
ドライパウダー吸入器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
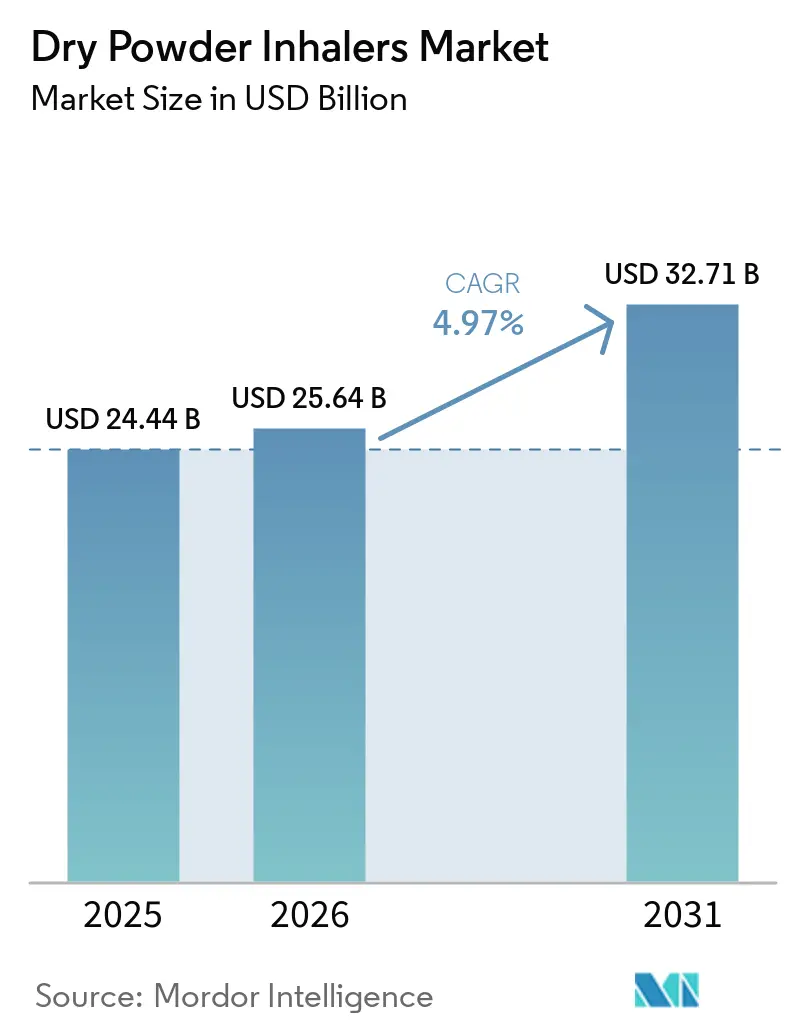
| 市場規模 (2026) | 25.64 十億米ドル |
| 市場規模 (2031) | 32.71 十億米ドル |
| Growth Rate (2026 - 2031) | 4.97 % |
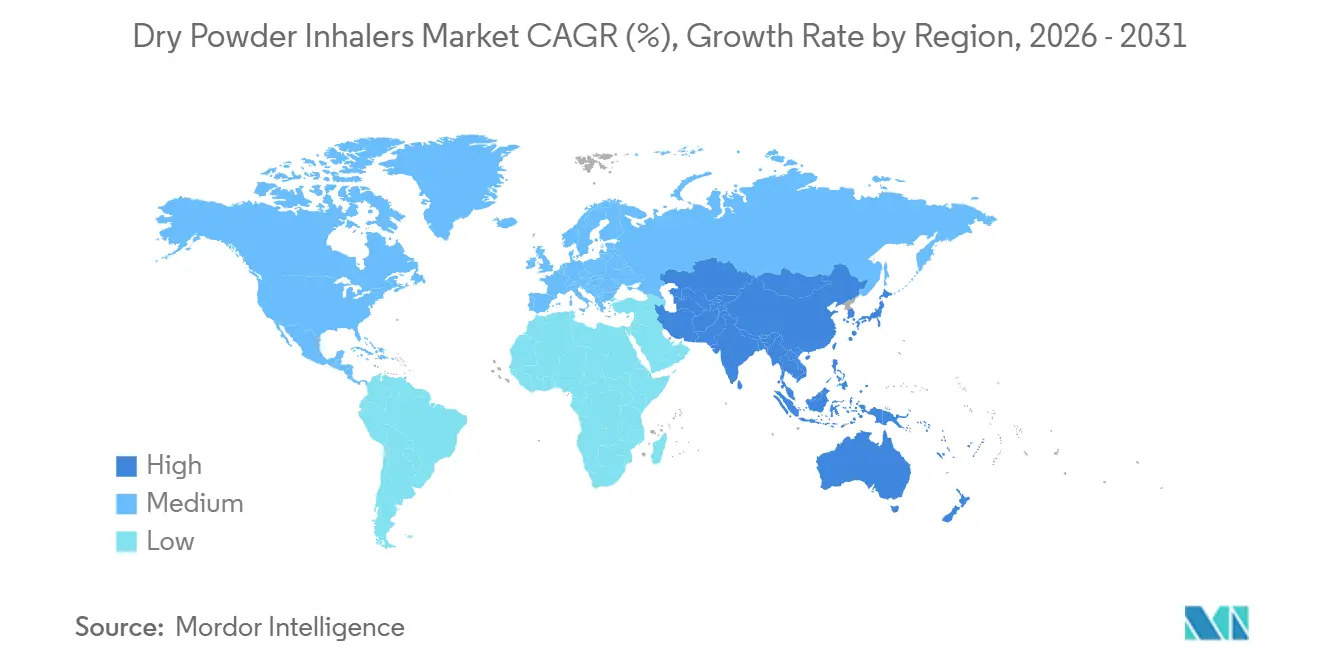
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライパウダー吸入器市場分析
ドライパウダー吸入器市場規模は、2025年の24.44 ビリオン 米ドルおよび2026年の25.64 ビリオン 米ドルから、2031年までに32.71 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.97%を記録すると予測されています。
ドライパウダー吸入器市場は、慢性呼吸器疾患の負担増大と維持療法の普及拡大によって支えられています。また、長期的な喘息およびCOPDケアがクリニック、薬局、在宅環境、デジタルサポートサービスにわたって展開される方向性によっても形成されています。これにより、信頼性の高い補充アクセスと適切な吸入器操作技術が治療継続性の中心となっています。噴射剤不使用デバイスは、吸入器使用による排出量削減を目指す医療調達方針とも合致しています。2026年に発表された臨床レビューでは、喘息およびCOPDケアにおいてドライパウダー吸入器と加圧定量噴霧式吸入器の有効性と安全性が同等であることが確認され、デバイス選択における長年の障壁が低減されました。ドライパウダー吸入器市場では、医薬品開発者が吸入タンパク質やその他の複雑な分子を評価するにつれ、高ペイロード製剤の選択肢も拡大しています。デバイスメーカー、医薬品開発者、受託製造業者は、デバイスハードウェアのみならず、製剤の信頼性、用量送達、環境性能、患者サポートにおいて競争しています。
主要レポートのポイント
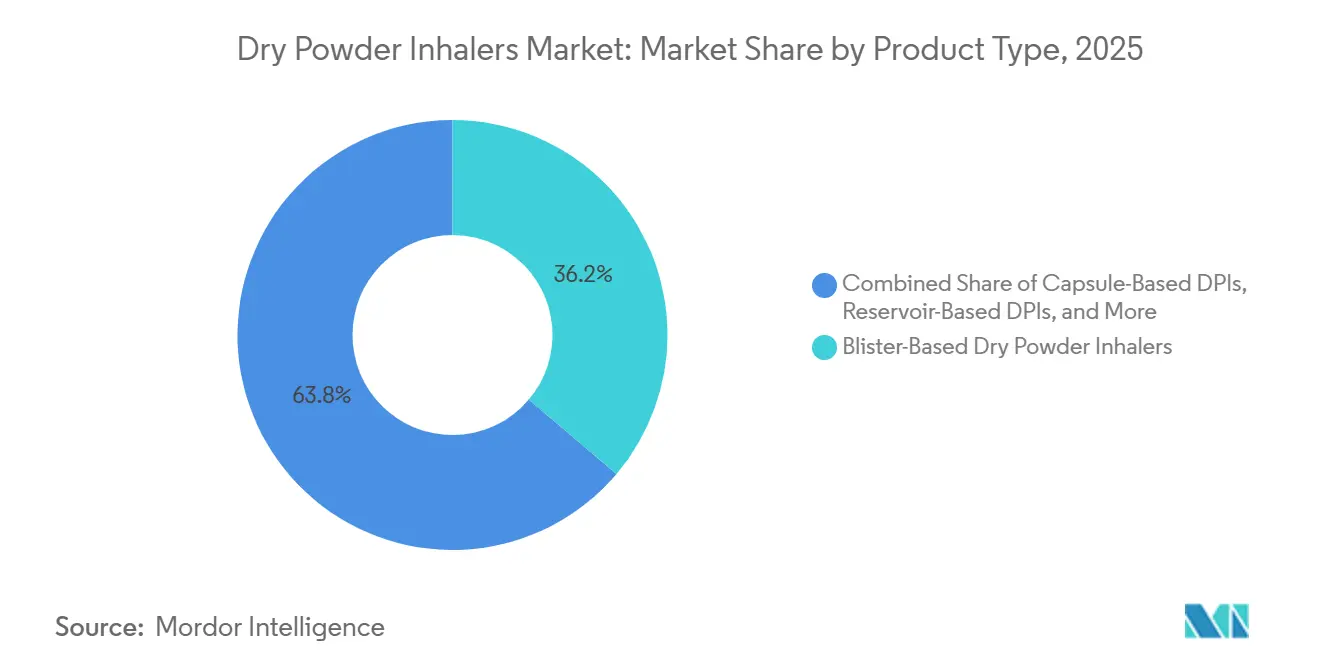
- 製品タイプ別では、ブリスターベースデバイスが2025年に36.18%の収益シェアを占め、カートリッジベースデバイスは2031年にかけてCAGR 6.12%で成長すると予測されています。
- 薬剤クラス別では、吸入コルチコステロイド配合療法が2025年に42.16%の収益シェアを占め、長時間作用型ムスカリン拮抗薬は2031年にかけてCAGR 6.34%で成長すると予測されています。
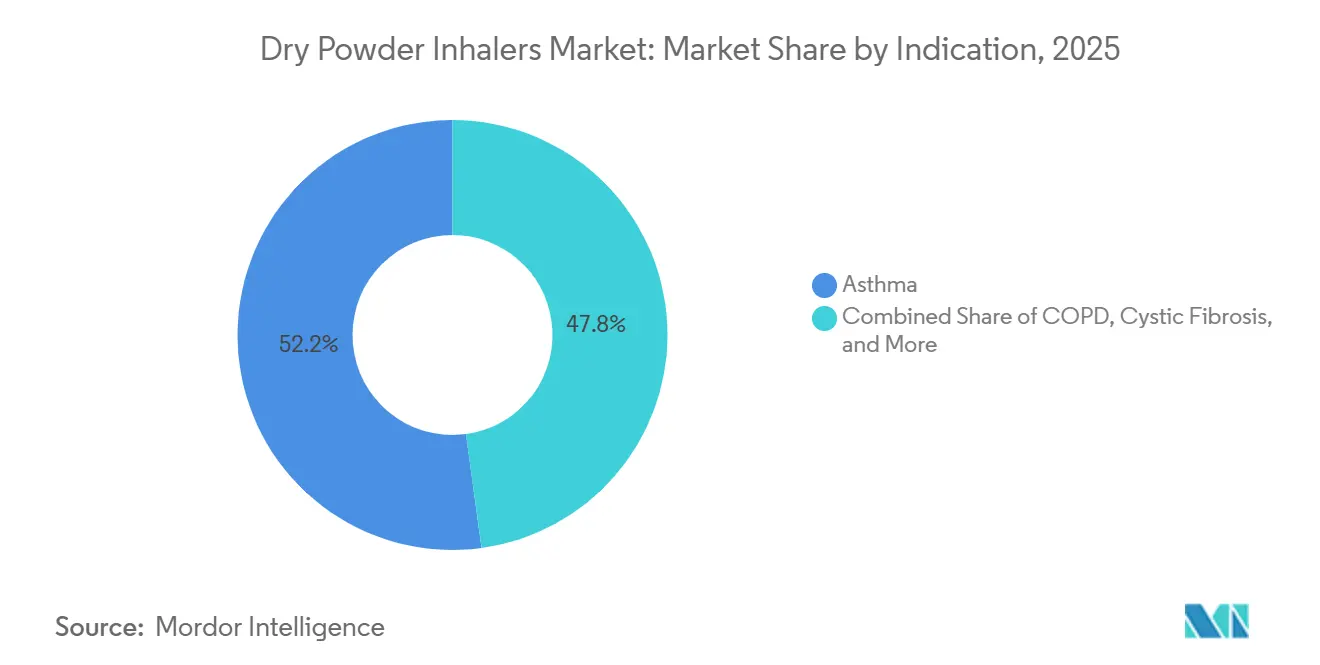
- 適応症別では、喘息が2025年に52.16%の収益シェアを占め、COPDは2031年にかけてCAGR 6.55%で成長すると予測されています。
- デバイスライフサイクル別では、再使用可能吸入器が2025年に58.11%の収益シェアを占め、使い捨て形式は2031年にかけてCAGR 6.82%で成長すると予測されています。
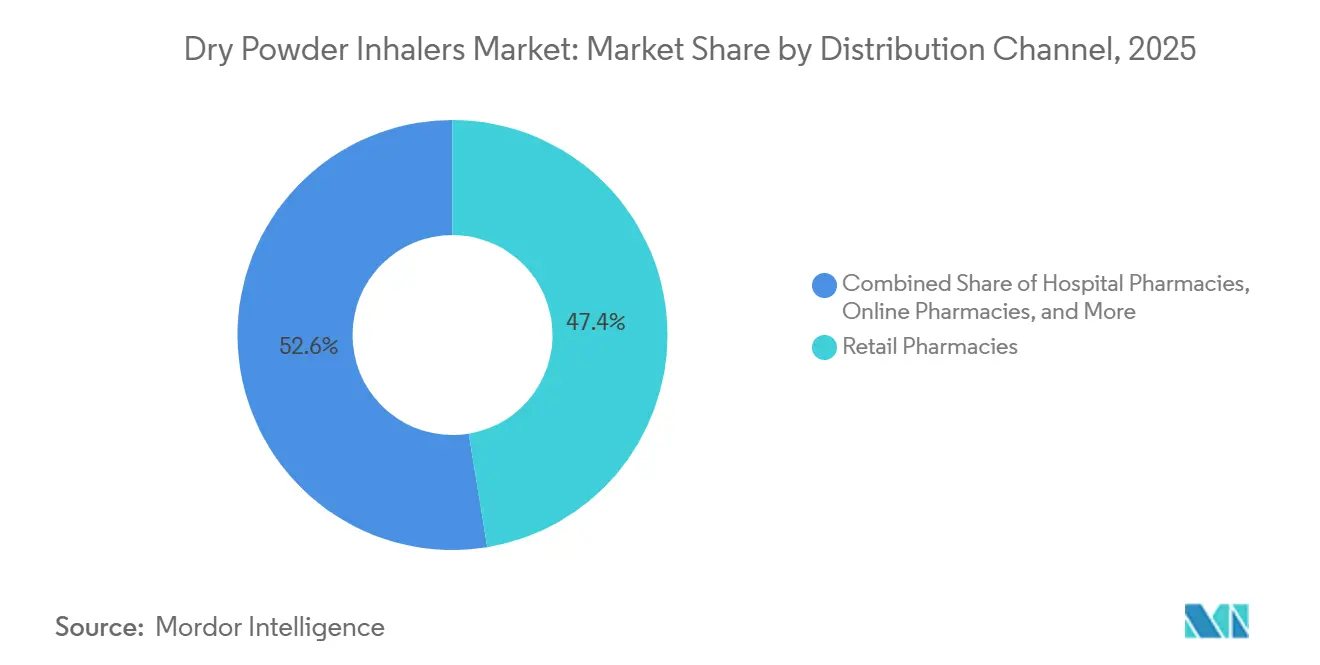
- 流通チャネル別では、小売薬局が2025年に47.41%の収益シェアを占め、オンライン薬局は2031年にかけてCAGR 7.02%で成長すると予測されています。
- 地域別では、北米が2025年に38.11%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 6.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のドライパウダー吸入器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 喘息、COPD、嚢胞性線維症の負担増大 | +1.3% | 世界全体 | 長期(4年以上) |
| 噴射剤不使用の肺送達への選好 | +1.0% | 欧州および北米で早期の恩恵を受けつつ、世界全体 | 中期(2〜4年) |
| 在宅呼吸器ケアの拡大 | +0.7% | 北米、欧州、主要アジア太平洋市場 | 中期(2〜4年) |
| 高ペイロードおよび吸入バイオロジクスプログラムの成長 | +0.6% | 北米、欧州、アジア太平洋、および中東・アフリカへの波及 | 長期(4年以上) |
| 慢性呼吸器療法におけるデジタルアドヒアランスモニタリング | +0.4% | アジア太平洋で早期の恩恵を受けつつ、北米および欧州 | 中期(2〜4年) |
| 低流量患者向けのローカライズされたデバイス製剤最適化 | +0.3% | アジア太平洋および中東・アフリカで早期の恩恵を受けつつ、世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
喘息、COPD、嚢胞性線維症の負担増大
ドライパウダー吸入器市場は、長期的な呼吸器治療の持続的な需要から恩恵を受けています。南アジアおよび東アジアの都市における粒子状物質への継続的な曝露は、COPDリスクを抱える人口を増加させています。都市部のアレルゲン曝露は、ラテンアメリカおよびアフリカの若年患者における喘息発症率も支えています。24,710名の参加者を含む44件の無作為化比較試験を対象とした2026年のレビューでは、喘息維持療法およびCOPD治療においてドライパウダー吸入器が加圧定量噴霧式吸入器と同等の有効性と安全性を有することが確認されました。[1]「喘息および慢性閉塞性肺疾患に対する異なる吸入器タイプの有効性と安全性」、npj プライマリーケア呼吸器医学、link.springer.com。 このエビデンスにより、臨床医は患者の使用状況、治療目標、環境的考慮に基づいてデバイスを選択する柔軟性が高まります。嚢胞性線維症は、CFTR調節薬による生存期間の延長が吸入抗生物質および粘液溶解薬の使用期間を延ばすため、長期的な需要源となっています。
噴射剤不使用の肺送達への選好
ドライパウダー吸入器市場は、医療のデカーボナイゼーションプログラムによってますます影響を受けています。医療システムは、吸入器処方集を改訂する際に、排出量、臨床的適合性、デバイストレーニング、医薬品の入手可能性を考慮しなければなりません。これにより、吸入器形式の単純な切り替えよりも構造化された意思決定プロセスが生まれます。2025年の研究では、100,000本の加圧定量噴霧式吸入器の調剤が1,000〜1,100トンの二酸化炭素換算排出量を生成したのに対し、同量のドライパウダー吸入器では55トン未満であることが示されました。[2]「定量噴霧式吸入器とドライパウダー吸入器のCO2排出量の比較」、BMJオープン呼吸器研究、pubmed.ncbi.nlm.nih.gov。 この差異は、欧州の医療システムにおける調達および処方の議論に影響を与えています。草案に引用された国別データでは、スウェーデンで調剤された吸入器の87%がマルチドーズドライパウダー吸入器であることが示されました。AstraZenecaは2025年5月に、地球温暖化係数がほぼゼロの噴射剤を使用したTrixeo Aerosphereの英国承認を取得し、持続可能性要件が加圧デバイスの開発にも変化をもたらしていることを示しています。2031年までの欧州調達方針は、低排出呼吸器送達と信頼性の高いデバイス性能を実証できるメーカーを優遇する可能性があります。
在宅呼吸器ケアの拡大
ドライパウダー吸入器市場は、COPDおよび喘息の管理が病院外来から患者の自宅へと移行するにつれてアクセスポイントを獲得しています。在宅ケアは、処方、患者教育、定期モニタリング、反復調剤の間の実際的な距離を縮めることができます。また、症状が悪化する前にアドヒアランスの低下を特定する明確な機会を臨床医に提供することもできます。2026年4月、メディケア・メディケイドサービスセンターは、通達R13756CPを通じて、COPDに対する在宅非侵襲的陽圧換気のメディケアカバレッジを拡大しました。在宅換気患者は一般的に気管支拡張薬療法を受けるため、カバレッジの拡大は治療継続性を支援できます。遠隔ケアはまた、アドヒアランスリマインダー、補充プロンプト、臨床フォローアップの実際的な場を提供します。2026年の無作為化比較試験では、モノのインターネットベースのテレ呼吸器リハビリテーションにより慢性呼吸器疾患管理の転帰が改善されたことが報告されました。このモデルは定期的な医薬品供給を支援し、オンライン薬局流通のより速い見通しを説明するのに役立ちます。
高ペイロードおよび吸入バイオロジクスプログラムの成長
ドライパウダー吸入器市場は、確立された気管支拡張薬およびコルチコステロイド製品を超えて拡大しています。ドライパウダー吸入器市場において、製品開発者は分子活性を保護しながら、肺の目的部位に到達できる粒子プロファイルを達成しなければなりません。これには、開発およびスケールアップ全体を通じて、製剤科学者、デバイスエンジニア、分析チーム、製造スペシャリスト間の実際的な連携が必要です。これらの要求により、賦形剤、プロセス条件、カプセルまたはブリスターシステム、パッケージ設計の選択が密接に相互依存します。開発プログラムには、粉末構造と安定性の慎重な管理を必要とする組換えタンパク質、非組換えタンパク質、抗体フラグメントが含まれます。100〜1,000 K/sの冷却速度を持つ超急速凍結法は、粉末形成中のタンパク質凝集を制限できます。共スプレー乾燥アミノ酸賦形剤システムは、空気力学的性能を向上させ、水分感受性を低減できます。2025年8月、MannKindはUnited Therapeuticsとの協力関係を2番目のTechnosphere DPI療法に向けて拡大し、5.0 ミリオン 米ドルの前払いを受け取り、最大35.0 ミリオン 米ドルの開発マイルストーンおよびロイヤルティ10%の受け取り資格を得ました。これらのプログラムにより、スプレー乾燥能力と吸入製剤の専門知識がより重要な競争資産となっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 患者の吸気流量の制限 | -0.7% | アジア太平洋および中東・アフリカでより大きな影響を受けつつ、世界全体 | 長期(4年以上) |
| 複雑な薬剤デバイス生物学的同等性要件 | -0.5% | 北米および欧州 | 長期(4年以上) |
| 水分感受性と粉末安定性 | -0.4% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 断片化されたデジタルデバイスデータとプライバシー基準 | -0.3% | 欧州および北米で深刻な影響を受けつつ、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
患者の吸気流量の制限
ドライパウダー吸入器市場は、一部の患者がこれらのデバイスを効果的に使用するための身体的能力によって依然として制限されています。この制限により、患者評価とデバイストレーニングが治療選択の重要な部分となっています。また、吸気流量が不十分な患者に対して、臨床医が代替入器の選択肢を保持することも必要になる場合があります。進行したCOPDと高齢は、一貫した薬物沈着に必要なピーク吸気流量を低下させる可能性があります。2025年の研究では、最適以下のピーク吸気流量を持つCOPD患者における予備的気管支拡張とエアロゾル送達が検討され、標準的なDPIデバイスの課題が浮き彫りになりました。[3]「最適以下のピーク吸気流量を持つCOPD患者に対するドライパウダー吸入器からのエアロゾル送達に対する予備的気管支拡張効果の評価」、臨床薬物動態学、link.springer.com。 この問題は、COPDの診断が遅れる可能性があるアジア太平洋および中東・アフリカでより顕著になる場合があります。デバイスの不適合は、臨床試験の性能と実際の治療使用との間に差異を生じさせる可能性があります。この制約は、低抵抗デバイスがより広範な患者に対して適切な微粒子送達を維持できるようになるまで続くでしょう。
複雑な薬剤デバイス生物学的同等性要件
ドライパウダー吸入器市場は、医薬品とデバイスの両方が一貫して機能しなければならないため、長期的なジェネリック開発プログラムに直面しています。各開発プログラムは、使用者が意図された条件下で再現可能な用量を受け取れることを示さなければなりません。その結果として生じるエビデンスの負担は、標準的な固形製剤ジェネリック医薬品とは実質的に異なります。FDAのGDUFA研究フレームワークは、肺および鼻腔経路を通じて送達される複雑なジェネリック製品に対応しています。開発者は、不活性成分の類似性、デバイス性能、薬物動態、薬力学に対処しなければなりません。粒子径分布、微粒子分率、カスケードインパクタープロファイルの一致には、製剤とプロセスの繰り返し作業が必要になる場合があります。ISO 11040の性能要件はさらなる開発コストを追加します。これらのハードルは、ブランド収益をより長く維持する一方で、低中所得国における低コストアクセスを遅らせる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブリスターベース形式がリード、カートリッジが高ペイロードアプリケーションを支援
ブリスターベースデバイスは2025年に36.18%の収益シェアを占めました。精密な用量計量と確立された製造システムが、低分子およびペプチドベース製品全体での使用を支えています。マルチドーズブリスターデバイスは、COPDおよび喘息治療でますます使用されている固定用量配合剤に適合します。デジタルサービスと組み合わせた場合、その用量追跡の可能性はアドヒアランスプログラムも支援します。カプセルベース吸入器は、価格に敏感なアジア太平洋および南米の環境で需要を維持しています。これらのデバイスは、より低いデバイスコストとジェネリック医薬品との互換性を提供できます。
カートリッジベース形式は2031年にかけてCAGR 6.12%で拡大すると予測されています。その構造は、配合レジメンおよび吸入バイオロジクスのより高い薬物ペイロードをサポートできます。出口温度管理を含むスプレー乾燥プロセス設計は、これらの用途でタンパク質の生物活性を維持するのに役立ちます。リザーバーデバスは、マルチドーズの利便性を重視する患者に引き続き対応しています。ただし、より正確な用量追跡を提供できるブリスターデバイスからの圧力に直面しています。使い捨てデバイスは、感染管理プロトコルまたは短期抗生物質コースが単一患者使用をより適切にする場合に使用されます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


薬剤クラス別:ICS配合剤がリードを維持、LAMAが三剤併用療法で拡大
吸入コルチコステロイド配合療法は2025年にドライパウダー吸入器市場シェアの42.16%を占めました。その地位は、喘息維持療法におけるICSおよび長時間作用型ベータ作動薬配合剤の中心的役割を反映しています。世界的な治療ガイドラインは、基礎療法としての継続使用を支持しています。コントロール不良の疾患を持つ患者は、より集中的な配合剤に向けた構造化された治療経路を進むことができます。単独の吸入コルチコステロイドは、症状が安定している患者のステップダウンアプローチからの圧力に直面しています。配合製品はまた、メーカーが医薬品ポートフォリオを馴染みのあるデバイスプラットフォームと結びつけるのに役立ちます。
長時間作用型ムスカリン拮抗薬は2031年にかけてCAGR 6.34%で拡大すると予測されています。その使用はCOPD維持療法から喘息における三剤配合治療へと拡大しています。この変化により、LAMAを含むドライパウダー吸入器の臨床的関連性が、従来のCOPDベースを超えて高まっています。短時間作用型ベータ作動薬も、持続可能性重視の処方集において加圧形式からドライパウダーデバイスへの移行が始まっています。残りの薬剤クラスには、吸入抗生物質、抗真菌薬、抗ウイルス薬が含まれます。これらの製品は、肺送達が専門的な呼吸器および全身治療ニーズにどのように対応できるかを示しています。
適応症別:喘息が規模を提供、COPDがより速い見通しを持つ
喘息は2025年に適応症別ドライパウダー吸入器市場規模の52.16%を占めました。広範な患者基盤と確立された維持治療経路がこの地位を支えています。ブランド療法の普及は、特に米国および欧州で強力です。症状がコントロール不良のままである場合、ステップ療法により患者は配合剤および三剤配合レジメンへと誘導されます。高齢化人口における喘息COPD重複も、多成分療法の必要性を高める可能性があります。このパターンにより、治療患者一人当たりのデバイスおよび医薬品使用量が増加します。
COPDは2031年にかけてCAGR 6.55%で成長すると予測されています。大気質条件が感受性人口を増加させるにつれ、中国、インド、ブラジルでの診断増加がこの見通しを支えています。COPD患者は多くの場合、長期間にわたって維持気管支拡張療法を必要とします。肺動脈性肺高血圧症は、DPIプラットフォームにとって規模は小さいながらも高価値のユースケースとして残っています。MannKindとUnited Therapeuticsの協力関は、Tyvaso DPIの商業的使用に続くものであり、この分野でのさらなる開発を支援します。残りの適応症グループには、肺感染症および吸入インスリンが含まれ、全身性肺送達の規制フレームワークがより明確になりつつあります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デバイスライフサイクル別:再使用可能デバイスがリード、使い捨てオプションが特定ニーズに対応
再使用可能デバイスは2025年に58.11%の収益シェアを占めました。用量当たりの低コストが慢性治療レジメンでの使用を支えています。患者の慣れ親しみも、療法が数年間継続する場合に再使用可能プラットフォームを支持します。Hovioneが2025年に発表したライフサイクルアセスメントでは、評価されたプラットフォームの用量当たりの環境負荷において、輸送が42%、カプセル包装が24%を占めることが示されました。[4]「呼吸器医薬品の環境影響のライフサイクルアセスメント」、DDLカンファレンス、ddl-conference.com。 この知見は、環境性能がデバイスだけでなく、より広いサプライシステムにも依存することを示しています。再使用可能デバイスは、より多くの用量にわたって製造排出量を分散させることができます。
使い捨て形式は2031年にかけてCAGR 6.82%で成長すると予測されています。吸入抗生物質および抗ウイルス療法を含む短期使用では、限られた期間を意図したデバイスが好まれる場合があります。ユニット当たりの低コストは、低中所得医療システムへのアクセスも改善できます。単回使用製品は、デバイス共有が許容されない病院感染管理プロトコルを満たすことができます。リサイクル可能および循環設計オプションは、欧州の持続可能性報告要件に対応します。メーカーはこれらの設計特性と一貫した用量送達および使いやすさのバランスを取らなければなりません。
流通チャネル別:小売薬局がリード、オンライン薬局が勢いを増す
小売薬局は2025年に47.41%の収益シェアを占めました。薬剤師が吸入技術を指導し、補充使用について説明できるため、その役割は調剤を超えて広がっています。このサポートは慢性呼吸器治療へのアドヒアランスを改善できます。治療が正しく使用され、持続的な症状が早期に管理される場合、保険者と処方者は恩恵を受けます。小売環境はまた、患者がデバイスを交換したり、療法について説明を受けたりするためのアクセスしやすいポイントを提供します。このチャネルは、処方が病院での開始から長期的なコミュニティ補充へと移行する場合に重要であり続けます。
オンライン薬局は2031年にかけてCAGR 7.02%で成長すると予測されており、流通チャネルの中で最も速い成長率です。電子処方箋の統合とサブスクリプション型供給モデルは、定期的な治療送達を簡素化できます。デタルアドヒアランスアプリも、医薬品注文と患者リマインダーを結びつけることができます。遠隔COPD介入の2024年系統的レビューは、アドヒアランス改善における積極的なプロバイダー主導のデジタルプログラムの役割を支持しています。病院薬局は、専門家の監督を必要とする治療開始と複雑なバイオロジクス調剤において引き続き重要です。専門薬局および郵便注文プロバイダーは、より管理された流通体制の下で、肺動脈性肺高血圧症および嚢胞性線維症製品を含む希少疾患療法に対応しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年にドライパウダー吸入器市場シェアの38.11%を占めました。プレミアムブランドプラットフォーム、専門呼吸器療法に対する支払者のカバレッジ、デジタルデバイス追加の規制経路が地域需要を支えています。2026年4月、メディケア・メディケイドサービスセンターはCOPDに対する在宅非侵襲的換気のメディケアカバレッジを拡大し、在宅呼吸器管理の政策環境を強化しました。コネクテッド吸入器プログラムは、療法を遠隔ケア実践に統合し、確立されたブランドに対する実際的な切り替え障壁を生み出すことができます。米国は深い専門医療償還経路から恩恵を受けています。カナダとメキシコは、配合療法の処方集カバレッジが広がるにつれて安定した需要を加えています。
欧州のドライパウダー吸入器市場は、環境的考慮が処方と調達を形成するという独自の政策基盤を持っています。医療サービスは、より低排出の治療オプションを追求しながら、提案されたデバイスが各患者に臨床的に適切であるかどうかを評価しなければなりません。2024年の分析では、加圧定量噴霧式吸入器による欧州の年間排出量を二酸化炭素換算で4.0 ミリオン トンと推定し、ドライパウダー吸入器への置き換えにより合計を0.60 ミリオン トンに削減できると示しました。[5]「吸入薬の思慮深い処方は吸入器関連温室効果ガス排出量を85%削減する可能性がある」、BMJオープン呼吸器研究、bmjopenrespres.bmj.com。 スウェーデン、オランダ、ドイツ、英国はこの種のエビデンスを吸入器ガイダンスに活用しています。ドイツ、英国、フランス、イタリア、スペインは成熟した高ボリューム市場であり続けています。欧州の残りの地域は、ジェネリック浸透が改善し、デバイスサプライヤーがEU医療機器要件に向けてプラットフォームを刷新するにつれて恩恵を受けることができます。
アジア太平洋地域のドライパウダー吸入器市場は2031年にかけてCAGR 6.93%で拡大すると予測されています。この成長プロファイルは、価格に敏感なボリューム需要、ブランド配合療法、診断増加、主要都市部以外での流通強化の継続的な必要性の組み合わせを反映しています。中国の2025年国家償還リスト拡大には18の追加吸入療法が含まれ、維持治療の自己負担コストが削減されました。2026年7月、Sino Biopharmaceuticalは中国でのTrelegy ElliптаおよびAnoro Elliптаの商業化に向けてGSKとの独占的協力関係を拡大しました。インドの呼吸器ケア環境はAyushman Bharatカバレッジによって支えられていますが、農村部の流通格差は主要都市以外での普及を依然として制限しています。日本、韓国、オーストラリアは、遠隔医療政策支援によりコネクテッド吸入器の採用に向けたより強い条件を持っています。

競合環境
ドライパウダー吸入器市場は、ブランド処方薬レベルでは中程度に集約されています。競争は、新薬、ジェネリック代替品、または再設計されたデバイスが確立された処方および補充パターンを乱す場合に最も顕著です。この環境は、臨床開発、製造、償還、発売後サービスを通じて製品を支援できる企業に報いながら、イノベーションの機会を生み出します。GlaxoSmithKlineはElliптаプラットフォームを通じて、Boehringer IngelheimおよびノバルティスはBreezhalerプラットフォームを通じて、患者が多剤レジメンを開始すると切り替えが不便になる独自のマルチドーズデバイスプラットフォームを提供しています。その市場地位は、デバイスの親しみやすさ、ポートフォリオの幅広さ、支払者との関与、臨床採用を反映しています。ジェネリックメーカーが競争を続ける一方で、これらの要因は新規参入者の開発および商業化要件を高めています。その結果、ドライパウダー吸入器産業は、確立されたブランドポートフォリオと個別製品および地域市場にわたる集中的な競争を組み合わせています。競争構造には、複数のブランドプラットフォームオーナー、活発なジェネリックメーカー、専門サプライヤーが含まれます。
Cipla、Lupin、Teva、Viatrisは、特に中所得市場においてジェネリックの機会を追求しています。ドライパウダー吸入器市場では、ジェネリック参入は薬剤デバイス生物学的同等性の証明と信頼性の高い粉末性能の達成に依存しています。開発者はまた、デバイスが患者にとって理解しやすく、必要な商業規模で一貫して製造できることを確認しなければなりません。これらの要件は発売を遅らせる可能性がありますが、承認が確保された場合により広い患者アクセスへの経路も生み出します。粒子工学とスプレー乾燥が複雑な製剤に不可欠であるため、受託開発製造機関はドライパウダー吸入器市場において独自の役割を持っています。Hovioneは、PowdAir多回使用およびTwinMax単回使用プラットフォームの環境分析を発表し、持続可能性重視の入札要件への対応を支援しています。実証された製剤管理能力を持つ企業は、吸入バイオロジクスプログラムの重要なパートナーとなることができます。
戦略的活動は、メーカーがドライパウダー吸入器の用途範囲を拡大している方法を示しています。MannKindは2025年8月に2番目のTechnosphere DPI療法に向けてUnited Therapeuticsとの協力関係拡大しました。Sino Biopharmaceuticalは2026年7月に中国でのTrelegy ElliптаおよびAnoro Elliптаの商業化に向けてGSKとの協力関係を深めました。AstraZenecaの低地球温暖化係数噴射剤プログラムは、デバイス競争が環境製品設計も含むことを示しています。コネクテッドデバイス追加のFDA認可プロセス、欧州医療機器要件、品質認証は、新規参入者に必要な投資を増加させます。確立された吸入器ポートフォリオが統合された患者モニタリングを提供しない場合、小規模なセンサーおよびデジタルヘルス企業は依然として競争できます。
ドライパウダー吸入器産業のリーダー
AstraZeneca plc
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc
Novartis AG
Teva Pharmaceutical Industries Limited
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Sino Biopharmaceuticalは、2026年5月に最初に締結された合意を拡大し、中国全土でのTrelegy Ellipta(FF/UMEC/VI)およびAnoro Ellipta(UMEC/VI)の商業化に向けてGSKとの独占的戦略的協力関係を深めました。
- 2026年4月:米国FDAは、第III相KALOS試験およびLOGOS試験(4,300名の患者を登録)に基づき、12歳以上の喘息患者に対する初の唯一のICS/LAMA/LABA三剤維持療法としてBREZTRI Aerosphereを承認しました。
- 2026年3月:CannovexとPureIMSは、PureIMSのCyclops高用量DPIプラットフォームを通じて医薬品カンナビノイド製品を開発するCannovexへの独占的権利を付与する戦略的共同開発契約を締結しました。第I相試験は2027年に予定されています。
- 2025年8月:United Therapeuticsは、2018年の協力関係に基づくオプションを行使し、Technosphereプラットフォームを使用してMannKindと2番目のDPI療法を開発しました。MannKindは5.0 ミリオン 米ドルの前払いを受け取り、最大35.0 ミリオン 米ドルの開発マイルストーンおよび純売上高に対するロイヤルティ10%の受け取り資格を得ました。


世界のドライパウダー吸入器市場レポートの範囲
ドライパウダー吸入器(DPI)市場は、呼吸器疾患の治療と管理のために乾燥粉末薬剤を肺に直接送達するデバイスで構成されています。これらのデバイスは、携帯性、呼吸作動メカニズム、使いやすさから、喘息、慢性閉塞性肺疾患(COPD)、その他の慢性肺疾患の管理に使用されています。市場は、肺への薬物沈着を改善し、患者のアドヒアランスを高め、小児、成人、高齢者集団にわたる長期的な呼吸器疾患管理を支援する処方薬および維持療法を含む、DPIベースの薬物送達システムの開発、製造、流通、使用を包含しています。
ドライパウダー吸入器市場は、製品タイプ、薬剤クラス、適応症、デバイスライフサイクル、流通チャネル、地域によってセグメント化されています。製品タイプ別では、カプセルベースのドライパウダー吸入器、ブリスターベースのドライパウダー吸入器、リザーバーベースのドライパウダー吸入器、カートリッジベースのドライパウダー吸入器、使い捨てドライパウダー吸入器にさらに分類されます。薬剤クラス別では、吸入コルチコステロイド、短時間作用型ベータ作動薬、長時間作用型ベータ作動薬、長時間作用型ムスカリン拮抗薬、吸入コルチコステロイド配合療法、その他にセグメント化されています。適応症別では、喘息、慢性閉塞性肺疾患、嚢胞性線維症、気管支炎、肺動脈性肺高血圧症、その他にセグメント化されています。デバイスライフサイクル別では、再使用可能吸入器、使い捨て吸入器、単回使用吸入器、リサイクル可能および循環設計吸入器にセグメント化されています。流通チャネル別では、病院薬局、小売薬局、オンライン薬局、その他にセグメント化されています。地域セグメントは、北米、欧州、アジア太平洋、中東・アフリカ、南米にさらに分類されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
| カプセルベースのドライパウダー吸入器 |
| ブリスターベースのドライパウダー吸入器 |
| リザーバーベースのドライパウダー吸入器 |
| カートリッジベースのドライパウダー吸入器 |
| 使い捨てドライパウダー吸入器 |
| 吸入コルチコステロイド |
| 短時間作用型ベータ作動薬 |
| 長時間作用型ベータ作動薬 |
| 長時間作用型ムスカリン拮抗薬 |
| 吸入コルチコステロイド配合療法 |
| その他(抗生物質、抗ウイルス薬など) |
| 喘息 |
| 慢性閉塞性肺疾患 |
| 嚢胞性線維症 |
| 気管支炎 |
| 肺動脈性肺高血圧症 |
| その他(肺感染症、糖尿病など) |
| 再使用可能吸入器 |
| 使い捨て吸入器 |
| 単回使用吸入器 |
| リサイクル可能および循環設計吸入器 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他(専門薬局、郵便注文薬局など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | カプセルベースのドライパウダー吸入器 | |
| ブリスターベースのドライパウダー吸入器 | ||
| リザーバーベースのドライパウダー吸入器 | ||
| カートリッジベースのドライパウダー吸入器 | ||
| 使い捨てドライパウダー吸入器 | ||
| 薬剤クラス別 | 吸入コルチコステロイド | |
| 短時間作用型ベータ作動薬 | ||
| 長時間作用型ベータ作動薬 | ||
| 長時間作用型ムスカリン拮抗薬 | ||
| 吸入コルチコステロイド配合療法 | ||
| その他(抗生物質、抗ウイルス薬など) | ||
| 適応症別 | 喘息 | |
| 慢性閉塞性肺疾患 | ||
| 嚢胞性線維症 | ||
| 気管支炎 | ||
| 肺動脈性肺高血圧症 | ||
| その他(肺感染症、糖尿病など) | ||
| デバイスライフサイクル別 | 再使用可能吸入器 | |
| 使い捨て吸入器 | ||
| 単回使用吸入器 | ||
| リサイクル可能および循環設計吸入器 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他(専門薬局、郵便注文薬局など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年までのドライパウダー吸入器の予測値は?
ドライパウダー吸入器市場は、2026年の25.64 ビリオン 米ドルから2031年までに32.71 ビリオン 米ドルに達すると予測されています。この予測は2026年から2031年にかけてCAGR 4.97%を表しています。維持治療の継続的な使用と噴射剤不使用送達オプションの拡大する役割を反映しています。
ドライパウダー吸入器の需要を牽引しているものは何ですか?
慢性呼吸器疾患、噴射剤不使用送達、在宅ケア、複雑な吸入製剤が需要を支えています。引用された2026年のレビューでは、ドライパウダー吸入器と加圧定量噴霧式吸入器が同等の有効性と安全性を示したため、臨床エビデンスも患者ニーズに基づくデバイス選択を支持しています。
どのドライパウダー吸入器製品タイプが収益をリードしていますか?
ブリスターベースデバイスは2025年に36.18%のシェアで製品タイプ収益をリードしました。その地位は、精密な用量計量、確立された製造能力、複数種類の呼吸器製剤との幅広い互換性によって支えられています。マルチドーズブリスター形式も固定用量配合治療に適合します。
ドライパウダー吸入器で最も速く成長している流通チャネルはどれですか?
オンライン薬局は電子処方箋とアドヒアランスサービスに支えられ、2031年にかけてCAGR 7.02%で成長すると予測されています。電子吸入器モニタリングと遠隔サポートを組み合わせたプロバイダー主導のプログラムは、引用された2024年のレビューでアドヒアランスを改善しました。
最も速い予測成長を示す地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.93%で成長すると予測されており、提供されたデータの中で最も速い地域成長率です。中国での償還拡大とその他のアジア諸国全体での治療アクセスの向上がこの見通しを支えています。
一部の患者がドライパウダー吸入器に苦労するのはなぜですか?
一部の高齢患者および進行したCOPDを持つ人々は、一貫した粉末送達に必要な吸気流量を確実に生成できません。臨床医は吸入能力を評価し、トレーニングを提供し、患者が適切な流量を達成できない場合は別のデバイスを検討する必要があるかもしれません。これは最も重症のCOPD集団にとって重要な制限であり続けています。
最終更新日:



