
Marktgröße und Marktanteil für Trockenpulverinhalatoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
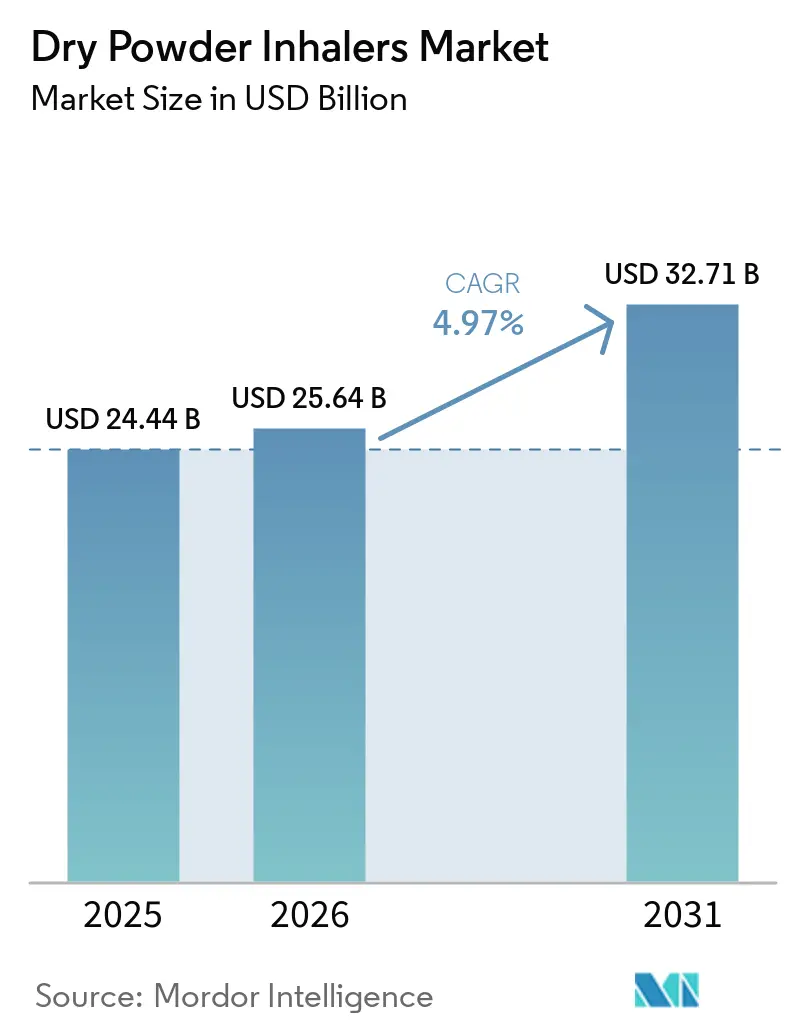
| Marktgröße (2026) | 25.64 Milliarden US-Dollar |
| Marktgröße (2031) | 32.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trockenpulverinhalatoren von Mordor Intelligence
Die Marktgröße für Trockenpulverinhalatoren wird voraussichtlich von 24,44 Milliarden USD im Jahr 2025 und 25,64 Milliarden USD im Jahr 2026 auf 32,71 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,97 % verzeichnen.
Der Markt für Trockenpulverinhalatoren wird durch eine wachsende Belastung durch chronische Atemwegserkrankungen und eine breitere Nutzung von Erhaltungstherapien gestützt. Er wird auch durch die Art und Weise geprägt, wie die Langzeitversorgung bei Asthma und COPD sich über Kliniken, Apotheken, häusliche Umgebungen und digitale Unterstützungsdienste verteilt. Dies macht einen zuverlässigen Nachfüllzugang und eine geeignete Inhalationstechnik zu zentralen Elementen der Behandlungskontinuität. Treibmittelfreie Geräte entsprechen zudem den Beschaffungsrichtlinien im Gesundheitswesen, die darauf abzielen, die Emissionen aus der Inhalatornutzung zu reduzieren. Eine im Jahr 2026 veröffentlichte klinische Überprüfung stellte vergleichbare Wirksamkeit und Sicherheit von Trockenpulverinhalatoren und druckbetriebenen Dosieraerosolen bei der Behandlung von Asthma und COPD fest, was eine langjährige Hürde bei der Geräteauswahl beseitigt. Der Markt für Trockenpulverinhalatoren gewinnt auch Optionen für Formulierungen mit hoher Nutzlast, da Arzneimittelentwickler inhalierbare Proteine und andere komplexe Moleküle prüfen. Gerätehersteller, Arzneimittelentwickler und Auftragshersteller konkurrieren daher bei Formulierungszuverlässigkeit, Dosisabgabe, Umweltleistung und Patientenunterstützung und nicht allein bei der Gerätehardware.
Wichtigste Erkenntnisse des Berichts
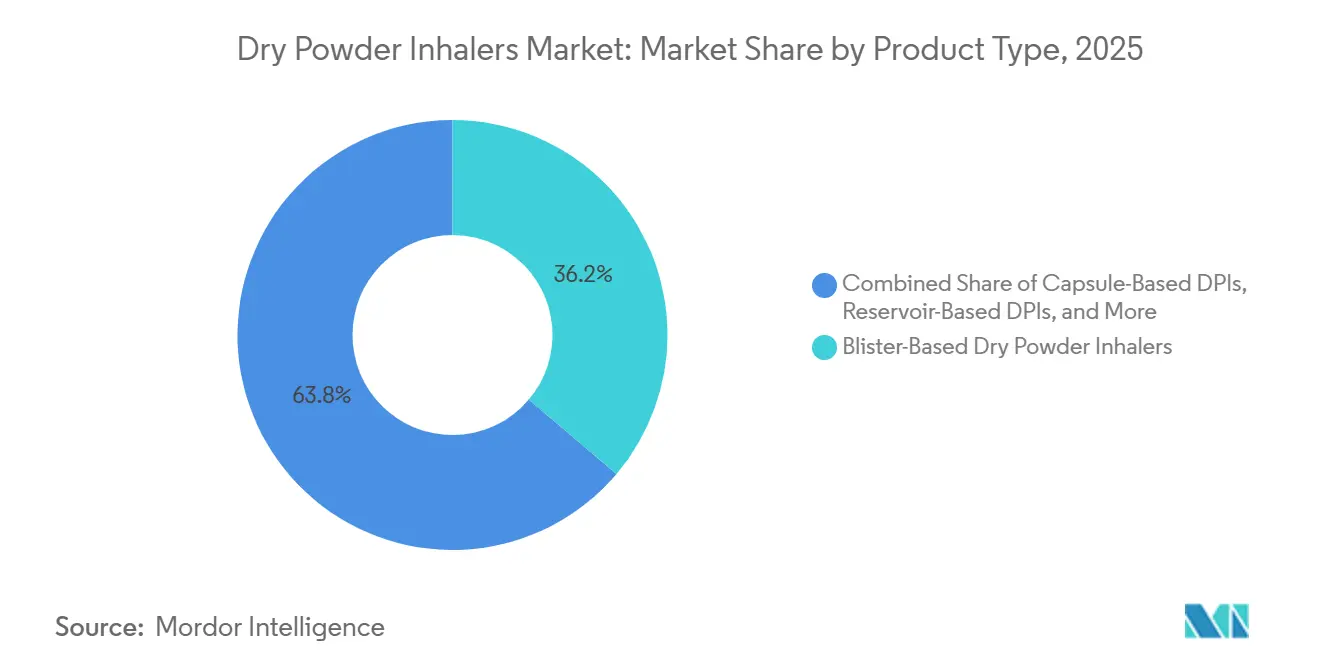
- Nach Produkttyp hielten blisterbasierte Geräte im Jahr 2025 einen Umsatzanteil von 36,18 %, während kartuschenbasierte Geräte bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Wirkstoffklasse hielten Kombinationstherapien mit inhalativen Kortikosteroiden im Jahr 2025 einen Umsatzanteil von 42,16 %, während langwirksame Muskarin-Antagonisten bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
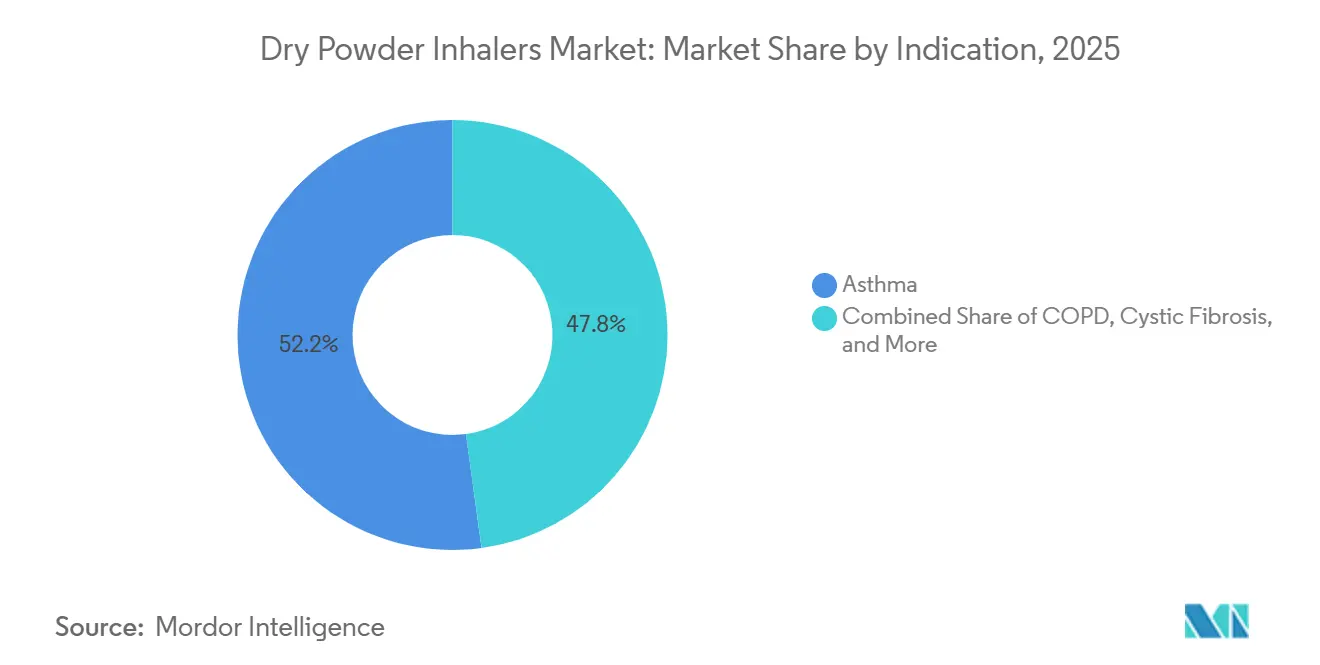
- Nach Indikation hielt Asthma im Jahr 2025 einen Umsatzanteil von 52,16 %, während COPD bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen wird.
- Nach Gerätelebenszyklus hielten wiederverwendbare Inhalatoren im Jahr 2025 einen Umsatzanteil von 58,11 %, während Einwegformate bis 2031 voraussichtlich mit einer CAGR von 6,82 % wachsen werden.
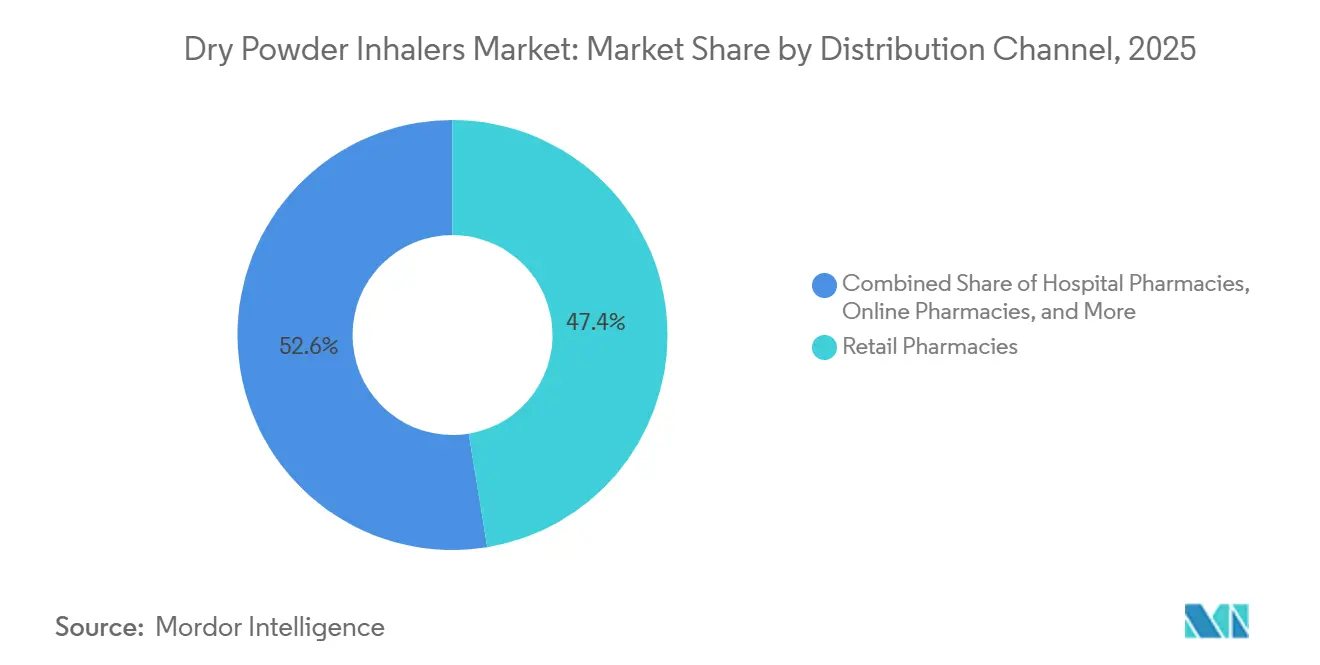
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Umsatzanteil von 47,41 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
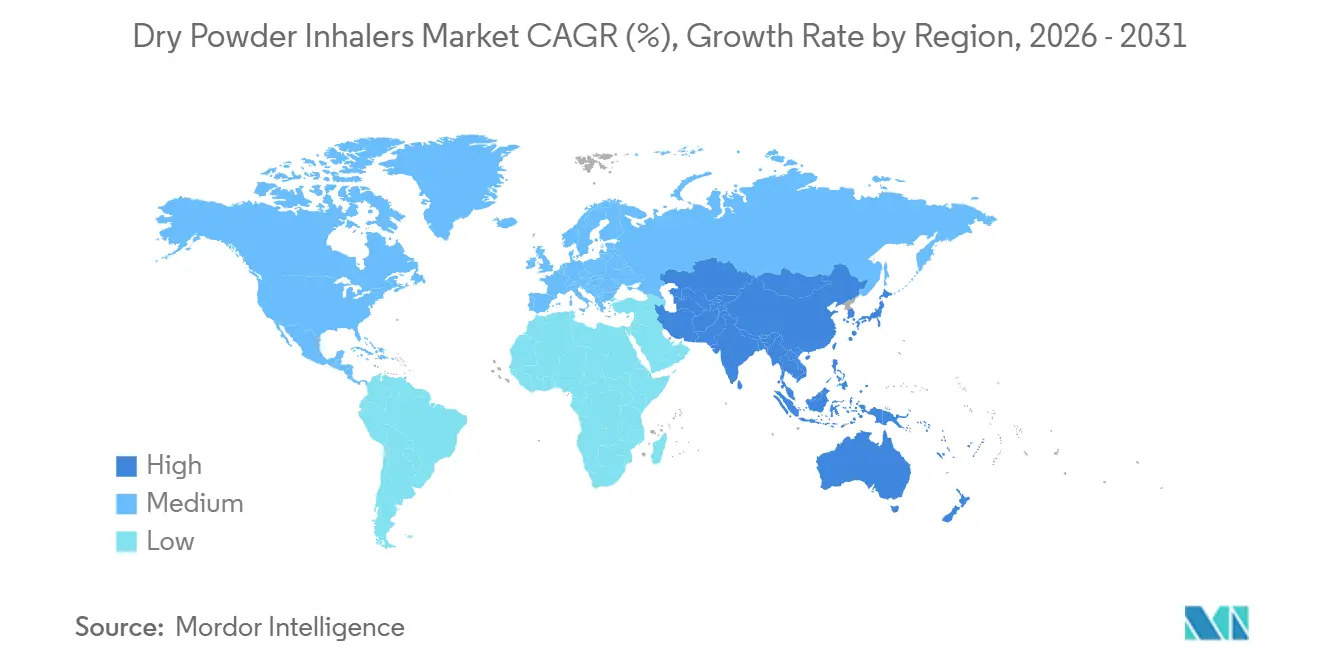
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,11 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Trockenpulverinhalatoren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Asthma, COPD und Mukoviszidose | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Präferenz für treibmittelfreie pulmonale Verabreichung | +1.0% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen Atemwegsversorgung | +0.7% | Nordamerika, Europa und wichtige asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum von Programmen für hochdosierte und inhalierbare Biologika | +0.6% | Nordamerika, Europa, asiatisch-pazifischer Raum und Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Digitales Adhärenzmonitoring in der chronischen Atemwegstherapie | +0.4% | Nordamerika und Europa, mit frühen Gewinnen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Lokalisierte Geräte-Formulierungs-Optimierung für Patienten mit geringem Atemfluss | +0.3% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Asthma, COPD und Mukoviszidose
Der Markt für Trockenpulverinhalatoren profitiert von einem dauerhaften Bedarf an langfristiger Atemwegsbehandlung. Die anhaltende Feinstaubbelastung in Städten Süd- und Ostasiens erhöht die Zahl der COPD-gefährdeten Bevölkerung. Die städtische Allergenexposition unterstützt auch die Asthma-Inzidenz bei jüngeren Patienten in Lateinamerika und Afrika. Die Überprüfung von 44 randomisierten kontrollierten Studien mit 24.710 Teilnehmern aus dem Jahr 2026 ergab, dass Trockenpulverinhalatoren bei der Asthma-Erhaltungstherapie und der COPD-Behandlung eine gleichwertige Wirksamkeit und Sicherheit wie druckbetriebene Dosieraerosole aufwiesen.[1]„Wirksamkeit und Sicherheit verschiedener Inhalatortypen bei Asthma und chronisch obstruktiver Lungenerkrankung”, npj Primary Care Respiratory Medicine, link.springer.com. Diese Erkenntnisse geben Klinikern mehr Flexibilität bei der Auswahl eines Geräts auf der Grundlage der Patientennutzung, der Behandlungsziele und der Umweltaspekte. Mukoviszidose stellt eine langfristige Nachfragequelle dar, da das längere Überleben mit CFTR-Modulatoren den Zeitraum verlängern kann, in dem Patienten inhalierbare Antibiotika und Mukolytika verwenden.
Präferenz für treibmittelfreie pulmonale Verabreichung
Der Markt für Trockenpulverinhalatoren wird zunehmend von Dekarbonisierungsprogrammen im Gesundheitswesen beeinflusst. Gesundheitssysteme müssen bei der Überarbeitung von Inhalator-Formularen Emissionen, klinische Eignung, Geräteschulung und Arzneimittelverfügbarkeit berücksichtigen. Dies schafft einen strukturierteren Entscheidungsprozess als ein einfacher Wechsel zwischen Inhalatorformaten. Eine Studie aus dem Jahr 2025 ergab, dass 100.000 abgegebene druckbetriebene Dosieraerosole 1.000 bis 1.100 Tonnen Kohlendioxidäquivalent-Emissionen erzeugten, verglichen mit weniger als 55 Tonnen für ein gleichwertiges Volumen an Trockenpulverinhalatoren.[2]„Vergleich der CO2-Emissionen von Dosieraerosolen und Trockenpulverinhalatoren”, BMJ Open Respiratory Research, pubmed.ncbi.nlm.nih.gov. Dieser Unterschied beeinflusst Beschaffungs- und Verschreibungsdiskussionen in europäischen Gesundheitssystemen. Nationale Daten, die im Entwurf zitiert wurden, zeigten, dass Mehrfachdosis-Trockenpulverinhalatoren 87 % der in Schweden abgegebenen Inhalatoren ausmachten. AstraZeneca erhielt im Mai 2025 die britische Zulassung für Trixeo Aerosphere mit einem Treibmittel mit nahezu null globalem Erwärmungspotenzial, was zeigt, wie Nachhaltigkeitsanforderungen auch die Entwicklung von Druckgeräten verändern. Europäische Beschaffungsrichtlinien bis 2031 können Hersteller bevorzugen, die emissionsarme Atemwegsverabreichung und zuverlässige Geräteleistung nachweisen können.
Ausbau der häuslichen Atemwegsversorgung
Der Markt für Trockenpulverinhalatoren gewinnt Zugangspunkte, da das COPD- und Asthmamanagement von ambulanten Krankenhauseinrichtungen in die Häuser der Patienten verlagert wird. Die häusliche Versorgung kann die praktische Distanz zwischen einer Verschreibung, der Patientenaufklärung, der Routineüberwachung und der Wiederholungsabgabe verringern. Sie kann Klinikern auch eine klarere Möglichkeit bieten, nachlassende Adhärenz zu erkennen, bevor sich die Symptome verschlechtern. Im April 2026 erweiterte das Centers for Medicare & Medicaid Services die Medicare-Abdeckung für die häusliche nicht-invasive Überdruckbeatmung bei COPD durch die Übermittlung R13756CP. Patienten mit häuslicher Beatmung erhalten häufig eine Bronchodilatator-Therapie, sodass eine erweiterte Abdeckung die Behandlungskontinuität unterstützen kann. Die Fernversorgung bietet auch einen praktischen Rahmen für Adhärenzerinnerungen, Nachfüllaufforderungen und klinische Nachsorge. Eine randomisierte kontrollierte Studie aus dem Jahr 2026 berichtete über bessere Ergebnisse beim Management chronischer Atemwegserkrankungen mit Internet-der-Dinge-basierter telerespiratorischer Rehabilitation. Dieses Modell unterstützt die wiederkehrende Arzneimittelversorgung und hilft, die schnellere Entwicklung des Online-Apothekenvertriebs zu erklären.
Wachstum von Programmen für hochdosierte und inhalierbare Biologika
Der Markt für Trockenpulverinhalatoren geht über etablierte Bronchodilatator- und Kortikosteroidprodukte hinaus. Im Markt für Trockenpulverinhalatoren müssen Produktentwickler die Molekülaktivität schützen und gleichzeitig ein Partikelprofil erzielen, das den beabsichtigten Teil der Lunge erreichen kann. Dies erfordert eine praktische Koordination zwischen Formulierungswissenschaftlern, Geräteingenieuren, Analyseteams und Fertigungsspezialisten während der gesamten Entwicklung und Skalierung. Diese Anforderungen machen die Wahl der Hilfsstoffe, der Prozessbedingungen, des Kapsel- oder Blasensystems und des Verpackungsdesigns eng voneinander abhängig. Entwicklungsprogramme umfassen rekombinante Proteine, nicht-rekombinante Proteine und Antikörperfragmente, die eine sorgfältige Kontrolle der Pulverstruktur und -stabilität erfordern. Ultraschnelle Gefrierverfahren mit Kühlraten von 100 bis 1.000 K/s können die Proteinaggregation während der Pulverbildung begrenzen. Co-sprühgetrocknete Aminosäure-Hilfsstoffsysteme können die aerodynamische Leistung verbessern und die Feuchtigkeitsempfindlichkeit reduzieren. Im August 2025 erweiterte MannKind seine Zusammenarbeit mit United Therapeutics für eine zweite Technosphere-DPI-Therapie und erhielt 5,0 Millionen USD im Voraus sowie die Berechtigung für bis zu 35,0 Millionen USD an Entwicklungsmeilensteinen zuzüglich 10 % Lizenzgebühren. Diese Programme machen Sprühtrockungskapazitäten und Inhalationsformulierungsexpertise zu wichtigeren Wettbewerbsvorteilen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen des inspiratorischen Flusses bei Patienten | -0.7% | Global, mit stärkeren Auswirkungen im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Komplexe Bioäquivalenzanforderungen für Arzneimittel-Gerät-Kombinationen | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Feuchtigkeitsempfindlichkeit und Pulverstabilität | -0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte digitale Gerätedaten und Datenschutzstandards | -0.3% | Global, mit akuten Auswirkungen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen des inspiratorischen Flusses bei Patienten
Der Markt für Trockenpulverinhalatoren ist nach wie vor durch die physische Fähigkeit einiger Patienten begrenzt, diese Geräte effektiv zu nutzen. Diese Einschränkung macht die Patientenbeurteilung und Geräteschulung zu wichtigen Bestandteilen der Behandlungsauswahl. Sie kann Kliniker auch dazu zwingen, alternative Inhalatoroptionen für Personen bereitzuhalten, deren inspiratorischer Fluss unzureichend ist. Fortgeschrittene COPD und höheres Alter können den maximalen inspiratorischen Fluss reduzieren, der für eine konsistente Arzneimitteldeposition benötigt wird. Eine Studie aus dem Jahr 2025 untersuchte die vorläufige Bronchodilatation und Aerosolabgabe bei COPD-Patienten mit suboptimalem maximalen inspiratorischen Fluss und hob die Herausforderung für Standard-DPI-Geräte hervor.[3]„Bewertung des vorläufigen Bronchodilatationseffekts auf die Aerosolabgabe aus einem Trockenpulverinhalator bei COPD-Patienten mit suboptimaler maximaler inspiratorischer Flussrate”, Clinical Pharmacokinetics, link.springer.com. Das Problem kann im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika ausgeprägter sein, wo COPD möglicherweise später diagnostiziert wird. Eine schlechte Gerätepassung kann einen Unterschied zwischen der klinischen Studienleistung und der realen Behandlungsanwendung schaffen. Die Einschränkung wird bestehen bleiben, bis Geräte mit geringem Widerstand eine ausreichende Feinstaubabgabe für ein breiteres Patientenspektrum gewährleisten können.
Komplexe Bioäquivalenzanforderungen für Arzneimittel-Gerät-Kombinationen
Der Markt für Trockenpulverinhalatoren sieht sich mit langwierigen Generika-Entwicklungsprogrammen konfrontiert, da sowohl das Arzneimittel als auch das Gerät konsistent funktionieren müssen. Jedes Entwicklungsprogramm muss nachweisen, dass der Anwender unter den vorgesehenen Bedingungen eine reproduzierbare Dosis erhalten kann. Die daraus resultierende Beweislast unterscheidet sich wesentlich von einem standardmäßigen festen Generikum. Das GDUFA-Forschungsrahmenwerk der FDA befasst sich mit komplexen Generika, die über pulmonale und nasale Wege verabreicht werden. Entwickler müssen die Ähnlichkeit inaktiver Inhaltsstoffe, die Geräteleistung, die Pharmakokinetik und die Pharmakodynamik berücksichtigen. Die Abstimmung von Partikelgrößenverteilung, Feinstaubfraktion und Kaskadenimpaktor-Profilen kann wiederholte Formulierungs- und Prozessarbeiten erfordern. Die Leistungsanforderungen der ISO 11040 verursachen weitere Entwicklungskosten. Diese Hürden können Markeneinnahmen länger erhalten, während sie gleichzeitig den Zugang zu kostengünstigeren Produkten in Ländern mit niedrigem bis mittlerem Einkommen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Blisterbasierte Formate führen, Kartuschen unterstützen Hochlastanwendungen
Blisterbasierte Geräte hielten im Jahr 2025 einen Umsatzanteil von 36,18 %. Präzise Dosismessung und etablierte Fertigungssysteme unterstützen ihren Einsatz bei Kleinmolekül- und Peptid-basierten Produkten. Mehrfachdosis-Blistergeräte eignen sich für Fixdosiskombinationen, die zunehmend bei der COPD- und Asthmabehandlung eingesetzt werden. Ihr Dosiserfassungspotenzial unterstützt auch Adhärenzprogramme, wenn sie mit digitalen Diensten kombiniert werden. Kapselbasierte Inhalatoren behalten ihre Nachfrage in preissensiblen asiatisch-pazifischen und südamerikanischen Märkten. Diese Geräte können niedrigere Gerätekosten und Kompatibilität mit Generika bieten.
Kartuschenbasierte Formate werden voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen. Ihre Architektur kann höhere Arzneimittelnutzlasten für Kombinationsregime und inhalierbare Biologika unterstützen. Das Sprühtrocknungsprozessdesign, einschließlich des Auslasstemperaturmanagements, kann dazu beitragen, die Proteinbioaktivität in diesen Anwendungen zu erhalten. Reservoir-Geräte bedienen weiterhin Patienten, die den Komfort mehrerer Dosen schätzen. Sie stehen jedoch unter Druck durch Blistergeräte, die möglicherweise eine genauere Dosiserfassung bieten. Einweggeräte werden dort eingesetzt, wo Infektionskontrollprotokolle oder kurze Antibiotikakuren die Nutzung durch einen einzelnen Patienten geeigneter machen.


Nach Wirkstoffklasse: ICS-Kombinationen behalten die Führung, LAMAs expandieren mit Dreifachtherapie
Kombinationstherapien mit inhalativen Kortikosteroiden machten im Jahr 2025 42,16 % des Marktanteils für Trockenpulverinhalatoren aus. Ihre Position spiegelt die zentrale Rolle von ICS- und langwirksamen Beta-Agonisten-Kombinationen bei der Asthma-Erhaltungstherapie wider. Globale Behandlungsrichtlinien haben ihre weitere Verwendung als grundlegende Therapie unterstützt. Patienten mit unkontrollierter Erkrankung können strukturierte Behandlungspfade hin zu intensiveren Kombinationen durchlaufen. Eigenständige inhalative Kortikosteroide stehen unter Druck durch Deeskalationsansätze, wenn Patienten stabile Symptome aufweisen. Kombinationsprodukte helfen Herstellern auch dabei, ein Arzneimittelportfolio mit einer vertrauten Geräteplattform zu verknüpfen.
Langwirksame Muskarin-Antagonisten werden voraussichtlich bis 2031 mit einer CAGR von 6,34 % wachsen. Ihr Einsatz weitet sich von der COPD-Erhaltungstherapie auf die Dreifachkombinationsbehandlung bei Asthma aus. Diese Verschiebung erhöht die klinische Relevanz von LAMA-haltigen Trockenpulverinhalatoren über ihre historische COPD-Basis hinaus. Kurzwirksame Beta-Agonisten beginnen ebenfalls, von Druckformaten auf Trockenpulvergeräte in nachhaltigkeitsfokussierten Formularen umzusteigen. Die verbleibende Wirkstoffklasse umfasst inhalierbare Antibiotika, Antimykotika und antivirale Mittel. Diese Produkte zeigen, wie die pulmonale Verabreichung spezialisierte respiratorische und systemische Behandlungsbedürfnisse ansprechen kann.
Nach Indikation: Asthma liefert Volumen, COPD hat die schnellere Entwicklung
Asthma machte im Jahr 2025 52,16 % der Marktgröße für Trockenpulverinhalatoren nach Indikation aus. Seine breite Patientenbasis und etablierte Erhaltungsbehandlungspfade unterstützen diese Position. Die Akzeptanz von Markentherapien ist besonders stark in den Vereinigten Staaten und Europa. Die Stufentherapie kann Patienten zu Kombinations- und Dreifachkombinationsregimen führen, wenn die Symptome unkontrolliert bleiben. Die Asthma-COPD-Überlappung bei alternden Bevölkerungen kann auch den Bedarf an Mehrkomponenten-Therapien erhöhen. Dieses Muster erhöht den Geräte- und Arzneimitteleinsatz pro behandeltem Patienten.
COPD wird voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen. Steigende Diagnosen in China, Indien und Brasilien unterstützen diese Aussicht, da Luftqualitätsbedingungen die anfällige Bevölkerung vergrößern. COPD-Patienten benötigen häufig über längere Zeiträume eine Erhaltungsbronchodilatation. Pulmonale arterielle Hypertonie bleibt ein kleinerer, hochwertiger Anwendungsfall für DPI-Plattformen. Die Zusammenarbeit von MannKind mit United Therapeutics folgte der kommerziellen Nutzung von Tyvaso DPI und unterstützt die weitere Entwicklung in diesem Bereich. Die verbleibende Indikationsgruppe umfasst pulmonale Infektionen und inhalierbares Insulin, wo regulatorische Rahmenbedingungen für die systemische pulmonale Verabreichung klarer werden.
Nach Gerätelebenszyklus: Wiederverwendbare Geräte führen, Einwegoptionen decken spezifische Bedürfnisse ab
Wiederverwendbare Geräte hielten im Jahr 2025 einen Umsatzanteil von 58,11 %. Niedrigere Kosten pro Dosis unterstützen ihren Einsatz bei chronischen Behandlungsregimen. Die Vertrautheit der Patienten begünstigt auch wiederverwendbare Plattformen, wenn die Therapie über Jahre fortgesetzt wird. Eine Lebenszyklusanalyse aus dem Jahr 2025, die von Hovione vorgestellt wurde, ergab, dass der Transport 42 % und die Kapselverpackung 24 % der Umweltbelastung pro Dosis für die bewerteten Plattformen ausmachten.[4]„Lebenszyklusanalyse der Umweltauswirkungen von Atemwegsarzneimitteln”, DDL-Konferenz, ddl-conference.com. Dieses Ergebnis zeigt, dass die Umweltleistung vom gesamten Versorgungssystem sowie vom Gerät abhängt. Wiederverwendbare Geräte können Fertigungsemissionen auf eine größere Anzahl von Dosen verteilen.
Einwegformate werden voraussichtlich bis 2031 mit einer CAGR von 6,82 % wachsen. Kurzanwendungen, einschließlich inhalierbarer Antibiotika und antiviraler Therapien, können ein Gerät bevorzugen, das für einen begrenzten Zeitraum vorgesehen ist. Niedrigere Stückkosten können auch den Zugang in Gesundheitssystemen mit niedrigem bis mittlerem Einkommen verbessern. Einwegprodukte können Infektionskontrollprotokolle in Krankenhäusern erfüllen, wo die gemeinsame Nutzung von Geräten nicht akzeptabel ist. Recycelbare und kreislauforientierte Designoptionen reagieren auf europäische Nachhaltigkeitsberichterstattungsanforderungen. Hersteller müssen diese Designmerkmale mit konsistenter Dosisabgabe und Benutzerfreundlichkeit in Einklang bringen.
Nach Vertriebskanal: Einzelhandelsapotheken führen, Online-Apotheken gewinnen an Dynamik
Einzelhandelsapotheken hielten im Jahr 2025 einen Umsatzanteil von 47,41 %. Ihre Rolle geht über die Abgabe hinaus, da Apotheker Inhalationstechniken lehren und die Nachfüllnutzung besprechen können. Diese Unterstützung kann die Adhärenz bei der chronischen Atemwegsbehandlung verbessern. Versicherer und Verschreiber profitieren, wenn die Behandlung korrekt angewendet wird und anhaltende Symptome früher behandelt werden. Einzelhandelseinrichtungen bieten Patienten auch einen zugänglichen Anlaufpunkt, um ein Gerät zu ersetzen oder Klärung zur Therapie zu erhalten. Der Kanal bleibt wichtig, wo Verschreibungen von der Krankenhausinitiierung in langfristige Gemeinschaftsnachfüllungen übergehen.
Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 7,02 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Die Integration von E-Rezepten und abonnementartige Versorgungsmodelle können die regelmäßige Behandlungslieferung vereinfachen. Digitale Adhärenz-Apps können auch die Arzneimittelbestellung mit Patientenerinnerungen verknüpfen. Die systematische Überprüfung von 2024 zu Ferninterventionen bei COPD unterstützt die Rolle aktiver, anbieterzentrierter digitaler Programme zur Verbesserung der Adhärenz. Krankenhausapotheken bleiben wichtig für die Behandlungsinitiierung und die komplexe Biologika-Abgabe, die eine fachkundige Aufsicht erfordert. Spezial- und Versandanbieter bedienen Therapien für seltene Erkrankungen, einschließlich pulmonaler arterieller Hypertonie und Mukoviszidoseprodukte, unter kontrollierteren Vertriebsvereinbarungen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 38,11 % des Marktanteils für Trockenpulverinhalatoren. Premium-Markenplattformen, Kostenträgerdeckung für spezialisierte Atemwegstherapien und regulatorische Wege für digitale Geräteerweiterungen unterstützen die regionale Nachfrage. Im April 2026 erweiterte das Centers for Medicare & Medicaid Services die Medicare-Abdeckung für die häusliche nicht-invasive Beatmung bei COPD und stärkte damit den politischen Rahmen für das häusliche Atemwegsmanagement. Programme für vernetzte Inhalatoren können die Therapie in die Fernversorgungspraxis integrieren und praktische Wechselhürden für etablierte Marken schaffen. Die Vereinigten Staaten profitieren von tiefen Spezialerstattungswegen. Kanada und Mexiko tragen eine stetige Nachfrage bei, da die Formulierungsabdeckung für Kombinationstherapien breiter wird.
Der Markt für Trockenpulverinhalatoren in Europa hat eine besondere politische Grundlage, da Umweltaspekte die Verschreibung und Beschaffung prägen. Gesundheitsdienste müssen beurteilen, ob ein vorgeschlagenes Gerät für jeden Patienten klinisch geeignet bleibt, während sie emissionsärmere Behandlungsoptionen verfolgen. Eine Analyse aus dem Jahr 2024 schätzte die jährlichen europäischen Emissionen aus druckbetriebenen Dosieraerosolen auf 4,0 Mt Kohlendioxidäquivalent und zeigte, dass ein Ersatz durch Trockenpulverinhalatoren den Gesamtwert auf 0,60 Mt senken könnte.[5]„Eine durchdachte Verschreibung von inhalierten Arzneimitteln hat das Potenzial, inhalatorbezogene Treibhausgasemissionen um 85 % zu reduzieren”, BMJ Open Respiratory Research, bmjopenrespres.bmj.com. Schweden, die Niederlande, Deutschland und das Vereinigte Königreich nutzen diese Art von Erkenntnissen in Inhalatorleitlinien. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bleiben reife, volumenstarke Märkte. Der Rest Europas kann profitieren, wenn die Generika-Durchdringung zunimmt und Geräteanbieter Plattformen für die EU-Medizinprodukteanforderungen erneuern.
Der Markt für Trockenpulverinhalatoren im asiatisch-pazifischen Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen. Dieses Wachstumsprofil spiegelt eine Mischung aus preissensiblen Volumenbedürfnissen, Marken-Kombinationstherapien, wachsenden Diagnosen und einem anhaltenden Bedarf wider, den Vertrieb außerhalb großer Stadtzentren zu stärken. Chinas Erweiterung der nationalen Erstattungsliste 2025 umfasste 18 zusätzliche inhalierbare Therapien und reduzierte die Eigenkosten für die Erhaltungsbehandlung. Im Juli 2026 erweiterte Sino Biopharmaceutical seine exklusive Zusammenarbeit mit GSK zur Vermarktung von Trelegy Ellipta und Anoro Ellipta in China. Indiens Atemwegsversorgungsumfeld wird durch die Ayushman-Bharat-Abdeckung unterstützt, obwohl Vertriebslücken im ländlichen Raum die Durchdringung außerhalb großer Städte nach wie vor einschränken. Japan, Südkorea und Australien haben aufgrund der Telemedizin-Politikunterstützung bessere Bedingungen für die Einführung vernetzter Inhalatoren.

Wettbewerbslandschaft
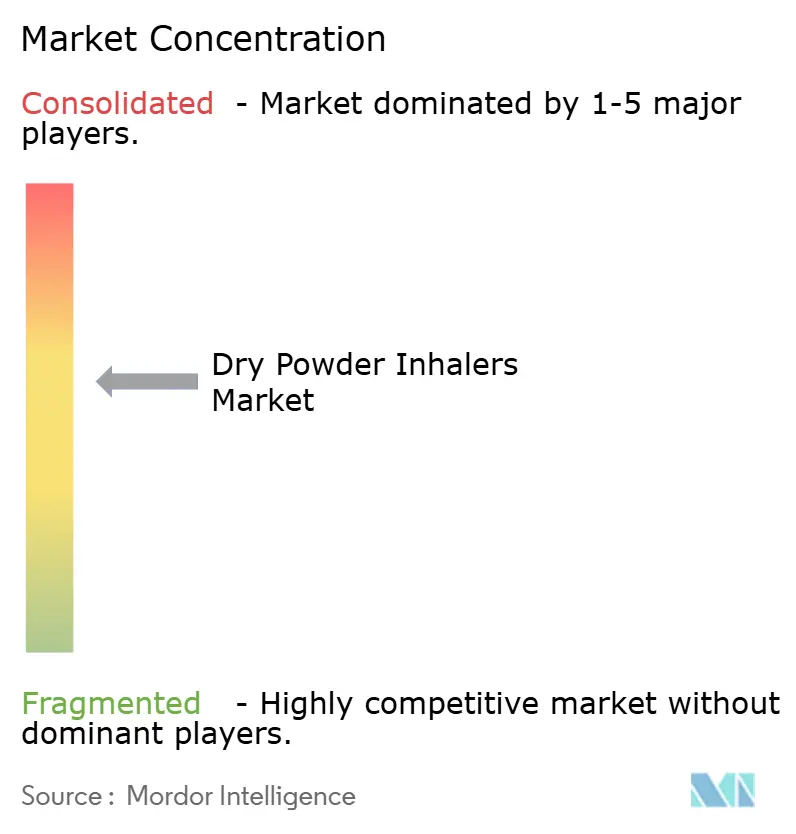
Der Markt für Trockenpulverinhalatoren ist auf der Ebene der verschreibungspflichtigen Markenprodukte mäßig konsolidiert. Der Wettbewerb ist am deutlichsten, wenn ein neues Arzneimittel, eine Generikaalternative oder ein neu gestaltetes Gerät etablierte Verschreibungs- und Nachfüllmuster stört. Dieses Umfeld schafft Innovationsmöglichkeiten und belohnt gleichzeitig Unternehmen, die Produkte durch klinische Entwicklung, Fertigung, Erstattung und Nachmarktdienste unterstützen können. GlaxoSmithKline mit seiner Ellipta-Plattform, Boehringer Ingelheim und Novartis mit seiner Breezhaler-Plattform bieten proprietäre Mehrfachdosis-Geräteplattformen an, die einen Wechsel weniger praktisch machen können, sobald Patienten mit Mehrfacharzneimittelregimen beginnen. Ihre Marktpositionen spiegeln Gerätevertrautheit, Portfoliobreite, Kostenträgerengagement und klinische Akzeptanz wider. Während Generikahersteller weiterhin konkurrieren, erhöhen diese Faktoren die Entwicklungs- und Vermarktungsanforderungen für neue Marktteilnehmer. Folglich kombiniert die Branche der Trockenpulverinhalatoren etablierte Markenportfolios mit fokussiertem Wettbewerb über einzelne Produkte und regionale Märkte hinweg. Die Wettbewerbsstruktur umfasst mehrere Markenplattforminhaber, aktive Generikahersteller und spezialisierte Zulieferer.
Cipla, Lupin, Teva und Viatris verfolgen Generikamöglichkeiten, insbesondere in Märkten mit mittlerem Einkommen. Im Markt für Trockenpulverinhalatoren hängt der Generikaeintritt davon ab, die Arzneimittel-Gerät-Bioäquivalenz nachzuweisen und eine zuverlässige Pulverleistung zu erzielen. Entwickler müssen auch sicherstellen, dass das Gerät für Patienten verständlich ist und im erforderlichen kommerziellen Maßstab konsistent hergestellt werden kann. Diese Anforderungen können Markteinführungen verzögern, schaffen aber auch einen Weg zu einem breiteren Patientenzugang, wenn Zulassungen gesichert sind. Auftragsforschungs- und Fertigungsorganisationen haben eine separate Rolle im Markt für Trockenpulverinhalatoren, da Partikelengineering und Sprühtrocknung für komplexe Formulierungen unerlässlich sind. Hovione hat Umweltanalysen für seine PowdAir-Mehrfachnutzungs- und TwinMax-Einwegplattformen vorgestellt und hilft damit, nachhaltigkeitsfokussierte Ausschreibungsanforderungen zu erfüllen. Unternehmen mit nachgewiesener Formulierungskontrolle können wichtige Partner für inhalierbare Biologika-Programme werden.
Strategische Aktivitäten zeigen, wie Hersteller das Anwendungsspektrum von Trockenpulverinhalatoren erweitern. MannKind erweiterte seine Zusammenarbeit mit United Therapeutics im August 2025 für eine zweite Technosphere-DPI-Therapie. Sino Biopharmaceutical vertiefte seine GSK-Zusammenarbeit im Juli 2026 für die Vermarktung von Trelegy Ellipta und Anoro Ellipta in China. AstraZenecas Programm für Treibmittel mit geringem globalem Erwärmungspotenzial zeigt, dass der Gerätewettbewerb auch das umweltbezogene Produktdesign umfasst. FDA-Freigabeprozesse für vernetzte Geräteerweiterungen, europäische Medizinprodukteanforderungen und Qualitätszertifizierungen erhöhen den Investitionsbedarf für neue Marktteilnehmer. Kleinere Sensor- und digitale Gesundheitsunternehmen können dort konkurrieren, wo etablierte Inhalatorportfolios kein integriertes Patientenmonitoring bieten.
Marktführer in der Branche der Trockenpulverinhalatoren
AstraZeneca plc
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc
Novartis AG
Teva Pharmaceutical Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Sino Biopharmaceutical vertiefte seine exklusive strategische Zusammenarbeit mit GSK zur Vermarktung von Trelegy Ellipta (FF/UMEC/VI) und Anoro Ellipta (UMEC/VI) in ganz China und erweiterte damit eine Vereinbarung, die erstmals im Mai 2026 abgeschlossen wurde.
- April 2026: Die US-amerikanische Arzneimittelbehörde FDA genehmigte BREZTRI Aerosphere als erste und einzige Dreifach-ICS/LAMA/LABA-Erhaltungstherapie für Asthma bei Patienten ab 12 Jahren, basierend auf den Phase-III-Studien KALOS und LOGOS mit 4.300 Patienten.
- März 2026: Cannovex und PureIMS schlossen eine strategische Co-Entwicklungsvereinbarung, die Cannovex exklusive Rechte zur Entwicklung pharmazeutischer Cannabinoid-Produkte über die Cyclops-Hochdosis-DPI-Plattform von PureIMS gewährt. Phase-I-Studien werden für 2027 erwartet.
- August 2025: United Therapeutics übte seine Option aus einer Zusammenarbeit von 2018 aus, um eine zweite DPI-Therapie mit MannKind unter Verwendung der Technosphere-Plattform zu entwickeln. MannKind erhielt 5,0 Millionen USD im Voraus und ist berechtigt, bis zu 35,0 Millionen USD an Entwicklungsmeilensteinen und 10 % Lizenzgebühren auf den Nettoumsatz zu erhalten.


Globaler Berichtsumfang für den Markt für Trockenpulverinhalatoren
Der Markt für Trockenpulverinhalatoren umfasst Geräte, die Trockenpulvermedikamente direkt in die Lungen zur Behandlung und Bewältigung von Atemwegserkrankungen abgeben. Diese Geräte werden zur Behandlung von Asthma, chronisch obstruktiver Lungenerkrankung (COPD) und anderen chronischen Lungenerkrankungen aufgrund ihrer Tragbarkeit, ihres atemaktivierten Mechanismus und ihrer Benutzerfreundlichkeit eingesetzt. Der Markt umfasst die Entwicklung, Herstellung, den Vertrieb und die Nutzung von DPI-basierten Arzneimittelabgabesystemen, einschließlich verschreibungspflichtiger und Erhaltungstherapien, die die pulmonale Arzneimitteldeposition verbessern, die Patientenadhärenz steigern und das langfristige Management von Atemwegserkrankungen bei pädiatrischen, erwachsenen und geriatrischen Bevölkerungsgruppen unterstützen.
Der Markt für Trockenpulverinhalatoren ist nach Produkttyp, Wirkstoffklasse, Indikation, Gerätelebenszyklus, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist er weiter unterteilt in kapselbasierte Trockenpulverinhalatoren, blisterbasierte Trockenpulverinhalatoren, reservoirbasierte Trockenpulverinhalatoren, kartuschenbasierte Trockenpulverinhalatoren und Einweg-Trockenpulverinhalatoren. Nach Wirkstoffklasse ist er segmentiert in inhalative Kortikosteroide, kurzwirksame Beta-Agonisten, langwirksame Beta-Agonisten, langwirksame Muskarin-Antagonisten, Kombinationstherapien mit inhalativen Kortikosteroiden und weitere. Nach Indikation ist der Markt segmentiert in Asthma, chronisch obstruktive Lungenerkrankung, Mukoviszidose, Bronchitis, pulmonale arterielle Hypertonie und weitere. Nach Gerätelebenszyklus ist der Markt segmentiert in wiederverwendbare Inhalatoren, Einweginhalatoren, Einmalinhalatoren sowie recycelbare und kreislauforientierte Inhalatoren. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und weitere. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
| Kapselbasierte Trockenpulverinhalatoren |
| Blisterbasierte Trockenpulverinhalatoren |
| Reservoirbasierte Trockenpulverinhalatoren |
| Kartuschenbasierte Trockenpulverinhalatoren |
| Einweg-Trockenpulverinhalatoren |
| Inhalative Kortikosteroide |
| Kurzwirksame Beta-Agonisten |
| Langwirksame Beta-Agonisten |
| Langwirksame Muskarin-Antagonisten |
| Kombinationstherapien mit inhalativen Kortikosteroiden |
| Weitere (Antibiotika, antivirale Mittel usw.) |
| Asthma |
| Chronisch obstruktive Lungenerkrankung |
| Mukoviszidose |
| Bronchitis |
| Pulmonale arterielle Hypertonie |
| Weitere (pulmonale Infektionen, Diabetes usw.) |
| Wiederverwendbare Inhalatoren |
| Einweginhalatoren |
| Einmalinhalatoren |
| Recycelbare und kreislauforientierte Inhalatoren |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Weitere (Spezialapotheken, Versandapotheken usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Kapselbasierte Trockenpulverinhalatoren | |
| Blisterbasierte Trockenpulverinhalatoren | ||
| Reservoirbasierte Trockenpulverinhalatoren | ||
| Kartuschenbasierte Trockenpulverinhalatoren | ||
| Einweg-Trockenpulverinhalatoren | ||
| Nach Wirkstoffklasse | Inhalative Kortikosteroide | |
| Kurzwirksame Beta-Agonisten | ||
| Langwirksame Beta-Agonisten | ||
| Langwirksame Muskarin-Antagonisten | ||
| Kombinationstherapien mit inhalativen Kortikosteroiden | ||
| Weitere (Antibiotika, antivirale Mittel usw.) | ||
| Nach Indikation | Asthma | |
| Chronisch obstruktive Lungenerkrankung | ||
| Mukoviszidose | ||
| Bronchitis | ||
| Pulmonale arterielle Hypertonie | ||
| Weitere (pulmonale Infektionen, Diabetes usw.) | ||
| Nach Gerätelebenszyklus | Wiederverwendbare Inhalatoren | |
| Einweginhalatoren | ||
| Einmalinhalatoren | ||
| Recycelbare und kreislauforientierte Inhalatoren | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Weitere (Spezialapotheken, Versandapotheken usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Trockenpulverinhalatoren bis 2031 erreichen?
Der Markt für Trockenpulverinhalatoren wird voraussichtlich bis 2031 32,71 Milliarden USD erreichen, ausgehend von 25,64 Milliarden USD im Jahr 2026. Die Prognose entspricht einer CAGR von 4,97 % für 2026 bis 2031. Sie spiegelt die anhaltende Nutzung von Erhaltungstherapien und die wachsende Rolle treibmittelfreier Verabreichungsoptionen wider.
Was treibt die Nachfrage nach Trockenpulverinhalatoren an?
Chronische Atemwegserkrankungen, treibmittelfreie Verabreichung, häusliche Versorgung und komplexe inhalierbare Formulierungen unterstützen die Nachfrage. Klinische Erkenntnisse unterstützen auch die Geräteauswahl basierend auf den Patientenbedürfnissen, da Trockenpulverinhalatoren und druckbetriebene Dosieraerosole in der zitierten Überprüfung von 2026 vergleichbare Wirksamkeit und Sicherheit zeigten.
Welcher Produkttyp von Trockenpulverinhalatoren führt beim Umsatz?
Blisterbasierte Geräte führten beim Produkttyp-Umsatz mit einem Anteil von 36,18 % im Jahr 2025. Ihre Position wird durch präzise Dosismessung, etablierte Fertigungskapazitäten und breite Kompatibilität mit verschiedenen Arten von Atemwegsformulierungen unterstützt. Mehrfachdosis-Blisterformate eignen sich auch für die Fixdosiskombinationsbehandlung.
Welcher Vertriebskanal wächst am schnellsten für Trockenpulverinhalatoren?
Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 7,02 % wachsen, unterstützt durch E-Rezepte und Adhärenzdienstleistungen. Anbieterzentrierte Programme, die elektronisches Inhalatormonitoring mit Fernunterstützung kombinieren, verbesserten die Adhärenz in der zitierten Überprüfung von 2024.
Welche Region hat das schnellste prognostizierte Wachstum?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen, der schnellsten regionalen Rate in den bereitgestellten Daten. Die Erstattungsausweitung in China und der wachsende Behandlungszugang in anderen asiatischen Ländern unterstützen diese Aussicht.
Warum haben manche Patienten Schwierigkeiten mit Trockenpulverinhalatoren?
Einige ältere Patienten und Menschen mit fortgeschrittener COPD können nicht zuverlässig den inspiratorischen Fluss erzeugen, der für eine konsistente Pulverabgabe benötigt wird. Kliniker müssen möglicherweise die Inhalationsfähigkeit beurteilen, Schulungen anbieten und ein anderes Gerät in Betracht ziehen, wenn der Patient keinen ausreichenden Fluss erreichen kann. Dies bleibt eine wichtige Einschränkung für die schwerste COPD-Bevölkerung.
Seite zuletzt aktualisiert am:



