
Tamanho e Participação do Mercado de Seguro para Drones
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.9 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro para Drones por Mordor Intelligence
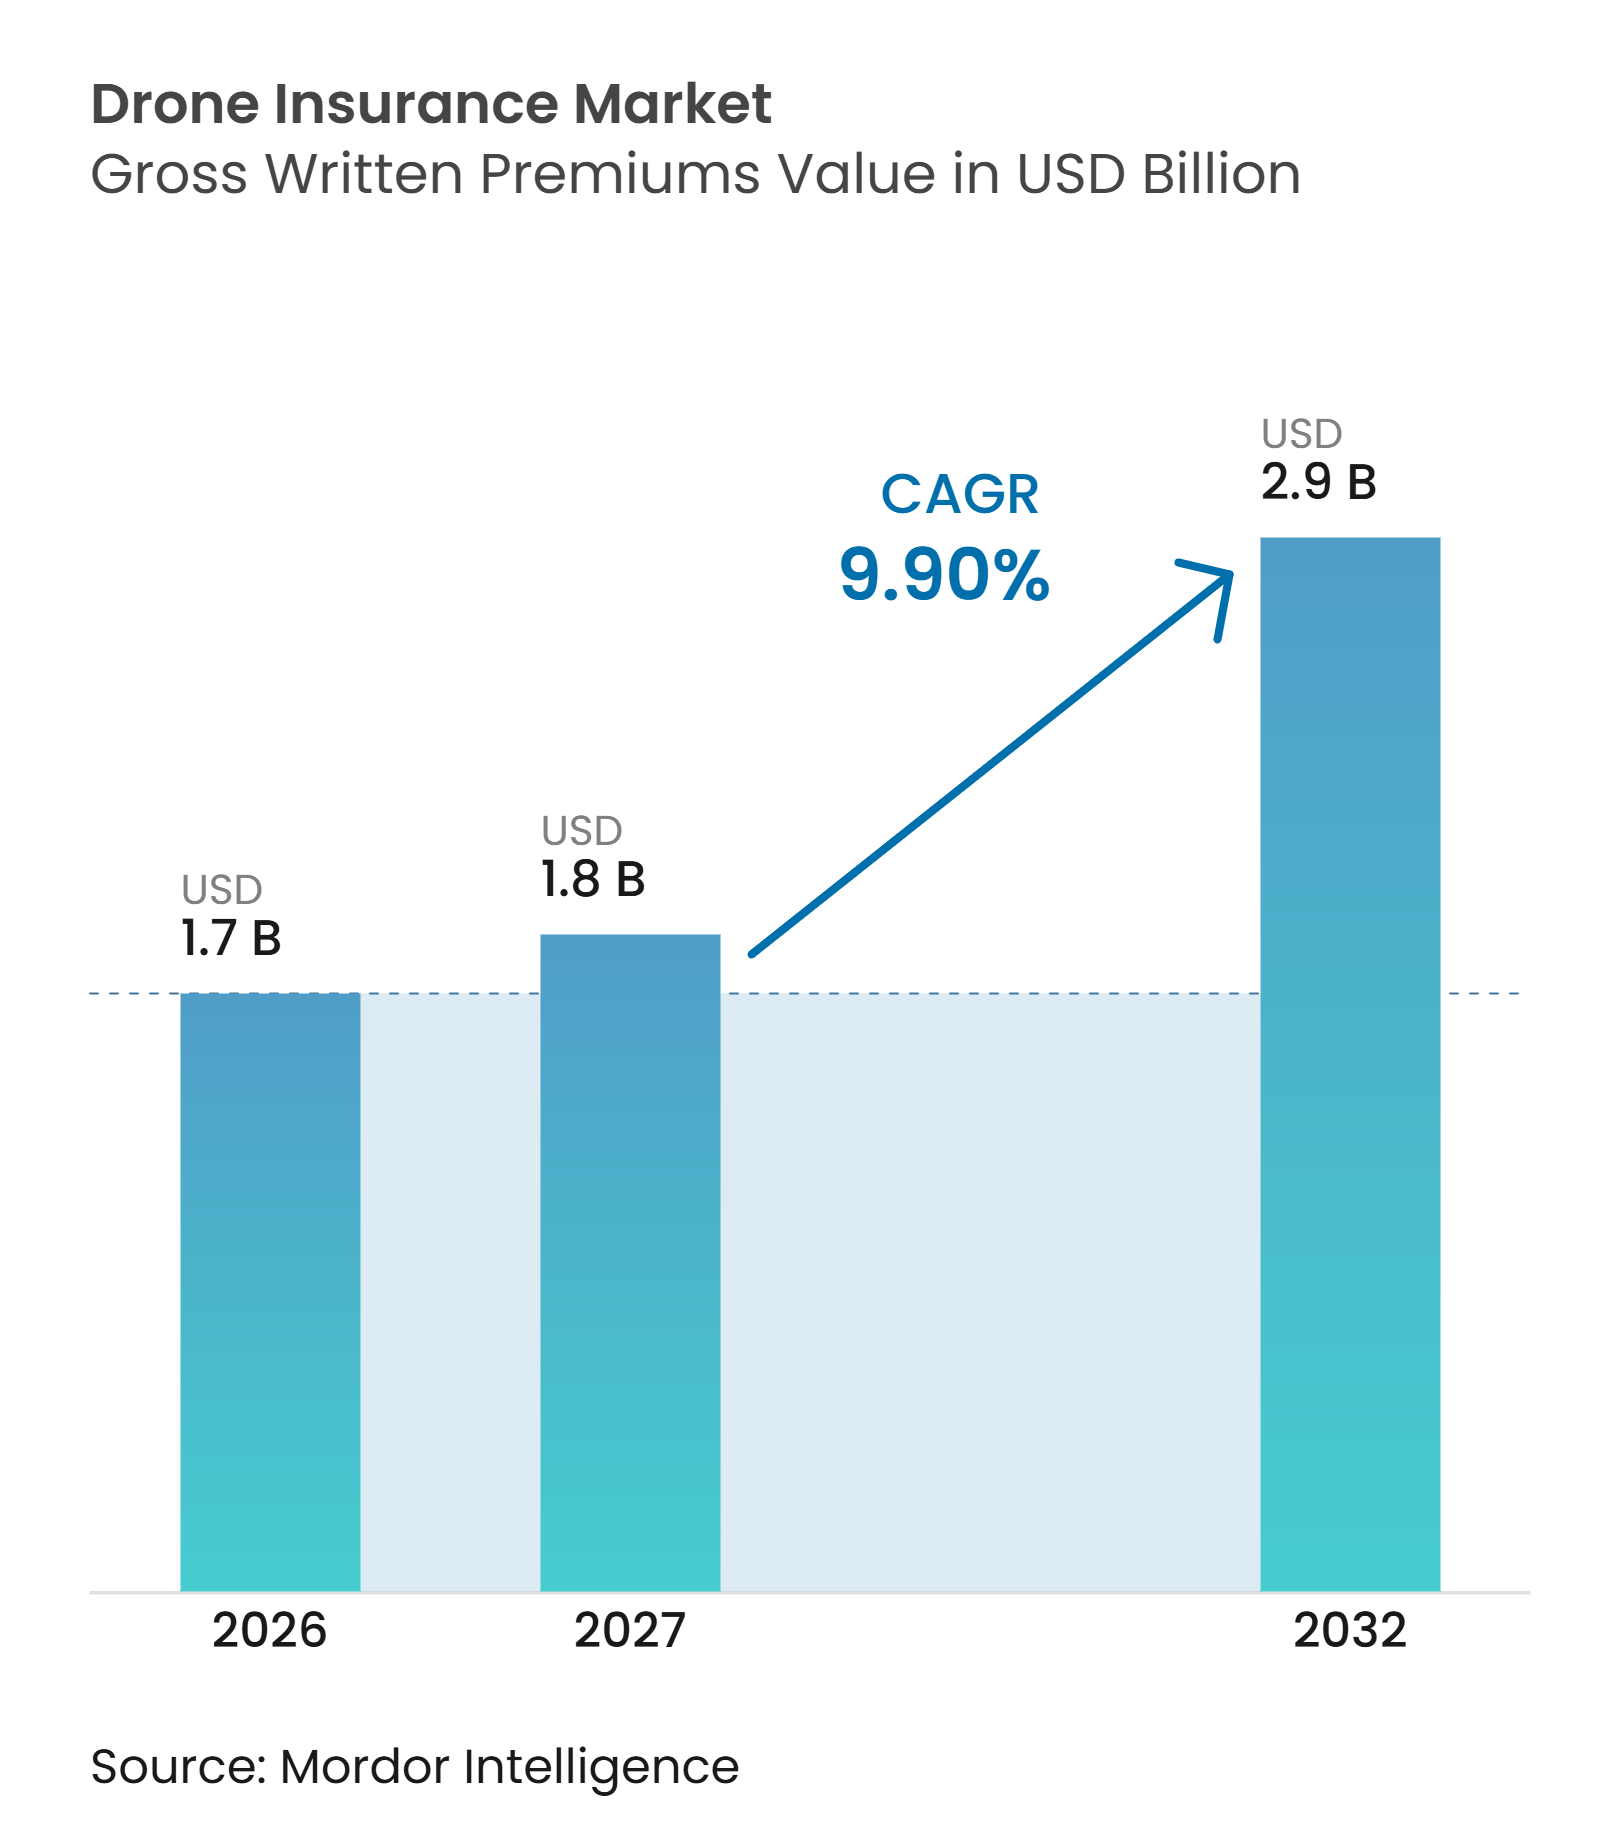
O tamanho do Mercado de Seguro para Drones em termos de valor de prêmios brutos subscritos deverá crescer de 1,7 bilhões de USD em 2026 para 1,8 bilhões de USD em 2027, com previsão de atingir 2,9 bilhões de USD até 2032, a um CAGR de 9,90% no período de 2027 a 2032.
As frotas comerciais estão se tornando parte do trabalho rotineiro na construção, energia, agricultura, topografia e logística, o que aumenta o valor e a frequência das operações seguradas. A cobertura também está se tornando um requisito de contratação, pois proprietários de locais e clientes corporativos frequentemente exigem comprovação de proteção de responsabilidade civil antes de aprovar um voo. As regulamentações nos Estados Unidos, China, Índia, Japão e Europa estão transformando o seguro de uma escolha voluntária de gestão de riscos em um requisito operacional. As plataformas digitais estão ampliando o acesso por meio de apólices por voo, enquanto as seguradoras estabelecidas mantêm vantagem em riscos de maior valor e mais complexos. Esses dois modelos provavelmente coexistirão à medida que o setor de seguros para drones se desenvolve, uma vez que os operadores de frotas precisam de programas abrangentes e os operadores ocasionais precisam de cobertura flexível.
Principais Conclusões do Relatório
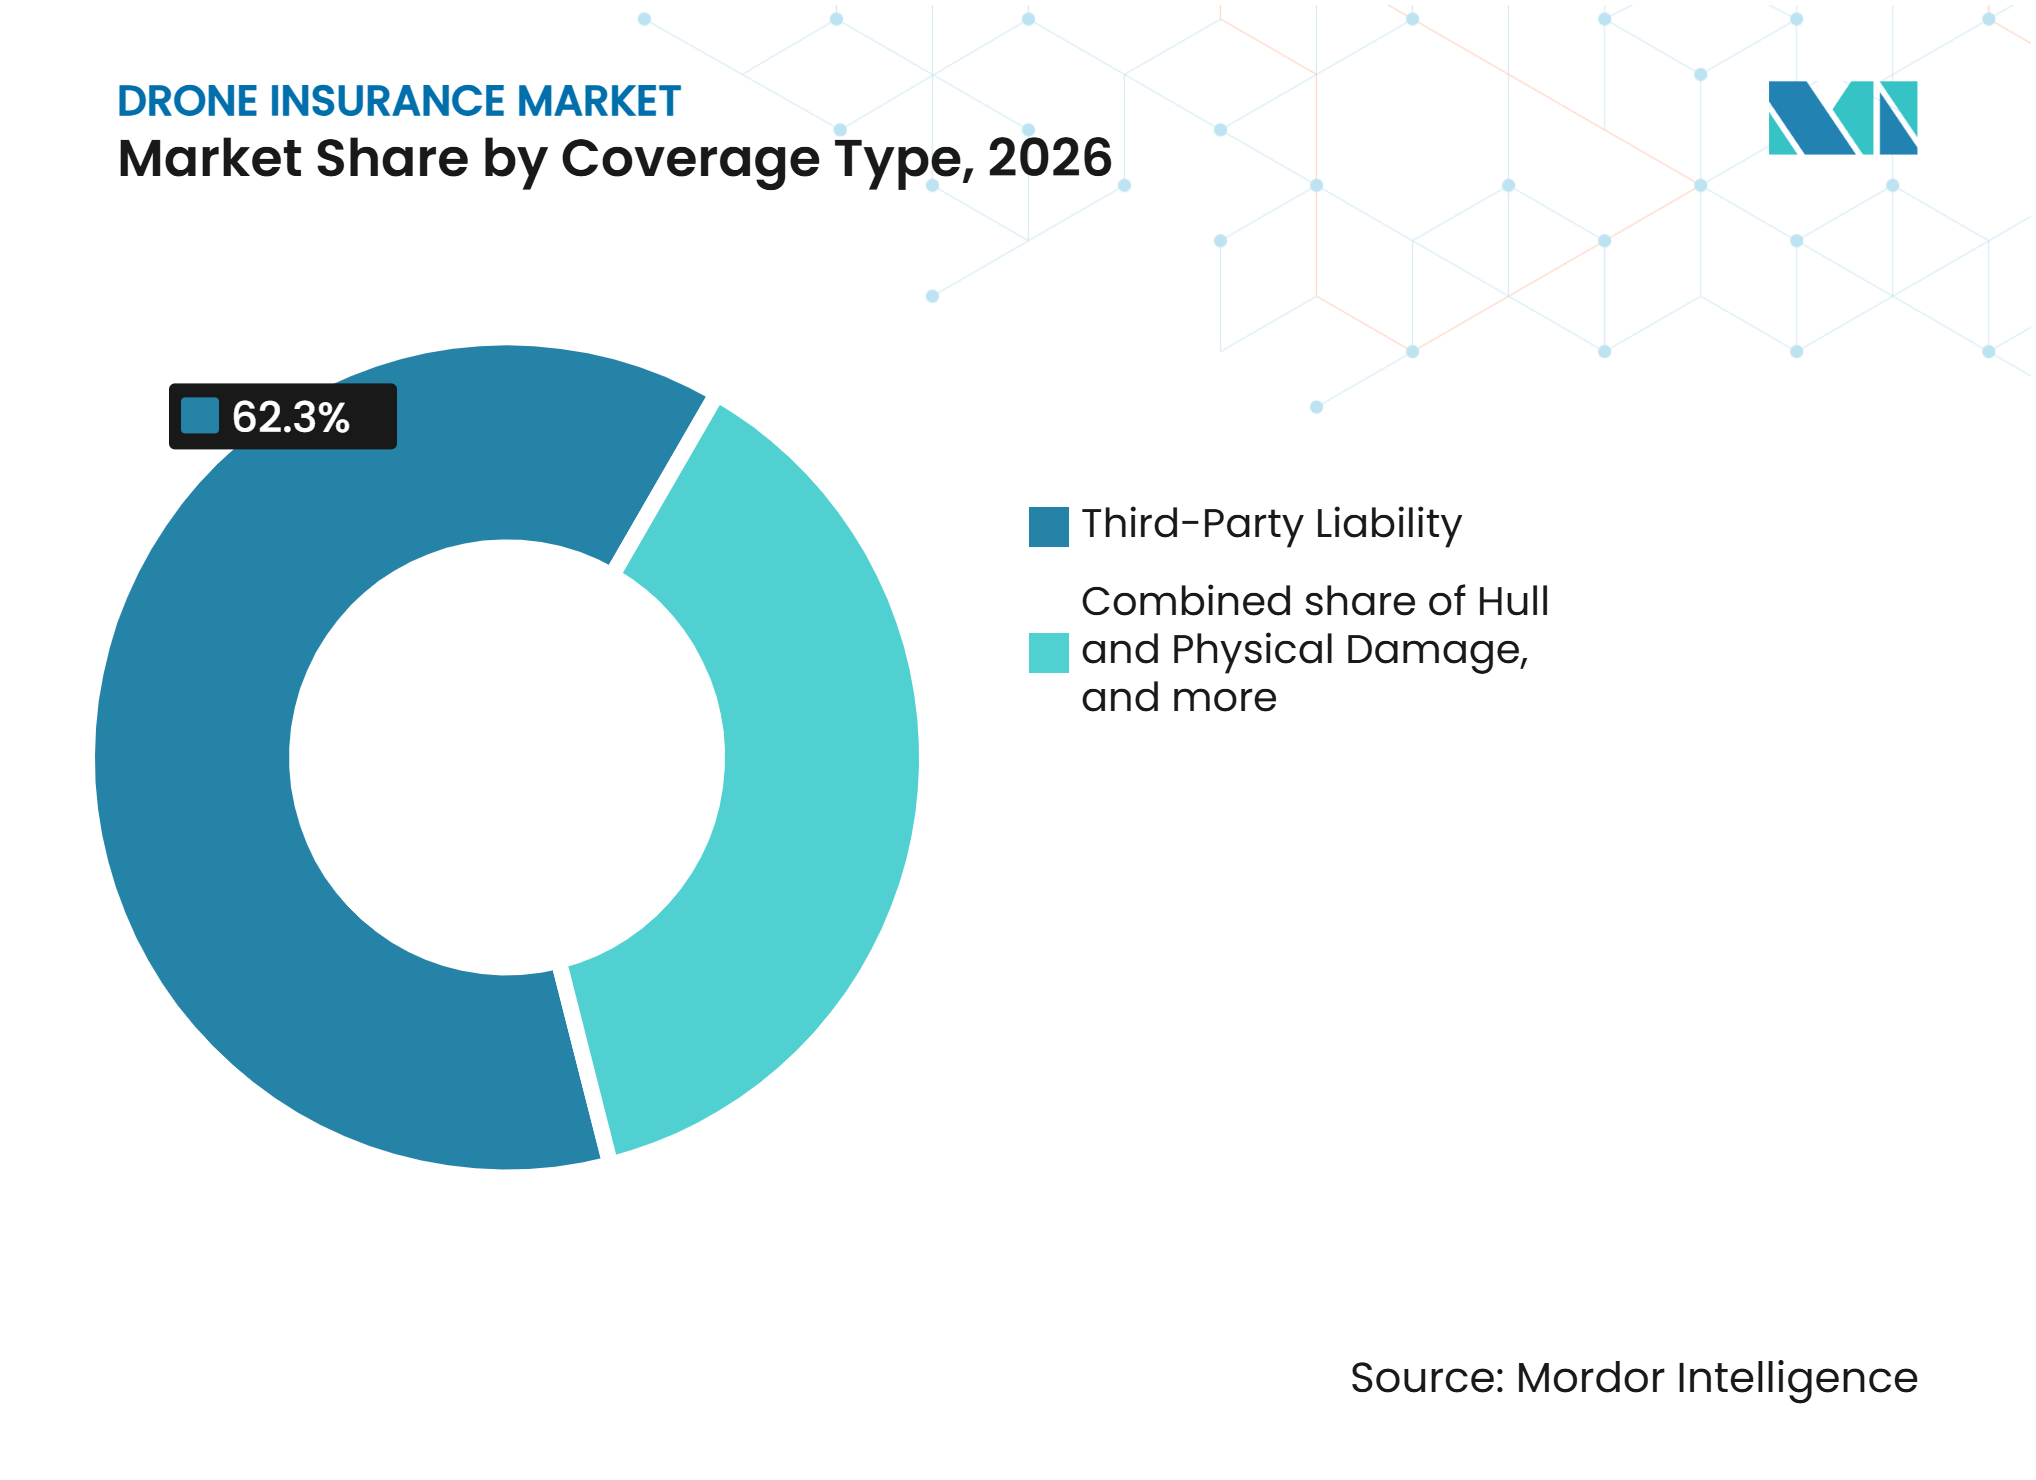
- Por tipo de cobertura, a responsabilidade civil a terceiros capturou 62,3% da participação do mercado de seguros para drones em 2026, enquanto danos ao casco e danos físicos têm projeção de crescimento a um CAGR de 10,3% até 2032
- Por estrutura de apólice, as apólices anuais e plurianuais detinham 61,8% da participação do mercado de seguros para drones em 2026, enquanto as apólices de curto prazo e sob demanda têm previsão de crescimento a um CAGR de 14,8% até 2032.
- Por aplicação, construção, infraestrutura e energia responderam por 22,4% da participação do mercado de seguros para drones em 2026, enquanto logística e entrega tem previsão de crescimento a um CAGR de 16,2% até 2032.
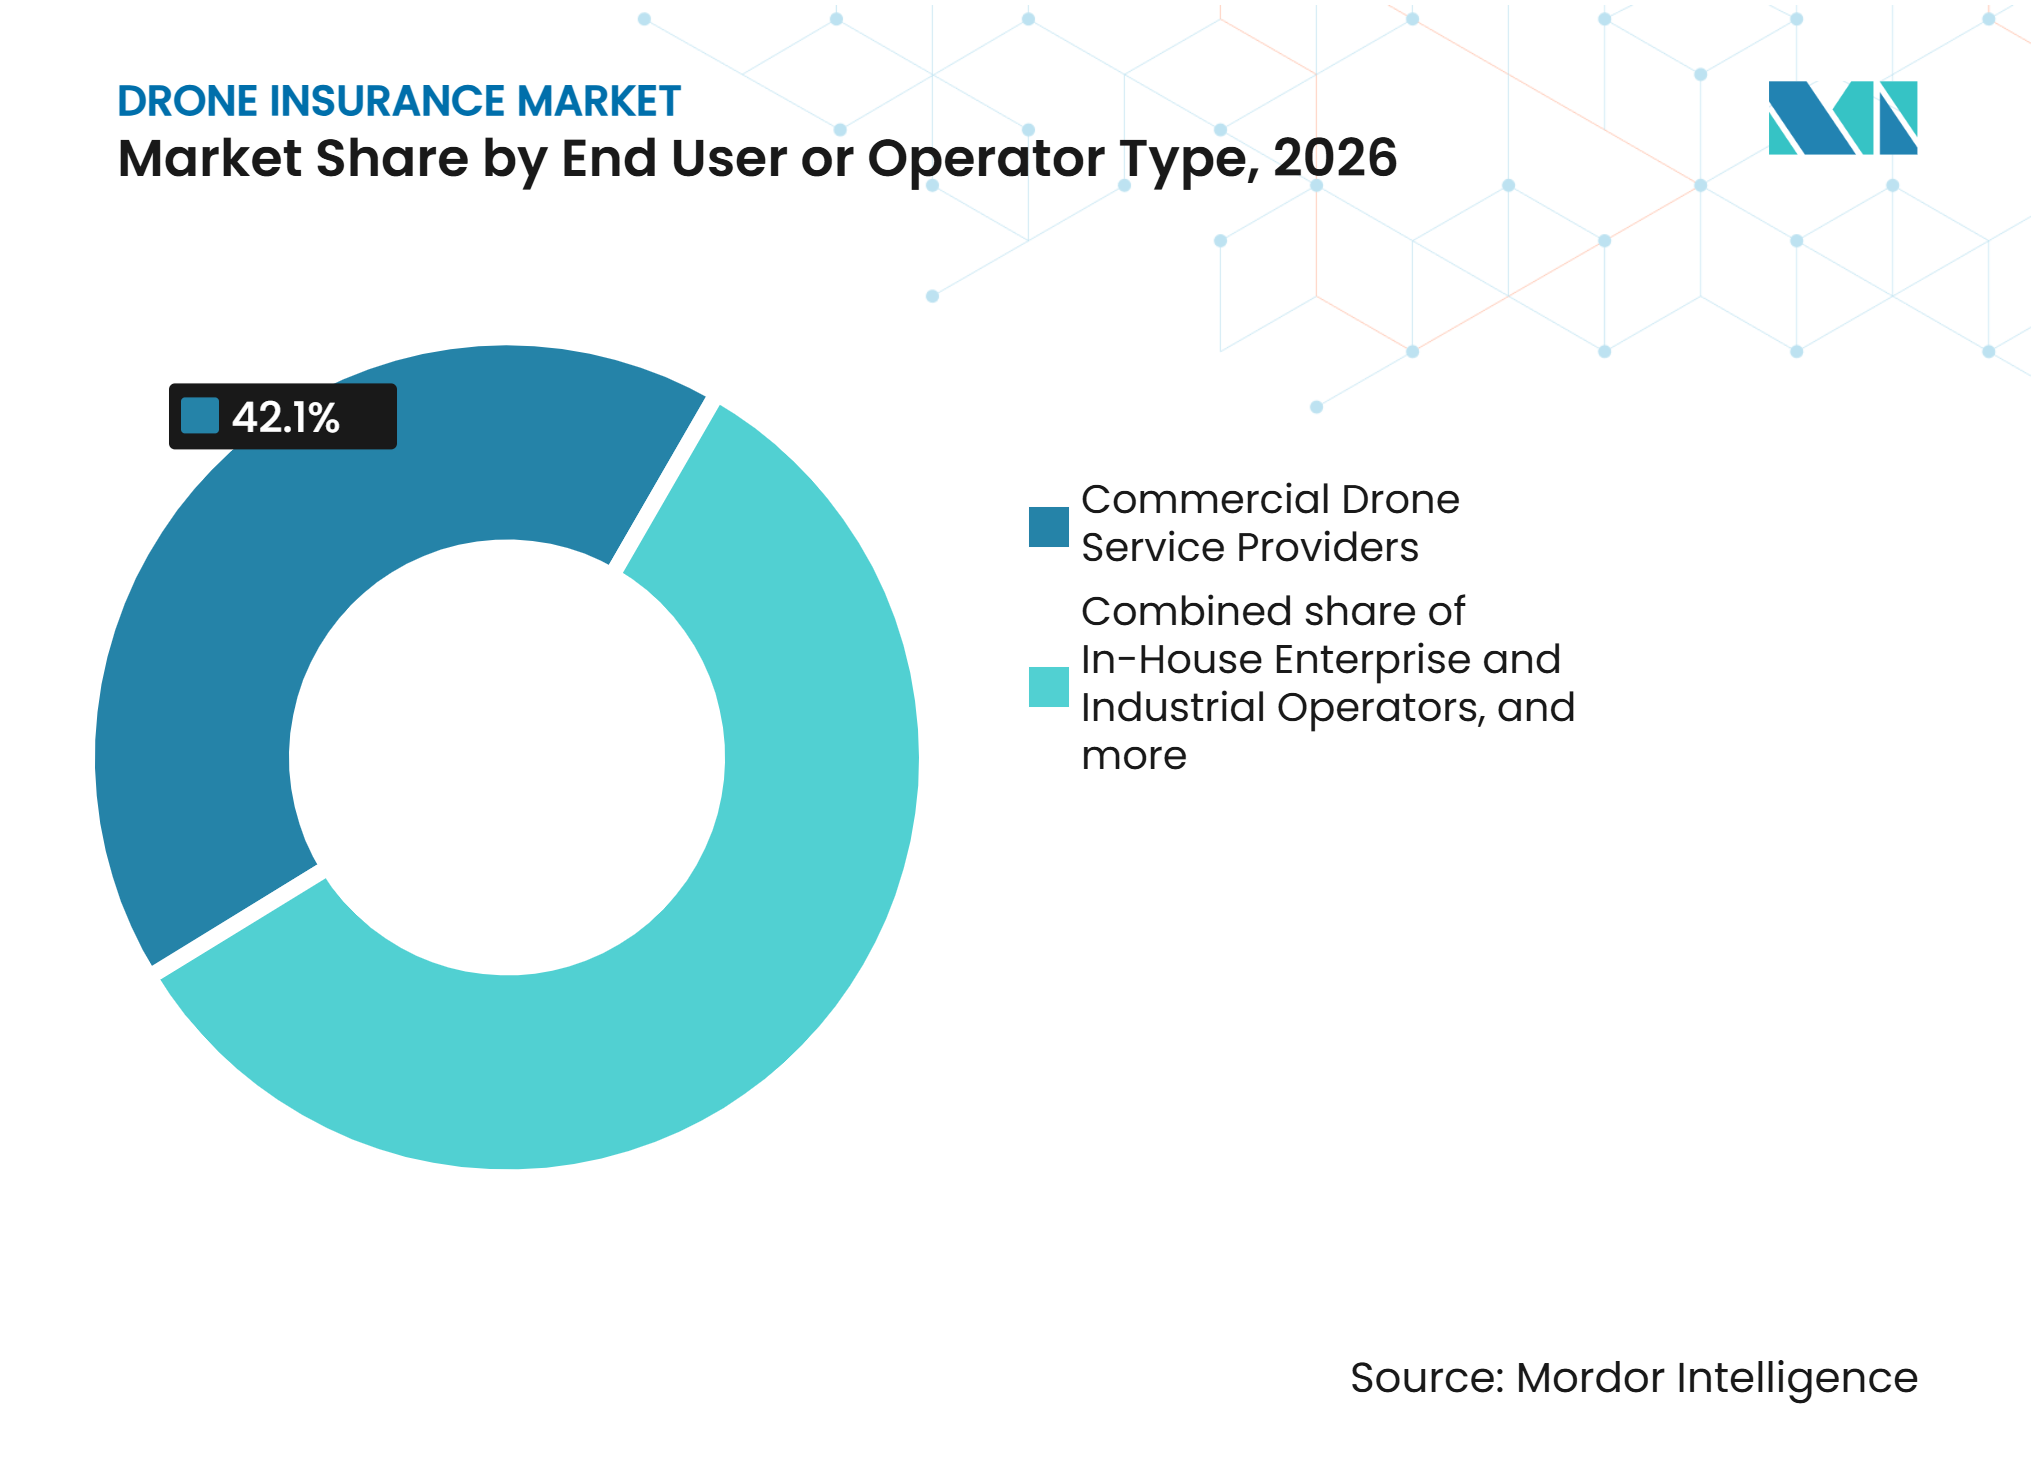
- Por usuário final e tipo de operador, os prestadores de serviços comerciais de drones responderam por 42,1% do tamanho do mercado de seguros para drones em 2026, enquanto os operadores corporativos e industriais internos têm previsão de crescimento a um CAGR de 13,2% até 2032.
- Por configuração de drone, os drones multirrotores detinham 67,7% da participação do mercado de seguros para drones em 2026, enquanto os drones híbridos e VTOL têm projeção de crescimento a um CAGR de 14,8% até 2032.
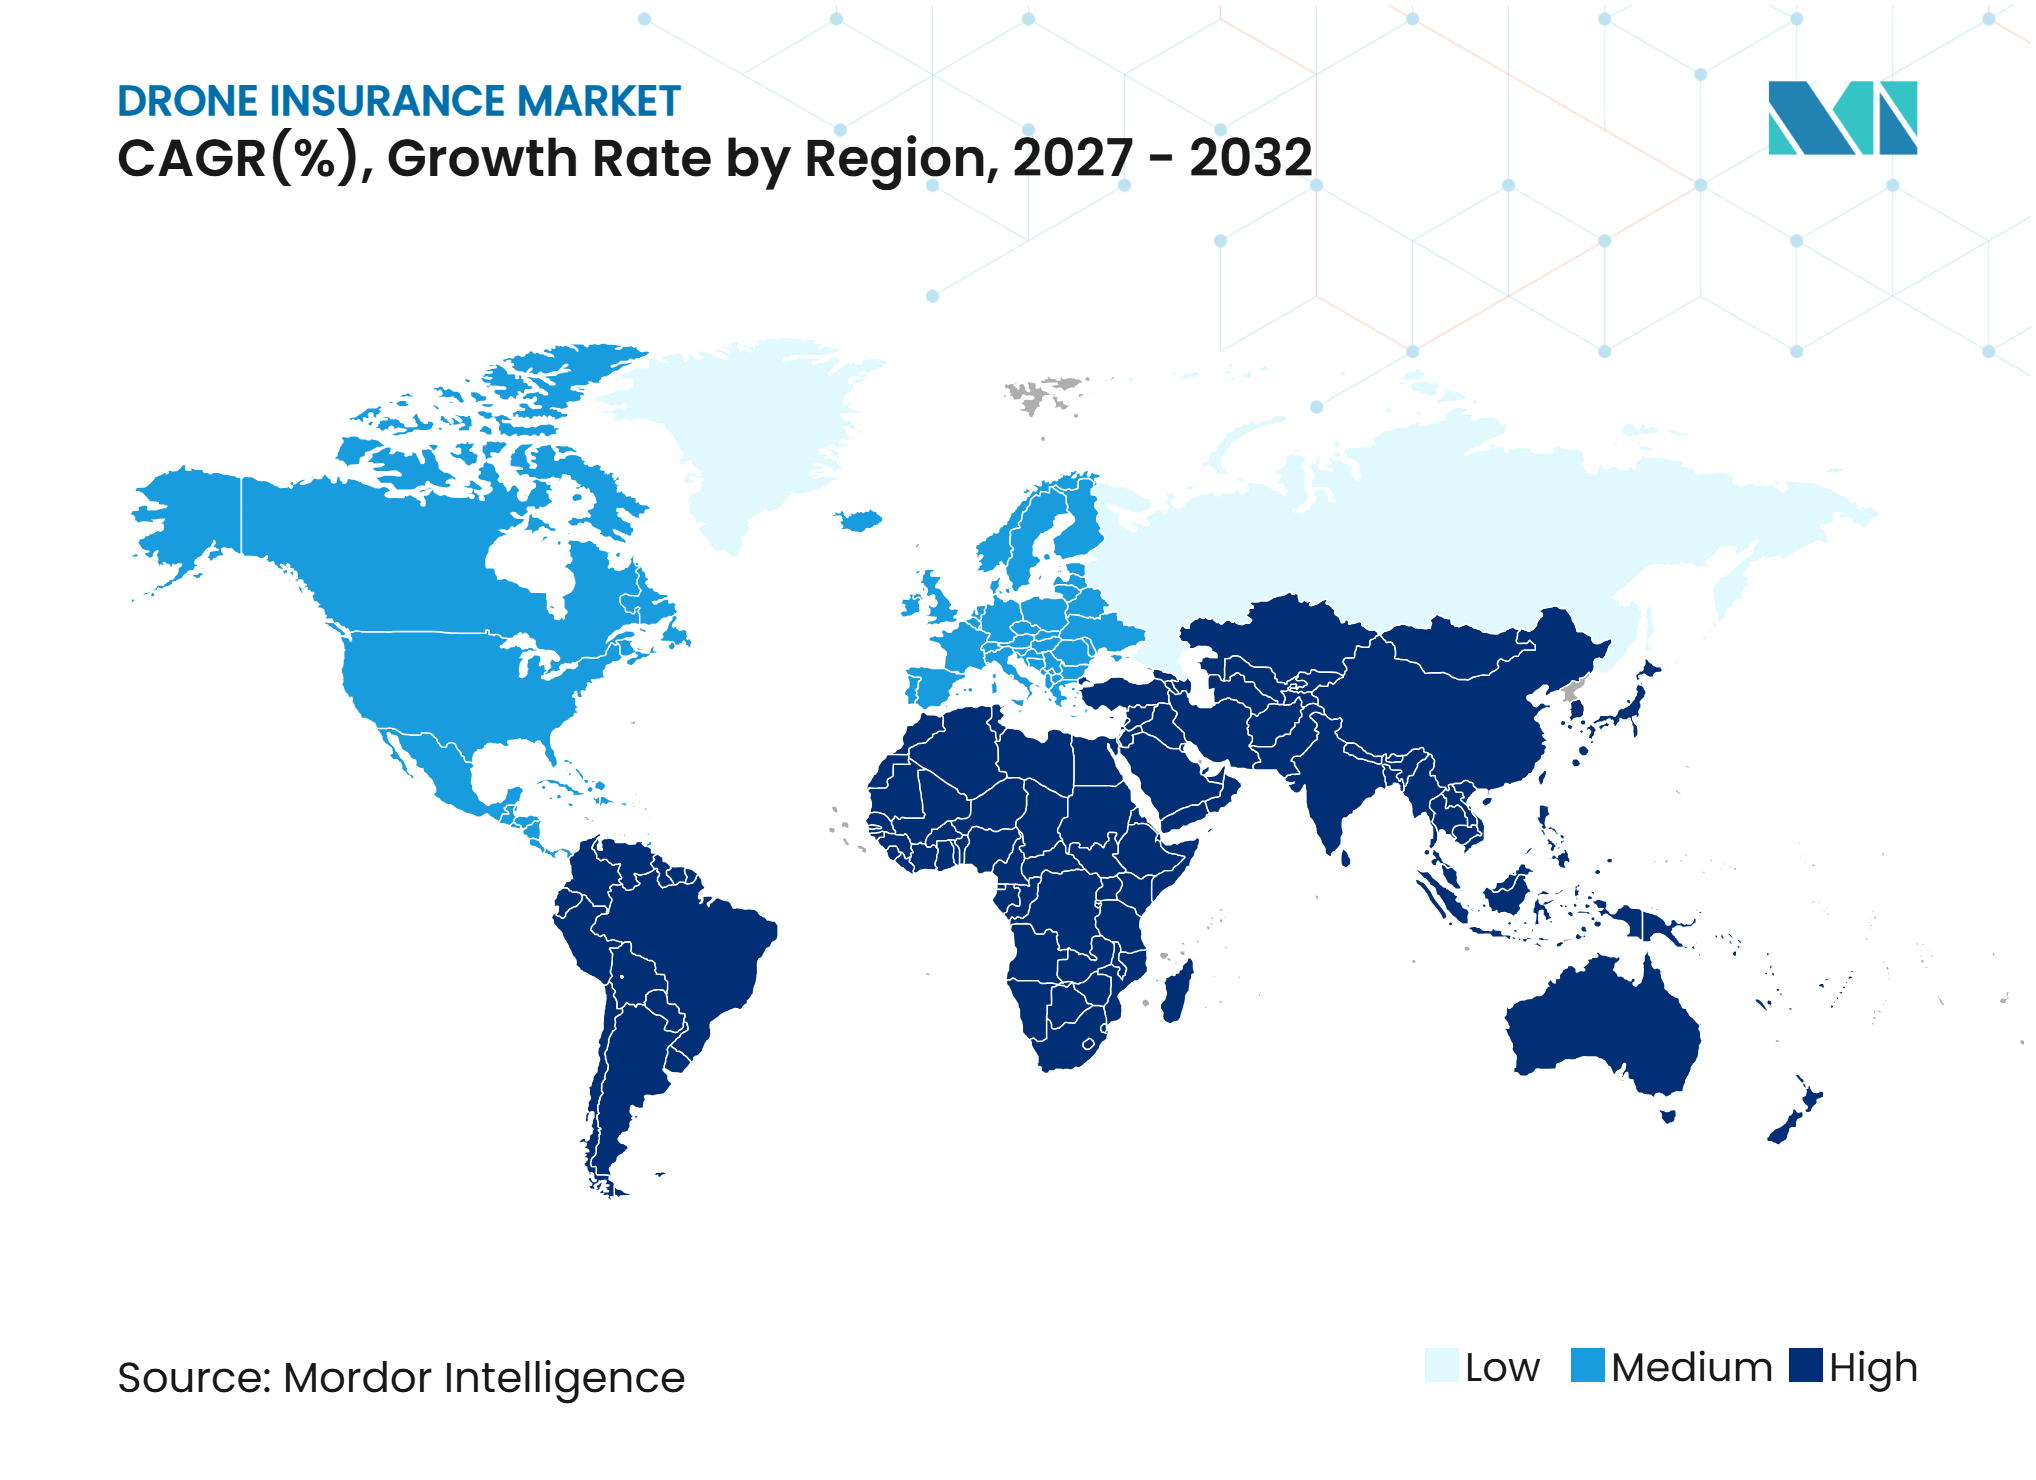
- Por geografia, a América do Norte respondeu por 37,2% da participação do setor de seguros para drones em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Frotas Comerciais de Drones e Aplicações Industriais | +2.5% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Cobertura de Responsabilidade Civil para Drones Comerciais | +1.8% | Global, com foco em Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento de Missões BVLOS, Autônomas e de Longo Alcance | +1.6% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Cobertura de Casco, Carga Útil e Responsabilidade Civil a Terceiros | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Seguro para Drones Incorporado, Sob Demanda e Baseado em Uso | +1.5% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Requisitos Corporativos e Contratuais para Operações Seguradas | +0.9% | Global, com foco em América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão das Frotas Comerciais de Drones Amplia a Base de Ativos Seguráveis
Os drones comerciais são cada vez mais utilizados em energia, agricultura, construção e trabalhos de inspeção, tornando-se parte das atividades operacionais essenciais em vez de uma ferramenta especializada. O mercado de seguro para drones se beneficia quando os operadores utilizam aeronaves para trabalhos sensíveis ao tempo, pois voos perdidos e equipamentos danificados têm consequências financeiras mais claras. A InnovateEnergy relatou que economizar tempo foi o principal motivo para a adoção de drones em sua pesquisa de 2025, à frente da melhoria da segurança no trabalho. Clientes corporativos e proprietários de obras comumente exigem cobertura de responsabilidade civil de USD 1 milhão a USD 5 milhões antes de conceder acesso para voo[1]. As operações agrícolas na China também demonstram a escala da oportunidade, à medida que a economia de baixa altitude do país continua a se expandir por meio de aplicações comerciais e do setor público. Uma maior atividade das frotas amplia o potencial de prêmios, mas também exige que as seguradoras avaliem equipamentos, pilotos, locais e tipos de missão com maior precisão.
Autorizações para Missões BVLOS e Autônomas Ampliam as Necessidades de Subscrição
As operações além da linha de visão visual estão criando necessidades de seguro que diferem das de voos locais observados pelo piloto. A Administração Federal de Aviação propôs a Parte 108 em agosto de 2025 para estabelecer uma estrutura para operações BVLOS rotineiras, incluindo entrega de encomendas, agricultura, levantamento aéreo e missões de segurança pública. As seguradoras devem avaliar a autoridade do operador, a homologação da aeronave e os sistemas utilizados para manter as aeronaves separadas de outros usuários do espaço aéreo. Esses requisitos direcionam a subscrição para a confiabilidade do software, o design à prova de falhas, a segurança do enlace de dados e a telemetria de voo. O setor de seguros para drones, portanto, tem espaço para produtos desenvolvidos em torno do desempenho do sistema, e não apenas da experiência do piloto. A abordagem também aumenta a necessidade de capacidade especializada, pois sinistros de operações de longo alcance podem envolver terceiros, carga, equipamentos e sistemas digitais ao mesmo tempo.
Modelos Sob Demanda e Baseados em Uso Reformulam a Distribuição de Apólices
O seguro por voo está se expandindo porque muitas missões com drones são sazonais, baseadas em projetos ou ocasionais. As plataformas digitais utilizam condições meteorológicas, risco de localização, histórico do piloto e telemetria da aeronave para precificar um voo, em vez de depender apenas de um prêmio anual fixo. A Precision Autonomy afirma que seu modelo de precificação considera mais de 400 fatores para subscrição automatizada[2]. A Ping An Property & Casualty e a China Re Property & Casualty lançaram o Smart Flight Insurance em 2026, com precificação vinculada ao comportamento de voo anterior e ao risco em tempo real[3]. Esses serviços podem tornar o seguro mais fácil de obter para usuários de baixa frequência. Esse modelo de distribuição oferece ao mercado de seguro para drones um caminho para atender tanto pequenos operadores quanto grandes empresas, sem aplicar uma única estrutura de apólice a todos os usuários.
Requisitos de Responsabilidade Civil Contratuais e Regulatórios Fortalecem a Demanda
A demanda por seguros provém cada vez mais de contratos com clientes, acordos de acesso a obras e regras governamentais. As Regras de Drones da Índia exigem seguro de responsabilidade civil a terceiros para aeronaves acima da categoria Nano, e o Projeto de Lei Civil de Drones divulgado em 2025 propõe requisitos mais amplos para os operadores. O projeto prevê INR 250.000 (USD 3.000) por morte e INR 100.000 (USD 1.200) por lesão grave[4]. O Japão exigiu seguro de responsabilidade civil a terceiros para novos pedidos de autorização da Categoria II envolvendo drones com peso igual ou superior a 25 kg a partir de outubro de 2025. A China também tem como meta estabelecer um sistema preliminar obrigatório de seguro de responsabilidade civil para VANTs até 2027. Essas medidas tornam a cobertura uma condição prática de operação, o que sustenta uma demanda mais estável do que as compras discricionárias por si só.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios Elevados para Pequenos Operadores e Missões de Alto Risco | -1.9% | Global, especialmente mercados de pequenos operadores | Médio prazo (2 a 4 anos) |
| Dados de Sinistros Limitados para Aplicações Autônomas e Emergentes de Drones | -1.4% | Global | Longo prazo (≥ 4 anos) |
| Fragmentação das Regulamentações de Aviação e Restrições de Cobertura Transfronteiriça | -1.1% | Global, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Incerteza sobre Exclusões de Ataques Cibernéticos, Privacidade e Sistemas Autônomos | -0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Acessibilidade de Custos Limita a Adoção entre Pequenos Operadores e Operadores de Alto Risco
A acessibilidade dos prêmios continua sendo uma restrição para operadores independentes e empresas com atividade de voo limitada. A BWI Aviation Insurance indica que a cobertura anual de responsabilidade civil de USD 1 milhão pode custar entre USD 600 e USD 1.200 para operações com um a dois drones. O mesmo fornecedor indica que frotas maiores com proteção mais ampla de responsabilidade civil e casco podem enfrentar custos anuais significativamente mais elevados. Usos de maior risco, incluindo inspeções de infraestrutura, voos próximos a aglomerações e entregas sobre áreas habitadas, podem envolver franquias mais altas e condições de apólice mais restritas. Os produtos baseados em uso podem reduzir o custo de entrada para operadores ocasionais, mas a precificação por voo pode continuar elevada para missões BVLOS e em espaço aéreo complexo. Essa restrição pode limitar a adesão ao seguro no mercado de seguro para drones onde o custo da cobertura parece desproporcional à receita gerada por uma pequena operação.
Histórico Limitado de Sinistros Gera Incerteza para Operações Autônomas
Os sistemas autônomos e semiautônomos estão entrando em operação comercial mais rapidamente do que os registros de sinistros de longo prazo podem se desenvolver. A precificação tradicional de aviação utiliza frequência e gravidade históricas de perdas, mas essas medidas são menos consolidadas para enxames de drones, instalações drone-em-caixa e corredores BVLOS. A WTW observa que os modelos atuariais tradicionais podem ser difíceis de aplicar a plataformas eVTOL e autônomas avançadas. Os subscritores podem, em vez disso, depender de informações de confiabilidade do fabricante, avaliações de engenharia e análise de cenários. Isso pode resultar em franquias mais altas, limites restritos ou exclusões que deixam algumas exposições fora da cobertura padrão. O mercado de seguro para drones precisa de evidências operacionais mais aprofundadas antes que as seguradoras possam precificar riscos autônomos complexos com a mesma confiança que as atividades de aviação mais consolidadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Responsabilidade Civil Domina o Mercado, Casco Ganha DestaqueA responsabilidade civil a terceiros deteve 62,3% da participação do mercado de seguro para drones em 2026, pois é central para a conformidade regulatória e os requisitos de contratação de clientes. A cobertura de responsabilidade civil protege os operadores contra sinistros de lesões a terceiros ou danos materiais decorrentes de um voo. As regras europeias exigem cobertura de responsabilidade civil a terceiros para operações definidas de drones, enquanto a Índia e o Japão também fortaleceram os requisitos obrigatórios. Geralmente é o primeiro tipo de cobertura que os clientes corporativos solicitam quando um contratante busca acesso a uma obra. As apólices de pacote se baseiam nessa fundação, combinando proteção de responsabilidade civil, casco e carga útil. Coberturas especializadas, incluindo extensões cibernéticas, proteção de equipamentos em solo e seguro de carga, estão se tornando mais relevantes à medida que as missões se tornam mais complexas.
O casco e danos físicos tem previsão de crescimento a um CAGR de 10,3% até 2032, à medida que as aeronaves comerciais e os equipamentos acoplados se tornam mais caros. Drones de alto valor para uso agrícola, de levantamento topográfico e de inspeção podem transportar LiDAR, câmeras multiespectrais e sensores térmicos que custam mais do que a célula da aeronave. Isso aumenta o valor das extensões específicas de carga útil juntamente com a cobertura tradicional de casco. A SkyWatch relatou que o valor médio dos drones segurados em sua plataforma aumentou de USD 3.000 em 2018 para mais de USD 4.000 em 2022. Os operadores corporativos também preferem apólices de pacote porque um único programa pode atender às necessidades de aeronave, carga útil e responsabilidade civil. O setor de seguro para drones, portanto, está agregando valor de prêmio por aeronave, além de se beneficiar de frotas maiores. A combinação de cobertura obrigatória de responsabilidade civil e valores crescentes de ativos sustenta a demanda contínua em todo o espectro de coberturas.


Por Estrutura de Apólice:
Apólices Anuais Mantêm Escala, Sob Demanda Reformula a AquisiçãoAs apólices anuais e plurianuais detiveram uma participação de 61,8% em 2026, pois os operadores profissionais precisam de proteção ininterrupta. Os provedores de serviços com contratos recorrentes frequentemente devem comprovar cobertura contínua de responsabilidade civil para clientes e proprietários de obras. Uma apólice anual pode ser econômica para operadores que voam regularmente ao longo do ano. A BWI Aviation Insurance descreve apólices anuais de responsabilidade civil para pequenas operações na faixa de USD 600 a USD 1.200. Os programas de frota também simplificam a gestão de certificados e combinam proteção de aeronave, carga útil e responsabilidade civil. Essas características sustentam a posição dos programas anuais em todo o mercado de seguro para drones. Eles são especialmente importantes onde uma interrupção na cobertura poderia prejudicar operações contratadas no mercado de seguro para drones.
As apólices de curto prazo e sob demanda têm previsão de crescimento a um CAGR de 14,8% até 2032. Essas apólices são adequadas para trabalhos agrícolas sazonais, produção de mídia, cobertura de eventos e outras atribuições temporárias. As plataformas de distribuição digital podem emitir comprovantes de cobertura rapidamente, o que reduz os atrasos antes do início de uma missão. A Flock construiu seu modelo operacional em torno da precificação de risco em tempo real para frotas comerciais antes de o Admiral Group concordar em adquiri-la em fevereiro de 2026 por GBP 80 milhões (USD 109 milhões). As apólices de frota continuam sendo uma terceira opção para operadores com 10 ou mais aeronaves, pois oferecem subscrição e administração consolidadas. O mercado de seguro para drones pode, portanto, acomodar um espectro desde voos individuais ocasionais até operações corporativas de alta frequência. Melhores dados de voo podem aprimorar a precisão da precificação em todo o mercado de seguro para drones, mas não eliminam a necessidade de programas mais abrangentes em missões complexas.
Por Aplicação:
Construção e Energia Ancoram a Demanda, Logística Impulsiona o CrescimentoConstrução, infraestrutura e energia responderam por 22,4% do tamanho do mercado de seguro para drones em 2026. Essas operações utilizam drones para mapeamento, inspeção, documentação de progresso e vigilância de obras. A InnovateEnergy relatou que mapeamento e levantamento topográfico representaram 35% do uso industrial de drones, seguidos por inspeção com 26%. O trabalho próximo a ativos críticos cria exposição substancial de responsabilidade civil a terceiros e frequentemente ocorre sob requisitos contratuais de seguro. Agricultura e silvicultura requerem precificação diferenciada porque os voos são frequentes, mesmo onde os valores individuais das aeronaves são mais baixos. Levantamento topográfico, mapeamento e mineração também necessitam de proteção de carga útil porque frequentemente utilizam sensores caros sobre terrenos complexos. Esses fatores tornam importante a subscrição específica por aplicação em todo o mercado de seguro para drones.
Logística e entrega tem previsão de crescimento a um CAGR de 16,2% até 2032, à medida que as operações BVLOS se expandem. Os voos de entrega sobre áreas habitadas podem exigir limites de responsabilidade civil de USD 5 milhões a USD 10 milhões ou mais por incidente. Também podem exigir proteção de carga e cobertura para eventos cibernéticos ou de link de dados. A estrutura proposta da Parte 108 da Administração Federal de Aviação inclui a entrega de pacotes entre as atividades que poderiam operar rotineiramente sob as futuras regras BVLOS. Segurança pública, serviços de emergência e mídia continuam sendo aplicações consolidadas, enquanto as apólices recreativas estão se tornando mais padronizadas. A Coverdrone afirma atender a mais de 250.000 operadores no Reino Unido, Europa, Austrália, Canadá e Nova Zelândia. Entrega de medicamentos, vigilância marítima e monitoramento ambiental acrescentam uma gama mais ampla de casos de uso especializados.
Por Usuário Final / Tipo de Operador:
Provedores Comerciais Lideram, Equipes Internas AceleramOs provedores comerciais de serviços com drones responderam por uma participação de 42,1% no mercado de seguro para drones em 2026. Essas empresas incluem firmas de levantamento aéreo, provedores de inspeção e empresas de produção de mídia que precisam de seguro para cumprir contratos. Elas comumente adquirem cobertura anual ou de frota porque as operações continuam em múltiplos clientes e locais. Sua subscrição é cada vez mais informada por horas de voo, tipo de aeronave, perfil de missão e controles de perdas. A cobertura contínua também lhes permite emitir certificados quando um cliente solicita comprovante de seguro. Esse modelo operacional torna os provedores comerciais de serviços uma base de prêmios estável dentro do mercado de seguro para drones e oferece às seguradoras evidências recorrentes de subscrição. Também torna sua experiência de renovação sensível ao desempenho de sinistros e à gama de serviços que oferecem.
Os operadores corporativos e industriais internos têm previsão de crescimento a um CAGR de 13,2% até 2032. Empresas de energia, logística, agricultura e construção estão internalizando parte da atividade de voo em suas próprias operações. Isso coloca a exposição a drones dentro do programa de seguros corporativo mais amplo, em vez de deixá-la inteiramente com provedores de serviços externos. Os gestores de risco corporativo frequentemente buscam cobertura que integre necessidades de aeronave, carga útil, cibernética, responsabilidade civil e relatório de incidentes. Contas maiores podem gerar concentrações de prêmios que superam as de operadores individuais com contagens similares de aeronaves. Operadores governamentais e do setor pblico podem fazer autosseguro ou utilizar programas especializados do setor público, limitando sua contribuição direta ao prêmio comercial. Usuários individuais e recreativos formam uma grande base de operadores, mas geralmente têm valores de apólice mais baixos e menor penetração de seguros fora dos mercados obrigatórios.

Por Configuração de Drone:
Multi-Rotor Domina as Operações, Híbrido e VTOL Alteram os Modelos de RiscoOs drones multi-rotor detiveram uma participação de 67,7% em 2026, pois podem pairar, voar lentamente e operar em espaços restritos. Sua flexibilidade os torna comuns em inspeções, fotografia, agricultura e levantamento topográfico de curto alcance. A SkyWatch relatou que as marcas de drones multi-rotor da DJI representaram mais de 46% dos drones segurados em sua plataforma. Os drones de asa fixa atendem a missões de levantamento topográfico de longa distância, monitoramento agrícola e patrulha marítima. Seu alcance e velocidade podem justificar um custo de aquisição mais elevado e requisitos de seguro mais especializados. Os riscos de lançamento, recuperação e equipamentos em solo podem ser importantes nas apólices de asa fixa.
Os drones híbridos e VTOL têm previsão de crescimento a um CAGR de 14,8% até 2032. Eles combinam elevação vertical com voo de avanço eficiente, o que é útil para logística BVLOS e trabalhos de inspeção de longo alcance. Sua complexidade de design, altos custos unitários e histórico limitado de sinistros podem tornar a precificação convencional de aviação difícil. A WTW identifica o desafio de aplicar modelos atuariais tradicionais a eVTOL e outras aeronaves avançadas. A Apollo e a Moonrock lançaram uma facilidade de seguro de USD 122,5 milhões em abril de 2025, oferecendo até USD 100 milhões em cobertura de responsabilidade civil e USD 22,5 milhões em cobertura de danos materiais para riscos de drones, eVTOL e inovação em aviação. A facilidade ilustra a necessidade de capacidade dedicada para riscos de aeronaves complexas. Também demonstra como parcerias especializadas de subscrição podem atender a limites que provedores menores não conseguem oferecer sozinhos.
Análise Geográfica
A América do Norte respondeu por 37,2% do mercado de seguro para drones em 2026. Os Estados Unidos possuem uma grande base de operadores comerciais sob a estrutura da Parte 107 da Administração Federal de Aviação, apoiada por corretores consolidados, agentes gerais de gestão e plataformas digitais de seguros. Os requisitos de contratação corporativa acrescentam à demanda, pois muitos clientes exigem serviços de VANTs segurados antes de permitir trabalhos em suas instalações. A proposta da Parte 108 continua sendo um fator de curto prazo, pois estabeleceria um caminho para atividades BVLOS mais rotineiras. O Canadá apoia o mercado regional por meio de sua própria estrutura regulatória para certificação e operações de drones. O México é menor e menos penetrado, mas a agricultura comercial e a inspeção energética oferecem espaço para uso mais amplo de cobertura.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,9% até 2032. A China tem como meta um sistema preliminar obrigatório de seguro de responsabilidade civil para VANTs até 2027 e uma estrutura mais ampla de seguros de baixa altitude até 2030. O projeto de lei indiano de 2025 propõe requisitos mais amplos de seguro de responsabilidade civil a terceiros e compensação estruturada para lesões específicas. O requisito de seguro do Japão para aplicações específicas da Categoria II fortalece o argumento de conformidade para a cobertura. Hong Kong possui um ambiente comercial ativo para produtos de seguro de baixa altitude. A região combina grandes bases de fabricação e operação de aeronaves com mandatos regulatórios em evolução e ferramentas de precificação digital.
A Europa continua sendo estruturalmente importante, pois as operações transfronteiriças e os requisitos nacionais criam demanda por cobertura especializada. A Autoridade de Aviação Civil do Reino Unido exige seguro para operações comerciais de sistemas de aeronaves não tripuladas, enquanto as regras nacionais em outros mercados europeus podem diferir por peso da aeronave e caso de uso. Essa variação cria valor para corretores que atendem ao mercado de seguro para drones em múltiplas jurisdições. A América do Sul é liderada pelo Brasil, onde a regulamentação fornece uma base para a atividade comercial, enquanto a Argentina e outros países estão em um estágio de desenvolvimento mais inicial. O Oriente Médio e a África incluem os Emirados Árabes Unidos e a Arábia Saudita, onde infraestrutura e inspeção energética apoiam o uso comercial. A África do Sul também possui capacidade de seguro comercial doméstica, embora a penetração em toda a região mais ampla permaneça menor do que nos mercados mais maduros. O mercado de seguro para drones tem uma oportunidade de longo prazo nessas regiões à medida que as operações profissionais e os marcos regulatórios se expandem.
Cenário Competitivo
Concentração do Mercado
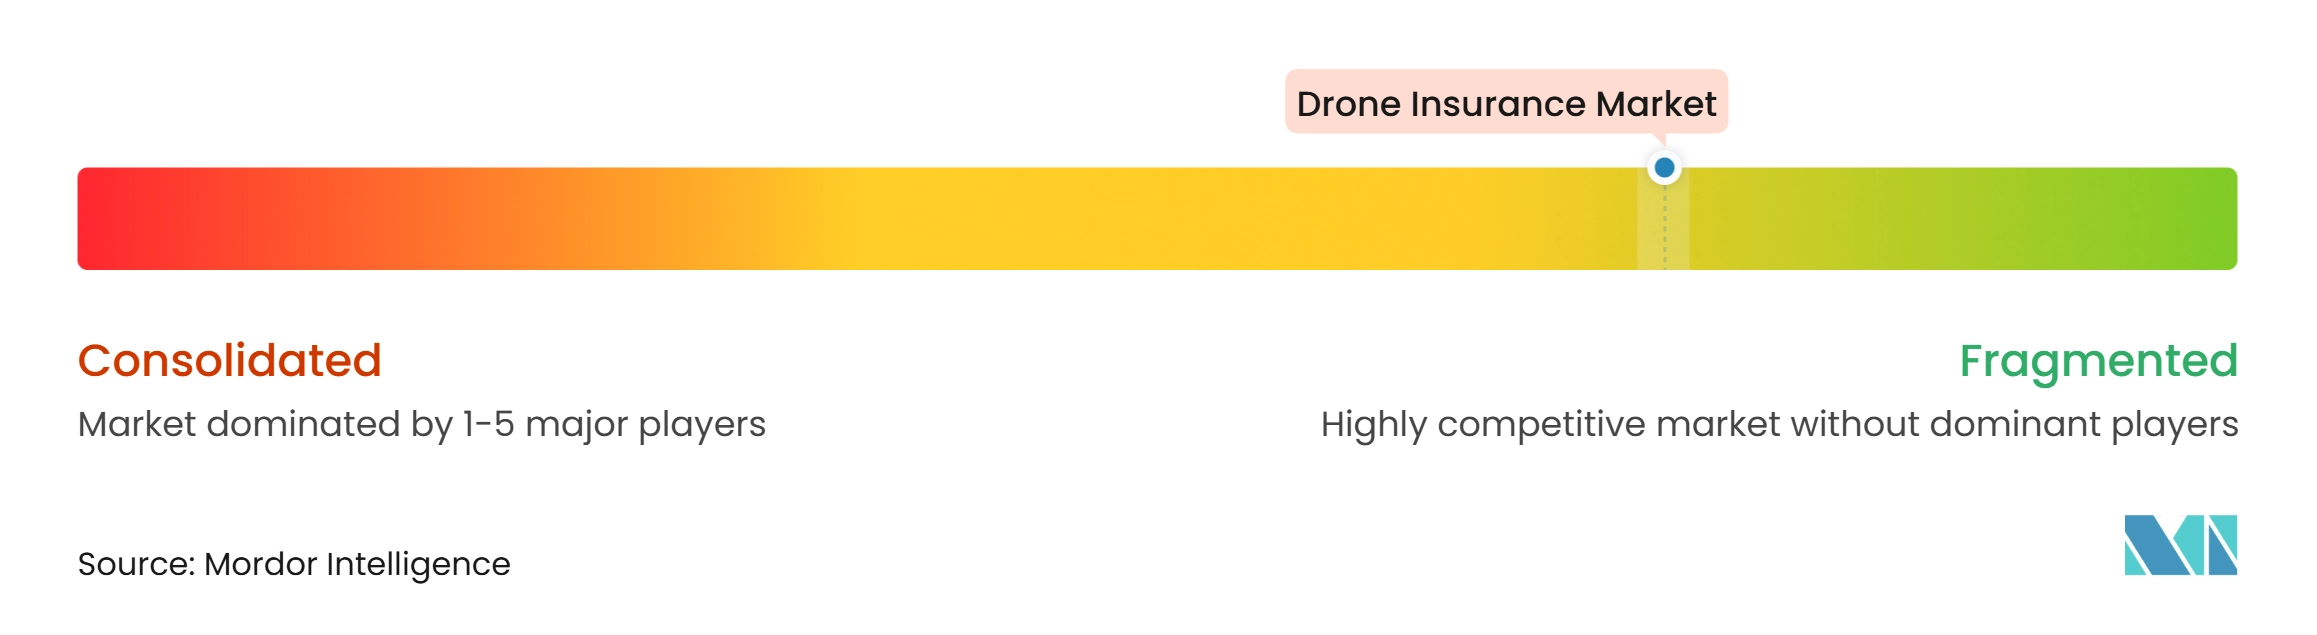
O mercado de seguro para drones é fragmentado, com seguradoras digitais especializadas, subscritores de aviação, resseguradoras e grandes grupos de seguros comerciais competindo em diferentes categorias de risco. Provedores especializados como SkyWatch.AI, Coverdrone, Moonrock Insurance e Thimble concentram-se em distribuição digital, emissão rápida de apólices e cobertura flexível para operadores individuais e pequenas frotas. Grupos de seguros maiores, incluindo Munich Re, Allianz e Global Aerospace, apoiam riscos complexos que requerem capacidade substancial de subscrição, incluindo grandes frotas comerciais, operações além da linha de visão (BVLOS) e aeronaves de decolagem e pouso vertical elétrico (eVTOL). Essa base diversificada de provedores limita a dominância de qualquer concorrente único em toda a gama de produtos de seguro para drones. A diferenciação competitiva depende cada vez mais da combinação de especialização em aviação, capacidade confiável de seguros e subscrição orientada por dados. A exposição cibernética, violações de dados, operações autônomas e exclusões de apólices também criam desafios à medida que as seguradoras definem os limites de cobertura para riscos emergentes.
Vários desenvolvimentos recentes ilustram como os provedores estão expandindo a distribuição e a capacidade de subscrição. Em 1º de junho de 2026, o Admiral Group concluiu a aquisição da Flock, um provedor digital de seguro de frota comercial, após aprovação regulatória. A transação avaliou o patrimônio da Flock em GBP 80 milhões (USD 108 milhões). A plataforma baseada em inteligência artificial e telemetria da Flock fortalecerá as capacidades de seguro de frota do Admiral por meio de avaliação de risco orientada por dados, precificação e gestão de segurança de frotas. No segmento de aviação especializada, a facilidade de seguro reportada da Apollo e da Moonrock para riscos de drones, eVTOL e aviação emergente ilustra a importância de capacidade dedicada para operações complexas. Enquanto isso, a Precision Autonomy utiliza análise de risco automatizada e capacidades digitais de cotação, vinculação e emissão para apoiar o seguro de drones e sistemas autônomos, demonstrando como a tecnologia pode melhorar a eficiência de subscrição e o acesso a apólices. Esses desenvolvimentos destacam o valor das parcerias entre provedores de tecnologia especializados e seguradoras consolidadas.
As áreas mais competitivas incluem cobertura acessível de responsabilidade civil para operadores individuais, proteção para frotas comerciais, operações transfronteiriças e exposições emergentes cibernéticas e de sistemas autônomos. As apólices padrão podem não abordar adequadamente cada risco associado à falsificação de GPS, violações de dados, restrições de espaço aéreo ou falhas de equipamentos, tornando a redação clara de apólices e a subscrição personalizada cada vez mais importantes. As plataformas digitais podem simplificar a cotação e a emissão de apólices para operações rotineiras, enquanto os subscritores especializados continuam sendo essenciais para perfis de voo complexos e limites de responsabilidade civil mais elevados.
Líderes do Setor de Seguro para Drones
-
Global Aerospace, Inc.
-
Allianz Global Corporate and Specialty SE
-
American International Group, Inc.
-
SkyWatch Space Applications Inc.
-
Coverdrone Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para Drones Empresas cobertas neste relatório
- Global Aerospace, Inc.
- SkyWatch Space Applications Inc. (SkyWatch.AI)
- Coverdrone Limited
- BWI Aviation Insurance Agency, Inc.
- Moonrock Insurance
- United States Aircraft Insurance Group (USAIG)
- Flock
- Allianz Global Corporate & Specialty SE (Allianz Commercial)
- American International Group, Inc. (AIG)
- Thimble
- Santam Limited
- Transport Risk Management
- DroneInsurance.com
- Munich Re
- AirModo
- Avalon Risk
- TropoGo
- SPG Canada
- Premier Canada Assurance Managers Ltd.
- Marsh
Desenvolvimentos industriais recentes em Mercado de Seguros para Drones
- Junho de 2026: A Ping An Property & Casualty Insurance e a China Re Property & Casualty Insurance lançaram conjuntamente o "Smart Flight Insurance" na 10ª Conferência Mundial de Drones em Shenzhen, com precificação baseada em comportamento de voo e dados de IoT. As empresas também assinaram um acordo para a plataforma de seguro para economia de baixa altitude "Re·Energize".
- Junho de 2026: A SkyWatch firmou parceria com a Bees360 para integrar o seguro para drones na rede de inspeção de propriedades da Bees360, incluindo geração de certificados com um clique e designação de segurado adicional.
- Junho de 2026: O Admiral Group concluiu a aquisição da Flock, um provedor digital de seguro de frota comercial, após aprovação regulatória. A transação avaliou o patrimônio da Flock em GBP 80 milhões (USD 108 milhões).
- Fevereiro de 2026: A Comissão Nacional de Desenvolvimento e Reforma da China, a Administração Nacional de Regulação Financeira e a Administração de Aviação Civil da China emitiram diretrizes visando um sistema preliminar obrigatório de seguro de responsabilidade civil para VANTs até 2027 e uma estrutura completa de seguros de baixa altitude até 2030.
Escopo do Relatório Global do Mercado de Seguro para Drones
Visão geral da segmentação
| Responsabilidade Civil a Terceiros |
| Casco e Danos Físicos |
| Apólices de Pacote |
| Outras Coberturas Especializadas |
| Apólices Anuais / Plurianuais |
| Apólices de Curto Prazo / Sob Demanda |
| Apólices de Frota |
| Agricultura e Silvicultura |
| Construção, Infraestrutura e Energia |
| Levantamento Topográfico, Mapeamento e Mineração |
| Logística e Entrega |
| Mídia e Entretenimento |
| Segurança Pública e Serviços de Emergência |
| Recreativo / Hobby |
| Outras Aplicações |
| Provedores Comerciais de Serviços com Drones |
| Operadores Corporativos e Industriais Internos |
| Operadores Governamentais e do Setor Público |
| Operadores Individuais e Recreativos |
| Multi-Rotor |
| Asa Fixa |
| Híbrido / VTOL |
| Outras Configurações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Cobertura | Responsabilidade Civil a Terceiros | |
| Casco e Danos Físicos | ||
| Apólices de Pacote | ||
| Outras Coberturas Especializadas | ||
| Por Estrutura de Apólice | Apólices Anuais / Plurianuais | |
| Apólices de Curto Prazo / Sob Demanda | ||
| Apólices de Frota | ||
| Por Aplicação | Agricultura e Silvicultura | |
| Construção, Infraestrutura e Energia | ||
| Levantamento Topográfico, Mapeamento e Mineração | ||
| Logística e Entrega | ||
| Mídia e Entretenimento | ||
| Segurança Pública e Serviços de Emergência | ||
| Recreativo / Hobby | ||
| Outras Aplicações | ||
| Por Usuário Final / Tipo de Operador | Provedores Comerciais de Serviços com Drones | |
| Operadores Corporativos e Industriais Internos | ||
| Operadores Governamentais e do Setor Público | ||
| Operadores Individuais e Recreativos | ||
| Por Configuração de Drone | Multi-Rotor | |
| Asa Fixa | ||
| Híbrido / VTOL | ||
| Outras Configurações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro para drones até 2032?
O mercado de seguro para drones tem previsão de crescimento a um CAGR de 9,9% de 2027 a 2032, atingindo 2,9 bilhões de USD até 2032.
Qual tipo de cobertura para drones tem a maior participação?
A Responsabilidade Civil a Terceiros deteve uma participação de 62,3% em 2026, pois apoia a conformidade regulatória e a elegibilidade contratual.
Por que as apólices de drones sob demanda estão se expandindo?
As Apólices de Curto Prazo e Sob Demanda têm previsão de crescimento a um CAGR de 14,8%, pois se adequam a trabalhos sazonais, ocasionais e baseados em projetos.
Quais aplicações de drones criam a demanda mais forte por seguros?
Construção, Infraestrutura e Energia detiveram uma participação de 22,4% em 2026, enquanto Logística e Entrega tem previsão de crescimento a um CAGR de 16,2% até 2032.
Qual região está crescendo mais rapidamente para cobertura de drones?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,9% até 2032, sustentada por requisitos de seguro em evolução na China, Índia e Japão.
Como as operações BVLOS estão afetando as necessidades de seguro?
As operações BVLOS requerem subscrição de autoridade do operador, confiabilidade do sistema, ferramentas de espaço aéreo, links de dados, responsabilidade civil e riscos cibernéticos.