
Drohnenversicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.8 Milliarden US-Dollar |
| Marktgröße (2032) | 2.9 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.90 % |
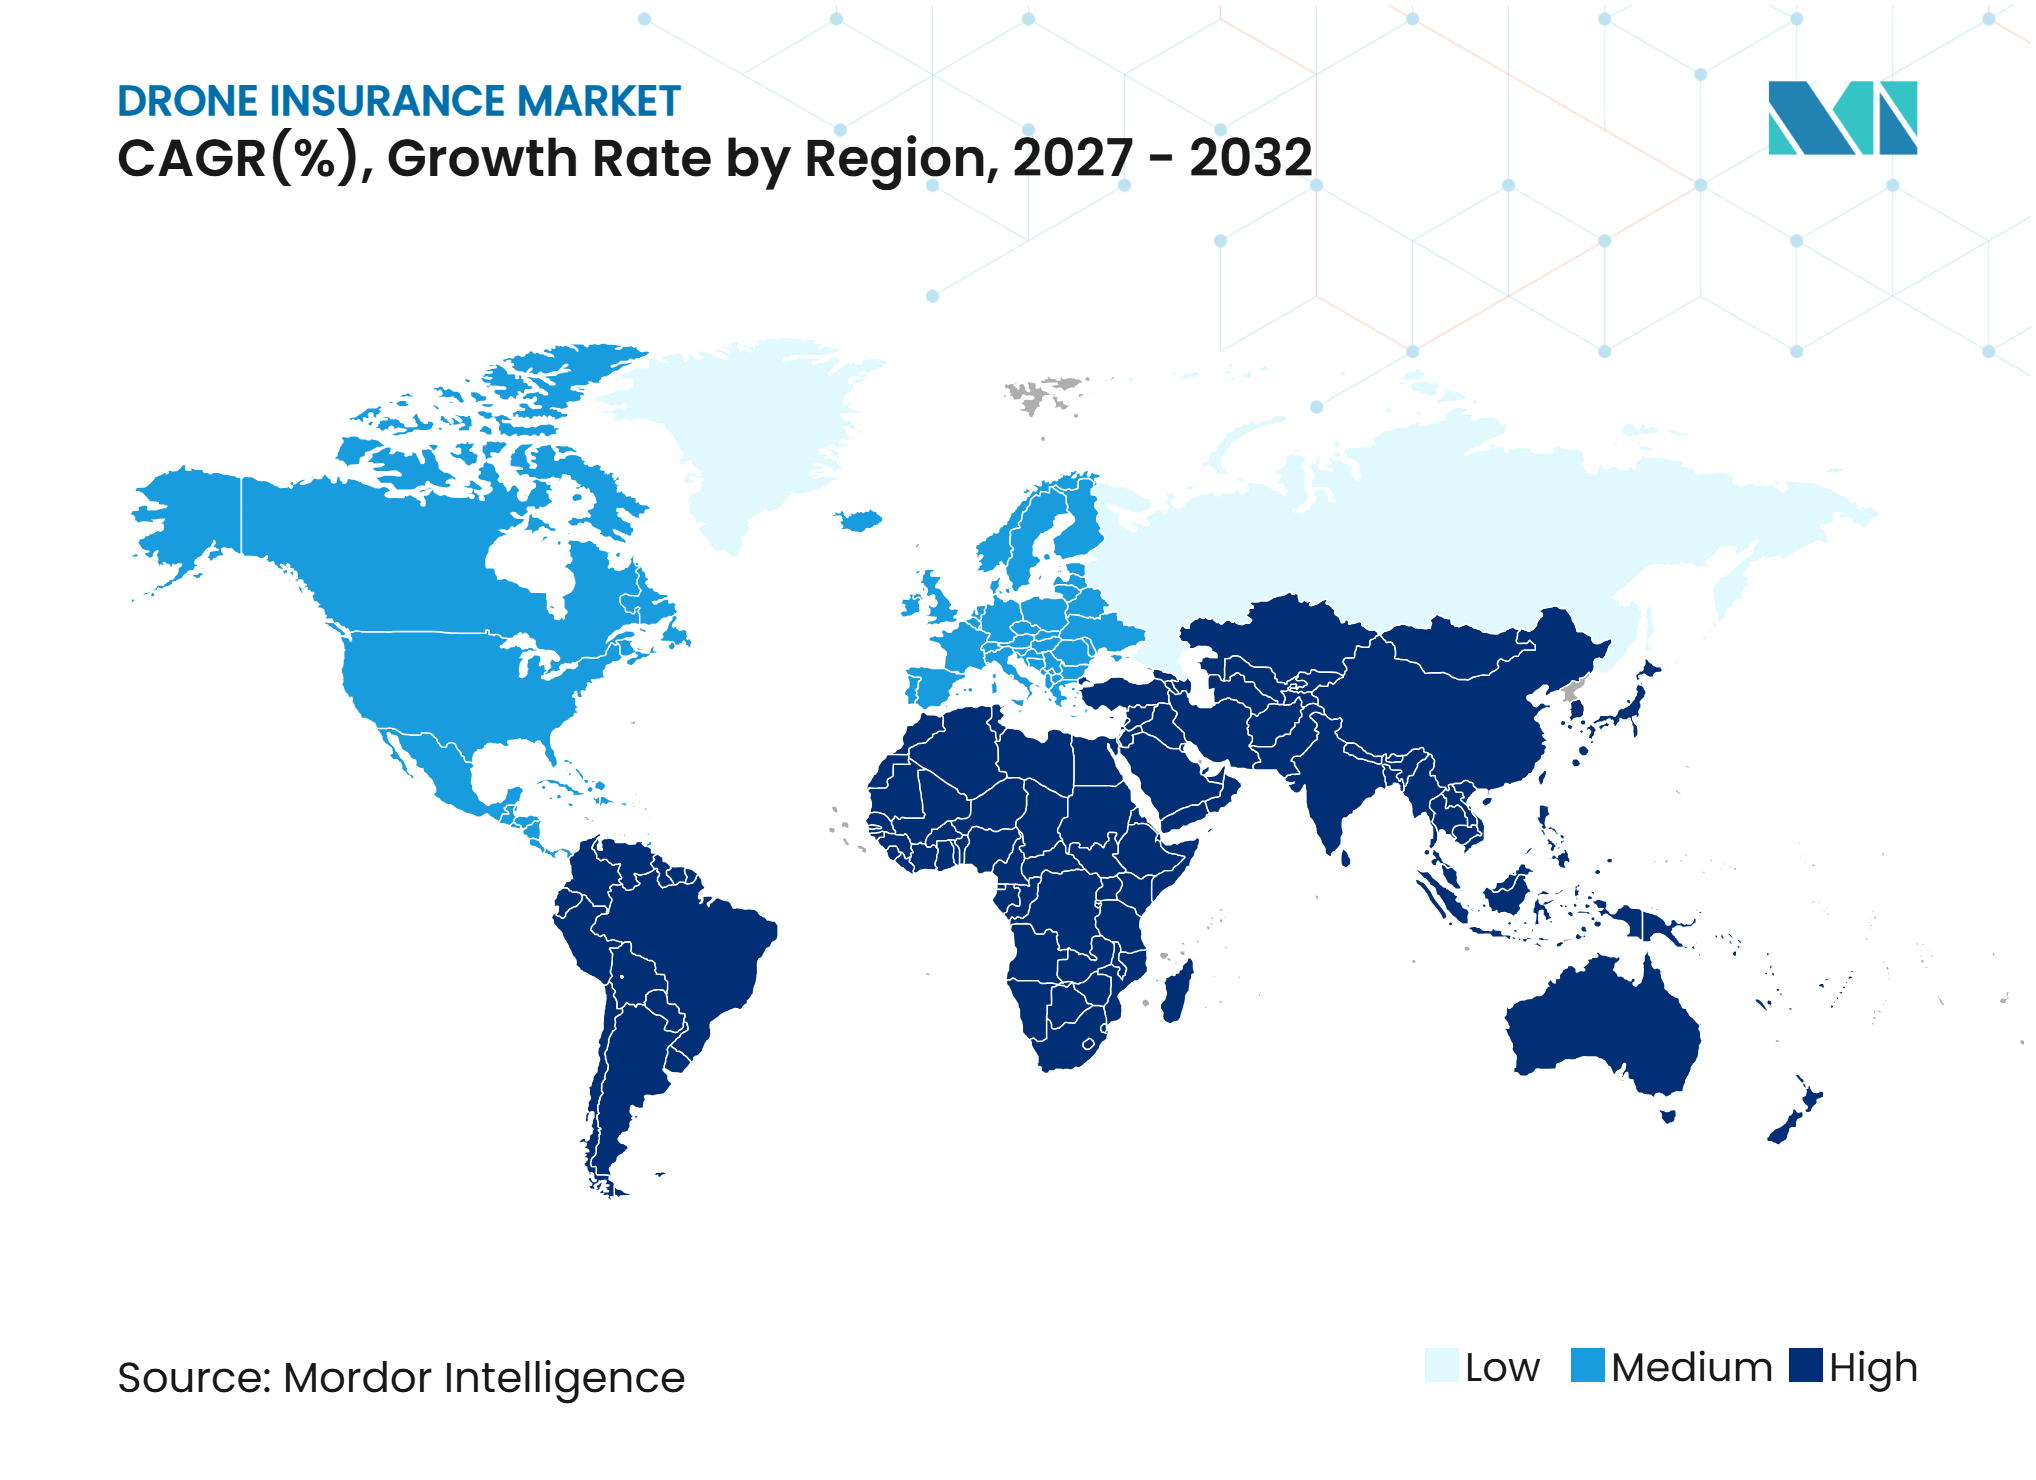
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Drohnenversicherungsmarkt Analyse von Mordor Intelligence
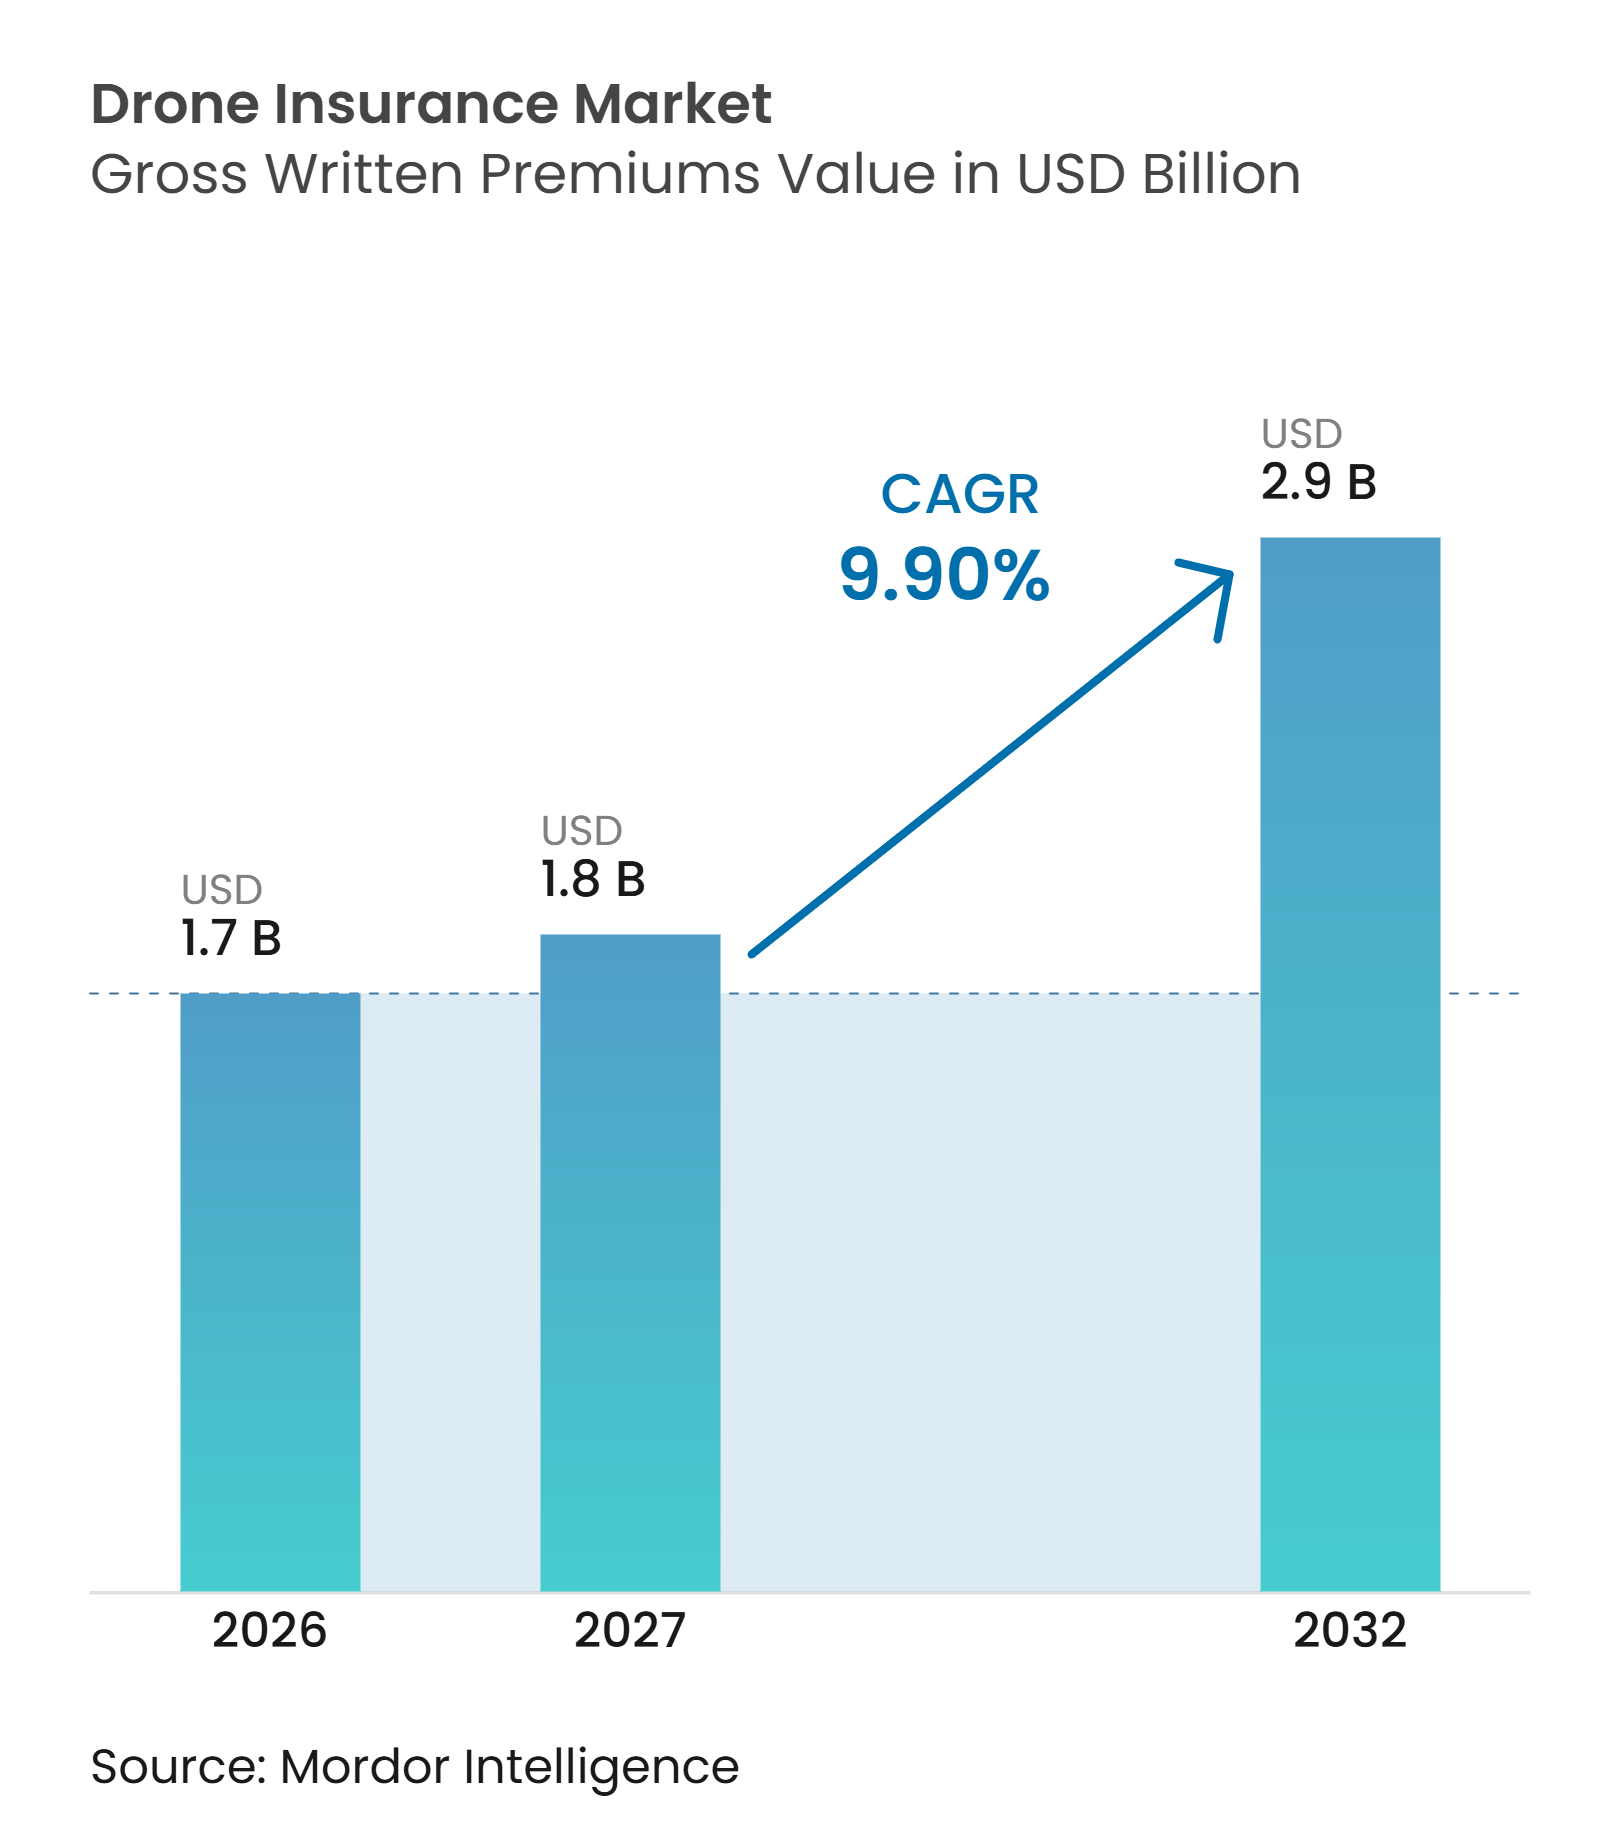
Die Größe des Drohnenversicherungsmarkts gemessen am Wert der gebuchten Bruttoprämien wird voraussichtlich von 1,7 Milliarden USD im Jahr 2026 auf 1,8 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 9,90 % über den Zeitraum 2027–2032 einen Wert von 2,9 Milliarden USD erreichen.
Kommerzielle Flotten werden zunehmend Teil der Routinearbeit in den Bereichen Bauwesen, Energie, Landwirtschaft, Vermessung und Logistik, was den Wert und die Häufigkeit versicherter Einsätze erhöht. Deckungsschutz wird auch zu einer Beschaffungsanforderung, da Grundstückseigentümer und Unternehmenskunden häufig einen Nachweis des Haftpflichtschutzes verlangen, bevor sie einen Flug genehmigen. Die Vorschriften in den Vereinigten Staaten, China, Indien, Japan und Europa entwickeln die Versicherung von einer freiwilligen Risikomanagement-Entscheidung hin zu einer betrieblichen Anforderung. Digitale Plattformen erweitern den Zugang durch Policen pro Flug, während etablierte Versicherer bei höherwertigen und komplexen Risiken einen Vorteil behalten. Diese beiden Modelle werden wahrscheinlich nebeneinander bestehen, während sich die Drohnenversicherungsbranche weiterentwickelt, da Flottenoperatoren umfassende Programme benötigen und gelegentliche Betreiber flexible Deckung brauchen.
Wichtigste Erkenntnisse des Berichts
- Nach Deckungsart entfiel im Jahr 2026 ein Anteil von 62,3 % des Drohnenversicherungsmarktes auf die Haftpflicht gegenüber Dritten, während Rumpf- und Sachschadenversicherungen bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen werden
- Nach Policenstruktur hielten Jahres- und Mehrjahrespolicen im Jahr 2026 einen Anteil von 61,8 % am Drohnenversicherungsmarkt, während kurzfristige und bedarfsgesteuerte Policen bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen werden.
- Nach Anwendungsbereich entfielen im Jahr 2026 22,4 % des Drohnenversicherungsmarktes auf Bauwesen, Infrastruktur und Energie, während Logistik und Lieferung bis 2032 voraussichtlich mit einem CAGR von 16,2 % wachsen werden.
- Nach Endnutzer und Betreibertyp entfielen im Jahr 2026 42,1 % der Drohnenversicherungsmarktgröße auf kommerzielle Drohnendienstleister, während interne Unternehmens- und Industriebetreiber bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen werden.
- Nach Drohnenkonfiguration hielten Multirotor-Drohnen im Jahr 2026 einen Anteil von 67,7 % am Drohnenversicherungsmarkt, während Hybrid- und VTOL-Drohnen bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 37,2 % der Drohnenversicherungsbranche auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion kommerzieller Drohnenflotten und industrieller Anwendungen | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Haftpflichtdeckungsanforderungen für kommerzielle Drohnenbetriebe | +1.8% | Global, Europa und asiatisch-pazifischer Raum als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachstum von BVLOS-, autonomen und weitreichenden Missionen | +1.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Rumpf-, Nutzlast- und Haftpflichtdeckung gegenüber Dritten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Eingebettete, bedarfsgesteuerte und nutzungsbasierte Drohnenversicherung | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unternehmens- und vertragliche Anforderungen für versicherte Betriebe | +0.9% | Global, Nordamerika und Europa als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expandierende kommerzielle Drohnenflotten verbreitern die versicherbare Vermögensbasis
Kommerzielle Drohnen werden zunehmend in den Bereichen Energie, Landwirtschaft, Bau und Inspektion eingesetzt und sind damit Teil der Kernbetriebsaktivitäten und nicht mehr nur ein Spezialwerkzeug. Der Drohnenversicherungsmarkt profitiert, wenn Betreiber Luftfahrzeuge für zeitkritische Arbeiten einsetzen, da verpasste Flüge und beschädigte Ausrüstung klarere finanzielle Konsequenzen haben. InnovateEnergy berichtete, dass Zeitersparnis in seiner Umfrage von 2025 der Hauptgrund für die Einführung von Drohnen war, noch vor der Verbesserung der Arbeitssicherheit. Unternehmenskunden und Grundstückseigentümer verlangen häufig eine Haftpflichtdeckung von 1 Million USD bis 5 Millionen USD, bevor sie Flugzugang gewähren[1]. Landwirtschaftliche Betriebe in China verdeutlichen ebenfalls das Ausmaß der Chance, da die Niedrigflugwirtschaft des Landes durch kommerzielle und öffentliche Anwendungen weiter expandiert. Größere Flottenaktivitäten erweitern das Prämienpotenzial, erfordern aber auch, dass Versicherer Ausrüstung, Piloten, Standorte und Missionstypen präziser bewerten.
BVLOS- und autonome Missionsgenehmigungen erweitern den Zeichnungsbedarf
Betriebe jenseits der visuellen Sichtlinie schaffen Versicherungsbedürfnisse, die sich von denen lokaler, vom Piloten beobachteter Flüge unterscheiden. Die Federal Aviation Administration schlug im August 2025 Part 108 vor, um einen Rahmen für routinemäßige BVLOS-Betriebe zu schaffen, einschließlich Paketzustellung, Landwirtschaft, Luftvermessung und Einsätze für die öffentliche Sicherheit. Versicherer müssen die Betreibergenehmigung, die Luftfahrzeugzulassung und die Systeme zur Trennung von Luftfahrzeugen von anderen Luftraumnutzern bewerten. Diese Anforderungen verlagern das Underwriting hin zu Softwarezuverlässigkeit, ausfallsicherem Design, Datenlinkssicherheit und Flugtelemetrie. Die Drohnenversicherungsbranche hat daher Raum für Produkte, die auf die Systemleistung ausgerichtet sind und nicht nur auf die Erfahrung des Piloten. Dieser Ansatz erhöht auch den Bedarf an Spezialkapazitäten, da Schadensfälle aus Langstreckenoperationen gleichzeitig Dritte, Fracht, Ausrüstung und digitale Systeme betreffen können.
Bedarfsgesteuerte und nutzungsbasierte Modelle gestalten die Policenverteilung neu
Versicherungen pro Flug expandieren, da viele Drohneneinsätze saisonal, projektbasiert oder gelegentlich sind. Digitale Plattformen nutzen Wetterbedingungen, Standortrisiken, Pilotenaufzeichnungen und Flugzeugtelemetrie, um einen Flug zu bepreisen, anstatt sich nur auf eine feste Jahresprämie zu stützen. Precision Autonomy gibt an, dass sein Preismodell mehr als 400 Faktoren für das automatisierte Underwriting berücksichtigt[2]. Ping An Property & Casualty und China Re Property & Casualty haben 2026 die Smart Flight Insurance eingeführt, mit einer Preisgestaltung, die an das bisherige Flugverhalten und Echtzeit-Risiken geknüpft ist[3]. Diese Dienste können den Versicherungszugang für Nutzer mit geringer Flugfrequenz erleichtern. Dieses Vertriebsmodell gibt dem Drohnenversicherungsmarkt einen Weg, sowohl kleine Betreiber als auch größere Unternehmen zu bedienen, ohne eine einheitliche Policenstruktur auf alle Nutzer anzuwenden.
Vertragliche und regulatorische Haftpflichtanforderungen stärken die Nachfrage
Die Versicherungsnachfrage kommt zunehmend aus Kundenverträgen, Zugangsvereinbarungen für Standorte und staatlichen Vorschriften. Indiens Drohnenregeln verlangen eine Haftpflichtversicherung gegenüber Dritten für Luftfahrzeuge oberhalb der Nano-Kategorie, und der 2025 veröffentlichte Entwurf des Zivildrohnengesetzes schlägt umfassendere Anforderungen für Betreiber vor. Das Gesetz sieht INR 250.000 (USD 3.000) für Todesfälle und INR 100.000 (USD 1.200) für schwere Verletzungen vor[4]. Japan verlangte ab Oktober 2025 eine Haftpflichtversicherung gegenüber Dritten für neue Genehmigungsanträge der Kategorie II, die Drohnen mit einem Gewicht von 25 kg oder mehr betreffen. China strebt bis 2027 ebenfalls ein vorläufiges obligatorisches UAV-Haftpflichtversicherungssystem an. Diese Maßnahmen machen den Versicherungsschutz zu einer praktischen Betriebsbedingung, was eine stetigere Nachfrage unterstützt als allein diskretionäre Käufe.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prämien für kleine Betreiber und Hochrisiko-Missionen | -1.9% | Global, insbesondere Märkte mit kleinen Betreibern | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadendaten für autonome und aufkommende Drohnenanwendungen | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Fragmentierte Luftfahrtvorschriften und grenzüberschreitende Deckungsbeschränkungen | -1.1% | Global, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Cyberangriffs-, Datenschutz- und Ausschlüssen für autonome Systeme | -0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenerschwinglichkeit schränkt die Akzeptanz bei kleinen und hochriskanten Betreibern ein
Die Erschwinglichkeit von Prämien bleibt eine Einschränkung für unabhängige Betreiber und Unternehmen mit begrenzter Flugaktivität. BWI Aviation Insurance gibt an, dass eine jährliche Haftpflichtdeckung von 1 Million USD für Betriebe mit einer bis zwei Drohnen zwischen 600 USD und 1.200 USD kosten kann. Derselbe Anbieter gibt an, dass größere Flotten mit umfassenderem Haftpflicht- und Rumpfschutz mit wesentlich höheren Jahreskosten konfrontiert sein können. Höher riskante Einsätze, einschließlich Infrastrukturinspektionen, Flüge in der Nähe von Menschenmengen und Lieferungen über besiedelten Gebieten, können höhere Selbstbehalte und engere Policenbedingungen beinhalten. Nutzungsbasierte Produkte können die Einstiegskosten für gelegentliche Betreiber senken, aber die Preisgestaltung pro Flug kann für BVLOS- und komplexe Luftraummissionen hoch bleiben. Diese Einschränkung kann die Versicherungsaufnahme im Drohnenversicherungsmarkt begrenzen, wo die Kosten des Versicherungsschutzes im Verhältnis zu den Einnahmen eines kleinen Betriebs unverhältnismäßig erscheinen.
Begrenzte Schadenhistorie schafft Unsicherheit für autonome Betriebe
Autonome und halbautonome Systeme treten schneller in den kommerziellen Betrieb ein, als sich langfristige Schadenaufzeichnungen entwickeln können. Traditionelle Luftfahrtpreisgestaltung nutzt historische Schadenhäufigkeit und -schwere, aber diese Maßstäbe sind für Drohnenschwärme, Drohnen-in-einer-Box-Installationen und BVLOS-Korridore weniger etabliert. WTW stellt fest, dass traditionelle versicherungsmathematische Modelle schwer auf eVTOL und fortgeschrittene autonome Plattformen anwendbar sein können. Zeichner können stattdessen auf Zuverlässigkeitsinformationen der Hersteller, technische Bewertungen und Szenarioanalysen angewiesen sein. Dies kann zu höheren Selbstbehalten, eingeschränkten Limits oder Ausschlüssen führen, die einige Risiken außerhalb der Standarddeckung lassen. Der Drohnenversicherungsmarkt benötigt tiefere operative Belege, bevor Versicherer komplexe autonome Risiken mit derselben Sicherheit bepreisen können wie etabliertere Luftfahrtaktivitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
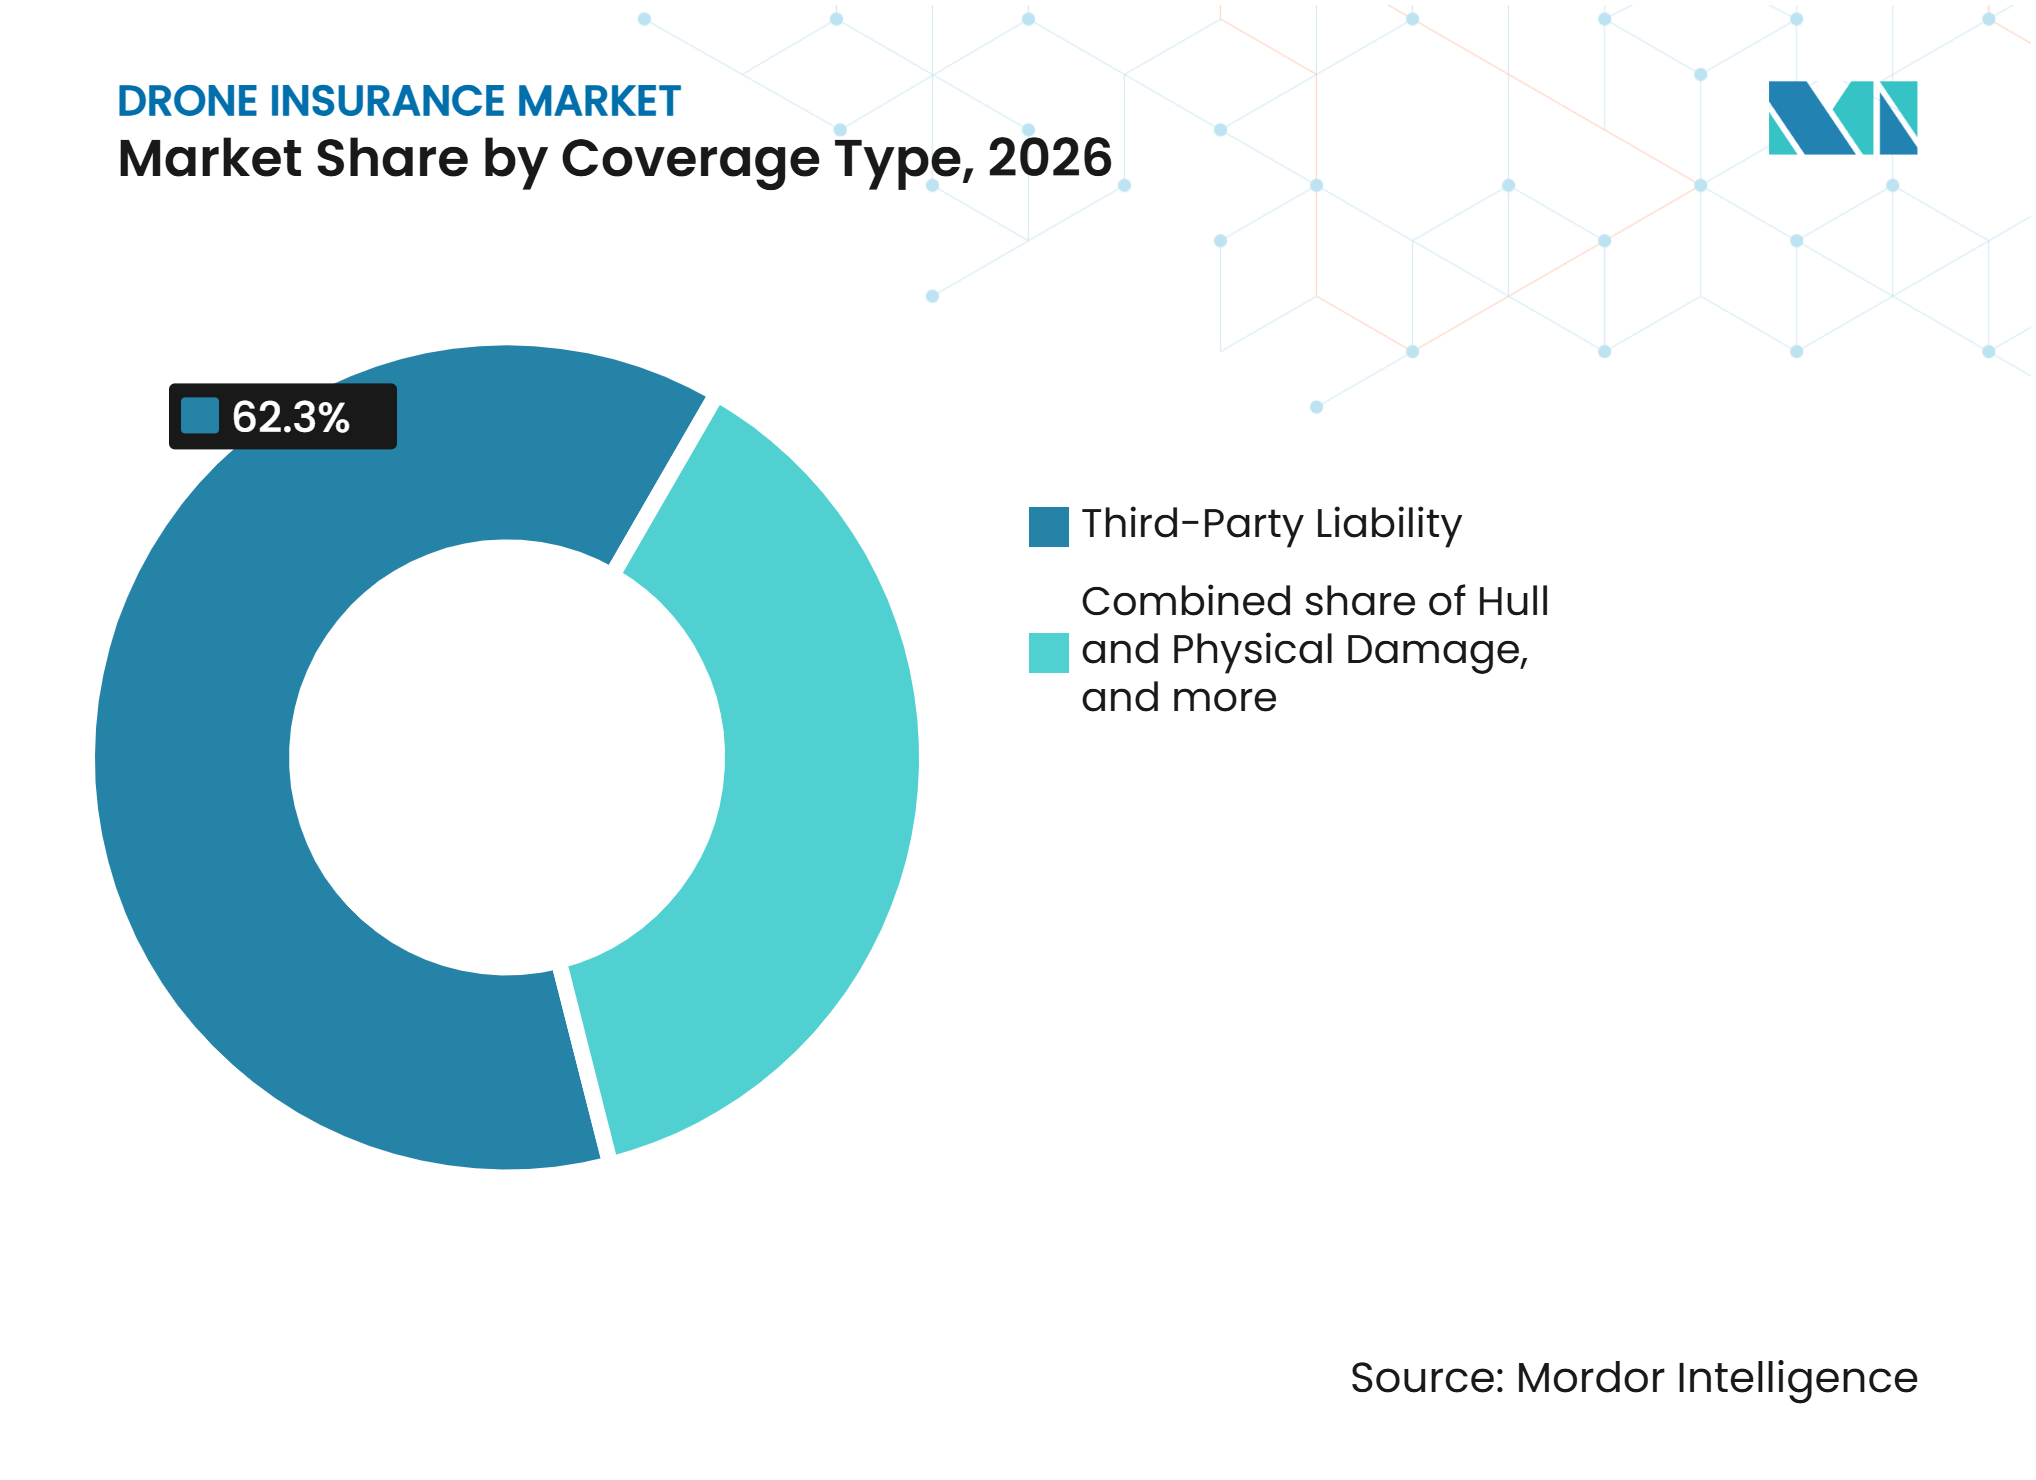
Haftpflicht dominiert den Markt, Rumpfversicherung rückt in den FokusDie Haftpflicht gegenüber Dritten hielt im Jahr 2026 einen Marktanteil von 62,3 % im Drohnenversicherungsmarkt, da sie zentral für die Einhaltung regulatorischer Vorschriften und die Beschaffungsanforderungen der Kunden ist. Die Haftpflichtdeckung schützt Betreiber vor Ansprüchen Dritter wegen Körperverletzung oder Sachschäden, die durch einen Flug entstehen. Europäische Vorschriften verlangen eine Haftpflichtdeckung gegenüber Dritten für definierte Drohnenbetriebe, während Indien und Japan ebenfalls obligatorische Anforderungen gestärkt haben. Es ist in der Regel die erste Deckungsart, die Unternehmenskunden verlangen, wenn ein Auftragnehmer Zugang zu einem Standort sucht. Paketpolicen bauen auf dieser Grundlage auf, indem sie Haftpflicht-, Rumpf- und Nutzlastschutz kombinieren. Spezialisierte Deckungen, einschließlich Cyber-Erweiterungen, Bodenstationsschutz und Frachtversicherung, werden relevanter, da Missionen komplexer werden.
Rumpf- und Sachschadenversicherungen werden bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen, da kommerzielle Luftfahrzeuge und angebrachte Ausrüstung teurer werden. Hochwertige landwirtschaftliche, Vermessungs- und Inspektionsdrohnen können LiDAR, Multispektralkameras und Wärmesensoren tragen, die mehr kosten als der Flugzeugrahmen. Dies erhöht den Wert nutzlastspezifischer Zusatzdeckungen neben der traditionellen Rumpfversicherung. SkyWatch berichtete, dass der durchschnittliche Wert versicherter Drohnen auf seiner Plattform von 3.000 USD im Jahr 2018 auf mehr als 4.000 USD im Jahr 2022 gestiegen ist. Unternehmensoperatoren bevorzugen auch gebündelte Policen, da ein Programm den Bedarf an Luftfahrzeug-, Nutzlast- und Haftpflichtschutz abdecken kann. Die Drohnenversicherungsbranche fügt daher pro Luftfahrzeug Prämienwert hinzu und profitiert gleichzeitig von größeren Flotten. Die Kombination aus obligatorischer Haftpflichtdeckung und wachsenden Vermögenswerten unterstützt die anhaltende Nachfrage im gesamten Deckungsspektrum.


Nach Policenstruktur:
Jahrespolicen halten die Größe, bedarfsgesteuerte Policen gestalten die Akquisition neuJahres- und Mehrjahrespolicen hielten im Jahr 2026 einen Anteil von 61,8 %, da professionelle Betreiber ununterbrochenen Schutz benötigen. Dienstleister mit wiederkehrenden Verträgen müssen Kunden und Grundstückseigentümern häufig einen kontinuierlichen Haftpflichtschutz nachweisen. Eine Jahrespolicy kann für Betreiber, die das ganze Jahr über regelmäßig fliegen, wirtschaftlich sein. BWI Aviation Insurance beschreibt jährliche Haftpflichtpolicen für kleine Betriebe im Bereich von 600 USD bis 1.200 USD. Flottenprogramme vereinfachen auch das Zertifikatsmanagement und kombinieren Luftfahrzeug-, Nutzlast- und Haftpflichtschutz. Diese Merkmale unterstützen die Position von Jahresprogrammen im gesamten Drohnenversicherungsmarkt. Sie sind besonders wichtig, wenn eine Unterbrechung des Versicherungsschutzes vertraglich vereinbarte Betriebe im Drohnenversicherungsmarkt unterbrechen könnte.
Kurzfristige und bedarfsgesteuerte Policen werden bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen. Diese Policen eignen sich für saisonale Landwirtschaftsarbeiten, Medienproduktion, Veranstaltungsberichterstattung und andere temporäre Aufgaben. Digitale Vertriebsplattformen können Deckungsnachweise schnell ausstellen, was Verzögerungen vor Missionsbeginn reduziert. Flock baute sein Betriebsmodell auf Echtzeit-Risikopreisgestaltung für kommerzielle Flotten auf, bevor Admiral Group im Februar 2026 einer Übernahme für 80 Millionen GBP (109 Millionen USD) zustimmte. Flottenpolicen bleiben eine dritte Option für Betreiber mit 10 oder mehr Luftfahrzeugen, da sie ein konsolidiertes Underwriting und eine konsolidierte Verwaltung bieten. Der Drohnenversicherungsmarkt kann daher ein Spektrum von gelegentlichen Einzelflügen bis hin zu hochfrequenten Unternehmensbetrieben abdecken. Bessere Flugdaten können die Preisgenauigkeit im gesamten Drohnenversicherungsmarkt verbessern, beseitigen jedoch nicht den Bedarf an umfassenderen Programmen für komplexe Missionen.
Nach Anwendung:
Bau und Energie verankern die Nachfrage, Logistik treibt das WachstumBau, Infrastruktur und Energie entfielen im Jahr 2026 auf 22,4 % der Größe des Drohnenversicherungsmarkts. Diese Betriebe nutzen Drohnen für Kartierung, Inspektion, Fortschrittsdokumentation und Standortüberwachung. InnovateEnergy berichtete, dass Kartierung und Vermessung 35 % des industriellen Drohneneinsatzes ausmachten, gefolgt von Inspektion mit 26 %. Arbeiten in der Nähe kritischer Anlagen schaffen erhebliche Haftpflichtrisiken gegenüber Dritten und erfolgen häufig unter vertraglichen Versicherungsanforderungen. Landwirtschaft und Forstwirtschaft erfordern eine andere Preisgestaltung, da Flüge häufig sind, auch wenn die Werte einzelner Luftfahrzeuge niedriger sind. Vermessung, Kartierung und Bergbau benötigen ebenfalls Nutzlastschutz, da sie häufig teure Sensoren über komplexem Gelände einsetzen. Diese Faktoren machen anwendungsspezifisches Underwriting im gesamten Drohnenversicherungsmarkt wichtig.
Logistik und Lieferung werden bis 2032 voraussichtlich mit einem CAGR von 16,2 % wachsen, da BVLOS-Betriebe expandieren. Lieferflüge über besiedelten Gebieten können Haftpflichtlimits von 5 Millionen USD bis 10 Millionen USD oder mehr pro Vorfall erfordern. Sie können auch Frachtschutz und Deckung für Cyber- oder Datenlinksereignisse erfordern. Der von der Federal Aviation Administration vorgeschlagene Part-108-Rahmen schließt die Paketzustellung unter den Aktivitäten ein, die unter zukünftigen BVLOS-Regeln routinemäßig betrieben werden könnten. Öffentliche Sicherheit, Notfalldienste und Medien bleiben etablierte Anwendungen, während Freizeitpolicen standardisierter werden. Coverdrone gibt an, mehr als 250.000 Betreiber im Vereinigten Königreich, Europa, Australien, Kanada und Neuseeland zu bedienen. Medizinische Lieferung, maritime Überwachung und Umweltmonitoring fügen ein breiteres Spektrum spezialisierter Anwendungsfälle hinzu.
Nach Endnutzer / Betreibertyp:
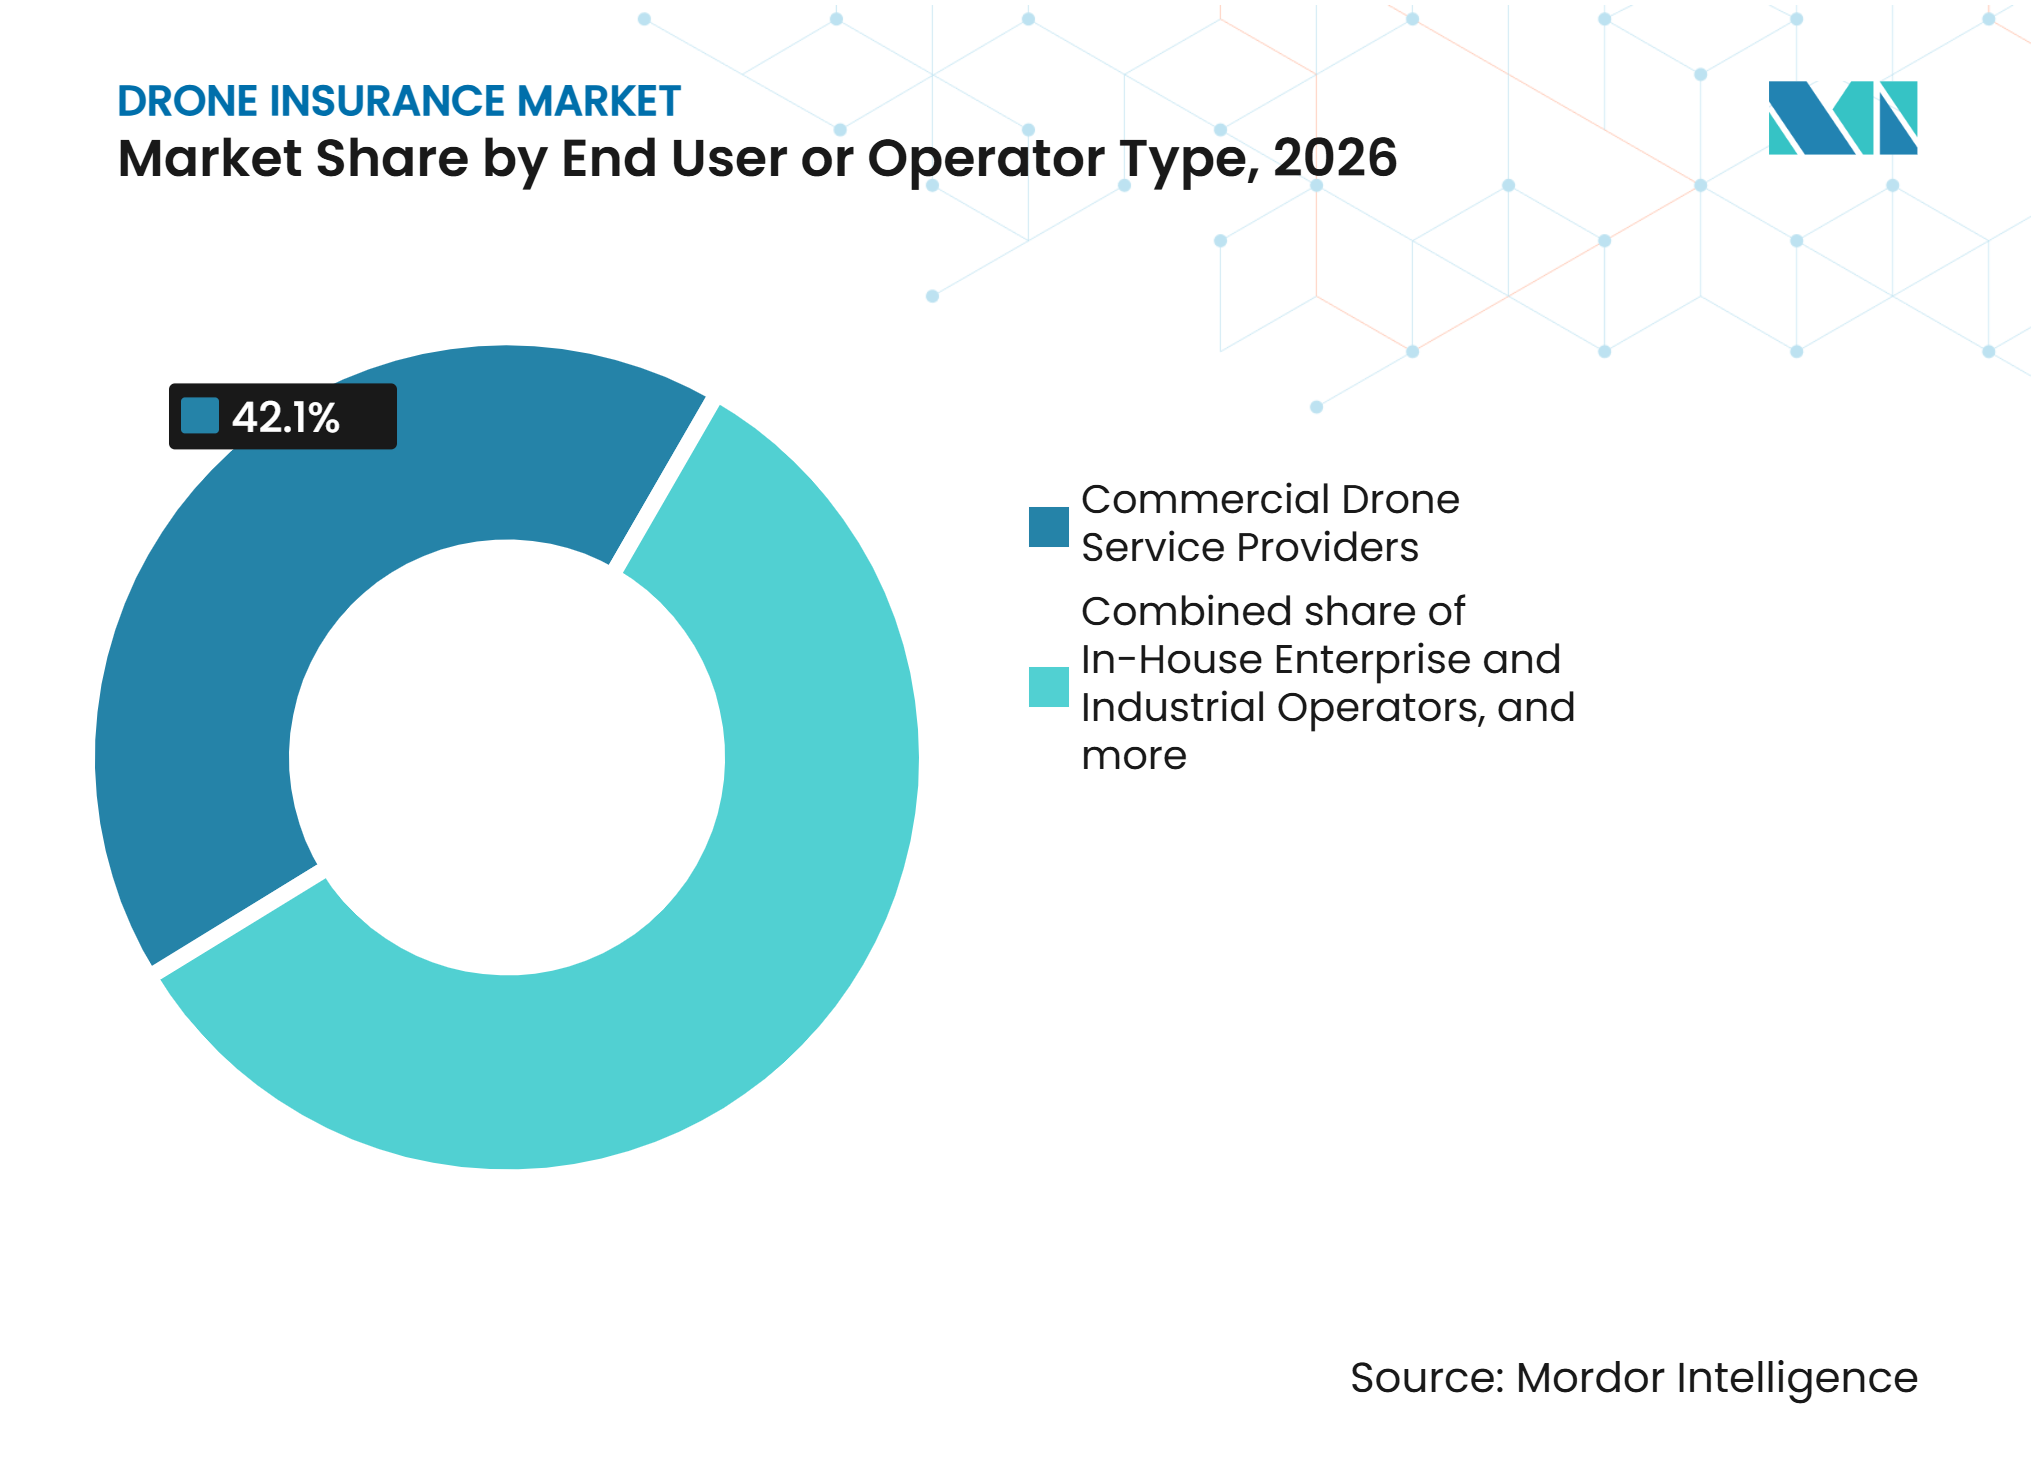
Kommerzielle Anbieter führen, unternehmenseigene Teams beschleunigenKommerzielle Drohnendienstleister entfielen im Jahr 2026 auf einen Anteil von 42,1 % am Drohnenversicherungsmarkt. Zu diesen Unternehmen gehören Luftvermessungsunternehmen, Inspektionsanbieter und Medienproduktionsunternehmen, die Versicherungen benötigen, um Verträge zu erfüllen. Sie kaufen häufig Jahres- oder Flottendeckungen, da der Betrieb über mehrere Kunden und Standorte hinweg fortgesetzt wird. Ihr Underwriting wird zunehmend durch Flugstunden, Luftfahrzeugtyp, Missionsprofil und Schadenkontrollmaßnahmen informiert. Kontinuierliche Deckung ermöglicht es ihnen auch, Zertifikate auszustellen, wenn ein Kunde einen Versicherungsnachweis anfordert. Dieses Betriebsmodell macht kommerzielle Dienstleister zu einer stabilen Prämienbasis im Drohnenversicherungsmarkt und gibt Versicherern wiederkehrende Underwriting-Belege. Es macht ihre Verlängerungserfahrung auch empfindlich gegenüber der Schadenentwicklung und dem Umfang der angebotenen Dienstleistungen.
Unternehmenseigene Industrie- und Gewerbebetreiber werden bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen. Energie-, Logistik-, Landwirtschafts- und Bauunternehmen verlagern einen Teil der Flugaktivitäten in ihre eigenen Betriebe. Dies platziert das Drohnenrisiko innerhalb des umfassenderen Unternehmensversicherungsprogramms, anstatt es vollständig bei externen Dienstleistern zu belassen. Unternehmensrisikomanager suchen häufig nach Deckungen, die Luftfahrzeug-, Nutzlast-, Cyber-, Haftpflicht- und Vorfallmeldebedürfnisse integrieren. Größere Konten können Prämienkonzentrationen erzeugen, die die einzelner Betreiber mit ähnlichen Luftfahrzeugzahlen übersteigen. Regierungs- und öffentliche Betreiber können sich selbst versichern oder spezialisierte Programme für den öffentlichen Sektor nutzen, was ihren direkten Beitrag zu kommerziellen Prämien begrenzt. Einzelne und Freizeitnutzer bilden eine große Betreiberbasis, haben aber im Allgemeinen niedrigere Policenwerte und eine geringere Versicherungsdurchdringung außerhalb obligatorischer Märkte.

Nach Drohnenkonfiguration:
Multirotor dominiert den Betrieb, Hybrid und VTOL verändern RisikomodelleMultirotor-Drohnen hielten im Jahr 2026 einen Anteil von 67,7 %, da sie schweben, langsam fliegen und in eingeschränkten Räumen operieren können. Ihre Flexibilität macht sie in Inspektionen, Fotografie, Landwirtschaft und kurzreichweitiger Vermessungsarbeit verbreitet. SkyWatch berichtete, dass DJI-Multirotor-Marken mehr als 46 % der versicherten Drohnen auf seiner Plattform ausmachten. Starrflügler-Drohnen dienen Langstreckenvermessungen, landwirtschaftlicher Überwachung und maritimen Patrouillemissionen. Ihre Reichweite und Geschwindigkeit können höhere Anschaffungskosten und speziellere Versicherungsanforderungen rechtfertigen. Start-, Lande- und Bodenausrüstungsrisiken können bei Starrflügler-Policen wichtig sein.
Hybrid- und VTOL-Drohnen werden bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen. Sie kombinieren vertikalen Auftrieb mit effizientem Vorwärtsflug, was für BVLOS-Logistik und weitreichende Inspektionsarbeiten nützlich ist. Ihre Designkomplexität, hohen Stückkosten und begrenzte Schadenhistorie können die konventionelle Luftfahrtpreisgestaltung erschweren. WTW identifiziert die Herausforderung, traditionelle versicherungsmathematische Modelle auf eVTOL und andere fortgeschrittene Luftfahrzeuge anzuwenden. Apollo und Moonrock Insurance lancierten im April 2025 eine Versicherungseinrichtung über 122,5 Millionen USD, die bis zu 100 Millionen USD Haftpflichtdeckung und 22,5 Millionen USD Sachschadendeckung für Drohnen-, eVTOL- und Luftfahrtinnovationsrisiken bietet. Die Einrichtung verdeutlicht den Bedarf an dedizierter Kapazität für komplexe Luftfahrzeugrisiken. Sie zeigt auch, wie spezialisierte Underwriting-Partnerschaften Limits adressieren können, die kleinere Anbieter allein nicht anbieten können.
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 37,2 % des Drohnenversicherungsmarkts. Die Vereinigten Staaten verfügen über eine große kommerzielle Betreiberbasis im Rahmen des Part-107-Rahmens der Federal Aviation Administration, unterstützt durch etablierte Makler, Managing General Agents und digitale Versicherungsplattformen. Unternehmens-Beschaffungsanforderungen erhöhen die Nachfrage, da viele Kunden versicherte UAV-Dienste verlangen, bevor sie Arbeiten auf ihren Standorten erlauben. Die vorgeschlagene Part-108-Regel bleibt ein kurzfristiger Faktor, da sie einen Weg für routinemäßigere BVLOS-Aktivitäten schaffen würde. Kanada unterstützt den regionalen Markt durch seinen eigenen Regulierungsrahmen für Drohnenzertifizierung und -betrieb. Mexiko ist kleiner und weniger durchdrungen, aber kommerzielle Landwirtschaft und Energieinspektion bieten Raum für eine breitere Deckungsnutzung.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen. China strebt bis 2027 ein vorläufiges obligatorisches UAV-Haftpflichtversicherungssystem und bis 2030 einen umfassenderen Niedrigflugversicherungsrahmen an. Indiens Gesetzentwurf von 2025 schlägt umfassendere Anforderungen für Haftpflichtversicherungen gegenüber Dritten und strukturierte Entschädigungen für bestimmte Verletzungen vor. Japans Versicherungsanforderung für bestimmte Anträge der Kategorie II stärkt den Compliance-Fall für Deckungsschutz. Hongkong verfügt über ein aktives kommerzielles Umfeld für Niedrigflugversicherungsprodukte. Die Region kombiniert große Luftfahrzeugherstellungs- und Betriebsbasen mit sich entwickelnden regulatorischen Mandaten und digitalen Preisgestaltungstools.
Europa bleibt strukturell wichtig, da grenzüberschreitende Betriebe und länderspezifische Anforderungen die Nachfrage nach spezialisierter Deckung schaffen. Die britische Civil Aviation Authority verlangt Versicherungen für kommerzielle UAS-Betriebe, während nationale Regeln in anderen europäischen Märkten je nach Luftfahrzeuggewicht und Verwendungszweck variieren können. Diese Variation schafft Mehrwert für Makler, die den Drohnenversicherungsmarkt über mehrere Rechtsordnungen hinweg bedienen. Südamerika wird von Brasilien angeführt, wo die Regulierung eine Grundlage für kommerzielle Aktivitäten bietet, während Argentinien und andere Länder sich in einem früheren Entwicklungsstadium befinden. Der Nahe Osten und Afrika umfassen die Vereinigten Arabischen Emirate und Saudi-Arabien, wo Infrastruktur- und Energieinspektion den kommerziellen Einsatz unterstützen. Südafrika verfügt ebenfalls über inländische kommerzielle Versicherungskapazitäten, obwohl die Durchdringung in der weiteren Region niedriger bleibt als in reiferen Märkten. Der Drohnenversicherungsmarkt hat in diesen Regionen langfristig Chancen, da professionelle Betriebe und Compliance-Rahmen expandieren.
Wettbewerbslandschaft
Marktkonzentration
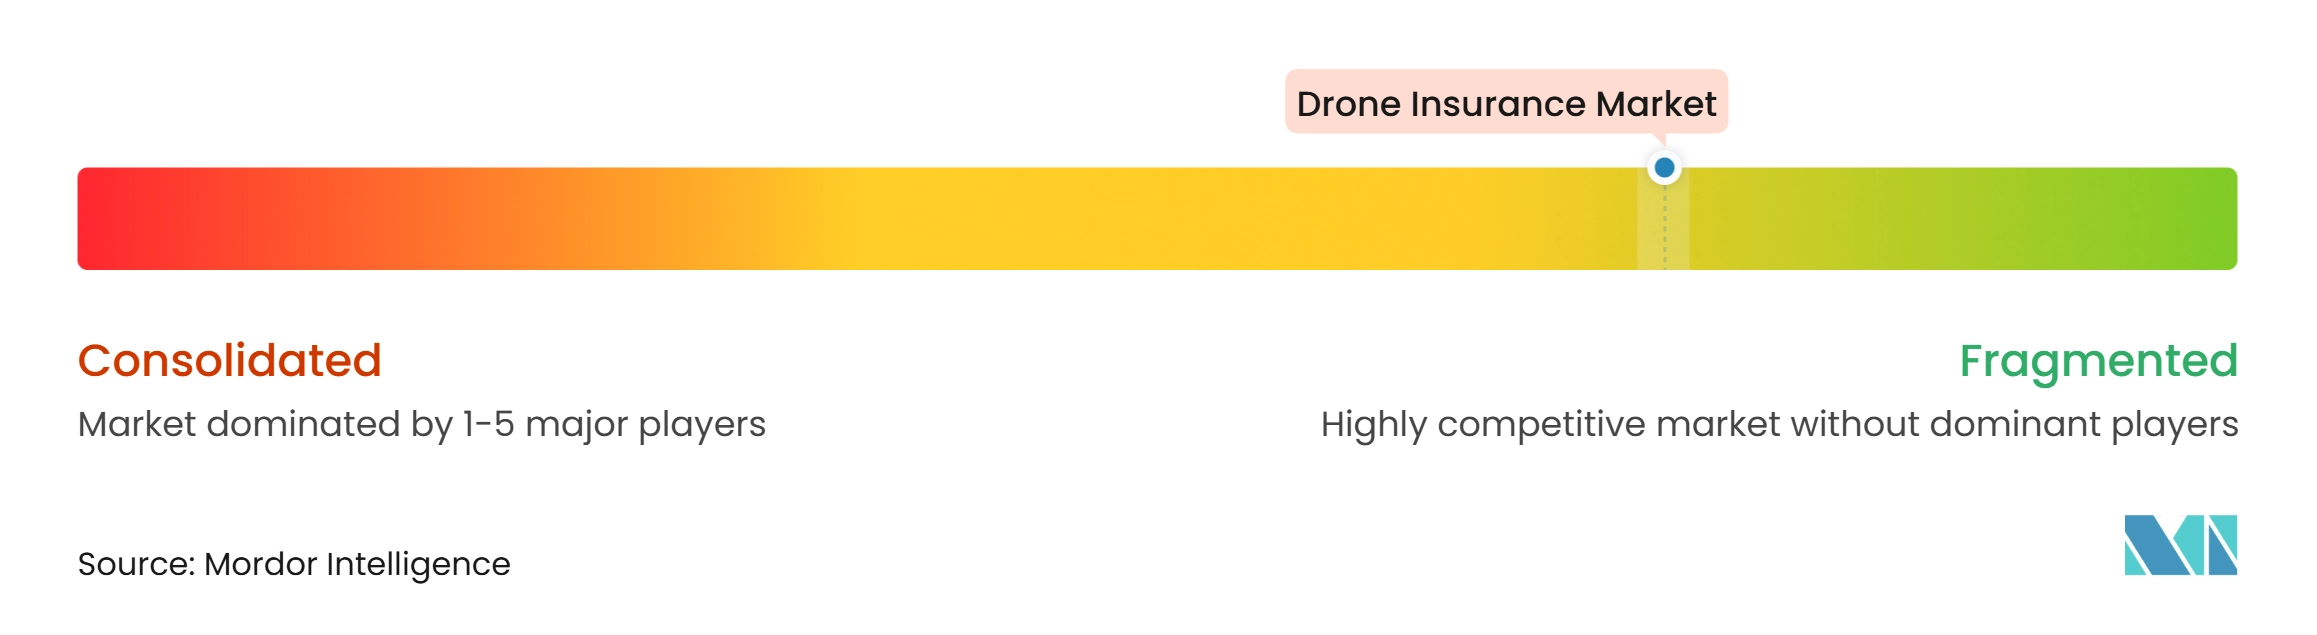
Der Drohnenversicherungsmarkt ist fragmentiert, mit spezialisierten digitalen Versicherern, Luftfahrt-Zeichnern, Rückversicherern und großen kommerziellen Versicherungsgruppen, die in verschiedenen Risikokategorien konkurrieren. Spezialisierte Anbieter wie SkyWatch.AI, Coverdrone, Moonrock Insurance und Thimble konzentrieren sich auf digitalen Vertrieb, schnelle Policenausstellung und flexible Deckung für Einzelbetreiber und kleine Flotten. Größere Versicherungsgruppen, darunter Munich Re, Allianz und Global Aerospace, unterstützen komplexe Risiken, die erhebliche Zeichnungskapazitäten erfordern, einschließlich großer kommerzieller Flotten, Betriebe jenseits der Sichtlinie (BVLOS) und elektrischer Senkrechtstart- und Landeflugzeuge (eVTOL). Diese vielfältige Anbieterbasis begrenzt die Dominanz eines einzelnen Wettbewerbers über das gesamte Spektrum der Drohnenversicherungsprodukte. Die Wettbewerbsdifferenzierung hängt zunehmend von der Kombination aus spezialisiertem Luftfahrt-Know-how, zuverlässiger Versicherungskapazität und datengetriebenem Underwriting ab. Cyber-Risiken, Datenschutzverletzungen, autonome Betriebe und Policenausschlüsse schaffen ebenfalls Herausforderungen, da Versicherer Deckungsgrenzen für aufkommende Risiken definieren.
Mehrere jüngste Entwicklungen verdeutlichen, wie Anbieter Vertrieb und Zeichnungskapazitäten ausbauen. Am 1. Juni 2026 schloss Admiral Group die Übernahme von Flock, einem digitalen kommerziellen Flottenversicherungsanbieter, nach behördlicher Genehmigung ab. Die Transaktion bewertete das Eigenkapital von Flock mit 80 Millionen GBP (108 Millionen USD). Die KI-gestützte, telemetriebasierte Plattform von Flock wird die Flottenversicherungsfähigkeiten von Admiral durch datengetriebene Risikobewertung, Preisgestaltung und Flottensicherheitsmanagement stärken. Im spezialisierten Luftfahrtsegment verdeutlicht die gemeldete Versicherungseinrichtung von Apollo und Moonrock Insurance für Drohnen-, eVTOL- und aufkommende Luftfahrtrisiken die Bedeutung dedizierter Kapazitäten für komplexe Betriebe. Unterdessen nutzt Precision Autonomy automatisierte Risikoanalyse und digitale Angebots-, Bindungs- und Ausstellungsfähigkeiten zur Unterstützung der Drohnen- und autonomen Systemversicherung, was zeigt, wie Technologie die Underwriting-Effizienz und den Policenzugang verbessern kann. Diese Entwicklungen unterstreichen den Wert von Partnerschaften zwischen spezialisierten Technologieanbietern und etablierten Versicherern.
Die wettbewerbsintensivsten Bereiche umfassen erschwingliche Haftpflichtdeckung für Einzelbetreiber, Schutz für kommerzielle Flotten, grenzüberschreitende Betriebe sowie aufkommende Cyber- und autonome Systemrisiken. Standardpolicen decken möglicherweise nicht alle Risiken im Zusammenhang mit GPS-Spoofing, Datenschutzverletzungen, Luftraumbeschränkungen oder Geräteausfällen ab, was klare Policenformulierungen und maßgeschneidertes Underwriting zunehmend wichtig macht. Digitale Plattformen können die Angebotsstellung und Policenausstellung für Routinebetriebe vereinfachen, während spezialisierte Zeichner für komplexe Flugprofile und höhere Haftpflichtlimits unverzichtbar bleiben.
Drohnenversicherungsbranche Marktführer
-
Global Aerospace, Inc.
-
Allianz Global Corporate and Specialty SE
-
American International Group, Inc.
-
SkyWatch Space Applications Inc.
-
Coverdrone Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Drohnenversicherungsmarkt Unternehmen in diesem Bericht
- Global Aerospace, Inc.
- SkyWatch Space Applications Inc. (SkyWatch.AI)
- Coverdrone Limited
- BWI Aviation Insurance Agency, Inc.
- Moonrock Insurance
- United States Aircraft Insurance Group (USAIG)
- Flock
- Allianz Global Corporate & Specialty SE (Allianz Commercial)
- American International Group, Inc. (AIG)
- Thimble
- Santam Limited
- Transport Risk Management
- DroneInsurance.com
- Munich Re
- AirModo
- Avalon Risk
- TropoGo
- SPG Canada
- Premier Canada Assurance Managers Ltd.
- Marsh
Neueste Industrielle Entwicklungen in Drohnenversicherungsmarkt
- Juni 2026: Ping An Property & Casualty Insurance und China Re Property & Casualty Insurance lancierten gemeinsam die „Smart Flight Insurance” auf der 10. Weltdrohnenkonferenz in Shenzhen, mit einer Preisgestaltung basierend auf Flugverhalten und IoT-Daten. Die Unternehmen unterzeichneten auch eine Vereinbarung für die Niedrigflugwirtschafts-Versicherungsplattform „Re·Energize”.
- Juni 2026: SkyWatch ging eine Partnerschaft mit Bees360 ein, um Drohnenversicherungen in das Immobilieninspektionsnetzwerk von Bees360 zu integrieren, einschließlich Ein-Klick-Zertifikatsgenerierung und Zusatzversicherungsbezeichnung.
- Juni 2026: Admiral Group schloss die Übernahme von Flock, einem digitalen kommerziellen Flottenversicherungsanbieter, nach behördlicher Genehmigung ab. Die Transaktion bewertete das Eigenkapital von Flock mit 80 Millionen GBP (108 Millionen USD).
- Februar 2026: Die Nationale Entwicklungs- und Reformkommission Chinas, die Nationale Finanzaufsichtsbehörde und die Zivilluftfahrtbehörde Chinas veröffentlichten Leitlinien, die bis 2027 ein vorläufiges obligatorisches UAV-Haftpflichtversicherungssystem und bis 2030 einen vollständigen Niedrigflugversicherungsrahmen anstreben.
Globaler Drohnenversicherungsmarkt Berichtsumfang
Segmentierungsübersicht
| Haftpflicht gegenüber Dritten |
| Rumpf- und Sachschadenversicherung |
| Paketpolicen |
| Sonstige spezialisierte Deckungen |
| Jahres- / Mehrjahrespolicen |
| Kurzfristige / bedarfsgesteuerte Policen |
| Flottenpolicen |
| Landwirtschaft und Forstwirtschaft |
| Bau, Infrastruktur und Energie |
| Vermessung, Kartierung und Bergbau |
| Logistik und Lieferung |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Notfalldienste |
| Freizeit / Hobby |
| Sonstige Anwendungen |
| Kommerzielle Drohnendienstleister |
| Unternehmenseigene Industrie- und Gewerbebetreiber |
| Regierungs- und öffentliche Betreiber |
| Einzelne und Freizeitbetreiber |
| Multirotor |
| Starrflügler |
| Hybrid / VTOL |
| Sonstige Konfigurationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsart | Haftpflicht gegenüber Dritten | |
| Rumpf- und Sachschadenversicherung | ||
| Paketpolicen | ||
| Sonstige spezialisierte Deckungen | ||
| Nach Policenstruktur | Jahres- / Mehrjahrespolicen | |
| Kurzfristige / bedarfsgesteuerte Policen | ||
| Flottenpolicen | ||
| Nach Anwendung | Landwirtschaft und Forstwirtschaft | |
| Bau, Infrastruktur und Energie | ||
| Vermessung, Kartierung und Bergbau | ||
| Logistik und Lieferung | ||
| Medien und Unterhaltung | ||
| Öffentliche Sicherheit und Notfalldienste | ||
| Freizeit / Hobby | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer / Betreibertyp | Kommerzielle Drohnendienstleister | |
| Unternehmenseigene Industrie- und Gewerbebetreiber | ||
| Regierungs- und öffentliche Betreiber | ||
| Einzelne und Freizeitbetreiber | ||
| Nach Drohnenkonfiguration | Multirotor | |
| Starrflügler | ||
| Hybrid / VTOL | ||
| Sonstige Konfigurationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Drohnenversicherungen bis 2032?
Der Drohnenversicherungsmarkt wird voraussichtlich mit einem CAGR von 9,9 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 2,9 Milliarden USD erreichen.
Welche Art von Drohnendeckung hat den größten Marktanteil?
Die Haftpflicht gegenüber Dritten hielt im Jahr 2026 einen Anteil von 62,3 %, da sie die Einhaltung regulatorischer Vorschriften und die vertragliche Berechtigung unterstützt.
Warum expandieren bedarfsgesteuerte Drohnenpolicen?
Kurzfristige und bedarfsgesteuerte Policen werden voraussichtlich mit einem CAGR von 14,8 % wachsen, da sie sich für saisonale, gelegentliche und projektbasierte Arbeiten eignen.
Welche Drohnenanwendungen erzeugen die stärkste Versicherungsnachfrage?
Bau, Infrastruktur und Energie hielten im Jahr 2026 einen Anteil von 22,4 %, während Logistik und Lieferung bis 2032 voraussichtlich mit einem CAGR von 16,2 % wachsen werden.
Welche Region wächst am schnellsten bei der Drohnendeckung?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen, unterstützt durch sich entwickelnde Versicherungsanforderungen in China, Indien und Japan.
Wie wirken sich BVLOS-Betriebe auf den Versicherungsbedarf aus?
BVLOS-Betriebe erfordern das Underwriting von Betreibergenehmigung, Systemzuverlässigkeit, Luftraumtools, Datenlinks, Haftpflicht und cyberbezogenen Risiken.