
Tamaño y Participación del Mercado de Seguros para Drones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.8 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.9 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.90 % |
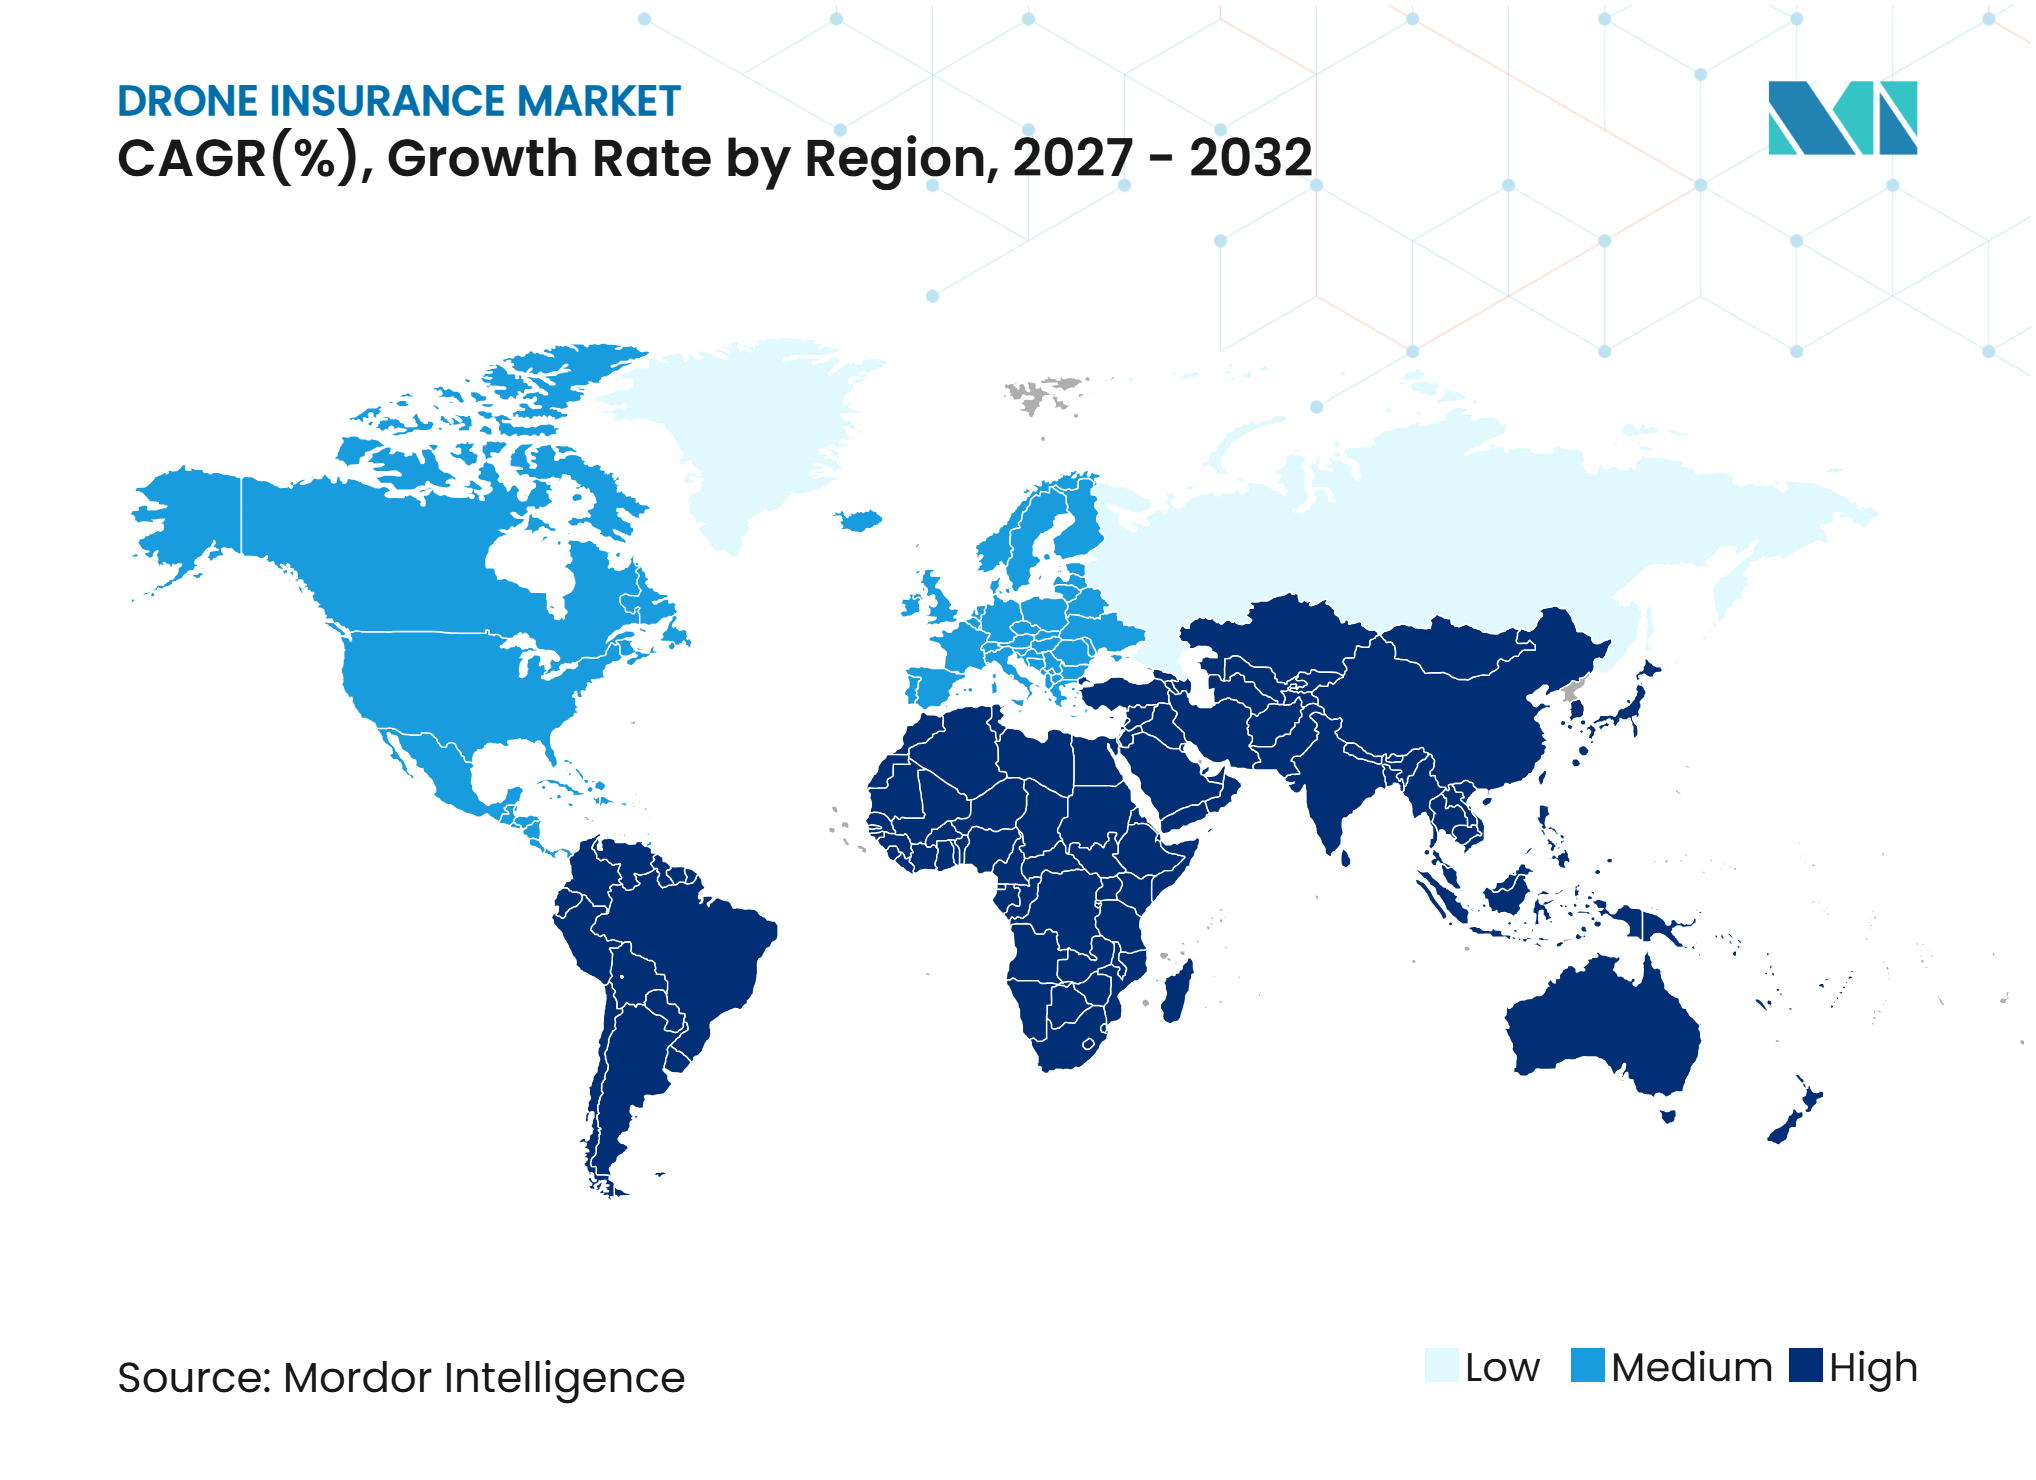
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Drones por Mordor Intelligence
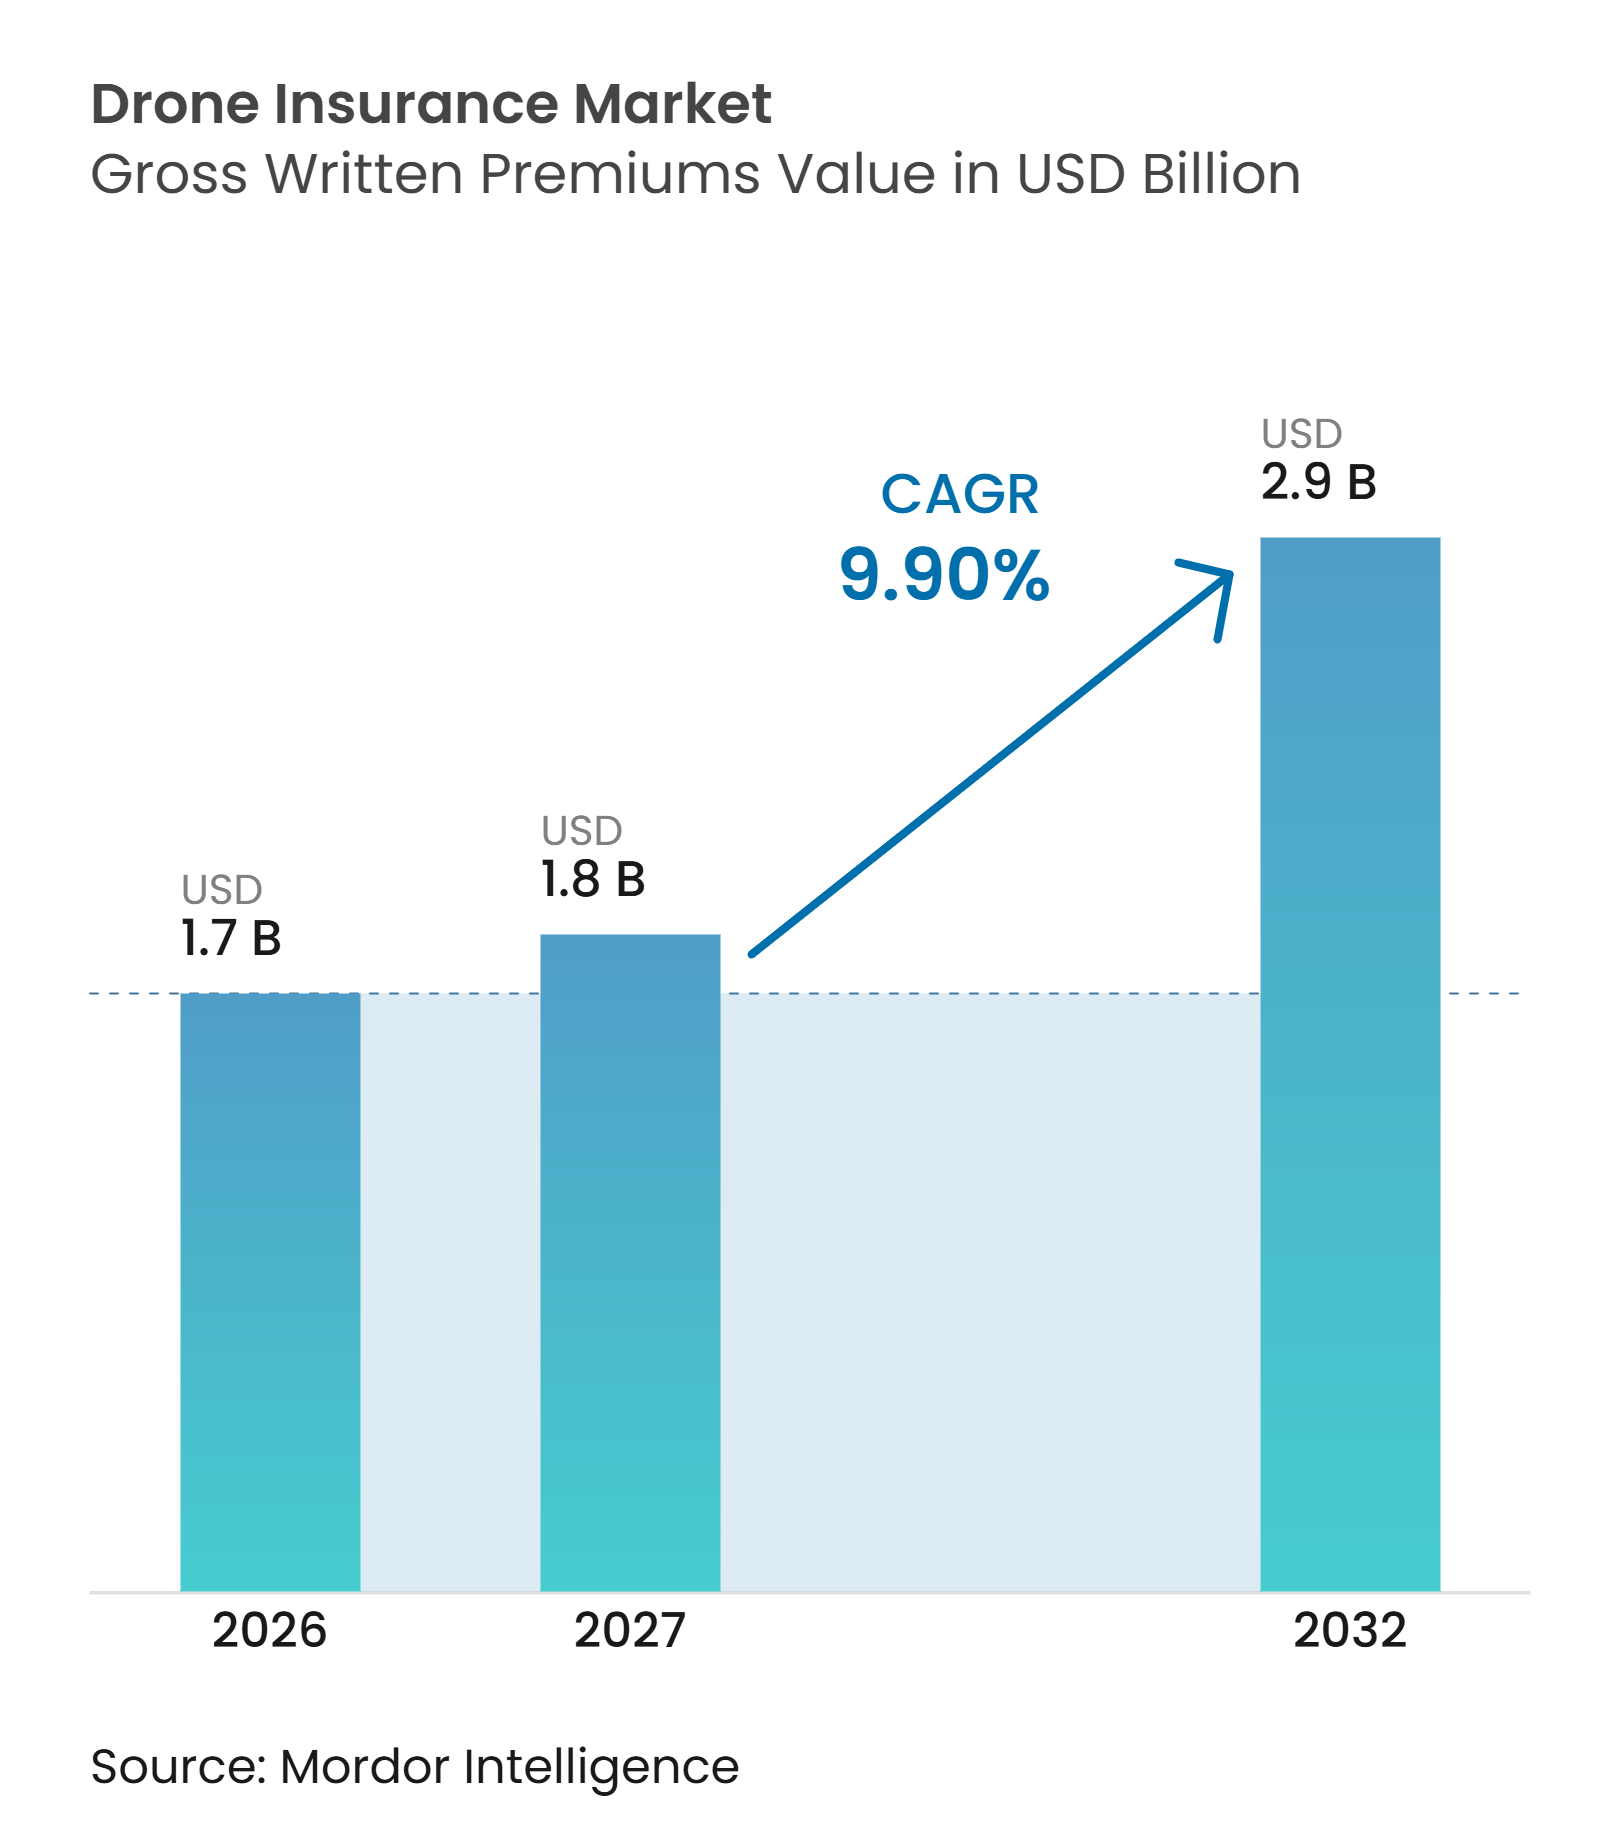
Se espera que el tamaño del Mercado de Seguros para Drones en términos de valor de primas brutas emitidas crezca de 1.700 millones de USD en 2026 a 1.800 millones de USD en 2027 y se prevé que alcance los 2.900 millones de USD en 2032 a una CAGR del 9,90% durante el período 2027-2032.
Las flotas comerciales se están convirtiendo en parte del trabajo rutinario en construcción, energía, agricultura, topografía y logística, lo que incrementa el valor y la frecuencia de las operaciones aseguradas. La cobertura también se está convirtiendo en un requisito de contratación, ya que los propietarios de sitios y los clientes empresariales suelen exigir prueba de protección de responsabilidad civil antes de aprobar un vuelo. Las regulaciones en Estados Unidos, China, India, Japón y Europa están transformando el seguro de una elección voluntaria de gestión de riesgos a un requisito operativo. Las plataformas digitales están ampliando el acceso a través de pólizas por vuelo, mientras que las aseguradoras establecidas mantienen una ventaja en riesgos de mayor valor y complejidad. Es probable que estos dos modelos coexistan a medida que la industria de seguros para drones se desarrolle, ya que los operadores de flotas necesitan programas amplios y los operadores ocasionales necesitan cobertura flexible.
Conclusiones Clave del Informe
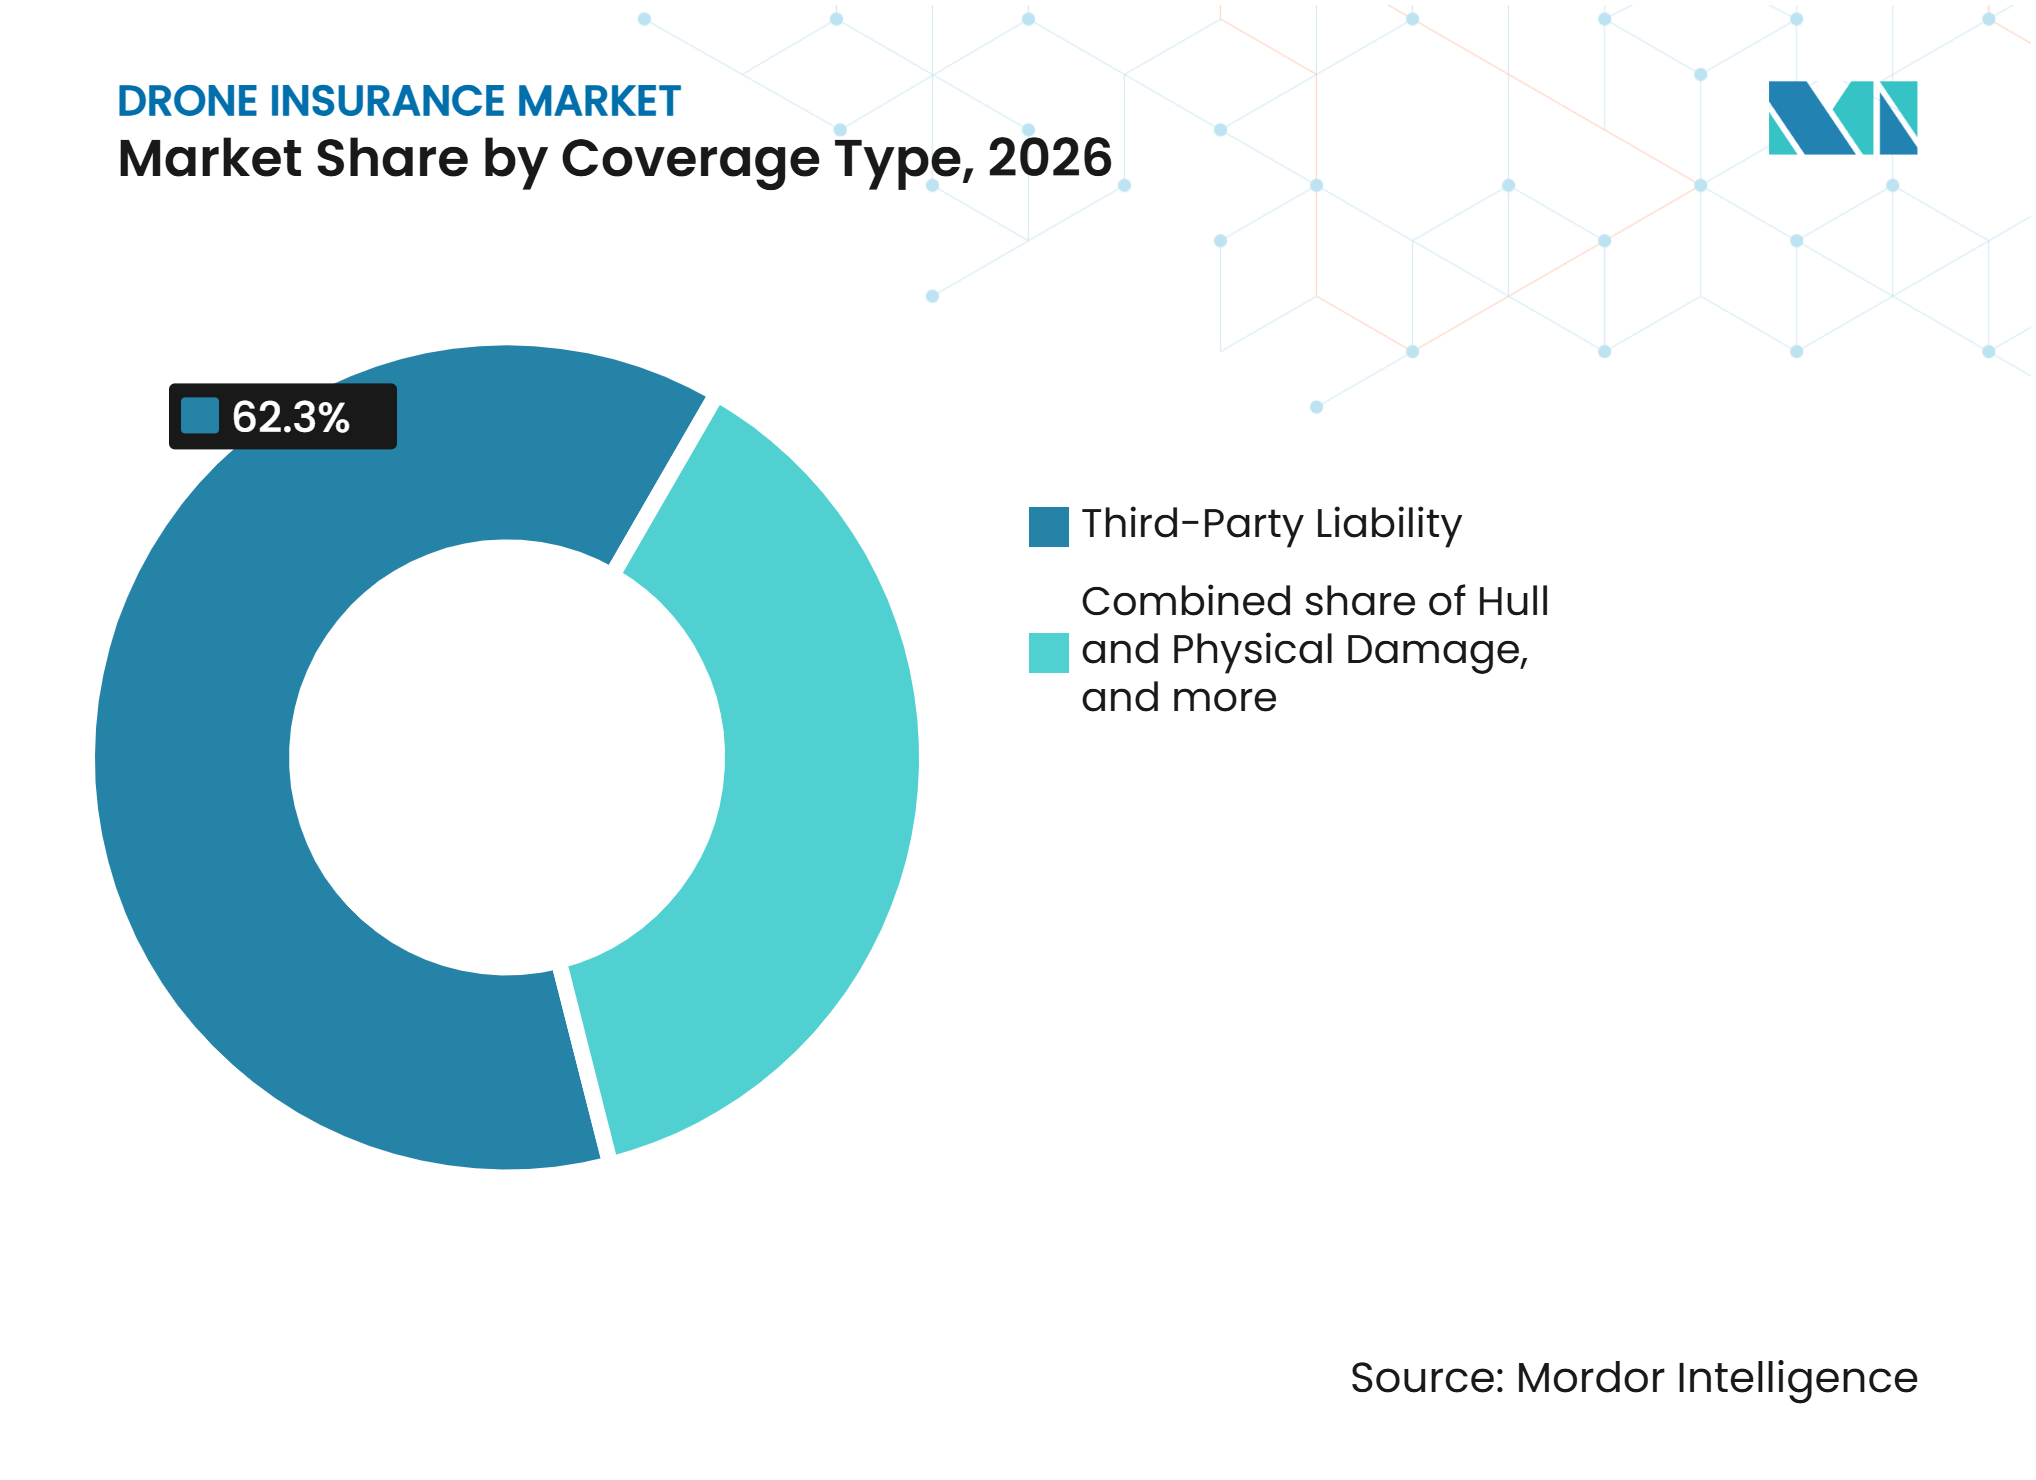
- Por tipo de cobertura, la responsabilidad civil ante terceros captó el 62,3% de la participación del mercado de seguros para drones en 2026, mientras que el casco y daños físicos se proyecta que crecerá a una CAGR del 10,3% hasta 2032.
- Por estructura de póliza, las pólizas anuales y plurianuales representaron el 61,8% de la participación del mercado de seguros para drones en 2026, mientras que las pólizas a corto plazo y bajo demanda se prevé que crezcan a una CAGR del 14,8% hasta 2032.
- Por aplicación, construcción, infraestructura y energía representaron el 22,4% de la participación del mercado de seguros para drones en 2026, mientras que logística y entrega se prevé que crezca a una CAGR del 16,2% hasta 2032.
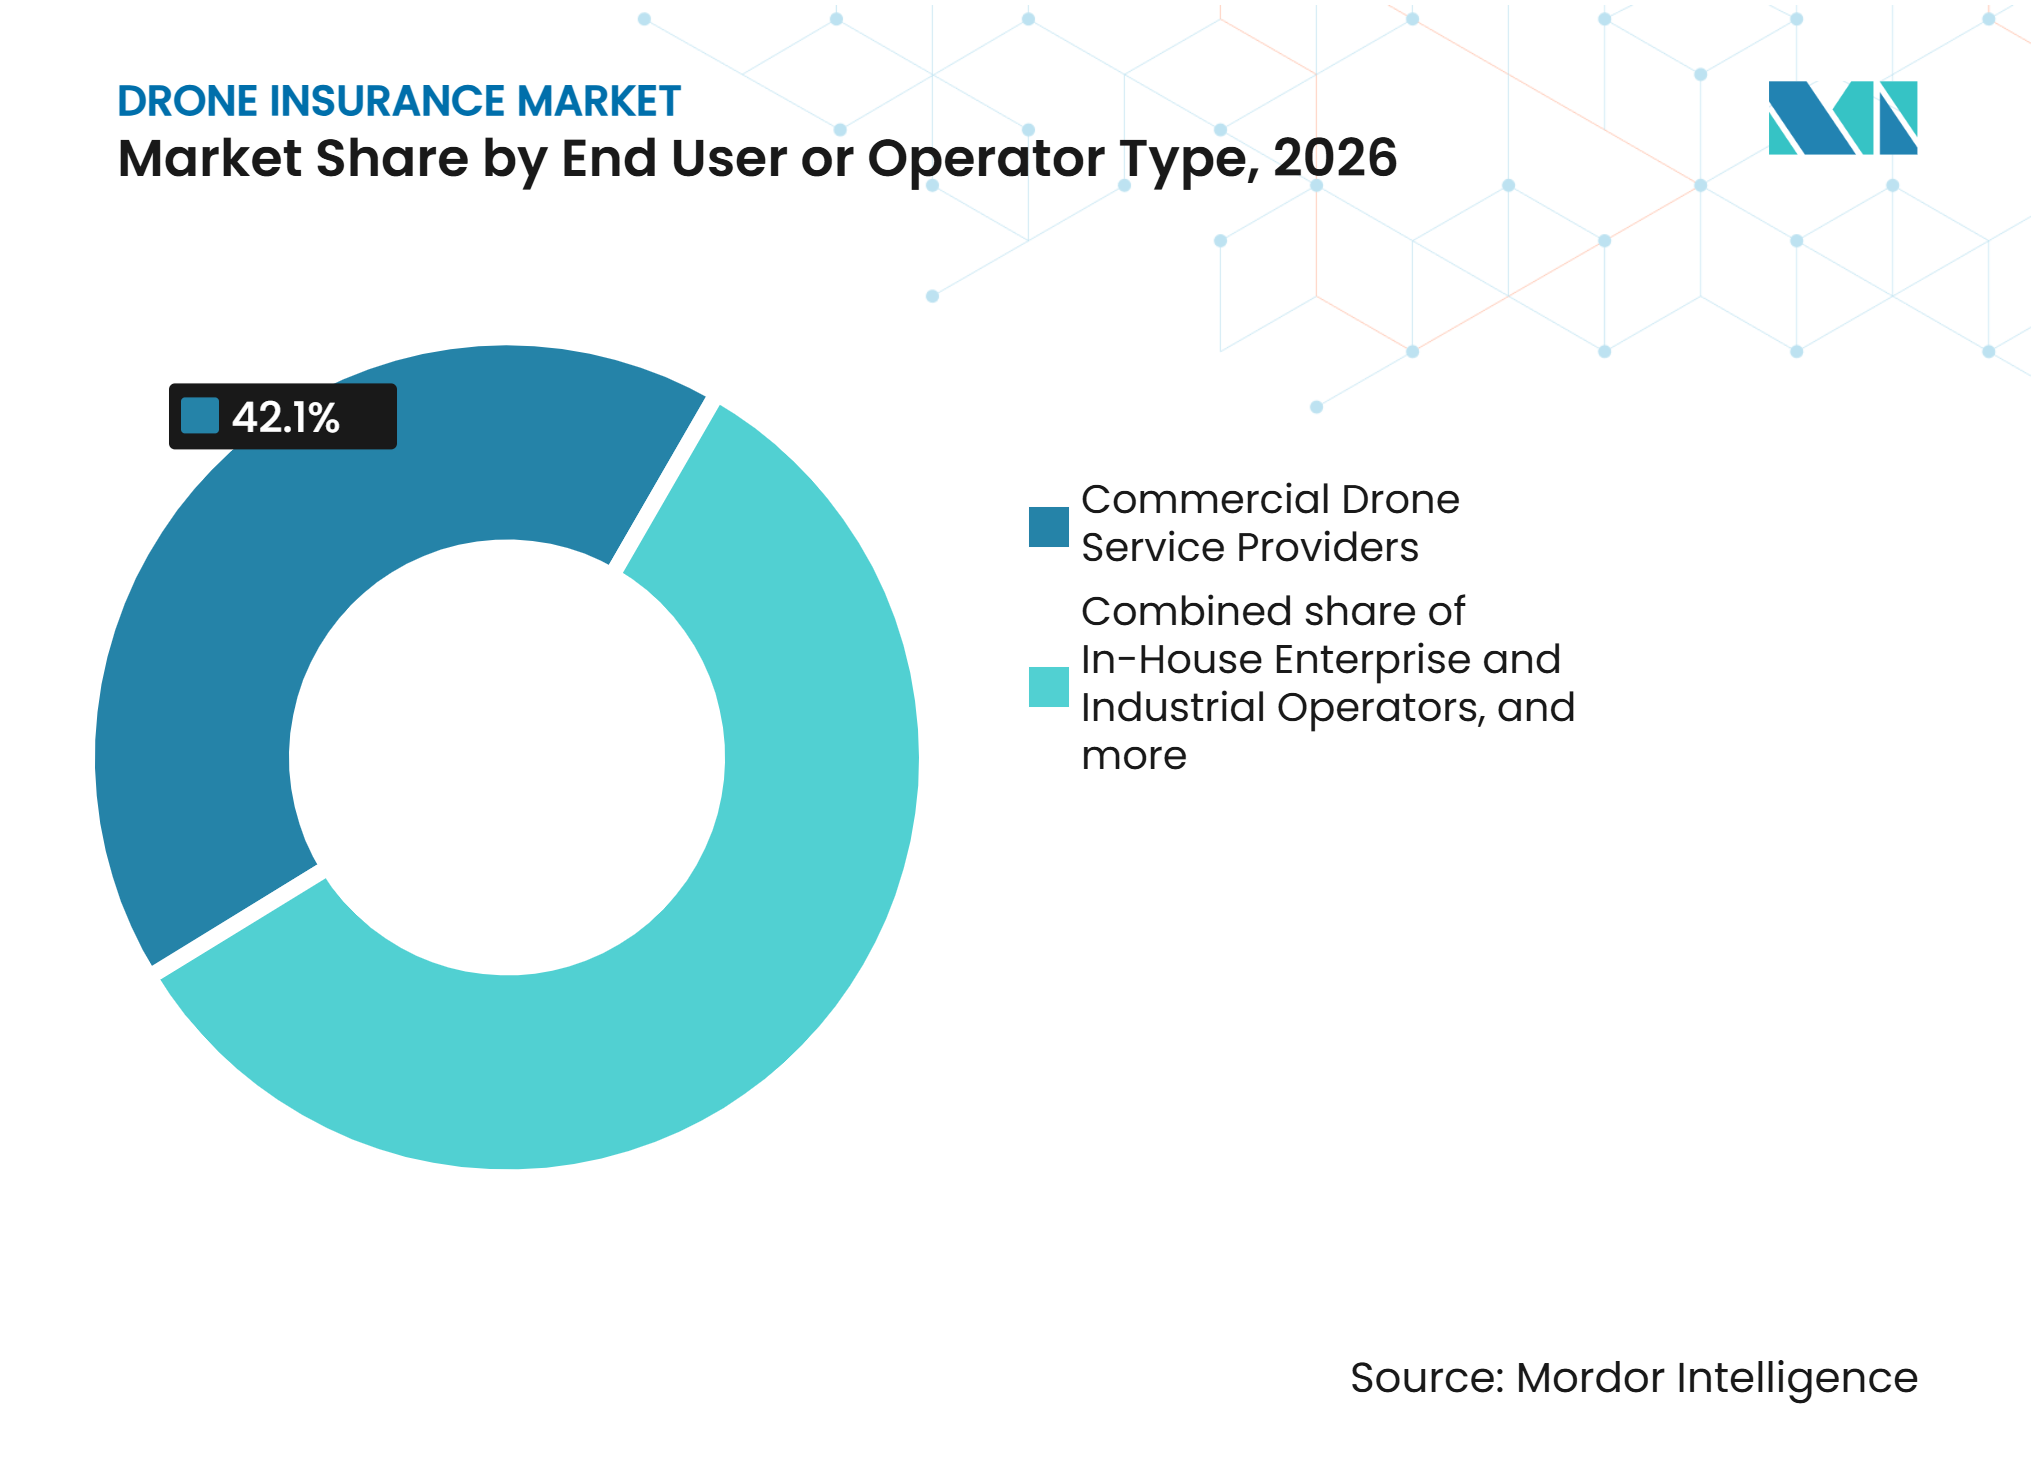
- Por usuario final y tipo de operador, los proveedores comerciales de servicios con drones representaron el 42,1% del tamaño del mercado de seguros para drones en 2026, mientras que los operadores empresariales e industriales internos se prevé que crezcan a una CAGR del 13,2% hasta 2032.
- Por configuración de dron, los drones multirrotor representaron el 67,7% de la participación del mercado de seguros para drones en 2026, mientras que los drones híbridos y VTOL se proyecta que crezcan a una CAGR del 14,8% hasta 2032.
- Por geografía, América del Norte representó el 37,2% de la participación de la industria de seguros para drones en 2026, mientras que Asia-Pacífico se prevé que crezca a una CAGR del 12,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Flotas Comerciales de Drones y Aplicaciones Industriales | +2.5% | Global | Mediano plazo (2-4 años) |
| Requisitos de Cobertura de Responsabilidad Civil para Drones Comerciales | +1.8% | Global, con núcleo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de Misiones BVLOS, Autónomas y de Largo Alcance | +1.6% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda Creciente de Cobertura de Casco, Carga Útil y Responsabilidad Civil ante Terceros | +1.2% | Global | Mediano plazo (2-4 años) |
| Seguros para Drones Integrados, Bajo Demanda y Basados en el Uso | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos Empresariales y Contractuales para Operaciones Aseguradas | +0.9% | Global, con núcleo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de las Flotas Comerciales de Drones Amplía la Base de Activos Asegurables
Los drones comerciales se utilizan cada vez más en energía, agricultura, construcción y trabajos de inspección, convirtiéndose en parte de las actividades operativas principales en lugar de ser una herramienta especializada. El mercado de seguros para drones se beneficia cuando los operadores utilizan aeronaves para trabajos urgentes, ya que los vuelos perdidos y los equipos dañados tienen consecuencias financieras más claras. InnovateEnergy informó que el ahorro de tiempo fue la principal razón para la adopción de drones en su encuesta de 2025, por encima de la mejora de la seguridad laboral. Los clientes empresariales y los propietarios de sitios comúnmente requieren entre 1 millón y 5 millones de USD en cobertura de responsabilidad civil antes de conceder acceso de vuelo[1]. Las operaciones agrícolas en China también demuestran la escala de la oportunidad, ya que la economía de baja altitud del país continúa expandiéndose a través de aplicaciones comerciales y del sector público. Una mayor actividad de la flota amplía el potencial de primas, pero también requiere que las aseguradoras evalúen equipos, pilotos, ubicaciones y tipos de misión con mayor precisión.
Las Autorizaciones de Misiones BVLOS y Autónomas Amplían las Necesidades de Suscripción
Las operaciones más allá de la línea de visión visual están generando necesidades de seguro que difieren de las de los vuelos locales observados por el piloto. La Administración Federal de Aviación propuso la Parte 108 en agosto de 2025 para establecer un marco para las operaciones BVLOS rutinarias, incluidas la entrega de paquetes, la agricultura, la topografía aérea y las misiones de seguridad pública. Las aseguradoras deben evaluar la autorización del operador, la aceptación de la aeronave y los sistemas utilizados para mantener las aeronaves separadas de otros usuarios del espacio aéreo. Estos requisitos orientan la suscripción hacia la fiabilidad del software, el diseño a prueba de fallos, la seguridad del enlace de datos y la telemetría de vuelo. La industria de seguros para drones tiene, por tanto, margen para productos diseñados en torno al rendimiento del sistema y no solo a la experiencia del piloto. Este enfoque también incrementa la necesidad de capacidad especializada, ya que los siniestros derivados de operaciones de largo alcance pueden involucrar simultáneamente a terceros, carga, equipos y sistemas digitales.
Los Modelos Bajo Demanda y Basados en el Uso Reconfiguran la Distribución de Pólizas
El seguro por vuelo se está expandiendo porque muchas asignaciones con drones son estacionales, basadas en proyectos u ocasionales. Las plataformas digitales utilizan condiciones meteorológicas, riesgo de ubicación, registros del piloto y telemetría de la aeronave para fijar el precio de un vuelo en lugar de depender únicamente de una prima anual fija. Precision Autonomy declara que su modelo de precios considera más de 400 factores para la suscripción automatizada[2]. Ping An Property & Casualty y China Re Property & Casualty lanzaron el Seguro de Vuelo Inteligente en 2026, con precios vinculados al comportamiento de vuelo anterior y al riesgo en tiempo real[3]. Estos servicios pueden facilitar la obtención de seguros para usuarios de baja frecuencia. Este modelo de distribución ofrece al mercado de seguros para drones un camino para atender tanto a pequeños operadores como a grandes empresas sin aplicar una única estructura de póliza a todos los usuarios.
Los Requisitos de Responsabilidad Civil Contractuales y Regulatorios Fortalecen la Demanda
La demanda de seguros proviene cada vez más de contratos con clientes, acuerdos de acceso a sitios y normativas gubernamentales. Las Normas de Drones de India exigen un seguro de responsabilidad civil ante terceros para aeronaves por encima de la categoría Nano, y el Proyecto de Ley Civil de Drones publicado en 2025 propone requisitos más amplios para los operadores. El proyecto de ley establece 250.000 INR (3.000 USD) por fallecimiento y 100.000 INR (1.200 USD) por lesiones graves[4]. Japón exigió un seguro de responsabilidad civil ante terceros para las nuevas solicitudes de autorización de Categoría II que involucren drones de 25 kg o más a partir de octubre de 2025. China también tiene como objetivo establecer un sistema preliminar de seguro obligatorio de responsabilidad civil para vehículos aéreos no tripulados para 2027. Estas medidas convierten la cobertura en una condición práctica de operación, lo que sustenta una demanda más estable que las compras discrecionales por sí solas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal |
|---|---|---|---|
| Primas Elevadas para Pequeños Operadores y Misiones de Alto Riesgo | -1.9% | Global, especialmente mercados de pequeños operadores | Mediano plazo (2-4 años) |
| Datos de Siniestros Limitados para Aplicaciones Autónomas y Emergentes de Drones | -1.4% | Global | Largo plazo (≥ 4 años) |
| Regulaciones de Aviación Fragmentadas y Restricciones de Cobertura Transfronteriza | -1.1% | Global, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Incertidumbre sobre Ciberataques, Privacidad y Exclusiones de Sistemas Autónomos | -0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Accesibilidad de Costos Limita la Adopción entre Pequeños Operadores y Operadores de Alto Riesgo
La asequibilidad de las primas sigue siendo una restricción para los operadores independientes y las empresas con actividad de vuelo limitada. BWI Aviation Insurance indica que la cobertura anual de responsabilidad civil de 1 millón de USD puede costar entre 600 y 1.200 USD para operaciones que involucren uno o dos drones. El mismo proveedor indica que las flotas más grandes con mayor cobertura de responsabilidad civil y protección de casco pueden enfrentar costos anuales materialmente más elevados. Los usos de mayor riesgo, incluidas las inspecciones de infraestructuras, los vuelos cerca de multitudes y las entregas sobre zonas pobladas, pueden implicar deducibles más altos y condiciones de póliza más restrictivas. Los productos basados en el uso pueden reducir el costo de entrada para los operadores ocasionales, pero el precio por vuelo puede seguir siendo elevado para misiones BVLOS y en espacios aéreos complejos. Esta restricción puede limitar la adopción de seguros en el mercado de seguros para drones cuando el costo de la cobertura parece desproporcionado con respecto a los ingresos generados por una pequeña operación.
El Historial Limitado de Siniestros Genera Incertidumbre para las Operaciones Autónomas
Los sistemas autónomos y semiautónomos están entrando en servicio comercial más rápido de lo que pueden desarrollarse registros históricos de siniestros a largo plazo. La fijación de precios tradicional en aviación utiliza la frecuencia y gravedad históricas de las pérdidas, pero estas medidas están menos establecidas para enjambres de drones, instalaciones de drones en caja y corredores BVLOS. WTW señala que los modelos actuariales tradicionales pueden ser difíciles de aplicar a aeronaves eVTOL y plataformas autónomas avanzadas. Los suscriptores pueden depender en cambio de información de fiabilidad del fabricante, evaluaciones de ingeniería y análisis de escenarios. Esto puede resultar en deducibles más altos, límites restringidos o exclusiones que dejan algunas exposiciones fuera de la cobertura estándar. El mercado de seguros para drones necesita evidencia operativa más profunda antes de que las aseguradoras puedan fijar el precio de riesgos autónomos complejos con la misma confianza que las actividades de aviación más establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
La Responsabilidad Civil Domina el Mercado, el Casco Gana ProtagonismoLa responsabilidad civil ante terceros mantuvo el 62,3% de la participación del mercado de seguros para drones en 2026, ya que es fundamental para el cumplimiento normativo y los requisitos de contratación de los clientes. La cobertura de responsabilidad civil protege a los operadores frente a reclamaciones de lesiones a terceros o daños a la propiedad derivados de un vuelo. Las normas europeas exigen cobertura de responsabilidad civil ante terceros para operaciones de drones definidas, mientras que India y Japón también han reforzado los requisitos obligatorios. Generalmente es el primer tipo de cobertura que solicitan los clientes empresariales cuando un contratista busca acceso a un sitio. Las pólizas combinadas se basan en esta base combinando protección de responsabilidad civil, casco y carga útil. Las coberturas especializadas, incluidas las extensiones cibernéticas, la protección de equipos en tierra y el seguro de carga, son cada vez más relevantes a medida que las misiones se vuelven más complejas.
Se prevé que el casco y los daños físicos crezcan a una CAGR del 10,3% hasta 2032, a medida que las aeronaves comerciales y los equipos adjuntos se encarecen. Los drones agrícolas, de levantamiento e inspección de alto valor pueden llevar sensores LiDAR, cámaras multiespectrales y sensores térmicos que cuestan más que el propio fuselaje. Esto aumenta el valor de los endosos específicos de carga útil junto con la cobertura tradicional de casco. SkyWatch informó que el valor promedio de los drones asegurados en su plataforma aumentó de 3.000 USD en 2018 a más de 4.000 USD en 2022. Los operadores empresariales también prefieren pólizas combinadas porque un solo programa puede cubrir las necesidades de aeronave, carga útil y responsabilidad civil. La industria de seguros para drones está, por tanto, añadiendo valor de prima por aeronave además de beneficiarse de flotas más grandes. La combinación de cobertura de responsabilidad civil obligatoria y el creciente valor de los activos sustenta la demanda continua en todo el espectro de coberturas.


Por Estructura de Póliza:
Las Pólizas Anuales Mantienen la Escala, las Pólizas Bajo Demanda Reconfiguran la AdquisiciónLas pólizas anuales y plurianuales mantuvieron una participación del 61,8% en 2026, ya que los operadores profesionales necesitan protección ininterrumpida. Los proveedores de servicios con contratos recurrentes a menudo deben demostrar cobertura de responsabilidad civil continua a sus clientes y propietarios de sitios. Una póliza anual puede ser económica para los operadores que vuelan regularmente a lo largo del año. BWI Aviation Insurance describe pólizas de responsabilidad civil anuales para pequeñas operaciones en el rango de 600 a 1.200 USD. Los programas de flota también simplifican la gestión de certificados y combinan la protección de aeronave, carga útil y responsabilidad civil. Estas características respaldan la posición de los programas anuales en el mercado de seguros para drones. Son especialmente importantes cuando una interrupción en la cobertura podría interrumpir las operaciones contratadas en el mercado de seguros para drones.
Se prevé que las pólizas a corto plazo y bajo demanda crezcan a una CAGR del 14,8% hasta 2032. Estas pólizas son adecuadas para trabajos agrícolas estacionales, producción de medios, cobertura de eventos y otras asignaciones temporales. Las plataformas de distribución digital pueden emitir prueba de cobertura rápidamente, lo que reduce los retrasos antes de que comience una misión. Flock construyó su modelo operativo en torno a la fijación de precios de riesgo en tiempo real para flotas comerciales antes de que Admiral Group acordara adquirirla en febrero de 2026 por 80 millones de GBP (109 millones de USD). Las pólizas de flota siguen siendo una tercera opción para los operadores con 10 o más aeronaves, ya que ofrecen suscripción y administración consolidadas. El mercado de seguros para drones puede, por tanto, acomodar un espectro que va desde vuelos individuales ocasionales hasta operaciones empresariales de alta frecuencia. Mejores datos de vuelo pueden mejorar la precisión de los precios en el mercado de seguros para drones, pero no eliminan la necesidad de programas más amplios en misiones complejas.
Por Aplicación:
Construcción y Energía Anclan la Demanda, Logística Impulsa el CrecimientoConstrucción, infraestructura y energía representaron el 22,4% del tamaño del mercado de seguros para drones en 2026. Estas operaciones utilizan drones para cartografía, inspección, documentación de avances y vigilancia de sitios. InnovateEnergy informó que la cartografía y el levantamiento representaron el 35% del uso industrial de drones, seguido de la inspección con un 26%. El trabajo cerca de activos críticos crea una exposición sustancial de responsabilidad civil ante terceros y a menudo se realiza bajo requisitos de seguro contractuales. La agricultura y la silvicultura requieren precios diferentes porque los vuelos son frecuentes incluso cuando los valores individuales de las aeronaves son más bajos. El levantamiento, la cartografía y la minería también necesitan protección de carga útil porque a menudo utilizan sensores costosos sobre terrenos complejos. Estos factores hacen que la suscripción específica por aplicación sea importante en todo el mercado de seguros para drones.
Se prevé que logística y entrega crezca a una CAGR del 16,2% hasta 2032 a medida que se expanden las operaciones BVLOS. Los vuelos de entrega sobre zonas pobladas pueden requerir límites de responsabilidad civil de entre 5 millones y 10 millones de USD o más por incidente. También pueden requerir protección de carga y cobertura para eventos cibernéticos o de enlace de datos. El marco propuesto de la Parte 108 de la Administración Federal de Aviación incluye la entrega de paquetes entre las actividades que podrían operar de forma rutinaria bajo las futuras normas BVLOS. La seguridad pública, los servicios de emergencia y los medios de comunicación siguen siendo aplicaciones establecidas, mientras que las pólizas recreativas se están estandarizando cada vez más. Coverdrone declara que atiende a más de 250.000 operadores en el Reino Unido, Europa, Australia, Canadá y Nueva Zelanda. La entrega médica, la vigilancia marítima y el monitoreo ambiental añaden una gama más amplia de casos de uso especializados.
Por Usuario Final / Tipo de Operador:
Los Proveedores Comerciales Lideran, los Equipos Internos AceleranLos proveedores comerciales de servicios con drones representaron una participación del 42,1% del mercado de seguros para drones en 2026. Estas empresas incluyen firmas de levantamiento aéreo, proveedores de inspección y empresas de producción de medios que necesitan seguros para cumplir contratos. Habitualmente adquieren cobertura anual o de flota porque las operaciones continúan con múltiples clientes y ubicaciones. Su suscripción está cada vez más informada por horas de vuelo, tipo de aeronave, perfil de misión y controles de pérdidas. La cobertura continua también les permite emitir certificados cuando un cliente solicita prueba de seguro. Este modelo operativo convierte a los proveedores comerciales de servicios en una base de primas estable dentro del mercado de seguros para drones y proporciona a las aseguradoras evidencia de suscripción recurrente. También hace que su experiencia de renovación sea sensible al desempeño de los siniestros y a la gama de servicios que ofrecen.
Se prevé que los operadores empresariales e industriales internos crezcan a una CAGR del 13,2% hasta 2032. Las empresas de energía, logística, agricultura y construcción están incorporando parte de la actividad de vuelo a sus propias operaciones. Esto sitúa la exposición de los drones dentro del programa de seguros corporativo más amplio en lugar de dejarlo completamente en manos de proveedores de servicios externos. Los gestores de riesgos empresariales a menudo buscan cobertura que integre las necesidades de aeronave, carga útil, ciberseguridad, responsabilidad civil e informes de incidentes. Las cuentas más grandes pueden generar concentraciones de primas que superan las de los operadores individuales con recuentos de aeronaves similares. Los operadores gubernamentales y del sector público pueden autoasegurarse o utilizar programas especializados del sector público, limitando su contribución directa a las primas comerciales. Los usuarios individuales y recreativos forman una gran base de operadores, pero generalmente tienen valores de póliza más bajos y menor penetración de seguros fuera de los mercados obligatorios.

Por Configuración del Dron:
El Multirrotor Domina las Operaciones, los Híbridos y VTOL Cambian los Modelos de RiesgoLos drones multirrotor mantuvieron una participación del 67,7% en 2026 porque pueden mantenerse en vuelo estacionario, volar lentamente y operar en espacios restringidos. Su flexibilidad los hace comunes en inspecciones, fotografía, agricultura y trabajos de levantamiento de corto alcance. SkyWatch informó que las marcas de drones multirrotor DJI representaron más del 46% de los drones asegurados en su plataforma. Los drones de ala fija sirven para levantamientos de larga distancia, monitoreo agrícola y misiones de patrulla marítima. Su alcance y velocidad pueden justificar un mayor costo de adquisición y requisitos de seguro más especializados. Los riesgos de lanzamiento, recuperación y equipos en tierra pueden ser importantes en las pólizas de ala fija.
Se proyecta que los drones híbridos y VTOL crezcan a una CAGR del 14,8% hasta 2032. Combinan el despegue vertical con un vuelo hacia adelante eficiente, lo que es útil para la logística BVLOS y los trabajos de inspección de largo alcance. Su complejidad de diseño, altos costos unitarios y el historial limitado de siniestros pueden dificultar la fijación de precios convencional en aviación. WTW identifica el desafío de aplicar modelos actuariales tradicionales a aeronaves eVTOL y otras aeronaves avanzadas. Apollo y Moonrock lanzaron una instalación de seguros de 122,5 millones de USD en abril de 2025, ofreciendo hasta 100 millones de USD en cobertura de responsabilidad civil y 22,5 millones de USD en cobertura de daños a la propiedad para riesgos de drones, eVTOL e innovación en aviación. La instalación ilustra la necesidad de capacidad dedicada en riesgos de aeronaves complejas. También muestra cómo las asociaciones de suscripción especializada pueden abordar límites que los proveedores más pequeños no pueden ofrecer por sí solos.
Análisis Geográfico
América del Norte representó el 37,2% del mercado de seguros para drones en 2026. Los Estados Unidos cuentan con una gran base de operadores comerciales bajo el marco de la Parte 107 de la Administración Federal de Aviación, respaldada por corredores establecidos, agentes gestores generales y plataformas de seguros digitales. Los requisitos de contratación empresarial añaden demanda porque muchos clientes exigen servicios de vehículos aéreos no tripulados asegurados antes de permitir trabajos en sus sitios. La propuesta de la Parte 108 sigue siendo un factor a corto plazo porque establecería un camino para actividades BVLOS más rutinarias. Canadá apoya el mercado regional a través de su propio marco regulatorio para la certificación y operación de drones. México es más pequeño y menos penetrado, pero la agricultura comercial y la inspección energética ofrecen espacio para un uso más amplio de la cobertura.
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,9% hasta 2032. China tiene como objetivo establecer un sistema preliminar de seguro obligatorio de responsabilidad civil para vehículos aéreos no tripulados para 2027 y un marco de seguros de baja altitud más amplio para 2030. El proyecto de ley de India de 2025 propone requisitos más amplios de seguro de responsabilidad civil ante terceros y compensación estructurada por lesiones específicas. El requisito de seguro de Japón para aplicaciones específicas de Categoría II refuerza el argumento de cumplimiento para la cobertura. Hong Kong cuenta con un entorno comercial activo para productos de seguros de baja altitud. La región combina grandes bases de fabricación y operación de aeronaves con mandatos regulatorios en evolución y herramientas de fijación de precios digitales.
Europa sigue siendo estructuralmente importante porque las operaciones transfronterizas y los requisitos a nivel nacional crean demanda de cobertura especializada. La Autoridad de Aviación Civil del Reino Unido exige seguro para operaciones comerciales de sistemas de aeronaves no tripuladas, mientras que las normas nacionales en otros mercados europeos pueden diferir según el peso de la aeronave y el caso de uso. Esta variación crea valor para los corredores que atienden el mercado de seguros para drones en múltiples jurisdicciones. América del Sur está liderada por Brasil, donde la regulación proporciona una base para la actividad comercial, mientras que Argentina y otros países se encuentran en una etapa de desarrollo más temprana. Oriente Medio y África incluyen los Emiratos Árabes Unidos y Arabia Saudita, donde la inspección de infraestructuras y energía respalda el uso comercial. Sudáfrica también cuenta con capacidad de seguros comerciales domésticos, aunque la penetración en la región más amplia sigue siendo inferior a la de los mercados más maduros. El mercado de seguros para drones tiene una oportunidad a largo plazo en estas regiones a medida que se expanden las operaciones profesionales y los marcos de cumplimiento.
Panorama Competitivo
Concentración del Mercado
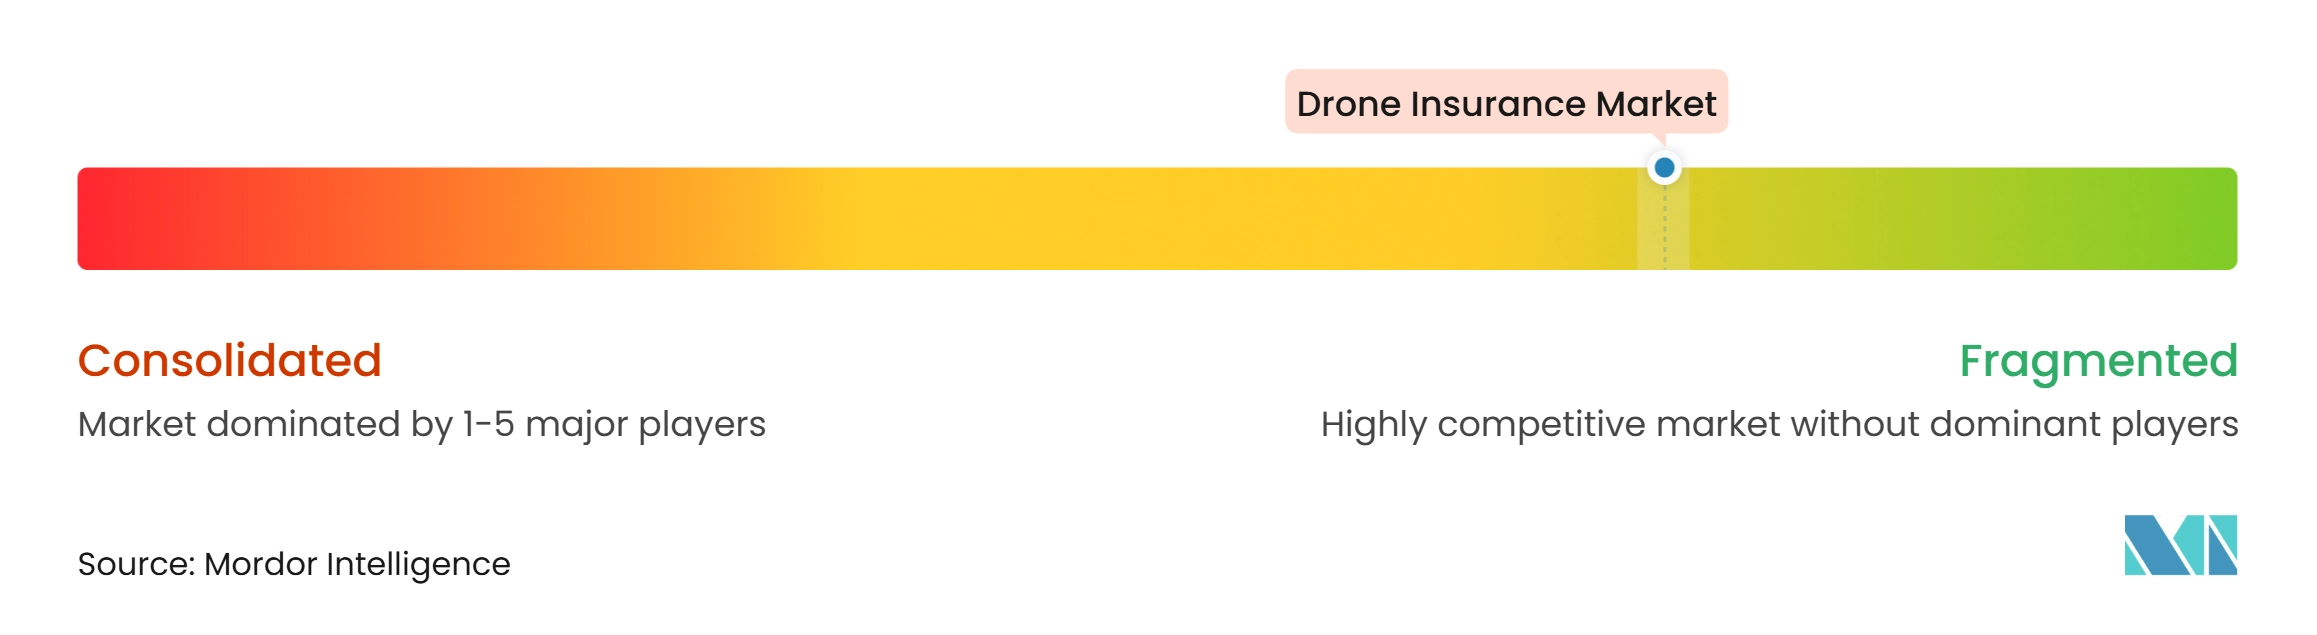
El mercado de seguros para drones está fragmentado, con aseguradoras digitales especializadas, suscriptores de aviación, reaseguradoras y grandes grupos de seguros comerciales compitiendo en diferentes categorías de riesgo. Los proveedores especializados como SkyWatch.AI, Coverdrone, Moonrock Insurance y Thimble se centran en la distribución digital, la emisión rápida de pólizas y la cobertura flexible para operadores individuales y pequeñas flotas. Los grandes grupos aseguradores, incluidos Munich Re, Allianz y Global Aerospace, respaldan riesgos complejos que requieren una capacidad de suscripción sustancial, incluidas grandes flotas comerciales, operaciones más allá de la línea visual de visión (BVLOS) y aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL). Esta diversa base de proveedores limita el dominio de cualquier competidor individual en toda la gama de productos de seguros para drones. La diferenciación competitiva depende cada vez más de combinar experiencia especializada en aviación, capacidad de seguro fiable y suscripción basada en datos. La exposición cibernética, las violaciones de datos, las operaciones autónomas y las exclusiones de pólizas también crean desafíos a medida que las aseguradoras definen los límites de cobertura para los riesgos emergentes.
Varios desarrollos recientes ilustran cómo los proveedores están ampliando la distribución y la capacidad de suscripción. El 1 de junio de 2026, Admiral Group completó su adquisición de Flock, un proveedor digital de seguros para flotas comerciales, tras la aprobación regulatoria. La transacción valoró el capital de Flock en 80 millones de GBP (108 millones de USD). La plataforma de Flock basada en inteligencia artificial y telemetría fortalecerá las capacidades de seguros de flota de Admiral a través de la evaluación de riesgos basada en datos, la fijación de precios y la gestión de la seguridad de la flota. En el segmento de aviación especializada, la instalación de seguros reportada de Apollo y Moonrock para riesgos de drones, eVTOL y aviación emergente ilustra la importancia de la capacidad dedicada para operaciones complejas. Mientras tanto, Precision Autonomy utiliza análisis de riesgos automatizado y capacidades digitales de cotización, vinculación y emisión para respaldar el seguro de drones y sistemas autónomos, demostrando cómo la tecnología puede mejorar la eficiencia de la suscripción y el acceso a las pólizas. Estos desarrollos destacan el valor de las asociaciones entre proveedores de tecnología especializados y aseguradoras establecidas.
Las áreas más competitivas incluyen la cobertura de responsabilidad civil asequible para operadores individuales, la protección para flotas comerciales, las operaciones transfronterizas y las exposiciones emergentes cibernéticas y de sistemas autónomos. Las pólizas estándar pueden no abordar adecuadamente todos los riesgos asociados con la suplantación de GPS, las violaciones de datos, las restricciones del espacio aéreo o las fallas de equipos, lo que hace que la redacción clara de las pólizas y la suscripción personalizada sean cada vez más importantes. Las plataformas digitales pueden simplificar la cotización y la emisión de pólizas para operaciones rutinarias, mientras que los suscriptores especializados siguen siendo esenciales para perfiles de vuelo complejos y límites de responsabilidad civil más elevados.
Líderes de la Industria de Seguros para Drones
-
Global Aerospace, Inc.
-
Allianz Global Corporate and Specialty SE
-
American International Group, Inc.
-
SkyWatch Space Applications Inc.
-
Coverdrone Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Drones Empresas cubiertas en este informe
- Global Aerospace, Inc.
- SkyWatch Space Applications Inc. (SkyWatch.AI)
- Coverdrone Limited
- BWI Aviation Insurance Agency, Inc.
- Moonrock Insurance
- United States Aircraft Insurance Group (USAIG)
- Flock
- Allianz Global Corporate & Specialty SE (Allianz Commercial)
- American International Group, Inc. (AIG)
- Thimble
- Santam Limited
- Transport Risk Management
- DroneInsurance.com
- Munich Re
- AirModo
- Avalon Risk
- TropoGo
- SPG Canada
- Premier Canada Assurance Managers Ltd.
- Marsh
Desarrollos recientes de la industria en Mercado de Seguros para Drones
- Junio de 2026: Ping An Property & Casualty Insurance y China Re Property & Casualty Insurance lanzaron conjuntamente el "Seguro de Vuelo Inteligente" en la 10.ª Conferencia Mundial de Drones en Shenzhen, con precios basados en el comportamiento de vuelo y datos de IoT. Las empresas también firmaron un acuerdo para la plataforma de seguros de economía de baja altitud "Re·Energize".
- Junio de 2026: SkyWatch se asoció con Bees360 para integrar el seguro de drones en la red de inspección de propiedades de Bees360, incluyendo la generación de certificados con un solo clic y la designación de asegurado adicional.
- Junio de 2026: Admiral Group completó su adquisición de Flock, un proveedor digital de seguros para flotas comerciales, tras la aprobación regulatoria. La transacción valoró el capital de Flock en 80 millones de GBP (108 millones de USD).
- Febrero de 2026: La Comisión Nacional de Desarrollo y Reforma de China, la Administración Nacional de Regulación Financiera y la Administración de Aviación Civil de China emitieron directrices con el objetivo de establecer un sistema preliminar de seguro obligatorio de responsabilidad civil para vehículos aéreos no tripulados para 2027 y un marco completo de seguros de baja altitud para 2030.
Alcance del Informe Global del Mercado de Seguros para Drones
Resumen de la segmentación
| Responsabilidad Civil ante Terceros |
| Casco y Daños Físicos |
| Pólizas Combinadas |
| Otras Coberturas Especializadas |
| Pólizas Anuales / Plurianuales |
| Pólizas a Corto Plazo / Bajo Demanda |
| Pólizas de Flota |
| Agricultura y Silvicultura |
| Construcción, Infraestructura y Energía |
| Levantamiento, Cartografía y Minería |
| Logística y Entrega |
| Medios de Comunicación y Entretenimiento |
| Seguridad Pública y Servicios de Emergencia |
| Recreativo / Aficionado |
| Otras Aplicaciones |
| Proveedores Comerciales de Servicios con Drones |
| Operadores Empresariales e Industriales Internos |
| Operadores Gubernamentales y del Sector Público |
| Operadores Individuales y Recreativos |
| Multirrotor |
| Ala Fija |
| Híbrido / VTOL |
| Otra Configuración |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Cobertura | Responsabilidad Civil ante Terceros | |
| Casco y Daños Físicos | ||
| Pólizas Combinadas | ||
| Otras Coberturas Especializadas | ||
| Por Estructura de Póliza | Pólizas Anuales / Plurianuales | |
| Pólizas a Corto Plazo / Bajo Demanda | ||
| Pólizas de Flota | ||
| Por Aplicación | Agricultura y Silvicultura | |
| Construcción, Infraestructura y Energía | ||
| Levantamiento, Cartografía y Minería | ||
| Logística y Entrega | ||
| Medios de Comunicación y Entretenimiento | ||
| Seguridad Pública y Servicios de Emergencia | ||
| Recreativo / Aficionado | ||
| Otras Aplicaciones | ||
| Por Usuario Final / Tipo de Operador | Proveedores Comerciales de Servicios con Drones | |
| Operadores Empresariales e Industriales Internos | ||
| Operadores Gubernamentales y del Sector Público | ||
| Operadores Individuales y Recreativos | ||
| Por Configuración del Dron | Multirrotor | |
| Ala Fija | ||
| Híbrido / VTOL | ||
| Otra Configuración | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el seguro de drones hasta 2032?
Se prevé que el mercado de seguros para drones crezca a una CAGR del 9,9% de 2027 a 2032, alcanzando los 2.900 millones de USD en 2032.
¿Qué tipo de cobertura para drones tiene la mayor participación?
La responsabilidad civil ante terceros mantuvo una participación del 62,3% en 2026 porque respalda el cumplimiento normativo y la elegibilidad contractual.
¿Por qué se están expandiendo las pólizas de drones bajo demanda?
Se prevé que las pólizas a corto plazo y bajo demanda crezcan a una CAGR del 14,8% porque se adaptan a trabajos estacionales, ocasionales y basados en proyectos.
¿Qué aplicaciones de drones generan la mayor demanda de seguros?
Construcción, Infraestructura y Energía mantuvieron una participación del 22,4% en 2026, mientras que se prevé que Logística y Entrega crezca a una CAGR del 16,2% hasta 2032.
¿Qué región crece más rápido en cobertura de drones?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,9% hasta 2032, respaldada por los requisitos de seguro en evolución en China, India y Japón.
¿Cómo están afectando las operaciones BVLOS a las necesidades de seguro?
Las operaciones BVLOS requieren la suscripción de la autoridad del operador, la fiabilidad del sistema, las herramientas del espacio aéreo, los enlaces de datos, la responsabilidad civil y los riesgos cibernéticos.