
Taille et part du marché de l'assurance drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.8 Milliards de dollars |
| Taille du Marché (2032) | 2.9 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance drone par Mordor Intelligence
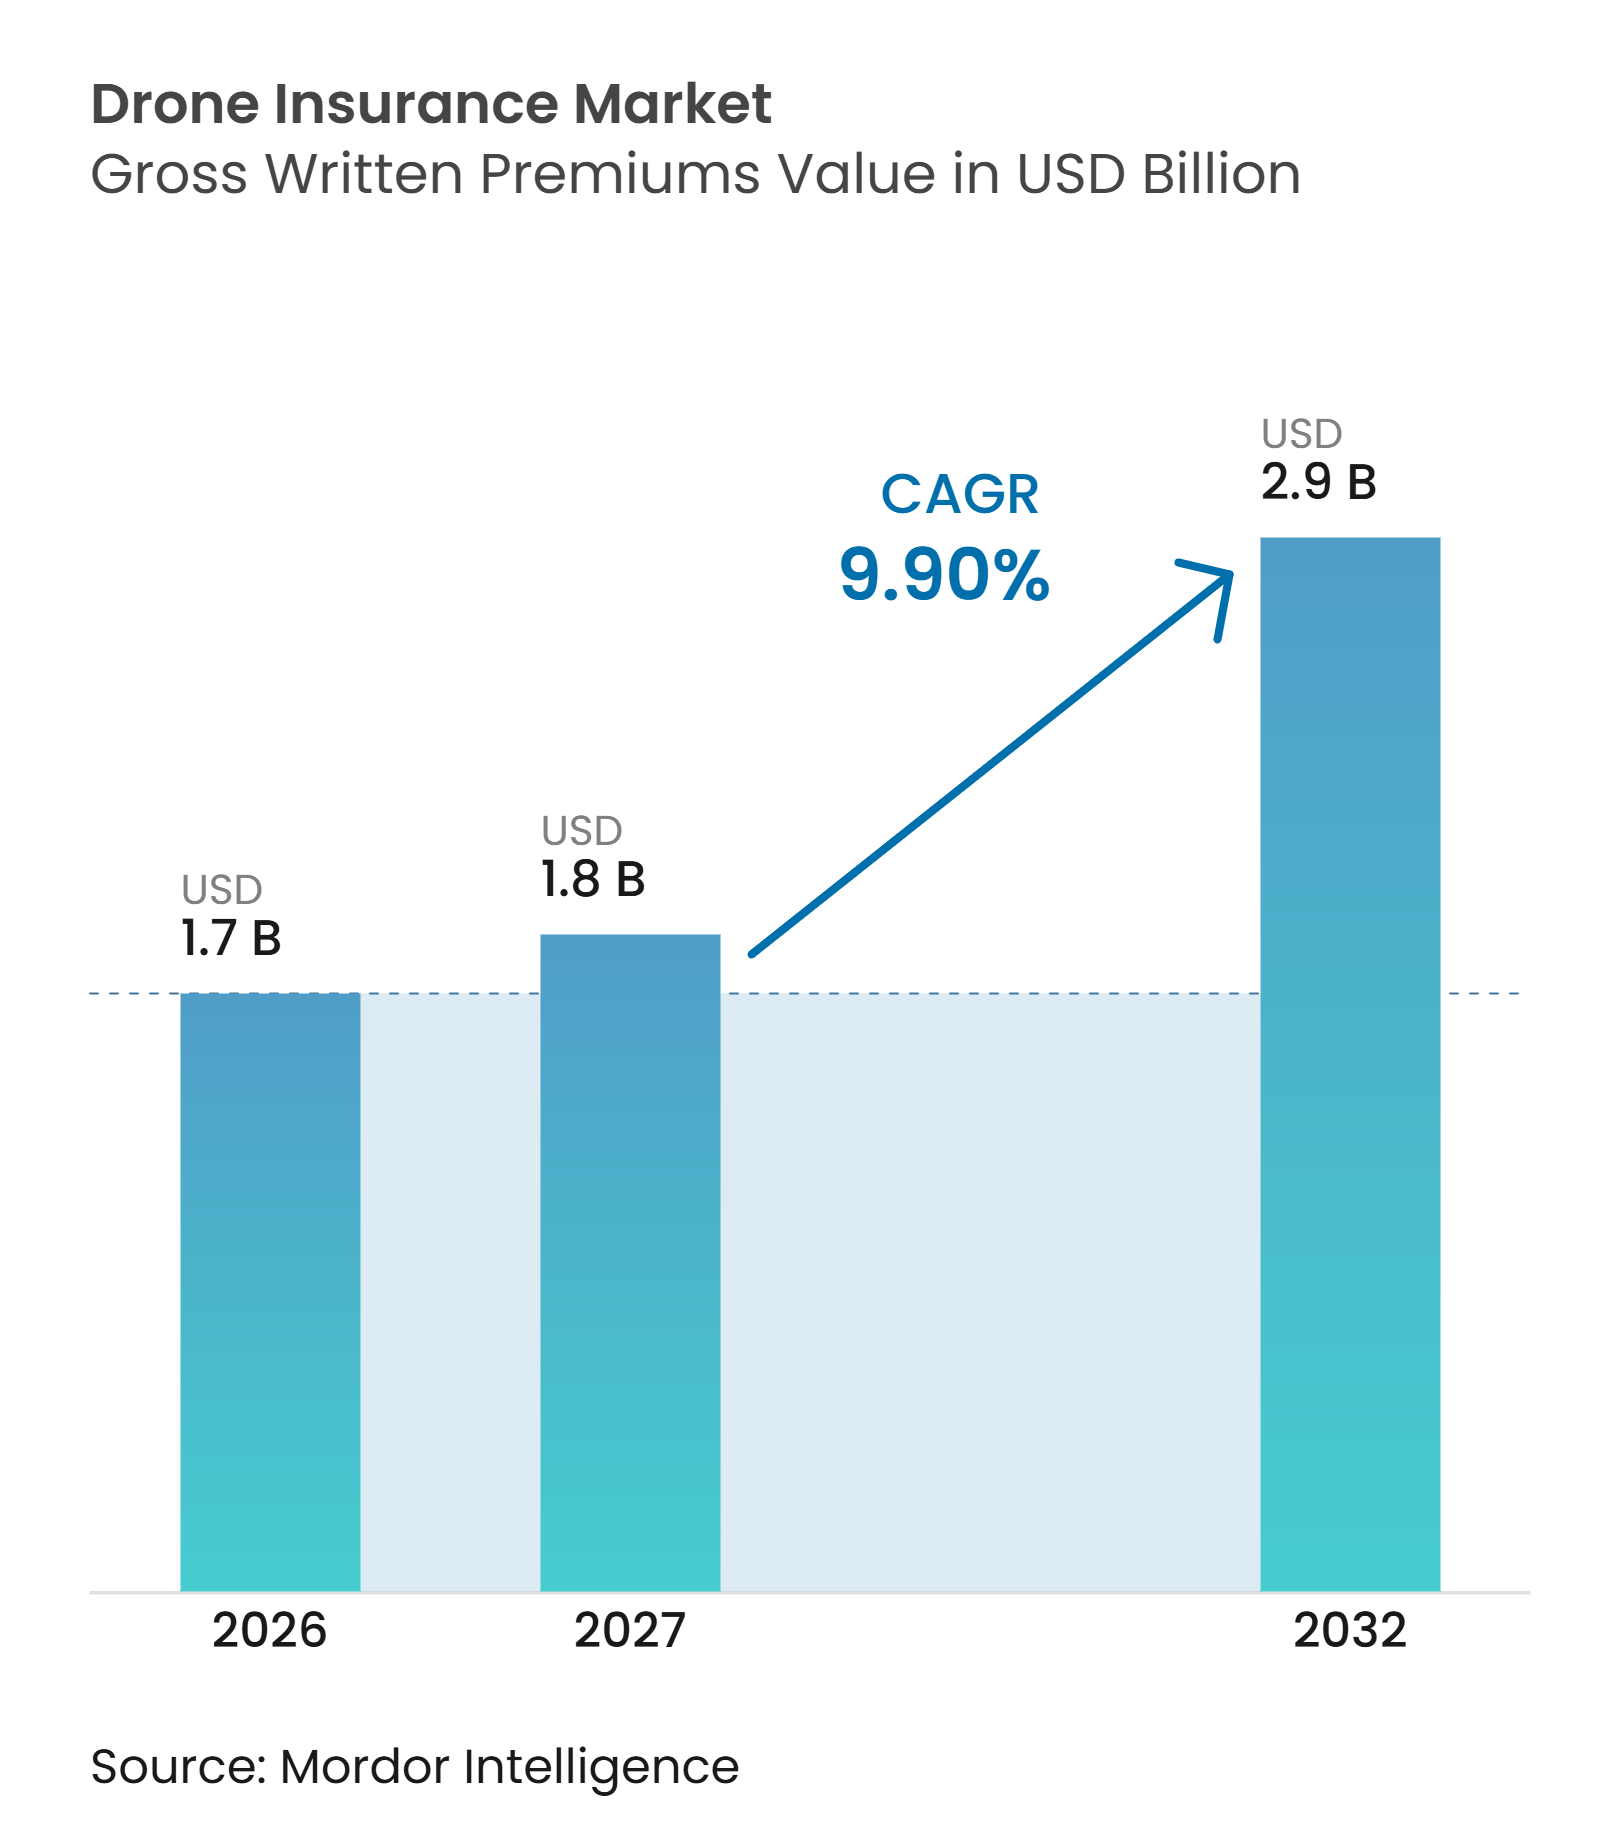
La taille du marché de l'assurance drone, en termes de valeur des primes brutes émises, devrait passer de 1,7 milliard USD en 2026 à 1,8 milliard USD en 2027 et atteindre 2,9 milliards USD d'ici 2032, à un CAGR de 9,90 % sur la période 2027-2032.
Les flottes commerciales font désormais partie intégrante des activités courantes dans la construction, l'énergie, l'agriculture, le géomètre et la logistique, ce qui accroît la valeur et la fréquence des opérations assurées. La couverture devient également une exigence d'approvisionnement, car les propriétaires de sites et les clients entreprises exigent souvent une preuve de protection en responsabilité civile avant d'autoriser un vol. Les réglementations aux États-Unis, en Chine, en Inde, au Japon et en Europe font évoluer l'assurance d'un choix volontaire de gestion des risques vers une exigence opérationnelle. Les plateformes numériques élargissent l'accès grâce à des polices à la volée, tandis que les assureurs établis conservent un avantage sur les risques de valeur élevée et complexes. Ces deux modèles sont susceptibles de coexister à mesure que le secteur de l'assurance drone se développe, car les opérateurs de flottes ont besoin de programmes étendus et les opérateurs occasionnels ont besoin d'une couverture flexible.
Points clés du rapport
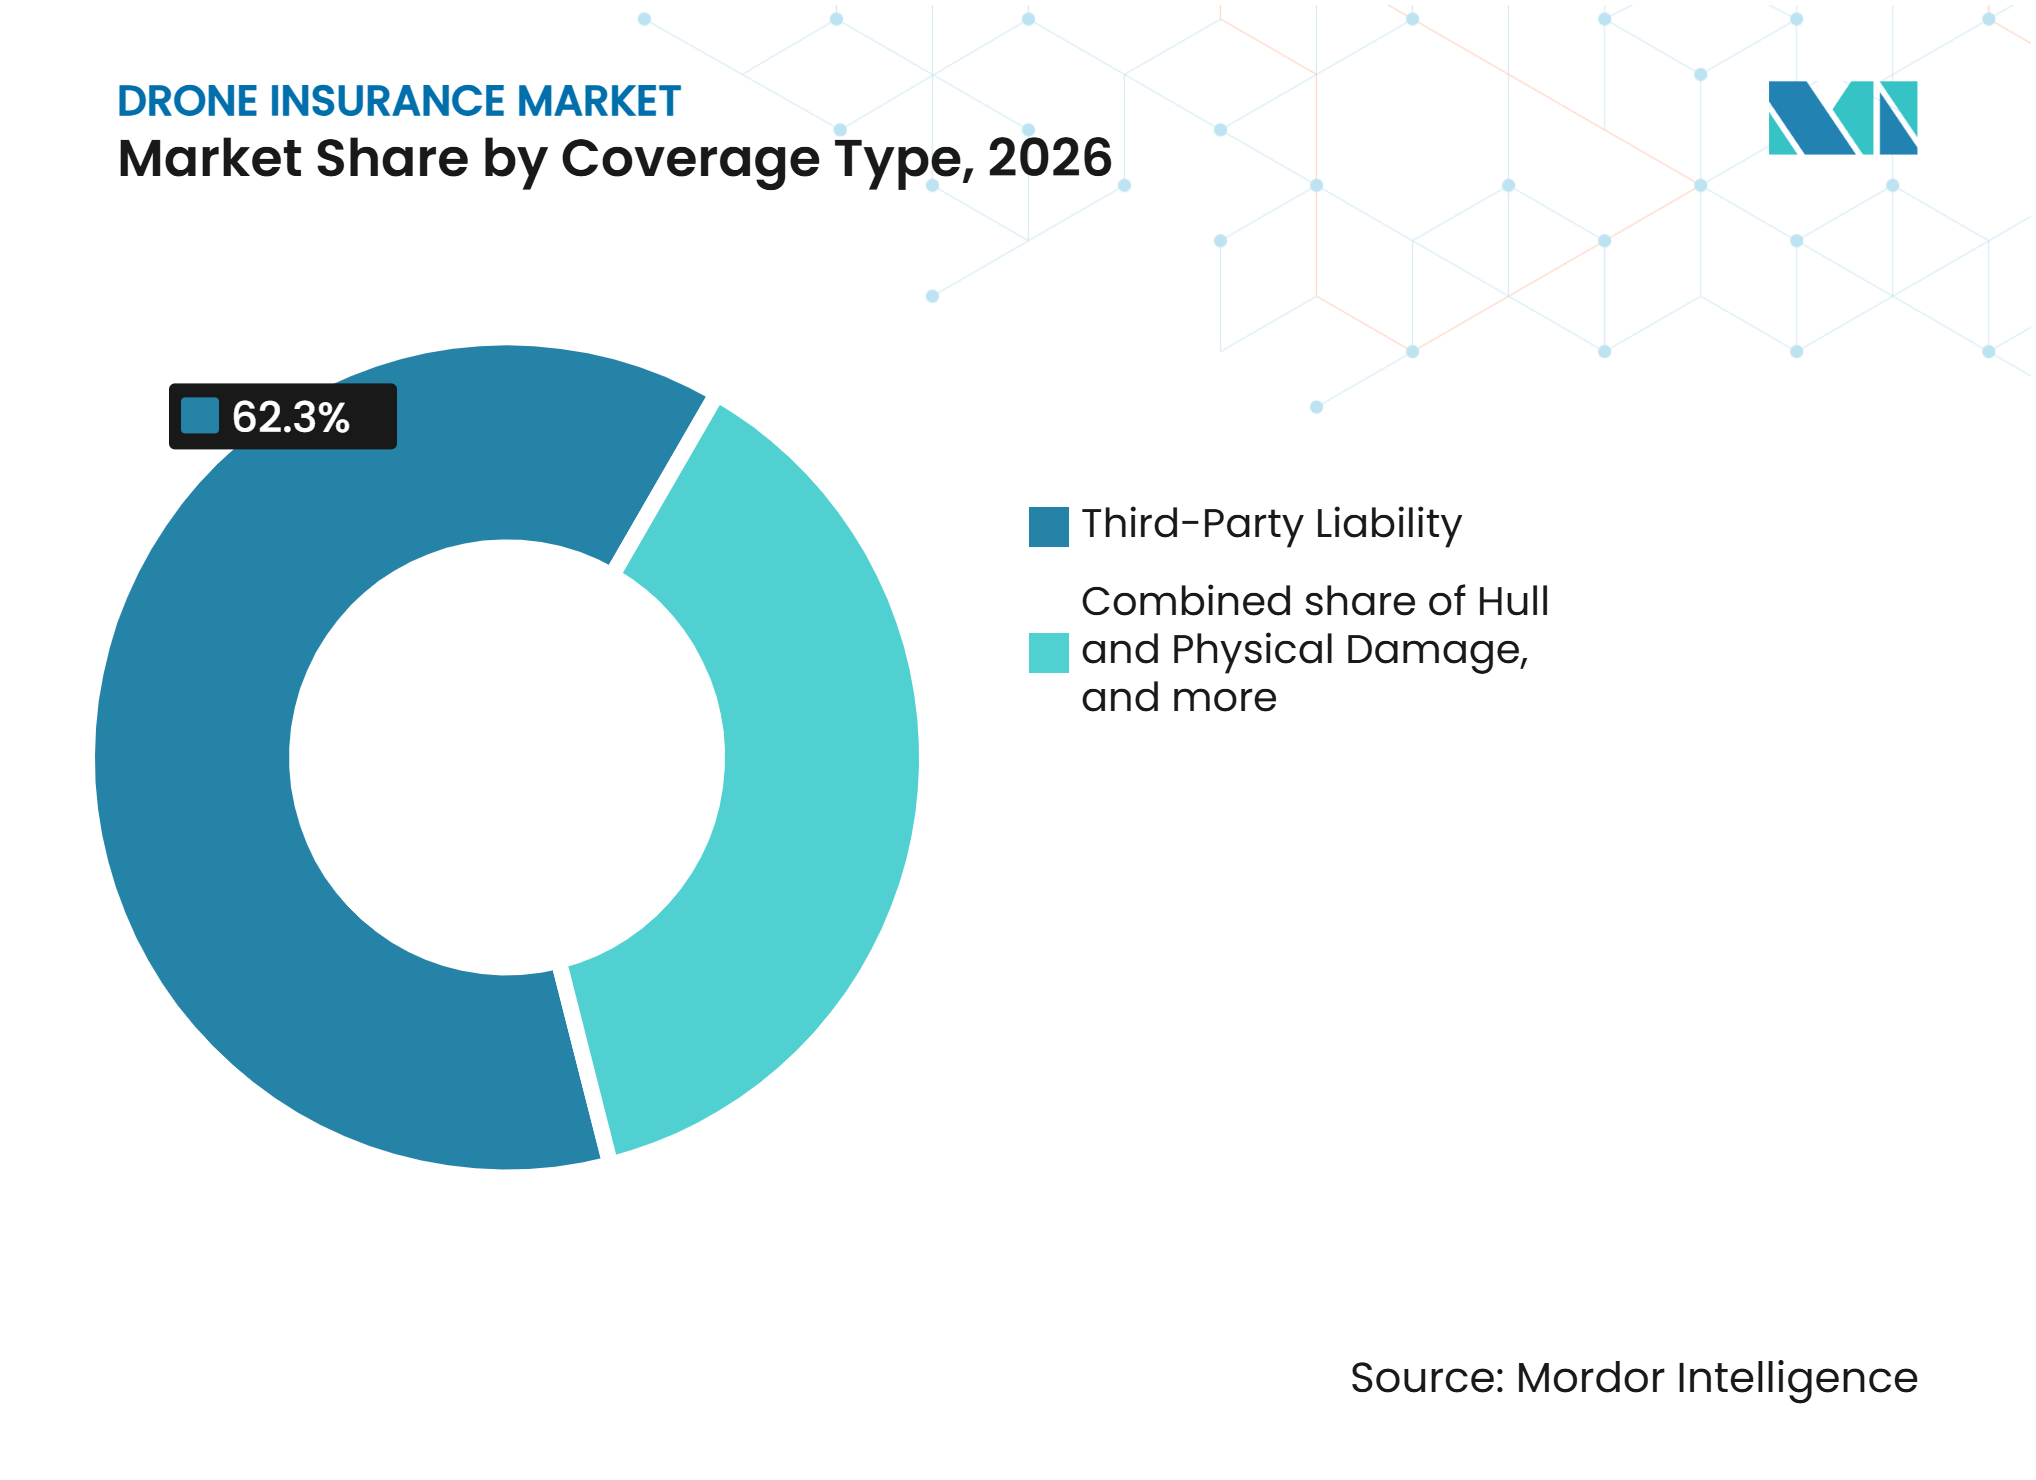
- Par type de couverture, la responsabilité civile tiers a capté 62,3 % de la part du marché de l'assurance drone en 2026, tandis que la couverture corps & dommages matériels devrait croître à un CAGR de 10,3 % jusqu'en 2032
- Par structure de police, les polices annuelles et pluriannuelles ont détenu 61,8 % de la part du marché de l'assurance drone en 2026, tandis que les polices à court terme et à la demande devraient croître à un CAGR de 14,8 % jusqu'en 2032.
- Par application, la construction, les infrastructures & l'énergie ont représenté 22,4 % de la part du marché de l'assurance drone en 2026, tandis que la logistique & la livraison devrait croître à un CAGR de 16,2 % jusqu'en 2032.
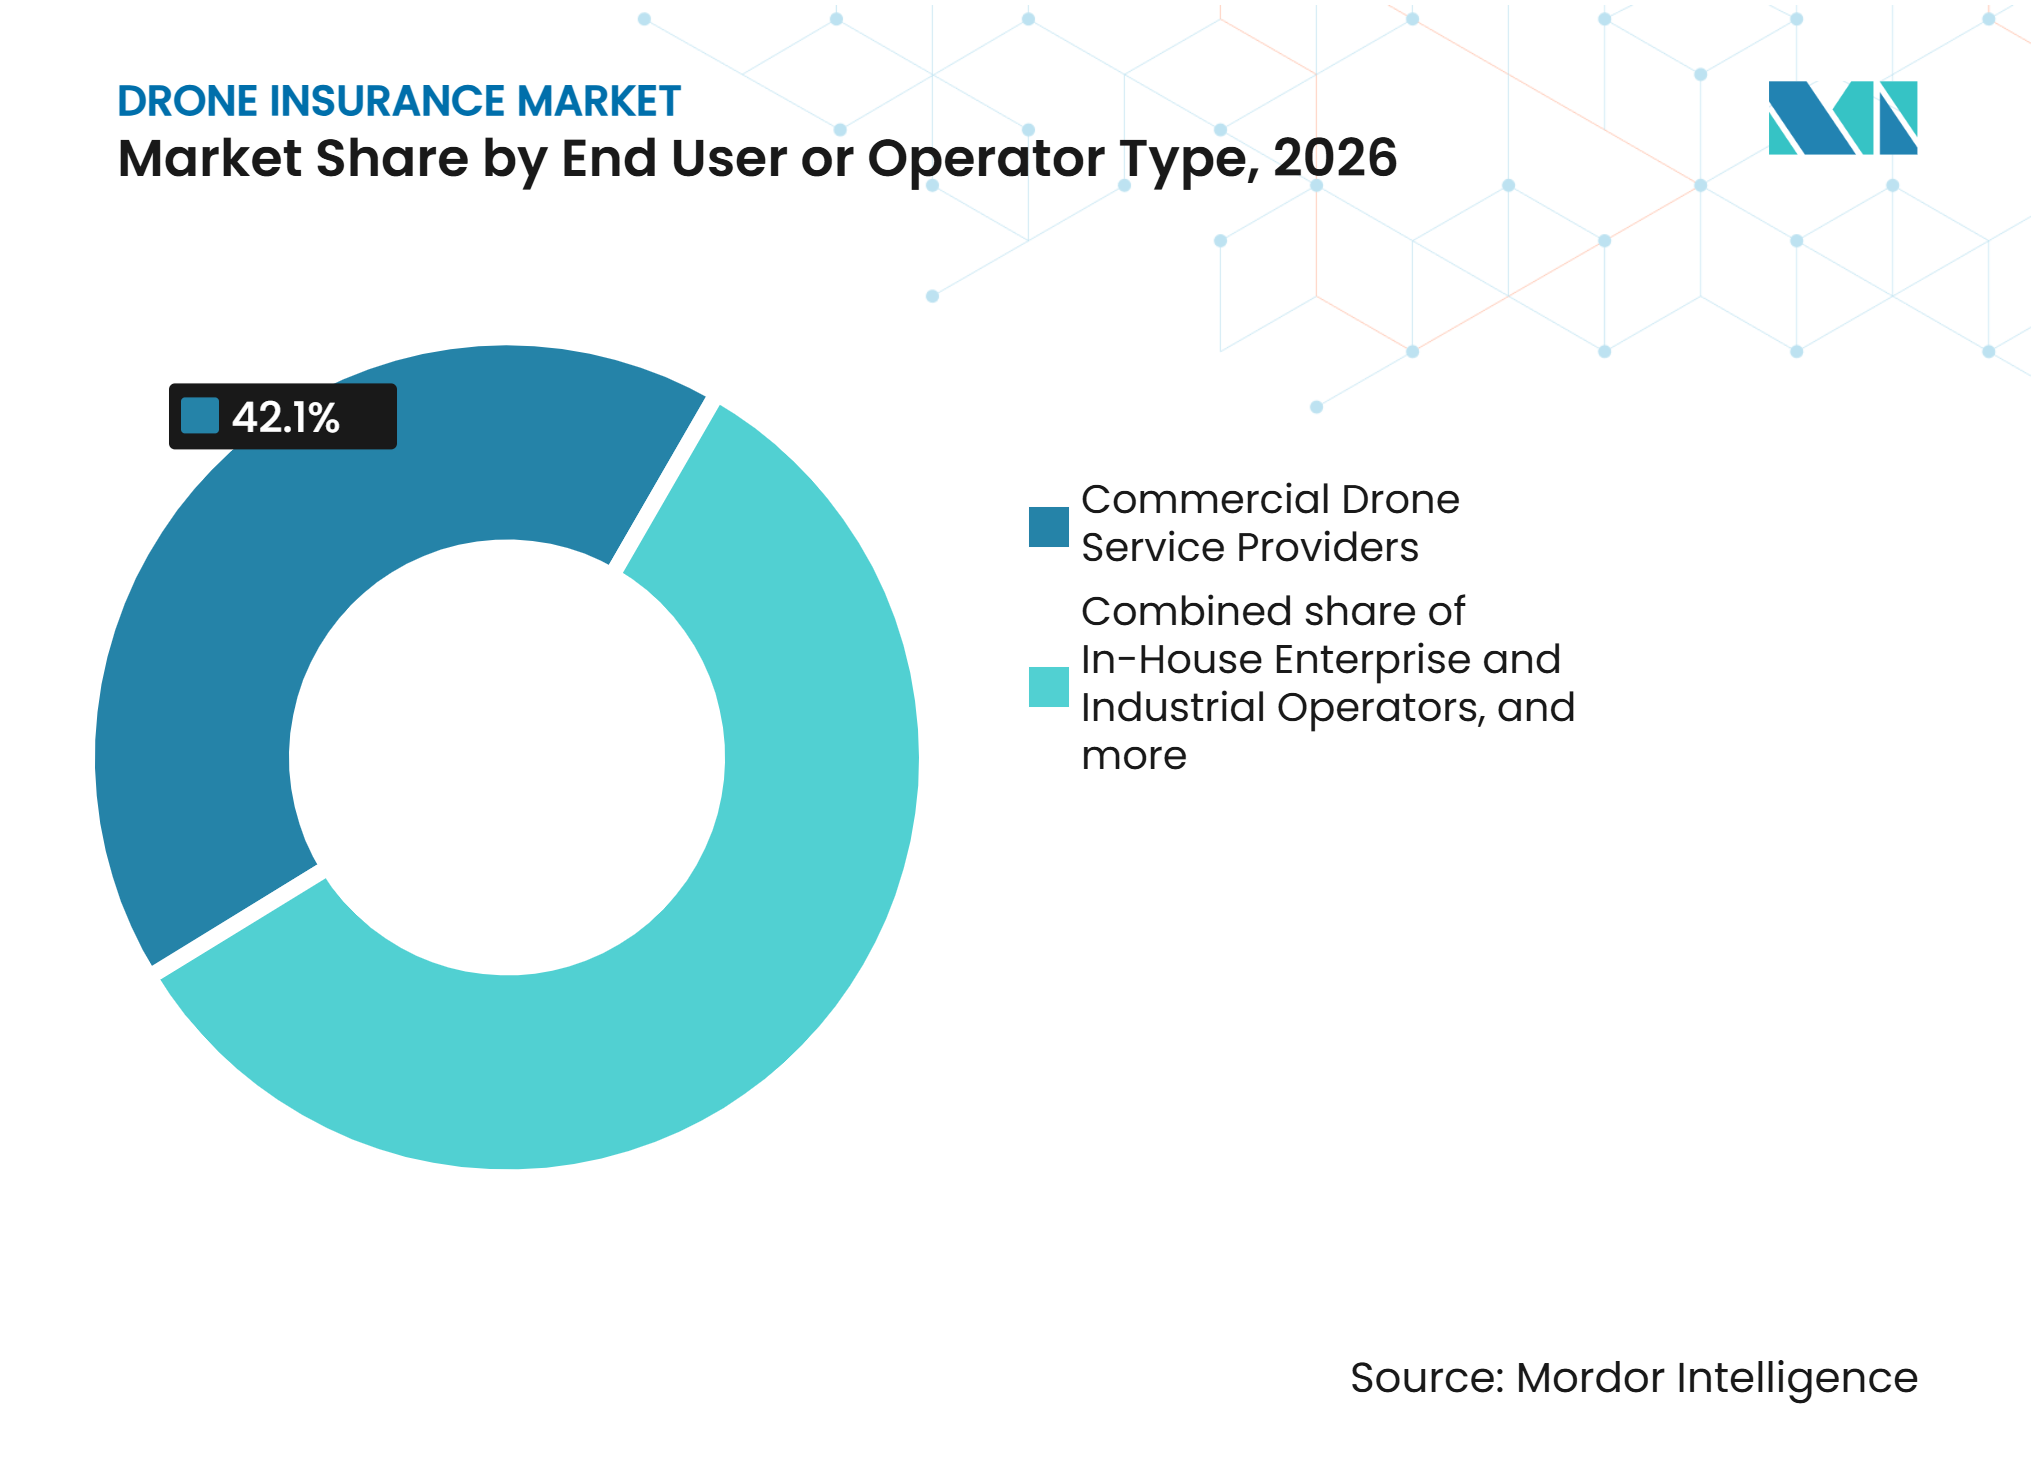
- Par utilisateur final et type d'opérateur, les prestataires de services de drones commerciaux ont représenté 42,1 % de la taille du marché de l'assurance drone en 2026, tandis que les opérateurs entreprises & industriels internes devraient croître à un CAGR de 13,2 % jusqu'en 2032.
- Par configuration de drone, les drones multi-rotors ont détenu 67,7 % de la part du marché de l'assurance drone en 2026, tandis que les drones hybrides et VTOL devraient croître à un CAGR de 14,8 % jusqu'en 2032.
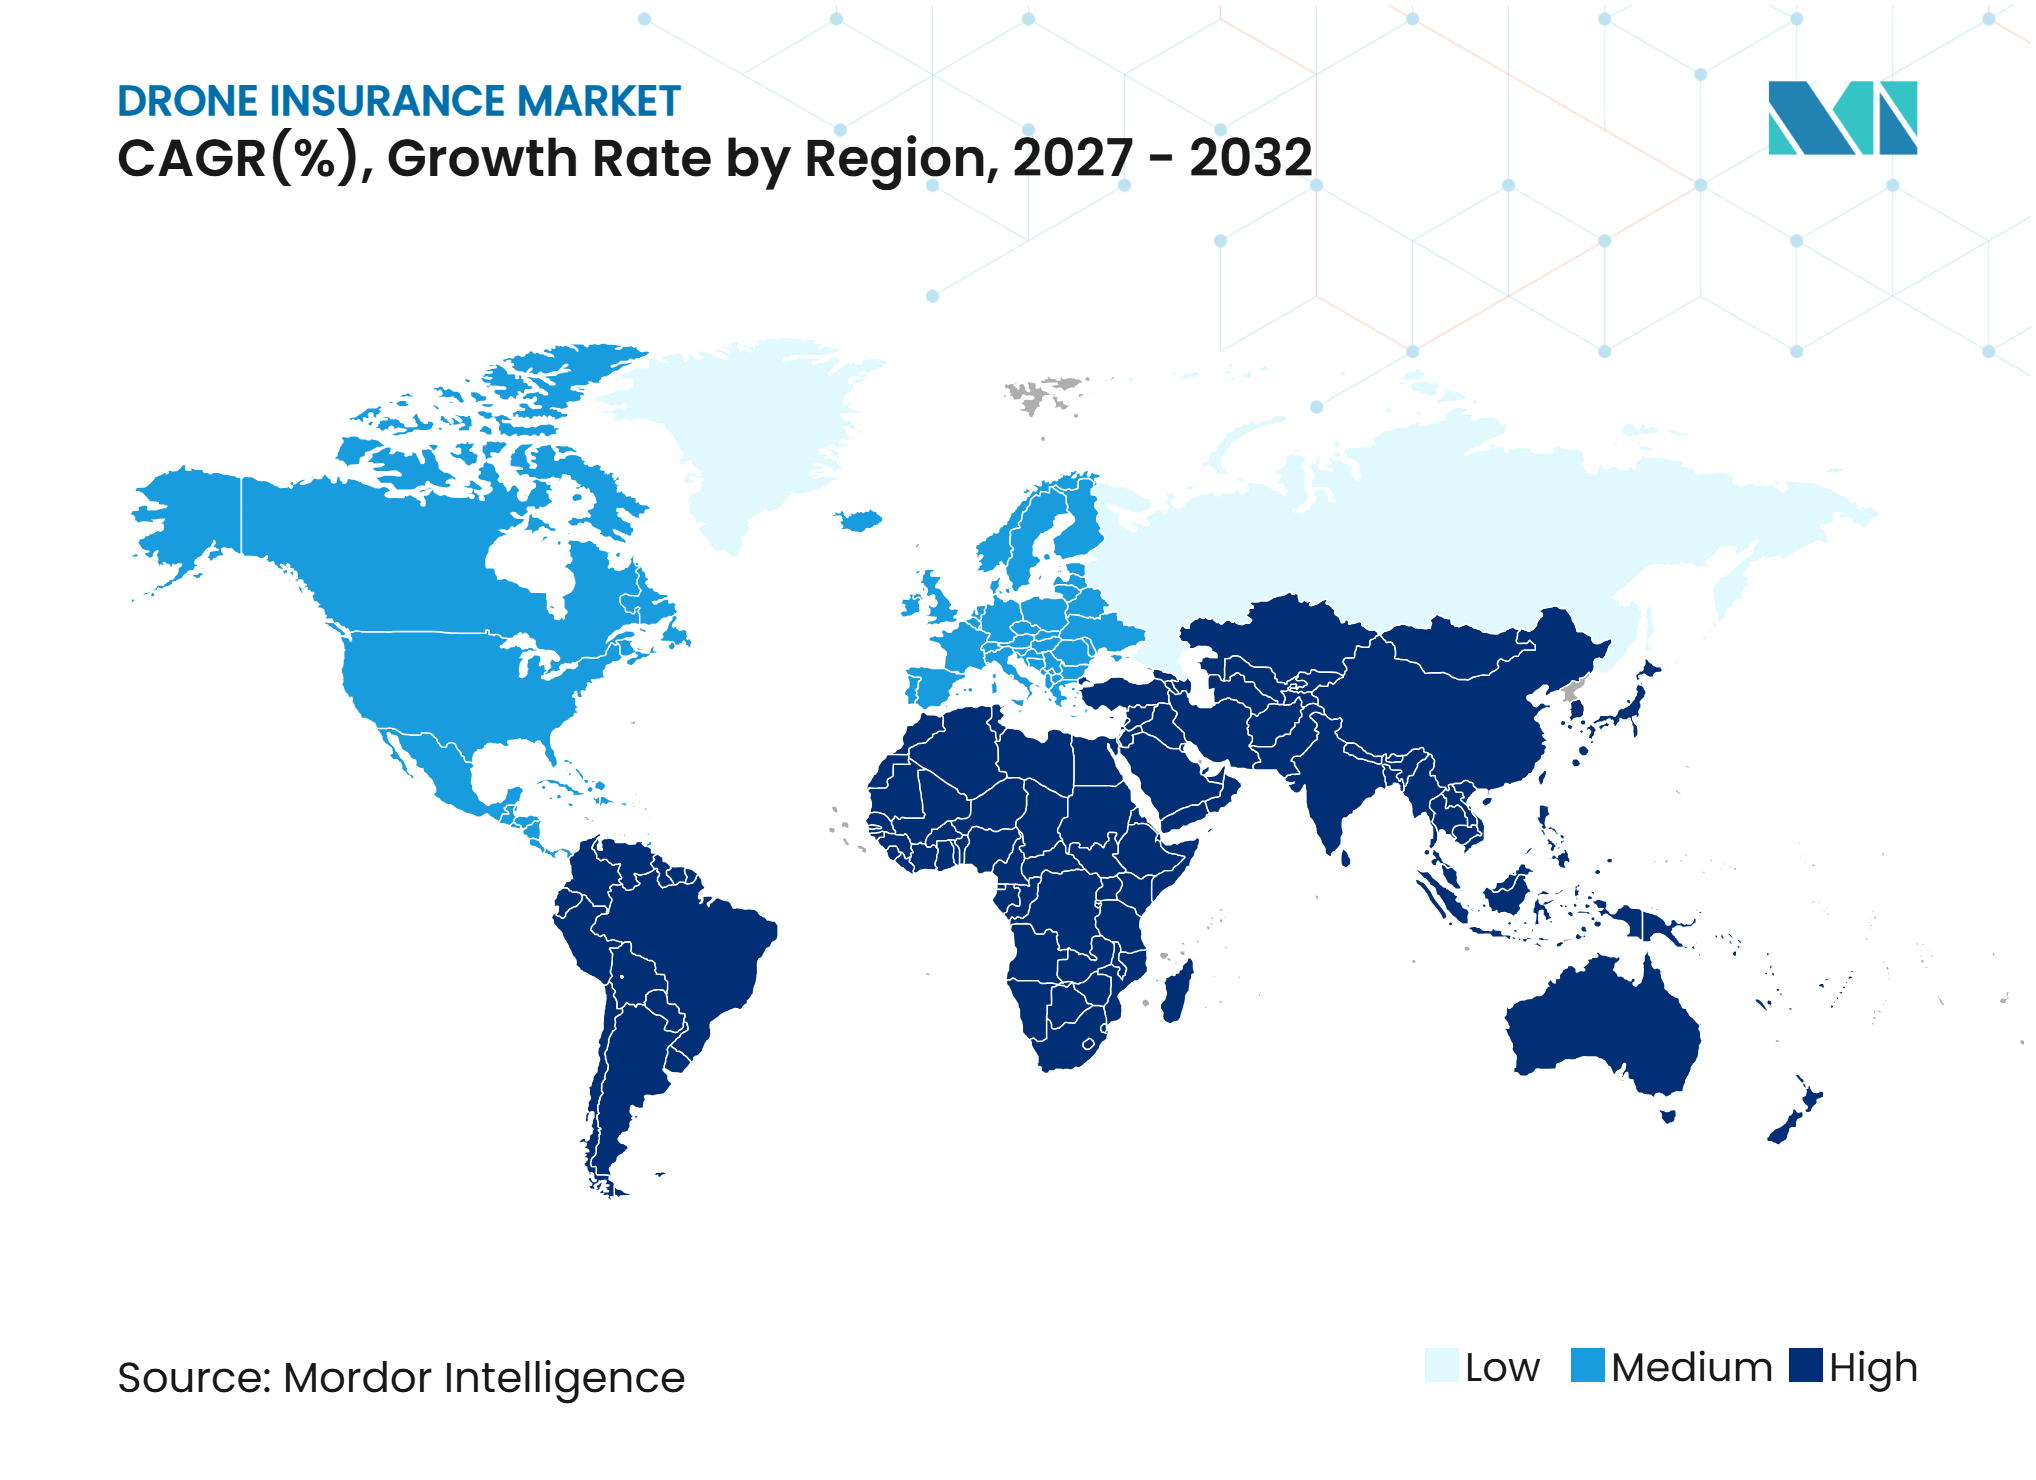
- Par géographie, l'Amérique du Nord a représenté 37,2 % de la part du secteur de l'assurance drone en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des flottes de drones commerciaux et des applications industrielles | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Exigences de couverture en responsabilité civile pour les drones commerciaux | +1.8% | Mondial, Europe et Asie-Pacifique en priorité | Court terme (≤ 2 ans) |
| Croissance des missions BVLOS, autonomes et longue portée | +1.6% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de couverture coque, charge utile et responsabilité civile envers les tiers | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Assurance drone intégrée, à la demande et basée sur l'utilisation | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences entreprises et contractuelles pour les opérations assurées | +0.9% | Mondial, Amérique du Nord et Europe en priorité | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion des flottes de drones commerciaux élargit la base d'actifs assurables
Les drones commerciaux sont de plus en plus utilisés dans les secteurs de l'énergie, de l'agriculture, de la construction et de l'inspection, ce qui en fait des éléments des activités opérationnelles essentielles plutôt qu'un outil spécialisé. Le marché de l'assurance drone bénéficie de l'utilisation d'aéronefs pour des travaux urgents, car les vols manqués et les équipements endommagés ont des conséquences financières plus claires. InnovateEnergy a indiqué que le gain de temps était la principale raison d'adoption des drones dans son enquête de 2025, devant l'amélioration de la sécurité au travail. Les clients entreprises et les propriétaires de sites exigent généralement une couverture en responsabilité civile de 1 million USD à 5 millions USD avant d'accorder l'accès aux vols[1]. Les opérations agricoles en Chine illustrent également l'ampleur de l'opportunité, car l'économie à basse altitude du pays continue de se développer à travers des applications commerciales et du secteur public. Une activité de flotte accrue élargit le potentiel de primes, mais oblige également les assureurs à évaluer plus précisément les équipements, les pilotes, les emplacements et les types de missions.
Les autorisations de missions BVLOS et autonomes élargissent les besoins en souscription
Les opérations au-delà de la ligne de visée visuelle créent des besoins en assurance qui diffèrent de ceux des vols locaux observés par le pilote. La Federal Aviation Administration a proposé la Partie 108 en août 2025 pour établir un cadre pour les opérations BVLOS de routine, notamment la livraison de colis, l'agriculture, le levé aérien et les missions de sécurité publique. Les assureurs doivent évaluer l'autorisation de l'opérateur, l'acceptation de l'aéronef et les systèmes utilisés pour maintenir la séparation des aéronefs par rapport aux autres usagers de l'espace aérien. Ces exigences font évoluer la souscription vers la fiabilité des logiciels, la conception à sécurité intégrée, la sécurité des liaisons de données et la télémétrie de vol. Le secteur de l'assurance drone dispose donc d'une marge pour des produits conçus autour des performances des systèmes plutôt que de la seule expérience du pilote. Cette approche soulève également le besoin d'une capacité spécialisée, car les sinistres liés aux opérations longue portée peuvent impliquer simultanément des tiers, des marchandises, des équipements et des systèmes numériques.
Les modèles à la demande et basés sur l'utilisation reconfigurent la distribution des polices
L'assurance à la volée se développe car de nombreuses missions de drones sont saisonnières, basées sur des projets ou occasionnelles. Les plateformes numériques utilisent les conditions météorologiques, le risque lié à l'emplacement, les antécédents du pilote et la télémétrie de l'aéronef pour tarifer un vol au lieu de s'appuyer uniquement sur une prime annuelle fixe. Precision Autonomy indique que son modèle de tarification prend en compte plus de 400 facteurs pour la souscription automatisée[2]. Ping An Property & Casualty et China Re Property & Casualty ont lancé la Smart Flight Insurance en 2026, avec une tarification liée au comportement de vol antérieur et au risque en temps réel[3]. Ces services peuvent faciliter l'accès à l'assurance pour les utilisateurs peu fréquents. Ce modèle de distribution offre au marché de l'assurance drone un moyen de servir à la fois les petits opérateurs et les grandes entreprises sans appliquer une structure de police unique à tous les utilisateurs.
Les exigences contractuelles et réglementaires en matière de responsabilité civile renforcent la demande
La demande d'assurance provient de plus en plus des contrats clients, des accords d'accès aux sites et des réglementations gouvernementales. La réglementation indienne sur les drones exige une assurance responsabilité civile envers les tiers pour les aéronefs au-dessus de la catégorie Nano, et le projet de loi civile sur les drones publié en 2025 propose des exigences plus larges pour les opérateurs. Le projet de loi prévoit INR 250 000 (USD 3 000) pour les décès et INR 100 000 (USD 1 200) pour les blessures graves[4]. Le Japon a exigé une assurance responsabilité civile envers les tiers pour les nouvelles demandes d'autorisation de catégorie II impliquant des drones pesant 25 kg ou plus à partir d'octobre 2025. La Chine vise également la mise en place d'un système préliminaire d'assurance responsabilité civile obligatoire pour les UAV d'ici 2027. Ces mesures font de la couverture une condition pratique d'exploitation, ce qui soutient une demande plus stable que les seuls achats discrétionnaires.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Primes élevées pour les petits opérateurs et les missions à haut risque | -1.9% | Mondial, notamment les marchés des petits opérateurs | Moyen terme (2-4 ans) |
| Données de sinistres limitées pour les applications de drones autonomes et émergentes | -1.4% | Mondial | Long terme (≥ 4 ans) |
| Réglementations aéronautiques fragmentées et restrictions de couverture transfrontalière | -1.1% | Mondial, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Incertitude liée aux cyberattaques, à la vie privée et aux exclusions des systèmes autonomes | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accessibilité financière contraint l'adoption parmi les petits opérateurs et les opérateurs à haut risque
L'accessibilité des primes reste un frein pour les opérateurs indépendants et les entreprises ayant une activité de vol limitée. BWI Aviation Insurance indique qu'une couverture annuelle en responsabilité civile de 1 million USD peut coûter entre 600 USD et 1 200 USD pour des opérations impliquant un à deux drones. Le même prestataire indique que les flottes plus importantes bénéficiant d'une protection plus large en responsabilité civile et en coque peuvent faire face à des coûts annuels sensiblement plus élevés. Les utilisations à haut risque, notamment les inspections d'infrastructures, les vols à proximité de foules et les livraisons au-dessus de zones peuplées, peuvent impliquer des franchises plus élevées et des conditions de police plus restrictives. Les produits basés sur l'utilisation peuvent réduire le coût d'entrée pour les opérateurs occasionnels, mais la tarification à la volée peut rester élevée pour les missions BVLOS et en espace aérien complexe. Ce frein peut limiter la souscription d'assurance sur le marché de l'assurance drone lorsque le coût de la couverture semble disproportionné par rapport aux revenus générés par une petite opération.
L'historique limité des sinistres crée une incertitude pour les opérations autonomes
Les systèmes autonomes et semi-autonomes entrent en service commercial plus rapidement que les historiques de sinistres à long terme ne peuvent se constituer. La tarification aéronautique traditionnelle utilise la fréquence et la gravité historiques des sinistres, mais ces mesures sont moins établies pour les essaims de drones, les installations drone-in-a-box et les corridors BVLOS. WTW note que les modèles actuariels traditionnels peuvent être difficiles à appliquer aux plateformes eVTOL et aux plateformes autonomes avancées. Les souscripteurs peuvent à la place s'appuyer sur les informations de fiabilité des fabricants, les évaluations techniques et l'analyse de scénarios. Cela peut se traduire par des franchises plus élevées, des limites restreintes ou des exclusions qui laissent certaines expositions en dehors de la couverture standard. Le marché de l'assurance drone a besoin de preuves opérationnelles plus approfondies avant que les assureurs puissent tarifer les risques autonomes complexes avec la même confiance que pour les activités aéronautiques plus établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
la responsabilité civile domine le marché, la coque gagne en importanceLa responsabilité civile envers les tiers a détenu 62,3 % de la part du marché de l'assurance drone en 2026, car elle est au cœur de la conformité réglementaire et des exigences d'approvisionnement des clients. La couverture en responsabilité civile protge les opérateurs contre les réclamations de tiers pour blessures corporelles ou dommages matériels résultant d'un vol. Les règles européennes exigent une couverture en responsabilité civile envers les tiers pour les opérations de drones définies, tandis que l'Inde et le Japon ont également renforcé les exigences obligatoires. Il s'agit généralement du premier type de couverture que les clients entreprises demandent lorsqu'un prestataire cherche à accéder à un site. Les polices packagées s'appuient sur cette base en combinant la protection en responsabilité civile, la coque et la charge utile. Les couvertures spécialisées, notamment les extensions cyber, la protection des équipements au sol et l'assurance marchandises, deviennent plus pertinentes à mesure que les missions se complexifient.
La coque et les dommages physiques devraient croître à un CAGR de 10,3 % jusqu'en 2032, à mesure que les aéronefs commerciaux et les équipements associés deviennent plus coûteux. Les drones agricoles, de levé et d'inspection à haute valeur peuvent embarquer des capteurs LiDAR, des caméras multispectrales et des capteurs thermiques dont le coût dépasse celui de la cellule. Cela accroît la valeur des avenants spécifiques à la charge utile en complément de la couverture coque traditionnelle. SkyWatch a indiqué que la valeur moyenne des drones assurés sur sa plateforme est passée de 3 000 USD en 2018 à plus de 4 000 USD en 2022. Les opérateurs entreprises préfèrent également les polices packagées car un seul programme peut couvrir les besoins en aéronef, charge utile et responsabilité civile. Le secteur de l'assurance drone ajoute donc de la valeur de prime par aéronef tout en bénéficiant de flottes plus importantes. La combinaison de la couverture obligatoire en responsabilité civile et de la valeur croissante des actifs soutient une demande continue sur l'ensemble du spectre de couverture.


Par structure de police :
les polices annuelles maintiennent leur position, la demande à la demande reconfigure l'acquisitionLes polices annuelles et pluriannuelles ont détenu une part de 61,8 % en 2026, car les opérateurs professionnels ont besoin d'une protection ininterrompue. Les prestataires de services avec des contrats récurrents doivent souvent justifier d'une couverture en responsabilité civile continue auprès de leurs clients et des propriétaires de sites. Une police annuelle peut être économique pour les opérateurs qui volent régulièrement tout au long de l'année. BWI Aviation Insurance décrit des polices annuelles en responsabilité civile pour les petites opérations dans une fourchette de 600 USD à 1 200 USD. Les programmes de flotte simplifient également la gestion des attestations et combinent la protection de l'aéronef, de la charge utile et de la responsabilité civile. Ces caractéristiques soutiennent la position des programmes annuels sur le marché de l'assurance drone. Ils sont particulièrement importants lorsqu'une interruption de couverture pourrait perturber des opérations sous contrat sur le marché de l'assurance drone.
Les polices à court terme et à la demande devraient croître à un CAGR de 14,8 % jusqu'en 2032. Ces polices conviennent aux travaux agricoles saisonniers, à la production médiatique, à la couverture d'événements et à d'autres missions temporaires. Les plateformes de distribution numérique peuvent émettre rapidement des preuves de couverture, ce qui réduit les délais avant le début d'une mission. Flock a construit son modèle opérationnel autour de la tarification des risques en temps réel pour les flottes commerciales avant qu'Admiral Group accepte de l'acquérir en février 2026 pour 80 millions GBP (109 millions USD). Les polices de flotte restent une troisième option pour les opérateurs disposant de 10 aéronefs ou plus, car elles offrent une souscription et une administration consolidées. Le marché de l'assurance drone peut donc accueillir un spectre allant des vols individuels occasionnels aux opérations entreprises à haute fréquence. De meilleures données de vol peuvent améliorer la précision de la tarification sur le marché de l'assurance drone, mais elles ne suppriment pas le besoin de programmes plus larges pour les missions complexes.
Par application :
la construction et l'énergie ancrent la demande, la logistique stimule la croissanceLa construction, les infrastructures et l'énergie ont représenté 22,4 % de la taille du marché de l'assurance drone en 2026. Ces opérations utilisent des drones pour la cartographie, l'inspection, la documentation de l'avancement et la surveillance de site. InnovateEnergy a indiqué que la cartographie et le levé représentaient 35 % de l'utilisation industrielle des drones, suivis de l'inspection à 26 %. Le travail à proximité d'actifs critiques crée une exposition substantielle en responsabilité civile envers les tiers et s'effectue souvent dans le cadre d'exigences d'assurance contractuelles. L'agriculture et la sylviculture nécessitent une tarification différente car les vols sont fréquents même lorsque les valeurs individuelles des aéronefs sont plus faibles. Le levé, la cartographie et l'exploitation minière nécessitent également une protection de la charge utile car ils utilisent souvent des capteurs coûteux sur des terrains complexes. Ces facteurs rendent la souscription spécifique à l'application importante sur l'ensemble du marché de l'assurance drone.
La logistique et la livraison devraient croître à un CAGR de 16,2 % jusqu'en 2032 à mesure que les opérations BVLOS se développent. Les vols de livraison au-dessus de zones peuplées peuvent nécessiter des limites de responsabilité civile de 5 millions USD à 10 millions USD ou plus par incident. Ils peuvent également nécessiter une protection des marchandises et une couverture pour les événements cyber ou liés aux liaisons de données. Le cadre proposé par la Federal Aviation Administration pour la Partie 108 inclut la livraison de colis parmi les activités susceptibles de fonctionner de manière routinière dans le cadre des futures règles BVLOS. La sécurité publique, les services d'urgence et les médias restent des applications établies, tandis que les polices récréatives se standardisent davantage. Coverdrone indique qu'elle sert plus de 250 000 opérateurs au Royaume-Uni, en Europe, en Australie, au Canada et en Nouvelle-Zélande. La livraison médicale, la surveillance maritime et le suivi environnemental ajoutent une gamme plus large de cas d'usage spécialisés.
Par utilisateur final / type d'opérateur :
les prestataires commerciaux en tête, les équipes internes s'accélèrentLes prestataires de services de drones commerciaux ont représenté une part de 42,1 % du marché de l'assurance drone en 2026. Ces entreprises comprennent des sociétés de levé aérien, des prestataires d'inspection et des sociétés de production médiatique qui ont besoin d'une assurance pour exécuter leurs contrats. Elles souscrivent généralement une couverture annuelle ou de flotte car les opérations se poursuivent auprès de plusieurs clients et sur plusieurs sites. Leur souscription est de plus en plus éclairée par les heures de vol, le type d'aéronef, le profil de mission et les mesures de contrôle des sinistres. La couverture continue leur permet également d'émettre des attestations lorsqu'un client demande une preuve d'assurance. Ce modèle opérationnel fait des prestataires de services commerciaux une base de primes stable au sein du marché de l'assurance drone et fournit aux assureurs des preuves de souscription récurrentes. Il rend également leur expérience de renouvellement sensible aux performances en matière de sinistres et à l'éventail des services qu'ils proposent.
Les opérateurs entreprises et industriels internes devraient croître à un CAGR de 13,2 % jusqu'en 2032. Les entreprises des secteurs de l'énergie, de la logistique, de l'agriculture et de la construction internalisent une partie de leur activité de vol. Cela intègre l'exposition aux drones dans le programme d'assurance d'entreprise plus large plutôt que de la laisser entièrement aux prestataires de services externes. Les gestionnaires de risques d'entreprise cherchent souvent une couverture qui intègre les besoins en aéronef, charge utile, cyber, responsabilité civile et déclaration d'incidents. Les grands comptes peuvent générer des concentrations de primes dépassant celles des opérateurs individuels avec des effectifs d'aéronefs similaires. Les opérateurs gouvernementaux et du secteur public peuvent s'auto-assurer ou utiliser des programmes spécialisés pour le secteur public, limitant leur contribution directe aux primes commerciales. Les utilisateurs individuels et récréatifs constituent une large base d'opérateurs mais ont généralement des valeurs de police plus faibles et une pénétration de l'assurance plus faible en dehors des marchés obligatoires.

Par configuration de drone :
le multi-rotor domine les opérations, les hybrides et VTOL modifient les modèles de risqueLes drones multi-rotors ont détenu une part de 67,7 % en 2026 car ils peuvent se maintenir en vol stationnaire, voler lentement et opérer dans des espaces restreints. Leur flexibilité les rend courants dans les inspections, la photographie, l'agriculture et les travaux de levé à courte portée. SkyWatch a indiqué que les marques de drones multi-rotors DJI représentaient plus de 46 % des drones assurés sur sa plateforme. Les drones à aile fixe servent les missions de levé longue distance, de surveillance agricole et de patrouille maritime. Leur portée et leur vitesse peuvent justifier un coût d'achat plus élevé et des exigences d'assurance plus spécialisées. Les risques liés au lancement, à la récupération et aux équipements au sol peuvent être importants dans les polices à aile fixe.
Les drones hybrides et VTOL devraient croître à un CAGR de 14,8 % jusqu'en 2032. Ils combinent la sustentation verticale avec un vol en translation efficace, ce qui est utile pour la logistique BVLOS et les travaux d'inspection longue portée. Leur complexité de conception, leurs coûts unitaires élevés et leur historique de sinistres limité peuvent rendre la tarification aéronautique conventionnelle difficile. WTW identifie le défi d'appliquer les modèles actuariels traditionnels aux eVTOL et autres aéronefs avancés. Apollo et Moonrock ont lancé une facilité d'assurance de 122,5 millions USD en avril 2025, offrant jusqu'à 100 millions USD de couverture en responsabilité civile et 22,5 millions USD de couverture en dommages matériels pour les risques liés aux drones, aux eVTOL et à l'innovation aéronautique. La facilité illustre le besoin de capacité dédiée pour les risques liés aux aéronefs complexes. Elle montre également comment les partenariats de souscription spécialisés peuvent répondre à des limites que les petits prestataires ne peuvent pas offrir seuls.
Analyse géographique
L'Amérique du Nord a représenté 37,2 % du marché de l'assurance drone en 2026. Les États-Unis disposent d'une large base d'opérateurs commerciaux dans le cadre du règlement Partie 107 de la Federal Aviation Administration, soutenue par des courtiers établis, des agents généraux gestionnaires et des plateformes d'assurance numérique. Les exigences d'approvisionnement des entreprises s'ajoutent à la demande car de nombreux clients exigent des services UAV assurés avant d'autoriser des travaux sur leurs sites. La règle proposée pour la Partie 108 reste un facteur à court terme car elle établirait une voie pour des activités BVLOS plus routinières. Le Canada soutient le marché régional grâce à son propre cadre réglementaire pour la certification et les opérations de drones. Le Mexique est plus petit et moins pénétré, mais l'agriculture commerciale et l'inspection énergétique offrent des possibilités d'utilisation plus large de la couverture.
L'Asie-Pacifique devrait croître à un CAGR de 12,9 % jusqu'en 2032. La Chine vise la mise en place d'un système préliminaire d'assurance responsabilité civile obligatoire pour les UAV d'ici 2027 et un cadre d'assurance à basse altitude plus large d'ici 2030. Le projet de loi indien de 2025 propose des exigences plus larges en matière d'assurance responsabilité civile envers les tiers et une indemnisation structurée pour les blessures spécifiées. L'exigence d'assurance du Japon pour les applications spécifiées de catégorie II renforce l'argument de conformité pour la couverture. Hong Kong dispose d'un environnement commercial actif pour les produits d'assurance à basse altitude. La région combine de grandes bases de fabrication et d'exploitation d'aéronefs avec des mandats réglementaires en évolution et des outils de tarification numérique.
L'Europe reste structurellement importante car les opérations transfrontalières et les exigences nationales créent une demande de couverture spécialisée. L'Autorité de l'aviation civile du Royaume-Uni exige une assurance pour les opérations UAS commerciales, tandis que les règles nationales dans d'autres marchés européens peuvent différer selon le poids de l'aéronef et le cas d'usage. Cette variation crée de la valeur pour les courtiers desservant le marché de l'assurance drone dans plusieurs juridictions. L'Amérique du Sud est dominée par le Brésil, où la réglementation fournit une base pour l'activité commerciale, tandis que l'Argentine et d'autres pays sont à un stade de développement antérieur. Le Moyen-Orient et l'Afrique comprennent les Émirats arabes unis et l'Arabie saoudite, où l'inspection des infrastructures et de l'énergie soutient l'usage commercial. L'Afrique du Sud dispose également d'une capacité d'assurance commerciale nationale, bien que la pénétration dans la région plus large reste inférieure à celle des marchés plus matures. Le marché de l'assurance drone présente une opportunité à plus long terme dans ces régions à mesure que les opérations professionnelles et les cadres de conformité se développent.
Paysage concurrentiel
Concentration du Marché
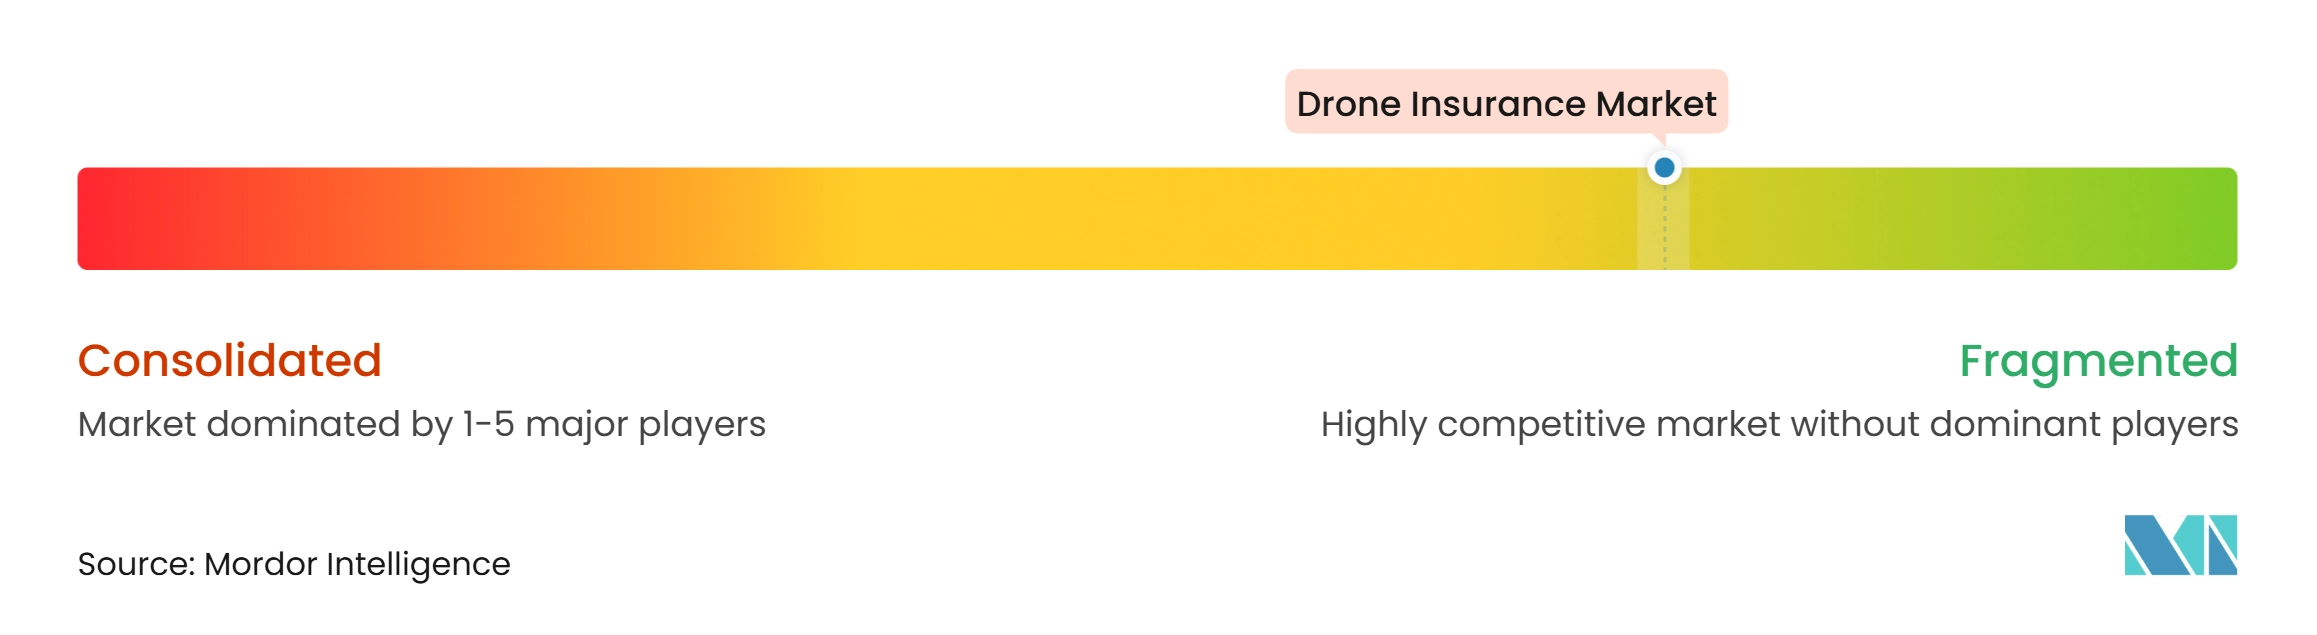
Le marché de l'assurance drone est fragmenté, avec des assureurs numériques spécialisés, des souscripteurs aéronautiques, des réassureurs et de grands groupes d'assurance commerciale en concurrence sur différentes catégories de risques. Les prestataires spécialisés tels que SkyWatch.AI, Coverdrone, Moonrock Insurance et Thimble se concentrent sur la distribution numérique, l'émission rapide de polices et la couverture flexible pour les opérateurs individuels et les petites flottes. Les grands groupes d'assurance, notamment Munich Re, Allianz et Global Aerospace, soutiennent les risques complexes nécessitant une capacité de souscription substantielle, notamment les grandes flottes commerciales, les opérations au-delà de la ligne de vue visuelle (BVLOS) et les aéronefs à décollage et atterrissage verticaux électriques (eVTOL). Cette base de prestataires diversifiée limite la domination d'un seul concurrent sur l'ensemble de la gamme de produits d'assurance drone. La différenciation concurrentielle dépend de plus en plus de la combinaison d'une expertise aéronautique spécialisée, d'une capacité d'assurance fiable et d'une souscription basée sur les données. L'exposition cyber, les violations de données, les opérations autonomes et les exclusions de polices créent également des défis à mesure que les assureurs définissent les limites de couverture pour les risques émergents.
Plusieurs développements récents illustrent comment les prestataires élargissent leur distribution et leur capacité de souscription. Le 1er juin 2026, Admiral Group a finalisé l'acquisition de Flock, un prestataire d'assurance de flotte commerciale numérique, après approbation réglementaire. La transaction a valorisé les capitaux propres de Flock à 80 millions GBP (108 millions USD). La plateforme de Flock, basée sur l'intelligence artificielle et la télémétrie, renforcera les capacités d'assurance de flotte d'Admiral grâce à l'évaluation des risques, la tarification et la gestion de la sécurité de la flotte basées sur les données. Dans le segment de l'aviation spécialisée, la facilité d'assurance rapportée d'Apollo et Moonrock pour les drones, les eVTOL et les risques aéronautiques émergents illustre l'importance d'une capacité dédiée pour les opérations complexes. Par ailleurs, Precision Autonomy utilise l'analyse des risques automatisée et les capacités numériques de devis-souscription-émission pour soutenir l'assurance des drones et des systèmes autonomes, démontrant comment la technologie peut améliorer l'efficacité de la souscription et l'accès aux polices. Ces développements soulignent la valeur des partenariats entre les prestataires de technologie spécialisés et les assureurs établis.
Les domaines les plus concurrentiels comprennent la couverture en responsabilité civile abordable pour les opérateurs individuels, la protection des flottes commerciales, les opérations transfrontalières et les expositions émergentes cyber et aux systèmes autonomes. Les polices standard peuvent ne pas couvrir adéquatement tous les risques associés à la mystification GPS, aux violations de données, aux restrictions d'espace aérien ou aux défaillances d'équipements, ce qui rend la rédaction claire des polices et la souscription sur mesure de plus en plus importantes. Les plateformes numériques peuvent simplifier la cotation et l'émission de polices pour les opérations courantes, tandis que les souscripteurs spécialisés restent essentiels pour les profils de vol complexes et les limites de responsabilité civile plus élevées.
Leaders du secteur de l'assurance drone
-
Global Aerospace, Inc.
-
Allianz Global Corporate and Specialty SE
-
American International Group, Inc.
-
SkyWatch Space Applications Inc.
-
Coverdrone Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance drone Entreprises couvertes dans ce rapport
- Global Aerospace, Inc.
- SkyWatch Space Applications Inc. (SkyWatch.AI)
- Coverdrone Limited
- BWI Aviation Insurance Agency, Inc.
- Moonrock Insurance
- United States Aircraft Insurance Group (USAIG)
- Flock
- Allianz Global Corporate & Specialty SE (Allianz Commercial)
- American International Group, Inc. (AIG)
- Thimble
- Santam Limited
- Transport Risk Management
- DroneInsurance.com
- Munich Re
- AirModo
- Avalon Risk
- TropoGo
- SPG Canada
- Premier Canada Assurance Managers Ltd.
- Marsh
Développements industriels récents dans Marché de l'assurance drone
- Juin 2026 : Ping An Property & Casualty Insurance et China Re Property & Casualty Insurance ont conjointement lancé la « Smart Flight Insurance » lors de la 10e Conférence mondiale sur les drones à Shenzhen, avec une tarification basée sur le comportement de vol et les données IoT. Les entreprises ont également signé un accord pour la plateforme d'assurance de l'économie à basse altitude « Re·Energize ».
- Juin 2026 : SkyWatch s'est associé à Bees360 pour intégrer l'assurance drone dans le réseau d'inspection immobilière de Bees360, incluant la génération d'attestations en un clic et la désignation d'assuré additionnel.
- Juin 2026 : Admiral Group a finalisé l'acquisition de Flock, un prestataire d'assurance de flotte commerciale numérique, après approbation réglementaire. La transaction a valorisé les capitaux propres de Flock à 80 millions GBP (108 millions USD).
- Février 2026 : La Commission nationale du développement et de la réforme de Chine, l'Administration nationale de réglementation financière et l'Administration de l'aviation civile de Chine ont publié des lignes directrices visant la mise en place d'un système préliminaire d'assurance responsabilité civile obligatoire pour les UAV d'ici 2027 et d'un cadre d'assurance à basse altitude complet d'ici 2030.
Périmètre du rapport mondial sur le marché de l'assurance drone
Aperçu de la segmentation
| Responsabilité civile envers les tiers |
| Coque et dommages physiques |
| Polices packagées |
| Autres couvertures spécialisées |
| Polices annuelles / pluriannuelles |
| Polices à court terme / à la demande |
| Polices de flotte |
| Agriculture et sylviculture |
| Construction, infrastructures et énergie |
| Levé, cartographie et exploitation minière |
| Logistique et livraison |
| Médias et divertissement |
| Sécurité publique et services d'urgence |
| Récréatif / loisirs |
| Autres applications |
| Prestataires de services de drones commerciaux |
| Opérateurs entreprises et industriels internes |
| Opérateurs gouvernementaux et du secteur public |
| Opérateurs individuels et récréatifs |
| Multi-rotor |
| Aile fixe |
| Hybride / VTOL |
| Autre configuration |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de couverture | Responsabilité civile envers les tiers | |
| Coque et dommages physiques | ||
| Polices packagées | ||
| Autres couvertures spécialisées | ||
| Par structure de police | Polices annuelles / pluriannuelles | |
| Polices à court terme / à la demande | ||
| Polices de flotte | ||
| Par application | Agriculture et sylviculture | |
| Construction, infrastructures et énergie | ||
| Levé, cartographie et exploitation minière | ||
| Logistique et livraison | ||
| Médias et divertissement | ||
| Sécurité publique et services d'urgence | ||
| Récréatif / loisirs | ||
| Autres applications | ||
| Par utilisateur final / type d'opérateur | Prestataires de services de drones commerciaux | |
| Opérateurs entreprises et industriels internes | ||
| Opérateurs gouvernementaux et du secteur public | ||
| Opérateurs individuels et récréatifs | ||
| Par configuration de drone | Multi-rotor | |
| Aile fixe | ||
| Hybride / VTOL | ||
| Autre configuration | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance drone jusqu'en 2032 ?
Le marché de l'assurance drone devrait croître à un CAGR de 9,9 % de 2027 à 2032, pour atteindre 2,9 milliards USD d'ici 2032.
Quel type de couverture drone détient la plus grande part ?
La responsabilité civile envers les tiers détenait une part de 62,3 % en 2026 car elle soutient la conformité réglementaire et l'éligibilité contractuelle.
Pourquoi les polices de drones à la demande se développent-elles ?
Les polices à court terme et à la demande devraient croître à un CAGR de 14,8 % car elles conviennent aux travaux saisonniers, occasionnels et basés sur des projets.
Quelles applications de drones créent la demande d'assurance la plus forte ?
La construction, les infrastructures et l'énergie détenaient une part de 22,4 % en 2026, tandis que la logistique et la livraison devraient croître à un CAGR de 16,2 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour la couverture drone ?
L'Asie-Pacifique devrait croître à un CAGR de 12,9 % jusqu'en 2032, soutenue par l'évolution des exigences d'assurance en Chine, en Inde et au Japon.
Comment les opérations BVLOS affectent-elles les besoins en assurance ?
Les opérations BVLOS nécessitent la souscription de l'autorité de l'opérateur, de la fiabilité des systèmes, des outils d'espace aérien, des liaisons de données, de la responsabilité civile et des risques cyber.