
ドローン保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
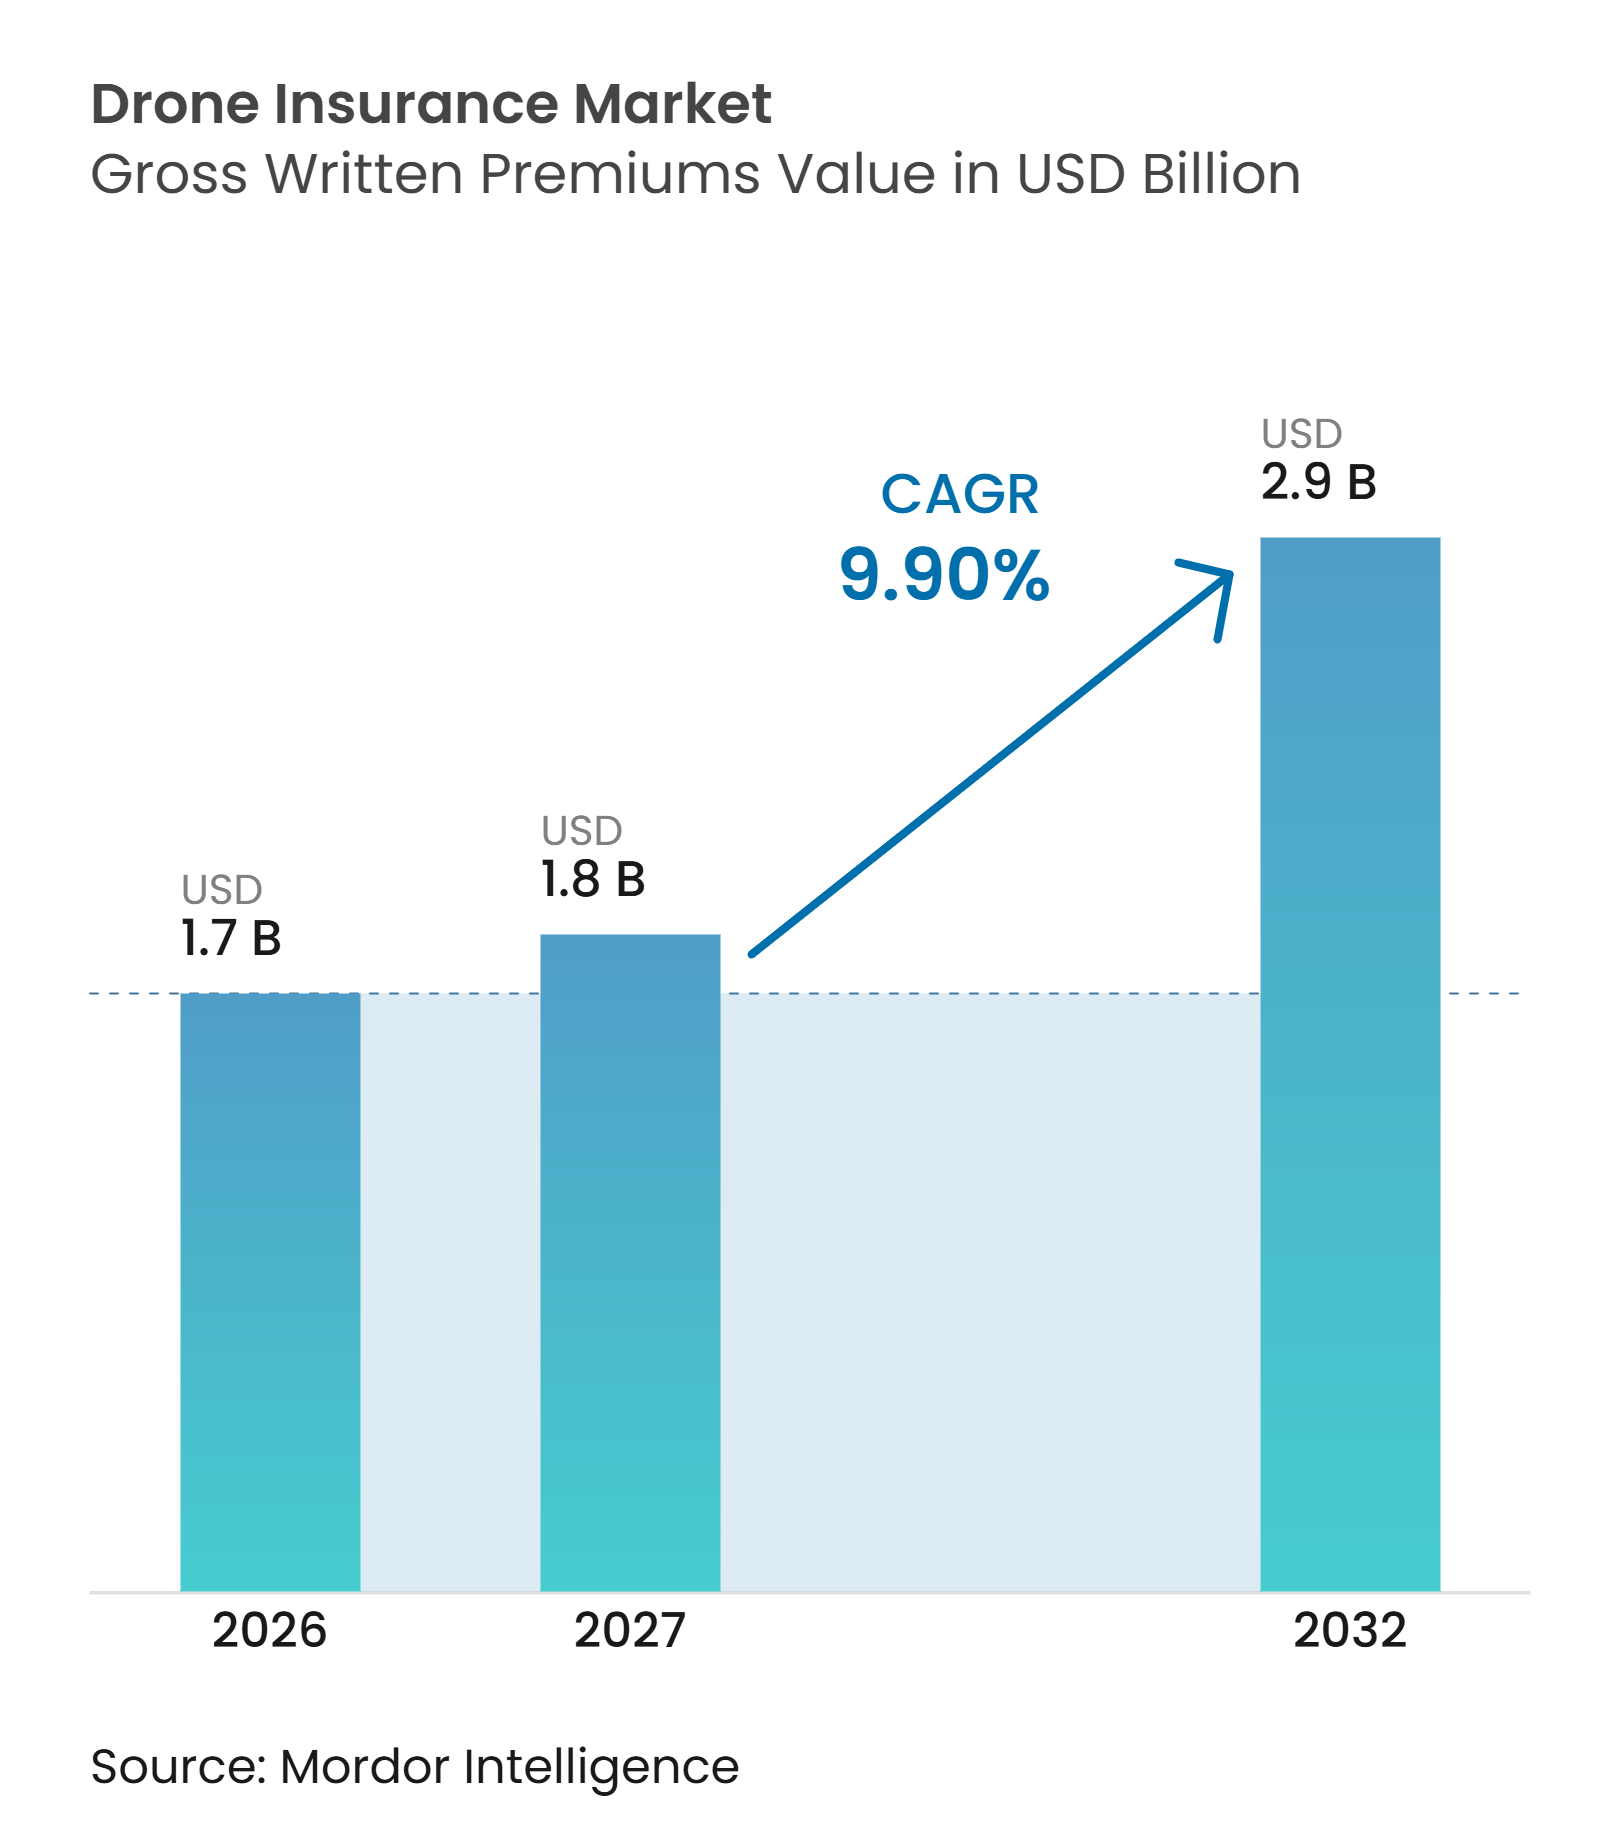
| 市場規模 (2027) | 1.8 十億米ドル |
| 市場規模 (2032) | 2.9 十億米ドル |
| 成長率 (2027 - 2032) | 9.90 % |
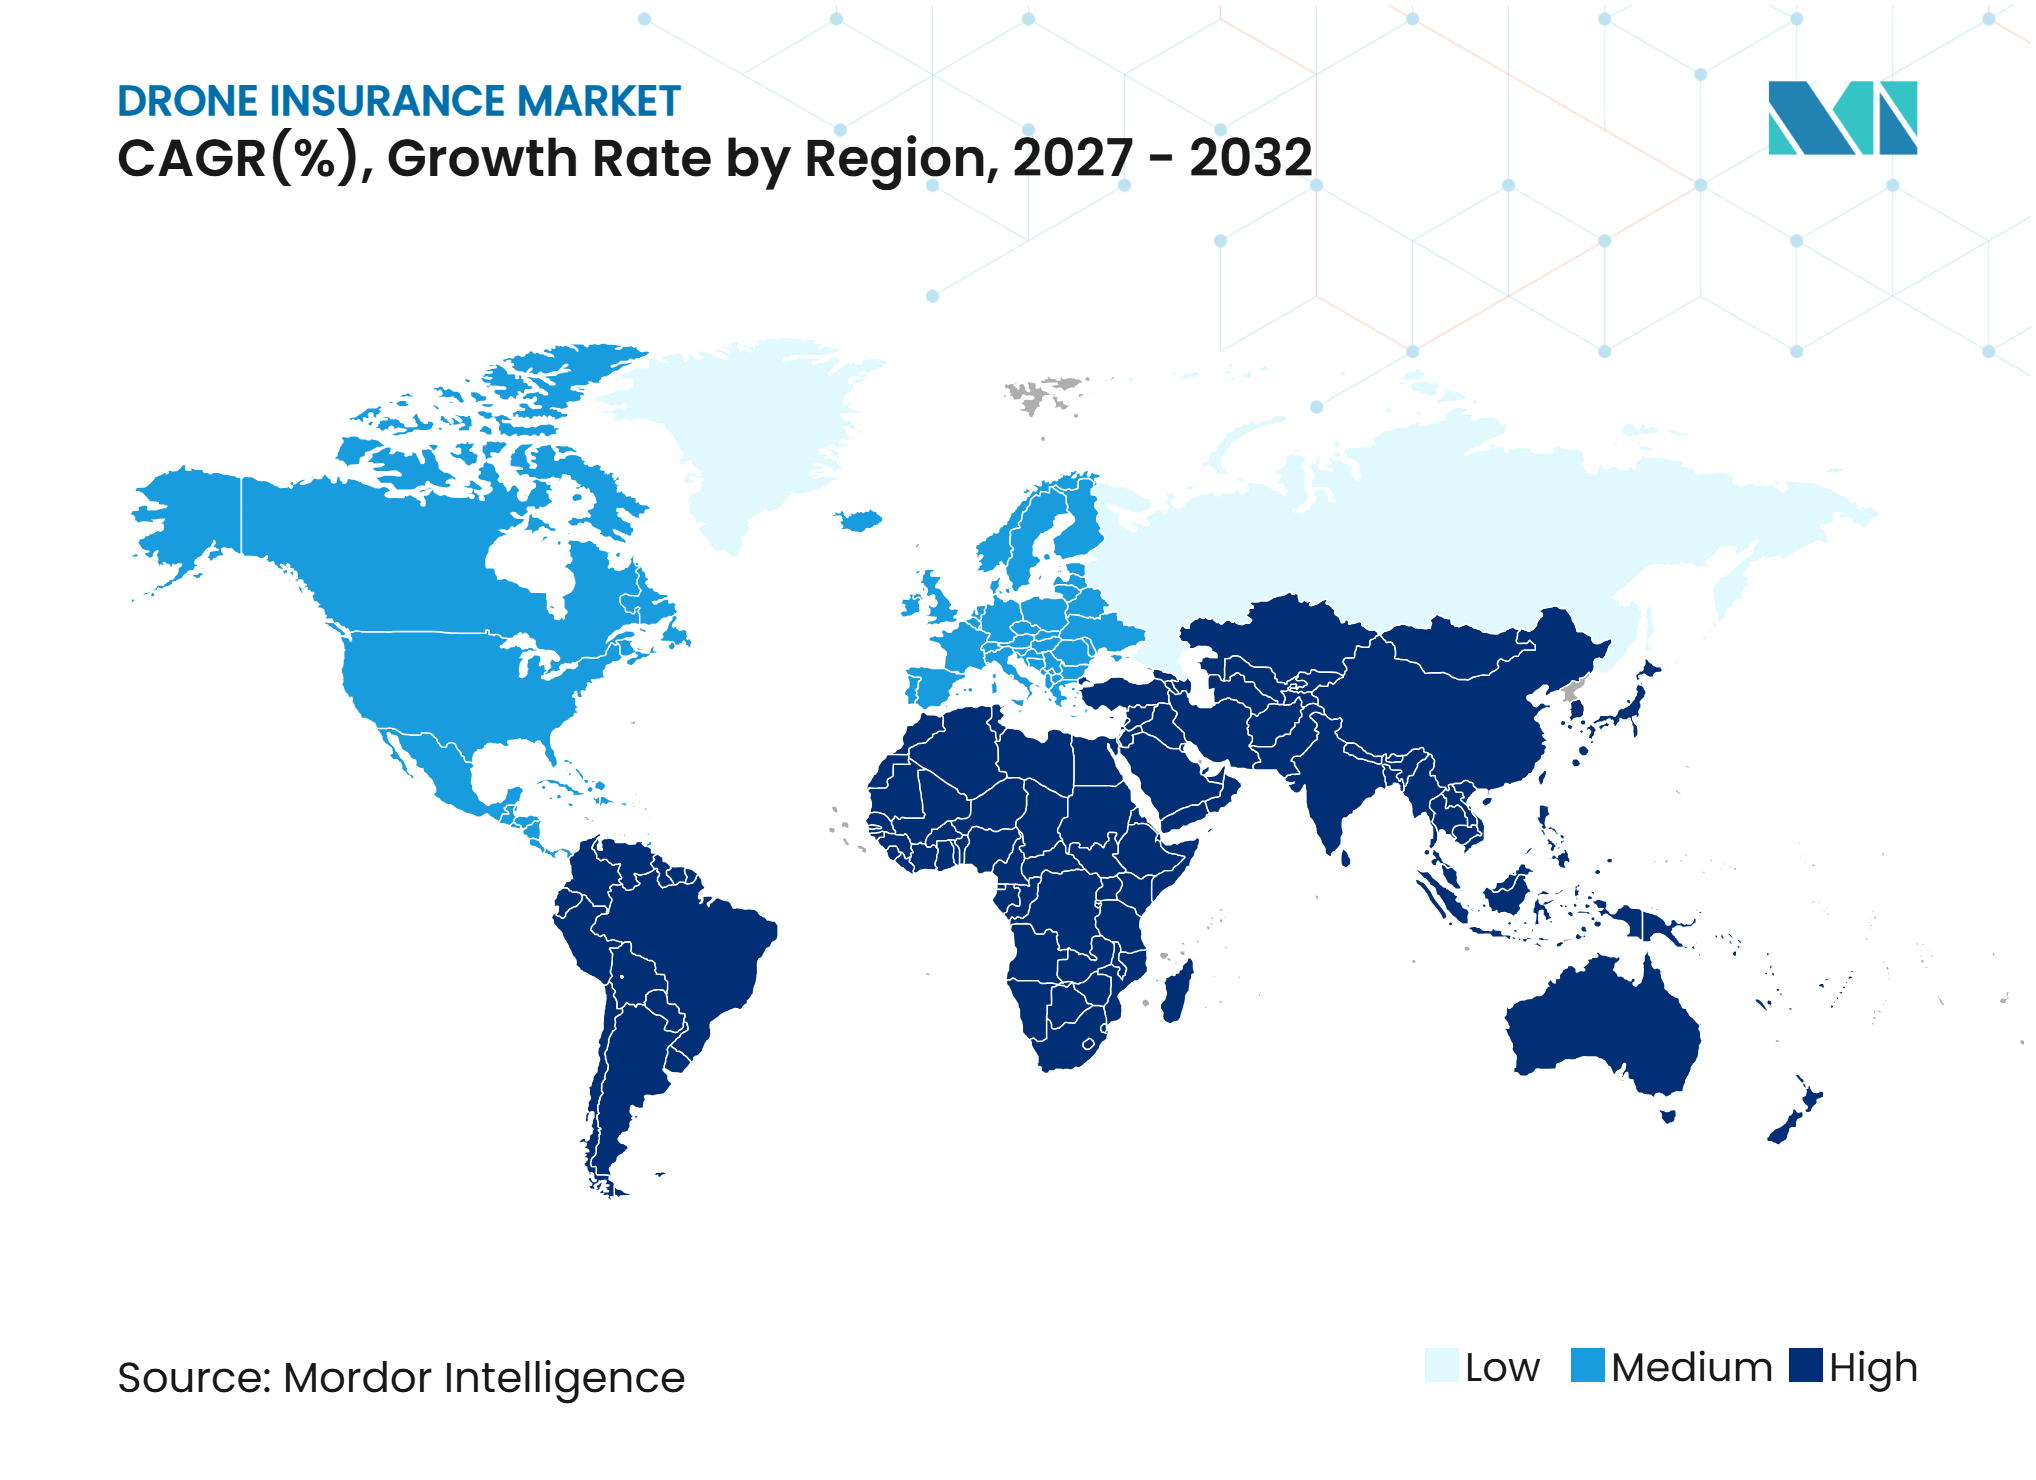
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドローン保険市場分析
ドローン保険市場の正味保険料収入ベースの市場規模は、2026年の17億米ドルから2027年には18億米ドルに成長し、2027年から2032年にかけて9.90%のCAGRで2032年までに29億米ドルに達すると予されています。
商業用フリートは建設、エネルギー、農業、測量、物流における日常業務の一部となりつつあり、保険対象となる運航の価値と頻度が高まっています。また、サイトオーナーや企業クライアントが飛行を承認する前に賠償責任保護の証明を求めることが多いため、補償は調達要件にもなりつつあります。米国、中国、インド、日本、欧州における規制は、保険を任意のリスク管理の選択から運航上の要件へと移行させています。デジタルプラットフォームはフライトごとのポリシーを通じてアクセスを拡大しており、一方で既存の保険会社は高額かつ複雑なリスクにおいて優位性を維持しています。フリートオペレーターは包括的なプログラムを必要とし、臨時オペレーターは柔軟な補償を必要とするため、ドローン保険業界が発展するにつれてこの2つのモデルは共存する可能性が高いです。
主要レポートのポイント
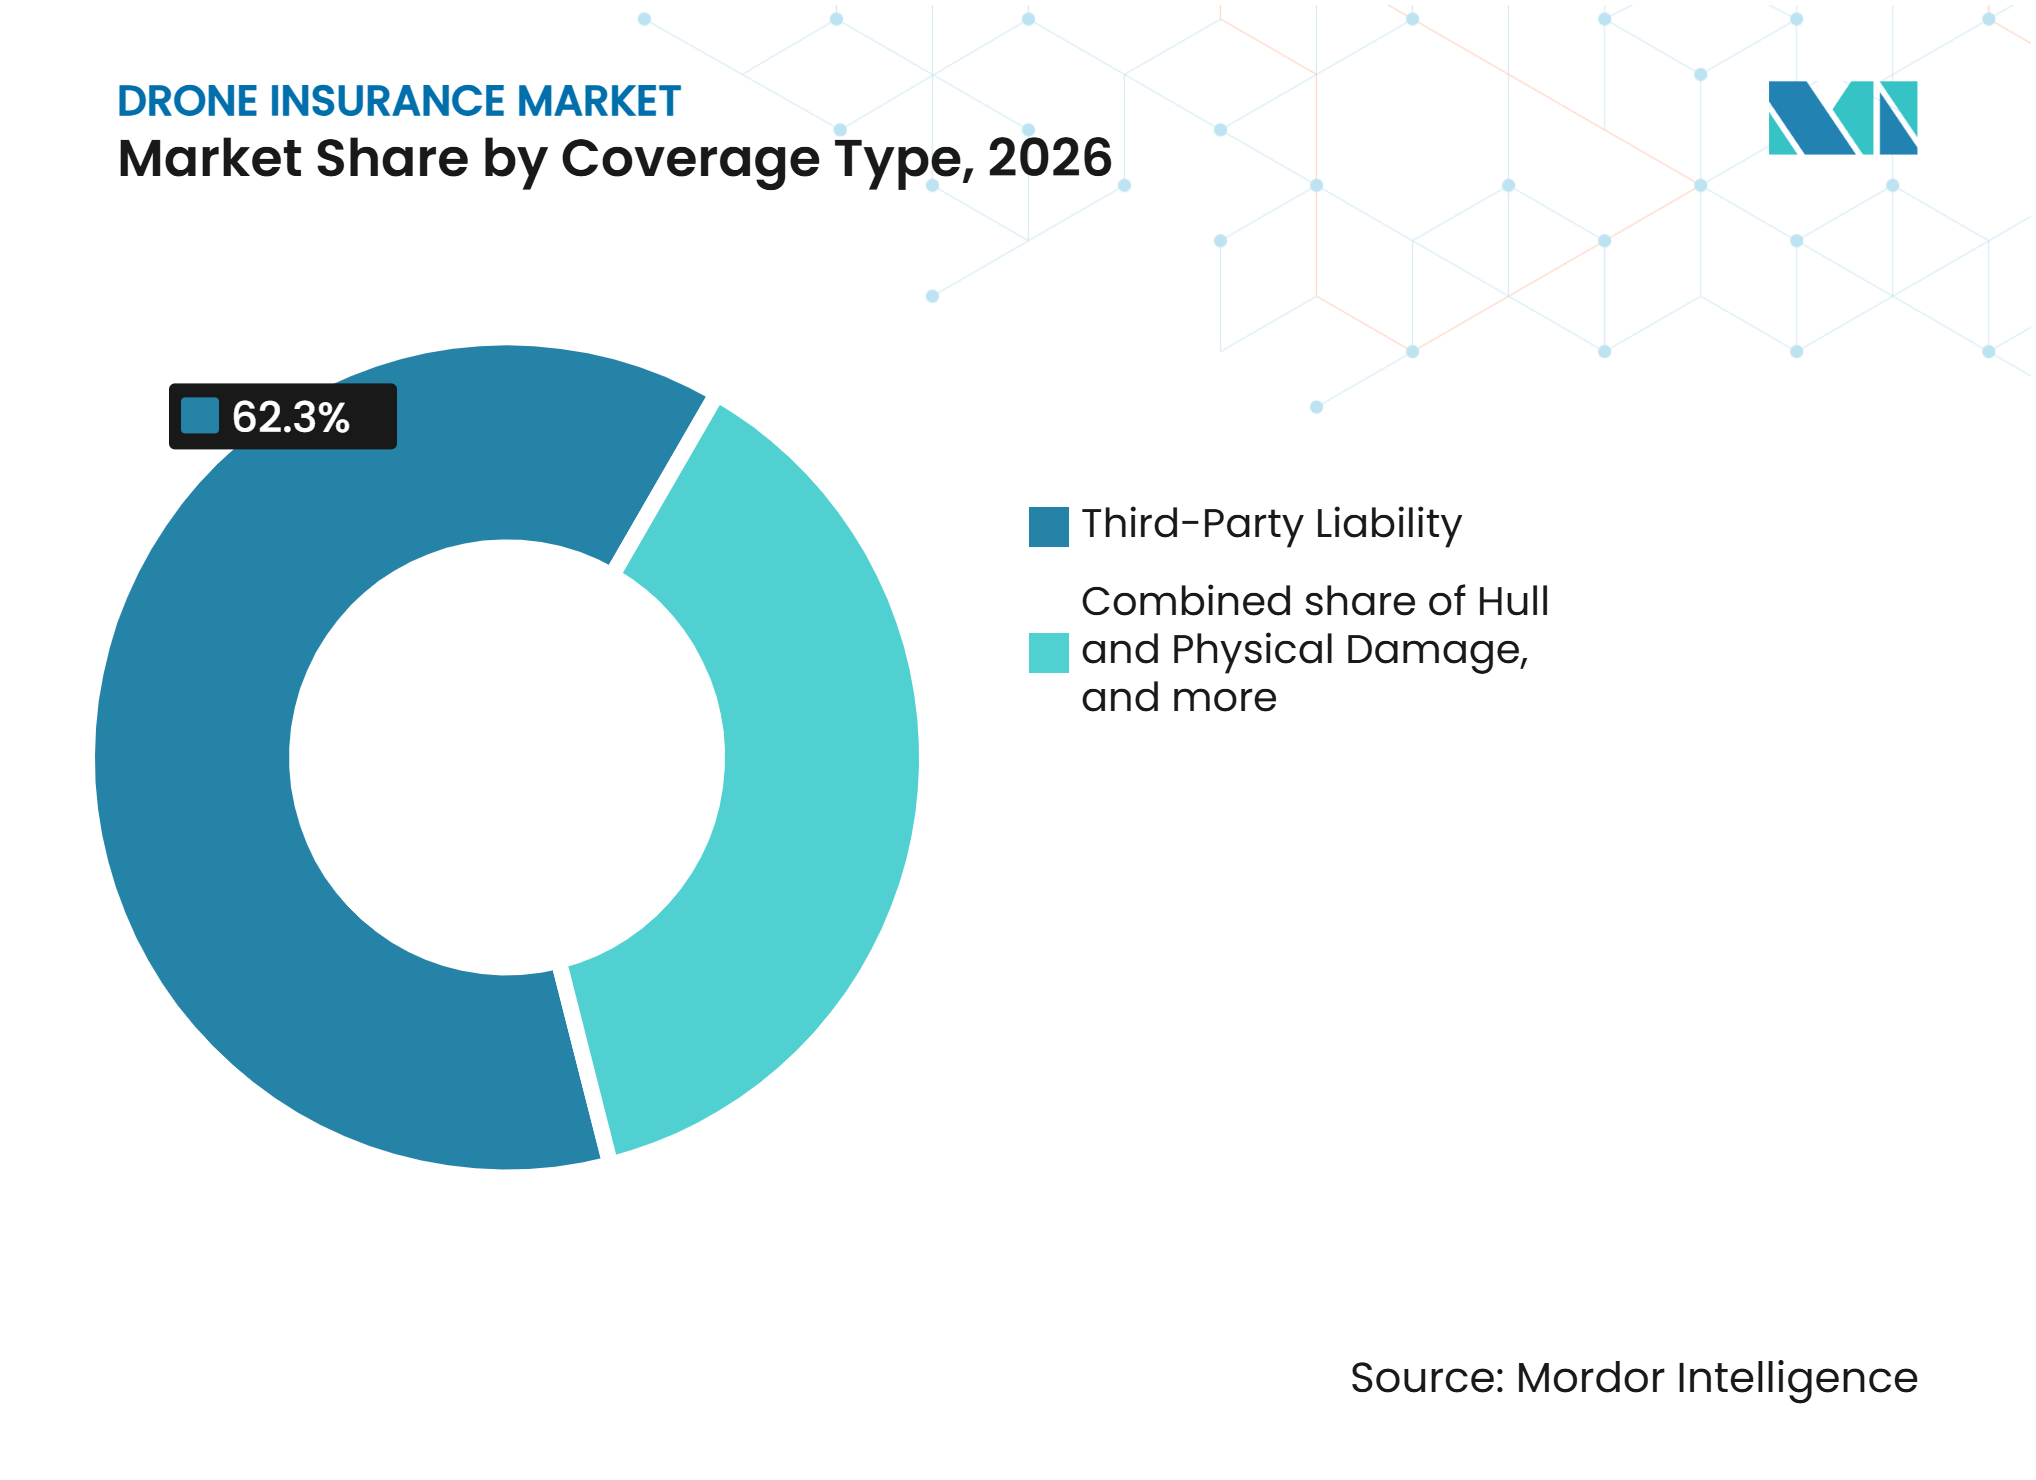
- 補償タイプ別では、第三者賠償責任が2026年のドローン保険市場シェアの62.3%を占め、機体・物的損害は2032年にかけて10.3%のCAGRで成長すると予測されています。
- ポリシー構造別では、年間および複数年ポリシーが2026年のドローン保険市場シェアの61.8%を占め、短期およびオンデマンドポリシーは2032年にかけて14.8%のCAGRで成長すると予測されています。
- 用途別では、建設・インフラ・エネルギーが2026年のドローン保険市場シェアの22.4%を占め、物流・配送は2032年にかけて16.2%のCAGRで成長すると予測されています。
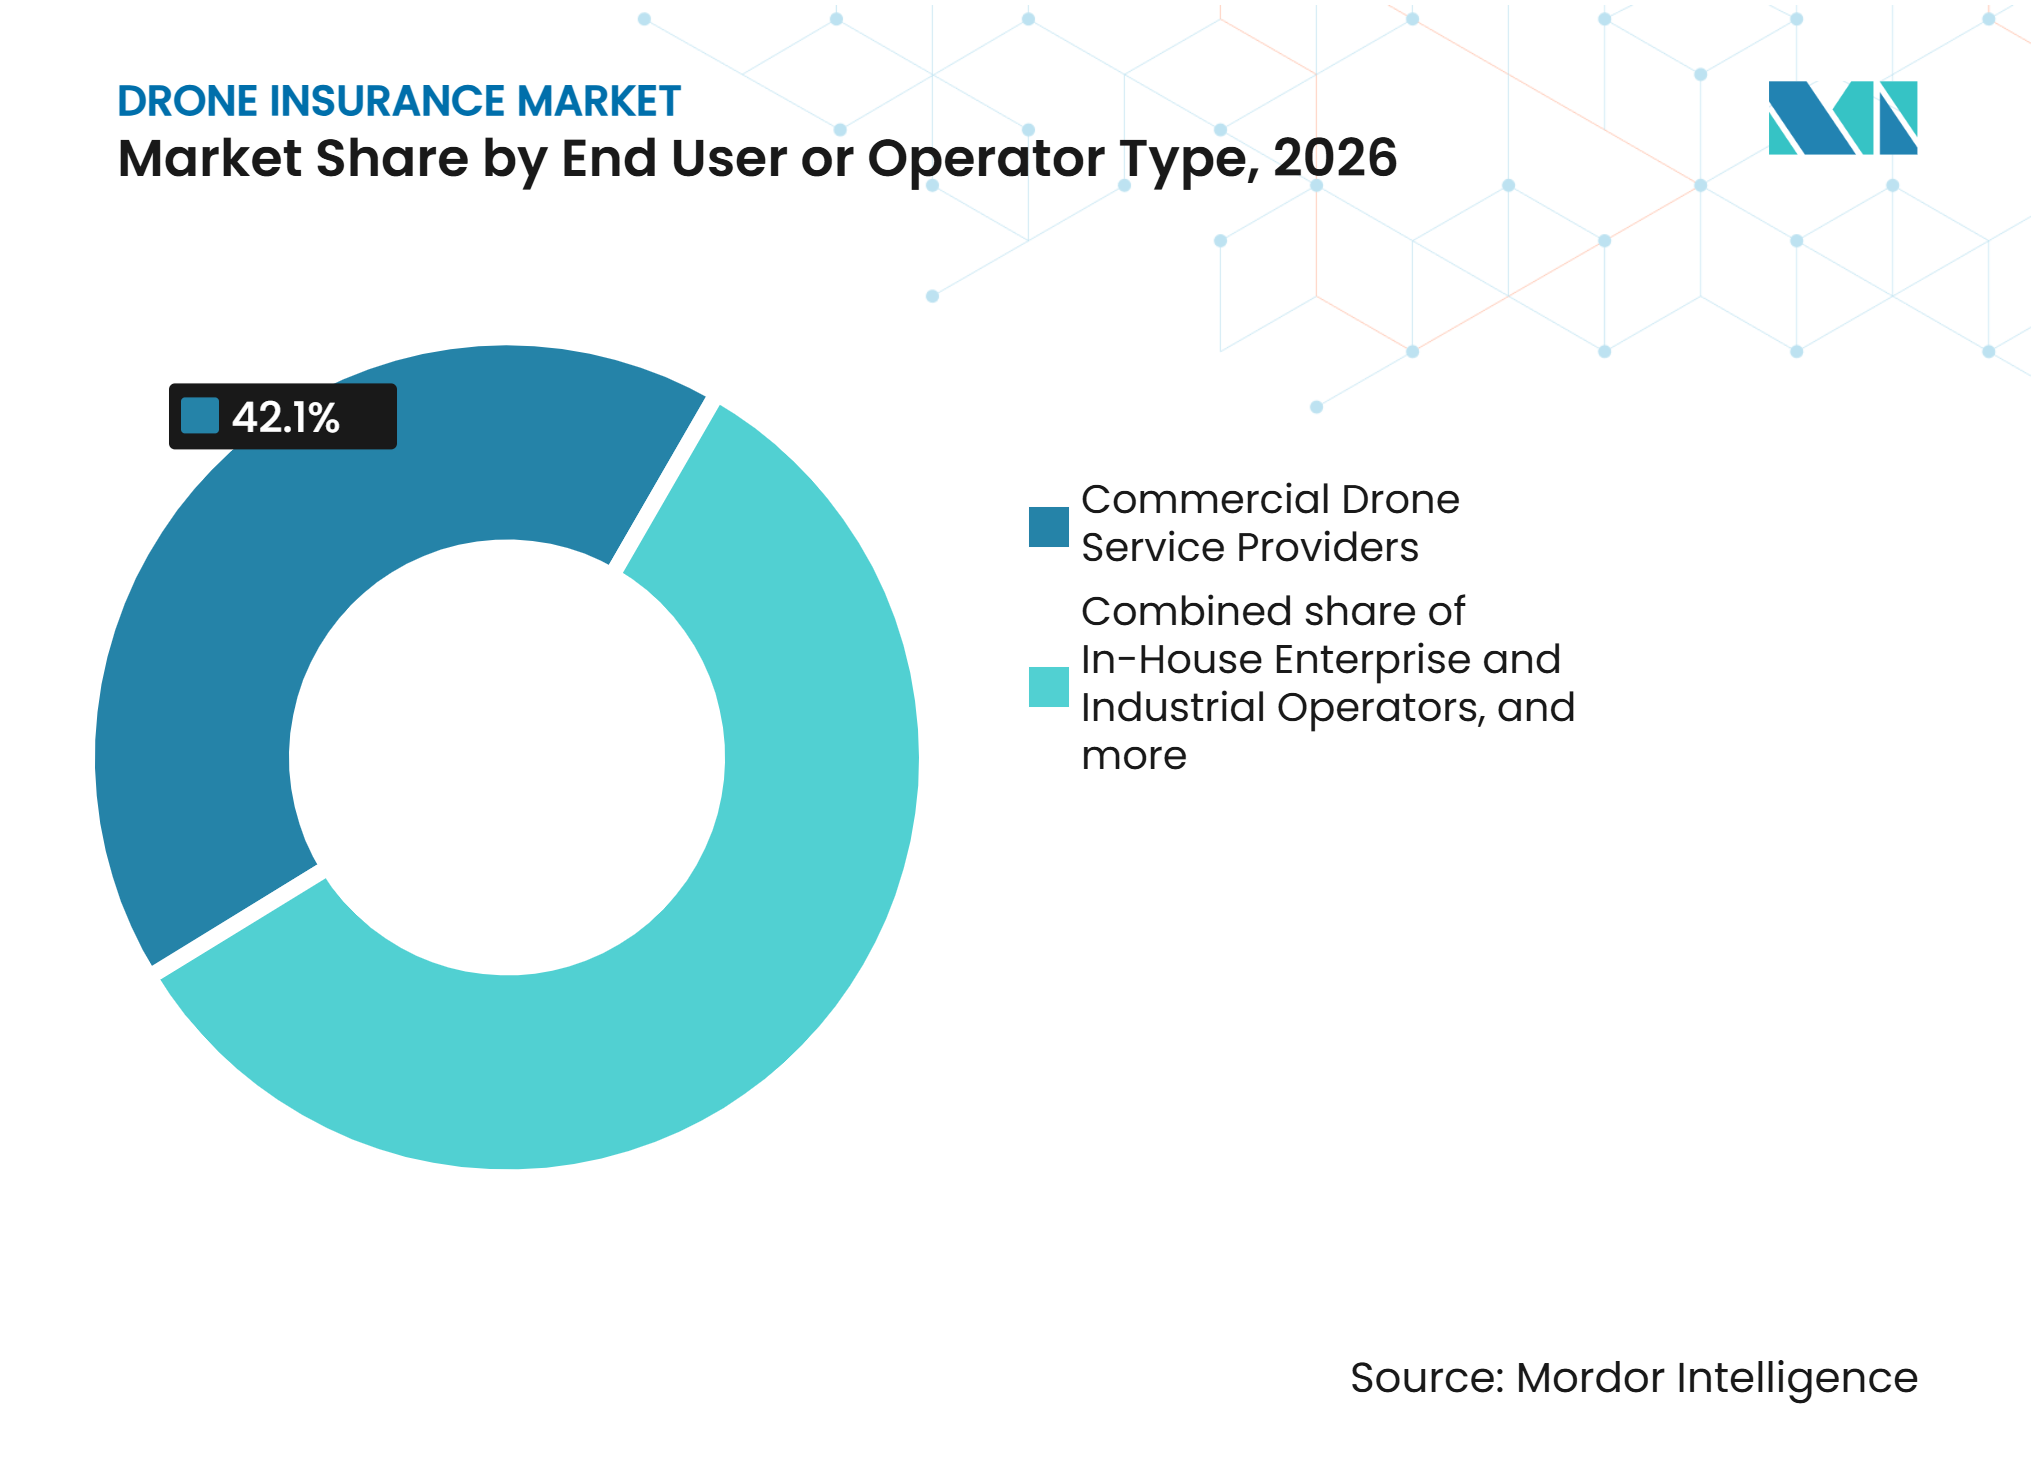
- エンドユーザーおよびオペレータータイプ別では、商業用ドローンサービスプロバイダーが2026年のドローン保険市場規模の42.1%を占め、社内企業・産業オペレーターは2032年にかけて13.2%のCAGRで成長すると予測されています。
- ドローン構成別では、マルチロータードローンが2026年のドローン保険市場シェアの67.7%を占め、ハイブリッドおよびVTOLドローンは2032年にかけて14.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のドローン保険業界シェアの37.2%を占め、アジア太平洋地域は2032年にかけて12.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業ドローンフリートの拡大と産業用途の拡大 | +2.5% | グローバル | 中期(2〜4年) |
| 商業ドローンの賠償責任補償要件 | +1.8% | グローバル、欧州およびアジア太平洋地域が中核 | 短期(2年以内) |
| BVLOS、自律型、長距離ミッションの成長 | +1.6% | 北米、欧州およびアジア太平洋地域 | 長期(4年以上) |
| 機体・ペイロード・第三者賠償責任補償に対する需要の増加 | +1.2% | グローバル | 中期(2〜4年) |
| 組み込み型・オンデマンド・利用量連動型ドローン保険 | +1.5% | 北米および欧州 | 中期(2〜4年) |
| 保険付き業務に対する企業・契約上の要件 | +0.9% | グローバル、北米および欧州が中核 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業ドローンフリートの拡大が保険対象資産基盤を拡大
商業ドローンはエネルギー、農業、建設、点検業務においてますます活用されており、専門的なツールではなく中核的な業務活動の一部となっています。オペレーターが時間的制約のあ業務に航空機を使用する場合、フライトの遅延や機器の損傷がより明確な財務的影響をもたらすため、ドローン保険市場はその恩恵を受けます。InnovateEnergyは2025年の調査において、作業安全性の向上を上回り、時間の節約がドローン導入の主な理由であると報告しました。企業顧客やサイトオーナーは、飛行アクセスを許可する前に100万米ドルから500万米ドルの賠償責任補償を一般的に要求します[1]。中国の農業業務もその機会の規模を示しており、同国の低高度経済は商業・公共部門の用途を通じて拡大を続けています。フリート活動の増加は保険料ポテンシャルを拡大しますが、保険会社が機器、パイロット、場所、ミッションタイプをより精密に評価することも求められます。
BVLOSおよび自律型ミッション認可が引受ニーズを拡大
目視外飛行(BVLOS)運航は、パイロットが目視で監視するローカルフライトとは異なる保険ニーズを生み出しています。米国連邦航空局(FAA)は2025年8月に、荷物配送、農業、航空測量、公共安全ミッションを含む日常的なBVLOS運航のフレームワークを確立するためのパート108を提案しました。保険会社はオペレーターの権限、航空機の受け入れ基準、および航空機を他の空域利用から分離するために使用されるシステムを評価する必要があります。これらの要件により、引受業務はソフトウェアの信頼性、フェイルセーフ設計、データリンクセキュリティ、および飛行テレメトリーへとシフトしています。したがって、ドローン保険業界には、パイロットの経験だけでなくシステムパフォーマンスを中心に設計された商品の余地があります。また、長距離運航からの保険金請求は第三者、貨物、機器、デジタルシステムを同時に伴う可能性があるため、専門的な引受能力の必要性も高まっています。
オンデマンドおよび利用量連動型モデルが保険販売を再構築
多くのドローン業務が季節的、プロジェクトベース、または臨時であるためフライトごとの保険が拡大しています。デジタルプラットフォームは、固定年間保険料のみに依存するのではなく、気象条件、場所のリスク、パイロットの記録、航空機テレメトリーを使用してフライトの価格を設定します。Precision Autonomyは、自動引受のために400以上の要素を考慮した価格設定モデルを採用していると述べています[2]。Ping An損害保険とChina Re損害保険は2026年に「スマートフライト保険」を開始し、過去の飛行行動とリアルタイムリスクに連動した価格設定を導入しました[3]。これらのサービスは、低頻度ユーザーにとって保険の取得を容易にする可能性があります。この販売モデルによ、ドローン保険市場はすべてのユーザーに単一の保険契約構造を適用することなく、小規模オペレーターと大規模企業の両方にサービスを提供する道筋を得ることができます。
契約上および規制上の賠償責任要件が需要を強化
保険需要はますますクライアント契約、サイトアクセス協定、政府規則から生まれています。インドのドローン規則はナノカテゴリーを超える航空機に第三者保険を義務付けており、2025年に公表された民間ドローン法案草案はオペレーターに対するより広範な要件を提案しています。同法案は死亡に対して25万インドルピー(3,000米ドル)、重傷に対して10万インドルピー(1,200米ドル)を規定しています[4]。日本は2025年10月から、重量25kg以上のドローンを含む新たなカテゴリーII認可申請に対して第三者賠償責任保険を義務付けました。中国も2027年までに暫定的な無人航空機(UAV)賠償責任保険の義務化システムを目指しています。これらの措置は補償を業務の実質的な条件とするものであり、任意購入のみに依存するよりも安定した需要を支えます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 小規模オペレーターおよび高リスクミッションに対する 高額保険料 | -1.9% | グローバル、 特に小規模オペレーター市場 | 中期 (2〜4年) |
| 自律型および新興ドローン用途に対する 損失データの不足 | -1.4% | グローバル | 長期 (4年以上) |
| 断片化した航空規制と 国境を越えた補償制限 | -1.1% | グローバル、 欧州およびアジア太平洋地域 | 長期 (4年以上) |
| サイバー攻撃、プライバシー、 自律型システム除外の不確実性 | -0.8% | 北米 および欧州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
コストのアクセシビリティが小規模・高リスクオペレーターの普及を制約
保険料の手頃さは、独立したオペレーターや飛行活動が限られた企業にとって依然として制約となっています。BWI Aviation Insuranceは、1〜2機のドローを使用する業務に対する年間100万米ドルの賠償責任補償のコストが600〜1,200米ドルになる可能性があると示しています。同プロバイダーは、より広範な賠償責任と機体保護を備えた大規模フリートは、年間コストが大幅に高くなる可能性があると示しています。インフラ点検、群衆近くでの飛行、人口密集地域上空での配送などの高リスク用途では、より高い免責額と狭い保険条件が伴う場合があります。利用量連動型商品は臨時オペレーターの参入コストを下げることができますが、BVLOSや複雑な空域ミッションではフライトごとの価格設定が依然として高くなる可能性があります。この制約は、補償コストが小規模業務で生み出される収益に対して不釣り合いに見える場合、ドローン保険市場における保険普及を制限する可能性があります。
限られた保険金請求履歴が自律型業務に不確実性をもたらす
自律型および半自律型システムは、長期的な保険金請求記録が蓄積されるよりも速く商業サービスに参入しています。従来の航空保険の価格設定は過去の損失頻度と重大度を使用しますが、これらの指標はドローンスウォーム、ドローン・イン・ア・ボックス設備、BVLOSコリドーに対してはあまり確立されていません。WTWは、従来の保険数理モデルをeVTOLや高度な自律型プラットフォームに適用することが困難な場合があると指摘しています。引受担当者は代わりに、メーカーの信頼性情報、エンジニアリング評価、シナリオ分析に依存する場合があります。これにより、より高い免責額、制限された限度額、または一部のリスクを標準補償の範囲外に置く除外条項が生じる可能性があります。ドローン保険市場が、より確立された航空活動と同様の確信を持って複雑な自律型リスクを価格設定できるようになるには、より深い運用実績が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
賠償責任が市場を牽引し、機体保険が注目を集める第三者賠償責任は、規制遵守とクライアント調達要件の中心であるため、2026年のドローン保険市場シェアの62.3%を占めました。賠償責任補償は、飛行から生じる第三者の傷害または財物損害の請求からオペレーターを保護します。欧州の規則は定義されたドローン業に対して第三者賠償責任補償を義務付けており、インドと日本も義務要件を強化しています。これは通常、請負業者がサイトへのアクセスを求める際に企業クライアントが最初に要求する補償タイプです。パッケージ保険はこの基盤の上に構築され、賠償責任、機体、ペイロード保護を組み合わせています。サイバー拡張、地上機器保護、貨物保険を含む専門的な補償は、ミッションがより複雑になるにつれてより関連性が高まっています。
機体・物的損害は、商業航空機と付属機器がより高価になるにつれて、2032年までに10.3%のCAGRで成長すると予測されています。高価値の農業用、測量用、点検用ドローンは、機体よりも高価なLiDAR、マルチスペクトルカメラ、サーマルセンサーを搭載することがあります。これにより、従来の機体補償に加えてペイロード特有の特約の価値が高まります。SkyWatchは、同プラットフォームにおける保険対象ドローンの平均価値が2018年の3,000米ドルから2022年には4,000米ドル以上に上昇したと報告しました。企業オペレーターはまた、1つのプログラムで航空機、ペイロード、償責任のニーズに対応できるため、バンドル保険を好みます。したがって、ドローン保険業界は大規模フリートの恩恵を受けるだけでなく、航空機1機あたりの保険料価値も高まっています。義務的な賠償責任補償と増大する資産価値の組み合わせが、補償スペクトル全体にわたる継続的な需要を支えています。


保険契約構造別:
年間契約が規模を維持し、オンデマンドが獲得を再構築専門的なオペレーターは継続的な保護を必要とするため、年間・複数年契約は2026年に61.8%のシェアを占めました。継続的な契約を持つサービスプロバイダーは、顧客やサイトオーナーに継続的な賠償責任補償を示す必要があることが多いです。年間保険は、年間を通じて定期的に飛行するオペレーターにとって経済的です。BWI Aviation Insuranceは、小規模業務向の年間賠償責任保険を600〜1,200米ドルの範囲で説明しています。フリートプログラムはまた、証明書管理を簡素化し、航空機、ペイロード、賠償責任保護を組み合わせます。これらの特徴がドローン保険市場全体における年間プログラムの地位を支えています。補償の失効が契約業務を中断させる可能性があるドローン保険市場では、これらは特に重要です。
短期・オンデマンド保険は2032年までに14.8%のCAGRで成長すると予測されています。これらの保険は、季節的な農業作業、メディア制作、イベント取材、その他の一時的な業務に適しています。デジタル販売プラットフォームは補償の証拠を迅速に発行でき、ミッション開始前の遅延を減らします。Flockは、2026年2月にAdmiral Groupが8,000万ポンド(1億900万米ドル)で買収に合意する前に、商業フリートのリアルタイムリスク価格設定を中心に事業モデルを構築しました。フリート保険は、10機以上の航空機を持つオペレーターに対して、統合された引受と管理を提供する第3の選択肢として残っています。したがって、ドローン保険市場は臨時の単独フライトから高頻度の企業業務まで幅広いスペクトルに対応できます。より良い飛行データはドローン保険市場全体の価格精度を向上させることができますが、複雑なミッションにおける広範なプログラムの必要性をなくすものではありません。
用途別:
建設・エネルギーが需要を支え、物流が成長を牽引建設・インフラ・エネルギーは2026年のドローン保険市場規模の22.4%を占めました。これらの業務では、マッピング、点検、進捗記録、サイト監視にドローンを使用します。InnovateEnergyは、マッピングと測量が産業用ドローン使用の35%を占め、次いで点検が26%であると報告しました。重要資産の近くでの作業は相当な第三者賠償責任リスクをもたらし、多くの場合、契約上の保険要件の下で行われます。農業・林業は、個々の航空機価値が低い場合でも飛行頻度が高いため、異なる価格設定が必要です。測量、マッピング、鉱業も複雑な地形上で高価なセンサーを使用することが多いため、ペイロード保護が必要です。これらの要因により、ドローン保険市場全体において用途別の引受が重要となっています。
物流・配送はBVLOS業務の拡大に伴い、2032年までに16.2%のCAGRで成長すると予測されています。人口密集地域上空での配送フライトは、1件あたり500万〜1,000万米ドル以上の賠償責任限度額を必要とする場合があります。また、貨物保護やサイバーまたはデータリンクイベントに対する補償も必要となる場合があります。FAAが提案するPart 108フレームワークには、将来のBVLOS規則の下で日常的に運用できる活動の中に荷物配送が含まれています。公共安全、緊急サービス、メディアは確立された用途として残っており、レクリエーション保険はより標準化されつつあります。Coverdronは英国、欧州、オーストラリア、カナダ、ニュージーランドで25万以上のオペレーターにサービスを提供していると述べています。医療配送、海上監視、環境モニタリングはより長い範囲の専門的なユースケースを追加します。
エンドユーザー・オペレータータイプ別:
商業プロバイダーが主導し、社内チームが加速商業ドローンサービスプロバイダーは2026年のドローン保険市場の42.1%のシェアを占めました。これらの企業には、契約を履行するために保険が必要な航空測量会社、点検プロバイダー、メディア制作会社が含まれます。業務が複数のクライアントと場所にわたって継続するため、年間またはフリート補償を一般的に購入します。その引受はますます飛行時間、航空機タイプ、ミッションプロファイル、損失管理によって情報提供されています。継続的な補償により、顧客が保険証明を要求した際に証明書を発行することもできます。この事業モデルにより、商業サービスプロバイダーはドローン保険市場内で安定した保険料基盤となり、保険会社に定期的な引受実績を提供します。また、更新時の経験が保険金請求実績と提供するサービスの範囲に敏感になります。
社内企業・産業オペレーターは2032年までに13.2%のCAGRで成長すると予測されています。エネルギー、物流、農業、建設会社は一部の飛行活動を自社業務内に取り込んでいます。これにより、ドローンのリスクが外部サービスプロバイダーに完全に委ねられるのではなく、より広範な企業保険プログラムの中に位置づけられます。企業リスクマネージャーは多くの場合、航空機、ペイロード、サイバー、賠償責任、インシデント報告のニーズを統合した補償を求めます。大規模なアカウントは、同様の航空機数を持つ個々のオペレーターを超える保険料集中を生み出す可能性があります。政府・公共部門のオペレーターは自己保険または専門的な公共部門プログラムを使用する場合があり、商業保険料への直接的な貢献を制限します。個人・レクリエーションユーザーは大規模なオペレーター基盤を形成しますが、一般的に保険料価値が低く、義務的な市場以外では保険普及率が低いです。

ドローン構成別:
マルチローターが業務を支配し、ハイブリッドおよびVTOLがリスクモデルを変革マルチローター型ドローンは、ホバリング、低速飛行、制限された空間での運用が可能なため、2026年に67.7%のシェアを占めました。その柔軟性により、点検、写真撮影、農業、短距離測量業務で一般的に使用されています。SkyWatchは、DJIのマルチローターブランドが同プラットフォームの保険対象ドローンの46%以上を占めると報告しました。固定翼ドローンは長距離測量、農業モニタリング、海上パトロールミッションに使用されます。その航続距離と速度は、より高い購入コストとより専門的な保険要件を正当化できます。固定翼保険では、発射、回収、地上機器のリスクが重要となる場合があります。
ハイブリッドおよびVTOL型ドローンは2032年までに14.8%のCAGRで成長すると予測されています。これらは垂直離着陸と効率的な前進飛行を組み合わせており、BVLOSの物流や長距離点検業務に有用です。その設計の複雑さ、高い単価、限られた保険金請求履歴は、従来の航空保険の価格設定を困難にする場合があります。WTWはeVTOLやその他の高度な航空機に従来の保険数理モデルを適用する課題を指摘しています。ApolloとMoonrockは2025年4月に1億2,250万米ドルの保険ファシリティを立ち上げ、ドローン、eVTOL、航空イノベーションリスクに対して最大1億米ドルの賠償責任補償と2,250万米ドルの物的損害補償を提供しています。このファシリティは複雑な航空機リスクに対する専用引受能力の必要性を示しています。また、専門的な引受パートナーシップが小規模プロバイダー単独では提供できない限度額にどのように対応できるかを示しています。
地域分析
北米は2026年のドローン保険市場の37.2%を占めました。米国はFAAのPart 107フレームワークの下で大規模な商業オペレーター基盤を持ち、確立されたブローカー、保険代理店(MGA)、デジタル保険プラットフォームによって支えられています。多くの顧客がサイトでの作業を許可する前に保険付きUAVサービスを要求するため、企業調達要件が需要を高めています。提案されているPart 108規則は、より日常的なBVLOS活動への道筋を確立するため、近期的な要因として残っています。カナダはドローンの認証と運用に関する独自の規制フレームワークを通じて地域市場を支えています。メキシコは規模が小さく普及率も低いですが、商業農業とエネルギー点検がより広範な補償利用の余地を提供しています。
アジア太平洋地域は2032年までに12.9%のCAGRで成長すると予測されています。中国は2027年までに暫定的な義務的UAV賠償責任保険システム、2030年までにより広範な低高度保険フレームワークを目指しています。インドの2025年法案草案は、より広範な第三者保険要件と特定の傷害に対する構造化された補償を提案しています。日本の特定カテゴリーII申請に対する保険要件は、補償の遵守事例を強化します。香港は低高度保険商品に対して活発な商業環境を持っています。こ地域は、大規模な航空機製造・運用基盤と、進化する規制義務およびデジタル価格設定ツールを組み合わせています。
欧州は、国境を越えた業務と国レベルの要件が専門的な補償への需要を生み出すため、構造的に重要な地位を維持しています。英国民間航空局(CAA)は商業UAS業務に対して保険を義務付けており、他の欧州市場の国内規則は航空機の重量と用途によって異なる場合があります。このばらつきは、複数の管轄区域にわたってドローン保険市場にサービスを提供するブローカーに価値をもたらします。南米はブラジルが主導しており、規制が商業活動の基盤を提供していますが、アルゼンチンやその他の国々はより早期の発展段階にあります。中東・アフリカにはアラブ首長国連邦とサウジアラビアが含まれており、インフラとエネルギー点検が商業利用を支えています。南アフリカも国内商業保険能力を持っていますが、より広い地域全体での普及率は成熟した市場よりも低いままです。ドローン保険市場は、専門的な業務とコンプライアンスフレームワークが拡大するにつれて、これらの域に長期的な機会を持っています。
競合環境
市場集中度
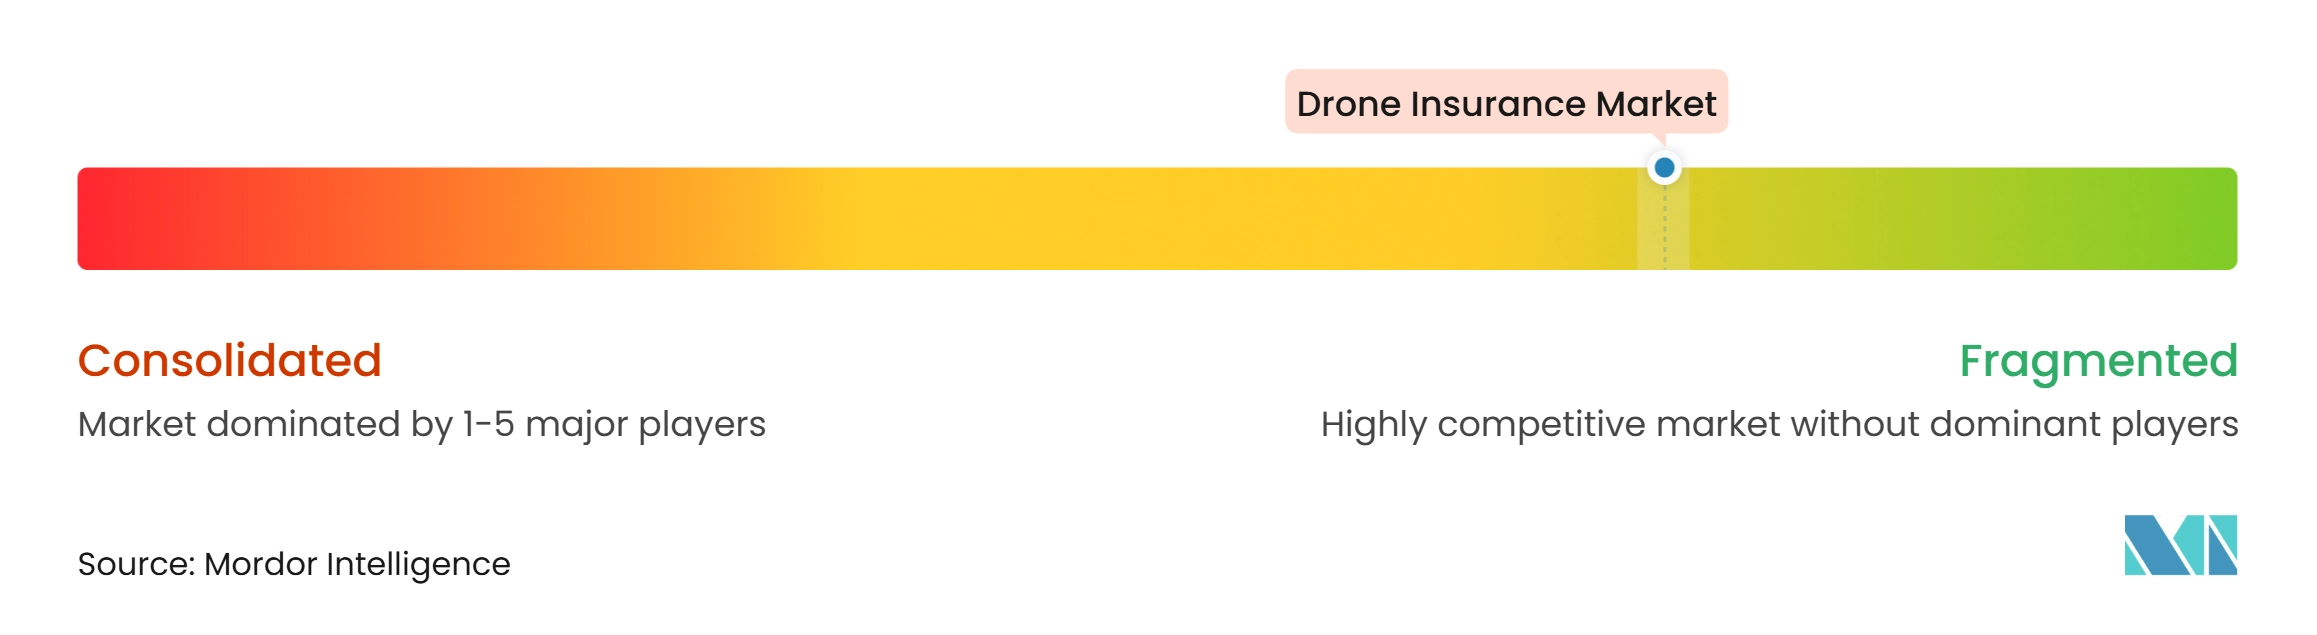
ドローン保険市場は断片化しており、専門的なデジタル保険会社、航空引受会社、再保険会社、大手商業保険グループが異なるリスクカテゴリーで競合しています。SkyWatch.AI、Coverdrone、Moonrock Insurance、Thimbleなどの専門プロバイダーは、デジタル販売、迅速な保険発行、個人オペレーターや小規模フリートへの柔軟な補償に注力しています。Munich Re、Allianz、Global Aerospaceなどの大手保険グループは、大規模商業フリート、目視外飛行(BVLOS)業務、電動垂直離着陸(eVTOL)航空機を含む、相当な引受能力を必要とする複雑なリスクを支援しています。この多様なプロバイダー基盤は、ドローン保険商品の全範囲にわたる単一競合他社の支配制限しています。競合上の差別化は、専門的な航空専門知識、信頼性の高い保険能力、データ駆動型引受の組み合わせにますます依存しています。サイバーリスク、データ侵害、自律型業務、保険除外条項も、保険会社が新興リスクの補償境界を定義するにつれて課題を生み出しています。
いくつかの最近の動向は、プロバイダーが販売と引受能力を拡大している様子を示しています。2026年6月1日、Admiral Groupは規制当局の承認を経て、デジタル商業フリート保険プロバイダーであるFlockの買収を完了しました。この取引はFlockの株式を8,000万ポンド(1億800万米ドル)と評価しました。FlockのAI搭載テレメトリーベースのプラットフォームは、データ駆動型リスク評価、価格設定、フリート安全管理を通じてAdmiralのフリート保険能力を強化します。専門航空セグメントでは、ApolloとMoonrockのドローン、eVTOL、新興航空リスクに対する保険ファシリティが、複雑な業務に対する専用能力の重要性を示しています。一方、Precision Autonomyは自動リスク分析とデジタルの見積もり・引受・発行能力を使用してドローンおよび自律型システム保険を支援しており、テクノロジーが引受効率と保険アクセスを改善できることを示しています。これらの動向は、専門テクノロジープロバイダーと既存保険会社のパートナーシップの価値を浮き彫りにしています。
最も競争が激しい分野には、個人オペレーター向けの手頃な賠償責任補償、商業フリートの保護、国境を越えた業務、新興のサイバーおよび自律型システムリスクが含まれます。標準的な保険はGPSスプーフィング、データ侵害、空域制限、機器故障に関連するすべてのリスクに十分に対応できない場合があり、明確な保険文言と個別の引受がますます重要になっています。デジタルプラットフォームは日常的な業務の見積もりと保険発行を簡素化できますが、複雑な飛行プロファイルとより高い賠償責任限度額には専門的な引受会社が不可欠です。
ドローン保険業界のリーダー企業
-
Global Aerospace, Inc.
-
Allianz Global Corporate and Specialty SE
-
American International Group, Inc.
-
SkyWatch Space Applications Inc.
-
Coverdrone Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ドローン保険市場 このレポートでカバーされる企業
- Global Aerospace, Inc.
- SkyWatch Space Applications Inc. (SkyWatch.AI)
- Coverdrone Limited
- BWI Aviation Insurance Agency, Inc.
- Moonrock Insurance
- United States Aircraft Insurance Group (USAIG)
- Flock
- Allianz Global Corporate & Specialty SE (Allianz Commercial)
- American International Group, Inc. (AIG)
- Thimble
- Santam Limited
- Transport Risk Management
- DroneInsurance.com
- Munich Re
- AirModo
- Avalon Risk
- TropoGo
- SPG Canada
- Premier Canada Assurance Managers Ltd.
- Marsh
最近の産業開発事情 ドローン保険市場
- 2026年6月:Ping An損害保険とChina Re損害保険は、深センで開催された第10回世界ドローン会議において、飛行行動とIoTデータに基づく価格設定を採用した「スマートフライト保険」を共同で発表しました。両社はまた、「Re・Energize」低高度経済保険プラットフォームに関する協定にも署名しました。
- 2026年6月:SkyWatchはBees360と提携し、ワンクリックの証明書発行と追加被保険者指定を含む、Bees360の不動産点検ネットワークにドローン保険を統合しました。
- 2026年6月:Admiral Groupは規制当局の承認を経て、デジタル商業フリート保険プロバイダーであるFlockの買収を完了しました。この取引はFlockの株式を8,000万ポンド(1億800万米ドル)と評価しました。
- 2026年2月:中国の国家発展改革委員会、国家金融監督管理総局、中国民用航空局は、2027年までに暫定的な義務的UAV賠償責任保険システム、2030年までに完全な低高度保険フレームワークを目指すガイドラインを発表しました
世界のドローン保険市場レポートの調査範囲
セグメンテーション概要
| 第三者賠償責任 |
| 機体・物的損害 |
| パッケージ保険 |
| その他の専門的補償 |
| 年間・複数年契約 |
| 短期・オンデマンド保険 |
| フリート保険 |
| 農業・林業 |
| 建設・インラ・エネルギー |
| 測量・マッピング・鉱業 |
| 物流・配送 |
| メディア・エンターテインメント |
| 公共安全・緊急サービス |
| レクリエーション・趣味 |
| その他の用途 |
| 商業ドローンサービスプロバイダー |
| 社内企業・産業オペレーター |
| 政府・公共部門オペレーター |
| 個人・レクリエーションオペレーター |
| マルチローター |
| 固定翼 |
| ハイブリッド・VTOL |
| その他の構成 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 補償タイプ別 | 第三者賠償責任 | |
| 機体・物的損害 | ||
| パッケージ保険 | ||
| その他の専門的補償 | ||
| 保険契約構造別 | 年間・複数年契約 | |
| 短期・オンデマンド保険 | ||
| フリート保険 | ||
| 用途別 | 農業・林業 | |
| 建設・インラ・エネルギー | ||
| 測量・マッピング・鉱業 | ||
| 物流・配送 | ||
| メディア・エンターテインメント | ||
| 公共安全・緊急サービス | ||
| レクリエーション・趣味 | ||
| その他の用途 | ||
| エンドユーザー・オペレータータイプ別 | 商業ドローンサービスプロバイダー | |
| 社内企業・産業オペレーター | ||
| 政府・公共部門オペレーター | ||
| 個人・レクリエーションオペレーター | ||
| ドローン構成別 | マルチローター | |
| 固定翼 | ||
| ハイブリッド・VTOL | ||
| その他の構成 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのドローン保険の予測成長率は?
ドローン保険市場は2027年から2032年にかけて9.9%のCAGRで成長し、2032年までに29億米ドルに達すると予測されています。
最大のシェアを持つドローン補償タイプは何ですか?
第三者賠償責任は、規制遵守と契約上の適格性を支えるため、2026年に62.3%のシェアを占めました。
オンデマンドドローン保険が拡大している理由は何ですか?
短期・オンデマンド保険は、季節的、臨時的、プロジェクトベースの業務に適しているため、14.8%のCAGRで成長すると予測されています。
最も強い保険需要を生み出すドローン用途はどれですか?
建設・インフラ・エネルギーは2026年に22.4%のシェアを占め、物流・配送は2032年までに16.2%のCAGRで成長すると予測されています。
ドローン補償において最も成長が速い地域はどこですか?
アジア太平洋地域は、中国、インド、日本における保険要件の進化に支えられ、2032年までに12.9%のCAGRで成長すると予測されています。
BVLOS業務は保険ニーズにどのような影響を与えていますか?
BVLOS業務は、オペレーターの権限、システムの信頼性、空域ツール、データリンク、賠償責任、サイバー関連リスクの引受を必要とします。