
Tamanho e Participação do Mercado de Serviços de Perfuração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.27 % |
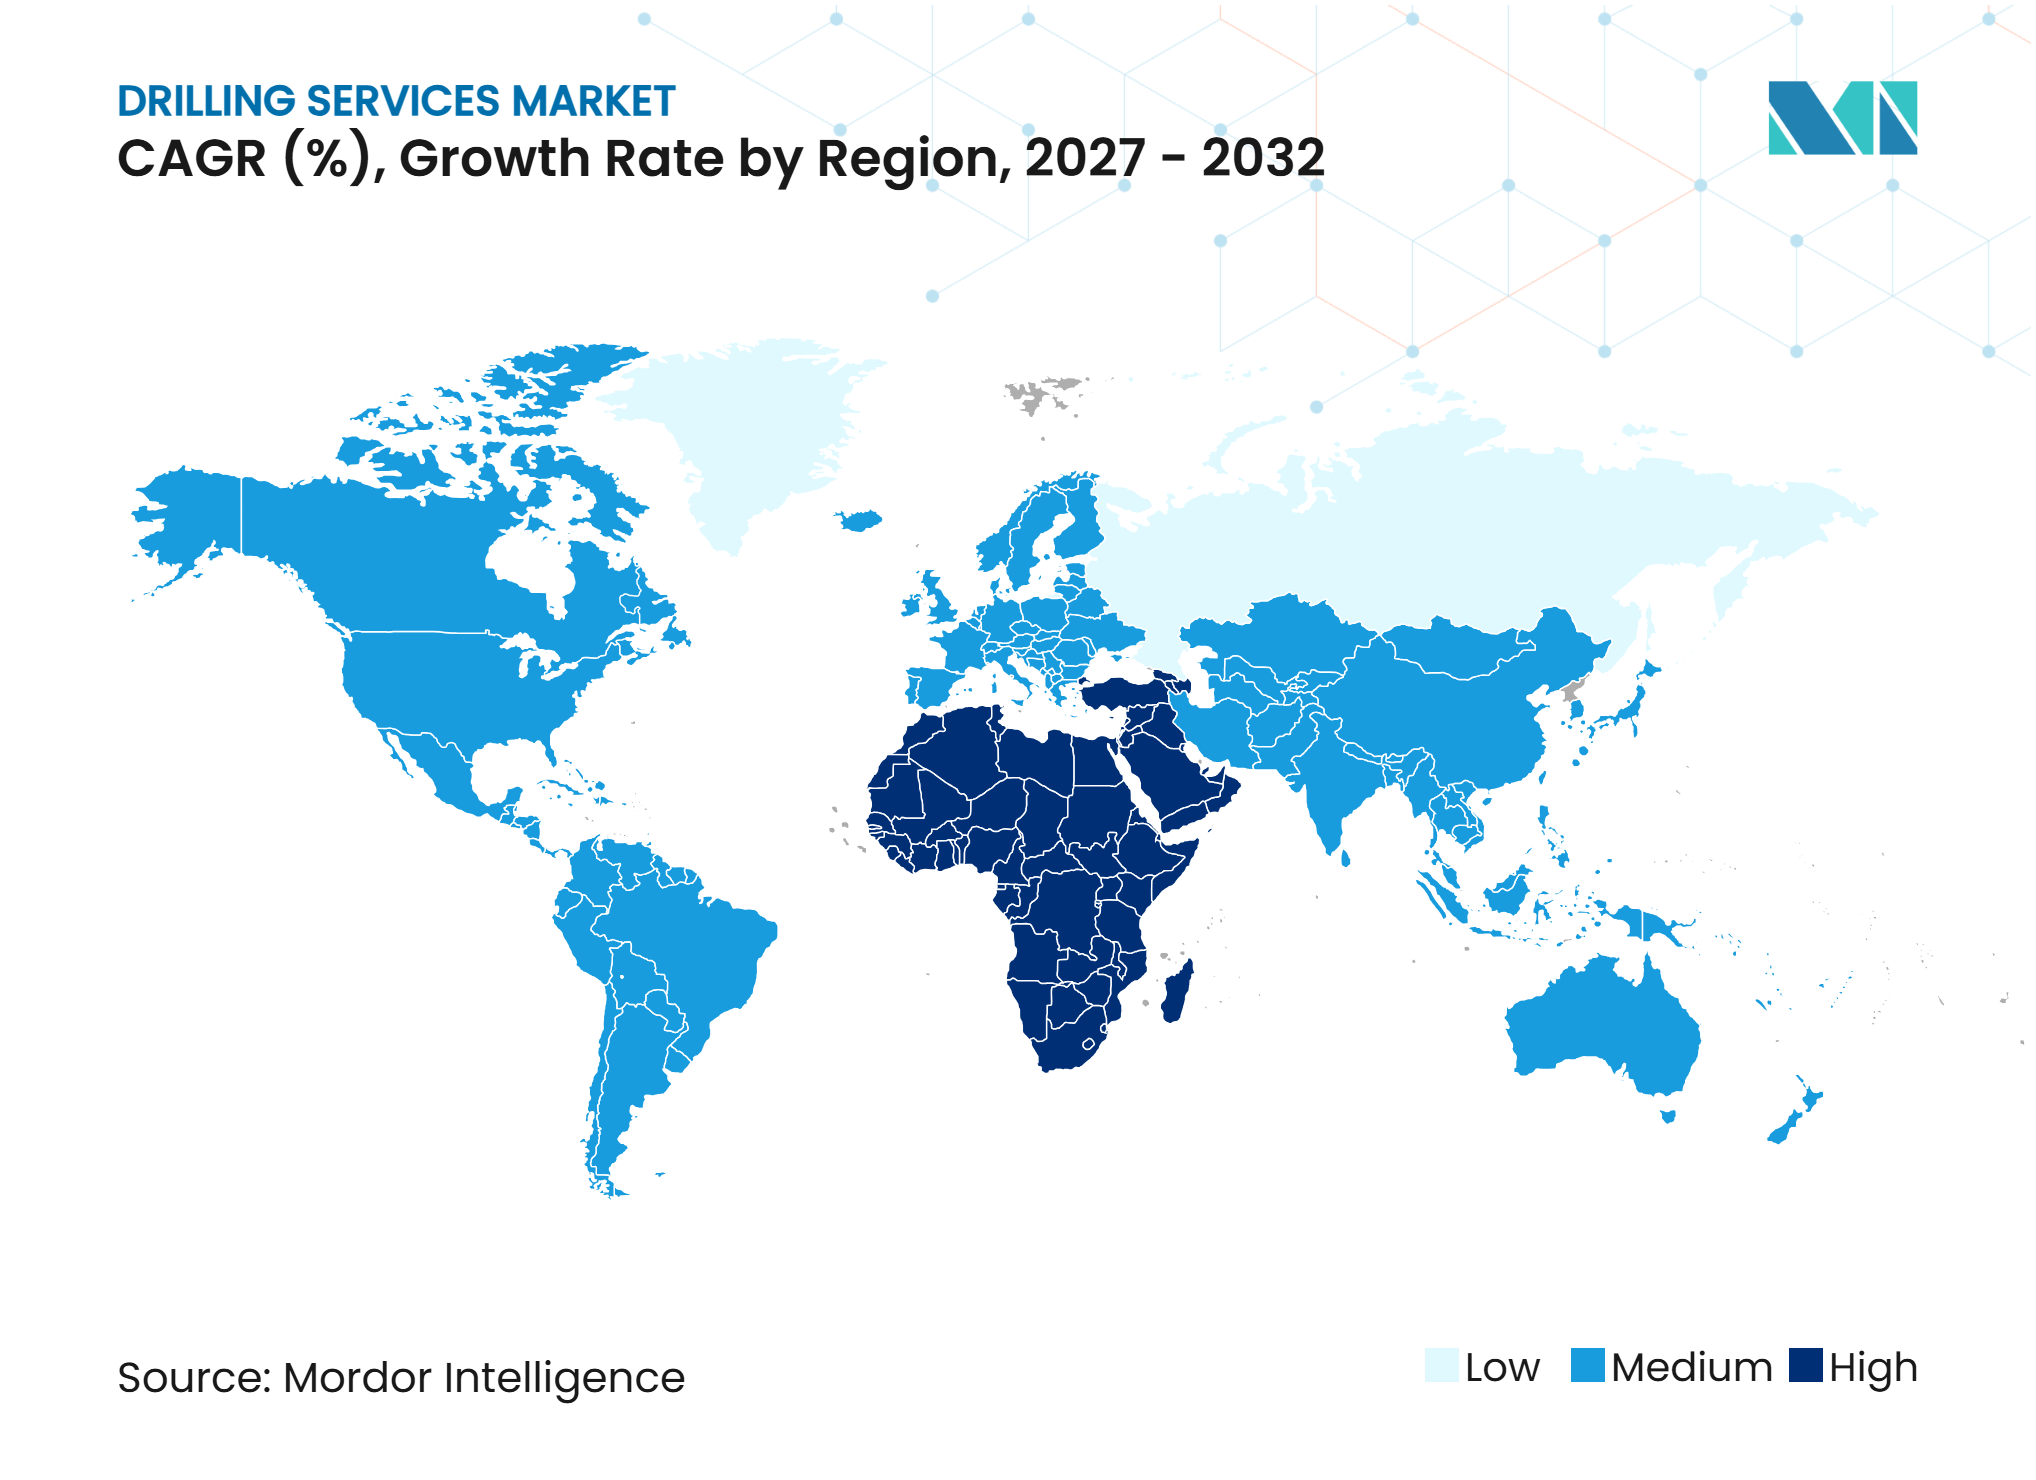
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Perfuração por Mordor Intelligence
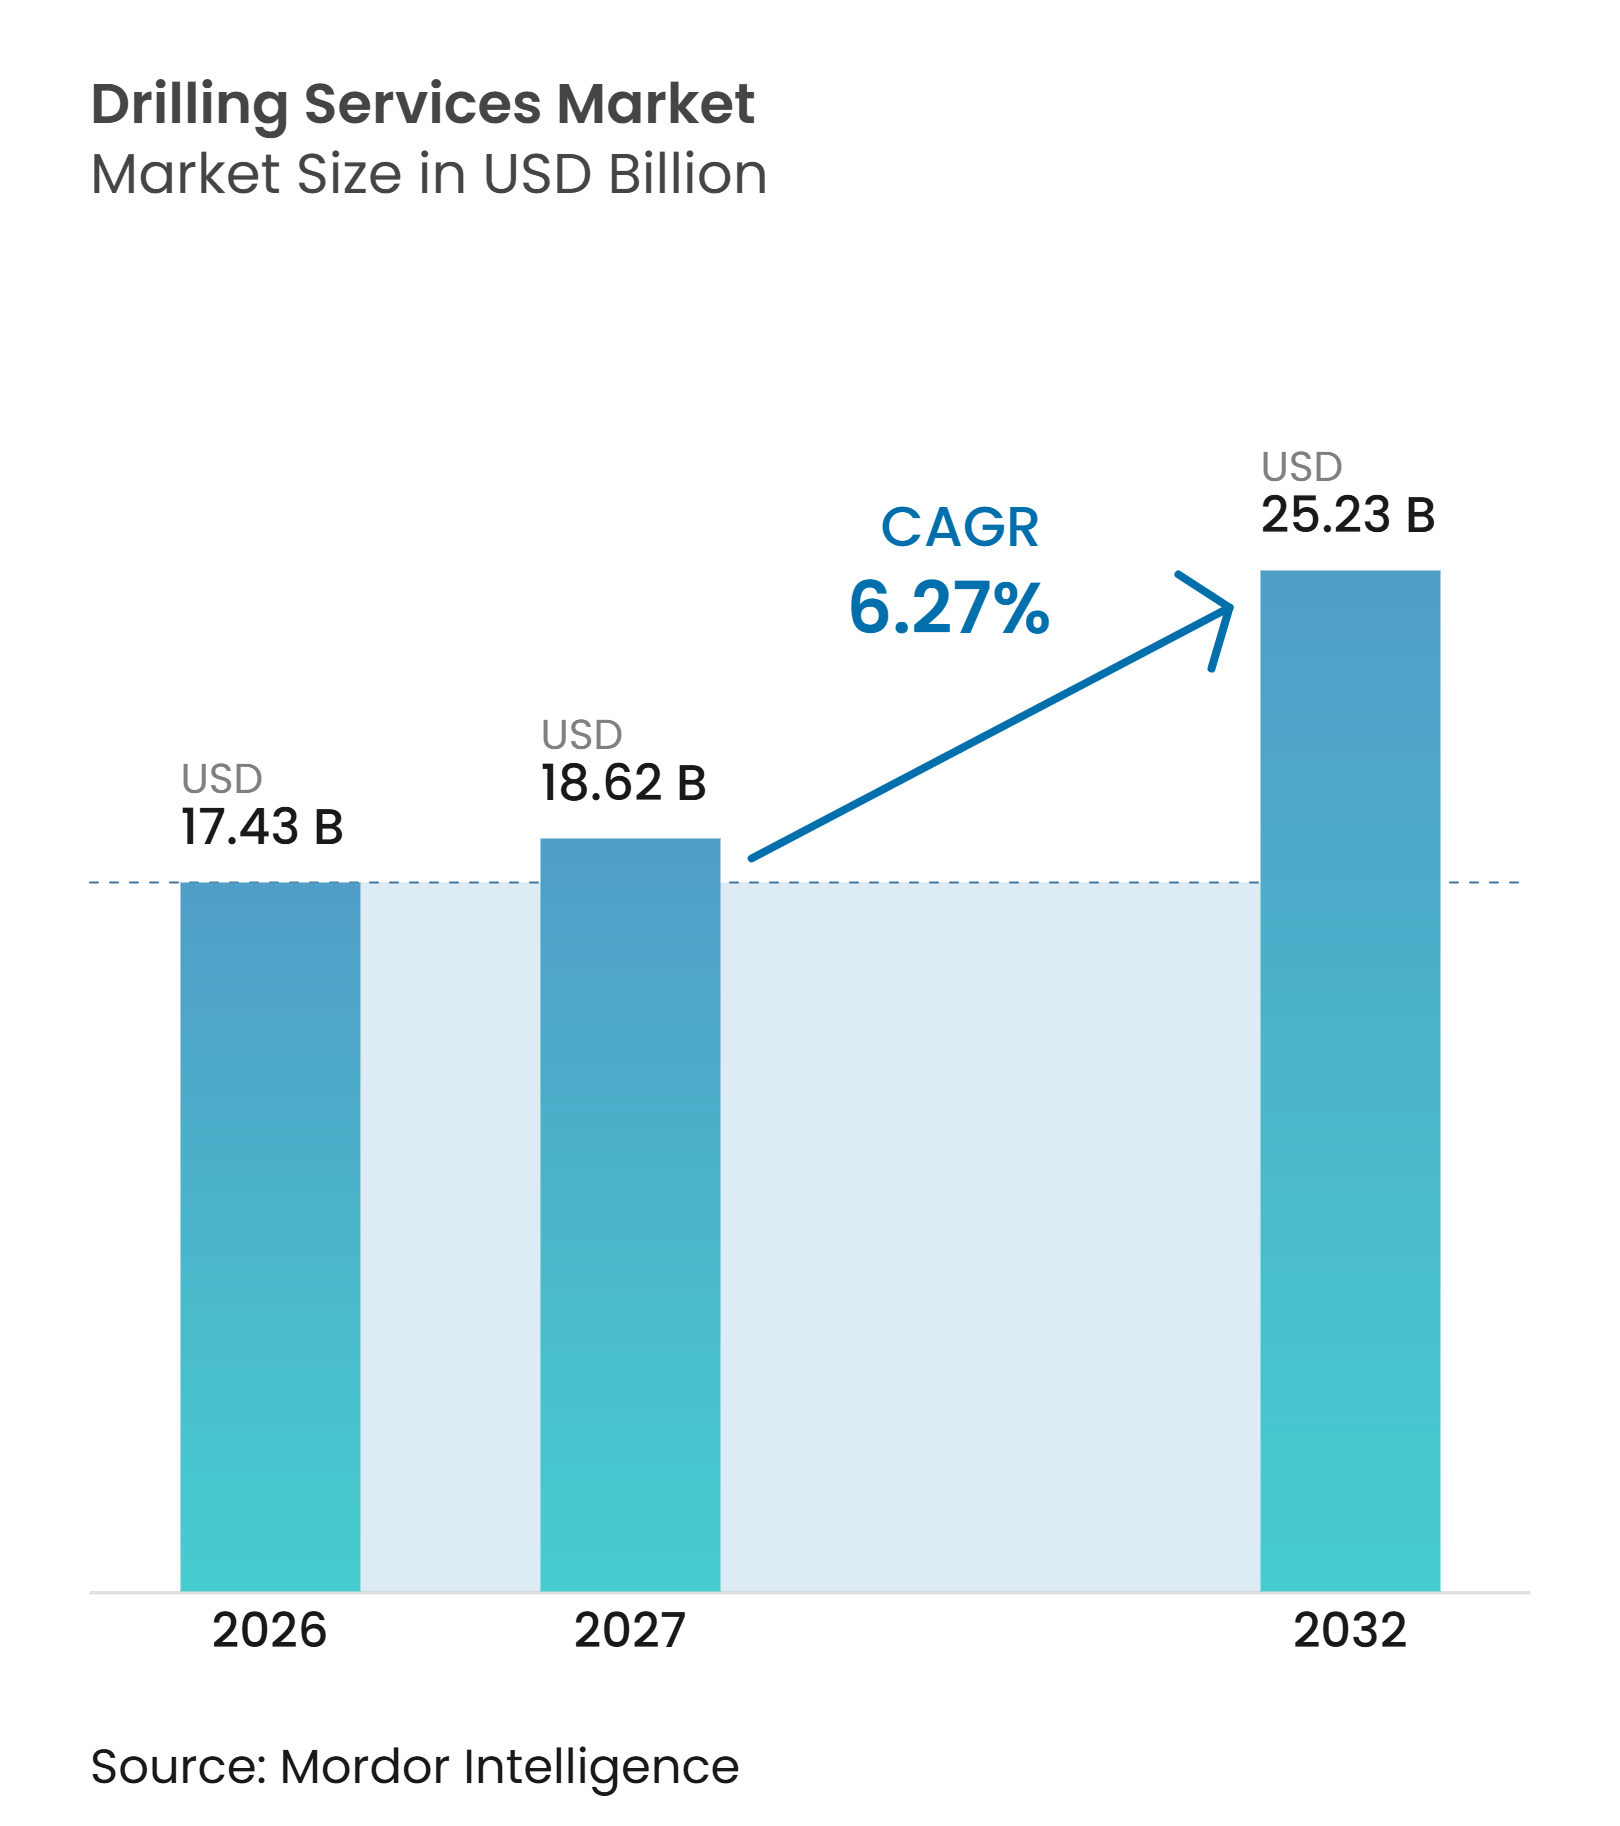
O tamanho do Mercado de Serviços de Perfuração tem projeção de expansão de 17,43 bilhões de USD em 2026 e 18,62 bilhões de USD em 2027 para 25,23 bilhões de USD até 2032, registrando um CAGR de 6,27% entre 2027 e 2032. O mercado de serviços de perfuração entra neste período após a redução da atividade na Arábia Saudita, no México e na África Subsaariana ter afetado a receita de serviços em 2025. As taxas de declínio de campos continuam tornando necessária a perfuração de reposição, mesmo quando os preços das commodities e os gastos upstream são irregulares. A Agência Internacional de Energia declarou que manter a produção global de petróleo e gás exigiria investimento upstream anual de 540 bilhões de USD até 2050.[1] A reativação de sondas sauditas e a atividade de licitações no Golfo podem apoiar uma recuperação na contratação no Oriente Médio. A demanda está se separando entre a perfuração contratada cíclica e o trabalho orientado por tecnologia, onde a perfuração direcional, a automação e a construção integrada de poços podem criar um perfil de receita diferente.
Principais Conclusões do Relatório
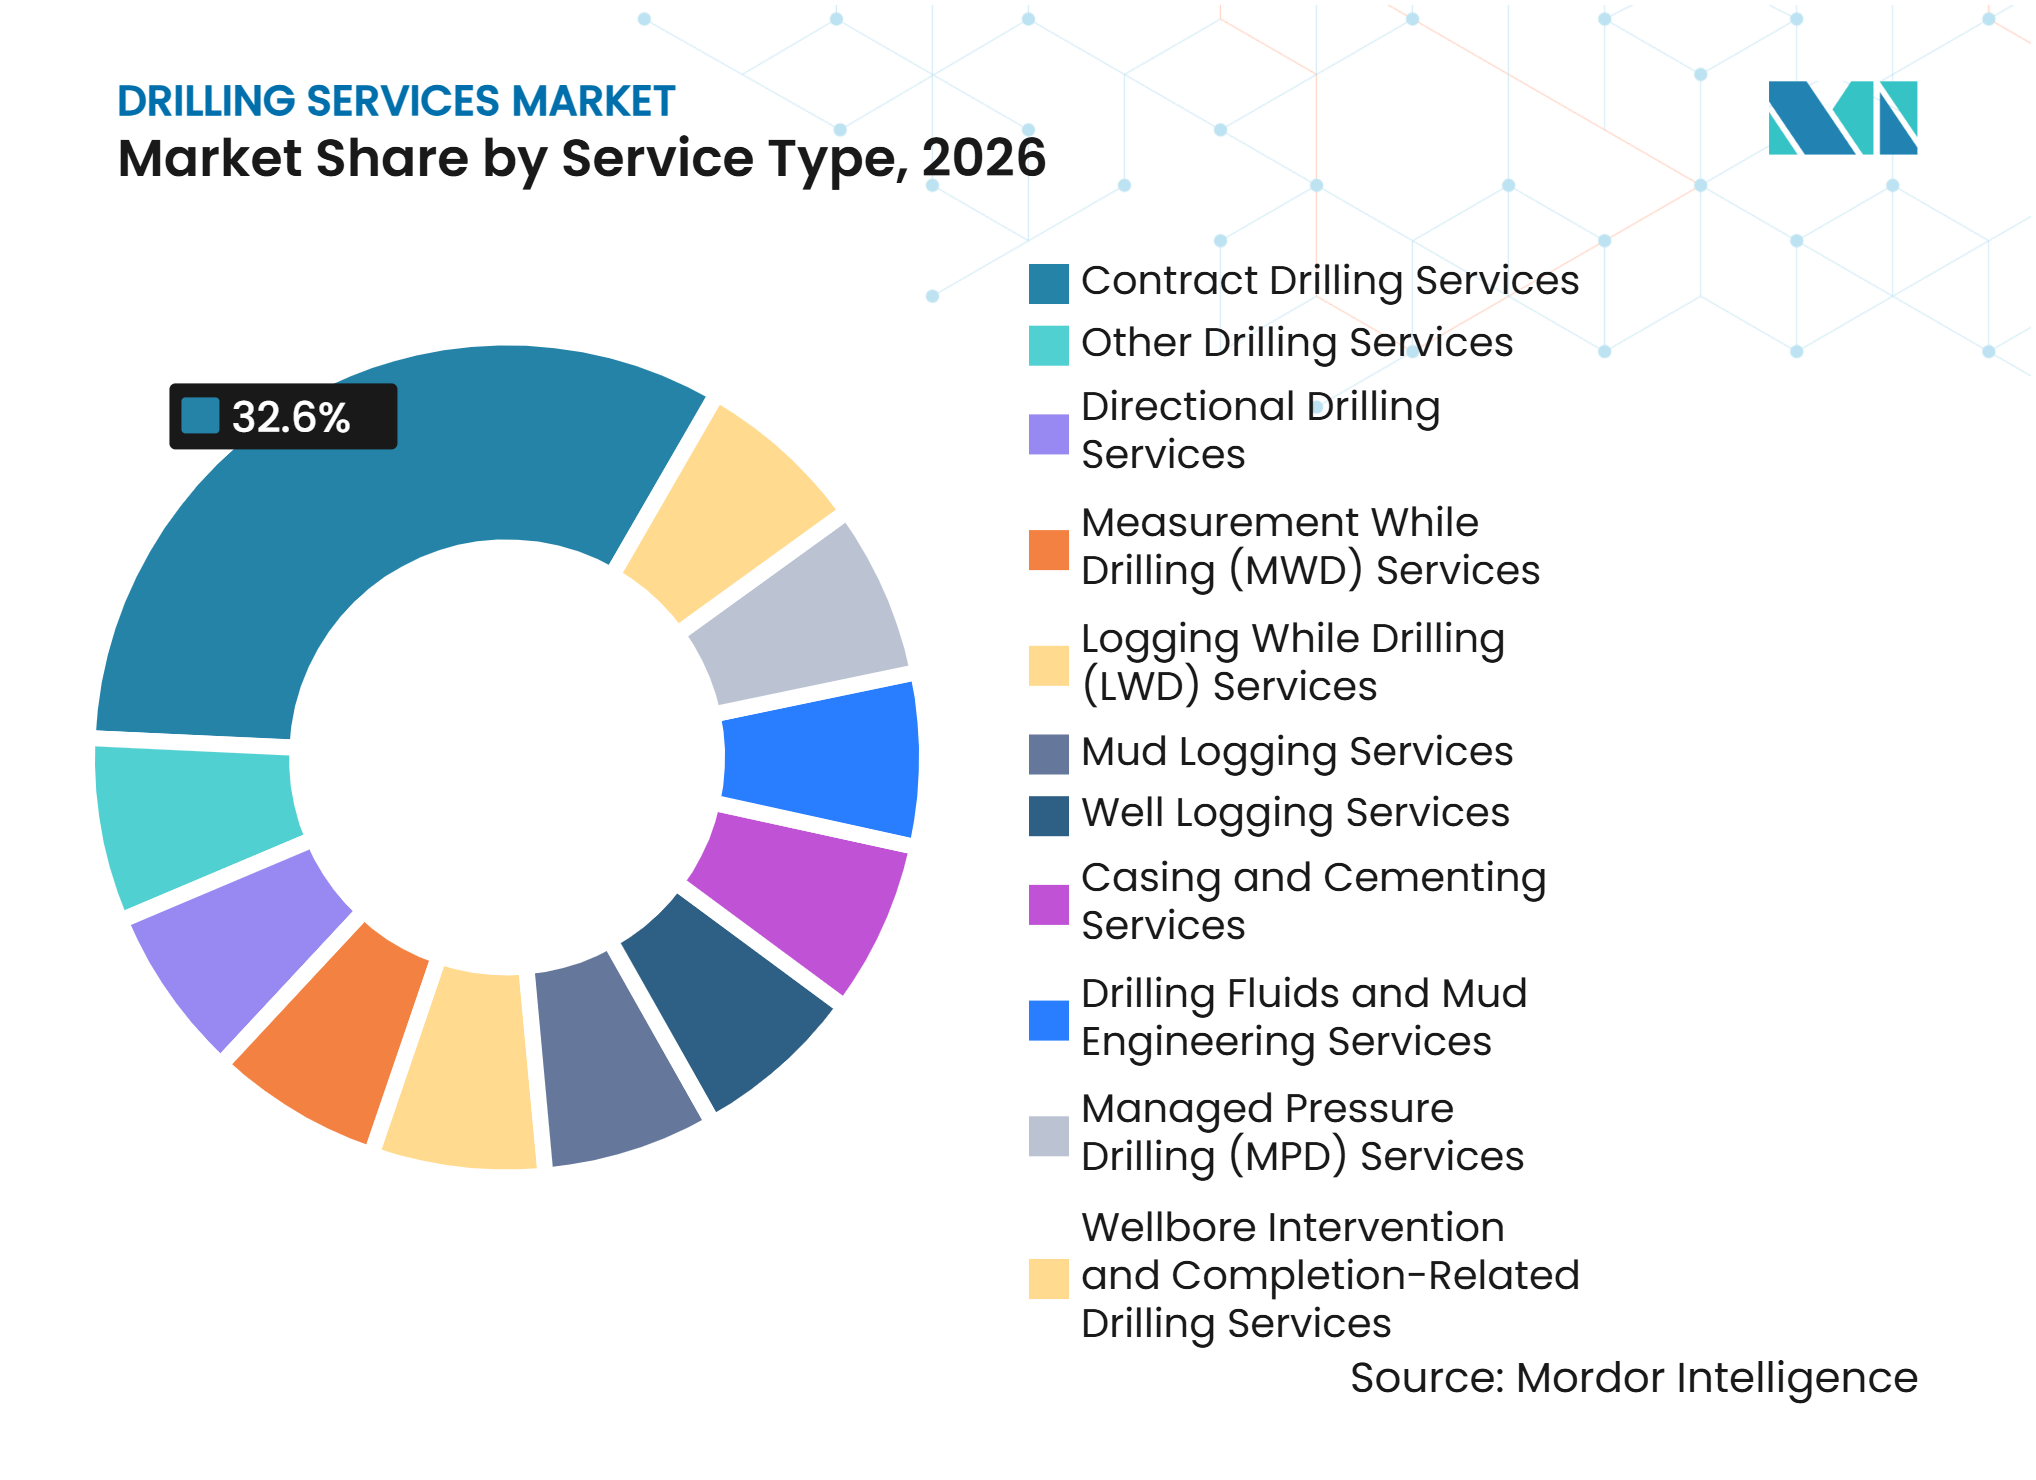
- Por tipo de serviço, os Serviços de Perfuração Contratada detinham 32,6% da participação do mercado de serviços de perfuração em 2026, enquanto os Serviços de Perfuração Direcional têm projeção de crescimento a um CAGR de 6,8% até 2032.
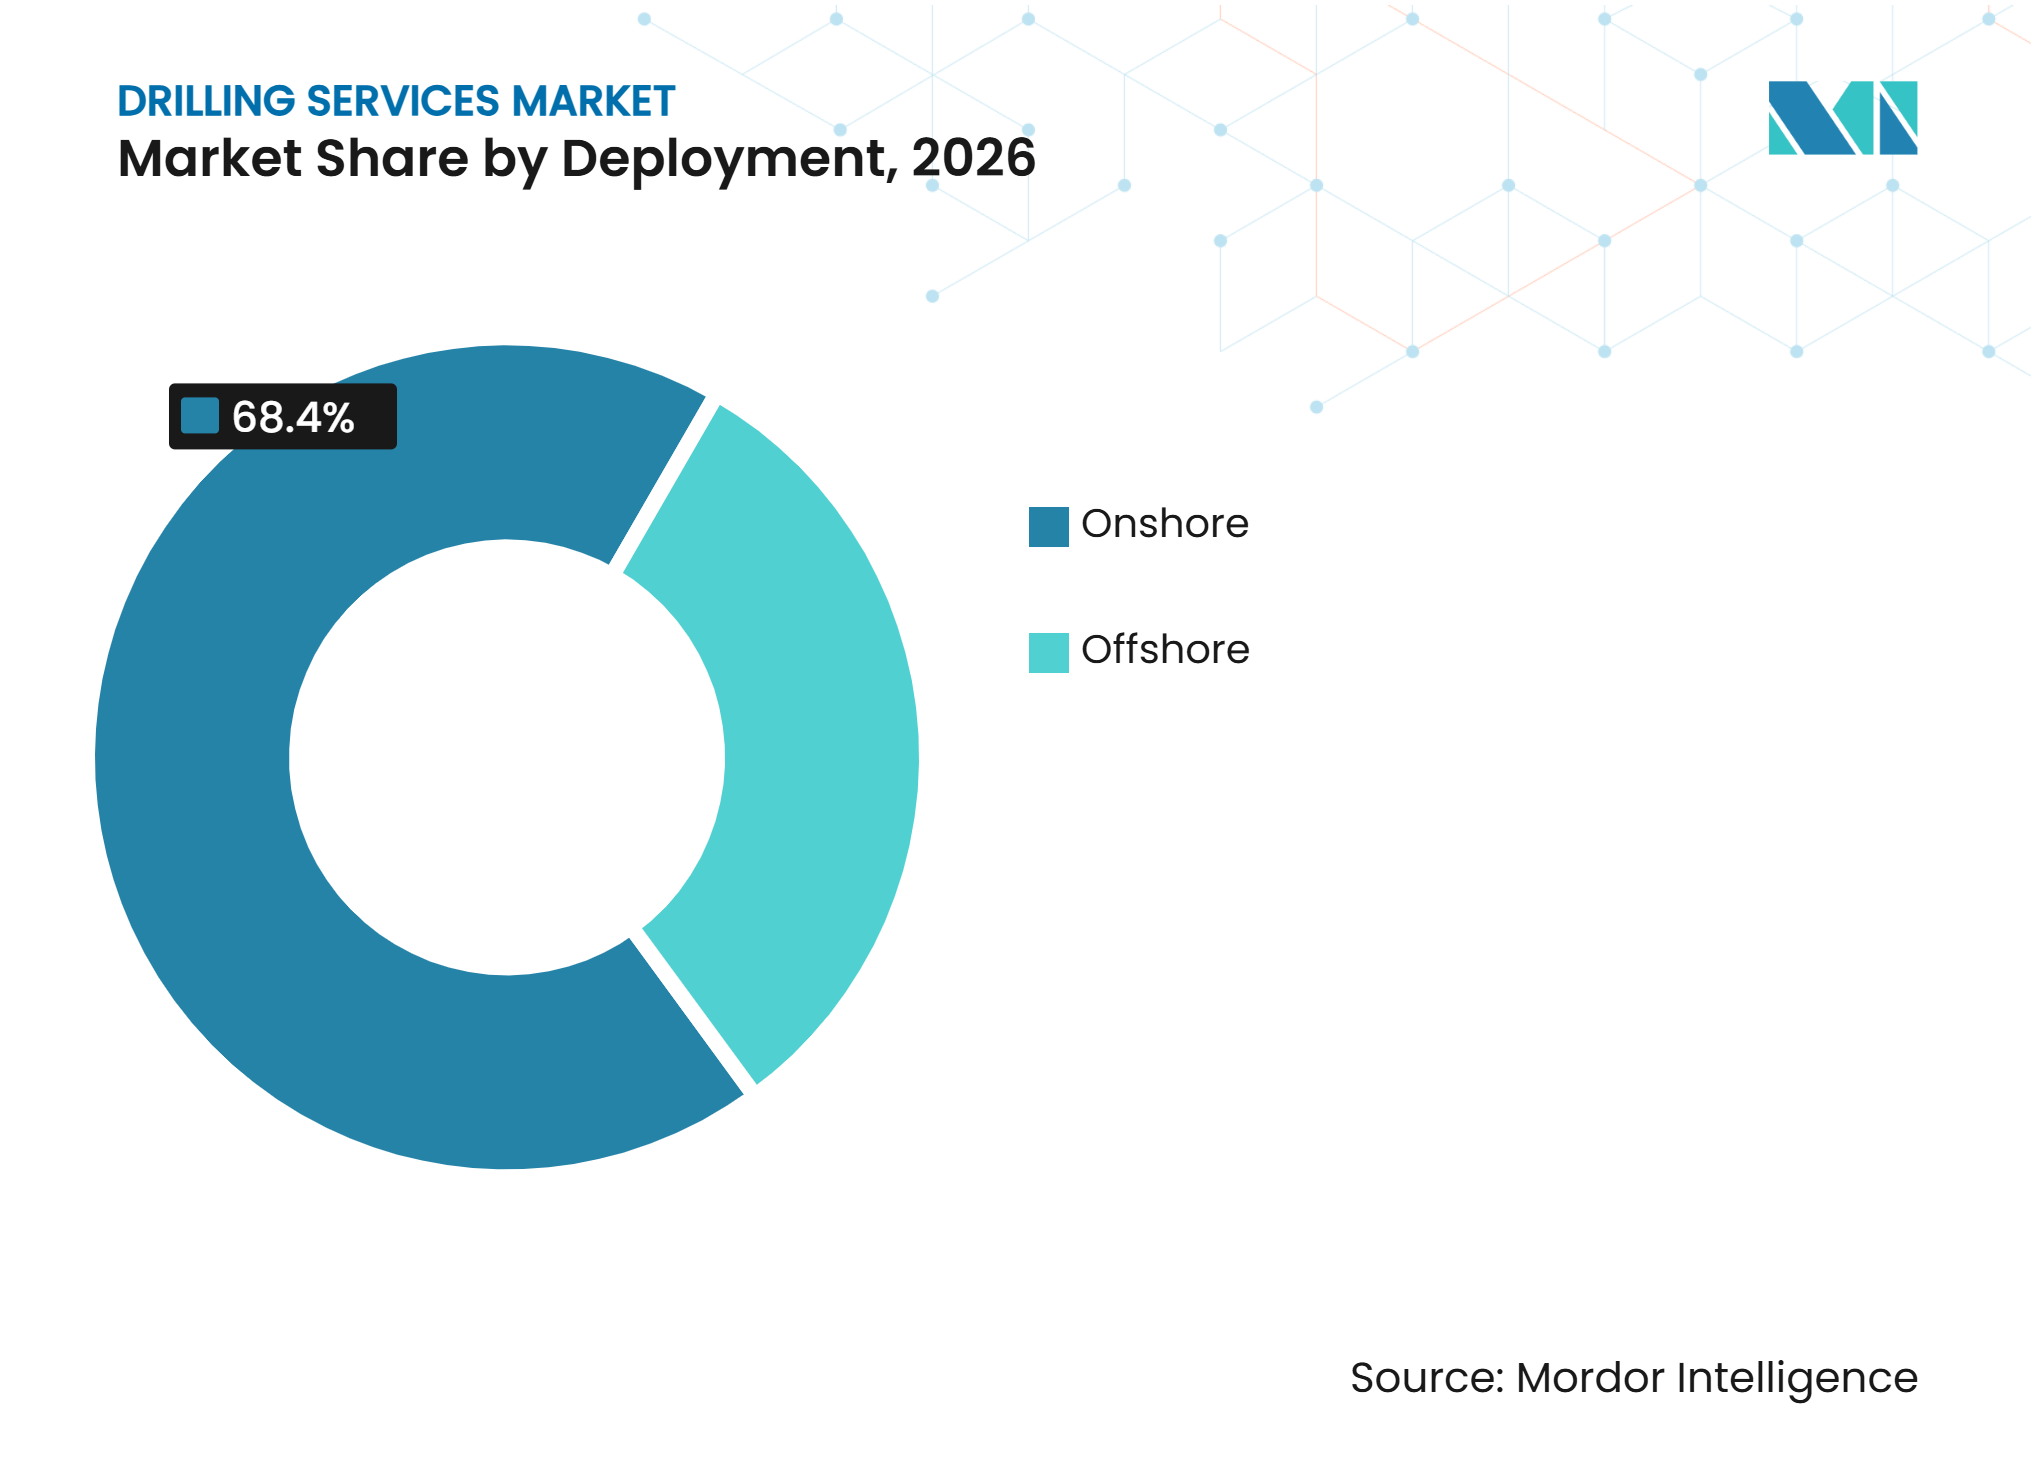
- Por implantação, o segmento terrestre detinha 68,4% da participação do mercado de serviços de perfuração em 2026, enquanto o offshore tem previsão de expansão a um CAGR de 7,2% até 2032.
- Por geografia, a América do Norte respondeu por 26,3% do mercado em 2026, enquanto o Oriente Médio e África tem previsão de avançar a um CAGR de 7,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Construção de Poços Direcionais e Complexos | +1.4% | Global, liderado pela América do Norte, Oriente Médio e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão do Desenvolvimento em Águas Profundas e Ultraprofundas | +1.0% | Brasil, África Ocidental, Mar do Norte e Golfo do México | Longo prazo (≥ 4 anos) |
| Adoção de Sistemas de Perfuração Automatizados e Autônomos | +0.7% | Global, com adoção antecipada nos Emirados Árabes Unidos, Noruega e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Crescente Demanda pelo Desenvolvimento de Recursos Não Convencionais | +0.9% | América do Norte, Argentina e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Serviços de Perfuração Integrados e Contratos Baseados em Desempenho | +0.5% | Oriente Médio, América do Norte e mercados offshore | Médio prazo (2 a 4 anos) |
| Programas de Expansão de Perfuração de Companhias Nacionais de Petróleo | +0.9% | Oriente Médio, Norte da África, África Ocidental e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Construção de Poços Direcionais e Complexos
A perfuração direcional é agora um requisito padrão para uma grande parcela dos novos poços de hidrocarbonetos. A Administração de Informações de Energia dos EUA informou que os poços horizontais responderam por 94% da produção terrestre de petróleo e 92% da produção terrestre de gás natural nos Estados Unidos até o final de 2024.[2] Os sistemas rotacionais direcionáveis atingiram o Nível 3 de automação de trajetória de fundo de poço em uso comercial em 2024. Um artigo da Sociedade de Engenheiros de Petróleo relatou que a automação de kickoff e direcionamento melhorou a taxa de penetração em 25% em comparação com operações em modo consultivo.[3] Esses sistemas podem reduzir a diferença de desempenho entre equipes experientes e operações mais rotineiras. O mercado de serviços de perfuração, portanto, se beneficia à medida que projetos de poços complexos se expandem além das bacias não convencionais estabelecidas para novos desenvolvimentos na África e no Sudeste Asiático.
Expansão do Desenvolvimento em Águas Profundas e Ultraprofundas
A atividade em águas profundas sustenta a demanda de perfuração porque grandes projetos necessitam de extensos programas de avaliação, desenvolvimento e completação. A Equinor iniciou a produção em Bacalhau, no Brasil, em outubro de 2025, onde as reservas recuperáveis excedem 1 bilhão de barris de óleo equivalente e a capacidade de produção deve atingir 220.000 barris por dia.[4] A BP também anunciou a descoberta de Bumerangue no Brasil em agosto de 2025, sua maior descoberta em 25 anos. A SLB recebeu um contrato da Woodside Energy para 18 poços em águas ultraprofundas no desenvolvimento de Trion, offshore do México. A Agência Internacional de Energia observou que os declínios de produção dos campos de petróleo e gás existentes se aceleraram. Isso fortalece o argumento para nova capacidade em águas profundas, embora os cronogramas de desenvolvimento permaneçam expostos a altos custos de equipamentos e financiamento.
Adoção de Sistemas de Perfuração Automatizados e Autônomos
A automação está se tornando uma parte prática da entrega de perfuração em várias regiões produtoras ativas. Um artigo da Sociedade de Engenheiros de Petróleo documentou um projeto não convencional em Abu Dhabi que combinou sistemas consultivos inteligentes com automação de direcionamento em malha fechada. A Abu Dhabi National Oil Company (ADNOC) Drilling declarou que suas operações Turnwell utilizaram perfuração em cluster e automação para atingir níveis de eficiência comparáveis aos principais desenvolvimentos não convencionais dos EUA. A COSL implantou seu sistema rotacional direcional internamente desenvolvido em formações de águas profundas e camadas profundas no Mar do Sul da China. A automação pode aumentar a consistência na entrega de poços e reduzir o número de perfuradores direcionais necessários por poço. No mercado de serviços de perfuração, isso pode transferir valor para fornecedores que controlam software de perfuração, sensores e equipamentos de direcionamento.
Crescente Demanda pelo Desenvolvimento de Recursos Não Convencionais
A perfuração não convencional continua sendo uma importante fonte de trabalho para serviços de alta especificação. A Administração de Informações de Energia (EIA) informou que as formações tight da Bacia do Permiano produziram 6,0 milhões de barris por dia em dezembro de 2025, representando 44% da produção de petróleo bruto dos EUA. A produção de petróleo bruto dos EUA atingiu um recorde de 13,6 milhões de barris por dia em 2025, apesar de uma contagem de sondas menor. Laterais mais longas, perfuração em pad e melhorias na completação alteraram a relação tradicional entre sondas ativas e volumes de produção. Isso pode limitar a demanda por sondas terrestres enquanto mantém o trabalho para fornecedores de perfuração direcional, medição durante a perfuração, perfilagem durante a perfuração e fluidos de perfuração. O mercado de serviços de perfuração está, portanto, obtendo mais receita de poços tecnicamente complexos do que de um simples aumento no número de sondas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Gastos de Capital Upstream | -0.8% | Global, concentrado na América do Norte e mercados expostos à OPEP | Curto prazo (≤ 2 anos) |
| Alto Custo de Sondas de Alta Especificação e Ferramentas de Fundo de Poço | -0.3% | Mercados offshore, especialmente Brasil, África Ocidental e Golfo do México | Médio prazo (2 a 4 anos) |
| Conformidade Ambiental e Custos de Relatórios de Emissões | -0.4% | América do Norte, Europa, Mar do Norte e mercados offshore globais | Médio prazo (2 a 4 anos) |
| Escassez de Pessoal Experiente em Perfuração Direcional | -0.3% | Global, com pressão na Ásia-Pacífico, Oriente Médio e mercados offshore | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Gastos de Capital Upstream
Os gastos upstream continuam sendo uma restrição central ao mercado de serviços de perfuração porque os operadores podem adiar poços quando os orçamentos se tornam mais apertados. A Agência Internacional de Energia registrou um declínio de 6% no investimento upstream em petróleo em 2025, o primeiro declínio anual desde a contração causada pela COVID-19. A pressão sobre os gastos afeta os contratantes independentes de forma mais direta do que as empresas de serviços diversificadas com maior cobertura geográfica e de produtos. A Halliburton Company relatou que sua receita de Perfuração e Avaliação caiu 3% para 9,4 bilhões de USD em 2025. A Baker Hughes Company relatou um declínio de 17% ano a ano na receita de Construção de Poços para 3,6 bilhões de USD. Os requisitos de relatórios da Agência de Proteção Ambiental dos EUA também adicionam trabalho de conformidade para os operadores, incluindo relatórios de metano em nível de poço sob as regras alteradas da Subparte W para o ano de relatório de 2025.
Conformidade Ambiental e Custos de Relatórios de Emissões
Os requisitos ambientais estão se tornando uma consideração direta na economia dos projetos de perfuração. O Reino Unido emitiu orientações em junho de 2025 exigindo que as emissões de Escopo 3 downstream sejam consideradas nas decisões sobre novos projetos de petróleo e gás no Mar do Norte. A Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD) da União Europeia também estende as obrigações de relatórios a empresas não pertencentes à UE com operações europeias substanciais. A Sinopec Oilfield Service Corporation estabeleceu uma meta de eletrificar 95% de sua frota de sondas de perfuração até 2030. Esses requisitos podem aumentar os custos administrativos e de equipamentos, particularmente para programas de perfuração menores. Eles também podem favorecer contratantes que possam fornecer equipamentos de menor emissão e sistemas de relatórios mais robustos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Tecnologia Superam a Perfuração Orientada por VolumeOs Serviços de Perfuração Contratada detinham 32,6% do valor por tipo de serviço em 2026, tornando-se a maior categoria de serviço. O segmento reflete a escala das frotas terrestres e offshore e o uso de contratos de taxa diária de longo prazo. Sua receita permanece estreitamente ligada aos orçamentos de exploração e produção, à utilização de sondas e aos cronogramas dos clientes. Os Serviços de Perfuração Direcional têm projeção de crescimento a um CAGR de 6,8% até 2032. Essa oportunidade de tamanho do mercado de serviços de perfuração reflete a necessidade de poços de alcance estendido, multilaterais e trajetórias complexas em bacias estabelecidas e emergentes.
A medição durante a perfuração e a perfilagem durante a perfuração se beneficiam à medida que os operadores coletam mais dados de formação durante programas de perfuração complexos. A perfuração com pressão gerenciada também apoia poços que enfrentam margens de pressão estreitas, particularmente em ambientes de águas profundas. A Weatherford International plc destacou a expansão da perfuração com pressão gerenciada em programas offshore. A perfilagem de lama, a perfilagem de poço, o revestimento e a cimentação, os fluidos de perfuração e a intervenção em poço permanecem vinculados à contagem de poços, mas sua intensidade de serviço aumenta com a complexidade do poço. A ADNOC Drilling recebeu um contrato de serviços de perfuração integrados de 1,63 bilhão de USD em abril de 2025, cobrindo perfuração direcional, fluidos de perfuração, cimentação, perfilagem a cabo, e serviços de instalação de tubulares. O setor de serviços de perfuração está se movendo em direção a contratos que combinam essas capacidades sob um único fornecedor responsável.



Por Implantação:
A Reprecificação Offshore Acelera à Medida que a Oferta se ReduzO segmento terrestre respondeu por 68,4% do tamanho do mercado de serviços de perfuração em 2026, pois a atividade em terra permanece extensa na América do Norte, no Oriente Médio e na China. A Nabors Industries Ltd. comercializou 242 sondas terrestres internacionais ativas em 2025, enquanto a Saudi Aramco respondeu por quase 30% de sua receita consolidada por meio da joint venture SANAD. Esses relacionamentos com clientes proporcionam um grau de estabilidade de volume na perfuração terrestre no Oriente Médio. No entanto, as melhorias de produtividade significam que menos sondas podem sustentar altos níveis de produção em regiões não convencionais maduras. Isso limita o crescimento de volume para a perfuração terrestre convencional, ao mesmo tempo que sustenta a demanda por serviços de poços de maior especificação.
O offshore deve crescer a um CAGR de 7,2% até 2032, à medida que os projetos em águas profundas passam da aprovação para a execução. A Valaris Limited declarou que a oferta de unidades flutuantes em ambiente benigno diminuiu de 280 unidades em 2014 para 150 unidades no final de 2025. A Saudi Aramco reativou 7 jackups anteriormente suspensos para trabalho em 2026, o que sustentou as expectativas de demanda no mercado de águas rasas. A Odfjell Drilling Ltd. relatou 96% de utilização financeira para suas 5 semisubmersíveis na Plataforma Continental Norueguesa em 2025. Os padrões do Instituto Americano de Petróleo (API) são amplamente referenciados pelos reguladores, criando uma barreira de conformidade que favorece contratantes estabelecidos com frotas capazes.

Análise Geográfica
América do Norte
A América do Norte liderou com 26,3% do valor regional em 2026. A produção dos EUA atingiu um recorde de 13,6 milhões de barris por dia em 2025, mesmo com a atividade de perfuração tornando-se mais eficiente. A contagem de sondas direcionadas ao petróleo havia caído 33% em relação ao pico de dezembro de 2022 até outubro de 2025. Laterais mais longas, perfuração em pad e projetos de completação mais rigorosos estão concentrando o trabalho em sondas de alta especificação e poços complexos. Isso sustenta a perfuração direcional, os serviços de medição e os fluidos de perfuração, mesmo onde os volumes de sondas terrestres não aumentam.
Oriente Médio e África
O Oriente Médio e África têm projeção de crescimento a um CAGR de 7,4% até 2032, a taxa regional mais rápida no mercado de serviços de perfuração. Os programas das companhias nacionais de petróleo fornecem visibilidade de contratação plurianual que é menos exposta às oscilações de curto prazo das commodities. Os contratos concedidos à ADNOC Drilling em 2025 estenderam sua visibilidade de carteira de pedidos até 2040. Os programas não convencionais de Jafurah na Arábia Saudita e dos Emirados Árabes Unidos estão ampliando a demanda além dos poços convencionais. Na África, projetos em águas profundas na África Ocidental e o potencial desenvolvimento da Namíbia poderiam aumentar a demanda por equipamentos offshore especializados e serviços integrados.
Europa, Ásia-Pacífico e América do Sul
A Europa se concentra em trabalhos em ambientes severos na Plataforma Continental Norueguesa, onde os operadores necessitam de semisubmersíveis de alta especificação. Os resultados de 2025 da Odfjell Drilling Ltd. mostraram que as unidades norueguesas contratadas atingiram 96% de utilização financeira. As aprovações no Mar do Norte do Reino Unido enfrentam fatores adicionais de conformidade após as orientações de Escopo 3 de 2025. A demanda na Ásia-Pacífico é sustentada pela China, Índia, Malásia e Indonésia, onde os programas de segurança energética doméstica sustentam a atividade de perfuração. A América do Sul combina o desenvolvimento pré-sal do Brasil com a atividade de Vaca Muerta na Argentina, enquanto a implantação da China Oilfield Services Limited (COSL) no Mar do Sul da China ilustra a tecnologia desenvolvida localmente.
Cenário Competitivo
Concentração do Mercado
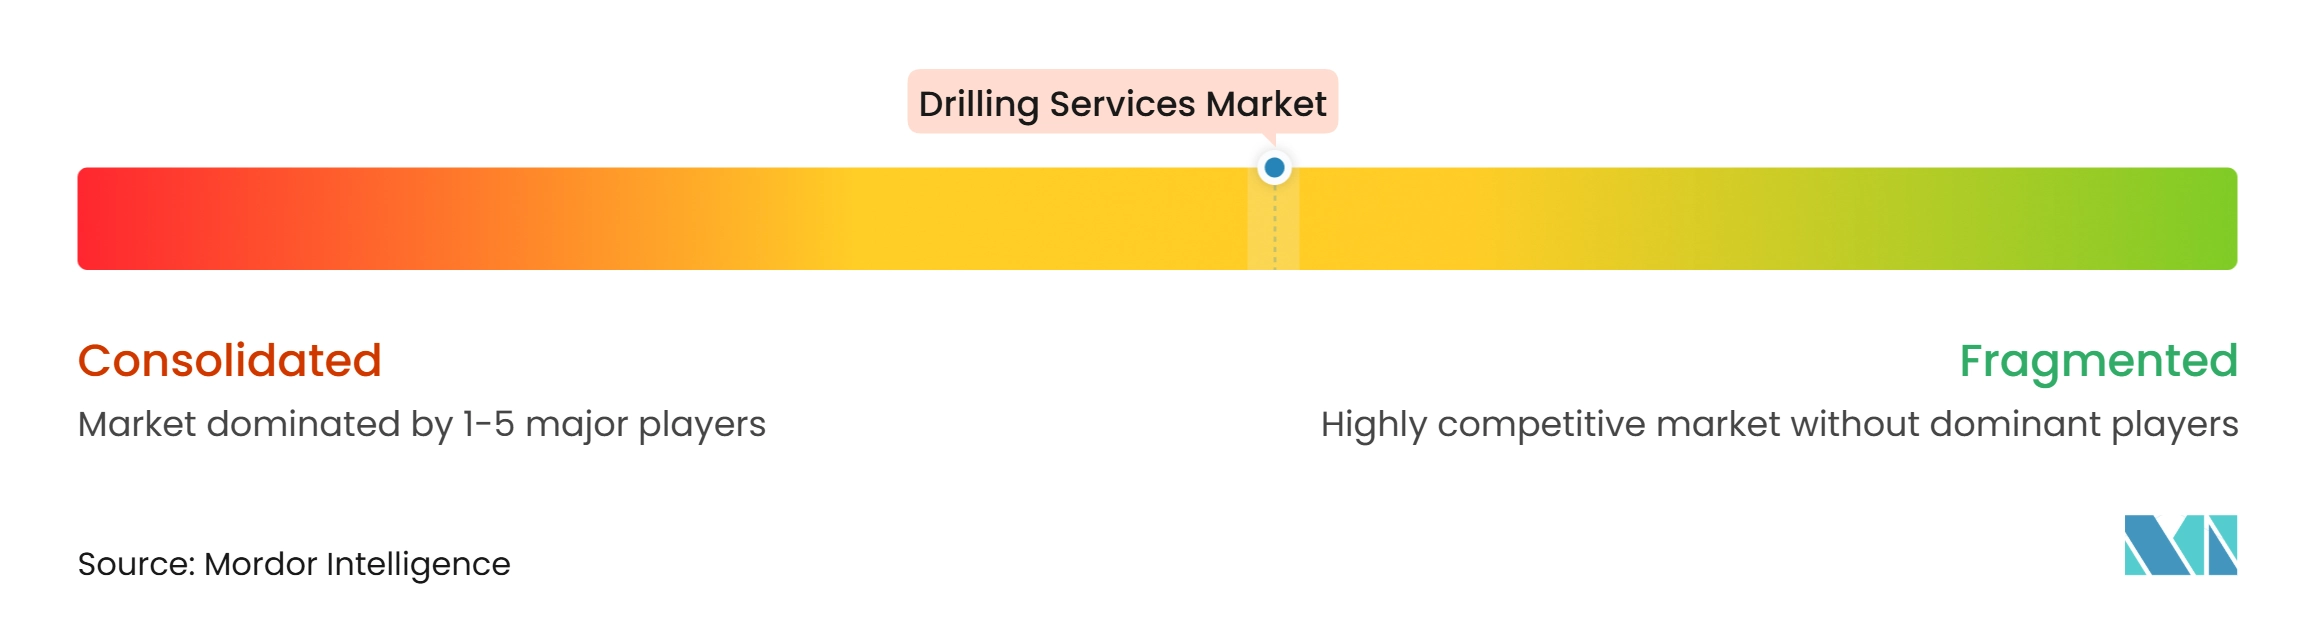
O mercado de serviços de perfuração é moderadamente consolidado. A SLB, a Halliburton Company e a Baker Hughes Company detêm posições fortes em serviços intensivos em tecnologia, como perfuração direcional, perfilagem, fluidos e construção integrada de poços. A SLB reportou 11,9 bilhões de USD em receita de Construção de Poços em 2025, apesar de um declínio de 11% no ano. A Halliburton Company está direcionando sua atividade internacional para perfuração direcional, trabalho não convencional, intervenção em poço e elevação artificial. As ferramentas digitais de perfuração e os contratos baseados em desempenho permitem que essas empresas compitam com base nos resultados dos poços, e não simplesmente nas horas de sonda.
Os contratantes offshore competem de forma mais direta com base na qualidade da frota, no desempenho operacional e na capacidade disponível. A Valaris Limited aposentou 14 unidades flutuantes em ambiente benigno em 2025 e manteve unidades adicionais para venda, enquanto a frota da Transocean Ltd. reduziu de 34 para 27 unidades ano a ano. Essa racionalização de frota pode melhorar a disciplina de preços onde a demanda permanece firme. O alto custo de novas construções e a capacidade limitada dos estaleiros também restringem adições rápidas de capacidade. Os contratantes estabelecidos com ativos conformes e de alta especificação estão melhor posicionados para se beneficiar dessas condições.
A consolidação corporativa está mudando as posições competitivas na perfuração terrestre e em águas rasas. A Helmerich & Payne concluiu sua aquisição de 2,0 bilhões de USD da KCA Deutag em janeiro de 2025, adicionando perfuração terrestre internacional, gerenciamento offshore e capacidades de fabricação da BENTEC. A ADNOC Drilling também expandiu sua posição de serviço integrado por meio de seu contrato concedido em abril de 2025. O contrato de Trion da SLB combina serviços direcionais digitais, perfilagem, cimentação, completações e outras capacidades sob um escopo integrado. Esses movimentos estão mudando a forma como as empresas competem no mercado de serviços de perfuração.
Líderes do Setor de Serviços de Perfuração
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
China Oilfield Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Perfuração Empresas cobertas neste relatório
- ADNOC Drilling Company
- Arabian Drilling Company
- Baker Hughes Company
- Borr Drilling Limited
- China Oilfield Services Limited (COSL)
- Dolphin Drilling AS
- Halliburton Company
- Jindal Drilling & Industries Limited
- KCA Deutag
- Nabors Industries Ltd.
- Noble Corporation
- Odfjell Drilling Ltd.
- Saipem S.p.A.
- Seadrill Limited
- Shelf Drilling Ltd.
- Sinopec Oilfield Service Corporation
- SLB (Schlumberger)
- Transocean Ltd.
- Valaris Limited
- Weatherford International plc
Desenvolvimentos industriais recentes em Mercado de Serviços de Perfuração
- Fevereiro de 2026: A SLB garantiu múltiplos contratos de serviços de perfuração offshore da Mubadala Energy para o desenvolvimento de gás natural em águas profundas de Tangkulo, no Mar de Andamão, offshore da Indonésia. Os contratos abrangem serviços integrados de perfuração e poço ao longo do ciclo de vida do poço, incluindo perfuração direcional, fluidos de perfuração, cimentação, perfilagem a cabo, slickline, coiled tubing, teste de poço, perfilagem de lama e completações superiores e inferiores. Esses contratos apoiam o desenvolvimento de recursos de gás offshore, com o primeiro gás previsto antes do final de 2028.
- Setembro de 2025: A SLB recebeu um importante contrato de completações da Petrobras para até 35 poços em águas ultraprofundas nos campos de Atapu e Sépia na Bacia de Santos, incluindo tecnologias avançadas de completação elétrica e soluções digitais de inteligência de produção, com início dos trabalhos previsto para meados de 2026. O contrato reforça o posicionamento de serviços integrados da SLB no pré-sal de águas profundas do Brasil.
- Maio de 2025: A ADNOC Drilling recebeu um contrato de 1,15 bilhão de USD, com duração de 15 anos, para dois jackups da ADNOC Offshore, garantindo operações até 2040 e reforçando a expansão da frota offshore da empresa, que tem como meta 148 sondas até o final de 2026. O contrato segue um contrato de serviços de perfuração integrados de 1,63 bilhão de USD, com duração de cinco anos, concedido pela ADNOC Offshore em abril de 2025, cobrindo perfuração direcional, cimentação, fluidos de perfuração e serviços de perfilagem a cabo.
- Março de 2025: A SLB recebeu um importante contrato de perfuração da Woodside Energy para 18 poços em águas ultraprofundas no desenvolvimento de Trion, offshore do México, empregando capacidades de perfuração habilitadas por inteligência artificial, serviços direcionais digitais, LWD, cimentação e serviços de completação sob um escopo integrado com início no início de 2026 e gerenciado pelos centros de entrega Performance Live da SLB.
Escopo do Relatório Global do Mercado de Serviços de Perfuração
Os serviços de perfuração são operações industriais especializadas que criam furos ou poços no solo utilizando maquinário, expertise técnica e protocolos de engenharia.
O mercado de serviços de perfuração é segmentado por tipo de serviço, implantação e geografia. Por tipo de serviço, o mercado é segmentado em serviços de perfuração contratada, serviços de perfuração direcional, serviços de medição durante a perfuração (MWD), serviços de perfilagem durante a perfuração (LWD), serviços de perfilagem de lama, serviços de perfilagem de poço, serviços de revestimento e cimentação, serviços de fluidos de perfuração e engenharia de lama, serviços de perfuração com pressão gerenciada (MPD), serviços de intervenção em poço e perfuração relacionada à completação, e outros serviços de perfuração. Por implantação, o mercado é dividido em terrestre e offshore. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de serviços de perfuração em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Serviços de Perfuração Contratada |
| Serviços de Perfuração Direcional |
| Serviços de Medição Durante a Perfuração (MWD) |
| Serviços de Perfilagem Durante a Perfuração (LWD) |
| Serviços de Perfilagem de Lama |
| Serviços de Perfilagem de Poço |
| Serviços de Revestimento e Cimentação |
| Serviços de Fluidos de Perfuração e Engenharia de Lama |
| Serviços de Perfuração com Pressão Gerenciada (MPD) |
| Serviços de Intervenção em Poço e Perfuração Relacionada à Completação |
| Outros Serviços de Perfuração |
| Terrestre |
| Offshore |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Omã | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Perfuração Contratada | |
| Serviços de Perfuração Direcional | ||
| Serviços de Medição Durante a Perfuração (MWD) | ||
| Serviços de Perfilagem Durante a Perfuração (LWD) | ||
| Serviços de Perfilagem de Lama | ||
| Serviços de Perfilagem de Poço | ||
| Serviços de Revestimento e Cimentação | ||
| Serviços de Fluidos de Perfuração e Engenharia de Lama | ||
| Serviços de Perfuração com Pressão Gerenciada (MPD) | ||
| Serviços de Intervenção em Poço e Perfuração Relacionada à Completação | ||
| Outros Serviços de Perfuração | ||
| Por Implantação | Terrestre | |
| Offshore | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Omã | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de serviços de perfuração até 2032?
O mercado de serviços de perfuração tem projeção de atingir 25,23 bilhões de USD até 2032, crescendo a um CAGR de 6,27% a partir de 2027.
Qual tipo de serviço está crescendo mais rapidamente em serviços de perfuração?
Dentro do mercado de serviços de perfuração, os Serviços de Perfuração Direcional têm previsão de crescimento a um CAGR de 6,8% até 2032, à medida que os poços complexos se tornam mais comuns.
Por que a demanda por serviços de perfuração offshore está aumentando?
A atividade offshore no mercado de serviços de perfuração é sustentada pela execução de projetos em águas profundas e pela menor disponibilidade de unidades flutuantes e jackups modernos.
Qual região deve crescer mais rapidamente em serviços de perfuração?
O Oriente Médio e África tem previsão de expansão a um CAGR de 7,4% até 2032, sustentado pela demanda do mercado de serviços de perfuração proveniente de programas de companhias nacionais de petróleo e do desenvolvimento não convencional.
Como a automação de perfuração afeta os prestadores de serviços?
No mercado de serviços de perfuração, a automação pode melhorar a consistência da perfuração e reduzir os requisitos de mão de obra em campo, favorecendo fornecedores com sistemas de software e direcionamento.
Quais são os principais riscos para as empresas de serviços de perfuração?
No mercado de serviços de perfuração, a volatilidade dos gastos upstream, os custos de equipamentos, as obrigações de relatórios e a escassez de pessoal podem restringir a atividade.