
Marktgröße und Marktanteile der Bohrdienste
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.62 Milliarden US-Dollar |
| Marktgröße (2032) | 25.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.27 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bohrdienste von Mordor Intelligence
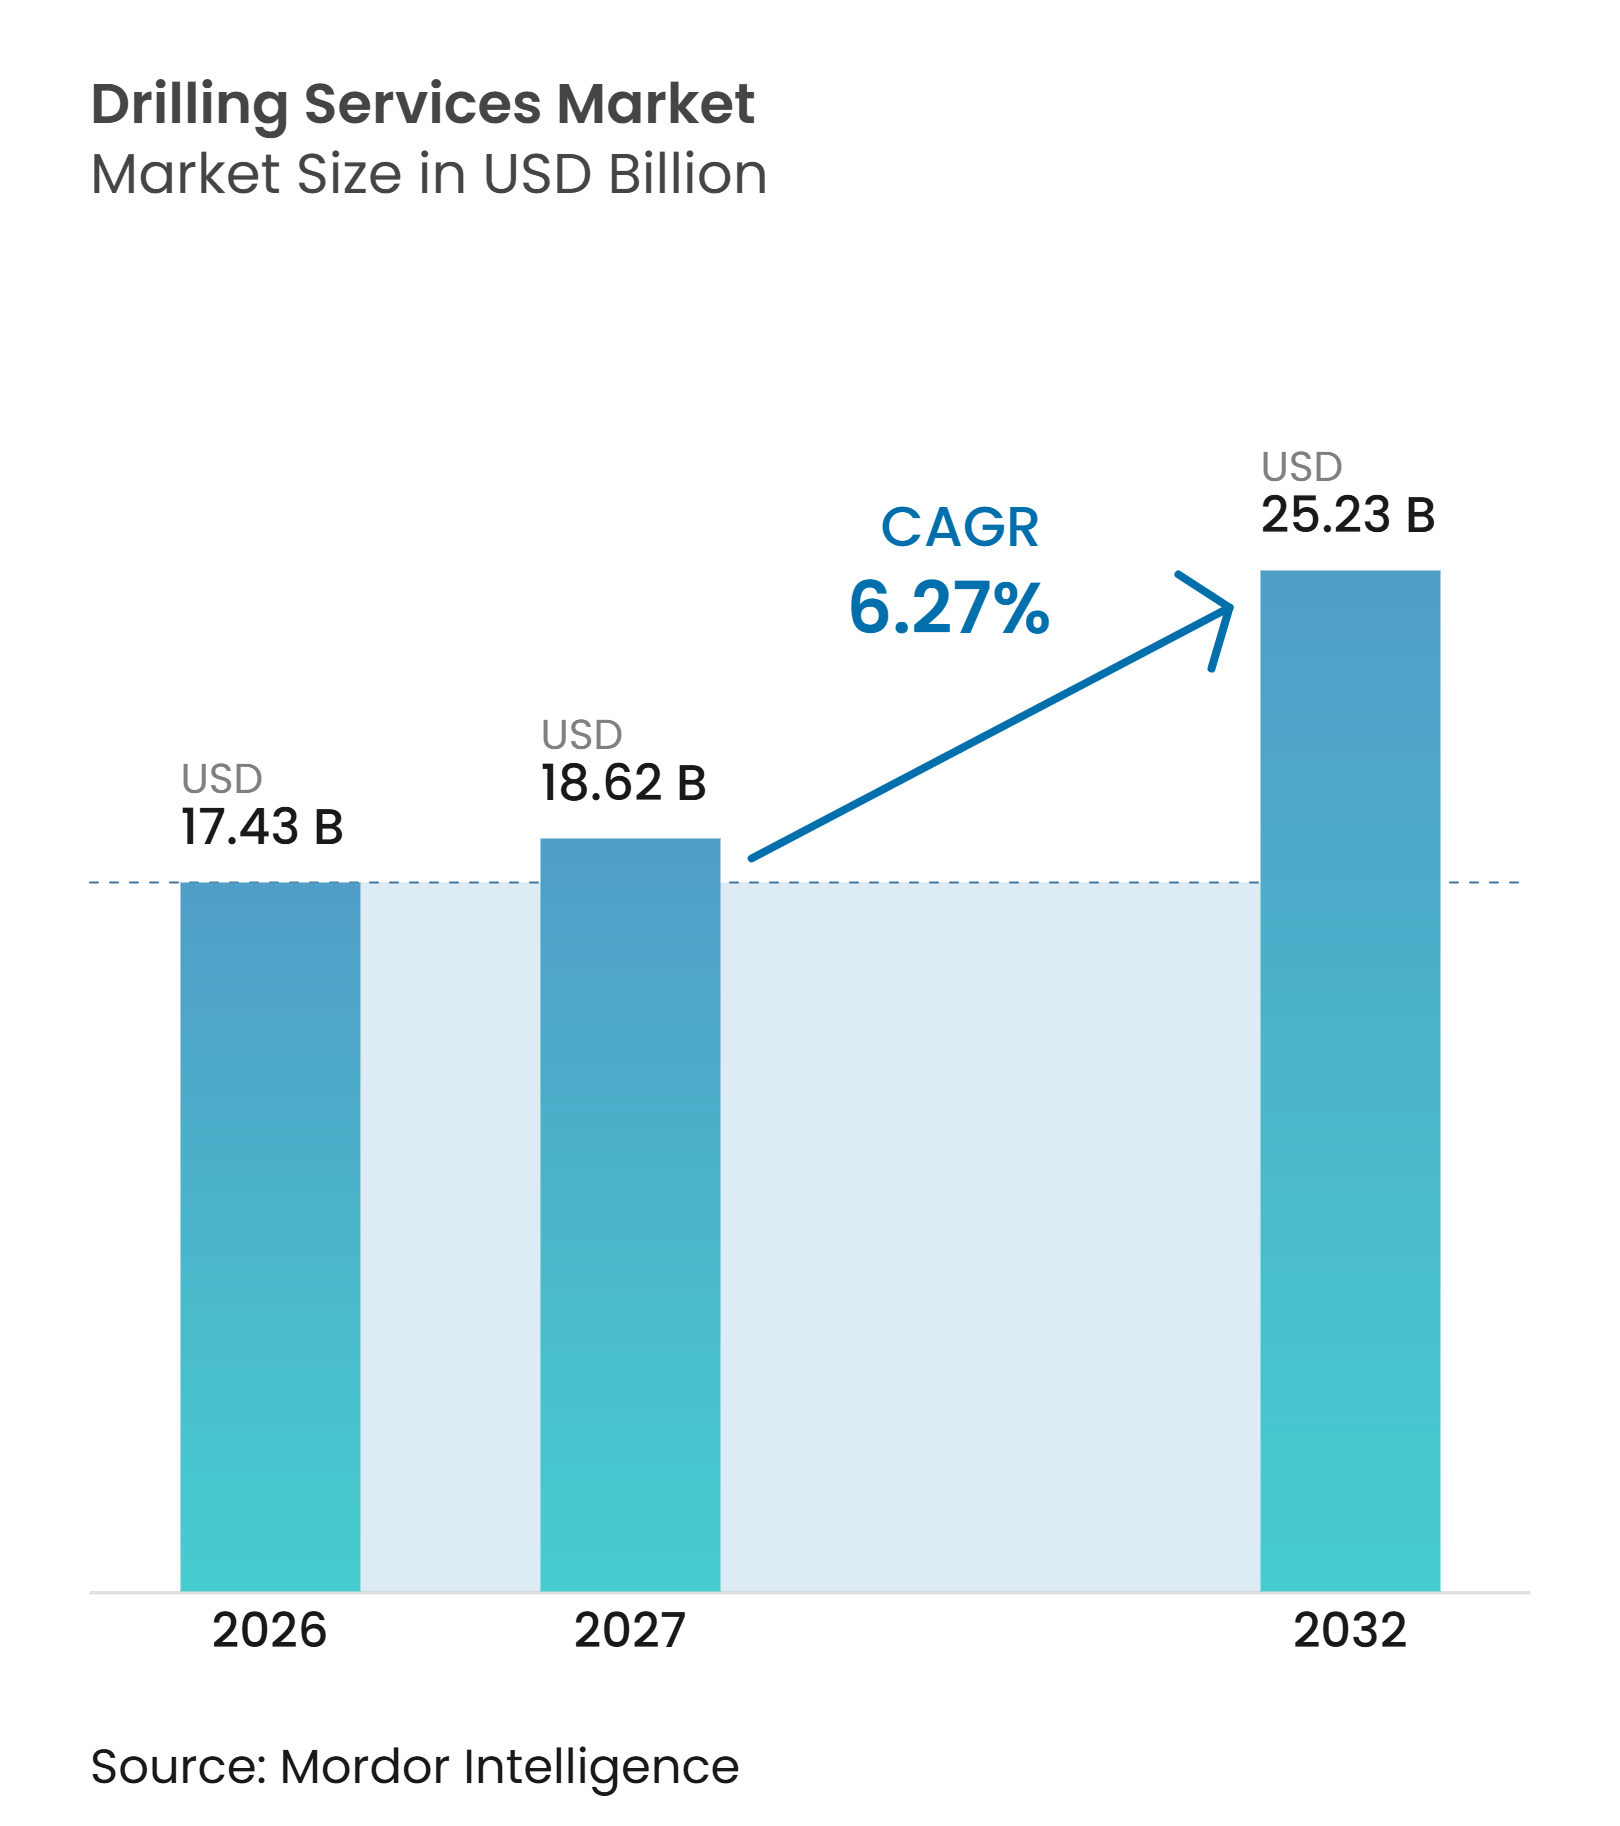
Die Marktgröße für Bohrdienste wird voraussichtlich von 17,43 Milliarden USD im Jahr 2026 und 18,62 Milliarden USD im Jahr 2027 auf 25,23 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,27 % zwischen 2027 und 2032 entspricht. Der Markt für Bohrdienste tritt in diesen Zeitraum ein, nachdem reduzierte Aktivitäten in Saudi-Arabien, Mexiko und Subsahara-Afrika die Dienstleistungserlöse im Jahr 2025 beeinträchtigt haben. Feldabbauraten machen Ersatzbohrungen weiterhin notwendig, selbst wenn Rohstoffpreise und vorgelagerte Ausgaben uneinheitlich sind. Die Internationale Energieagentur erklärte, dass die Aufrechterhaltung der globalen Öl- und Gasproduktion jährliche vorgelagerte Investitionen von 540 Milliarden USD bis 2050 erfordern würde.[1] Zurückgekehrte saudi-arabische Bohrinseln und Ausschreibungsaktivitäten im Golf könnten eine Erholung bei der Vergabe von Verträgen im Nahen Osten unterstützen. Die Nachfrage differenziert sich zwischen zyklischen Vertragsbohrungen und technologiegetriebenem Geschäft, bei dem Richtungsbohrungen, Automatisierung und integrierter Brunnenbau ein anderes Erlösprofil erzeugen können.
Wichtigste Erkenntnisse des Berichts
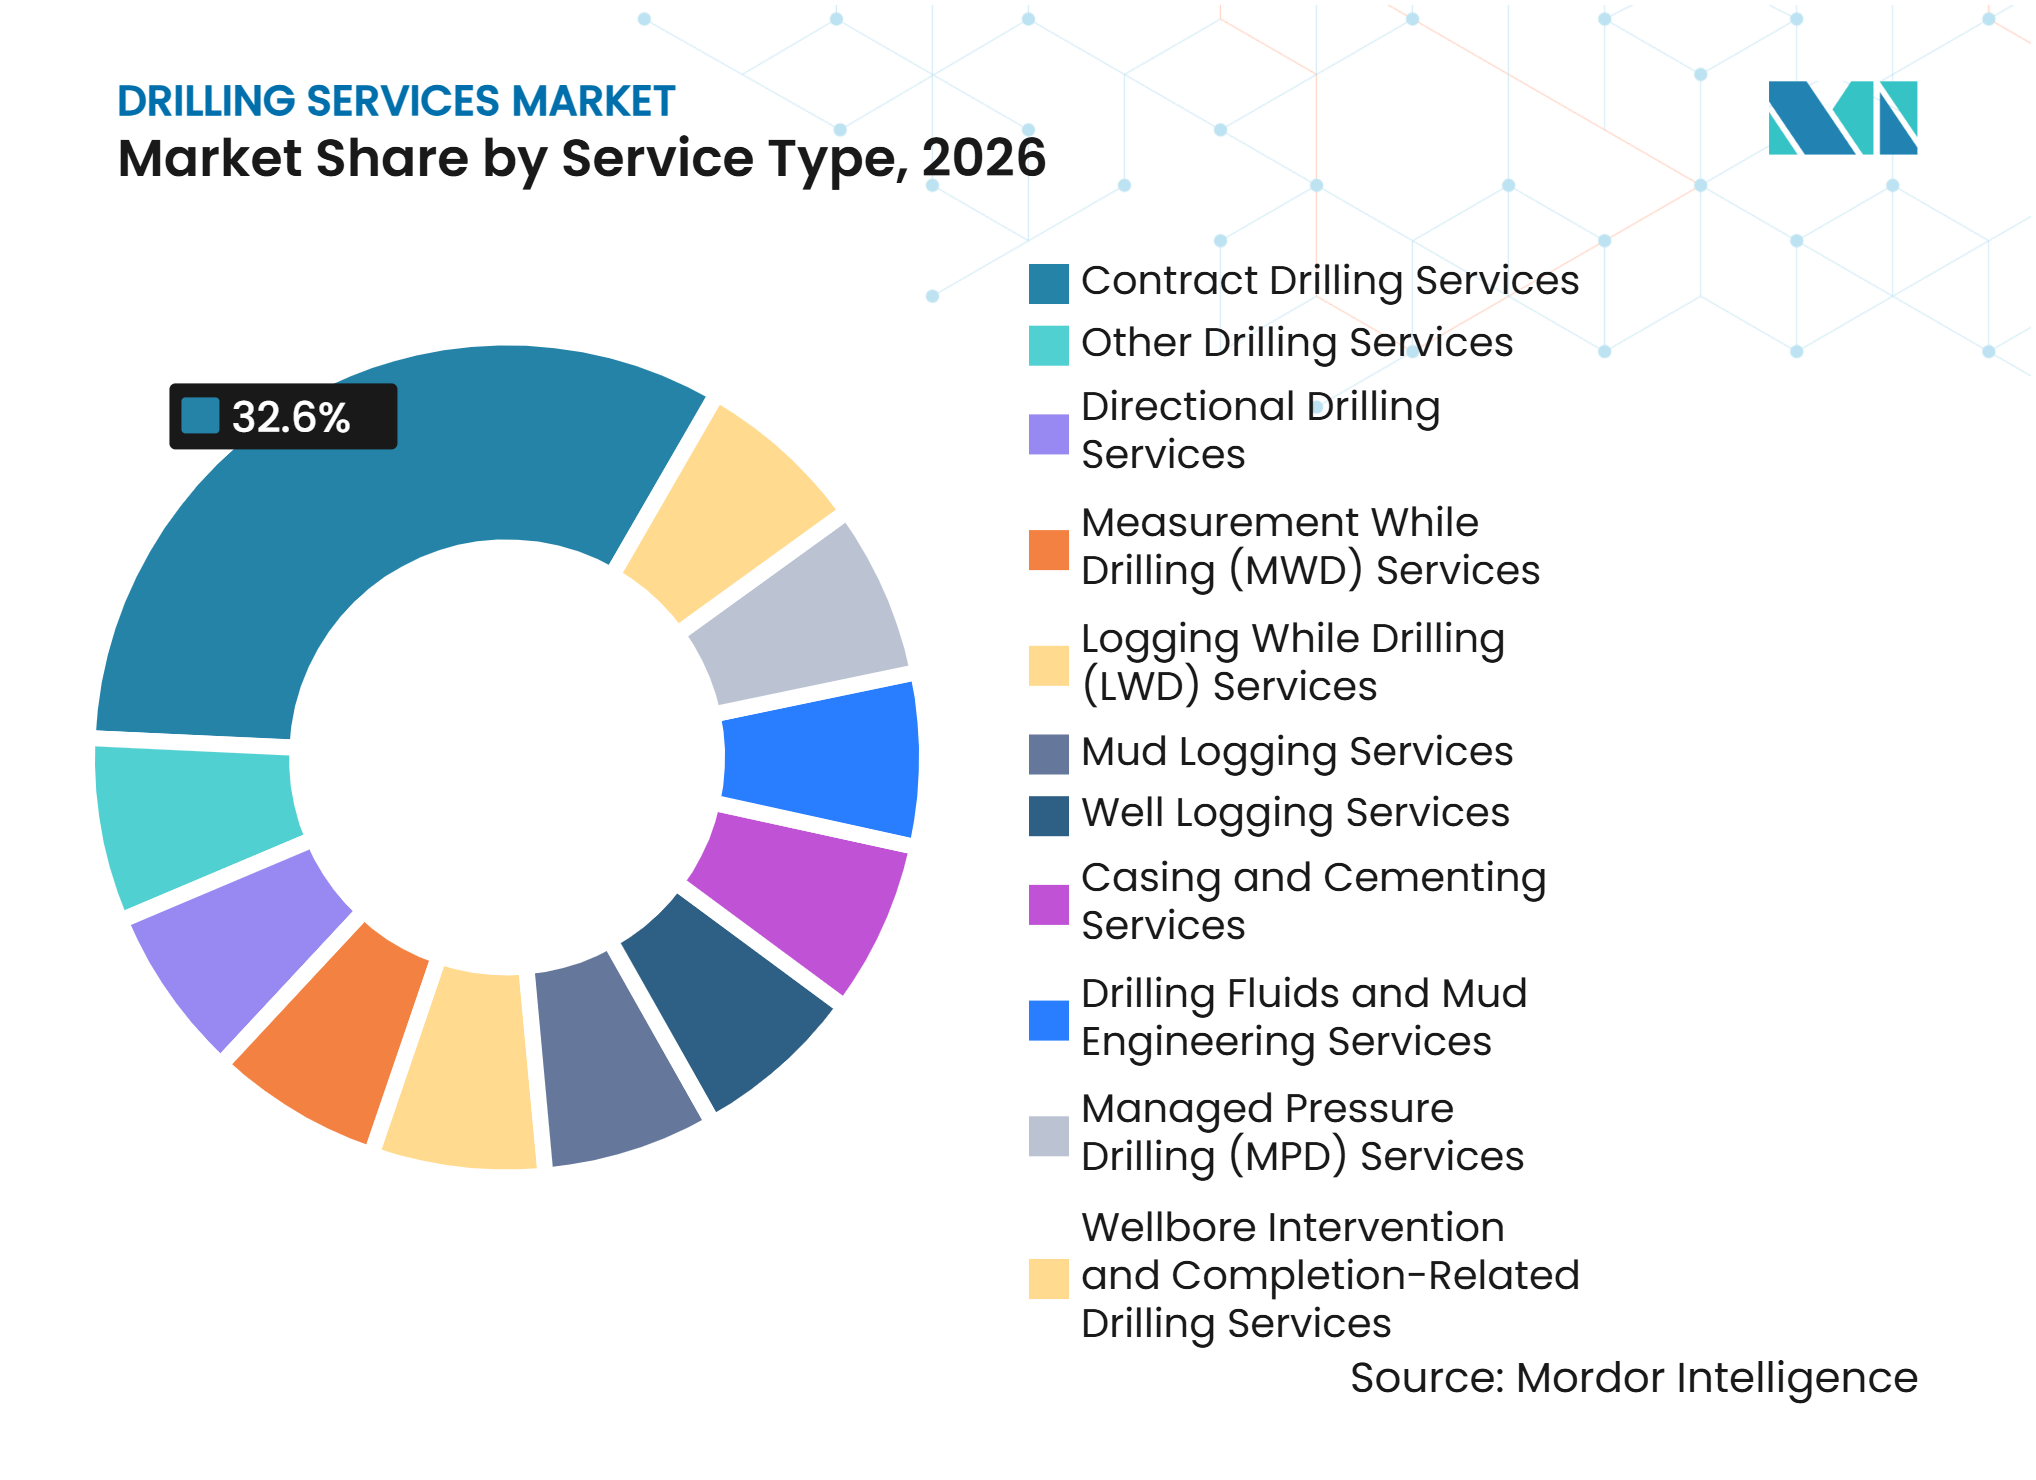
- Nach Dienstleistungsart hielten Vertragsbohrdienstleistungen im Jahr 2026 einen Marktanteil von 32,6 % am Markt für Bohrdienste, während Richtungsbohrdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
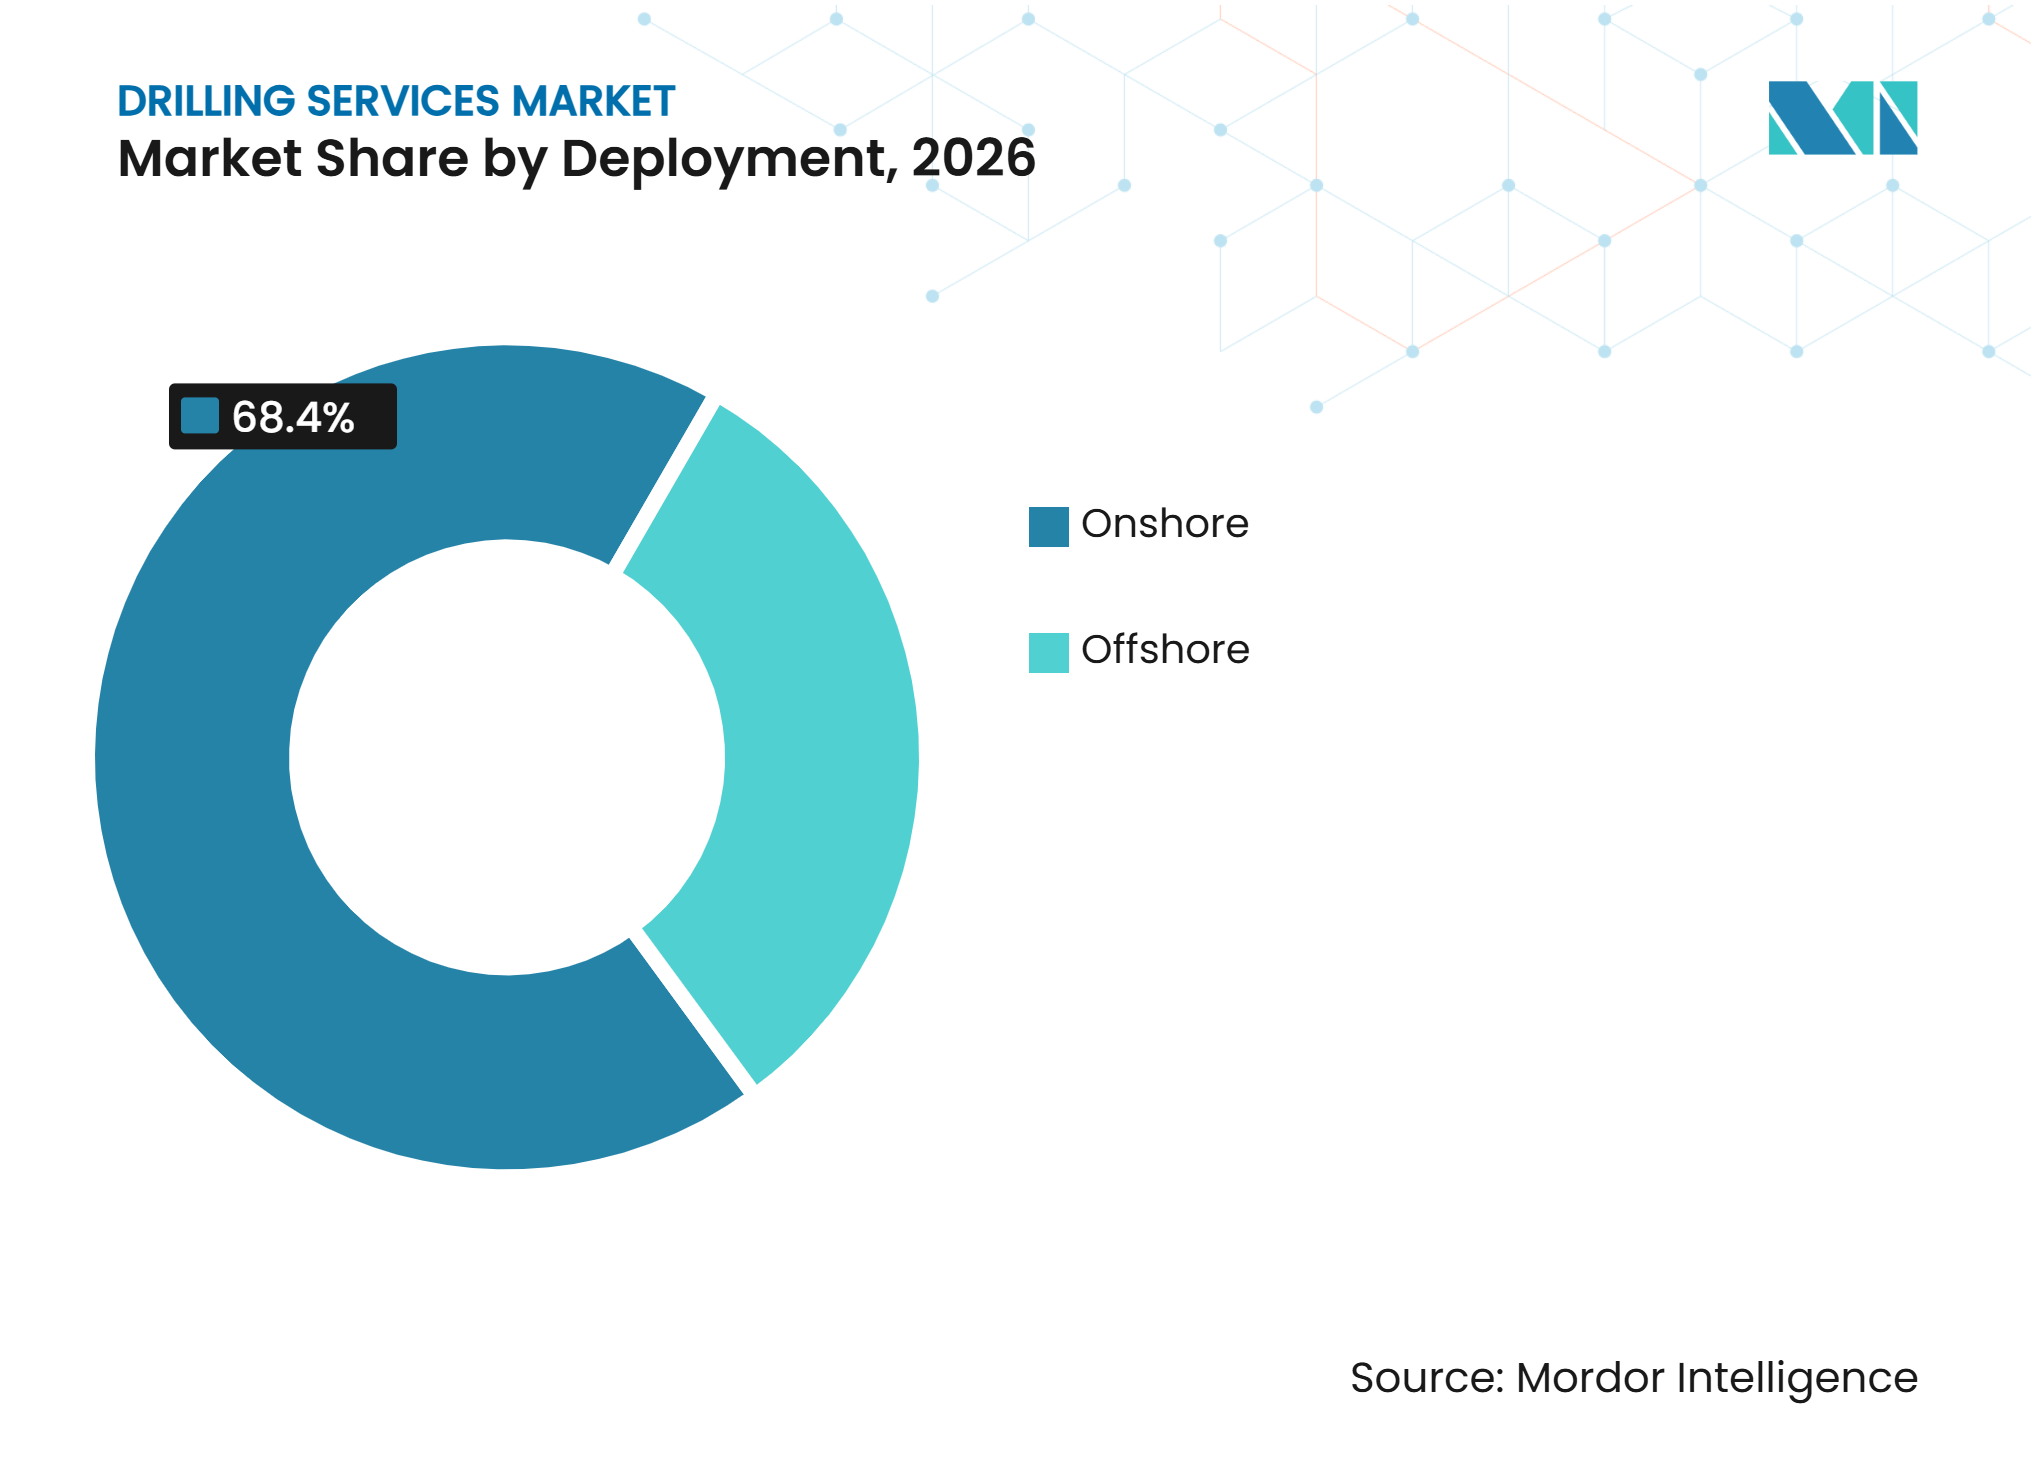
- Nach Einsatzgebiet hielt Onshore im Jahr 2026 einen Marktanteil von 68,4 % am Markt für Bohrdienste, während Offshore bis 2032 voraussichtlich mit einem CAGR von 7,2 % expandieren wird.
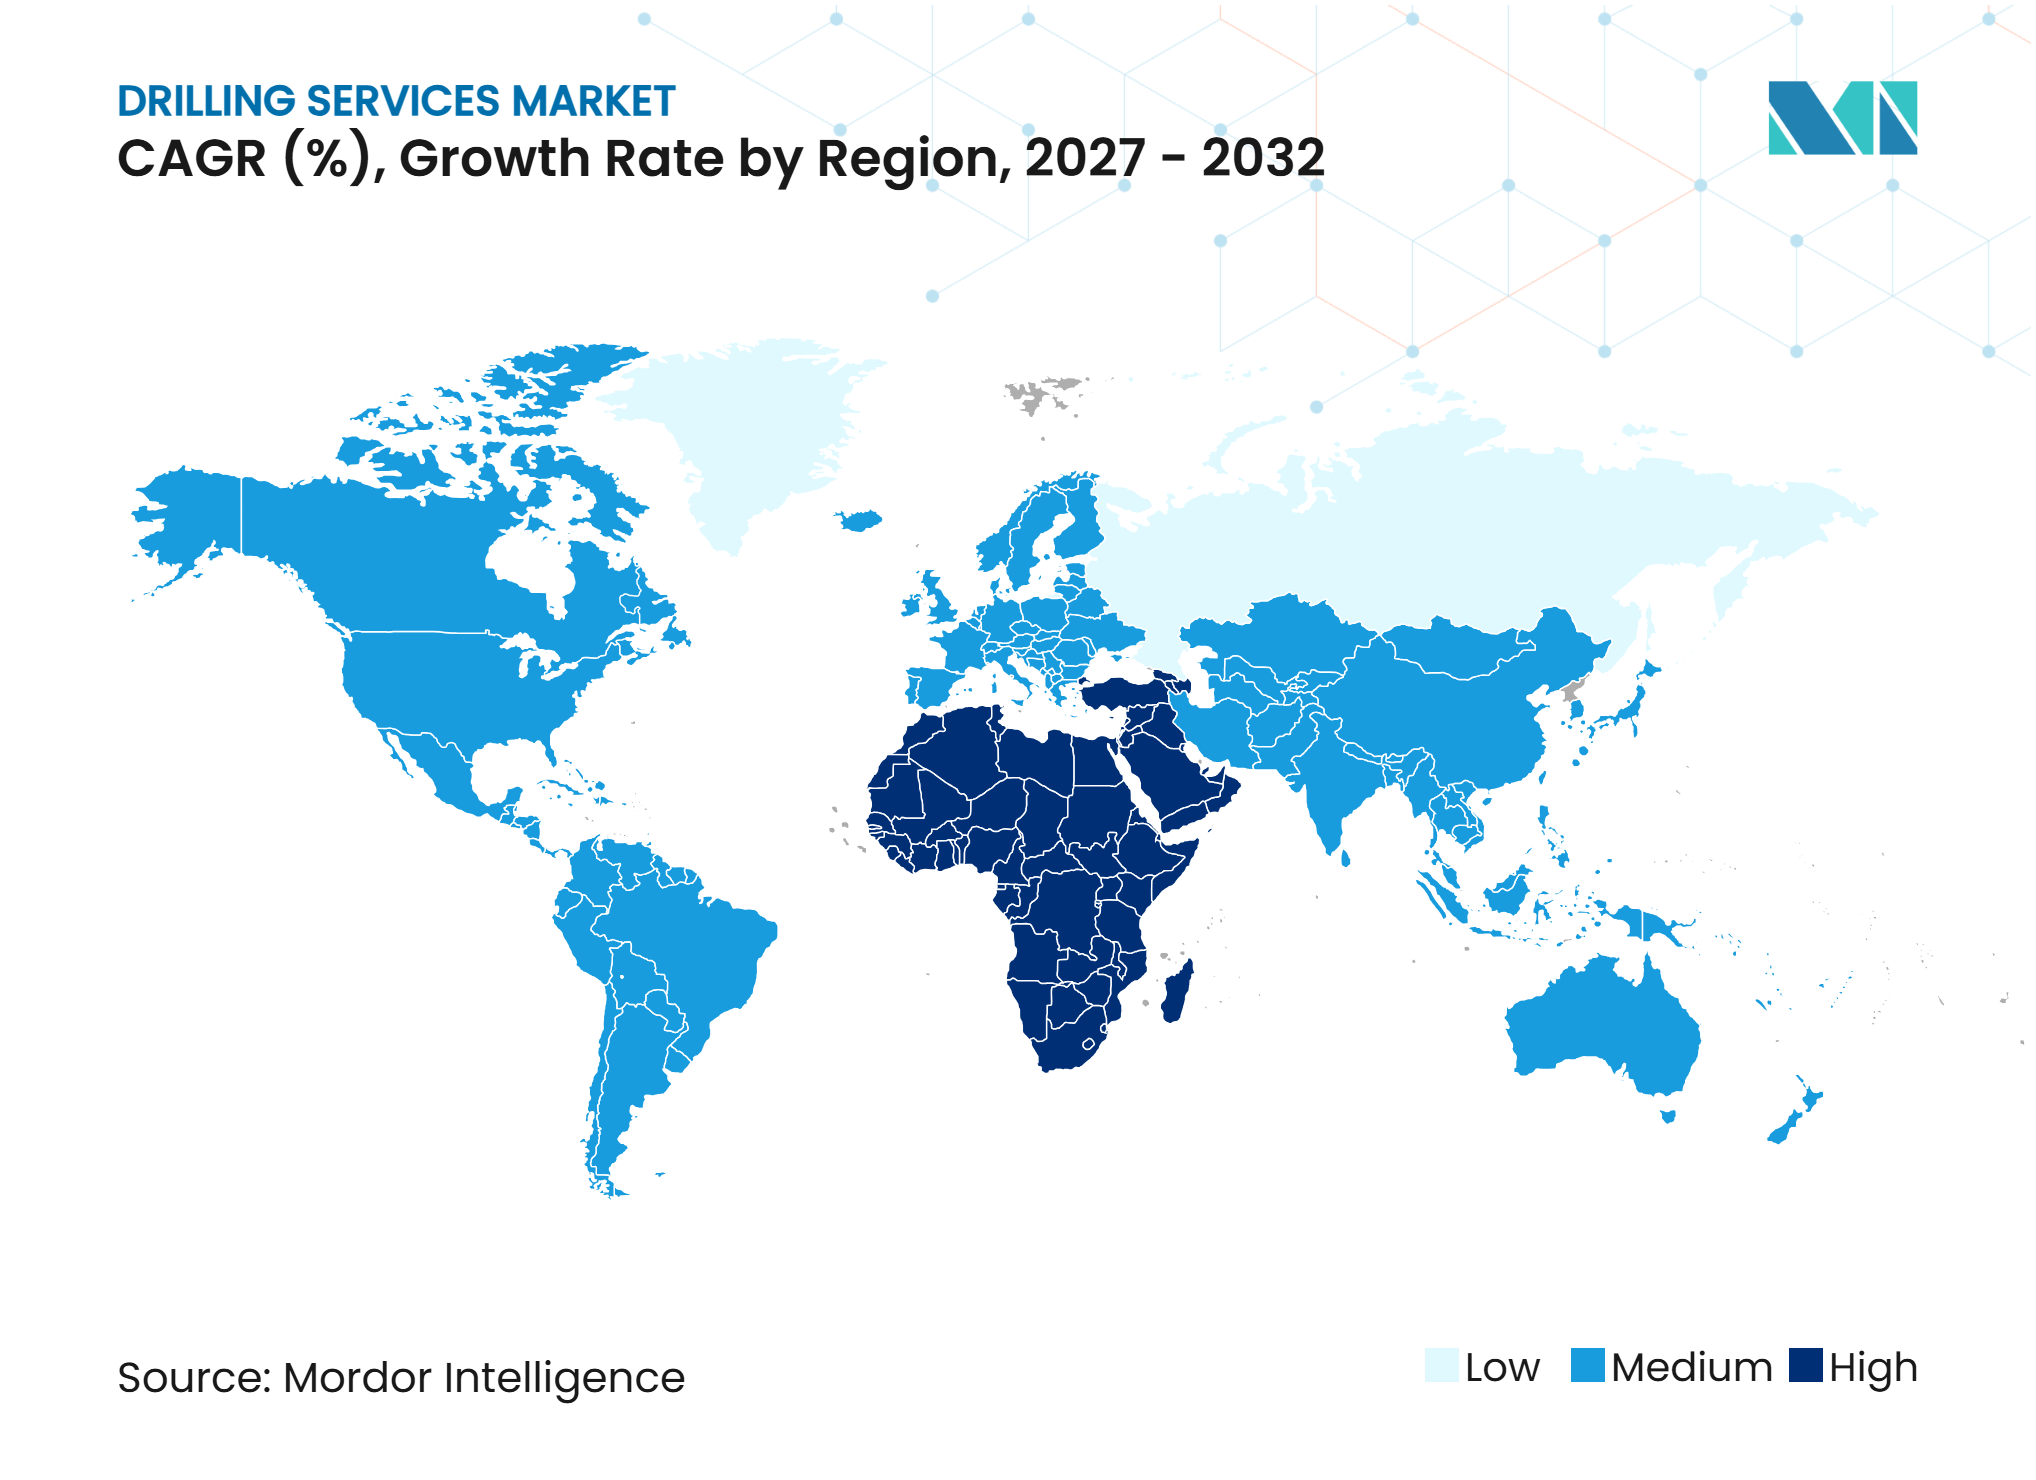
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 26,3 %, während Naher Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Richtungsbohrungen und komplexem Brunnenbau | +1.4% | Global, angeführt von Nordamerika, Naher Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Tief- und Ultratiefseeentwicklung | +1.0% | Brasilien, Westafrika, Nordsee und Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Einführung automatisierter und autonomer Bohrsysteme | +0.7% | Global, mit früher Einführung in den VAE, Norwegen und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach der Erschließung unkonventioneller Ressourcen | +0.9% | Nordamerika, Argentinien und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Integrierte Bohrdienstleistungen und leistungsbasierte Verträge | +0.5% | Naher Osten, Nordamerika und Offshore-Märkte | Mittelfristig (2–4 Jahre) |
| Ausweitung der Bohrprogramme nationaler Ölgesellschaften | +0.9% | Naher Osten, Nordafrika, Westafrika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Richtungsbohrungen und komplexem Brunnenbau
Richtungsbohrungen sind mittlerweile eine Standardanforderung für einen großen Anteil neuer Kohlenwasserstoffbohrlöcher. Die US-amerikanische Energieinformationsbehörde berichtete, dass horizontale Bohrlöcher bis Ende 2024 für 94 % der Onshore-Ölproduktion und 92 % der Onshore-Erdgasproduktion in den Vereinigten Staaten verantwortlich waren.[2] Rotary-Steerable-Systeme erreichten bis 2024 die Automatisierungsstufe 3 für die Bohrlochbahnsteuerung im kommerziellen Einsatz. Ein Beitrag der Gesellschaft der Erdölingenieure berichtete, dass automatisiertes Kickoff und Steuerung die Bohrfortschrittsrate um 25 % im Vergleich zum Beratungsmodus verbesserte.[3] Diese Systeme können die Leistungslücke zwischen erfahrenen Besatzungen und Routinebetrieb verringern. Der Markt für Bohrdienste profitiert daher, da sich komplexe Bohrlochdesigns über etablierte unkonventionelle Becken hinaus auf neuere Entwicklungen in Afrika und Südostasien ausbreiten.
Ausbau der Tief- und Ultratiefseeentwicklung
Tiefseeaktivitäten stützen die Bohrnachfrage, da große Projekte umfangreiche Bewertungs-, Entwicklungs- und Fertigstellungsprogramme erfordern. Equinor nahm im Oktober 2025 die Produktion bei Bacalhau in Brasilien auf, wo die förderbaren Reserven 1 Milliarde Barrel Öläquivalent übersteigen und die Produktionskapazität voraussichtlich 220.000 Barrel pro Tag erreichen wird.[4] BP gab im August 2025 auch die Entdeckung von Bumerangue in Brasilien bekannt, die größte Entdeckung des Unternehmens seit 25 Jahren. SLB erhielt einen Vertrag von Woodside Energy für 18 Ultratiefsee-Bohrlöcher beim Trion-Entwicklungsprojekt vor der Küste Mexikos. Die Internationale Energieagentur hat darauf hingewiesen, dass die Produktionsrückgänge aus bestehenden Öl- und Gasfeldern sich beschleunigt haben. Dies stärkt die Argumentation für neue Tiefseekapazitäten, obwohl Entwicklungspläne weiterhin hohen Ausrüstungs- und Finanzierungskosten ausgesetzt sind.
Einführung automatisierter und autonomer Bohrsysteme
Automatisierung wird in mehreren aktiven Förderregionen zu einem praktischen Bestandteil der Bohrdienstleistungserbringung. Ein Beitrag der Gesellschaft der Erdölingenieure dokumentierte ein unkonventionelles Projekt in Abu Dhabi, das intelligente Beratungssysteme mit geschlossener Steuerungsautomatisierung kombinierte. Abu Dhabi National Oil Company (ADNOC) Drilling erklärte, dass seine Turnwell-Operationen Cluster-Bohrungen und Automatisierung nutzten, um Effizienzwerte zu erzielen, die mit führenden unkonventionellen US-amerikanischen Entwicklungen vergleichbar sind. COSL setzte sein intern entwickeltes Richtungs-Rotary-Steerable-System in Tiefsee- und Tiefschichtformationen im Südchinesischen Meer ein. Automatisierung kann die Konsistenz bei der Bohrlochfertigstellung erhöhen und die Anzahl der benötigten Richtungsbohrer pro Bohrloch verringern. Im Markt für Bohrdienste kann dies den Wert in Richtung Anbieter verlagern, die Bohrsoftware, Sensoren und Steuerungsausrüstung kontrollieren.
Steigende Nachfrage nach der Erschließung unkonventioneller Ressourcen
Unkonventionelle Bohrungen bleiben eine wichtige Arbeitsquelle für hochwertige Dienstleistungen. Die Energieinformationsbehörde (EIA) berichtete, dass die Permian-Tight-Formationen im Dezember 2025 6,0 Millionen Barrel pro Tag produzierten, was 44 % der US-amerikanischen Rohölproduktion entspricht. Die US-amerikanische Rohölproduktion erreichte 2025 trotz einer niedrigeren Bohrinselanzahl einen Rekordwert von 13,6 Millionen Barrel pro Tag. Längere Seitenbohrungen, Pad-Bohrungen und Fertigstellungsverbesserungen haben das traditionelle Verhältnis zwischen aktiven Bohranlagen und Produktionsvolumen verändert. Dies kann die Nachfrage nach Landbohrinseln begrenzen, während die Nachfrage nach Richtungsbohrungen, Messung während des Bohrens, Protokollierung während des Bohrens und Bohrspülungsanbietern aufrechterhalten wird. Der Markt für Bohrdienste erzielt daher mehr Erlöse aus technisch komplexen Bohrlöchern als aus einem einfachen Anstieg der Bohrinselanzahl.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der vorgelagerten Kapitalausgaben | -0.8% | Global, konzentriert in Nordamerika und OPEC-exponierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für hochwertige Bohranlagen und Bohrlochausrüstung | -0.3% | Offshore-Märkte, insbesondere Brasilien, Westafrika und Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Kosten für Umweltkonformität und Emissionsberichterstattung | -0.4% | Nordamerika, Europa, Nordsee und globale Offshore-Märkte | Mittelfristig (2–4 Jahre) |
| Mangel an erfahrenem Richtungsbohrlochpersonal | -0.3% | Global, mit Druck in Asien-Pazifik, Naher Osten und Offshore-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der vorgelagerten Kapitalausgaben
Die vorgelagerten Ausgaben bleiben eine zentrale Einschränkung für den Markt für Bohrdienste, da Betreiber Bohrlöcher verschieben können, wenn die Budgets knapper werden. Die Internationale Energieagentur verzeichnete 2025 einen Rückgang der vorgelagerten Ölinvestitionen um 6 %, den ersten jährlichen Rückgang seit dem COVID-19-Einbruch. Der Ausgabendruck betrifft eigenständige Auftragnehmer direkter als diversifizierte Dienstleistungsunternehmen mit breiterer geografischer und produktbezogener Abdeckung. Halliburton berichtete, dass seine Erlöse aus Bohrungen und Bewertung im Jahr 2025 um 3 % auf 9,4 Milliarden USD zurückgingen. Baker Hughes meldete einen Rückgang der Erlöse aus dem Brunnenbau um 17 % im Jahresvergleich auf 3,6 Milliarden USD. Die Berichtspflichten der US-amerikanischen Umweltschutzbehörde fügen Betreibern auch Compliance-Aufwand hinzu, einschließlich der Methanberichterstattung auf Bohrlochebene gemäß den geänderten Subpart-W-Regeln für das Berichtsjahr 2025.
Kosten für Umweltkonformität und Emissionsberichterstattung
Umweltanforderungen werden zu einem direkten Faktor in der Wirtschaftlichkeit von Bohrprojekten. Das Vereinigte Königreich erließ im Juni 2025 Leitlinien, die vorschreiben, dass nachgelagerte Scope-3-Emissionen bei Entscheidungen über neue Öl- und Gasprojekte in der Nordsee berücksichtigt werden müssen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) der Europäischen Union erweitert zudem die Berichtspflichten auf qualifizierende Nicht-EU-Unternehmen mit wesentlichen europäischen Aktivitäten. Sinopec Oilfield Service Corporation hat sich das Ziel gesetzt, bis 2030 95 % seiner Bohranlagenflotte zu elektrifizieren. Diese Anforderungen können die Verwaltungs- und Ausrüstungskosten erhöhen, insbesondere für kleinere Bohrprogramme. Sie können auch Auftragnehmer begünstigen, die emissionsärmere Ausrüstung und stärkere Berichtssysteme bereitstellen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Technologiedienstleistungen übertreffen volumengetriebene BohrungenVertragsbohrdienstleistungen hielten 2026 einen Anteil von 32,6 % am Dienstleistungstyp-Wert und waren damit die größte Dienstleistungskategorie. Das Segment spiegelt den Umfang der Land- und Offshore-Flotten sowie die Nutzung längerfristiger Tagessatzverträge wider. Seine Erlöse bleiben eng mit Explorations- und Produktionsbudgets, der Auslastung von Bohranlagen und Kundenplänen verknüpft. Richtungsbohrdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Diese Marktgrößenchance für Bohrdienste spiegelt den Bedarf an Extended-Reach-Bohrlöchern, Multilateralen und komplexen Trajektorien in etablierten und aufstrebenden Becken wider.
Messung während des Bohrens und Protokollierung während des Bohrens profitieren davon, dass Betreiber während komplexer Bohrprogramme mehr Formationsdaten sammeln. Druckgesteuertes Bohren unterstützt auch Bohrlöcher mit engen Druckmargen, insbesondere in Tiefseeumgebungen. Weatherford hat die Ausweitung des druckgesteuerten Bohrens auf Offshore-Programme hervorgehoben. Schlammprotokollierung, Bohrlochvermessung, Verrohrung und Zementation, Bohrspülungen und Bohrlochintervention bleiben mit der Bohrlochanzahl verknüpft, aber ihre Dienstleistungsintensität steigt mit der Bohrlochkomplexität. ADNOC Drilling erhielt im April 2025 einen integrierten Bohrdienstleistungsvertrag über 1,63 Milliarden USD, der Richtungsbohrungen, Bohrspülungen, Zementation, Drahtleitungsprotokollierung und Rohrverlegeservices umfasst. Die Bohrdienstleistungsbranche bewegt sich in Richtung Verträge, die diese Fähigkeiten unter einem einzigen verantwortlichen Anbieter bündeln.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einsatzgebiet:
Offshore-Neupreisgestaltung beschleunigt sich bei knapper werdendem AngebotOnshore machte 2026 68,4 % der Marktgröße für Bohrdienste aus, da die Landaktivitäten in Nordamerika, dem Nahen Osten und China weiterhin umfangreich sind. Nabors vermarktete 2025 242 aktive internationale Landbohrinseln, während Saudi Aramco über das SANAD-Gemeinschaftsunternehmen für fast 30 % seines konsolidierten Umsatzes verantwortlich war. Diese Kundenbeziehungen bieten ein gewisses Maß an Volumenstabilität beim Landbohrgeschäft im Nahen Osten. Produktivitätsverbesserungen bedeuten jedoch, dass weniger Bohranlagen hohe Produktionsniveaus in reifen unkonventionellen Regionen aufrechterhalten können. Dies begrenzt das Volumenwachstum für konventionelle Landbohrungen, während die Nachfrage nach höherwertigen Bohrlochdienstleistungen gestützt wird.
Offshore wird bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, da Tiefseeprojekte von der Genehmigung in die Ausführung übergehen. Valaris erklärte, dass das Angebot an Schwimmern für ruhige Umgebungen von 280 Einheiten im Jahr 2014 auf 150 Einheiten Ende 2025 zurückgegangen ist. Saudi Aramco rief 7 zuvor ausgesetzte Jackup-Bohranlagen für Arbeiten im Jahr 2026 zurück, was die Nachfrageerwartungen im Flachwassermarkt stützte. Odfjell Drilling berichtete für seine 5 Halbuntertauchbohrinseln auf dem norwegischen Festlandsockel im Jahr 2025 eine finanzielle Auslastung von 96 %. Die Standards des American Petroleum Institute (API) werden von Regulierungsbehörden weitgehend referenziert und schaffen eine Compliance-Barriere, die etablierte Auftragnehmer mit leistungsfähigen Flotten begünstigt.

Geografische Analyse
Nordamerika
Nordamerika führte 2026 mit einem regionalen Wertanteil von 26,3 %. Die US-amerikanische Produktion erreichte 2025 einen Rekordwert von 13,6 Millionen Barrel pro Tag, obwohl die Bohractivität effizienter wurde. Die auf Öl ausgerichtete Bohrinselanzahl war bis Oktober 2025 um 33 % gegenüber ihrem Höchststand im Dezember 2022 gesunken. Längere Seitenbohrungen, Pad-Bohrungen und engere Fertigstellungsdesigns konzentrieren die Arbeit auf hochwertige Bohranlagen und komplexe Bohrlöcher. Dies stützt Richtungsbohrungen, Messdienste und Bohrspülungen, auch wenn die Landbohrvolumen nicht zunehmen.
Naher Osten und Afrika
Naher Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen, der schnellsten regionalen Rate im Markt für Bohrdienste. Programme nationaler Ölgesellschaften bieten mehrjährige Vertragssichtbarkeit, die weniger kurzfristigen Rohstoffschwankungen ausgesetzt ist. Die Auftragsvergaben von ADNOC Drilling im Jahr 2025 verlängerten die Auftragsbestandssichtbarkeit bis 2040. Saudi-Arabiens Jafurah- und die unkonventionellen Programme der VAE weiten die Nachfrage über konventionelle Bohrlöcher hinaus aus. In Afrika könnten Tiefseeprojekte in Westafrika und potenzielle namibische Entwicklungen die Nachfrage nach spezialisierter Offshore-Ausrüstung und integrierten Dienstleistungen erhöhen.
Europa, Asien-Pazifik und Südamerika
Europa konzentriert sich auf Arbeiten in rauen Umgebungen auf dem norwegischen Festlandsockel, wo Betreiber hochwertige Halbuntertauchbohrinseln benötigen. Odfjell Drillings Ergebnisse für 2025 zeigten, dass vertraglich gebundene norwegische Einheiten eine finanzielle Auslastung von 96 % erreichten. Genehmigungen in der britischen Nordsee sehen sich nach der Scope-3-Leitlinie von 2025 zusätzlichen Compliance-Faktoren gegenüber. Die Nachfrage im Asien-Pazifik-Raum wird durch China, Indien, Malaysia und Indonesien gestützt, wo inländische Energiesicherheitsprogramme die Bohractivität aufrechterhalten. Südamerika kombiniert Brasiliens Pre-Salt-Entwicklung mit Argentiniens Vaca-Muerta-Aktivität, während der Einsatz von China Oilfield Services Limited (COSL) im Südchinesischen Meer lokal entwickelte Technologie veranschaulicht.
Wettbewerbslandschaft
Marktkonzentration
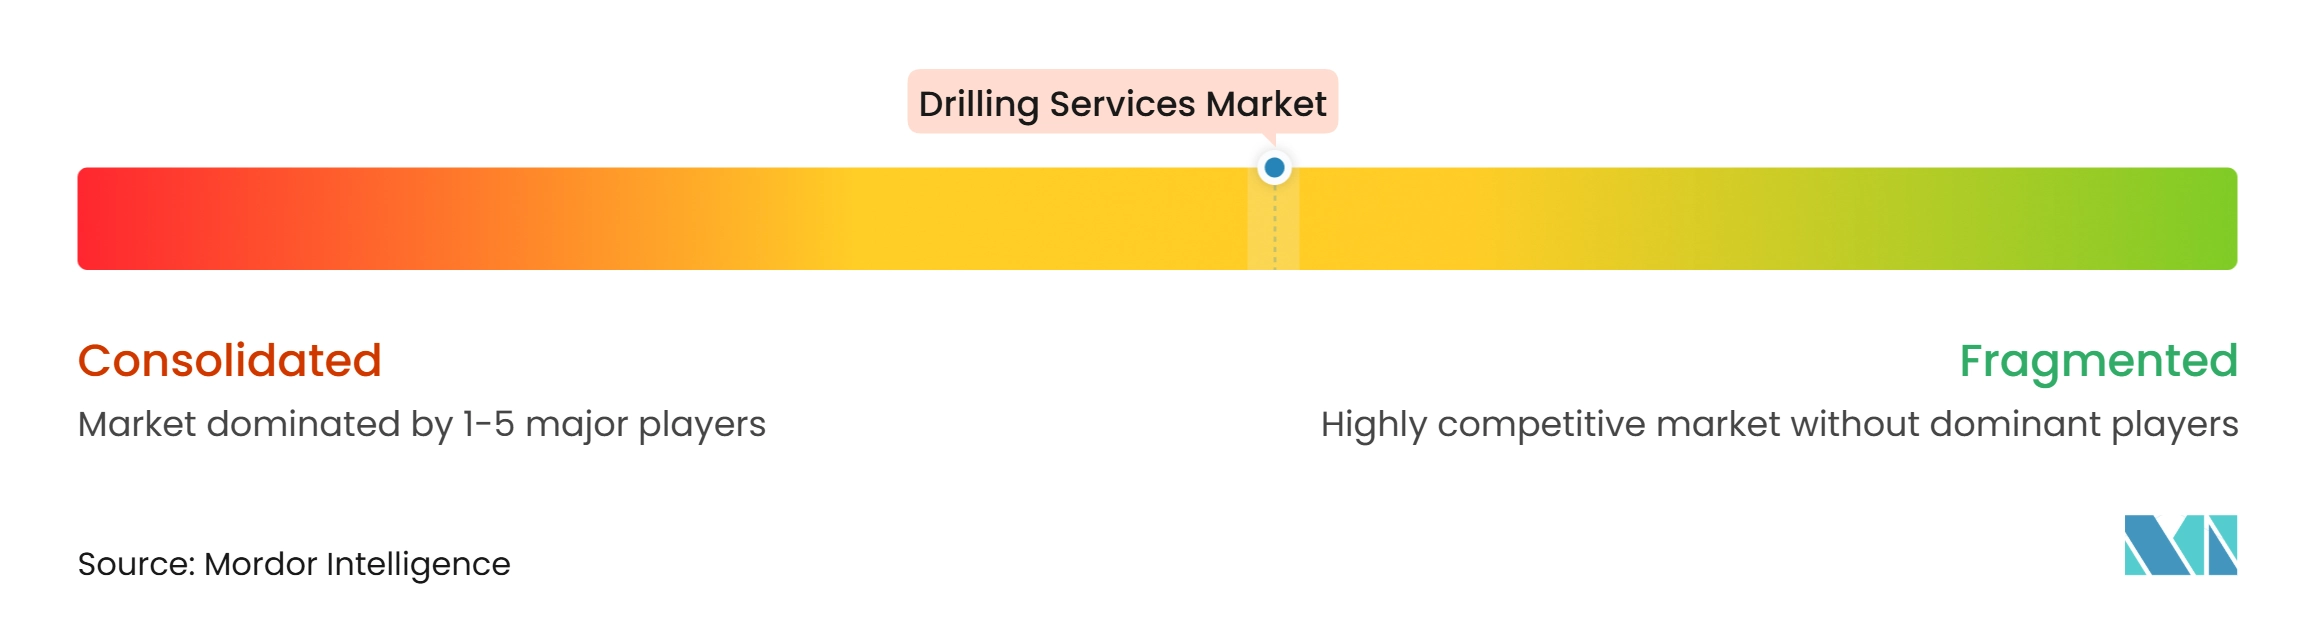
Der Markt für Bohrdienste ist mäßig konsolidiert. SLB, Halliburton und Baker Hughes halten starke Positionen in technologieintensiven Dienstleistungen wie Richtungsbohrungen, Protokollierung, Spülungen und integriertem Brunnenbau. SLB berichtete 2025 trotz eines Jahresrückgangs von 11 % einen Umsatz von 11,9 Milliarden USD im Brunnenbau. Halliburton richtet seine internationale Aktivität auf Richtungsbohrungen, unkonventionelle Arbeiten, Bohrlochintervention und künstlichen Auftrieb aus. Digitale Bohrwerkzeuge und leistungsbasierte Verträge ermöglichen es diesen Unternehmen, auf der Grundlage von Bohrlochresultaten statt einfach auf der Grundlage von Bohrstunden zu konkurrieren.
Offshore-Auftragnehmer konkurrieren direkter auf der Grundlage von Flottenqualität, Betriebsleistung und verfügbarer Kapazität. Valaris zog 2025 14 Schwimmer für ruhige Umgebungen aus dem Betrieb und hielt weitere Einheiten zum Verkauf bereit, während Transoceans Flotte im Jahresvergleich von 34 auf 27 Einheiten schrumpfte. Diese Flottenrationalisierung kann die Preisdisziplin verbessern, wo die Nachfrage stabil bleibt. Die hohen Kosten für Neubauten und begrenzte Werftkapazitäten schränken auch schnelle Kapazitätserweiterungen ein. Etablierte Auftragnehmer mit konformen, hochwertigen Vermögenswerten sind besser positioniert, um von diesen Bedingungen zu profitieren.
Unternehmenskonsolidierung verändert die Wettbewerbspositionen im Land- und Flachwasserbohrgeschäft. Helmerich & Payne schloss im Januar 2025 die Übernahme von KCA Deutag für 2,0 Milliarden USD ab und fügte internationale Landbohrungen, Offshore-Management und BENTEC-Fertigungskapazitäten hinzu. ADNOC Drilling erweiterte seine integrierte Dienstleistungsposition ebenfalls durch die Auftragsvergabe im April 2025. SLBs Trion-Vertrag kombiniert digitale Richtungsdienstleistungen, Protokollierung, Zementation, Fertigstellungen und andere Fähigkeiten unter einem integrierten Umfang. Diese Schritte verändern die Art und Weise, wie Unternehmen im Markt für Bohrdienste konkurrieren.
Marktführer der Bohrdienstleistungsbranche
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
China Oilfield Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bohrdienste Unternehmen in diesem Bericht
- ADNOC Drilling Company
- Arabian Drilling Company
- Baker Hughes Company
- Borr Drilling Limited
- China Oilfield Services Limited (COSL)
- Dolphin Drilling AS
- Halliburton Company
- Jindal Drilling & Industries Limited
- KCA Deutag
- Nabors Industries Ltd.
- Noble Corporation
- Odfjell Drilling Ltd.
- Saipem S.p.A.
- Seadrill Limited
- Shelf Drilling Ltd.
- Sinopec Oilfield Service Corporation
- SLB (Schlumberger)
- Transocean Ltd.
- Valaris Limited
- Weatherford International plc
Neueste Industrielle Entwicklungen in Markt für Bohrdienste
- Februar 2026: SLB sicherte sich mehrere Offshore-Bohrdienstleistungsverträge von Mubadala Energy für die Tangkulo-Tiefsee-Erdgasentwicklung in der Andamanensee vor der Küste Indonesiens. Die Verträge umfassen integrierte Bohr- und Bohrlochdienstleistungen über den gesamten Bohrlochlebenszyklus, einschließlich Richtungsbohrungen, Bohrspülungen, Zementation, Drahtleitung, Slickline, Coiled Tubing, Bohrlochprüfung, Schlammprotokollierung sowie obere und untere Fertigstellungen. Diese Aufträge unterstützen die Entwicklung von Offshore-Gasressourcen, wobei das erste Gas vor Ende 2028 angestrebt wird.
- September 2025: SLB erhielt von Petrobras einen wichtigen Fertigstellungsvertrag für bis zu 35 Ultratiefsee-Bohrlöcher in den Atapu- und Sepia-Feldern des Santos-Beckens, einschließlich fortschrittlicher elektrischer Fertigstellungstechnologien und digitaler Produktionsintelligenzlösungen, wobei die Arbeiten Mitte 2026 beginnen sollen. Der Vertrag stärkt SLBs integrierte Dienstleistungspositionierung in Brasiliens Pre-Salt-Tiefsee.
- Mai 2025: ADNOC Drilling erhielt von ADNOC Offshore einen Vertrag über 1,15 Milliarden USD mit einer Laufzeit von 15 Jahren für zwei Jackup-Bohranlagen, der den Betrieb bis 2040 sichert und die Offshore-Flottenexpansion des Unternehmens stärkt, die bis Ende 2026 auf 148 Bohranlagen abzielt. Der Vertrag folgt auf einen integrierten Bohrdienstleistungsauftrag über 1,63 Milliarden USD mit einer Laufzeit von fünf Jahren von ADNOC Offshore im April 2025, der Richtungsbohrungen, Zementation, Bohrspülungen und Drahtleitungsdienstleistungen umfasst.
- März 2025: SLB erhielt von Woodside Energy einen wichtigen Bohrvertrag für 18 Ultratiefsee-Bohrlöcher beim Trion-Entwicklungsprojekt vor der Küste Mexikos, bei dem KI-gestützte Bohrfähigkeiten, digitale Richtungsdienstleistungen, LWD, Zementation und Fertigstellungsdienstleistungen unter einem integrierten Umfang eingesetzt werden, der Anfang 2026 beginnt und über SLBs Performance-Live-Lieferzentren verwaltet wird.
Berichtsumfang des globalen Marktes für Bohrdienste
Bohrdienstleistungen sind spezialisierte industrielle Operationen, die mithilfe von Maschinen, technischem Fachwissen und ingenieurtechnischen Protokollen Bohrlöcher oder Brunnen im Boden erzeugen.
Der Markt für Bohrdienste ist nach Dienstleistungsart, Einsatzgebiet und Geografie segmentiert. Nach Dienstleistungsart ist der Markt in Vertragsbohrdienstleistungen, Richtungsbohrdienstleistungen, Messung während des Bohrens (MWD) Dienstleistungen, Protokollierung während des Bohrens (LWD) Dienstleistungen, Schlammprotokollierungsdienstleistungen, Bohrlochvermessungsdienstleistungen, Verrohrung und Zementierungsdienstleistungen, Bohrspülungen und Schlamm-Engineering-Dienstleistungen, druckgesteuertes Bohren (MPD) Dienstleistungen, Bohrlochinterventions- und fertigstellungsbezogene Bohrdienstleistungen sowie sonstige Bohrdienstleistungen segmentiert. Nach Einsatzgebiet ist der Markt in Onshore und Offshore unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Bohrdienste in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Vertragsbohrdienstleistungen |
| Richtungsbohrdienstleistungen |
| Messung während des Bohrens (MWD) Dienstleistungen |
| Protokollierung während des Bohrens (LWD) Dienstleistungen |
| Schlammprotokollierungsdienstleistungen |
| Bohrlochvermessungsdienstleistungen |
| Verrohrung und Zementierungsdienstleistungen |
| Bohrspülungen und Schlamm-Engineering-Dienstleistungen |
| Druckgesteuertes Bohren (MPD) Dienstleistungen |
| Bohrlochinterventions- und fertigstellungsbezogene Bohrdienstleistungen |
| Sonstige Bohrdienstleistungen |
| Onshore |
| Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Vertragsbohrdienstleistungen | |
| Richtungsbohrdienstleistungen | ||
| Messung während des Bohrens (MWD) Dienstleistungen | ||
| Protokollierung während des Bohrens (LWD) Dienstleistungen | ||
| Schlammprotokollierungsdienstleistungen | ||
| Bohrlochvermessungsdienstleistungen | ||
| Verrohrung und Zementierungsdienstleistungen | ||
| Bohrspülungen und Schlamm-Engineering-Dienstleistungen | ||
| Druckgesteuertes Bohren (MPD) Dienstleistungen | ||
| Bohrlochinterventions- und fertigstellungsbezogene Bohrdienstleistungen | ||
| Sonstige Bohrdienstleistungen | ||
| Nach Einsatzgebiet | Onshore | |
| Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Bohrdienste bis 2032 erreichen?
Der Markt für Bohrdienste wird bis 2032 voraussichtlich 25,23 Milliarden USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 6,27 % wachsen.
Welche Dienstleistungsart wächst im Bereich Bohrdienste am schnellsten?
Im Markt für Bohrdienste wird für Richtungsbohrdienstleistungen bis 2032 ein CAGR von 6,8 % prognostiziert, da komplexe Bohrlöcher immer häufiger werden.
Warum steigt die Nachfrage nach Offshore-Bohrdienstleistungen?
Offshore-Aktivitäten im Markt für Bohrdienste werden durch die Ausführung von Tiefseeprojekten und die knapper werdende Verfügbarkeit moderner Schwimmer und Jackup-Bohranlagen gestützt.
Welche Region wird beim Markt für Bohrdienste voraussichtlich am schnellsten wachsen?
Naher Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 7,4 % expandieren, gestützt durch die Nachfrage im Markt für Bohrdienste aus Programmen nationaler Ölgesellschaften und unkonventioneller Entwicklung.
Wie wirkt sich die Bohrautomatisierung auf Dienstleistungsanbieter aus?
Im Markt für Bohrdienste kann Automatisierung die Bohrkonsistenz verbessern und den Feldarbeitsbedarf reduzieren, was Anbieter mit Software- und Steuerungssystemen begünstigt.
Was sind die Hauptrisiken für Bohrdienstleistungsunternehmen?
Im Markt für Bohrdienste können volatile vorgelagerte Ausgaben, Ausrüstungskosten, Berichtspflichten und Personalengpässe die Aktivität einschränken.