
掘削サービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
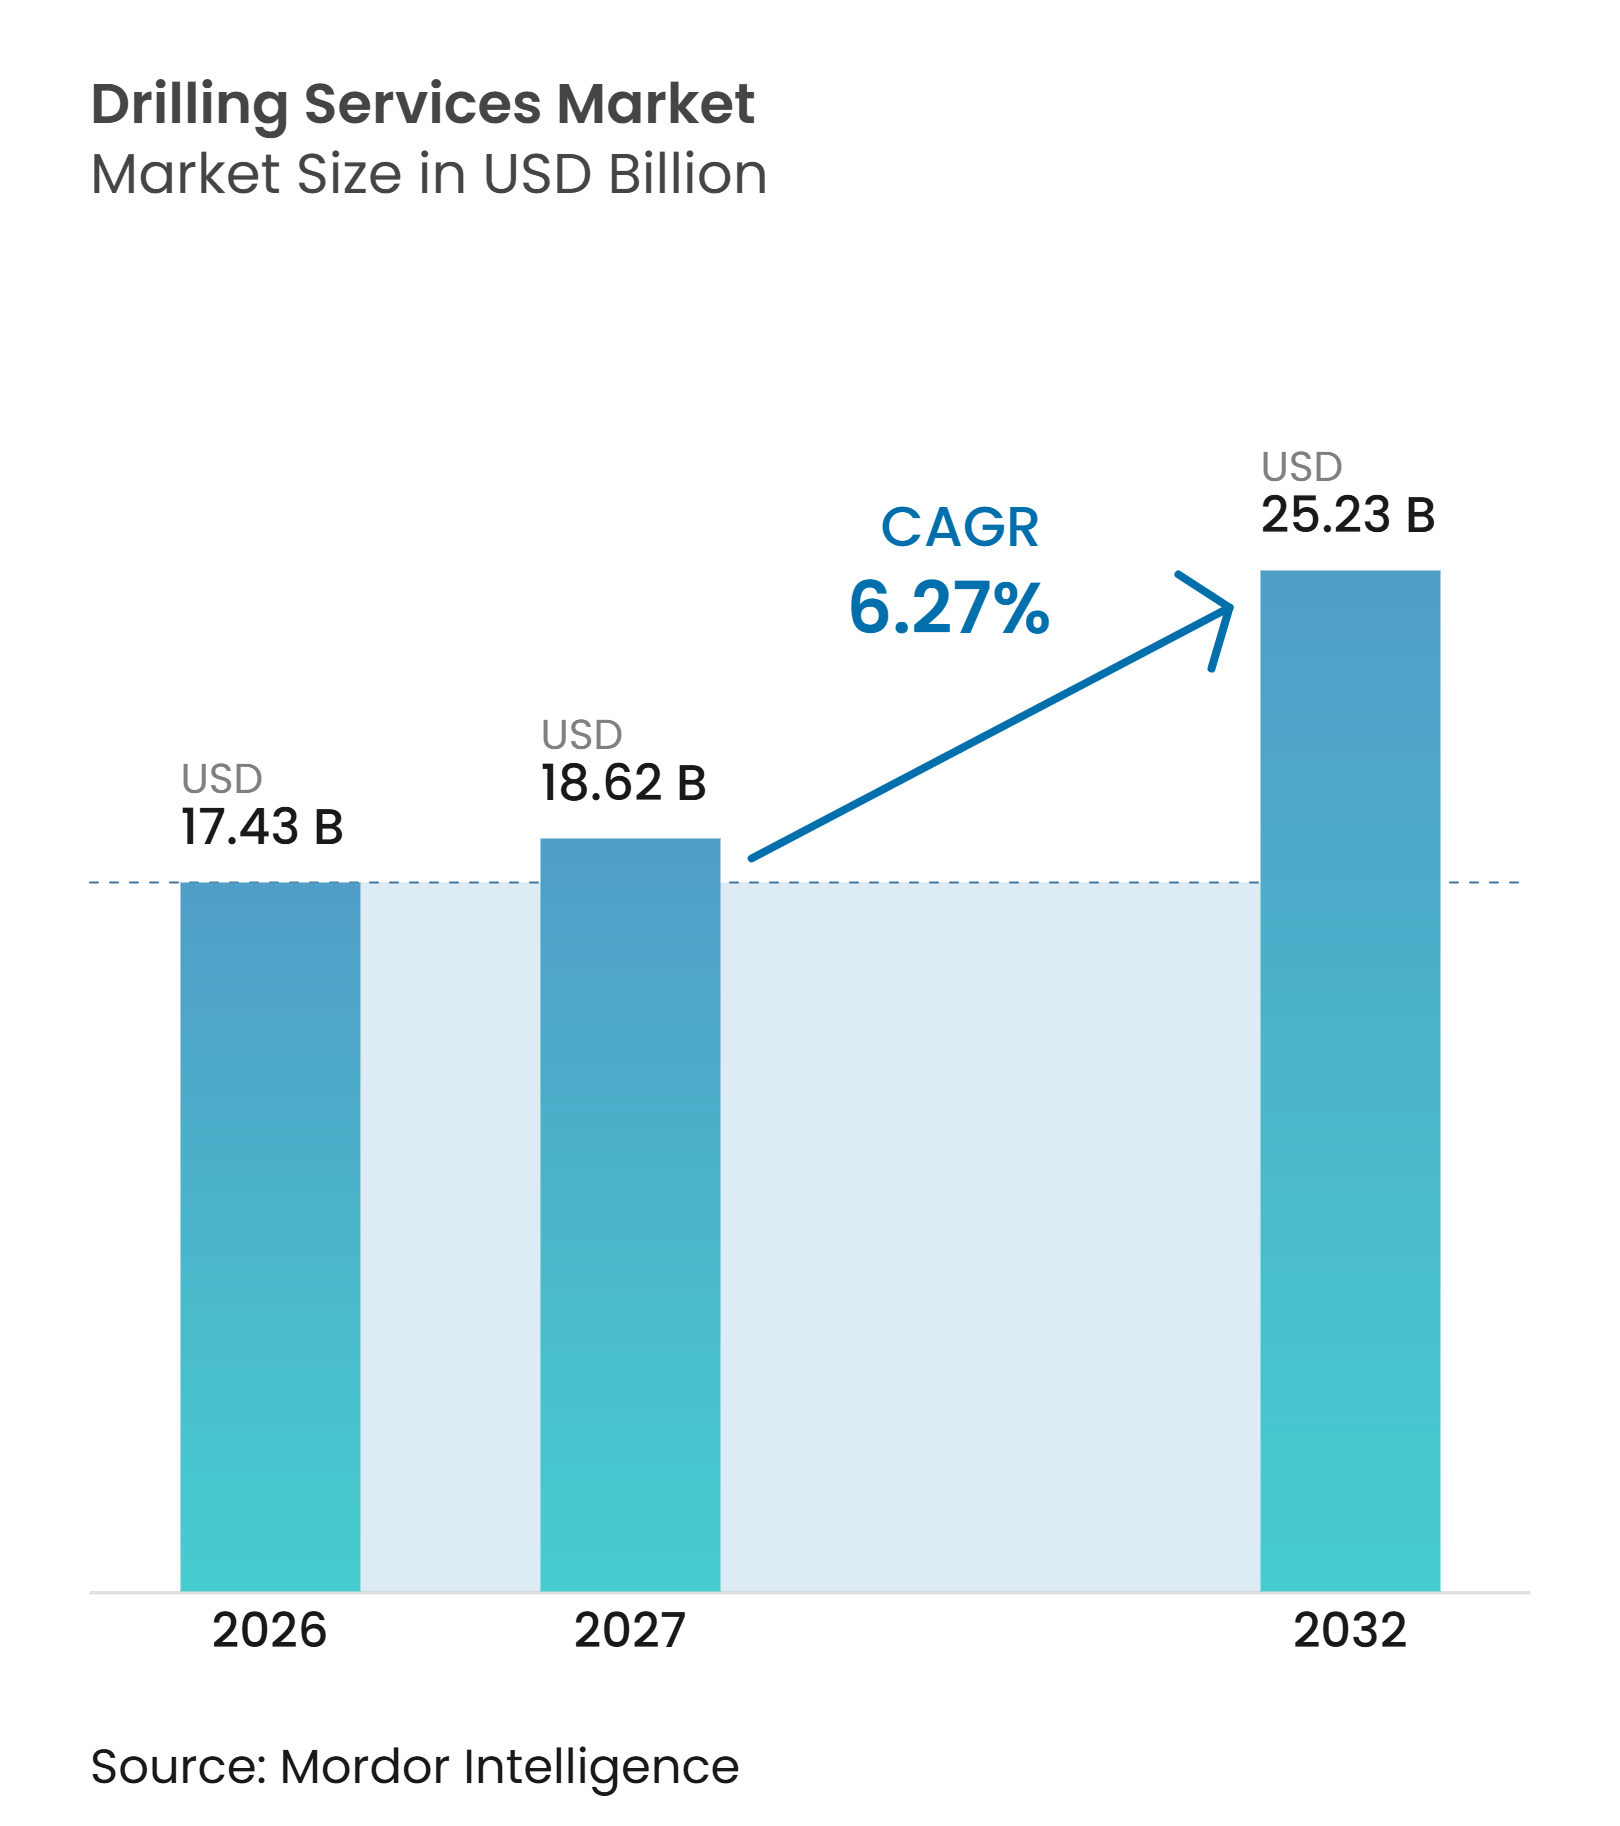
| 市場規模 (2027) | 18.62 十億米ドル |
| 市場規模 (2032) | 25.23 十億米ドル |
| 成長率 (2027 - 2032) | 6.27 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる掘削サービス市場分析
掘削サービス市場規模は、2026年の17.43 ビリオン 米ドル、2027年の18.62 ビリオン 米ドルから、2032年までに25.23 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 6.27%を記録する見通しです。掘削サービス市場は、2025年にサウジアラビア、メキシコ、サブサハラアフリカでの活動縮小がサービス収益に影響を与えた後、この時期に入っています。フィールドの生産量減退率は、商品価格や上流投資が不均一であっても、補充掘削を必要とし続けています。国際エネルギー機関は、世界の石油・ガス生産を維持するためには、2050年まで毎年540 ビリオン 米ドルの上流投資が必要であると述べています。[1] サウジアラビアのリグ再稼働と湾岸地域の入札活動は、中東の契約回復を支援する可能性があります。需要は、周期的な契約掘削と技術主導型の作業との間で分化しており、方向性掘削、自動化、統合坑井建設が異なる収益プロファイルを生み出す可能性があります。
主要レポートのポイント
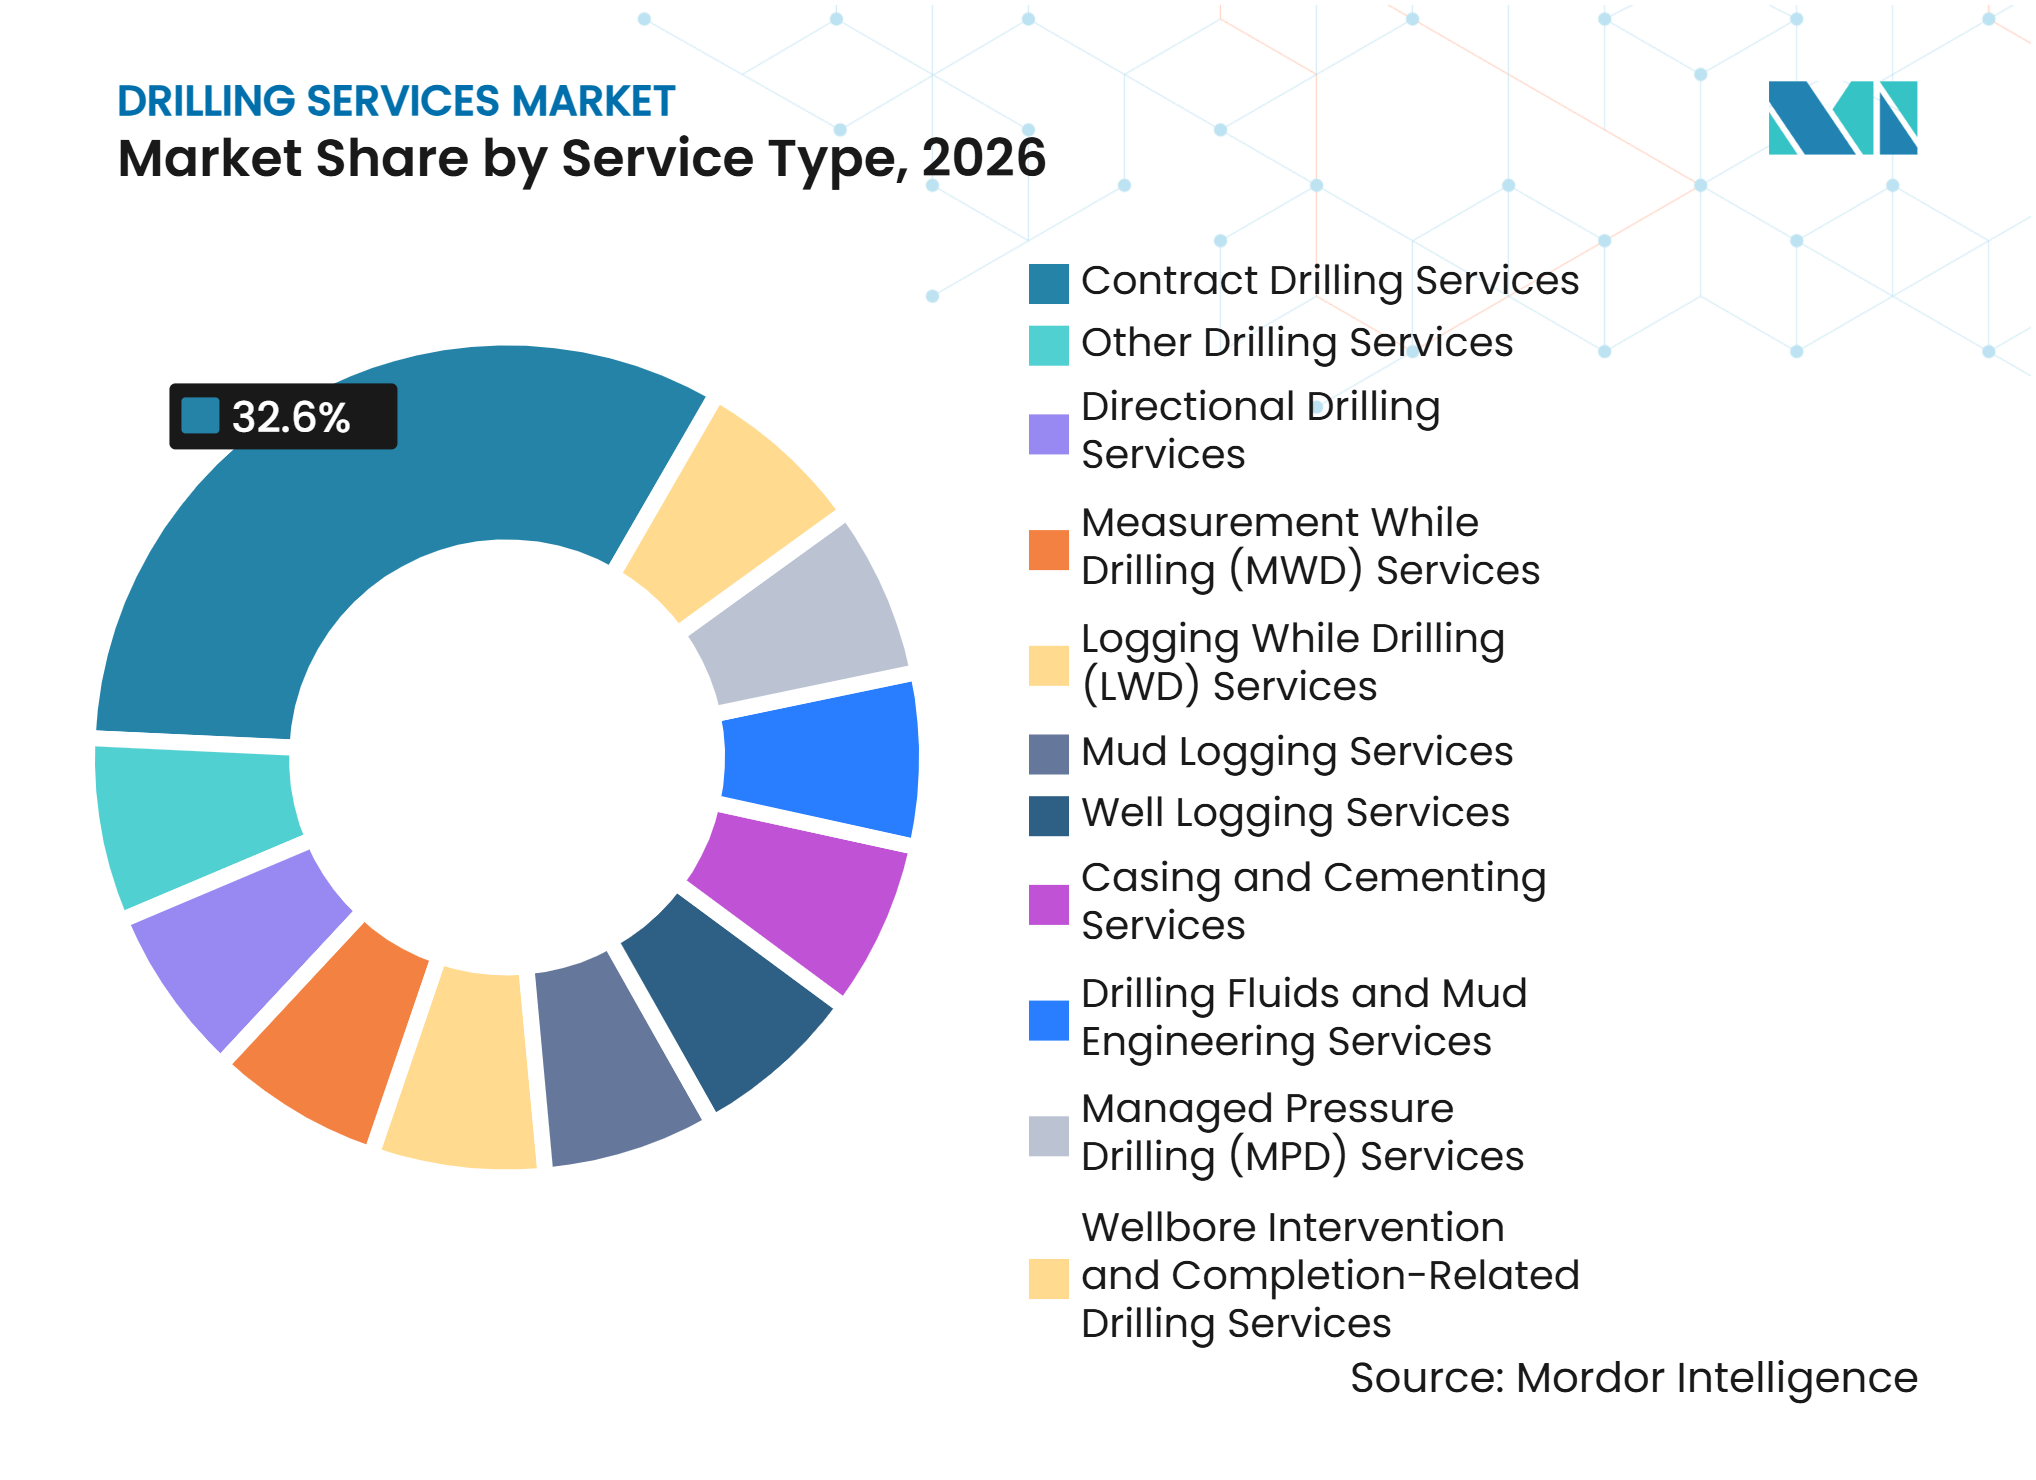
- サービスタイプ別では、契約掘削サービスが2026年の掘削サービス市場シェアの32.6%を占め、方向性掘削サービスは2032年までにCAGR 6.8%で成長すると予測されています。
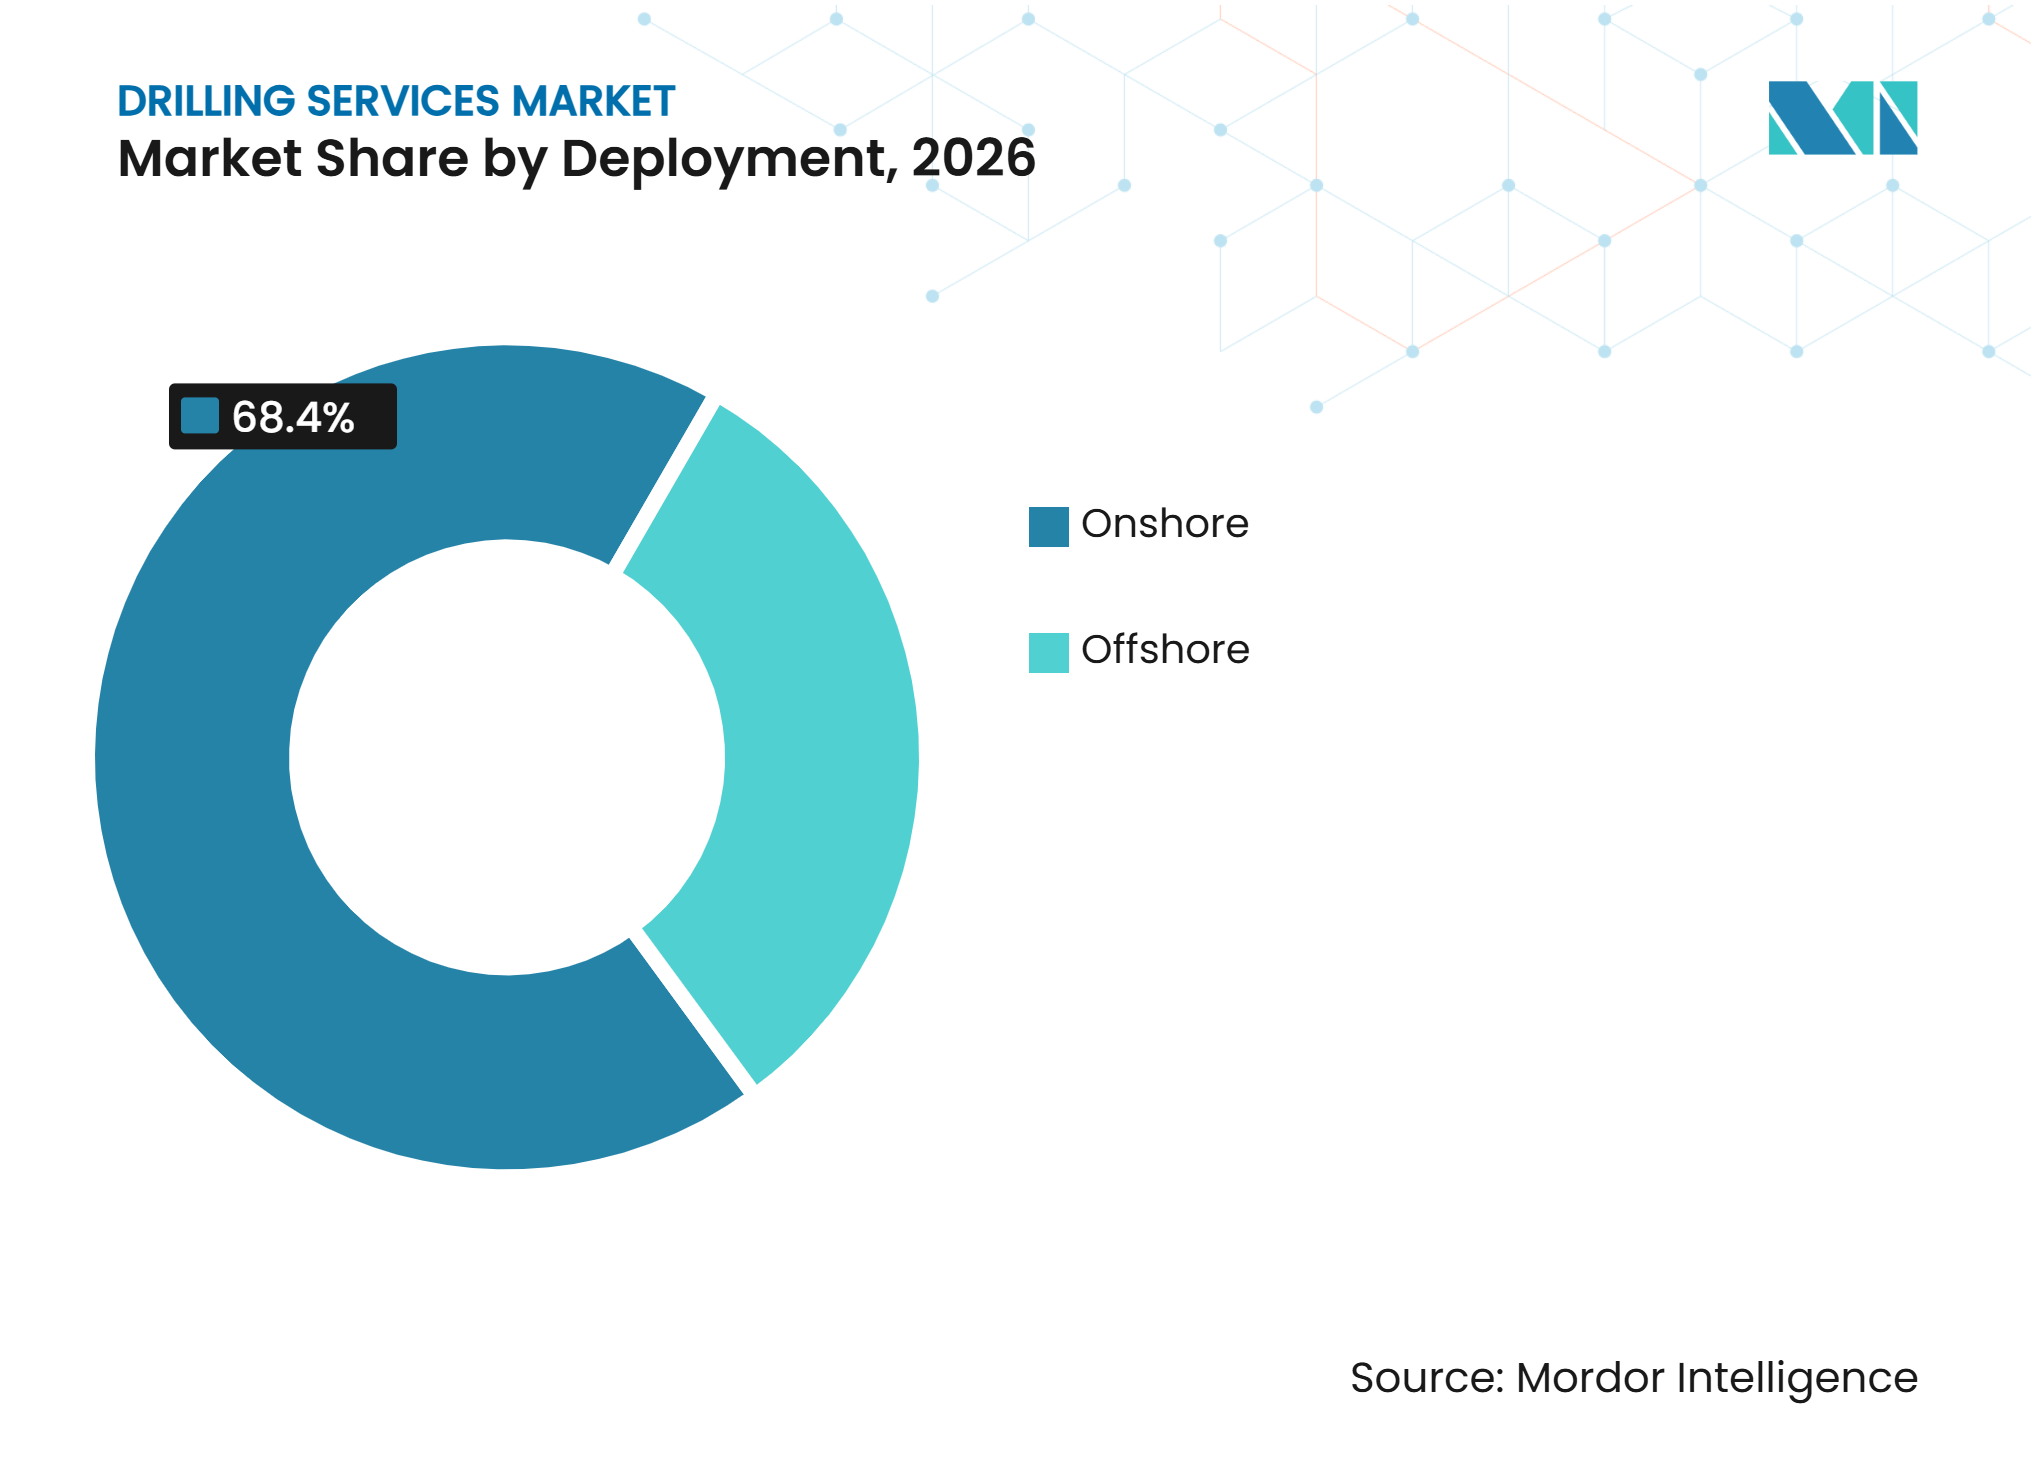
- 展開形態別では、陸上が2026年の掘削サービス市場シェアの68.4%を占め、海上は2032年までにCAGR 7.2%で拡大すると予測されています。
- 地域別では、北米が2026年の市場の26.3%を占め、中東・アフリカは2032年までにCAGR 7.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 方向性掘削および複雑な坑井建設の成長 | +1.4% | 北米、中東、アジア太平洋を中心にグローバル | 中期(2〜4年) |
| 深海および超深海開発の拡大 | +1.0% | ブラジル、西アフリカ、北海、メキシコ湾 | 長期(4年以上) |
| 自動化および自律型掘削システムの採用 | +0.7% | UAE、ノルウェー、サウジアラビアでの早期採用を含むグローバル | 中期(2〜4年) |
| 非在来型資源開発への需要増加 | +0.9% | 北米、アルゼンチン、サウジアラビア | 中期(2〜4年) |
| 統合掘削サービスおよびパフォーマンスベース契約 | +0.5% | 中東、北米、海上市場 | 中期(2〜4年) |
| 国営石油会社の掘削拡大プログラム | +0.9% | 中東、北アフリカ、西アフリカ、アジア太洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
方向性掘削および複雑な坑井建設の成長
方向性掘削は、新規炭化水素坑井の大部分において標準的な要件となっています。米国エネルギー情報局は、2024年末時点で水平坑井が米国の陸上石油生産の94%、陸上天然ガス生産の92%を占めていると報告しています。[2] ロータリーステアラブルシステムは、2024年までに商業利用においてレベル3の坑底軌道自動化に達しました。石油技術者協会の論文は、自動化されたキックオフとステアリングにより、アドバイザリーモード操作と比較して掘進率が25%向上したと報告しています。[3] これらのシステムは、熟練クルーとより一般的な作業との間のパフォーマンスギャップを縮小することができます。したがって、掘削サービス市場は、複雑な坑井設計が確立された非在来型盆地を超えてアフリカや東南アジアの新興開発地域へと広がるにつれて恩恵を受けます。
深海および超深海開発の拡大
深海活動は、大規模プロジェクトが広範な評価、開発、および坑井完成プログラムを必要とするため、掘削需要を支えています。Equinorは2025年10月にブラジルのバカリャウで生産を開始しました。同フィールドの回収可能埋蔵量は10億バレル相当を超え、生産能力は1日22万バレルに達すると見込まれています。[4] BPも2025年8月にブラジルでブメランゲ発見を発表し、これは同社の25年間で最大の発見となりました。SLBはWoodside Energyからメキシコ沖のトリオン開発における18本の超深海坑井に関する契約を受注しました。国際エネルギー機関は、既存の石油・ガス田からの生産量減退が加速していると指摘しています。これは新たな深海能力の必要性を強化しますが、開発スケジュールは依然として高い設備・資金調達コストにさらされています。
自動化および自律型掘削システムの採用
自動化は、いくつかの活発な産油地域において掘削作業の実用的な一部となりつつあります。石油技術者協会の論文は、アブダビの非在来型プロジェクトがインテリジェントアドバイザリーシステムとクローズドループステアリング自動化を組み合わせた事例を記録しています。アブダビ国営石油会社(ADNOC)掘削部門は、そのターンウェル操業がクラスター掘削と自動化を活用し、米国の主要な非在来型開発に匹敵する効率水準を達成したと述べています。COSLは、南シナ海の深海および深層地層において、自社開発の方向性ロタリーステアラブルシステムを展開しました。自動化は坑井作業の一貫性を高め、坑井あたりに必要な方向性掘削技術者の数を削減することができます。掘削サービス市場において、これは掘削ソフトウェア、センサー、ステアリング機器を管理するプロバイダーへの価値移転をもたらす可能性があります。
非在来型資源開発への需要増加
非在来型掘削は、高仕様サービスの主要な作業源であり続けています。エネルギー情報局(EIA)は、パーミアンのタイト層が2025年12月に1日600万バレルを生産し、米国原油生産量の44%を占めたと報告しています。米国の原油生産量は、リグ稼働数が低下したにもかかわらず、2025年に1日1,360万バレルという記録を達成しました。長尺横坑、パッド掘削、および坑井完成の改善により、稼働リグ数と生産量の間の従来の関係が変化しています。これにより、陸上リグの需要は制限される一方で、方向性掘削、掘削中計測、掘削中検層、および掘削流体プロバイダーへの需要は維持されます。掘削サービス市場は、単純なリグ数の増加ではなく、技術的に複雑な坑井からより多くの収益を得るようになっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 上流資本支出の変動性 | -0.8% | 北米およびOPEC連動市場に集中するグローバル | 短期(2年以内) |
| 高仕様リグおよび坑底ツールの高コスト | -0.3% | 特にブラジル、西アフリカ、メキシコ湾の海上市場 | 中期(2〜4年) |
| 環境コンプライアンスおよび排出量報告コスト | -0.4% | 北米、欧州、北海、グローバル海上市場 | 中期(2〜4年) |
| 経験豊富な方向性掘削技術者の不足 | -0.3% | アジア太平洋、中東、海上市場に圧力が集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
上流資本支出の変動性
上流支出は、オペレーターが予算を引き締める際に坑井を延期できるため、掘削サービス市場の中心的な制約要因であり続けています。国際エネルギー機関は、2025年の上流石油投資がCOVID-19収縮以来初の年間減少となる6%の落ち込みを記録したと報告しています。支出圧力は、より広範な地理的・製品カバレッジを持つ多角化サービス会社よりも、単独の請負業者に直接的な影響を与えます。Halliburtonは、2025年の掘削・評価部門の収益が3%減少し、9.4 ビリオン 米ドルになったと報告しました。Baker Hughesは、坑井建設収益が前年比17%減少し、3.6 ビリオン 米ドルになったと報告しました。米国環境保護庁の報告要件も、2025年報告年度の改正サブパートW規則に基づく坑井レベルのメタン報告を含め、オペレーターにコンプライアンス作業を追加しています。
環境コンプライアンスおよび排出量報告コスト
環境要件は、掘削プロジェクトの経済性における直接的な考慮事項となりつつあります。英国は2025年6月に、北海の新規石油・ガスプロジェクトに関する決定においてスコープ3の下流排出量を考慮することを義務付けるガイダンスを発行しました。欧州連合の企業サステナビリティ報告指令(CSRD)も、欧州で実質的な事業を展開する対象非EU企業への報告義務を拡大しています。Sinopec Oilfield Service Corporationは、2030年までに掘削リグ群の95%を電化するという目標を設定しています。これらの要件は、特に小規模な掘削プログラムにおいて、管理・設備コストを増加させる可能性があります。また、低排出設備と強固な報告システムを提供できる請負業者を優遇する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
技術サービスが量主導型掘削を上回る契約掘削サービスは2026年のサービスタイプ別価値の32.6%を占め、最大のサービスカテゴリーとなっています。このセグメントは、陸上および海上フリートの規模と長期デイレート契約の使用を反映しています。その収益は、探鉱・生産予算、リグ稼働率、および顧客スケジュールと密接に連動しています。方向性掘削サービスは2032年までにCAGR 6.8%で成長すると予測されています。この掘削サービス市場規模の機会は、確立された盆地および新興盆地における延長リーチ坑井、多分岐坑井、および複雑な軌道への需要を反映しています。
掘削中計測および掘削中検層は、オペレーターが複雑な掘削プログラム中により多くの地層データを収集するにつれて恩恵を受けます。管理圧力掘削も、特に深海環境において狭い圧力マージンに直面する坑井を支援します。Weatherfordは、海上プログラム全体での管理圧力掘削の拡大を強調しています。マッドロギング、坑井検層、ケーシングおよびセメンティング、掘削流体、および坑井内介入は坑井数に連動していますが、坑井の複雑さが増すにつれてサービス強度が高まります。ADNOC Drillingは2025年4月に、方向性掘削、掘削流体、セメンティング、ワイヤーライン検層、チュービング作業サービスをカバーする1.63 ビリオン 米ドルの統合掘削サービス契約を受注しました。掘削サービス産業は、これらの能力を単一の責任あるプロバイダーの下に統合する契約へと移行しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
供給逼迫に伴い海上の価格改定が加速陸上は2026年の掘削サービス市場規模の68.4%を占めました。これは、北米、中東、中国において陸上活動が依然として広範であるためです。Naborsは2025年に242基の稼働中の国際陸上リグを展開し、サウジアラムコはSANADジョイントベンチャーを通じて連結収益の約30%を占めました。これらの顧客関係は、中東の陸上掘削においてある程度の量的安定性を提供しています。しかし、生産性の向上により、成熟した非在来型地域では少ないリグで高い生産水準を維持できるようになっています。これにより、従来型陸上掘削の量的成長は制限される一方で、高仕様坑井サービスへの需要は支えられています。
海上は、深海プロジェクトが認可から実行段階へと移行するにつれて、2032年までにCAGR 7.2%で成長すると予測されています。Valarisは、穏やかな環境向けフローター供給が2014年の280基から2025年末の150基に減少したと述べています。サウジアラムコは、2026年の作業のために以前に停止していた7基のャックアップを再稼働させ、浅海市場の需要見通しを支援しました。Odfjell Drillingは、2025年にノルウェー大陸棚の5基のセミサブマーシブルで96%の財務稼働率を報告しました。米国石油協会(API)の基準は規制当局によって広く参照されており、有能なフリートを持つ確立された請負業者を優遇するコンプライアンス障壁を生み出しています。

地域分析
北米
北米は2026年の地域別価値の26.3%をリードしました。米国の生産量は、掘削活動がより効率的になった中でも、2025年に1日1,360万バレルという記録を達成しました。石油向けリグ稼働数は、2022年12月のピークから2025年10月までに33%減少しました。長尺横坑、パッド掘削、および緻密な坑井完成設計が、高仕様リグと複雑な坑井への作業集中をもたらしています。これにより、陸上リグの量が増加しない場合でも、方向性掘削、計測サービス、および掘削流体が支えられています。
中東・アフリカ
中東・アフリカは、掘削サービス市場において最も速い地域成長率となる2032年までのCAGR 7.4%で成長すると予測されています。国営石油会社のプログラムは、短期的な商品価格の変動にさらされにくい複数年にわたる契約の視認性を提供しています。ADNOC Drillingの2025年の受注は、2040年までのバックログの視認性を延長しました。サウジアラビアのジャフラーおよびUAEの非在来型プログラムは、従来型坑井を超えた需要を拡大しています。アフリカでは、西アフリカの深海プロジェクトおよびナミビアの潜在的な開発が、特殊な海上設備と統合サービスへの需要を増加させる可能性があります。
欧州、アジア太平洋、南米
欧州は、オペレーターが高仕様セミサブマーシブルを必要とするノルウェー大陸棚の過酷な環境作業を中心としています。Odfjell Drillingの2025年の実績は、契約済みノルウェーユニットが96%の財務稼働率を達成したことを示しています。英国北海の承認は、2025年のスコープ3ガイダンスに続く追加コンプライアンス要因に直面しています。アジア太平洋の需要は、国内エネルギー安全保障プログラムが掘削活動を維持している中国、インド、マレーシア、インドネシアによって支えられています。南米は、ブラジルのプレソルト開発とアルゼンチンのバカ・ムエルタ活動を組み合わせており、China Oilfield Services Limited(COSL)の南シナ海展開は地元で開発された技術を示しています。
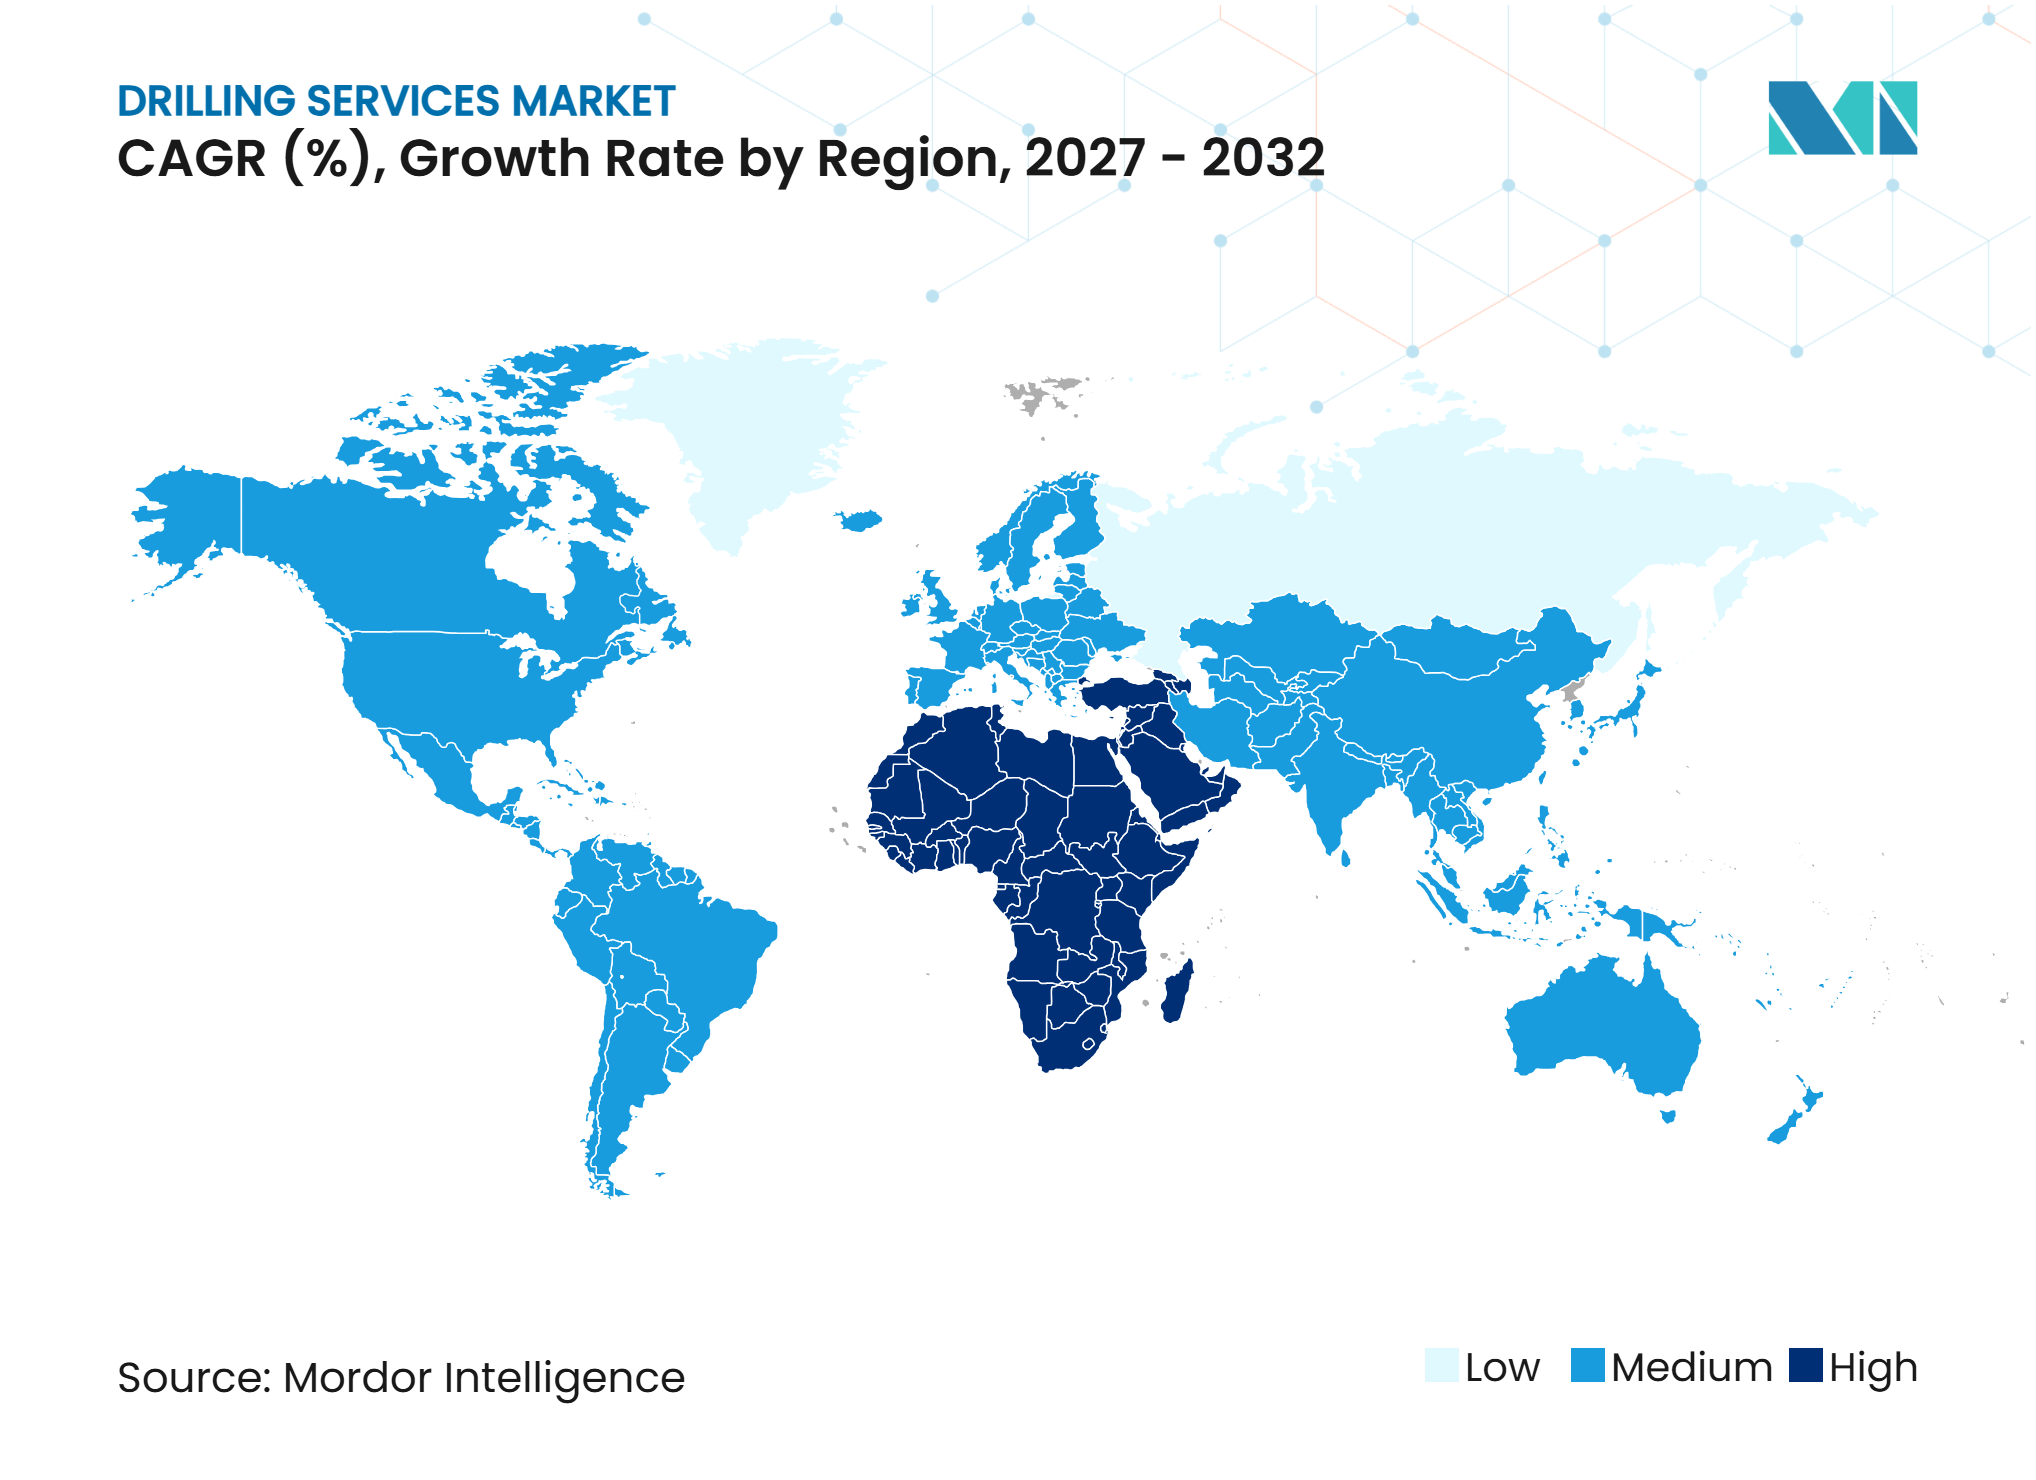
競合環境
市場集中度
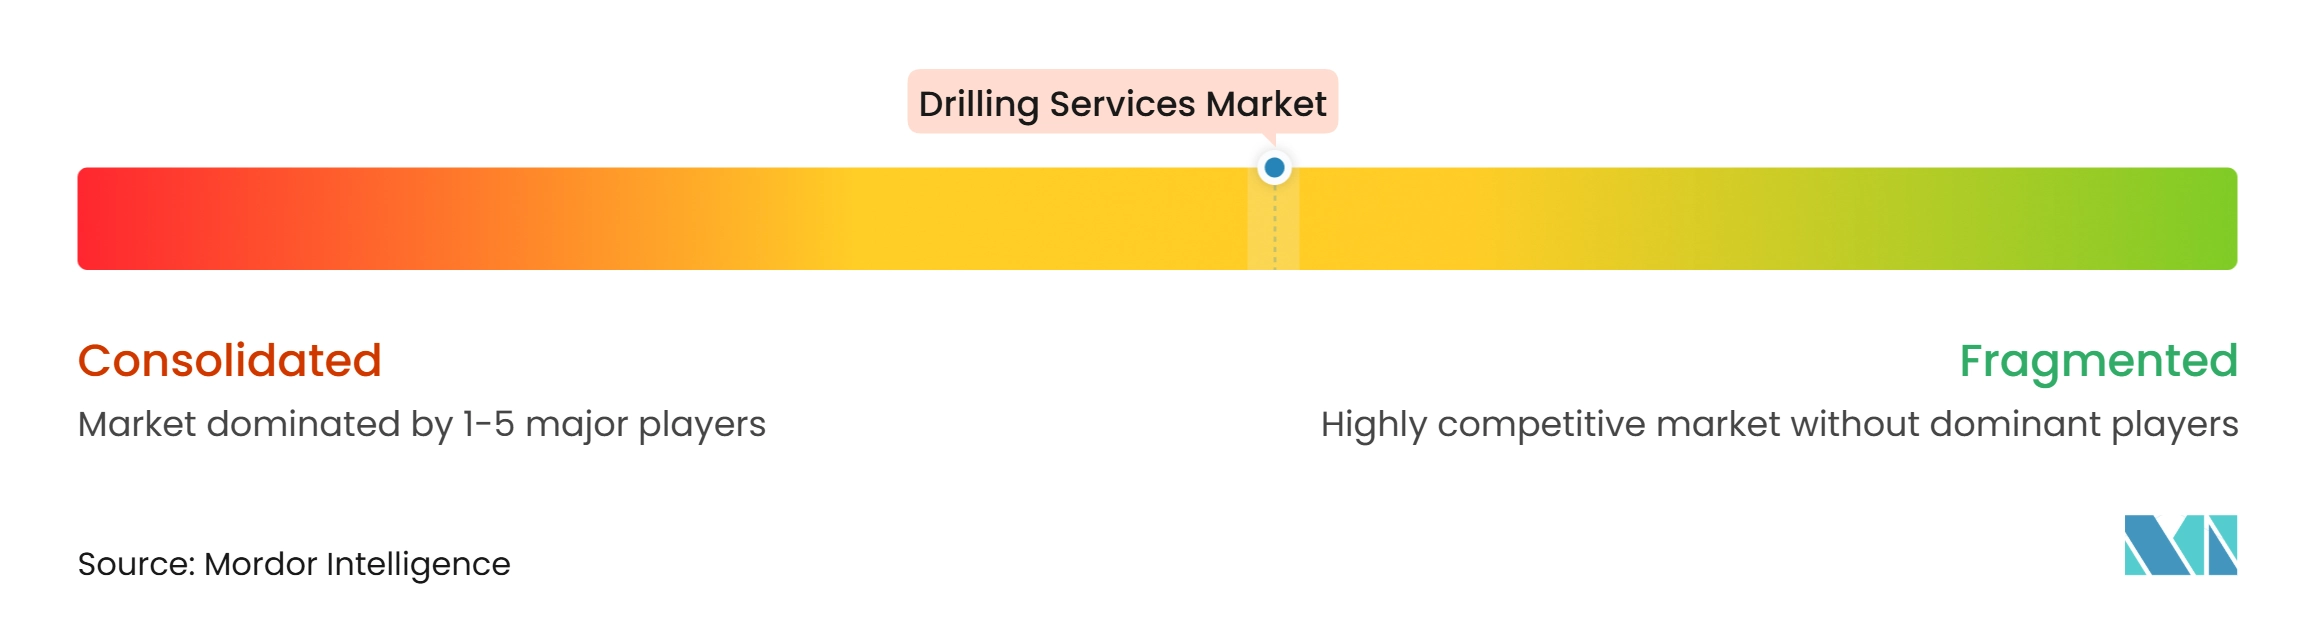
掘削サービス市場は中程度に集約されており、SLB、Halliburton、Baker Hughesは方向性掘削、検層、流体、統合坑井建設などの技術集約型サービスにおいて強固な地位を占めています。SLBは2025年の坑井建設収益が年間11%減少したにもかかわらず、11.9 ビリオン 米ドルを報告しました。Halliburtonは、国際活動を方向性掘削、非在来型作業、坑井介入、および人工リフトに向けています。デジタル掘削ツールとパフォーマンスベース契約により、これらの企業はリグ時間だけでなく坑井の成果で競争することができます。
海上請負業者は、フリートの品質、操業パフォーマンス、および利用可能な能力においてより直接的に競争しています。Valarisは2025年に14基の穏やかな環境向けフローターを退役させ、追加ユニットを売却に出した一方、Transoceanのフリートは前年比34基から27基に減少しました。このフリートの合理化は、需要が堅調な場合に価格規律を改善する可能性があります。新規建造の高コストと限られた造船所能力も、急速な能力追加を制限しています。コンプライアンスに適合した高仕様資産を持つ確立された請負業者は、これらの条件から恩恵を受けるより良い立場にあります。
企業統合は、陸上および浅海掘削における競争的地位を変えています。Helmerich & Payneは2025年1月にKCA Deutagの2.0 ビリオン 米ドルの買収を完了し、国際陸上掘削、海上管理、およびBENTEC製造能力を追加しました。ADNOC Drillingも2025年4月の契約受注を通じて統合サービスの地位を拡大しました。SLBのトリオン契約は、デジタル方向性サービス、検層、セメンティング、坑井完成、およびその他の能力を統合スコープの下に組み合わせています。これらの動きは、掘削サービス市場における企業の競争方法を変えています。
掘削サービス産業のリーダー
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
China Oilfield Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
掘削サービス市場 このレポートでカバーされる企業
- ADNOC Drilling Company
- Arabian Drilling Company
- Baker Hughes Company
- Borr Drilling Limited
- China Oilfield Services Limited (COSL)
- Dolphin Drilling AS
- Halliburton Company
- Jindal Drilling & Industries Limited
- KCA Deutag
- Nabors Industries Ltd.
- Noble Corporation
- Odfjell Drilling Ltd.
- Saipem S.p.A.
- Seadrill Limited
- Shelf Drilling Ltd.
- Sinopec Oilfield Service Corporation
- SLB (Schlumberger)
- Transocean Ltd.
- Valaris Limited
- Weatherford International plc
最近の産業開発事情 掘削サービス市場
- 2026年2月:SLBは、インドネシア沖アンダマン海のタンクロ深海天然ガス開発に関して、Mubadala Energyから複数の海上掘削サービス契約を受注しました。契約は、方向性掘削、掘削流体、セメンティング、ワイヤーライン、スリックライン、コイルドチュービング、坑井テスト、マッドロギング、上部および下部坑井完成を含む坑井ライフサイクル全体にわたる統合掘削・坑井サービスをカバーしています。これらの受注は、2028年末までに初期ガス生産を目標とする海上ガス資源の開発を支援します。
- 2025年9月:SLBは、サントス盆地のアタプおよびセピアフィールドにおける最大35本の超深海坑井に関して、Petrobrasから主要な坑井完成契約受注しました。契約には先進的な電気坑井完成技術とデジタル生産インテリジェンスソリューションが含まれており、作業は2026年半ばに開始予定です。この契約は、ブラジルのプレソルト深海におけるSLBの統合サービスの地位を強化します。
- 2025年5月:ADNOC Drillingは、ADNOC Offshoreから2基のジャックアップリグに関する1.15 ビリオン 米ドルの15年契約を受注し、2040年まで操業を確保するとともに、2026年末までに148基のリグを目標とする同社の海上フリート拡大を強化しました。この契約は、2025年4月にADNOC Offshoreから受注した方向性掘削、セメンティング、掘削流体、ワイヤーラインサービスをカバーする1.63 ビリオン 米ドルの5年間統合掘削サービス受注に続くものです。
- 2025年3月:SLBは、メキシコ沖トリオン開発における18本の超深海坑井に関して、Woodside Energyから主要な掘削契約を受注しました。契約は、AI対応掘削能力、デジタル方向性サービス、LWD、セメンティング、および坑井完成サービスを統合スコープの下で採用し、2026年初頭に開始してSLBのパフォーマンスライブデリバリーセンターを通じて管理されます。
世界の掘削サービス市場レポートの範囲
掘削サービスは、機械、技術的専門知識、およびエンジニアリングプロトコルを使用して地中に孔または坑井を作成する専門的な産業作業です。
掘削サービス市場は、サービスタイプ、展開形態、および地域によって区分されています。サービスタイプ別では、市場は契約掘削サービス、方向性掘削サービス、掘削中計測(MWD)サービス、掘削中検層(LWD)サービス、マッドロギングサービス、坑井検層サービス、ケーシングおよびセメンティングサービス、掘削流体およびマッドエンジニアリングサービス、管理圧力掘削(MPD)サービス、坑井内介入および坑井完成関連掘削サービス、その他の掘削サービスに区分されています。展開形態別では、市場は陸上と海上に分けられています。レポートはまた、主要地域の26カ国における世界の掘削サービス市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 契約掘削サービス |
| 方向性掘削サービス |
| 掘削中計測(MWD)サービス |
| 掘削中検層(LWD)サービス |
| マッドロギングサービス |
| 坑井検層サービス |
| ケーシングおよびセメンティングサービス |
| 掘削流体およびマッドエンジニアリングサービス |
| 管理圧力掘削(MPD)サービス |
| 坑井内介入および坑井完成関連掘削サービス |
| その他の掘削サービス |
| 陸上 |
| 海上 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| その他の中東・アフリカ |
| サービスタイプ別 | 契約掘削サービス | |
| 方向性掘削サービス | ||
| 掘削中計測(MWD)サービス | ||
| 掘削中検層(LWD)サービス | ||
| マッドロギングサービス | ||
| 坑井検層サービス | ||
| ケーシングおよびセメンティングサービス | ||
| 掘削流体およびマッドエンジニアリングサービス | ||
| 管理圧力掘削(MPD)サービス | ||
| 坑井内介入および坑井完成関連掘削サービス | ||
| その他の掘削サービス | ||
| 展開形態別 | 陸上 | |
| 海上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの掘削サービス市場の予測値は?
掘削サービス市場は2032年までに25.23 ビリオン 米ドルに達し、2027年からCAGR 6.27%で成長すると予測されています。
掘削サービスにおいて最も速く成長しているサービスタイプは何ですか?
掘削サービス市場において、方向性掘削サービスは複雑な坑井がより一般的になるにつれて、2032年までにCAGR 6.8%で成長すると予測されています。
海上掘削サービスの需要が増加している理由は何ですか?
掘削サービス市場における海上活動は、深海プロジェクトの実行と最新のフローターおよびジャックアップの逼迫した供給によって支えられています。
掘削サービスにおいて最も速く成長すると予測されている地域はどこですか?
中東・アフリカは、国営石油会社プログラムおよび非在来型開発からの掘削サービス市場需要に支えられ、2032年までにCAGR 7.4%で拡大すると予測されています。
掘削の自動化はサービスプロバイダーにどのような影響を与えますか?
掘削サービス市場において、自動化は掘削の一貫性を向上させ、現場の労働力要件を削減し、ソフトウェアおよびステアリングシステムを持つプロバイダーを優遇する可能性があります。
掘削サービス会社の主なリスクは何ですか?
掘削サービス市場において、上流支出の変動、設備コスト、報告義務、および人材不足が活動を制約する可能性があります。