
Taille et part du marché des services de forage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
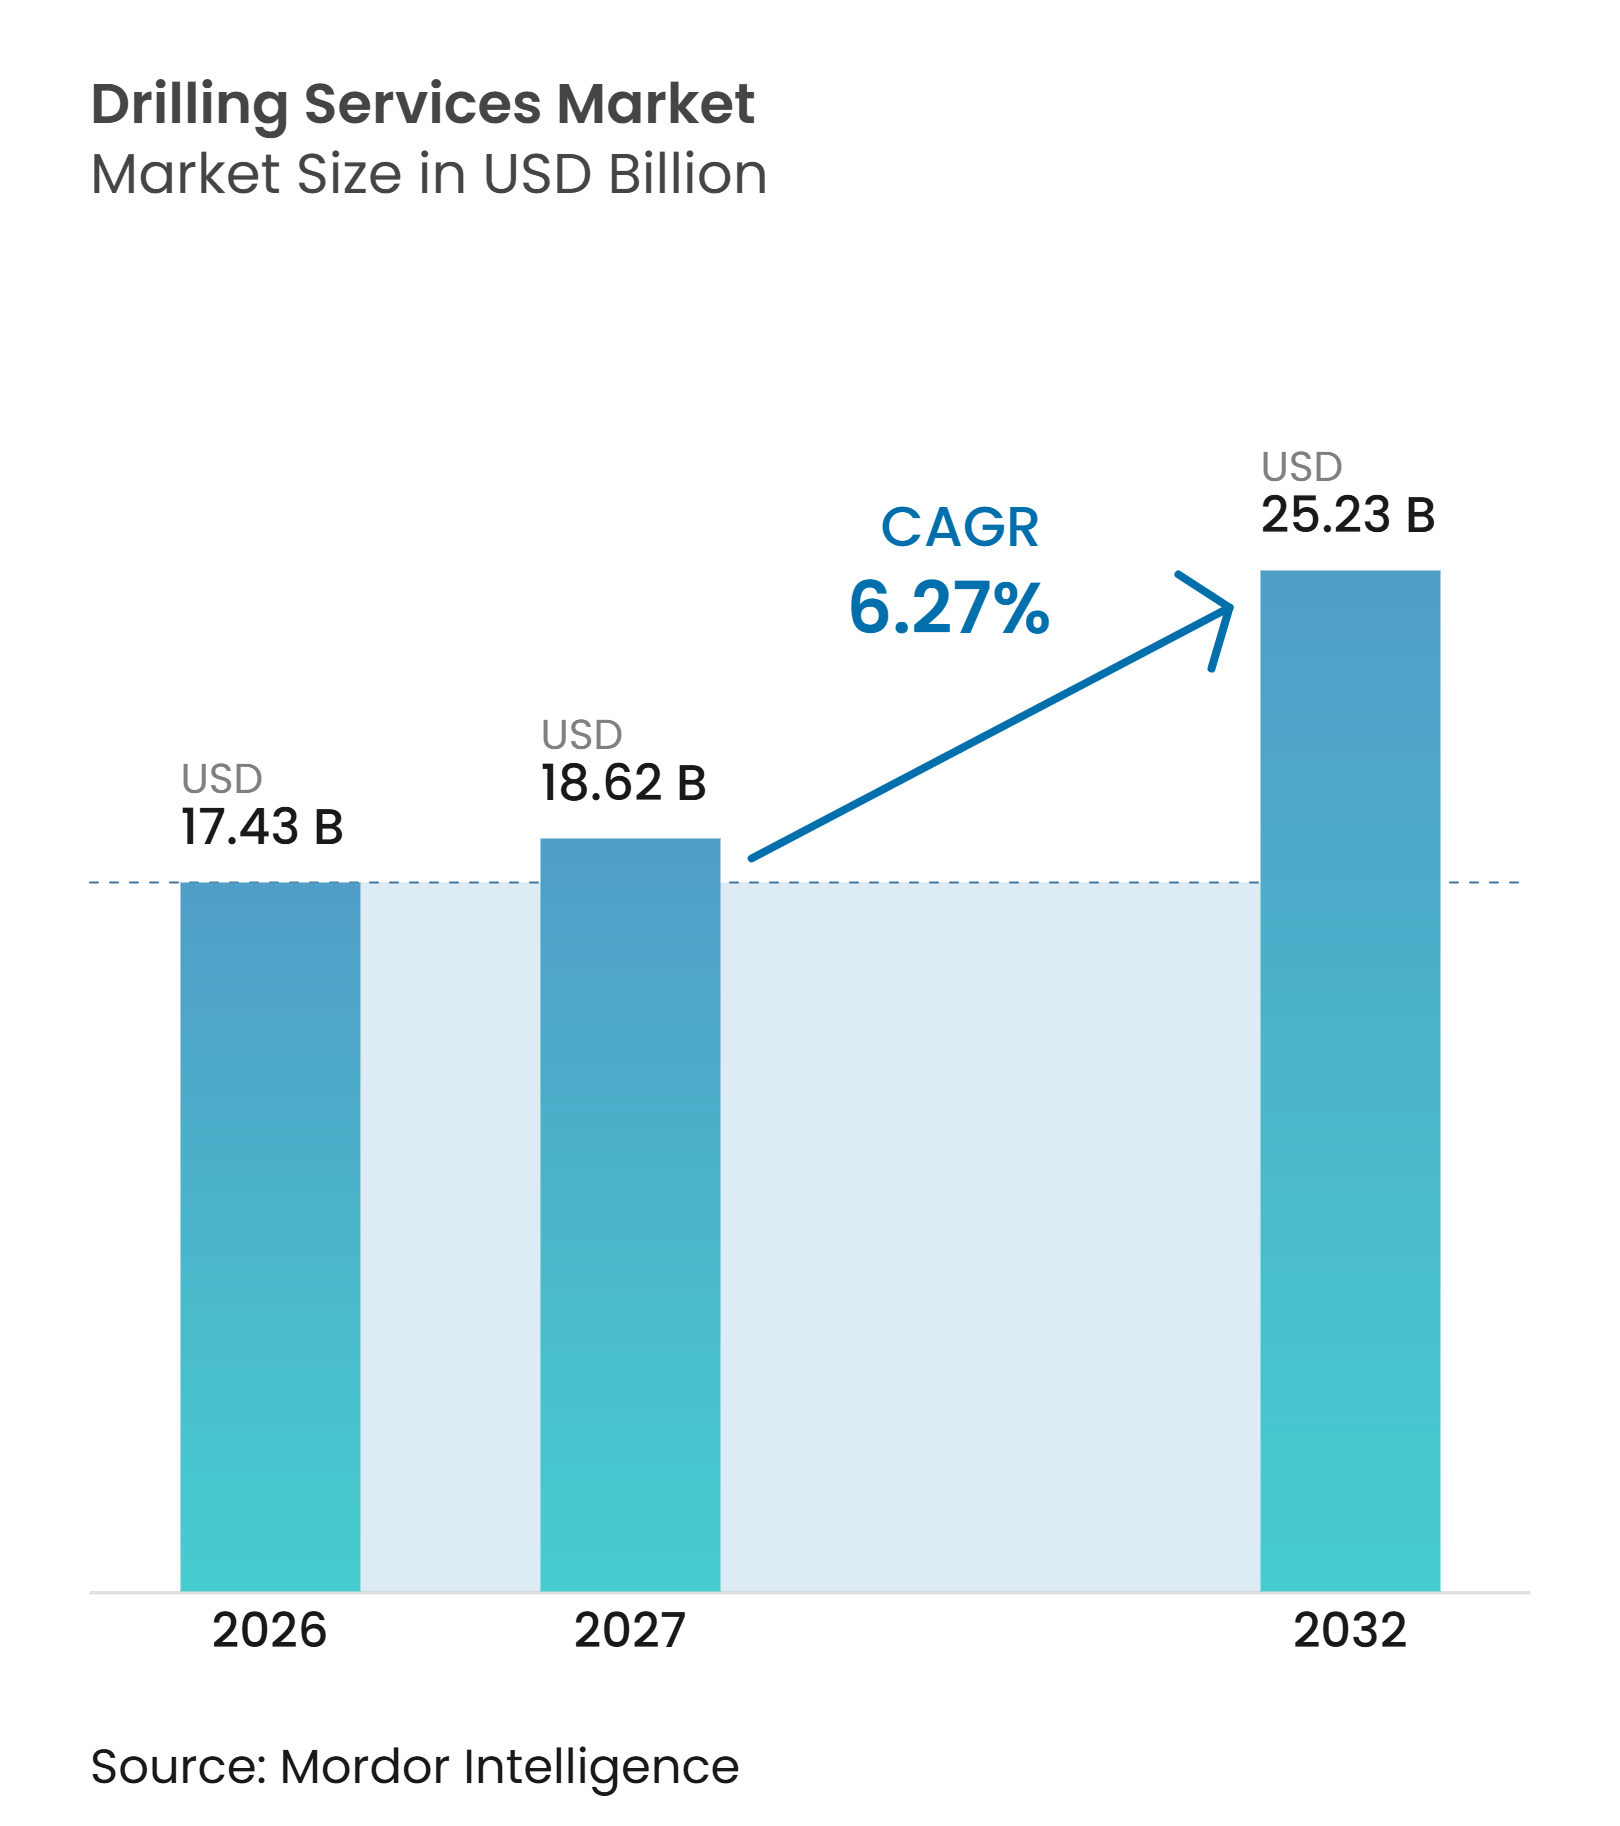
| Taille du Marché (2027) | 18.62 Milliards de dollars |
| Taille du Marché (2032) | 25.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.27 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de forage par Mordor Intelligence
La taille du marché des services de forage devrait s'étendre de 17,43 milliards USD en 2026 et 18,62 milliards USD en 2027 à 25,23 milliards USD d'ici 2032, enregistrant un CAGR de 6,27 % entre 2027 et 2032. Le marché des services de forage aborde cette période après que la réduction de l'activité en Arabie saoudite, au Mexique et en Afrique subsaharienne a affecté les revenus des prestataires de services en 2025. Les taux de déclin des champs continuent de rendre le forage de remplacement nécessaire, même lorsque les prix des matières premières et les dépenses en amont sont inégaux. L'Agence internationale de l'énergie a déclaré que le maintien de la production mondiale de pétrole et de gaz nécessiterait un investissement annuel en amont de 540 milliards USD jusqu'en 2050.[1] Le rappel des appareils de forage saoudiens et l'activité d'appels d'offres dans le Golfe pourraient soutenir une reprise de la contractualisation au Moyen-Orient. La demande se différencie entre le forage contractuel cyclique et les travaux à forte composante technologique, où le forage directionnel, l'automatisation et la construction intégrée de puits peuvent créer un profil de revenus différent.
Principaux enseignements du rapport
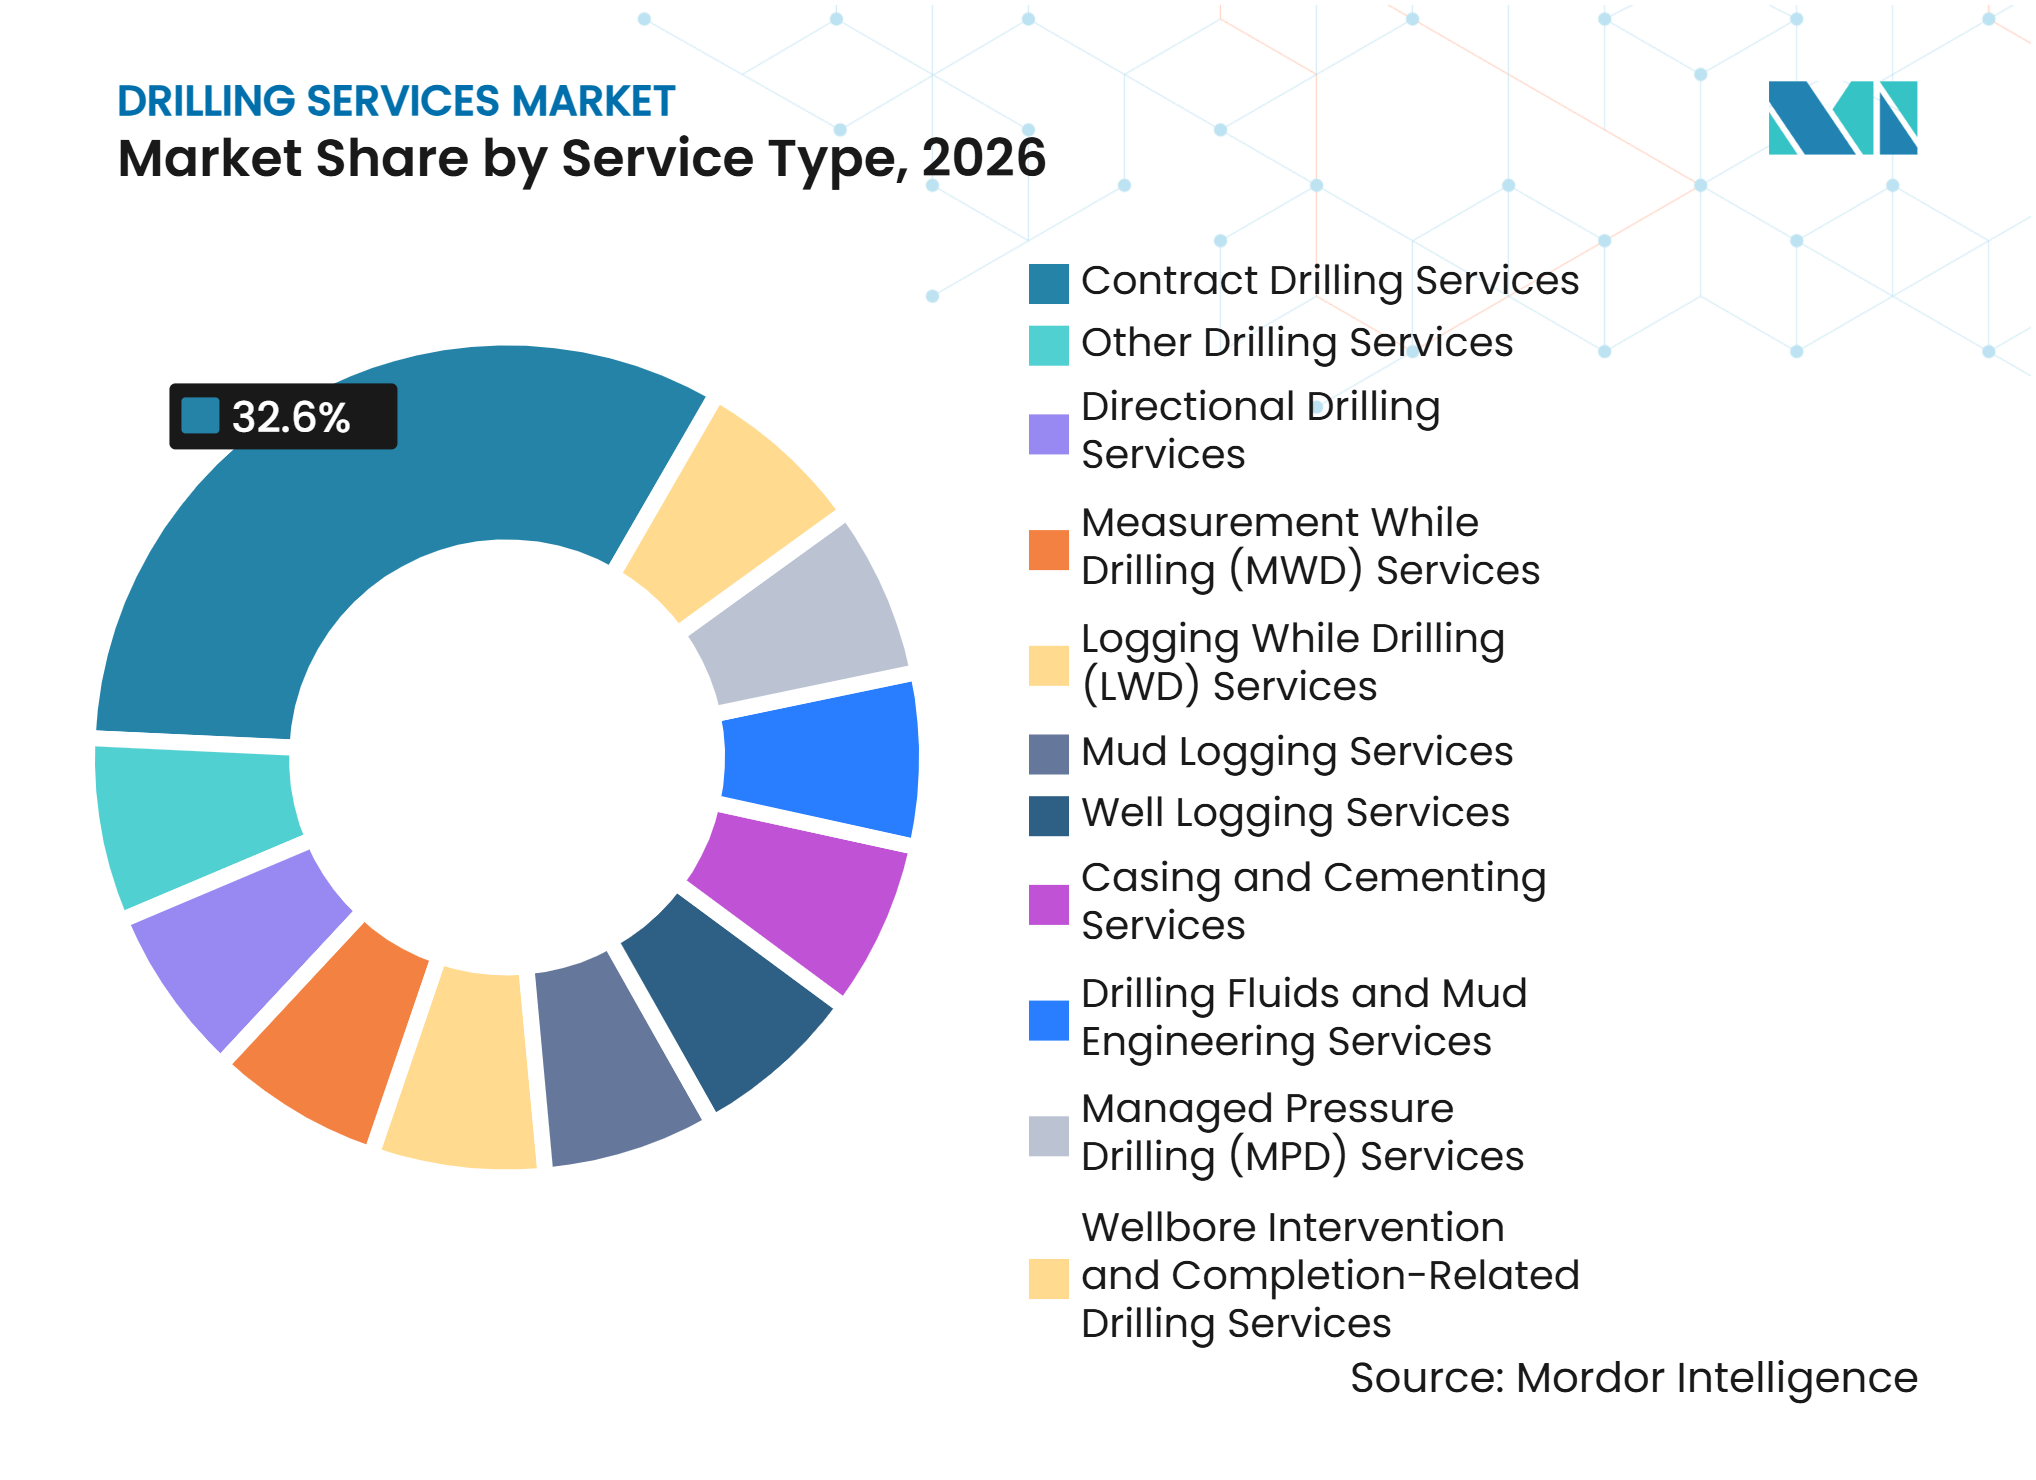
- Par type de service, les services de forage contractuel ont représenté 32,6 % de la part du marché des services de forage en 2026, tandis que les services de forage directionnel devraient croître à un CAGR de 6,8 % jusqu'en 2032.
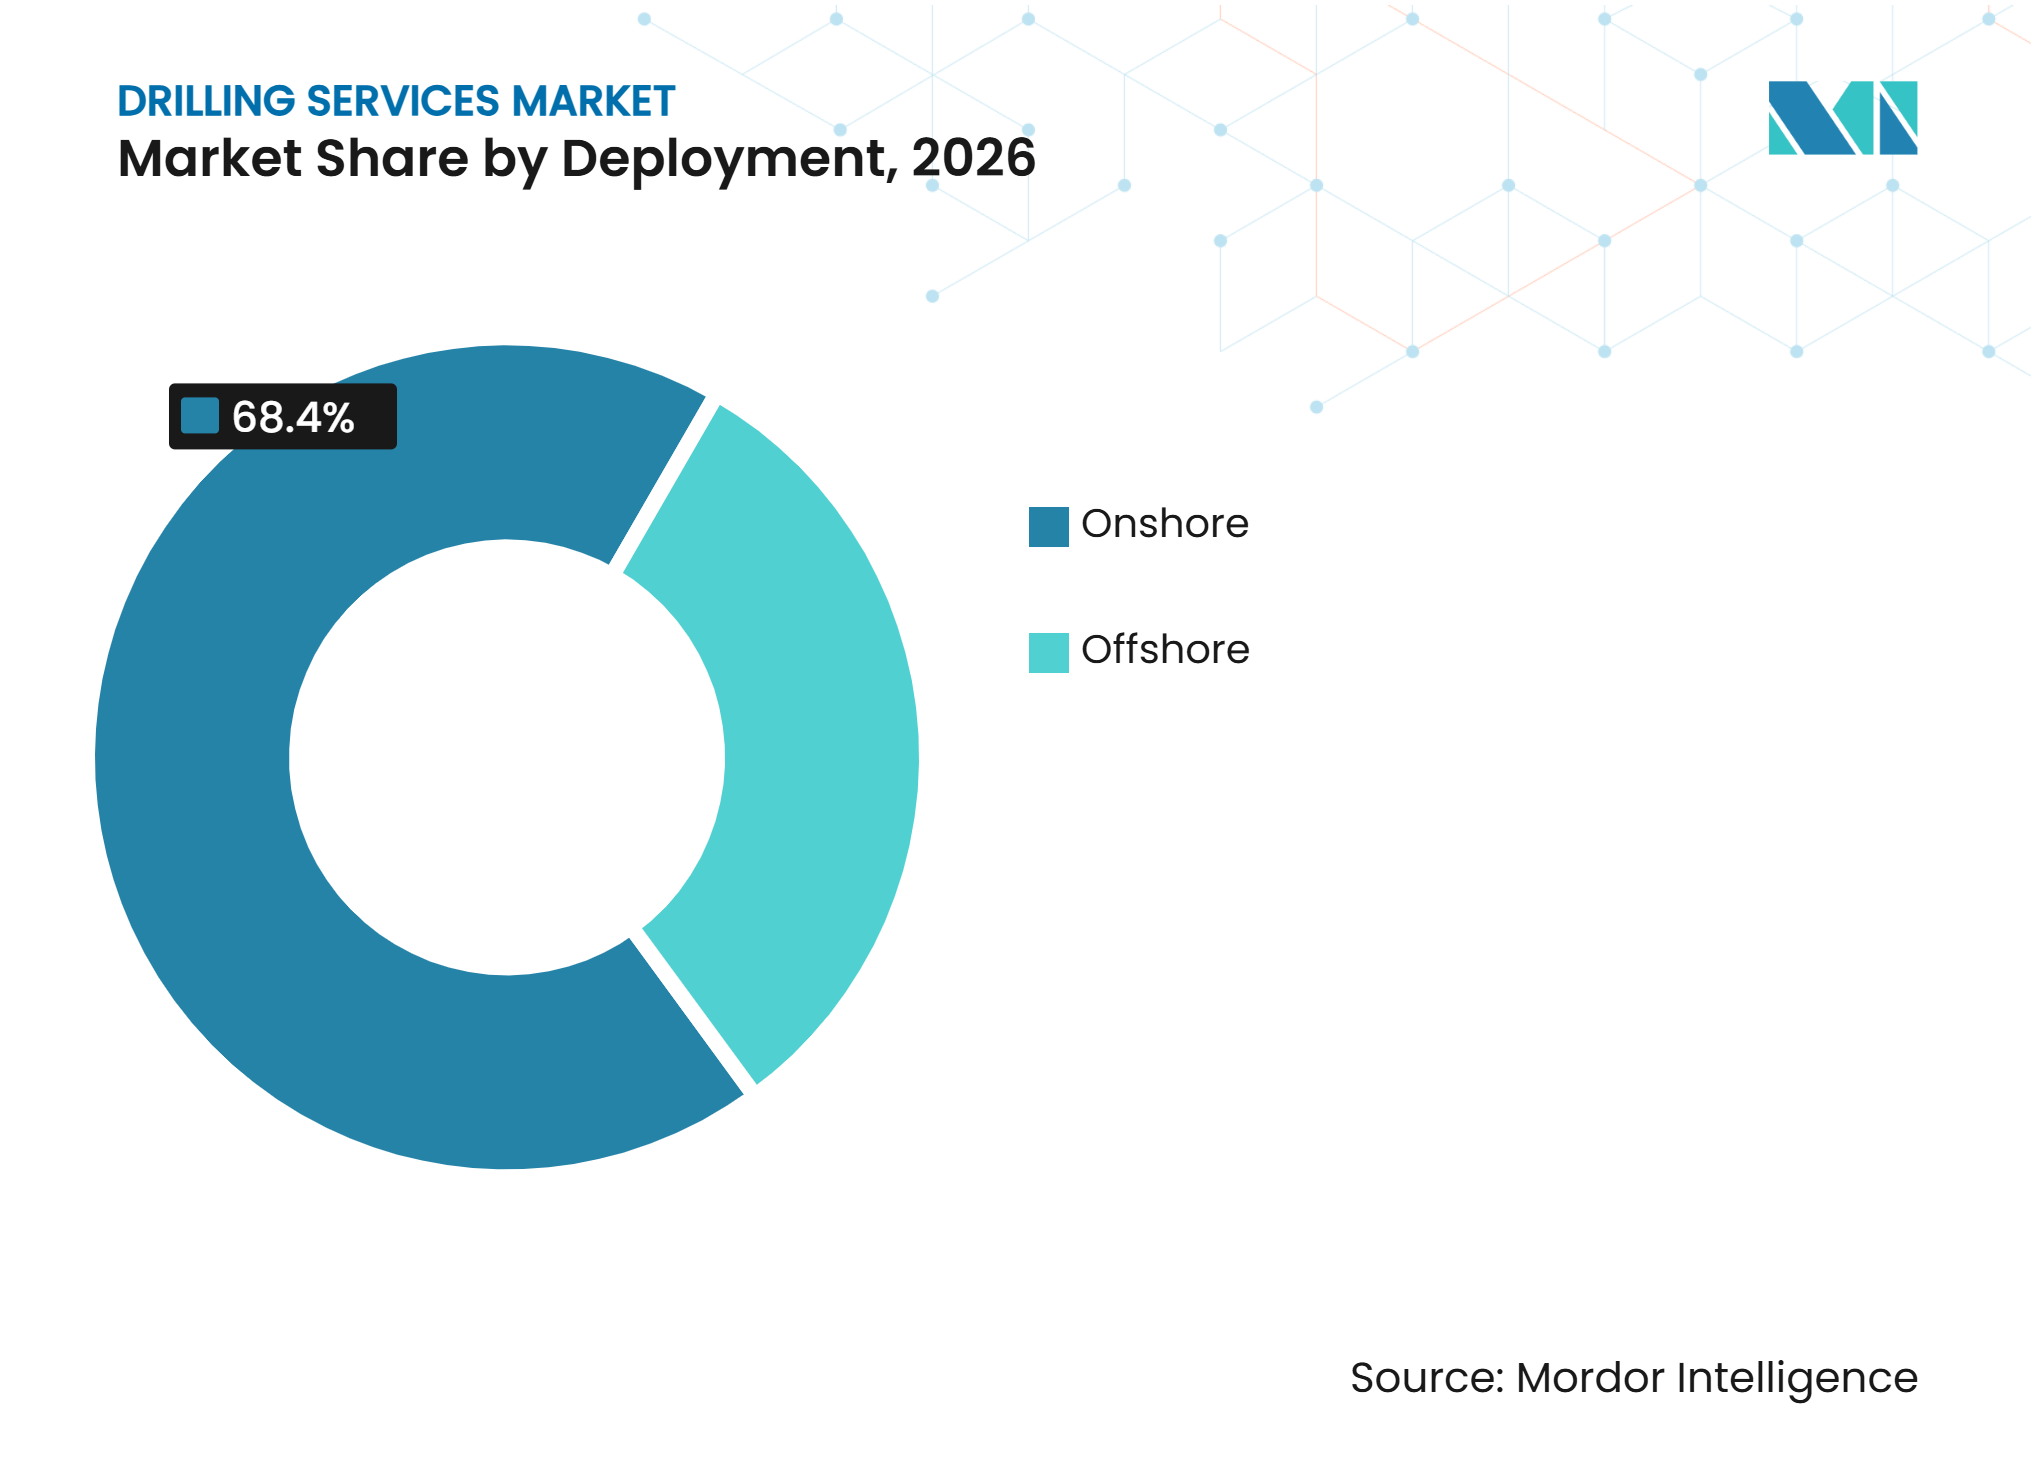
- Par déploiement, le terrestre a représenté 68,4 % de la part du marché des services de forage en 2026, tandis que l'offshore devrait se développer à un CAGR de 7,2 % jusqu'en 2032.
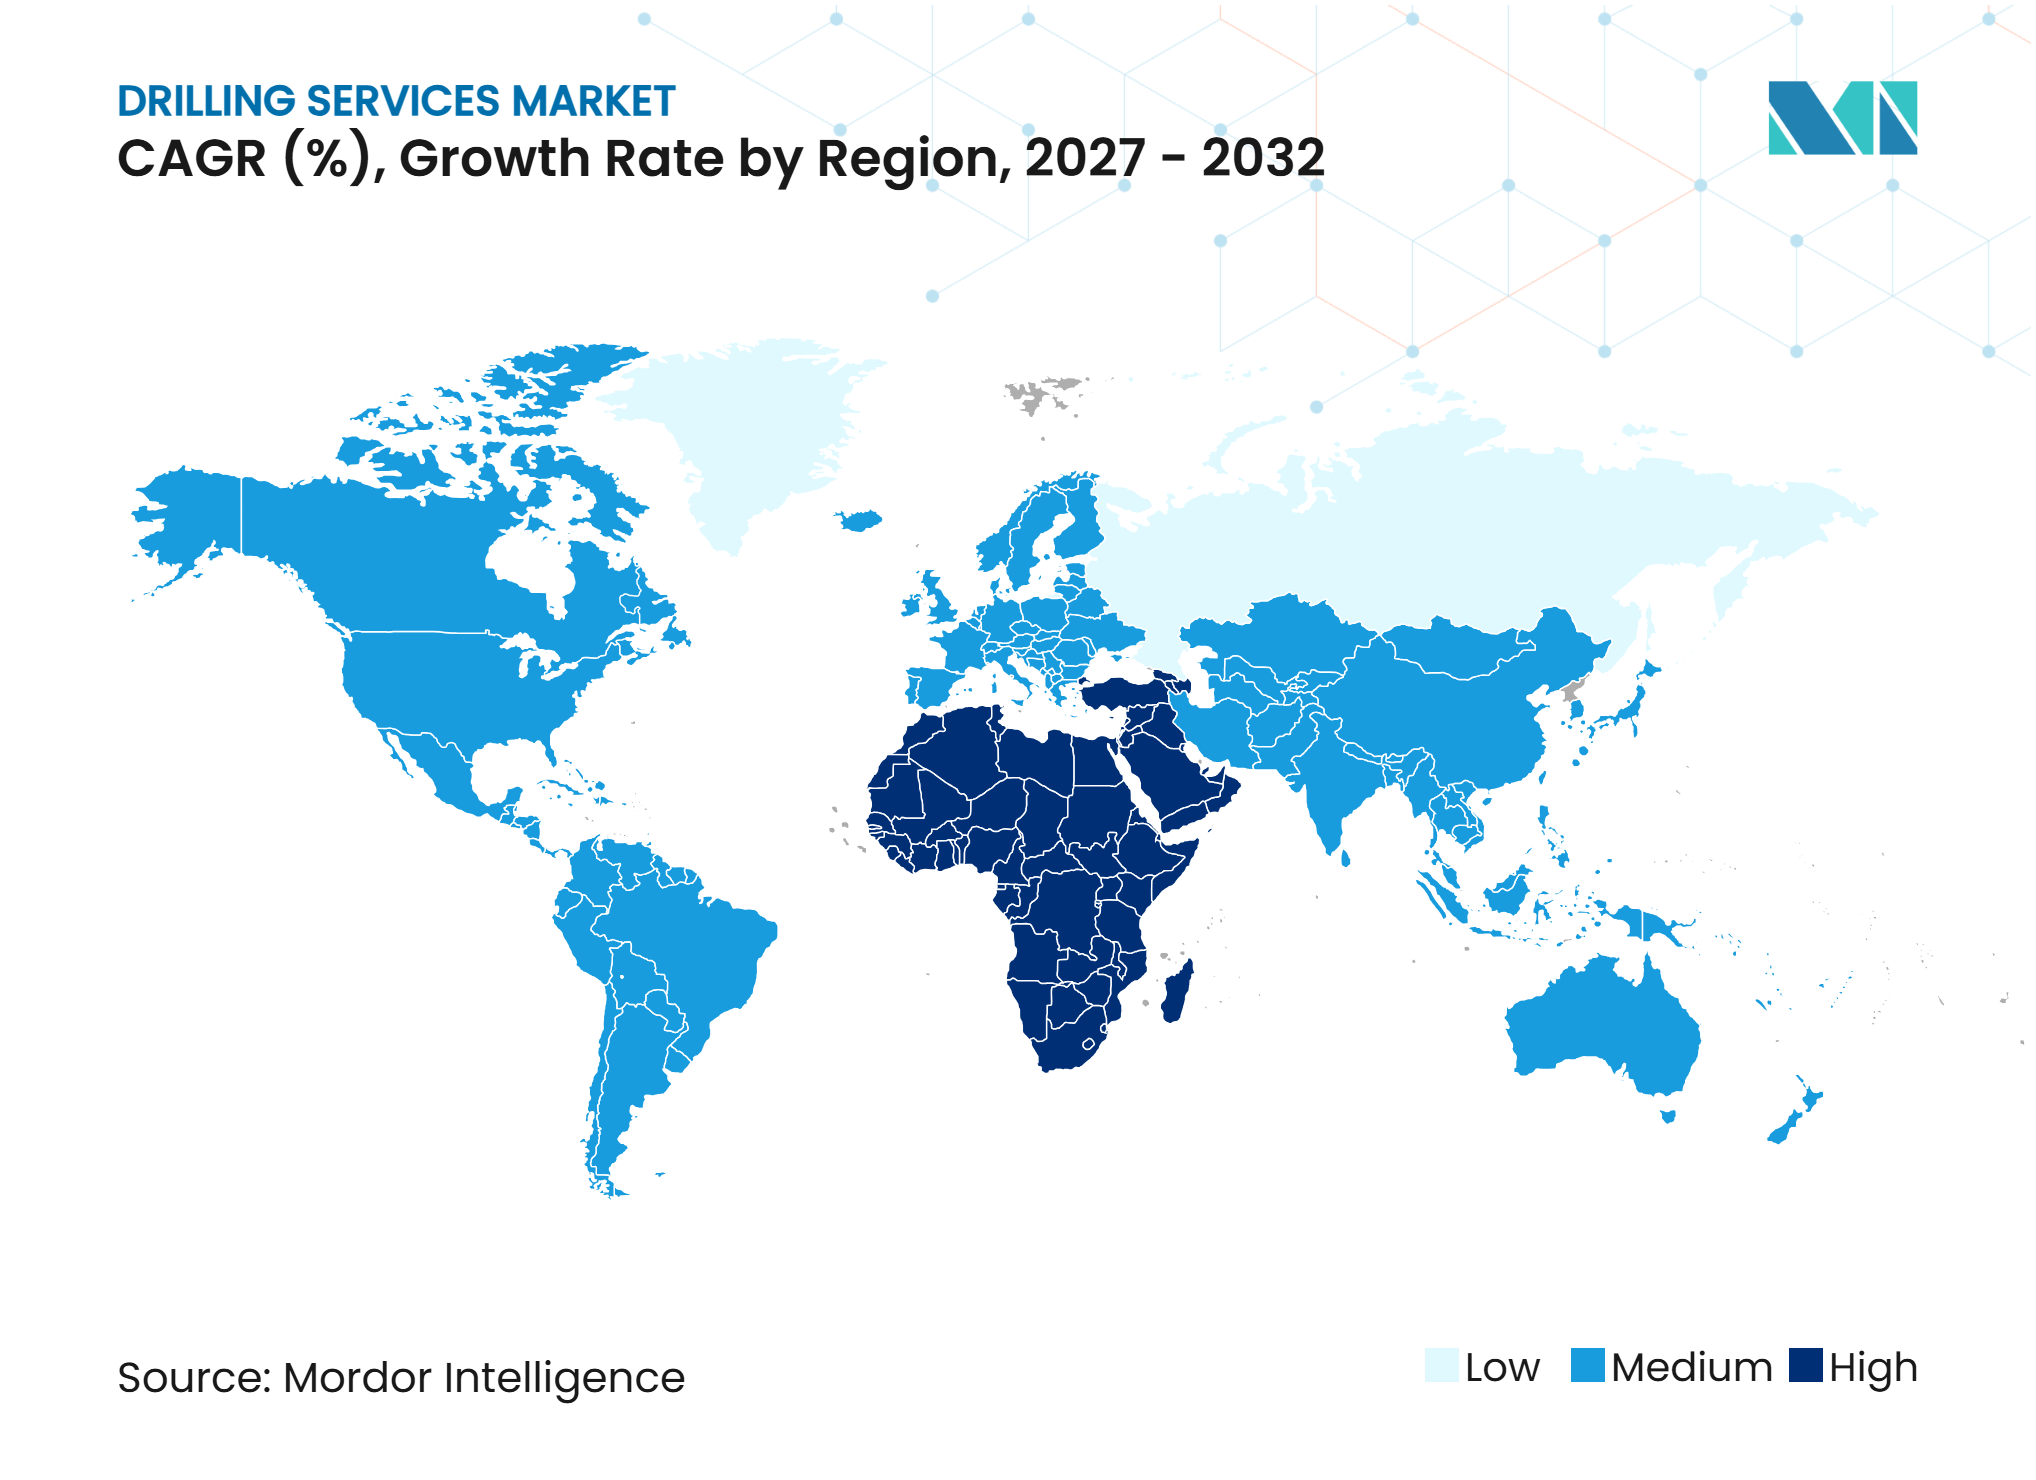
- Par géographie, l'Amérique du Nord a représenté 26,3 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du forage directionnel et de la construction de puits complexes | +1.4% | Mondial, porté par l'Amérique du Nord, le Moyen-Orient et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion du développement en eaux profondes et ultra-profondes | +1.0% | Brésil, Afrique de l'Ouest, mer du Nord et golfe du Mexique | Long terme (≥ 4 ans) |
| Adoption de systèmes de forage automatisés et autonomes | +0.7% | Mondial, avec adoption précoce aux Émirats arabes unis, en Norvège et en Arabie saoudite | Moyen terme (2 à 4 ans) |
| Demande croissante de développement de ressources non conventionnelles | +0.9% | Amérique du Nord, Argentine et Arabie saoudite | Moyen terme (2 à 4 ans) |
| Services de forage intégrés et contrats basés sur la performance | +0.5% | Moyen-Orient, Amérique du Nord et marchés offshore | Moyen terme (2 à 4 ans) |
| Programmes d'expansion du forage des compagnies pétrolières nationales | +0.9% | Moyen-Orient, Afrique du Nord, Afrique de l'Ouest et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du forage directionnel et de la construction de puits complexes
Le forage directionnel est désormais une exigence standard pour une grande partie des nouveaux puits d'hydrocarbures. L'Administration américaine d'information sur l'énergie a rapporté que les puits horizontaux représentaient 94 % de la production pétrolière terrestre et 92 % de la production terrestre de gaz naturel aux États-Unis à la fin de 2024.[2] Les systèmes rotatifs orientables ont atteint le niveau 3 d'automatisation de trajectoire de fond de trou en usage commercial en 2024. Un article de la Société des ingénieurs du pétrole a rapporté que l'automatisation du démarrage et du pilotage a amélioré le taux de pénétration de 25 % par rapport aux opérations en mode conseil.[3] Ces systèmes peuvent réduire l'écart de performance entre les équipes expérimentées et les opérations plus routinières. Le marché des services de forage bénéficie donc de la diffusion des conceptions de puits complexes au-delà des bassins non conventionnels établis vers de nouveaux développements en Afrique et en Asie du Sud-Est.
Expansion du développement en eaux profondes et ultra-profondes
L'activité en eaux profondes soutient la demande de forage car les grands projets nécessitent d'importants programmes d'évaluation, de développement et de complétion. Equinor a démarré la production à Bacalhau au Brésil en octobre 2025, où les réserves récupérables dépassent 1 milliard de barils équivalent pétrole et la capacité de production devrait atteindre 220 000 barils par jour.[4] BP a également annoncé la découverte de Bumerangue au Brésil en août 2025, sa plus grande découverte en 25 ans. SLB a reçu un contrat de Woodside Energy pour 18 puits en ultra-eaux profondes sur le développement de Trion au large du Mexique. L'Agence internationale de l'énergie a noté que les déclins de production des champs pétroliers et gaziers existants se sont accélérés. Cela renforce l'argument en faveur de nouvelles capacités en eaux profondes, bien que les calendriers de développement restent exposés aux coûts élevés des équipements et du financement.
Adoption de systèmes de forage automatisés et autonomes
L'automatisation devient une composante pratique de la prestation de services de forage dans plusieurs régions productrices actives. Un article de la Société des ingénieurs du pétrole a documenté un projet non conventionnel à Abu Dhabi combinant des systèmes de conseil intelligents avec une automatisation de pilotage en boucle fermée. ADNOC Drilling a déclaré que ses opérations Turnwell ont utilisé le forage en grappe et l'automatisation pour atteindre des niveaux d'efficacité comparables aux principaux développements non conventionnels américains. COSL a déployé son système rotatif orientable directionnel développé en interne sur des formations en eaux profondes et en couches profondes en mer de Chine méridionale. L'automatisation peut accroître la cohérence dans la livraison des puits et réduire le nombre de foreurs directionnels nécessaires par puits. Dans le marché des services de forage, cela peut déplacer la valeur vers les prestataires qui contrôlent les logiciels de forage, les capteurs et les équipements de pilotage.
Demande croissante de développement de ressources non conventionnelles
Le forage non conventionnel reste une source majeure de travail pour les services à haute spécification. L'Administration d'information sur l'énergie (EIA) a rapporté que les formations compactes du Permien ont produit 6,0 millions de barils par jour en décembre 2025, représentant 44 % de la production américaine de pétrole brut. La production américaine de pétrole brut a atteint un record de 13,6 millions de barils par jour en 2025 malgré un nombre d'appareils de forage plus faible. Les latéraux plus longs, le forage en plateforme et les améliorations de complétion ont modifié la relation traditionnelle entre les appareils de forage actifs et les volumes de production. Cela peut limiter la demande d'appareils terrestres tout en maintenant le travail pour les prestataires de forage directionnel, de mesure en cours de forage, de diagraphie en cours de forage et de fluides de forage. Le marché des services de forage tire ainsi davantage de revenus des puits techniquement complexes plutôt que d'une simple augmentation du nombre d'appareils de forage.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des dépenses en capital en amont | -0.8% | Mondial, concentré en Amérique du Nord et sur les marchés exposés à l'OPEP | Court terme (≤ 2 ans) |
| Coût élevé des appareils de forage à haute spécification et des outils de fond de trou | -0.3% | Marchés offshore, notamment le Brésil, l'Afrique de l'Ouest et le golfe du Mexique | Moyen terme (2 à 4 ans) |
| Conformité environnementale et coûts de déclaration des émissions | -0.4% | Amérique du Nord, Europe, mer du Nord et marchés offshore mondiaux | Moyen terme (2 à 4 ans) |
| Pénurie de personnel expérimenté en forage directionnel | -0.3% | Mondial, avec pression en Asie-Pacifique, au Moyen-Orient et sur les marchés offshore | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des dépenses en capital en amont
Les dépenses en amont restent une contrainte centrale sur le marché des services de forage car les opérateurs peuvent différer les puits lorsque les budgets se resserrent. L'Agence internationale de l'énergie a enregistré une baisse de 6 % des investissements pétroliers en amont en 2025, le premier déclin annuel depuis la contraction liée à la COVID-19. La pression sur les dépenses affecte les contractants indépendants plus directement que les sociétés de services diversifiées avec une couverture géographique et produits plus large. Halliburton a rapporté que ses revenus de forage et d'évaluation ont chuté de 3 % à 9,4 milliards USD en 2025. Baker Hughes a rapporté une baisse de 17 % en glissement annuel des revenus de construction de puits à 3,6 milliards USD. Les exigences de déclaration de l'Agence américaine de protection de l'environnement ajoutent également des travaux de conformité pour les opérateurs, notamment la déclaration du méthane au niveau des puits dans le cadre des règles modifiées de la sous-partie W pour l'année de déclaration 2025.
Conformité environnementale et coûts de déclaration des émissions
Les exigences environnementales deviennent une considération directe dans l'économie des projets de forage. Le Royaume-Uni a publié des orientations en juin 2025 exigeant que les émissions de portée 3 en aval soient prises en compte dans les décisions relatives aux nouveaux projets pétroliers et gaziers en mer du Nord. La Directive européenne sur la publication d'informations en matière de durabilité des entreprises (CSRD) étend également les obligations de déclaration aux entreprises non européennes qualifiées ayant des opérations européennes substantielles. Sinopec Oilfield Service Corporation s'est fixé pour objectif d'électrifier 95 % de sa flotte d'appareils de forage d'ici 2030. Ces exigences peuvent augmenter les coûts administratifs et d'équipement, en particulier pour les programmes de forage de plus petite taille. Elles peuvent également favoriser les contractants capables de fournir des équipements à faibles émissions et des systèmes de déclaration plus robustes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services technologiques dépassent le forage axé sur les volumesLes services de forage contractuel ont représenté 32,6 % de la valeur par type de service en 2026, ce qui en fait la plus grande catégorie de services. Le segment reflète l'ampleur des flottes terrestres et offshore et l'utilisation de contrats à taux journalier à plus long terme. Ses revenus restent étroitement liés aux budgets d'exploration et de production, à l'utilisation des appareils de forage et aux calendriers des clients. Les services de forage directionnel devraient croître à un CAGR de 6,8 % jusqu'en 2032. Cette opportunité de taille du marché des services de forage reflète le besoin de puits à portée étendue, de puits multilatéraux et de trajectoires complexes dans les bassins établis et émergents.
La mesure en cours de forage et la diagraphie en cours de forage bénéficient de la collecte accrue de données de formation par les opérateurs lors de programmes de forage complexes. Le forage à pression contrôlée soutient également les puits confrontés à des marges de pression étroites, notamment dans les environnements en eaux profondes. Weatherford a mis en évidence l'expansion du forage à pression contrôlée dans les programmes offshore. La diagraphie des boues, la diagraphie de puits, le tubage et la cimentation, les fluides de forage et l'intervention en puits de forage restent liés au nombre de puits, mais leur intensité de service augmente avec la complexité des puits. ADNOC Drilling a reçu un contrat de services de forage intégrés de 1,63 milliard USD en avril 2025 couvrant le forage directionnel, les fluides de forage, la cimentation, la diagraphie par câble et les services de pose de tubulaires. Le secteur des services de forage évolue vers des contrats qui combinent ces capacités sous un seul prestataire responsable.



Par déploiement :
la revalorisation tarifaire offshore s'accélère avec le resserrement de l'offreLe terrestre a représenté 68,4 % de la taille du marché des services de forage en 2026 car l'activité terrestre reste importante en Amérique du Nord, au Moyen-Orient et en Chine. Nabors commercialisait 242 appareils de forage terrestres internationaux actifs en 2025, tandis que Saudi Aramco représentait près de 30 % de ses revenus consolidés via la coentreprise SANAD. Ces relations clients offrent un certain degré de stabilité des volumes dans le forage terrestre au Moyen-Orient. Cependant, les améliorations de productivité signifient que moins d'appareils de forage peuvent maintenir des niveaux de production élevés dans les régions non conventionnelles matures. Cela limite la croissance des volumes pour le forage terrestre conventionnel tout en soutenant la demande de services de puits à plus haute spécification.
L'offshore devrait croître à un CAGR de 7,2 % jusqu'en 2032 à mesure que les projets en eaux profondes passent de la sanction à l'exécution. Valaris a déclaré que l'offre de flotteurs en environnement bénin avait diminué de 280 unités en 2014 à 150 unités fin 2025. Saudi Aramco a rappelé 7 plateformes automotrices précédemment suspendues pour des travaux en 2026, ce qui a soutenu les attentes de demande sur le marché des eaux peu profondes. Odfjell Drilling a rapporté une utilisation financière de 96 % pour ses 5 semi-submersibles du plateau continental norvégien en 2025. Les normes de l'Institut américain du pétrole (API) sont largement référencées par les régulateurs, créant une barrière de conformité qui favorise les contractants établis disposant de flottes compétentes.

Analyse géographique
Amérique du Nord
L'Amérique du Nord a dominé avec 26,3 % de la valeur régionale en 2026. La production américaine a atteint un record de 13,6 millions de barils par jour en 2025, même si l'activité de forage est devenue plus efficace. Le nombre d'appareils de forage orientés vers le pétrole avait chuté de 33 % par rapport à son pic de décembre 2022 en octobre 2025. Les latéraux plus longs, le forage en plateforme et une conception de complétion plus serrée concentrent le travail autour des appareils de forage à haute spécification et des puits complexes. Cela soutient le forage directionnel, les services de mesure et les fluides de forage, même lorsque les volumes d'appareils terrestres n'augmentent pas.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,4 % jusqu'en 2032, le taux régional le plus rapide du marché des services de forage. Les programmes des compagnies pétrolières nationales offrent une visibilité de contractualisation pluriannuelle moins exposée aux fluctuations à court terme des matières premières. Les attributions 2025 d'ADNOC Drilling ont étendu la visibilité de son carnet de commandes jusqu'en 2040. Les programmes non conventionnels de Jafurah en Arabie saoudite et des Émirats arabes unis élargissent la demande au-delà des puits conventionnels. En Afrique, les projets en eaux profondes en Afrique de l'Ouest et le développement potentiel en Namibie pourraient accroître la demande d'équipements offshore spécialisés et de services intégrés.
Europe, Asie-Pacifique et Amérique du Sud
L'Europe se concentre sur les travaux en environnement difficile sur le plateau continental norvégien, où les opérateurs ont besoin de semi-submersibles à haute spécification. Les résultats 2025 d'Odfjell Drilling ont montré que les unités norvégiennes sous contrat ont atteint une utilisation financière de 96 %. Les approbations en mer du Nord au Royaume-Uni font face à des facteurs de conformité supplémentaires suite aux orientations de portée 3 de 2025. La demande en Asie-Pacifique est soutenue par la Chine, l'Inde, la Malaisie et l'Indonésie, où les programmes de sécurité énergétique nationale maintiennent l'activité de forage. L'Amérique du Sud combine le développement pré-salin du Brésil avec l'activité de Vaca Muerta en Argentine, tandis que le déploiement de China Oilfield Services Limited (COSL) en mer de Chine méridionale illustre la technologie développée localement.
Paysage concurrentiel
Concentration du Marché
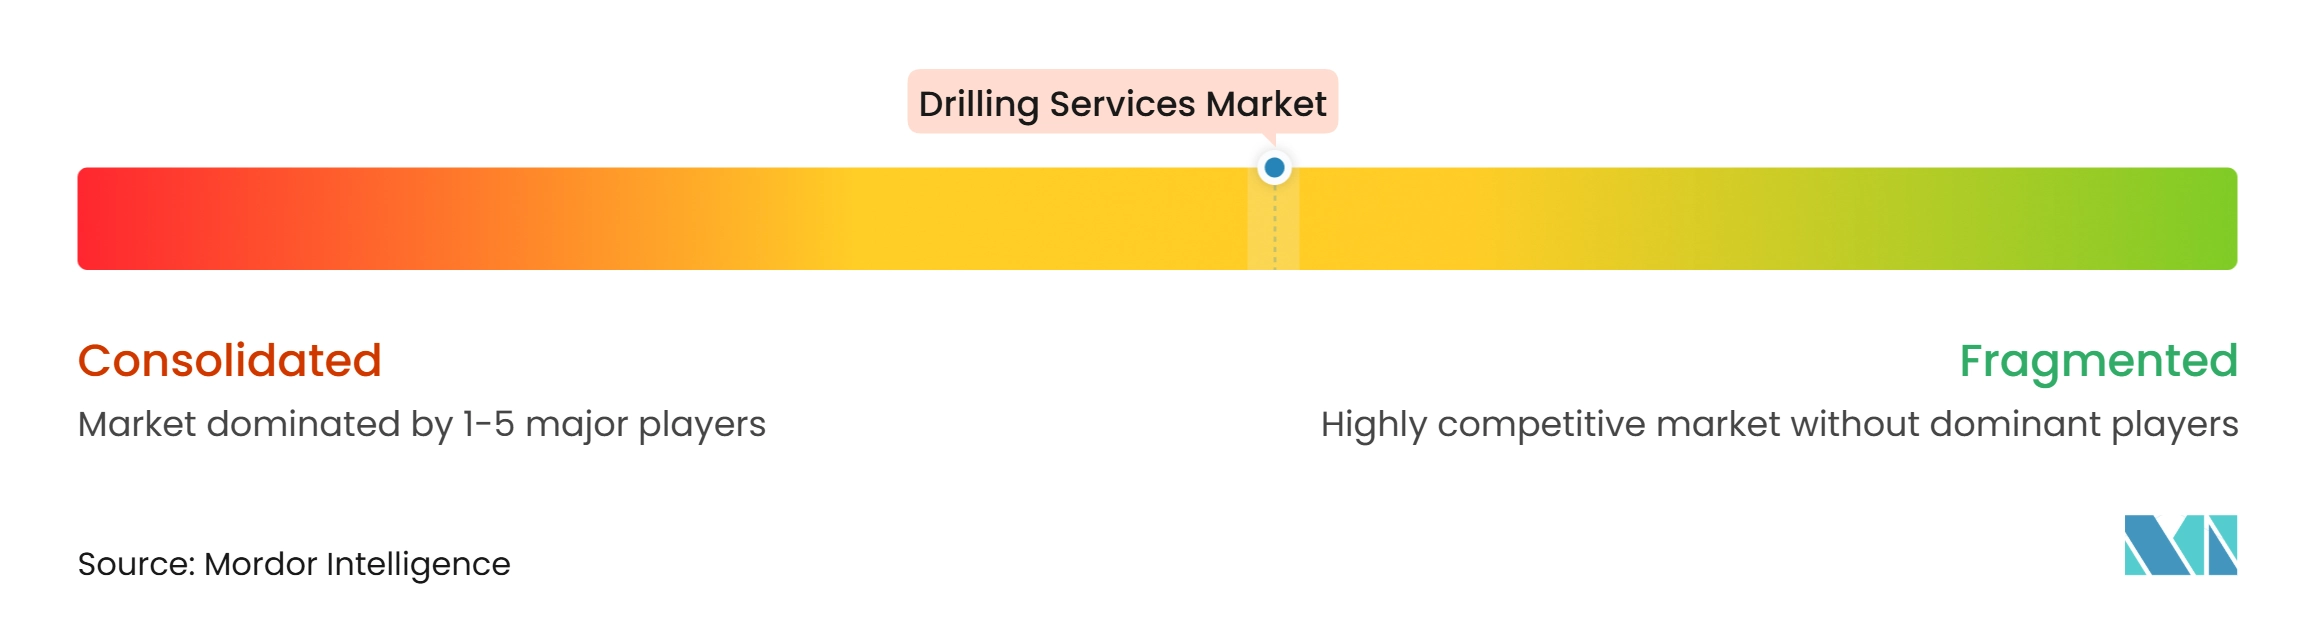
Le marché des services de forage est modérément consolidé. SLB, Halliburton et Baker Hughes occupent des positions solides dans les services à forte intensité technologique tels que le forage directionnel, la diagraphie, les fluides et la construction intégrée de puits. SLB a déclaré 11,9 milliards USD de revenus de construction de puits en 2025, malgré un déclin de 11 % en glissement annuel. Halliburton oriente son activité internationale vers le forage directionnel, les travaux non conventionnels, l'intervention en puits et la remontée artificielle. Les outils de forage numérique et les contrats basés sur la performance permettent à ces entreprises de se concurrencer sur les résultats des puits plutôt que simplement sur les heures d'appareil de forage.
Les contractants offshore se concurrencent plus directement sur la qualité de la flotte, la performance opérationnelle et la capacité disponible. Valaris a retiré 14 flotteurs en environnement bénin en 2025 et conservait des unités supplémentaires à la vente, tandis que la flotte de Transocean est passée de 34 à 27 unités d'une année sur l'autre. Cette rationalisation de la flotte peut améliorer la discipline tarifaire là où la demande reste ferme. Le coût élevé des nouvelles constructions et la capacité limitée des chantiers navals restreignent également les ajouts rapides de capacité. Les contractants établis disposant d'actifs conformes et à haute spécification sont mieux positionnés pour bénéficier de ces conditions.
La consolidation des entreprises modifie les positions concurrentielles dans le forage terrestre et en eaux peu profondes. Helmerich & Payne a finalisé son acquisition de KCA Deutag pour 2,0 milliards USD en janvier 2025, ajoutant des capacités de forage terrestre international, de gestion offshore et de fabrication BENTEC. ADNOC Drilling a également renforcé sa position de service intégré grâce à son attribution de contrat d'avril 2025. Le contrat Trion de SLB combine des services directionnels numériques, la diagraphie, la cimentation, les complétions et d'autres capacités sous un périmètre intégré. Ces mouvements modifient la façon dont les entreprises se concurrencent sur le marché des services de forage.
Leaders du secteur des services de forage
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
China Oilfield Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de forage Entreprises couvertes dans ce rapport
- ADNOC Drilling Company
- Arabian Drilling Company
- Baker Hughes Company
- Borr Drilling Limited
- China Oilfield Services Limited (COSL)
- Dolphin Drilling AS
- Halliburton Company
- Jindal Drilling & Industries Limited
- KCA Deutag
- Nabors Industries Ltd.
- Noble Corporation
- Odfjell Drilling Ltd.
- Saipem S.p.A.
- Seadrill Limited
- Shelf Drilling Ltd.
- Sinopec Oilfield Service Corporation
- SLB (Schlumberger)
- Transocean Ltd.
- Valaris Limited
- Weatherford International plc
Développements industriels récents dans Marché des services de forage
- Février 2026 : SLB a obtenu plusieurs contrats de services de forage offshore auprès de Mubadala Energy pour le développement de gaz naturel en eaux profondes de Tangkulo dans la mer d'Andaman, au large de l'Indonésie. Les contrats couvrent les services de forage et de puits intégrés sur l'ensemble du cycle de vie du puits, notamment le forage directionnel, les fluides de forage, la cimentation, la diagraphie par câble, la diagraphie sur câble lisse, le tubage enroulé, les tests de puits, la diagraphie des boues et les complétions supérieures et inférieures. Ces attributions soutiennent le développement des ressources gazières offshore, avec un premier gaz ciblé avant fin 2028.
- Septembre 2025 : SLB s'est vu attribuer un contrat de complétion majeur par Petrobras pour jusqu'à 35 puits en ultra-eaux profondes dans les champs Atapu et Sepia du bassin de Santos, incluant des technologies de complétion électrique avancées et des solutions d'intelligence de production numérique, avec des travaux prévus pour commencer mi-2026. Le contrat renforce le positionnement de services intégrés de SLB dans les eaux profondes pré-salines du Brésil.
- Mai 2025 : ADNOC Drilling s'est vu attribuer un contrat de 1,15 milliard USD sur 15 ans pour deux plateformes automotrices par ADNOC Offshore, sécurisant les opérations jusqu'en 2040 et renforçant l'expansion de la flotte offshore de la société qui vise 148 appareils de forage d'ici fin 2026. Le contrat fait suite à une attribution de services de forage intégrés de 1,63 milliard USD sur cinq ans par ADNOC Offshore en avril 2025 couvrant le forage directionnel, la cimentation, les fluides de forage et les services de diagraphie par câble.
- Mars 2025 : SLB s'est vu attribuer un contrat de forage majeur par Woodside Energy pour 18 puits en ultra-eaux profondes sur le développement de Trion au large du Mexique, employant des capacités de forage assistées par intelligence artificielle, des services directionnels numériques, la diagraphie en cours de forage (LWD), la cimentation et les services de complétion sous un périmètre intégré débutant début 2026 et géré via les centres de livraison Performance Live de SLB.
Périmètre du rapport mondial sur le marché des services de forage
Les services de forage sont des opérations industrielles spécialisées qui créent des forages ou des puits dans le sol à l'aide de machines, d'expertise technique et de protocoles d'ingénierie.
Le marché des services de forage est segmenté par type de service, déploiement et géographie. Par type de service, le marché est segmenté en services de forage contractuel, services de forage directionnel, services de mesure en cours de forage (MWD), services de diagraphie en cours de forage (LWD), services de diagraphie des boues, services de diagraphie de puits, services de tubage et de cimentation, services de fluides de forage et d'ingénierie des boues, services de forage à pression contrôlée (MPD), services d'intervention en puits de forage et de complétion associés, et autres services de forage. Par déploiement, le marché est divisé en terrestre et offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des services de forage dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Services de forage contractuel |
| Services de forage directionnel |
| Services de mesure en cours de forage (MWD) |
| Services de diagraphie en cours de forage (LWD) |
| Services de diagraphie des boues |
| Services de diagraphie de puits |
| Services de tubage et de cimentation |
| Services de fluides de forage et d'ingénierie des boues |
| Services de forage à pression contrôlée (MPD) |
| Services d'intervention en puits de forage et de complétion associés |
| Autres services de forage |
| Terrestre |
| Offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de forage contractuel | |
| Services de forage directionnel | ||
| Services de mesure en cours de forage (MWD) | ||
| Services de diagraphie en cours de forage (LWD) | ||
| Services de diagraphie des boues | ||
| Services de diagraphie de puits | ||
| Services de tubage et de cimentation | ||
| Services de fluides de forage et d'ingénierie des boues | ||
| Services de forage à pression contrôlée (MPD) | ||
| Services d'intervention en puits de forage et de complétion associés | ||
| Autres services de forage | ||
| Par déploiement | Terrestre | |
| Offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services de forage d'ici 2032 ?
Le marché des services de forage devrait atteindre 25,23 milliards USD d'ici 2032, avec un CAGR de 6,27 % à partir de 2027.
Quel type de service connaît la croissance la plus rapide dans les services de forage ?
Au sein du marché des services de forage, les services de forage directionnel devraient croître à un CAGR de 6,8 % jusqu'en 2032, à mesure que les puits complexes se généralisent.
Pourquoi la demande de services de forage offshore augmente-t-elle ?
L'activité offshore sur le marché des services de forage est soutenue par l'exécution de projets en eaux profondes et la disponibilité plus restreinte des flotteurs et plateformes automotrices modernes.
Quelle région devrait connaître la croissance la plus rapide pour les services de forage ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,4 % jusqu'en 2032, soutenus par la demande du marché des services de forage provenant des programmes des compagnies pétrolières nationales et du développement non conventionnel.
Comment l'automatisation du forage affecte-t-elle les prestataires de services ?
Sur le marché des services de forage, l'automatisation peut améliorer la cohérence du forage et réduire les besoins en main-d'œuvre sur le terrain, favorisant les prestataires disposant de logiciels et de systèmes de pilotage.
Quels sont les principaux risques pour les entreprises de services de forage ?
Sur le marché des services de forage, la volatilité des dépenses en amont, les coûts des équipements, les obligations de déclaration et les pénuries de personnel peuvent contraindre l'activité.