
Tamaño y Participación del Mercado de Servicios de Perforación
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
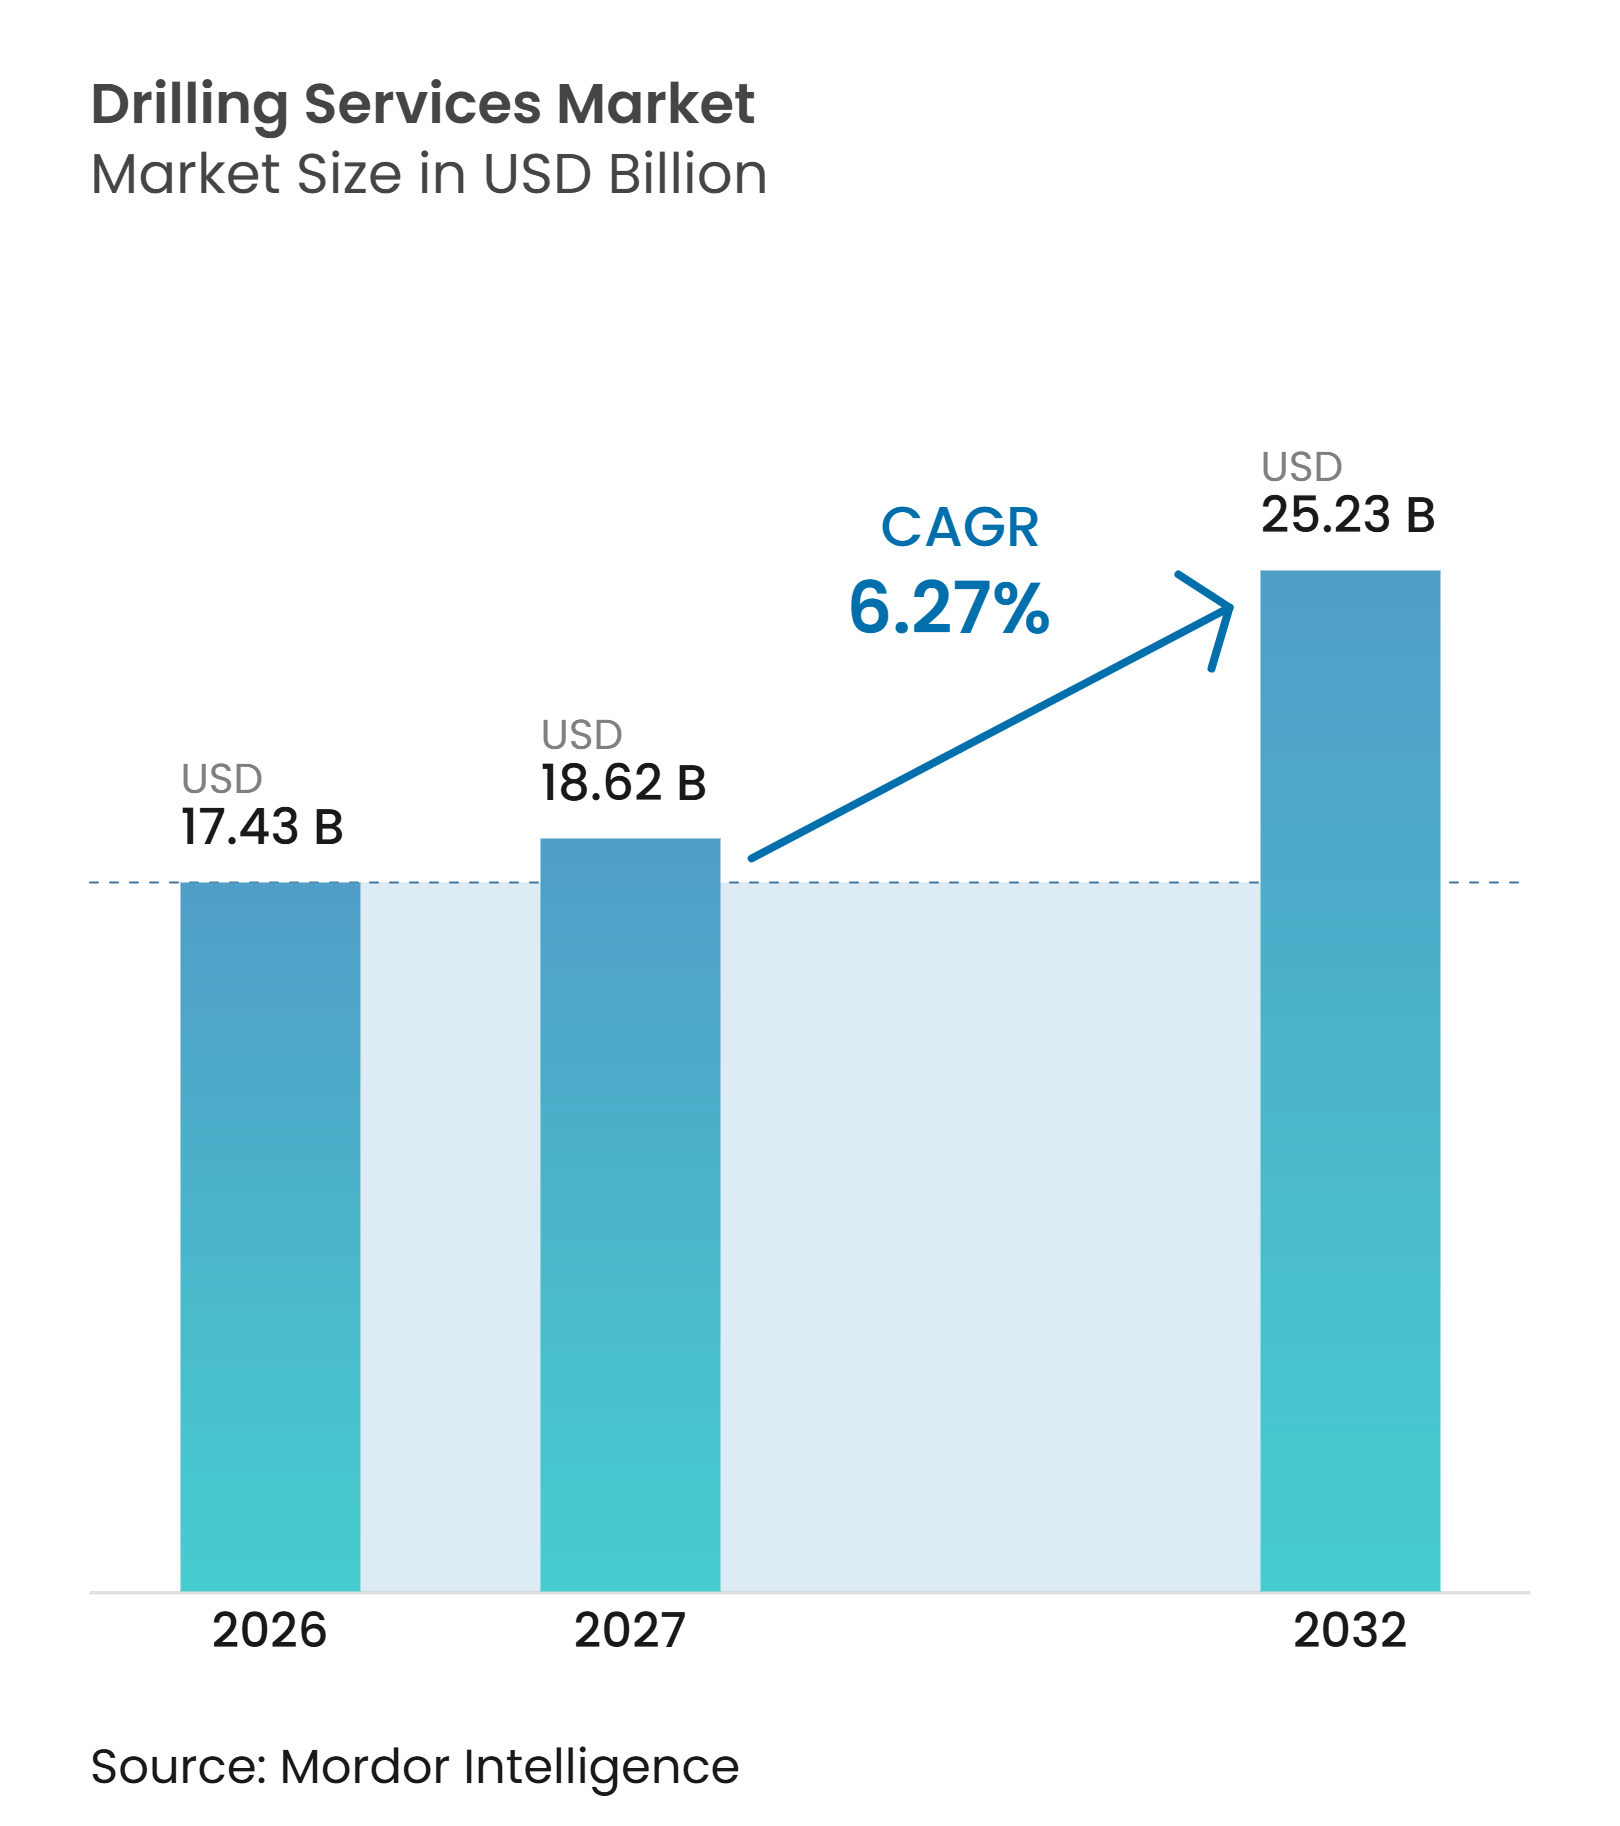
| Tamaño del Mercado (2027) | 18.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.27 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Perforación por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Perforación se expanda desde 17,43 mil millones de USD en 2026 y 18,62 mil millones de USD en 2027 hasta 25,23 mil millones de USD para 2032, registrando un CAGR del 6,27% entre 2027 y 2032. El mercado de servicios de perforación entra en este período tras la reducción de la actividad en Arabia Saudita, México y África Subsahariana, que afectó los ingresos por servicios en 2025. Las tasas de declive de los yacimientos continúan haciendo necesaria la perforación de reemplazo, incluso cuando los precios de las materias primas y el gasto en exploración y producción son irregulares. La Agencia Internacional de Energía declaró que mantener la producción mundial de petróleo y gas requeriría una inversión anual en exploración y producción de 540 mil millones de USD hasta 2050.[1] La reactivación de plataformas sauditas y la actividad de licitaciones en el Golfo podrían respaldar una recuperación en la contratación en Oriente Medio. La demanda se está diferenciando entre la perforación por contrato de carácter cíclico y el trabajo impulsado por tecnología, donde la perforación direccional, la automatización y la construcción integrada de pozos pueden generar un perfil de ingresos diferente.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios de Perforación por Contrato representaron el 32,6% de la participación del mercado de servicios de perforación en 2026, mientras que se proyecta que los Servicios de Perforación Direccional crezcan a un CAGR del 6,8% hasta 2032.
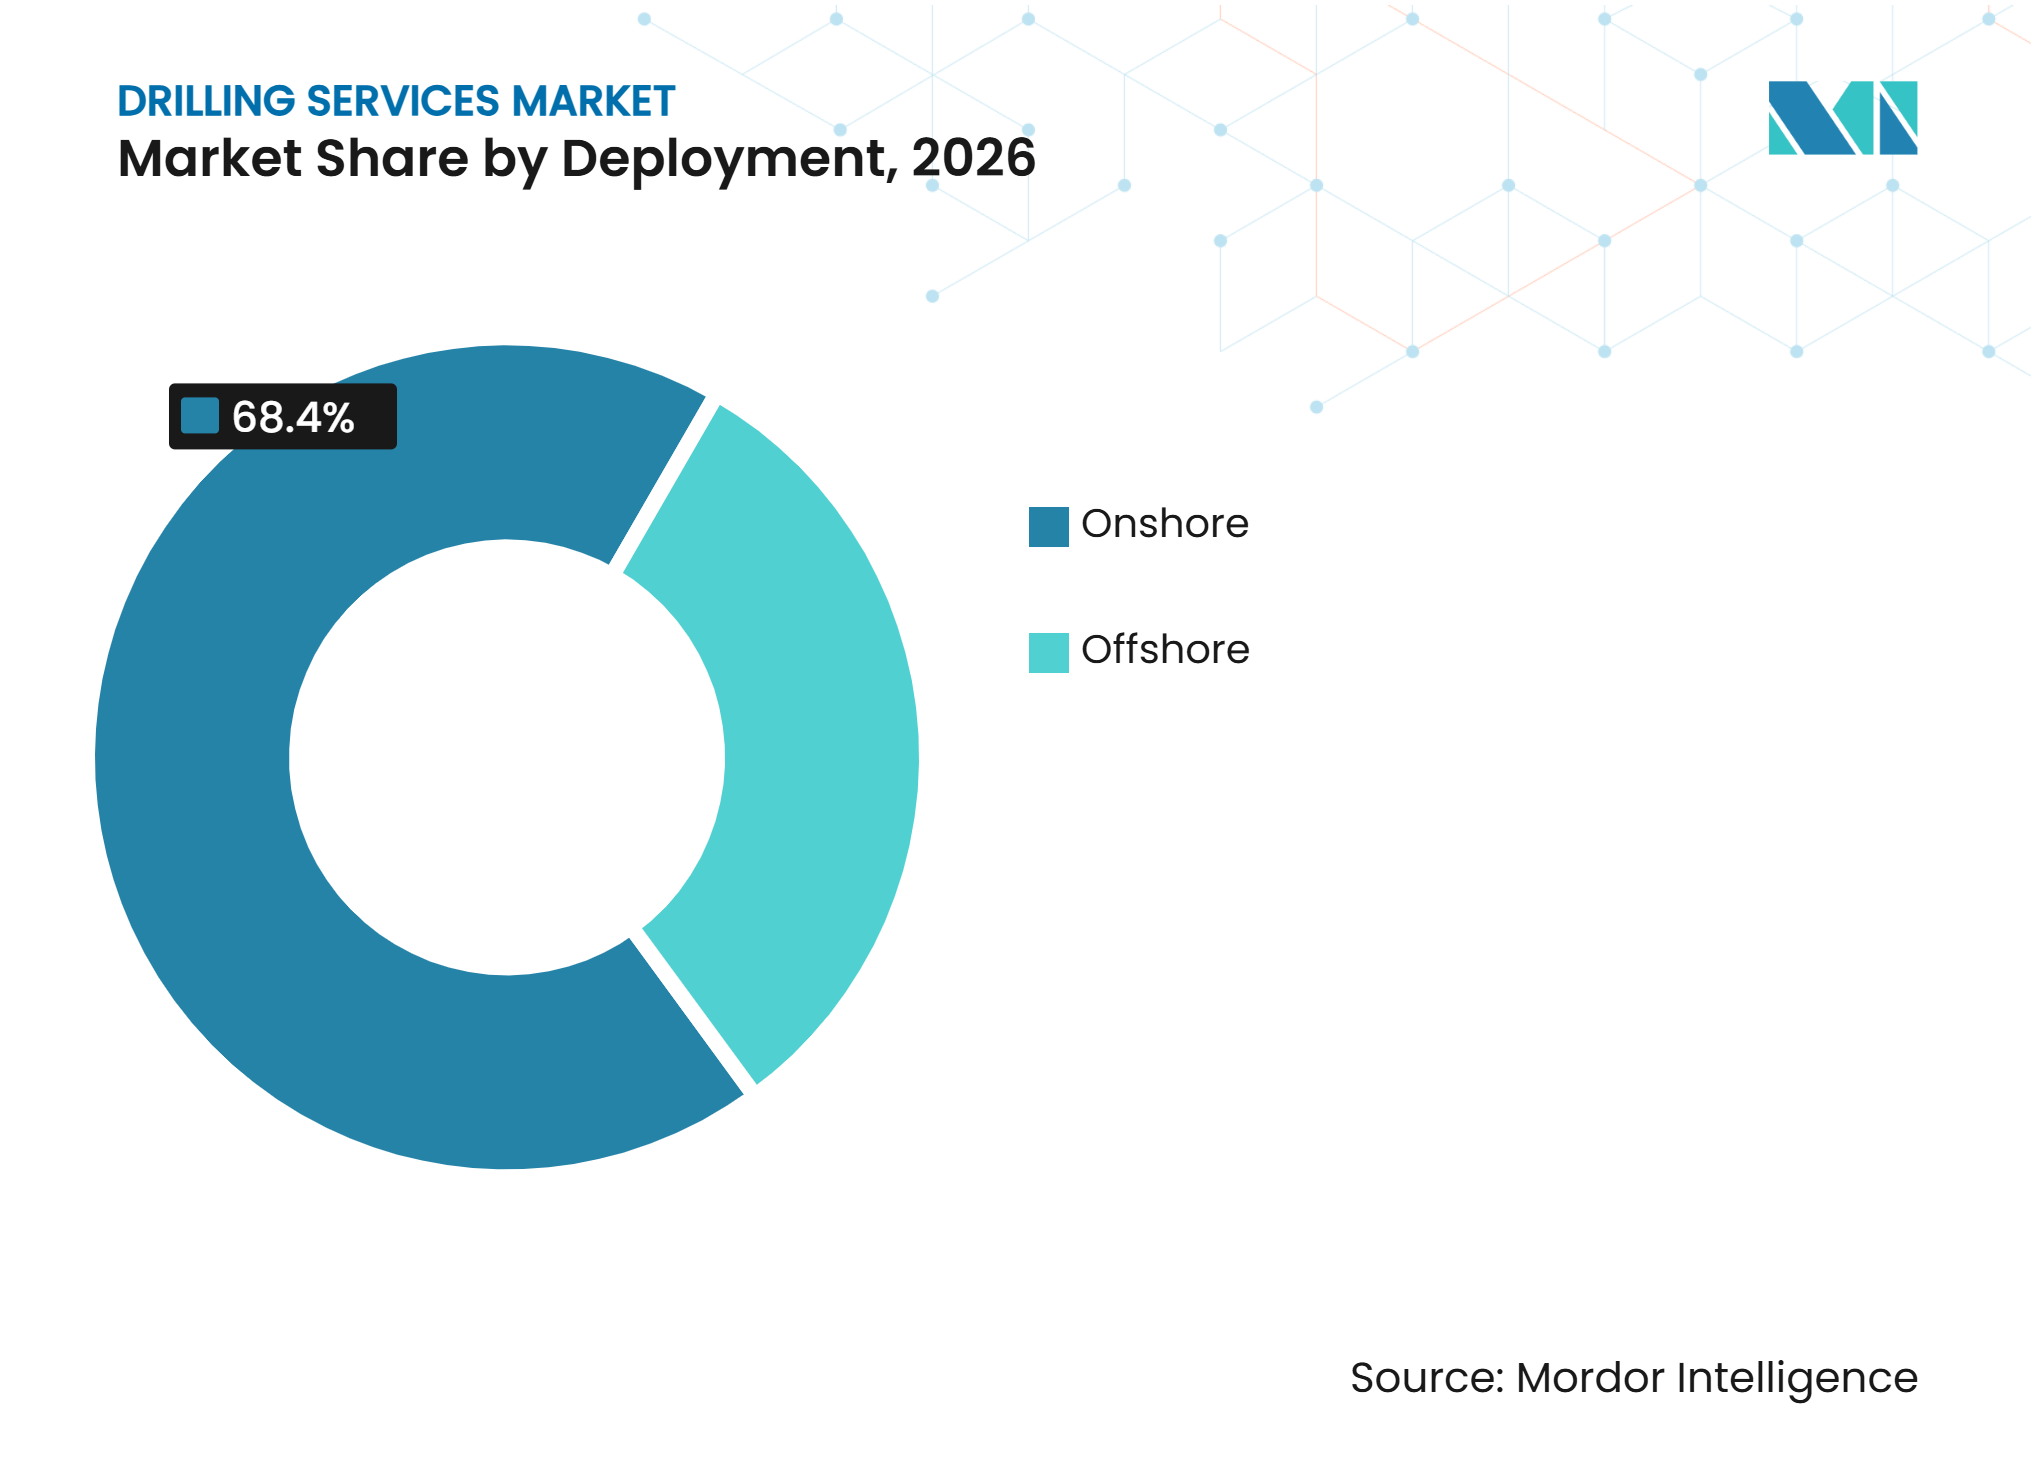
- Por despliegue, el sector terrestre representó el 68,4% de la participación del mercado de servicios de perforación en 2026, mientras que se prevé que el sector marino se expanda a un CAGR del 7,2% hasta 2032.
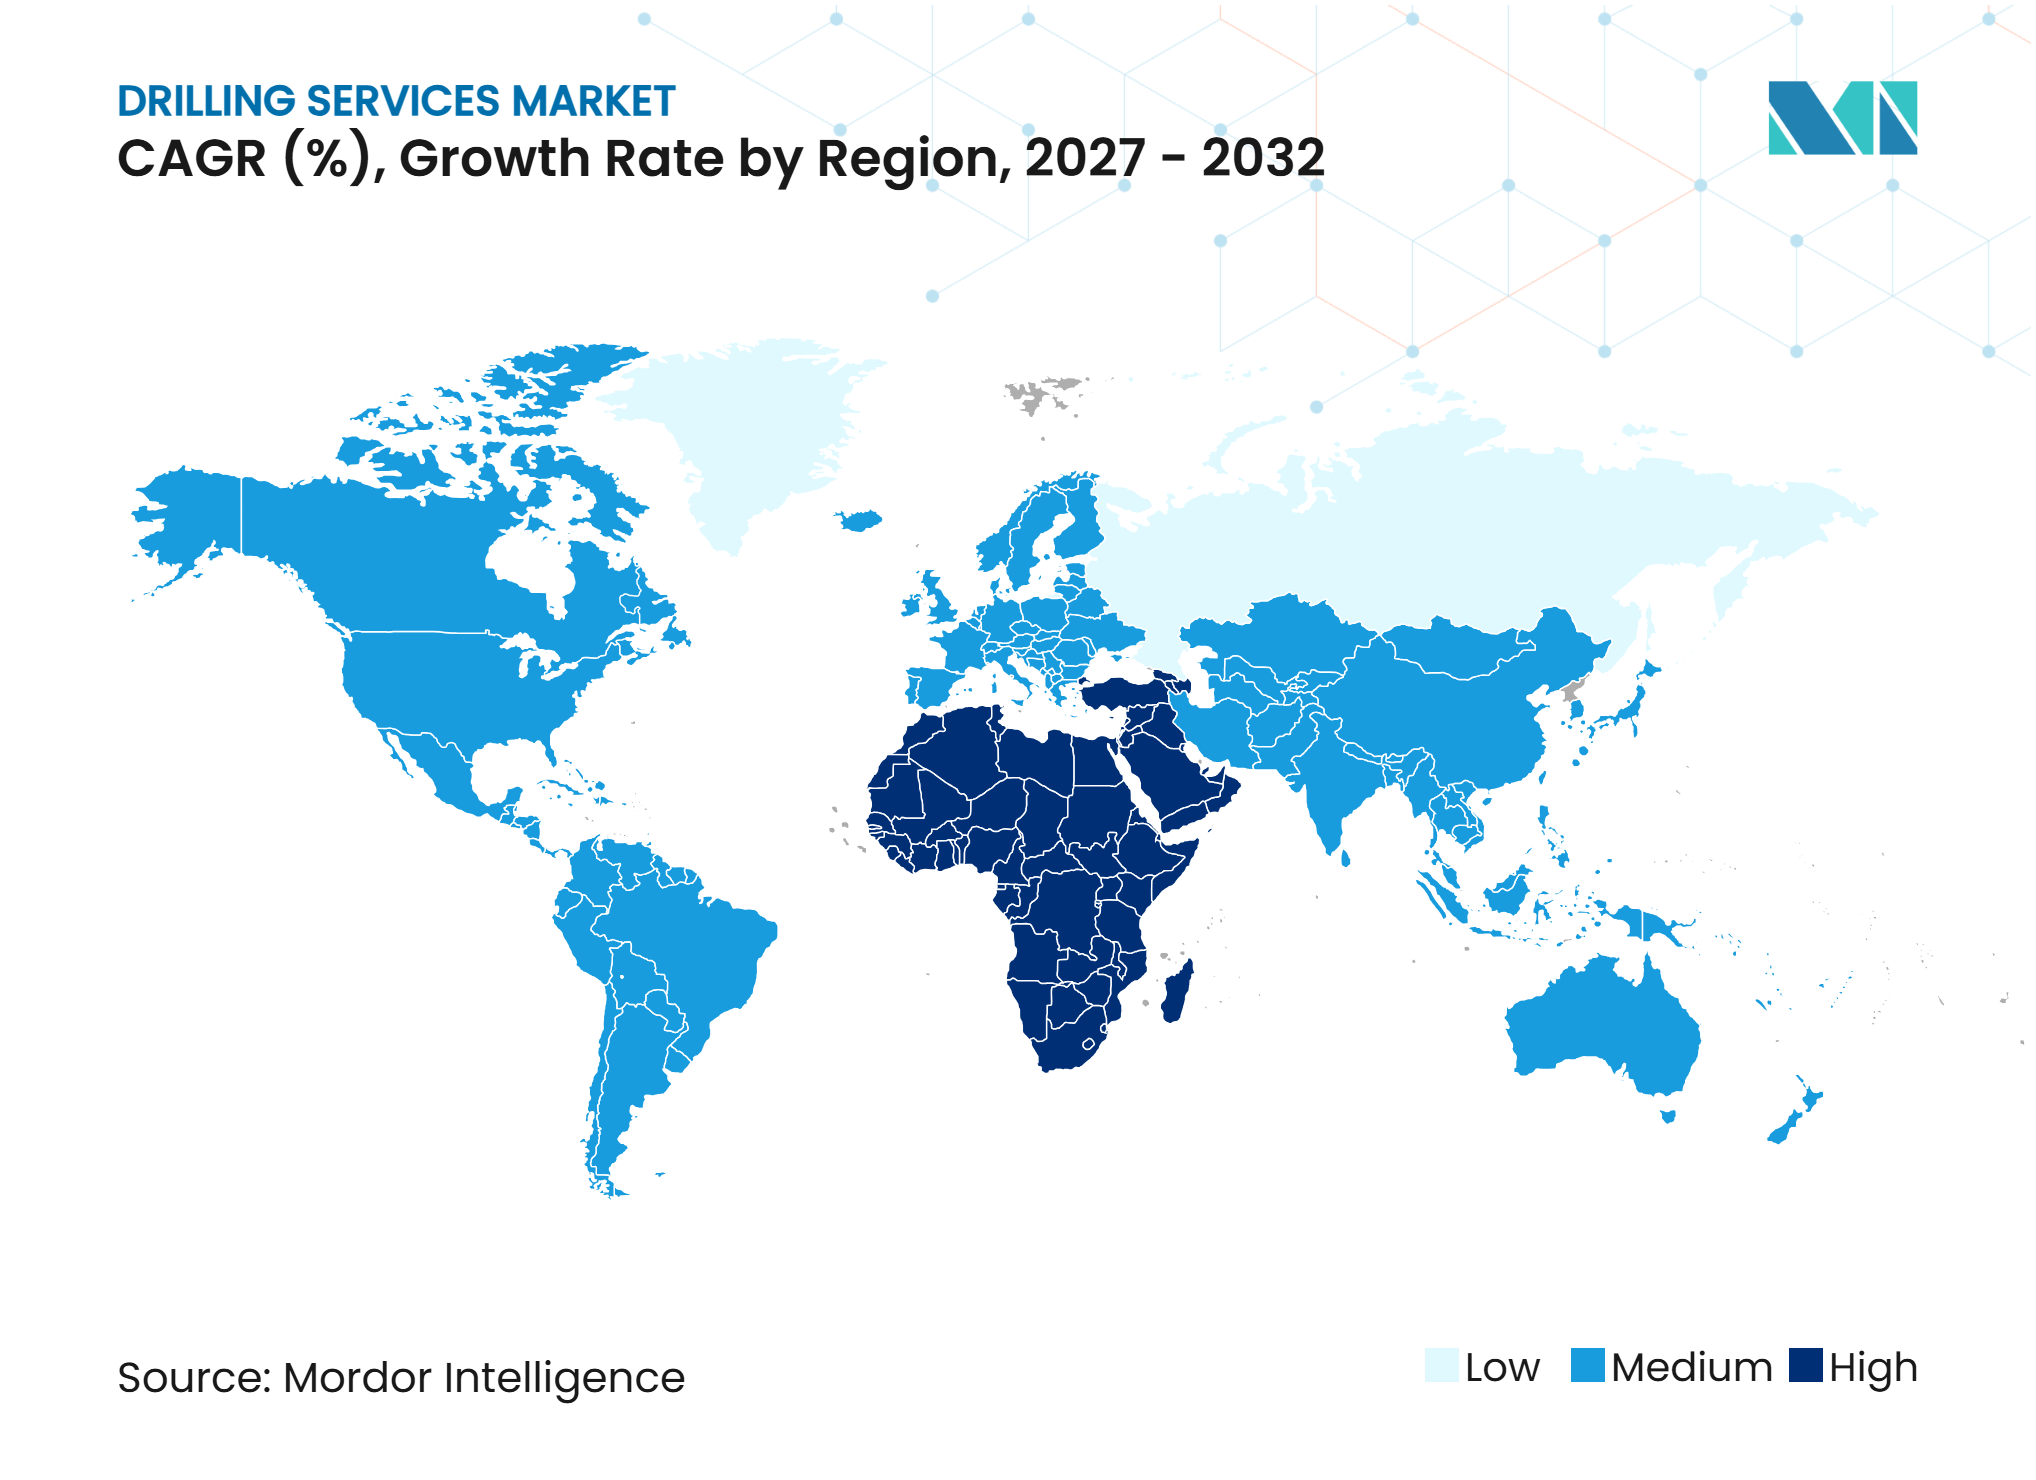
- Por geografía, América del Norte representó el 26,3% del mercado en 2026, mientras que se prevé que Oriente Medio y África avancen a un CAGR del 7,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Construcción de Pozos Direccionales y Complejos | +1.4% | Global, liderado por América del Norte, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Desarrollo en Aguas Profundas y Ultraprofundas | +1.0% | Brasil, África Occidental, Mar del Norte y Golfo de México | Largo plazo (≥ 4 años) |
| Adopción de Sistemas de Perforación Automatizados y Autónomos | +0.7% | Global, con adopción temprana en los Emiratos Árabes Unidos, Noruega y Arabia Saudita | Mediano plazo (2-4 años) |
| Creciente Demanda de Desarrollo de Recursos No Convencionales | +0.9% | América del Norte, Argentina y Arabia Saudita | Mediano plazo (2-4 años) |
| Servicios de Perforación Integrados y Contratos Basados en Desempeño | +0.5% | Oriente Medio, América del Norte y mercados marinos | Mediano plazo (2-4 años) |
| Programas de Expansión de Perforación de Compañías Petroleras Nacionales | +0.9% | Oriente Medio, Norte de África, África Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Construcción de Pozos Direccionales y Complejos
La perforación direccional es ahora un requisito estándar para una gran parte de los nuevos pozos de hidrocarburos. La Administración de Información Energética de los Estados Unidos informó que los pozos horizontales representaron el 94% de la producción terrestre de petróleo crudo y el 92% de la producción terrestre de gas natural en los Estados Unidos a finales de 2024.[2] Los sistemas rotatorios dirigibles alcanzaron el Nivel 3 de automatización de trayectoria en fondo de pozo en uso comercial para 2024. Un artículo de la Sociedad de Ingenieros de Petróleo informó que la automatización del inicio de desviación y la dirección mejoró la tasa de penetración en un 25% en comparación con las operaciones en modo de asesoramiento.[3] Estos sistemas pueden reducir la brecha de desempeño entre equipos experimentados y operaciones más rutinarias. El mercado de servicios de perforación se beneficia, por tanto, a medida que los diseños de pozos complejos se extienden más allá de las cuencas no convencionales establecidas hacia nuevos desarrollos en África y el Sudeste Asiático.
Expansión del Desarrollo en Aguas Profundas y Ultraprofundas
La actividad en aguas profundas respalda la demanda de perforación porque los grandes proyectos requieren extensos programas de evaluación, desarrollo y terminación. Equinor inició la producción en Bacalhau, en Brasil, en octubre de 2025, donde las reservas recuperables superan los 1.000 millones de barriles de petróleo equivalente y se espera que la capacidad de producción alcance los 220.000 barriles por día.[4] BP también anunció el descubrimiento de Bumerangue en Brasil durante agosto de 2025, su mayor descubrimiento en 25 años. SLB recibió un contrato de Woodside Energy para 18 pozos en aguas ultraprofundas en el desarrollo de Trion, frente a las costas de México. La Agencia Internacional de Energía ha señalado que los declives de producción de los campos de petróleo y gas existentes se han acelerado. Esto refuerza el argumento a favor de nueva capacidad en aguas profundas, aunque los calendarios de desarrollo siguen expuestos a los elevados costos de equipos y financiamiento.
Adopción de Sistemas de Perforación Automatizados y Autónomos
La automatización se está convirtiendo en una parte práctica de la ejecución de la perforación en varias regiones productoras activas. Un artículo de la Sociedad de Ingenieros de Petróleo documentó un proyecto no convencional en Abu Dabi que combinó sistemas de asesoramiento inteligente con automatización de dirección en lazo cerrado. Abu Dhabi National Oil Company (ADNOC) Drilling declaró que sus operaciones Turnwell utilizaron perforación en clúster y automatización para alcanzar niveles de eficiencia comparables con los principales desarrollos no convencionales de los Estados Unidos. COSL desplegó su sistema rotatorio dirigible direccional de desarrollo interno en formaciones de aguas profundas y capas profundas en el Mar del Sur de China. La automatización puede aumentar la consistencia en la entrega de pozos y reducir el número de perforadores direccionales necesarios por pozo. En el mercado de servicios de perforación, esto puede desplazar el valor hacia los proveedores que controlan el software de perforación, los sensores y los equipos de dirección.
Creciente Demanda de Desarrollo de Recursos No Convencionales
La perforación no convencional sigue siendo una fuente importante de trabajo para los servicios de alta especificación. La Administración de Información Energética (EIA) informó que las formaciones compactas del Pérmico produjeron 6,0 millones de barriles por día en diciembre de 2025, lo que representa el 44% de la producción de petróleo crudo de los Estados Unidos. La producción de petróleo crudo de los Estados Unidos alcanzó un récord de 13,6 millones de barriles por día en 2025, a pesar de un menor número de plataformas activas. Los laterales más largos, la perforación en almohadilla y las mejoras en la terminación han cambiado la relación tradicional entre las plataformas activas y los volúmenes de producción. Esto puede limitar la demanda de plataformas terrestres mientras mantiene el trabajo para los proveedores de perforación direccional, medición durante la perforación, registro durante la perforación y fluidos de perforación. El mercado de servicios de perforación está, por tanto, obteniendo más ingresos de pozos técnicamente complejos en lugar de un simple aumento en el número de plataformas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Gasto de Capital en Exploración y Producción | -0.8% | Global, concentrado en América del Norte y mercados expuestos a la OPEP | Corto plazo (≤ 2 años) |
| Alto Costo de Plataformas de Alta Especificación y Herramientas de Fondo de Pozo | -0.3% | Mercados marinos, especialmente Brasil, África Occidental y el Golfo de México | Mediano plazo (2-4 años) |
| Cumplimiento Ambiental y Costos de Reporte de Emisiones | -0.4% | América del Norte, Europa, Mar del Norte y mercados marinos globales | Mediano plazo (2-4 años) |
| Escasez de Personal Experimentado en Perforación Direccional | -0.3% | Global, con presión en Asia-Pacífico, Oriente Medio y mercados marinos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Gasto de Capital en Exploración y Producción
El gasto en exploración y producción sigue siendo una restricción central en el mercado de servicios de perforación, ya que los operadores pueden diferir pozos cuando los presupuestos se ajustan. La Agencia Internacional de Energía registró una caída del 6% en la inversión en petróleo en exploración y producción en 2025, el primer descenso anual desde la contracción por la COVID-19. La presión sobre el gasto afecta a los contratistas independientes de forma más directa que a las empresas de servicios diversificadas con mayor cobertura geográfica y de productos. Halliburton informó que sus ingresos por Perforación y Evaluación cayeron un 3% hasta 9,4 mil millones de USD en 2025. Baker Hughes informó una caída interanual del 17% en los ingresos por Construcción de Pozos hasta 3,6 mil millones de USD. Los requisitos de reporte de la Agencia de Protección Ambiental de los Estados Unidos también añaden trabajo de cumplimiento para los operadores, incluido el reporte de metano a nivel de pozo bajo las reglas enmendadas del Subparte W para el año de reporte 2025.
Cumplimiento Ambiental y Costos de Reporte de Emisiones
Los requisitos ambientales se están convirtiendo en una consideración directa en la economía de los proyectos de perforación. El Reino Unido emitió orientaciones en junio de 2025 que exigen que las emisiones de Alcance 3 aguas abajo sean consideradas en las decisiones sobre nuevos proyectos de petróleo y gas en el Mar del Norte. La Directiva de Reporte de Sostenibilidad Corporativa (CSRD) de la Unión Europea también extiende las obligaciones de reporte a las empresas no pertenecientes a la Unión Europea que califiquen y tengan operaciones europeas sustanciales. Sinopec Oilfield Service Corporation ha establecido un objetivo de electrificar el 95% de su flota de plataformas de perforación para 2030. Estos requisitos pueden aumentar los costos administrativos y de equipos, en particular para los programas de perforación más pequeños. También pueden favorecer a los contratistas que puedan proporcionar equipos de menores emisiones y sistemas de reporte más sólidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios Tecnológicos Superan a la Perforación Impulsada por VolumenLos Servicios de Perforación por Contrato representaron el 32,6% del valor por tipo de servicio en 2026, convirtiéndose en la categoría de servicio más grande. El segmento refleja la escala de las flotas terrestres y marinas y el uso de contratos de tarifa diaria a más largo plazo. Sus ingresos siguen estrechamente vinculados a los presupuestos de exploración y producción, la utilización de plataformas y los calendarios de los clientes. Se proyecta que los Servicios de Perforación Direccional crezcan a un CAGR del 6,8% hasta 2032. Esta oportunidad de tamaño del mercado de servicios de perforación refleja la necesidad de pozos de alcance extendido, multilaterales y trayectorias complejas en cuencas establecidas y emergentes.
La medición durante la perforación y el registro durante la perforación se benefician a medida que los operadores recopilan más datos de formación durante programas de perforación complejos. La perforación con presión controlada también respalda los pozos que enfrentan márgenes de presión estrechos, particularmente en entornos de aguas profundas. Weatherford ha destacado la expansión de la perforación con presión controlada en los programas marinos. El registro de lodos, el registro de pozos, el revestimiento y la cementación, los fluidos de perforación y la intervención en pozos siguen vinculados al número de pozos, pero su intensidad de servicio aumenta con la complejidad del pozo. ADNOC Drilling recibió un contrato de servicios de perforación integrados por 1,63 mil millones de USD en abril de 2025 que cubre perforación direccional, fluidos de perforación, cementación, registro por cable, y servicios de corrida de tubulares. La industria de servicios de perforación avanza hacia contratos que combinan estas capacidades bajo un único proveedor responsable.


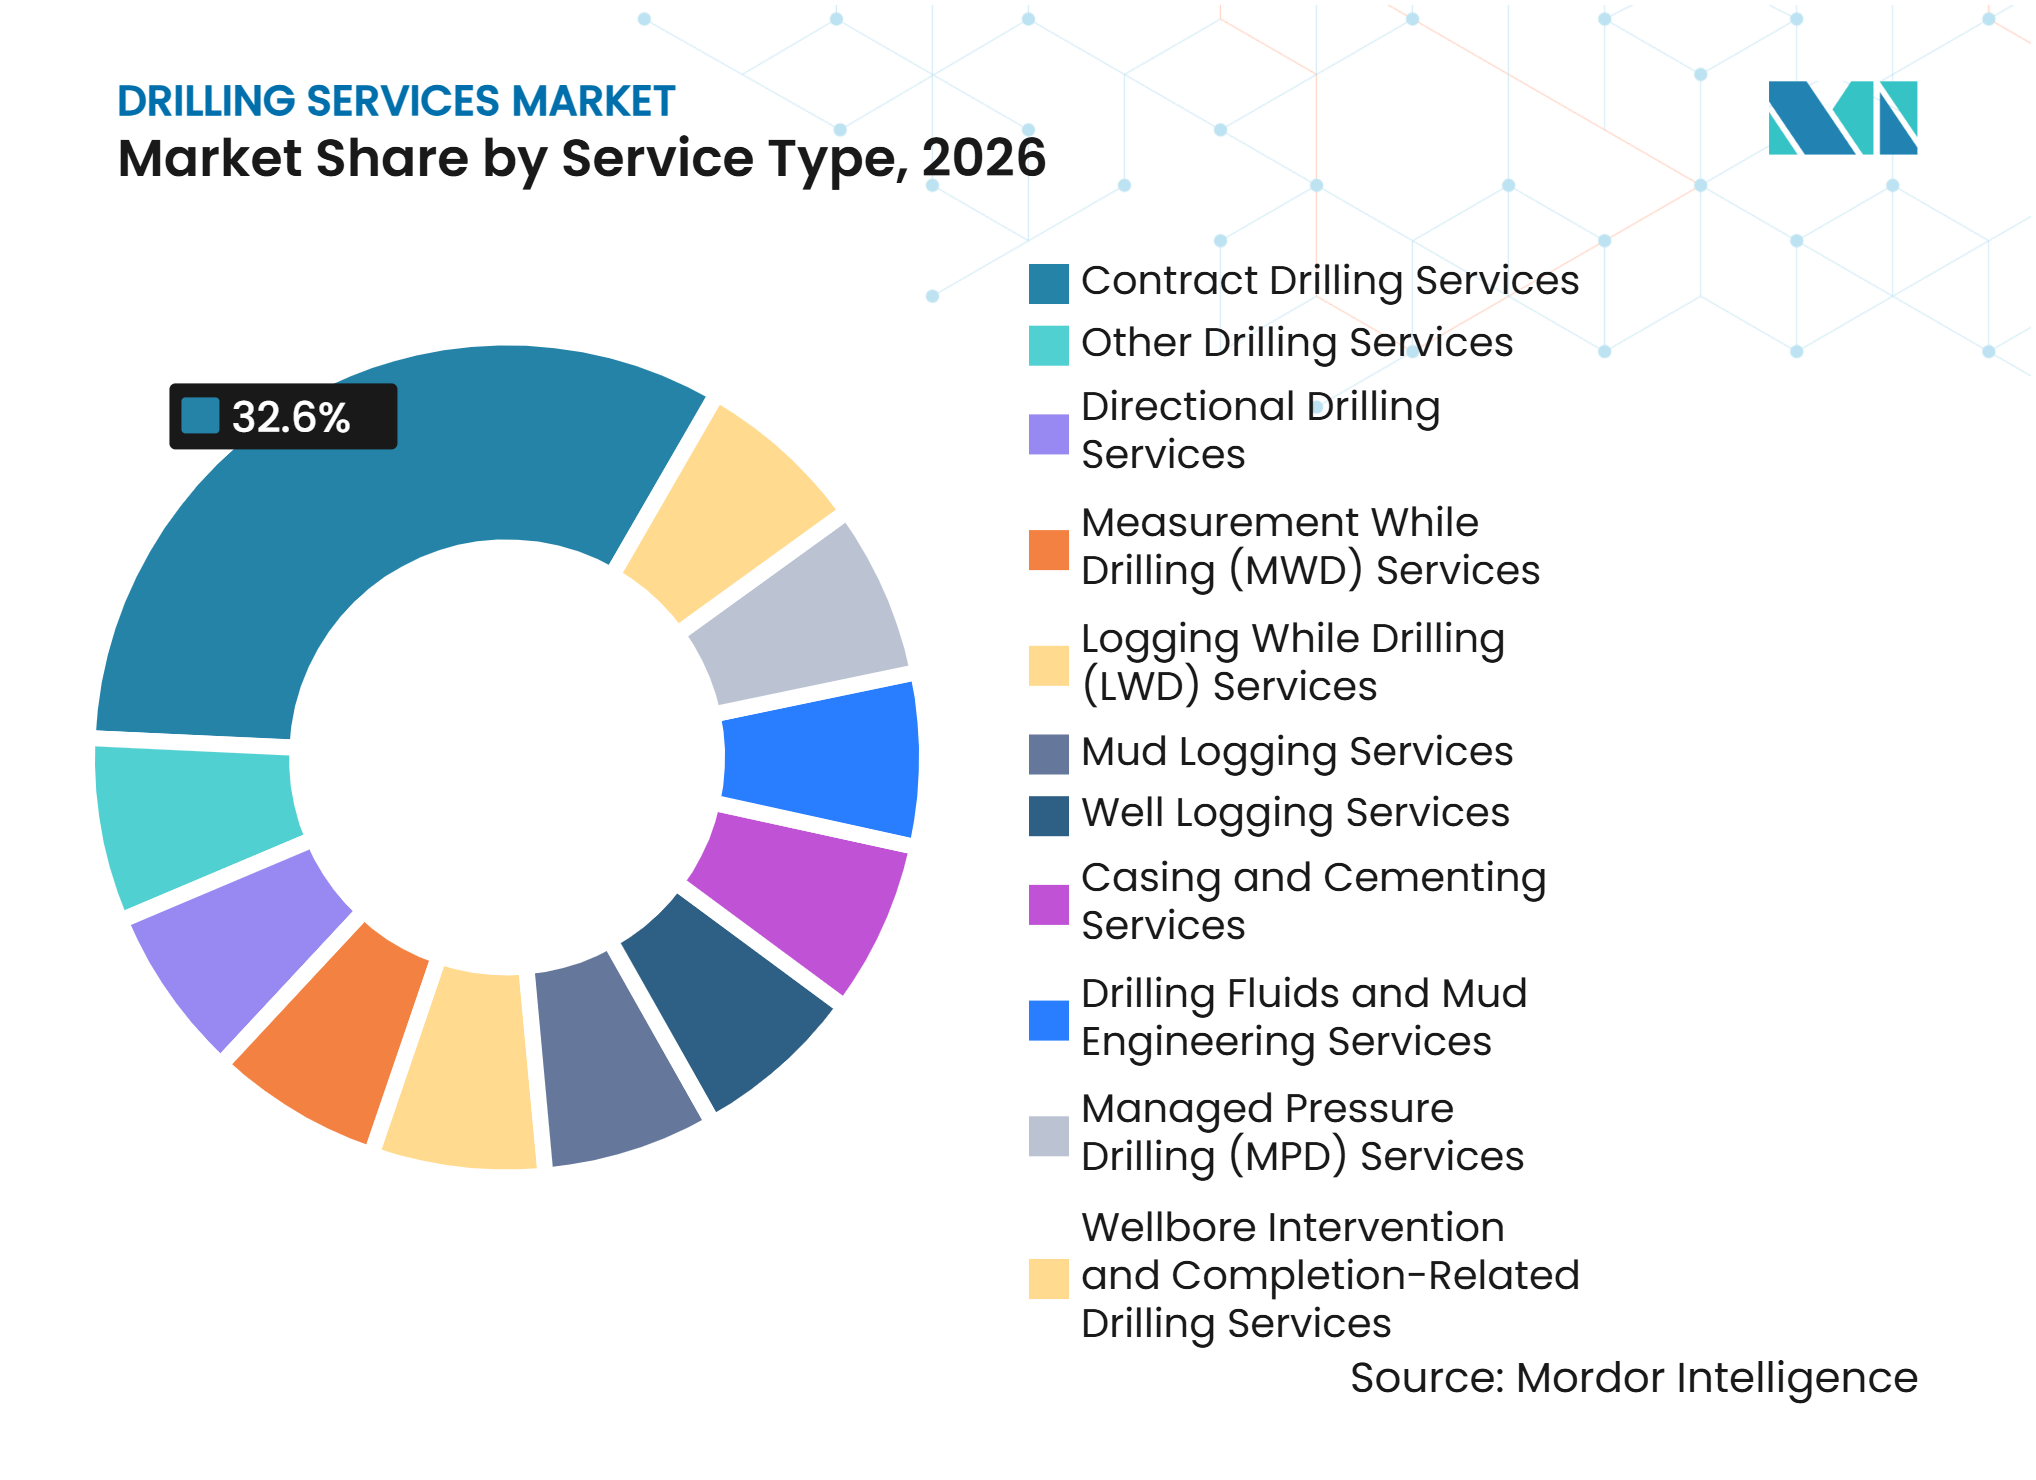
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Despliegue:
La Revalorización Marina se Acelera a Medida que la Oferta se ContraeEl sector terrestre representó el 68,4% del tamaño del mercado de servicios de perforación en 2026, dado que la actividad en tierra sigue siendo extensa en América del Norte, Oriente Medio y China. Nabors comercializó 242 plataformas terrestres internacionales activas en 2025, mientras que Saudi Aramco representó casi el 30% de sus ingresos consolidados a través de la empresa conjunta SANAD. Estas relaciones con los clientes proporcionan cierto grado de estabilidad de volumen en la perforación terrestre en Oriente Medio. Sin embargo, las mejoras de productividad significan que menos plataformas pueden sostener altos niveles de producción en regiones no convencionales maduras. Esto limita el crecimiento del volumen para la perforación terrestre convencional, al tiempo que respalda la demanda de servicios de pozos de mayor especificación.
Se espera que el sector marino crezca a un CAGR del 7,2% hasta 2032, a medida que los proyectos en aguas profundas pasen de la aprobación a la ejecución. Valaris declaró que la oferta de unidades flotantes en entornos benignos disminuyó de 280 unidades en 2014 a 150 unidades a finales de 2025. Saudi Aramco reactivó 7 plataformas autoelevables previamente suspendidas para trabajos en 2026, lo que respaldó las expectativas de demanda en el mercado de aguas poco profundas. Odfjell Drilling reportó una utilización financiera del 96% para sus 5 semisumergibles en la Plataforma Continental Noruega en 2025. Las normas del Instituto Americano del Petróleo (API) son ampliamente referenciadas por los reguladores, creando una barrera de cumplimiento que favorece a los contratistas establecidos con flotas capaces.

Análisis Geográfico
América del Norte
América del Norte lideró con el 26,3% del valor regional en 2026. La producción de los Estados Unidos alcanzó un récord de 13,6 millones de barriles por día en 2025, incluso cuando la actividad de perforación se volvió más eficiente. El número de plataformas orientadas al petróleo había caído un 33% desde su pico de diciembre de 2022 para octubre de 2025. Los laterales más largos, la perforación en almohadilla y el diseño de terminación más ajustado están concentrando el trabajo en plataformas de alta especificación y pozos complejos. Esto respalda la perforación direccional, los servicios de medición y los fluidos de perforación, incluso donde los volúmenes de plataformas terrestres no aumentan.
Oriente Medio y África
Se proyecta que Oriente Medio y África crezcan a un CAGR del 7,4% hasta 2032, la tasa regional más rápida en el mercado de servicios de perforación. Los programas de las compañías petroleras nacionales proporcionan visibilidad de contratación plurianual que está menos expuesta a las fluctuaciones de las materias primas a corto plazo. Los contratos adjudicados a ADNOC Drilling en 2025 extendieron la visibilidad de su cartera de pedidos hasta 2040. Los programas no convencionales de Jafurah en Arabia Saudita y de los Emiratos Árabes Unidos están ampliando la demanda más allá de los pozos convencionales. En África, los proyectos en aguas profundas en África Occidental y el potencial desarrollo namibiano podrían aumentar la demanda de equipos marinos especializados y servicios integrados.
Europa, Asia-Pacífico y América del Sur
Europa se centra en el trabajo en entornos hostiles en la Plataforma Continental Noruega, donde los operadores necesitan semisumergibles de alta especificación. Los resultados de Odfjell Drilling en 2025 mostraron que las unidades noruegas contratadas alcanzaron una utilización financiera del 96%. Las aprobaciones en el Mar del Norte del Reino Unido enfrentan factores de cumplimiento adicionales tras la orientación de Alcance 3 de 2025. La demanda en Asia-Pacífico está respaldada por China, India, Malasia e Indonesia, donde los programas de seguridad energética doméstica sostienen la actividad de perforación. América del Sur combina el desarrollo en aguas pre-sal de Brasil con la actividad de Vaca Muerta en Argentina, mientras que el despliegue de China Oilfield Services Limited (COSL) en el Mar del Sur de China ilustra la tecnología desarrollada localmente.
Panorama Competitivo
Concentración del Mercado
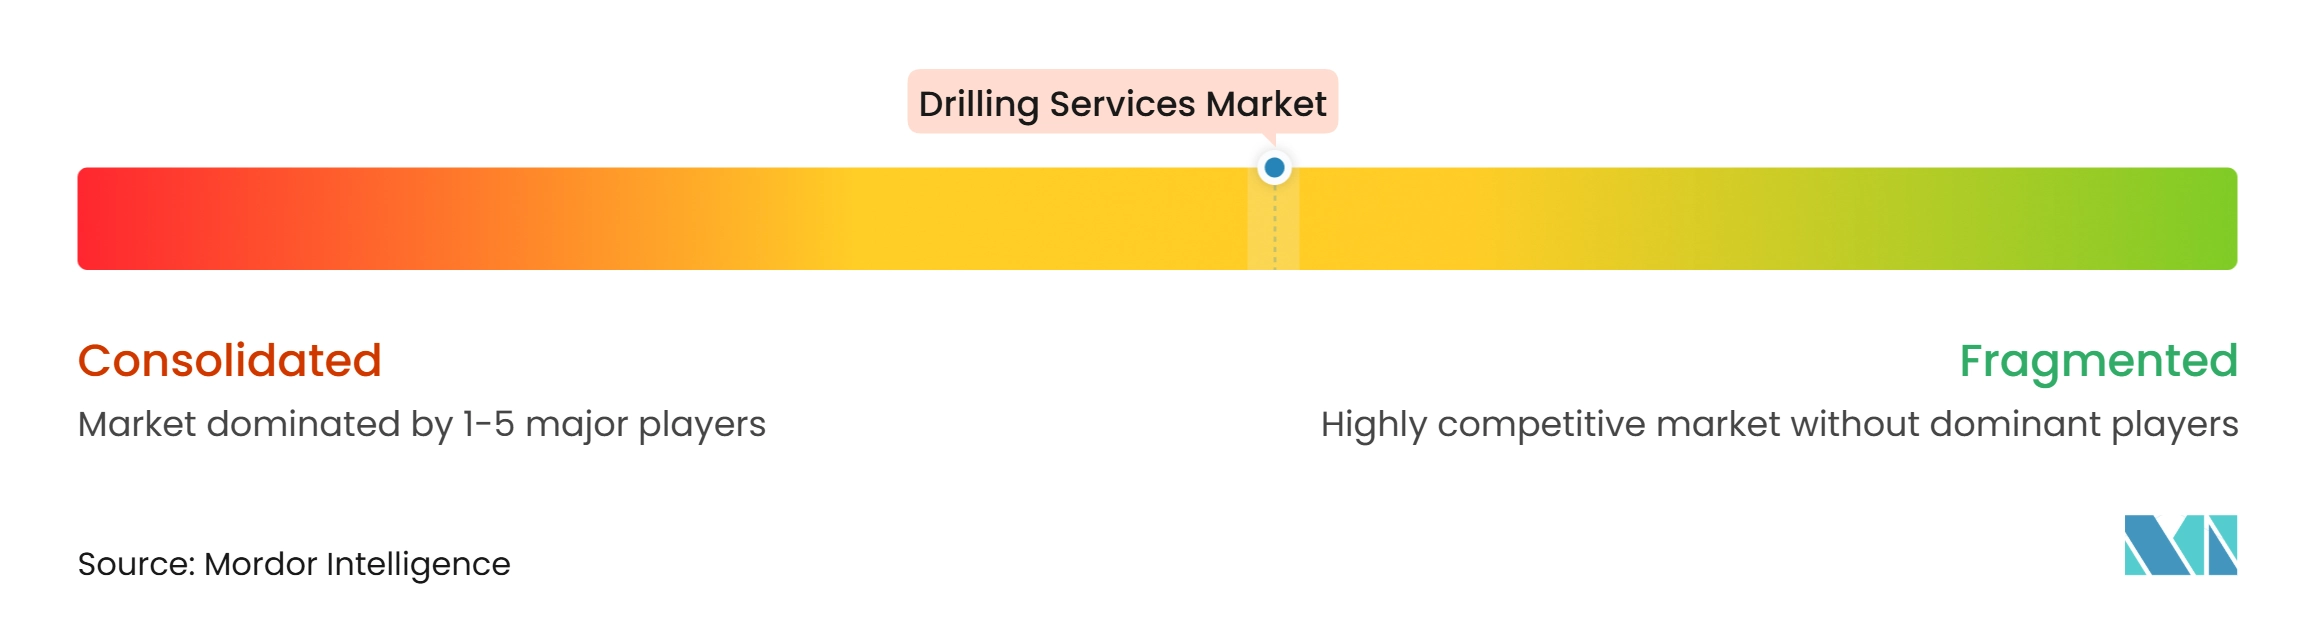
El mercado de servicios de perforación está moderadamente consolidado. SLB, Halliburton y Baker Hughes mantienen posiciones sólidas en servicios intensivos en tecnología, como la perforación direccional, el registro, los fluidos y la construcción integrada de pozos. SLB reportó 11,9 mil millones de USD en ingresos por Construcción de Pozos en 2025, a pesar de un descenso interanual del 11%. Halliburton está dirigiendo su actividad internacional hacia la perforación direccional, el trabajo no convencional, la intervención en pozos y el levantamiento artificial. Las herramientas de perforación digital y los contratos basados en desempeño permiten a estas empresas competir en los resultados de los pozos en lugar de simplemente en las horas de plataforma.
Los contratistas marinos compiten de forma más directa en la calidad de la flota, el desempeño operativo y la capacidad disponible. Valaris retiró 14 unidades flotantes en entornos benignos en 2025 y mantuvo unidades adicionales para la venta, mientras que la flota de Transocean se redujo de 34 a 27 unidades de un año a otro. Esta racionalización de la flota puede mejorar la disciplina de precios donde la demanda se mantiene firme. El alto costo de la nueva construcción y la capacidad limitada de los astilleros también restringen las adiciones rápidas de capacidad. Los contratistas establecidos con activos de alta especificación y en cumplimiento normativo están mejor posicionados para beneficiarse de estas condiciones.
La consolidación corporativa está cambiando las posiciones competitivas en la perforación terrestre y en aguas poco profundas. Helmerich & Payne completó su adquisición de KCA Deutag por 2,0 mil millones de USD en enero de 2025, añadiendo perforación terrestre internacional, gestión marina y capacidades de fabricación BENTEC. ADNOC Drilling también amplió su posición de servicio integrado a través de su contrato adjudicado en abril de 2025. El contrato de Trion de SLB combina servicios direccionales digitales, registro, cementación, terminaciones y otras capacidades bajo un alcance integrado. Estos movimientos están cambiando la forma en que las empresas compiten en el mercado de servicios de perforación.
Líderes de la Industria de Servicios de Perforación
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
China Oilfield Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Perforación Empresas cubiertas en este informe
- ADNOC Drilling Company
- Arabian Drilling Company
- Baker Hughes Company
- Borr Drilling Limited
- China Oilfield Services Limited (COSL)
- Dolphin Drilling AS
- Halliburton Company
- Jindal Drilling & Industries Limited
- KCA Deutag
- Nabors Industries Ltd.
- Noble Corporation
- Odfjell Drilling Ltd.
- Saipem S.p.A.
- Seadrill Limited
- Shelf Drilling Ltd.
- Sinopec Oilfield Service Corporation
- SLB (Schlumberger)
- Transocean Ltd.
- Valaris Limited
- Weatherford International plc
Desarrollos recientes de la industria en Mercado de Servicios de Perforación
- Febrero de 2026: SLB aseguró múltiples contratos de servicios de perforación marina de Mubadala Energy para el desarrollo de gas natural en aguas profundas de Tangkulo en el Mar de Andamán, frente a las costas de Indonesia. Los contratos cubren servicios integrados de perforación y pozos a lo largo del ciclo de vida del pozo, incluyendo perforación direccional, fluidos de perforación, cementación, registro por cable, slickline, tubería flexible, pruebas de pozos, registro de lodos y terminaciones superiores e inferiores. Estos contratos respaldan el desarrollo de recursos de gas marino, con el primer gas previsto antes de finales de 2028.
- Septiembre de 2025: SLB recibió un importante contrato de terminaciones de Petrobras para hasta 35 pozos en aguas ultraprofundas en los campos Atapu y Sepia de la Cuenca de Santos, incluyendo tecnologías avanzadas de terminación eléctrica y soluciones digitales de inteligencia de producción, con trabajos programados para comenzar a mediados de 2026. El contrato refuerza el posicionamiento de servicios integrados de SLB en las aguas profundas pre-sal de Brasil.
- Mayo de 2025: ADNOC Drilling recibió un contrato de 1,15 mil millones de USD a 15 años para dos plataformas autoelevables de ADNOC Offshore, asegurando operaciones hasta 2040 y reforzando la expansión de la flota marina de la empresa, que tiene como objetivo 148 plataformas para finales de 2026. El contrato sigue a un contrato de servicios de perforación integrados de 1,63 mil millones de USD a cinco años de ADNOC Offshore en abril de 2025 que cubre perforación direccional, cementación, fluidos de perforación y servicios de registro por cable.
- Marzo de 2025: SLB recibió un importante contrato de perforación de Woodside Energy para 18 pozos en aguas ultraprofundas en el desarrollo de Trion frente a las costas de México, empleando capacidades de perforación habilitadas por inteligencia artificial, servicios direccionales digitales, LWD, cementación y servicios de terminaciones bajo un alcance integrado que comienza a principios de 2026 y se gestiona a través de los centros de entrega Performance Live de SLB.
Alcance del Informe Global del Mercado de Servicios de Perforación
Los servicios de perforación son operaciones industriales especializadas que crean perforaciones o pozos en el suelo mediante maquinaria, experiencia técnica y protocolos de ingeniería.
El mercado de servicios de perforación está segmentado por tipo de servicio, despliegue y geografía. Por tipo de servicio, el mercado está segmentado en servicios de perforación por contrato, servicios de perforación direccional, servicios de medición durante la perforación (MWD), servicios de registro durante la perforación (LWD), servicios de registro de lodos, servicios de registro de pozos, servicios de revestimiento y cementación, servicios de fluidos de perforación e ingeniería de lodos, servicios de perforación con presión controlada (MPD), servicios de intervención en pozos y perforación relacionada con la terminación, y otros servicios de perforación. Por despliegue, el mercado se divide en terrestre y marino. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de servicios de perforación en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Servicios de Perforación por Contrato |
| Servicios de Perforación Direccional |
| Servicios de Medición Durante la Perforación (MWD) |
| Servicios de Registro Durante la Perforación (LWD) |
| Servicios de Registro de Lodos |
| Servicios de Registro de Pozos |
| Servicios de Revestimiento y Cementación |
| Servicios de Fluidos de Perforación e Ingeniería de Lodos |
| Servicios de Perforación con Presión Controlada (MPD) |
| Servicios de Intervención en Pozos y Perforación Relacionada con la Terminación |
| Otros Servicios de Perforación |
| Terrestre |
| Marino |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Perforación por Contrato | |
| Servicios de Perforación Direccional | ||
| Servicios de Medición Durante la Perforación (MWD) | ||
| Servicios de Registro Durante la Perforación (LWD) | ||
| Servicios de Registro de Lodos | ||
| Servicios de Registro de Pozos | ||
| Servicios de Revestimiento y Cementación | ||
| Servicios de Fluidos de Perforación e Ingeniería de Lodos | ||
| Servicios de Perforación con Presión Controlada (MPD) | ||
| Servicios de Intervención en Pozos y Perforación Relacionada con la Terminación | ||
| Otros Servicios de Perforación | ||
| Por Despliegue | Terrestre | |
| Marino | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de perforación para 2032?
Se proyecta que el mercado de servicios de perforación alcance los 25,23 mil millones de USD para 2032, creciendo a un CAGR del 6,27% desde 2027.
¿Qué tipo de servicio está creciendo más rápido en los servicios de perforación?
Dentro del mercado de servicios de perforación, se prevé que los Servicios de Perforación Direccional crezcan a un CAGR del 6,8% hasta 2032, a medida que los pozos complejos se vuelven más comunes.
¿Por qué está aumentando la demanda de servicios de perforación marina?
La actividad marina en el mercado de servicios de perforación está respaldada por la ejecución de proyectos en aguas profundas y la menor disponibilidad de unidades flotantes y plataformas autoelevables modernas.
¿Qué región se espera que crezca más rápido en servicios de perforación?
Se prevé que Oriente Medio y África se expandan a un CAGR del 7,4% hasta 2032, respaldados por la demanda del mercado de servicios de perforación proveniente de los programas de las compañías petroleras nacionales y el desarrollo no convencional.
¿Cómo afecta la automatización de la perforación a los proveedores de servicios?
En el mercado de servicios de perforación, la automatización puede mejorar la consistencia de la perforación y reducir los requisitos de mano de obra en campo, favoreciendo a los proveedores con sistemas de software y dirección.
¿Cuáles son los principales riesgos para las empresas de servicios de perforación?
En el mercado de servicios de perforación, el gasto en exploración y producción volátil, los costos de equipos, las obligaciones de reporte y la escasez de personal pueden limitar la actividad.