
Tamanho e Participação do Mercado de Fluido de Perfuração
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fluido de Perfuração pela Mordor Intelligence
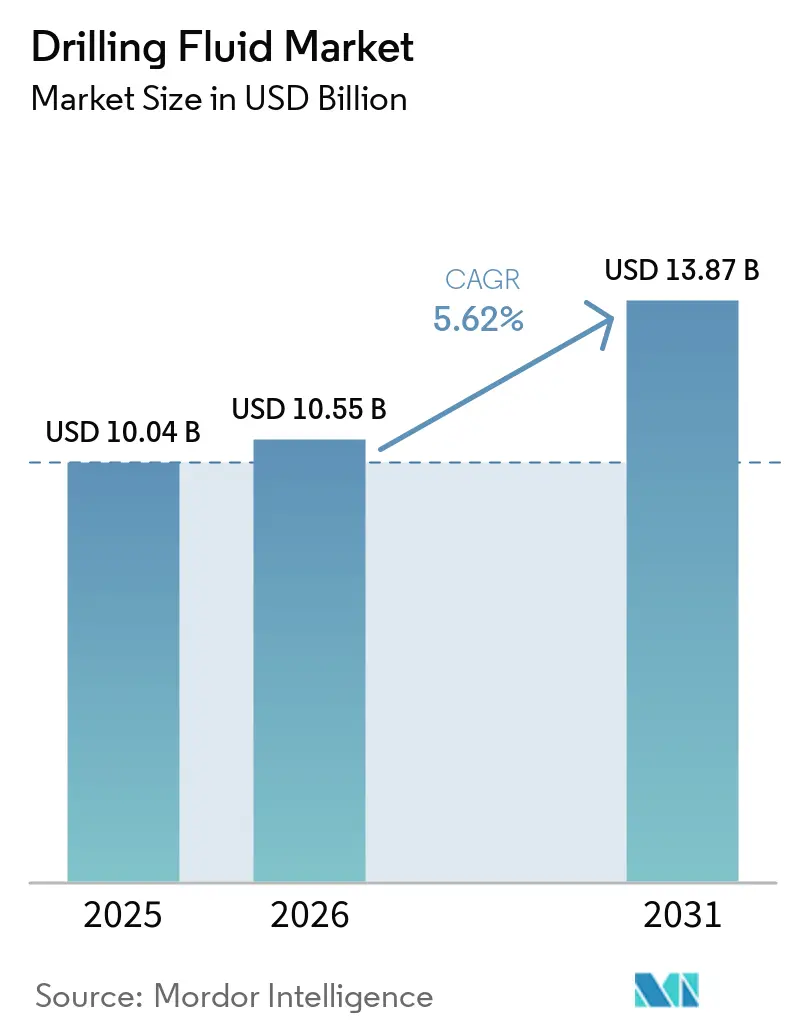
O tamanho do Mercado de Fluido de Perfuração está projetado em 10,04 bilhões de USD em 2025, 10,55 bilhões de USD em 2026, e deverá atingir 13,87 bilhões de USD até 2031, a um CAGR de 5,62% de 2026 a 2031. A demanda está se direcionando para sistemas de fluidos projetados para poços em águas profundas, de alta pressão, alta temperatura e de longo alcance horizontal, onde a reologia, a inibição de folhelhos e o controle de filtração afetam o desempenho da perfuração. Operadores e empresas nacionais de petróleo estão utilizando formulações mais personalizadas e contratos de serviços integrados, em vez de adquirir lama indiferenciada por volume. Essa mudança pressiona os fornecedores que competem principalmente por preço, ao mesmo tempo que apoia os prestadores que combinam química, suporte de engenharia, gestão de resíduos e medição em tempo real. O mercado de fluidos de perfuração também se beneficia de projetos offshore de vários anos, que podem sustentar a demanda após a aprovação, mesmo quando a perfuração terrestre de ciclo curto desacelera. Preços mais baixos do petróleo e reduções na contagem de sondas em xisto betuminoso permanecem como um risco de curto prazo, mas o crescimento no Brasil, na Guiana e no offshore africano proporciona algum equilíbrio[1]Administração de Informações de Energia dos EUA, "Perspectiva de Energia de Curto Prazo, 2026," Administração de Informações de Energia dos EUA, eia.gov.
Principais Conclusões do Relatório
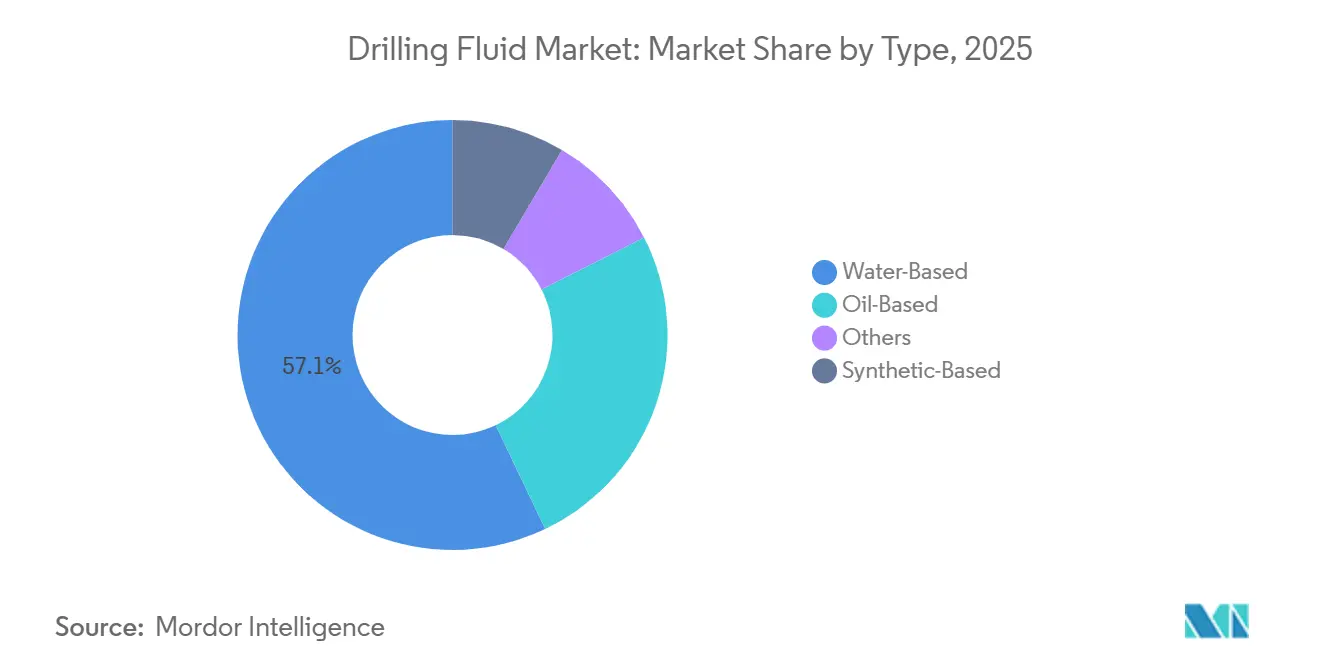
- Por tipo, os fluidos de perfuração de base aquosa lideraram com 57,1% de participação na receita em 2025, enquanto os fluidos de base sintética têm previsão de expansão a um CAGR de 5,9% até 2031.
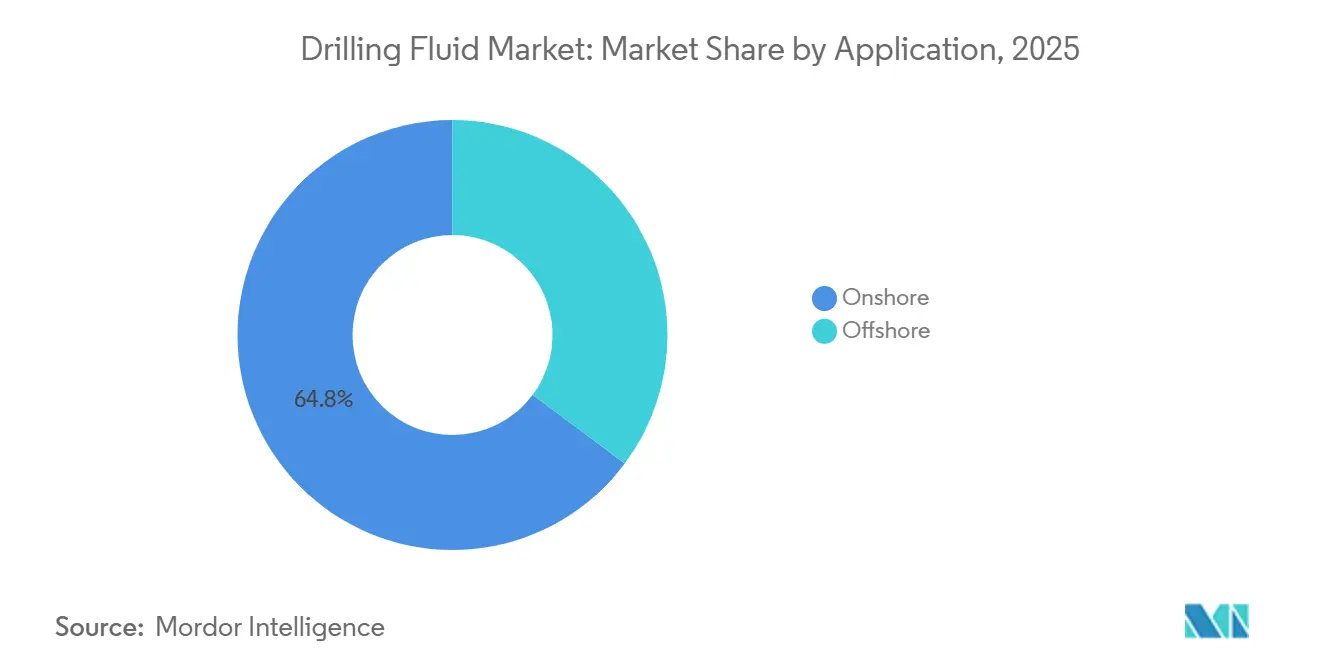
- Por aplicação, a perfuração terrestre deteve 64,8% da receita em 2025, enquanto a perfuração offshore registrou o maior CAGR projetado, de 6,1%, até 2031.
- Por geografia, a América do Norte respondeu por 37,7% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fluido de Perfuração
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Campanhas em Águas Profundas e Ultraprofundas | +1.80% | Global; concentrado na América Latina (Brasil, Guiana), América do Norte (Golfo do México) e Europa (Noruega, Mar do Norte) | Longo prazo (≥ 4 anos) |
| Desenvolvimento Não Convencional de Xisto Betuminoso e Reservatórios de Baixa Permeabilidade | +1.20% | América do Norte (Permian, Eagle Ford, Bakken); América Latina (Vaca Muerta); Ásia-Pacífico (Sichuan, Tarim) | Curto prazo (≤ 2 anos) |
| Adoção de Fluidos de Baixa Toxicidade e Conformidade Ambiental | +1.00% | Global; adoção inicial na América do Norte (EPA NPDES) e Europa (OSPAR); expandindo-se para APAC e América Latina | Médio prazo (2–4 anos) |
| Controle de Reologia em Tempo Real e Gestão Digital de Fluidos | +0.70% | Global; adoção mais rápida no offshore da América do Norte e Europa (Mar do Norte); expandindo-se para o Oriente Médio e APAC | Médio prazo (2–4 anos) |
| Reciclagem e Recondicionamento de Lama Usada | +0.40% | Global; mais ativo na América do Norte (xisto betuminoso terrestre), Mar do Norte (pressão regulatória) e América Latina (Guiana, Brasil) | Médio prazo (2–4 anos) |
| Localização de Empresas Nacionais de Petróleo e Mistura Regional | +0.50% | APAC (Indonésia, Brunei, Índia); Oriente Médio (Arábia Saudita, Emirados Árabes Unidos); América Latina (Brasil, Guiana); África (Nigéria) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Campanhas em Águas Profundas e Ultraprofundas
Poços em águas profundas e ultraprofundas requerem sistemas sintéticos de alto desempenho e sistemas densos de base aquosa, o que gera o maior gasto por poço em fluidos no mercado de fluidos de perfuração. Brasil, Guiana e África Ocidental estão contribuindo para adições à oferta offshore e apoiando a demanda por serviços de perfuração premium[2]Agência Internacional de Energia, "Relatório do Mercado de Petróleo de Março de 2026," Agência Internacional de Energia, iea. A SLB recebeu um contrato em dezembro de 2024 para apoiar a construção de mais de 100 poços em águas profundas da Petrobras nas bacias de Campos, Santos e Espírito Santo, utilizando tecnologias de fluidos de perfuração e cimentação em até 9 sondas de águas ultraprofundas. A Baker Hughes também estendeu trabalhos integrados de construção de poços na Bacia de Santos do Brasil durante 2026, abrangendo fluidos, cimentação, perfilagem a cabo e serviços de geociências. Os poços pré-sal do Brasil podem atravessar camadas de sal com até 2.000 metros e enfrentar pressões acima de 10.000 psi, condições que estreitam a janela operacional para densidade do fluido e estabilidade do poço. Também acomoda perfuração de alcance estendido e trabalhos complexos de laterais longas em xisto betuminoso e bacias offshore. Esses requisitos aumentam a receita por metro perfurado e favorecem os prestadores que conseguem manter o desempenho do fluido durante seções de poço longas e complexas. O mercado de fluidos de perfuração também é apoiado pela reciclagem de lama usada e pela capacidade de mistura regional, que podem reduzir as obrigações de descarte e encurtar os prazos de fornecimento próximos a projetos offshore.
Desenvolvimento Não Convencional de Xisto Betuminoso e Reservatórios de Baixa Permeabilidade
A perfuração horizontal em xisto betuminoso e reservatórios de baixa permeabilidade utiliza mais fluido por poço do que a perfuração vertical convencional e continua a sustentar a demanda por volume no mercado de fluidos de perfuração. A Bacia do Permian permanece central para essa demanda, embora preços mais baixos do petróleo e disciplina de capital tenham desacelerado o crescimento da produção nos EUA e reduzido a atividade em algumas bacias. Laterais longas acima de 10.000 pés e múltiplos alvos de aterrissagem mantêm os requisitos de fluido elevados para muitos poços do Permian. O play Vaca Muerta da Argentina também está expandindo programas horizontais que necessitam de fluidos de base aquosa inibidores para folhelhos jurássicos reativos. Os programas de Sichuan e Tarim da China estão avançando para projetos complexos de poços multilaterais, onde fluidos de base aquosa com polímeros avançados são utilizados para gerenciar formações profundas e sobrepressurizadas. Esses programas favorecem empresas de serviços com capacidade de mistura localizada, suporte técnico e acesso confiável a materiais especiais.
Adoção de Fluidos de Baixa Toxicidade e Conformidade Ambiental
As normas ambientais estão direcionando os gastos com formulação para alternativas de base aquosa de menor toxicidade e sistemas sintéticos mais conformes no mercado de fluidos de perfuração. A Agência de Proteção Ambiental dos EUA propôs alterações à licença do Golfo do México em janeiro de 2026, estendendo o prazo de conformidade de toxicidade aguda de efluente total para fluidos de poço até maio de 2028 e adicionando requisitos de relatório de duração de descarga[3]Agência de Proteção Ambiental dos EUA, "Modificação Proposta da Licença Geral NPDES Nº GMG290000," Registro Federal, govinfo.gov. Esses requisitos reforçam a necessidade de sistemas que atendam aos padrões de descarga sem comprometer o desempenho da perfuração. Os requisitos de monitoramento offshore do Brasil também incentivam formulações de menor impacto para poços que não requerem o envelope de desempenho completo dos fluidos sintéticos. Nanocompósitos biodegradáveis de quitosana-CMC reduziram a perda de filtração de 13 mL para 7 mL por 30 minutos em condições de alta pressão e alta temperatura em pesquisa publicada em 2026 [4]"Desenvolvimento de Nanocompósitos de Triazina-Quitosana Biodegradáveis Aprimorados com Nanopartículas Magnéticas e de Sílica para Melhoria das Propriedades do Fluido de Perfuração," RSC Advances, rsc.org. O resultado é maior espaço para sistemas avançados de base aquosa onde os operadores podem evitar custos de coleta, tratamento e descarte terrestre de cascalhos.
Controle de Reologia em Tempo Real e Gestão Digital de Fluidos
As plataformas de medição em tempo real permitem que os fornecedores no mercado de fluidos de perfuração monitorem viscosidade, densidade, resistência ao gel, temperatura e propriedades de filtração de forma contínua, em vez de depender apenas de amostragens periódicas no local do poço. A implantação do RheoSense da Newpark com a Intelligent Mud Solutions forneceu medição contínua de reologia, densidade, resistência ao gel e temperatura, e o sistema registrou mais de 120.000 horas de operação com mais de 99,5% de tempo de atividade. A modelagem digital de fluidos reduziu a massa de aditivos em 15% e a diluição de fluidos em 18% por metro cúbico perfurado em trabalhos técnicos relatados. A Baker Hughes recebeu patentes em março e abril de 2026 para fluidos de alcalinidade autorreguláveis e fluidos de emulsão inversa de baixa densidade para operações de pressão gerenciada. Os fornecedores podem usar essas capacidades para vender compromissos de desempenho em torno do tempo não produtivo, em vez de depender apenas da precificação por volume de fluido. Os programas de reciclagem e recondicionamento apoiam o mesmo modelo de serviço porque ajudam os operadores a gerenciar o custo total do fluido e o manuseio de resíduos ao longo de todo um programa de poços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Orçamento de Perfuração Impulsionada pelo Preço do Petróleo Bruto | -1.50% | América do Norte (bacias de xisto betuminoso dos EUA), Oriente Médio (reversão da OPEP+), Europa | Curto prazo (≤ 2 anos) |
| Restrições de Descarga e Descarte de Cascalhos com Base Oleosa | -0.90% | Global; mais agudo no Golfo do México dos EUA (EPA/BSEE 40 CFR 435), Mar do Norte (Convenção OSPAR) e Brasil (ANP) | Médio prazo (2–4 anos) |
| Escassez de Polímeros Especiais e Barita | -0.60% | Global; Índia (reservas de alta qualidade esgotadas), América do Norte (cadeias de suprimento dependentes de importação), APAC | Curto prazo (≤ 2 anos) |
| Perfuração com Pressão Gerenciada Reduzindo a Intensidade de Fluido | -0.50% | América do Norte (offshore GoM, águas profundas), Europa (Mar do Norte) e APAC (blocos de águas profundas do Sudeste Asiático) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Orçamento de Perfuração Impulsionada pelo Preço do Petróleo Bruto
A fraqueza do preço do petróleo é o risco de demanda mais imediato para o mercado de fluidos de perfuração, pois os operadores reduzem a atividade de sondas e adiam programas de poços quando os retornos esperados diminuem. A pesquisa do Federal Reserve de Dallas de março de 2025 relatou que alguns operadores estavam suspendendo a perfuração em resposta a potenciais preços do WTI abaixo de 50 USD por barril, com respondentes citando reduções de 10 poços ativos para 5 ou menos. A Baker Hughes declarou em julho de 2026 que os gastos globais em exploração e produção devem declinar modestamente em 2026, à medida que o crescimento na América Latina e no offshore africano compensa a fraqueza na Europa e no Oriente Médio. As perturbações no Estreito de Ormuz adicionaram pressão logística e inflacionária nas instalações regionais. A disponibilidade de matérias-primas também continua sendo uma preocupação, pois polímeros especiais e barita podem aumentar os custos de insumos e criar riscos de aquisição. A perfuração com pressão gerenciada pode reduzir ainda mais a intensidade de fluido em alguns poços ao controlar a pressão com mais precisão, embora também aumente a necessidade de sistemas de fluidos responsivos e monitoramento.
Restrições de Descarga e Descarte de Cascalhos com Base Oleosa
As restrições de descarga aumentam o custo e a complexidade do uso de fluidos de perfuração não aquosos no mercado de fluidos de perfuração. As normas dos EUA sob 40 CFR 435 exigem que os cascalhos de base sintética atendam a critérios de toxicidade e biodegradabilidade antes do descarte, enquanto os cascalhos não conformes devem ser transportados e tratados em terra. O marco OSPAR cria restrições comparáveis para as operações no Mar do Norte. Esses requisitos podem representar um ônus maior para os operadores offshore menores, que dispõem de menos recursos para coleta, transporte e descarte. Eles também influenciam a seleção do fluido base no início do planejamento do poço, especialmente em ambientes de descarga zero. Isso está apoiando a pesquisa em sistemas de base aquosa tecnicamente mais robustos, ao mesmo tempo que deixa os fluidos de base oleosa de commodities com menos espaço em trabalhos offshore ambientalmente sensíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Sistemas de Base Aquosa Lideram, Enquanto Fluidos Sintéticos Ganham Espaço em Poços Complexos
Os fluidos de perfuração de base aquosa lideraram com 57,1% de participação na receita em 2025, pois são amplamente aceitos pelos reguladores e adequados para perfuração terrestre de alto volume. Sua posição inclui sistemas padrão de bentonita, bem como formulações de maior valor com polímeros aprimorados e nanoaditivos. Os operadores em poços horizontais e de alcance estendido exigem cada vez mais um controle de reologia mais robusto e inibição de folhelhos do que as formulações básicas podem fornecer. Os fluidos de base sintética são o tipo de crescimento mais rápido, com o tamanho do mercado de fluidos de perfuração para este segmento com previsão de crescimento a um CAGR de 5,9% até 2031. Sua estabilidade térmica, controle de densidade, lubricidade e credenciais de descarte apoiam o uso em poços offshore de alta pressão e alta temperatura. Os fluidos de base oleosa mantêm demanda em plays terrestres maduros do Oriente Médio e da Ásia Central, onde as necessidades de estabilidade do poço e lubricidade podem superar os requisitos adicionais de conformidade.
A categoria outros inclui sistemas pneumáticos, de espuma e aerados utilizados em reservatórios depletados e poços geotérmicos, onde colunas de lama convencionais poderiam danificar a formação. A Chevron Phillips Chemical e a Drilling Specialties lançaram o NanoSlide em novembro de 2025, um lubrificante de grafeno e Synfluid PAO que registrou um coeficiente de atrito abaixo de 0,05 em testes de tribômetro. O produto foi projetado para condições de perfuração de alcance estendido e alta pressão e alta temperatura. Pesquisas publicadas também constataram que nanocompósitos biodegradáveis reduziram a espessura do reboco de 2,5 mm para 1,5 mm, ao mesmo tempo que reduziram a perda de filtração em alta pressão. Esses desenvolvimentos estreitam algumas lacunas técnicas entre os sistemas de base aquosa e sintética. A seleção de fluidos está, portanto, tornando-se mais estreitamente vinculada ao custo total do poço, tempo de perfuração, requisitos de resíduos e risco operacional.


Por Aplicação: O Volume Terrestre Permanece Maior, Enquanto os Gastos Offshore Crescem Mais Rápido
A perfuração terrestre respondeu por 64,8% da participação no mercado de fluidos de perfuração em 2025, apoiada pelo grande número de poços não convencionais onde os sistemas de base aquosa são comuns. Uma maior eficiência de perfuração pode limitar o crescimento do volume de fluido neste segmento, pois laterais mais longas, penetração mais rápida e menos desvios permitem a produção com menos poços. Esse efeito é mais visível em áreas de xisto betuminoso maduras, onde os operadores estão focados na disciplina de capital. A perfuração offshore tem previsão de crescimento a um CAGR de 6,1% até 2031, apoiada por projetos em águas profundas com maior gasto de fluido por poço. Os poços offshore requerem sistemas que gerenciem a pressão do poço, as condições térmicas e os requisitos de descarte ao mesmo tempo. Em maio de 2026, a Equinor exerceu opções avaliadas em NOK 8,3 bilhões, 800 milhões de USD, para serviços integrados de perfuração e poços envolvendo Baker Hughes, Halliburton e SLB em mais de 22 plataformas e unidades móveis na Plataforma Continental Norueguesa.
A aquisição offshore favorece cada vez mais os prestadores integrados que podem fornecer química de fluidos, gestão de resíduos, monitoramento digital e suporte à construção de poços em conjunto. Isso torna a lama de base oleosa de commodity menos adequada para muitos programas em águas profundas. Em agosto de 2026, a Halliburton recebeu um contrato integrado de perfuração e avaliação da bp para o campo Bumerangue em águas profundas do Brasil. O trabalho utiliza automação LOGIX e operações remotas para melhorar a eficiência de execução e reduzir a complexidade operacional. Os compromissos em águas profundas também são menos expostos a variações de curto prazo na contagem de sondas após a aprovação dos projetos. Isso apoia períodos de contrato mais longos e uma abordagem de serviço gerenciado para os gastos com fluidos. O mercado de fluidos de perfuração se beneficia quando os fornecedores conseguem demonstrar resultados operacionais, em vez de apenas o volume de produto entregue.
Análise Geográfica
A América do Norte deteve 37,7% da participação no mercado de fluidos de perfuração em 2025, apoiada pela atividade de xisto betuminoso no Permian, Eagle Ford e Bakken, pelos projetos do Golfo do México e pelas operações do Canadá Ocidental. A região permanece um centro global de eficiência em perfuração horizontal. Preços mais baixos do petróleo bruto e reduções na contagem de sondas estão desacelerando a atividade de curto prazo nos EUA, embora o crescimento contínuo do Permian compense parcialmente os declínios em áreas convencionais e offshore. Os desenvolvimentos em águas profundas do Golfo do México fornecem uma base de demanda mais duradoura para sistemas sintéticos e avançados de base aquosa. O uso de perfuração em pad no Canadá nos plays Montney e Duvernay apoia a demanda por fluidos de base aquosa projetados para formações ricas em montmorilonita.
A Europa é uma contribuidora menor para o mercado de fluidos de perfuração, mas inclui algumas das aplicações de fluidos offshore mais exigentes. As opções de contrato da Equinor em 2026 na Plataforma Continental Norueguesa mostram que os fluidos de perfuração e completação permanecem integrados em programas de serviços de poços de longo ciclo. Os operadores do Mar do Norte devem atender aos requisitos de descarga OSPAR, o que apoia sistemas sintéticos de alta especificação que podem atender tanto ao desempenho em alta pressão quanto às necessidades de biodegradabilidade. Polônia, Rússia e Reino Unido adicionam demanda regional por meio de trabalhos terrestres convencionais, projetos maduros no Mar do Norte e atividades de recompletação. Os projetos russos fornecem demanda por volume, enquanto as restrições geopolíticas limitam o acesso a algumas tecnologias avançadas.
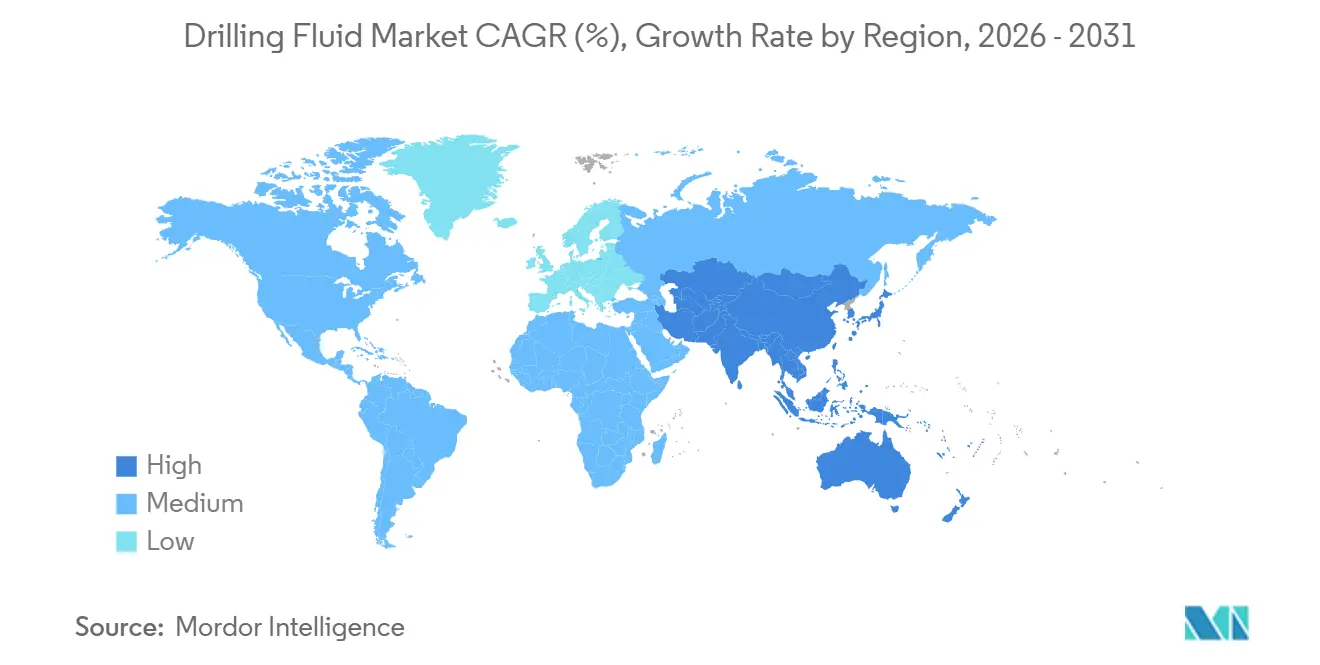
A Ásia-Pacífico tem previsão de registrar o crescimento mais rápido, com o tamanho do mercado de fluidos de perfuração esperado para avançar a um CAGR de 6,3% até 2031. A atividade da China no Mar do Sul da China, os blocos de águas profundas da Índia e os programas de licenciamento na Indonésia, Vietnã, Brunei e Austrália apoiam essa expansão. A China representa 43% do consumo regional de fluidos, enquanto os sistemas de base aquosa respondem por 67% da demanda regional e as formulações sintéticas cresceram 18% em 2024 com o aumento da atividade em águas profundas no Sudeste Asiático. A América do Sul é liderada pelo trabalho pré-sal do Brasil e pelo desenvolvimento de Vaca Muerta na Argentina, que requerem formulações offshore de menor impacto e fluidos inibidores para longas seções de xisto betuminoso. O Oriente Médio sustenta altos volumes de lama convencional na Arábia Saudita, nos Emirados Árabes Unidos e no Iraque, enquanto o offshore da África Ocidental está construindo demanda por sistemas de maior especificação na Nigéria, Argélia e Egito.

Cenário Competitivo
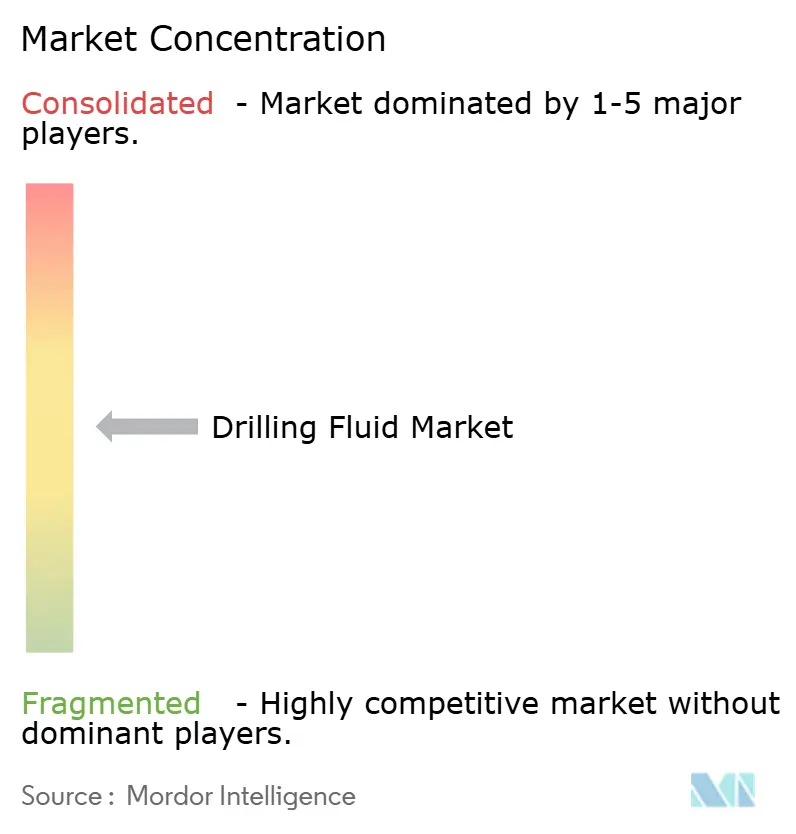
O mercado de fluidos de perfuração tem uma concentração de moderada a alta em seu segmento premium e permanece fragmentado no fornecimento de fluidos de commodity. M-I SWACO da SLB, Halliburton e Baker Hughes detiveram coletivamente a maior parte da receita em 2025. Os prestadores regionais mantêm espaço significativo em aplicações de menor custo. Essas empresas utilizam as plataformas BaraLogix, OPTIDRILL e Leucipa para combinar serviços de fluidos com monitoramento, modelagem e compromissos de desempenho. Sua vantagem baseia-se tanto na entrega integrada e nos dados operacionais quanto na formulação de fluidos. Isso cria custos de troca para os operadores que utilizam contratos de serviços de poços agrupados de vários anos.
A CES Energy Solutions e a Newpark competem por meio de cadeias de suprimento locais, logística de bacia e contratos vinculados ao desempenho de perfuração ou ao tempo não produtivo. A Newpark comissionou uma planta de lama líquida na Bacia do Permian durante o primeiro trimestre de 2026, expandiu sua presença por meio de um centro técnico em Al Khobar, Arábia Saudita, e planejou uma planta coberta avançada em Viggiano, Itália, para o projeto Neptun Deep. Esses movimentos posicionam a capacidade de mistura e técnica mais próxima das áreas de projetos ativos. As patentes da Baker Hughes de março e abril de 2026 abordam sistemas de alcalinidade autorreguláveis e de emulsão inversa de baixa densidade para condições desafiadoras de poço. Essas ações mostram competição contínua tanto no design de formulações quanto na execução de serviços integrados.
Fornecedores menores como Gumpro Drilling Fluids, Q'Max Solutions e Scomi Energy Services participam onde as regras de fornecimento local e de aquisição de empresas nacionais de petróleo favorecem a capacidade doméstica. Esses prestadores podem ganhar trabalhos por meio de fabricação local, proximidade às bacias e suporte especializado ao cliente. Os principais fornecedores respondem com joint ventures locais, licenças técnicas e acordos de codesenvolvimento com entidades estatais. O setor de fluidos de perfuração, portanto, inclui tanto competição tecnológica global quanto competição regional na cadeia de suprimentos. Os mandatos de localização na Indonésia, Brunei, Índia, Arábia Saudita, Emirados Árabes Unidos, Brasil, Guiana e Nigéria aumentam o valor da capacidade de mistura e serviço no país. O mercado de fluidos de perfuração permanece aberto a desafiantes regionais, mas projetos complexos em águas profundas favorecem os prestadores integrados estabelecidos.
Líderes do Setor de Fluido de Perfuração
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Halliburton recebeu um contrato integrado de perfuração e avaliação da bp para a primeira campanha no campo Bumerangue, em águas profundas offshore do Brasil. O escopo do contrato abrange um conjunto abrangente de serviços de perfuração e avaliação, com automação LOGIX™ e operações remotas implantadas para otimizar a avaliação do reservatório e reduzir a complexidade operacional por meio da consolidação de múltiplos serviços em uma descoberta pioneira em águas profundas.
- Maio de 2026: A Baker Hughes estendeu seu contrato integrado de construção de poços com a Petrobras na Bacia de Santos do Brasil, ampliando o escopo de um acordo de serviços anunciado pela primeira vez no início de 2024. A extensão implanta o sistema rotativo direcionável AutoTrak™, brocas de vida estendida Dynamus e um conjunto completo de serviços de fluidos, cimentação, perfilagem a cabo e geociências para acelerar o desenvolvimento de recursos pré-sal em um dos ambientes de águas profundas tecnicamente mais exigentes do mundo.
- Janeiro de 2026: A EPA dos EUA propôs uma modificação à Licença Geral NPDES GMG290000 para a Plataforma Continental Externa do Golfo do México, estendendo o prazo de conformidade de toxicidade aguda de efluente total para fluidos de tratamento, completação e recompletação de poços de maio de 2025 para maio de 2028, ao mesmo tempo que adicionou requisitos de relatório de duração de descarga. A modificação efetivamente define o cronograma de conformidade para a próxima geração de sistemas de fluidos de baixa toxicidade que os operadores offshore precisarão implantar para atender aos padrões de longo prazo no Golfo do México.
- Abril de 2025: A SLB iniciou a entrega de serviços integrados sob seu contrato de dezembro de 2024 com a Petrobras para campos offshore nas bacias de Campos, Santos e Espírito Santo. O contrato abrange a construção de mais de 100 poços em águas profundas em até 9 sondas de águas ultraprofundas, utilizando tecnologias avançadas de fluidos de perfuração e cimentação, com equipamentos e serviços de origem local priorizados em conformidade com os requisitos de conteúdo local do Brasil.


Escopo do Relatório do Mercado Global de Fluido de Perfuração
Os fluidos de perfuração, também conhecidos como lamas de perfuração, são líquidos especialmente formulados que circulam pelo poço durante as operações de perfuração. Eles lubrificam e resfriam a broca, transportam os cascalhos de rocha perfurada para a superfície, controlam a pressão da formação, estabilizam o poço e impedem que os fluidos da formação entrem no poço. Os fluidos de perfuração geralmente consistem em um fluido base (água, óleo ou fluido sintético) combinado com aditivos como agentes de ponderação, viscosificantes, materiais de controle de perda de fluido, inibidores de folhelhos e lubrificantes.
O Mercado de Fluido de Perfuração é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em fluidos de perfuração de base aquosa, base oleosa, base sintética e outros. Por aplicação, o mercado é segmentado em perfuração terrestre e offshore. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de fluido de perfuração em 24 países dentro das regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Base Aquosa |
| Base Oleosa |
| Base Sintética |
| Outros |
| Terrestre |
| Offshore |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Brunei | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Nigéria | |
| Argélia | |
| Restante do Oriente Médio e África |
| Por Tipo | Base Aquosa | |
| Base Oleosa | ||
| Base Sintética | ||
| Outros | ||
| Por Aplicação | Terrestre | |
| Offshore | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Brunei | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Nigéria | ||
| Argélia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para fluidos de perfuração até 2031?
O setor tem previsão de crescimento a um CAGR de 5,62% de 2026 a 2031, atingindo 13,87 bilhões de USD até 2031. O crescimento está vinculado a poços offshore mais exigentes, formulações avançadas e contratos de gestão integrada de fluidos. A perspectiva também reflete maiores gastos por poço onde a geologia complexa requer controle mais rigoroso de densidade, filtração e estabilidade do poço. Também acomoda perfuração de alcance estendido e trabalhos complexos de laterais longas em xisto betuminoso e bacias offshore.
Qual tipo de fluido de perfuração tem a maior participação?
Os fluidos de perfuração de base aquosa lideraram com 57,1% da receita em 2025 devido à sua posição de custo, aceitação regulatória e amplo uso em poos terrestres. As versões com polímeros e nanoaprimoradas também atendem a aplicações mais exigentes.
Qual aplicação está crescendo mais rapidamente?
A perfuração offshore deve crescer a um CAGR de 6,1% até 2031. O trabalho em águas profundas requer desempenho confiável do fluido sob alta pressão e temperatura, e apoia serviços integrados que combinam química, monitoramento e gestão de resíduos.
Qual região está crescendo mais rapidamente em demanda por fluidos de perfuração?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,3% até 2031, apoiada pela atividade offshore na China, Índia, Sudeste Asiático e Austrália. Os programas da China no Mar do Sul da China e a atividade de licenciamento regional são centrais para essa perspectiva.
Como as normas ambientais estão afetando a seleção de fluidos?
As normas de descarga estão aumentando a demanda por sistemas de base aquosa de menor toxicidade e sistemas sintéticos conformes, especialmente no Golfo do México e no Mar do Norte. Essas normas também aumentam o custo do manuseio de cascalhos não conformes e favorecem sistemas de fluidos projetados para os requisitos de descarte.
Página atualizada pela última vez em:



