
掘削流体市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 10.55 十億米ドル |
| 市場規模 (2031) | 13.87 十億米ドル |
| Growth Rate (2026 - 2031) | 5.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる掘削流体市場分析
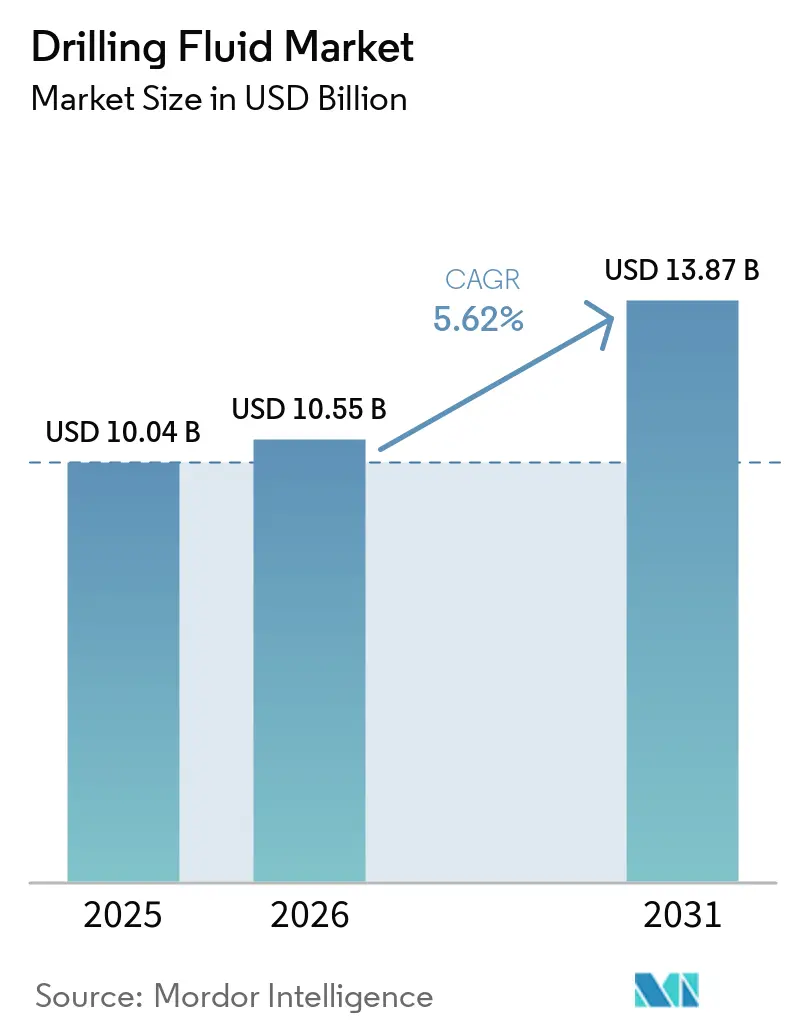
掘削流体市場規模は、2025年に100.4 ビリオン 米ドル、2026年に100.55 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 5.62%で成長し、2031年までに138.7 ビリオン 米ドルに達する見込みです。需要は、深海、高圧・高温、長水平坑井向けに設計された流体システムへと移行しており、レオロジー、シェール抑制、ろ過制御が掘削性能に影響を与えています。オペレーターおよび国営石油会社は、未分化な泥を量で購入するのではなく、カスタマイズされた配合と統合サービス契約をより多く活用しています。この変化は、主に価格で競合するサプライヤーに圧力をかける一方、化学、エンジニアリングサポート、廃棄物処理、リアルタイム計測を組み合わせたプロバイダーを支援しています。掘削流体市場はまた、短サイクルの陸上掘削が鈍化した後でも承認後の需要を維持できる複数年にわたる海洋プロジェクトの恩恵を受けています。原油価格の低下とシェールリグ稼働数の減少は近期リスクとして残りますが、ブラジル、ガイアナ、アフリカ沖合での成長がある程度のバランスをもたらしています[1]米国エネルギー情報局、「短期エネルギー見通し、2026年」、米国エネルギー情報局、eia.gov。
レポートの主要ポイント
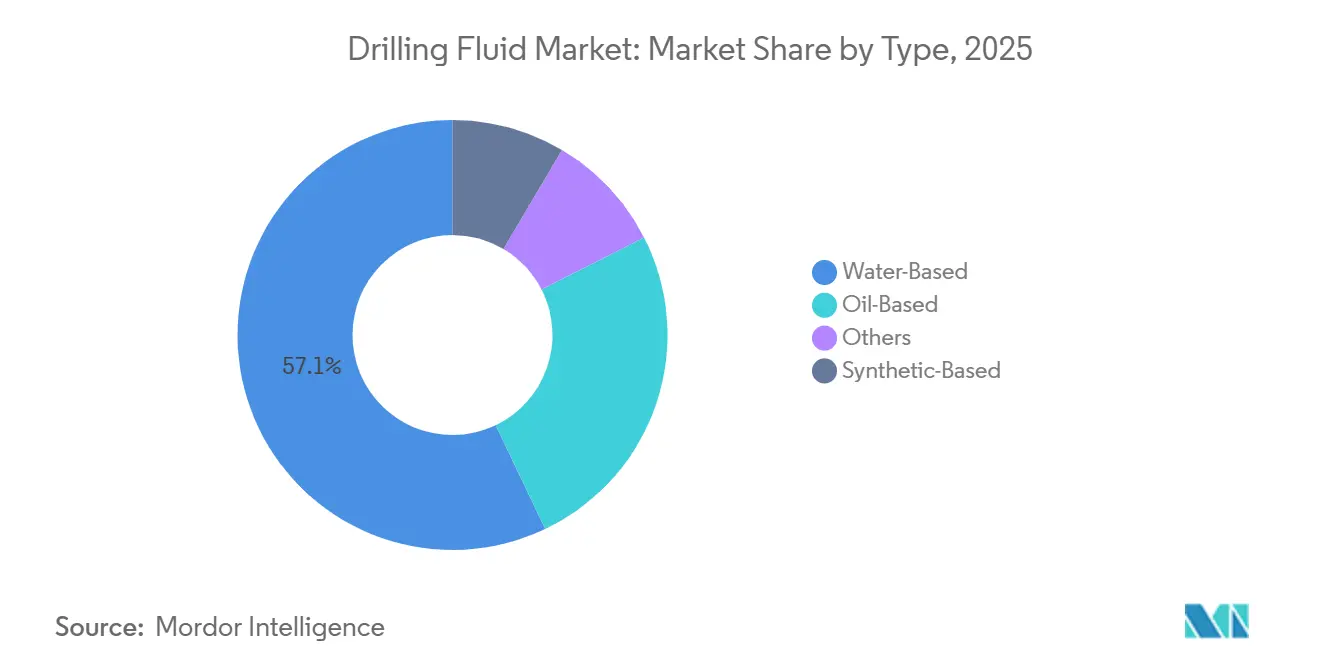
- タイプ別では、水系掘削流体が2025年に57.1%の収益シェアをリードし、合成系流体は2031年にかけてCAGR 5.9%で拡大すると予測されています。
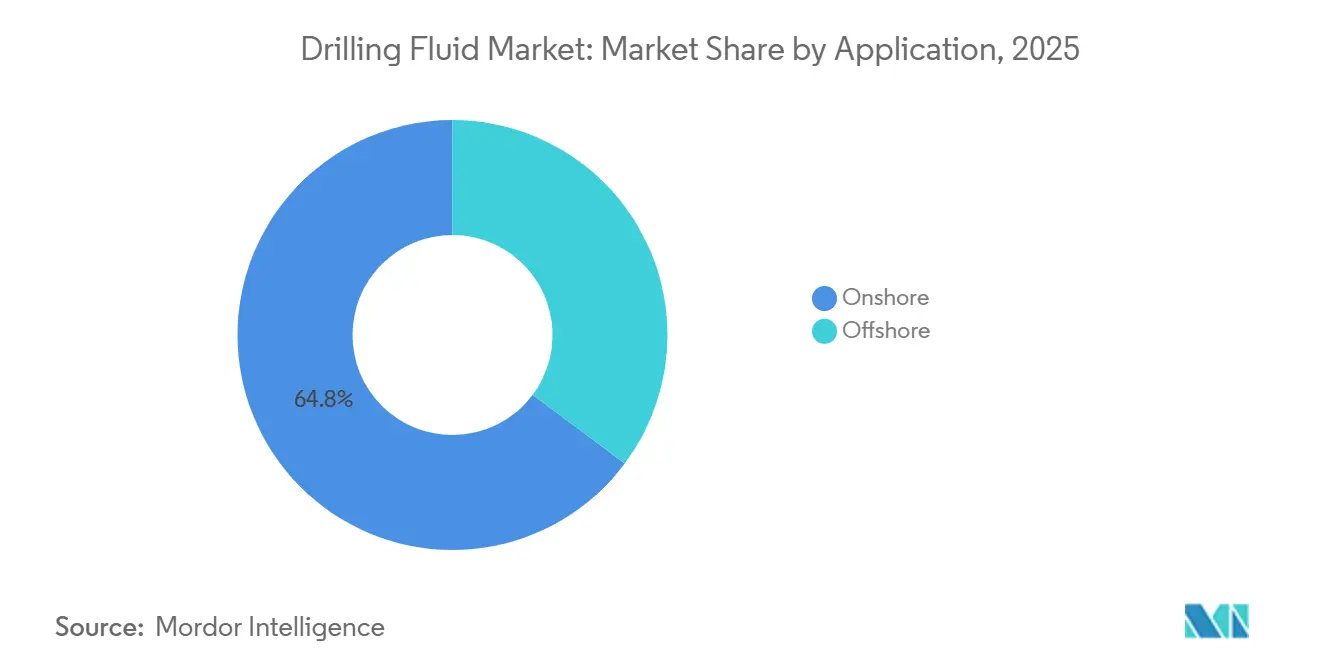
- 用途別では、陸上掘削が2025年に収益の64.8%を占め、海洋掘削は2031年にかけて最高のCAGR 6.1%を記録すると予測されています。
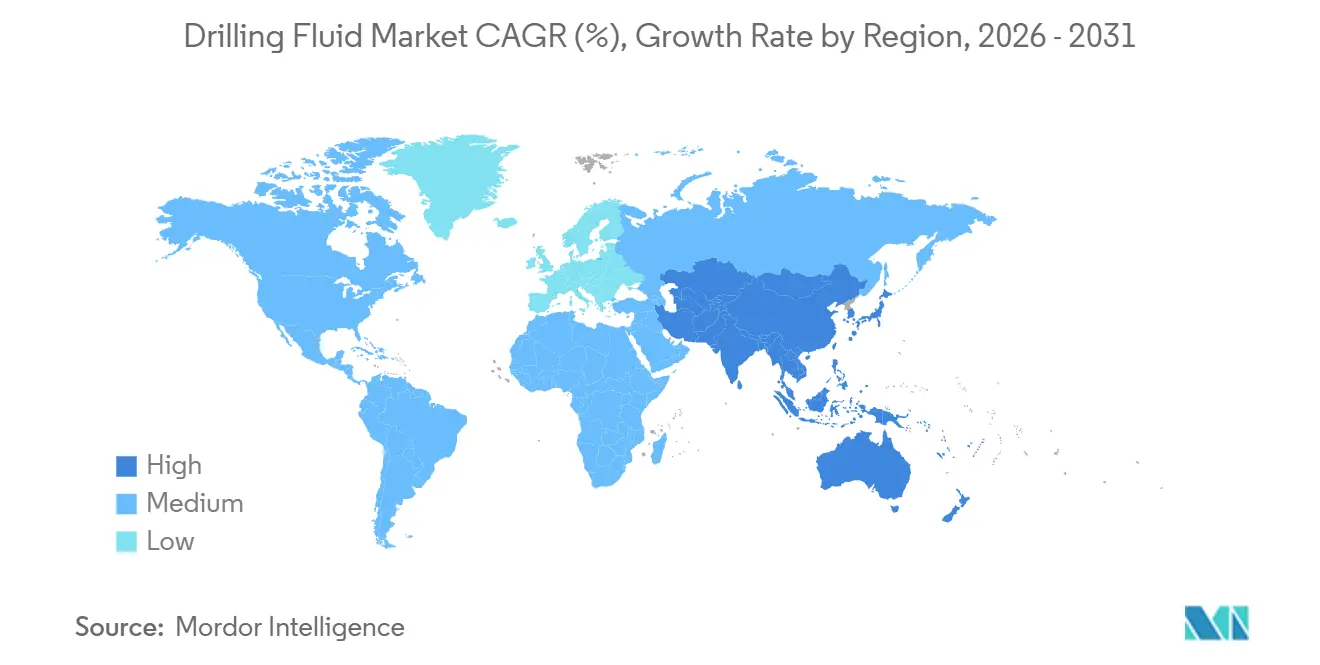
- 地域別では、北米が2025年に収益の37.7%を占め、アジア太平洋は2031年にかけてCAGR 6.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の掘削流体市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深海・超深海キャンペーン | +1.80% | 世界規模;ラテンアメリカ(ブラジル、ガイアナ)、北米(メキシコ湾)、欧州(ノルウェー、北海)に集中 | 長期(4年以上) |
| 非在来型シェールおよびタイトリザーバー開発 | +1.20% | 北米(パーミアン、イーグルフォード、バッケン);ラテンアメリカ(バカ・ムエルタ);アジア太平洋(四川、タリム) | 短期(2年以内) |
| 低毒性・環境適合流体の採用 | +1.00% | 世界規模;北米(EPA NPDES)および欧州(OSPAR)で先行、アジア太平洋およびラテンアメリカへ波及 | 中期(2〜4年) |
| リアルタイムレオロジー制御とデジタル流体管理 | +0.70% | 世界規模;北米沖合および欧州(北海)で最速採用;中東およびアジア太平洋へ拡大 | 中期(2〜4年) |
| 使用済み泥の再利用・再調整 | +0.40% | 世界規模;北米(陸上シェール)、北海(規制圧力)、ラテンアメリカ(ガイアナ、ブラジル)で最も活発 | 中期(2〜4年) |
| 国営石油会社のローカライゼーションと地域ブレンディング | +0.50% | アジア太平洋(インドネシア、ブルネイ、インド);中東(サウジアラビア、アラブ首長国連邦);ラテンアメリカ(ブラジル、ガイアナ);アフリカ(ナイジェリア) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深海・超深海キャンペーン
深海・超深海坑井は高性能な合成系および高密度水系システムを必要とし、掘削流体市場において坑井あたりの流体支出が最も高くなります。ブラジル、ガイアナ、西アフリカは沖合供給の増加に貢献しており、プレミアム掘削サービスへの需要を支えています[2]国際エネルギー機関、「石油市場レポート2026年3月」、国際エネルギー機関、iea。SLBは2024年12月、カンポス、サントス、エスピリトサント盆地における100基以上のPetrobras深海坑井の建設を支援する契約を受注し、最大9基の超深海リグに掘削流体およびセメンティング技術を使用します。Baker Hughesも2026年にブラジルのサントス盆地での統合坑井建設作業を延長し、流体、セメンティング、ワイヤーライン、地球科学サービスをカバーしています。ブラジルのプレソルト坑井は2,000メートルに達する塩層を通過し、10,000 psiを超える圧力に直面するため、流体密度と坑井安定性の操業ウィンドウが狭まります。また、シェールおよび沖合盆地における延長リーチ掘削や複雑な長横坑作業にも対応しています。これらの要件は掘削フィートあたりの収益を高め、長く複雑な坑井区間での流体性能を維持できるプロバイダーを優遇します。掘削流体市場はまた、使用済み泥の再利用と地域ブレンディング能力によっても支えられており、廃棄物義務を削減し、沖合プロジェクト近辺での供給リードタイムを短縮できます。
非在来型シェールおよびタイトリザーバー開発
シェールおよびタイトリザーバーにおける水平掘削は、従来の垂直掘削よりも坑井あたりの流体使用量が多く、掘削流体市場における量需要を引き続き支えています。パーミアン盆地はこの需要の中心であり続けていますが、原油価格の低下と資本規律により米国の生産成長が鈍化し、一部の盆地での活動が減少しています。10,000フィートを超える長横坑と複数の着地ターゲットにより、多くのパーミアン坑井では流体要件が高いままです。アルゼンチンのバカ・ムエルタプレイも、反応性ジュラ紀シェールに対して抑制性水系流体を必要とする水平プログラムを拡大しています。中国の四川・タリムプログラムは複雑な多分岐坑井設計へと移行しており、深部・過圧地層を管理するために高度なポリマー水系流体が使用されています。これらのプログラムは、ローカライズされたブレンディング能力、技術サポート、特殊材料への確実なアクセスを持つサービス会社を優遇します。
低毒性・環境適合流体の採用
環境規制により、掘削流体市場における配合支出は低毒性水系代替品およびより適合した合成系システムへと向けられています。米国環境保護庁は2026年1月にメキシコ湾許可の変更を提案し、坑井流体の急性全排水毒性(WET)期限を2028年5月まで延長し、排出期間の報告要件を追加しました[3]米国環境保護庁、「NPDES一般許可番号GMG290000の変更提案」、連邦官報、govinfo.gov。これらの要件は、掘削性能を損なうことなく排出基準を満たすシステムの必要性を強化しています。ブラジルの沖合モニタリング要件も同様に、合成流体の完全な性能エンベロープを必要としない坑井に対して低影響配合を奨励しています。2026年に発表された研究では、生分解性キトサン-CMCナノコンポジットが高圧・高温条件下で30分あたりのろ過損失を13 mLから7 mLに削減しました[4]「磁性およびシリカナノ粒子で強化された生分解性トリアジンキトサンナノコンポジットの開発による掘削流体特性の改善」、RSC Advances、rsc.org。その結果、オペレーターがカッティングス回収、処理、陸上廃棄コストを回避できる場合に、高度な水系システムの適用範囲が広がっています。
リアルタイムレオロジー制御とデジタル流体管理
リアルタイム計測プラットフォームにより、掘削流体市場のサプライヤーは定期的な坑井サイトサンプリングのみに頼るのではなく、粘度、密度、ゲル強度、温度、ろ過特性を継続的に追跡できます。NewparkのRheoSenseをIntelligent Mud Solutionsと共同展開することで、レオロジー、密度、ゲル強度、温度の継続的な計測が実現し、このシステムは99.5%以上の稼働率で120,000時間以上の運転時間を記録しました。デジタル流体モデリングにより、報告された技術的作業において掘削1立方メートルあたりの添加剤質量が15%、流体希釈が18%削減されました。Baker Hughesは2026年3月および4月に、自己調整アルカリ性流体およびマネージドプレッシャー操業向け低密度インバートエマルション流体に関する特許を取得しました。サプライヤーはこれらの能力を活用して、流体量価格のみに頼るのではなく、非生産時間に関するパフォーマンスコミットメントを販売できます。再利用・再調整プログラムも同じサービスモデルを支援しており、オペレーターが坑井プログラム全体にわたる総流体コストと廃棄物処理を管理するのに役立ちます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原油価格主導の掘削予算変動 | -1.50% | 北米(米国シェール盆地)、中東(OPEC+巻き戻し)、欧州 | 短期(2年以内) |
| 油系カッティングスの排出・廃棄規制 | -0.90% | 世界規模;米国メキシコ湾(EPA/BSEE 40 CFR 435)、北海(OSPAR条約)、ブラジル(ANP)で最も深刻 | 中期(2〜4年) |
| 特殊ポリマーおよびバライトの供給逼迫 | -0.60% | 世界規模;インド(高品位埋蔵量の枯渇)、北米(輸入依存型サプライチェーン)、アジア太平洋 | 短期(2年以内) |
| マネージドプレッシャー掘削による流体使用量の削減 | -0.50% | 北米(沖合メキシコ湾、深海)、欧州(北海)、アジア太平洋(東南アジア深海ブロック) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格主導の掘削予算変動
原油価格の低下は、掘削流体市場にとって最も直接的な需要リスクであり、期待リターンが低下するとオペレーターはリグ活動を削減し、坑井プログラムを延期します。ダラス連邦準備銀行の2025年3月調査では、一部のオペレーターがWTI価格が1バレル50米ドルを下回る可能性に対応して掘削を停止しており、答者は稼働中の坑井数を10基から5基以下に削減したと報告しています。Baker Hughesは2026年7月、ラテンアメリカおよびアフリカ沖合での成長が欧州および中東の低迷を相殺するため、2026年の世界のE&P支出は緩やかに減少すると予想されると述べました。ホルムズ海峡の混乱は地域施設に物流・インフレ圧力を加えました。特殊ポリマーやバライトが投入コストを増加させ、調達リスクを生じさせる可能性があるため、原材料の入手可能性も引き続き懸念事項です。マネージドプレッシャー掘削は、圧力をより精密に制御することで一部の坑井における流体使用量をさらに削減する可能性がありますが、同時に応答性の高い流体システムとモニタリングの必要性も高めます。
油系カッティングスの排出・廃棄規制
排出規制は、掘削流体市場において非水系掘削流体の使用コストと複雑性を高めています。40 CFR 435に基づく米国の規制では、合成系カッティングスは排出前に毒性および生分解性基準を満たす必要があり、不適合なカッティングスは陸上に移送・処理しなければなりません。OSPARフレームワークは北海操業に対して同等の規制を設けています。これらの要件は、回収・輸送・廃棄のためのリソースが少ない小規模な沖合オペレーターに大きな負担をかける可能性があります。また、特にゼロ排出設定において、坑井計画の早期段階でのベース流体選択にも影響を与えます。これにより、技術的に優れた水系システムの研究が促進される一方、コモディティ油系流体は環境的に敏感な沖合作業での適用余地が狭まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:水系システムがリード、合成系流体は複雑な坑井で存在感を増す
水系掘削流体は、規制当局に広く受け入れられており、大量の陸上掘削に適しているため、2025年に57.1%の収益シェアをリードしました。その地位には、標準的なベントナイトシステムのほか、より高付加価値なポリマー強化およびナノ添加剤配合も含まれます。水平坑および延長リーチ坑のオペレーターは、基本配合が提供できる以上の強力なレオロジー制御とシェール抑制をますます必要としています。合成系流体は最も成長が速いタイプであり、このセグメントの掘削流体市場規模は2031年にかけてCAGR 5.9%で拡大すると予測されています。その熱安定性、密度制御、潤滑性、排出適合性は、高圧・高温の沖合坑井での使用を支援します。油系流体は、坑井安定性と潤滑性のニーズが追加的なコンプライアンス要件を上回る可能性がある中東および中央アジアの成熟した陸上プレイで需要を維持しています。
その他のカテゴリーには、従来の泥柱が地層を損傷する可能性がある枯渇リザーバーや地熱坑井で使用される空気圧式、フォーム、エアレーションシステムが含まれます。Chevron Phillips ChemicalとDrilling Specialtiesは2025年11月にNanoSlideを発売しました。これはグラフェンとSynfluid PAO潤滑剤を使用し、トライボメーター試験で0.05未満の摩擦係数を記録した製品です。この製品は延長リーチおよび高圧・高温掘削条件向けに設計されました。発表された研究では、生分解性ナノコンポジットがフィルターケーク厚さを2.5 mmから1.5 mmに削減しながら高圧ろ過損失を低下させることも確認されました。これらの開発により、水系システムと合成系システムの間の技術的ギャップが一部縮小しています。したがって、流体選択は総坑井コスト、掘削時間廃棄物要件、操業リスクとより密接に結びつくようになっています。


用途別:陸上の量は依然として大きく、沖合支出はより速く成長
陸上掘削は2025年の掘削流体市場シェアの64.8%を占め、水系システムが一般的な非在来型坑井の多さに支えられています。掘削効率の向上は、長横坑、高速掘進、サイドトラックの減少により少ない坑井数で生産が可能になるため、このセグメントの流体量成長を制限する可能性があります。この効果は、資本規律に注力するオペレーターが多い成熟したシェール地域で最も顕著です。沖合掘削は、坑井あたりの流体支出が高い深海プロジェクトに支えられ、2031年にかけてCAGR 6.1%で成長すると予測されています。沖合坑井は、坑井圧力、熱条件、排出要件を同時に管理するシステムを必要とします。2026年5月、Equinorはノルウェー大陸棚の22以上のプラットフォームおよび移動式ユニットにわたるBaker Hughes、Halliburton、SLBとの統合掘削・坑井サービスに関して、83億ノルウェークローネ(8億米ドル)相当のオプションを行使しました。
沖合調達は、流体化学、廃棄物処理、デジタルモニタリング、坑井建設サポートを一括して提供できる統合プロバイダーをますます優遇しています。これにより、コモディティ油系泥は多くの深海プログラムには適さなくなっています。2026年8月、Halliburtonはbpから深海ブラジルのブメランゲフィールドにおける統合掘削・評価契約を受注しました。この作業ではLOGIX自動化とリモートオペレーションを使用して実行効率を向上させ、操業の複雑性を低減します。深海コミットメントはプロジェクト承認後の短期的なリグ稼働数の変動にも影響を受けにくいです。これにより、より長い契約期間とマネージドサービスアプローチによる流体支出が支援されます。掘削流体市場は、サプライヤーが納品した製品量だけでなく操業成果を実証できる場合に恩恵を受けます。
地域分析
北米は2025年の掘削流体市場シェアの37.7%を占め、パーミアン、イーグルフォード、バッケンのシェール活動、メキシコ湾プロジェクト、カナダ西部の操業に支えられています。この地域は水平掘削効率の世界的な中心地であり続けています。原油価格の低下とリグ稼働数の減少により近期の米国活動は鈍化していますが、パーミアンの継続的な成長が在来型および沖合地域の減少を部分的に相殺しています。メキシコ湾の深海開発は、合成系および高度な水系システムに対してより持続的な需要基盤を提供しています。カナダのモントニーおよびデュベルネイプレイにおけるパッド掘削の使用は、モンモリロナイト豊富な地層向けに設計された水系流体への需要を支えています。
欧州は掘削流体市場への貢献は小さいですが、最も要求の高い沖合流体用途の一部を含んでいます。Equinorの2026年ノルウェー大陸棚契約オプショは、掘削・坑仕上げ流体が長サイクルの坑井サービスプログラムに組み込まれ続けていることを示しています。北海オペレーターはOSPAR排出要件を満たす必要があり、高圧性能と生分解性の両方のニーズを満たせる高仕様合成系システムを支援しています。ポーランド、ロシア、英国は在来型陸上作業、成熟した北海プロジェクト、ワークオーバー活動を通じて地域需要を加えています。ロシアのプロジェクトは量需要を提供していますが、地政学的制約により一部の先進技術へのアクセスが制限されています。
アジア太平洋は最も速い成長を記録すると予測されており、掘削流体市場規模は2031年にかけてCAGR 6.3%で拡大すると見込まれています。中国の南シナ海活動、インドの深海ブロック、インドネシア、ベトナム、ブルネイ、オーストラリアのライセンスプログラムがこの拡大を支えています。中国は地域の流体消費量の43%を占め、水系システムが地域需要の67%を占め、東南アジアの深海活動の増加に伴い2024年に合成系配合が18%成長しました。南米はブラジルのプレソルト作業とアルゼンチンのバカ・ムエルタ開発が主導しており、長いシェール区間に対して低影響の沖合配合と抑制性流体を必要としています。中東はサウジアラビア、アラブ首長国連邦、イラクで大量の在来型泥を支援しており、西アフリカ沖合ではナイジェリア、アルジェリア、エジプトで高仕様システムへの需要が高まっています。

競合環境
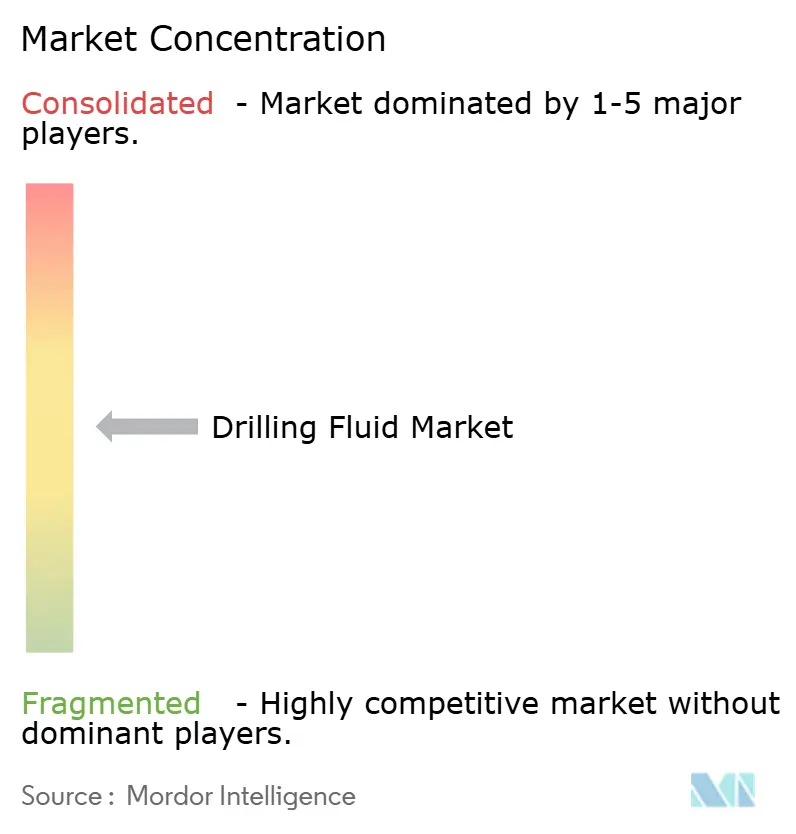
掘削流体市場はプレミアム層において中〜高度の集中度を持ち、コモディティ流体供給においては依然として分散しています。SLBのM-I SWACO、Halliburton、Baker Hughesが2025年の収益の大部分を占めました。地域プロバイダーは低コスト用途において相当な余地を維持しています。これらの企業はBaraLogix、OPTIDRILL、Leucipaプラットフォームを使用して、流体サービスとモニタリング、モデリング、パフォーマンスコミットメントを組み合わせています。その優位性は、流体配合と同様に統合デリバリーと操業データに基づいています。これにより、複数年の一括坑井サービス契約を使用するオペレーターにスイッチングコストが生じます。
CES Energy SolutionsとNewparkは、地域サプライチェーン、盆地ロジスティクス、掘削性能または非生産時間に連動した契約を通じて競合しています。Newparkは2026年第1四半期にパーミアン盆地で液体泥プラントを稼働させ、サウジアラビアのアルコバールにテクニカルセンターを開設して存在感を拡大し、ネプチューンディーププロジェクト向けにイタリアのビッジャーノに高度な屋根付きプラントを計画しました。これらの動きにより、ブレンディングと技術能力が活発なプロジェクトエリアに近づきます。Baker Hughesの2026年3月および4月の特許は、困難な坑井条件に対する自己調整アルカリ性および低密度インバートエマルションシステムに対応しています。れらの行動は、配合設計と統合サービス実行の両方における継続的な競争を示しています。
Gumpro Drilling Fluids、Q'Max Solutions、Scomi Energy Servicesなどの小規模サプライヤーは、地域調達と国営石油会社の調達規則が国内能力を優遇する場合に参入します。これらのプロバイダーは、地域製造、盆地への近接性、専門的な顧客サポートを通じて受注を獲得できます。大手サプライヤーは地域合弁事業、技術ライセンス、国営企業との共同開発取り決めで対応しています。したがって、掘削流体産業にはグローバルな技術競争と地域サプライチェーン競争の両方が含まれます。インドネシア、ブルネイ、インド、サウジアラビア、アラブ首長国連邦、ブラジル、ガイアナ、ナイジェリアにおけるローカライゼーション義務は、国内ブレンディングとサービス能力の価値を高めています。掘削流体市場は地域の挑戦者に対して開かれていますが、複雑な深海プロジェクトは確立された統合プロバイダーを優遇します。
掘削流体産業リーダー
Schlumberger Limited
Halliburton Company
Baker Hughes Company
Weatherford International plc
Newpark Resources Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Halliburtonは、ブラジル深海沖合のブメランゲフィールドにおける最初のキャンペーンに向けて、bpから統合掘削・評価契約を受注しました。契約範囲は包括的な掘削・評価サービス一式をカバーし、LOGIX™自動化とリモートオペレーションを展開してリザーバー評価を最適化し、フロンティア深海発見における多サービス統合を通じて操業の複雑性を低減します。
- 2026年5月:Baker Hughesは、ブラジルのサントス盆地全体でPetrobrasとの統合坑井建設契約を延長し、2024年初頭に最初に発表されたサービス契約の範囲を拡大しました。この延長では、AutoTrak™ロータリーステアラブルシステム、Dynamus延長寿命ドリルビット、および流体、セメンティング、ワイヤーライン、地球科学サービスの完全なスイートを展開し、世界で最も技術的に要求の高い深海環境の一つにおけるプレソルト資源開発を加速します。
- 2026年1月:米国EPAは、メキシコ湾外大陸棚向けNPDS一般許可GMG290000の変更を提案し、坑井処理、坑仕上げ、ワークオーバー流体の急性全排水毒性(WET)コンプライアンス期限を2025年5月から2028年5月に延長し、排出期間の報告要件を追加しました。この変更は、沖合オペレーターがメキシコ湾の長期WET基準を満たすために展開する必要がある次世代低毒性流体システムのコンプライアンスタイムラインを事実上設定します。
- 2025年4月:SLBは、カンポス、サントス、エスピリトサント盆地の沖合フィールドに関するPetrobrasとの2024年12月契約に基づく統合サービスの提供を開始しました。この契約は、高度な掘削流体とセメンティング技術を使用して最大9基の超深海リグで100基以上の深海坑井の建設をカバーし、ブラジルのローカルコンテンツ要件に沿って現地調達の機器とサービスを優先します。


世界の掘削流体市場レポートの調査範囲
掘削流体(掘削泥とも呼ばれる)は、掘削作業中に坑井を循環させるために特別に配合された液体です。ドリルビットを潤滑・冷却し、掘削された岩石カッティングスを地表に運び、地層圧力を制御し、坑井を安定させ、地層流体が坑井に侵入するのを防ぎます。掘削流体は通常、ベース流体(水、油、または合成流体)と、加重剤、粘度調整剤、流体損失制御材料、シェール抑制剤、潤滑剤などの添加剤を組み合わせて構成されています。
掘削流体市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場は水系、油系、合成系、その他の掘削流体に区分されています。用途別では、市場は陸上掘削と沖合掘削に区分されています。レポートはまた、各地域内の24カ国にわたる世界の掘削流体市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 水系 |
| 油系 |
| 合成系 |
| その他 |
| 陸上 |
| 沖合 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| ブルネイ | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| アルジェリア | |
| 中東・アフリカその他 |
| タイプ別 | 水系 | |
| 油系 | ||
| 合成系 | ||
| その他 | ||
| 用途別 | 陸上 | |
| 沖合 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| ブルネイ | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| アルジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの掘削流体の予想成長率は?
このセクターは2026年から2031年にかけてCAGR 5.62%で成長し、2031年までに138.7 ビリオン 米ドルに達すると予測されています。成長は、より要求の高い沖合坑井、高度な配合、統合流体管理契約に結びついています。見通しはまた、複雑な地質が密度、ろ過、坑井安定性のより厳密な制御を必要とする場合の坑井あたりの高い支出も反映しています。また、シェールおよび沖合盆地にける延長リーチ掘削や複雑な長横坑作業にも対応しています。
最大のシェアを持つ掘削流体タイプは?
水系掘削流体は、コスト面での優位性、規制上の受け入れやすさ、陸上坑井での広範な使用により、2025年に収益の57.1%をリードしました。ポリマーおよびナノ強化バージョンも、より要求の高い用途に対応しています。
最も速く成長している用途は?
沖合掘削は2031年にかけてCAGR 6.1%で成長すると予想されています。深海作業は高圧・高温下での信頼性の高い流体性能を必要とし、化学、モニタリング、廃棄物管理を組み合わせた統合サービスを支援します。
掘削流体需要で最も速く成長している地域は?
アジア太平洋は2031年にかけてCAGR 6.3%で拡大すると予測されており、中国、インド、東南アジア、オーストラリアの沖合活動に支えられています。中国の南シナ海プログラムと地域ライセンス活動がこの見通しの中心です。
環境規制は流体選択にどのような影響を与えていますか?
排出規制は、特にメキシコ湾と北海において、低毒性水系および適合合成系システムへの需要を高めています。これらの規制はまた、不適合なカッティングスの処理コストを引き上げ、廃棄要件に対応して設計された流体システムを優遇します。
最終更新日:



