
Taille et part du marché des fluides de forage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.55 Milliards de dollars |
| Taille du Marché (2031) | 13.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.62 % |
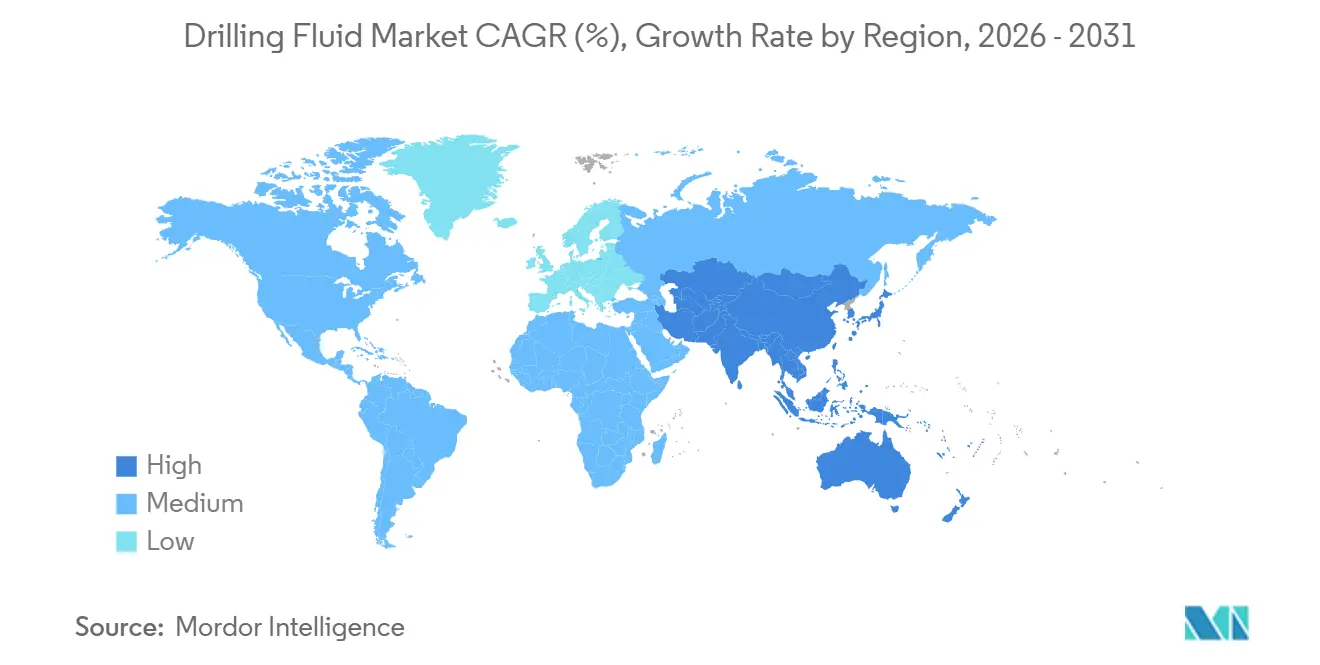
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
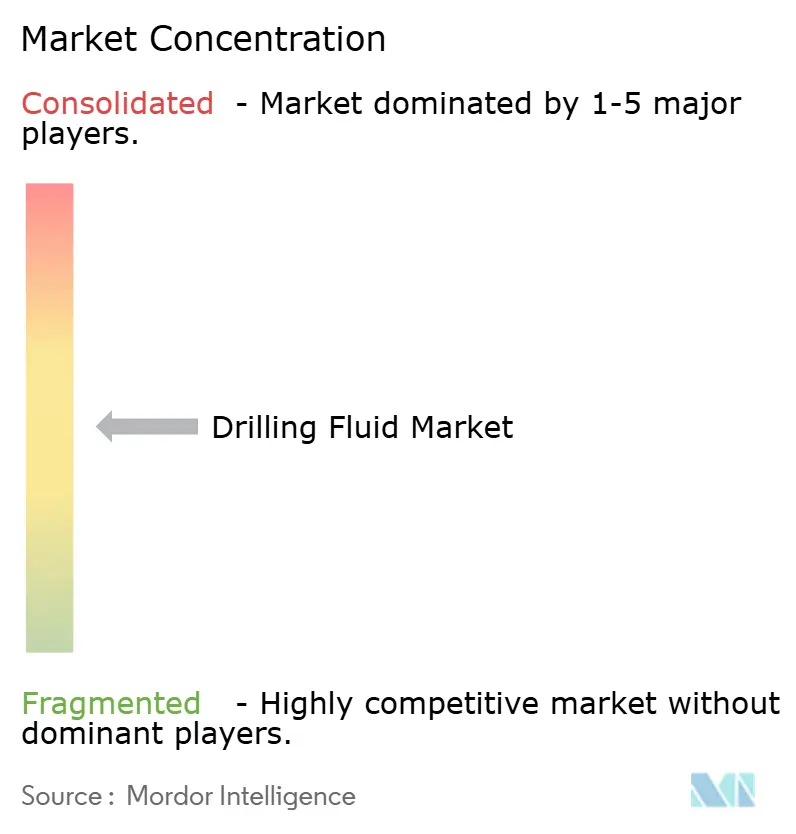
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des fluides de forage par Mordor Intelligence
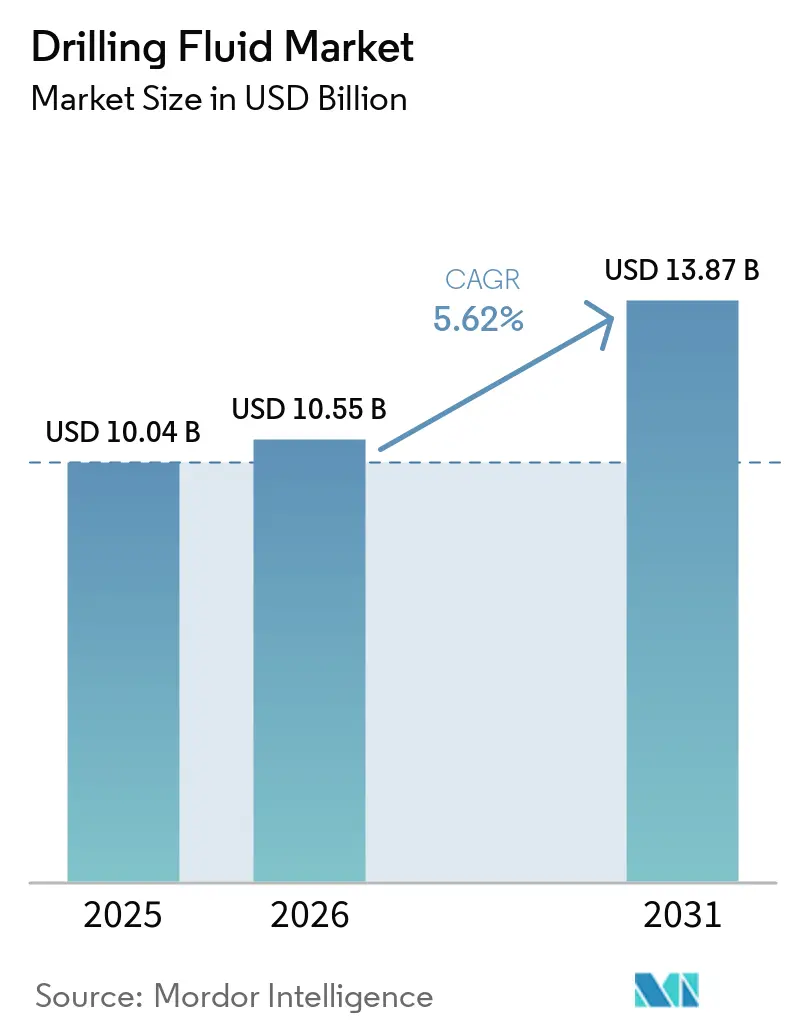
La taille du marché des fluides de forage est projetée à 10,04 milliards USD en 2025, 10,55 milliards USD en 2026, et devrait atteindre 13,87 milliards USD d'ici 2031, à un CAGR de 5,62 % de 2026 à 2031. La demande s'oriente vers des systèmes de fluides conçus pour les puits en eaux profondes, à haute pression, à haute température et à long déport horizontal, où la rhéologie, l'inhibition des argiles et le contrôle de la filtration influent sur les performances de forage. Les opérateurs et les compagnies pétrolières nationales ont davantage recours à des formulations personnalisées et à des contrats de services intégrés plutôt qu'à l'achat de boue indifférenciée au volume. Ce changement exerce une pression sur les fournisseurs qui se concurrencent principalement sur le prix, tout en soutenant les prestataires qui combinent chimie, assistance technique, gestion des déchets et mesure en temps réel. Le marché des fluides de forage bénéficie également de projets offshore pluriannuels, qui peuvent soutenir la demande après approbation même lorsque le forage terrestre à cycle court ralentit. La faiblesse des prix du pétrole et la réduction du nombre d'appareils de forage dans les schistes restent un risque à court terme, mais la croissance au Brésil, au Guyana et en Afrique offshore offre un certain équilibre[1]U.S. Energy Information Administration, "Perspectives énergétiques à court terme, 2026," U.S. Energy Information Administration, eia.gov.
Principaux enseignements du rapport
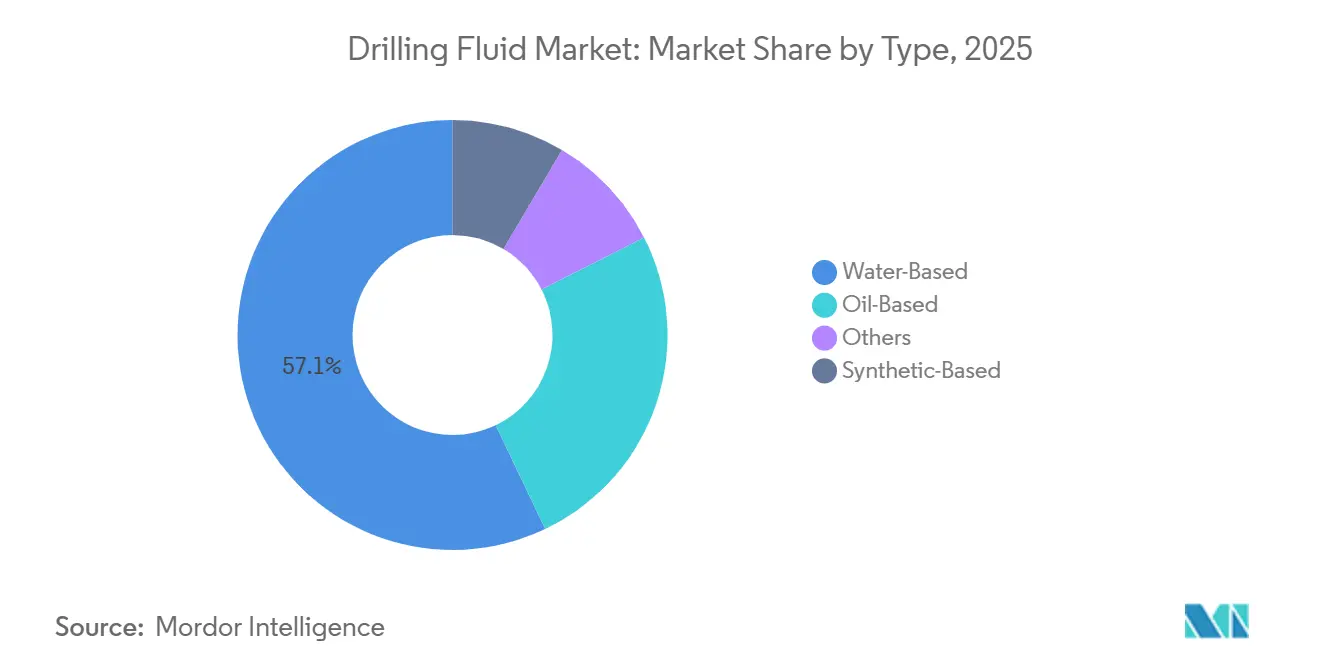
- Par type, les fluides de forage à base d'eau ont dominé avec une part de revenus de 57,1 % en 2025, tandis que les fluides à base synthétique devraient se développer à un CAGR de 5,9 % jusqu'en 2031.
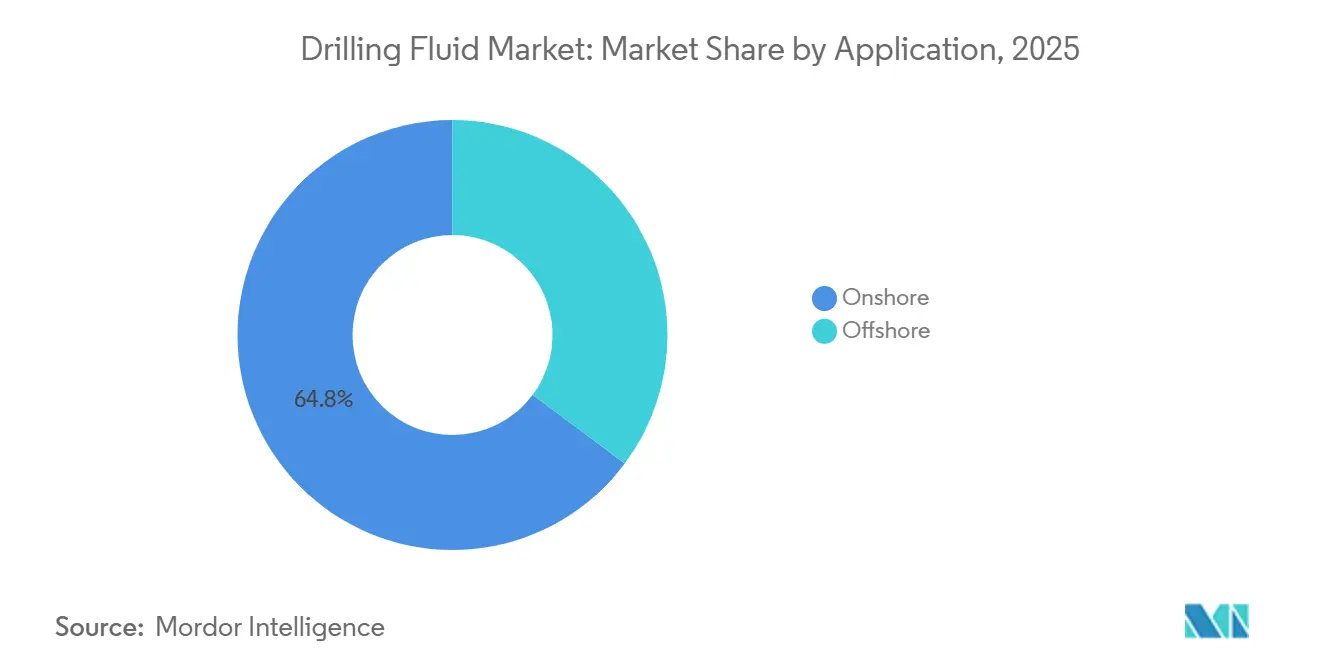
- Par application, le forage terrestre a représenté 64,8 % des revenus en 2025, tandis que le forage offshore a enregistré le CAGR projeté le plus élevé à 6,1 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 37,7 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des fluides de forage
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Campagnes en eaux profondes et ultra-profondes | +1.80% | Mondial ; concentré en Amérique latine (Brésil, Guyana), en Amérique du Nord (golfe du Mexique) et en Europe (Norvège, mer du Nord) | Long terme (≥ 4 ans) |
| Développement non conventionnel des schistes et des réservoirs compacts | +1.20% | Amérique du Nord (Permien, Eagle Ford, Bakken) ; Amérique latine (Vaca Muerta) ; Asie-Pacifique (Sichuan, Tarim) | Court terme (≤ 2 ans) |
| Adoption de fluides à faible toxicité et conformes aux normes environnementales | +1.00% | Mondial ; adoption précoce en Amérique du Nord (EPA NPDES) et en Europe (OSPAR) ; extension à l'APAC et à l'Amérique latine | Moyen terme (2–4 ans) |
| Contrôle rhéologique en temps réel et gestion numérique des fluides | +0.70% | Mondial ; adoption la plus rapide dans l'offshore nord-américain et en Europe (mer du Nord) ; extension au Moyen-Orient et à l'APAC | Moyen terme (2–4 ans) |
| Recyclage et reconditionnement des boues usées | +0.40% | Mondial ; plus actif en Amérique du Nord (schistes terrestres), en mer du Nord (pression réglementaire) et en Amérique latine (Guyana, Brésil) | Moyen terme (2–4 ans) |
| Localisation des compagnies pétrolières nationales et mélange régional | +0.50% | APAC (Indonésie, Brunéi, Inde) ; Moyen-Orient (Arabie saoudite, Émirats arabes unis) ; Amérique latine (Brésil, Guyana) ; Afrique (Nigéria) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Campagnes en eaux profondes et ultra-profondes
Les puits en eaux profondes et ultra-profondes nécessitent des systèmes synthétiques haute performance et des systèmes à base d'eau de haute densité, ce qui génère les dépenses en fluides les plus élevées par puits sur le marché des fluides de forage. Le Brésil, le Guyana et l'Afrique de l'Ouest contribuent aux ajouts d'approvisionnement offshore et soutiennent la demande de services de forage premium[2]Agence internationale de l'énergie, "Rapport sur le marché pétrolier de mars 2026," Agence internationale de l'énergie, iea. SLB a reçu en décembre 2024 un contrat pour soutenir la construction de plus de 100 puits en eaux profondes de Petrobras dans les bassins de Campos, Santos et Espírito Santo, en utilisant des technologies de fluides de forage et de cimentation sur jusqu'à 9 appareils de forage ultra-profonds. Baker Hughes a également étendu ses travaux intégrés de construction de puits dans le bassin de Santos au Brésil en 2026, couvrant les fluides, la cimentation, la diagraphie différée et les services géoscientifiques. Les puits pré-sel du Brésil peuvent traverser des couches de sel atteignant 2 000 mètres et faire face à des pressions supérieures à 10 000 psi, des conditions qui réduisent la fenêtre opérationnelle pour la densité du fluide et la stabilité du puits. Il s'adapte également au forage à déport étendu et aux travaux complexes à long déport horizontal dans les schistes et les bassins offshore. Ces exigences augmentent les revenus par pied foré et favorisent les prestataires capables de maintenir les performances des fluides lors de sections de puits longues et complexes. Le marché des fluides de forage est également soutenu par le recyclage des boues usées et la capacité de mélange régional, qui peuvent réduire les obligations de traitement des déchets et raccourcir les délais d'approvisionnement à proximité des projets offshore.
Développement non conventionnel des schistes et des réservoirs compacts
Le forage horizontal dans les schistes et les réservoirs compacts utilise plus de fluide par puits que le forage vertical conventionnel et continue de soutenir la demande en volume sur le marché des fluides de forage. Le bassin Permien reste au cœur de cette demande, bien que la faiblesse des prix du pétrole et la discipline en matière de capital aient ralenti la croissance de la production américaine et réduit l'activité dans certains bassins. Les déports horizontaux supérieurs à 10 000 pieds et les multiples cibles de débarquement maintiennent des besoins en fluides élevés pour de nombreux puits du Permien. Le gisement Vaca Muerta en Argentine développe également des programmes horizontaux nécessitant des fluides inhibiteurs à base d'eau pour les schistes jurassiques réactifs. Les programmes de Sichuan et de Tarim en Chine évoluent vers des conceptions de puits multilatéraux complexes, où des fluides à base d'eau polymères avancés sont utilisés pour gérer les formations profondes et surpressurisées. Ces programmes favorisent les sociétés de services disposant d'une capacité de mélange localisée, d'un soutien technique et d'un accès fiable aux matériaux spéciaux.
Adoption de fluides à faible toxicité et conformes aux normes environnementales
Les réglementations environnementales orientent les dépenses de formulation vers des alternatives à base d'eau à plus faible toxicité et des systèmes synthétiques plus conformes sur le marché des fluides de forage. L'Agence américaine de protection de l'environnement a proposé en janvier 2026 des modifications au permis du golfe du Mexique, prolongeant jusqu'en mai 2028 le délai de conformité à la toxicité aiguë des effluents totaux pour les fluides de puits et ajoutant des exigences de déclaration de la durée des rejets[3]Agence américaine de protection de l'environnement, "Modification proposée du permis général NPDES n° GMG290000," Federal Register, govinfo.gov. Ces exigences renforcent la nécessité de systèmes répondant aux normes de rejet sans compromettre les performances de forage. Les exigences de surveillance offshore du Brésil encouragent également des formulations à moindre impact pour les puits ne nécessitant pas l'enveloppe de performance complète des fluides synthétiques. Des nanocomposites biodégradables de chitosane-CMC ont réduit la perte de filtration de 13 mL à 7 mL par 30 minutes dans des conditions de haute pression et haute température selon des recherches publiées en 2026[4]"Développement de nanocomposites de chitosane triazine biodégradables améliorés avec des nanoparticules magnétiques et de silice pour améliorer les propriétés des fluides de forage," RSC Advances, rsc.org. Il en résulte une plus grande marge pour les systèmes avancés à base d'eau là où les opérateurs peuvent éviter les coûts de collecte, de traitement et d'élimination à terre des déblais.
Contrôle rhéologique en temps réel et gestion numérique des fluides
Les plateformes de mesure en temps réel permettent aux fournisseurs sur le marché des fluides de forage de suivre en continu la viscosité, la densité, la résistance au gel, la température et les propriétés de filtration, plutôt que de s'appuyer uniquement sur des prélèvements périodiques sur le site de forage. Le déploiement de RheoSense par Newpark avec Intelligent Mud Solutions a fourni une mesure continue de la rhéologie, de la densité, de la résistance au gel et de la température, et le système a enregistré plus de 120 000 heures de fonctionnement avec plus de 99,5 % de disponibilité. La modélisation numérique des fluides a permis de réduire la masse des additifs de 15 % et la dilution des fluides de 18 % par mètre cube foré dans des travaux techniques publiés. Baker Hughes a reçu des brevets en mars et avril 2026 pour des fluides à alcalinité auto-ajustable et des fluides à émulsion inverse de faible densité pour les opérations à pression contrôlée. Les fournisseurs peuvent utiliser ces capacités pour vendre des engagements de performance autour du temps non productif plutôt que de s'appuyer uniquement sur la tarification au volume de fluide. Les programmes de recyclage et de reconditionnement soutiennent le même modèle de service car ils aident les opérateurs à gérer le coût total des fluides et la gestion des déchets sur l'ensemble d'un programme de puits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du budget de forage liée au prix du brut | -1.50% | Amérique du Nord (bassins de schistes américains), Moyen-Orient (démantèlement de l'OPEP+), Europe | Court terme (≤ 2 ans) |
| Restrictions de rejet et d'élimination des déblais à base d'huile | -0.90% | Mondial ; plus aigu dans le golfe du Mexique américain (EPA/BSEE 40 CFR 435), en mer du Nord (Convention OSPAR) et au Brésil (ANP) | Moyen terme (2–4 ans) |
| Tension d'approvisionnement en polymères spéciaux et en baryte | -0.60% | Mondial ; Inde (réserves de haute qualité épuisées), Amérique du Nord (chaînes d'approvisionnement dépendantes des importations), APAC | Court terme (≤ 2 ans) |
| Forage à pression contrôlée réduisant l'intensité en fluides | -0.50% | Amérique du Nord (offshore golfe du Mexique, eaux profondes), Europe (mer du Nord) et APAC (blocs en eaux profondes d'Asie du Sud-Est) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du budget de forage liée au prix du brut
La faiblesse des prix du pétrole est le risque de demande le plus immédiat pour le marché des fluides de forage, car les opérateurs réduisent l'activité des appareils de forage et reportent les programmes de puits lorsque les rendements attendus diminuent. L'enquête de mars 2025 de la Réserve fédérale de Dallas a indiqué que certains opérateurs suspendaient le forage en réponse à des prix potentiels du WTI inférieurs à 50 USD par baril, les répondants citant des réductions de 10 puits actifs à 5 ou moins. Baker Hughes a déclaré en juillet 2026 que les dépenses mondiales d'exploration et de production devraient diminuer modestement en 2026, la croissance en Amérique latine et en Afrique offshore compensant la faiblesse en Europe et au Moyen-Orient. Les perturbations dans le détroit d'Ormuz ont ajouté des pressions logistiques et inflationnistes sur les installations régionales. La disponibilité des matières premières reste également une préoccupation, car les polymères spéciaux et la baryte peuvent augmenter les coûts des intrants et créer un risque d'approvisionnement. Le forage à pression contrôlée peut encore réduire l'intensité en fluides dans certains puits en contrôlant la pression plus précisément, bien qu'il augmente également le besoin de systèmes de fluides réactifs et de surveillance.
Restrictions de rejet et d'élimination des déblais à base d'huile
Les restrictions de rejet augmentent le coût et la complexité de l'utilisation de fluides de forage non aqueux sur le marché des fluides de forage. Les règles américaines en vertu du 40 CFR 435 exigent que les déblais à base synthétique satisfassent aux critères de toxicité et de biodégradabilité avant le rejet, tandis que les déblais non conformes doivent être transportés et traités à terre. Le cadre OSPAR crée des restrictions comparables pour les opérations en mer du Nord. Ces exigences peuvent imposer une charge plus lourde aux petits opérateurs offshore qui disposent de moins de ressources pour la collecte, le transport et l'élimination. Elles influencent également le choix du fluide de base dès la planification du puits, en particulier dans les contextes de rejet zéro. Cela soutient la recherche sur des systèmes à base d'eau techniquement plus performants, tout en laissant moins de place aux fluides à base d'huile de commodité dans les travaux offshore sensibles à l'environnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les systèmes à base d'eau dominent, tandis que les fluides synthétiques progressent dans les puits complexes
Les fluides de forage à base d'eau ont dominé avec une part de revenus de 57,1 % en 2025, car ils sont largement acceptés par les régulateurs et adaptés au forage terrestre à grand volume. Leur position inclut les systèmes standard à la bentonite ainsi que des formulations à plus haute valeur ajoutée améliorées aux polymères et aux nano-additifs. Les opérateurs dans les puits horizontaux et à déport étendu exigent de plus en plus un contrôle rhéologique plus robuste et une inhibition des argiles que les formulations de base ne peuvent pas fournir. Les fluides à base synthétique sont le type à la croissance la plus rapide, la taille du marché des fluides de forage pour ce segment devant augmenter à un CAGR de 5,9 % jusqu'en 2031. Leur stabilité thermique, leur contrôle de la densité, leur lubrification et leurs qualités de rejet soutiennent leur utilisation dans les puits offshore à haute pression et haute température. Les fluides à base d'huile maintiennent leur demande dans les gisements terrestres matures du Moyen-Orient et d'Asie centrale, où les besoins en stabilité du puits et en lubrification peuvent l'emporter sur les exigences de conformité supplémentaires.
La catégorie autres comprend les systèmes pneumatiques, à mousse et aérés utilisés dans les réservoirs épuisés et les puits géothermiques où les colonnes de boue conventionnelles pourraient endommager la formation. Chevron Phillips Chemical et Drilling Specialties ont lancé NanoSlide en novembre 2025, un lubrifiant à base de graphène et de Synfluid PAO qui a enregistré un coefficient de frottement inférieur à 0,05 lors de tests au tribomètre. Le produit a été conçu pour les conditions de forage à déport étendu et à haute pression et haute température. Des recherches publiées ont également montré que des nanocomposites biodégradables réduisaient l'épaisseur du gâteau de filtration de 2,5 mm à 1,5 mm tout en diminuant la perte de filtration à haute pression. Ces développements réduisent certains écarts techniques entre les systèmes à base d'eau et les systèmes synthétiques. Le choix du fluide est donc de plus en plus lié au coût total du puits, au temps de forage, aux exigences en matière de déchets et au risque opérationnel.


Par application : le volume terrestre reste plus important, tandis que les dépenses offshore croissent plus rapidement
Le forage terrestre a représenté 64,8 % de la part du marché des fluides de forage en 2025, soutenu par le grand nombre de puits non conventionnels où les systèmes à base d'eau sont courants. Une efficacité de forage accrue peut limiter la croissance du volume de fluides dans ce segment, car des déports horizontaux plus longs, une pénétration plus rapide et moins de déviations permettent la production avec moins de puits. Cet effet est le plus visible dans les zones de schistes matures où les opérateurs sont axés sur la discipline en matière de capital. Le forage offshore devrait croître à un CAGR de 6,1 % jusqu'en 2031, soutenu par des projets en eaux profondes avec des dépenses en fluides plus élevées par puits. Les puits offshore nécessitent des systèmes qui gèrent simultanément la pression du puits, les conditions thermiques et les exigences de rejet. En mai 2026, Equinor a exercé des options d'une valeur de 8,3 milliards NOK, soit 800 millions USD, pour des services intégrés de forage et de puits impliquant Baker Hughes, Halliburton et SLB sur plus de 22 plateformes et unités mobiles sur le plateau continental norvégien.
L'approvisionnement offshore favorise de plus en plus les prestataires intégrés capables de fournir ensemble la chimie des fluides, la gestion des déchets, la surveillance numérique et le soutien à la construction de puits. Cela rend la boue à base d'huile de commodité moins adaptée à de nombreux programmes en eaux profondes. En août 2026, Halliburton a reçu un contrat intégré de forage et d'évaluation de bp pour le champ Bumerangue en eaux profondes au Brésil. Les travaux utilisent l'automatisation LOGIX et les opérations à distance pour améliorer l'efficacité d'exécution et réduire la complexité opérationnelle. Les engagements en eaux profondes sont également moins exposés aux variations à court terme du nombre d'appareils de forage après approbation des projets. Cela soutient des périodes de contrat plus longues et une approche de service géré pour les dépenses en fluides. Le marché des fluides de forage bénéficie lorsque les fournisseurs peuvent démontrer des résultats opérationnels plutôt que seulement le volume de produit livré.
Analyse géographique
L'Amérique du Nord a représenté 37,7 % de la part du marché des fluides de forage en 2025, soutenue par l'activité dans les schistes du Permien, d'Eagle Ford et de Bakken, les projets du golfe du Mexique et les opérations de l'ouest du Canada. La région reste un centre mondial d'efficacité du forage horizontal. La faiblesse des prix du brut et la réduction du nombre d'appareils de forage ralentissent l'activité américaine à court terme, bien que la croissance continue du Permien compense en partie les baisses dans les zones conventionnelles et offshore. Les développements en eaux profondes dans le golfe du Mexique fournissent une base de demande plus durable pour les systèmes synthétiques et à base d'eau avancés. L'utilisation du forage en plateforme au Canada dans les gisements de Montney et de Duvernay soutient la demande de fluides à base d'eau conçus pour les formations riches en montmorillonite.
L'Europe est un contributeur plus modeste au marché des fluides de forage, mais elle comprend certaines des applications de fluides offshore les plus exigeantes. Les options de contrat d'Equinor en 2026 sur le plateau continental norvégien montrent que les fluides de forage et de complétion restent intégrés dans les programmes de services de puits à long cycle. Les opérateurs de la mer du Nord doivent respecter les exigences de rejet OSPAR, ce qui soutient les systèmes synthétiques haute spécification pouvant répondre à la fois aux exigences de performance à haute pression et aux besoins de biodégradabilité. La Pologne, la Russie et le Royaume-Uni ajoutent une demande régionale par le biais de travaux terrestres conventionnels, de projets matures en mer du Nord et d'activités de reconditionnement. Les projets russes fournissent une demande en volume, tandis que les contraintes géopolitiques limitent l'accès à certaines technologies avancées.
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, la taille du marché des fluides de forage devant progresser à un CAGR de 6,3 % jusqu'en 2031. L'activité en mer de Chine méridionale, les blocs en eaux profondes de l'Inde et les programmes de licences en Indonésie, au Vietnam, au Brunéi et en Australie soutiennent cette expansion. La Chine représente 43 % de la consommation régionale de fluides, tandis que les systèmes à base d'eau représentent 67 % de la demande régionale et les formulations synthétiques ont progressé de 18 % en 2024 avec l'augmentation de l'activité en eaux profondes en Asie du Sud-Est. L'Amérique du Sud est portée par les travaux pré-sel du Brésil et le développement de Vaca Muerta en Argentine, qui nécessitent des formulations offshore à moindre impact et des fluides inhibiteurs pour les longues sections de schistes. Le Moyen-Orient soutient des volumes élevés de boue conventionnelle en Arabie saoudite, aux Émirats arabes unis et en Irak, tandis que l'offshore d'Afrique de l'Ouest développe la demande de systèmes haute spécification au Nigéria, en Algérie et en Égypte.

Paysage concurrentiel
Le marché des fluides de forage présente une concentration modérée à élevée dans son segment premium et reste fragmenté dans l'approvisionnement en fluides de commodité. M-I SWACO de SLB, Halliburton et Baker Hughes ont collectivement détenu la majeure partie des revenus en 2025. Les prestataires régionaux conservent une marge significative dans les applications à moindre coût. Ces entreprises utilisent les plateformes BaraLogix, OPTIDRILL et Leucipa pour combiner les services de fluides avec la surveillance, la modélisation et les engagements de performance. Leur avantage repose autant sur la livraison intégrée et les données opérationnelles que sur la formulation des fluides. Cela crée des coûts de changement pour les opérateurs qui utilisent des contrats de services de puits pluriannuels et groupés.
CES Energy Solutions et Newpark se concurrencent par le biais de chaînes d'approvisionnement locales, de la logistique de bassin et de contrats liés aux performances de forage ou au temps non productif. Newpark a mis en service une usine de boue liquide dans le bassin Permien au cours du premier trimestre 2026, a étendu sa présence grâce à un centre technique à Al Khobar, en Arabie saoudite, et a planifié une usine couverte avancée à Viggiano, en Italie, pour le projet Neptun Deep. Ces démarches rapprochent la capacité de mélange et le soutien technique des zones de projet actives. Les brevets de Baker Hughes de mars et avril 2026 portent sur des systèmes à alcalinité auto-ajustable et des systèmes à émulsion inverse de faible densité pour des conditions de puits difficiles. Ces actions témoignent d'une concurrence continue tant dans la conception des formulations que dans l'exécution des services intégrés.
Des fournisseurs plus petits tels que Gumpro Drilling Fluids, Q'Max Solutions et Scomi Energy Services participent là où les règles d'approvisionnement local et des compagnies pétrolières nationales favorisent la capacité nationale. Ces prestataires peuvent remporter des marchés grâce à la fabrication locale, la proximité des bassins et un soutien client spécialisé. Les grands fournisseurs répondent par des coentreprises locales, des licences techniques et des arrangements de co-développement avec des entités étatiques. Le secteur des fluides de forage comprend donc à la fois une concurrence technologique mondiale et une concurrence régionale sur les chaînes d'approvisionnement. Les mandats de localisation en Indonésie, au Brunéi, en Inde, en Arabie saoudite, aux Émirats arabes unis, au Brésil, au Guyana et au Nigéria augmentent la valeur de la capacité de mélange et de service dans le pays. Le marché des fluides de forage reste ouvert aux challengers régionaux, mais les projets complexes en eaux profondes favorisent les prestataires intégrés établis.
Leaders du secteur des fluides de forage
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Halliburton s'est vu attribuer par bp un contrat intégré de forage et d'évaluation pour la première campagne dans le champ Bumerangue, en eaux profondes au large du Brésil. Le périmètre du contrat couvre une suite complète de services de forage et d'évaluation, avec l'automatisation LOGIX™ et les opérations à distance déployées pour optimiser l'évaluation du réservoir et réduire la complexité opérationnelle grâce à la consolidation multi-services dans une découverte pionnière en eaux profondes.
- Mai 2026 : Baker Hughes a étendu son contrat intégré de construction de puits avec Petrobras dans le bassin de Santos au Brésil, élargissant le périmètre d'un accord de services annoncé pour la première fois début 2024. L'extension déploie le système de direction rotative AutoTrak™, les trépans à longue durée de vie Dynamus et une suite complète de services de fluides, de cimentation, de diagraphie différée et de géosciences pour accélérer le développement des ressources pré-sel dans l'un des environnements en eaux profondes les plus techniquement exigeants au monde.
- Janvier 2026 : L'EPA américaine a proposé une modification du permis général NPDES GMG290000 pour le plateau continental extérieur du golfe du Mexique, prolongeant le délai de conformité à la toxicité aiguë des effluents totaux (WET) pour les fluides de traitement de puits, de complétion et de reconditionnement de mai 2025 à mai 2028, tout en ajoutant des exigences de déclaration de la durée des rejets. La modification fixe effectivement le calendrier de conformité pour la prochaine génération de systèmes de fluides à faible toxicité que les opérateurs offshore devront déployer pour respecter les normes WET à long terme dans le golfe du Mexique.
- Avril 2025 : SLB a commencé la livraison de services intégrés dans le cadre de son contrat de décembre 2024 avec Petrobras pour les champs offshore des bassins de Campos, Santos et Espírito Santo. Le contrat couvre la construction de plus de 100 puits en eaux profondes sur jusqu'à 9 appareils de forage ultra-profonds en utilisant des technologies avancées de fluides de forage et de cimentation, avec des équipements et services d'approvisionnement local prioritaires conformément aux exigences de contenu local du Brésil.


Périmètre du rapport mondial sur le marché des fluides de forage
Les fluides de forage, également connus sous le nom de boues de forage, sont des liquides spécialement formulés circulant dans un puits pendant les opérations de forage. Ils lubrifient et refroidissent le trépan, transportent les déblais de roche forée vers la surface, contrôlent la pression de formation, stabilisent le puits et empêchent les fluides de formation de pénétrer dans le puits. Les fluides de forage se composent généralement d'un fluide de base (eau, huile ou fluide synthétique) combiné à des additifs tels que des agents alourdissants, des viscosifiants, des matériaux de contrôle de la perte de fluide, des inhibiteurs d'argiles et des lubrifiants.
Le marché des fluides de forage est segmenté par type, application et géographie. Par type, le marché est segmenté en fluides de forage à base d'eau, à base d'huile, à base synthétique et autres. Par application, le marché est segmenté en forage terrestre et offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des fluides de forage dans 24 pays au sein des régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| À base d'eau |
| À base d'huile |
| À base synthétique |
| Autres |
| Terrestre |
| Offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Brunéi | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Algérie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | À base d'eau | |
| À base d'huile | ||
| À base synthétique | ||
| Autres | ||
| Par application | Terrestre | |
| Offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Brunéi | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Algérie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance attendu pour les fluides de forage jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 5,62 % de 2026 à 2031, pour atteindre 13,87 milliards USD d'ici 2031. La croissance est liée à des puits offshore plus exigeants, à des formulations avancées et à des contrats de gestion intégrée des fluides. Les perspectives reflètent également des dépenses plus élevées par puits là où la géologie complexe nécessite un contrôle plus strict de la densité, de la filtration et de la stabilité du puits. Il s'adapte également au forage à déport étendu et aux travaux complexes à long déport horizontal dans les schistes et les bassins offshore.
Quel type de fluide de forage détient la plus grande part ?
Les fluides de forage à base d'eau ont dominé avec 57,1 % des revenus en 2025 en raison de leur position en termes de coût, de leur acceptation réglementaire et de leur large utilisation dans les puits terrestres. Les versions améliorées aux polymères et aux nano-additifs répondent également à des applications plus exigeantes.
Quelle application connaît la croissance la plus rapide ?
Le forage offshore devrait croître à un CAGR de 6,1 % jusqu'en 2031. Les travaux en eaux profondes nécessitent des performances fiables des fluides sous haute pression et température, et soutiennent des services intégrés combinant chimie, surveillance et gestion des déchets.
Quelle région connaît la croissance la plus rapide pour la demande de fluides de forage ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,3 % jusqu'en 2031, soutenue par l'activité offshore en Chine, en Inde, en Asie du Sud-Est et en Australie. Les programmes de Chine en mer de Chine méridionale et l'activité régionale de licences sont au cœur de ces perspectives.
Comment les réglementations environnementales affectent-elles le choix des fluides ?
Les règles de rejet augmentent la demande de systèmes à base d'eau à plus faible toxicité et de systèmes synthétiques conformes, en particulier dans le golfe du Mexique et en mer du Nord. Ces règles augmentent également le coût de traitement des déblais non conformes et favorisent les systèmes de fluides conçus pour répondre aux exigences d'élimination.
Dernière mise à jour de la page le:



