
Tamaño y Participación del Mercado de Fluidos de Perforación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fluidos de Perforación por Mordor Intelligence
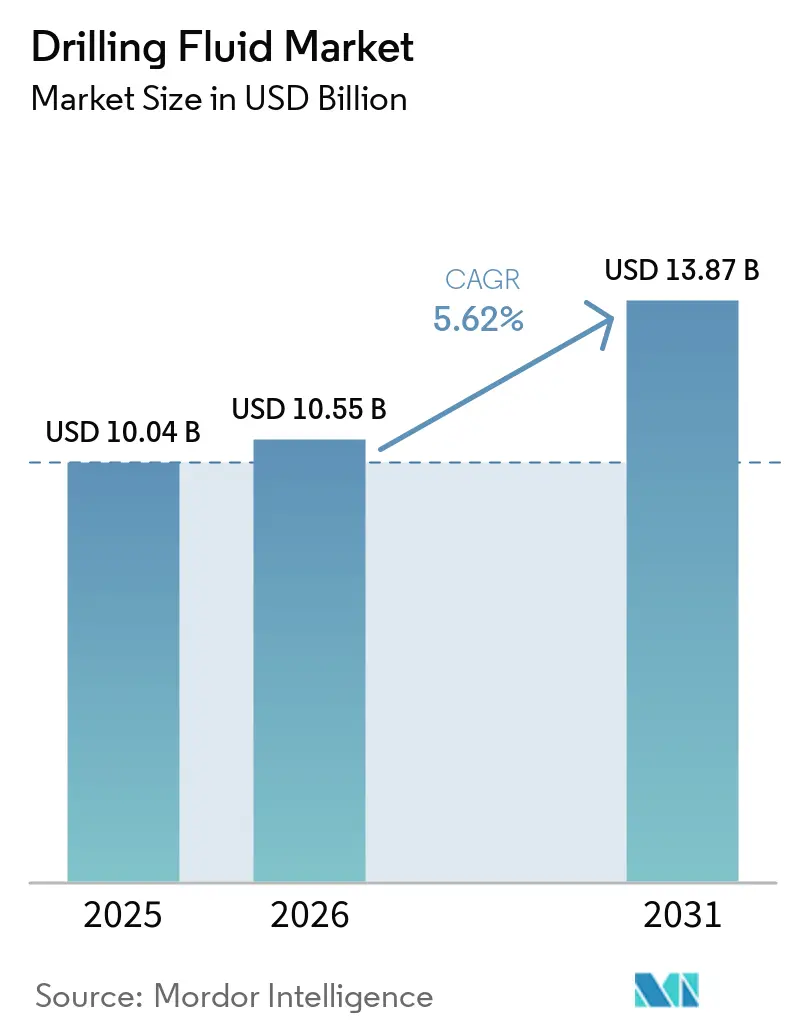
Se proyecta que el tamaño del Mercado de Fluidos de Perforación sea de 10,04 mil millones de USD en 2025, 10,55 mil millones de USD en 2026, y alcance los 13,87 mil millones de USD en 2031, a una CAGR del 5,62% de 2026 a 2031. La demanda se orienta hacia sistemas de fluidos diseñados para pozos en aguas profundas, de alta presión, alta temperatura y de largo alcance horizontal, donde la reología, la inhibición de lutitas y el control de filtración afectan el rendimiento de la perforación. Los operadores y las compañías nacionales de petróleo utilizan cada vez más formulaciones personalizadas y contratos de servicios integrados en lugar de adquirir lodo indiferenciado por volumen. Este cambio presiona a los proveedores que compiten principalmente en precio, al tiempo que favorece a quienes combinan química, soporte de ingeniería, manejo de residuos y medición en tiempo real. El mercado de fluidos de perforación también se beneficia de proyectos costa afuera plurianuales, que pueden sostener la demanda tras su aprobación incluso cuando la perforación terrestre de ciclo corto se desacelera. Los precios bajos del petróleo y las reducciones en el número de equipos de perforación en lutitas siguen siendo un riesgo a corto plazo, pero el crecimiento en Brasil, Guyana y el África costa afuera proporciona cierto equilibrio[1]Administración de Información Energética de EE. UU., "Perspectiva Energética a Corto Plazo, 2026," Administración de Información Energética de EE. UU., eia.gov.
Conclusiones Clave del Informe
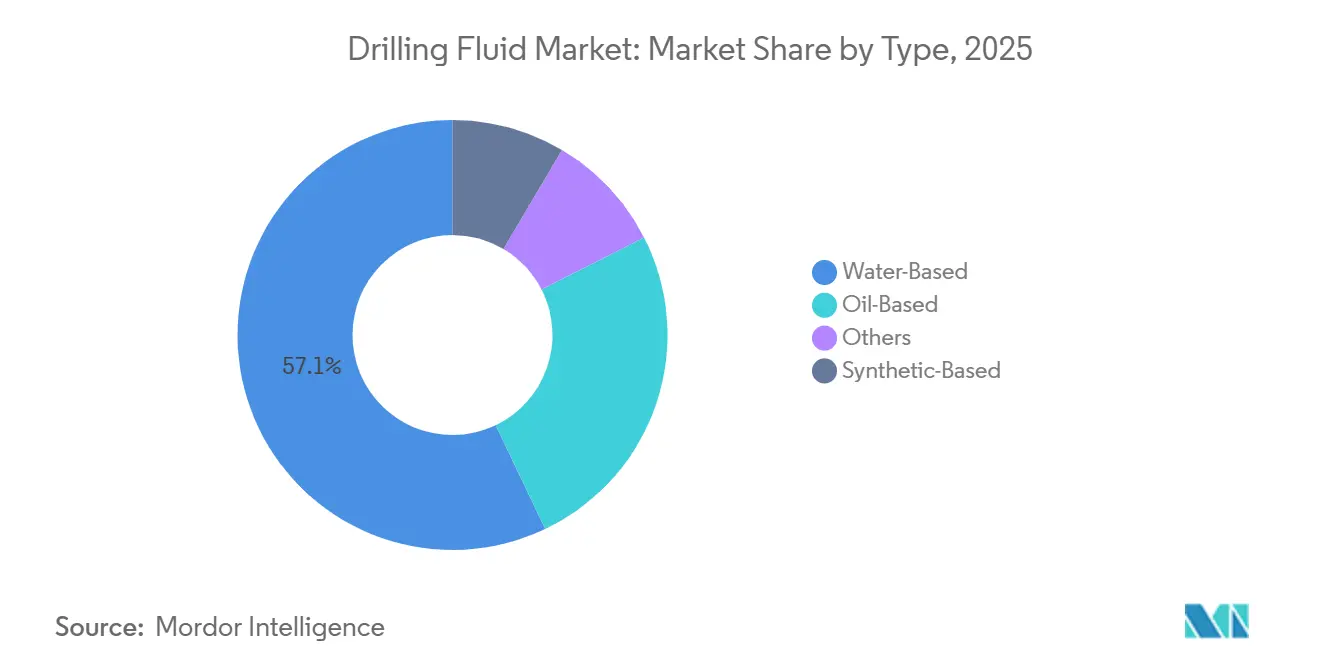
- Por tipo, los fluidos de perforación de base agua lideraron con una participación de ingresos del 57,1% en 2025, mientras que se prevé que los fluidos de base sintética se expandan a una CAGR del 5,9% hasta 2031.
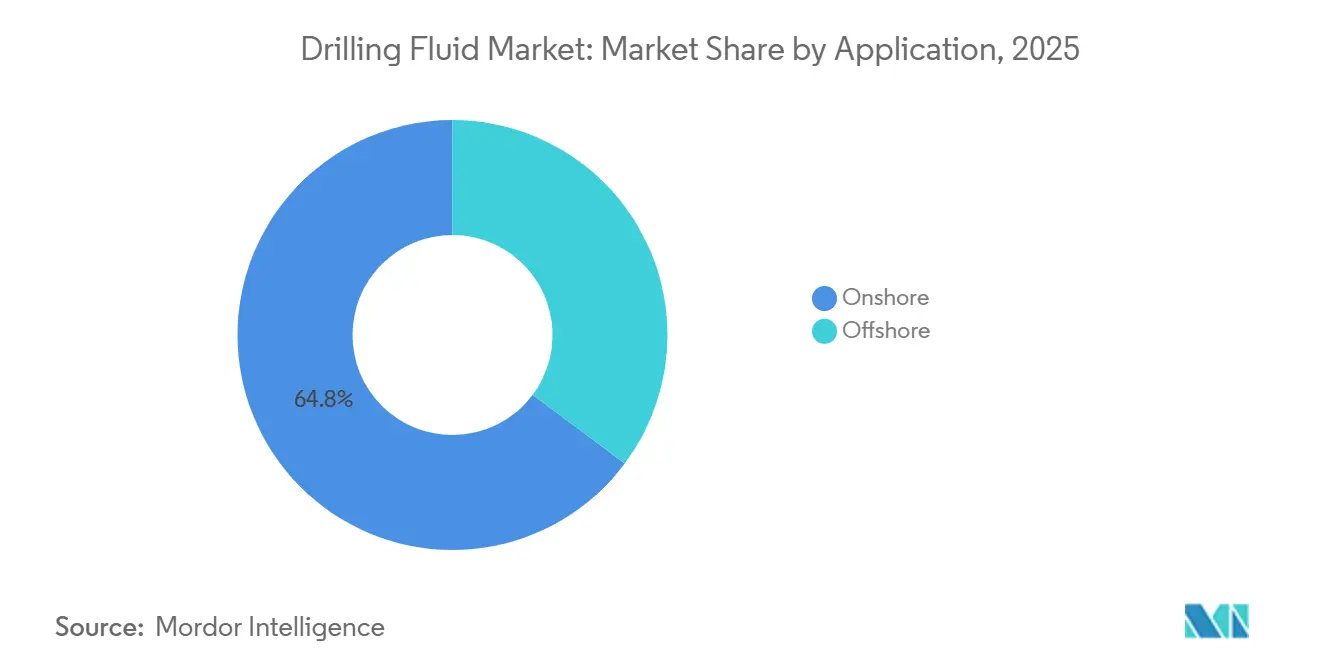
- Por aplicación, la perforación terrestre representó el 64,8% de los ingresos en 2025, mientras que la perforación costa afuera registró la CAGR proyectada más alta, del 6,1%, hasta 2031.
- Por geografía, América del Norte representó el 37,7% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fluidos de Perforación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Campañas en Aguas Profundas y Ultra Profundas | +1.80% | Global; concentrado en América Latina (Brasil, Guyana), América del Norte (Golfo de México) y Europa (Noruega, Mar del Norte) | Largo plazo (≥ 4 años) |
| Desarrollo No Convencional de Lutitas y Yacimientos de Baja Permeabilidad | +1.20% | América del Norte (Permian, Eagle Ford, Bakken); América Latina (Vaca Muerta); Asia-Pacífico (Sichuan, Tarim) | Corto plazo (≤ 2 años) |
| Adopción de Fluidos de Baja Toxicidad y Conformes con el Medio Ambiente | +1.00% | Global; adopción temprana en América del Norte (EPA NPDES) y Europa (OSPAR); extendiéndose a Asia-Pacífico y América Latina | Mediano plazo (2–4 años) |
| Control de Reología en Tiempo Real y Gestión Digital de Fluidos | +0.70% | Global; adopción más rápida en la zona costa afuera de América del Norte y Europa (Mar del Norte); en expansión hacia Oriente Medio y Asia-Pacífico | Mediano plazo (2–4 años) |
| Reciclaje y Reacondicionamiento de Lodo Usado | +0.40% | Global; más activo en América del Norte (lutitas terrestres), Mar del Norte (presión regulatoria) y América Latina (Guyana, Brasil) | Mediano plazo (2–4 años) |
| Localización de Compañías Nacionales de Petróleo y Mezcla Regional | +0.50% | Asia-Pacífico (Indonesia, Brunéi, India); Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos); América Latina (Brasil, Guyana); África (Nigeria) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Campañas en Aguas Profundas y Ultra Profundas
Los pozos en aguas profundas y ultra profundas requieren sistemas sintéticos de alto rendimiento y sistemas densos de base agua, lo que genera el mayor gasto en fluidos por pozo en el mercado de fluidos de perforación. Brasil, Guyana y África Occidental están contribuyendo a las adiciones de suministro costa afuera y respaldan la demanda de servicios de perforación premium[2]Agencia Internacional de Energía, "Informe del Mercado Petrolero de marzo de 2026," Agencia Internacional de Energía, iea. SLB recibió un contrato en diciembre de 2024 para apoyar la construcción de más de 100 pozos en aguas profundas de Petrobras en las cuencas de Campos, Santos y Espírito Santo, utilizando tecnologías de fluidos de perforación y cementación en hasta 9 equipos de perforación en aguas ultra profundas. Baker Hughes también amplió el trabajo integrado de construcción de pozos en la Cuenca de Santos de Brasil durante 2026, abarcando fluidos, cementación, registros de cable y servicios de geociencias. Los pozos de presal de Brasil pueden atravesar capas de sal de hasta 2.000 metros y enfrentar presiones superiores a 10.000 psi, condiciones que estrechan la ventana operativa para la densidad del fluido y la estabilidad del pozo. También contempla la perforación de alcance extendido y trabajos complejos de laterales largos en lutitas y cuencas costa afuera. Estos requisitos aumentan los ingresos por pie perforado y favorecen a los proveedores que pueden mantener el rendimiento del fluido durante secciones de pozo largas y complejas. El mercado de fluidos de perforación también se apoya en el reciclaje de lodo usado y la capacidad de mezcla regional, que pueden reducir las obligaciones de residuos y acortar los plazos de suministro cerca de los proyectos costa afuera.
Desarrollo No Convencional de Lutitas y Yacimientos de Baja Permeabilidad
La perforación horizontal en lutitas y yacimientos de baja permeabilidad utiliza más fluido por pozo que la perforación vertical convencional y continúa respaldando la demanda de volumen en el mercado de fluidos de perforación. La Cuenca Pérmica sigue siendo central para esta demanda, aunque los precios más bajos del petróleo y la disciplina de capital han desacelerado el crecimiento de la producción en EE. UU. y reducido la actividad en algunas cuencas. Los laterales largos de más de 10.000 pies y múltiples objetivos de aterrizaje mantienen altos los requisitos de fluido para muchos pozos del Pérmico. El yacimiento Vaca Muerta de Argentina también está expandiendo programas horizontales que necesitan fluidos de base agua inhibitivos para las lutitas jurásicas reactivas. Los programas de Sichuan y Tarim en China avanzan hacia diseños complejos de pozos multilaterales, donde se utilizan fluidos de base agua con polímeros avanzados para gestionar formaciones profundas y sobrepresionadas. Estos programas favorecen a las empresas de servicios con capacidad de mezcla localizada, soporte técnico y acceso confiable a materiales especializados.
Adopción de Fluidos de Baja Toxicidad y Conformes con el Medio Ambiente
Las normativas ambientales están orientando el gasto en formulaciones hacia alternativas de base agua de menor toxicidad y sistemas sintéticos más conformes en el mercado de fluidos de perforación. La Agencia de Protección Ambiental de EE. UU. propuso cambios al permiso del Golfo de México en enero de 2026, extendiendo el plazo de toxicidad aguda de efluente total para fluidos de pozos hasta mayo de 2028 y añadiendo requisitos de reporte de duración de descarga[3]Agencia de Protección Ambiental de EE. UU., "Modificación Propuesta del Permiso General NPDES N.° GMG290000," Registro Federal, govinfo.gov. Estos requisitos refuerzan la necesidad de sistemas que cumplan con los estándares de descarga sin comprometer el rendimiento de la perforación. Los requisitos de monitoreo costa afuera de Brasil también fomentan formulaciones de menor impacto para pozos que no requieren el pleno rendimiento de los fluidos sintéticos. Los nanocompuestos biodegradables de quitosano-CMC redujeron la pérdida de filtración de 13 mL a 7 mL por 30 minutos en condiciones de alta presión y alta temperatura en investigaciones publicadas en 2026[4]"Desarrollo de Nanocompuestos de Quitosano Triazínico Biodegradables Mejorados con Nanopartículas Magnéticas y de Sílice para Mejorar las Propiedades de los Fluidos de Perforación," RSC Advances, rsc.org. El resultado es un mayor margen para sistemas avanzados de base agua donde los operadores pueden evitar los costos de recolección, tratamiento y disposición terrestre de recortes.
Control de Reología en Tiempo Real y Gestión Digital de Fluidos
Las plataformas de medición en tiempo real permiten a los proveedores en el mercado de fluidos de perforación rastrear continuamente la viscosidad, densidad, resistencia de gel, temperatura y propiedades de filtración, en lugar de depender únicamente de muestreos periódicos en el sitio del pozo. El despliegue de RheoSense de Newpark con Intelligent Mud Solutions proporcionó medición continua de reología, densidad, resistencia de gel y temperatura, y el sistema registró más de 120.000 horas de operación con más del 99,5% de tiempo de actividad. El modelado digital de fluidos ha reducido la masa de aditivos en un 15% y la dilución de fluidos en un 18% por metro cúbico perforado en trabajos técnicos reportados. Baker Hughes recibió patentes en marzo y abril de 2026 para fluidos de alcalinidad autoajustable y fluidos de emulsión inversa de baja densidad para operaciones de presión controlada. Los proveedores pueden utilizar estas capacidades para vender compromisos de rendimiento en torno al tiempo no productivo en lugar de depender únicamente de la fijación de precios por volumen de fluido. Los programas de reciclaje y reacondicionamiento respaldan el mismo modelo de servicio porque ayudan a los operadores a gestionar el costo total del fluido y el manejo de residuos a lo largo de todo un programa de pozos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Presupuesto de Perforación Impulsada por el Precio del Crudo | -1.50% | América del Norte (cuencas de lutitas de EE. UU.), Oriente Medio (reducción de la OPEP+), Europa | Corto plazo (≤ 2 años) |
| Restricciones de Descarga y Disposición de Recortes con Base Aceite | -0.90% | Global; más agudo en el Golfo de México de EE. UU. (EPA/BSEE 40 CFR 435), Mar del Norte (Convenio OSPAR) y Brasil (ANP) | Mediano plazo (2–4 años) |
| Escasez de Polímeros Especiales y Barita | -0.60% | Global; India (reservas de alta calidad agotadas), América del Norte (cadenas de suministro dependientes de importaciones), Asia-Pacífico | Corto plazo (≤ 2 años) |
| Perforación con Presión Controlada que Reduce la Intensidad de Fluidos | -0.50% | América del Norte (costa afuera del Golfo de México, aguas profundas), Europa (Mar del Norte) y Asia-Pacífico (bloques en aguas profundas del Sudeste Asiático) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Presupuesto de Perforación Impulsada por el Precio del Crudo
La debilidad del precio del petróleo es el riesgo de demanda más inmediato para el mercado de fluidos de perforación, ya que los operadores reducen la actividad de los equipos y difieren los programas de pozos cuando los rendimientos esperados disminuyen. La encuesta de marzo de 2025 de la Reserva Federal de Dallas informó que algunos operadores estaban suspendiendo la perforación en respuesta a posibles precios del WTI por debajo de 50 USD por barril, con encuestados que citaban reducciones de 10 pozos activos a 5 o menos. Baker Hughes declaró en julio de 2026 que se espera que el gasto global en exploración y producción disminuya moderadamente en 2026, ya que el crecimiento en América Latina y el África costa afuera compensa la debilidad en Europa y Oriente Medio. Las perturbaciones en el Estrecho de Ormuz añadieron presión logística e inflacionaria en las instalaciones regionales. La disponibilidad de materias primas también sigue siendo una preocupación, ya que los polímeros especiales y la barita pueden aumentar los costos de insumos y crear riesgos de adquisición. La perforación con presión controlada puede reducir aún más la intensidad de fluidos en algunos pozos al controlar la presión con mayor precisión, aunque también aumenta la necesidad de sistemas de fluidos receptivos y monitoreo.
Restricciones de Descarga y Disposición de Recortes con Base Aceite
Las restricciones de descarga aumentan el costo y la complejidad del uso de fluidos de perforación no acuosos en el mercado de fluidos de perforación. Las normas de EE. UU. bajo 40 CFR 435 exigen que los recortes de base sintética cumplan con criterios de toxicidad y biodegradabilidad antes de la descarga, mientras que los recortes no conformes deben trasladarse y tratarse en tierra. El marco OSPAR crea restricciones comparables para las operaciones en el Mar del Norte. Estos requisitos pueden suponer una mayor carga para los operadores costa afuera más pequeños que disponen de menos recursos para la recolección, el transporte y la disposición. También influyen en la selección del fluido base desde el inicio de la planificación del pozo, especialmente en entornos de descarga cero. Esto está impulsando la investigación en sistemas de base agua técnicamente más sólidos, mientras que los fluidos de base aceite de tipo básico tienen menos espacio en trabajos costa afuera ambientalmente sensibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas de Base Agua Lideran, Mientras los Fluidos Sintéticos Ganan Terreno en Pozos Complejos
Los fluidos de perforación de base agua lideraron con una participación de ingresos del 57,1% en 2025, ya que son ampliamente aceptados por los reguladores y son adecuados para la perforación terrestre de alto volumen. Su posición incluye sistemas estándar de bentonita, así como formulaciones de mayor valor mejoradas con polímeros y nanoaditivos. Los operadores en pozos horizontales y de alcance extendido requieren cada vez más un control de reología y una inhibición de lutitas más sólidos de los que pueden proporcionar las formulaciones básicas. Los fluidos de base sintética son el tipo de más rápido crecimiento, con el tamaño del mercado de fluidos de perforación para este segmento previsto para aumentar a una CAGR del 5,9% hasta 2031. Su estabilidad térmica, control de densidad, lubricidad y credenciales de descarga respaldan su uso en pozos costa afuera de alta presión y alta temperatura. Los fluidos de base aceite mantienen la demanda en yacimientos terrestres maduros de Oriente Medio y Asia Central, donde las necesidades de estabilidad del pozo y lubricidad pueden superar los requisitos adicionales de cumplimiento.
La categoría de otros incluye sistemas neumáticos, de espuma y aireados utilizados en yacimientos agotados y pozos geotérmicos donde las columnas de lodo convencionales podrían dañar la formación. Chevron Phillips Chemical y Drilling Specialties lanzaron NanoSlide en noviembre de 2025, un lubricante de grafeno y Synfluid PAO que registró un coeficiente de fricción inferior a 0,05 en pruebas de tribómetro. El producto fue diseñado para condiciones de perforación de alcance extendido y alta presión y alta temperatura. Investigaciones publicadas también encontraron que los nanocompuestos biodegradables redujeron el espesor del revoque de filtro de 2,5 mm a 1,5 mm, al tiempo que disminuyeron la pérdida de filtración a alta presión. Estos desarrollos reducen algunas brechas técnicas entre los sistemas de base agua y los sintéticos. Por lo tanto, la selección de fluidos está vinculándose cada vez más al costo total del pozo, el tiempo de perforación, los requisitos de residuos y el riesgo operativo.


Por Aplicación: El Volumen Terrestre Sigue Siendo Mayor, Mientras el Gasto Costa Afuera Crece Más Rápido
La perforación terrestre representó el 64,8% de la participación del mercado de fluidos de perforación en 2025, respaldada por el gran número de pozos no convencionales donde los sistemas de base agua son comunes. Una mayor eficiencia de perforación puede limitar el crecimiento del volumen de fluidos en este segmento, ya que los laterales más largos, una penetración más rápida y menos pozos de desvío permiten la producción con menos pozos. Este efecto es más visible en las áreas de lutitas maduras donde los operadores se centran en la disciplina de capital. Se prevé que la perforación costa afuera crezca a una CAGR del 6,1% hasta 2031, respaldada por proyectos en aguas profundas con mayor gasto en fluidos por pozo. Los pozos costa afuera requieren sistemas que gestionen simultáneamente la presión del pozo, las condiciones térmicas y los requisitos de descarga. En mayo de 2026, Equinor ejerció opciones valoradas en 8.300 millones de NOK, 800 millones de USD, para servicios integrados de perforación y pozos que involucran a Baker Hughes, Halliburton y SLB en más de 22 plataformas y unidades móviles en la Plataforma Continental Noruega.
La adquisición costa afuera favorece cada vez más a los proveedores integrados que pueden suministrar conjuntamente química de fluidos, manejo de residuos, monitoreo digital y soporte para la construcción de pozos. Esto hace que el lodo de base aceite básico sea menos adecuado para muchos programas en aguas profundas. En agosto de 2026, Halliburton recibió un contrato integrado de perforación y evaluación de bp para el campo Bumerangue en aguas profundas de Brasil. El trabajo utiliza automatización LOGIX y operaciones remotas para mejorar la eficiencia de ejecución y reducir la complejidad operativa. Los compromisos en aguas profundas también están menos expuestos a los cambios a corto plazo en el número de equipos una vez que los proyectos reciben aprobación. Esto respalda períodos de contrato más largos y un enfoque de servicio gestionado para el gasto en fluidos. El mercado de fluidos de perforación se beneficia cuando los proveedores pueden demostrar resultados operativos en lugar de solo el volumen de producto entregado.
Análisis Geográfico
América del Norte representó el 37,7% de la participación del mercado de fluidos de perforación en 2025, respaldada por la actividad en las lutitas del Pérmico, Eagle Ford y Bakken, los proyectos del Golfo de México y las operaciones del oeste de Canadá. La región sigue siendo un centro mundial de eficiencia en perforación horizontal. Los precios más bajos del crudo y la reducción en el número de equipos están desacelerando la actividad a corto plazo en EE. UU., aunque el continuo crecimiento del Pérmico compensa parcialmente las caídas en las áreas convencionales y costa afuera. Los desarrollos en aguas profundas del Golfo de México proporcionan una base de demanda más duradera para sistemas sintéticos y de base agua avanzados. El uso de perforación en plataformas múltiples en Montney y Duvernay en Canadá respalda la demanda de fluidos de base agua diseñados para formaciones ricas en montmorillonita.
Europa es un contribuyente menor al mercado de fluidos de perforación, pero incluye algunas de las aplicaciones de fluidos costa afuera más exigentes. Las opciones de contrato de Equinor en 2026 en la Plataforma Continental Noruega muestran que los fluidos de perforación y terminación siguen integrados en programas de servicios de pozos de largo ciclo. Los operadores del Mar del Norte deben cumplir con los requisitos de descarga OSPAR, lo que respalda sistemas sintéticos de alta especificación que pueden satisfacer tanto el rendimiento a alta presión como las necesidades de biodegradabilidad. Polonia, Rusia y el Reino Unido añaden demanda regional a través de trabajos terrestres convencionales, proyectos maduros en el Mar del Norte y actividad de reacondicionamiento. Los proyectos rusos proporcionan demanda de volumen, mientras que las restricciones geopolíticas limitan el acceso a algunas tecnologías avanzadas.
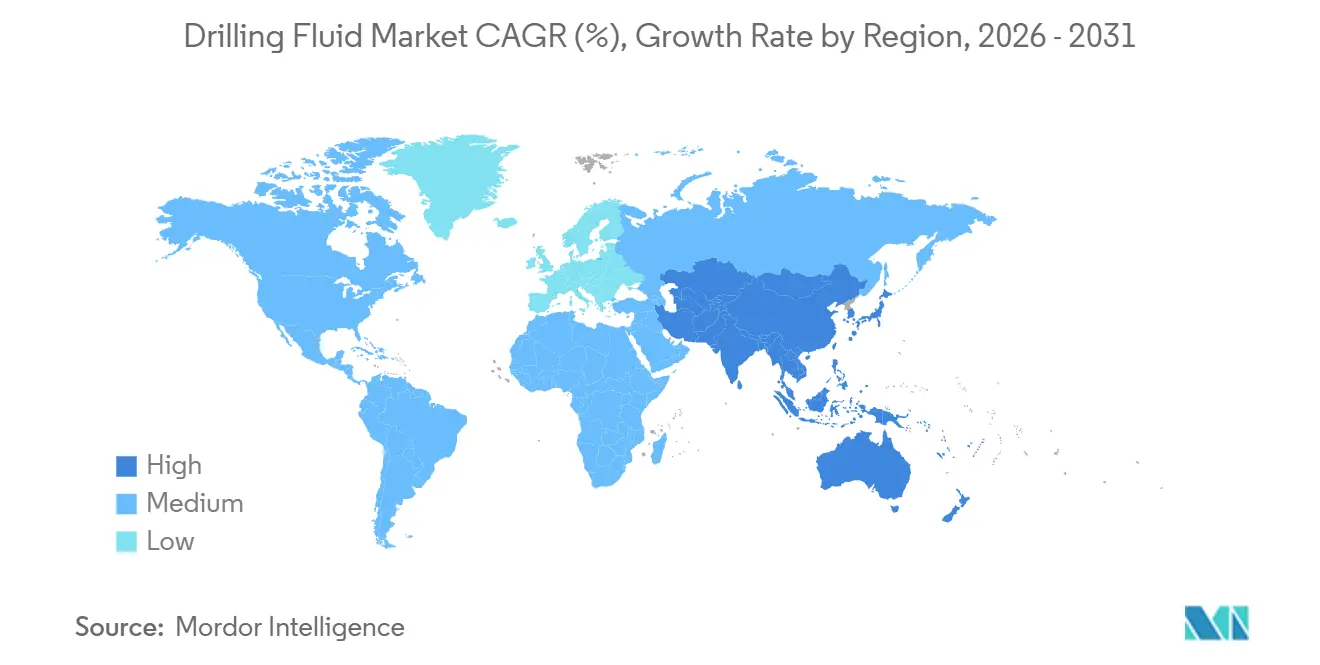
Se prevé que Asia-Pacífico registre el crecimiento más rápido, con el tamaño del mercado de fluidos de perforación esperado para avanzar a una CAGR del 6,3% hasta 2031. La actividad de China en el Mar del Sur de China, los bloques en aguas profundas de India y los programas de licencias en Indonesia, Vietnam, Brunéi y Australia respaldan esta expansión. China representa el 43% del consumo regional de fluidos, mientras que los sistemas de base agua representan el 67% de la demanda regional y las formulaciones sintéticas crecieron un 18% en 2024 a medida que aumentó la actividad en aguas profundas del Sudeste Asiático. América del Sur está liderada por el trabajo de presal de Brasil y el desarrollo de Vaca Muerta en Argentina, que requieren formulaciones costa afuera de menor impacto y fluidos inhibitivos para largas secciones de lutitas. Oriente Medio respalda altos volúmenes de lodo convencional en Arabia Saudita, los Emiratos Árabes Unidos e Irak, mientras que el África costa afuera occidental está generando demanda de sistemas de mayor especificación en Nigeria, Argelia y Egipto.

Panorama Competitivo
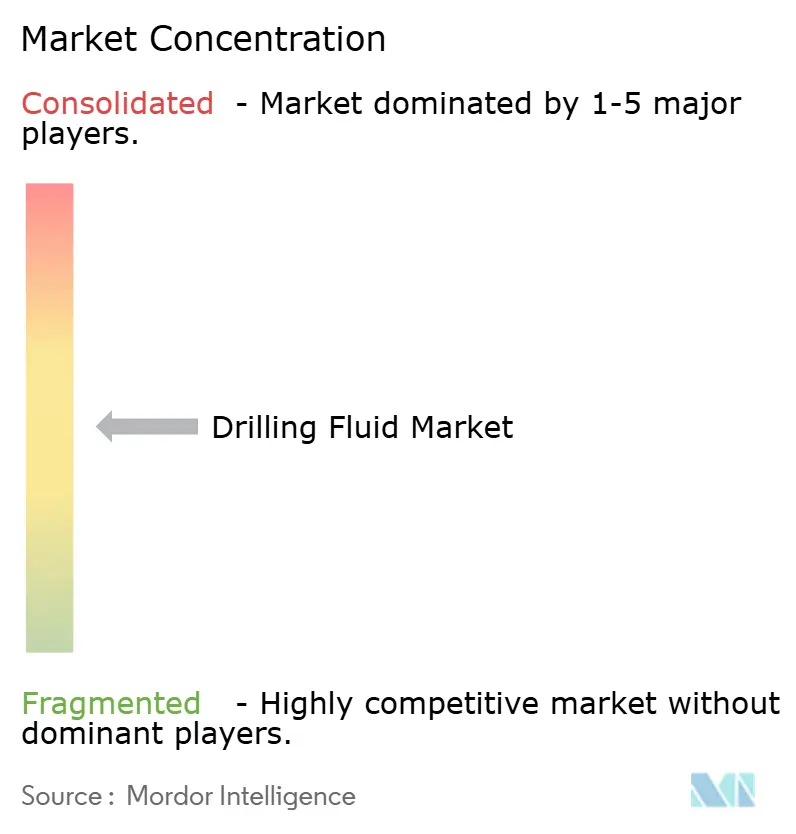
El mercado de fluidos de perforación tiene una concentración de moderada a alta en su nivel premium y sigue siendo fragmentado en el suministro de fluidos básicos. M-I SWACO de SLB, Halliburton y Baker Hughes concentraron la mayor parte de los ingresos en 2025. Los proveedores regionales conservan un espacio significativo en aplicaciones de menor costo. Estas empresas utilizan las plataformas BaraLogix, OPTIDRILL y Leucipa para combinar servicios de fluidos con monitoreo, modelado y compromisos de rendimiento. Su ventaja se basa tanto en la entrega integrada y los datos operativos como en la formulación de fluidos. Esto genera costos de cambio para los operadores que utilizan contratos de servicios de pozos plurianuales y agrupados.
CES Energy Solutions y Newpark compiten a través de cadenas de suministro locales, logística de cuencas y contratos vinculados al rendimiento de la perforación o al tiempo no productivo. Newpark puso en marcha una planta de lodo líquido en la Cuenca Pérmica durante el primer trimestre de 2026, amplió su presencia a través de un centro técnico en Al Khobar, Arabia Saudita, y planificó una planta cubierta avanzada en Viggiano, Italia, para el proyecto Neptun Deep. Estos movimientos sitúan la capacidad de mezcla y técnica más cerca de las áreas de proyectos activos. Las patentes de Baker Hughes de marzo y abril de 2026 abordan sistemas de alcalinidad autoajustable y de emulsión inversa de baja densidad para condiciones de pozo desafiantes. Estas acciones muestran una competencia continua tanto en el diseño de formulaciones como en la ejecución de servicios integrados.
Proveedores más pequeños como Gumpro Drilling Fluids, Q'Max Solutions y Scomi Energy Services participan donde las normas de abastecimiento local y de adquisición de compañías nacionales de petróleo favorecen la capacidad doméstica. Estos proveedores pueden ganar trabajo a través de la fabricación local, la proximidad a las cuencas y el soporte especializado al cliente. Los principales proveedores responden con empresas conjuntas locales, licencias técnicas y acuerdos de codesarrollo con entidades estatales. La industria de fluidos de perforación incluye, por tanto, tanto competencia tecnológica global como competencia regional en la cadena de suministro. Los mandatos de localización en Indonesia, Brunéi, India, Arabia Saudita, los Emiratos Árabes Unidos, Brasil, Guyana y Nigeria aumentan el valor de la capacidad de mezcla y servicio en el país. El mercado de fluidos de perforación sigue abierto a competidores regionales, pero los proyectos complejos en aguas profundas favorecen a los proveedores integrados establecidos.
Líderes de la Industria de Fluidos de Perforación
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Halliburton recibió un contrato integrado de perforación y evaluación de bp para la primera campaña en el campo Bumerangue, en aguas profundas costa afuera de Brasil. El alcance del contrato cubre una suite integral de servicios de perforación y evaluación, con automatización LOGIX™ y operaciones remotas desplegadas para optimizar la evaluación del yacimiento y reducir la complejidad operativa mediante la consolidación de múltiples servicios en un descubrimiento pionero en aguas profundas.
- Mayo de 2026: Baker Hughes amplió su contrato integrado de construcción de pozos con Petrobras en la Cuenca de Santos de Brasil, expandiendo el alcance de un acuerdo de servicios anunciado por primera vez a principios de 2024. La extensión despliega el sistema rotatorio dirigible AutoTrak™, las brocas de vida extendida Dynamus y una suite completa de servicios de fluidos, cementación, registros de cable y geociencias para acelerar el desarrollo de recursos de presal en uno de los entornos de aguas profundas técnicamente más exigentes del mundo.
- Enero de 2026: La EPA de EE. UU. propuso una modificación al Permiso General NPDES GMG290000 para la Plataforma Continental Exterior del Golfo de México, extendiendo el plazo de cumplimiento de toxicidad aguda de efluente total para fluidos de tratamiento, terminación y reacondicionamiento de pozos desde mayo de 2025 hasta mayo de 2028, al tiempo que añade requisitos de reporte de duración de descarga. La modificación establece efectivamente el calendario de cumplimiento para la próxima generación de sistemas de fluidos de baja toxicidad que los operadores costa afuera deberán desplegar para cumplir con los estándares de toxicidad de efluente total a largo plazo en el Golfo de México.
- Abril de 2025: SLB inició la prestación de servicios integrados bajo su contrato de diciembre de 2024 con Petrobras para campos costa afuera en las cuencas de Campos, Santos y Espírito Santo. El contrato cubre la construcción de más de 100 pozos en aguas profundas en hasta 9 equipos de perforación en aguas ultra profundas utilizando tecnologías avanzadas de fluidos de perforación y cementación, con equipos y servicios de origen local priorizados de acuerdo con los requisitos de contenido local de Brasil.


Alcance del Informe del Mercado Global de Fluidos de Perforación
Los fluidos de perforación, también conocidos como lodos de perforación, son líquidos especialmente formulados que se hacen circular a través de un pozo durante las operaciones de perforación. Lubrican y enfrían la broca, transportan los recortes de roca perforada a la superficie, controlan la presión de la formación, estabilizan el pozo y evitan que los fluidos de la formación entren al pozo. Los fluidos de perforación generalmente consisten en un fluido base (agua, aceite o fluido sintético) combinado con aditivos como agentes de peso, viscosificantes, materiales de control de pérdida de fluido, inhibidores de lutitas y lubricantes.
El Mercado de Fluidos de Perforación está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en fluidos de perforación de base agua, base aceite, base sintética y otros. Por aplicación, el mercado está segmentado en perforación terrestre y costa afuera. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de fluidos de perforación en 24 países dentro de las regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Base Agua |
| Base Aceite |
| Base Sintética |
| Otros |
| Terrestre |
| Costa Afuera |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Brunéi | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Argelia | |
| Resto de Oriente Medio y África |
| Por Tipo | Base Agua | |
| Base Aceite | ||
| Base Sintética | ||
| Otros | ||
| Por Aplicación | Terrestre | |
| Costa Afuera | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Brunéi | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Argelia | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los fluidos de perforación hasta 2031?
Se prevé que el sector crezca a una CAGR del 5,62% de 2026 a 2031, alcanzando los 13,87 mil millones de USD en 2031. El crecimiento está vinculado a pozos costa afuera más exigentes, formulaciones avanzadas y contratos de gestión integrada de fluidos. Las perspectivas también reflejan un mayor gasto por pozo donde la geología compleja requiere un control más estricto de la densidad, la filtración y la estabilidad del pozo. También contempla la perforación de alcance extendido y trabajos complejos de laterales largos en lutitas y cuencas costa afuera.
¿Qué tipo de fluido de perforación tiene la mayor participación?
Los fluidos de perforación de base agua lideraron con el 57,1% de los ingresos en 2025 debido a su posición de costo, aceptación regulatoria y amplio uso en pozos terrestres. Las versiones mejoradas con polímeros y nanomateriales también abordan aplicaciones más exigentes.
¿Qué aplicación está creciendo más rápido?
Se espera que la perforación costa afuera crezca a una CAGR del 6,1% hasta 2031. El trabajo en aguas profundas requiere un rendimiento confiable del fluido bajo alta presión y temperatura, y respalda servicios integrados que combinan química, monitoreo y gestión de residuos.
¿Qué región está creciendo más rápido en la demanda de fluidos de perforación?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,3% hasta 2031, respaldada por la actividad costa afuera en China, India, el Sudeste Asiático y Australia. Los programas de China en el Mar del Sur de China y la actividad de licencias regional son centrales para estas perspectivas.
¿Cómo están afectando las normativas ambientales a la selección de fluidos?
Las normas de descarga están aumentando la demanda de sistemas de base agua de menor toxicidad y sistemas sintéticos conformes, especialmente en el Golfo de México y el Mar del Norte. Estas normas también elevan el costo del manejo de recortes no conformes y favorecen los sistemas de fluidos diseñados para los requisitos de disposición.
Última actualización de la página el:



