
Drilling-Fluid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
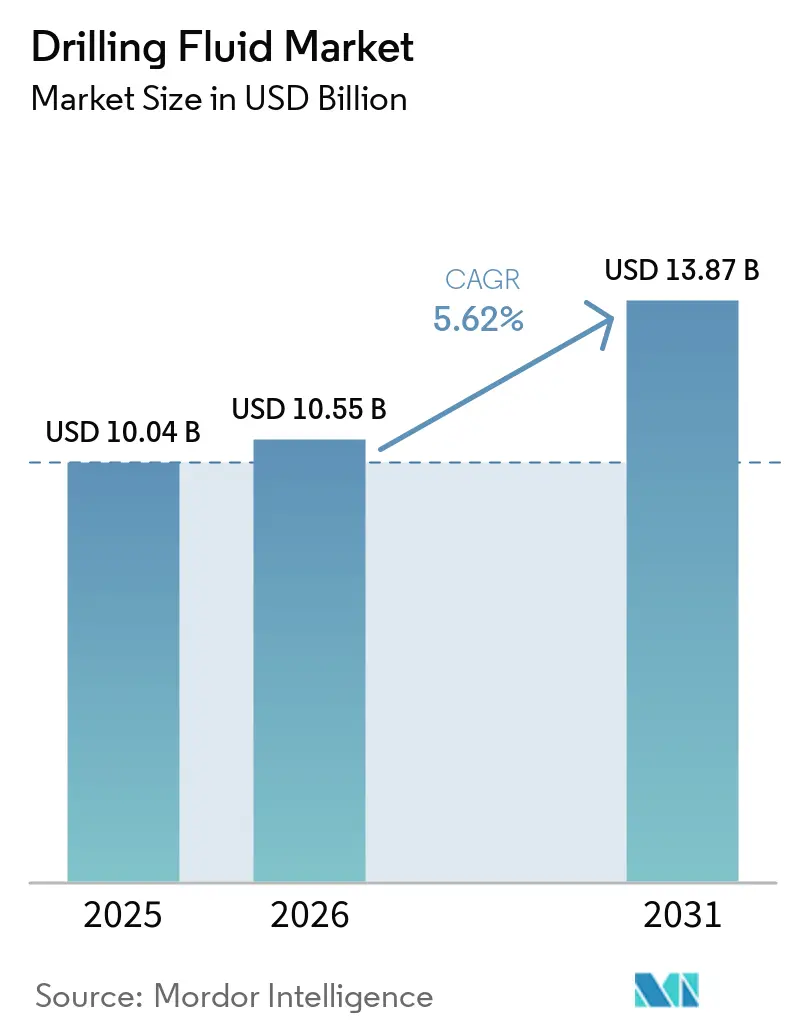
| Marktgröße (2026) | 10.55 Milliarden US-Dollar |
| Marktgröße (2031) | 13.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Drilling-Fluid-Marktanalyse von Mordor Intelligence
Die Größe des Drilling-Fluid-Marktes wird für 2025 auf 10,04 Milliarden USD, für 2026 auf 10,55 Milliarden USD und bis 2031 auf 13,87 Milliarden USD prognostiziert, bei einer CAGR von 5,62 % von 2026 bis 2031. Die Nachfrage verlagert sich hin zu Fluidsystemen, die für Tiefsee-, Hochdruck-, Hochtemperatur- und lange Horizontalbohrungen ausgelegt sind, bei denen Rheologie, Schieferhemmung und Filtrationskontrolle die Bohrleistung beeinflussen. Betreiber und nationale Ölgesellschaften setzen zunehmend auf maßgeschneiderte Formulierungen und integrierte Serviceverträge, anstatt undifferenzierte Bohrspülung nach Volumen zu kaufen. Diese Verlagerung setzt Lieferanten unter Druck, die hauptsächlich über den Preis konkurrieren, während sie Anbieter unterstützt, die Chemie, Ingenieurunterstützung, Abfallentsorgung und Echtzeitmessung kombinieren. Der Drilling-Fluid-Markt profitiert auch von mehrjährigen Offshore-Projekten, die die Nachfrage nach der Genehmigung aufrechterhalten können, selbst wenn das kurzfristige Onshore-Bohren nachlässt. Niedrigere Ölpreise und Rückgänge bei der Anzahl der Schieferbohrinseln bleiben ein kurzfristiges Risiko, aber das Wachstum in Brasilien, Guyana und dem Offshore-Bereich Afrikas sorgt für eine gewisse Balance[1]U.S. Energy Information Administration, "Kurzfristiger Energieausblick, 2026," U.S. Energy Information Administration, eia.gov.
Wichtigste Erkenntnisse des Berichts
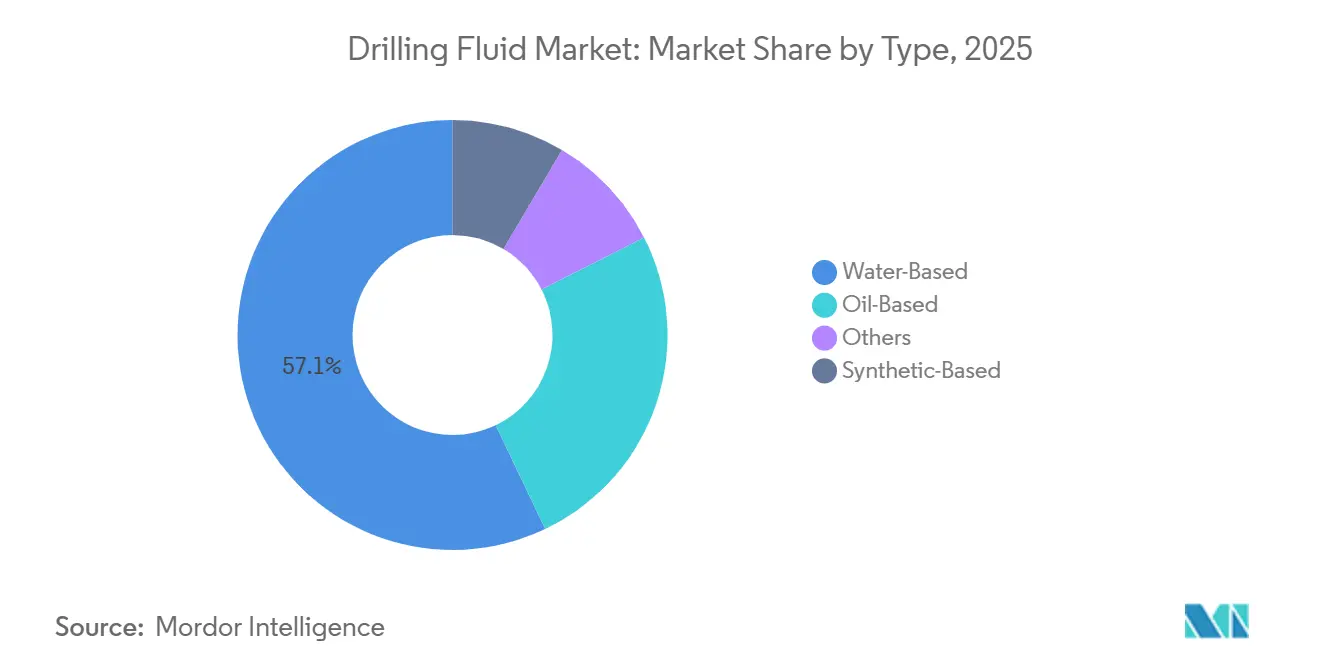
- Nach Typ führten wasserbasierte Bohrfluide mit einem Umsatzanteil von 57,1 % im Jahr 2025, während synthetisch-basierte Fluide bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
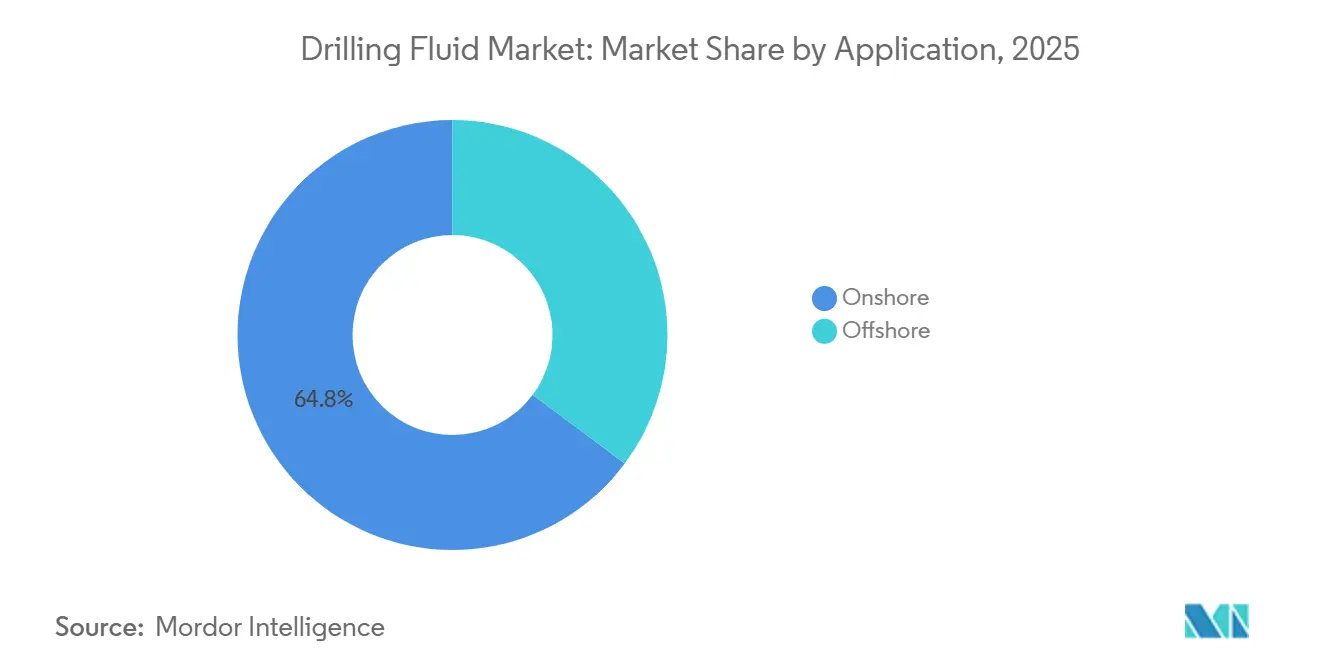
- Nach Anwendung hielt Onshore-Bohrung im Jahr 2025 einen Umsatzanteil von 64,8 %, während Offshore-Bohrung die höchste prognostizierte CAGR von 6,1 % bis 2031 verzeichnete.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 37,7 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 6,3 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Drilling-Fluid-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tiefsee- und Ultratiefsee-Kampagnen | +1.80% | Global; konzentriert in Lateinamerika (Brasilien, Guyana), Nordamerika (Golf von Mexiko) und Europa (Norwegen, Nordsee) | Langfristig (≥ 4 Jahre) |
| Unkonventionelle Schiefer- und Tight-Reservoir-Erschließung | +1.20% | Nordamerika (Permian, Eagle Ford, Bakken); Lateinamerika (Vaca Muerta); Asien-Pazifik (Sichuan, Tarim) | Kurzfristig (≤ 2 Jahre) |
| Einführung von Fluiden mit geringer Toxizität und Umweltkonformität | +1.00% | Global; frühe Dynamik in Nordamerika (EPA NPDES) und Europa (OSPAR); Ausweitung auf APAC und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Echtzeit-Rheologiekontrolle und digitales Fluidmanagement | +0.70% | Global; schnellste Einführung im Offshore-Bereich Nordamerikas und in Europa (Nordsee); Ausweitung auf den Nahen Osten und APAC | Mittelfristig (2–4 Jahre) |
| Recycling und Aufbereitung von verbrauchter Bohrspülung | +0.40% | Global; am aktivsten in Nordamerika (Onshore-Schiefer), Nordsee (regulatorischer Druck) und Lateinamerika (Guyana, Brasilien) | Mittelfristig (2–4 Jahre) |
| Lokalisierung durch nationale Ölgesellschaften und regionales Mischen | +0.50% | APAC (Indonesien, Brunei, Indien); Naher Osten (Saudi-Arabien, VAE); Lateinamerika (Brasilien, Guyana); Afrika (Nigeria) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tiefsee- und Ultratiefsee-Kampagnen
Tiefsee- und Ultratiefsee-Bohrungen erfordern leistungsstarke synthetische und dichte wasserbasierte Systeme, was den höchsten Fluidaufwand pro Bohrung im Drilling-Fluid-Markt erzeugt. Brasilien, Guyana und Westafrika tragen zu Offshore-Versorgungsergänzungen bei und unterstützen die Nachfrage nach Premium-Bohrdienstleistungen[2]Internationale Energieagentur, "Ölmarktbericht März 2026," Internationale Energieagentur, iea. SLB erhielt im Dezember 2024 einen Vertrag zur Unterstützung des Baus von mehr als 100 Petrobras-Tiefseebohrungen in den Becken Campos, Santos und Espírito Santo, unter Einsatz von Bohrfluid- und Zementiertechnologien auf bis zu 9 Ultratiefsee-Bohrinseln. Baker Hughes erweiterte auch im Jahr 2026 die integrierte Bohrlochbaukonstruktionsarbeit im Santos-Becken Brasiliens, die Fluide, Zementierung, Wireline und geowissenschaftliche Dienstleistungen umfasst. Brasiliens Pre-Salt-Bohrungen können Salzschichten von bis zu 2.000 Metern durchqueren und Drücken über 10.000 psi standhalten – Bedingungen, die das Betriebsfenster für Fluiddichte und Bohrlochstabilität einengen. Es berücksichtigt auch Extended-Reach-Bohrungen und komplexe Langseiten-Arbeiten in Schiefer- und Offshore-Becken. Diese Anforderungen erhöhen den Umsatz pro gebohrtem Fuß und begünstigen Anbieter, die die Fluidleistung während langer, komplexer Bohrlochsektionen aufrechterhalten können. Der Drilling-Fluid-Markt wird auch durch das Recycling von verbrauchter Bohrspülung und regionale Mischkapazitäten unterstützt, die Abfallverpflichtungen reduzieren und Liefervorlaufzeiten in der Nähe von Offshore-Projekten verkürzen können.
Unkonventionelle Schiefer- und Tight-Reservoir-Erschließung
Horizontalbohrungen in Schiefer- und Tight-Reservoirs verwenden mehr Fluid pro Bohrung als konventionelle Vertikalbohrungen und unterstützen weiterhin die Volumenachfrage im Drilling-Fluid-Markt. Das Permian-Becken bleibt zentral für diese Nachfrage, obwohl niedrigere Ölpreise und Kapitaldisziplin das US-Produktionswachstum verlangsamt und die Aktivität in einigen Becken reduziert haben. Lange Seitenäste über 10.000 Fuß und mehrere Landeziele halten den Fluidbedarf für viele Permian-Bohrungen hoch. Argentiniens Vaca-Muerta-Vorkommen weitet auch Horizontalprogramme aus, die inhibitive wasserbasierte Fluide für reaktive jurassische Schiefer benötigen. Chinas Sichuan- und Tarim-Programme bewegen sich auf komplexe multilaterale Bohrlochdesigns zu, bei denen fortschrittliche Polymer-Wasserbasisfluide eingesetzt werden, um tiefe und überdruckte Formationen zu managen. Diese Programme begünstigen Serviceunternehmen mit lokalisierter Mischkapazität, technischer Unterstützung und zuverlässigem Zugang zu Spezialmaterialien.
Einführung von Fluiden mit geringer Toxizität und Umweltkonformität
Umweltvorschriften lenken die Formulierungsausgaben im Drilling-Fluid-Markt auf Alternativen mit geringerer Toxizität auf Wasserbasis und konformere synthetische Systeme. Die US-amerikanische Umweltschutzbehörde schlug im Januar 2026 Änderungen der Genehmigung für den Golf von Mexiko vor, die die Frist für die akute Gesamtabwassertoxizität für Bohrlochfluide auf Mai 2028 verlängern und Anforderungen zur Meldung der Ablassdauer hinzufügen[3]US-amerikanische Umweltschutzbehörde, "Vorgeschlagene Änderung der NPDES-Allgenehmigung Nr. GMG290000," Federal Register, govinfo.gov. Diese Anforderungen verstärken die Notwendigkeit von Systemen, die Ablassstandards erfüllen, ohne die Bohrleistung zu beeinträchtigen. Brasiliens Offshore-Überwachungsanforderungen fördern ebenfalls wirkungsärmere Formulierungen für Bohrungen, die nicht das volle Leistungsspektrum synthetischer Fluide benötigen. Biologisch abbaubare Chitosan-CMC-Nanokomposite reduzierten den Filtrationsverlust in veröffentlichter Forschung aus dem Jahr 2026 unter Hochdruck- und Hochtemperaturbedingungen von 13 mL auf 7 mL pro 30 Minuten[4]"Entwicklung biologisch abbaubarer Triazin-Chitosan-Nanokomposite, verstärkt mit magnetischen und Siliziumdioxid-Nanopartikeln zur Verbesserung der Eigenschaften von Bohrfluiden," RSC Advances, rsc.org. Das Ergebnis ist ein größerer Spielraum für fortschrittliche wasserbasierte Systeme, bei denen Betreiber Kosten für die Sammlung, Behandlung und Entsorgung von Bohrklein an Land vermeiden können.
Echtzeit-Rheologiekontrolle und digitales Fluidmanagement
Echtzeit-Messplattformen ermöglichen es Lieferanten im Drilling-Fluid-Markt, Viskosität, Dichte, Gelstärke, Temperatur und Filtrationseigenschaften kontinuierlich zu verfolgen, anstatt sich nur auf periodische Bohrlochprobenahmen zu verlassen. Newparks RheoSense-Einsatz mit Intelligent Mud Solutions ermöglichte die kontinuierliche Messung von Rheologie, Dichte, Gelstärke und Temperatur, und das System verzeichnete mehr als 120.000 Betriebsstunden mit einer Verfügbarkeit von über 99,5 %. Digitale Fluidmodellierung hat die Additivmasse um 15 % und die Fluidverdünnung um 18 % pro gebohrtem Kubikmeter in berichteten technischen Arbeiten reduziert. Baker Hughes erhielt im März und April 2026 Patente für selbstregelnde Alkalinitätsfluide und Niederdruckinvertemulsionsfluide für Managed-Pressure-Operationen. Lieferanten können diese Fähigkeiten nutzen, um Leistungszusagen rund um unproduktive Zeit zu verkaufen, anstatt sich nur auf die Fluidvolumenpreisgestaltung zu verlassen. Recycling- und Aufbereitungsprogramme unterstützen dasselbe Servicemodell, da sie Betreibern helfen, die Gesamtfluidkosten und die Abfallentsorgung über ein gesamtes Bohrprogramm zu managen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Bohrbudgets durch Rohölpreise | -1.50% | Nordamerika (US-Schieferbecken), Naher Osten (OPEC+-Rücknahme), Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Einleitung und Entsorgung von ölbasiertem Bohrklein | -0.90% | Global; am stärksten ausgeprägt im US-Golf von Mexiko (EPA/BSEE 40 CFR 435), Nordsee (OSPAR-Konvention) und Brasilien (ANP) | Mittelfristig (2–4 Jahre) |
| Engpässe bei Spezialpolymeren und Baryt-Versorgung | -0.60% | Global; Indien (erschöpfte hochwertige Reserven), Nordamerika (importabhängige Lieferketten), APAC | Kurzfristig (≤ 2 Jahre) |
| Managed-Pressure-Bohrung reduziert Fluidintensität | -0.50% | Nordamerika (Offshore-Golf von Mexiko, Tiefsee), Europa (Nordsee) und APAC (südostasiatische Tiefseeblocke) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des Bohrbudgets durch Rohölpreise
Ölpreisschwäche ist das unmittelbarste Nachfragerisiko für den Drilling-Fluid-Markt, da Betreiber die Bohrinselaktivität reduzieren und Bohrprogramme verschieben, wenn die erwarteten Renditen sinken. Die Umfrage der Dallas Federal Reserve vom März 2025 berichtete, dass einige Betreiber Bohrungen als Reaktion auf potenzielle WTI-Preise unter 50 USD pro Barrel aussetzten, wobei die Befragten Reduzierungen von 10 aktiven Bohrungen auf 5 oder weniger nannten. Baker Hughes erklärte im Juli 2026, dass die globalen E&P-Ausgaben im Jahr 2026 voraussichtlich moderat sinken werden, da das Wachstum in Lateinamerika und dem Offshore-Bereich Afrikas die Schwäche in Europa und dem Nahen Osten ausgleicht. Störungen in der Straße von Hormuz erzeugten logistischen und inflationären Druck auf regionale Einrichtungen. Die Verfügbarkeit von Rohstoffen bleibt ebenfalls ein Problem, da Spezialpolymere und Baryt die Inputkosten erhöhen und Beschaffungsrisiken schaffen können. Managed-Pressure-Bohrungen können die Fluidintensität in einigen Bohrungen durch präzisere Druckkontrolle weiter reduzieren, obwohl sie auch den Bedarf an reaktionsfähigen Fluidsystemen und Überwachung erhöhen.
Einschränkungen bei der Einleitung und Entsorgung von ölbasiertem Bohrklein
Einleitungsbeschränkungen erhöhen die Kosten und Komplexität der Verwendung von nicht-wässrigen Bohrfluiden im Drilling-Fluid-Markt. US-amerikanische Vorschriften gemäß 40 CFR 435 verlangen, dass synthetisch-basiertes Bohrklein Toxizitäts- und Biologisch-Abbaubarkeits-Kriterien erfüllt, bevor es eingeleitet wird, während nicht konformes Bohrklein an Land transportiert und behandelt werden muss. Das OSPAR-Rahmenwerk schafft vergleichbare Einschränkungen für Nordsee-Operationen. Diese Anforderungen können eine größere Belastung für kleinere Offshore-Betreiber darstellen, die über weniger Ressourcen für Sammlung, Transport und Entsorgung verfügen. Sie beeinflussen auch die Auswahl des Basisfluids früh in der Bohrplanung, insbesondere in Null-Einleitungs-Umgebungen. Dies unterstützt die Forschung an technisch stärkeren wasserbasierten Systemen, während ölbasierte Standardfluide im umweltsensiblen Offshore-Bereich weniger Spielraum haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wasserbasierte Systeme führen, während synthetische Fluide bei komplexen Bohrungen zulegen
Wasserbasierte Bohrfluide führten im Jahr 2025 mit einem Umsatzanteil von 57,1 %, da sie von Regulierungsbehörden weitgehend akzeptiert werden und für Hochvolumen-Onshore-Bohrungen geeignet sind. Ihre Position umfasst sowohl Standard-Bentonit-Systeme als auch höherwertige polymerverbesserte und Nano-Additiv-Formulierungen. Betreiber bei Horizontal- und Extended-Reach-Bohrungen benötigen zunehmend stärkere Rheologiekontrolle und Schieferhemmung, als einfache Formulierungen bieten können. Synthetisch-basierte Fluide sind der am schnellsten wachsende Typ, wobei die Drilling-Fluid-Marktgröße für dieses Segment bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen wird. Ihre thermische Stabilität, Dichtekontrolle, Schmierfähigkeit und Einleitungsnachweise unterstützen den Einsatz in Hochdruck-, Hochtemperatur-Offshore-Bohrungen. Ölbasierte Fluide behalten die Nachfrage in reifen nahöstlichen und zentralasiatischen Onshore-Vorkommen, wo Bohrlochstabilitäts- und Schmierfähigkeitsbedürfnisse zusätzliche Compliance-Anforderungen überwiegen können.
Die Kategorie Sonstige umfasst pneumatische, Schaum- und belüftete Systeme, die in erschöpften Reservoirs und geothermischen Bohrungen eingesetzt werden, wo konventionelle Bohrspülungssäulen die Formation beschädigen könnten. Chevron Phillips Chemical und Drilling Specialties brachten im November 2025 NanoSlide auf den Markt, ein Graphen- und Synfluid-PAO-Schmiermittel, das bei Tribometer-Tests einen Reibungskoeffizienten unter 0,05 verzeichnete. Das Produkt wurde für Extended-Reach- und Hochdruck-, Hochtemperatur-Bohrbedingungen entwickelt. Veröffentlichte Forschungsergebnisse zeigten auch, dass biologisch abbaubare Nanokomposite die Filterkuchenstärke von 2,5 mm auf 1,5 mm reduzierten und gleichzeitig den Hochdruckfiltrationsverlust senkten. Diese Entwicklungen verringern einige technische Lücken zwischen wasserbasierten und synthetischen Systemen. Die Fluidauswahl wird daher zunehmend enger mit den Gesamtbohrkosten, der Bohrzeit, den Abfallanforderungen und dem Betriebsrisiko verknüpft.


Nach Anwendung: Onshore-Volumen bleibt größer, während Offshore-Ausgaben schneller wachsen
Onshore-Bohrungen machten im Jahr 2025 einen Drilling-Fluid-Marktanteil von 64,8 % aus, unterstützt durch die große Anzahl unkonventioneller Bohrungen, bei denen wasserbasierte Systeme üblich sind. Höhere Bohreffizienzen können das Fluidvolumenwachstum in diesem Segment begrenzen, da längere Seitenäste, schnellere Penetration und weniger Seitenbohrungen die Produktion mit weniger Bohrungen ermöglichen. Dieser Effekt ist am deutlichsten in reifen Schiefergebieten sichtbar, wo Betreiber auf Kapitaldisziplin fokussiert sind. Offshore-Bohrungen werden bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen, unterstützt durch Tiefseeprojekte mit höheren Fluidausgaben pro Bohrung. Offshore-Bohrungen erfordern Systeme, die gleichzeitig Bohrlochdrücke, thermische Bedingungen und Einleitungsanforderungen managen. Im Mai 2026 übte Equinor Optionen im Wert von 8,3 Milliarden NOK, 800 Millionen USD, für integrierte Bohr- und Bohrlochdienstleistungen mit Baker Hughes, Halliburton und SLB auf mehr als 22 Plattformen und mobilen Einheiten auf dem Norwegischen Festlandsockel aus.
Offshore-Beschaffung bevorzugt zunehmend integrierte Anbieter, die Fluidchemie, Abfallentsorgung, digitale Überwachung und Bohrlochbaukonstruktionsunterstützung gemeinsam liefern können. Dies macht ölbasierte Standardbohrspülung für viele Tiefseeprogramme weniger geeignet. Im August 2026 erhielt Halliburton einen integrierten Bohr- und Bewertungsvertrag von bp für das Bumerangue-Feld in der Tiefsee Brasiliens. Die Arbeit nutzt LOGIX-Automatisierung und Fernbetrieb, um die Ausführungseffizienz zu verbessern und die Betriebskomplexität zu reduzieren. Tiefseeverpflichtungen sind nach der Projektgenehmigung auch weniger kurzfristigen Bohrinselzahlschwankungen ausgesetzt. Dies unterstützt längere Vertragslaufzeiten und einen Managed-Service-Ansatz für Fluidausgaben. Der Drilling-Fluid-Markt profitiert, wenn Lieferanten operative Ergebnisse nachweisen können, anstatt nur das gelieferte Produktvolumen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Drilling-Fluid-Marktanteil von 37,7 %, unterstützt durch Aktivitäten im Permian-, Eagle-Ford- und Bakken-Schiefer, Golf-von-Mexiko-Projekten und westkanadischen Operationen. Die Region bleibt ein globales Zentrum für Horizontalbohreffizienz. Niedrigere Rohölpreise und reduzierte Bohrinselzahlen verlangsamen die kurzfristige US-Aktivität, obwohl das anhaltende Permian-Wachstum Rückgänge in konventionellen und Offshore-Bereichen teilweise ausgleicht. Tiefseeprojekte im Golf von Mexiko bieten eine dauerhaftere Nachfragebasis für synthetische und fortschrittliche wasserbasierte Systeme. Kanadas Einsatz von Pad-Bohrungen in den Montney- und Duvernay-Vorkommen unterstützt die Nachfrage nach wasserbasierten Fluiden, die für montmorillonit-reiche Formationen ausgelegt sind.
Europa ist ein kleinerer Beitragender zum Drilling-Fluid-Markt, umfasst aber einige der anspruchsvollsten Offshore-Fluidanwendungen. Equinors Vertragsoptionen aus dem Jahr 2026 auf dem Norwegischen Festlandsockel zeigen, dass Bohr- und Komplettierungsfluide in langfristige Bohrlochserviceprogramme eingebettet bleiben. Nordsee-Betreiber müssen OSPAR-Einleitungsanforderungen erfüllen, was hochwertige synthetische Systeme unterstützt, die sowohl Hochdruckleistung als auch Biologisch-Abbaubarkeits-Anforderungen erfüllen können. Polen, Russland und das Vereinigte Königreich fügen regionale Nachfrage durch konventionelle Onshore-Arbeiten, reife Nordsee-Projekte und Workover-Aktivitäten hinzu. Russische Projekte liefern Volumenachfrage, während geopolitische Einschränkungen den Zugang zu einigen fortschrittlichen Technologien begrenzen.
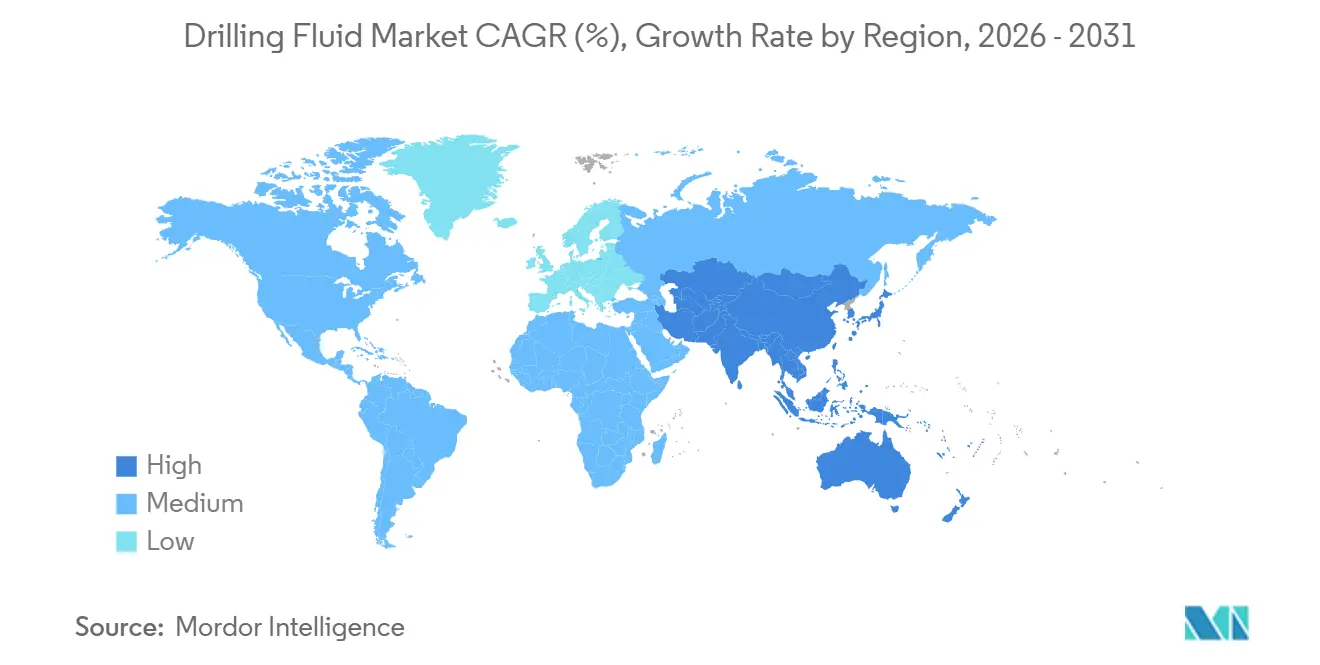
Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, wobei die Drilling-Fluid-Marktgröße bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen wird. Chinas Aktivitäten im Südchinesischen Meer, Indiens Tiefseeblocke und Lizenzierungsprogramme in Indonesien, Vietnam, Brunei und Australien unterstützen diese Expansion. China repräsentiert 43 % des regionalen Fluidverbrauchs, während wasserbasierte Systeme 67 % der regionalen Nachfrage ausmachen und synthetische Formulierungen im Jahr 2024 um 18 % wuchsen, als die südostasiatische Tiefseaktivität zunahm. Südamerika wird von Brasiliens Pre-Salt-Arbeiten und Argentiniens Vaca-Muerta-Entwicklung angeführt, die wirkungsärmere Offshore-Formulierungen und inhibitive Fluide für lange Schieferabschnitte erfordern. Der Nahe Osten unterstützt hohe Volumina konventioneller Bohrspülung in Saudi-Arabien, den Vereinigten Arabischen Emiraten und dem Irak, während das Offshore-Westafrika die Nachfrage nach höherwertigen Systemen in Nigeria, Algerien und Ägypten aufbaut.

Wettbewerbslandschaft
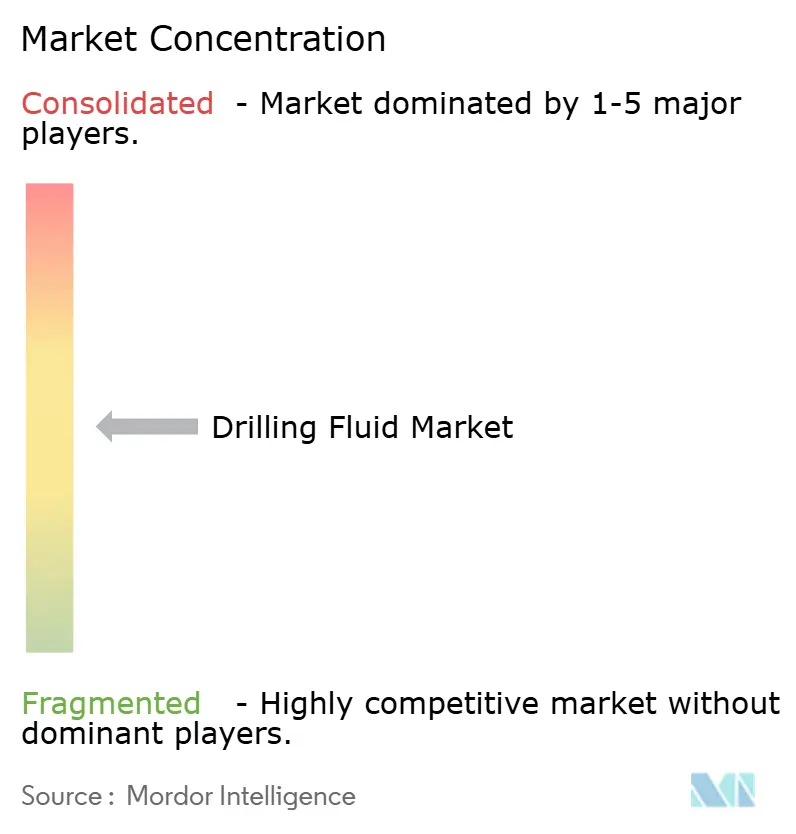
Der Drilling-Fluid-Markt weist in seinem Premium-Segment eine moderate bis hohe Konzentration auf und bleibt im Bereich der Standardfluidversorgung fragmentiert. SLBs M-I SWACO, Halliburton und Baker Hughes hielten gemeinsam den größten Teil des Umsatzes im Jahr 2025. Regionale Anbieter behalten bedeutenden Spielraum in kostengünstigeren Anwendungen. Diese Unternehmen nutzen BaraLogix-, OPTIDRILL- und Leucipa-Plattformen, um Fluiddienstleistungen mit Überwachung, Modellierung und Leistungszusagen zu kombinieren. Ihr Vorteil basiert ebenso auf integrierter Lieferung und Betriebsdaten wie auf Fluidformulierung. Dies schafft Wechselkosten für Betreiber, die mehrjährige, gebündelte Bohrlochserviceverträge nutzen.
CES Energy Solutions und Newpark konkurrieren durch lokale Lieferketten, Beckenlogistik und Verträge, die an Bohrleistung oder unproduktive Zeit geknüpft sind. Newpark nahm im ersten Quartal 2026 eine Flüssigbohrspülungsanlage im Permian-Becken in Betrieb, erweiterte seine Präsenz durch ein technisches Zentrum in Al Khobar, Saudi-Arabien, und plante eine fortschrittliche überdachte Anlage in Viggiano, Italien, für das Neptun-Deep-Projekt. Diese Schritte platzieren Misch- und technische Kapazitäten näher an aktiven Projektgebieten. Baker Hughes' Patente vom März und April 2026 befassen sich mit selbstregelnden Alkalinitäts- und Niederdruckinvertemulsionssystemen für anspruchsvolle Bohrlochbedingungen. Diese Maßnahmen zeigen anhaltenden Wettbewerb sowohl im Formulierungsdesign als auch in der integrierten Serviceausführung.
Kleinere Lieferanten wie Gumpro Drilling Fluids, Q'Max Solutions und Scomi Energy Services nehmen teil, wo lokale Beschaffung und Beschaffungsregeln nationaler Ölgesellschaften inländische Kapazitäten bevorzugen. Diese Anbieter können Aufträge durch lokale Fertigung, Nähe zu Becken und spezialisierte Kundenbetreuung gewinnen. Große Lieferanten reagieren mit lokalen Joint Ventures, technischen Lizenzen und Co-Entwicklungsvereinbarungen mit staatlichen Einrichtungen. Die Drilling-Fluid-Branche umfasst daher sowohl globalen Technologiewettbewerb als auch regionalen Lieferkettenwettbewerb. Lokalisierungsmandate in Indonesien, Brunei, Indien, Saudi-Arabien, den Vereinigten Arabischen Emiraten, Brasilien, Guyana und Nigeria erhöhen den Wert von Misch- und Servicefähigkeiten im Land. Der Drilling-Fluid-Markt bleibt offen für regionale Herausforderer, aber komplexe Tiefseeprojekte bevorzugen etablierte integrierte Anbieter.
Führende Unternehmen der Drilling-Fluid-Branche
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Halliburton erhielt von bp einen integrierten Bohr- und Bewertungsvertrag für die erste Kampagne im Bumerangue-Feld, Offshore-Tiefsee Brasilien. Der Vertragsumfang umfasst ein umfassendes Paket an Bohr- und Bewertungsdienstleistungen, wobei LOGIX™-Automatisierung und Fernbetrieb eingesetzt werden, um die Reservoirbewertung zu optimieren und die Betriebskomplexität durch Multi-Service-Konsolidierung in einer Frontier-Tiefseebohrung zu reduzieren.
- Mai 2026: Baker Hughes verlängerte seinen integrierten Bohrlochbaukonstruktionsvertrag mit Petrobras im Santos-Becken Brasiliens und erweiterte den Umfang einer Servicevereinbarung, die erstmals Anfang 2024 angekündigt wurde. Die Verlängerung setzt das AutoTrak™-Rotary-Steerable-System, Dynamus-Langlebigkeits-Bohrmeißel sowie ein vollständiges Paket an Fluid-, Zementier-, Wireline- und geowissenschaftlichen Dienstleistungen ein, um die Pre-Salt-Ressourcenentwicklung in einer der technisch anspruchsvollsten Tiefseebohrumgebungen der Welt zu beschleunigen.
- Januar 2026: Die US-amerikanische Umweltschutzbehörde schlug eine Änderung der NPDES-Allgemeingenehmigung GMG290000 für den Äußeren Festlandsockel des Golfs von Mexiko vor, die die Frist für die Einhaltung der akuten Gesamtabwassertoxizität für Bohrlochbehandlungs-, Komplettierungs- und Workover-Fluide von Mai 2025 auf Mai 2028 verlängert und gleichzeitig Anforderungen zur Meldung der Ablassdauer hinzufügt. Die Änderung legt effektiv den Compliance-Zeitplan für die nächste Generation von Fluidsystemen mit geringer Toxizität fest, die Offshore-Betreiber einsetzen müssen, um langfristige Gesamtabwassertoxizitäts-Standards im Golf von Mexiko zu erfüllen.
- April 2025: SLB begann mit der Lieferung integrierter Dienstleistungen im Rahmen seines Vertrags vom Dezember 2024 mit Petrobras für Offshore-Felder in den Becken Campos, Santos und Espírito Santo. Der Vertrag umfasst den Bau von mehr als 100 Tiefseebohrungen auf bis zu 9 Ultratiefsee-Bohrinseln unter Einsatz fortschrittlicher Bohrfluid- und Zementiertechnologien, wobei lokal beschaffte Ausrüstung und Dienstleistungen gemäß Brasiliens Anforderungen an lokale Inhalte priorisiert werden.


Berichtsumfang des globalen Drilling-Fluid-Marktes
Bohrfluide, auch bekannt als Bohrspülung, sind speziell formulierte Flüssigkeiten, die während Bohrvorgängen durch ein Bohrloch zirkuliert werden. Sie schmieren und kühlen den Bohrmeißel, transportieren gebohrtes Gestein an die Oberfläche, kontrollieren den Formationsdruck, stabilisieren das Bohrloch und verhindern, dass Formationsfluide in die Bohrung eindringen. Bohrfluide bestehen typischerweise aus einem Basisfluid (Wasser, Öl oder synthetisches Fluid) kombiniert mit Additiven wie Beschwerungsmitteln, Viskositätserhöhern, Filtrationskontrollmaterialien, Schieferhemmern und Schmiermitteln.
Der Drilling-Fluid-Markt ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in wasserbasierte, ölbasierte, synthetisch-basierte und sonstige Bohrfluide segmentiert. Nach Anwendung ist der Markt in Onshore- und Offshore-Bohrungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Drilling-Fluid-Markt in 24 Ländern innerhalb der Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Basis von Wertangaben (USD) bereitgestellt.
| Wasserbasiert |
| Ölbasiert |
| Synthetisch-Basiert |
| Sonstige |
| Onshore |
| Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Brunei | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Algerien | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Wasserbasiert | |
| Ölbasiert | ||
| Synthetisch-Basiert | ||
| Sonstige | ||
| Nach Anwendung | Onshore | |
| Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Brunei | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Algerien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Bohrfluide bis 2031?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,62 % wachsen und bis 2031 einen Wert von 13,87 Milliarden USD erreichen. Das Wachstum ist an anspruchsvollere Offshore-Bohrungen, fortschrittliche Formulierungen und integrierte Fluidmanagementverträge geknüpft. Der Ausblick spiegelt auch höhere Ausgaben pro Bohrung wider, wo komplexe Geologie eine engere Kontrolle von Dichte, Filtration und Bohrlochstabilität erfordert. Es berücksichtigt auch Extended-Reach-Bohrungen und komplexe Langseiten-Arbeiten in Schiefer- und Offshore-Becken.
Welcher Bohrfluidtyp hat den größten Marktanteil?
Wasserbasierte Bohrfluide führten im Jahr 2025 mit 57,1 % des Umsatzes aufgrund ihrer Kostenposition, regulatorischen Akzeptanz und breiten Verwendung in Onshore-Bohrungen. Polymer- und nano-verbesserte Versionen adressieren auch anspruchsvollere Anwendungen.
Welche Anwendung wächst am schnellsten?
Offshore-Bohrungen werden bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen. Tiefseebohrungen erfordern zuverlässige Fluidleistung unter hohem Druck und hoher Temperatur und unterstützen integrierte Dienstleistungen, die Chemie, Überwachung und Abfallmanagement kombinieren.
Welche Region wächst am schnellsten bei der Nachfrage nach Bohrfluiden?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen, unterstützt durch Offshore-Aktivitäten in China, Indien, Südostasien und Australien. Chinas Südchinesisches-Meer-Programme und regionale Lizenzierungsaktivitäten sind zentral für diesen Ausblick.
Wie beeinflussen Umweltvorschriften die Fluidauswahl?
Einleitungsvorschriften erhöhen die Nachfrage nach wasserbasierten Systemen mit geringerer Toxizität und konformen synthetischen Systemen, insbesondere im Golf von Mexiko und in der Nordsee. Diese Vorschriften erhöhen auch die Kosten für die Handhabung von nicht konformem Bohrklein und begünstigen Fluidsysteme, die für Entsorgungsanforderungen ausgelegt sind.
Seite zuletzt aktualisiert am:



