
Tamanho e Participação do Mercado de Tomates Secos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.35 % |
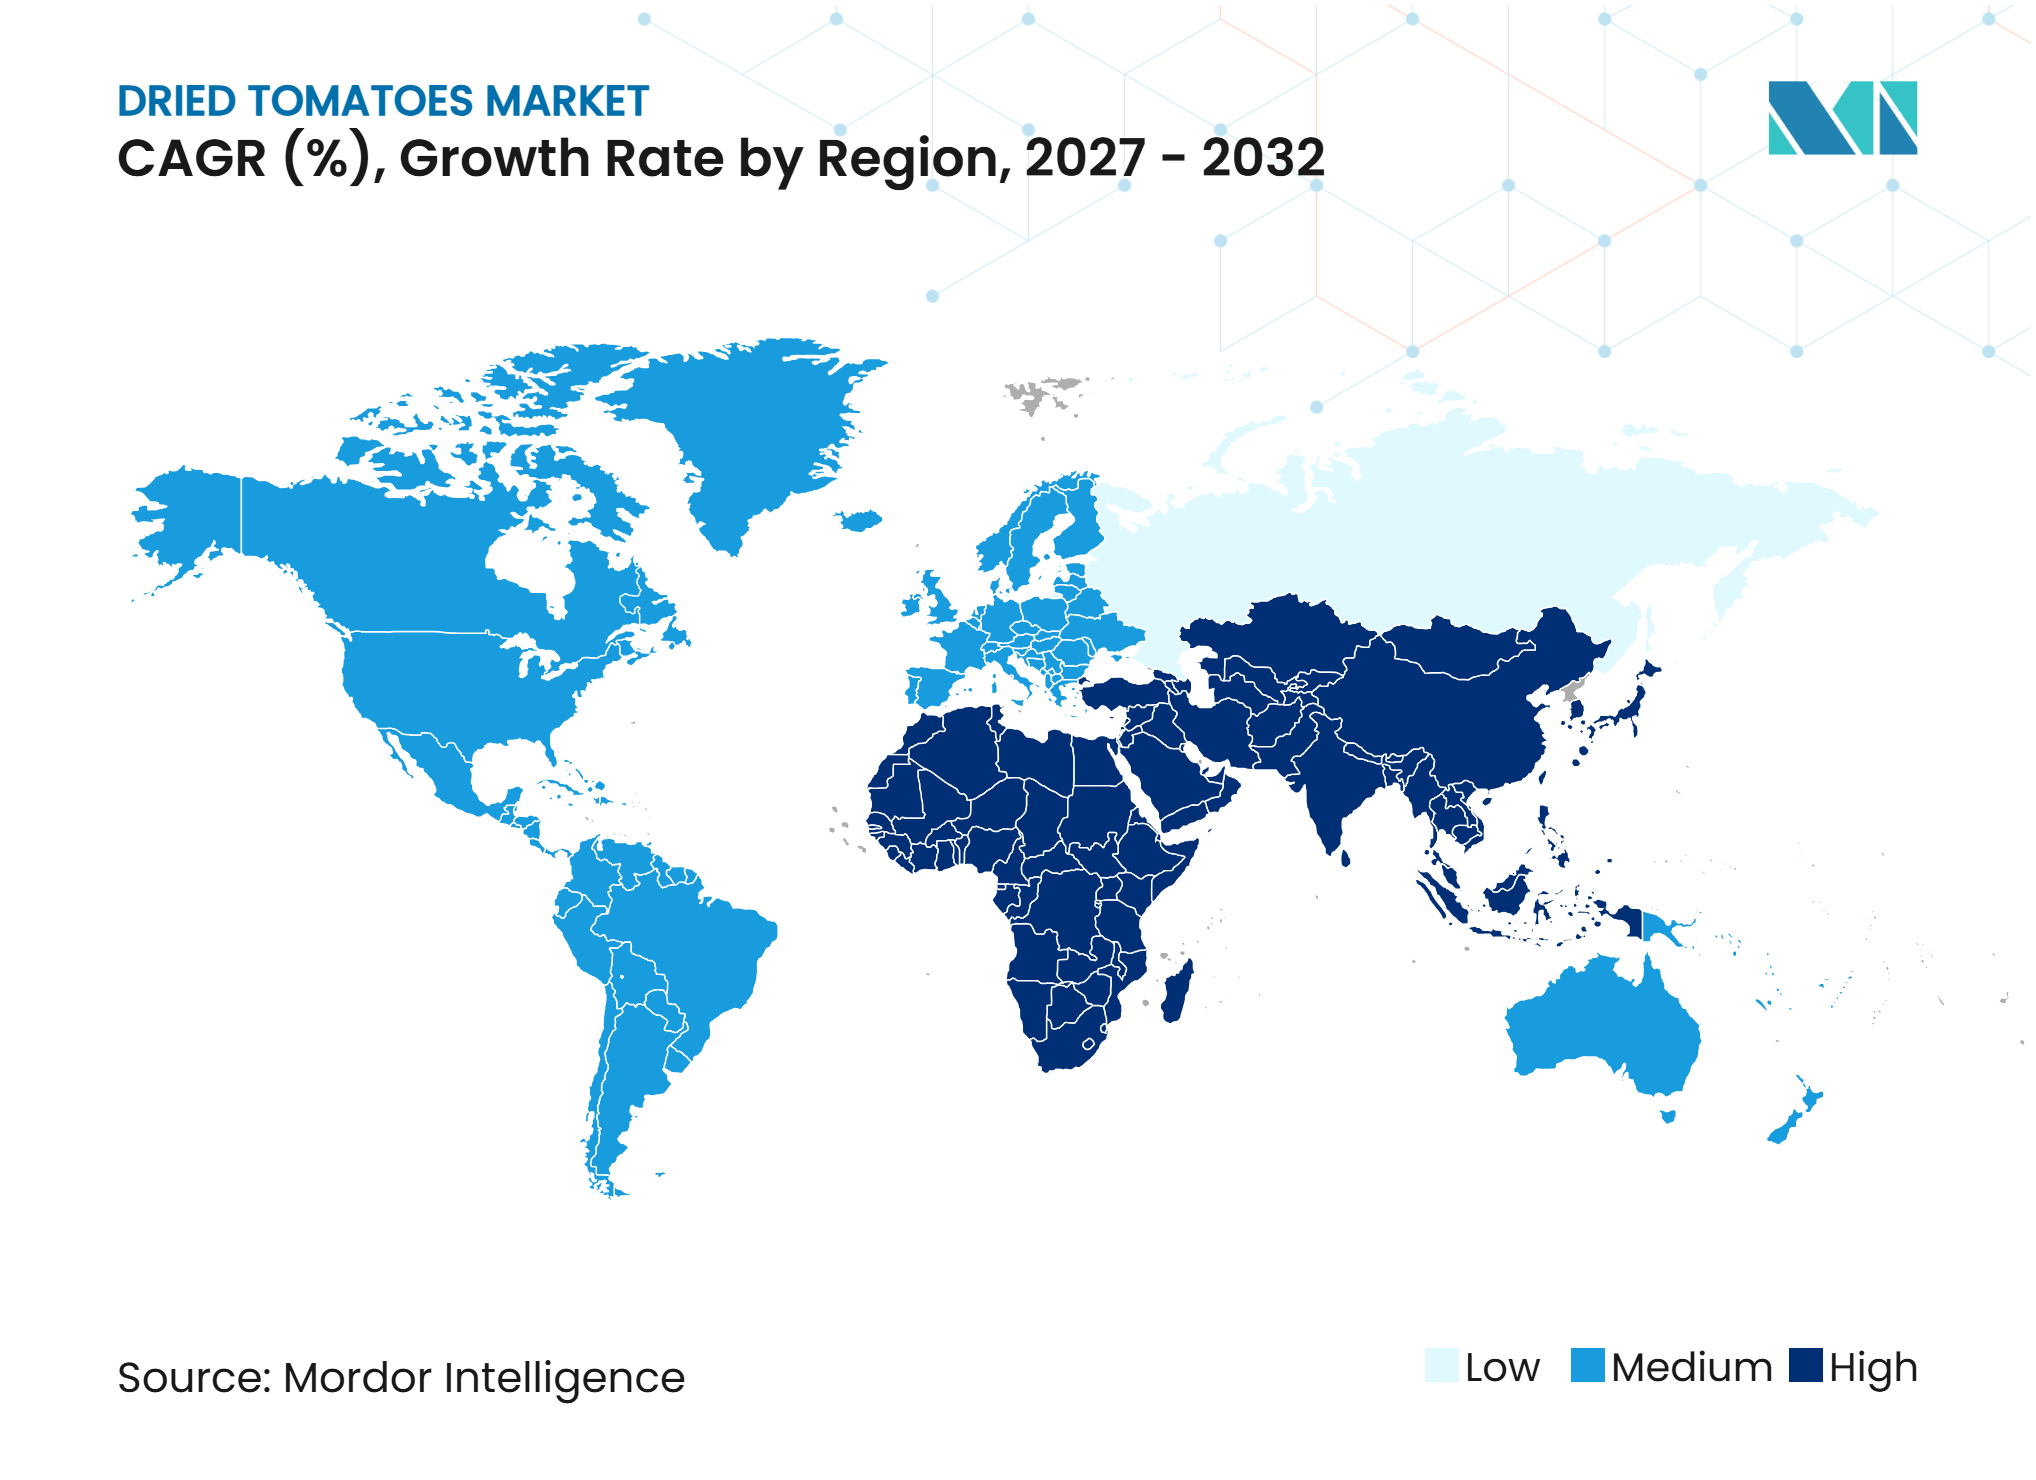
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tomates Secos por Mordor Intelligence
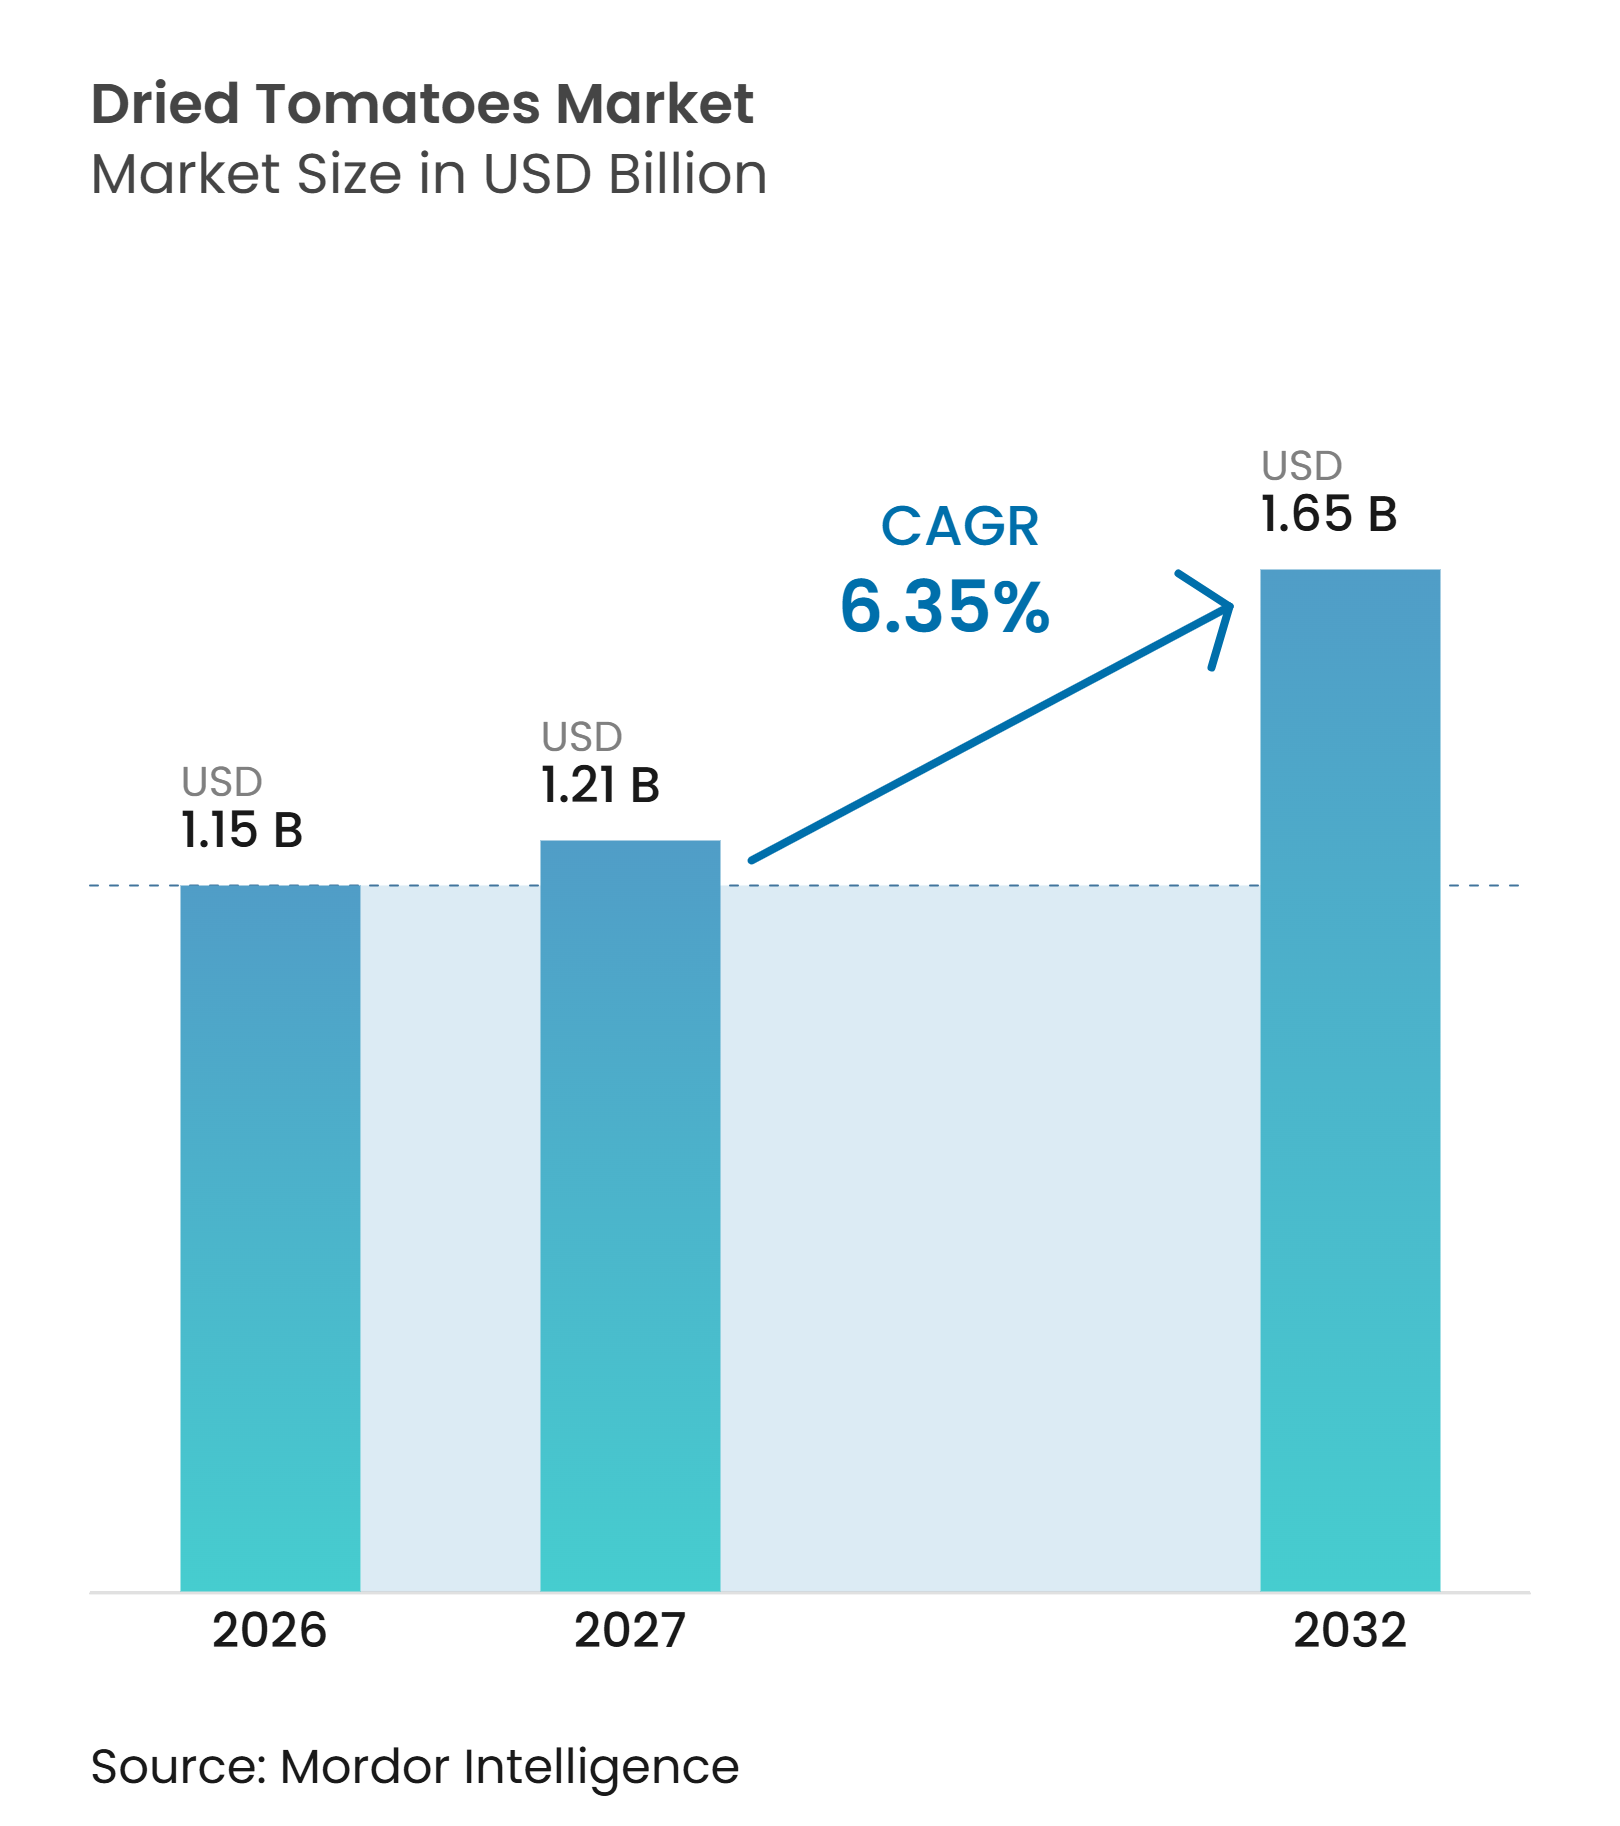
O tamanho do Mercado de Tomates Secos está projetado para expandir de 1,15 bilhões de USD em 2026 e 1,21 bilhões de USD em 2027 para 1,65 bilhões de USD até 2032, registrando um CAGR de 6,35% entre 2027 e 2032. A demanda está sendo sustentada pela preferência por ingredientes vegetais reconhecíveis e estáveis em prateleira, bem como pelo uso mais amplo de sabores mediterrâneos fora de seus mercados tradicionais. Formatos premium, incluindo produtos orgânicos, de origem única, marinados e prontos para uso, estão ajudando os fornecedores a competir em mais do que apenas preço. Fabricantes de alimentos e operadores de serviços de alimentação também buscam ingredientes que ofereçam sabor concentrado, manuseio confiável e flexibilidade de armazenamento. As condições de oferta permanecem importantes porque quebras de safra relacionadas ao clima, obrigações de conformidade e fraude alimentar podem interromper o acesso à matéria-prima. Essas condições favorecem fornecedores com rastreabilidade de origem, sistemas de processamento verificados e uma gama mais ampla de formatos.
Principais Conclusões do Relatório
-
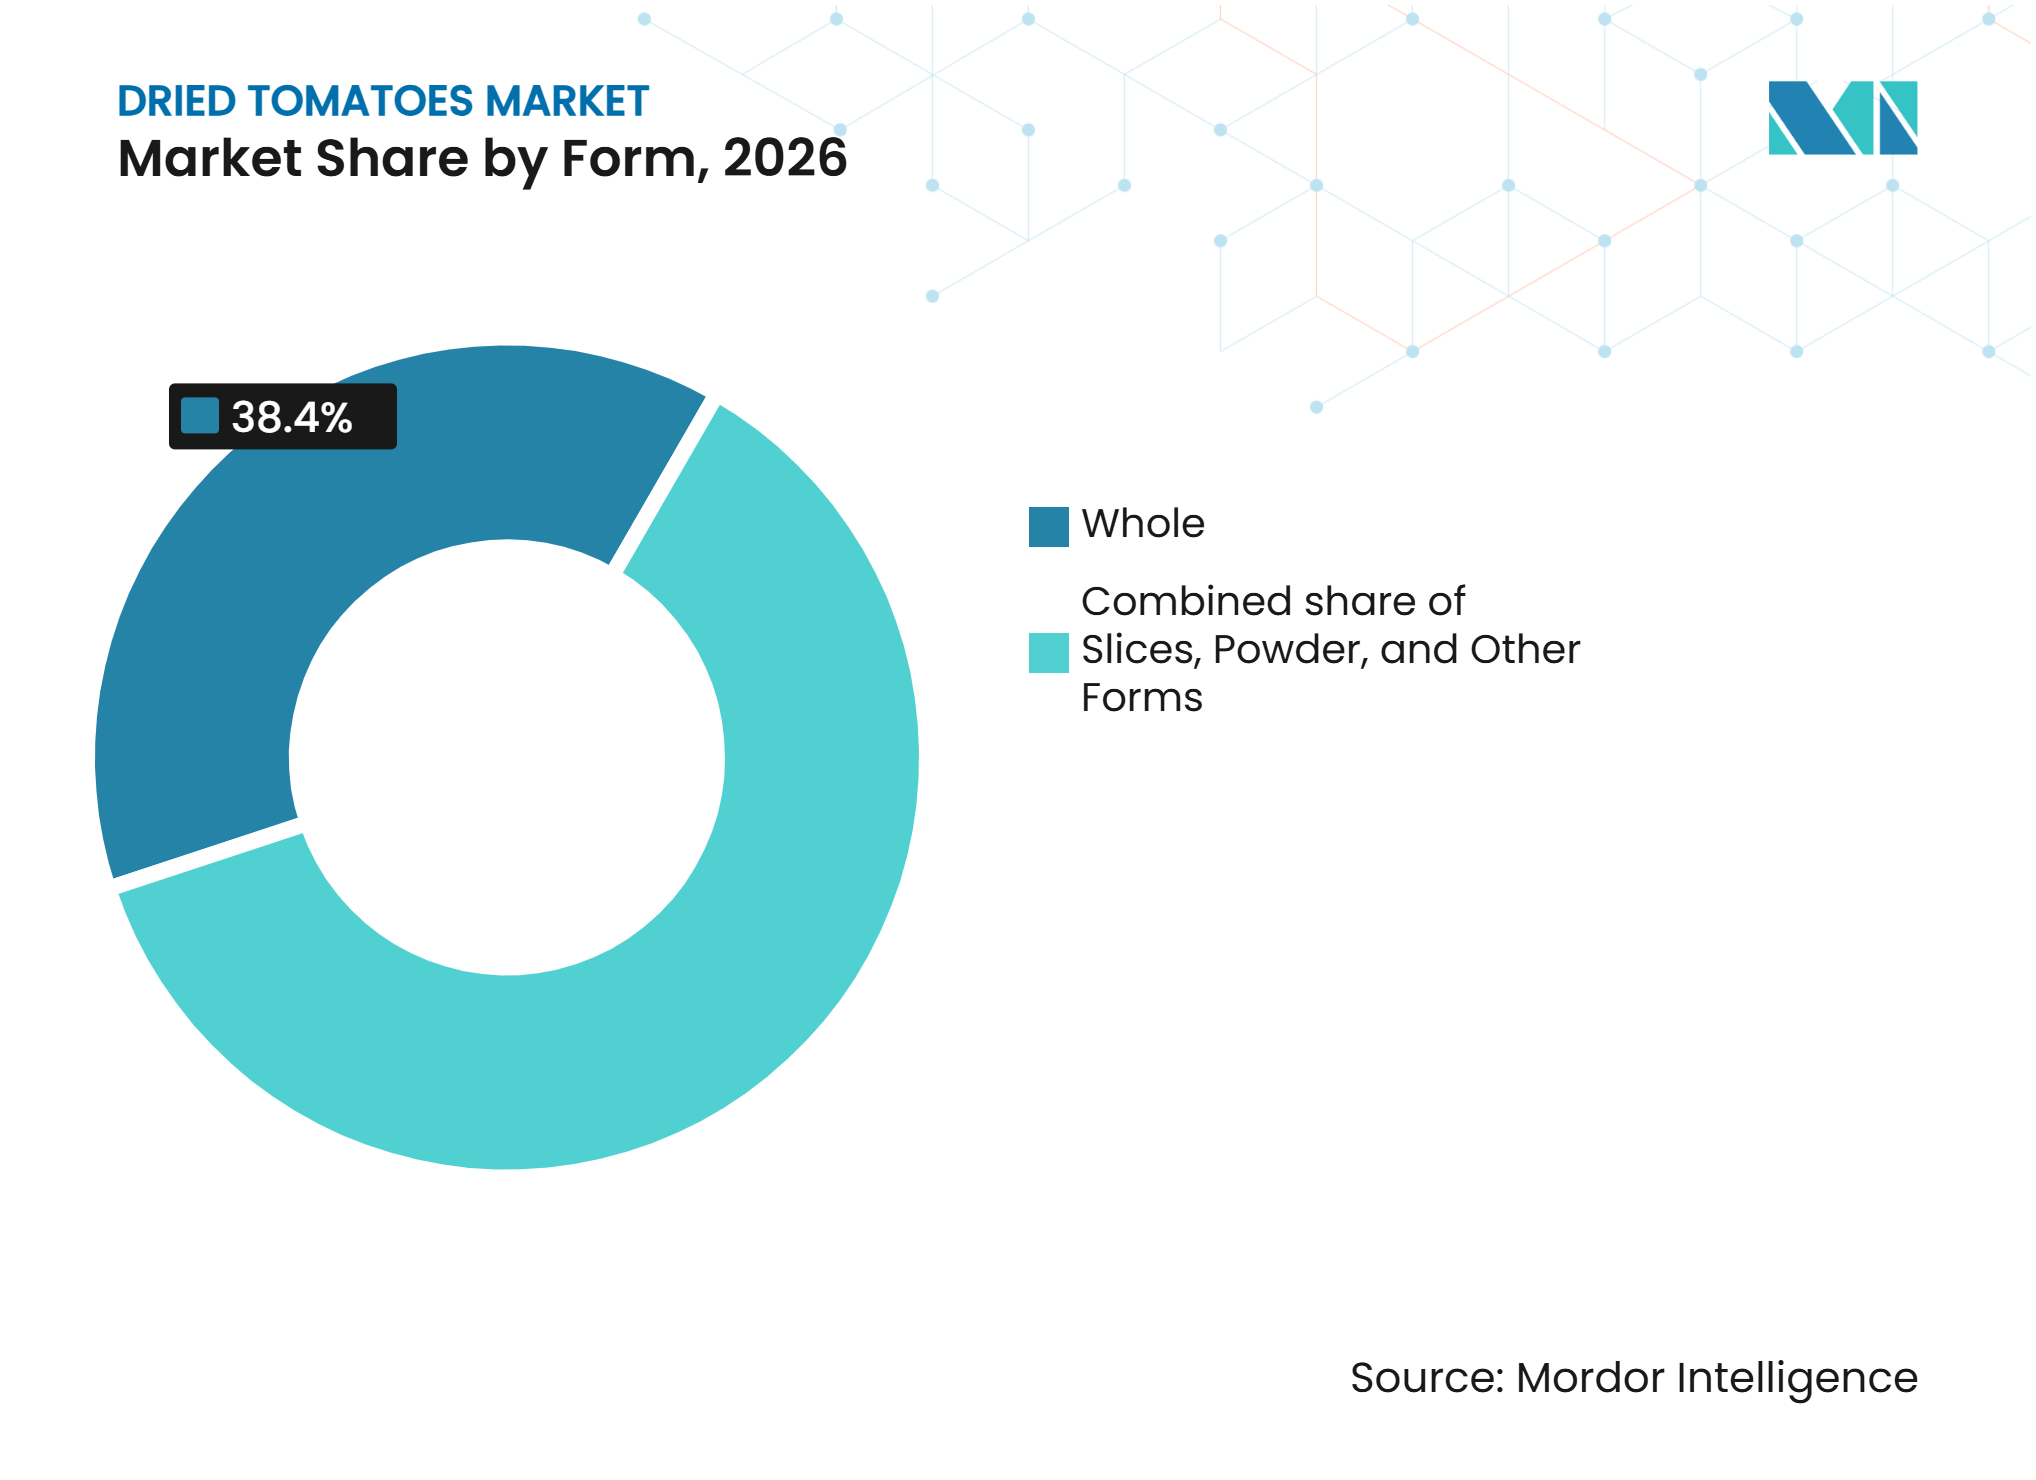
Por forma, os tomates secos Inteiros detinham 38,4% da participação do mercado de tomates secos em 2026, enquanto o Pó tem previsão de crescer a um CAGR de 7,2% até 2032.
-
Por natureza, o Convencional detinha 76,2% da participação do mercado de tomates secos em 2026, enquanto o Orgânico tem previsão de crescer a um CAGR de 8,3% até 2032.
-
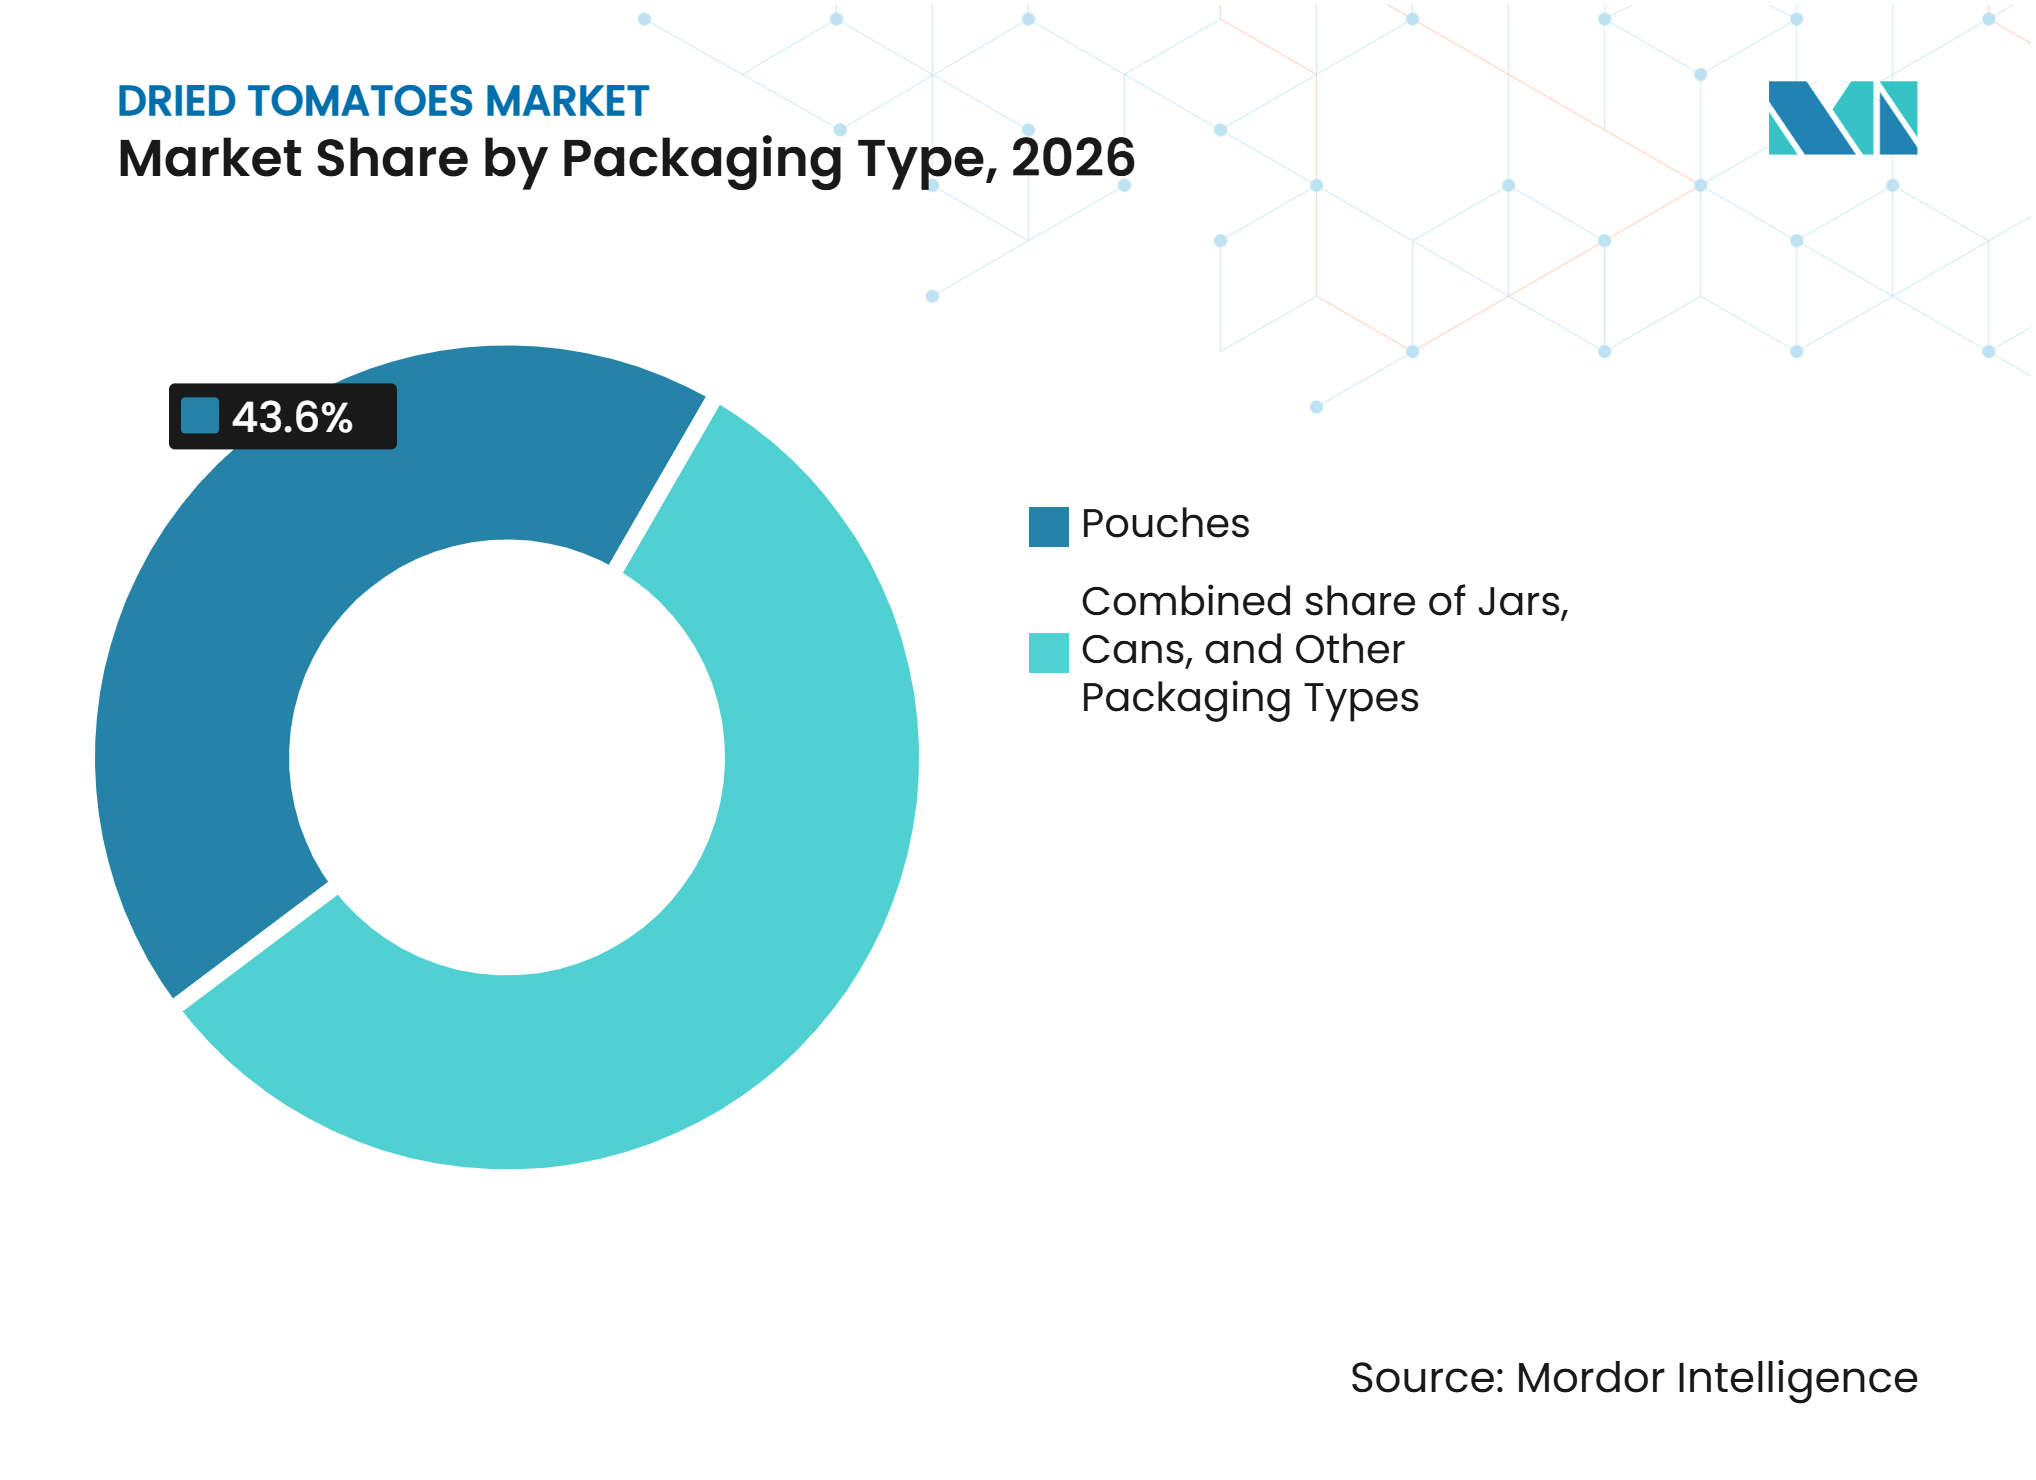
Por tipo de embalagem, os Sachês detinham 43,6% da participação do mercado de tomates secos em 2026, enquanto as Latas têm previsão de crescer a um CAGR de 7,5% até 2032.
-
Por canal de distribuição, o Off-Trade detinha 73,3% da participação do mercado de tomates secos em 2026, enquanto o On-Trade tem previsão de crescer a um CAGR de 7,6% até 2032.
-
Por geografia, a Europa detinha 36,7% da participação do mercado de tomates secos em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência por Alimentos com Rótulo Limpo e Minimamente Processados | +1.4% | Global, mais forte na América do Norte e Europa | Médio prazo (2–4 anos) |
| Longa Vida Útil e Redução do Desperdício Alimentar | +0.9% | Global, ganhos iniciais na APAC e MEA onde a cadeia de frio é limitada | Curto prazo (≤ 2 anos) |
| Crescimento de Produtos Orgânicos e Não-OGM | +1.2% | América do Norte e Europa como núcleo, expansão para APAC e América do Sul | Médio prazo (2–4 anos) |
| Formatos de Conveniência e Prontos para Uso | +0.8% | Núcleo na APAC, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Abastecimento Sustentável e Processamento Ecológico | +0.6% | Europa e América do Norte, tração inicial na APAC | Longo prazo (≥ 4 anos) |
| Avanços em Tecnologia de Secagem e Embalagem | +0.7% | Global, adoção industrial concentrada na América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência por Alimentos com Rótulo Limpo e Minimamente Processados
Os tomates secos se beneficiam por serem um alimento reconhecível, de ingrediente único, sem necessidade de aditivos sintéticos em sua forma básica. Esse posicionamento é relevante à medida que os compradores buscam alimentos vegetais estáveis em prateleira com declarações de ingredientes curtas e familiares. A Associação de Comércio Orgânico reportou que as vendas norte-americanas de frutas e vegetais secos aumentaram 13,6% em 2025, em comparação com um crescimento de 4,2% no total de vendas de mercearia orgânica[1]. A Agência de Alimentos e Medicamentos dos EUA reabriu o período de comentários para suas diretrizes de programa de saneamento para alimentos prontos para consumo de baixa umidade em 2025, elevando as expectativas de conformidade impostas aos processadores de alimentos desidratados. O mercado de tomates secos, portanto, confere vantagem aos fornecedores estabelecidos que conseguem combinar uma proposta de produto simples com controles de saneamento documentados. Processadores menores podem enfrentar maiores exigências operacionais, enquanto fornecedores verificados podem usar conformidade e rastreabilidade como parte de seu posicionamento comercial.
Longa Vida Útil e Redução do Desperdício Alimentar
O mercado de tomates secos se beneficia da longa vida útil em temperatura ambiente dos produtos desidratados em comparação com os tomates frescos. Essa característica ajuda varejistas, distribuidores e compradores de serviços de alimentação a gerenciar estoques quando a cobertura da cadeia de frio é limitada ou quando a produção da colheita é irregular. Um estudo de 2025 constatou que produtos de tomate adequadamente secos em forno mantiveram qualidade sensorial aceitável durante armazenamento prolongado, com resultados favoráveis para segurança microbiológica e reidratação. A campanha italiana de 2025 produziu 5,8 milhões de toneladas de tomates para processamento em 78.695 hectares, enquanto o material de origem descreveu volumes abaixo das expectativas anteriores e registrou aumento nos custos de matéria-prima em algumas bacias do sul. Essas condições tornam o estoque desidratado valioso porque as vendas podem estar menos diretamente vinculadas ao momento da colheita. Os formatos secos também permitem que os compradores mantenham ingredientes de tomate para temperos, lanches e alimentos preparados sem a mesma exposição à deterioração associada aos produtos frescos.
Crescimento de Produtos Orgânicos e Não-OGM
Os tomates secos orgânicos têm uma base menor do que os produtos convencionais, mas a certificação pode apoiar o posicionamento premium em mercados de varejo e exportação. Os tomates orgânicos apresentaram um prêmio de varejo de 127,5% sobre os tomates convencionais nos Estados Unidos em 2025, o maior prêmio registrado entre as categorias de produtos orgânicos. O mercado de tomates secos pode aproveitar essa disposição de pagar onde os compradores valorizam procedência, controles de resíduos e certificação. A Associação de Comércio Orgânico reportou que as vendas de alimentos orgânicos nos EUA atingiram 70,1 bilhões de USD em 2025 e cresceram 6,9%, enquanto feijões, frutas e vegetais secos cresceram 13,6%. A verificação Não-OGM pode servir como um sinal adicional de confiança para compradores de alimentos naturais e ingredientes para serviços de alimentação, embora as evidências não tenham fornecido um número específico de adoção para tomates secos. Os requisitos do JAS Orgânico também tornam a certificação relevante para exportadores que buscam canais de varejo premium no Japão.
Formatos de Conveniência e Prontos para Uso
Os formatos prontos para uso tornam o mercado de tomates secos relevante para compradores que precisam de menos etapas de preparação sem perder um perfil de tomate reconhecível. Produtos fatiados, em julienne, picados e com embalagem resselável podem reduzir o tempo de manuseio em cozinhas de varejo, kits de refeição e operações de alimentos preparados. Os tomates secos ao sol aparecem em materiais de tendências de restaurantes de 2026 e 2027 como um ingrediente rico em sabor utilizado com pães artesanais e queijos frescos. Essas aplicações ajudam os fornecedores a vender formatos que atendem às necessidades de conveniência, mantendo uma associação culinária tradicional. O movimento também amplia o papel dos tomates secos além de antipasto e massas para aplicações em sanduíches, lanches, temperos e refeições prontas. Para os processadores, uma gama mais ampla de formatos pode reduzir a dependência de um único uso final e pode ajudar a alcançar tanto clientes de varejo quanto de serviços de alimentação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Sazonal e Volatilidade da Oferta | -1.1% | Global, com exposição aguda na Europa (corredor de abastecimento Itália/Turquia) | Curto a médio prazo (≤ 4 anos) |
| Complexidade da Conformidade Regulatória | -0.5% | Europa (Regulamento UE 2023/915) e América do Norte (FDA HARPC) | Médio prazo (2–4 anos) |
| Riscos de Contaminação e Segurança Alimentar | -0.5% | Global, exposição ao RASFF na Europa e escrutínio da FDA na América do Norte | Médio prazo (2–4 anos) |
| Risco de Produtos Falsificados e de Baixa Qualidade | -0.4% | Europa e América do Norte mais afetadas; expansão para APAC e MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Sazonal e Volatilidade da Oferta
O mercado de tomates secos permanece exposto à disponibilidade de safras porque a produção está vinculada a um número limitado de principais áreas produtoras de tomate. Itália e Turquia são fontes importantes de tomates secos comercializados, o que cria risco de aquisição quando o clima ou a economia agrícola enfraquecem a produção em mais de um país. A Turquia exportou 34.419 toneladas nos primeiros 10 meses de 2025, uma queda de 11% no volume em relação ao ano anterior, enquanto os preços médios de exportação aumentaram 12% e o valor das exportações atingiu 108 milhões de USD. O material de origem também descreveu pressão na Tunísia, onde a menor rentabilidade dos produtores ameaçou a produção e agravou o aperto no abastecimento europeu. A diversificação de fontes pode reduzir a exposição a um fornecedor individual, mas eventos climáticos simultâneos podem limitar o benefício quando afetam várias regiões produtoras. Os compradores tendem a favorecer fornecedores que conseguem garantir matéria-prima por meio de relacionamentos diretos com produtores, múltiplas origens ou estoques mantidos ao longo das estações.
Complexidade da Conformidade Regulatória
Os fornecedores de tomates secos devem gerenciar requisitos de contaminação, rastreabilidade e segurança alimentar em vários mercados de exportação. As regras de contaminantes da União Europeia exigem que os operadores de empresas alimentares avaliem os efeitos de concentração criados durante a secagem e mantenham controles de suporte. O Conselho Internacional de Nozes e Frutas Secas reportou em 2025 que o Codex estava considerando um código de prática para Ocratoxina A em frutas secas, o que indica maior atenção ao risco de micotoxinas em alimentos secos estáveis em prateleira[2]. As diretrizes de saneamento de alimentos de baixa umidade dos EUA acrescentam outra consideração de conformidade para produtos vendidos na América do Norte. Esses requisitos podem adicionar custos de testes, documentação e controle de processos, especialmente para pequenos exportadores. Eles também podem tornar as credenciais HACCP, ISO 22000, FSSC 22000, BRC e GlobalG.A.P. mais importantes na seleção de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
O Pó Adiciona Flexibilidade de Ingrediente ao Lado da Demanda pelo Formato InteiroOs tomates secos Inteiros detinham 38,4% da participação do mercado de tomates secos em 2026, impulsionados pela demanda constante do varejo gourmet, produtos de antipasto, charcutaria e aplicações de serviços de alimentação onde pedaços visíveis de tomate fazem parte do prato finalizado. Sua aparência familiar os torna adequados para massas, saladas, produtos de panificação e alimentos preparados de estilo mediterrâneo. A Valley Sun Products opera um pátio de secagem ao sol na Califórnia com mais de 55 acres, processando mais de 3 milhões de libras por temporada. Produtos inteiros aromatizados e artesanais comandam valores unitários mais altos devido ao seu apelo visual, enquanto as fatias atendem a um mercado intermediário mais amplo em aplicações de pizza, sanduíche e alimentos preparados. Produtos marinados e semissecos ocupam segmentos menores e orientados ao premium, onde textura e sabor têm prioridade sobre a vida útil.
O Pó tem previsão de crescer a um CAGR de 7,2% até 2032, tornando-o a forma de crescimento mais rápido no mercado de tomates secos. Ele serve tanto como ingrediente de sabor quanto como componente de cor natural em misturas de temperos, coberturas de lanches, sopas, molhos, produtos de panificação e refeições prontas. Uma revisão de 2025 destacou métodos de secagem assistidos por micro-ondas, ultrassom e infravermelho que melhoram a eficiência e preservam a qualidade dos alimentos, enquanto sistemas de secagem inteligentes que utilizam monitoramento digital e controle preditivo aprimoram ainda mais a consistência do processo. O Pó também oferece aos fabricantes de alimentos um transportador de sabor de tomate de origem única que suporta declarações de ingredientes simplificadas, e sua baixa densidade a granel e alta densidade de sólidos de tomate melhoram a eficiência logística para usuários industriais.



Por Natureza:
O Volume Convencional Sustenta o Mercado Enquanto o Orgânico Constrói Valor PremiumOs tomates secos Convencionais detinham 76,2% da participação do mercado de tomates secos em 2026. Essa dominância se deve em grande parte aos altos custos e requisitos operacionais da certificação orgânica em toda a cadeia de cultivo, manuseio, armazenamento e processamento. Redes de restaurantes, varejistas de marca própria e compradores de ingredientes priorizam especificações estáveis, fornecimento confiável e preços competitivos, tornando os produtos convencionais a escolha padrão para canais de alto volume. Os compradores ainda exigem certificações de qualidade como HACCP, ISO 22000 e BRC. As cadeias de abastecimento estabelecidas que ligam a produção na Itália, Turquia e Chile com compradores na América do Norte, Alemanha e Reino Unido conferem aos fornecedores convencionais uma vantagem prática nas aquisições de alto volume. O segmento abrange formatos desde sachês de varejo até ingredientes industriais a granel, tornando-o relevante onde as decisões de aquisição se concentram em disponibilidade, graus padronizados e custos de insumos gerenciáveis. Os fornecedores podem diferenciar suas linhas por tamanho de corte, controle de umidade, origem da fonte e embalagem.
Os tomates secos Orgânicos têm previsão de crescer a um CAGR de 8,3% até 2032, impulsionados por compradores dispostos a pagar por origem certificada, rastreabilidade e padrões de produção. A Associação de Comércio Orgânico reportou que as vendas de alimentos orgânicos nos Estados Unidos atingiram 70,1 bilhões de USD em 2025, com a categoria de feijões, frutas e vegetais secos aumentando 13,6%. Os tomates orgânicos apresentaram um prêmio de 127,5% sobre os tomates convencionais no varejo dos EUA durante 2025. As certificações USDA Orgânico, UE Orgânico e JAS Orgânico fornecem sinais comerciais claros para varejistas e importadores. Embora o segmento orgânico permaneça menor do que a base convencional, ele se beneficia de forte poder de precificação e posicionamento diferenciado. O principal desafio é manter o fornecimento certificado enquanto se gerenciam custos operacionais mais elevados. Os produtores orgânicos precisam de fortes relacionamentos com produtores e procedimentos claros de manuseio pós-colheita para atender consistentemente às expectativas dos compradores e proteger o prêmio que seus produtos comandam nos canais de varejo especializado e de exportação.
Por Tipo de Embalagem:
Os Sachês Lideram as Vendas ao Consumidor Enquanto as Latas Atendem Usuários de Maior VolumeOs Sachês detinham 43,6% da participação do mercado de tomates secos em 2026, impulsionados por seu peso leve, resselabilidade e adequação para embalagens de varejo de pequeno porte. Eles são bem adequados para produtos vendidos em supermercados, lojas especializadas, pontos de conveniência e canais online, oferecendo uma opção prática para consumidores que usam tomates secos em pequenas quantidades em múltiplas ocasiões. O formato suporta apresentação visual premium por meio de embalagens impressas sem as preocupações com quebra associadas ao vidro. Em 2026, a ProAmpac comercializou seu filme ProActive Intelligence Moisture Protect MP-1000, projetado para absorver a umidade residual em produtos secos embalados sem um inserto dessecante, o que é particularmente relevante para tomates secos, pois mudanças de umidade podem afetar a textura e a qualidade. Os potes continuam a atender tomates secos ao sol embalados em óleo e outros produtos gourmet, enquanto os sacos a granel permanecem relevantes para compradores industriais que adquirem volumes maiores para processamento adicional.
As Latas têm previsão de crescer a um CAGR de 7,5% até 2032, sustentadas pela demanda de serviços de alimentação por embalagens duráveis, armazenamento ambiente prolongado e manuseio padronizado em cozinhas comerciais. O formato é adequado para unidades maiores usadas por catering institucional e compradores de restaurantes, e em áreas com infraestrutura de cadeia de frio não confiável, os produtos enlatados estáveis em temperatura ambiente oferecem uma alternativa prática às opções refrigeradas ou congeladas. Os sachês permanecerão importantes no varejo ao consumidor, enquanto as latas atendem às necessidades de serviços de alimentação de maior volume. Fornecedores que oferecem múltiplos formatos, incluindo sachês, potes, latas e embalagens a granel, podem atender a uma gama mais ampla de requisitos dos clientes, reduzir a dependência de uma única rota para o mercado e apoiar tanto a demanda doméstica quanto a comercial a partir da mesma base de processamento.

Por Canal de Distribuição:
A Escala do Off-Trade Coexiste com a Demanda Mais Rápida dos Serviços de AlimentaçãoO Off-Trade detinha 73,3% da participação do mercado de tomates secos em 2026. O segmento alcança os consumidores por meio de supermercados, hipermercados, lojas de alimentos especializados, pontos de conveniência e varejistas online. Esses canais comercializam produtos inteiros, fatiados, marinados, embalados em óleo, orgânicos e premium de origem única. As lojas especializadas apoiam produtos que requerem educação do consumidor ou um contexto de alimentação mediterrânea para justificar preços mais altos. O varejo online ajuda as marcas a alcançar compradores preocupados com a saúde que não encontram produtos certificados ou especializados em supermercados convencionais. Os produtos de marca própria criam pressão de preços em supermercados e hipermercados, desafiando fornecedores de marcas sem diferenciação clara. As marcas podem responder por meio de certificação, origem do produto, variantes de sabor e formatos de embalagem convenientes. O Off-Trade permanecerá o principal canal de volume, atendendo compras domésticas repetidas em múltiplos formatos de loja.
O On-Trade tem previsão de crescer a um CAGR de 7,6% até 2032. Restaurantes e clientes de serviços de alimentação usam tomates secos onde a concentração de sabor e a consistência do produto são importantes. Os tomates secos ao sol foram identificados como um ingrediente de cardápio em ressurgimento nos relatórios de tendências alimentares de 2026 e 2027. Grandes redes e cozinhas institucionais estão migrando para compras contratadas, aumentando o valor de grau, formato e documentação confiáveis. Fornecedores com credenciais HACCP e GlobalG.A.P. estão melhor posicionados para esses arranjos. Plataformas de entrega de refeições e cozinhas fantasma impulsionam ainda mais a demanda por ingredientes que podem ser armazenados e usados de forma consistente em vários locais. Embora menor do que o Off-Trade, o On-Trade tem um perfil de crescimento mais forte, combinando inovação de cardápio com aquisição profissional. Fornecedores que oferecem cortes personalizados, tamanhos de embalagem e especificações de umidade estão melhor posicionados para construir relacionamentos estáveis com grupos de restaurantes que operam em múltiplos locais.
Análise Geográfica
Europa: Produção e Consumo Permanecem Intimamente Conectados
A Europa detinha 36,7% da participação do mercado de tomates secos em 2026. A região combina consumo estabelecido com uma grande base de processamento, particularmente na Itália, onde produtos de tomate secos e preservados fazem parte da economia alimentar. A Itália processou 5,8 milhões de toneladas de tomates em 78.695 hectares em sua campanha de 2025 e ultrapassou a China como o segundo maior produtor de tomate para processamento, atrás dos Estados Unidos. A Supply Chain Italy reportou valores de exportação de produtos de tomate acima de 2,8 bilhões de EUR, equivalentes a 3,1 bilhões de USD, para as campanhas de 2024 e 2025. Alemanha, Reino Unido e França são destinos importantes para esses produtos. A F.lli Saclà vende para mais de 70 países, e as exportações representam metade de sua receita global, com os tomates secos ao sol sendo seu principal produto. A cota anual de 8.900 toneladas da Turquia para a União Europeia para tomates secos indica demanda contínua por fornecimento importado nos mercados europeus. Os compradores europeus enfrentam influência regulatória de limites de contaminantes, sistemas de qualidade e requisitos de rastreabilidade. Esses fatores de conformidade reforçam a importância da produção certificada e dos controles de secagem documentados. A região permanece um grande canal para formatos premium, orgânicos e orientados a serviços de alimentação.
Ásia-Pacífico: A Capacidade de Processamento Sustenta um Crescimento Mais Rápido
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,1% até 2032. O tamanho do mercado de tomates secos na região está sendo sustentado pelo crescimento na fabricação de alimentos processados e pelo desenvolvimento de capacidade doméstica de ingredientes desidratados. O Japão permanece um destino premium onde especificações rigorosas e a certificação JAS Orgânico podem favorecer exportadores verificados. A Índia está desenvolvendo capacidade adicional de secagem por meio do trabalho do Centro de Tecnologias Sustentáveis do Instituto Indiano de Ciências, que transferiu tecnologia de secagem solar a biomassa de menor custo para comunidades agrícolas. A tecnologia é relevante porque pode fortalecer a capacidade local de lidar com excedentes agrícolas e apoiar a produção de vegetais secos. Os processadores regionais podem competir por meio de proximidade ao cultivo de tomate, menores necessidades logísticas e formatos adaptados à fabricação local de alimentos. A região também apresenta uma oportunidade para os fornecedores expandirem ingredientes em pó e industriais em vez de depender apenas de tomates secos inteiros importados. Os fatores de conformidade são importantes no Japão, onde a certificação e as especificações do produto influenciam o acesso ao mercado. O ritmo de nova capacidade de processamento pode gradualmente alterar o equilíbrio entre os fornecedores mediterrâneos tradicionais e os produtores regionais de ingredientes.
América do Norte, América do Sul e Oriente Médio e África: Diferentes Rotas para a Demanda
A América do Norte tem uma base de abastecimento madura, com a colheita de tomate para processamento da Califórnia em 2025 atingindo 10,6 milhões de toneladas, 6% acima de 2024. A região também continua a usar importações mediterrâneas, pois as exportações de tomates secos turcos para os Estados Unidos aumentaram 24% para 26,2 milhões de USD nos primeiros 10 meses de 2025. Essa combinação sustenta formatos premium ao consumidor e demanda de ingredientes de grandes clientes de serviços de alimentação e alimentos embalados. A supervisão de segurança alimentar e as diretrizes de saneamento de produtos de baixa umidade são influências regulatórias importantes para fornecedores que atendem os Estados Unidos. A América do Sul oferece potencial de abastecimento agrícola e uma oportunidade para investimento em processamento local, embora estimativas de crescimento de terceiros não autênticas tenham sido excluídas desta análise. O Oriente Médio e a África servem como destinos de importação emergentes onde o desenvolvimento de serviços de alimentação e a infraestrutura de cadeia de frio limitada podem favorecer produtos estáveis em temperatura ambiente. Os Emirados Árabes Unidos são relevantes porque uma base de consumidores expatriados e o desenvolvimento de serviços de alimentação sustentam a demanda por produtos alimentares comercializados internacionalmente. O alcance de exportação da Turquia para 98 países, incluindo Brasil e Japão, mostra a distribuição global mais ampla dos tomates secos. Essas regiões mistas exigem que os fornecedores adaptem o tamanho da embalagem, a certificação e o formato do produto às condições de distribuição locais. Suas oportunidades são distintas, mas cada uma se beneficia de produtos que podem suportar o transporte e ser armazenados em temperaturas ambiente.
Cenário Competitivo
Concentração do Mercado
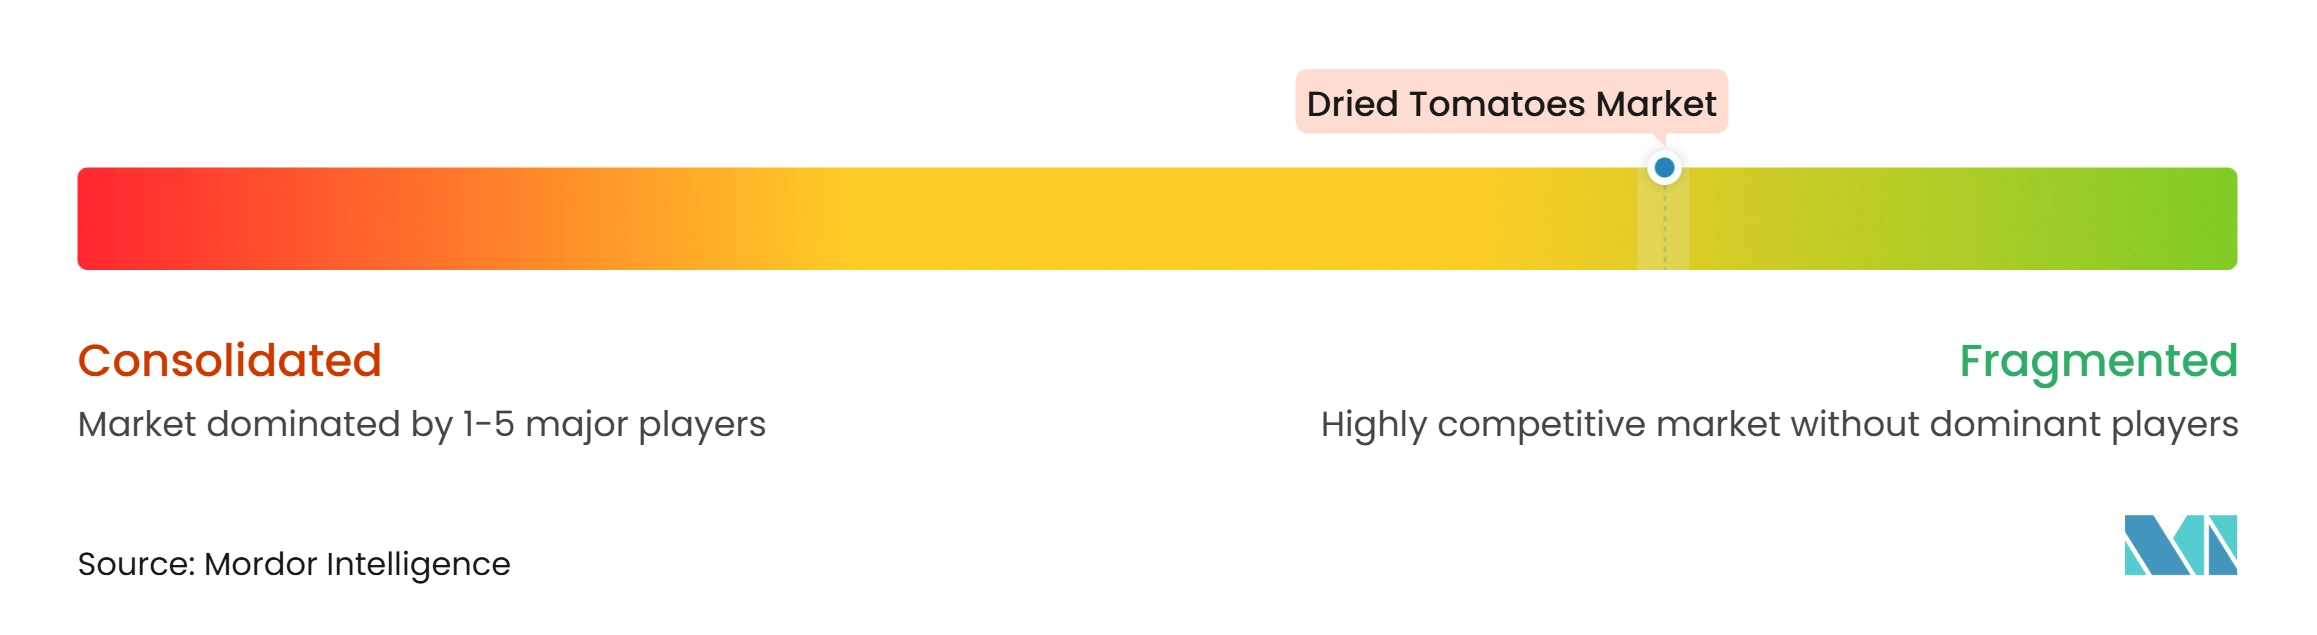
O mercado de tomates secos é moderadamente fragmentado, com especialistas regionais operando ao lado de fornecedores maiores de ingredientes desidratados. Os principais players incluem Fiordelisi S.r.l. e Conesa Group no sul da Europa, Valley Sun Products e BCFoods Inc. na América do Norte, Invertec Foods na América do Sul e Mevive International no sul da Ásia. Nenhum player único detém participação de mercado dominante. A concorrência se concentra em abastecimento agrícola, formatos de produto, certificações e atendimento ao cliente em múltiplas regiões. Os fornecedores estão expandindo além dos tomates secos ao sol para formatos semissecos, marinados, em pó e de mistura de temperos para atender usuários de varejo, serviços de alimentação e industriais. A integração vertical ajuda a reduzir a volatilidade da matéria-prima, enquanto a rastreabilidade é cada vez mais importante para a segurança alimentar e a garantia de origem.
A BCFoods Inc. integrou a Culinary Farms à sua marca em abril de 2025, consolidando tomates secos, pimentas, temperos e ingredientes defumados em uma única oferta global e expandindo sua cobertura de serviços de alimentação e bens de consumo embalados. A La Doria reportou uma redução de 43% no consumo de água e uma redução de 67% no uso de pesticidas em seu relatório de sustentabilidade de 2025 por meio de agricultura de precisão baseada em IoT. A Fiordelisi S.r.l. adotou caixas dobráveis reutilizáveis Active Lock da Tosca, ganhando capacidade para 560 caixas cheias a mais por caminhão, equivalente a mais de 1 tonelada adicional por viagem. Essas ações refletem uma concorrência impulsionada pelo controle operacional e não apenas pela publicidade.
A adoção de tecnologia está crescendo em importância em secagem, embalagem e logística. Os fornecedores da Ásia-Pacífico podem encontrar oportunidades de crescimento em formatos de pó e industriais ao posicionar o processamento mais próximo das zonas de cultivo. Os fornecedores europeus mantêm vantagens em reputação de produto e conhecimento de serviços de alimentação. As certificações FSSC 22000 e BRC são agora requisitos essenciais para aquisições de varejo e entre empresas, reduzindo o campo para fornecedores sem sistemas formais de segurança alimentar. Empresas que demonstram níveis consistentes de umidade, graus e rastreabilidade estão melhor posicionadas para garantir fornecimento contratado, enquanto aquelas que dependem de compras spot podem ter dificuldades à medida que os compradores atribuem maior peso à documentação.
Líderes do Setor de Tomates Secos
-
BCFoods Inc.
-
Valley Sun Products, Inc.
-
Mooney Farms
-
Conesa Group
-
Fiordelisi S.r.l.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tomates Secos Empresas cobertas neste relatório
- Valley Sun Products, Inc.
- Mooney Farms
- California Sun Dry Foods
- Fiordelisi S.r.l.
- Borges International Group
- ConAgra Brands
- BCFoods Inc.
- ROHA
- Silva International, Inc.
- Invertec Foods
- Mevive International
- Fitaky Food
- Conesa Group
- Aarkay Food Products Ltd.
- Garlico Industries Ltd.
- Lycored
- Harmony House Foods, Inc.
- Kanegrade Ltd.
- Agusa
- Vegenat S.A.
Desenvolvimentos industriais recentes em Mercado de Tomates Secos
- Agosto de 2026: A Parnassia Food Ingredients (Países Baixos) lançou uma nova linha de produtos de tomate cereja seco voltada para aplicações industriais e de serviços de alimentação em toda a Europa. O formato de tamanho reduzido oferece doçura concentrada e rico sabor de tomate para fabricantes premium de refeições prontas, saladas e produtos de panificação, atendendo à disponibilidade limitada de variantes de tomate cereja em relação aos tomates secos convencionais cortados ao meio.
- Fevereiro de 2026: A BCFoods Inc. lançou um novo site global para consolidar a identidade da marca após a integração da Culinary Farms, aprimorando o acesso dos clientes ao seu portfólio de produtos expandido, incluindo tomates secos, frutas liofilizadas e ingredientes desidratados especializados.
- Abril de 2025: A BCFoods Inc. concluiu a integração total da Culinary Farms em sua marca global, absorvendo o portfólio premium de tomate seco, pimenta, tempero e ingredientes defumados da subsidiária na linha de produtos consolidada da BCFoods Inc. A integração consolidou as operações, reforçou os compromissos de sustentabilidade e rastreabilidade e aprimorou as capacidades de serviço para clientes de bens de consumo embalados e serviços de alimentação.
Escopo do Relatório Global do Mercado de Tomates Secos
O Mercado de Tomates Secos refere-se ao mercado de tomates que passaram por processos de remoção de umidade, como secagem ao sol, secagem ao ar ou desidratação, para prolongar a vida útil e concentrar seu sabor, tornando-os adequados para uso em preparação de alimentos, fabricação de ingredientes e aplicações culinárias. Por forma, o mercado é segmentado em inteiro, fatias, pó e outras formas. Por natureza, o mercado é dividido em produtos convencionais e orgânicos. Por tipo de embalagem, o mercado é segmentado em sachês, potes, latas e outros tipos de embalagem. Por canal de distribuição, o mercado é dividido em canais on-trade e off-trade, com o off-trade segmentado ainda em supermercados e hipermercados, lojas de conveniência, lojas de alimentos especializados, lojas de varejo online e o restante dos canais de distribuição. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados, incluindo Estados Unidos, Canadá, México, Alemanha, Reino Unido, Itália, França, China, Índia, Japão, Austrália, Brasil, Argentina, Arábia Saudita e Emirados Árabes Unidos, juntamente com as respectivas categorias regionais de restante do país. O tamanho do mercado e as previsões de crescimento são apresentados em termos de valor (USD).
Visão geral da segmentação
| Inteiro |
| Fatias |
| Pó |
| Outras Formas |
| Convencional |
| Orgânico |
| Sachês |
| Potes |
| Latas |
| Outros Tipos de Embalagem |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas de Alimentos Especializados | |
| Lojas de Varejo Online | |
| Restante dos Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Forma | Inteiro | |
| Fatias | ||
| Pó | ||
| Outras Formas | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Tipo de Embalagem | Sachês | |
| Potes | ||
| Latas | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas de Alimentos Especializados | ||
| Lojas de Varejo Online | ||
| Restante dos Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos tomates secos até 2032?
O mercado de tomates secos tem previsão de atingir 1,65 bilhões de USD até 2032, expandindo a um CAGR de 6,35% de 2027 a 2032. A demanda é sustentada por formatos estáveis em prateleira, produtos premium e uso mais amplo em serviços de alimentação.
Qual forma de tomate seco está crescendo mais rapidamente?
O Pó é a forma de crescimento mais rápido, com um CAGR previsto de 7,2% até 2032, sustentado por usos em temperos, lanches e refeições prontas. Ele fornece sabor concentrado de tomate onde pedaços visíveis não são necessários.
Por que os tomates secos orgânicos estão ganhando força?
Os tomates secos orgânicos têm previsão de crescer a um CAGR de 8,3% até 2032, auxiliados pelo posicionamento premium liderado por certificação e pelo crescimento em frutas e vegetais secos orgânicos. As credenciais USDA Orgânico, UE Orgânico e JAS Orgânico podem apoiar a confiança dos compradores.
Qual formato de embalagem lidera as vendas de tomates secos?
Os Sachês lideram a embalagem com uma participação de 43,6% em 2026 porque são leves, resseláveis e bem adequados para tamanhos de embalagem de varejo. Eles também suportam sortimentos de produtos em lojas online e especializadas.
Qual canal de vendas está se expandindo mais rapidamente para tomates secos?
O On-Trade tem previsão de crescer a um CAGR de 7,6% até 2032, à medida que restaurantes e cozinhas institucionais buscam ingredientes consistentes e certificados.