
Taille et Part du Marché des Tomates Séchées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.21 Milliards de dollars |
| Taille du Marché (2032) | 1.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.35 % |
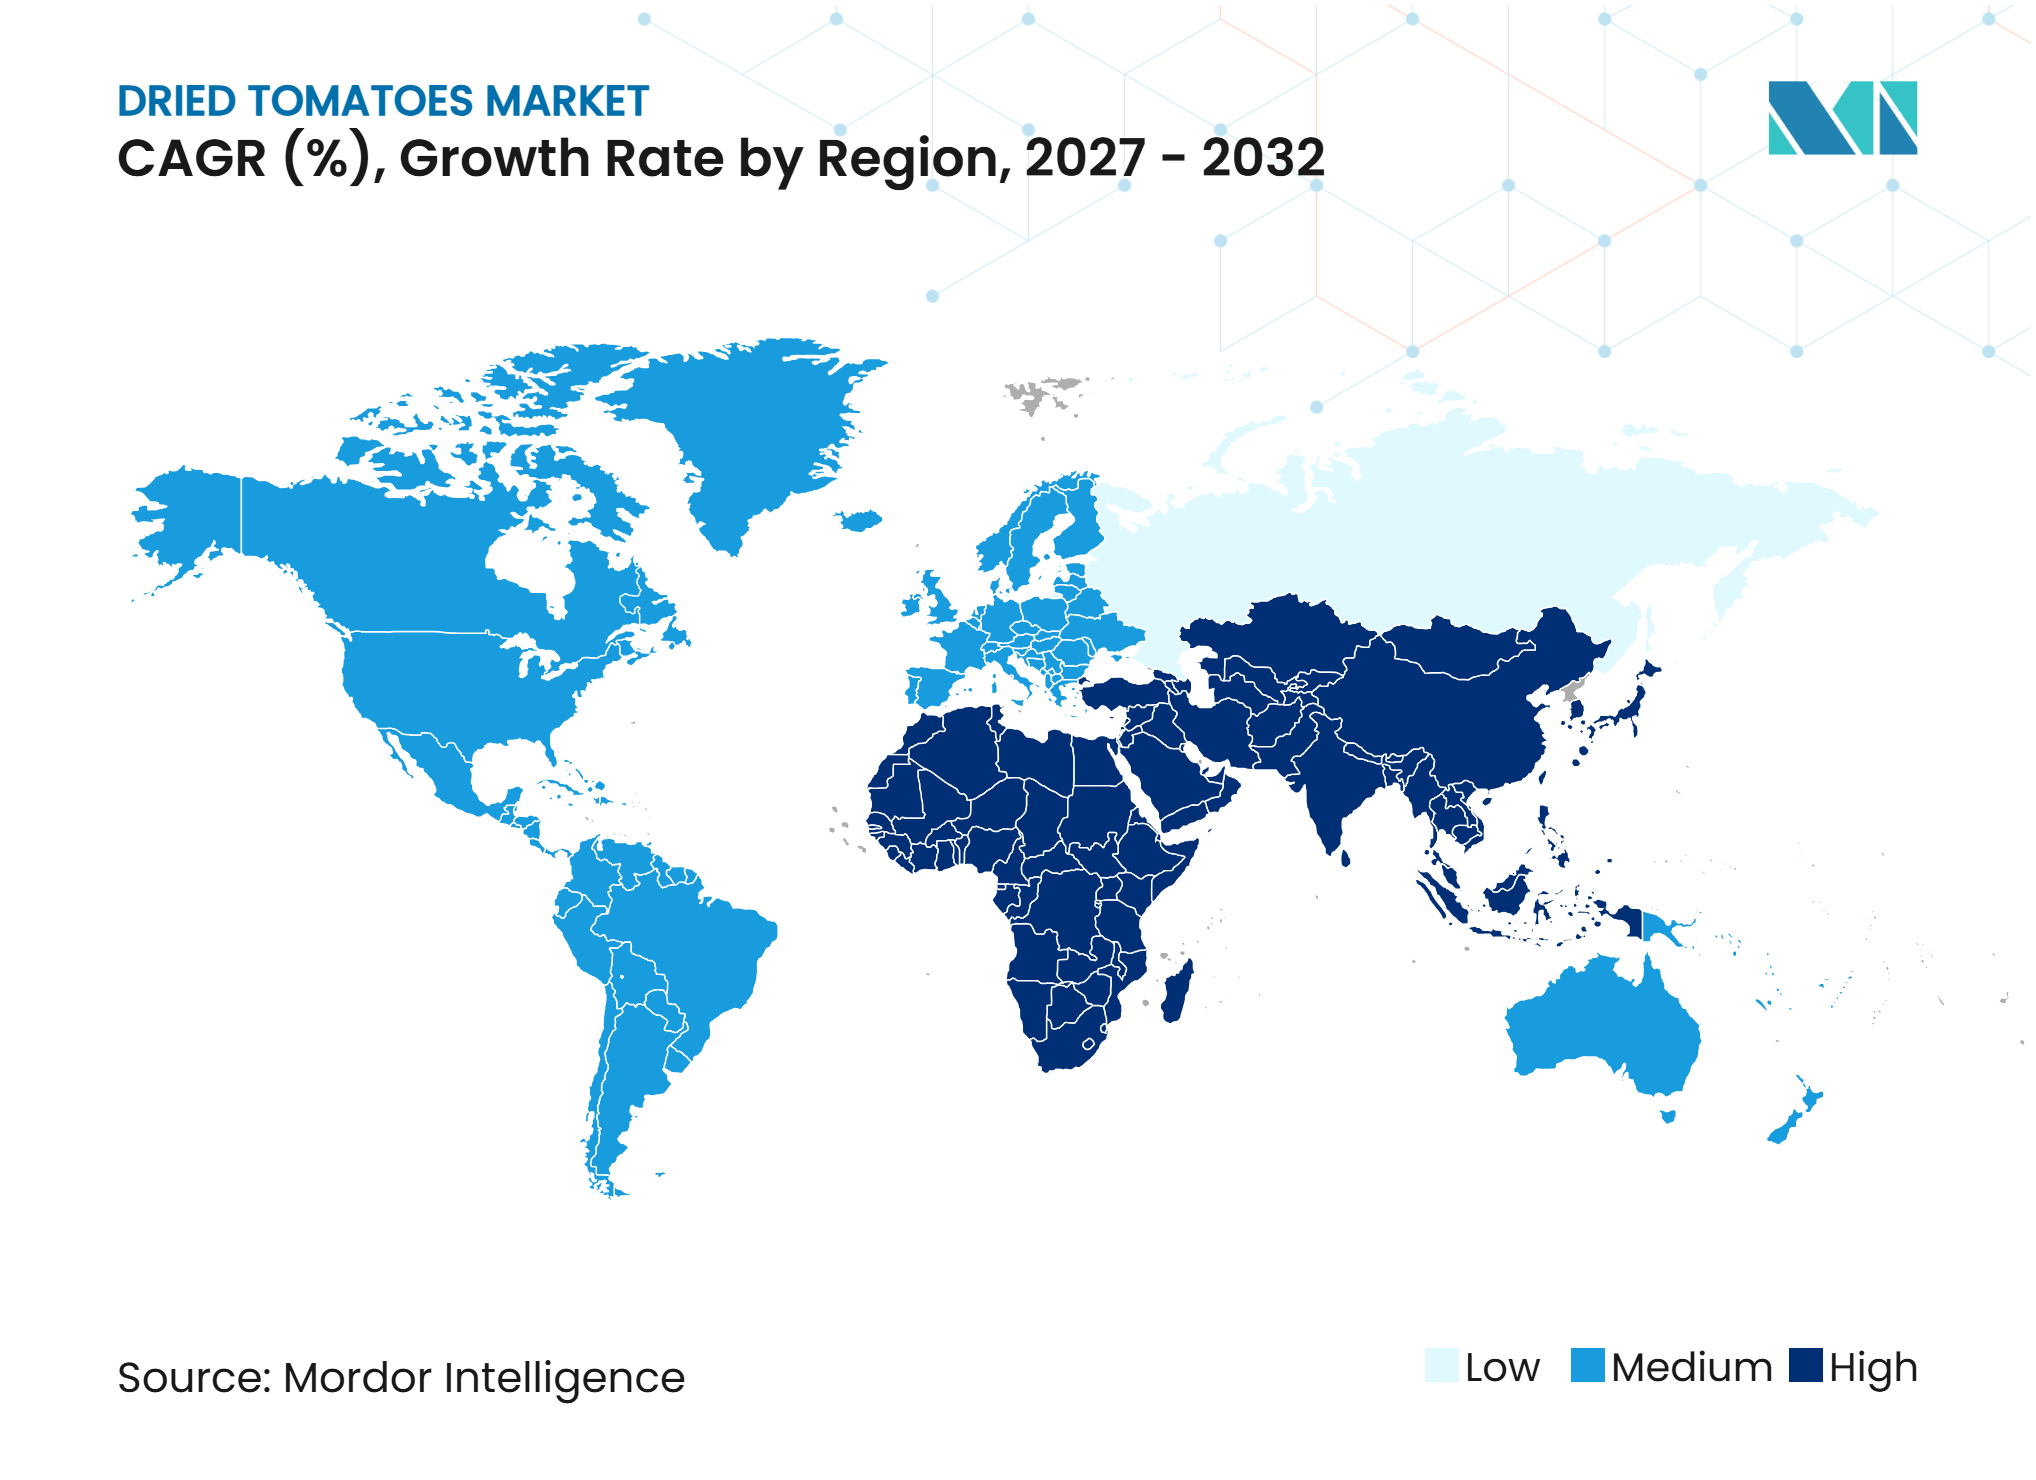
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tomates Séchées par Mordor Intelligence
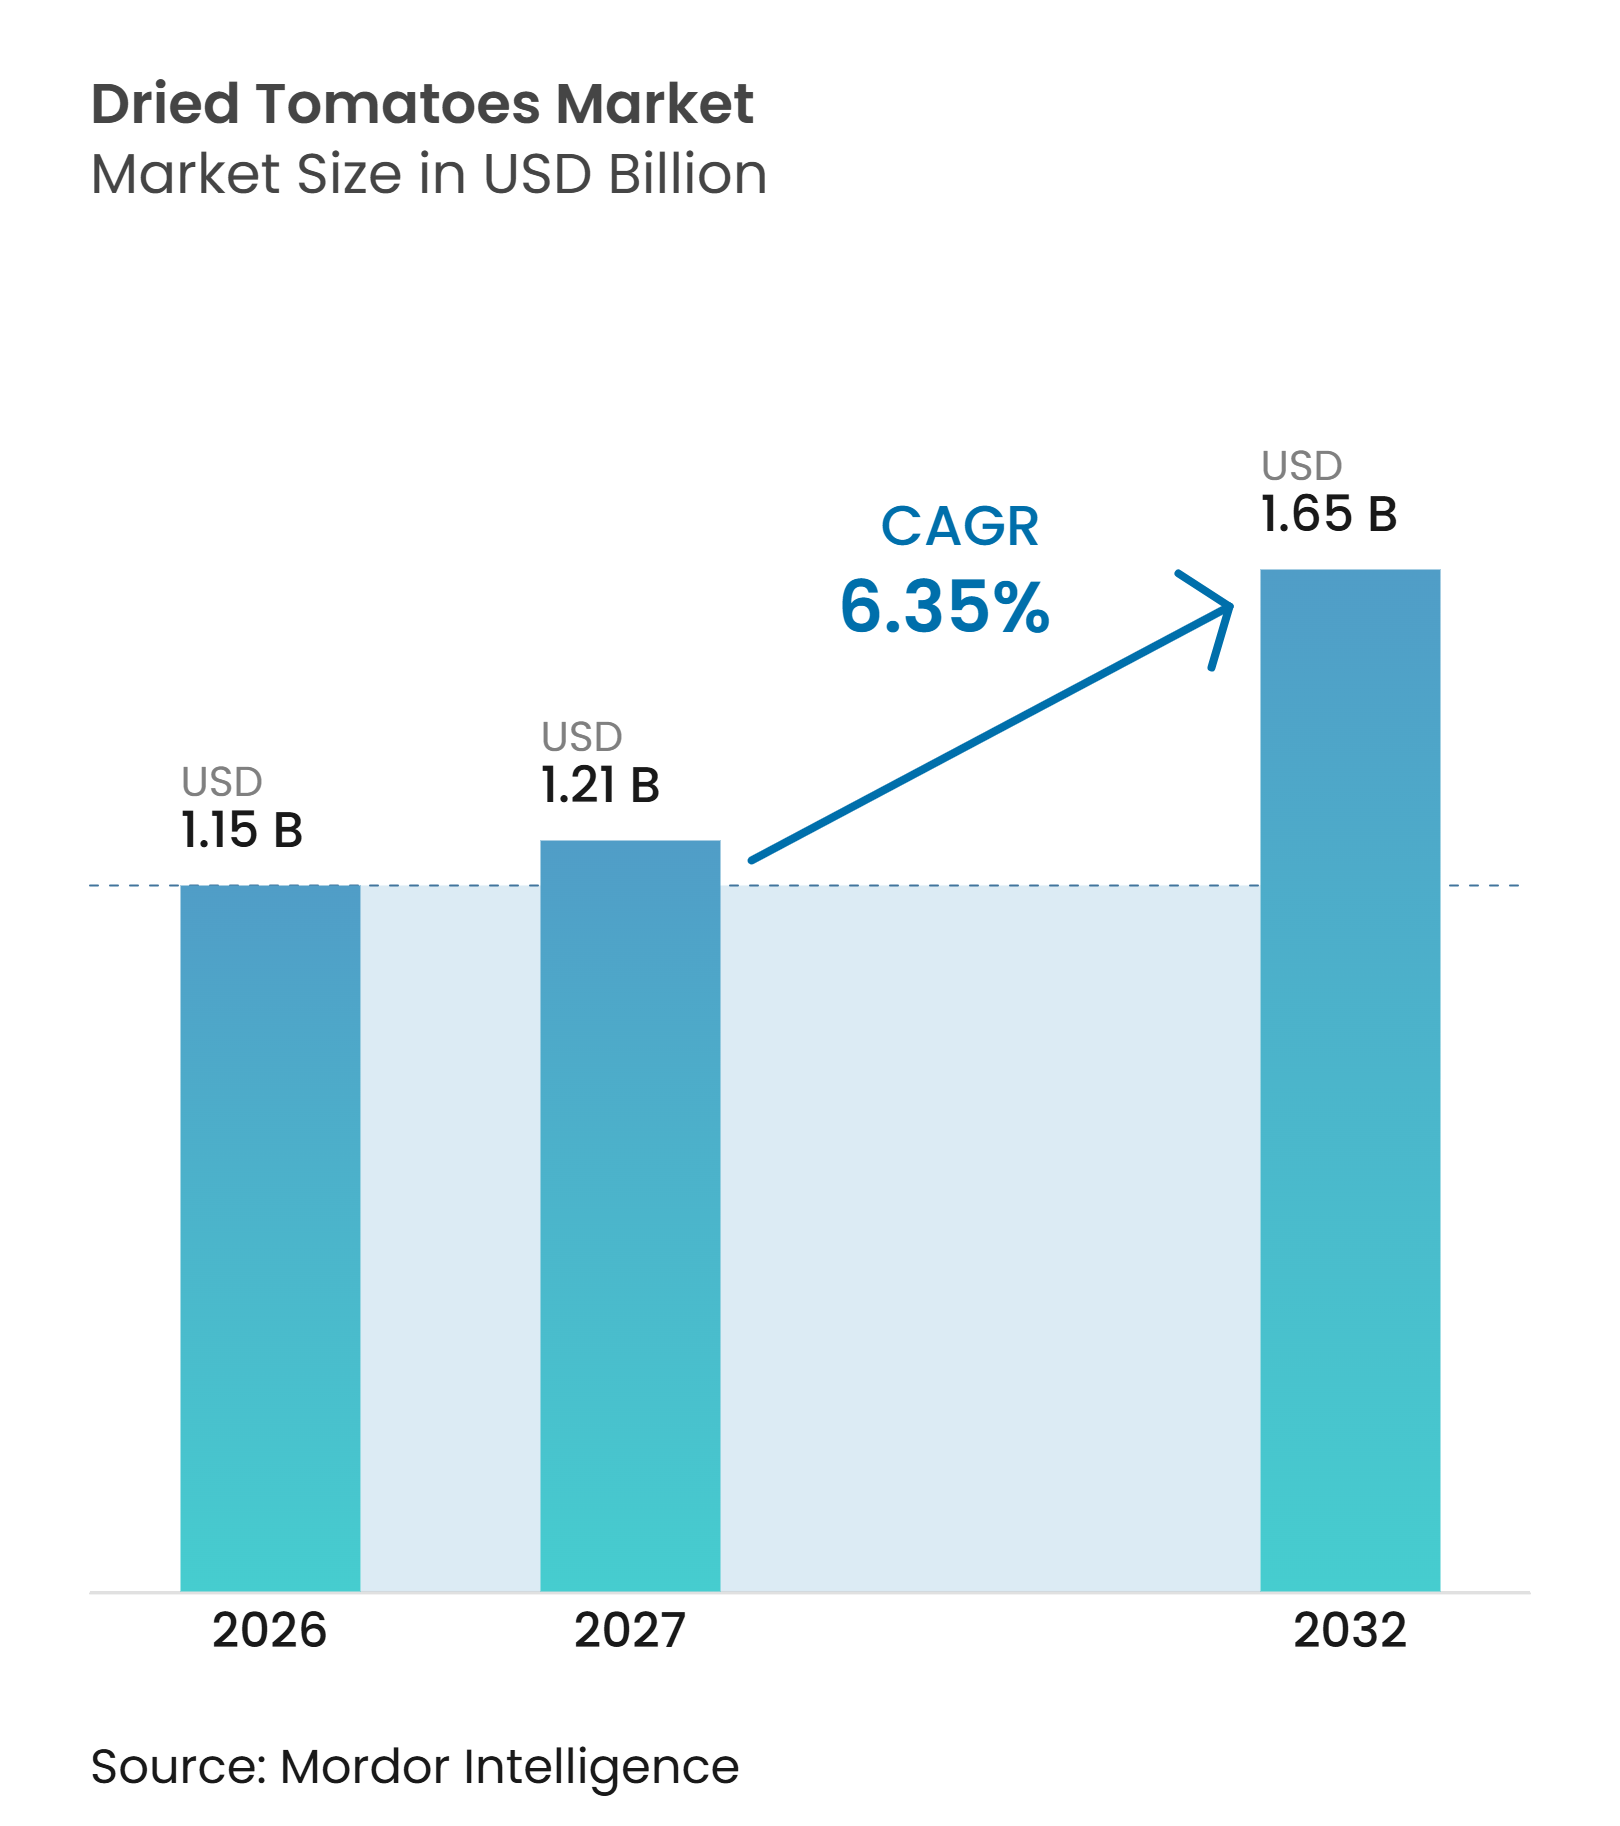
La taille du marché des tomates séchées devrait s'étendre de 1,15 milliard USD en 2026 et 1,21 milliard USD en 2027 à 1,65 milliard USD d'ici 2032, enregistrant un CAGR de 6,35 % entre 2027 et 2032. La demande est soutenue par la préférence pour des ingrédients végétaux reconnaissables et stables en rayon, ainsi que par l'utilisation plus large des saveurs méditerranéennes en dehors de leurs marchés traditionnels. Les formats premium, notamment biologiques, à origine unique, marinés et prêts à l'emploi, aident les fournisseurs à se différencier au-delà du seul prix. Les fabricants de produits alimentaires et les opérateurs de restauration recherchent également des ingrédients offrant une saveur concentrée, une manipulation fiable et une flexibilité de stockage. Les conditions d'approvisionnement restent importantes car les déficits de récolte liés aux conditions météorologiques, les obligations de conformité et la fraude alimentaire peuvent perturber l'accès aux matières premières. Ces conditions favorisent les fournisseurs disposant d'un approvisionnement traçable, de systèmes de transformation vérifiés et d'une gamme plus large de formats.
Points Clés du Rapport
-
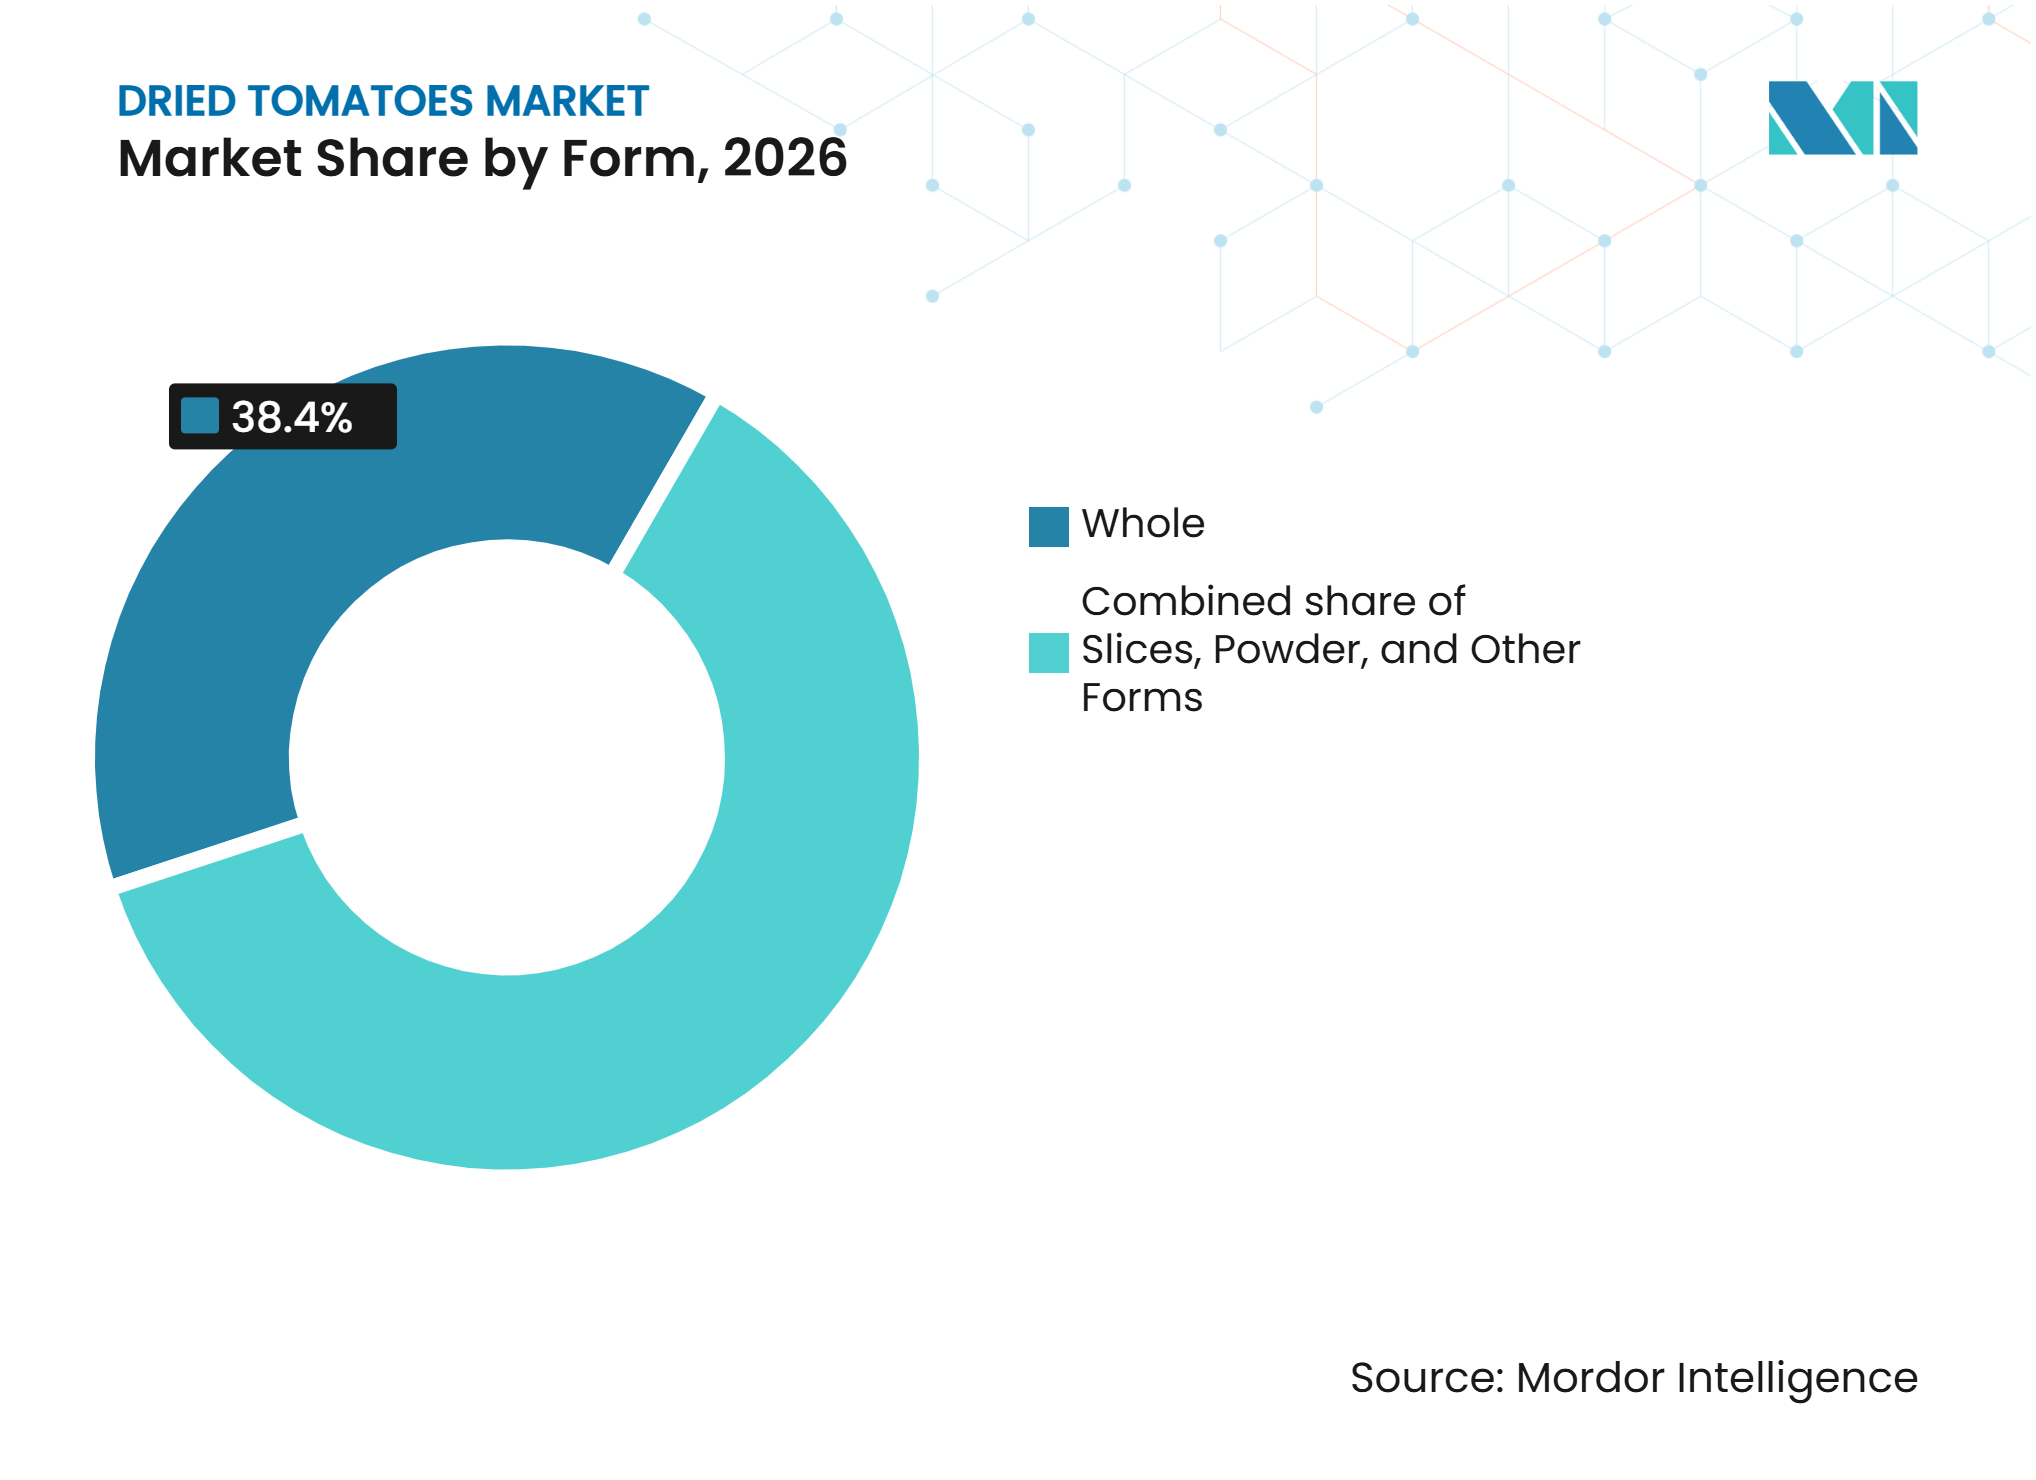
Par forme, les tomates séchées entières détenaient 38,4 % de la part du marché des tomates séchées en 2026, tandis que la poudre devrait croître à un CAGR de 7,2 % jusqu'en 2032.
-
Par nature, le conventionnel détenait 76,2 % de la part du marché des tomates séchées en 2026, tandis que le biologique devrait croître à un CAGR de 8,3 % jusqu'en 2032.
-
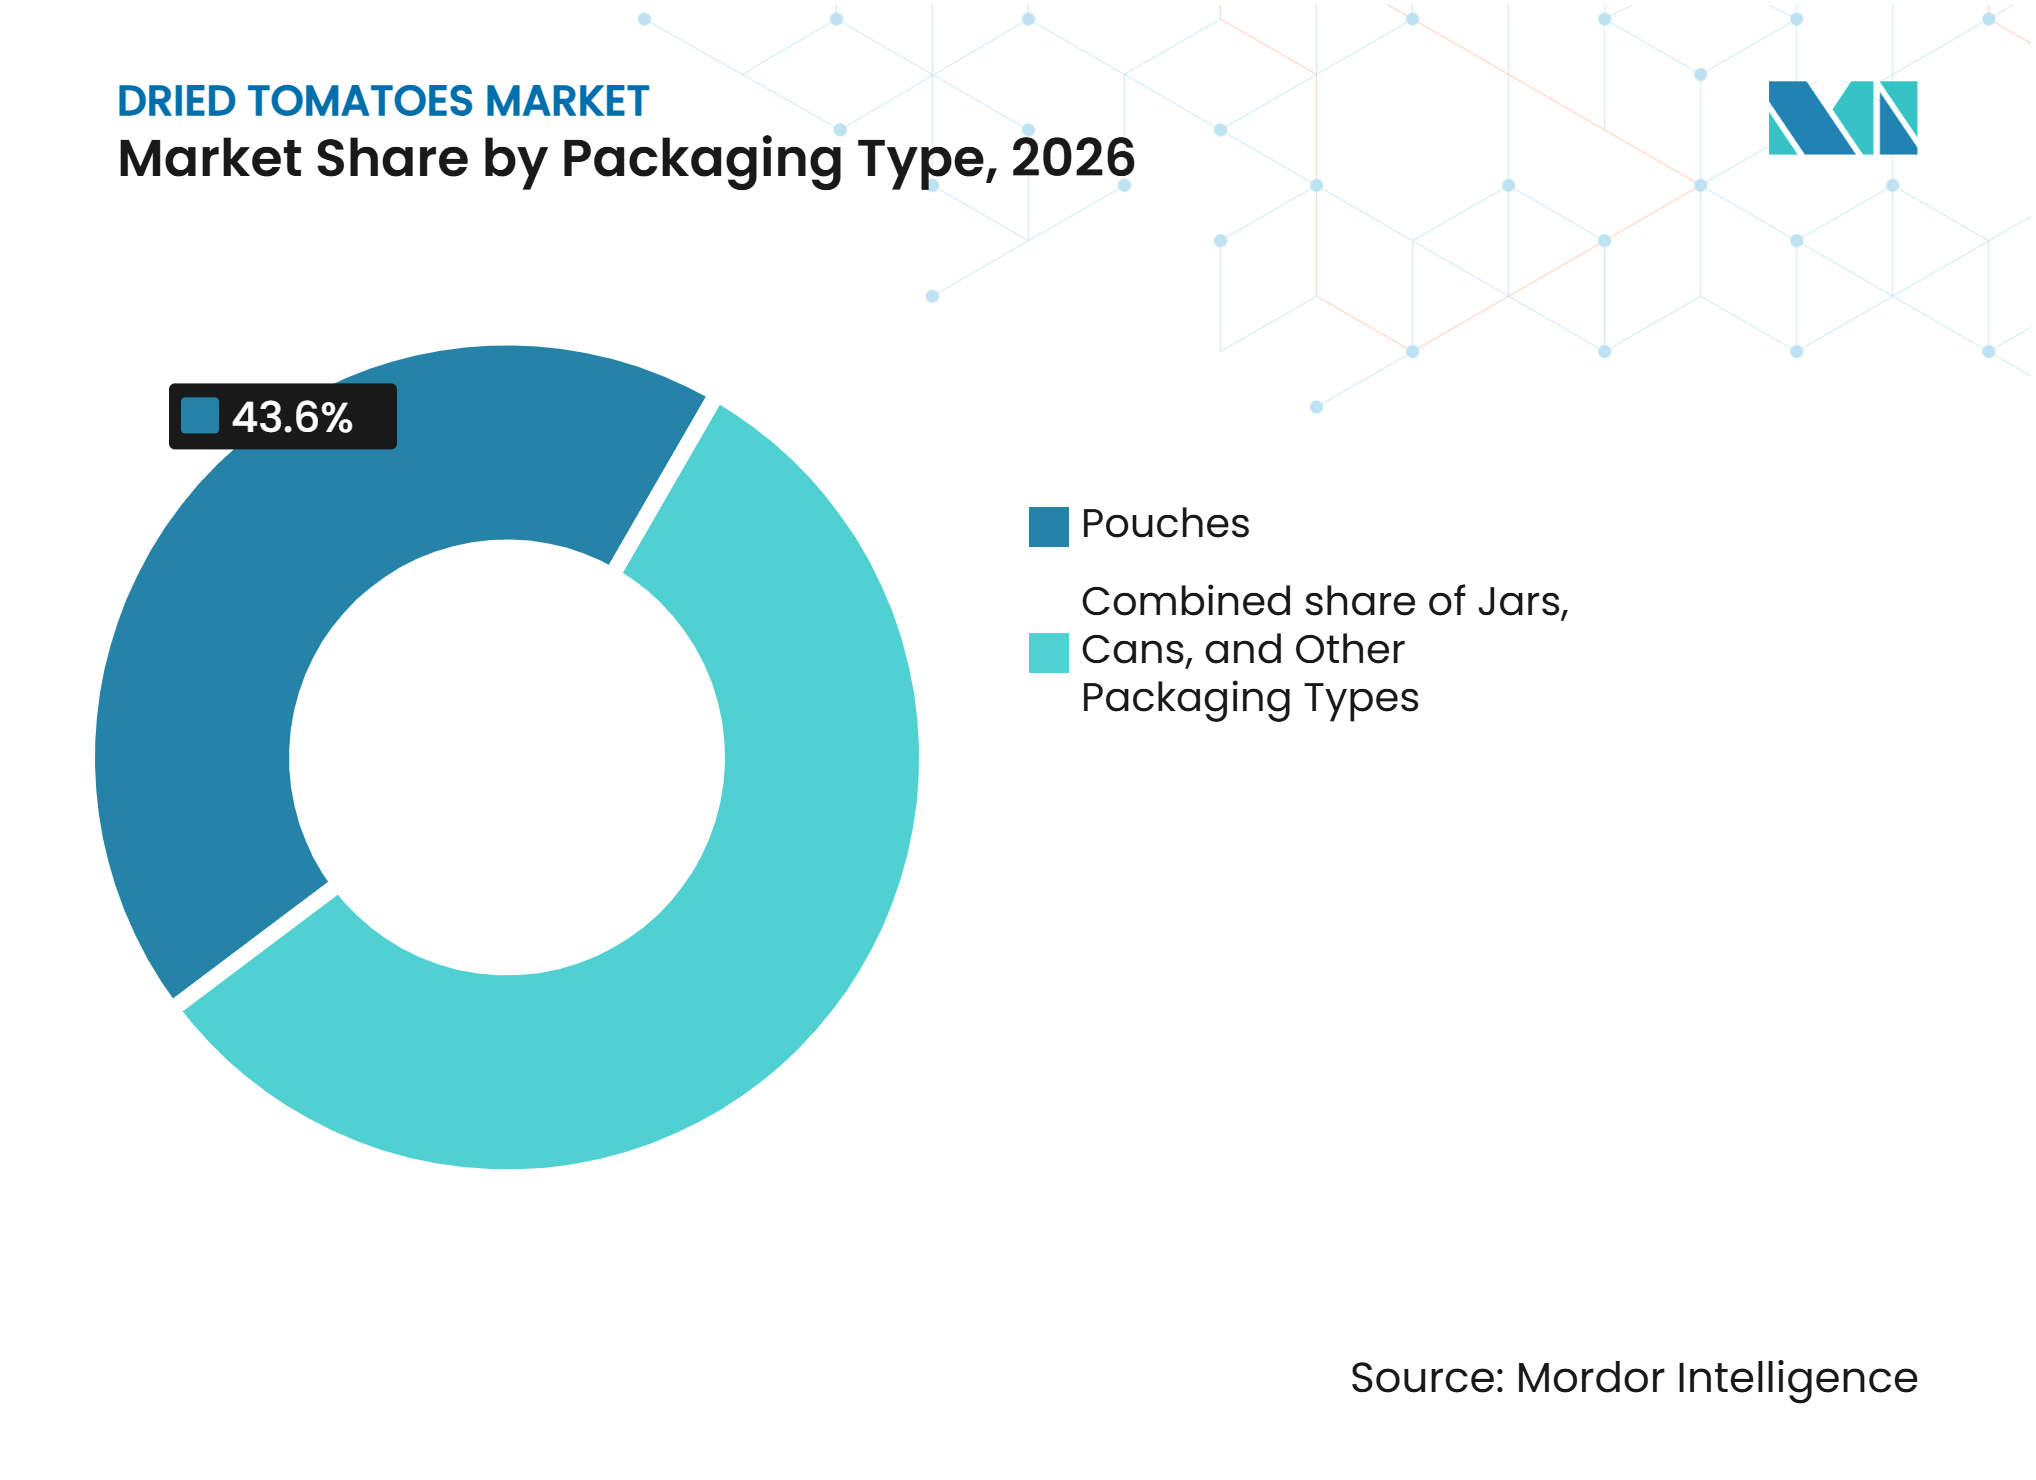
Par type d'emballage, les sachets détenaient 43,6 % de la part du marché des tomates séchées en 2026, tandis que les boîtes de conserve devraient croître à un CAGR de 7,5 % jusqu'en 2032.
-
Par canal de distribution, le commerce de détail détenait 73,3 % de la part du marché des tomates séchées en 2026, tandis que le commerce de proximité devrait croître à un CAGR de 7,6 % jusqu'en 2032.
-
Par géographie, l'Europe détenait 36,7 % de la part du marché des tomates séchées en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence pour les Aliments à Étiquette Claire et Peu Transformés | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Longue Durée de Conservation et Réduction du Gaspillage Alimentaire | +0.9% | Mondial, gains précoces en Asie-Pacifique et en Afrique et Moyen-Orient où la chaîne du froid est limitée | Court terme (≤ 2 ans) |
| Croissance des Produits Biologiques et Non-OGM | +1.2% | Amérique du Nord et Europe en cœur de marché, extension vers l'Asie-Pacifique et l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Formats Pratiques et Prêts à l'Emploi | +0.8% | Asie-Pacifique en cœur de marché, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Approvisionnement Durable et Transformation Respectueuse de l'Environnement | +0.6% | Europe et Amérique du Nord, traction précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans les Technologies de Séchage et d'Emballage | +0.7% | Mondial, adoption industrielle concentrée en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour les Aliments à Étiquette Claire et Peu Transformés
Les tomates séchées bénéficient d'être un aliment reconnaissable à ingrédient unique, sans nécessité d'additifs synthétiques dans leur forme de base. Cette position est pertinente alors que les acheteurs recherchent des aliments végétaux stables en rayon avec des déclarations d'ingrédients courtes et familières. L'Organic Trade Association a rapporté que les ventes américaines de fruits et légumes séchés ont augmenté de 13,6 % en 2025, contre une croissance de 4,2 % pour l'ensemble des ventes d'épicerie biologique[1]. La Food and Drug Administration des États-Unis a rouvert la période de commentaires pour ses orientations sur les programmes d'assainissement des aliments prêts à consommer à faible teneur en humidité en 2025, renforçant les exigences de conformité imposées aux transformateurs d'aliments déshydratés. Le marché des tomates séchées confère donc un avantage aux fournisseurs établis capables de combiner une proposition de produit simple avec des contrôles d'assainissement documentés. Les petits transformateurs peuvent faire face à des exigences opérationnelles plus élevées, tandis que les fournisseurs vérifiés peuvent utiliser la conformité et la traçabilité comme éléments de leur positionnement commercial.
Longue Durée de Conservation et Réduction du Gaspillage Alimentaire
Le marché des tomates séchées bénéficie de la longue durée de conservation ambiante des produits déshydratés par rapport aux tomates fraîches. Cette caractéristique aide les détaillants, les distributeurs et les acheteurs de la restauration à gérer leurs stocks lorsque la couverture de la chaîne du froid est limitée ou lorsque la production de la récolte est irrégulière. Une étude de 2025 a révélé que les produits à base de tomates correctement séchés au four conservaient une qualité sensorielle acceptable lors d'un stockage prolongé, avec des résultats favorables en matière de sécurité microbiologique et de réhydratation. La campagne italienne de 2025 a produit 5,8 millions de tonnes de tomates de transformation sur 78 695 hectares, tandis que les sources décrivaient des volumes inférieurs aux attentes antérieures et signalaient une augmentation des coûts des matières premières dans certains bassins méridionaux. Ces conditions rendent les stocks déshydratés précieux car les ventes peuvent être moins directement liées au calendrier de la récolte. Les formats séchés permettent également aux acheteurs de conserver des ingrédients à base de tomates pour les assaisonnements, les snacks et les plats préparés sans la même exposition aux risques de détérioration associés aux produits frais.
Croissance des Produits Biologiques et Non-OGM
Les tomates séchées biologiques représentent une base plus petite que les produits conventionnels, mais la certification peut soutenir un positionnement premium dans les marchés de détail et d'exportation. Les tomates biologiques affichaient une prime de détail de 127,5 % par rapport aux tomates conventionnelles aux États-Unis en 2025, la prime la plus élevée signalée parmi les catégories de produits biologiques. Le marché des tomates séchées peut exploiter cette disposition à payer lorsque les acheteurs valorisent la provenance, les contrôles de résidus et la certification. L'Organic Trade Association a rapporté que les ventes de produits biologiques aux États-Unis ont atteint 70,1 milliards USD en 2025 et ont progressé de 6,9 %, tandis que les haricots, fruits et légumes séchés ont augmenté de 13,6 %. La vérification Non-OGM peut servir de signal de confiance supplémentaire pour les acheteurs d'aliments naturels et d'ingrédients de restauration, bien que les données disponibles ne fournissent pas de chiffre d'adoption spécifique aux tomates séchées. Les exigences de la norme Organic JAS rendent également la certification pertinente pour les exportateurs cherchant à accéder aux circuits de vente au détail premium au Japon.
Formats Pratiques et Prêts à l'Emploi
Les formats prêts à l'emploi rendent le marché des tomates séchées pertinent pour les acheteurs qui ont besoin de moins d'étapes de préparation sans perdre un profil de tomate reconnaissable. Les produits en tranches, en julienne, hachés et en emballages refermables peuvent réduire le temps de manipulation dans les cuisines de détail, les kits repas et les opérations de plats préparés. Les tomates séchées au soleil apparaissent dans les tendances de restauration de 2026 et 2027 comme un ingrédient riche en saveurs utilisé avec des pains artisanaux et des fromages frais. Ces applications aident les fournisseurs à vendre des formats répondant aux besoins de commodité tout en maintenant une association culinaire traditionnelle. Cette évolution élargit également le rôle des tomates séchées au-delà des antipasti et des pâtes vers les sandwichs, les snacks, les assaisonnements et les plats préparés. Pour les transformateurs, une gamme de formats plus large peut réduire la dépendance à un seul usage final et permettre d'atteindre à la fois les clients de la grande distribution et de la restauration à partir de la même base de transformation.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Disponibilité Saisonnière et Volatilité de l'Approvisionnement | -1.1% | Mondial, avec une exposition aiguë en Europe (corridor d'approvisionnement Italie/Turquie) | Court à moyen terme (≤ 4 ans) |
| Complexité de la Conformité Réglementaire | -0.5% | Europe (Règlement UE 2023/915) et Amérique du Nord (FDA HARPC) | Moyen terme (2 à 4 ans) |
| Risques de Contamination et de Sécurité Alimentaire | -0.5% | Mondial, exposition au RASFF en Europe et surveillance de la FDA en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Risque de Contrefaçon et de Produits de Mauvaise Qualité | -0.4% | Europe et Amérique du Nord les plus touchées ; extension vers l'Asie-Pacifique et l'Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité Saisonnière et Volatilité de l'Approvisionnement
Le marché des tomates séchées reste exposé à la disponibilité des récoltes car la production est liée à un nombre limité de grandes zones de culture de tomates. L'Italie et la Turquie sont des sources importantes de tomates séchées commercialisées, ce qui crée un risque d'approvisionnement lorsque les conditions météorologiques ou l'économie agricole affaiblissent la production dans plusieurs pays simultanément. La Turquie a exporté 34 419 tonnes au cours des 10 premiers mois de 2025, soit une baisse de 11 % en volume d'une année sur l'autre, tandis que les prix moyens à l'exportation ont augmenté de 12 % et que la valeur des exportations a atteint 108 millions USD. Les sources décrivaient également des pressions en Tunisie, où la faible rentabilité des producteurs menaçait la production et aggravait la tension sur l'approvisionnement européen. La diversification des sources peut réduire l'exposition à un fournisseur individuel, mais des événements climatiques simultanés peuvent limiter cet avantage lorsqu'ils affectent plusieurs régions de production. Les acheteurs privilégieront probablement les fournisseurs capables de sécuriser les matières premières grâce à des relations directes avec les producteurs, à des origines multiples ou à des stocks constitués sur plusieurs saisons.
Complexité de la Conformité Réglementaire
Les fournisseurs de tomates séchées doivent gérer les exigences en matière de contamination, de traçabilité et de sécurité alimentaire sur plusieurs marchés d'exportation. Les règles de l'Union européenne sur les contaminants exigent des opérateurs du secteur alimentaire qu'ils évaluent les effets de concentration créés lors du séchage et maintiennent des contrôles appropriés. Le Conseil international des noix et fruits séchés a rapporté en 2025 que le Codex envisageait un code de pratiques pour l'ochratoxine A dans les fruits séchés, ce qui indique une attention accrue au risque de mycotoxines dans les aliments séchés stables en rayon[2]. Les orientations américaines sur l'assainissement des aliments à faible teneur en humidité constituent une autre considération de conformité pour les produits vendus en Amérique du Nord. Ces exigences peuvent entraîner des coûts supplémentaires en matière de tests, de documentation et de contrôle des procédés, en particulier pour les petits exportateurs. Elles peuvent également rendre les certifications HACCP, ISO 22000, FSSC 22000, BRC et GlobalG.A.P. plus importantes dans la sélection des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Forme :
La Poudre Apporte une Flexibilité d'Ingrédient aux Côtés de la Demande en Format EntierLes tomates séchées entières détenaient 38,4 % de la part du marché des tomates séchées en 2026, portées par une demande soutenue de la grande distribution gastronomique, des produits antipasti, de la charcuterie et des applications de restauration où des morceaux de tomates visibles font partie du plat fini. Leur apparence familière les rend adaptées aux pâtes, salades, produits de boulangerie et plats préparés de style méditerranéen. Valley Sun Products exploite un séchoir solaire en Californie dépassant 55 acres, traitant plus de 3 millions de livres par saison. Les produits entiers aromatisés et artisanaux commandent des valeurs unitaires plus élevées en raison de leur attrait visuel, tandis que les tranches servent un marché intermédiaire plus large pour les pizzas, sandwichs et plats préparés. Les produits marinés et semi-séchés occupent des segments plus petits orientés vers le premium, où la texture et la saveur priment sur la durée de conservation.
La poudre devrait croître à un CAGR de 7,2 % jusqu'en 2032, ce qui en fait la forme à la croissance la plus rapide sur le marché des tomates séchées. Elle sert à la fois d'ingrédient aromatisant et de composant colorant naturel dans les mélanges d'assaisonnements, les enrobages de snacks, les soupes, les sauces, les produits de boulangerie et les plats préparés. Une revue de 2025 a mis en évidence des méthodes de séchage assistées par micro-ondes, ultrasons et infrarouge qui améliorent l'efficacité et préservent la qualité alimentaire, tandis que les systèmes de séchage intelligents utilisant la surveillance numérique et le contrôle prédictif améliorent encore la cohérence des procédés. La poudre offre également aux fabricants de produits alimentaires un vecteur de saveur de tomate à origine unique qui soutient des déclarations d'ingrédients simplifiées, et sa faible densité en vrac et sa haute densité en solides de tomate améliorent l'efficacité logistique pour les utilisateurs industriels.



Par Nature :
Le Volume Conventionnel Soutient le Marché Tandis que le Biologique Construit une Valeur PremiumLes tomates séchées conventionnelles détenaient 76,2 % de la part du marché des tomates séchées en 2026. Cette domination est largement due aux coûts élevés et aux exigences opérationnelles de la certification biologique dans les domaines de l'agriculture, de la manutention, du stockage et de la transformation. Les chaînes de restauration, les détaillants à marque propre et les acheteurs d'ingrédients privilégient des spécifications stables, un approvisionnement fiable et des prix compétitifs, faisant des produits conventionnels le choix standard pour les circuits à fort volume. Les acheteurs exigent néanmoins des certifications de qualité telles que HACCP, ISO 22000 et BRC. Les chaînes d'approvisionnement établies reliant la production en Italie, en Turquie et au Chili aux acheteurs en Amérique du Nord, en Allemagne et au Royaume-Uni confèrent aux fournisseurs conventionnels un avantage pratique dans les achats à fort volume. Le segment couvre des formats allant des sachets de détail aux ingrédients industriels en vrac, ce qui le rend pertinent lorsque les décisions d'achat se concentrent sur la disponibilité, les grades standardisés et des coûts d'intrants maîtrisables. Les fournisseurs peuvent différencier leurs gammes par la taille de coupe, le contrôle de l'humidité, l'origine et l'emballage.
Les tomates séchées biologiques devraient croître à un CAGR de 8,3 % jusqu'en 2032, portées par des acheteurs prêts à payer pour une origine certifiée, une traçabilité et des normes de production. L'Organic Trade Association a rapporté que les ventes de produits biologiques aux États-Unis ont atteint 70,1 milliards USD en 2025, avec une augmentation de 13,6 % pour la catégorie des haricots, fruits et légumes séchés. Les tomates biologiques affichaient une prime de 127,5 % par rapport aux tomates conventionnelles dans la grande distribution américaine en 2025. Les certifications USDA Organic, EU Organic et Organic JAS fournissent des signaux commerciaux clairs aux détaillants et aux importateurs. Bien que le segment biologique reste plus petit que la base conventionnelle, il bénéficie d'un fort pouvoir de fixation des prix et d'un positionnement différencié. Le principal défi consiste à maintenir un approvisionnement certifié tout en gérant des coûts opérationnels plus élevés. Les producteurs biologiques ont besoin de relations solides avec les producteurs et de procédures claires de manutention post-récolte pour répondre systématiquement aux attentes des acheteurs et protéger la prime que leurs produits commandent dans les circuits de vente au détail spécialisés et les canaux d'exportation.
Par Type d'Emballage :
Les Sachets Dominent les Ventes aux Consommateurs Tandis que les Boîtes de Conserve Servent les Grands UtilisateursLes sachets détenaient 43,6 % de la part du marché des tomates séchées en 2026, portés par leur légèreté, leur refermabilité et leur adéquation aux petits formats de vente au détail. Ils sont bien adaptés aux produits vendus dans les supermarchés, les épiceries spécialisées, les commerces de proximité et les circuits en ligne, offrant une option pratique aux consommateurs qui utilisent les tomates séchées en petites quantités à plusieurs occasions. Le format soutient une présentation visuelle premium grâce à des emballages imprimés sans les risques de casse associés au verre. En 2026, ProAmpac a commercialisé son film ProActive Intelligence Moisture Protect MP-1000, conçu pour absorber l'humidité résiduelle dans les produits secs emballés sans insert dessiccant, ce qui est particulièrement pertinent pour les tomates séchées car les variations d'humidité peuvent affecter la texture et la qualité. Les bocaux continuent de servir les tomates séchées au soleil conditionnées dans l'huile et d'autres produits gastronomiques, tandis que les sacs en vrac restent pertinents pour les acheteurs industriels qui achètent de plus grands volumes pour une transformation ultérieure.
Les boîtes de conserve devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenues par la demande de la restauration pour des emballages durables, un stockage ambiant prolongé et une manutention standardisée dans les cuisines professionnelles. Le format convient aux grandes unités utilisées par la restauration collective et les acheteurs de restaurants, et dans les zones où l'infrastructure de la chaîne du froid est peu fiable, les produits en conserve stables à température ambiante offrent une alternative pratique aux options réfrigérées ou surgelées. Les sachets resteront importants dans la grande distribution, tandis que les boîtes de conserve servent les besoins de la restauration à plus grand volume. Les fournisseurs proposant plusieurs formats, notamment des sachets, des bocaux, des boîtes de conserve et des emballages en vrac, peuvent répondre à un plus large éventail d'exigences clients, réduire la dépendance à un seul circuit de distribution et soutenir à la fois la demande des ménages et des professionnels à partir de la même base de transformation.

Par Canal de Distribution :
L'Échelle du Commerce de Détail Coexiste avec une Demande de Restauration Plus RapideLe commerce de détail détenait 73,3 % de la part du marché des tomates séchées en 2026. Le segment atteint les consommateurs via les supermarchés, les hypermarchés, les épiceries spécialisées, les commerces de proximité et les détaillants en ligne. Ces circuits proposent des produits entiers, en tranches, marinés, conditionnés dans l'huile, biologiques et premium à origine unique. Les épiceries spécialisées soutiennent les produits qui nécessitent une éducation du consommateur ou un contexte alimentaire méditerranéen pour justifier des prix plus élevés. La vente en ligne aide les marques à atteindre les acheteurs soucieux de leur santé qui ne trouvent pas de produits certifiés ou spécialisés dans les grandes surfaces. Les produits à marque propre créent une pression sur les prix dans les supermarchés et les hypermarchés, mettant au défi les fournisseurs de marques sans différenciation claire. Les marques peuvent répondre par la certification, l'origine du produit, les variantes de saveurs et les formats d'emballage pratiques. Le commerce de détail restera le principal canal en volume, servant les achats répétés des ménages dans plusieurs formats de magasins.
Le commerce de proximité devrait croître à un CAGR de 7,6 % jusqu'en 2032. Les restaurants et les clients de la restauration utilisent les tomates séchées lorsque la concentration des saveurs et la cohérence du produit sont importantes. Les tomates séchées au soleil ont été identifiées comme un ingrédient de menu en plein essor dans les rapports sur les tendances alimentaires de 2026 et 2027. Les grandes chaînes et les cuisines institutionnelles se tournent vers les achats contractuels, augmentant la valeur d'un grade, d'un format et d'une documentation fiables. Les fournisseurs disposant des certifications HACCP et GlobalG.A.P. sont mieux positionnés pour ces arrangements. Les plateformes de livraison de repas et les cuisines fantômes stimulent davantage la demande d'ingrédients pouvant être stockés et utilisés de manière cohérente sur plusieurs sites. Bien que plus petit que le commerce de détail, le commerce de proximité présente un profil de croissance plus fort, combinant l'innovation des menus avec les achats professionnels. Les fournisseurs proposant des coupes, des tailles d'emballage et des spécifications d'humidité adaptées sont mieux placés pour établir des relations stables avec des groupes de restauration opérant sur plusieurs sites.
Analyse Géographique
Europe : Production et Consommation Restent Étroitement Liées
L'Europe détenait 36,7 % de la part du marché des tomates séchées en 2026. La région combine une consommation établie avec une grande base de transformation, notamment en Italie, où les produits à base de tomates séchées et conservées font partie de l'économie alimentaire. L'Italie a transformé 5,8 millions de tonnes de tomates sur 78 695 hectares lors de sa campagne 2025 et a dépassé la Chine pour devenir le deuxième producteur mondial de tomates de transformation après les États-Unis. Supply Chain Italy a rapporté des valeurs d'exportation de produits à base de tomates supérieures à 2,8 milliards EUR, soit 3,1 milliards USD, pour les campagnes 2024 et 2025. L'Allemagne, le Royaume-Uni et la France sont des destinations importantes pour ces produits. F.lli Saclà vend dans plus de 70 pays, et les exportations représentent la moitié de son chiffre d'affaires mondial, les tomates séchées au soleil étant son produit phare. Le quota annuel de 8 900 tonnes de la Turquie pour les tomates séchées vers l'Union européenne indique une demande continue d'approvisionnement importé sur les marchés européens. Les acheteurs européens sont soumis à l'influence réglementaire des limites de contaminants, des systèmes de qualité et des exigences de traçabilité. Ces facteurs de conformité renforcent l'importance d'une production certifiée et de contrôles de séchage documentés. La région reste un grand débouché pour les formats premium, biologiques et orientés vers la restauration.
Asie-Pacifique : La Capacité de Transformation Soutient une Croissance Plus Rapide
L'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032. La taille du marché des tomates séchées dans la région est soutenue par la croissance de la fabrication de produits alimentaires transformés et par le développement de capacités nationales en ingrédients déshydratés. Le Japon reste une destination premium où des spécifications strictes et la certification Organic JAS peuvent favoriser les exportateurs vérifiés. L'Inde développe des capacités de séchage supplémentaires grâce aux travaux du Centre for Sustainable Technologies de l'Institut indien des sciences, qui a transféré une technologie de séchage solaire à biomasse à faible coût aux communautés agricoles. Cette technologie est pertinente car elle peut renforcer la capacité locale à gérer les surplus agricoles et soutenir la production de légumes séchés. Les transformateurs régionaux peuvent se différencier par leur proximité avec les zones de culture de tomates, leurs besoins logistiques réduits et des formats adaptés à la fabrication alimentaire locale. La région offre également aux fournisseurs la possibilité de développer la poudre et les ingrédients industriels plutôt que de s'appuyer uniquement sur des tomates séchées entières importées. Les facteurs de conformité sont importants au Japon, où la certification et les spécifications des produits influencent l'accès au marché. Le rythme des nouvelles capacités de transformation pourrait progressivement modifier l'équilibre entre les fournisseurs méditerranéens traditionnels et les producteurs d'ingrédients régionaux.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique : Des Voies Différentes vers la Demande
L'Amérique du Nord dispose d'une base d'approvisionnement mature, la récolte de tomates de transformation en Californie en 2025 atteignant 10,6 millions de tonnes, soit 6 % de plus qu'en 2024. La région continue également d'utiliser des importations méditerranéennes, les exportations turques de tomates séchées vers les États-Unis ayant augmenté de 24 % pour atteindre 26,2 millions USD au cours des 10 premiers mois de 2025. Cette combinaison soutient les formats premium pour les consommateurs et la demande d'ingrédients de la part des grands clients de la restauration et des produits alimentaires emballés. La surveillance de la sécurité alimentaire et les orientations sur l'assainissement des produits à faible teneur en humidité sont des influences réglementaires importantes pour les fournisseurs desservant les États-Unis. L'Amérique du Sud offre un potentiel d'approvisionnement agricole et une opportunité d'investissement dans la transformation locale, bien que les estimations de croissance de tiers non authentifiées aient été exclues de cette analyse. Le Moyen-Orient et l'Afrique servent de destinations d'importation émergentes où le développement de la restauration et les infrastructures de chaîne du froid limitées peuvent favoriser les produits stables à température ambiante. Les Émirats arabes unis sont pertinents car une base de consommateurs expatriés et le développement de la restauration soutiennent la demande de produits alimentaires commercialisés à l'international. La portée des exportations turques dans 98 pays, dont le Brésil et le Japon, illustre la distribution mondiale plus large des tomates séchées. Ces régions mixtes exigent que les fournisseurs adaptent la taille des emballages, la certification et le format des produits aux conditions de distribution locales. Leurs opportunités sont distinctes, mais chacune bénéficie de produits capables de résister au transport et de se conserver à température ambiante.
Paysage Concurrentiel
Concentration du Marché
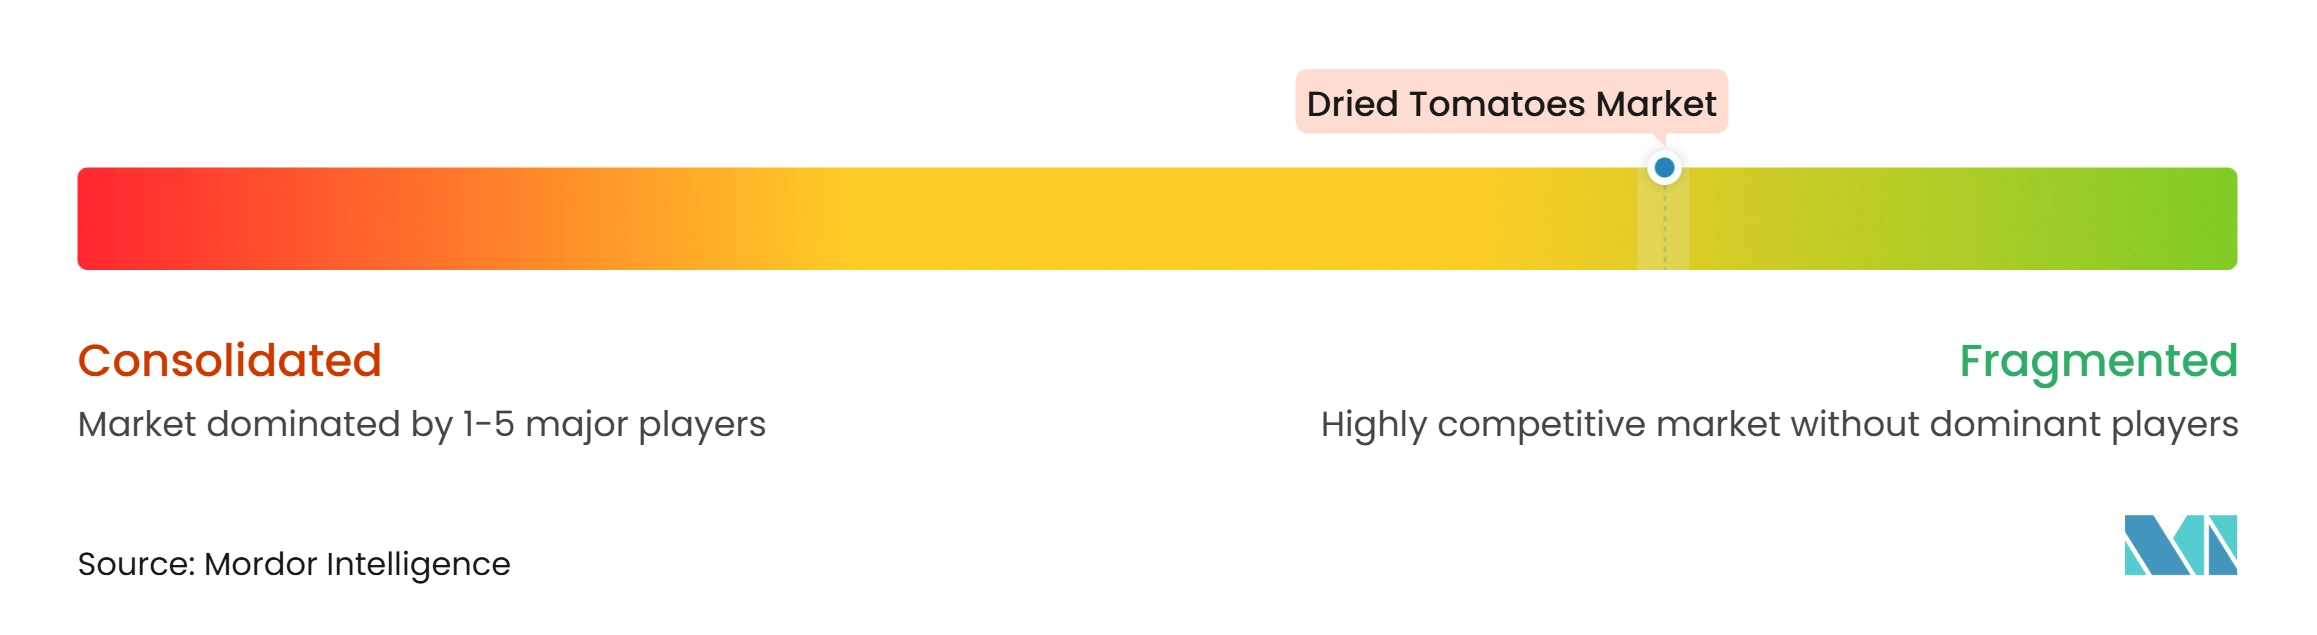
Le marché des tomates séchées est modérément fragmenté, avec des spécialistes régionaux opérant aux côtés de fournisseurs d'ingrédients déshydratés de plus grande taille. Les acteurs clés comprennent Fiordelisi S.r.l. et Conesa Group dans le sud de l'Europe, Valley Sun Products et BCFoods en Amérique du Nord, Invertec Foods en Amérique du Sud et Mevive International en Asie du Sud. Aucun acteur ne détient une part de marché dominante. La concurrence se concentre sur l'approvisionnement agricole, les formats de produits, les certifications et le service client multi-régions. Les fournisseurs élargissent leur offre au-delà des tomates séchées au soleil vers des formats semi-séchés, marinés, en poudre et en mélanges d'assaisonnements pour servir les utilisateurs de la grande distribution, de la restauration et de l'industrie. L'intégration verticale aide à réduire la volatilité des matières premières, tandis que la traçabilité est de plus en plus importante pour la sécurité alimentaire et la garantie d'origine.
BCFoods a intégré Culinary Farms dans sa marque en avril 2025, consolidant les tomates séchées, les piments, les assaisonnements et les ingrédients fumés dans une offre mondiale unique et élargissant sa couverture de la restauration et des produits de grande consommation. La Doria a rapporté une réduction de 43 % de la consommation d'eau et une réduction de 67 % de l'utilisation de pesticides dans son rapport de durabilité 2025 grâce à l'agriculture de précision basée sur l'IoT. Fiordelisi a adopté les caisses pliantes réutilisables Active Lock de Tosca, gagnant la capacité d'accueillir 560 caisses remplies supplémentaires par camion, soit plus d'une tonne supplémentaire par trajet. Ces actions reflètent une concurrence axée sur le contrôle opérationnel plutôt que sur la seule publicité.
L'adoption des technologies prend une importance croissante dans les domaines du séchage, de l'emballage et de la logistique. Les fournisseurs d'Asie-Pacifique peuvent trouver des opportunités de croissance dans les formats en poudre et industriels en rapprochant la transformation des zones de culture. Les fournisseurs européens conservent des avantages en matière de réputation des produits et de connaissance de la restauration. Les certifications FSSC 22000 et BRC sont désormais des exigences clés pour les achats en grande distribution et interentreprises, réduisant le champ des fournisseurs sans systèmes formels de sécurité alimentaire. Les entreprises démontrant des niveaux d'humidité, des grades et une traçabilité cohérents sont mieux positionnées pour sécuriser des approvisionnements contractuels, tandis que celles qui s'appuient sur des achats au comptant peuvent avoir des difficultés à mesure que les acheteurs accordent plus d'importance à la documentation.
Leaders du Secteur des Tomates Séchées
-
BCFoods Inc.
-
Valley Sun Products, Inc.
-
Mooney Farms
-
Conesa Group
-
Fiordelisi S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tomates Séchées Entreprises couvertes dans ce rapport
- Valley Sun Products, Inc.
- Mooney Farms
- California Sun Dry Foods
- Fiordelisi S.r.l.
- Borges International Group
- ConAgra Brands
- BCFoods Inc.
- ROHA
- Silva International, Inc.
- Invertec Foods
- Mevive International
- Fitaky Food
- Conesa Group
- Aarkay Food Products Ltd.
- Garlico Industries Ltd.
- Lycored
- Harmony House Foods, Inc.
- Kanegrade Ltd.
- Agusa
- Vegenat S.A.
Développements industriels récents dans Marché des Tomates Séchées
- Août 2026 : Parnassia Food Ingredients (Pays-Bas) a lancé une nouvelle gamme de produits à base de tomates cerises séchées ciblant les applications industrielles et de restauration en Europe. Le format bouchée offre une douceur concentrée et une riche saveur de tomate pour les fabricants de plats préparés premium, de salades et de produits de boulangerie, répondant à la disponibilité limitée de variantes de tomates cerises par rapport aux tomates séchées conventionnelles coupées en deux.
- Février 2026 : BCFoods a lancé un nouveau site web mondial pour consolider l'identité de la marque suite à l'intégration de Culinary Farms, améliorant l'accès des clients à son portefeuille de produits élargi comprenant des tomates séchées, des fruits lyophilisés et des ingrédients déshydratés spécialisés.
- Avril 2025 : BCFoods a finalisé l'intégration complète de Culinary Farms dans sa marque mondiale, absorbant le portefeuille premium de tomates séchées, piments, assaisonnements et ingrédients fumés de la filiale dans la gamme de produits consolidée de BCFoods. L'intégration a consolidé les opérations, renforcé les engagements en matière de durabilité et de traçabilité, et amélioré les capacités de service pour les clients des produits de grande consommation et de la restauration.
Périmètre du Rapport sur le Marché Mondial des Tomates Séchées
Le marché des tomates séchées désigne le marché des tomates ayant subi des procédés d'élimination de l'humidité, tels que le séchage au soleil, le séchage à l'air ou la déshydratation, afin de prolonger leur durée de conservation et de concentrer leur saveur, les rendant ainsi adaptées à une utilisation dans la préparation alimentaire, la fabrication d'ingrédients et les applications culinaires. Par forme, le marché est segmenté en entières, tranches, poudre et autres formes. Par nature, le marché est divisé en produits conventionnels et biologiques. Par type d'emballage, le marché est segmenté en sachets, bocaux, boîtes de conserve et autres types d'emballage. Par canal de distribution, le marché est divisé en commerce de proximité et commerce de détail, ce dernier étant subdivisé en supermarchés et hypermarchés, commerces de proximité, épiceries spécialisées, boutiques en ligne et autres canaux de distribution. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays sur les principaux marchés, notamment les États-Unis, le Canada, le Mexique, l'Allemagne, le Royaume-Uni, l'Italie, la France, la Chine, l'Inde, le Japon, l'Australie, le Brésil, l'Argentine, l'Arabie saoudite et les Émirats arabes unis, ainsi que les catégories régionales restantes correspondantes. La taille du marché et les prévisions de croissance sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Entières |
| Tranches |
| Poudre |
| Autres Formes |
| Conventionnel |
| Biologique |
| Sachets |
| Bocaux |
| Boîtes de Conserve |
| Autres Types d'Emballage |
| Commerce de Proximité | |
| Commerce de Détail | Supermarchés et Hypermarchés |
| Commerces de Proximité | |
| Épiceries Spécialisées | |
| Boutiques en Ligne | |
| Reste des Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Forme | Entières | |
| Tranches | ||
| Poudre | ||
| Autres Formes | ||
| Par Nature | Conventionnel | |
| Biologique | ||
| Par Type d'Emballage | Sachets | |
| Bocaux | ||
| Boîtes de Conserve | ||
| Autres Types d'Emballage | ||
| Par Canal de Distribution | Commerce de Proximité | |
| Commerce de Détail | Supermarchés et Hypermarchés | |
| Commerces de Proximité | ||
| Épiceries Spécialisées | ||
| Boutiques en Ligne | ||
| Reste des Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée des tomates séchées d'ici 2032 ?
Le marché des tomates séchées devrait atteindre 1,65 milliard USD d'ici 2032, progressant à un CAGR de 6,35 % de 2027 à 2032. La demande est soutenue par les formats stables en rayon, les produits premium et l'utilisation plus large dans la restauration.
Quelle forme de tomate séchée connaît la croissance la plus rapide ?
La poudre est la forme à la croissance la plus rapide, avec un CAGR prévu de 7,2 % jusqu'en 2032, soutenu par les utilisations en assaisonnement, snack et plats préparés. Elle fournit une saveur de tomate concentrée là où des morceaux visibles ne sont pas nécessaires.
Pourquoi les tomates séchées biologiques gagnent-elles en popularité ?
Les tomates séchées biologiques devraient croître à un CAGR de 8,3 % jusqu'en 2032, aidées par un positionnement premium basé sur la certification et la croissance des fruits et légumes séchés biologiques. Les certifications USDA Organic, EU Organic et Organic JAS peuvent renforcer la confiance des acheteurs.
Quel format d'emballage domine les ventes de tomates séchées ?
Les sachets dominent l'emballage avec une part de 43,6 % en 2026 car ils sont légers, refermables et bien adaptés aux formats de vente au détail. Ils soutiennent également les assortiments de produits en ligne et en épiceries spécialisées.
Quel canal de vente se développe le plus rapidement pour les tomates séchées ?
Le commerce de proximité devrait croître à un CAGR de 7,6 % jusqu'en 2032, les restaurants et les cuisines institutionnelles recherchant des ingrédients certifiés et cohérents.