
Marktgröße und Marktanteil für getrocknete Tomaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.21 Milliarden US-Dollar |
| Marktgröße (2032) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.35 % |
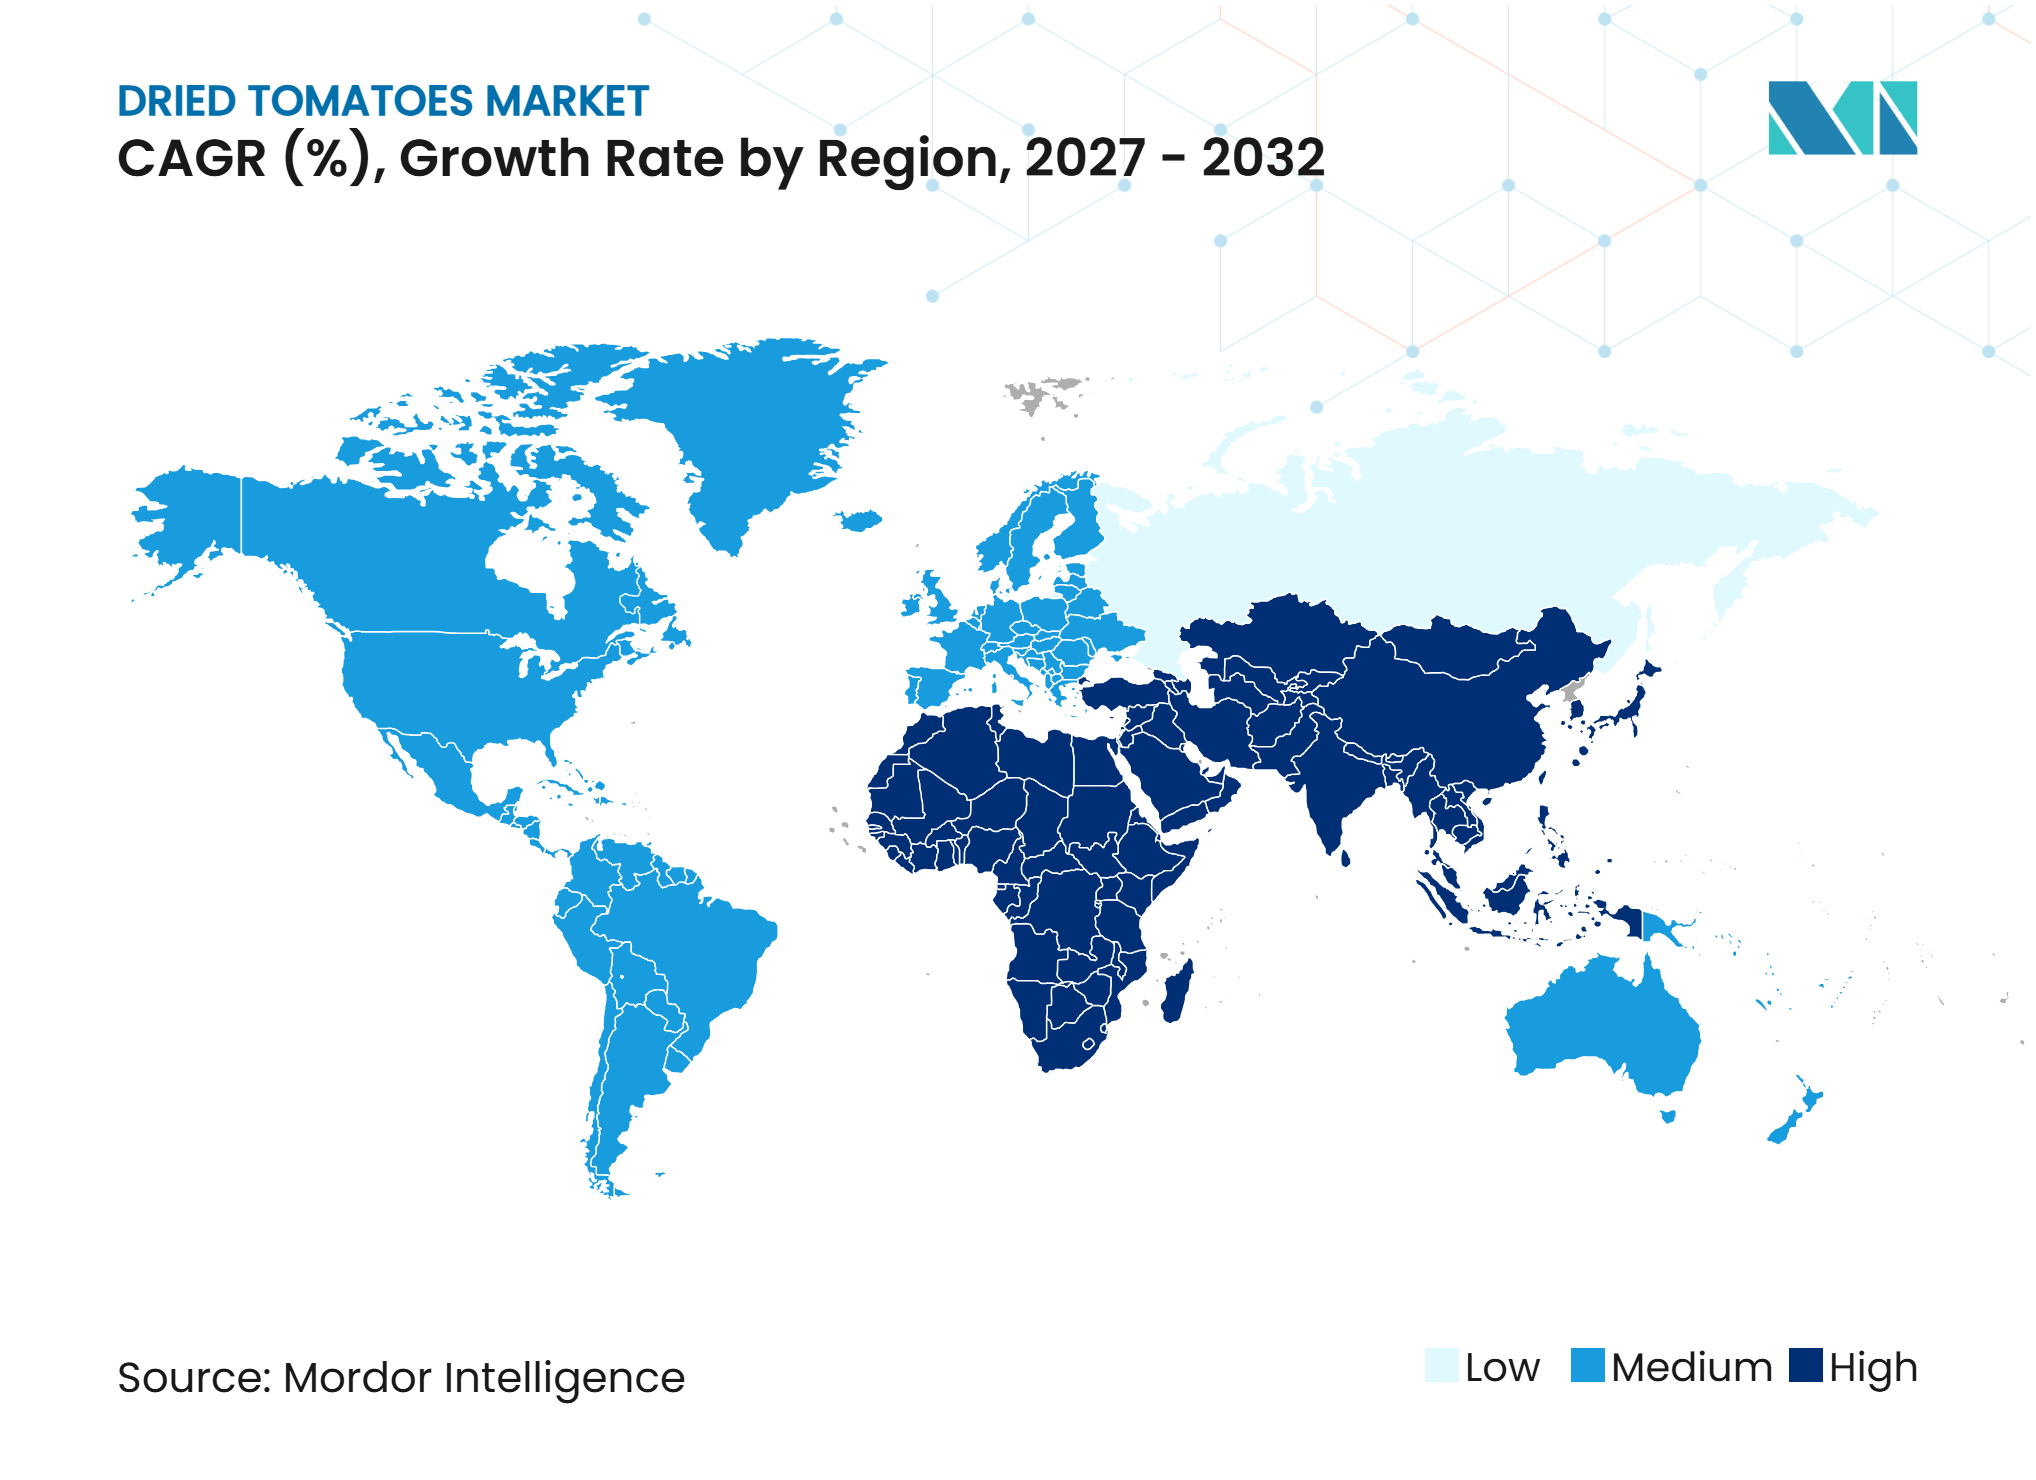
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für getrocknete Tomaten von Mordor Intelligence
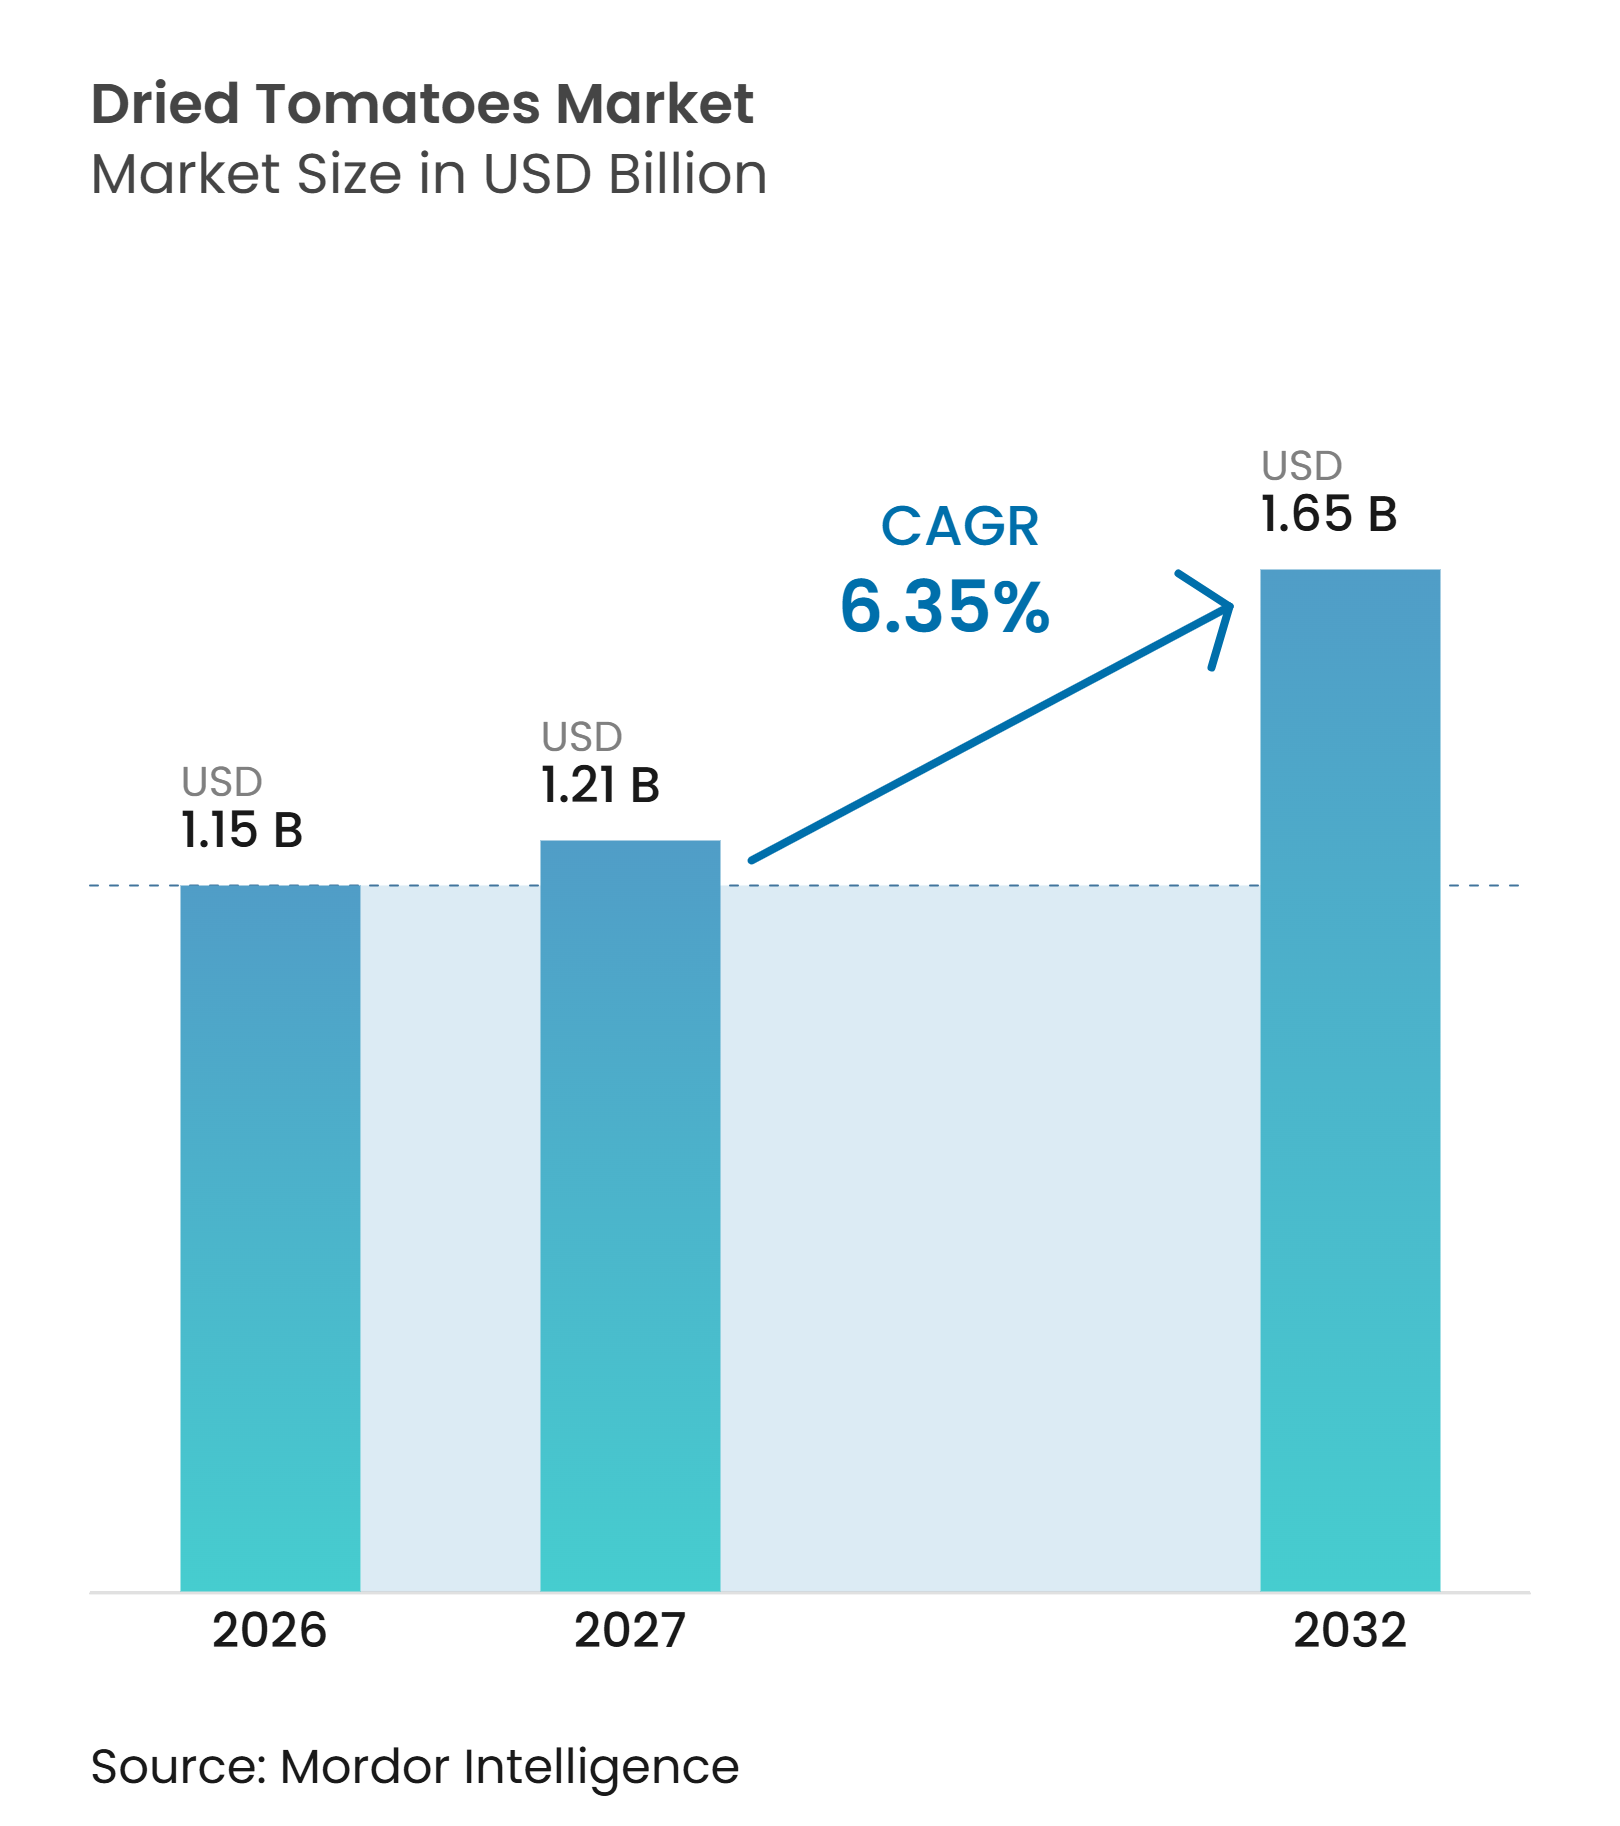
Die Marktgröße für getrocknete Tomaten wird voraussichtlich von 1,15 Milliarden USD im Jahr 2026 und 1,21 Milliarden USD im Jahr 2027 auf 1,65 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,35 % zwischen 2027 und 2032 entspricht. Die Nachfrage wird durch die Präferenz für erkennbare, lagerstabile pflanzliche Zutaten und durch die breitere Verwendung mediterraner Aromen außerhalb ihrer traditionellen Märkte gestützt. Premium-Formate, darunter Bio-, Single-Origin-, marinierte und gebrauchsfertige Produkte, helfen Lieferanten, über den Preis hinaus zu konkurrieren. Lebensmittelhersteller und Foodservice-Betreiber suchen ebenfalls nach Zutaten, die konzentrierten Geschmack, zuverlässige Handhabung und Lagerflexibilität bieten. Die Versorgungsbedingungen bleiben wichtig, da wetterbedingte Ernteausfälle, Compliance-Verpflichtungen und Lebensmittelbetrug den Zugang zu Rohstoffen stören können. Diese Bedingungen begünstigen Lieferanten mit rückverfolgbarer Beschaffung, verifizierten Verarbeitungssystemen und einem breiteren Formatangebot.
Wichtigste Erkenntnisse des Berichts
-
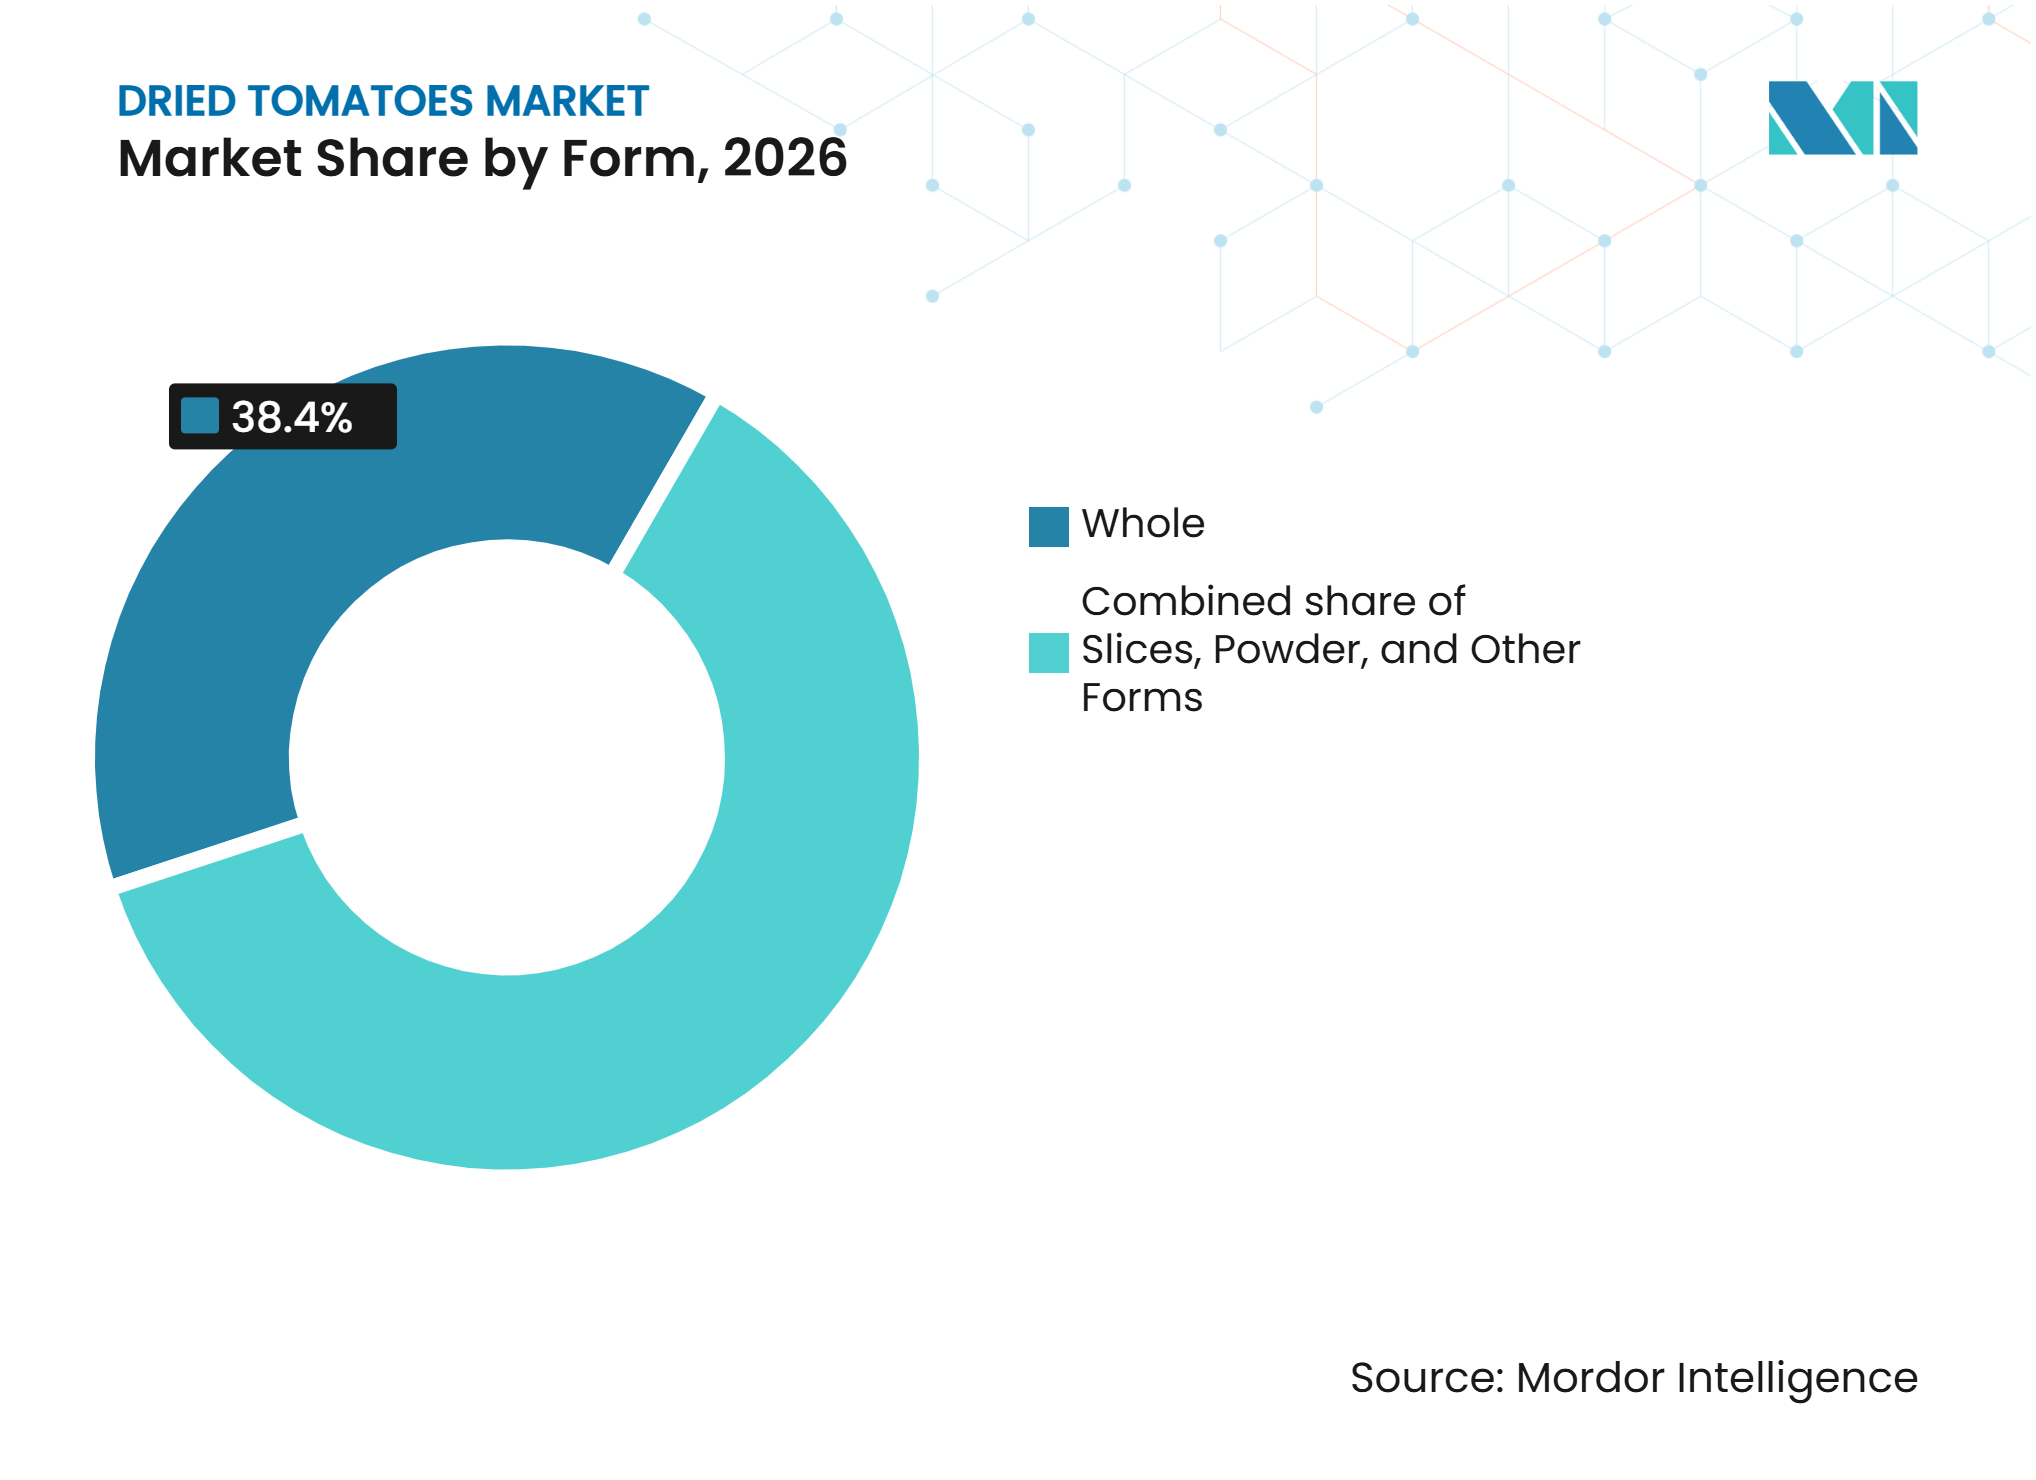
Nach Form hielten ganze getrocknete Tomaten im Jahr 2026 einen Marktanteil von 38,4 % am Markt für getrocknete Tomaten, während Pulver bis 2032 mit einem CAGR von 7,2 % wachsen soll.
-
Nach Art hielt Konventionell im Jahr 2026 einen Marktanteil von 76,2 % am Markt für getrocknete Tomaten, während Bio bis 2032 mit einem CAGR von 8,3 % wachsen soll.
-
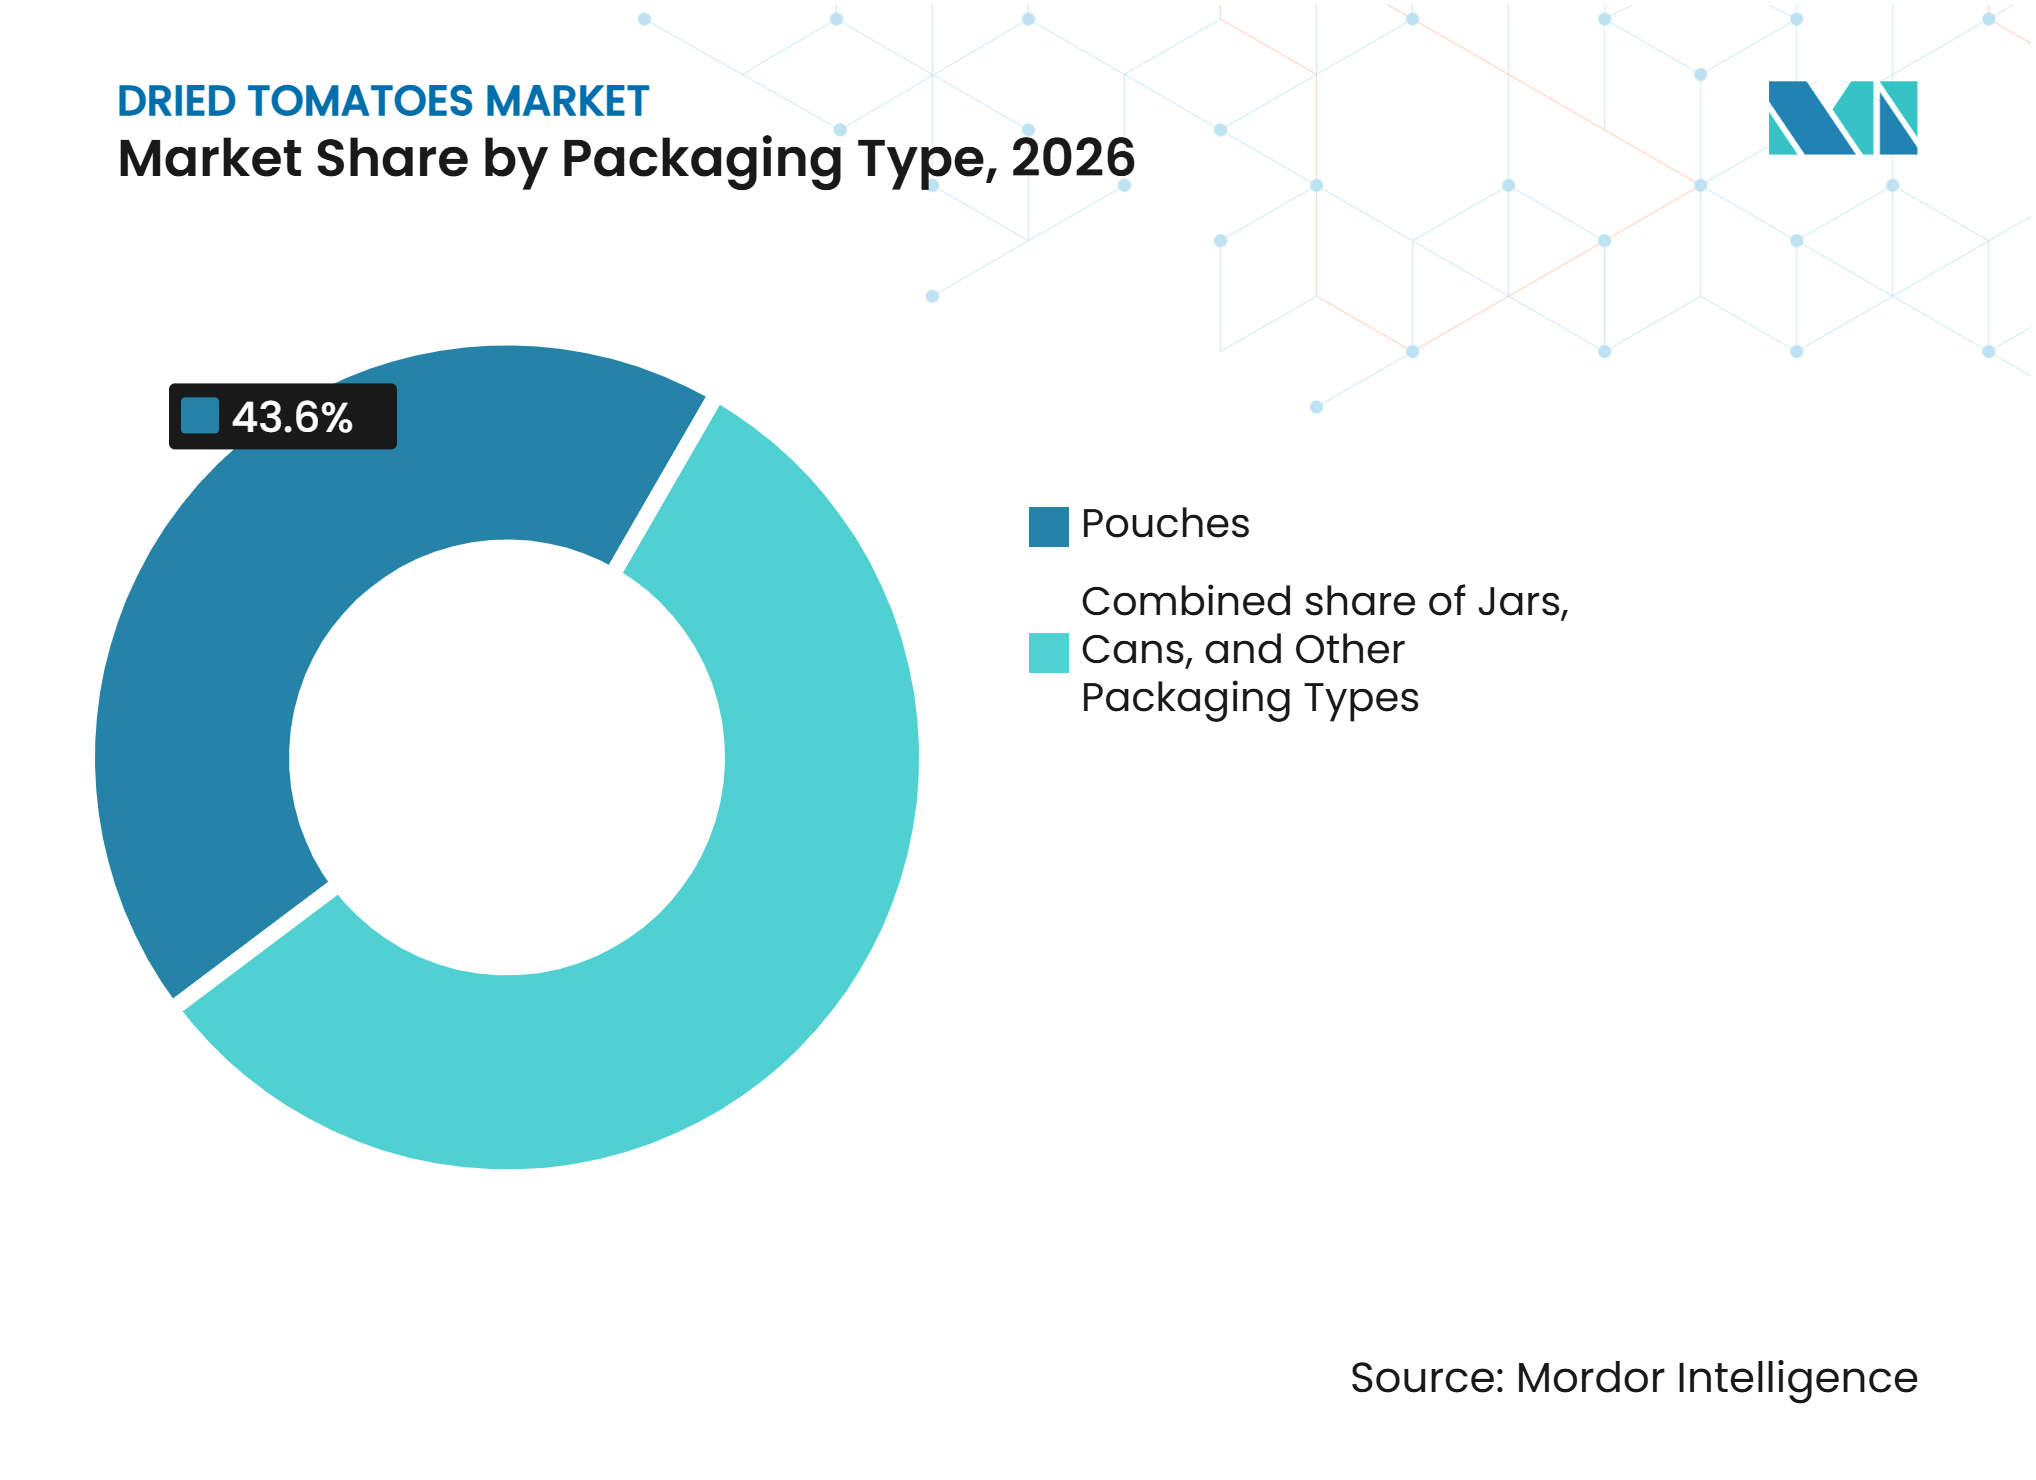
Nach Verpackungsart hielten Beutel im Jahr 2026 einen Marktanteil von 43,6 % am Markt für getrocknete Tomaten, während Dosen bis 2032 mit einem CAGR von 7,5 % wachsen sollen.
-
Nach Vertriebskanal hielt der Lebensmitteleinzelhandel im Jahr 2026 einen Marktanteil von 73,3 % am Markt für getrocknete Tomaten, während der Außer-Haus-Markt bis 2032 mit einem CAGR von 7,6 % wachsen soll.
-
Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 36,7 % am Markt für getrocknete Tomaten, während Asien-Pazifik bis 2032 mit einem CAGR von 8,1 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für Clean-Label- und minimal verarbeitete Lebensmittel | +1.4% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lange Haltbarkeit und reduzierte Lebensmittelverschwendung | +0.9% | Global, frühe Gewinne in Asien-Pazifik und Naher Osten und Afrika, wo die Kühlkette begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Bio- und Non-GMO-Produkten | +1.2% | Kernmärkte Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Convenience- und gebrauchsfertige Formate | +0.8% | Kernmarkt Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige Beschaffung und umweltfreundliche Verarbeitung | +0.6% | Europa und Nordamerika, frühe Dynamik in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Trocknungs- und Verpackungstechnologie | +0.7% | Global, industrielle Einführung konzentriert in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für Clean-Label- und minimal verarbeitete Lebensmittel
Getrocknete Tomaten profitieren davon, dass sie ein erkennbares Lebensmittel mit nur einer Zutat sind, das in seiner Grundform keine synthetischen Zusatzstoffe benötigt. Diese Positionierung ist relevant, da Käufer nach lagerstabilen pflanzlichen Lebensmitteln mit kurzen und vertrauten Zutatenlisten suchen. Die Organic Trade Association berichtete, dass der US-amerikanische Umsatz mit getrockneten Früchten und Gemüse im Jahr 2025 um 13,6 % gestiegen ist, verglichen mit einem Wachstum von 4,2 % beim gesamten Bio-Lebensmitteleinzelhandel[1]. Die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit hat im Jahr 2025 die Kommentierungsfrist für ihre Leitlinien zum Hygieneprogramm für wasserarme verzehrfertige Lebensmittel wieder eröffnet und damit die Compliance-Anforderungen an Hersteller von dehydrierten Lebensmitteln erhöht. Der Markt für getrocknete Tomaten verschafft etablierten Lieferanten daher einen Vorteil, wenn sie ein einfaches Produktversprechen mit dokumentierten Hygienemaßnahmen verbinden können. Kleinere Verarbeiter können mit höheren Betriebsanforderungen konfrontiert sein, während verifizierte Lieferanten Compliance und Rückverfolgbarkeit als Teil ihrer kommerziellen Positionierung nutzen können.
Lange Haltbarkeit und reduzierte Lebensmittelverschwendung
Der Markt für getrocknete Tomaten profitiert von der langen Umgebungslagerfähigkeit dehydrierter Produkte im Vergleich zu frischen Tomaten. Diese Eigenschaft hilft Einzelhändlern, Distributoren und Foodservice-Käufern, den Lagerbestand zu verwalten, wenn die Kühlkettenabdeckung begrenzt ist oder wenn die Erntemengen ungleichmäßig sind. Eine Studie aus dem Jahr 2025 ergab, dass ordnungsgemäß ofengetrocknete Tomatenprodukte während der Langzeitlagerung eine akzeptable sensorische Qualität beibehielten, mit günstigen Ergebnissen für die mikrobielle Sicherheit und Rehydrierung. Italiens Kampagne 2025 produzierte 5,8 Millionen Tonnen Verarbeitungstomaten auf 78.695 Hektar, während das Quellmaterial die Mengen als unter den vorherigen Erwartungen liegend beschrieb und auf gestiegene Rohstoffkosten in einigen südlichen Anbaugebieten hinwies. Diese Bedingungen machen dehydrierte Lagerbestände wertvoll, da der Absatz weniger direkt an den Zeitpunkt der Ernte gebunden sein kann. Getrocknete Formate ermöglichen es Käufern auch, Tomatenzutaten für Gewürze, Snacks und Fertiggerichte zu lagern, ohne dem gleichen Verderbnisrisiko ausgesetzt zu sein, das mit frischen Produkten verbunden ist.
Wachstum von Bio- und Non-GMO-Produkten
Bio-getrocknete Tomaten haben eine kleinere Basis als konventionelle Produkte, aber eine Zertifizierung kann eine Premium-Positionierung im Einzel- und Exporthandel unterstützen. Bio-Tomaten erzielten im Jahr 2025 in den Vereinigten Staaten einen Einzelhandelsaufschlag von 127,5 % gegenüber konventionellen Tomaten, den höchsten Aufschlag unter den Bio-Produktkategorien. Der Markt für getrocknete Tomaten kann diese Zahlungsbereitschaft nutzen, wenn Käufer Herkunft, Rückstandskontrollen und Zertifizierung schätzen. Die Organic Trade Association berichtete, dass der US-amerikanische Bio-Lebensmittelumsatz im Jahr 2025 70,1 Milliarden USD erreichte und um 6,9 % wuchs, während getrocknete Bohnen, Früchte und Gemüse um 13,6 % wuchsen. Eine Non-GMO-Verifizierung kann als zusätzliches Vertrauenssignal für Käufer von Naturkost und Foodservice-Zutaten dienen, obwohl die Belege keine spezifische Adoptionszahl für getrocknete Tomaten lieferten. Die Anforderungen des Organic JAS machen eine Zertifizierung auch für Exporteure relevant, die Premium-Einzelhandelskanäle in Japan erschließen möchten.
Convenience- und gebrauchsfertige Formate
Gebrauchsfertige Formate machen den Markt für getrocknete Tomaten für Käufer relevant, die weniger Vorbereitungsschritte benötigen, ohne ein erkennbares Tomatenprofil einzubüßen. Geschnittene, julienneförmige, gehackte und wiederverschließbare Produkte können die Handhabungszeit in Einzelhandelsküchen, Meal-Kit-Betrieben und Fertiggerichtproduktionen reduzieren. Sonnengetrocknete Tomaten erscheinen in Restaurant-Trendmaterialien für 2026 und 2027 als geschmacksintensive Zutat, die mit handwerklichem Brot und frischen Käsesorten verwendet wird. Diese Anwendungen helfen Lieferanten, Formate zu verkaufen, die Convenience-Bedürfnisse erfüllen und gleichzeitig eine traditionelle kulinarische Assoziation aufrechterhalten. Der Schritt erweitert auch die Rolle von getrockneten Tomaten über Antipasto und Pasta hinaus in Sandwich-, Snack-, Gewürz- und Fertiggerichtanwendungen. Für Verarbeiter kann ein breiteres Formatangebot die Abhängigkeit von einem einzigen Endverwendungszweck verringern und dazu beitragen, sowohl Einzel- als auch Foodservice-Kunden aus derselben Verarbeitungsbasis heraus zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Verfügbarkeit und Angebotsvolatilität | -1.1% | Global, mit akuter Exposition in Europa (Lieferkorridor Italien/Türkei) | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Komplexität der regulatorischen Compliance | -0.5% | Europa (EU-Verordnung 2023/915) und Nordamerika (FDA HARPC) | Mittelfristig (2–4 Jahre) |
| Kontaminations- und Lebensmittelsicherheitsrisiken | -0.5% | Global, RASFF-Exposition in Europa und FDA-Kontrolle in Nordamerika | Mittelfristig (2–4 Jahre) |
| Risiko durch gefälschte und minderwertige Produkte | -0.4% | Europa und Nordamerika am stärksten betroffen; Ausstrahlungseffekte auf Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Verfügbarkeit und Angebotsvolatilität
Der Markt für getrocknete Tomaten bleibt der Verfügbarkeit von Erntegut ausgesetzt, da die Produktion an eine begrenzte Anzahl wichtiger Tomatenanbaugebiete gebunden ist. Italien und die Türkei sind wichtige Quellen für gehandelte getrocknete Tomaten, was ein Beschaffungsrisiko schafft, wenn Wetter oder landwirtschaftliche Wirtschaftlichkeit die Produktion in mehr als einem Land schwächen. Die Türkei exportierte in den ersten 10 Monaten des Jahres 2025 34.419 Tonnen, ein Rückgang von 11 % im Jahresvergleich beim Volumen, während die durchschnittlichen Exportpreise um 12 % stiegen und der Exportwert 108 Millionen USD erreichte. Das Quellmaterial beschrieb auch Druck in Tunesien, wo eine geringere Rentabilität der Erzeuger die Produktion bedrohte und zur Angebotsknappheit in Europa beitrug. Eine Mehrfachbeschaffung kann die Abhängigkeit von einem einzelnen Lieferanten verringern, aber gleichzeitige Klimaereignisse können den Nutzen einschränken, wenn sie mehrere Anbauregionen betreffen. Käufer werden wahrscheinlich Lieferanten bevorzugen, die Rohstoffe durch direkte Erzeugerbeziehungen, mehrere Herkunftsländer oder saisonübergreifend gehaltene Lagerbestände sichern können.
Komplexität der regulatorischen Compliance
Lieferanten von getrockneten Tomaten müssen Kontaminations-, Rückverfolgbarkeits- und Lebensmittelsicherheitsanforderungen in mehreren Exportmärkten verwalten. Die Kontaminantenvorschriften der Europäischen Union verpflichten Lebensmittelunternehmer, Konzentrationseffekte durch den Trocknungsprozess zu bewerten und unterstützende Kontrollen aufrechtzuerhalten. Der Internationale Nuss- und Trockenfrüchterat berichtete im Jahr 2025, dass der Codex die Erarbeitung eines Verhaltenskodex für Ochratoxin A in Trockenfrüchten in Betracht zog, was auf eine verstärkte Aufmerksamkeit für das Mykotoxinrisiko bei lagerstabilen Trockenlebensmitteln hinweist[2]. Die US-amerikanischen Leitlinien zur Hygiene bei wasserarmen Lebensmitteln stellen eine weitere Compliance-Anforderung für Produkte dar, die in Nordamerika verkauft werden. Diese Anforderungen können Test-, Dokumentations- und Prozesssteuerungskosten erhöhen, insbesondere für kleine Exporteure. Sie können auch dazu führen, dass HACCP-, ISO 22000-, FSSC 22000-, BRC- und GlobalG.A.P.-Zertifizierungen bei der Lieferantenauswahl wichtiger werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulver ergänzt die Nachfrage nach ganzen Formaten durch zusätzliche ZutatenflexibilitätGanze getrocknete Tomaten hielten im Jahr 2026 einen Marktanteil von 38,4 % am Markt für getrocknete Tomaten, getrieben durch eine stetige Nachfrage aus dem Gourmet-Einzelhandel, Antipasto-Produkten, Charcuterie und Foodservice-Anwendungen, bei denen sichtbare Tomatenstücke Teil des fertigen Gerichts sind. Ihr vertrautes Erscheinungsbild macht sie geeignet für Pasta, Salate, Backwaren und mediterran geprägte Fertiggerichte. Valley Sun Products betreibt in Kalifornien einen Sonnentrockenhof mit einer Fläche von über 55 Acres und verarbeitet mehr als 3 Millionen Pfund pro Saison. Aromatisierte und handwerkliche Ganzprodukte erzielen aufgrund ihrer optischen Attraktivität höhere Stückwerte, während Scheiben einen breiteren Mittelmarkt für Pizza-, Sandwich- und Fertiggerichtanwendungen bedienen. Marinierte und halbgetrocknete Produkte besetzen kleinere, premiumorientierte Segmente, in denen Textur und Geschmack Vorrang vor der Haltbarkeit haben.
Pulver soll bis 2032 mit einem CAGR von 7,2 % wachsen und ist damit die am schnellsten wachsende Form im Markt für getrocknete Tomaten. Es dient sowohl als Geschmackszutat als auch als natürliche Farbkomponente in Gewürzmischungen, Snack-Beschichtungen, Suppen, Saucen, Backwaren und Fertiggerichten. Eine Überprüfung aus dem Jahr 2025 hob Mikrowellen-, Ultraschall- und infrarotunterstützte Trocknungsverfahren hervor, die die Effizienz verbessern und die Lebensmittelqualität erhalten, während intelligente Trocknungssysteme mit digitaler Überwachung und prädiktiver Steuerung die Prozesskonsistenz weiter verbessern. Pulver bietet Lebensmittelherstellern auch einen Single-Origin-Tomatengeschmacksträger, der vereinfachte Zutatenlisten unterstützt, und seine geringe Schüttdichte und hohe Tomatenfestoffkonzentration verbessern die Logistikeffizienz für industrielle Nutzer.



Nach Art:
Konventionelles Volumen stützt den Markt, während Bio Premium-Wert aufbautKonventionelle getrocknete Tomaten hielten im Jahr 2026 einen Marktanteil von 76,2 % am Markt für getrocknete Tomaten. Diese Dominanz ist größtenteils auf die hohen Kosten und betrieblichen Anforderungen der Bio-Zertifizierung in den Bereichen Landwirtschaft, Handhabung, Lagerung und Verarbeitung zurückzuführen. Restaurantketten, Handelsmarken-Einzelhändler und Zutatenkäufer priorisieren stabile Spezifikationen, zuverlässige Versorgung und wettbewerbsfähige Preise, was konventionelle Produkte zur Standardwahl für Hochvolumenkanäle macht. Käufer verlangen weiterhin Qualitätszertifizierungen wie HACCP, ISO 22000 und BRC. Etablierte Lieferketten, die die Produktion in Italien, der Türkei und Chile mit Käufern in Nordamerika, Deutschland und dem Vereinigten Königreich verbinden, verschaffen konventionellen Lieferanten einen praktischen Vorteil bei der Hochvolumenbeschaffung. Das Segment umfasst Formate vom Einzelhandelsbeutel bis hin zu industriellen Massenzutaten und ist dort relevant, wo Beschaffungsentscheidungen auf Verfügbarkeit, standardisierte Qualitätsstufen und handhabbare Inputkosten ausgerichtet sind. Lieferanten können ihre Sortimente durch Schnittgröße, Feuchtigkeitskontrolle, Herkunft und Verpackung differenzieren.
Bio-getrocknete Tomaten sollen bis 2032 mit einem CAGR von 8,3 % wachsen, getrieben durch Käufer, die bereit sind, für zertifizierte Herkunft, Rückverfolgbarkeit und Produktionsstandards zu zahlen. Die Organic Trade Association berichtete, dass der Bio-Lebensmittelumsatz in den Vereinigten Staaten im Jahr 2025 70,1 Milliarden USD erreichte, wobei die Kategorie getrocknete Bohnen, Früchte und Gemüse um 13,6 % wuchs. Bio-Tomaten erzielten im US-amerikanischen Einzelhandel im Jahr 2025 einen Aufschlag von 127,5 % gegenüber konventionellen Tomaten. USDA Organic-, EU-Bio- und Organic JAS-Zertifizierungen liefern klare kommerzielle Signale an Einzelhändler und Importeure. Obwohl das Bio-Segment kleiner als die konventionelle Basis bleibt, profitiert es von starker Preissetzungsmacht und differenzierter Positionierung. Die wichtigste Herausforderung besteht darin, zertifizierte Versorgung aufrechtzuerhalten und gleichzeitig höhere Betriebskosten zu managen. Bio-Produzenten benötigen starke Erzeugerbeziehungen und klare Nacherntehandhabungsverfahren, um die Erwartungen der Käufer konsequent zu erfüllen und den Aufschlag zu schützen, den ihre Produkte im Facheinzelhandel und in Exportkanälen erzielen.
Nach Verpackungsart:
Beutel führen den Verbraucherverkauf an, während Dosen größere Nutzer bedienenBeutel hielten im Jahr 2026 einen Marktanteil von 43,6 % am Markt für getrocknete Tomaten, getrieben durch ihr geringes Gewicht, ihre Wiederverschließbarkeit und ihre Eignung für kleine Einzelhandelspackungsgrößen. Sie eignen sich gut für Produkte, die über Supermärkte, Fachgeschäfte, Convenience-Outlets und Online-Kanäle verkauft werden, und bieten eine praktische Option für Verbraucher, die getrocknete Tomaten in kleinen Mengen bei mehreren Gelegenheiten verwenden. Das Format unterstützt eine hochwertige visuelle Präsentation durch bedruckte Verpackungen ohne die Bruchgefahr, die mit Glas verbunden ist. Im Jahr 2026 brachte ProAmpac seinen ProActive Intelligence Moisture Protect MP-1000-Film auf den Markt, der dazu entwickelt wurde, Restfeuchtigkeit in verpackten Trockenprodukten ohne Trockenmitteleinsatz zu absorbieren, was besonders relevant für getrocknete Tomaten ist, da Feuchtigkeitsveränderungen Textur und Qualität beeinflussen können. Gläser bedienen weiterhin in Öl eingelegte sonnengetrocknete Tomaten und andere Gourmetprodukte, während Großgebinde für industrielle Käufer relevant bleiben, die größere Mengen zur Weiterverarbeitung erwerben.
Dosen sollen bis 2032 mit einem CAGR von 7,5 % wachsen, unterstützt durch die Foodservice-Nachfrage nach langlebiger Verpackung, verlängerter Umgebungslagerung und standardisierter Handhabung in gewerblichen Küchen. Das Format eignet sich für größere Einheiten, die von institutionellen Catering- und Restaurantkäufern verwendet werden, und in Gebieten mit unzuverlässiger Kühlketteninfrastruktur bieten umgebungsstabile Dosenprodukte eine praktische Alternative zu gekühlten oder gefrorenen Optionen. Beutel werden im Verbrauchereinzelhandel wichtig bleiben, während Dosen den Foodservice-Bedarf in größeren Mengen bedienen. Lieferanten, die mehrere Formate anbieten, darunter Beutel, Gläser, Dosen und Großgebinde, können ein breiteres Spektrum an Kundenanforderungen abdecken, die Abhängigkeit von einem einzigen Vertriebsweg verringern und sowohl Haushalts- als auch gewerbliche Nachfrage aus derselben Verarbeitungsbasis heraus bedienen.

Nach Vertriebskanal:
Volumen im Lebensmitteleinzelhandel koexistiert mit schneller wachsender Foodservice-NachfrageDer Lebensmitteleinzelhandel hielt im Jahr 2026 einen Marktanteil von 73,3 % am Markt für getrocknete Tomaten. Das Segment erreicht Verbraucher über Supermärkte, Verbrauchermärkte, Fachlebensmittelgeschäfte, Convenience-Outlets und Online-Händler. Diese Kanäle führen ganze, geschnittene, marinierte, in Öl eingelegte, Bio- und Premium-Single-Origin-Produkte. Fachgeschäfte unterstützen Produkte, die Verbraucheraufklärung oder einen mediterranen Lebensmittelkontext erfordern, um höhere Preise zu rechtfertigen. Der Online-Handel hilft Marken, gesundheitsbewusste Käufer zu erreichen, die zertifizierte oder Spezialprodukte in herkömmlichen Lebensmittelgeschäften nicht finden können. Handelsmarkenprodukte erzeugen Preisdruck in Supermärkten und Verbrauchermärkten und stellen Markenlieferanten ohne klare Differenzierung vor Herausforderungen. Marken können durch Zertifizierung, Produktherkunft, Geschmacksvarianten und praktische Verpackungsformate reagieren. Der Lebensmitteleinzelhandel wird der primäre Volumenkanal bleiben und wiederholte Haushaltskäufe über mehrere Ladenformate hinweg bedienen.
Der Außer-Haus-Markt soll bis 2032 mit einem CAGR von 7,6 % wachsen. Restaurants und Foodservice-Kunden verwenden getrocknete Tomaten dort, wo Geschmackskonzentration und Produktkonsistenz wichtig sind. Sonnengetrocknete Tomaten wurden in Lebensmitteltrend-Berichten für 2026 und 2027 als wiederauflebende Menüzutat identifiziert. Größere Ketten und institutionelle Küchen verlagern sich zunehmend auf vertragliche Beschaffung, was den Wert von zuverlässiger Qualitätsstufe, Format und Dokumentation erhöht. Lieferanten mit HACCP- und GlobalG.A.P.-Zertifizierungen sind für diese Vereinbarungen besser positioniert. Mahlzeiten-Lieferplattformen und Ghost Kitchens treiben die Nachfrage nach Zutaten weiter an, die standortübergreifend konsistent gelagert und verwendet werden können. Obwohl kleiner als der Lebensmitteleinzelhandel, weist der Außer-Haus-Markt ein stärkeres Wachstumsprofil auf und verbindet Menüinnovation mit professioneller Beschaffung. Lieferanten, die maßgeschneiderte Schnitte, Packungsgrößen und Feuchtigkeitsspezifikationen anbieten, sind besser positioniert, um stabile Beziehungen zu Restaurantgruppen aufzubauen, die an mehreren Standorten tätig sind.
Geografische Analyse
Europa: Produktion und Konsum bleiben eng miteinander verbunden
Europa hielt im Jahr 2026 einen Marktanteil von 36,7 % am Markt für getrocknete Tomaten. Die Region verbindet etablierten Konsum mit einer großen Verarbeitungsbasis, insbesondere in Italien, wo getrocknete und konservierte Tomatenprodukte Teil der Lebensmittelwirtschaft sind. Italien verarbeitete in seiner Kampagne 2025 5,8 Millionen Tonnen Tomaten auf 78.695 Hektar und überholte China als zweitgrößten Verarbeitungstomatenproduzenten nach den Vereinigten Staaten. Supply Chain Italy berichtete von Tomatenprodukt-Exportwerten von über 2,8 Milliarden EUR, entsprechend 3,1 Milliarden USD, für die Kampagnen 2024 und 2025. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Absatzmärkte für diese Produkte. F.lli Saclà verkauft in mehr als 70 Länder, und Exporte machen die Hälfte seines globalen Umsatzes aus, wobei sonnengetrocknete Tomaten sein führendes Produkt sind. Die jährliche Europäische-Union-Quote der Türkei von 8.900 Tonnen für getrocknete Tomaten zeigt die anhaltende Nachfrage nach importierter Versorgung in europäischen Märkten. Europäische Käufer sind dem regulatorischen Einfluss durch Schadstoffgrenzwerte, Qualitätssysteme und Rückverfolgbarkeitsanforderungen ausgesetzt. Diese Compliance-Faktoren unterstreichen die Bedeutung zertifizierter Produktion und dokumentierter Trocknungskontrollen. Die Region bleibt ein großer Absatzmarkt für Premium-, Bio- und Foodservice-orientierte Formate.
Asien-Pazifik: Verarbeitungskapazität unterstützt schnelleres Wachstum
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,1 % wachsen. Die Marktgröße für getrocknete Tomaten in der Region wird durch das Wachstum in der Verarbeitungslebensmittelherstellung und durch den Aufbau inländischer Kapazitäten für dehydrierte Zutaten gestützt. Japan bleibt ein Premium-Absatzmarkt, wo strenge Spezifikationen und die Organic JAS-Zertifizierung verifizierten Exporteuren zugutekommen können. Indien entwickelt zusätzliche Trocknungskapazitäten durch die Arbeit des Centre for Sustainable Technologies des Indian Institute of Science, das kostengünstigere solarbetriebene Biomasse-Trocknungstechnologie an landwirtschaftliche Gemeinschaften übertragen hat. Die Technologie ist relevant, weil sie die lokale Kapazität zur Handhabung von landwirtschaftlichen Überschüssen stärken und die Produktion von getrocknetem Gemüse unterstützen kann. Regionale Verarbeiter können durch Nähe zum Tomatenanbau, geringeren Logistikbedarf und auf die lokale Lebensmittelherstellung zugeschnittene Formate konkurrieren. Die Region bietet Lieferanten auch die Möglichkeit, Pulver und industrielle Zutaten auszubauen, anstatt sich nur auf importierte ganze getrocknete Tomaten zu verlassen. Compliance-Faktoren sind in Japan wichtig, wo Zertifizierung und Produktspezifikationen den Marktzugang beeinflussen. Das Tempo neuer Verarbeitungskapazitäten könnte das Gleichgewicht zwischen traditionellen mediterranen Lieferanten und regionalen Zutatenproduzenten allmählich verändern.
Nordamerika, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Wege zur Nachfrage
Nordamerika verfügt über eine ausgereifte Versorgungsbasis, wobei Kaliforniens Verarbeitungstomaten-Ernte 2025 10,6 Millionen Tonnen erreichte, 6 % über dem Wert von 2024. Die Region nutzt weiterhin mediterrane Importe, da die türkischen Exporte von getrockneten Tomaten in die Vereinigten Staaten in den ersten 10 Monaten des Jahres 2025 um 24 % auf 26,2 Millionen USD stiegen. Diese Kombination unterstützt Premium-Verbraucherformate und die Zutatennachfrage von großen Foodservice- und Verpackungslebensmittelkunden. Lebensmittelsicherheitsaufsicht und Leitlinien zur Hygiene bei wasserarmen Produkten sind wichtige regulatorische Einflussfaktoren für Lieferanten, die den US-amerikanischen Markt bedienen. Südamerika bietet landwirtschaftliches Versorgungspotenzial und eine Möglichkeit für lokale Verarbeitungsinvestitionen, obwohl nicht authentische Drittpartei-Wachstumsschätzungen von dieser Analyse ausgeschlossen wurden. Der Nahe Osten und Afrika dienen als aufstrebende Importziele, wo die Entwicklung des Foodservice-Sektors und eine eingeschränkte Kühlketteninfrastruktur umgebungsstabile Produkte begünstigen können. Die Vereinigten Arabischen Emirate sind relevant, weil eine Expatriate-Verbraucherbasis und die Entwicklung des Foodservice-Sektors die Nachfrage nach international gehandelten Lebensmittelprodukten unterstützen. Die Exportreichweite der Türkei in 98 Länder, darunter Brasilien und Japan, zeigt die breitere globale Verteilung von getrockneten Tomaten. Diese gemischten Regionen erfordern von Lieferanten eine Anpassung von Packungsgröße, Zertifizierung und Produktformat an die lokalen Vertriebsbedingungen. Ihre Chancen sind unterschiedlich, aber jede profitiert von Produkten, die Transport standhalten und bei Umgebungstemperaturen gelagert werden können.
Wettbewerbslandschaft
Marktkonzentration
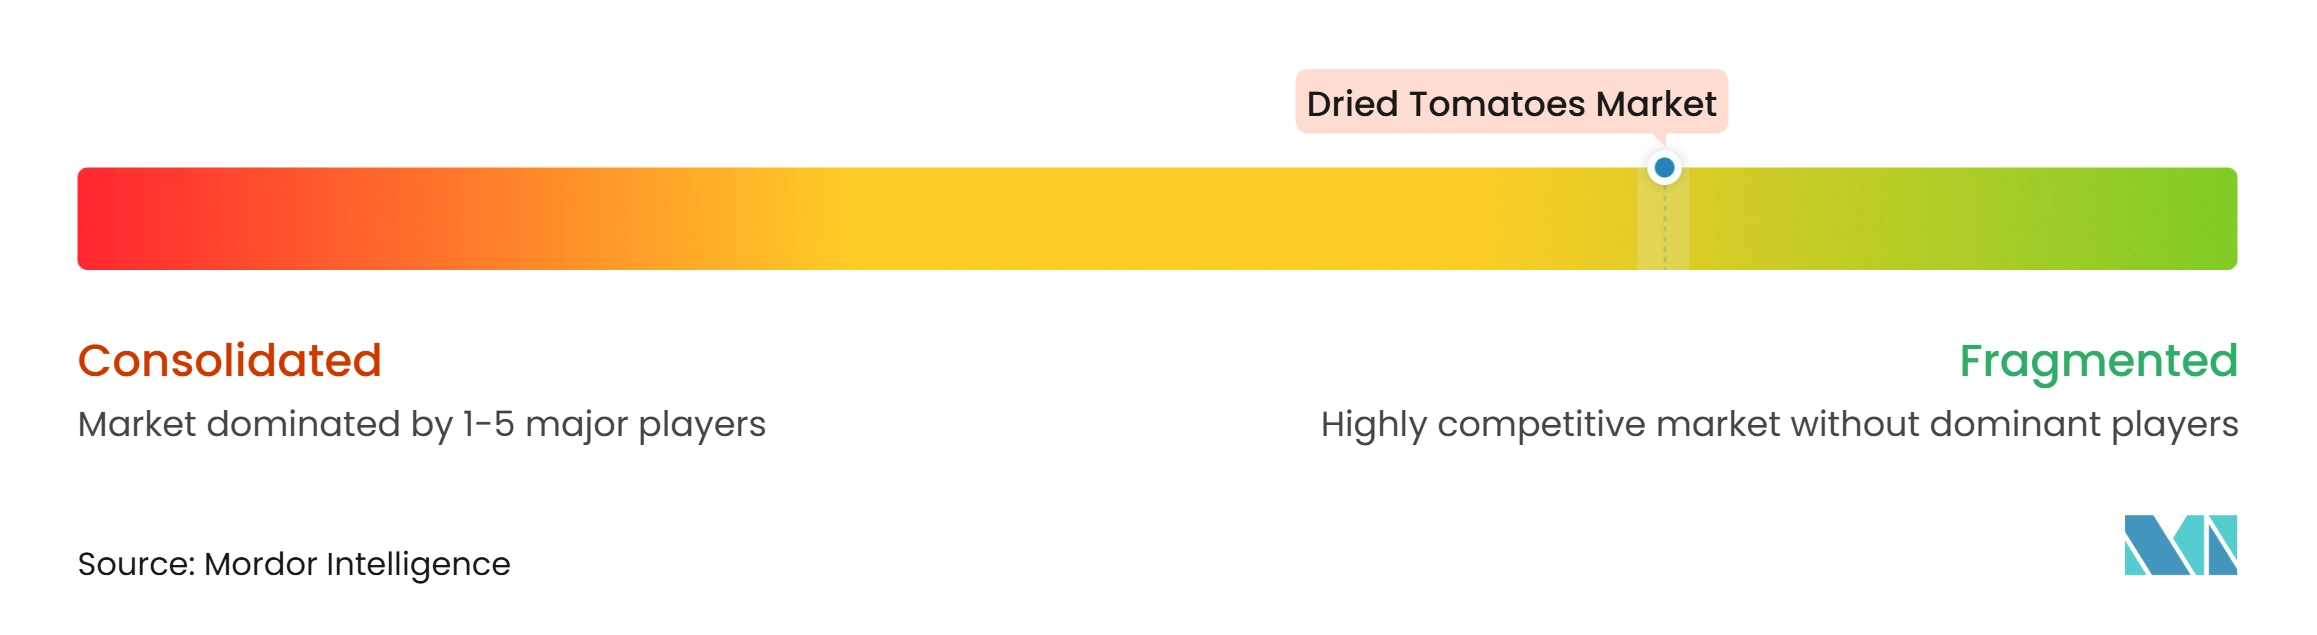
Der Markt für getrocknete Tomaten ist mäßig fragmentiert, wobei regionale Spezialisten neben größeren Lieferanten von dehydrierten Zutaten tätig sind. Zu den wichtigsten Marktteilnehmern zählen Fiordelisi S.r.l. und Conesa Group in Südeuropa, Valley Sun Products und BCFoods in Nordamerika, Invertec Foods in Südamerika und Mevive International in Südasien. Kein einzelner Marktteilnehmer hält einen dominanten Marktanteil. Der Wettbewerb konzentriert sich auf landwirtschaftliche Beschaffung, Produktformate, Zertifizierungen und regionenübergreifenden Kundenservice. Lieferanten erweitern ihr Angebot über sonnengetrocknete Tomaten hinaus auf halbgetrocknete, marinierte, pulverisierte und Gewürzmischungsformate, um Einzel-, Foodservice- und Industrienutzer zu bedienen. Vertikale Integration hilft, die Rohstoffvolatilität zu reduzieren, während Rückverfolgbarkeit für Lebensmittelsicherheit und Herkunftssicherung zunehmend wichtiger wird.
BCFoods integrierte Culinary Farms im April 2025 in seine Marke und konsolidierte getrocknete Tomaten, Chilis, Gewürze und geräucherte Zutaten in ein einziges globales Angebot, wodurch seine Abdeckung im Foodservice- und Verbraucherverpackungswarenbereich erweitert wurde. La Doria berichtete in seinem Nachhaltigkeitsbericht 2025 durch IoT-basierte Präzisionslandwirtschaft von einer Reduzierung des Wasserverbrauchs um 43 % und des Pestizideinsatzes um 67 %. Fiordelisi übernahm wiederverwendbare Active Lock-Klappkisten von Tosca und gewann damit Kapazität für 560 weitere gefüllte Kisten pro LKW, was mehr als 1 zusätzlicher Tonne pro Fahrt entspricht. Diese Maßnahmen spiegeln einen Wettbewerb wider, der durch operative Kontrolle und nicht allein durch Werbung angetrieben wird.
Die Technologieeinführung gewinnt in den Bereichen Trocknung, Verpackung und Logistik zunehmend an Bedeutung. Lieferanten aus dem Asien-Pazifik-Raum können Wachstumschancen in Pulver- und Industrieformaten finden, indem sie die Verarbeitung näher an die Anbaugebiete verlagern. Europäische Lieferanten behalten Vorteile in Bezug auf Produktreputation und Foodservice-Kenntnisse. FSSC 22000- und BRC-Zertifizierungen sind mittlerweile wichtige Anforderungen für den Einzel- und Business-to-Business-Einkauf und schränken das Feld für Lieferanten ohne formale Lebensmittelsicherheitssysteme ein. Unternehmen, die konsistente Feuchtigkeitsniveaus, Qualitätsstufen und Rückverfolgbarkeit nachweisen, sind besser positioniert, um vertragliche Liefervereinbarungen zu sichern, während diejenigen, die auf Spotbeschaffung angewiesen sind, möglicherweise Schwierigkeiten haben, da Käufer der Dokumentation ein größeres Gewicht beimessen.
Branchenführer im Markt für getrocknete Tomaten
-
BCFoods Inc.
-
Valley Sun Products, Inc.
-
Mooney Farms
-
Conesa Group
-
Fiordelisi S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für getrocknete Tomaten Unternehmen in diesem Bericht
- Valley Sun Products, Inc.
- Mooney Farms
- California Sun Dry Foods
- Fiordelisi S.r.l.
- Borges International Group
- ConAgra Brands
- BCFoods Inc.
- ROHA
- Silva International, Inc.
- Invertec Foods
- Mevive International
- Fitaky Food
- Conesa Group
- Aarkay Food Products Ltd.
- Garlico Industries Ltd.
- Lycored
- Harmony House Foods, Inc.
- Kanegrade Ltd.
- Agusa
- Vegenat S.A.
Neueste Industrielle Entwicklungen in Markt für getrocknete Tomaten
- August 2026: Parnassia Food Ingredients (Niederlande) brachte eine neue Linie getrockneter Kirschtomaten auf den Markt, die auf industrielle und Foodservice-Anwendungen in ganz Europa abzielt. Das mundgerechte Format liefert konzentrierte Süße und reiches Tomatengeschmacksprofil für Premium-Fertiggerichte, Salate und Backwarenhersteller und adressiert die begrenzte Verfügbarkeit von Kirschtomatenvarianten im Vergleich zu konventionellen halbierten getrockneten Tomaten.
- Februar 2026: BCFoods startete eine neue globale Website zur Konsolidierung der Markenidentität nach der Integration von Culinary Farms und verbesserte den Kundenzugang zu seinem erweiterten Produktportfolio, einschließlich getrockneter Tomaten, gefriergetrockneter Früchte und spezieller dehydrierter Zutaten.
- April 2025: BCFoods schloss die vollständige Integration von Culinary Farms in seine globale Marke ab und übernahm das Premium-Portfolio der Tochtergesellschaft aus getrockneten Tomaten, Chilis, Gewürzen und geräucherten Zutaten in das konsolidierte Produktsortiment von BCFoods. Die Integration konsolidierte den Betrieb, stärkte die Nachhaltigkeits- und Rückverfolgbarkeitsverpflichtungen und verbesserte die Servicefähigkeiten für Kunden aus dem Bereich Verbraucherverpackungswaren und Foodservice.
Berichtsumfang des globalen Marktes für getrocknete Tomaten
Der Markt für getrocknete Tomaten bezieht sich auf den Markt für Tomaten, die Feuchtigkeitsentfernungsprozessen wie Sonnentrocknung, Lufttrocknung oder Dehydrierung unterzogen wurden, um die Haltbarkeit zu verlängern und ihren Geschmack zu konzentrieren, wodurch sie für die Verwendung in der Lebensmittelzubereitung, der Zutatenfertigung und kulinarischen Anwendungen geeignet werden. Nach Form ist der Markt in ganze, Scheiben, Pulver und andere Formen segmentiert. Nach Art ist der Markt in konventionelle und Bio-Produkte unterteilt. Nach Verpackungsart ist der Markt in Beutel, Gläser, Dosen und andere Verpackungsarten segmentiert. Nach Vertriebskanal ist der Markt in Außer-Haus-Markt und Lebensmitteleinzelhandel unterteilt, wobei der Lebensmitteleinzelhandel weiter in Supermärkte und Verbrauchermärkte, Convenience-Stores, Fachlebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und den Rest der Vertriebskanäle segmentiert ist. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in wichtigen Märkten, darunter die Vereinigten Staaten, Kanada, Mexiko, Deutschland, das Vereinigte Königreich, Italien, Frankreich, China, Indien, Japan, Australien, Brasilien, Argentinien, Saudi-Arabien und die Vereinigten Arabischen Emirate, zusammen mit den jeweiligen regionalen Rest-der-Länder-Kategorien. Marktgröße und Wachstumsprognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Ganz |
| Scheiben |
| Pulver |
| Andere Formen |
| Konventionell |
| Bio |
| Beutel |
| Gläser |
| Dosen |
| Andere Verpackungsarten |
| Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Fachlebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Rest der Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Rest von Naher Osten und Afrika |
| Nach Form | Ganz | |
| Scheiben | ||
| Pulver | ||
| Andere Formen | ||
| Nach Art | Konventionell | |
| Bio | ||
| Nach Verpackungsart | Beutel | |
| Gläser | ||
| Dosen | ||
| Andere Verpackungsarten | ||
| Nach Vertriebskanal | Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Fachlebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Rest der Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden getrocknete Tomaten bis 2032 erreichen?
Der Markt für getrocknete Tomaten soll bis 2032 einen Wert von 1,65 Milliarden USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 6,35 % wachsen. Die Nachfrage wird durch lagerstabile Formate, Premium-Produkte und eine breitere Nutzung im Foodservice-Bereich gestützt.
Welche Form von getrockneten Tomaten wächst am schnellsten?
Pulver ist die am schnellsten wachsende Form mit einem prognostizierten CAGR von 7,2 % bis 2032, unterstützt durch Verwendung in Gewürzen, Snacks und Fertiggerichten. Es liefert konzentrierten Tomatengeschmack dort, wo sichtbare Stücke nicht erforderlich sind.
Warum gewinnen Bio-getrocknete Tomaten an Bedeutung?
Bio-getrocknete Tomaten sollen bis 2032 mit einem CAGR von 8,3 % wachsen, unterstützt durch zertifizierungsbasierte Premium-Positionierung und Wachstum bei Bio-Trockenfrüchten und -gemüse. USDA Organic-, EU-Bio- und Organic JAS-Zertifizierungen können das Vertrauen der Käufer stärken.
Welches Verpackungsformat führt den Verkauf von getrockneten Tomaten an?
Beutel führen die Verpackung mit einem Anteil von 43,6 % im Jahr 2026 an, da sie leicht, wiederverschließbar und gut für Einzelhandelspackungsgrößen geeignet sind. Sie unterstützen auch Online- und Fachgeschäft-Produktsortimente.
Welcher Vertriebskanal expandiert am schnellsten für getrocknete Tomaten?
Der Außer-Haus-Markt soll bis 2032 mit einem CAGR von 7,6 % wachsen, da Restaurants und institutionelle Küchen nach konsistenten, zertifizierten Zutaten suchen.