
Tamaño y Participación del Mercado de Tomates Secos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
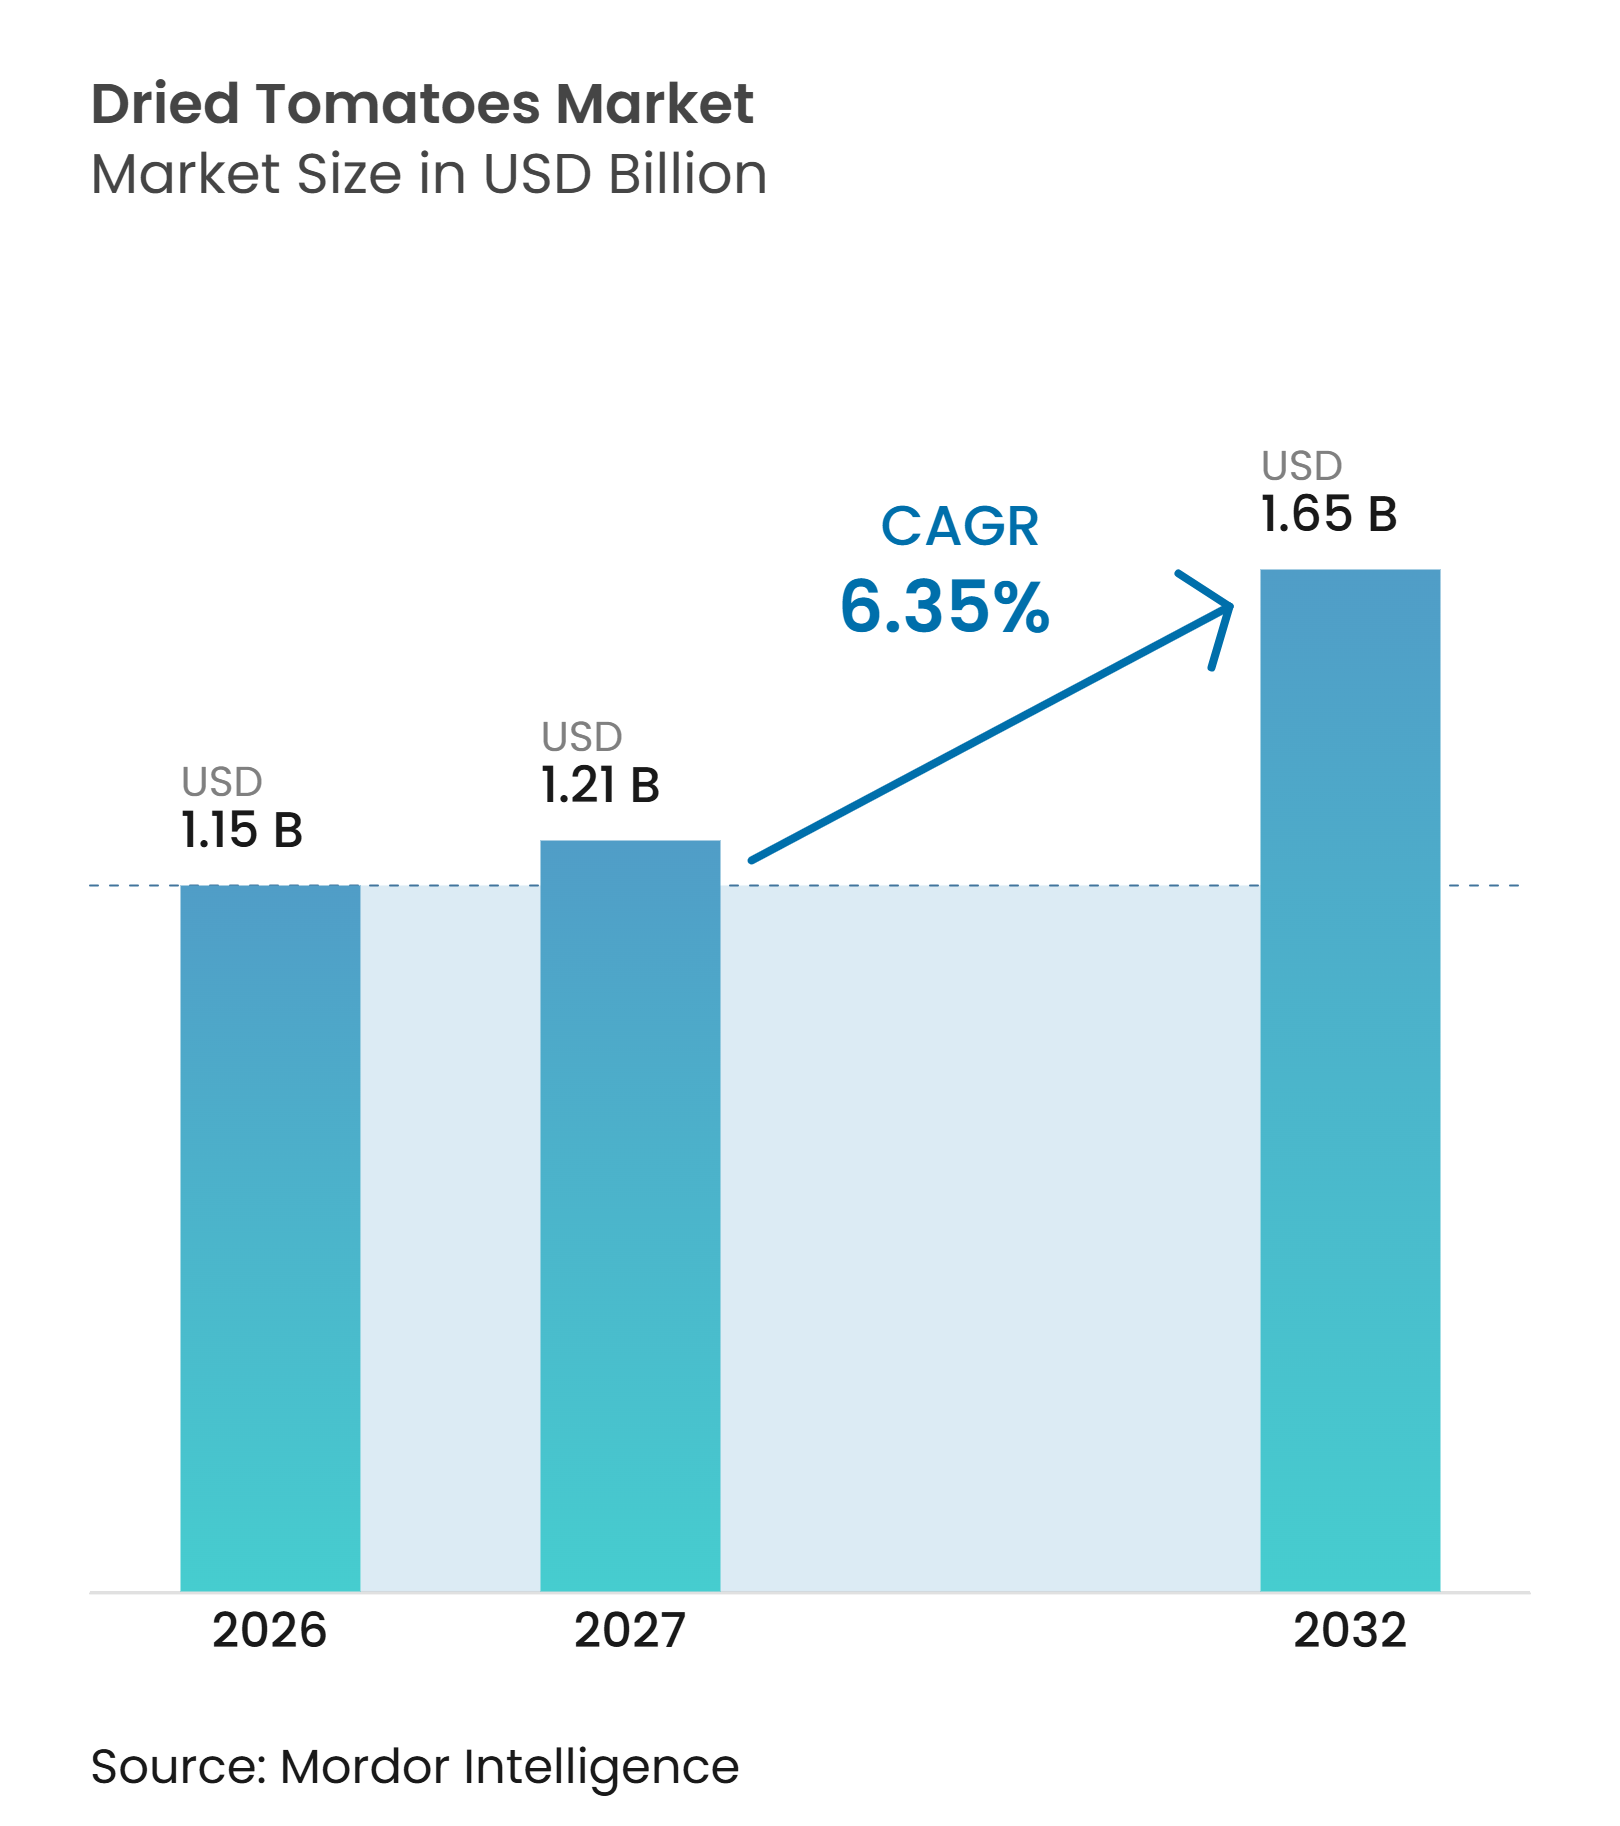
| Tamaño del Mercado (2027) | 1.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.35 % |
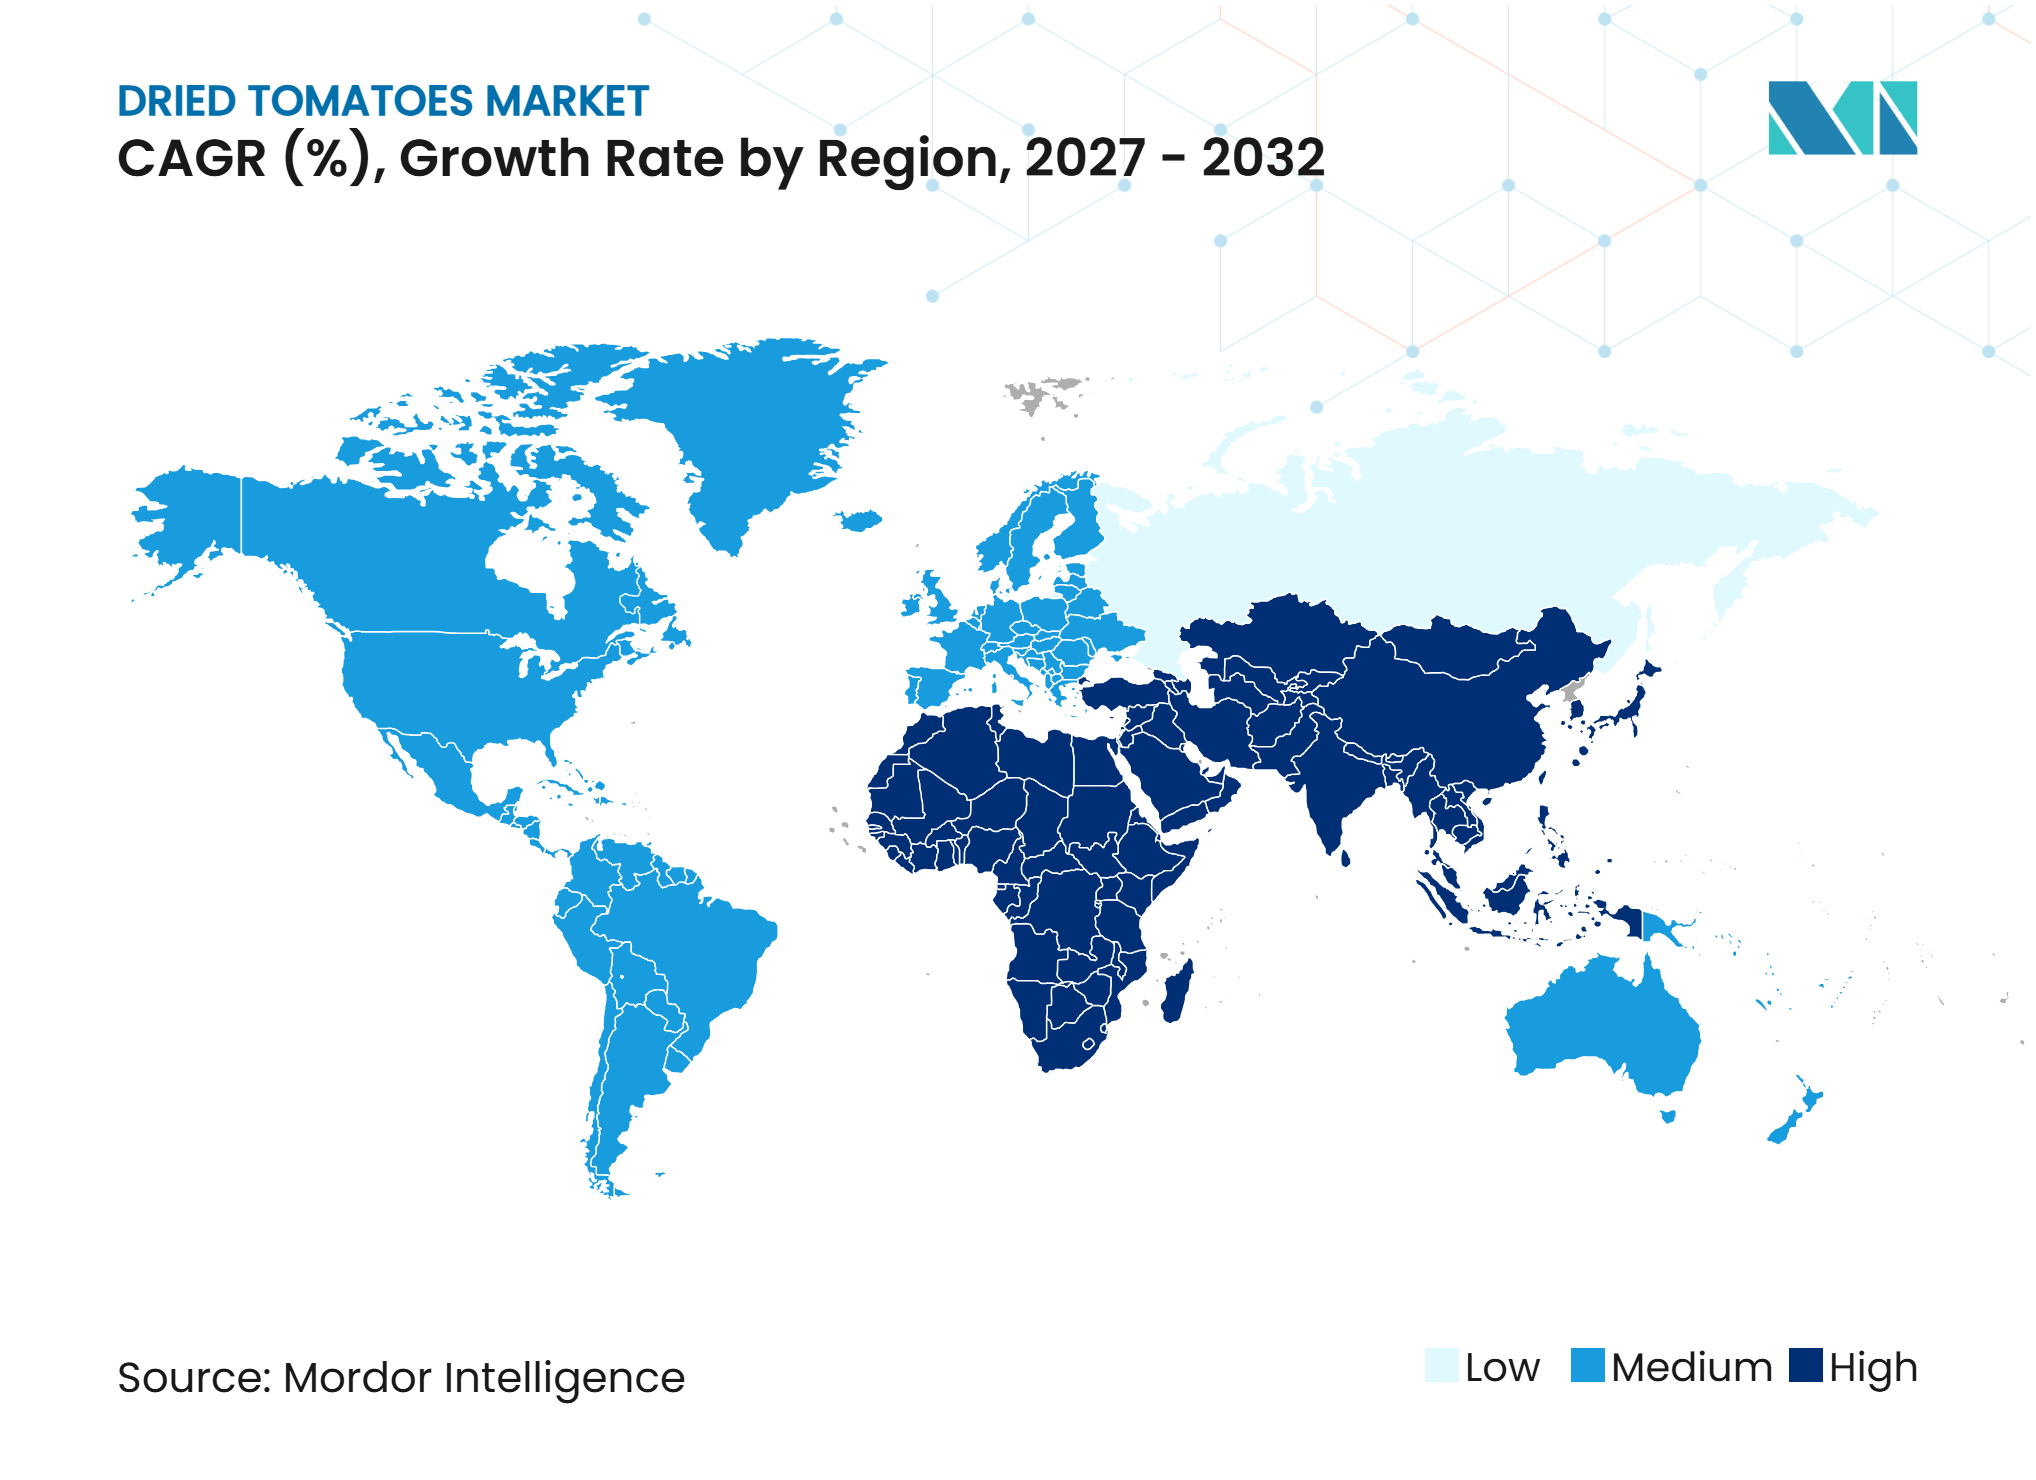
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tomates Secos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tomates Secos se expanda desde 1,15 mil millones de USD en 2026 y 1,21 mil millones de USD en 2027 hasta 1,65 mil millones de USD para 2032, registrando un CAGR del 6,35% entre 2027 y 2032. La demanda está siendo respaldada por la preferencia por ingredientes vegetales reconocibles y estables en almacén, así como por el uso más amplio de sabores mediterráneos fuera de sus mercados tradicionales. Los formatos premium, incluidos los productos orgánicos, de origen único, marinados y listos para usar, están ayudando a los proveedores a competir en algo más que el precio. Los fabricantes de alimentos y los operadores de servicios de alimentación también buscan ingredientes que ofrezcan sabor concentrado, manejo confiable y flexibilidad de almacenamiento. Las condiciones de suministro siguen siendo importantes porque las mermas de cosecha relacionadas con el clima, las obligaciones de cumplimiento normativo y el fraude alimentario pueden interrumpir el acceso a la materia prima. Estas condiciones favorecen a los proveedores con abastecimiento trazable, sistemas de procesamiento verificados y una gama más amplia de formatos.
Conclusiones Clave del Informe
-
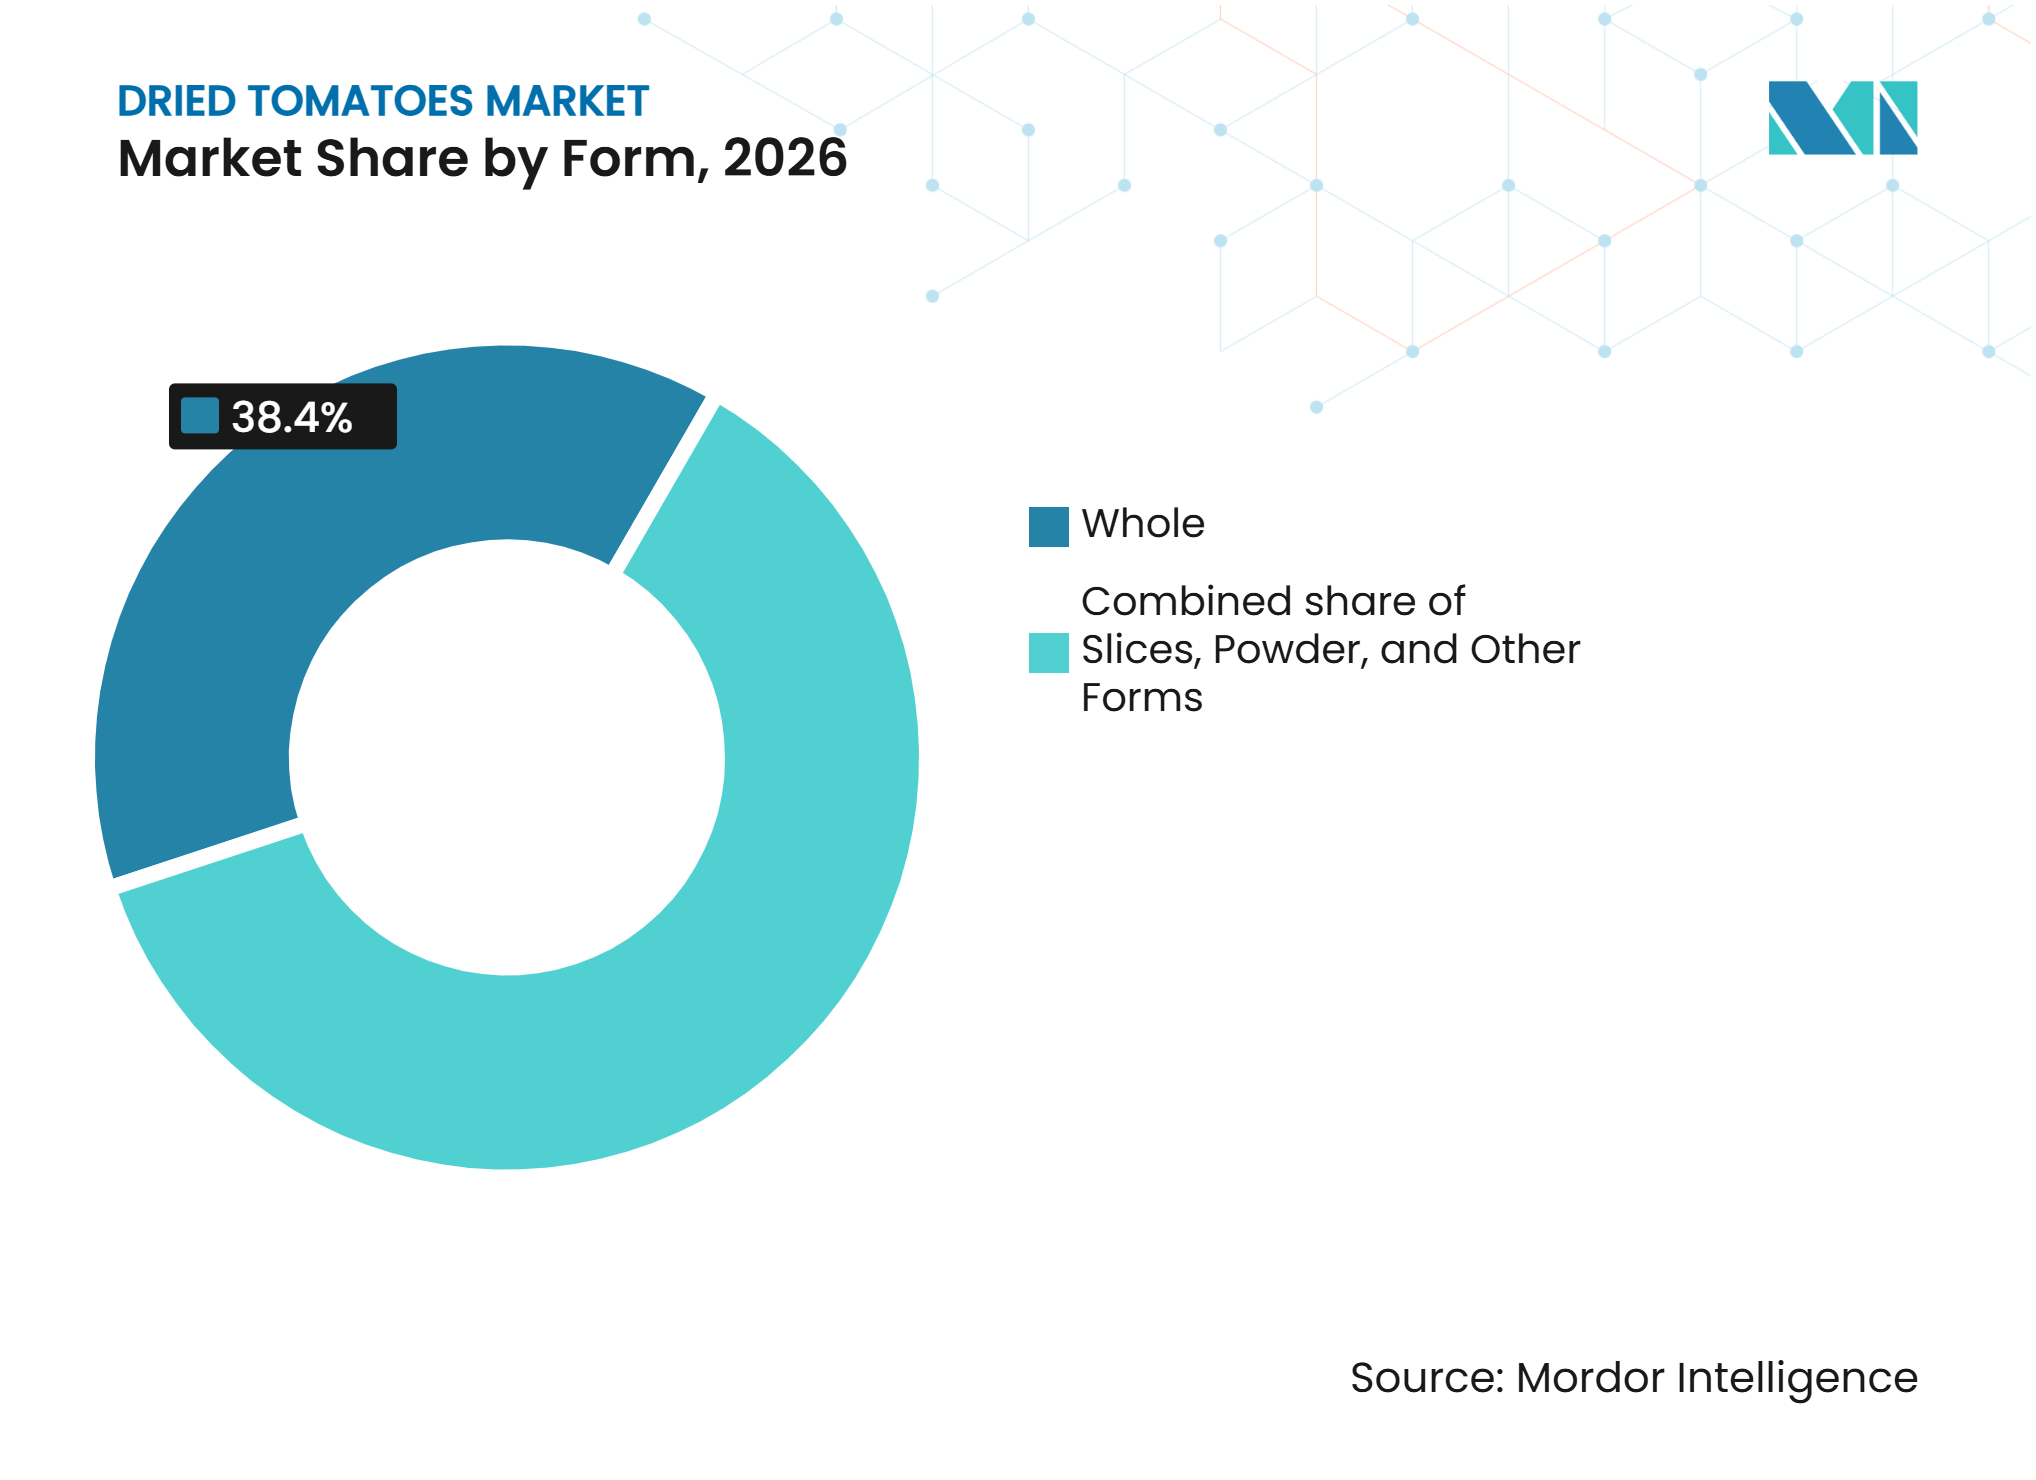
Por forma, los tomates secos Enteros representaron el 38,4% de la participación del mercado de tomates secos en 2026, mientras que se pronostica que el Polvo crecerá a un CAGR del 7,2% hasta 2032.
-
Por naturaleza, el segmento Convencional representó el 76,2% de la participación del mercado de tomates secos en 2026, mientras que se pronostica que el Orgánico crecerá a un CAGR del 8,3% hasta 2032.
-
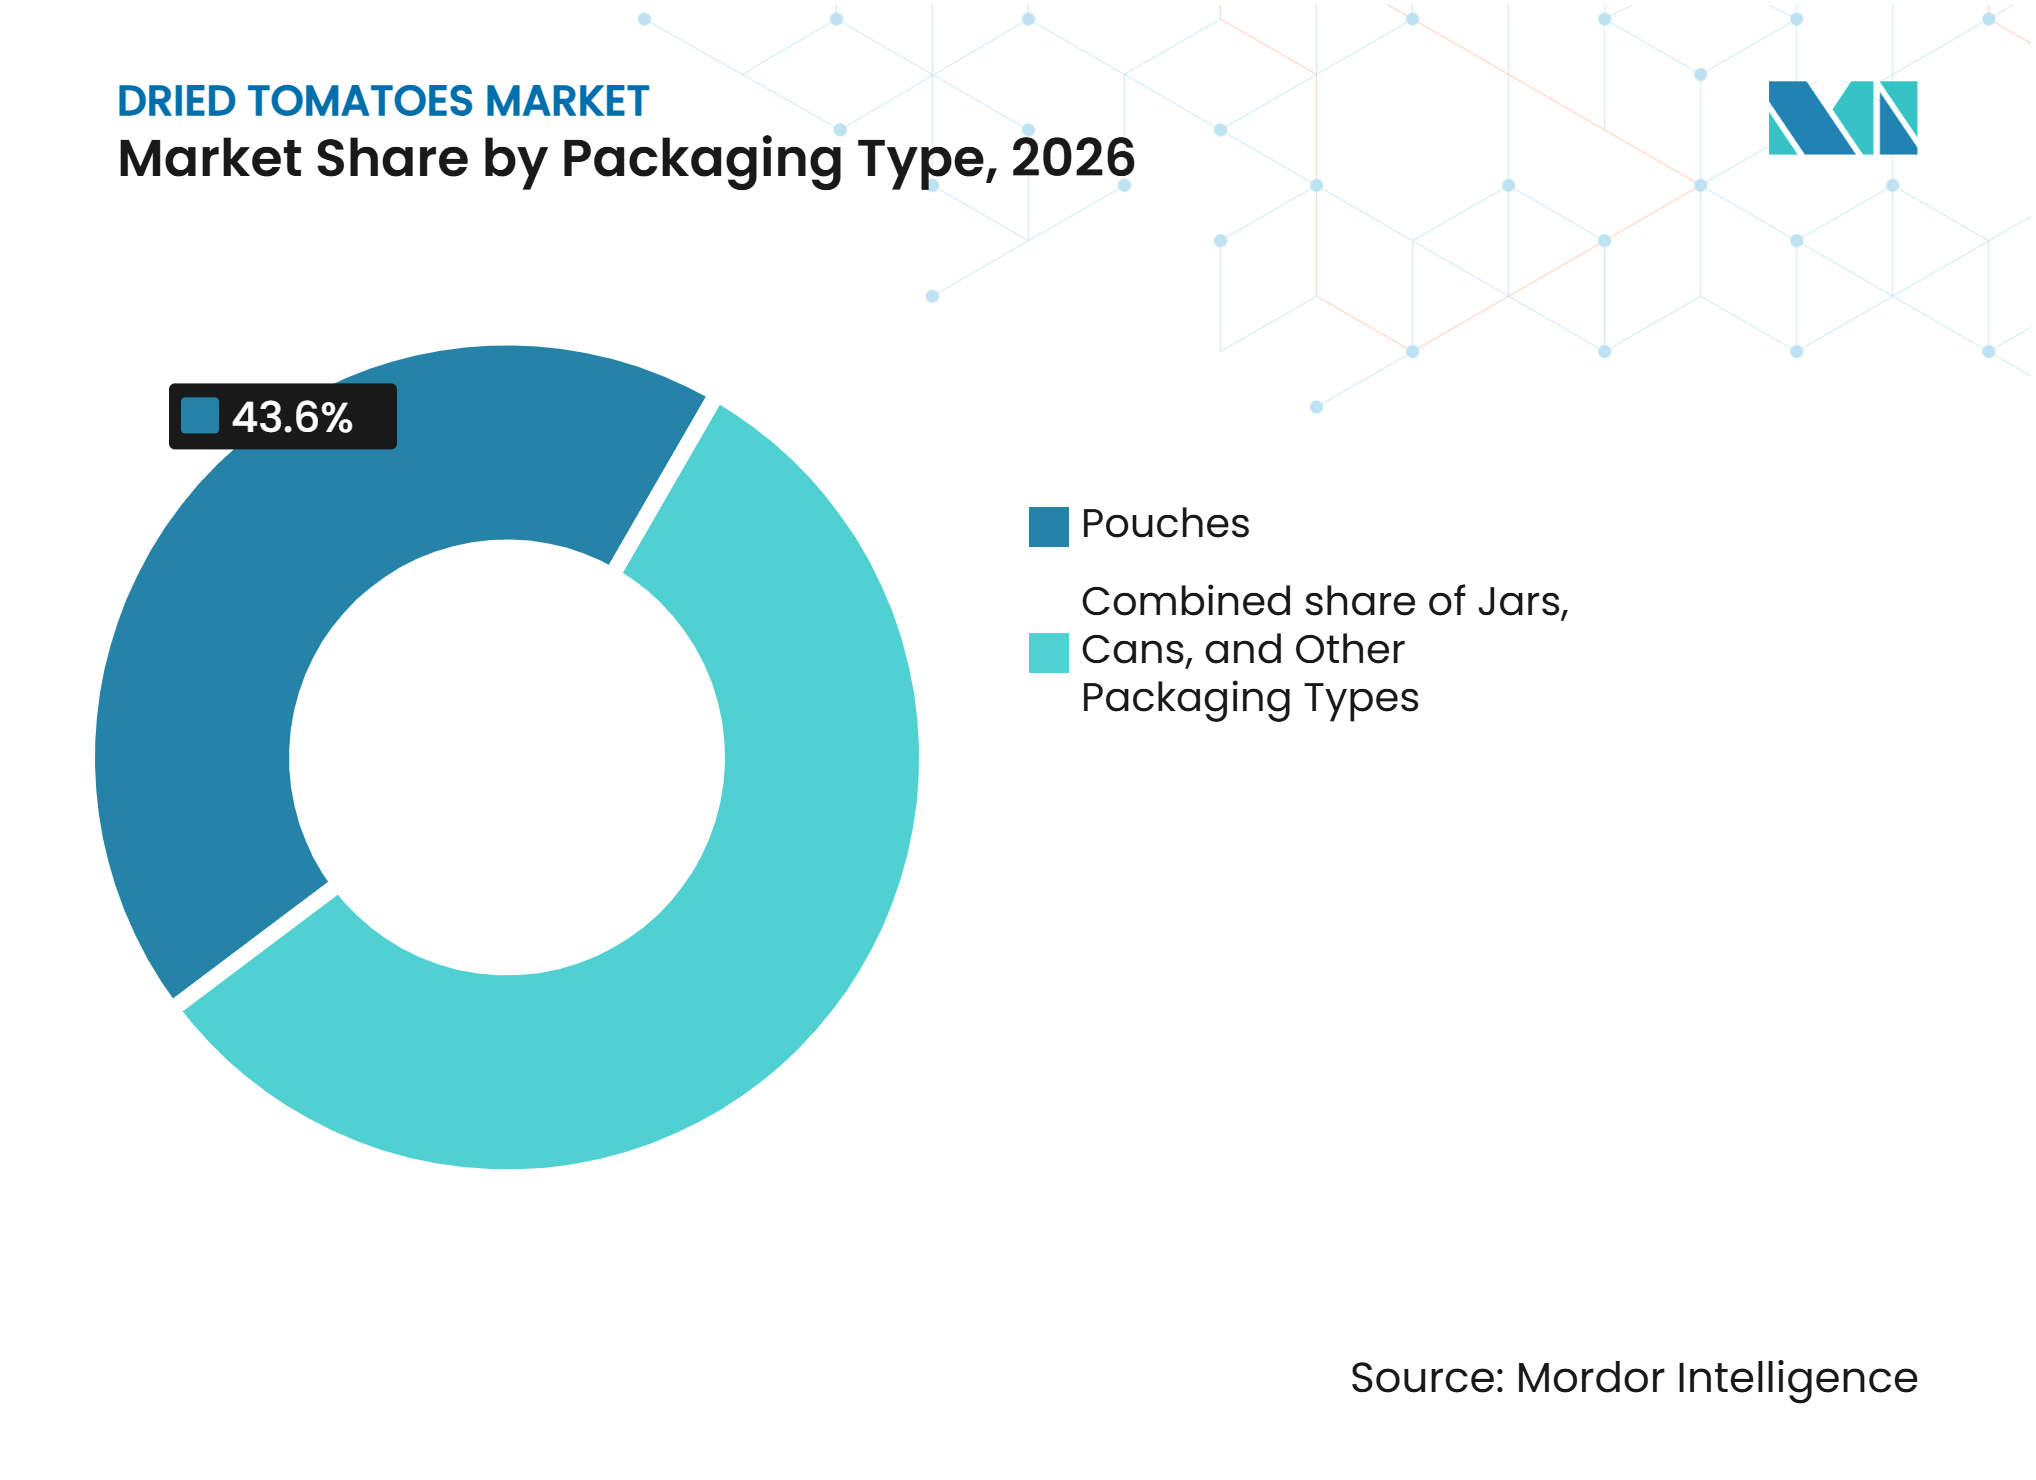
Por tipo de envase, las Bolsas representaron el 43,6% de la participación del mercado de tomates secos en 2026, mientras que se pronostica que las Latas crecerán a un CAGR del 7,5% hasta 2032.
-
Por canal de distribución, el Canal Minorista representó el 73,3% de la participación del mercado de tomates secos en 2026, mientras que se pronostica que el Canal Horeca crecerá a un CAGR del 7,6% hasta 2032.
-
Por geografía, Europa representó el 36,7% de la participación del mercado de tomates secos en 2026, mientras que se pronostica que Asia-Pacífico crecerá a un CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por Alimentos de Etiqueta Limpia y Mínimamente Procesados | +1.4% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2–4 años) |
| Larga Vida Útil y Reducción del Desperdicio Alimentario | +0.9% | Global, ganancias tempranas en APAC y MEA donde la cadena de frío es limitada | Corto plazo (≤ 2 años) |
| Crecimiento de Productos Orgánicos y No Transgénicos | +1.2% | América del Norte y Europa como núcleo, expansión hacia APAC y América del Sur | Mediano plazo (2–4 años) |
| Formatos de Conveniencia y Listos para Usar | +0.8% | Núcleo en APAC, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Abastecimiento Sostenible y Procesamiento Ecológico | +0.6% | Europa y América del Norte, tracción temprana en APAC | Largo plazo (≥ 4 años) |
| Avances en Tecnología de Secado y Envasado | +0.7% | Global, adopción industrial concentrada en América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por Alimentos de Etiqueta Limpia y Mínimamente Procesados
Los tomates secos se benefician de ser un alimento reconocible de un solo ingrediente que no necesita aditivos sintéticos en su forma básica. Esta posición es relevante cuando los compradores buscan alimentos vegetales estables en almacén con declaraciones de ingredientes cortas y familiares. La Asociación de Comercio Orgánico informó que las ventas estadounidenses de frutas y verduras secas aumentaron un 13,6% en 2025, en comparación con un crecimiento del 4,2% en las ventas totales de comestibles orgánicos[1]. La Administración de Alimentos y Medicamentos de los Estados Unidos reabrió el período de comentarios para su guía de programas de saneamiento para alimentos listos para consumir de baja humedad en 2025, elevando las expectativas de cumplimiento para los procesadores de alimentos deshidratados. El mercado de tomates secos, por tanto, otorga ventaja a los proveedores establecidos que pueden combinar una propuesta de producto sencilla con controles de saneamiento documentados. Los procesadores más pequeños pueden enfrentar mayores exigencias operativas, mientras que los proveedores verificados pueden utilizar el cumplimiento normativo y la trazabilidad como parte de su posición comercial.
Larga Vida Útil y Reducción del Desperdicio Alimentario
El mercado de tomates secos se beneficia de la larga vida útil en almacenamiento ambiente de los productos deshidratados en comparación con los tomates frescos. Esta característica ayuda a los minoristas, distribuidores y compradores de servicios de alimentación a gestionar el inventario cuando la cobertura de la cadena de frío es limitada o cuando la producción de la cosecha es irregular. Un estudio de 2025 encontró que los productos de tomate correctamente secados en horno conservaron una calidad sensorial aceptable durante el almacenamiento prolongado, con resultados favorables en seguridad microbiana y rehidratación. La campaña italiana de 2025 produjo 5,8 millones de toneladas de tomates para procesamiento en 78.695 hectáreas, mientras que el material de origen describió los volúmenes como inferiores a las expectativas previas y señaló mayores costos de materia prima en algunas cuencas del sur. Estas condiciones hacen que el inventario deshidratado sea valioso porque las ventas pueden estar menos directamente vinculadas al momento de la cosecha. Los formatos secos también permiten a los compradores mantener ingredientes de tomate para condimentos, aperitivos y alimentos preparados sin la misma exposición al deterioro asociada con los productos frescos.
Crecimiento de Productos Orgánicos y No Transgénicos
Los tomates secos orgánicos tienen una base menor que los productos convencionales, pero la certificación puede respaldar el posicionamiento premium en mercados minoristas y de exportación. Los tomates orgánicos registraron una prima minorista del 127,5% sobre los tomates convencionales en los Estados Unidos en 2025, la prima más alta reportada entre las categorías de productos orgánicos. El mercado de tomates secos puede aprovechar esa disposición a pagar cuando los compradores valoran la procedencia, los controles de residuos y la certificación. La Asociación de Comercio Orgánico informó que las ventas de alimentos orgánicos en los Estados Unidos alcanzaron 70,1 mil millones de USD en 2025 y crecieron un 6,9%, mientras que los frijoles, frutas y verduras secos crecieron un 13,6%. La verificación No Transgénico puede servir como una señal de confianza adicional para los compradores de alimentos naturales e ingredientes para servicios de alimentación, aunque la evidencia no proporcionó una cifra de adopción específica para tomates secos. Los requisitos del JAS Orgánico también hacen que la certificación sea relevante para los exportadores que buscan canales minoristas premium en Japón.
Formatos de Conveniencia y Listos para Usar
Los formatos listos para usar hacen que el mercado de tomates secos sea relevante para los compradores que necesitan menos pasos de preparación sin perder un perfil de tomate reconocible. Los productos en rodajas, juliana, picados y con envase resellable pueden reducir el tiempo de manipulación en cocinas minoristas, kits de comidas y operaciones de alimentos preparados. Los tomates secos al sol aparecen en materiales de tendencias de restaurantes de 2026 y 2027 como un ingrediente con sabor pronunciado utilizado con panes artesanales y quesos frescos. Estas aplicaciones ayudan a los proveedores a vender formatos que satisfacen las necesidades de conveniencia mientras mantienen una asociación culinaria tradicional. El movimiento también amplía el papel de los tomates secos más allá de los antipastos y la pasta hacia aplicaciones de sándwiches, aperitivos, condimentos y comidas preparadas. Para los procesadores, una gama de formatos más amplia puede reducir la dependencia de un único uso final y puede ayudar a llegar tanto a clientes minoristas como de servicios de alimentación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Estacional y Volatilidad del Suministro | -1.1% | Global, con exposición aguda en Europa (corredor de suministro Italia/Turquía) | Corto a mediano plazo (≤ 4 años) |
| Complejidad del Cumplimiento Normativo | -0.5% | Europa (Reglamento UE 2023/915) y América del Norte (FDA HARPC) | Mediano plazo (2–4 años) |
| Riesgos de Contaminación y Seguridad Alimentaria | -0.5% | Global, exposición RASFF en Europa y escrutinio de la FDA en América del Norte | Mediano plazo (2–4 años) |
| Riesgo de Productos Falsificados y de Baja Calidad | -0.4% | Europa y América del Norte más afectadas; expansión hacia APAC y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Estacional y Volatilidad del Suministro
El mercado de tomates secos sigue expuesto a la disponibilidad de cosechas porque la producción está vinculada a un número limitado de grandes zonas productoras de tomate. Italia y Turquía son fuentes importantes de tomates secos comercializados, lo que crea riesgo de aprovisionamiento cuando el clima o la economía agrícola debilitan la producción en más de un país. Turquía exportó 34.419 toneladas en los primeros 10 meses de 2025, una caída interanual del 11% en volumen, mientras que los precios promedio de exportación aumentaron un 12% y el valor de las exportaciones alcanzó 108 millones de USD. El material de origen también describió presión en Túnez, donde la menor rentabilidad de los agricultores amenazó la producción y añadió tensión al suministro europeo. El abastecimiento múltiple puede reducir la exposición a un proveedor individual, pero los eventos climáticos simultáneos pueden limitar el beneficio cuando afectan a varias regiones productoras. Es probable que los compradores favorezcan a los proveedores que puedan asegurar materia prima a través de relaciones directas con agricultores, múltiples orígenes o existencias mantenidas a lo largo de las temporadas.
Complejidad del Cumplimiento Normativo
Los proveedores de tomates secos deben gestionar los requisitos de contaminación, trazabilidad y seguridad alimentaria en varios mercados de exportación. Las normas sobre contaminantes de la Unión Europea exigen que los operadores de empresas alimentarias evalúen los efectos de concentración generados durante el secado y mantengan controles de respaldo. El Consejo Internacional de Frutos Secos y Deshidratados informó en 2025 que el Codex estaba considerando un código de prácticas para la Ocratoxina A en frutas secas, lo que indica una mayor atención al riesgo de micotoxinas en alimentos secos estables en almacén[2]. La guía de saneamiento de alimentos de baja humedad de los Estados Unidos añade otra consideración de cumplimiento para los productos vendidos en América del Norte. Estos requisitos pueden añadir costos de pruebas, documentación y control de procesos, especialmente para los pequeños exportadores. También pueden hacer que las credenciales HACCP, ISO 22000, FSSC 22000, BRC y GlobalG.A.P. sean más importantes en la selección de proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Polvo Añade Flexibilidad como Ingrediente Junto a la Demanda del Formato EnteroLos tomates secos Enteros representaron el 38,4% de la participación del mercado de tomates secos en 2026, impulsados por la demanda constante de comercios minoristas gourmet, productos de antipasto, charcutería y aplicaciones de servicios de alimentación donde los trozos de tomate visibles forman parte del plato terminado. Su apariencia familiar los hace adecuados para pastas, ensaladas, productos de panadería y alimentos preparados de estilo mediterráneo. Valley Sun Products opera un patio de secado solar en California que supera las 55 acres, procesando más de 3 millones de libras por temporada. Los productos enteros artesanales e infusionados con sabores alcanzan valores unitarios más altos debido a su atractivo visual, mientras que las rodajas sirven a un mercado medio más amplio en aplicaciones de pizza, sándwich y alimentos preparados. Los productos marinados y semisecos ocupan segmentos más pequeños orientados al premium, donde la textura y el sabor tienen prioridad sobre la vida útil de almacenamiento.
Se pronostica que el Polvo crecerá a un CAGR del 7,2% hasta 2032, convirtiéndolo en la forma de más rápido crecimiento en el mercado de tomates secos. Sirve tanto como ingrediente de sabor como componente de color natural en mezclas de condimentos, coberturas para aperitivos, sopas, salsas, productos de panadería y comidas preparadas. Una revisión de 2025 destacó métodos de secado asistidos por microondas, ultrasonidos e infrarrojos que mejoran la eficiencia y preservan la calidad alimentaria, mientras que los sistemas de secado inteligentes que utilizan monitoreo digital y control predictivo mejoran aún más la consistencia del proceso. El Polvo también ofrece a los fabricantes de alimentos un portador de sabor a tomate de origen único que respalda declaraciones de ingredientes simplificadas, y su baja densidad a granel y alta densidad de sólidos de tomate mejoran la eficiencia logística para los usuarios industriales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
El Volumen Convencional Sostiene el Mercado Mientras el Orgánico Construye Valor PremiumLos tomates secos Convencionales representaron el 76,2% de la participación del mercado de tomates secos en 2026. Este dominio se debe en gran medida a los altos costos y los requisitos operativos de la certificación orgánica en toda la cadena de cultivo, manipulación, almacenamiento y procesamiento. Las cadenas de restaurantes, los minoristas de marca propia y los compradores de ingredientes priorizan especificaciones estables, suministro confiable y precios competitivos, lo que convierte a los productos convencionales en la opción estándar para los canales de alto volumen. Los compradores aún requieren certificaciones de calidad como HACCP, ISO 22000 y BRC. Las cadenas de suministro establecidas que vinculan la producción en Italia, Turquía y Chile con compradores en América del Norte, Alemania y el Reino Unido otorgan a los proveedores convencionales una ventaja práctica en la contratación de alto volumen. El segmento abarca formatos desde bolsas minoristas hasta ingredientes industriales a granel, siendo relevante donde las decisiones de compra se centran en la disponibilidad, los grados estandarizados y los costos de insumos manejables. Los proveedores pueden diferenciar sus gamas a través del tamaño de corte, el control de humedad, el origen de la fuente y el envasado.
Se pronostica que los tomates secos Orgánicos crecerán a un CAGR del 8,3% hasta 2032, impulsados por compradores dispuestos a pagar por el origen certificado, la trazabilidad y los estándares de producción. La Asociación de Comercio Orgánico informó que las ventas de alimentos orgánicos en los Estados Unidos alcanzaron 70,1 mil millones de USD en 2025, con la categoría de frijoles, frutas y verduras secos aumentando un 13,6%. Los tomates orgánicos registraron una prima del 127,5% sobre los tomates convencionales en el comercio minorista de los Estados Unidos durante 2025. Las certificaciones USDA Orgánico, UE Orgánico y JAS Orgánico proporcionan señales comerciales claras a los minoristas e importadores. Aunque el segmento orgánico sigue siendo más pequeño que la base convencional, se beneficia de un fuerte poder de fijación de precios y un posicionamiento diferenciado. El principal desafío es mantener el suministro certificado mientras se gestionan los mayores costos operativos. Los productores orgánicos necesitan relaciones sólidas con los agricultores y procedimientos claros de manipulación poscosecha para satisfacer consistentemente las expectativas de los compradores y proteger la prima que sus productos alcanzan en los canales de comercio minorista especializado y de exportación.
Por Tipo de Envase:
Las Bolsas Lideran las Ventas al Consumidor Mientras las Latas Sirven a Usuarios de Mayor VolumenLas Bolsas representaron el 43,6% de la participación del mercado de tomates secos en 2026, impulsadas por su bajo peso, resellabilidad y adecuación para tamaños de envase minorista pequeños. Son muy adecuadas para productos vendidos a través de supermercados, tiendas especializadas, puntos de conveniencia y canales en línea, ofreciendo una opción práctica para los consumidores que utilizan tomates secos en pequeñas cantidades en múltiples ocasiones. El formato admite una presentación visual premium a través de envases impresos sin las preocupaciones de rotura asociadas con el vidrio. En 2026, ProAmpac comercializó su película ProActive Intelligence Moisture Protect MP-1000, diseñada para absorber la humedad residual en productos secos envasados sin un inserto desecante, lo que es particularmente relevante para los tomates secos ya que los cambios de humedad pueden afectar la textura y la calidad. Los frascos continúan sirviendo a los tomates secos al sol envasados en aceite y otros productos gourmet, mientras que las bolsas a granel siguen siendo relevantes para los compradores industriales que adquieren mayores volúmenes para su posterior procesamiento.
Se pronostica que las Latas crecerán a un CAGR del 7,5% hasta 2032, respaldadas por la demanda de servicios de alimentación de envases duraderos, almacenamiento ambiente prolongado y manipulación estandarizada en cocinas comerciales. El formato se adapta a unidades más grandes utilizadas por la restauración institucional y los compradores de restaurantes, y en áreas con infraestructura de cadena de frío poco confiable, los productos enlatados estables en ambiente ofrecen una alternativa práctica a las opciones refrigeradas o congeladas. Las Bolsas seguirán siendo importantes en el comercio minorista al consumidor, mientras que las Latas sirven a las necesidades de servicios de alimentación de mayor volumen. Los proveedores que ofrecen múltiples formatos, incluidos bolsas, frascos, latas y envases a granel, pueden atender una gama más amplia de requisitos de los clientes, reducir la dependencia de una única ruta al mercado y respaldar tanto la demanda doméstica como la comercial desde la misma base de procesamiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala del Canal Minorista Coexiste con una Demanda Más Rápida en Servicios de AlimentaciónEl Canal Minorista representó el 73,3% de la participación del mercado de tomates secos en 2026. El segmento llega a los consumidores a través de supermercados, hipermercados, tiendas especializadas de alimentos, puntos de conveniencia y minoristas en línea. Estos canales comercializan productos enteros, en rodajas, marinados, envasados en aceite, orgánicos y premium de origen único. Las tiendas especializadas respaldan productos que requieren educación del consumidor o un contexto de alimentación mediterránea para justificar precios más altos. El comercio minorista en línea ayuda a las marcas a llegar a compradores conscientes de la salud que no pueden encontrar productos certificados o especializados en supermercados convencionales. Los productos de marca propia crean presión de precios en supermercados e hipermercados, desafiando a los proveedores de marca sin una diferenciación clara. Las marcas pueden responder a través de la certificación, el origen del producto, las variantes de sabor y los formatos de envase convenientes. El Canal Minorista seguirá siendo el canal de volumen principal, atendiendo compras domésticas repetidas en múltiples formatos de tienda.
Se pronostica que el Canal Horeca crecerá a un CAGR del 7,6% hasta 2032. Los restaurantes y los clientes de servicios de alimentación utilizan tomates secos donde la concentración de sabor y la consistencia del producto son importantes. Los tomates secos al sol fueron identificados como un ingrediente de menú resurgente en los informes de tendencias alimentarias de 2026 y 2027. Las cadenas más grandes y las cocinas institucionales están cambiando hacia la compra por contrato, aumentando el valor de la calidad, el formato y la documentación confiables. Los proveedores con credenciales HACCP y GlobalG.A.P. están mejor posicionados para estos acuerdos. Las plataformas de entrega de comidas y las cocinas fantasma impulsan aún más la demanda de ingredientes que se pueden almacenar y usar de manera consistente en varios establecimientos. Aunque más pequeño que el Canal Minorista, el Canal Horeca tiene un perfil de crecimiento más sólido, combinando la innovación en menús con la contratación profesional. Los proveedores que ofrecen cortes, tamaños de envase y especificaciones de humedad personalizados están mejor posicionados para construir relaciones estables con grupos de restaurantes que operan en múltiples ubicaciones.
Análisis Geográfico
Europa: La Producción y el Consumo Permanecen Estrechamente Conectados
Europa representó el 36,7% de la participación del mercado de tomates secos en 2026. La región combina un consumo establecido con una gran base de procesamiento, particularmente en Italia, donde los productos de tomate secos y conservados forman parte de la economía alimentaria. Italia procesó 5,8 millones de toneladas de tomates en 78.695 hectáreas en su campaña de 2025 y superó a China como el segundo mayor productor de tomate para procesamiento después de los Estados Unidos. Supply Chain Italy reportó valores de exportación de productos de tomate superiores a 2,8 mil millones de EUR, equivalentes a 3,1 mil millones de USD, para la campaña de 2024 y 2025. Alemania, el Reino Unido y Francia son destinos importantes para estos productos. F.lli Saclà vende en más de 70 países, y las exportaciones representan la mitad de sus ingresos globales, siendo los tomates secos al sol su producto líder. La cuota anual de 8.900 toneladas de Turquía para la Unión Europea en tomates secos indica una demanda continua de suministro importado en los mercados europeos. Los compradores europeos están sujetos a la influencia regulatoria de los límites de contaminantes, los sistemas de calidad y los requisitos de trazabilidad. Estos factores de cumplimiento refuerzan la importancia de la producción certificada y los controles de secado documentados. La región sigue siendo un gran mercado para formatos premium, orgánicos y orientados a los servicios de alimentación.
Asia-Pacífico: La Capacidad de Procesamiento Respalda un Crecimiento Más Rápido
Se pronostica que Asia-Pacífico crecerá a un CAGR del 8,1% hasta 2032. El tamaño del mercado de tomates secos en la región está siendo respaldado por el crecimiento en la fabricación de alimentos procesados y por el desarrollo de capacidad doméstica de ingredientes deshidratados. Japón sigue siendo un destino premium donde las especificaciones estrictas y la certificación JAS Orgánico pueden favorecer a los exportadores verificados. India está desarrollando capacidad de secado adicional a través del trabajo del Centro de Tecnologías Sostenibles del Instituto Indio de Ciencias, que transfirió tecnología de secado solar de biomasa de menor costo a las comunidades agrícolas. La tecnología es relevante porque puede fortalecer la capacidad local para manejar el excedente agrícola y apoyar la producción de verduras secas. Los procesadores regionales pueden competir a través de la proximidad al cultivo de tomate, menores necesidades logísticas y formatos adaptados a la fabricación local de alimentos. La región también presenta una oportunidad para que los proveedores amplíen el polvo y los ingredientes industriales en lugar de depender únicamente de los tomates secos enteros importados. Los factores de cumplimiento son importantes en Japón, donde la certificación y las especificaciones del producto influyen en el acceso al mercado. El ritmo de la nueva capacidad de procesamiento puede alterar gradualmente el equilibrio entre los proveedores mediterráneos tradicionales y los productores regionales de ingredientes.
América del Norte, América del Sur y Oriente Medio y África: Diferentes Rutas hacia la Demanda
América del Norte tiene una base de suministro madura, con la cosecha de tomate para procesamiento de California en 2025 alcanzando 10,6 millones de toneladas, un 6% por encima de 2024. La región también continúa utilizando importaciones mediterráneas, ya que las exportaciones de tomates secos turcos a los Estados Unidos aumentaron un 24% hasta 26,2 millones de USD en los primeros 10 meses de 2025. Esta combinación respalda los formatos premium para el consumidor y la demanda de ingredientes de grandes clientes de servicios de alimentación y alimentos envasados. La supervisión de la seguridad alimentaria y la guía de saneamiento de productos de baja humedad son influencias regulatorias importantes para los proveedores que atienden a los Estados Unidos. América del Sur ofrece potencial de suministro agrícola y una oportunidad para la inversión en procesamiento local, aunque las estimaciones de crecimiento de terceros no auténticas fueron excluidas de este análisis. Oriente Medio y África sirven como destinos de importación emergentes donde el desarrollo de los servicios de alimentación y la infraestructura de cadena de frío limitada pueden favorecer los productos estables en ambiente. Los Emiratos Árabes Unidos son relevantes porque una base de consumidores expatriados y el desarrollo de los servicios de alimentación respaldan la demanda de productos alimentarios comercializados internacionalmente. El alcance exportador de Turquía en 98 países, incluidos Brasil y Japón, muestra la distribución global más amplia de los tomates secos. Estas regiones mixtas requieren que los proveedores adapten el tamaño del envase, la certificación y el formato del producto a las condiciones de distribución locales. Sus oportunidades son distintas, pero cada una se beneficia de productos que pueden soportar el transporte y almacenarse a temperaturas ambiente.
Panorama Competitivo
Concentración del Mercado
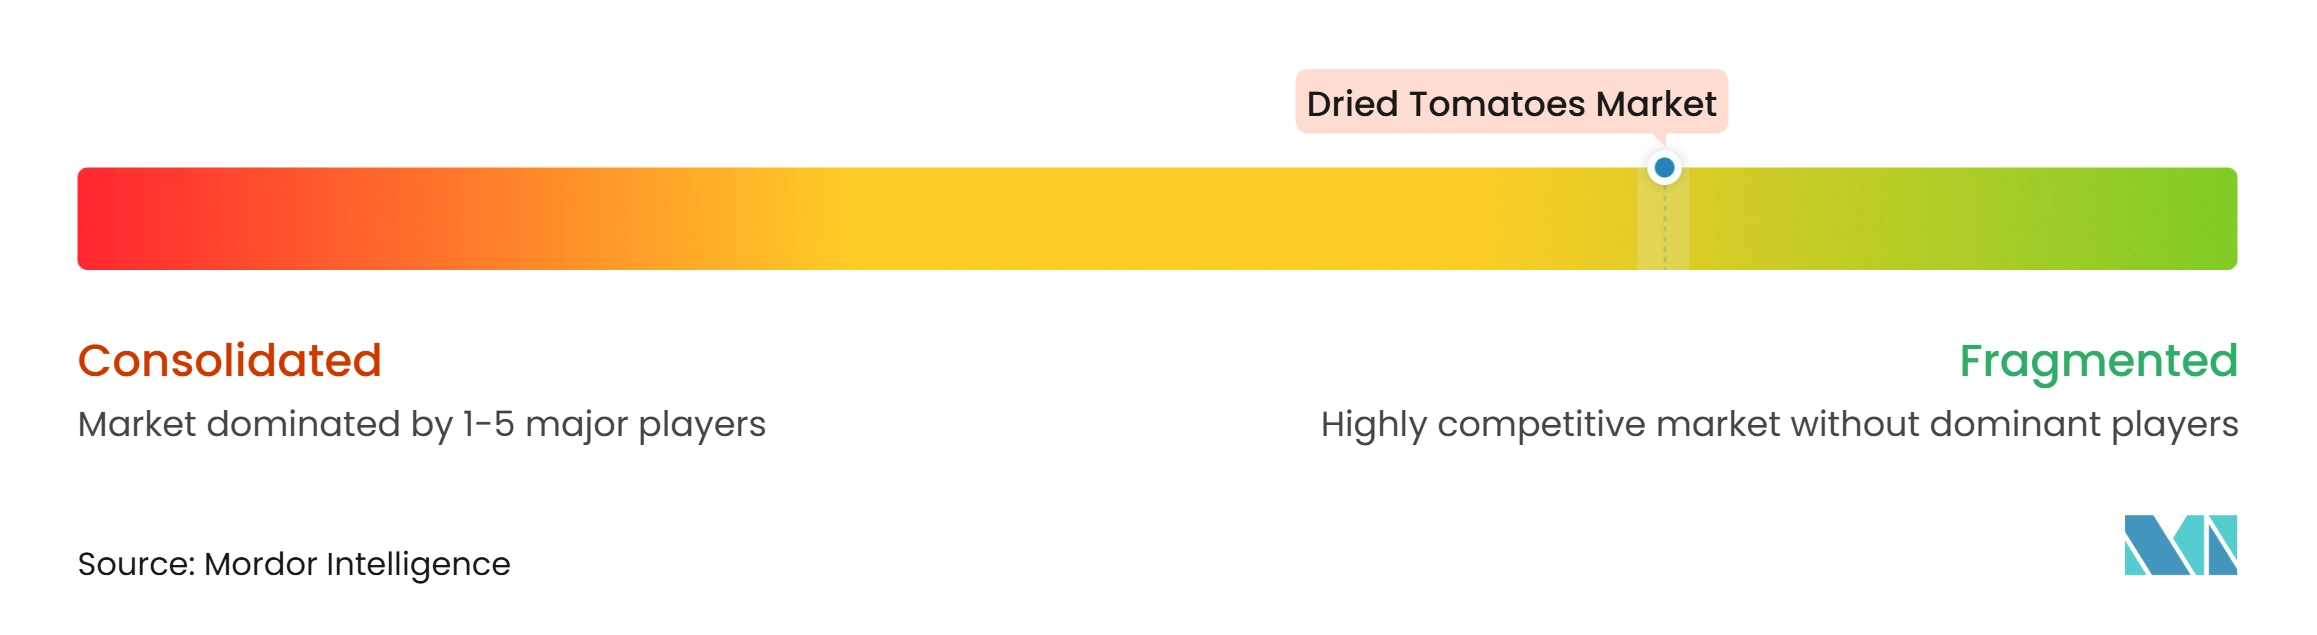
El mercado de tomates secos está moderadamente fragmentado, con especialistas regionales que operan junto a proveedores más grandes de ingredientes deshidratados. Los actores clave incluyen Fiordelisi S.r.l. y Conesa Group en el sur de Europa, Valley Sun Products y BCFoods en América del Norte, Invertec Foods en América del Sur y Mevive International en el sur de Asia. Ningún actor único tiene una participación de mercado dominante. La competencia se centra en el abastecimiento agrícola, los formatos de producto, las certificaciones y el servicio al cliente en múltiples regiones. Los proveedores están expandiéndose más allá de los tomates secos al sol hacia formatos semisecos, marinados, en polvo y mezclas de condimentos para atender a usuarios minoristas, de servicios de alimentación e industriales. La integración vertical ayuda a reducir la volatilidad de la materia prima, mientras que la trazabilidad es cada vez más importante para la seguridad alimentaria y la garantía de origen.
BCFoods integró Culinary Farms en su marca en abril de 2025, consolidando tomates secos, chiles, condimentos e ingredientes ahumados en una oferta global única y ampliando su cobertura de servicios de alimentación y bienes de consumo envasados. La Doria reportó una reducción del 43% en el consumo de agua y una reducción del 67% en el uso de pesticidas en su informe de sostenibilidad de 2025 a través de la agricultura de precisión basada en IoT. Fiordelisi adoptó cajas plegables reutilizables Active Lock de Tosca, ganando capacidad para 560 cajas llenas más por camión, equivalente a más de 1 tonelada adicional por viaje. Estas acciones reflejan una competencia impulsada por el control operativo más que únicamente por la publicidad.
La adopción de tecnología está ganando importancia en el secado, el envasado y la logística. Los proveedores de Asia-Pacífico pueden encontrar oportunidades de crecimiento en formatos de polvo e ingredientes industriales al situar el procesamiento más cerca de las zonas de cultivo. Los proveedores europeos conservan ventajas en reputación de producto y conocimiento de los servicios de alimentación. Las certificaciones FSSC 22000 y BRC son ahora requisitos clave para la contratación minorista y entre empresas, reduciendo el campo para los proveedores sin sistemas formales de seguridad alimentaria. Las empresas que demuestran niveles de humedad, grados y trazabilidad consistentes están mejor posicionadas para asegurar el suministro contratado, mientras que aquellas que dependen de la compra al contado pueden tener dificultades a medida que los compradores otorgan mayor importancia a la documentación.
Líderes de la Industria de Tomates Secos
-
BCFoods Inc.
-
Valley Sun Products, Inc.
-
Mooney Farms
-
Conesa Group
-
Fiordelisi S.r.l.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tomates Secos Empresas cubiertas en este informe
- Valley Sun Products, Inc.
- Mooney Farms
- California Sun Dry Foods
- Fiordelisi S.r.l.
- Borges International Group
- ConAgra Brands
- BCFoods Inc.
- ROHA
- Silva International, Inc.
- Invertec Foods
- Mevive International
- Fitaky Food
- Conesa Group
- Aarkay Food Products Ltd.
- Garlico Industries Ltd.
- Lycored
- Harmony House Foods, Inc.
- Kanegrade Ltd.
- Agusa
- Vegenat S.A.
Desarrollos recientes de la industria en Mercado de Tomates Secos
- Agosto de 2026: Parnassia Food Ingredients (Países Bajos) lanzó una nueva línea de productos de tomate cherry seco dirigida a aplicaciones industriales y de servicios de alimentación en toda Europa. El formato de bocado ofrece dulzura concentrada y rico sabor a tomate para fabricantes premium de comidas preparadas, ensaladas y productos de panadería, abordando la disponibilidad limitada de variantes de tomate cherry en comparación con los tomates secos convencionales en mitades.
- Febrero de 2026: BCFoods lanzó un nuevo sitio web global para consolidar la identidad de marca tras la integración de Culinary Farms, mejorando el acceso de los clientes a su ampliado portafolio de productos que incluye tomates secos, frutas liofilizadas e ingredientes deshidratados especializados.
- Abril de 2025: BCFoods completó la integración total de Culinary Farms en su marca global, absorbiendo el portafolio premium de tomates secos, chiles, condimentos e ingredientes ahumados de la subsidiaria en la gama de productos consolidada de BCFoods. La integración consolidó las operaciones, reforzó los compromisos de sostenibilidad y trazabilidad, y mejoró las capacidades de servicio para los clientes de bienes de consumo envasados y servicios de alimentación.
Alcance del Informe Global del Mercado de Tomates Secos
El Mercado de Tomates Secos se refiere al mercado de tomates que han sido sometidos a procesos de eliminación de humedad, como el secado al sol, el secado al aire o la deshidratación, para prolongar la vida útil y concentrar su sabor, haciéndolos adecuados para su uso en la preparación de alimentos, la fabricación de ingredientes y las aplicaciones culinarias. Por forma, el mercado está segmentado en enteros, rodajas, polvo y otras formas. Por naturaleza, el mercado se divide en productos convencionales y orgánicos. Por tipo de envase, el mercado está segmentado en bolsas, frascos, latas y otros tipos de envase. Por canal de distribución, el mercado se divide en canales horeca y minoristas, con el canal minorista segmentado adicionalmente en supermercados e hipermercados, tiendas de conveniencia, tiendas especializadas de alimentos, tiendas minoristas en línea y el resto de los canales de distribución. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados, incluidos los Estados Unidos, Canadá, México, Alemania, el Reino Unido, Italia, Francia, China, India, Japón, Australia, Brasil, Argentina, Arabia Saudita y los Emiratos Árabes Unidos, junto con las respectivas categorías regionales de resto de país. El tamaño del mercado y los pronósticos de crecimiento se presentan en términos de valor (USD).
Resumen de la segmentación
| Enteros |
| Rodajas |
| Polvo |
| Otras Formas |
| Convencional |
| Orgánico |
| Bolsas |
| Frascos |
| Latas |
| Otros Tipos de Envase |
| Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas de Alimentos | |
| Tiendas Minoristas en Línea | |
| Resto de Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Forma | Enteros | |
| Rodajas | ||
| Polvo | ||
| Otras Formas | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Tipo de Envase | Bolsas | |
| Frascos | ||
| Latas | ||
| Otros Tipos de Envase | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas de Alimentos | ||
| Tiendas Minoristas en Línea | ||
| Resto de Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los tomates secos para 2032?
Se pronostica que el mercado de tomates secos alcanzará 1,65 mil millones de USD para 2032, expandiéndose a un CAGR del 6,35% de 2027 a 2032. La demanda está respaldada por formatos estables en almacén, productos premium y un uso más amplio en servicios de alimentación.
¿Qué forma de tomate seco está creciendo más rápido?
El Polvo es la forma de más rápido crecimiento, con un CAGR pronosticado del 7,2% hasta 2032, respaldado por usos en condimentos, aperitivos y comidas preparadas. Proporciona sabor concentrado a tomate donde no se requieren piezas visibles.
¿Por qué los tomates secos orgánicos están ganando terreno?
Se pronostica que los tomates secos orgánicos crecerán a un CAGR del 8,3% hasta 2032, ayudados por el posicionamiento premium basado en certificación y el crecimiento en frutas y verduras secas orgánicas. Las credenciales USDA Orgánico, UE Orgánico y JAS Orgánico pueden respaldar la confianza de los compradores.
¿Qué formato de envase lidera las ventas de tomates secos?
Las Bolsas lideran el envasado con una participación del 43,6% en 2026 porque son ligeras, resellables y muy adecuadas para tamaños de envase minorista. También respaldan los surtidos de productos en línea y en tiendas especializadas.
¿Qué canal de ventas se está expandiendo más rápido para los tomates secos?
Se pronostica que el Canal Horeca crecerá a un CAGR del 7,6% hasta 2032 a medida que los restaurantes y las cocinas institucionales buscan ingredientes consistentes y certificados.