
乾燥トマト市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.21 十億米ドル |
| 市場規模 (2032) | 1.65 十億米ドル |
| 成長率 (2027 - 2032) | 6.35 % |
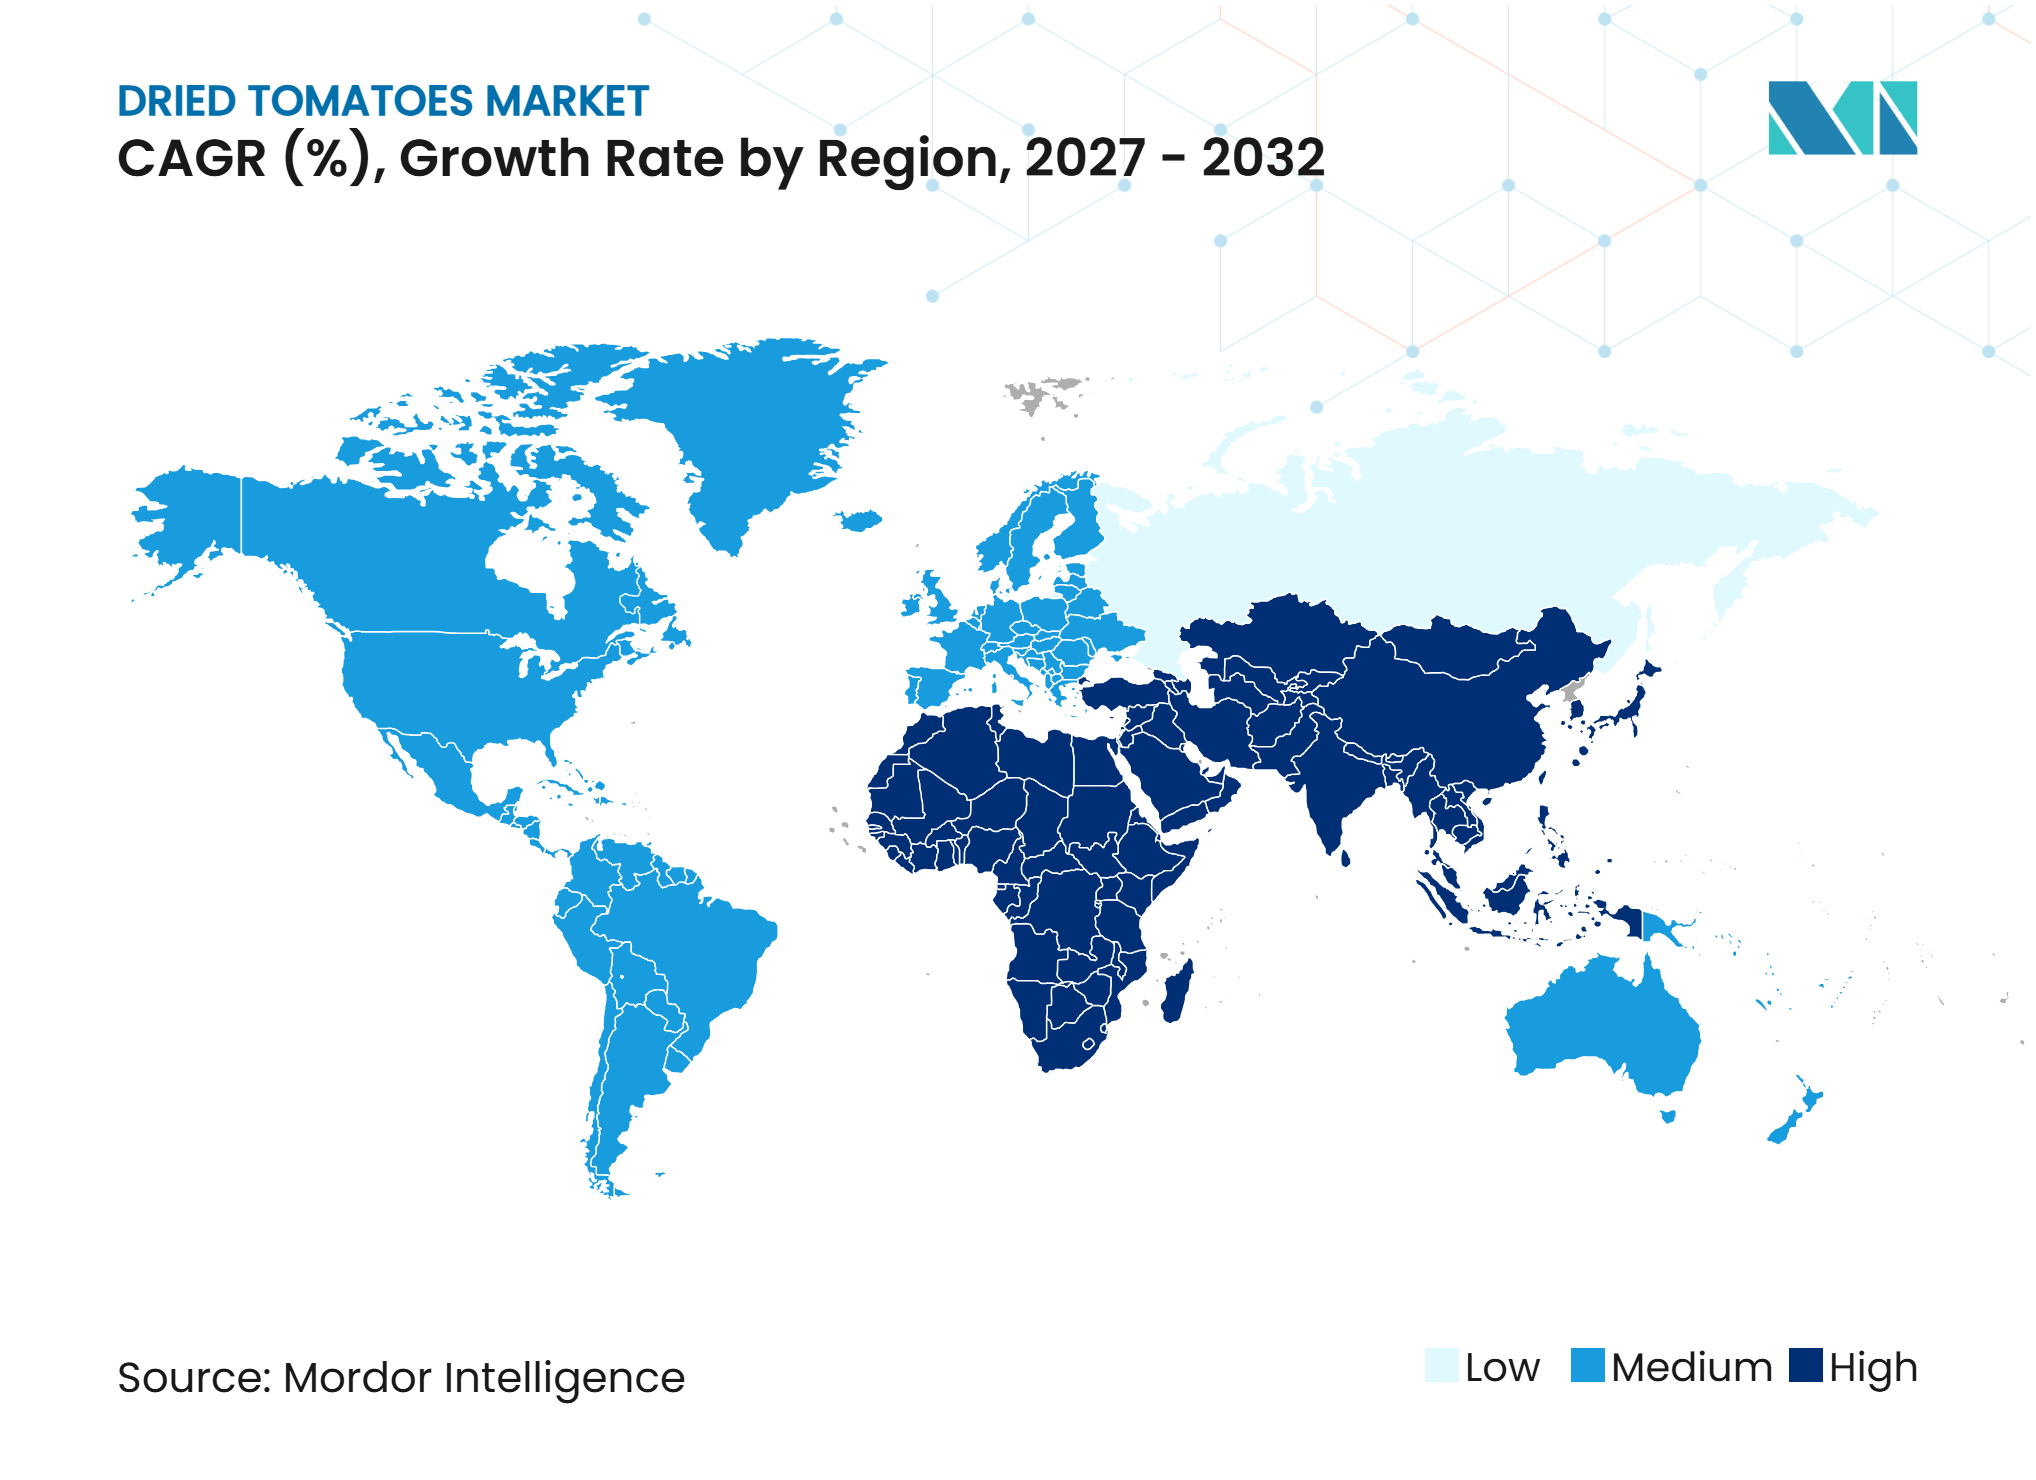
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乾燥トマト市場分析
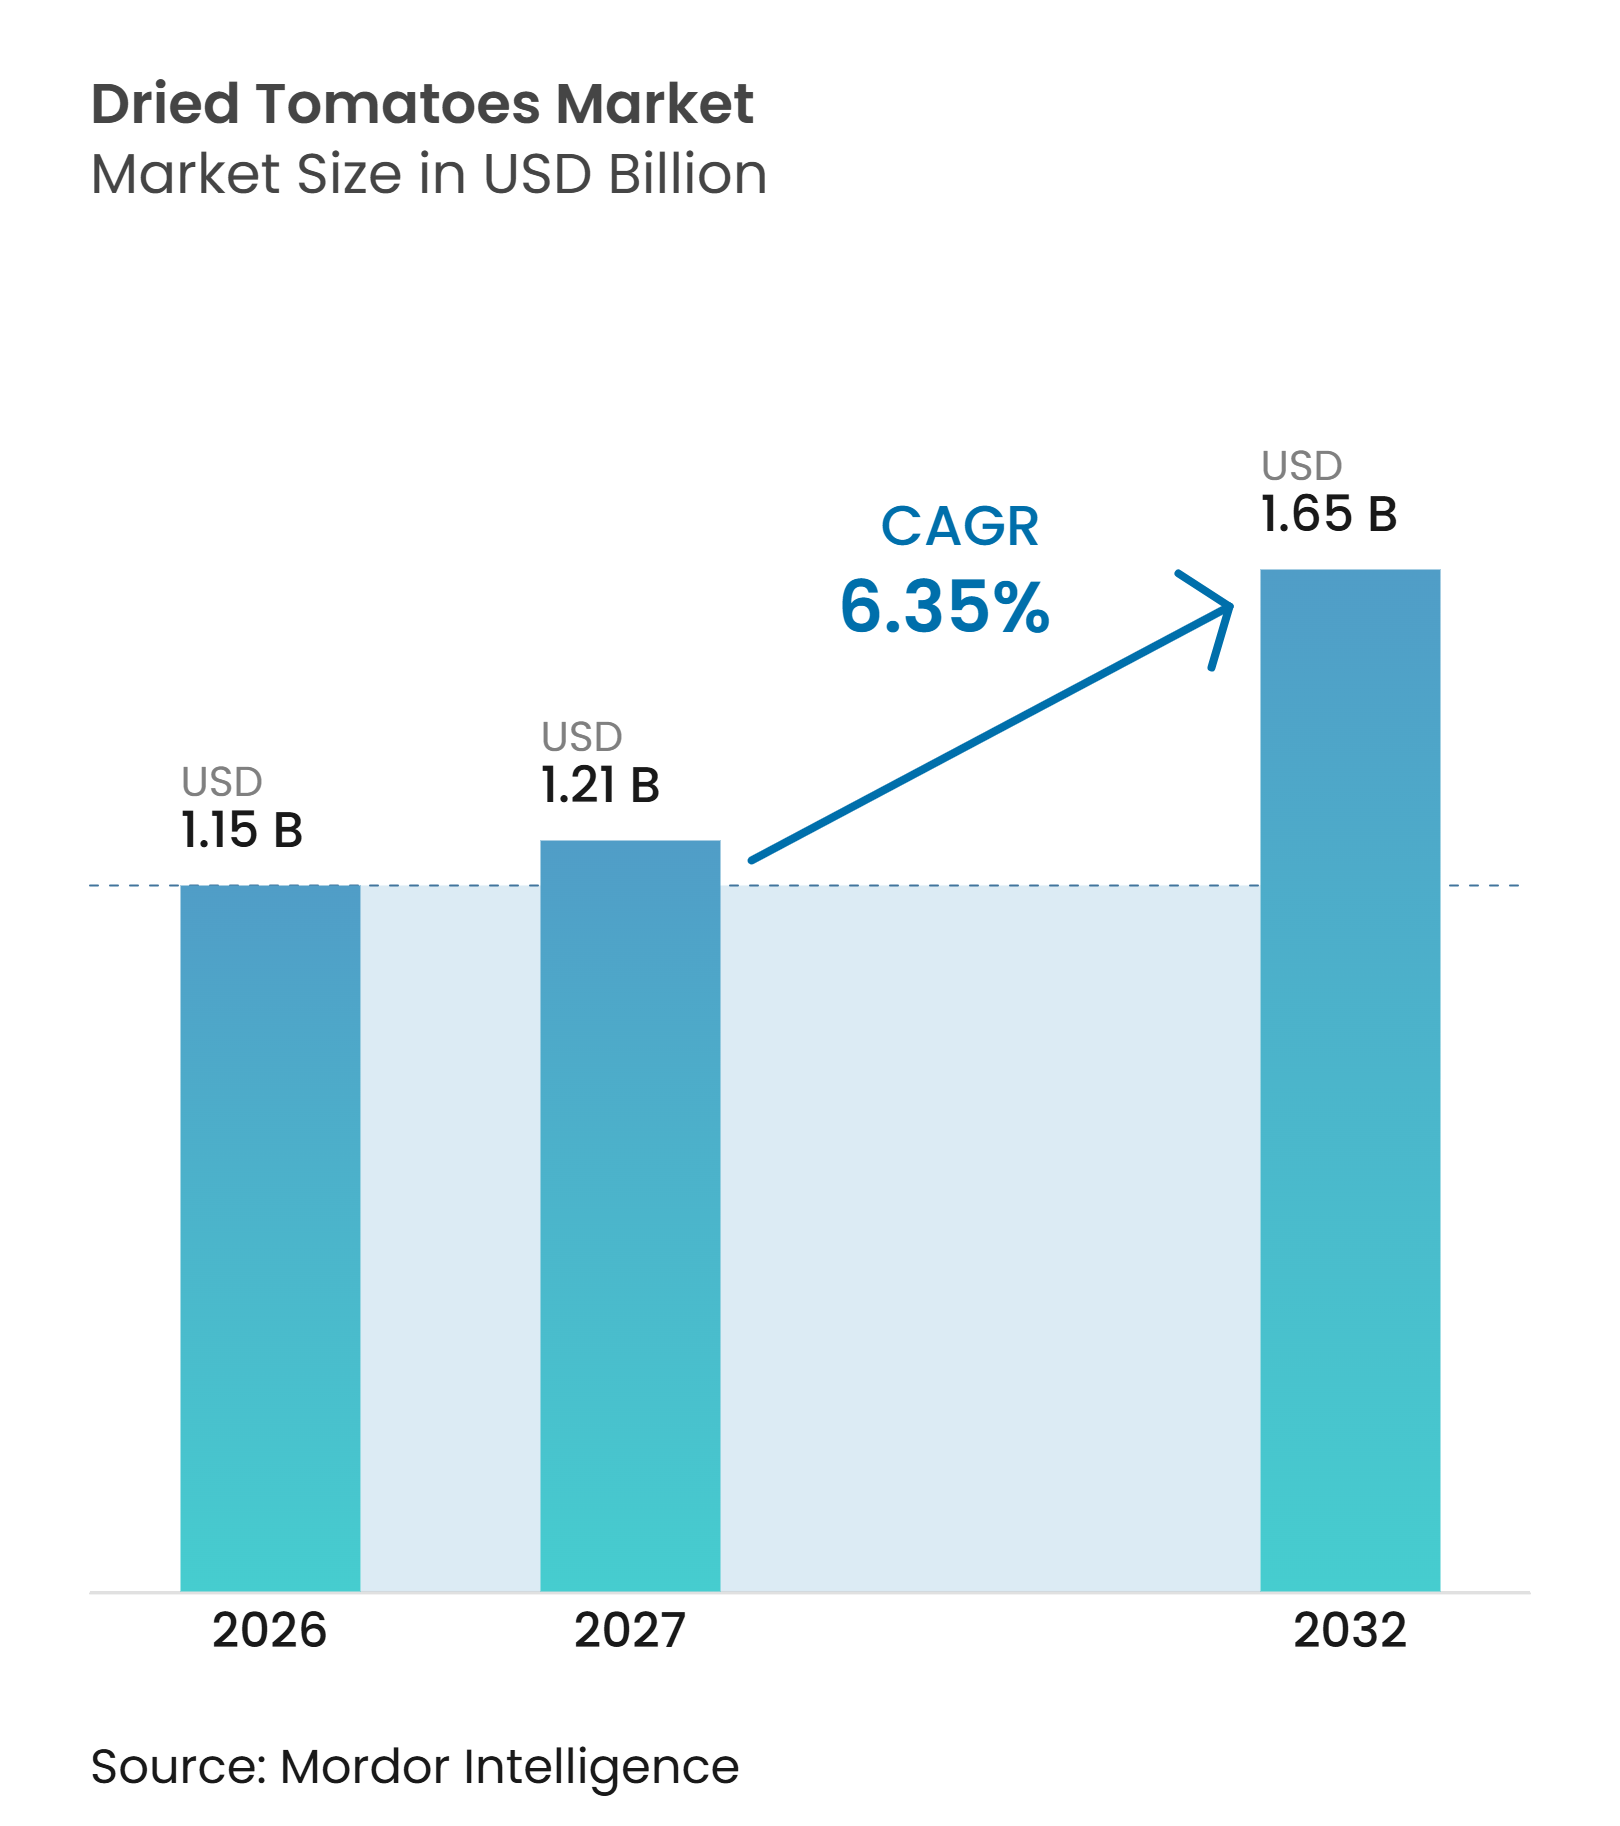
乾燥トマト市場規模は、2026年の1.15 ビリオン 米ドルおよび2027年の1.21 ビリオン 米ドルから、2032年までに1.65 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.35%のCAGRを記録する見込みです。需要は、認知度の高い常温保存可能な植物性原料への嗜好と、地中海の風味が従来の市場を超えて広く使用されるようになったことによって支えられています。オーガニック、シングルオリジン、マリネ、すぐに使えるタイプを含むプレミアムフォーマットは、価格以外の面でサプライヤーが競争するのに役立っています。食品メーカーおよびフードサービス事業者も、濃縮された風味、信頼性の高い取り扱い、保管の柔軟性を提供する原料を求めています。天候に関連する作物不足、コンプライアンス義務、食品詐欺が原材料へのアクセスを妨げる可能性があるため、供給状況は引き続き重要です。これらの状況は、トレーサブルな調達、検証済みの加工システム、および幅広いフォーマットを持つサプライヤーに有利に働きます。
レポートの主要ポイント
-
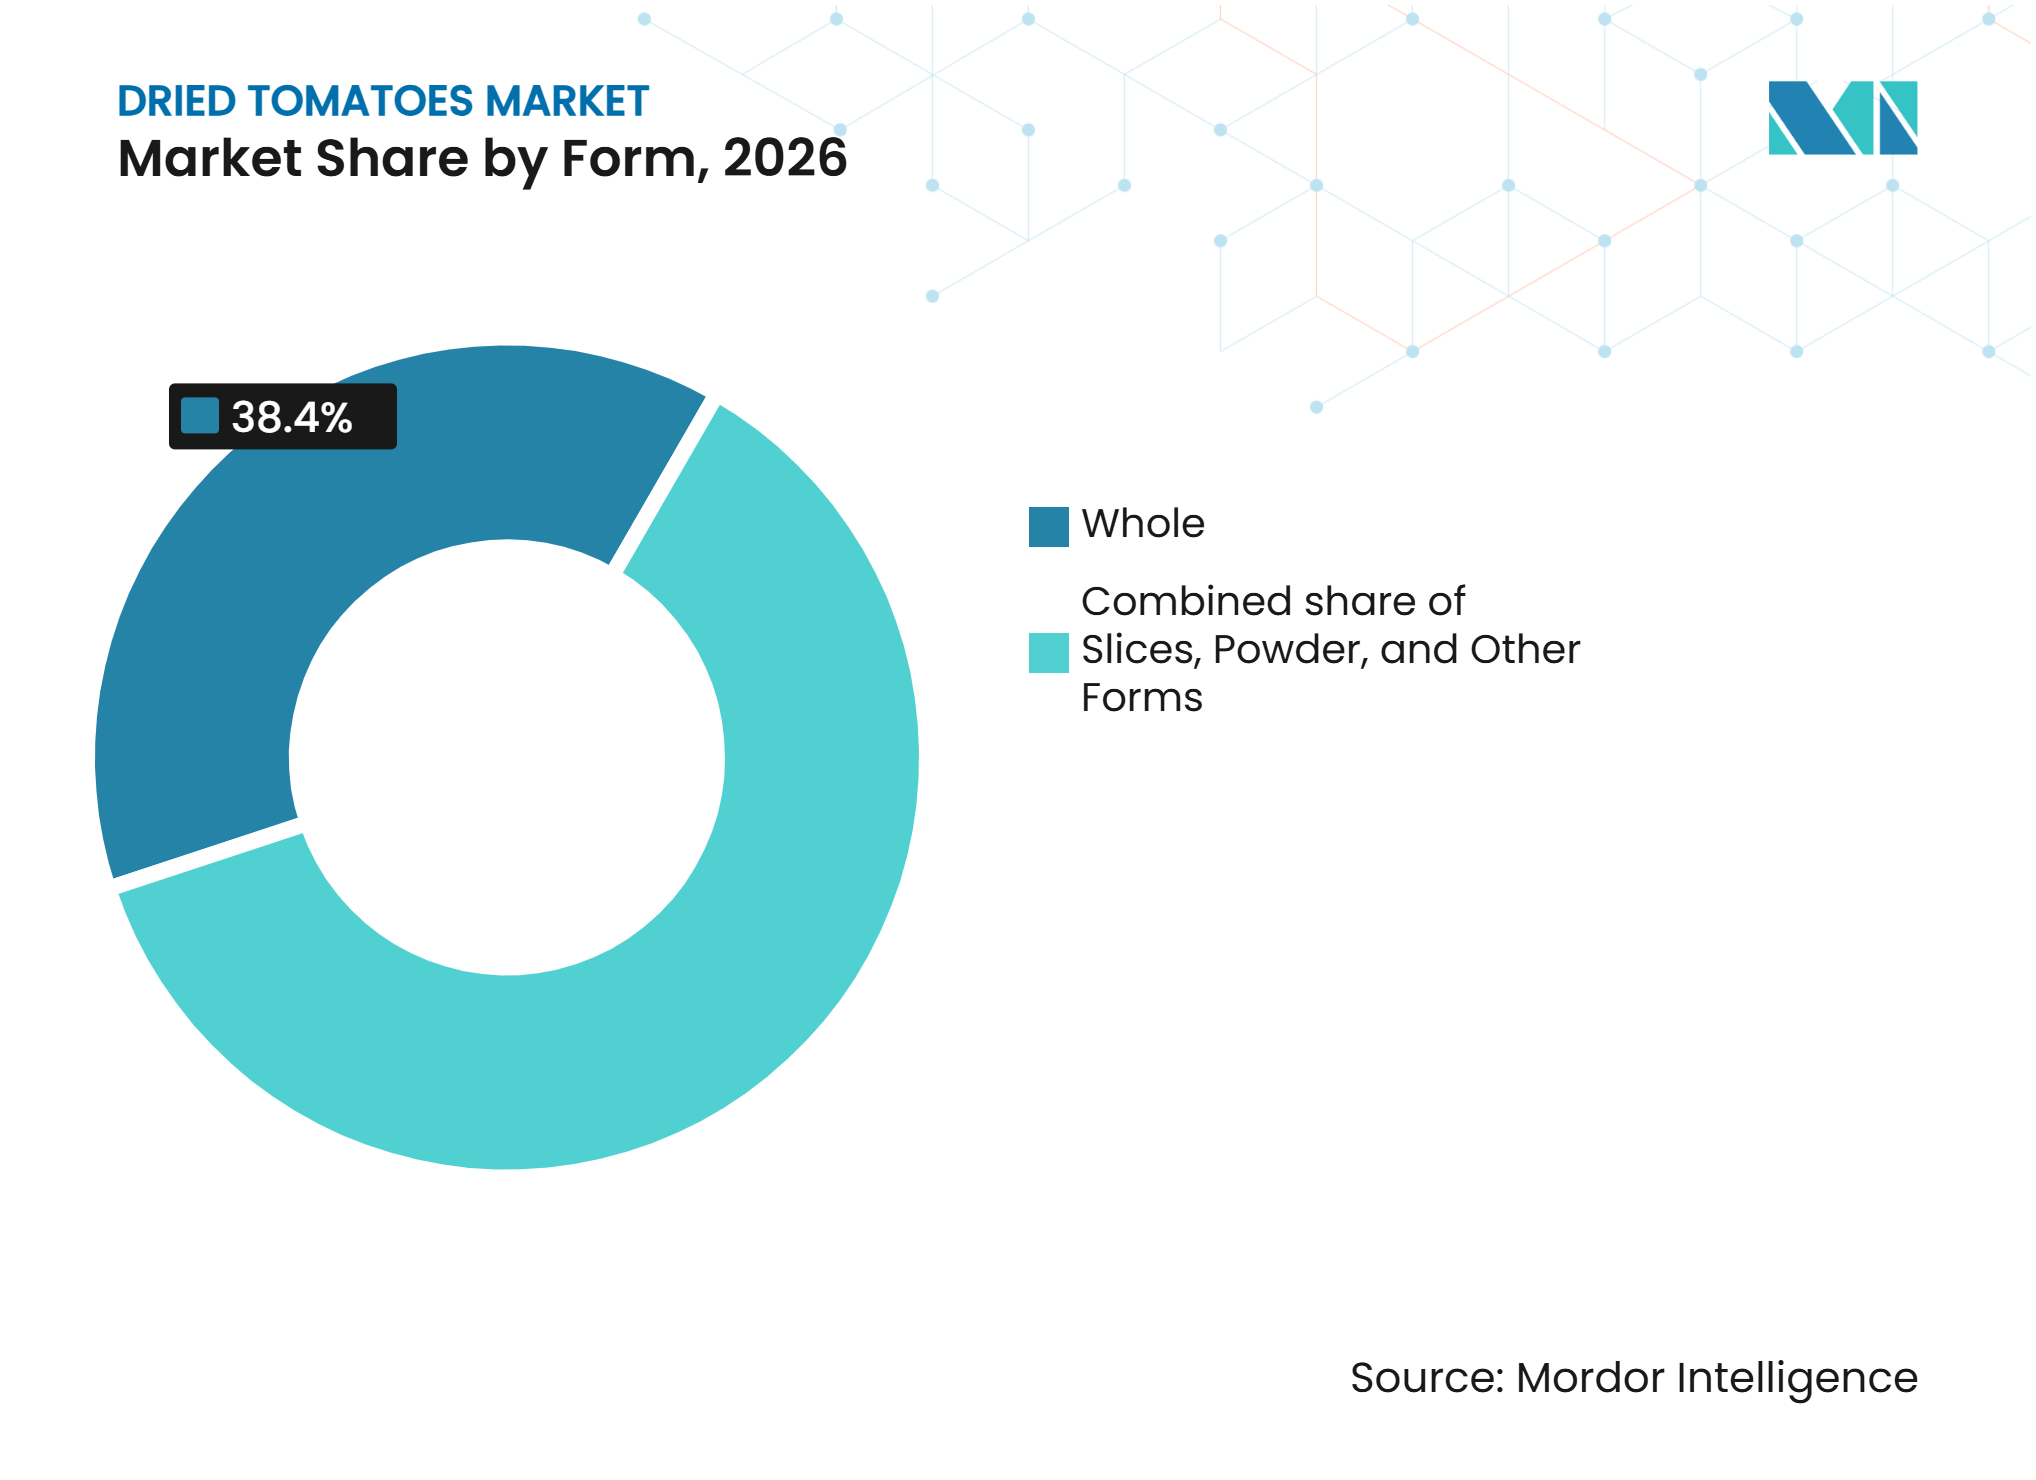
形態別では、ホール乾燥トマトが2026年の乾燥トマト市場シェアの38.4%を占め、パウダーは2032年までに7.2%のCAGRで成長すると予測されています。
-
性質別では、従来型が2026年の乾燥トマト市場シェアの76.2%を占め、オーガニックは2032年までに8.3%のCAGRで成長すると予測されています。
-
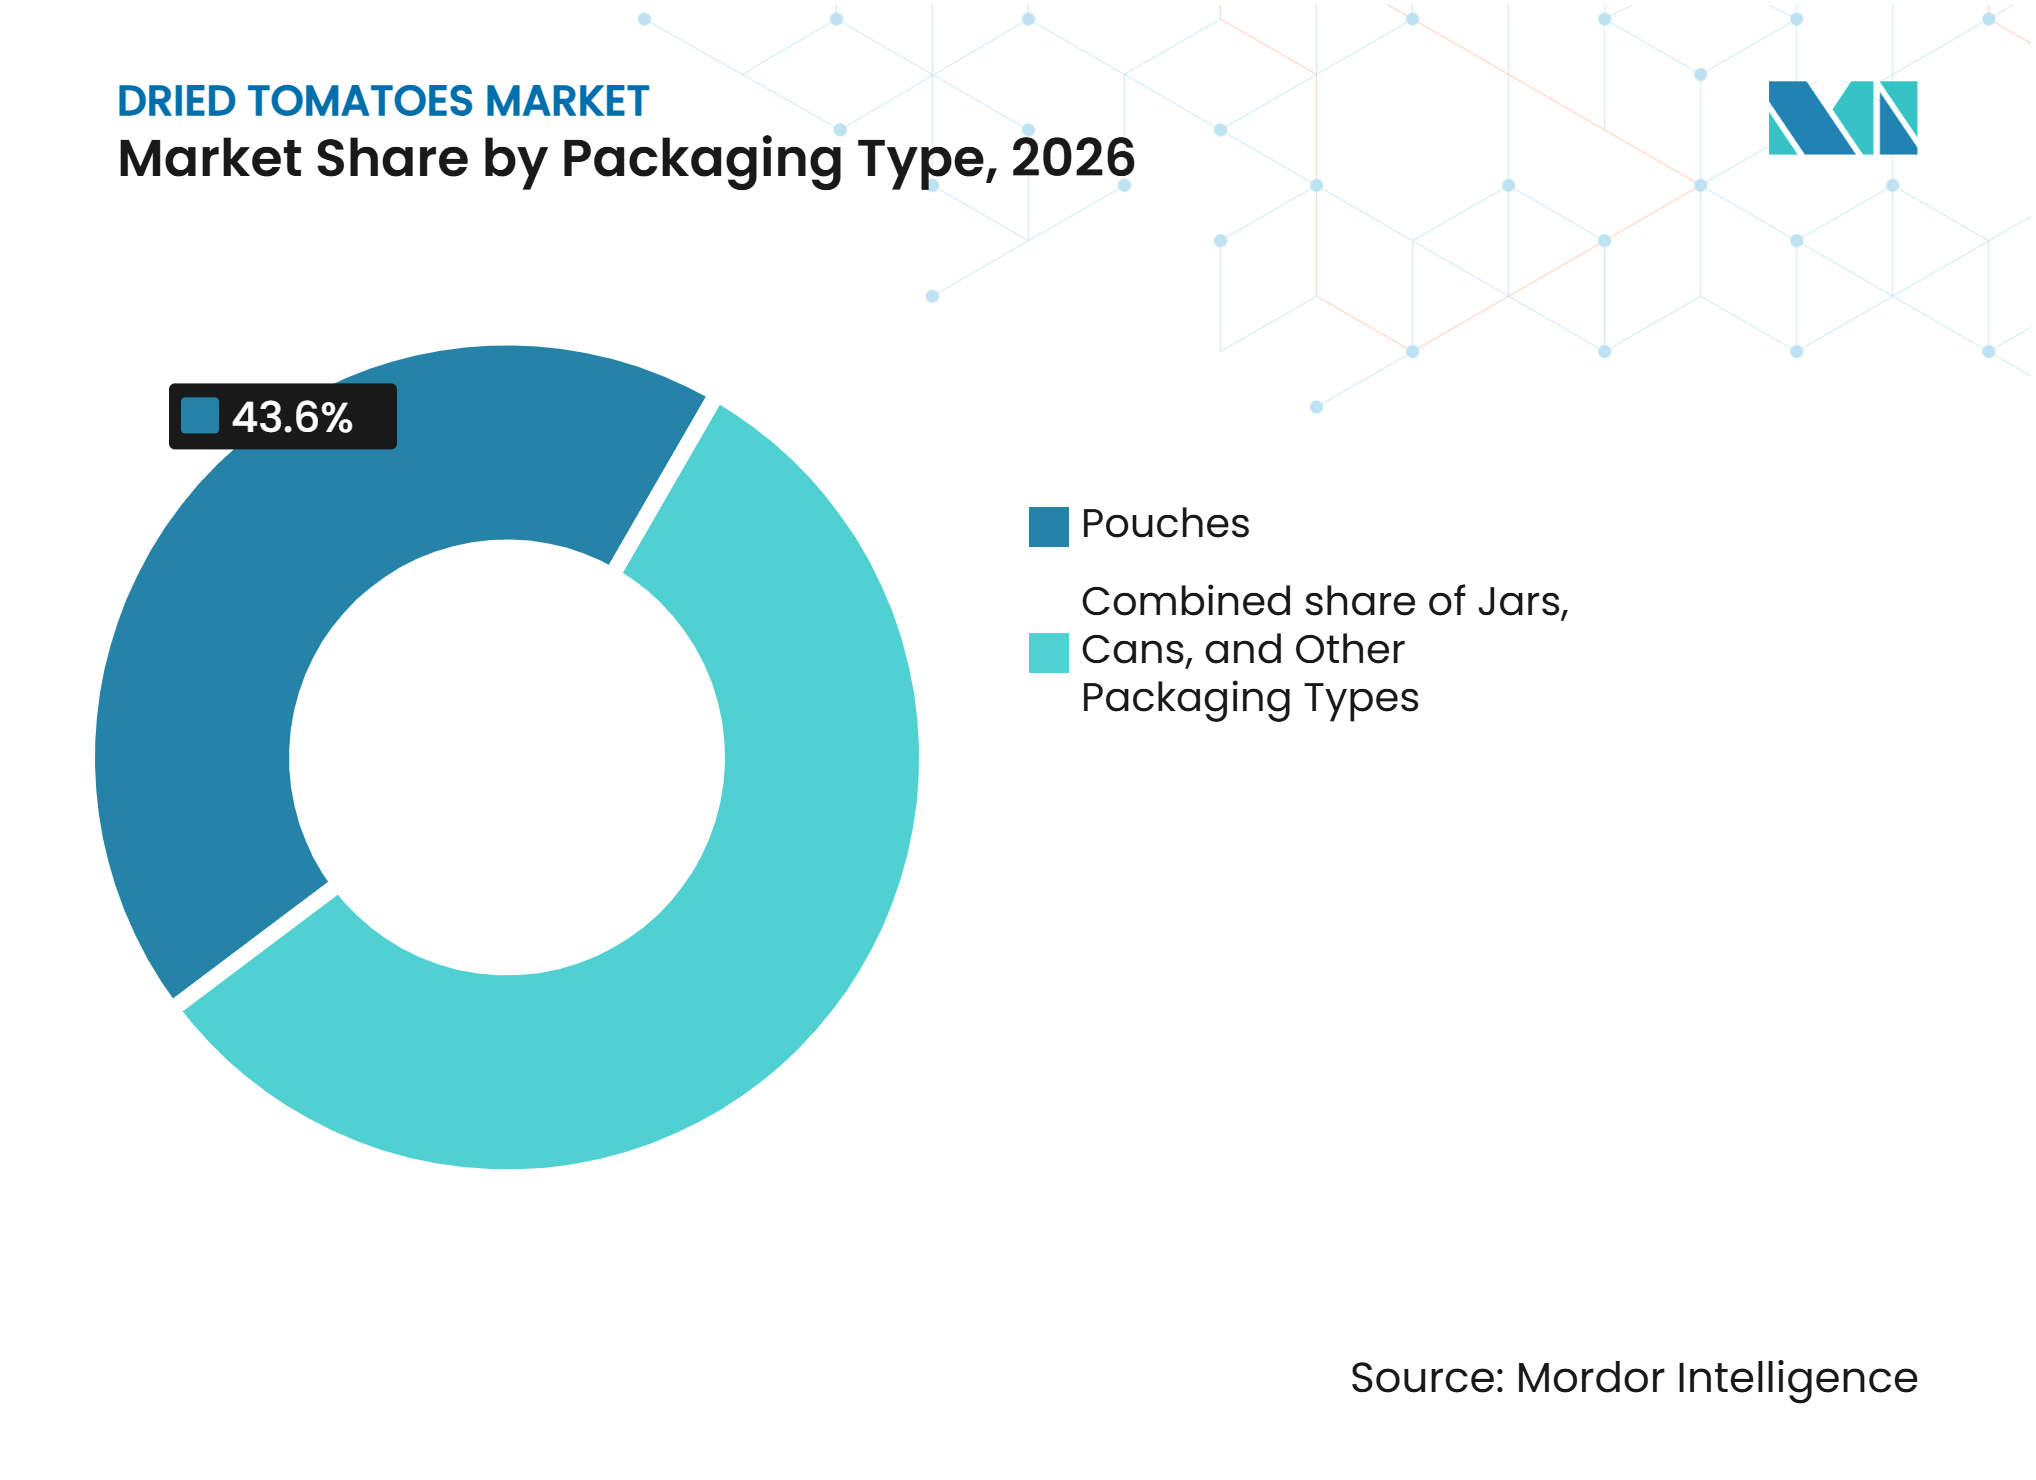
包装タイプ別では、パウチが2026年の乾燥トマト市場シェアの43.6%を占め、缶は2032年までに7.5%のCAGRで成長すると予測されています。
-
流通チャネル別では、オフトレードが2026年の乾燥トマト市場シェアの73.3%を占め、オントレードは2032年までに7.6%のCAGRで成長すると予測さています。
-
地域別では、欧州が2026年の乾燥トマト市場シェアの36.7%を占め、アジア太平洋は2032年までに8.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび最小限加工食品への嗜好 | +1.4% | 世界全体、北米および欧州で最も強い | 中期(2〜4年) |
| 長い賞味期限と食品廃棄物の削減 | +0.9% | 世界全体、コールドチェーンが限られているアジア太平洋および中東・アフリカで早期の恩恵 | 短期(2年以内) |
| オーガニックおよび非遺伝子組み換え製品の成長 | +1.2% | 北米および欧州が中核、アジア太平洋および南米への波及 | 中期(2〜4年) |
| 利便性とすぐに使えるフォーマット | +0.8% | アジア太平洋が中核、北米、欧州 | 短期(2年以内) |
| 持続可能な調達とエコフレンドリーな加工 | +0.6% | 欧州および北米、アジア太平洋での早期牽引力 | 長期(4年以上) |
| 乾燥・包装技術の進歩 | +0.7% | 世界全体、産業採用は北米およびアジア太平洋に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび最小限加工食品への嗜好
乾燥トマトは、基本的な形態では合成添加物を必要としない、認知度の高い単一原料食品であるという利点があります。このポジションは、短くて馴染みのある原材料表示を持つ常温保存可能な植物性食品を求めるバイヤーにとって重要です。オーガニック・トレード・アソシエーションは、2025年の米国における乾燥果物・野菜の売上が13.6%増加したと報告しており、これはオーガニック食料品全体の売上成長率4.2%を上回っています[1]。米国食品医薬品局は2025年に、低水分即食食品の衛生プログラムガイダンスに関するコメント期間を再開し、脱水食品加工業者に課されるコンプライアンス要件を引き上げました。したがって、乾燥トマト市場では、シンプルな製品提案と文書化された衛生管理を組み合わせることができる確立されたサプライヤーが優位に立ちます。小規模な加工業者はより高い運営上の要求に直面する可能性がある一方、検証済みのサプライヤーはコンプライアンスとトレーサビリティを商業的ポジションの一部として活用できます。
長い賞味期限と食品廃棄物の削減
乾燥トマト市場は、脱水製品が生鮮トマトと比較して長い常温保存期間を持つという利点を享受しています。この特性は、コールドチェーンのカバレッジが限られている場合や収穫量が不均一な場合に、小売業者、流通業者、フードサービスバイヤーが在庫を管理するのに役立ちます。2025年の研究では、適切にオーブン乾燥されたトマト製品が長期保存中に許容できる官能品質を維持し、微生物安全性と再水和において良好な結果が得られることが確認されました。イタリアの2025年キャンペーンでは、78,695ヘクタールにわたって580万トンの加工用トマトが生産されましたが、原材料は事前の予想を下回る量として説明され、一部の南部産地では原材料コストの上昇が指摘されました。これらの状況により、脱水在庫は価値が高まります。なぜなら、販売が収穫のタイミングに直接左右されにくくなるからです。乾燥フォーマットはまた、バイヤーが生鮮農産物に関連する腐敗リスクを負うことなく、調味料、スナック、調理済み食品向けのトマト原料を保管することを可能にします。
オーガニックおよび非遺伝子組み換え製品の成長
オーガニック乾燥トマトは従来型製品よりも小さなベースを持っていますが、認証は小売および輸出市場でのプレミアムポジショニングを支援できます。2025年の米国では、オーガニックトマトが従来型トマトに対して127.5%の小売プレミアムを持ち、オーガニック農産物カテゴリーの中で最も高いプレミアムとして報告されました。乾燥トマト市場は、バイヤーが産地、残留物管理、および認証を重視する場合に、その支払い意欲を活用できます。オーガニック・トレード・アソシエーションは、2025年の米国オーガニック食品売上が70.1 ビリオン 米ドルに達し6.9%成長し、乾燥豆、果物、野菜が13.6%成長したと報告しました。非遺伝子組み換え検証は、天然食品やフードサービス原料のバイヤーに対する追加の信頼シグナルとして機能しますが、乾燥トマト固有の採用数値は証拠として提供されていません。オーガニックJAS要件も、プレミアム日本小売チャネルを目指す輸出業者にとって認証を重要なものにしています。
利便性とすぐに使えるフォーマット
すぐに使えるフォーマットは、認識可能なトマトプロファイルを失うことなく準備工程を減らす必要があるバイヤーにとって、乾燥トマト市場を関連性の高いものにします。スライス、ジュリエンヌ、みじん切り、再封可能な製品は、小売キッチン、ミールキット、調理済み食品の製造における取り扱い時間を短縮できます。サンドライトマトは、2026年および2027年のレストランのトレンド資料において、職人的なパンや新鮮なチーズと組み合わせて使用されるフレーバー重視の原料として登場しています。これらの用途は、サプライヤーが伝統的な料理との関連性を維持しながら利便性のニーズを満たすフォーマットを販売するのに役立ちます。この動きはまた、乾燥トマトの役割をアンティパストやパスタを超えて、サンドイッチ、スナック、調味料、レディミール用途へと広げます。加工業者にとって、より幅広いフォーマットレンジは特定の最終用途への依存を減らし、小売とフードサービスの両顧客にリーチするのに役立ちます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的な供給可能性と供給の変動性 | -1.1% | 世界全体、欧州(イタリア・トルコ供給回廊)で特に深刻 | 短期から中期(4年以内) |
| 規制コンプライアンスの複雑性 | -0.5% | 欧州(EU規制2023/915)および北米(米国食品医薬品局HARPC) | 中期(2〜4年) |
| 汚染と食品安全リスク | -0.5% | 世界全体、欧州でのRASFF露出および北米での米国食品医薬品局の精査 | 中期(2〜4年) |
| 偽造品および低品質製品リスク | -0.4% | 欧州および北米が最も影響を受け、アジア太平洋および中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
季節的な供給可能性と供給の変動性
乾燥トマト市場は、生産が限られた主要トマト産地に結びついているため、作物の供給可能性に対するリスクにさらされ続けています。イタリアとトルコは取引される乾燥トマトの重要な供給源であり、複数の国で天候や農業経済が生産を弱め場合に調達リスクが生じます。トルコは2025年最初の10ヶ月間に34,419トンを輸出しましたが、これは前年比で数量が11%減少した一方、平均輸出価格は12%上昇し、輸出額は1億800万 米ドルに達しました。原材料はまた、チュニジアでの圧力についても説明しており、生産者の収益性の低下が生産を脅かし、欧州の供給逼迫に加わりました。マルチソーシングは個々のサプライヤーへの露出を減らすことができますが、同時に発生する気候イベントが複数の産地に影響を与える場合、その効果は限定的になります。バイヤーは、直接の生産者関係、複数の産地、または複数のシーズンにわたって保有する在庫を通じて原材料を確保できるサプライヤーを優先する可能性が高いです。
規制コンプライアンスの複雑性
乾燥トマトのサプライヤーは、複数の輸出市場にわたって汚染、トレーサビリティ、食品安全要件を管理しなければなりません。欧州連合の汚染物質規則は、食品事業者が乾燥中に生じる濃縮効果を評価し、支援管理を維持することを要求しています。国際ナッツ・ライフルーツ協議会は2025年に、コーデックスが乾燥果物中のオクラトキシンAに関する実施規範を検討していると報告しており、これは常温保存可能な乾燥食品におけるマイコトキシンリスクへの注目が高まっていることを示しています[2]。米国の低水分食品衛生ガイダンスは、北米向けに販売される製品に対してさらなるコンプライアンス上の考慮事項を加えます。これらの要件は、特に小規模輸出業者にとって、試験、文書化、プロセス管理のコストを増加させる可能性があります。また、HACCP、ISO 22000、FSSC 22000、BRC、およびGlobalG.A.P.の認証がバイヤー選定においてより重要になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
パウダーはホールフォーマット需要と並んで原料の柔軟性を加えるホール乾燥トマトは2026年の乾燥トマト市場シェアの38.4%を占め、完成した料理に目に見えるトマトの切れ端が含まれるグルメ小売、アンティパスト製品、シャルキュトリー、フードサービス用途からの安定した需要に牽引されました。その馴染みのある外観は、パスタ、サラダ、ベーカリー製品、地中海スタイルの調理済み食品に適しています。Valley Sun Productsはカリフォルニアに55エーカーを超えるサンドライヤードを運営し、シーズンあたり300万ポンド以上を加工しています。フレーバーを加えた職人的なホール製品は視覚的な魅力から高い単価を誇り、スライスはピザ、サンドイッチ、調理済み食品用途にわたるより広い中間市場に対応しています。マリネおよびセミドライ製品は、保存期間よりも食感と風味を優先する、より小さなプレミアム志向のセグメントを占めています。
パウダーは2032年までに7.2%のCAGRで成長すると予測されており、乾燥トマト市場で最も成長の速い形態となっています。調味料ミックス、スナックコーティング、スープ、ソース、ベーカリー製品、レディミールにおいて、フレーバー原料と天然着色成分の両方として機能します。2025年のレビューでは、効率を改善し食品品質を保持するマイクロ波、超音波、赤外線補助乾燥方法が強調され、デジタルモニタリングと予測制御を使用したスマート乾燥システムがプロセスの一貫性をさらに向上させます。パウダーはまた、食品メーカーに簡略化された原材料表示をサポートするシングルオリジントマトフレーバーキャリアを提供し、その低嵩密度と高いトマト固形分密度が産業ユーザーの物流効率を向上させます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の数量が市場を支え、オーガニックがプレミアム価値を構築従来型乾燥トマトは2026年の乾燥トマト市場シェアの76.2%を占めました。この優位は主に、農業、取り扱い、保管、加工にわたるオーガニック認証の高いコストと運営上の要件によるものです。レストランチェーン、プライベートラベル小売業者、原料バイヤーは安定した仕様、信頼性の高い供給、競争力のある価格を優先しており、従来型製品を大量チャネルの標準的な選択肢にしています。バイヤーは依然としてHACCP、ISO 22000、BRCなどの品質認証を要求しています。イタリア、トルコ、チリの生産と北米、ドイツ、英国のバイヤーを結ぶ確立されたサプライチェーンは、大量調達において従来型サプライヤーに実際的な優位性を与えています。このセグメントは小売パウチから大量産業原料まで多様なフォーマットをカバーしており、調達決定が入手可能性、標準化されたグレード、管理可能な投入コストに焦点を当てる場合に関連性があります。サプライヤーはカットサイズ、水分管理、産地、包装を通じて製品ラインを差別化できます。
オーガニック乾燥トマトは2032年までに8.3%のCAGRで成長すると予測されており、認証された産地、トレーサビリティ、生産基準に対して支払い意欲のあるバイヤーに牽引されています。オーガニック・トレード・アソシエーションは、2025年の米国オーガニック食品売上が70.1 ビリオン 米ドルに達し、乾燥豆、果物、野菜カテゴリーが13.6%増加したと報告しました。2025年の米国小売では、オーガニックトマトが従来型トマトに対して127.5%のプレミアムを持っていました。USDA オーガニック、EU オーガニック、オーガニックJAS認証は、小売業者と輸入業者に明確な商業シグナルを提供します。オーガニックセグメントは従来型ベースよりも小さいままですが、強い価格決定力と差別化されたポジショニングから恩恵を受けています。主な課題は、より高い運営コストを管理しながら認証済み供給を維持することです。オーガニック生産者は、専門小売および輸出チャネルで製品が持つプレミアムを一貫してバイヤーの期待に応え保護するために、強固な生産者関係と明確な収穫後取り扱い手順を必要としています。
包装タイプ別:
パウチが消費者販売をリードし、缶が大口ユーザーに対応パウチは2026年の乾燥トマト市場シェアの43.6%を占め、その軽量性、再封可能性、小売用小パックサイズへの適合性に牽引されました。スーパーマーケット、専門店、コンビニエンスストア、オンラインチャネルを通じて販売される製品に適しており、複数の機会にわたって少量の乾燥トマトを使用する消費者に実用的な選択肢を提供しています。このフォーマットは、ガラスに関連する破損の懸念なしに印刷パックによるプレミアムな視覚的プレゼンテーションをサポートします。2026年、ProAmpacはProActive Intelligence Moisture Protect MP-1000フィルムを商業化しました。これは乾燥剤インサートなしに包装された乾燥製品の残留水分を吸収するように設計されており、水分変化が食感と品質に影響を与える可能性がある乾燥トマトに特に関連しています。瓶はオイル漬けのサンドライトマトやその他のグルメ製品に引き続き対応し、バルクバッグはさらなる加工のために大量購入する産業バイヤーに関連性を保っています。
缶は2032年までに7.5%のCAGRで成長すると予測されており、耐久性のある包装、長期常温保存、商業キッチンでの標準化された取り扱いに対するフードサービス需要に支えられています。このフォーマットは施設給食やレストランバイヤーが使用する大型ニットに適しており、信頼性の低いコールドチェーンインフラを持つ地域では、常温安定の缶詰製品が冷蔵または冷凍オプションに対する実用的な代替品を提供します。パウチは消費者小売において重要であり続け、缶はより大量のフードサービスニーズに対応します。パウチ、瓶、缶、バルクパックを含む複数のフォーマットを提供するサプライヤーは、より幅広い顧客要件に対応し、単一の市場ルートへの依存を減らし、同じ加工ベースから家庭用と業務用の両需要をサポートできます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オフトレードの規模とより速いフードサービス需要が共存オフトレードは2026年の乾燥トマト市場シェアの73.3%を占めました。このセグメントはスーパーマーケット、ハイパーマーケット、専門食料品店、コンビニエンスストア、オンライン小売業者を通じて消費者にリーチします。これらのチャネルはホール、スライス、マリネ、オイル漬け、オーガニック、プレミアムシングルオリジン製品を取り扱っています。専門店は、より高い価格を正当化するために消費者教育や地中海食品のコンテキストを必要とする製品をサポートします。オンライン小売は、主流のスーパーマーケットでは認証済みまたは専門製品を見つけられない健康志向のバイヤーにブランドがリーチするのを助けます。プライベートラベル製品はスーパーマーケットやハイパーマーケットで価格圧力を生み出し、明確な差別化のないブランドサプライヤーに挑戦しています。ブランドは認証、製品産地、フレーバーバリアント、便利なパックフォーマットを通じて対応できます。オフトレードは複数の店舗フォーマットにわたる繰り返しの家庭購入に対応し、主要な数量チャネルであり続けます。
オントレードは2032年までに7.6%のCAGRで成長すると予測されています。レストランとフードサービス顧客は、風味の濃縮と製品の一貫性が重要な場面で乾燥トマトを使用します。サンドライトマトは2026年および2027年の食品トレンドレポートで復活するメニュー原料として特定されました。大規模チェーンや施設キッチンは契約購入へとシフトしており、信頼性の高いグレード、フォーマット、文書化の価値が高まっています。HACCPおよびGlobalG.A.P.の認証を持つサプライヤーはこれらの取り決めに対してより有利な立場にあります。食事配達プラットフォームとゴーストキッチンは、複数の拠点にわたって一貫して保管・使用できる原料への需要をさらに促進します。オフトレードよりも小さいですが、オントレードはメニューイノベーションとプロフェッショナルな調達を組み合わせた、より強い成長プロファイルを持っています。カスタマイズされたカット、パックサイズ、水分仕様を提供するサプライヤーは、複数の拠点で運営するレストラングループとの安定した関係を構築するのに有利な立場にあります。
地域分析
欧州:生産と消費が密接に結びついたまま
欧州は2026年の乾燥トマト市場シェアの36.7%を占めました。この地域は確立された消費と大規模な加工基盤を組み合わせており、特にイタリアでは乾燥・保存トマト製品が食品経済の一部となっています。イタリアは2025年のキャンペーンで78,695ヘクタールにわたって580万トンのトマトを加工し、加工用トマト生産量で米国に次ぐ第2位として中国を抜きました。サプライチェーン・イタリーは、2024年および2025年のキャンペーンにおけるトマト製品の輸出額が28億ユーロ(31億 米ドル相当)を超えたと報告しました。ドイツ、英国、フランスはこれらの製品の重要な仕向け地です。F.lli Sacláは70カ国以上に販売しており、輸出がグローバル収益の半分を占め、サンドライトマトが主力製品です。欧州連合向けのトルコの乾燥トマト年間割当量8,900トンは、欧州市場における輸入供給への継続的な需要を示しています。欧州のバイヤーは汚染物質制限、品質システム、トレーサビリティ要件からの規制上の影響に直面しています。これらのコンプライアンス要因は、認証された生産と文書化された乾燥管理の重要性を強化します。この地域はプレミアム、オーガニック、フードサービス向けフォーマットの大きな販売先であり続けます。
アジア太平洋:加工能力がより速い成長を支援
アジア太平洋は2032年までに8.1%のCAGRで成長すると予測されています。この地域の乾燥トマト市場規模は、加工食品製造の成長と国内脱水原料能力の発展によって支えられています。日本は厳格な仕様とオーガニックJAS認証が検証済み輸出業者に有利に働く可能性があるプレミアム仕向け地であり続けます。インドは、インド科学研究所の持続可能技術センターが農業コミュニティに低コストの太陽光バイオマス乾燥技術を移転する取り組みを通じて、追加の乾燥能力を開発しています。この技術は農業余剰の処理と乾燥野菜生産を支援する地域能力を強化できるため関連性があります。地域の加工業者はトマト栽培への近接性、低い物流ニーズ、地域の食品製造に合わせたフォーマットを通じて競争できます。この地域はまた、輸入されたホール乾燥トマトのみに依存するのではなく、パウダーや産業原料を拡大するサプライヤーにとっての機会も提供します。コンプライアンス要因は日本において重要であり、認証と製品仕様が市場アクセスに影響します。新しい加工能力のペースは、伝統的な地中海サプライヤーと地域原料生産者のバランスを徐々に変える可能性があります。
北米、南米、中東・アフリカ:需要への異なるルート
北米は成熟したサプライベースを持ち、カリフォルニアの2025年加工用トマト収穫量は1,060万トンに達し、2024年比6%増となりました。この地域はまた地中海からの輸入も継続して使用しており、トルコの乾燥トマトの米国向け輸出は2025年最初の10ヶ月間に24%増加して2,620万 米ドルに達しました。この組み合わせは、大規模なフードサービスおよびパッケージ食品顧客からのプレミアム消費者フォーマットと原料需要を支えています。食品安全監督と低水分製品衛生ガイダンスは、米国向けに供給するサプライヤーにとって重要な規制上の影響です。南米は農業供給の可能性と地域加工投資の機会を提供していますが、非認証の第三者成長推計はこの分析から除外されました。中東・アフリカはフードサービスの発展と制約されたコールドチェーンインフラが常温安定製品を有利にする可能性がある新興輸入仕向け地として機能します。アラブ首長国連邦は、在外居住者の消費者基盤とフードサービスの発展が国際的に取引される食品製品への需要を支えるため関連性があります。ブラジルや日本を含む98カ国にわたるトルコの輸出リーチは、乾燥トマトのより広いグローバル流通を示しています。これらの多様な地域は、サプライヤーがパッケージサイズ、認証、製品フォーマットを地域の流通条件に適応させることを要求します。それぞれの機会は異なりますが、いずれも輸送に耐えられ常温で保管できる製品から恩恵を受けます。
競合環境
市場集中度
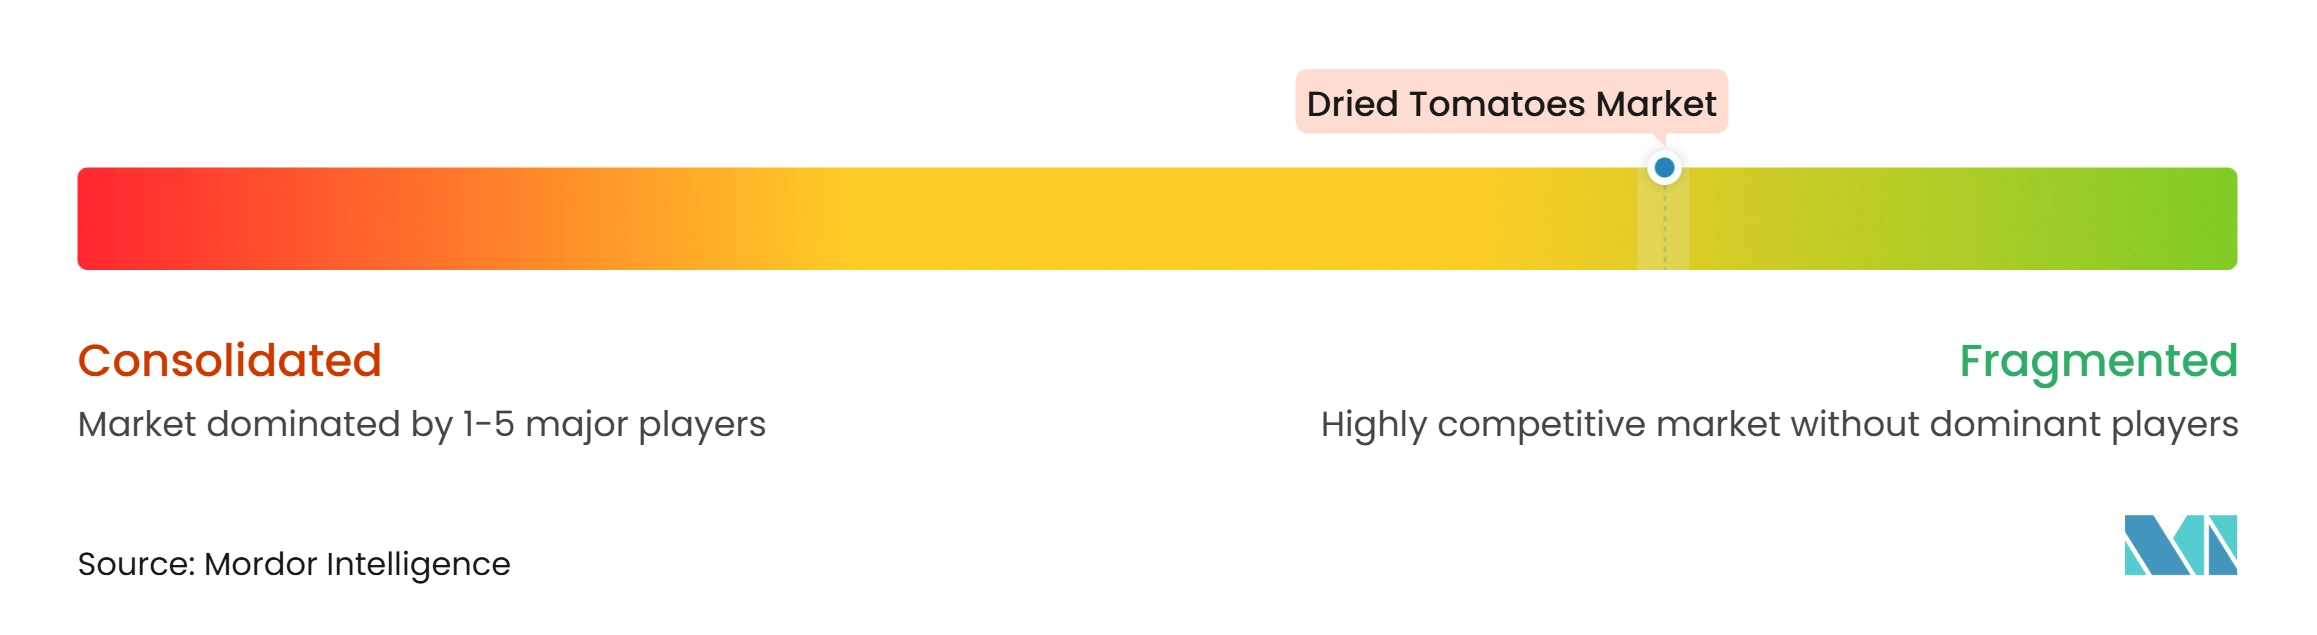
乾燥トマト市場は中程度に分散しており、地域の専門業者が大規模な脱水原料サプライヤーと並んで事業を展開しています。主要プレイヤーには、南欧のFiordelisi S.r.l.とConesa Group、北米のValley Sun ProductsとBCFoods、南米のInvertec Foods、南アジアのMevive Internationalが含まれます。単一のプレイヤーが支配的な市場シェアを持つことはありません。競争は農業調達、製品フォーマット、認証、マルチリージョン顧客サービスを中心に展開されています。サプライヤーは小売、フードサービス、産業ユーザーに対応するため、サンドライトマトを超えてセミドライ、マリネ、パウダー、調味料ブレンドフォーマットへと拡大しています。垂直統合は原材料の変動性を低減するのに役立ち、トレーサビリティは食品安全と産地保証においてますます重要になっています。
BCFoodsは2025年4月にCulinary Farmsをブランドに統合し、乾燥トマト、チリ、調味料、スモーク原料を単一のグローバルオファリングに統合し、フードサービスと消費者向けパッケージ商品のカバレッジを拡大しました。La Doriaは2025年のサステナビリティレポートで、IoTベースの精密農業を通じて水消費量を43%削減し、農薬使用量を67%削減したと報告しました。FiordelisiはToscaの再利用可能なActive Lockフォールディングクレートを採用し、トラック1台あたり560個以上の充填クレートの容量を獲得し、これは1回の輸送あたり1トン以上に相当します。これらの行動は、広告だけでなく運営管理によって推進される競争を反映しています。
乾燥、包装、物流にわたってテクノロジーの採用が重要性を増しています。アジア太平洋のサプライヤーは、加工を栽培地帯に近づけることでパウダーや産業フォーマットの成長機会を見出す可能性があります。欧州のサプライヤーは製品の評判とフードサービスの知識において優位性を保っています。FSSC 22000とBRC認証は現在、小売および企業間調達の主要要件となっており、正式な食品安全システムを持たないサプライヤーの参入を狭めています。一貫した水分レベル、グレード、トレーサビリティを実証する企業は契約供給を確保するのに有利な立場にあり、スポット購入に依存する企業はバイヤーが文書化をより重視するにつれて苦戦する可能性があります。
乾燥トマト産業のリーダー企業
-
BCFoods Inc.
-
Valley Sun Products, Inc.
-
Mooney Farms
-
Conesa Group
-
Fiordelisi S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
乾燥トマト市場 このレポートでカバーされる企業
- Valley Sun Products, Inc.
- Mooney Farms
- California Sun Dry Foods
- Fiordelisi S.r.l.
- Borges International Group
- ConAgra Brands
- BCFoods Inc.
- ROHA
- Silva International, Inc.
- Invertec Foods
- Mevive International
- Fitaky Food
- Conesa Group
- Aarkay Food Products Ltd.
- Garlico Industries Ltd.
- Lycored
- Harmony House Foods, Inc.
- Kanegrade Ltd.
- Agusa
- Vegenat S.A.
最近の産業開発事情 乾燥トマト市場
- 2026年8月:Parnassia Food Ingredients(オランダ)が欧州全域の産業およびフードサービス用途をターゲットとした新しい乾燥チェリートマト製品ラインを発売しました。一口サイズのフォーマットは、プレミアムレディミール、サラダ、ベーカリーメーカー向けに濃縮された甘みと豊かなトマト風味を提供し、従来の半割り乾燥トマトに対するチェリートマトバリアントの限られた入手可能性に対応しています。
- 2026年2月:BCFoodsがCulinary Farmsの統合後にブランドアイデンティティを統合するための新しいグローバルウェブサイトを立ち上げ、乾燥トマト、フリーズドライフルーツ、特殊脱水原料を含む拡大した製品ポートフォリオへの顧客アクセスを強化しました。
- 2025年4月:BCFoodsがCulinary Farmsのグローバルブランドへの完全統合を完了し、子会社のプレミアム乾燥トマト、チリ、調味料、スモーク原料ポートフォリオをBCFoodsの統合製品ラインに吸収しました。この統合により事業が統合され、サステナビリティとトレーサビリティへのコミットメントが強化され、消費者向けパッケージ商品およびフードサービス顧客へのサービス能力が向上しました。
世界の乾燥トマト市場レポートの範囲
乾燥トマト市場とは、賞味期限を延ばし風味を濃縮するために、サンドライ、エアドライ、脱水などの水分除去プロセスを経たトマトの市場指し、食品調理、原料製造、料理用途に適しています。形態別では、市場はホール、スライス、パウダー、その他の形態にセグメント化されています。性質別では、市場は従来型とオーガニック製品に分類されています。包装タイプ別では、市場はパウチ、瓶、缶、その他の包装タイプにセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードチャネルに分類され、オフトレードはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、専門食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、中国、インド、日本、オーストラリア、ブラジル、アルゼンチン、サウジアラビア、アラブ首長国連邦を含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれます。市場規模と成長予測は価値(米ドル)ベースで提示されています。
セグメンテーション概要
| ホール |
| スライス |
| パウダー |
| その他の形態 |
| 従来型 |
| オーガニック |
| パウチ |
| 瓶 |
| 缶 |
| その他の包装タイプ |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| 専門食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 中東・アフリカのその他 |
| 形態別 | ホール | |
| スライス | ||
| パウダー | ||
| その他の形態 | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 包装タイプ別 | パウチ | |
| 瓶 | ||
| 缶 | ||
| その他の包装タイプ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| 専門食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
2032年の乾燥トマトの予測価値はいくらですか?
乾燥トマト市場は2032年までに1.65 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて6.35%のCAGRで拡大します。需要は常温保存可能なフォーマット、プレミアム製品、より広いフードサービス利用によって支えられています。
最も成長が速い乾燥トマトの形態はどれですか?
パウダーは最も成長の速い形態であり、2032年までに7.2%のCAGRが予測されており、調味料、スナック、レディミール用途によって支えられています。目に見える切れ端が必要でない場合に濃縮されたトマト風味を提供します。
なぜオーガニック乾燥トマトが注目を集めているのですか?
オーガニック乾燥トマトは2032年までに8.3%のCAGRで成長すると予測されており、認証主導のプレミアムポジショニングとオーガニック乾燥果物・野菜の成長に支えられています。USDA オーガニック、EU オーガニック、オーガニックJASの認証はバイヤーの信頼をサポートできます。
乾燥トマトの販売をリードする包装フォーマットはどれですか?
パウチは2026年に43.6%のシェアで包装をリードしており、軽量で再封可能であり、小売パックサイズに適しているためです。またオンラインおよび専門店の製品品揃えもサポートしています。
乾燥トマトで最も速く拡大している販売チャネルはどれですか?
オントレードは2032年までに7.6%のCAGRで成長すると予測されており、レストランや施設キッチンが一貫した認証済み原料を求めています。