
Tamanho e Participação do Mercado de Isolamento de Portas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.26 % |
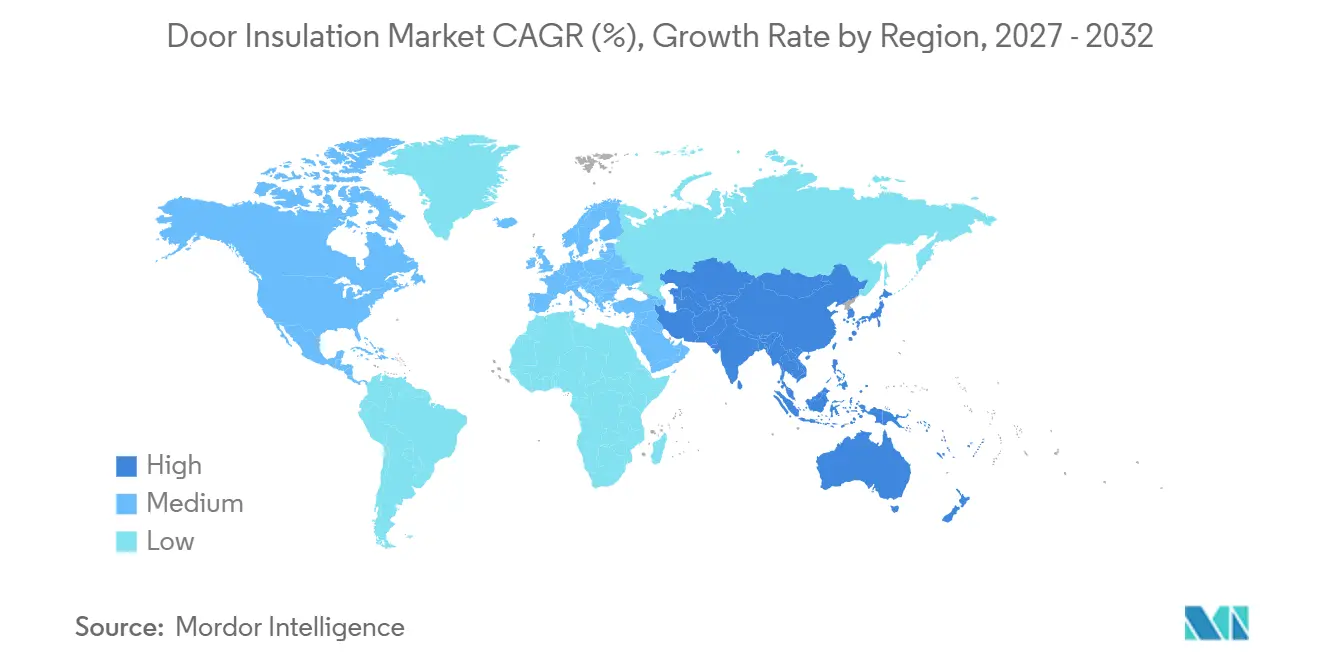
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
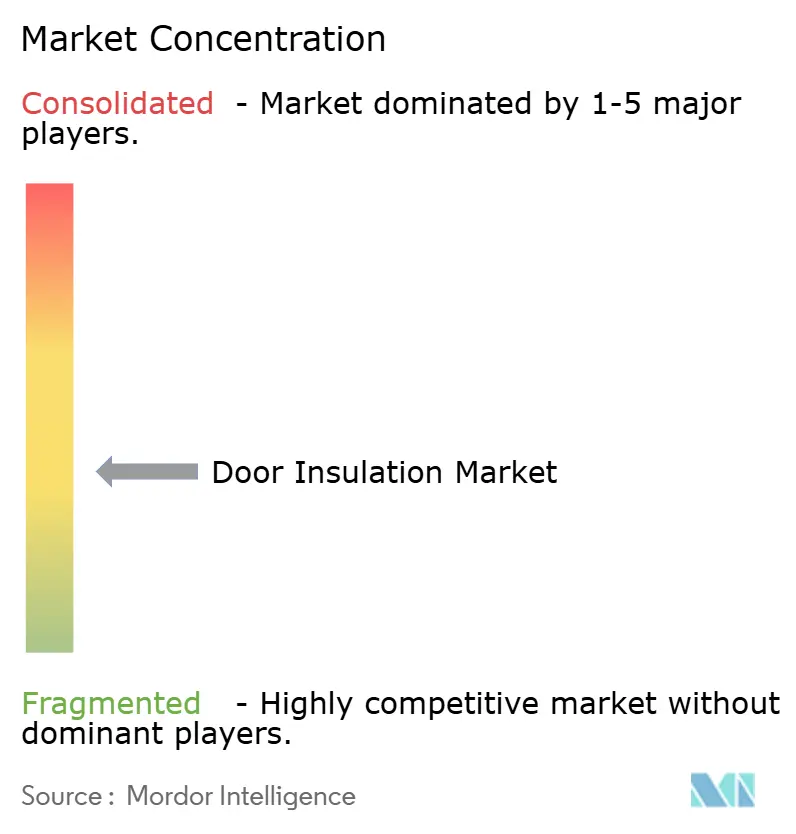
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento de Portas pela Mordor Intelligence
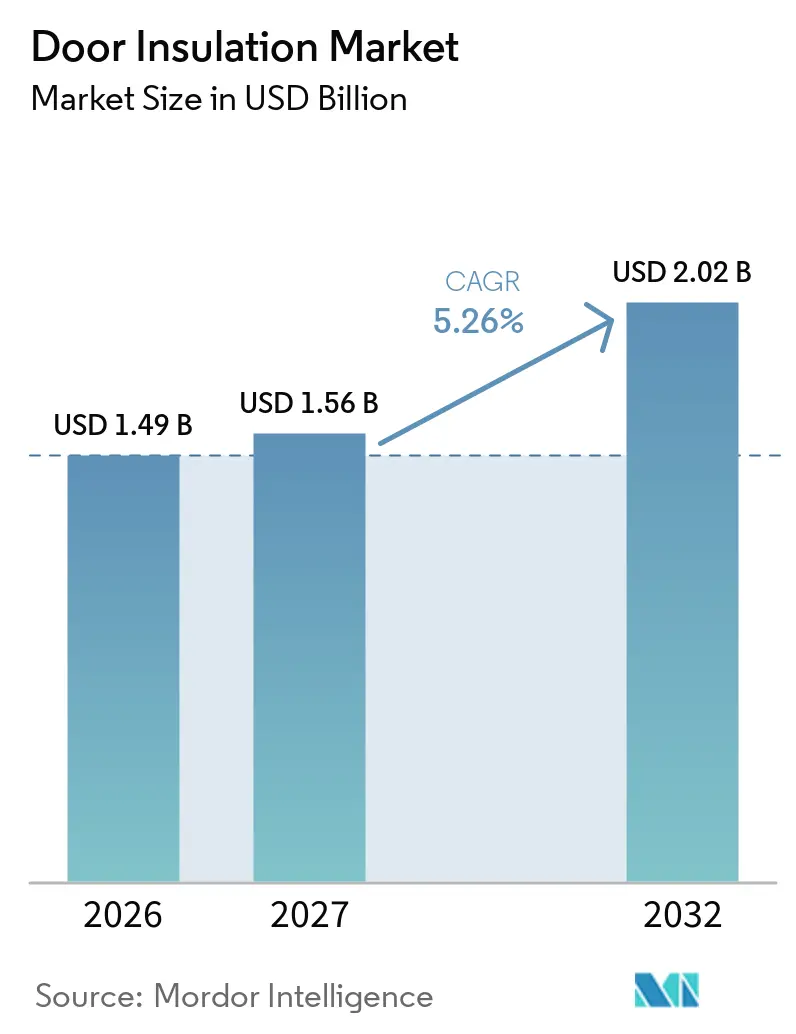
O tamanho do Mercado de Isolamento de Portas foi avaliado em 1,49 bilhões de USD em 2026 e estima-se que cresça de 1,56 bilhões de USD em 2027 para atingir 2,02 bilhões de USD até 2032, a um CAGR de 5,26% durante o período de previsão (2027-2032). O mercado de isolamento de portas está sendo moldado por códigos de energia mais rigorosos que elevam as expectativas de desempenho térmico e estanqueidade ao ar em projetos de nova construção e renovação. Contas mais altas de resfriamento e aquecimento também fortalecem o argumento econômico para a substituição de portas com isolamento deficiente. A demanda vem de retrofits residenciais, projetos comerciais e instalações com controle de temperatura, portanto não está vinculada a um único ciclo de construção. Os fornecedores estão respondendo com núcleos de espuma, lã mineral e painéis de isolamento a vácuo de perfil fino que podem melhorar o desempenho onde as dimensões do caixilho são fixas. As oscilações nos custos de insumos e a qualidade da instalação continuam sendo limitações importantes, pois podem elevar os custos do projeto ou reduzir o desempenho de um conjunto de porta bem projetado, especialmente onde os instaladores devem evitar pontes térmicas ao redor de caixilhos, soleiras e frestas perimetrais, ao mesmo tempo em que atendem a requisitos de código mais exigentes em projetos residenciais, comerciais e industriais, tanto em mercados de substituição maduros quanto em mercados de nova construção.
Principais Conclusões do Relatório
- Por tipo de material, o isolamento de espuma detinha 39,13% da participação do mercado de isolamento de portas em 2026 e prevê-se que avance a um CAGR de 5,91% até 2032.
- Por função de isolamento, o isolamento térmico detinha 66,56% da participação do mercado de isolamento de portas em 2026 e prevê-se que avance a um CAGR de 5,83% até 2032.
- Por setor de uso final, o segmento residencial detinha 44,78% da participação do mercado de isolamento de portas em 2026 e prevê-se que avance a um CAGR de 6,34% até 2032.
- Por geografia, a América do Norte detinha 35,47% da participação do mercado de isolamento de portas em 2026, enquanto a Ásia-Pacífico prevê-se que avance a um CAGR de 6,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Códigos de Energia para Edificações e Certificações de Construção Sustentável | +1.4% | Global; impacto central na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Resfriamento e Aquecimento Aumentando a Visibilidade do Retorno do Investimento | +1.2% | Global; mais agudo na América do Norte, Sul/Sudeste Asiático e Sul da Europa | Médio prazo (2–4 anos) |
| Demanda por Retrofit de Envoltórias de Edificações Envelhecidas e com Infiltrações | +0.9% | América do Norte e Europa; expansão para o núcleo da APAC | Médio prazo (2–4 anos) |
| Crescimento de Instalações Logísticas e Industriais com Ambiente Controlado | +0.7% | Núcleo da APAC, América do Norte, expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Núcleos de Alto Valor R em Perfil Fino para Portas de Retrofit com Restrições de Espaço | +0.5% | Global; mais imediato em mercados de retrofit urbano denso (Japão, Reino Unido, Países Baixos) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Códigos de Energia para Edificações e Certificações de Construção Sustentável
Os códigos de energia obrigatórios apoiam o mercado de isolamento de portas porque estabelecem requisitos mínimos de valor R, fator U e estanqueidade ao ar para conjuntos de portas novas e substancialmente renovadas. Illinois adotou o Código Internacional de Conservação de Energia de 2024, com vigência a partir de 30 de novembro de 2025, e exige que novos edifícios comerciais atendam a testes de estanqueidade de todo o edifício abaixo de 0,40 pés cúbicos por minuto por pé quadrado. O Japão tornou obrigatório o Grau 4 de isolamento para residências recém-construídas em abril de 2025, colocando o desempenho térmico no centro das especificações de portas. A mudança planejada em direção ao desempenho equivalente a Zero Energy Home até 2030 exigiria um desempenho térmico mais robusto dos sistemas de portas residenciais. Os Padrões de Eficiência Energética para Edificações da Califórnia de 2025 entram em vigor em 1º de janeiro de 2026 e estabelecem um limite de estanqueidade ao ar de 0,3 pés cúbicos por minuto por pé quadrado para portas em novas construções[1]. Quando várias jurisdições aplicam padrões mais rigorosos ao mesmo tempo, fabricantes e instaladores devem ajustar materiais, projetos e práticas de teste em toda a cadeia de suprimentos.
Aumento dos Custos de Resfriamento e Aquecimento Aumentando a Visibilidade do Retorno do Investimento
Despesas mais altas com serviços públicos tornam as melhorias em portas isoladas mais fáceis de justificar para residências e gestores de instalações. Um estudo revisado por pares de 2025 constatou que os custos de ar-condicionado no verão poderiam aumentar de 2% a 10% na maioria das cidades dos Estados Unidos em cenários climáticos futuros. Edifícios com taxas mais altas de infiltração de ar enfrentam a maior exposição a esses aumentos de custos. Isso é relevante para o mercado de isolamento de portas porque uma porta com isolamento deficiente ou mal vedada pode permitir transferência de calor e infiltração de ar ao mesmo tempo. A mesma preocupação com custos operacionais se aplica a lojas, armazéns e outras instalações que condicionam espaços ocupados por longos períodos. Em áreas com tarifas de eletricidade elevadas, o custo adicional de uma porta com núcleo de poliuretano pode ser recuperado mais rapidamente do que quando os preços de energia eram mais baixos.
Demanda por Retrofit de Envoltórias de Edificações Envelhecidas e com Infiltrações
Residências e propriedades comerciais envelhecidas criam uma oportunidade de substituição para o mercado de isolamento de portas. A Andimac da Espanha esperava 1,9 milhão de renovações de edificações em 2025, incluindo 535.000 residências entrando em uma faixa etária em que a substituição de portas e janelas se torna mais provável. A Diretiva de Desempenho Energético de Edifícios reformulada exige que edifícios não residenciais atendam a padrões mínimos de desempenho energético até 2030, o que apoia melhorias na envoltória na Europa. Um retrofit de edifício público na Coreia do Sul usando painéis de isolamento a vácuo reduziu o consumo mensal de eletricidade em 14,7% no primeiro ano pós-retrofit. O resultado mostra como componentes de envoltória de melhor desempenho podem apoiar reduções de energia mensuráveis. O trabalho de substituição também pode evitar a perturbação e o custo de grandes mudanças estruturais quando núcleos de alto desempenho se encaixam nos caixilhos existentes. A disponibilidade de instaladores continua sendo uma restrição porque a escassez de trabalhadores qualificados pode atrasar projetos de renovação mesmo quando materiais e incentivos estão disponíveis.
Crescimento de Instalações Logísticas e Industriais com Ambiente Controlado
O armazenamento a frio, a distribuição farmacêutica, o processamento de alimentos e o resfriamento de data centers criam uma base de demanda especializada para o mercado de isolamento de portas. As instalações de cadeia de frio precisam manter temperaturas de -50 °C a +12 °C, dependendo do produto armazenado. Portas que deixam frestas nos caixilhos podem causar perdas de energia, formação de gelo e riscos à integridade do produto. O isolamento de poliisocianurato fornece altos valores R por polegada e resistência à compressão de 16 a 25 libras por polegada quadrada, o que pode ajudar a limitar as pontes térmicas em aplicações exigentes de armazenamento a frio. Os sistemas de portas nessas instalações também devem suportar ciclos frequentes de abertura sem comprometer a barreira de temperatura. Essa demanda difere da construção habitacional comum porque o controle de temperatura faz parte das operações das instalações e da conformidade regulatória. Portanto, pode fornecer aos fornecedores de isolamento uma demanda menos dependente da atividade de construção residencial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Iniciais de Material, Instalação e Conformidade | -1.2% | Global; mais agudo em mercados sensíveis a custos na América do Sul, Oriente Médio e África e Sul/Sudeste Asiático | Médio prazo (2–4 anos) |
| Volatilidade nos Custos de Insumos de Polímero, Fibra de Vidro e Lã Mineral | -0.8% | Global; mais impactante na Europa e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Risco de Ponte Térmica e Infiltração de Ar por Instalação Deficiente no Local | -0.4% | Global; mais prevalente em mercados com baixa profundidade de certificação de instaladores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Iniciais de Material, Instalação e Conformidade
O custo inicial de uma porta isolada de alto desempenho pode atrasar as decisões de substituição em locais sensíveis a preços. Uma porta de garagem isolada com núcleo de espuma de poliuretano com classificação R-12 a R-18 custa de 1.000 a 1.500 USD instalada nos Estados Unidos, em comparação com 600 a 900 USD para uma porta de aço não isolada de camada única. A diferença exige que os compradores vejam um benefício claro de economia de energia ou conformidade antes de realizar a compra. A Sankyo Tateyama introduziu o PRONOVA 2 no Japão por JPY 411.800 (aproximadamente 2.900 USD) antes da instalação, ilustrando o prêmio de preço associado ao desempenho térmico de grau 7. Tóquio expandiu seu programa de retrofit de isolamento térmico em maio de 2025 com JPY 70,2 bilhões (aproximadamente 491 milhões de USD) para 70.000 residências. Os subsídios podem reduzir a diferença de custo, enquanto a ausência ou esgotamento dos programas pode manter a demanda abaixo de seu potencial.
Volatilidade nos Custos de Insumos de Polímero, Fibra de Vidro e Lã Mineral
A volatilidade das matérias-primas pode afetar os preços e as margens em todo o mercado de isolamento de portas. Os preços europeus do Diisocianato de Tolueno (TDI) subiram mais de 40% em 1 mês durante julho de 2025 após interrupções na produção que reduziram a oferta. A BASF aumentou os preços do TDI em 300 USD por tonelada métrica para os mercados do Sul e Sudeste Asiático em janeiro de 2025, enquanto a Wanhua Chemical elevou os preços do Diisocianato de Difenilmetano (MDI) em 200 USD por tonelada métrica na região da Associação de Nações do Sudeste Asiático em dezembro de 2025. Essas mudanças exercem pressão sobre os fabricantes de espuma que adquirem isocianatos e polióis para produção de placas rígidas e núcleos injetados. Quando os fabricantes não conseguem repassar totalmente esses aumentos, as margens se estreitam e os preços dos produtos podem se tornar menos previsíveis para os produtores de portas. Os produtores de fibra de vidro e lã mineral também enfrentam requisitos de fusão com uso intensivo de energia. A ROCKWOOL A/S e a Knauf Insulation estão investindo em fusão elétrica, mas tais conversões exigem tempo e capital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
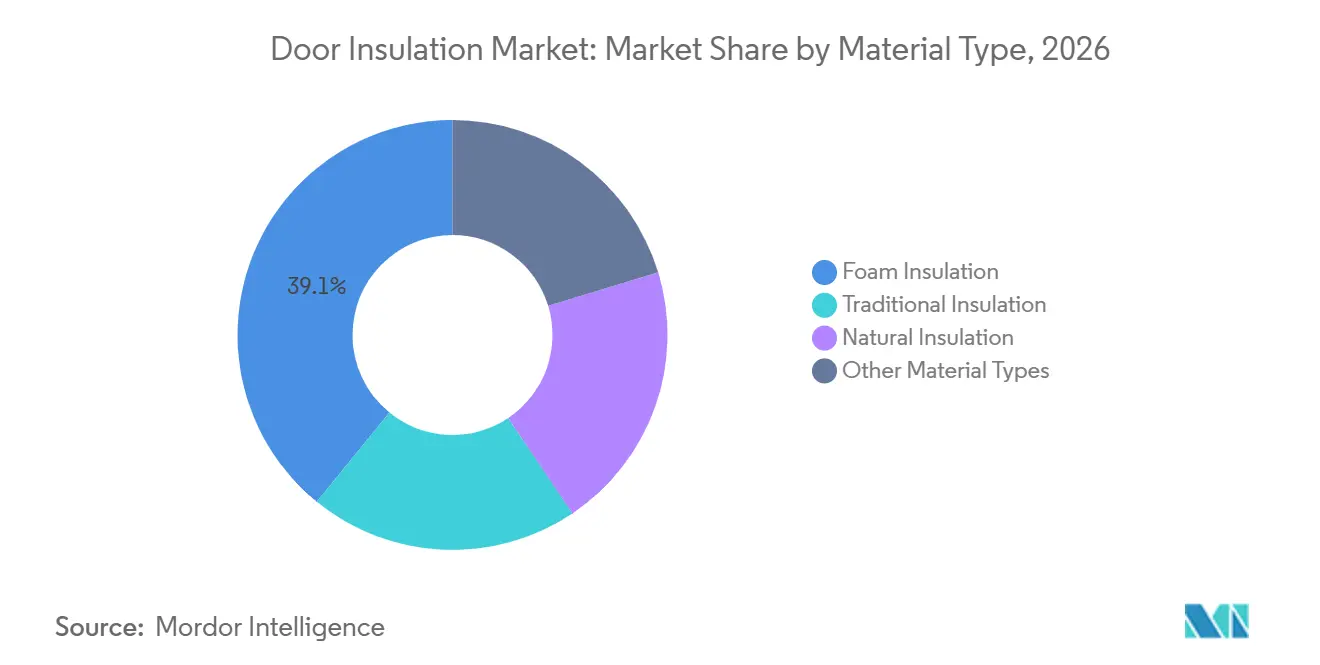
O Isolamento de Espuma Apoia a Densidade Térmica e a Compatibilidade com o ProcessoO isolamento de espuma detinha 39,13% da participação do mercado de isolamento de portas em 2026 e projeta-se que avance a um CAGR de 5,91% até 2032. Sua posição reflete forte resistência térmica por unidade de espessura e compatibilidade com linhas de produção automatizadas usadas pelos fabricantes de portas. A espuma de poliuretano pode fornecer R-6 a R-18 por painel de porta, dependendo da densidade e espessura. A KraussMaffei Italiana fornece linhas automatizadas de espumação de poliuretano para portas de refrigeradores e conjuntos de câmaras frias, mostrando o papel estabelecido do processamento de espuma na produção de alto volume. A expansão da cadeia de frio e o aumento da adoção de poliuretano na construção residencial da Ásia-Pacífico apoiam a demanda contínua. A BASF testou o Neopor F 5 Mcycled, uma placa de poliestireno expandido com 10% de poliestireno mecanicamente reciclado, e relatou que atendeu aos benchmarks de qualidade padrão.
Os painéis de isolamento a vácuo são uma alternativa premium onde a espessura da porta deve permanecer limitada. A Kingspan Group lançou o OPTIM-R E em abril de 2025 com resistência térmica de R-34,2 por polegada em um painel fino. Isso permite que o mercado de isolamento de portas atenda a portas de retrofit que precisam de desempenho térmico mais robusto, onde as dimensões existentes do caixilho não podem ser alteradas. O isolamento tradicional, incluindo lã mineral e fibra de vidro, permanece relevante em conjuntos acústicos e resistentes ao fogo porque a não combustibilidade pode ser uma especificação obrigatória. Os materiais de isolamento natural, como celulose, fibra de madeira e cortiça, atendem a projetos que priorizam menor carbono incorporado. Os compósitos de aerogel permanecem uma opção especializada, e a Armacell abriu uma instalação de aerogel em Pune em junho de 2025 que dobrou sua capacidade global de produção de mantas de aerogel.

Por Função de Isolamento:
O Isolamento Térmico Impulsiona Tanto a Escala Quanto o CrescimentoO isolamento térmico detinha 66,56% da participação do mercado de isolamento de portas em 2026 e projeta-se que avance a um CAGR de 5,83% até 2032. É utilizado em melhorias de energia residencial, logística com controle de temperatura e projetos comerciais de conformidade com códigos. Um estudo de 2025 constatou que os métodos comuns podem subestimar as perdas de calor através das estruturas de portas em 17% a 51% quando as pontes térmicas e a infiltração de ar no nível do caixilho são consideradas. Essa constatação apoia uma atenção mais próxima a todo o conjunto da porta, e não apenas ao núcleo. Códigos de energia mais rigorosos na América do Norte, Europa e Japão devem sustentar a demanda por isolamento térmico. O requisito de Grau 4 do Japão já se aplica a novas residências, criando uma base ampla para a adoção de portas isoladas.
A Sankyo Tateyama lançou a porta de entrada de alto isolamento PRONOVA 2 em março de 2025. O produto alcançou um valor U de 0,78 watts por metro quadrado kelvin por meio de um caixilho composto de alumínio-resina e um núcleo de isolamento de alto desempenho. O isolamento acústico atende a escritórios, habitações multifamiliares, edifícios de saúde e projetos de hotelaria onde o controle de som é importante. O isolamento de barreira contra fogo e controle de umidade também permanece necessário em instalações industriais e comerciais especializadas. Os fabricantes que combinam funções térmicas e acústicas em um único conjunto podem atender a várias necessidades de especificação sem exigir componentes separados. O setor de isolamento de portas e o mercado de isolamento de portas, portanto, têm espaço para projetos de núcleo composto que limitam a compensação normal entre massa acústica e baixa condutividade térmica.
Por Setor de Uso Final:
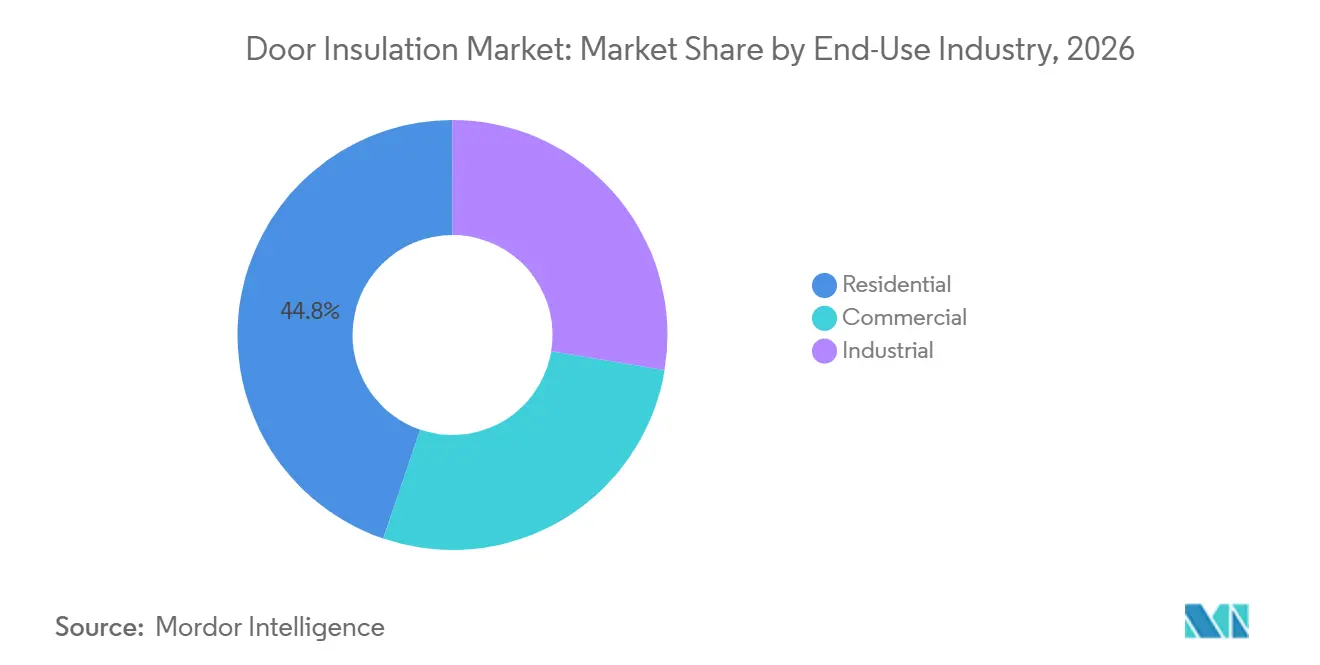
O Segmento Residencial Impulsiona Tanto a Escala Quanto o CrescimentoO segmento residencial detinha 44,78% da participação do mercado de isolamento de portas em 2026 e projeta-se que avance a um CAGR de 6,34% até 2032. O segmento se beneficia da escala da atividade habitacional e dos programas de retrofit energético em mercados de construção maduros. A Espanha registrou 55.473 grandes projetos de renovação de edificações em 2024, um aumento de 47% em relação ao ano anterior, e seu código de construção e o financiamento da União Europeia apoiaram melhorias na envoltória. A substituição de portas frequentemente faz parte dessas melhorias porque pode abordar tanto a infiltração de ar quanto a transmissão térmica. Projetos multifamiliares e de habitação social podem criar grandes volumes de aquisição porque os gestores de ativos tomam a decisão de especificação para muitas unidades. Essa estrutura pode reduzir a sensibilidade ao preço quando as economias operacionais esperadas estão documentadas.
O Japão também mostra como a demanda residencial está se movendo em direção a opções de maior desempenho. A YKK AP expandiu sua linha de portas de entrada de alto isolamento térmico Innovest D50 em abril de 2025, adicionando 11 designs e revisando os preços para reduzir a diferença em relação aos produtos isolados padrão. A demanda comercial no mercado de isolamento de portas vem de escritórios, edifícios de varejo, empreendimentos de hotelaria e retrofits institucionais que seguem requisitos de desempenho energético e sustentabilidade. O segmento industrial inclui armazenamento a frio, instalações farmacêuticas, processamento de alimentos e locais de resfriamento de data centers. Esses usuários exigem controle confiável de temperatura e podem especificar portas isoladas como uma necessidade operacional.
Análise Geográfica
Mercado de Isolamento de Portas na América do Norte
A América do Norte detinha 35,47% da participação do mercado de isolamento de portas em 2026. A região se beneficia de um grande estoque habitacional, demanda ativa por substituição e requisitos de energia federais, estaduais e municipais em camadas. Os padrões da Califórnia de 2025 entraram em vigor em 2026 e exigem que as portas em novas construções atendam a uma taxa máxima de infiltração de ar de 0,3 pés cúbicos por minuto por pé quadrado. O Código de Conservação de Energia de Nova York de 2025 estende os requisitos de envoltória a edifícios existentes e históricos a partir de março de 2026[2]. O Código Nacional de Energia para Edificações do Canadá de 2025 estabelece limites de fator U para portas por zona de graus-dia de aquecimento, o que favorece núcleos de alto desempenho em regiões mais frias.
Mercado de Isolamento de Portas na Ásia-Pacífico
A Ásia-Pacífico projeta-se que avance a um CAGR de 6,22% até 2032. O desenvolvimento urbano da China e a construção habitacional da Índia impulsionam a demanda no mercado de isolamento de portas, enquanto as atualizações de código do Japão apoiam especificações de maior valor. Tóquio comprometeu JPY 70,2 bilhões (aproximadamente 491 milhões de USD) em maio de 2025 para expandir os retrofits de isolamento térmico para 70.000 residências, incluindo suporte para janelas e portas de alto isolamento. A pesquisa sul-coreana mostrou uma redução de 14,7% na eletricidade após um retrofit de envoltória de edifício público que usou painéis de isolamento a vácuo. China, Índia, Japão e Coreia do Sul respondem por grande parte da demanda regional, enquanto os países da Associação de Nações do Sudeste Asiático (ASEAN) estão desenvolvendo códigos de energia e infraestrutura de cadeia de frio.
Mercado de Isolamento de Portas na EMEA e América do Sul
A demanda da Europa é apoiada por vias de melhoria de edificações sob a Diretiva de Desempenho Energético de Edifícios. Alemanha, França, Itália e os países nórdicos fornecem demanda substancial, com os requisitos de clima frio favorecendo conjuntos isolados avançados. A atividade de renovação da Espanha apoia a demanda do mercado de isolamento de portas por portas melhoradas como parte de trabalhos mais amplos de envoltória. A América do Sul e o Oriente Médio e África permanecem mercados menores, mas relevantes para o mercado de isolamento de portas. A atividade de distribuição de alimentos em cadeia de frio e logística farmacêutica do Brasil cria demanda industrial, enquanto os projetos comerciais e de hotelaria da Arábia Saudita exigem sistemas de portas térmicas para conformidade energética e conforto dos ocupantes. Na África do Sul e em outros mercados da África Subsaariana, a adoção está mais estreitamente ligada aos custos de energia e ao desenvolvimento de projetos de imóveis comerciais.
Cenário Competitivo
O mercado de isolamento de portas é moderadamente concentrado, com os cinco principais participantes incluindo BASF, DuPont, Saint-Gobain, Owens Corning e ROCKWOOL A/S. Armacell, BASF, Covestro AG, Dow, DuPont, Huntsman International LLC, Insulfoam, Johns Manville, Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S, Saint-Gobain, Soudal Holding N.V. e Synthos participam em diferentes pontos da cadeia de valor. BASF, Covestro AG, Dow e Huntsman International LLC fornecem polióis, MDI e insumos de TDI que os fabricantes de espuma usam em placas e núcleos de portas injetados. Sua posição no mercado de isolamento de portas depende da escala de produção, logística de matérias-primas e suporte técnico para fabricantes de equipamentos originais. Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S e Saint-Gobain têm operações de isolamento integradas e redes estabelecidas de especificação e distribuição. Insulfoam e Synthos competem em placas de poliestireno onde a produção regional e a competitividade de custos são muito importantes.
A ROCKWOOL A/S reportou crescimento de receita de 10% no segundo trimestre de 2026, apoiado por ganhos de participação de mercado em projetos de telhado plano e fachada. Sua ampla gama de produtos apoia a demanda do mercado de isolamento de portas tanto nos canais de renovação quanto de nova construção. A Kingspan Group fortaleceu sua posição em isolamento de perfil fino por meio do lançamento do OPTIM-R E em abril de 2025, que possui certificação da Underwriters Laboratories e fornece R-34,2 por polegada de resistência térmica. A Covestro AG lançou o CQ-Configurator em janeiro de 2026 para fornecer dados em tempo real sobre o impacto de dióxido de carbono e o conteúdo de material sustentável atribuído para formulações de espuma de poliuretano. Esses movimentos mostram como o desempenho do material, as evidências de conformidade e os dados ambientais podem moldar a diferenciação dos fornecedores.
A Soudal Holding N.V. fornece selantes de espuma de poliuretano e preenchedores de frestas usados ao redor dos perímetros das portas, onde a qualidade da instalação afeta o desempenho do mercado de isolamento de portas e a estanqueidade ao ar. A DuPont tem posições em membranas de construção especializadas e materiais de barreira térmica que podem apoiar conjuntos de portas compostas de alto desempenho. A Covestro AG e o Fraunhofer UMSICHT contrataram uma planta piloto de pirólise inteligente em março de 2026 para processar 2.000 toneladas métricas por ano de espuma rígida de poliuretano e poliisocianurato em fim de vida a partir de meados de 2028. A instalação planejada pode apoiar uma cadeia de suprimentos mais circular para aplicações de espuma rígida. Os painéis de isolamento a vácuo permanecem uma oportunidade subdesenvolvida em conjuntos de portas padrão porque a integração em maior escala ainda é limitada. O mercado de isolamento de portas, portanto, oferece aos fornecedores estabelecidos espaço para competir por meio de formulação, processamento, distribuição e capacidades de materiais circulares.
Líderes do Setor de Isolamento de Portas
-
BASF
-
DuPont
-
Saint-Gobain
-
Owens Corning
-
ROCKWOOL A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento de Portas Empresas cobertas neste relatório
- Armacell
- BASF
- Covestro AG
- Dow
- DuPont
- Huntsman International LLC
- Insulfoam
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
- Soudal Holding N.V.
- Synthos
Desenvolvimentos industriais recentes em Mercado de Isolamento de Portas
- Abril de 2025: A Steel-Line lançou o Mammoth Modern Insulation para portas de garagem, usando painéis de fibra de poliéster termicamente ligados feitos de garrafas plásticas recicladas. O produto oferece um valor R de 1,09 e foi projetado para reduzir a transferência de calor e o ruído, apoiando o mercado de isolamento de portas por meio de soluções de retrofit e nova instalação para portas de garagem residenciais.
- Fevereiro de 2025: A Johns Manville anunciou uma linha de produção de isolamento de lã soprada Climate Pro em sua instalação em Winder, Geórgia. O investimento apoia o mercado de isolamento de portas expandindo o fornecimento de materiais de isolamento para edificações e fortalecendo a capacidade de fabricação para soluções de eficiência térmica usadas em edifícios residenciais e comerciais.
Escopo do Relatório Global do Mercado de Isolamento de Portas
O isolamento de portas refere-se a materiais incorporados ou aplicados a portas para reduzir a transferência de calor, limitar a transmissão de som e melhorar o conforto interno. Ele ajuda a melhorar a eficiência energética das edificações e apoia o controle de temperatura e ruído em diferentes ambientes.
O Mercado de Isolamento de Portas é segmentado por tipo de material, função de isolamento, setor de uso final e geografia. Por tipo de material, o mercado é segmentado em isolamento de espuma, isolamento tradicional, isolamento natural e outros tipos de material. Por função de isolamento, o mercado é segmentado em isolamento térmico, isolamento acústico e outras funções de isolamento. Por setor de uso final, o mercado é segmentado em residencial, comercial e industrial. O relatório também abrange o tamanho do mercado e as previsões para o isolamento de portas em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Isolamento de Espuma |
| Isolamento Tradicional |
| Isolamento Natural |
| Outros Tipos de Material |
| Isolamento Térmico |
| Isolamento Acústico |
| Outras Funções de Isolamento |
| Residencial |
| Comercial |
| Industrial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Isolamento de Espuma | |
| Isolamento Tradicional | ||
| Isolamento Natural | ||
| Outros Tipos de Material | ||
| Por Função de Isolamento | Isolamento Térmico | |
| Isolamento Acústico | ||
| Outras Funções de Isolamento | ||
| Por Setor de Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de isolamento de portas?
O tamanho do mercado de isolamento de portas foi avaliado em 1,49 bilhões de USD em 2026 e estima-se que cresça de 1,56 bilhões de USD em 2027 para atingir 2,02 bilhões de USD até 2032, a um CAGR de 5,26% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por isolamento de portas?
Códigos de energia mais rigorosos, aumento dos custos de aquecimento e resfriamento, retrofits de edificações e logística com controle de temperatura estão apoiando a demanda.
Qual material detinha a maior participação em 2026?
O isolamento de espuma detinha uma participação de 39,13% em 2026.
Qual setor de uso final projeta-se que cresça mais rapidamente até 2032?
O segmento residencial projeta-se que cresça a um CAGR de 6,34% até 2032, apoiado por programas de retrofit energético e atividade habitacional.