
Marktgröße und Marktanteil der Türdämmung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.56 Milliarden US-Dollar |
| Marktgröße (2032) | 2.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.26 % |
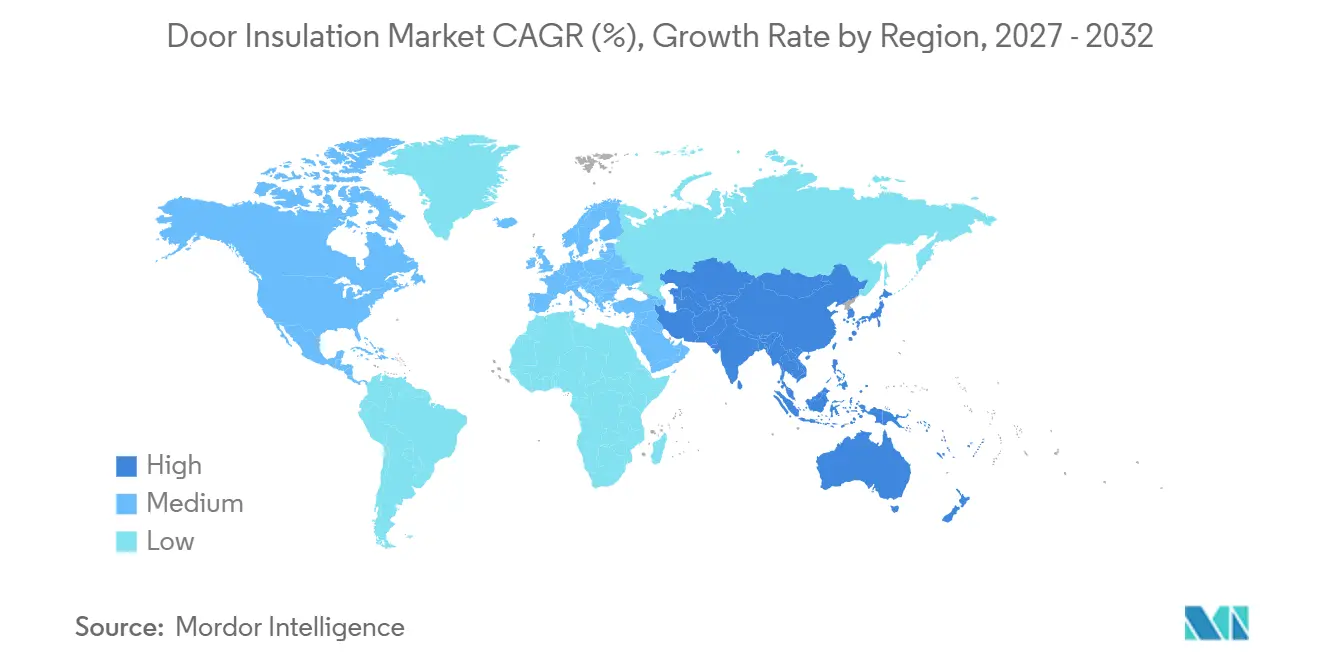
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
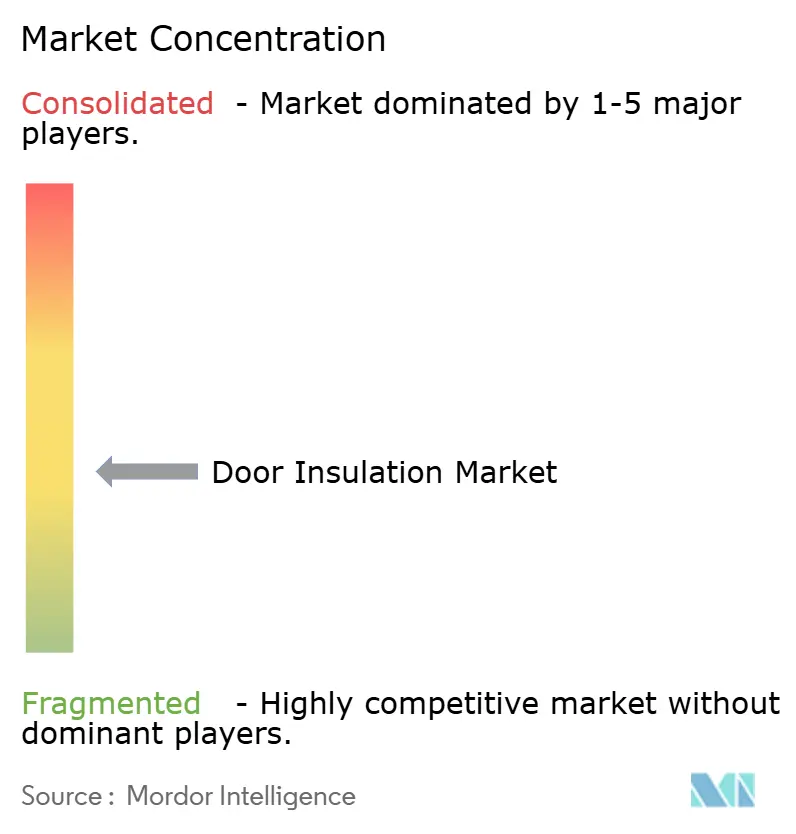
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Türdämmung von Mordor Intelligence
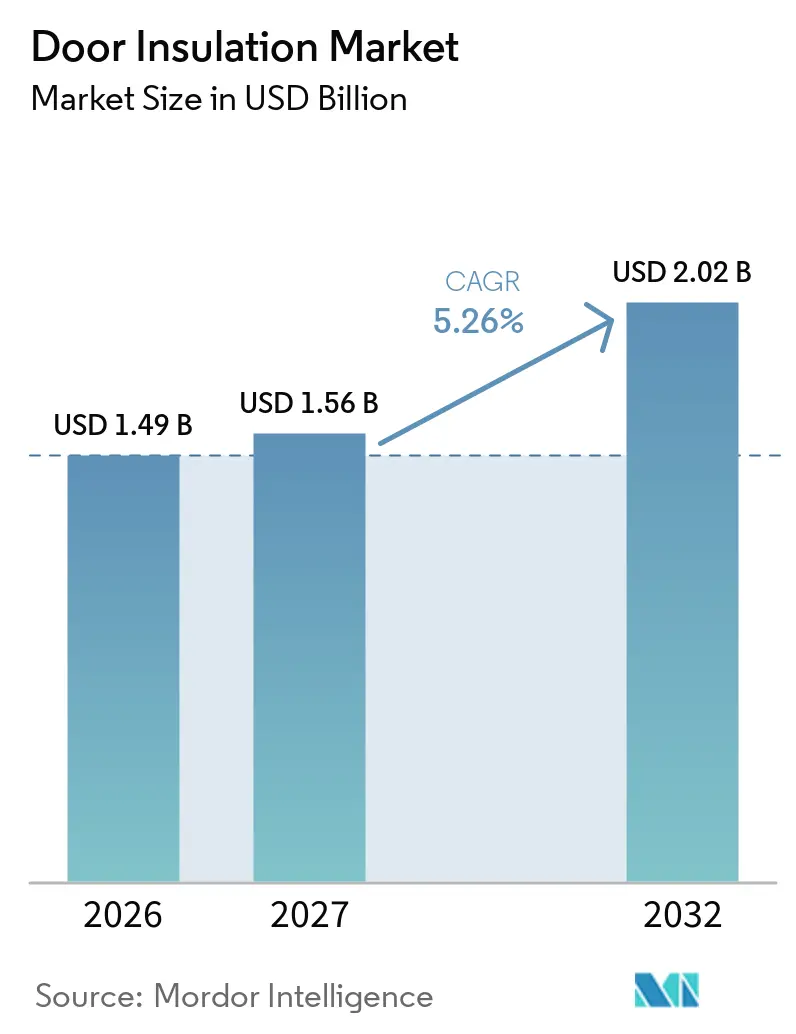
Die Marktgröße für Türdämmung wurde im Jahr 2026 auf 1,49 Milliarden USD geschätzt und wird voraussichtlich von 1,56 Milliarden USD im Jahr 2027 auf 2,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,26 % während des Prognosezeitraums (2027–2032). Der Markt für Türdämmung wird durch strengere Energievorschriften geprägt, die höhere Anforderungen an die Wärmeleistung und Luftdichtheit bei Neubauten und Renovierungsprojekten stellen. Steigende Kühl- und Heizkosten stärken zudem die wirtschaftliche Rechtfertigung für den Austausch schlecht gedämmter Türen. Die Nachfrage kommt aus Wohngebäudesanierungen, gewerblichen Projekten und temperaturkontrollierten Einrichtungen und ist daher nicht an einen einzelnen Baukonjunkturzyklus gebunden. Lieferanten reagieren mit Schaumstoffkernen, Mineralwolle und dünnen Vakuumdämmplatten, die die Leistung verbessern können, wenn die Rahmenabmessungen festgelegt sind. Schwankungen bei den Inputkosten und die Installationsqualität bleiben wichtige Einschränkungen, da sie die Projektkosten erhöhen oder die Leistung einer ansonsten gut konzipierten Türkonstruktion verringern können, insbesondere wenn Installateure Wärmebrücken an Rahmen, Schwellen und Randspalten verhindern müssen, während sie anspruchsvollere Vorschriften in Wohn-, Gewerbe- und Industrieprojekten sowohl in reifen Ersatzmärkten als auch in neueren Baumärkten erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
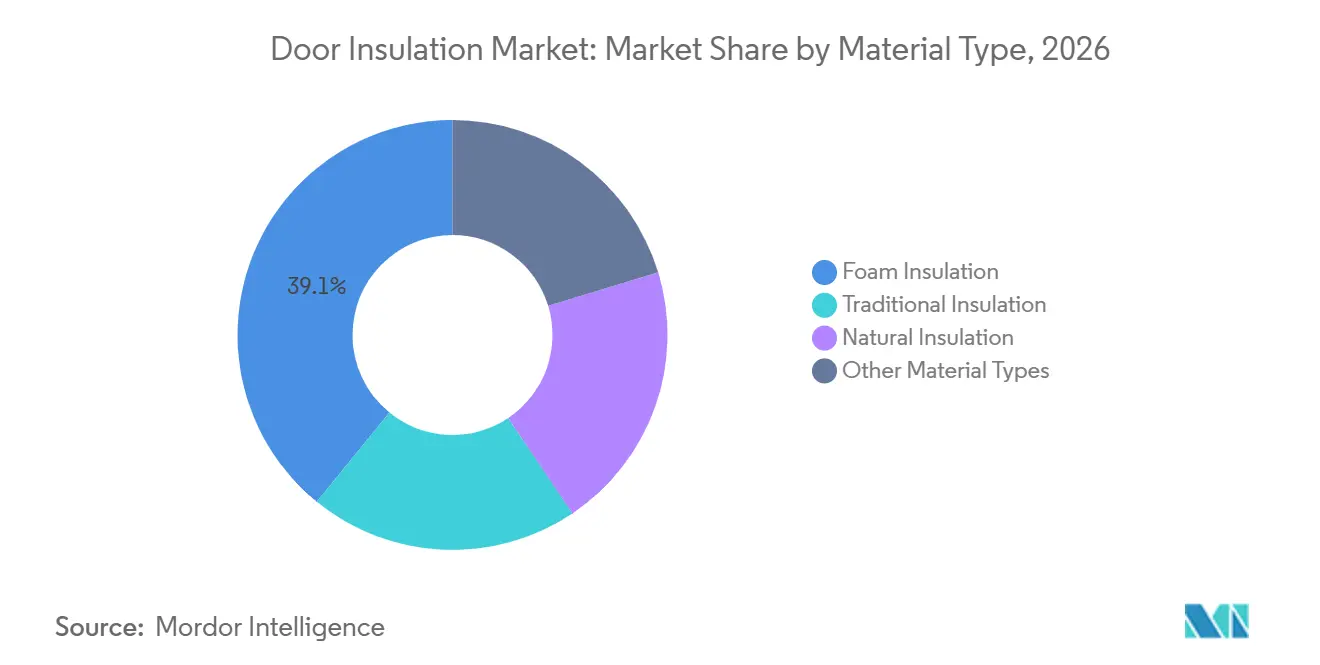
- Nach Materialtyp hielt Schaumisolierung im Jahr 2026 einen Marktanteil von 39,13 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen.
- Nach Dämmfunktion hielt Wärmedämmung im Jahr 2026 einen Marktanteil von 66,56 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 5,83 % wachsen.
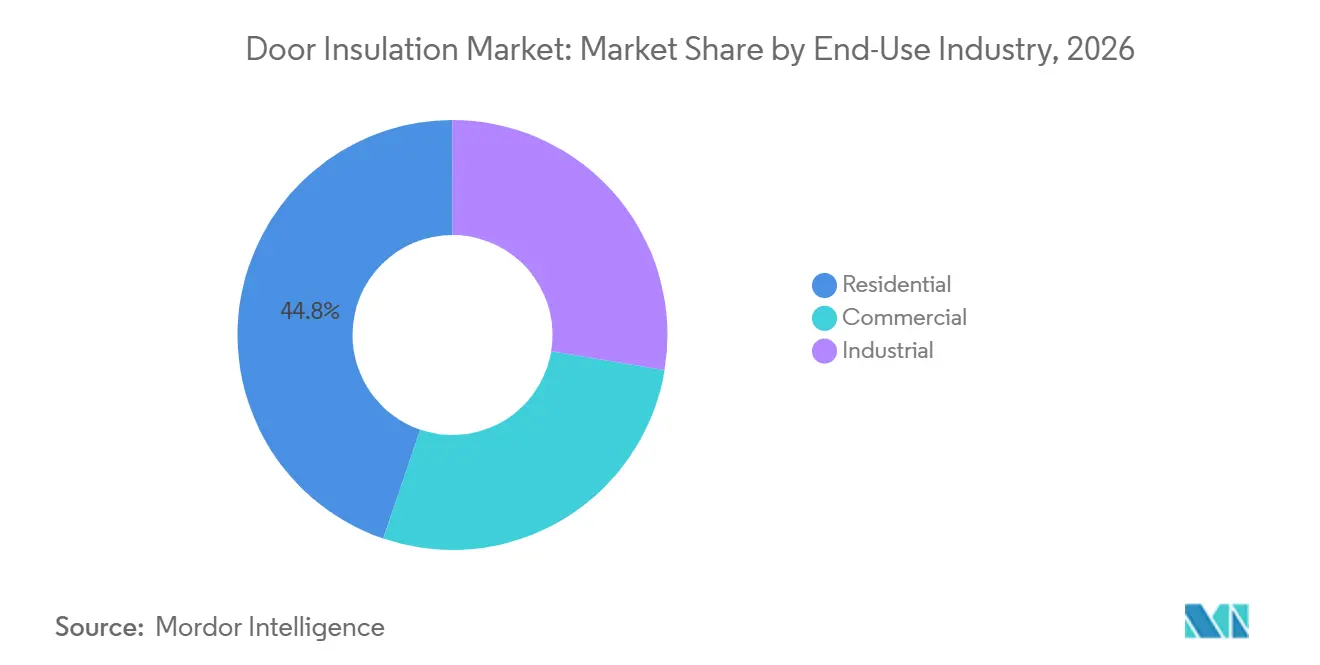
- Nach Endverbrauchsbranche hielt der Wohngebäudebereich im Jahr 2026 einen Marktanteil von 44,78 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,47 % am Markt für Türdämmung, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,22 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Gebäudeenergievorschriften und Zertifizierungen für nachhaltiges Bauen | +1.4% | Global; Kernschwerpunkt in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Steigende Kühl- und Heizkosten erhöhen die Amortisationssichtbarkeit | +1.2% | Global; am stärksten ausgeprägt in Nordamerika, Süd-/Südostasien und Südeuropa | Mittelfristig (2–4 Jahre) |
| Nachrüstbedarf durch alternde und undichte Gebäudehüllen | +0.9% | Nordamerika und Europa; Ausstrahlungseffekte auf den Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Logistik- und Industrieanlagen mit kontrollierter Umgebung | +0.7% | Kernbereich Asien-Pazifik, Nordamerika, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Dünnprofilige Hochdämmkerne für platzbeschränkte Nachrüsttüren | +0.5% | Global; am unmittelbarsten in dichten städtischen Nachrüstmärkten (Japan, Vereinigtes Königreich, Niederlande) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Gebäudeenergievorschriften und Zertifizierungen für nachhaltiges Bauen
Verbindliche Energievorschriften unterstützen den Markt für Türdämmung, da sie Mindestanforderungen an R-Wert, U-Faktor und Luftdichtheit für neue und wesentlich renovierte Türkonstruktionen festlegen. Illinois übernahm den International Energy Conservation Code 2024, der ab dem 30. November 2025 gilt, und verpflichtet neue Gewerbegebäude, Gebäude-Luftdichtheitstest unter 0,40 Kubikfuß pro Minute pro Quadratfuß zu bestehen. Japan machte die Dämmklasse 4 im April 2025 für neu errichtete Wohngebäude verpflichtend, was die Wärmeleistung in den Mittelpunkt der Türspezifikationen rückte. Der geplante Übergang zu einer Leistung, die dem Nullenergiehaus entspricht, bis 2030 würde eine stärkere Wärmeleistung von Wohngebäudetürsystemen erfordern. Californias Gebäudeenergieeffizienzstandards 2025 treten am 1. Januar 2026 in Kraft und legen eine Luftdichtheitsgrenze von 0,3 Kubikfuß pro Minute pro Quadratfuß für Türen in Neubauten fest[1]. Wenn mehrere Gebietskörperschaften gleichzeitig strengere Standards durchsetzen, müssen Hersteller und Installateure Materialien, Designs und Prüfverfahren in der gesamten Lieferkette anpassen.
Steigende Kühl- und Heizkosten erhöhen die Amortisationssichtbarkeit
Höhere Betriebskosten erleichtern es Haushalten und Facility-Managern, Investitionen in gedämmte Türen zu rechtfertigen. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass die Kosten für Sommerklimatisierung in den meisten Städten der Vereinigten Staaten unter zukünftigen Klimaszenarien um 2 % bis 10 % steigen könnten. Gebäude mit höheren Luftinfiltrationswerten sind diesen Kostensteigerungen am stärksten ausgesetzt. Dies ist für den Markt für Türdämmung relevant, da eine schlecht gedämmte oder schlecht abgedichtete Tür gleichzeitig Wärmeübertragung und Luftleckagen verursachen kann. Dieselbe Betriebskostenproblematik gilt für Geschäfte, Lagerhäuser und andere Einrichtungen, die bewohnte Räume über lange Zeiträume klimatisieren. In Gebieten mit hohen Stromtarifen kann sich der Kostenaufschlag für eine Tür mit Polyurethan-Kern schneller amortisieren als zu Zeiten niedrigerer Energiepreise.
Nachrüstbedarf durch alternde und undichte Gebäudehüllen
Alternde Wohn- und Gewerbeimmobilien schaffen eine Ersatzgelegenheit für den Markt für Türdämmung. Spaniens Andimac erwartete im Jahr 2025 1,9 Millionen Gebäuderenovierungen, darunter 535.000 Wohngebäude, die in ein Alter eintreten, in dem der Austausch von Türen und Fenstern wahrscheinlicher wird. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet Nichtwohngebäude, bis 2030 Mindestanforderungen an die Energieeffizienz zu erfüllen, was Hüllensanierungen in Europa unterstützt. Eine südkoreanische Sanierung eines öffentlichen Gebäudes mit Vakuumdämmplatten reduzierte den monatlichen Stromverbrauch im ersten Jahr nach der Sanierung um 14,7 %. Das Ergebnis zeigt, wie leistungsfähigere Hüllenkomponenten messbare Energieeinsparungen unterstützen können. Sanierungsarbeiten können auch den Aufwand und die Kosten größerer struktureller Änderungen vermeiden, wenn hochleistungsfähige Kerne in bestehende Rahmen passen. Die Verfügbarkeit von Installateuren bleibt eine Einschränkung, da ein Mangel an qualifizierten Arbeitskräften Renovierungsprojekte verzögern kann, selbst wenn Materialien und Anreize vorhanden sind.
Wachstum von Logistik- und Industrieanlagen mit kontrollierter Umgebung
Kühllagerhaltung, Pharmavertrieb, Lebensmittelverarbeitung und Rechenzentrumskühlung schaffen eine spezialisierte Nachfragebasis für den Markt für Türdämmung. Kühlkettenanlagen müssen je nach gelagertem Produkt Temperaturen von -50 °C bis +12 °C aufrechterhalten. Türen, die Lücken an Rahmen hinterlassen, können zu Energieverlusten, Eisbildung und Risiken für die Produktintegrität führen. Polyisocyanurat-Dämmung bietet hohe R-Werte pro Zoll und eine Druckfestigkeit von 16 bis 25 Pfund pro Quadratzoll, was dazu beitragen kann, Wärmebrücken in anspruchsvollen Kühllagern zu begrenzen. Türsysteme in diesen Anlagen müssen auch häufigen Öffnungszyklen standhalten, ohne die Temperaturbarriere zu beeinträchtigen. Diese Nachfrage unterscheidet sich vom gewöhnlichen Wohnungsbau, da die Temperaturkontrolle Teil des Anlagenbetriebs und der regulatorischen Compliance ist. Sie kann daher Dämmstofflieferanten eine Nachfrage bieten, die weniger von der Wohnbautätigkeit abhängig ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorabkosten für Material, Installation und Compliance | -1.2% | Global; am stärksten ausgeprägt in kostenempfindlichen Märkten in Südamerika, Naher Osten und Afrika sowie Süd-/Südostasien | Mittelfristig (2–4 Jahre) |
| Volatilität der Inputkosten für Polymere, Glasfaser und Mineralwolle | -0.8% | Global; am stärksten ausgeprägt in Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Risiko von Wärmebrücken und Luftinfiltration durch mangelhafte Vor-Ort-Installation | -0.4% | Global; am häufigsten in Märkten mit geringer Tiefe der Installateursqualifikation | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorabkosten für Material, Installation und Compliance
Die Anfangskosten einer hochleistungsfähigen gedämmten Tür können Ersatzentscheidungen in preissensiblen Märkten verzögern. Eine gedämmte Garagentür mit Polyurethanschaumkern der Klasse R-12 bis R-18 kostet in den Vereinigten Staaten installiert 1.000 bis 1.500 USD, verglichen mit 600 bis 900 USD für eine einlagige ungedämmte Stahltür. Der Unterschied erfordert, dass Käufer einen klaren Energie- oder Compliance-Vorteil erkennen, bevor sie den Kauf tätigen. Sankyo Tateyama führte in Japan die PRONOVA 2 zu einem Preis von JPY 411.800 (ca. 2.900 USD) vor der Installation ein, was den Preisaufschlag für die Wärmeleistungsklasse 7 verdeutlicht. Tokio erweiterte im Mai 2025 sein Wärmedämmungs-Nachrüstprogramm mit JPY 70,2 Milliarden (ca. 491 Millionen USD) für 70.000 Wohngebäude. Subventionen können die Kostenlücke verringern, während das Fehlen oder die Erschöpfung von Programmen die Nachfrage unter ihrem Potenzial halten kann.
Volatilität der Inputkosten für Polymere, Glasfaser und Mineralwolle
Rohstoffvolatilität kann Preisgestaltung und Margen im gesamten Markt für Türdämmung beeinflussen. Die europäischen Toluoldiisocyanat-Preise (TDI) stiegen im Juli 2025 nach Produktionsunterbrechungen, die das Angebot reduzierten, innerhalb eines Monats um mehr als 40 %. BASF erhöhte die TDI-Preise im Januar 2025 um 300 USD pro Tonne für süd- und südostasiatische Märkte, während Wanhua Chemical die Preise für Methylendiphenyldiisocyanat (MDI) im Dezember 2025 um 200 USD pro Tonne in der Region des Verbands Südostasiatischer Nationen erhöhte. Diese Veränderungen belasten Schaumstoffhersteller, die Isocyanate und Polyole für die Produktion von Hartplatten und eingespritzten Kernen einkaufen. Wenn Hersteller diese Erhöhungen nicht vollständig weitergeben können, schrumpfen die Margen, und die Produktpreisgestaltung kann für Türhersteller weniger vorhersehbar werden. Glasfaser- und Mineralwollhersteller stehen ebenfalls vor energieintensiven Schmelzanforderungen. ROCKWOOL A/S und Knauf Insulation investieren in elektrisches Schmelzen, aber solche Umstellungen erfordern Zeit und Kapital.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Schaumisolierung unterstützt Wärmedichte und ProzesskompatibilitätSchaumisolierung hielt im Jahr 2026 einen Marktanteil von 39,13 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen. Ihre Position spiegelt den hohen Wärmewiderstand pro Einheitsdicke und die Kompatibilität mit automatisierten Produktionslinien wider, die von Türherstellern verwendet werden. Polyurethanschaum kann je nach Dichte und Dicke R-6 bis R-18 pro Türpaneel liefern. KraussMaffei Italiana liefert automatisierte Polyurethan-Schäumlinien für Kühlschranktüren und Kühlraumkonstruktionen und zeigt damit die etablierte Rolle der Schaumstoffverarbeitung in der Hochvolumenproduktion. Die Expansion der Kühlkette und die steigende Polyurethannutzung im Wohnungsbau in Asien-Pazifik unterstützen die anhaltende Nachfrage. BASF testete Neopor F 5 Mcycled, eine expandierte Polystyrolplatte mit 10 % mechanisch recyceltem Polystyrol, und berichtete, dass sie die Standard-Qualitätsbenchmarks erfüllte.
Vakuumdämmplatten sind eine Premium-Alternative, wenn die Türdicke begrenzt bleiben muss. Kingspan Group brachte im April 2025 OPTIM-R E mit einem Wärmewiderstand von R-34,2 pro Zoll in einer dünnen Platte auf den Markt. Dies ermöglicht es dem Markt für Türdämmung, Nachrüsttüren zu bedienen, die eine stärkere Wärmeleistung benötigen, bei denen die vorhandenen Rahmenabmessungen nicht geändert werden können. Traditionelle Dämmung, einschließlich Mineralwolle und Glasfaser, bleibt in akustischen und feuerhemmenden Konstruktionen relevant, da Nichtbrennbarkeit eine erforderliche Spezifikation sein kann. Natürliche Dämmstoffe wie Zellulose, Holzfaser und Kork dienen Projekten, die einen geringeren eingebetteten Kohlenstoff priorisieren. Aerogel-Verbundwerkstoffe bleiben eine spezialisierte Option, und Armacell eröffnete im Juni 2025 eine Aerogel-Anlage in Pune, die seine globale Aerogel-Deckenproduktionskapazität verdoppelte.

Nach Dämmfunktion:
Wärmedämmung treibt sowohl Umfang als auch WachstumWärmedämmung hielt im Jahr 2026 einen Marktanteil von 66,56 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 5,83 % wachsen. Sie wird in Wohngebäude-Energiesanierungen, temperaturkontrollierten Logistikanlagen und gewerblichen Compliance-Projekten eingesetzt. Eine Studie aus dem Jahr 2025 ergab, dass gängige Methoden Wärmeverluste durch Türkonstruktionen um 17 % bis 51 % unterschätzen können, wenn Wärmebrücken und Luftinfiltration auf Rahmenebene berücksichtigt werden. Dieser Befund unterstützt eine genauere Betrachtung der gesamten Türkonstruktion und nicht nur des Kerns. Strengere Energievorschriften in Nordamerika, Europa und Japan werden voraussichtlich die Nachfrage nach Wärmedämmung aufrechterhalten. Japans Anforderung der Klasse 4 gilt bereits für neue Wohngebäude und schafft eine breite Grundlage für die Einführung gedämmter Türen.
Sankyo Tateyama brachte im März 2025 die Hochdämmungs-Eingangstür PRONOVA 2 auf den Markt. Das Produkt erreichte einen U-Wert von 0,78 Watt pro Quadratmeter Kelvin durch einen Aluminium-Harz-Verbundrahmen und einen hochleistungsfähigen Dämmkern. Schalldämmung dient Büros, Mehrfamilienhäusern, Gesundheitsgebäuden und Hotelprojekten, bei denen Schallschutz wichtig ist. Brandschutz- und Feuchtigkeitskontrolldämmung bleibt auch in industriellen und spezialisierten gewerblichen Installationen notwendig. Hersteller, die Wärme- und Schallfunktionen in einer Konstruktion kombinieren, können mehrere Spezifikationsanforderungen erfüllen, ohne separate Komponenten zu benötigen. Die Türdämmungsbranche und der Markt für Türdämmung haben daher Raum für Verbundkerndesigns, die den normalen Kompromiss zwischen akustischer Masse und niedriger Wärmeleitfähigkeit begrenzen.
Nach Endverbrauchsbranche:
Wohngebäude treibt sowohl Umfang als auch WachstumWohngebäude hielt im Jahr 2026 einen Marktanteil von 44,78 % am Markt für Türdämmung und wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen. Das Segment profitiert vom Umfang der Wohnbautätigkeit und Energiesanierungsprogrammen in reifen Gebäudemärkten. Spanien verzeichnete im Jahr 2024 55.473 größere Gebäuderenovierungsprojekte, ein Anstieg von 47 % gegenüber dem Vorjahr, wobei der Gebäudekodex und die Finanzierung der Europäischen Union Hüllensanierungen unterstützten. Der Türaustausch ist oft Teil dieser Sanierungen, da er sowohl Luftleckagen als auch Wärmeübertragung beheben kann. Mehrfamilien- und Sozialwohnungsprojekte können große Beschaffungsvolumina erzeugen, da Vermögensverwalter die Spezifikationsentscheidung für viele Einheiten treffen. Diese Struktur kann die Preissensibilität verringern, wenn die erwarteten Betriebseinsparungen dokumentiert sind.
Japan zeigt auch, wie sich die Wohngebäudenachfrage in Richtung höherwertiger Optionen bewegt. YKK AP erweiterte im April 2025 seine Hochdämmungs-Eingangstürserie Innovest D50 um 11 Designs und überarbeitete die Preise, um die Lücke zu Standard-Dämmprodukten zu verringern. Die gewerbliche Nachfrage im Markt für Türdämmung kommt von Büros, Einzelhandelsgebäuden, Hotelprojekten und institutionellen Sanierungen, die Energieleistungs- und Nachhaltigkeitsanforderungen folgen. Das Industriesegment umfasst Kühllager, Pharmabetriebe, Lebensmittelverarbeitungsanlagen und Rechenzentrums-Kühlstandorte. Diese Nutzer benötigen eine zuverlässige Temperaturkontrolle und können gedämmte Türen als betriebliche Notwendigkeit spezifizieren.
Geografische Analyse
Markt für Türdämmung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,47 % am Markt für Türdämmung. Die Region profitiert von einem großen Wohngebäudebestand, aktiver Ersatznachfrage sowie mehrschichtigen bundesstaatlichen, staatlichen und kommunalen Energieanforderungen. Californias Standards von 2025 traten 2026 in Kraft und verlangen, dass Türen in Neubauten eine maximale Luftleckrate von 0,3 Kubikfuß pro Minute pro Quadratfuß einhalten. New York Citys Energieeinsparungsvorschriften 2025 erweitern die Hüllenanforderungen ab März 2026 auf bestehende und historische Gebäude[2]. Kanadas Nationaler Energiecode für Gebäude 2025 legt Türen-U-Faktor-Grenzwerte nach Heizgradtagzone fest, was hochleistungsfähige Kerne in kälteren Regionen begünstigt.
Markt für Türdämmung in Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 6,22 % wachsen. Chinas Stadtentwicklung und Indiens Wohnungsbau treiben die Nachfrage im Markt für Türdämmung an, während Japans Vorschriftenaktualisierungen höherwertige Spezifikationen unterstützen. Tokio verpflichtete sich im Mai 2025 zu JPY 70,2 Milliarden (ca. 491 Millionen USD), um Wärmedämmungs-Nachrüstungen für 70.000 Wohngebäude auszuweiten, einschließlich Unterstützung für hochdämmende Fenster und Türen. Südkoreanische Forschung zeigte eine Stromreduzierung von 14,7 % nach einer Gebäudehüllensanierung eines öffentlichen Gebäudes mit Vakuumdämmplatten. China, Indien, Japan und Südkorea machen einen Großteil der regionalen Nachfrage aus, während die Länder des Verbands Südostasiatischer Nationen Energievorschriften und Kühlketteninfrastruktur entwickeln.
Markt für Türdämmung in Europa, Naher Osten und Afrika sowie Südamerika
Die europäische Nachfrage wird durch Gebäudesanierungspfade im Rahmen der Richtlinie über die Gesamtenergieeffizienz von Gebäuden unterstützt. Deutschland, Frankreich, Italien und die nordischen Länder bieten erhebliche Nachfrage, wobei Kaltklima-Anforderungen fortschrittliche gedämmte Konstruktionen begünstigen. Spaniens Renovierungsaktivität unterstützt die Nachfrage im Markt für Türdämmung nach aufgerüsteten Türen als Teil umfassenderer Hüllenarbeiten. Südamerika sowie Naher Osten und Afrika bleiben kleinere, aber relevante Märkte für den Markt für Türdämmung. Brasiliens Kühlketten-Lebensmittelverteilung und pharmazeutische Logistikaktivitäten schaffen industrielle Nachfrage, während saudi-arabische Gewerbe- und Hotelprojekte thermische Türsysteme für Energiekonformität und Nutzerkomfort benötigen. In Südafrika und anderen Märkten südlich der Sahara ist die Einführung stärker mit Energiekosten und sich entwickelnden gewerblichen Immobilienprojekten verknüpft.
Wettbewerbslandschaft
Der Markt für Türdämmung ist mäßig konzentriert, wobei die fünf größten Akteure BASF, DuPont, Saint-Gobain, Owens Corning und ROCKWOOL A/S umfassen. Armacell, BASF, Covestro AG, Dow, DuPont, Huntsman International LLC, Insulfoam, Johns Manville, Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S, Saint-Gobain, Soudal Holding N.V. und Synthos sind an verschiedenen Punkten der Wertschöpfungskette tätig. BASF, Covestro AG, Dow und Huntsman International LLC liefern Polyole, MDI und TDI-Inputs, die Schaumstoffhersteller in Platten und eingespritzten Türkernen verwenden. Ihre Position im Markt für Türdämmung hängt von Produktionskapazität, Rohstofflogistik und technischem Support für Erstausrüstungshersteller ab. Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S und Saint-Gobain verfügen über integrierte Dämmbetriebe sowie etablierte Spezifikations- und Vertriebsnetzwerke. Insulfoam und Synthos konkurrieren im Bereich Polystyrolplatten, wo regionale Produktion und Kostenwettbewerbsfähigkeit von großer Bedeutung sind.
ROCKWOOL A/S meldete im zweiten Quartal 2026 ein Umsatzwachstum von 10 %, unterstützt durch Marktanteilsgewinne in Flachdach- und Fassadenprojekten. Sein breites Produktsortiment unterstützt die Nachfrage im Markt für Türdämmung sowohl in Sanierungs- als auch in Neubaukanälen. Kingspan Group stärkte seine Position im Bereich dünnprofiliger Dämmung durch die Einführung von OPTIM-R E im April 2025, das von Underwriters Laboratories gelistet ist und einen Wärmewiderstand von R-34,2 pro Zoll bietet. Covestro AG brachte im Januar 2026 den CQ-Konfigurator auf den Markt, um Echtzeit-Kohlendioxidauswirkungen und Daten zum zugeschriebenen nachhaltigen Materialgehalt für Polyurethanschaum-Formulierungen bereitzustellen. Diese Schritte zeigen, wie Materialleistung, Compliance-Nachweise und Umweltdaten die Lieferantendifferenzierung prägen können.
Soudal Holding N.V. liefert Polyurethanschaum-Dichtmittel und Spaltfüller, die rund um Türrahmen verwendet werden, wo die Installationsqualität die Leistung und Luftdichtheit im Markt für Türdämmung beeinflusst. DuPont ist in Spezial-Gebäudemembranen und Wärmebarrierematerialien tätig, die hochleistungsfähige Verbundtürkonstruktionen unterstützen können. Covestro AG und Fraunhofer UMSICHT schlossen im März 2026 einen Vertrag über eine Smart-Pyrolyse-Pilotanlage zur Verarbeitung von 2.000 Tonnen pro Jahr an ausgedienten Hartpolyurethan- und Polyisocyanurat-Schäumen ab Mitte 2028. Die geplante Anlage könnte eine kreislauforientiertere Lieferkette für Hartschaumanwendungen unterstützen. Vakuumdämmplatten bleiben eine unterentwickelte Möglichkeit in Standard-Türkonstruktionen, da eine größere Integration noch begrenzt ist. Der Markt für Türdämmung gibt etablierten Lieferanten daher Raum, durch Formulierung, Verarbeitung, Vertrieb und kreislauforientierte Materialfähigkeiten zu konkurrieren.
Marktführer der Türdämmungsbranche
-
BASF
-
DuPont
-
Saint-Gobain
-
Owens Corning
-
ROCKWOOL A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Türdämmung Unternehmen in diesem Bericht
- Armacell
- BASF
- Covestro AG
- Dow
- DuPont
- Huntsman International LLC
- Insulfoam
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
- Soudal Holding N.V.
- Synthos
Neueste Industrielle Entwicklungen in Markt für Türdämmung
- April 2025: Steel-Line brachte Mammoth Modern Insulation für Garagentüren auf den Markt und verwendet thermisch gebundene Polyesterfaserplatten aus recycelten Plastikflaschen. Das Produkt bietet einen R-Wert von 1,09 und ist darauf ausgelegt, Wärmeübertragung und Lärm zu reduzieren, und unterstützt den Markt für Türdämmung durch Nachrüst- und Neuinstallationslösungen für Wohngebäude-Garagentüren.
- Februar 2025: Johns Manville kündigte eine Produktionslinie für Climate Pro Blaswolle-Dämmung in seiner Anlage in Winder, Georgia, an. Die Investition unterstützt den Markt für Türdämmung durch die Erweiterung des Angebots an Gebäudedämmstoffen und die Stärkung der Fertigungskapazität für Wärmeeffizienzlösungen in Wohn- und Gewerbegebäuden.
Berichtsumfang des globalen Marktes für Türdämmung
Türdämmung bezeichnet Materialien, die in Türen eingebaut oder auf Türen aufgebracht werden, um Wärmeübertragung zu reduzieren, Schallübertragung zu begrenzen und den Innenraumkomfort zu verbessern. Sie trägt zur Verbesserung der Gebäudeenergieeffizienz bei und unterstützt die Temperatur- und Lärmkontrolle in verschiedenen Umgebungen.
Der Markt für Türdämmung ist nach Materialtyp, Dämmfunktion, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Schaumisolierung, traditionelle Dämmung, natürliche Dämmung und andere Materialtypen segmentiert. Nach Dämmfunktion ist der Markt in Wärmedämmung, Schalldämmung und andere Dämmfunktionen segmentiert. Nach Endverbrauchsbranche ist der Markt in Wohngebäude, Gewerbe und Industrie segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Türdämmung in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Schaumisolierung |
| Traditionelle Dämmung |
| Natürliche Dämmung |
| Andere Materialtypen |
| Wärmedämmung |
| Schalldämmung |
| Andere Dämmfunktionen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Schaumisolierung | |
| Traditionelle Dämmung | ||
| Natürliche Dämmung | ||
| Andere Materialtypen | ||
| Nach Dämmfunktion | Wärmedämmung | |
| Schalldämmung | ||
| Andere Dämmfunktionen | ||
| Nach Endverbrauchsbranche | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Türdämmung?
Die Marktgröße für Türdämmung wurde im Jahr 2026 auf 1,49 Milliarden USD geschätzt und wird voraussichtlich von 1,56 Milliarden USD im Jahr 2027 auf 2,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,26 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Türdämmung an?
Strengere Energievorschriften, steigende Heiz- und Kühlkosten, Gebäudesanierungen und temperaturkontrollierte Logistik unterstützen die Nachfrage.
Welches Material hielt im Jahr 2026 den größten Marktanteil?
Schaumisolierung hielt im Jahr 2026 einen Marktanteil von 39,13 %.
Welche Endverbrauchsbranche wird bis 2032 voraussichtlich am schnellsten wachsen?
Wohngebäude wird voraussichtlich bis 2032 mit einer CAGR von 6,34 % wachsen, unterstützt durch Energiesanierungsprogramme und Wohnbautätigkeit.