
Tamaño y Participación del Mercado de Aislamiento de Puertas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
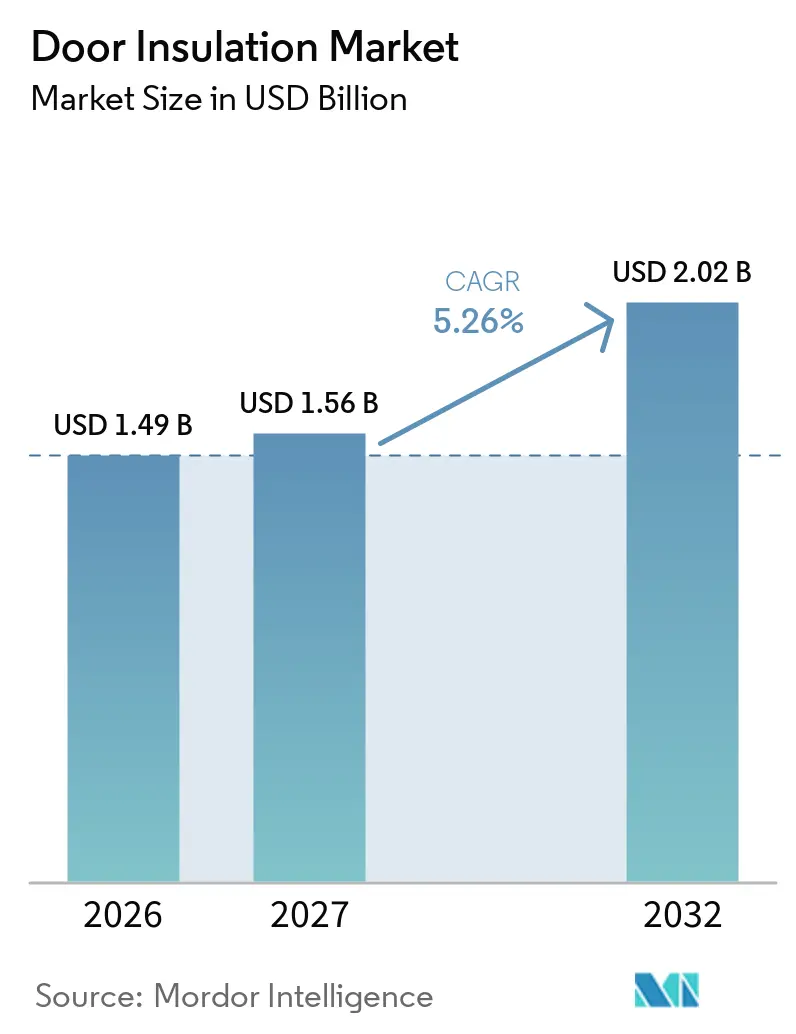
| Tamaño del Mercado (2027) | 1.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.26 % |
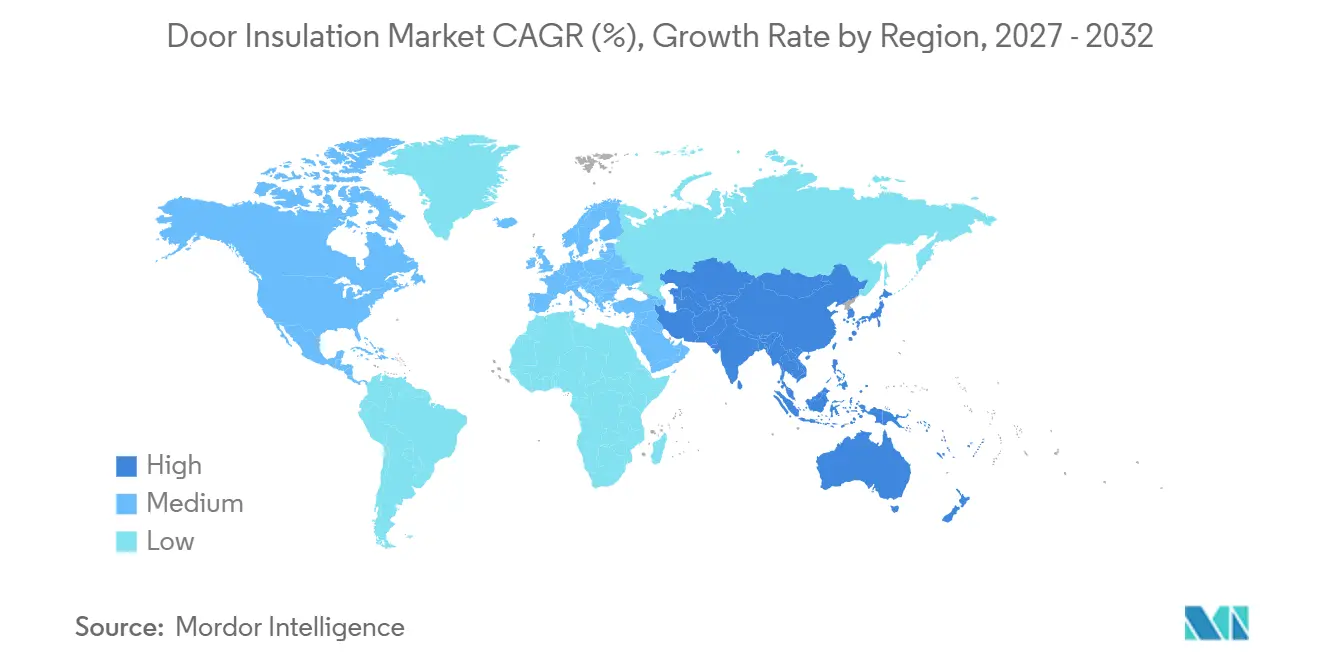
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
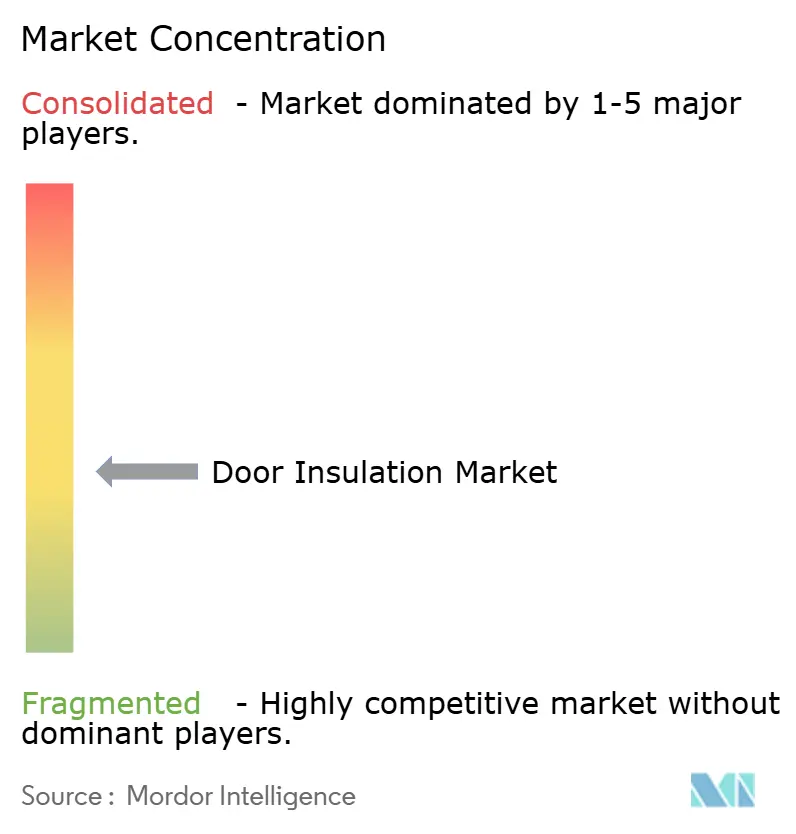
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento de Puertas por Mordor Intelligence
El tamaño del Mercado de Aislamiento de Puertas fue valorado en 1,49 mil millones de USD en 2026 y se estima que crecerá desde 1,56 mil millones de USD en 2027 hasta alcanzar los 2,02 mil millones de USD para 2032, a una CAGR del 5,26% durante el período de pronóstico (2027-2032). El mercado de aislamiento de puertas está siendo moldeado por códigos de energía más estrictos que elevan las expectativas de rendimiento térmico y fuga de aire en proyectos de nueva construcción y renovación. Las facturas más altas de refrigeración y calefacción también refuerzan el argumento económico para reemplazar puertas con aislamiento deficiente. La demanda proviene de renovaciones residenciales, proyectos comerciales e instalaciones con temperatura controlada, por lo que no está vinculada a un único ciclo de construcción. Los proveedores están respondiendo con núcleos de espuma, lana mineral y paneles delgados de aislamiento al vacío que pueden mejorar el rendimiento donde las dimensiones del marco son fijas. Las fluctuaciones en los costos de insumos y la calidad de instalación siguen siendo limitaciones importantes porque pueden elevar los costos del proyecto o reducir el rendimiento de un conjunto de puerta bien diseñado, particularmente donde los instaladores deben prevenir los puentes térmicos alrededor de marcos, umbrales y huecos perimetrales, al tiempo que cumplen con requisitos de código más exigentes en proyectos residenciales, comerciales e industriales, tanto en mercados de reemplazo maduros como en mercados de nueva construcción.
Conclusiones Clave del Informe
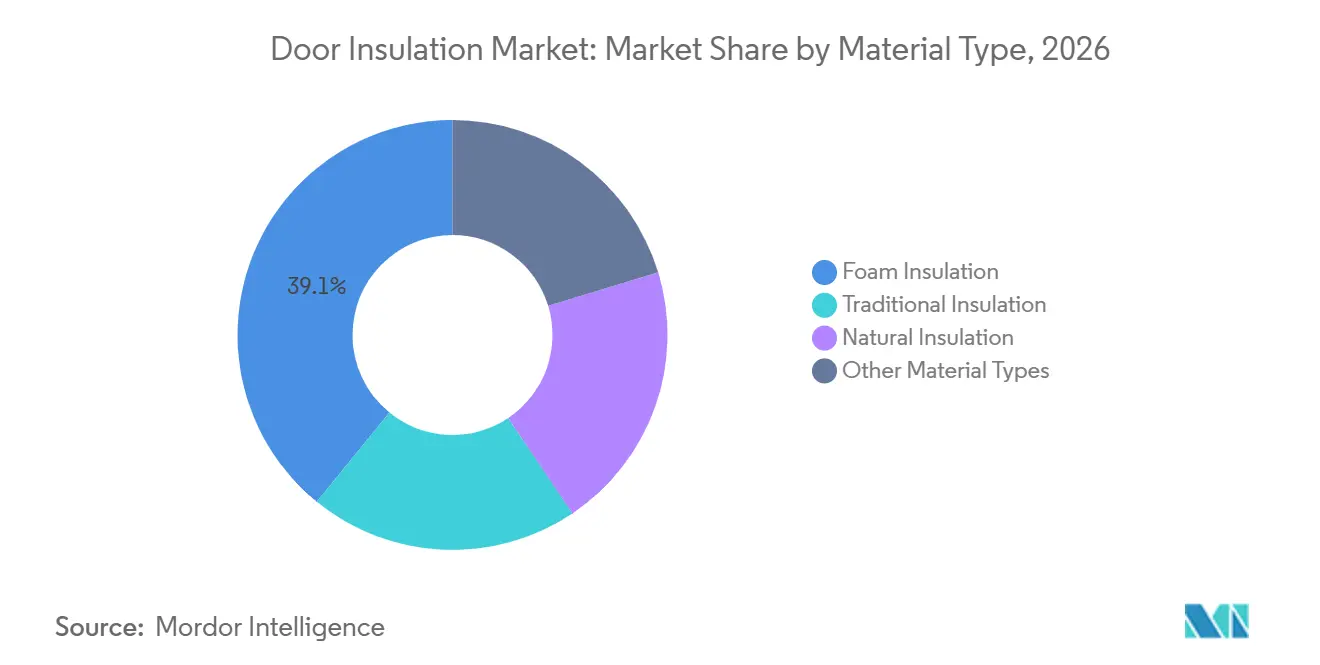
- Por tipo de material, el aislamiento de espuma representó el 39,13% de la participación del mercado de aislamiento de puertas en 2026 y se prevé que avance a una CAGR del 5,91% hasta 2032.
- Por función de aislamiento, el aislamiento térmico representó el 66,56% de la participación del mercado de aislamiento de puertas en 2026 y se prevé que avance a una CAGR del 5,83% hasta 2032.
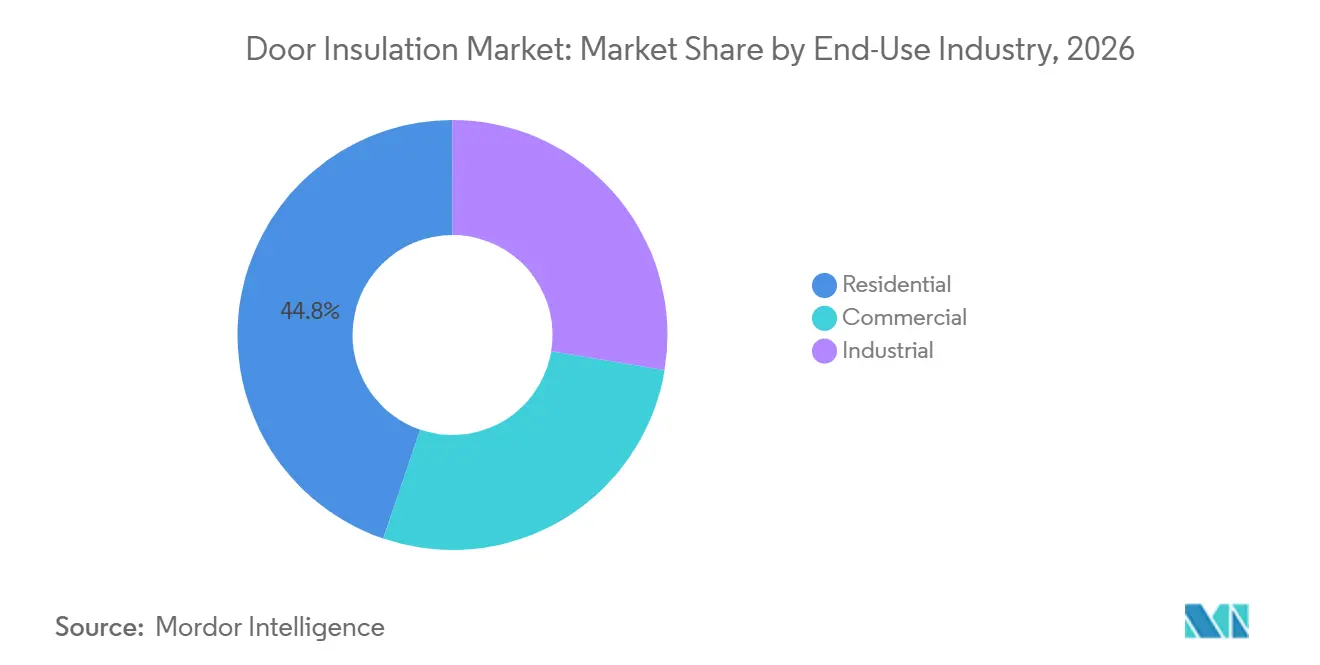
- Por industria de uso final, el sector residencial representó el 44,78% de la participación del mercado de aislamiento de puertas en 2026 y se prevé que avance a una CAGR del 6,34% hasta 2032.
- Por geografía, América del Norte representó el 35,47% de la participación del mercado de aislamiento de puertas en 2026, mientras que Asia-Pacífico se prevé que avance a una CAGR del 6,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Códigos de Eficiencia Energética en Edificios y Certificaciones de Construcción Sostenible | +1.4% | Global; impacto principal en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Aumento de los Costos de Refrigeración y Calefacción que Incrementa la Visibilidad del Retorno de Inversión | +1.2% | Global; más agudo en América del Norte, Asia del Sur/Sudeste y Europa Meridional | Mediano plazo (2–4 años) |
| Demanda de Renovación por Envolventes de Edificios Envejecidos y con Fugas | +0.9% | América del Norte y Europa; extensión al núcleo de APAC | Mediano plazo (2–4 años) |
| Crecimiento de Instalaciones Logísticas e Industriales de Entorno Controlado | +0.7% | Núcleo de APAC, América del Norte, extensión a MEA | Corto plazo (≤ 2 años) |
| Núcleos de Perfil Delgado con Alto Valor R para Puertas de Renovación con Espacio Limitado | +0.5% | Global; más inmediato en mercados de renovación urbana densa (Japón, Reino Unido, Países Bajos) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Códigos de Eficiencia Energética en Edificios y Certificaciones de Construcción Sostenible
Los códigos de energía obligatorios respaldan el mercado de aislamiento de puertas porque establecen requisitos mínimos de valor R, factor U y fuga de aire para conjuntos de puertas nuevas y sustancialmente renovadas. Illinois adoptó el Código Internacional de Conservación de Energía 2024, vigente a partir del 30 de noviembre de 2025, y exige que los nuevos edificios comerciales cumplan con pruebas de hermeticidad de todo el edificio por debajo de 0,40 pies cúbicos por minuto por pie cuadrado. Japón hizo obligatorio el Grado 4 de aislamiento para residencias de nueva construcción en abril de 2025, lo que situó el rendimiento térmico en el centro de las especificaciones de puertas. El movimiento planificado hacia un rendimiento equivalente al de una Vivienda de Energía Cero para 2030 requeriría un mayor rendimiento térmico de los sistemas de puertas residenciales. Las Normas de Eficiencia Energética en Edificios de California 2025 entran en vigor el 1 de enero de 2026 y establecen un límite de fuga de aire de 0,3 pies cúbicos por minuto por pie cuadrado para puertas en nueva construcción[1]. Cuando varias jurisdicciones aplican normas más estrictas al mismo tiempo, los fabricantes e instaladores deben ajustar materiales, diseños y prácticas de prueba en toda la cadena de suministro.
Aumento de los Costos de Refrigeración y Calefacción que Incrementa la Visibilidad del Retorno de Inversión
Los mayores gastos en servicios públicos facilitan la justificación de las mejoras de puertas aisladas para hogares y administradores de instalaciones. Un estudio revisado por pares de 2025 encontró que los costos de aire acondicionado en verano podrían aumentar entre un 2% y un 10% en la mayoría de las ciudades de los Estados Unidos bajo escenarios climáticos futuros. Los edificios con tasas más altas de infiltración de aire enfrentan la mayor exposición a esos aumentos de costos. Esto es relevante para el mercado de aislamiento de puertas porque una puerta mal aislada o mal sellada puede permitir la transferencia de calor y la fuga de aire al mismo tiempo. La misma preocupación por los costos operativos se aplica a tiendas, almacenes y otras instalaciones que acondicionan espacios ocupados durante largos períodos. En áreas con tarifas eléctricas elevadas, el costo adicional de una puerta con núcleo de poliuretano puede recuperarse más rápidamente que cuando los precios de la energía eran más bajos.
Demanda de Renovación por Envolventes de Edificios Envejecidos y con Fugas
Las viviendas y propiedades comerciales envejecidas crean una oportunidad de reemplazo para el mercado de aislamiento de puertas. Andimac de España esperaba 1,9 millones de renovaciones de edificios en 2025, incluidas 535.000 viviendas que entran en un rango de antigüedad en el que el reemplazo de puertas y ventanas se vuelve más probable. La Directiva de Eficiencia Energética de los Edificios reformada exige que los edificios no residenciales cumplan con estándares mínimos de rendimiento energético para 2030, lo que respalda las mejoras de la envolvente en Europa. Una renovación de un edificio público en Corea del Sur que utilizó paneles de aislamiento al vacío redujo el consumo mensual de electricidad en un 14,7% en el primer año posterior a la renovación. El resultado muestra cómo los componentes de envolvente de mayor rendimiento pueden respaldar reducciones de energía medibles. Los trabajos de reemplazo también pueden evitar la interrupción y el costo de cambios estructurales importantes cuando los núcleos de alto rendimiento se ajustan a los marcos existentes. La disponibilidad de instaladores sigue siendo una limitación porque la escasez de trabajadores calificados puede retrasar los proyectos de renovación incluso cuando los materiales e incentivos están disponibles.
Crecimiento de Instalaciones Logísticas e Industriales de Entorno Controlado
El almacenamiento en frío, la distribución farmacéutica, el procesamiento de alimentos y la refrigeración de centros de datos crean una base de demanda especializada para el mercado de aislamiento de puertas. Las instalaciones de cadena de frío necesitan mantener temperaturas de -50 °C a +12 °C, según el producto almacenado. Las puertas que dejan huecos en los marcos pueden causar pérdidas de energía, formación de hielo y riesgos para la integridad del producto. El aislamiento de poliisocianurato proporciona altos valores R por pulgada y una resistencia a la compresión de 16 a 25 libras por pulgada cuadrada, lo que puede ayudar a limitar los puentes térmicos en aplicaciones de almacenamiento en frío exigentes. Los sistemas de puertas en estas instalaciones también deben soportar ciclos frecuentes de apertura sin comprometer la barrera de temperatura. Esta demanda difiere de la construcción de viviendas ordinarias porque el control de temperatura es parte de las operaciones de la instalación y del cumplimiento normativo. Por lo tanto, puede proporcionar a los proveedores de aislamiento una demanda menos dependiente de la actividad de construcción residencial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Iniciales de Materiales, Instalación y Cumplimiento Normativo | -1.2% | Global; más agudo en mercados sensibles al costo en América del Sur, MEA y Asia del Sur/Sudeste | Mediano plazo (2–4 años) |
| Volatilidad en los Costos de Insumos de Polímeros, Fibra de Vidrio y Lana Mineral | -0.8% | Global; mayor impacto en Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Riesgo de Puentes Térmicos e Infiltración de Aire por Instalación Deficiente en Obra | -0.4% | Global; más prevalente en mercados con baja profundidad de certificación de instaladores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Iniciales de Materiales, Instalación y Cumplimiento Normativo
El costo inicial de una puerta aislada de alto rendimiento puede retrasar las decisiones de reemplazo en ubicaciones sensibles al precio. Una puerta de garaje aislada con núcleo de espuma de poliuretano con clasificación R-12 a R-18 cuesta entre 1.000 y 1.500 USD instalada en los Estados Unidos, en comparación con 600 a 900 USD para una puerta de acero de una sola capa sin aislamiento. La diferencia requiere que los compradores vean un beneficio claro de ahorro energético o de cumplimiento normativo antes de realizar la compra. Sankyo Tateyama introdujo el PRONOVA 2 en Japón a JPY 411.800 (aproximadamente 2.900 USD) antes de la instalación, lo que ilustra la prima de precio asociada con el rendimiento térmico de grado 7. Tokio amplió su programa de renovación de aislamiento térmico en mayo de 2025 con JPY 70,2 mil millones (aproximadamente 491 millones de USD) para 70.000 viviendas. Los subsidios pueden reducir la brecha de costos, mientras que la ausencia o el agotamiento de los programas puede mantener la demanda por debajo de su potencial.
Volatilidad en los Costos de Insumos de Polímeros, Fibra de Vidrio y Lana Mineral
La volatilidad de las materias primas puede afectar los precios y los márgenes en todo el mercado de aislamiento de puertas. Los precios europeos del Tolueno Diisocianato (TDI) aumentaron más del 40% en 1 mes durante julio de 2025 tras las interrupciones en la producción que redujeron la oferta. BASF aumentó los precios del TDI en 300 USD por tonelada métrica para los mercados del sur y sudeste de Asia en enero de 2025, mientras que Wanhua Chemical elevó los precios del Difenilmetano Diisocianato (MDI) en 200 USD por tonelada métrica en la región de la Asociación de Naciones del Sudeste Asiático en diciembre de 2025. Estos cambios ejercen presión sobre los fabricantes de espuma que adquieren isocianatos y polioles para la producción de tableros rígidos y núcleos inyectados. Cuando los fabricantes no pueden trasladar completamente estos aumentos, los márgenes se reducen y los precios de los productos pueden volverse menos predecibles para los productores de puertas. Los productores de fibra de vidrio y lana mineral también enfrentan requisitos de fusión intensivos en energía. ROCKWOOL A/S y Knauf Insulation están invirtiendo en fusión eléctrica, pero tales conversiones requieren tiempo y capital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Aislamiento de Espuma Respalda la Densidad Térmica y la Compatibilidad con los ProcesosEl aislamiento de espuma representó el 39,13% de la participación del mercado de aislamiento de puertas en 2026 y se proyecta que avance a una CAGR del 5,91% hasta 2032. Su posición refleja una fuerte resistencia térmica por unidad de espesor y compatibilidad con las líneas de producción automatizadas utilizadas por los fabricantes de puertas. La espuma de poliuretano puede ofrecer R-6 a R-18 por panel de puerta, según la densidad y el espesor. KraussMaffei Italiana suministra líneas de espumado de poliuretano automatizadas para puertas de refrigeradores y conjuntos de cámaras frigoríficas, lo que muestra el papel establecido del procesamiento de espuma en la producción de alto volumen. La expansión de la cadena de frío y el creciente uso del poliuretano en la construcción residencial de Asia-Pacífico respaldan la demanda continua. BASF probó Neopor F 5 Mcycled, un tablero de poliestireno expandido con un 10% de poliestireno reciclado mecánicamente, e informó que cumplió con los estándares de calidad habituales.
Los paneles de aislamiento al vacío son una alternativa premium donde el espesor de la puerta debe permanecer limitado. Kingspan Group lanzó OPTIM-R E en abril de 2025 con una resistencia térmica de R-34,2 por pulgada en un panel delgado. Esto permite que el mercado de aislamiento de puertas aborde las puertas de renovación que necesitan un mayor rendimiento térmico, donde las dimensiones del marco existente no pueden cambiar. El aislamiento tradicional, incluida la lana mineral y la fibra de vidrio, sigue siendo relevante en conjuntos acústicos y con clasificación de resistencia al fuego porque la no combustibilidad puede ser una especificación requerida. Los materiales de aislamiento natural, como la celulosa, la fibra de madera y el corcho, sirven a proyectos que priorizan un menor carbono incorporado. Los compuestos de aerogel siguen siendo una opción especializada, y Armacell inauguró una instalación de aerogel en Pune en junio de 2025 que duplicó su capacidad global de producción de mantas de aerogel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Función de Aislamiento:
El Aislamiento Térmico Impulsa Tanto la Escala como el CrecimientoEl aislamiento térmico representó el 66,56% de la participación del mercado de aislamiento de puertas en 2026 y se proyecta que avance a una CAGR del 5,83% hasta 2032. Se utiliza en mejoras energéticas residenciales, logística con temperatura controlada y proyectos comerciales de cumplimiento de códigos. Un estudio de 2025 encontró que los métodos comunes pueden subestimar las pérdidas de calor a través de las estructuras de puertas entre un 17% y un 51% cuando se consideran los puentes térmicos y la infiltración de aire a nivel del marco. Ese hallazgo respalda una mayor atención al conjunto completo de la puerta en lugar de solo al núcleo. Se espera que los códigos de energía más estrictos en América del Norte, Europa y Japón sostengan la demanda de aislamiento térmico. El requisito de Grado 4 de Japón ya se aplica a las nuevas residencias, creando una base amplia para la adopción de puertas aisladas.
Sankyo Tateyama lanzó la puerta de entrada de alto aislamiento PRONOVA 2 en marzo de 2025. El producto logró un valor U de 0,78 vatios por metro cuadrado kelvin mediante un marco compuesto de aluminio y resina y un núcleo de aislamiento de alto rendimiento. El aislamiento acústico sirve a oficinas, viviendas multifamiliares, edificios de atención médica y proyectos de hostelería donde el control del sonido es importante. El aislamiento de barrera contra incendios y control de humedad también sigue siendo necesario en instalaciones industriales y comerciales especializadas. Los fabricantes que combinan funciones térmicas y acústicas en un solo conjunto pueden abordar varias necesidades de especificación sin requerir componentes separados. La industria de aislamiento de puertas y el mercado de aislamiento de puertas, por lo tanto, tienen espacio para diseños de núcleos compuestos que limiten la compensación habitual entre masa acústica y baja conductividad térmica.
Por Industria de Uso Final:
El Sector Residencial Impulsa Tanto la Escala como el CrecimientoEl sector residencial representó el 44,78% de la participación del mercado de aislamiento de puertas en 2026 y se proyecta que avance a una CAGR del 6,34% hasta 2032. El segmento se beneficia de la escala de la actividad de construcción de viviendas y los programas de renovación energética en mercados de edificios maduros. España registró 55.473 proyectos de renovación mayor de edificios en 2024, un aumento del 47% respecto al año anterior, y su código de construcción y la financiación de la Unión Europea respaldaron las mejoras de la envolvente. El reemplazo de puertas suele ser parte de esas mejoras porque puede abordar tanto la fuga de aire como la transmisión térmica. Los proyectos multifamiliares y de vivienda social pueden crear grandes volúmenes de adquisición porque los administradores de activos toman la decisión de especificación para muchas unidades. Esa estructura puede reducir la sensibilidad al precio cuando los ahorros operativos esperados están documentados.
Japón también muestra cómo la demanda residencial se está orientando hacia opciones de mayor rendimiento. YKK AP amplió su gama de puertas de entrada de alto aislamiento térmico Innovest D50 en abril de 2025, añadiendo 11 diseños y revisando los precios para reducir la brecha con los productos aislados estándar. La demanda comercial en el mercado de aislamiento de puertas proviene de oficinas, edificios comerciales, desarrollos de hostelería y renovaciones institucionales que siguen requisitos de rendimiento energético y sostenibilidad. El segmento industrial incluye almacenamiento en frío, instalaciones farmacéuticas, procesamiento de alimentos y sitios de refrigeración de centros de datos. Estos usuarios requieren un control de temperatura confiable y pueden especificar puertas aisladas como una necesidad operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Aislamiento de Puertas en América del Norte
América del Norte representó el 35,47% de la participación del mercado de aislamiento de puertas en 2026. La región se beneficia de un gran parque de viviendas, una demanda activa de reemplazo y requisitos energéticos federales, estatales y municipales en capas. Las normas de California 2025 entraron en vigor en 2026 y exigen que las puertas en nueva construcción cumplan con una tasa máxima de fuga de aire de 0,3 pies cúbicos por minuto por pie cuadrado. El Código de Conservación de Energía 2025 de la Ciudad de Nueva York extiende los requisitos de envolvente a edificios existentes e históricos a partir de marzo de 2026[2]. El Código Nacional de Energía para Edificios de Canadá 2025 establece límites de factor U para puertas por zona de grados-día de calefacción, lo que favorece los núcleos de alto rendimiento en regiones más frías.
Mercado de Aislamiento de Puertas en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 6,22% hasta 2032. El desarrollo urbano de China y la construcción de viviendas de India impulsan la demanda en el mercado de aislamiento de puertas, mientras que las actualizaciones de códigos de Japón respaldan especificaciones de mayor valor. Tokio comprometió JPY 70,2 mil millones (aproximadamente 491 millones de USD) en mayo de 2025 para ampliar las renovaciones de aislamiento térmico para 70.000 viviendas, incluido el apoyo para ventanas y puertas de alto aislamiento. La investigación surcoreana mostró una reducción del 14,7% en electricidad tras una renovación de la envolvente de un edificio público que utilizó paneles de aislamiento al vacío. China, India, Japón y Corea del Sur representan gran parte de la demanda regional, mientras que los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) están desarrollando códigos de energía e infraestructura de cadena de frío.
Mercado de Aislamiento de Puertas en EMEA y América del Sur
La demanda de Europa está respaldada por las vías de mejora de edificios bajo la Directiva de Eficiencia Energética de los Edificios. Alemania, Francia, Italia y los países nórdicos proporcionan una demanda sustancial, con los requisitos de clima frío que favorecen los conjuntos aislados avanzados. La actividad de renovación de España respalda la demanda del mercado de aislamiento de puertas para puertas mejoradas como parte de trabajos más amplios de envolvente. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños pero relevantes para el mercado de aislamiento de puertas. La actividad de distribución de alimentos en cadena de frío y logística farmacéutica de Brasil crea demanda industrial, mientras que los proyectos comerciales y de hostelería de Arabia Saudita requieren sistemas de puertas térmicas para el cumplimiento energético y el confort de los ocupantes. En Sudáfrica y otros mercados del África subsahariana, la adopción está más estrechamente vinculada a los costos de energía y al desarrollo de proyectos inmobiliarios comerciales.
Panorama Competitivo
El mercado de aislamiento de puertas está moderadamente concentrado, con los cinco principales actores que incluyen BASF, DuPont, Saint-Gobain, Owens Corning y ROCKWOOL A/S. Armacell, BASF, Covestro AG, Dow, DuPont, Huntsman International LLC, Insulfoam, Johns Manville, Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S, Saint-Gobain, Soudal Holding N.V. y Synthos participan en diferentes puntos de la cadena de valor. BASF, Covestro AG, Dow y Huntsman International LLC suministran polioles, MDI y TDI que los fabricantes de espuma utilizan en tableros y núcleos de puertas inyectados. Su posición en el mercado de aislamiento de puertas depende de la escala de producción, la logística de materias primas y el soporte técnico para los fabricantes de equipos originales. Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S y Saint-Gobain tienen operaciones de aislamiento integradas y redes establecidas de especificación y distribución. Insulfoam y Synthos compiten en tableros de poliestireno donde la producción regional y la competitividad en costos son muy importantes.
ROCKWOOL A/S reportó un crecimiento de ingresos del 10% en el segundo trimestre de 2026, respaldado por ganancias de participación de mercado en proyectos de techos planos y fachadas. Su amplia gama de productos respalda la demanda del mercado de aislamiento de puertas tanto en canales de renovación como de nueva construcción. Kingspan Group fortaleció su posición en el aislamiento de perfil delgado mediante el lanzamiento en abril de 2025 de OPTIM-R E, que está certificado por Underwriters Laboratories y proporciona una resistencia térmica de R-34,2 por pulgada. Covestro AG lanzó el CQ-Configurator en enero de 2026 para proporcionar datos en tiempo real sobre el impacto de dióxido de carbono y el contenido de material sostenible atribuido para formulaciones de espuma de poliuretano. Estos movimientos muestran cómo el rendimiento de los materiales, la evidencia de cumplimiento y los datos ambientales pueden dar forma a la diferenciación de los proveedores.
Soudal Holding N.V. suministra selladores y rellenos de huecos de espuma de poliuretano utilizados alrededor de los perímetros de las puertas, donde la calidad de instalación afecta el rendimiento del mercado de aislamiento de puertas y la hermeticidad. DuPont tiene posiciones en membranas de construcción especializadas y materiales de barrera térmica que pueden respaldar conjuntos de puertas compuestas de alto rendimiento. Covestro AG y Fraunhofer UMSICHT contrataron una planta piloto de pirólisis inteligente en marzo de 2026 para procesar 2.000 toneladas métricas por año de espuma rígida de poliuretano y poliisocianurato al final de su vida útil a partir de mediados de 2028. La instalación planificada puede respaldar una cadena de suministro más circular para aplicaciones de espuma rígida. Los paneles de aislamiento al vacío siguen siendo una oportunidad subdesarrollada en los conjuntos de puertas estándar porque la integración a mayor escala aún es limitada. El mercado de aislamiento de puertas, por lo tanto, ofrece a los proveedores establecidos espacio para competir a través de formulación, procesamiento, distribución y capacidades de materiales circulares.
Líderes de la Industria de Aislamiento de Puertas
-
BASF
-
DuPont
-
Saint-Gobain
-
Owens Corning
-
ROCKWOOL A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aislamiento de Puertas Empresas cubiertas en este informe
- Armacell
- BASF
- Covestro AG
- Dow
- DuPont
- Huntsman International LLC
- Insulfoam
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
- Soudal Holding N.V.
- Synthos
Desarrollos recientes de la industria en Mercado de Aislamiento de Puertas
- Abril de 2025: Steel-Line lanzó Mammoth Modern Insulation para puertas de garaje, utilizando paneles de fibra de poliéster termounidos fabricados con botellas de plástico recicladas. El producto ofrece un valor R de 1,09 y está diseñado para reducir la transferencia de calor y el ruido, apoyando el mercado de aislamiento de puertas a través de soluciones de renovación e instalación nueva para puertas de garaje residenciales.
- Febrero de 2025: Johns Manville anunció una línea de producción de aislamiento de lana soplada Climate Pro en su instalación de Winder, Georgia. La inversión respalda el mercado de aislamiento de puertas al ampliar el suministro de materiales de aislamiento para edificios y fortalecer la capacidad de fabricación para soluciones de eficiencia térmica utilizadas en edificios residenciales y comerciales.
Alcance del Informe Global del Mercado de Aislamiento de Puertas
El aislamiento de puertas se refiere a los materiales incorporados o aplicados a las puertas para reducir la transferencia de calor, limitar la transmisión de sonido y mejorar el confort interior. Ayuda a mejorar la eficiencia energética de los edificios y respalda el control de temperatura y ruido en diferentes entornos.
El Mercado de Aislamiento de Puertas está segmentado por tipo de material, función de aislamiento, industria de uso final y geografía. Por tipo de material, el mercado está segmentado en aislamiento de espuma, aislamiento tradicional, aislamiento natural y otros tipos de materiales. Por función de aislamiento, el mercado está segmentado en aislamiento térmico, aislamiento acústico y otras funciones de aislamiento. Por industria de uso final, el mercado está segmentado en residencial, comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos para el aislamiento de puertas en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Aislamiento de Espuma |
| Aislamiento Tradicional |
| Aislamiento Natural |
| Otros Tipos de Materiales |
| Aislamiento Térmico |
| Aislamiento Acústico |
| Otras Funciones de Aislamiento |
| Residencial |
| Comercial |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Aislamiento de Espuma | |
| Aislamiento Tradicional | ||
| Aislamiento Natural | ||
| Otros Tipos de Materiales | ||
| Por Función de Aislamiento | Aislamiento Térmico | |
| Aislamiento Acústico | ||
| Otras Funciones de Aislamiento | ||
| Por Industria de Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aislamiento de puertas?
El tamaño del mercado de aislamiento de puertas fue valorado en 1,49 mil millones de USD en 2026 y se estima que crecerá desde 1,56 mil millones de USD en 2027 hasta alcanzar los 2,02 mil millones de USD para 2032, a una CAGR del 5,26% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de aislamiento de puertas?
Los códigos de energía más estrictos, el aumento de los costos de calefacción y refrigeración, las renovaciones de edificios y la logística con temperatura controlada están respaldando la demanda.
¿Qué material tuvo la mayor participación en 2026?
El aislamiento de espuma tuvo una participación del 39,13% en 2026.
¿Qué industria de uso final se proyecta que crezca más rápido hasta 2032?
Se proyecta que el sector residencial crezca a una CAGR del 6,34% hasta 2032, respaldado por programas de renovación energética y la actividad de construcción de viviendas.