
ドア断熱材市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.56 十億米ドル |
| 市場規模 (2032) | 2.02 十億米ドル |
| 成長率 (2027 - 2032) | 5.26 % |
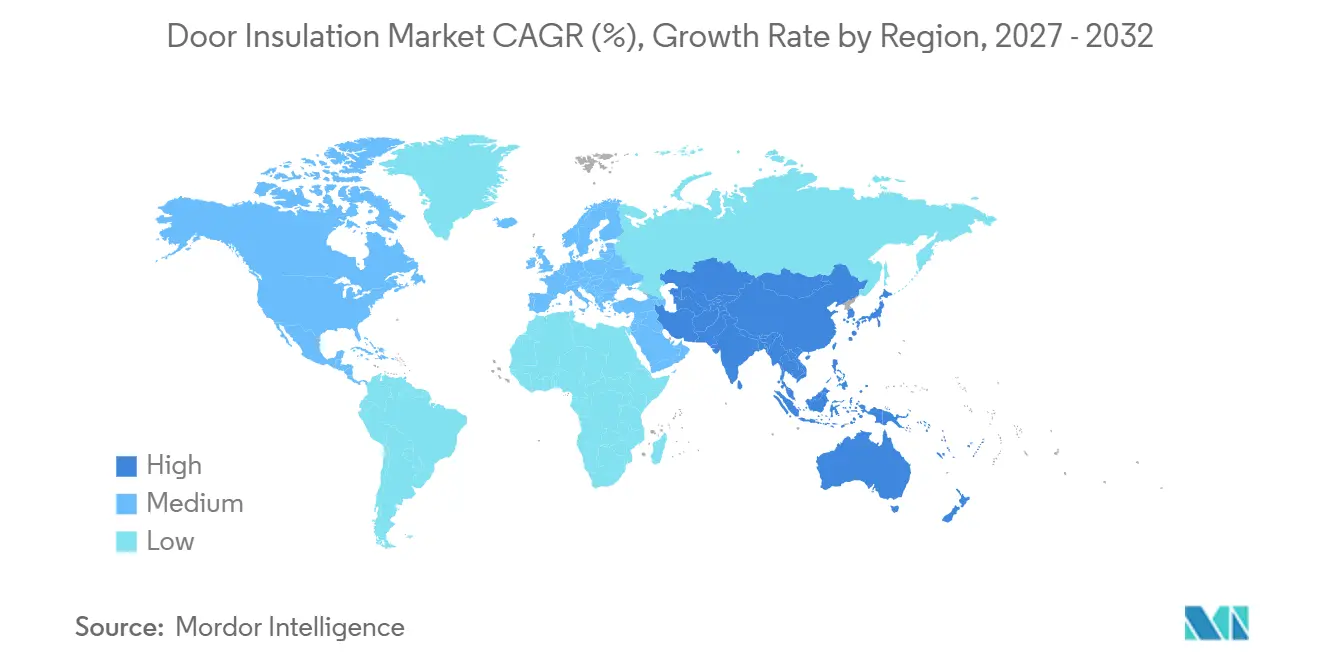
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
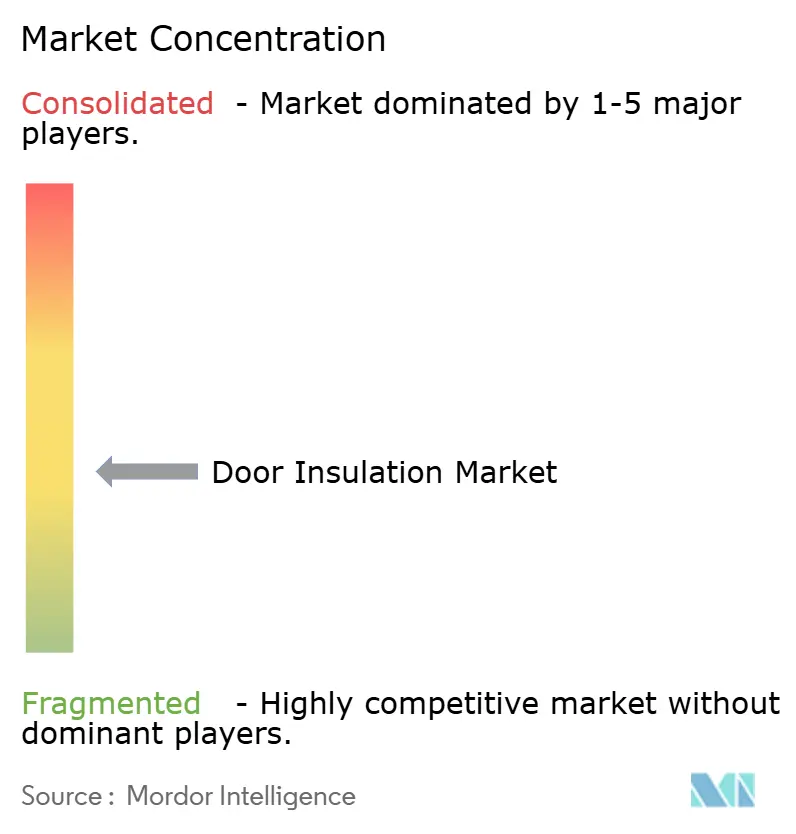
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドア断熱材市場分析
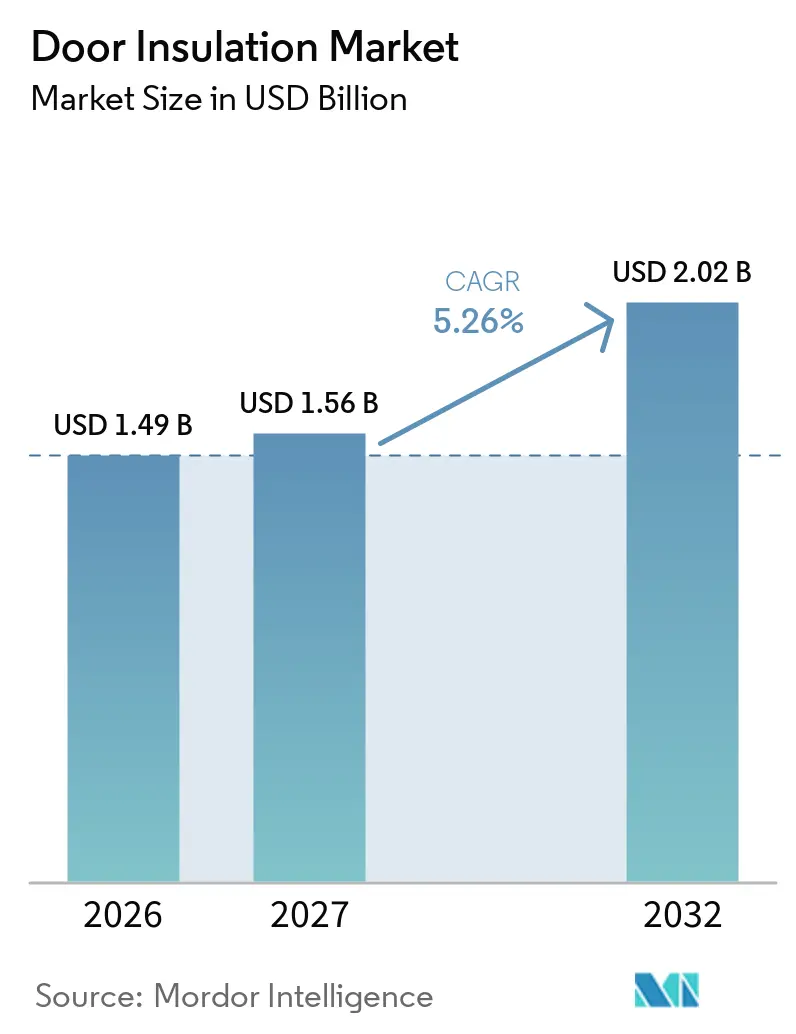
ドア断熱材市場規模は2026年に1.49 ビリオン 米ドルと評価され、2027年の1.56 ビリオン 米ドルから2032年には2.02 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.26%です。ドア断熱材市場は、新築および改修プロジェクトにおける熱性能と気密性に関する要件を引き上げる、より厳格なエネルギーコードによって形成されつつあります。冷暖房費の上昇も、断熱性能の低いドアを交換する経済的根拠を強化しています。需要は住宅リフォーム、商業プロジェクト、温度管理施設から生じており、単一の建設サイクルに依存していません。サプライヤーは、フレーム寸法が固定されている場合でも性能を向上させることができるフォームコア、ミネラルウール、薄型真空断熱パネルで対応しています。資材コストの変動と施工品質は依然として重要な制約要因であり、特に施工業者がフレーム、敷居、周辺部の隙間における熱橋を防止しながら、成熟した交換市場と新興建設市場の両方において住宅、商業、産業プロジェクトにわたるより厳格なコード要件を満たさなければならない場合、プロジェクトコストを引き上げたり、設計上は優れたドアアセンブリの性能を低下させたりする可能性があります。
レポートの主要ポイント
- 材料タイプ別では、フォーム断熱材が2026年のドア断熱材市場シェアの39.13%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。
- 断熱機能別では、熱断熱が2026年のドア断熱材市場シェアの66.56%を占め、2032年にかけてCAGR 5.83%で成長すると予測されています。
- 最終用途産業別では、住宅が2026年のドア断熱材市場シェアの44.78%を占め、2032年にかけてCAGR 6.34%で成長すると予測されています。
- 地域別では、北米が2026年のドア断熱材市場シェアの35.47%を占め、アジア太平洋は2032年にかけてCAGR 6.22%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築エネルギーコードおよびグリーンビルディング認証の採用 | +1.4% | 世界全体;北米、欧州、東アジアに中核的影響 | 長期(4年以上) |
| 冷暖房コストの上昇による回収期間の可視化向上 | +1.2% | 世界全体;北米、南・東南アジア、南欧で最も顕著 | 中期(2~4年) |
| 老朽化・気密性の低い建物外皮からのリフォーム需要 | +0.9% | 北米および欧州;アジア太平洋中核部への波及 | 中期(2~4年) |
| 管理環境型物流・産業施設の成長 | +0.7% | アジア太平洋中核部、北米、中東・アフリカへの波及 | 短期(2年以内) |
| スペースが制約されたリフォーム用ドア向けの薄型高R値コア | +0.5% | 世界全体;高密度都市リフォーム市場(日本、英国、オランダ)で最も即効性あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建築エネルギーコードおよびグリーンビルディング認証の採用
義務的なエネルギーコードは、新築および大規模改修されたドアアセンブリに対する最低R値、U値、気密性要件を定めることで、ドア断熱材市場を支援しています。イリノイ州は2024年国際エネルギー保全コードを採用し、2025年11月30日に発効しました。新築商業ビルは平方フィートあたり毎分0.40立方フィート未満の建物全体の気密性試験を満たすことが求められます。日本は2025年4月に新築住宅に対して断熱等級4を義務化し、熱性能をドア仕様の中心に置きました。2030年までにゼロエネルギーホーム相当の性能への移行計画は、住宅用ドアシステムに対してより高い熱性能を要求することになります。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月1日に発効し、新築のドアに対して平方フィートあたり毎分0.3立方フィートの気密性限界を設定しています[1]。複数の管轄区域が同時により厳格な基準を施行する場合、メーカーと施工業者はサプライチェーン全体にわたって材料、設計、試験方法を調整しなければなりません。
冷暖房コストの上昇による回収期間の可視化向上
光熱費の上昇により、家庭や施設管理者にとって断熱ドアへのアップグレードを正当化しやすくなっています。2025年の査読済み研究では、将来の気候シナリオの下で、米国のほとんどの都市において夏季の冷房コストが2%から10%増加する可能性があることが示されました。気密性の低い建物は、そうしたコスト増加に対して最も大きなリスクにさらされています。これはドア断熱材市場にとって重要であり、断熱性能が低いまたは気密性が不十分なドアは、熱伝達と気密漏れを同時に引き起こす可能性があります。同様の運用コストへの懸念は、長時間にわたって居住空間を空調する店舗、倉庫、その他の施設にも当てはまります。電気料金が高い地域では、ポリウレタンコアドアのコストプレミアムは、エネルギー価格が低かった時代よりも早く回収できます。
老朽化・気密性の低い建物外皮からのリフォーム需要
老朽化した住宅や商業施設は、ドア断熱材市場に交換の機会をもたらしています。スペインのAndimacは2025年に190万件の建物改修を見込んでおり、そのうち53万5,000戸の住宅がドアや窓の交換が行われやすい築年数の範囲に入ります。改正された建物エネルギー性能指令は、非住宅建物に対して2030年までに最低エネルギー性能基準を満たすことを求めており、欧州における外皮改修を支援しています。真空断熱パネルを使用した韓国の公共建物リフォームでは、リフォーム後初年度の月間電力消費量が14.7%削減されました。この結果は、高性能な外皮部材がどのように測定可能なエネルギー削減を支援できるかを示しています。高性能コアが既存フレーム内に収まる場合、交換工事は大規模な構造変更の混乱とコストを回避することもできます。資格を持つ施工業者の不足は、材料やインセンティブが利用可能な場合でも改修プロジェクトを遅延させる可能性があるため、施工業者の確保は依然として制約要因となっています。
管理環境型物流・産業施設の成長
コールドストレージ、医薬品流通、食品加工、データセンター冷却は、ドア断熱材市場に特化した需要基盤を生み出しています。コールドチェーン施設は、保管する製品に応じて-50℃から+12℃の温度を維持する必要があります。フレームに隙間が生じるドアは、エネルギー損失、氷の形成、製品品質へのリスクを引き起こす可能性があります。ポリイソシアヌレート断熱材は1インチあたり高いR値と1平方インチあたり16から25ポンドの圧縮強度を提供し、厳しいコールドストレージ用途における熱橋を抑制するのに役立ちます。これらの施設のドアシステムは、温度バリアを損なうことなく頻繁な開閉サイクルにも耐えなければなりません。この需要は、温度管理が施設運営と規制遵守の一部であるため、通常の住宅建設とは異なります。したがって、断熱材サプライヤーに対して住宅建設活動への依存度が低い需要を提供できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期材料費・施工費・コンプライアンスコスト | -1.2% | 世界全体;南米、中東・アフリカ、南・東南アジアのコスト敏感市場で最も顕著 | 中期(2~4年) |
| ポリマー、ガラス繊維、ミネラルウール原材料コストの変動 | -0.8% | 世界全体;欧州および東アジアで最も影響大 | 短期(2年以内) |
| 現場施工不良による熱橋・気密漏れリスク | -0.4% | 世界全体;施工業者認定水準が低い市場で最も多発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期材料費・施工費・コンプライアンスコスト
高性能断熱ドアの初期コストは、価格に敏感な地域での交換決定を遅らせる可能性があります。R-12からR-18の評価を持つポリウレタンフォームコア断熱ガレージドアは、米国での施工込み価格が1,000米ドルから1,500米ドルであるのに対し、単層の非断熱スチールドアは600米ドルから900米ドルです。この差額は、購入者が購入前に明確なエネルギー節約またはコンプライアンス上のメリットを確認することを求めます。三協立山は日本でPRONOVA 2を411,800円(約2,900米ドル)(施工費別)で発売し、断熱等級7の熱性能に関連する価格プレミアムを示しました。東京は2025年5月に7万戸の住宅を対象に702 ビリオン 円(約491 ミリオン 米ドル)の熱断熱リフォームプログラムを拡充しました。補助金はコスト差を縮小できますが、プログラムの不在や枯渇は需要をその潜在水準以下に抑える可能性があります。
ポリマー、ガラス繊維、ミネラルウール原材料コストの変動
原材料の変動はドア断熱材市場全体の価格とマージンに影響を与える可能性があります。欧州のトルエンジイソシアネート(TDI)価格は、2025年7月に生産障害による供給減少を受けて1ヶ月で40%以上上昇しました。BASFは2025年1月に南・東南アジア市場向けのTDI価格をメトリックトンあたり300米ドル引き上げ、Wanhua Chemicalは2025年12月に南アジア諸国連合(ASEAN)地域でメチレンジフェニルジイソシアネート(MDI)価格をメトリックトンあたり200米ドル引き上げました。これらの変化は、硬質ボードおよび注入コア生産向けにイソシアネートとポリオールを購入するフォーム製造業者に圧力をかけています。メーカーがこれらのコスト増加を完全に転嫁できない場合、マージンが圧迫され、ドアメーカーにとって製品価格の予測が困難になる可能性があります。ガラス繊維およびミネラルウールメーカーもエネルギー集約的な溶融工程に直面しています。ROCKWOOL A/SとKnauf Insulationは電気溶融への投資を行っていますが、そのような転換には時間と資本が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
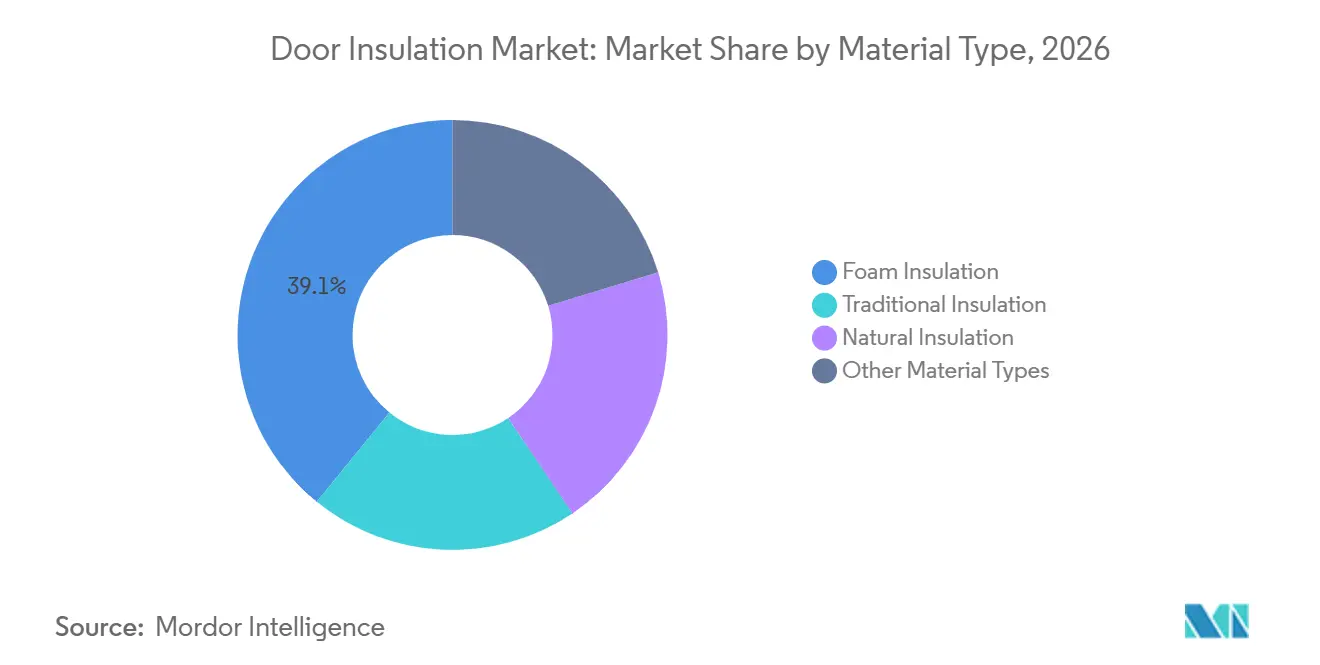
フォーム断熱材が熱密度とプロセス適合性を支援フォーム断熱材は2026年のドア断熱材市場シェアの39.13%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。その地位は、単位厚さあたりの高い熱抵抗性と、ドアメーカーが使用する自動生産ラインとの適合性を反映しています。ポリウレタンフォームは、密度と厚さに応じてドアパネルあたりR-6からR-18を提供できます。KraussMaffei Italianaは冷蔵庫ドアおよびコールドルームアセンブリ向けの自動ポリウレタン発泡ラインを供給しており、大量生産におけるフォーム加工の確立された役割を示しています。コールドチェーンの拡大とアジア太平洋住宅建設におけるポリウレタン採用の増加が継続的な需要を支援しています。BASFはNeopor F 5 Mcycledをテストしました。これは10%の機械的リサイクルポリスチレンを含む発泡ポリスチレンボードであり、標準的な品質基準を満たすことが報告されています。
真空断熱パネルは、ドアの厚さを制限する必要がある場合のプレミアム代替品です。Kingspan Groupは2025年4月にOPTIM-R Eを発売し、薄型パネルで1インチあたりR-34.2の熱抵抗を実現しました。これにより、ドア断熱材市場は既存フレーム寸法を変更できないリフォーム用ドアの熱性能強化ニーズに対応できます。ミネラルウールやガラス繊維を含む従来型断熱材は、不燃性が必要仕様となり得る音響・耐火アセンブリにおいて引き続き重要です。セルロース、木質繊維、コルクなどの天然断熱材は、内包炭素の低減を優先するプロジェクトに対応します。エアロゲル複合材料は特殊用途向けオプションとして残っており、Armacellは2025年6月にプネーにエアロゲル施設を開設し、グローバルなエアロゲルブランケット生産能力を2倍にしました。

断熱機能別:
熱断熱が規模と成長の両方を牽引熱断熱は2026年のドア断熱材市場シェアの66.56%を占め、2032年にかけてCAGR 5.83%で成長すると予測されています。住宅エネルギーアップグレード、温度管理型物流、商業コンプライアンスプロジェクトにわたって使用されています。2025年の研究では、熱橋とフレームレベルの気密漏れを考慮した場合、一般的な手法ではドア構造を通じた熱損失を17%から51%過小評価する可能性があることが示されました。この知見は、コアだけでなくドアアセンブリ全体への注意を支持しています。北米、欧州、日本における厳格なエネルギーコードが熱断熱への需要を持続させると予想されています。日本の断熱等級4要件はすでに新築住宅に適用されており、断熱ドア採用の広範な基盤を形成しています。
三協立山は2025年3月にPRONOVA 2高断熱玄関ドアを発売しました。この製品はアルミ樹脂複合フレームと高性能断熱コアにより、平方メートルケルビンあたり0.78ワットのU値を達成しました。音響断熱は、遮音が重要なオフィス、集合住宅、医療施設、ホスピタリティプロジェクトに対応します。耐火・防湿断熱も産業用および特殊商業施設において引き続き必要です。熱機能と音響機能を1つのアセンブリに組み合わせるメーカーは、別個の部品を必要とせずに複数の仕様ニーズに対応できます。したがって、ドア断熱材産業とドア断熱材市場には、音響質量と低熱伝導率の間の通常のトレードオフを制限する複合コア設計の余地があります。
最終用途産業別:
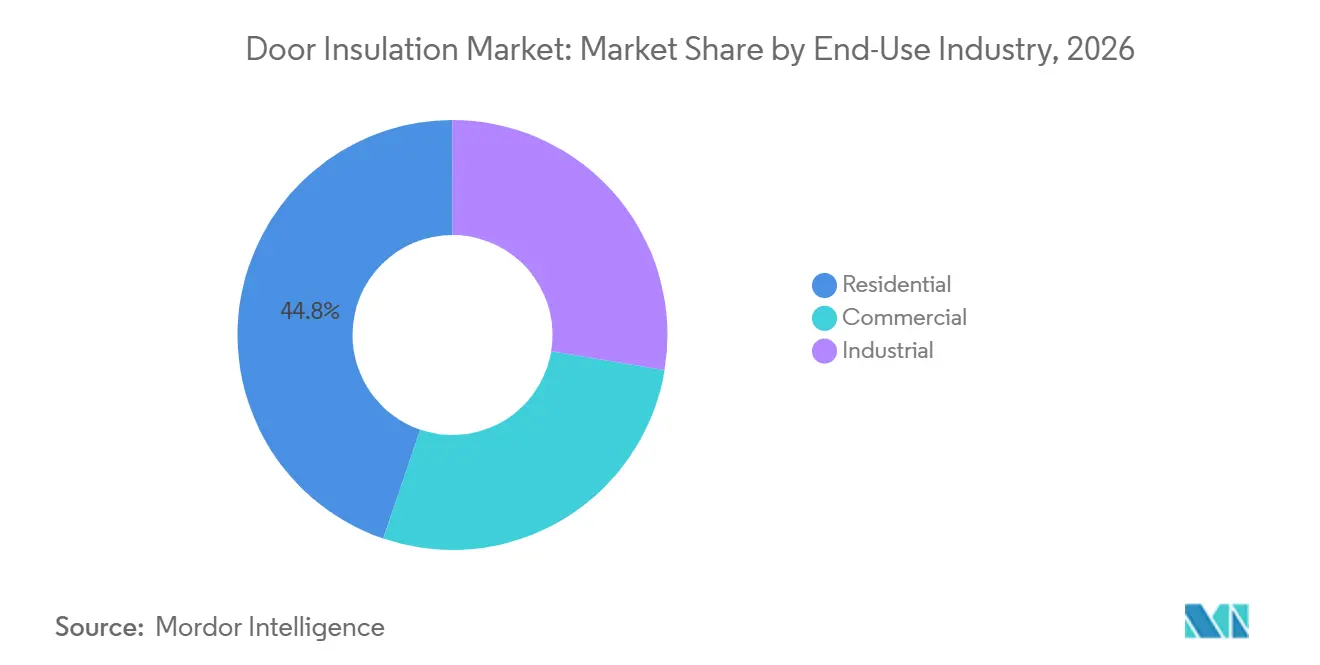
住宅が規模と成長の両方を牽引住宅は2026年のドア断熱材市場シェアの44.78%を占め、2032年にかけてCAGR 6.34%で成長すると予測されています。このセグメントは、成熟した建築市場における住宅活動の規模とエネルギーリフォームプログラムの恩恵を受けています。スペインは2024年に55,473件の大規模建物改修プロジェクトを記録し、前年比47%増となり、建築基準と欧州連合の資金が外皮改修を支援しました。ドアの交換は、気密漏れと熱伝達の両方に対処できるため、これらのアップグレードの一部となることが多いです。集合住宅や社会住宅プロジェクトは、資産管理者が多数の住戸の仕様決定を行うため、大規模な調達量を生み出す可能性があります。この構造は、期待される運用節約が文書化されている場合、価格感度を低下させることができます。
日本でも住宅需要が高性能オプションへと移行していることが示されています。YKK APは2025年4月にInnovest D50高熱断熱玄関ドアシリーズを拡充し、11デザインを追加するとともに、標準断熱製品との価格差を縮小するために価格を改定しました。ドア断熱材市場における商業需要は、エネルギー性能と持続可能性要件に従うオフィス、小売ビル、ホスピタリティ開発、機関リフォームから生じています。産業セグメントにはコールドストレージ、医薬品施設、食品加工、データセンター冷却サイトが含まれます。これらのユーザーは信頼性の高い温度管理を必要とし、断熱ドアを運用上の必需品として指定することができます。
地域分析
北米ドア断熱材市場
北米は2026年のドア断熱材市場シェアの35.47%を占めています。この地域は、大規模な住宅ストック、活発な交換需要、連邦・州・市区町村の多層的なエネルギー要件の恩恵を受けています。カリフォルニア州の2025年基準は2026年に発効し、新築のドアに対して平方フィートあたり毎分0.3立方フィートの最大気密漏れ率を要求しています。ニューヨーク市の2025年エネルギー保全コードは、2026年3月から既存建物および歴史的建物への外皮要件を拡大しています[2]。カナダの2025年建築物国家エネルギーコードは暖房度日ゾーン別にドアのU値限界を設定しており、寒冷地域での高性能コアを優遇しています。
アジア太平洋ドア断熱材市場
アジア太平洋は2032年にかけてCAGR 6.22%で成長すると予測されています。中国の都市開発とインドの住宅建設がドア断熱材市場の需要を牽引し、日本のコード改正が高付加価値仕様を支援しています。東京は2025年5月に7万戸の住宅向けの熱断熱リフォームを拡充するために702 ビリオン 円(約491 ミリオン 米ドル)を投じ、高断熱窓・ドアへの支援も含まれています。韓国の研究では、真空断熱パネルを使用した公共建物外皮リフォーム後に電力消費量が14.7%削減されたことが示されました。中国、インド、日本、韓国が地域需要の大部分を占め、東南アジア諸国連合(ASEAN)諸国はエネルギーコードとコールドチェーンインフラを整備しています。
欧州・中東・アフリカおよび南米ドア断熱材市場
欧州の需要は建物エネルギー性能指令に基づく建物アップグレード経路によって支援されています。ドイツ、フランス、イタリア、北欧諸国が相当な需要を提供しており、寒冷気候要件が高度な断熱アセンブリを優遇しています。スペインの改修活動は、より広範な外皮工事の一環としてアップグレードされたドアへのドア断熱材市場需要を支援しています。南米と中東・アフリカはドア断熱材市場にとって規模は小さいながらも関連性のある市場です。ブラジルのコールドチェーン食品流通と医薬品物流活動は産業需要を生み出し、サウジアラビアの商業・ホスピタリティプロジェクトはエネルギーコンプライアンスと居住者の快適性のために熱ドアシステムを必要としています。南アフリカおよびサブサハラアフリカの他の市場では、採用はエネルギーコストと発展途上の商業不動産プロジェクトとより密接に関連しています。
競合ランドスケープ
ドア断熱材市場は適度に集中しており、上位5社にはBASF、DuPont、Saint-Gobain、Owens Corning、ROCKWOOL A/Sが含まれます。Armacell、BASF、Covestro AG、Dow、DuPont、Huntsman International LLC、Insulfoam、Johns Manville、Kingspan Group、Knauf Insulation、Owens Corning、ROCKWOOL A/S、Saint-Gobain、Soudal Holding N.V.、Synthosがバリューチェーンの異なる地点で参加しています。BASF、Covestro AG、Dow、Huntsman International LLCは、フォーム製造業者がボードおよび注入ドアコアに使用するポリオール、MDI、TDI原料を供給しています。ドア断熱材市場における彼らの地位は、生産規模、原料物流、完成品メーカーへの技術サポートに依存しています。Kingspan Group、Knauf Insulation、Owens Corning、ROCKWOOL A/S、Saint-Gobainは統合された断熱材事業と確立された仕様・流通ネットワークを持っています。InsulfoamとSynthosは、地域生産とコスト競争力が重要なポリスチレンボードで競合しています。
ROCKWOOL A/Sは2026年第2四半期に10%の売上成長を報告し、フラットルーフおよびファサードプロジェクトでの市場シェア獲得に支えられました。その幅広い製品ラインは、改修と新築の両チャネルにおけるドア断熱材市場需要を支援しています。Kingspan Groupは2025年4月のOPTIM-R E発売を通じて薄型断熱材における地位を強化しました。同製品はアンダーライターズラボラトリーズ認定を取得し、1インチあたりR-34.2の熱抵抗を提供します。Covestro AGは2026年1月にCQ-コンフィギュレーターを発売し、ポリウレタンフォーム配合に対するリアルタイムの二酸化炭素影響と帰属可能な持続可能材料含有量データを提供しています。これらの動きは、材料性能、コンプライアンスの証拠、環境データがサプライヤーの差別化をどのように形成できるかを示しています。
Soudal Holding N.V.は、施工品質がドア断熱材市場の性能と気密性に影響するドア周辺部に使用されるポリウレタンフォームシーラントとギャップフィラーを供給しています。DuPontは、複合高性能ドアアセンブリを支援できる特殊建築膜と熱バリア材料において地位を持っています。Covestro AGとFraunhofer UMSICHTは2026年3月に、2028年中頃から年間2,000メトリックトンの使用済み硬質ポリウレタンおよびポリイソシアヌレートフォームを処理するスマート熱分解パイロットプラントの契約を締結しました。この計画施設は、硬質フォーム用途のより循環型サプライチェーンを支援する可能性があります。真空断熱パネルは、大規模な統合がまだ限られているため、標準的なドアアセンブリにおいて未開発の機会として残っています。したがって、ドア断熱材市場は既存サプライヤーに対して、配合、加工、流通、循環型材料能力を通じて競争する余地を与えています。
ドア断熱材産業のリーダー企業
-
BASF
-
DuPont
-
Saint-Gobain
-
Owens Corning
-
ROCKWOOL A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ドア断熱材市場 このレポートでカバーされる企業
- Armacell
- BASF
- Covestro AG
- Dow
- DuPont
- Huntsman International LLC
- Insulfoam
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
- Soudal Holding N.V.
- Synthos
最近の産業開発事情 ドア断熱材市場
- 2025年4月:Steel-Lineはガレージドア向けにMammoth Modern Insulationを発売しました。リサイクルペットボトルから製造された熱接着ポリエステル繊維パネルを使用しており、R値1.09を提供し、熱伝達と騒音を低減するよう設計されており、住宅用ガレージドアのリフォームおよび新規設置ソリューションを通じてドア断熱材市場を支援しています。
- 2025年2月:Johns Manvilleはジョージア州ワインダーの施設でClimate Pro吹き込みウール断熱材の生産ラインを発表しました。この投資は、建築断熱材の供給を拡大し、住宅および商業ビルで使用される熱効率ソリューションの製造能力を強化することでドア断熱材市場を支援しています。
世界のドア断熱材市場レポートの調査範囲
ドア断熱材とは、熱伝達を低減し、音の伝播を制限し、室内の快適性を向上させるためにドアに組み込まれるか、またはドアに適用される材料を指します。建物のエネルギー効率の向上を助け、さまざまな環境における温度と騒音の管理を支援します。
ドア断熱材市場は、材料タイプ、断熱機能、最終用途産業、地域別にセグメント化されています。材料タイプ別では、市場はフォーム断熱材、従来型断熱材、天然断熱材、その他の材料タイプにセグメント化されています。断熱機能別では、市場は熱断熱、音響断熱、その他の断熱機能にセグメント化されています。最終用途産業別では、市場は住宅、商業、産業にセグメント化されています。本レポートは15カ国のドア断熱材の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| フォーム断熱材 |
| 従来型断熱材 |
| 天然断熱材 |
| その他の材料タイプ |
| 熱断熱 |
| 音響断熱 |
| その他の断熱機能 |
| 住宅 |
| 商業 |
| 産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | フォーム断熱材 | |
| 従来型断熱材 | ||
| 天然断熱材 | ||
| その他の材料タイプ | ||
| 断熱機能別 | 熱断熱 | |
| 音響断熱 | ||
| その他の断熱機能 | ||
| 最終用途産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ドア断熱材市場の規模はどのくらいですか?
ドア断熱材市場規模は2026年に1.49 ビリオン 米ドルと評価され、2027年の1.56 ビリオン 米ドルから2032年には2.02 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.26%です。
ドア断熱材の需要を牽引しているものは何ですか?
より厳格なエネルギーコード、冷暖房コストの上昇、建物リフォーム、温度管理型物流が需要を支援しています。
2026年に最大のシェアを持った材料はどれですか?
フォーム断熱材が2026年に39.13%のシェアを占めました。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
住宅はエネルギーリフームプログラムと住宅活動に支えられ、2032年にかけてCAGR 6.34%で成長すると予測されています。