
Taille et part du marché de l'isolation de portes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.56 Milliards de dollars |
| Taille du Marché (2032) | 2.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.26 % |
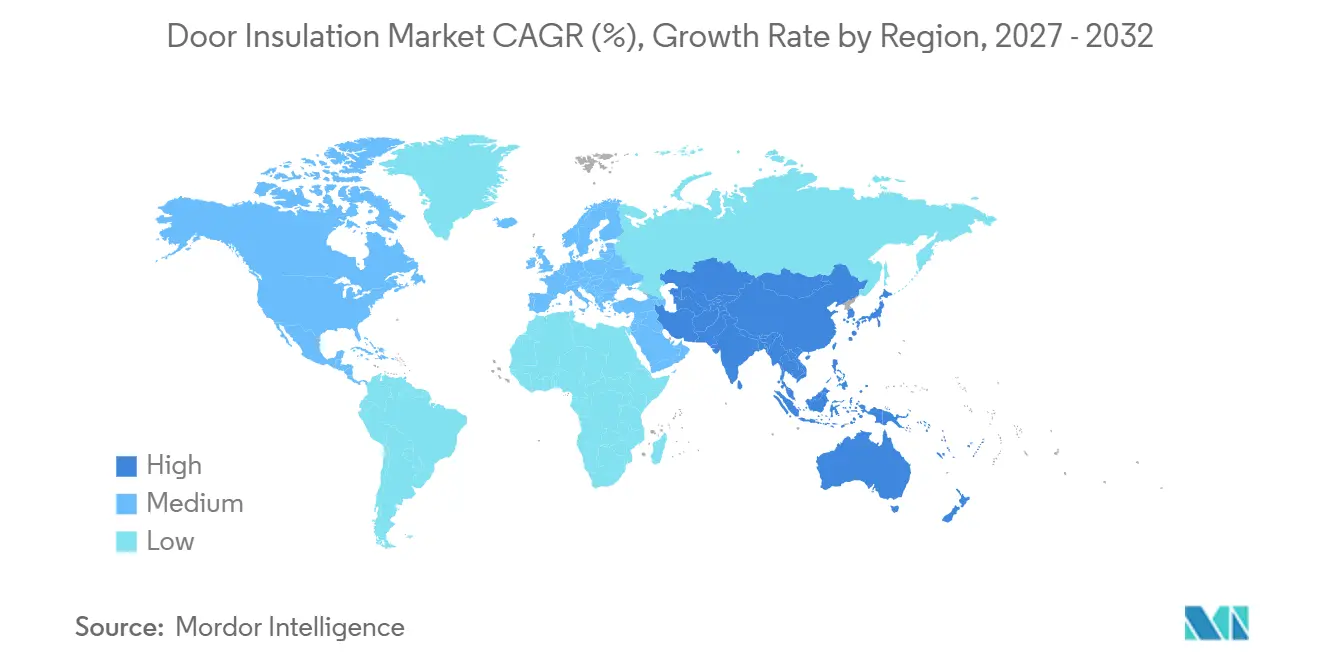
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
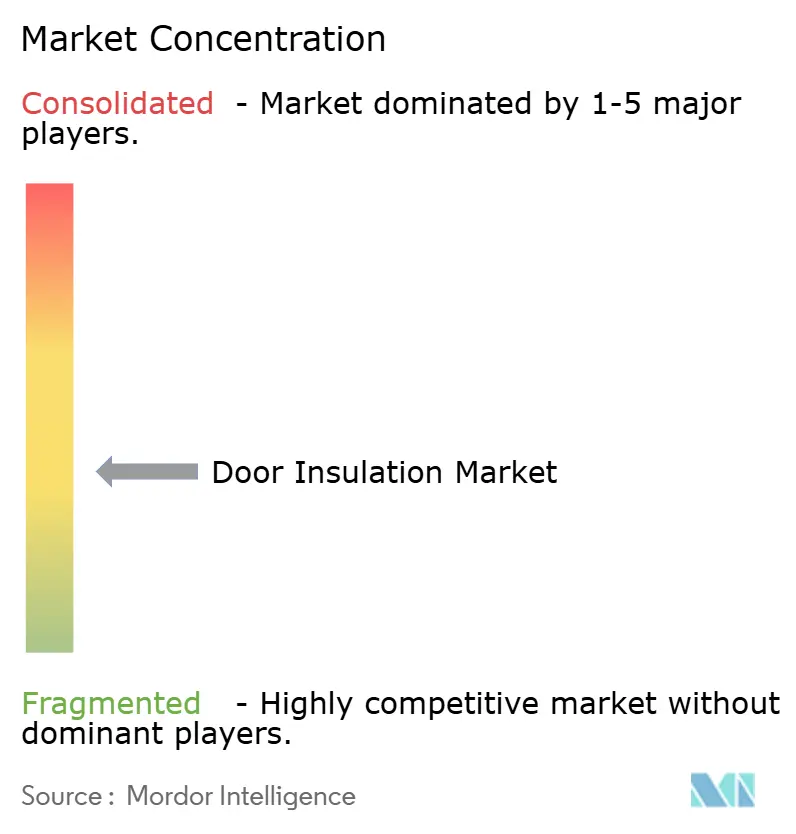
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation de portes par Mordor Intelligence
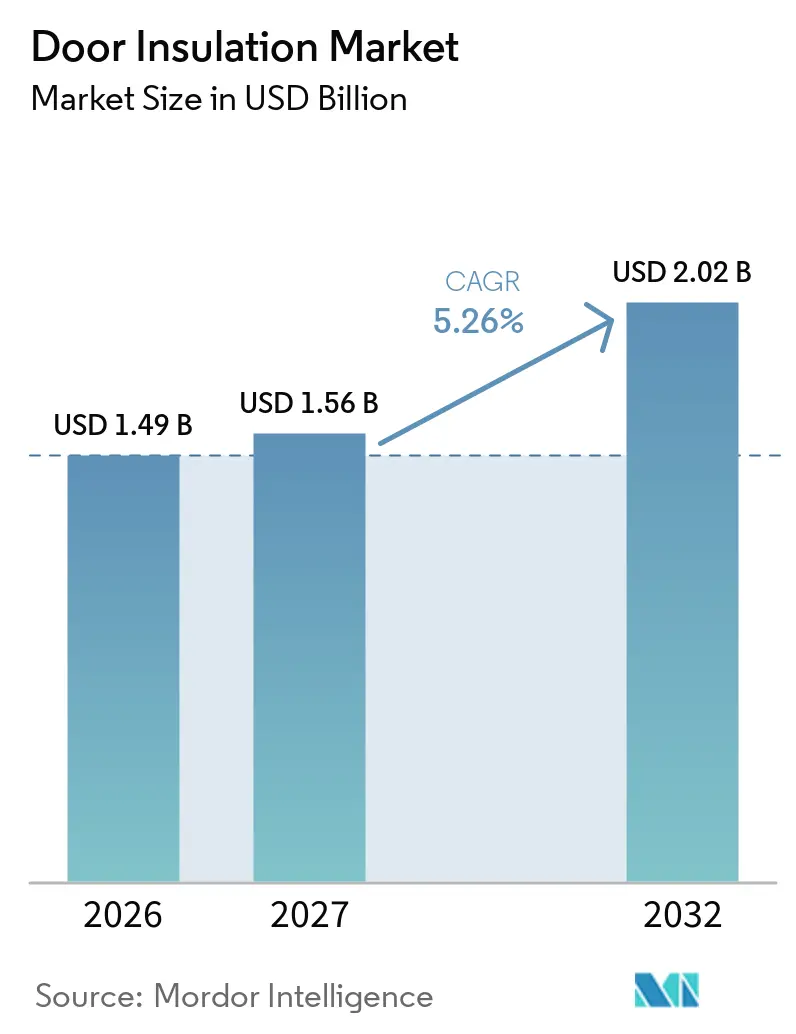
La taille du marché de l'isolation de portes était évaluée à 1,49 milliard USD en 2026 et devrait croître de 1,56 milliard USD en 2027 pour atteindre 2,02 milliards USD d'ici 2032, à un CAGR de 5,26 % au cours de la période de prévision (2027-2032). Le marché de l'isolation de portes est façonné par des codes énergétiques plus stricts qui rehaussent les exigences en matière de performance thermique et d'infiltration d'air dans les projets de construction neuve et de rénovation. La hausse des factures de climatisation et de chauffage renforce également la justification économique du remplacement des portes mal isolées. La demande provient des rénovations résidentielles, des projets commerciaux et des installations à température contrôlée, de sorte qu'elle n'est pas liée à un seul cycle de construction. Les fournisseurs répondent avec des noyaux en mousse, de la laine minérale et des panneaux d'isolation sous vide minces qui peuvent améliorer les performances lorsque les dimensions du cadre sont fixes. Les fluctuations des coûts des matières premières et la qualité d'installation restent des limites importantes, car elles peuvent augmenter les coûts des projets ou réduire les performances d'un ensemble de portes par ailleurs bien conçu, notamment lorsque les installateurs doivent prévenir les ponts thermiques autour des cadres, des seuils et des jours périphériques tout en répondant à des exigences réglementaires plus strictes dans les projets résidentiels, commerciaux et industriels, tant sur les marchés de remplacement matures que sur les marchés de construction émergents.
Points clés du rapport
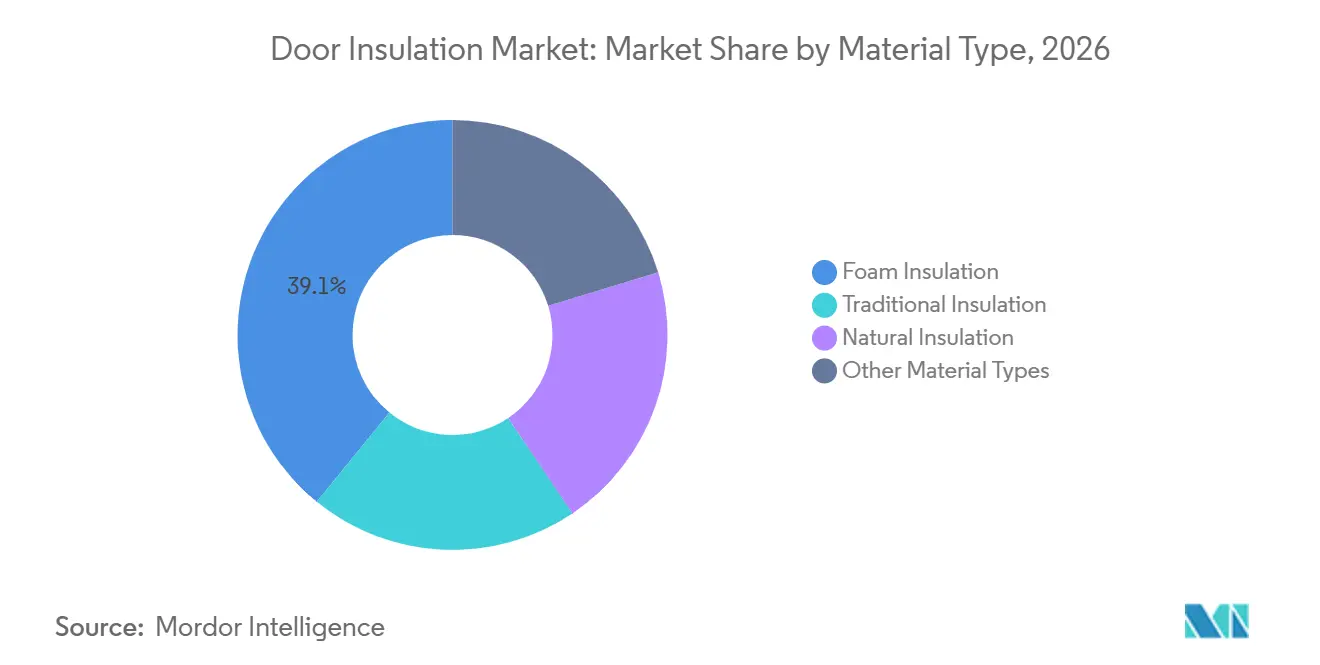
- Par type de matériau, l'isolation en mousse détenait 39,13 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 5,91 % jusqu'en 2032.
- Par fonction d'isolation, l'isolation thermique détenait 66,56 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 5,83 % jusqu'en 2032.
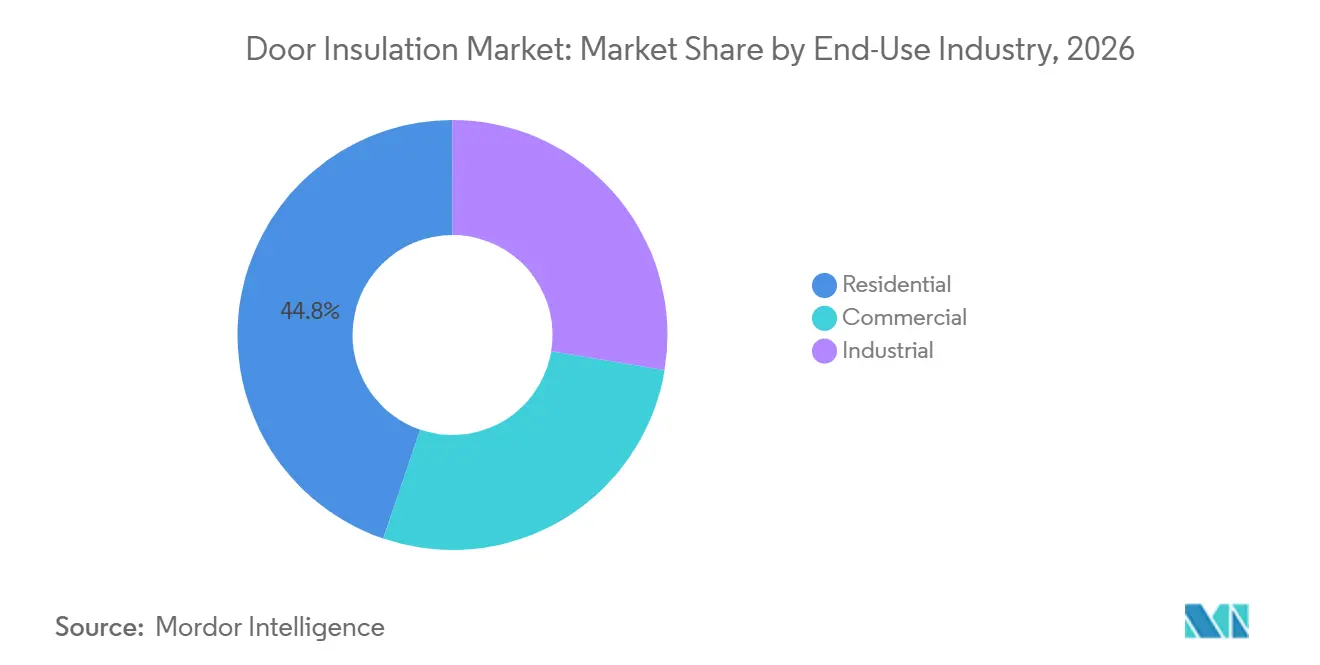
- Par secteur d'utilisation finale, le résidentiel détenait 44,78 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 6,34 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,47 % de la part du marché de l'isolation de portes en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 6,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des codes énergétiques des bâtiments et des certifications de construction écologique | +1.4% | Mondial ; impact principal en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Hausse des coûts de climatisation et de chauffage accroissant la visibilité du retour sur investissement | +1.2% | Mondial ; plus aigu en Amérique du Nord, en Asie du Sud et du Sud-Est et en Europe du Sud | Moyen terme (2 à 4 ans) |
| Demande de rénovation liée au vieillissement et aux fuites des enveloppes de bâtiments | +0.9% | Amérique du Nord et Europe ; répercussions sur le cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Croissance de la logistique en environnement contrôlé et des installations industrielles | +0.7% | Cœur de l'APAC, Amérique du Nord, répercussions sur le MEA | Court terme (≤ 2 ans) |
| Noyaux à profil mince et haute valeur R pour les portes de rénovation à espace contraint | +0.5% | Mondial ; plus immédiat sur les marchés de rénovation urbaine dense (Japon, Royaume-Uni, Pays-Bas) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des codes énergétiques des bâtiments et des certifications de construction écologique
Les codes énergétiques obligatoires soutiennent le marché de l'isolation de portes car ils établissent des exigences minimales en matière de valeur R, de facteur U et d'infiltration d'air pour les ensembles de portes neuves et substantiellement rénovées. L'Illinois a adopté le Code international de conservation de l'énergie 2024, en vigueur le 30 novembre 2025, et exige que les nouveaux bâtiments commerciaux satisfassent à un test d'étanchéité à l'air de l'ensemble du bâtiment inférieur à 0,40 pied cube par minute par pied carré. Le Japon a rendu obligatoire le niveau d'isolation de grade 4 pour les résidences nouvellement construites en avril 2025, plaçant la performance thermique au cœur des spécifications des portes. Le passage prévu vers une performance équivalente à une maison à énergie zéro d'ici 2030 nécessiterait une performance thermique plus élevée des systèmes de portes résidentielles. Les normes d'efficacité énergétique des bâtiments 2025 de la Californie entrent en vigueur le 1er janvier 2026 et fixent une limite d'infiltration d'air de 0,3 pied cube par minute par pied carré pour les portes dans les nouvelles constructions[1]. Lorsque plusieurs juridictions appliquent simultanément des normes plus strictes, les fabricants et les installateurs doivent adapter les matériaux, les conceptions et les pratiques de test tout au long de la chaîne d'approvisionnement.
Hausse des coûts de climatisation et de chauffage accroissant la visibilité du retour sur investissement
La hausse des dépenses de services publics facilite la justification des améliorations de portes isolées pour les ménages et les gestionnaires d'installations. Une étude évaluée par les pairs en 2025 a révélé que les coûts de climatisation estivale pourraient augmenter de 2 % à 10 % dans la plupart des villes des États-Unis dans des scénarios climatiques prospectifs. Les bâtiments présentant des taux d'infiltration d'air plus élevés sont les plus exposés à ces augmentations de coûts. Cela est important pour le marché de l'isolation de portes car une porte mal isolée ou mal étanchéifiée peut permettre simultanément le transfert de chaleur et les infiltrations d'air. La même préoccupation liée aux coûts d'exploitation s'applique aux magasins, entrepôts et autres installations qui conditionnent les espaces occupés pendant de longues périodes. Dans les zones à tarifs d'électricité élevés, le surcoût d'une porte à noyau en polyuréthane peut être récupéré plus rapidement qu'il ne l'était lorsque les prix de l'énergie étaient plus bas.
Demande de rénovation liée au vieillissement et aux fuites des enveloppes de bâtiments
Le vieillissement des logements et des propriétés commerciales crée une opportunité de remplacement pour le marché de l'isolation de portes. L'Andimac espagnole prévoyait 1,9 million de rénovations de bâtiments en 2025, dont 535 000 logements entrant dans une tranche d'âge où le remplacement des portes et des fenêtres devient plus probable. La directive révisée sur la performance énergétique des bâtiments exige que les bâtiments non résidentiels satisfassent à des normes minimales de performance énergétique d'ici 2030, ce qui soutient les améliorations de l'enveloppe en Europe. Une rénovation d'un bâtiment public sud-coréen utilisant des panneaux d'isolation sous vide a réduit la consommation mensuelle d'électricité de 14,7 % au cours de la première année suivant la rénovation. Ce résultat montre comment des composants d'enveloppe plus performants peuvent soutenir des réductions d'énergie mesurables. Les travaux de remplacement peuvent également éviter les perturbations et les coûts de modifications structurelles majeures lorsque des noyaux haute performance s'inscrivent dans les cadres existants. La disponibilité des installateurs reste une contrainte car une pénurie de travailleurs qualifiés peut retarder les projets de rénovation même lorsque les matériaux et les incitations sont disponibles.
Croissance de la logistique en environnement contrôlé et des installations industrielles
Le stockage frigorifique, la distribution pharmaceutique, la transformation alimentaire et le refroidissement des centres de données créent une base de demande spécialisée pour le marché de l'isolation de portes. Les installations de chaîne du froid doivent maintenir des températures de -50 °C à +12 °C, selon le produit stocké. Les portes présentant des jours au niveau des cadres peuvent entraîner des pertes d'énergie, la formation de glace et des risques pour l'intégrité des produits. L'isolation en polyisocyanurate offre des valeurs R élevées par pouce et une résistance à la compression de 16 à 25 livres par pouce carré, ce qui peut contribuer à limiter les ponts thermiques dans les applications de stockage frigorifique exigeantes. Les systèmes de portes dans ces installations doivent également résister à des cycles d'ouverture fréquents sans compromettre la barrière thermique. Cette demande diffère de la construction résidentielle ordinaire car le contrôle de la température fait partie des opérations des installations et de la conformité réglementaire. Elle peut donc offrir aux fournisseurs d'isolation une demande moins dépendante de l'activité de construction résidentielle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux des matériaux, de l'installation et de la conformité | -1.2% | Mondial ; plus aigu sur les marchés sensibles aux coûts en Amérique du Sud, au MEA et en Asie du Sud et du Sud-Est | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des intrants en polymères, fibre de verre et laine minérale | -0.8% | Mondial ; impact le plus fort en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Risque de ponts thermiques et d'infiltration d'air lié à une mauvaise installation sur site | -0.4% | Mondial ; plus répandu sur les marchés à faible profondeur de certification des installateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux des matériaux, de l'installation et de la conformité
Le coût initial d'une porte isolée haute performance peut retarder les décisions de remplacement dans les zones sensibles aux prix. Une porte de garage isolée à noyau en mousse de polyuréthane classée R-12 à R-18 coûte entre 1 000 et 1 500 USD installée aux États-Unis, contre 600 à 900 USD pour une porte en acier non isolée à couche unique. La différence oblige les acheteurs à percevoir un avantage clair en termes d'économies d'énergie ou de conformité avant d'effectuer l'achat. Sankyo Tateyama a lancé le PRONOVA 2 au Japon à 411 800 JPY (environ 2 900 USD) avant installation, illustrant la prime de prix associée à la performance thermique de grade 7. Tokyo a élargi son programme de rénovation thermique en mai 2025 avec 70,2 milliards JPY (environ 491 millions USD) pour 70 000 logements. Les subventions peuvent réduire l'écart de coût, tandis que l'absence ou l'épuisement des programmes peut maintenir la demande en deçà de son potentiel.
Volatilité des coûts des intrants en polymères, fibre de verre et laine minérale
La volatilité des matières premières peut affecter les prix et les marges sur l'ensemble du marché de l'isolation de portes. Les prix européens du diisocyanate de toluène (TDI) ont augmenté de plus de 40 % en 1 mois en juillet 2025 après que des perturbations de production ont réduit l'offre. BASF a augmenté les prix du TDI de 300 USD par tonne métrique pour les marchés d'Asie du Sud et du Sud-Est en janvier 2025, tandis que Wanhua Chemical a relevé les prix du diisocyanate de diphénylméthane (MDI) de 200 USD par tonne métrique dans la région de l'Association des nations de l'Asie du Sud-Est en décembre 2025. Ces changements exercent une pression sur les fabricants de mousse qui achètent des isocyanates et des polyols pour la production de panneaux rigides et de noyaux injectés. Lorsque les fabricants ne peuvent pas répercuter intégralement ces augmentations, les marges se réduisent et la tarification des produits peut devenir moins prévisible pour les fabricants de portes. Les producteurs de fibre de verre et de laine minérale sont également confrontés à des exigences de fusion à forte intensité énergétique. ROCKWOOL A/S et Knauf Insulation investissent dans la fusion électrique, mais de telles conversions nécessitent du temps et des capitaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'isolation en mousse soutient la densité thermique et la compatibilité des procédésL'isolation en mousse détenait 39,13 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 5,91 % jusqu'en 2032. Sa position reflète une forte résistance thermique par unité d'épaisseur et une compatibilité avec les lignes de production automatisées utilisées par les fabricants de portes. La mousse de polyuréthane peut offrir une valeur R de 6 à 18 par panneau de porte, selon la densité et l'épaisseur. KraussMaffei Italiana fournit des lignes de moussage au polyuréthane automatisées pour les portes de réfrigérateurs et les assemblages de chambres froides, illustrant le rôle établi du traitement de la mousse dans la production à grand volume. L'expansion de la chaîne du froid et la hausse de l'utilisation du polyuréthane dans la construction résidentielle en Asie-Pacifique soutiennent la demande continue. BASF a testé le Neopor F 5 Mcycled, un panneau en polystyrène expansé contenant 10 % de polystyrène mécaniquement recyclé, et a indiqué qu'il répondait aux critères de qualité standard.
Les panneaux d'isolation sous vide constituent une alternative haut de gamme lorsque l'épaisseur de la porte doit rester limitée. Kingspan Group a lancé l'OPTIM-R E en avril 2025 avec une résistance thermique de R-34,2 par pouce dans un panneau mince. Cela permet au marché de l'isolation de portes de répondre aux portes de rénovation nécessitant une performance thermique plus élevée, lorsque les dimensions des cadres existants ne peuvent pas être modifiées. L'isolation traditionnelle, notamment la laine minérale et la fibre de verre, reste pertinente dans les assemblages acoustiques et coupe-feu car la non-combustibilité peut être une spécification requise. Les matériaux d'isolation naturels, tels que la cellulose, la fibre de bois et le liège, servent les projets qui privilégient un carbone incorporé plus faible. Les composites d'aérogel restent une option spécialisée, et Armacell a ouvert une installation d'aérogel à Pune en juin 2025, doublant sa capacité mondiale de production de couvertures en aérogel.

Par fonction d'isolation :
l'isolation thermique stimule à la fois l'échelle et la croissanceL'isolation thermique détenait 66,56 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 5,83 % jusqu'en 2032. Elle est utilisée dans les améliorations énergétiques résidentielles, la logistique à température contrôlée et les projets commerciaux de conformité aux codes. Une étude de 2025 a révélé que les méthodes courantes peuvent sous-estimer les pertes de chaleur à travers les structures de portes de 17 % à 51 % lorsque les ponts thermiques et l'infiltration d'air au niveau du cadre sont pris en compte. Cette constatation plaide pour une attention accrue portée à l'ensemble de l'assemblage de la porte plutôt qu'au seul noyau. Des codes énergétiques plus stricts en Amérique du Nord, en Europe et au Japon devraient soutenir la demande d'isolation thermique. L'exigence de grade 4 du Japon s'applique déjà aux nouvelles résidences, créant une base large pour l'adoption de portes isolées.
Sankyo Tateyama a lancé la porte d'entrée haute isolation PRONOVA 2 en mars 2025. Le produit a atteint un facteur U de 0,78 watt par mètre carré kelvin grâce à un cadre composite aluminium-résine et un noyau d'isolation haute performance. L'isolation acoustique sert les bureaux, les logements collectifs, les établissements de santé et les projets hôteliers où le contrôle du son est important. L'isolation coupe-feu et le contrôle de l'humidité restent également nécessaires dans les installations industrielles et commerciales spécialisées. Les fabricants qui combinent les fonctions thermiques et acoustiques dans un seul assemblage peuvent répondre à plusieurs besoins de spécification sans nécessiter de composants séparés. Le secteur de l'isolation de portes et le marché de l'isolation de portes ont donc de la place pour des conceptions de noyaux composites qui limitent le compromis habituel entre la masse acoustique et la faible conductivité thermique.
Par secteur d'utilisation finale :
le résidentiel stimule à la fois l'échelle et la croissanceLe résidentiel détenait 44,78 % de la part du marché de l'isolation de portes en 2026 et devrait progresser à un CAGR de 6,34 % jusqu'en 2032. Le segment bénéficie de l'ampleur de l'activité de construction de logements et des programmes de rénovation énergétique sur les marchés de bâtiments matures. L'Espagne a enregistré 55 473 projets majeurs de rénovation de bâtiments en 2024, soit une augmentation de 47 % par rapport à l'année précédente, et son code du bâtiment et le financement de l'Union européenne ont soutenu les améliorations de l'enveloppe. Le remplacement des portes fait souvent partie de ces améliorations car il peut traiter à la fois les infiltrations d'air et la transmission thermique. Les projets de logements collectifs et sociaux peuvent créer des volumes d'approvisionnement importants car les gestionnaires d'actifs prennent la décision de spécification pour de nombreuses unités. Cette structure peut réduire la sensibilité aux prix lorsque les économies d'exploitation attendues sont documentées.
Le Japon montre également comment la demande résidentielle évolue vers des options plus performantes. YKK AP a élargi sa gamme de portes d'entrée haute isolation thermique Innovest D50 en avril 2025, ajoutant 11 designs et révisant les prix pour réduire l'écart avec les produits isolés standard. La demande commerciale sur le marché de l'isolation de portes provient des bureaux, des bâtiments commerciaux, des développements hôteliers et des rénovations institutionnelles qui suivent les exigences de performance énergétique et de durabilité. Le segment industriel comprend le stockage frigorifique, les installations pharmaceutiques, la transformation alimentaire et les sites de refroidissement des centres de données. Ces utilisateurs nécessitent un contrôle fiable de la température et peuvent spécifier des portes isolées comme une nécessité opérationnelle.
Analyse géographique
Marché de l'isolation de portes en Amérique du Nord
L'Amérique du Nord détenait 35,47 % de la part du marché de l'isolation de portes en 2026. La région bénéficie d'un parc immobilier important, d'une demande de remplacement active et d'exigences énergétiques fédérales, étatiques et municipales superposées. Les normes 2025 de la Californie sont entrées en vigueur en 2026 et exigent que les portes dans les nouvelles constructions respectent un taux maximal d'infiltration d'air de 0,3 pied cube par minute par pied carré. Le Code de conservation de l'énergie 2025 de la ville de New York étend les exigences relatives à l'enveloppe aux bâtiments existants et historiques à partir de mars 2026[2]. Le Code national de l'énergie pour les bâtiments 2025 du Canada fixe des limites de facteur U pour les portes par zone de degrés-jours de chauffage, ce qui favorise les noyaux haute performance dans les régions plus froides.
Marché de l'isolation de portes en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 6,22 % jusqu'en 2032. Le développement urbain de la Chine et la construction de logements en Inde stimulent la demande sur le marché de l'isolation de portes, tandis que les mises à jour des codes du Japon soutiennent des spécifications à plus haute valeur. Tokyo s'est engagée à consacrer 70,2 milliards JPY (environ 491 millions USD) en mai 2025 pour étendre les rénovations d'isolation thermique à 70 000 logements, y compris le soutien aux fenêtres et portes haute isolation. La recherche sud-coréenne a montré une réduction de 14,7 % de l'électricité après une rénovation de l'enveloppe d'un bâtiment public utilisant des panneaux d'isolation sous vide. La Chine, l'Inde, le Japon et la Corée du Sud représentent une grande partie de la demande régionale, tandis que les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) développent des codes énergétiques et des infrastructures de chaîne du froid.
Marché de l'isolation de portes en EMEA et en Amérique du Sud
La demande européenne est soutenue par les voies d'amélioration des bâtiments dans le cadre de la directive sur la performance énergétique des bâtiments. L'Allemagne, la France, l'Italie et les pays nordiques représentent une demande substantielle, les exigences climatiques froides favorisant les assemblages isolés avancés. L'activité de rénovation en Espagne soutient la demande du marché de l'isolation de portes pour des portes améliorées dans le cadre de travaux plus larges sur l'enveloppe. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés plus petits mais pertinents pour le marché de l'isolation de portes. L'activité de distribution alimentaire en chaîne du froid et de logistique pharmaceutique au Brésil crée une demande industrielle, tandis que les projets commerciaux et hôteliers saoudiens nécessitent des systèmes de portes thermiques pour la conformité énergétique et le confort des occupants. En Afrique du Sud et dans d'autres marchés d'Afrique subsaharienne, l'adoption est plus étroitement liée aux coûts de l'énergie et aux projets immobiliers commerciaux en développement.
Paysage concurrentiel
Le marché de l'isolation de portes est modérément concentré, les cinq premiers acteurs étant BASF, DuPont, Saint-Gobain, Owens Corning et ROCKWOOL A/S. Armacell, BASF, Covestro AG, Dow, DuPont, Huntsman International LLC, Insulfoam, Johns Manville, Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S, Saint-Gobain, Soudal Holding N.V. et Synthos participent à différents points de la chaîne de valeur. BASF, Covestro AG, Dow et Huntsman International LLC fournissent des polyols, du MDI et du TDI que les fabricants de mousse utilisent dans les panneaux et les noyaux de portes injectés. Leur position sur le marché de l'isolation de portes dépend de l'échelle de production, de la logistique des matières premières et du soutien technique aux fabricants d'équipements d'origine. Kingspan Group, Knauf Insulation, Owens Corning, ROCKWOOL A/S et Saint-Gobain disposent d'opérations d'isolation intégrées et de réseaux de spécification et de distribution établis. Insulfoam et Synthos sont en concurrence dans les panneaux en polystyrène où la production régionale et la compétitivité des coûts sont très importantes.
ROCKWOOL A/S a enregistré une croissance de son chiffre d'affaires de 10 % au deuxième trimestre 2026, soutenue par des gains de parts de marché dans les projets de toitures plates et de façades. Sa large gamme de produits soutient la demande du marché de l'isolation de portes dans les canaux de rénovation et de construction neuve. Kingspan Group a renforcé sa position dans l'isolation à profil mince grâce au lancement de l'OPTIM-R E en avril 2025, qui est homologué par Underwriters Laboratories et offre une résistance thermique de R-34,2 par pouce. Covestro AG a lancé le CQ-Configurator en janvier 2026 pour fournir des données en temps réel sur l'impact du dioxyde de carbone et la teneur en matériaux durables attribués pour les formulations de mousse de polyuréthane. Ces initiatives montrent comment la performance des matériaux, les preuves de conformité et les données environnementales peuvent façonner la différenciation des fournisseurs.
Soudal Holding N.V. fournit des mastics et des produits de remplissage de jours en mousse de polyuréthane utilisés autour des périmètres de portes, où la qualité d'installation affecte les performances du marché de l'isolation de portes et l'étanchéité à l'air. DuPont est présent dans les membranes de construction spécialisées et les matériaux de barrière thermique qui peuvent soutenir les assemblages de portes composites haute performance. Covestro AG et Fraunhofer UMSICHT ont contracté une installation pilote de pyrolyse intelligente en mars 2026 pour traiter 2 000 tonnes métriques par an de mousse rigide de polyuréthane et de polyisocyanurate en fin de vie à partir de mi-2028. L'installation prévue pourrait soutenir une chaîne d'approvisionnement plus circulaire pour les applications de mousse rigide. Les panneaux d'isolation sous vide restent une opportunité sous-développée dans les assemblages de portes standard car l'intégration à plus grande échelle est encore limitée. Le marché de l'isolation de portes offre donc aux fournisseurs établis la possibilité de se différencier par la formulation, le traitement, la distribution et les capacités en matériaux circulaires.
Leaders du secteur de l'isolation de portes
-
BASF
-
DuPont
-
Saint-Gobain
-
Owens Corning
-
ROCKWOOL A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation de portes Entreprises couvertes dans ce rapport
- Armacell
- BASF
- Covestro AG
- Dow
- DuPont
- Huntsman International LLC
- Insulfoam
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
- Soudal Holding N.V.
- Synthos
Développements industriels récents dans Marché de l'isolation de portes
- Avril 2025 : Steel-Line a lancé l'isolation Mammoth Modern pour portes de garage, utilisant des panneaux en fibres de polyester thermiquement liées fabriqués à partir de bouteilles en plastique recyclées. Le produit offre une valeur R de 1,09 et est conçu pour réduire le transfert de chaleur et le bruit, soutenant le marché de l'isolation de portes grâce à des solutions de rénovation et de nouvelle installation pour les portes de garage résidentielles.
- Février 2025 : Johns Manville a annoncé une ligne de production d'isolation en laine soufflée Climate Pro dans son installation de Winder, en Géorgie. L'investissement soutient le marché de l'isolation de portes en élargissant l'offre de matériaux d'isolation pour bâtiments et en renforçant la capacité de fabrication pour les solutions d'efficacité thermique utilisées dans les bâtiments résidentiels et commerciaux.
Portée du rapport mondial sur le marché de l'isolation de portes
L'isolation de portes désigne les matériaux incorporés dans les portes ou appliqués sur celles-ci pour réduire le transfert de chaleur, limiter la transmission du son et améliorer le confort intérieur. Elle contribue à améliorer l'efficacité énergétique des bâtiments et soutient le contrôle de la température et du bruit dans différents environnements.
Le marché de l'isolation de portes est segmenté par type de matériau, fonction d'isolation, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en isolation en mousse, isolation traditionnelle, isolation naturelle et autres types de matériaux. Par fonction d'isolation, le marché est segmenté en isolation thermique, isolation acoustique et autres fonctions d'isolation. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour l'isolation de portes dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Isolation en mousse |
| Isolation traditionnelle |
| Isolation naturelle |
| Autres types de matériaux |
| Isolation thermique |
| Isolation acoustique |
| Autres fonctions d'isolation |
| Résidentiel |
| Commercial |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Isolation en mousse | |
| Isolation traditionnelle | ||
| Isolation naturelle | ||
| Autres types de matériaux | ||
| Par fonction d'isolation | Isolation thermique | |
| Isolation acoustique | ||
| Autres fonctions d'isolation | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'isolation de portes ?
La taille du marché de l'isolation de portes était évaluée à 1,49 milliard USD en 2026 et devrait croître de 1,56 milliard USD en 2027 pour atteindre 2,02 milliards USD d'ici 2032, à un CAGR de 5,26 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'isolation de portes ?
Des codes énergétiques plus stricts, la hausse des coûts de chauffage et de climatisation, les rénovations de bâtiments et la logistique à température contrôlée soutiennent la demande.
Quel matériau détenait la plus grande part en 2026 ?
L'isolation en mousse détenait une part de 39,13 % en 2026.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le résidentiel devrait croître à un CAGR de 6,34 % jusqu'en 2032, soutenu par les programmes de rénovation énergétique et l'activité de construction de logements.