
Tamanho e Participação do Mercado de Imóveis Residenciais da República Dominicana
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
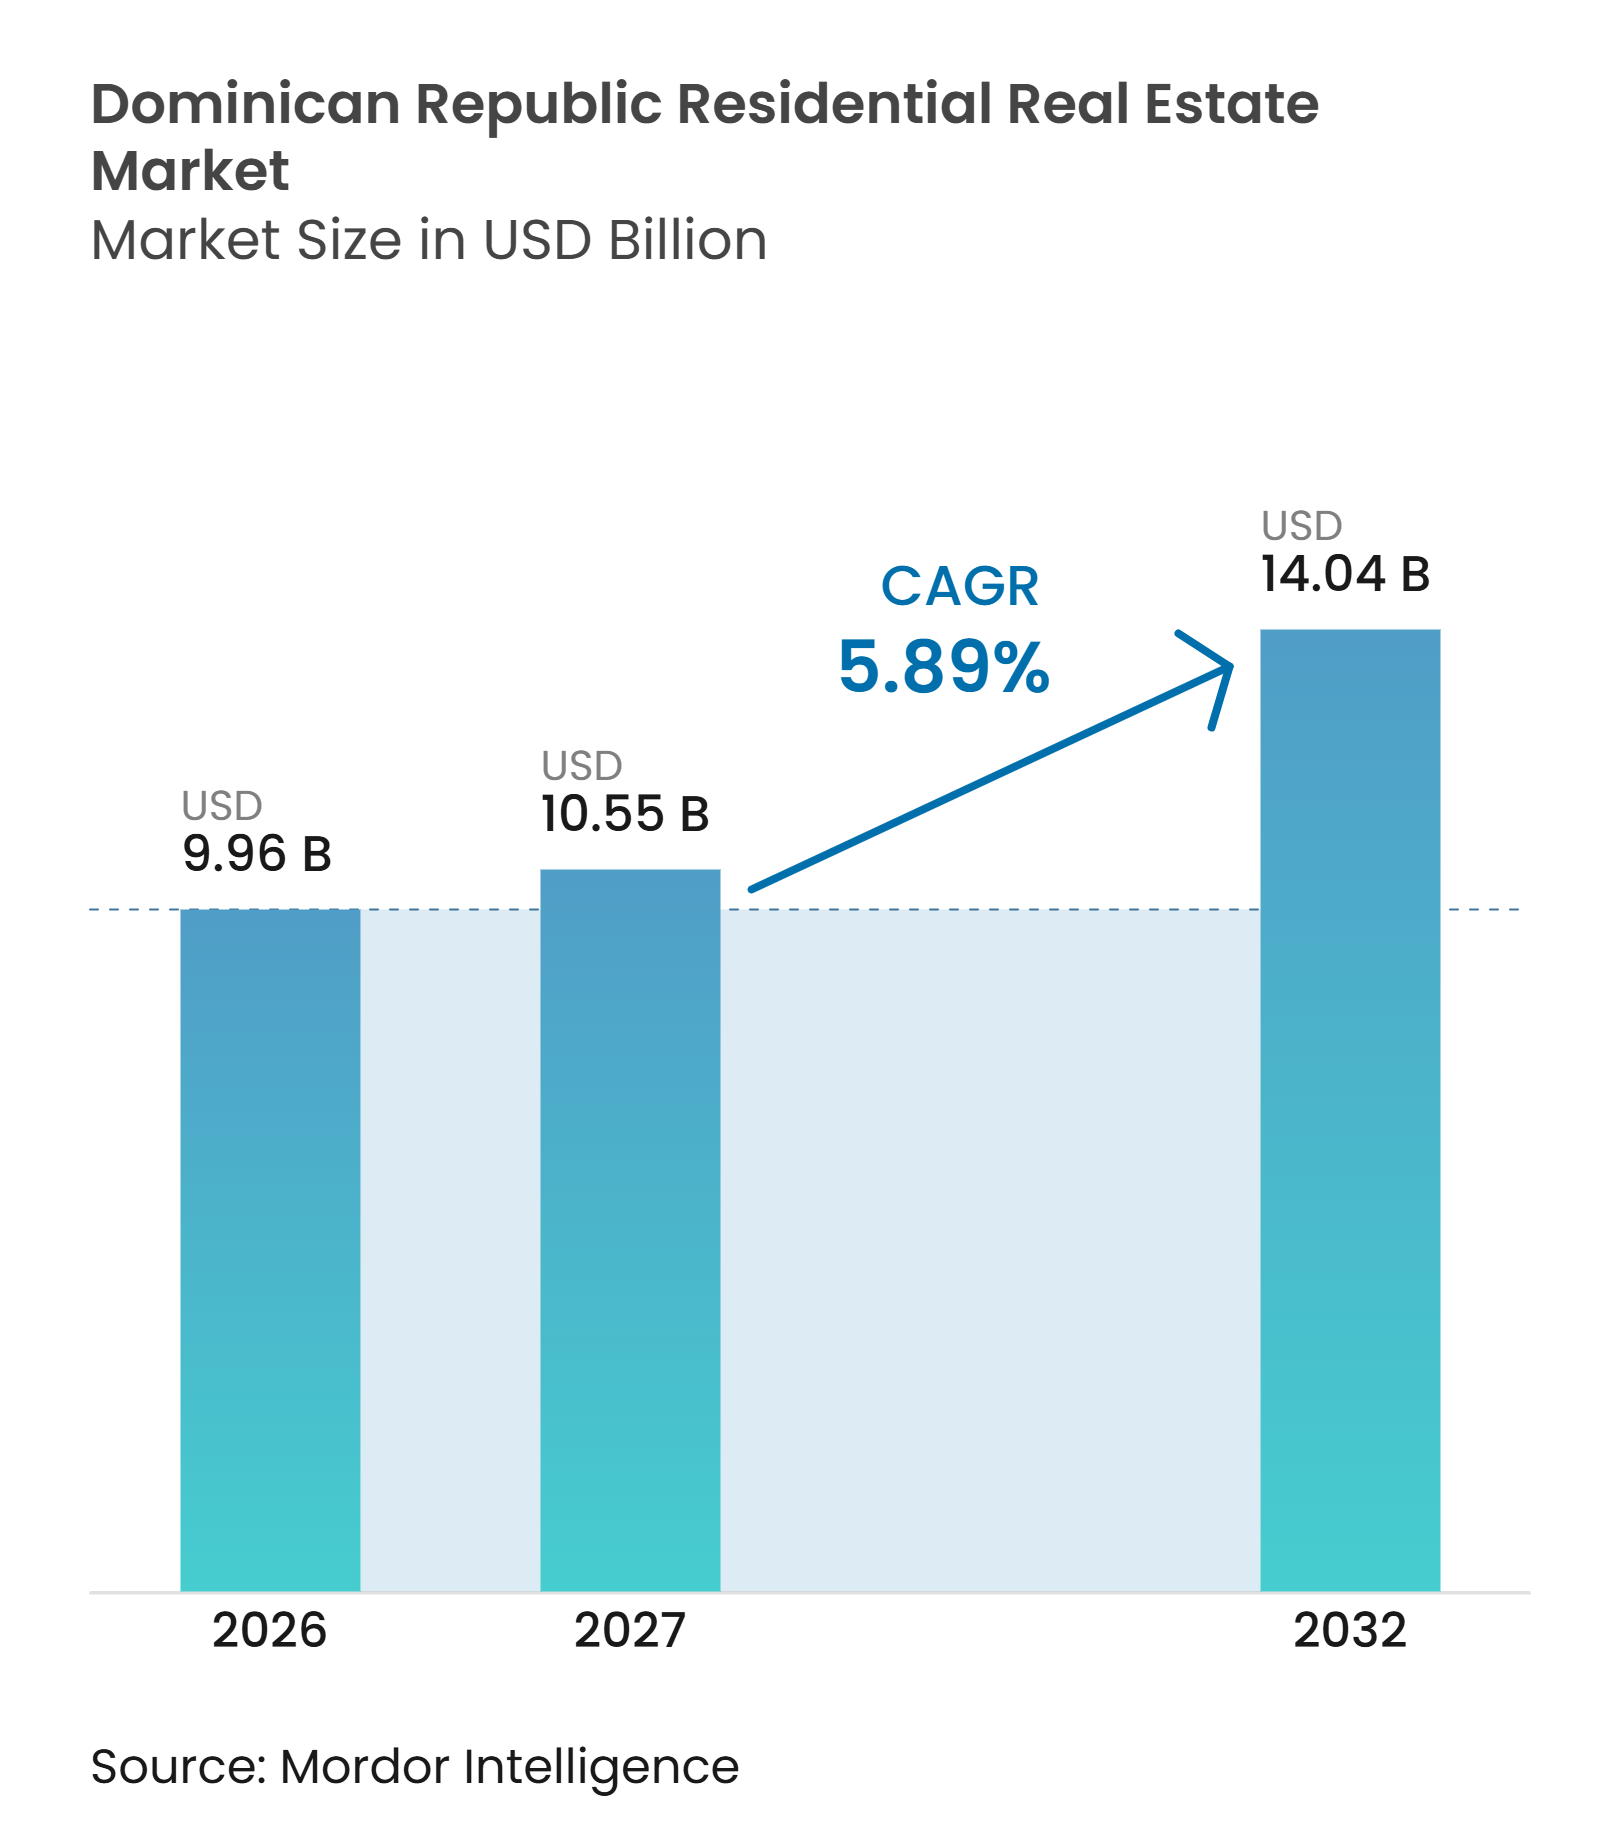
| Tamanho do mercado no ano base (2026) | 9.96 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.04 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais da República Dominicana por Mordor Intelligence
O tamanho do Mercado de Imóveis Residenciais da República Dominicana tem projeção de expansão de 9,96 bilhões de USD em 2026 e 10,55 bilhões de USD em 2027 para 14,04 bilhões de USD até 2032, registrando um CAGR de 5,89% entre 2027 e 2032.
A atividade turística, os fluxos de remessas e o investimento em habitação pública sustentam o mercado de imóveis residenciais da República Dominicana. Os projetos vinculados ao turismo estão atraindo capital para localidades costeiras, especialmente onde os empreendimentos elegíveis podem acessar incentivos previstos na Lei de Incentivo ao Turismo. As remessas fornecem a muitas famílias e compradores da diáspora uma fonte adicional de financiamento para a aquisição de imóveis, incluindo transações concluídas sem financiamento hipotecário local. Os programas públicos estão ampliando a oferta formal de habitação para além dos distritos urbanos consolidados. No entanto, os custos mais elevados de hipoteca, questões de titulação de terras, despesas de construção e exposição a riscos climáticos continuam a restringir a demanda e a execução de projetos.
Principais Conclusões do Relatório
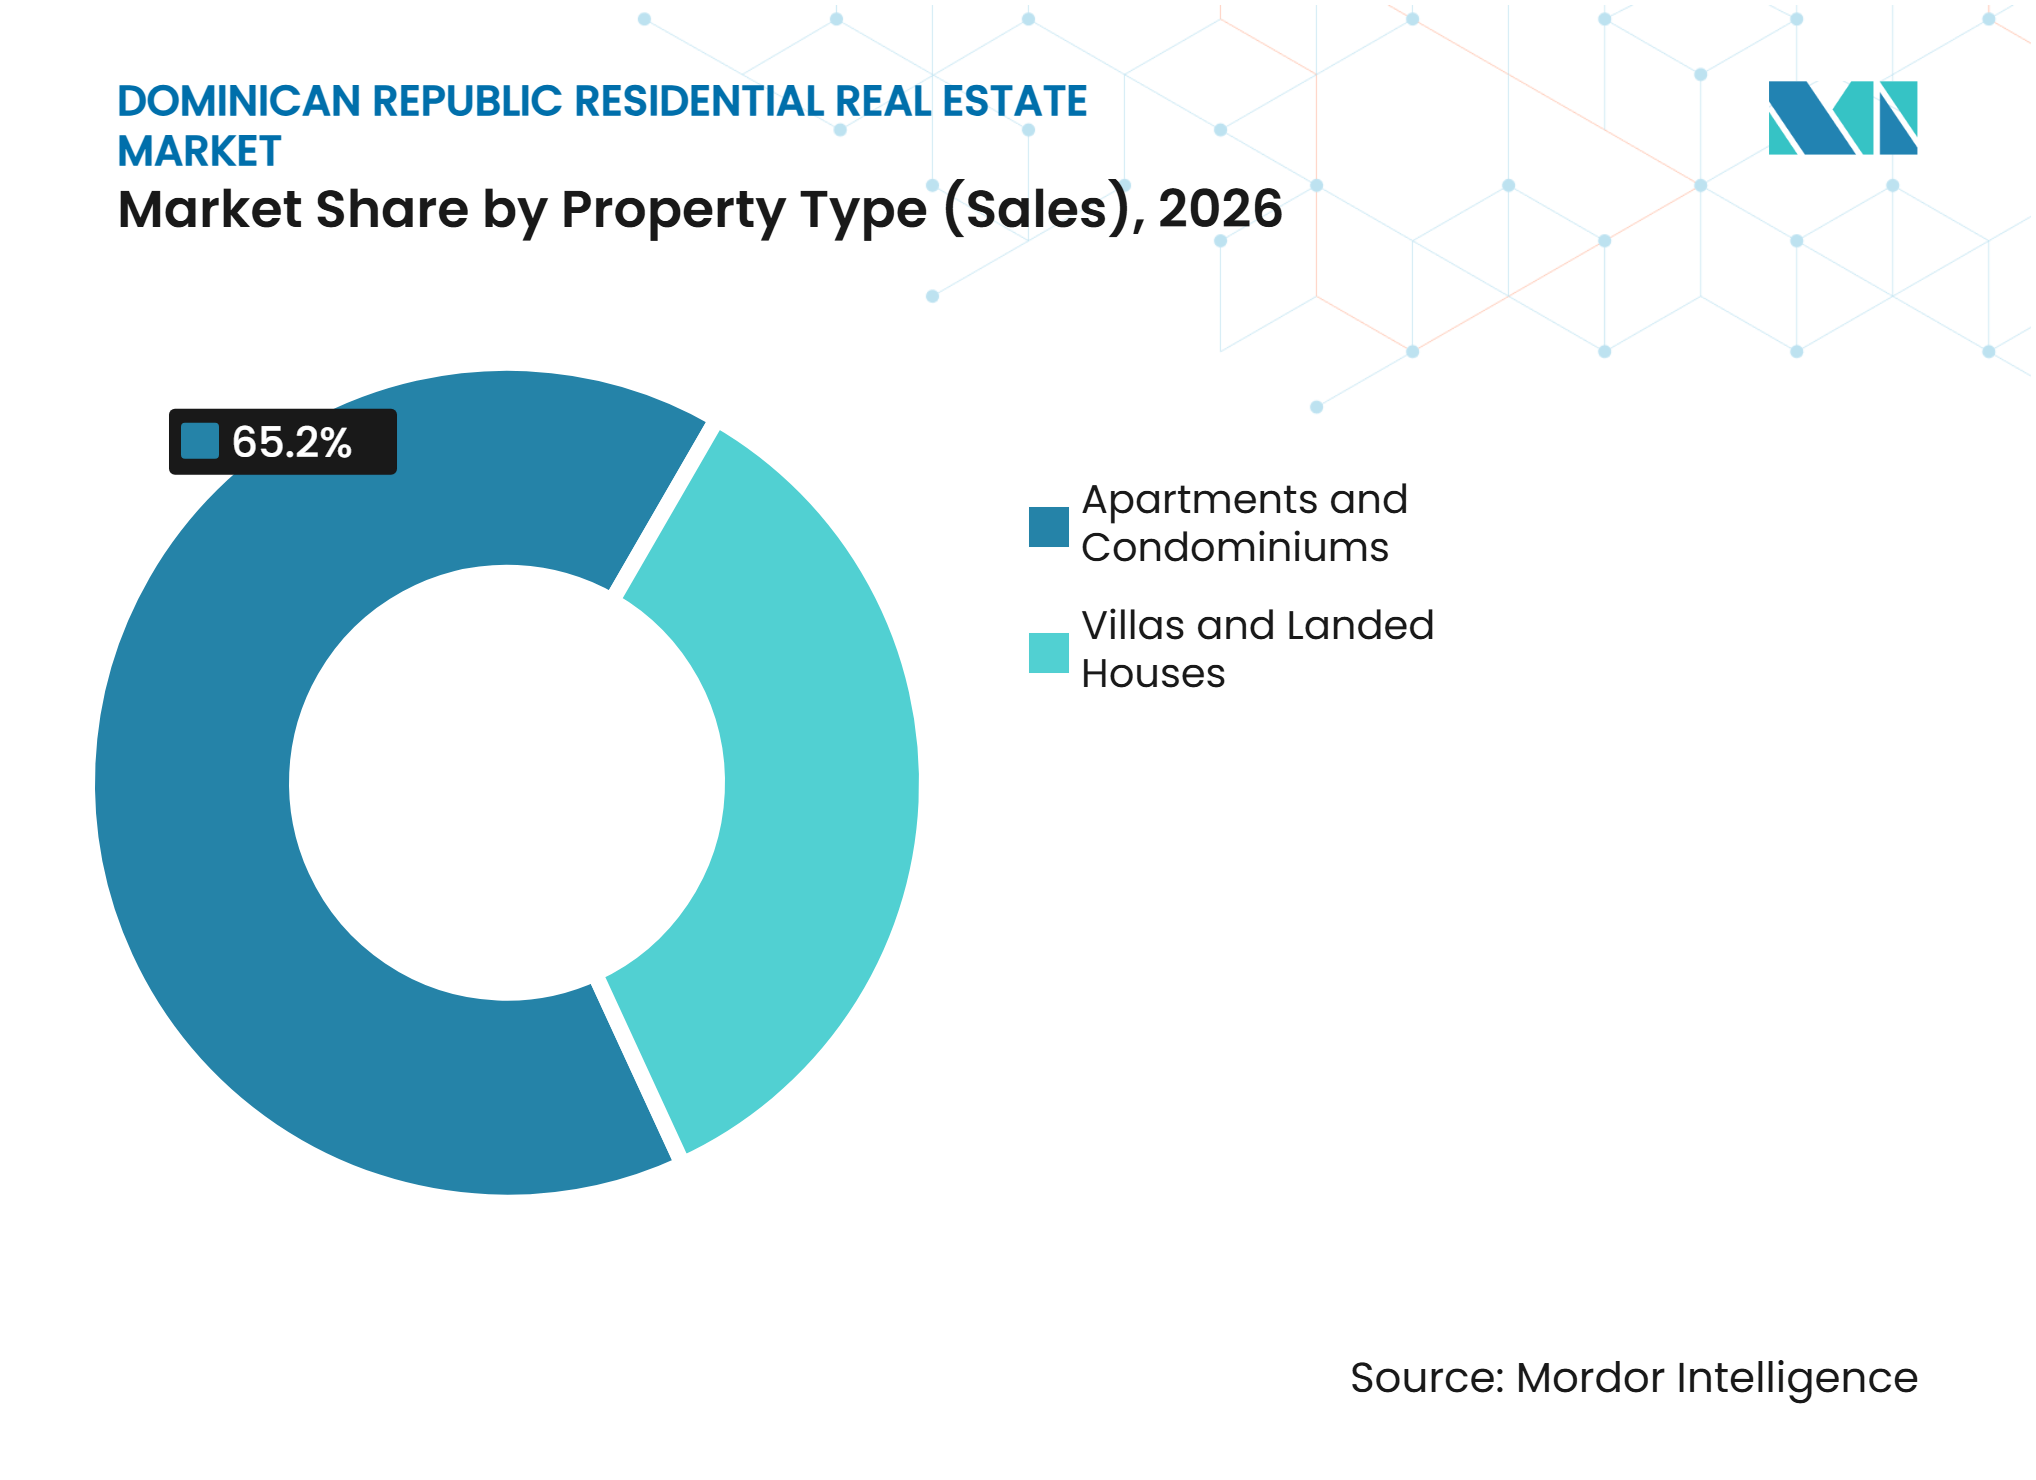
- Por tipo de imóvel em vendas, apartamentos e condomínios responderam por uma participação de 65,2% no mercado de imóveis residenciais da República Dominicana em 2026, representando o maior segmento do tamanho do mercado, enquanto vilas e casas térreas têm previsão de crescimento a um CAGR de 6,31% até 2032.
- Por faixa de preço em vendas, o segmento de mercado intermediário respondeu por uma participação de 51,1% no tamanho do mercado de imóveis residenciais da República Dominicana em 2026, enquanto o segmento acessível tem projeção de expansão a um CAGR de 6,49% até 2032.
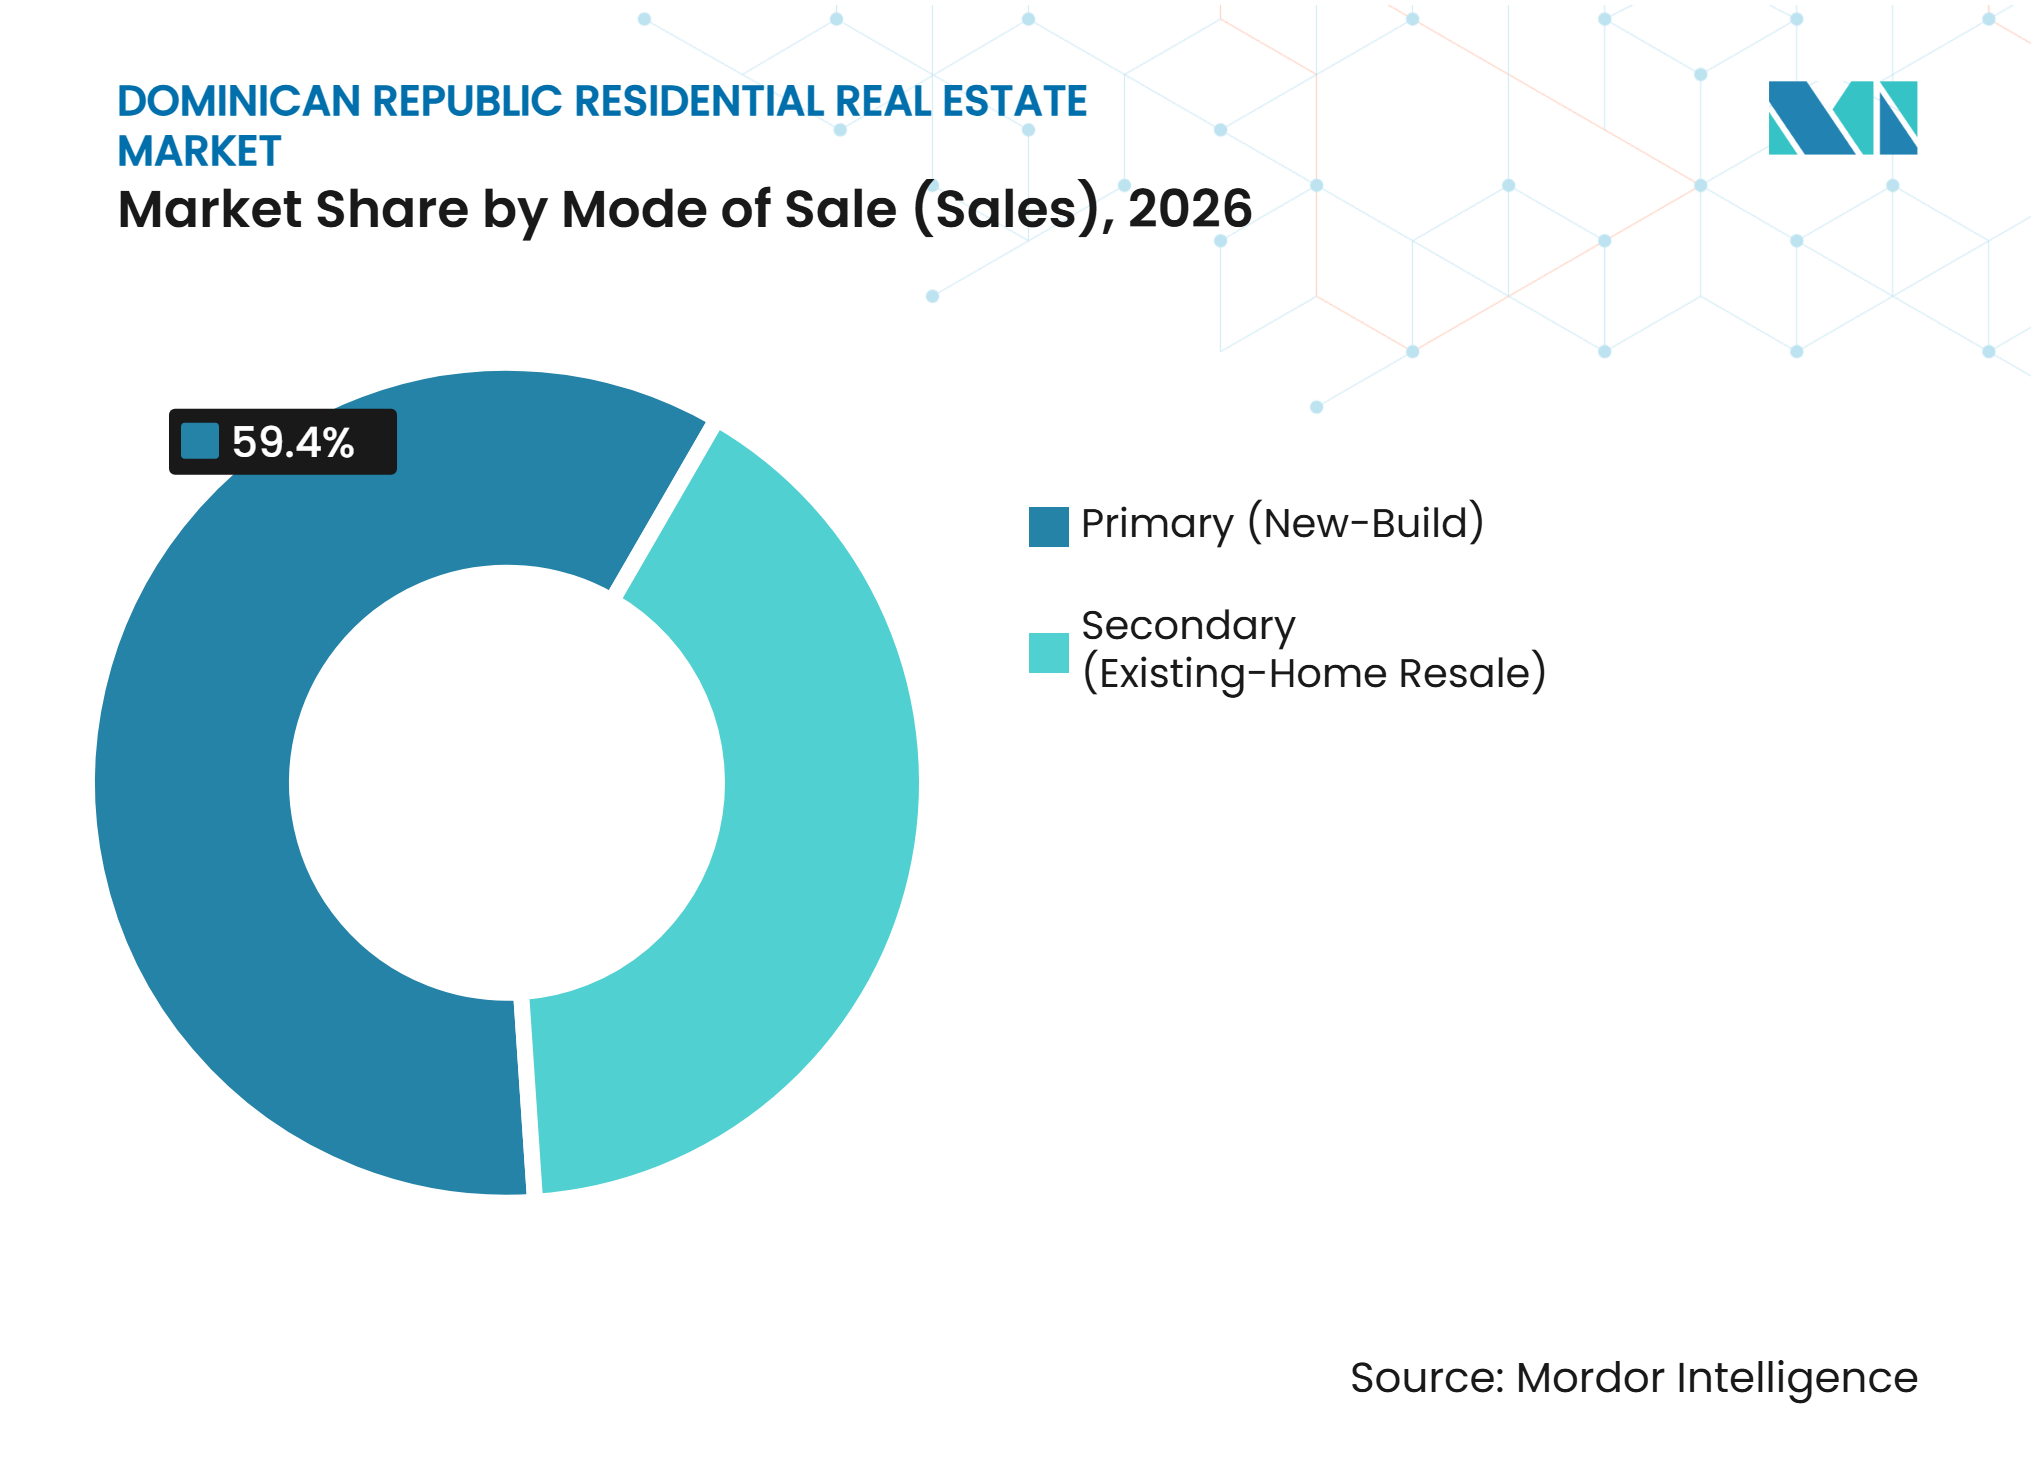
- Por modalidade de venda, as transações primárias (imóveis novos) capturam uma participação de 59,4% no tamanho do mercado de imóveis residenciais da República Dominicana em 2026 e têm previsão de avançar a um CAGR de 6,66% até 2032.
- Por região principal em vendas, a Grande Santo Domingo deteve uma participação de 48,5% no tamanho do mercado de imóveis residenciais da República Dominicana em 2026, enquanto o Corredor Turístico Leste tem previsão de crescimento a um CAGR de 6,91% até 2032.
- Por tipo de imóvel em aluguéis, apartamentos e condomínios responderam por uma participação de 79,3% no tamanho do mercado de imóveis residenciais da República Dominicana em 2026, enquanto vilas e casas térreas têm projeção de registrar um CAGR de 7,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Residencial Internacional por Turismo e Resorts | +1.4% | Corredor Turístico Leste, Costa Norte, Samaná e Grande Santo Domingo | Curto prazo (≤ 2 anos) |
| Incentivos Fiscais CONFOTUR | +1.2% | Punta Cana, Bávaro, Cap Cana, Miches e Samaná | Médio prazo (2-4 anos) |
| Investimento em Habitação Impulsionado por Remessas | +1.0% | Grande Santo Domingo, Cibao, Santiago e âmbito nacional | Curto prazo (≤ 2 anos) |
| Programas de Habitação Acessível | +0.8% | Periferia da Grande Santo Domingo, Cibao, Santiago e demais províncias | Médio prazo (2-4 anos) |
| Emprego Urbano e Demanda por Apartamentos | +0.7% | Grande Santo Domingo, Cibao e Santiago | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Transporte | +0.6% | Cinturão suburbano da Grande Santo Domingo, Santo Domingo Este e Santo Domingo Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Turismo Internacional Impulsionando a Convergência Resort-Residencial
O turismo continua a influenciar as decisões de precificação e desenvolvimento no mercado imobiliário residencial costeiro da República Dominicana. O país recebeu um recorde de 11,68 milhões de visitantes em 2025, enquanto as chegadas atingiram 9,24 milhões entre janeiro e setembro de 2026[1]. O Banco Central projeta receitas turísticas de aproximadamente 12,2 bilhões de USD para 2026, reforçando a contribuição do setor para a economia. Os projetos imobiliários orientados ao turismo respondem por aproximadamente 42% do investimento turístico registrado, com investimentos comprometidos superiores a 4,5 bilhões de USD. Essa tendência de investimento sustenta a demanda por residências em resorts, residências com marca hoteleira e empreendimentos residenciais gerenciados que combinam ocupação pelo proprietário com oportunidades de renda com aluguel de curta temporada. Também oferece aos incorporadores do Corredor Turístico Leste, especialmente Punta Cana, acesso a compradores internacionais e demanda vinculada ao turismo além do mercado hipotecário doméstico.
Arquitetura Fiscal do CONFOTUR Remodelando a Economia dos Projetos
A Lei 158-01, conhecida como CONFOTUR, concede aos primeiros compradores qualificados em zonas turísticas designadas uma isenção de 15 anos do imposto de transferência de imóveis e do imposto anual sobre a propriedade[2]. As isenções vigoram por 15 anos a partir da conclusão das obras de construção e equipamento. Os incorporadores elegíveis também se beneficiam de isenções de direitos de importação e demais impostos aplicáveis sobre materiais de construção, maquinário, equipamentos e mobiliário inicial do projeto. Entre 2023 e 2024, o CONFOTUR aprovou 117 projetos turísticos avaliados em aproximadamente 5,41 bilhões de USD, incluindo 76 projetos imobiliários, representando quase 65% do total de aprovações. Essa concentração de aprovações destaca a crescente importância dos imóveis residenciais dentro do investimento orientado ao turismo, especialmente em destinos como Punta Cana, Bávaro e Samaná. O arcabouço de incentivos aumenta a atratividade dos empreendimentos qualificados para os investidores; no entanto, os compradores devem verificar a resolução de classificação final do projeto, a data de conclusão da construção e a elegibilidade para a primeira transferência, pois estes determinam a disponibilidade e o prazo restante das isenções fiscais.
Remessas Apoiando o Investimento em Habitação
As remessas representam uma importante fonte de suporte financeiro para a aquisição de imóveis residenciais na República Dominicana, especialmente entre as famílias da diáspora. O Banco Central registrou entradas de remessas de 11,87 bilhões de USD em 2025, um aumento de aproximadamente 9,3% em relação a 2024. As entradas atingiram 9,49 bilhões de USD entre janeiro e setembro de 2026, representando um crescimento de 6,5% em relação ao mesmo período do ano anterior, enquanto o Banco Central projeta remessas para o ano inteiro de aproximadamente 12,6 bilhões de USD. A participação da diáspora na demanda por habitação também é evidente em empreendimentos apoiados pelo governo: mais de 34% dos beneficiários do projeto Boca Residence pertenciam à diáspora dominicana. Essa demanda abrange habitação familiar, residências para aposentadoria e imóveis para investimento, especialmente em localidades com vínculos familiares consolidados e potencial turístico. As aquisições financiadas por remessas também podem reduzir a dependência do financiamento hipotecário doméstico, sustentando a demanda de compradores dominicanos no exterior.
Habitação Pública e Expansão Urbana Ampliando a Demanda
A República Dominicana relançou seu programa Mi Vivienda em 4 de dezembro de 2025, anunciando 8.381 unidades habitacionais propostas em 33 projetos submetidos por incorporadores, dos quais 19 já haviam sido qualificados[3]. O programa oferece subsídios governamentais cobrindo aproximadamente 27–50% dos valores dos imóveis elegíveis, além de financiamento hipotecário preferencial pelo Banco de Reservas a uma taxa de juros fixa de 8% por sete anos. A iniciativa apoia o Plano Decenal de Habitação 2022–2032 do governo, que identifica um déficit habitacional superior a 1,4 milhão de unidades, incluindo um déficit qualitativo de 73% associado a condições habitacionais inadequadas e acesso limitado a serviços básicos. Os empreendimentos propostos na Grande Santo Domingo, Santiago, na região do Cibao e em outras províncias deverão ampliar a oferta de habitação formal subsidiada. Enquanto isso, a concentração de empregos e a melhora da conectividade de transporte nos principais centros urbanos estão sustentando a demanda por apartamentos e habitações em localidades suburbanas.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Financiamento Hipotecário | -1.2% | Grande Santo Domingo, Cibao e Santiago | Curto prazo (≤ 2 anos) |
| Custos de Materiais de Construção e Terrenos | -0.8% | Âmbito nacional, especialmente Grande Santo Domingo e Corredor Turístico Leste | Curto prazo (≤ 2 anos) |
| Complexidade na Titulação de Imóveis e Registro de Terras | -0.5% | Âmbito nacional, especialmente áreas periféricas e rurais | Médio prazo (2-4 anos) |
| Exposição a Furacões e Inundações | -0.4% | Corredor Turístico Leste, Costa Norte, Samaná e comunidades costeiras ou ribeirinhas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Hipotecários Restringindo a Acessibilidade Doméstica
Os custos de financiamento hipotecário permanecem relativamente elevados na República Dominicana, apesar do afrouxamento monetário. A taxa de juros média em empréstimos habitacionais recuou para 11,37% em setembro de 2026, em comparação com 11,71% em março, enquanto a taxa de política monetária do Banco Central subiu para 5,50% em setembro e permaneceu inalterada em outubro. A diferença resultante entre as taxas de política e as taxas hipotecárias ao varejo continua a restringir a acessibilidade para famílias dependentes de financiamento bancário. A atividade de construção registrou cinco contrações trimestrais consecutivas entre o quarto trimestre de 2024 e o quarto trimestre de 2025, refletindo custos de financiamento elevados, despesas de construção e atrasos administrativos. Contudo, o setor se recuperou subsequentemente, registrando um crescimento de 7,9% em relação ao mesmo período do ano anterior em agosto de 2026. O crédito para construção também se expandiu 16,2% em relação ao ano anterior até agosto, indicando suporte contínuo de financiamento para incorporadores. Apesar dessa recuperação, os custos hipotecários relativamente elevados continuam a limitar a capacidade de compra entre as famílias dependentes de crédito. Consequentemente, o mercado imobiliário residencial mantém maior resiliência nos segmentos sustentados por compras à vista, remessas da diáspora e programas habitacionais apoiados pelo governo.
Custos de Desenvolvimento, Risco de Titulação e Exposição Climática
O Índice Direto de Custo de Construção Habitacional subiu 3,74% durante 2025, com os custos de mão de obra aumentando 7,14%. Custos mais elevados de materiais, terrenos, mão de obra e licenciamento continuam a deteriorar a viabilidade econômica de projetos habitacionais de menor preço. O Departamento de Estado dos Estados Unidos da América (USDOS) relatou em sua Declaração sobre o Clima de Investimento de 2025 que aproximadamente 60% das terras na República Dominicana carecem de titulação formal, aumentando as exigências de diligência jurídica e potencialmente atrasando transações imobiliárias. Os riscos de furacões e inundações também elevam as considerações de desenvolvimento e seguro em áreas costeiras e ribeirinhas. De acordo com estimativas históricas citadas pelo Banco Mundial, desastres naturais causaram perdas econômicas anuais médias de aproximadamente 420 milhões de USD durante 1961–2014. Enquanto isso, os serviços digitais do Registro de Imóveis para verificação do status jurídico de propriedades podem melhorar a transparência das transações e facilitar a diligência devida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel em Vendas:
Apartamentos e Condomínios Lideram Enquanto Vilas e Casas Térreas Crescem Mais RápidoOs apartamentos e condomínios têm projeção de responder por 65,2% da participação no mercado de imóveis residenciais da República Dominicana em 2026. Essa posição reflete a forte demanda por habitação vertical na Grande Santo Domingo e em destinos turísticos. O Instituto Nacional de Estatística relatou que os apartamentos representaram 93,2% das unidades em construção ativa na área metropolitana durante o segundo semestre de 2025. Esse padrão de oferta reflete as restrições de terreno e a necessidade de atender famílias urbanas próximas a centros de emprego e serviços essenciais. Também apoia modelos de desenvolvimento que combinam uso residencial com capacidade de aluguel voltada a investidores. A grande participação dos apartamentos oferece aos construtores uma base sólida para a concepção de novos projetos em formatos compactos e gerenciados profissionalmente.
As vilas e casas térreas têm previsão de crescimento a um CAGR de 6,31% de 2027 a 2032. Seu apelo é mais forte em localidades onde visitantes internacionais buscam acomodações privativas, espaços ao ar livre e serviços de resort. Os projetos de residências com marca hoteleira estão reforçando esse modelo ao combinar residências com operações hoteleiras e programas de aluguel. A inauguração do St. Regis Cap Cana em maio de 2025, com investimento superior a 220 milhões de USD, ilustra a escala do desenvolvimento de resorts residenciais de luxo. Os incorporadores devem continuar a alinhar a oferta de vilas com a infraestrutura local, os requisitos de seguro e os padrões sazonais de aluguel. Essas condições posicionam os apartamentos como a principal âncora de vendas, enquanto as vilas representam um formato de imóvel de maior crescimento.


Por Faixa de Preço em Vendas:
A Demanda no Mercado Intermediário é Ampla e as Habitações Acessíveis se ExpandemA categoria de mercado intermediário respondeu por uma participação de 51,1% no mercado de imóveis residenciais da República Dominicana em 2026, tornando-se a maior faixa de preço. A demanda provém de famílias na Grande Santo Domingo e em Santiago que necessitam de habitação formalmente construída próxima a empregos e serviços urbanos. Este segmento se beneficia da urbanização e da expansão gradual dos bairros metropolitanos. Também deve competir com projetos de menor preço apoiados por programas governamentais e com esquemas de luxo voltados a compradores estrangeiros. A pressão resultante torna a seleção de terrenos, o design das unidades e o acesso ao financiamento particularmente importantes para os incorporadores do mercado intermediário. Isso também reforça o papel dos apartamentos no setor de imóveis residenciais da República Dominicana.
A categoria acessível tem previsão de crescimento a um CAGR de 6,49% de 2027 a 2032. Seu crescimento está vinculado ao relançamento do Mi Vivienda e a esforços públicos mais amplos para reduzir o déficit habitacional. Os subsídios e o financiamento preferencial podem tornar a propriedade formal acessível para famílias que enfrentam altas taxas hipotecárias de mercado. O programa entregará unidades nas províncias metropolitanas e do interior, criando oportunidades além da capital. Os projetos de habitação acessível exigem controle de custos, pois as despesas com materiais, mão de obra e terrenos podem estreitar as margens dos incorporadores. O avanço do segmento está, portanto, estreitamente vinculado à execução das políticas e à capacidade dos incorporadores privados de construir a preços qualificados.
Por Região Principal em Vendas:
Grande Santo Domingo Lidera e o Corredor Leste se AceleraO mercado de imóveis residenciais da República Dominicana é liderado pela Grande Santo Domingo. O Distrito Nacional e os municípios de Santo Domingo Este, Norte e Oeste concentram emprego, serviços públicos e uma ampla base de habitação formal. A região da capital também recebe uma parcela substancial da demanda familiar apoiada por remessas. O desenvolvimento de apartamentos está se estendendo para municípios periféricos à medida que a disponibilidade de terrenos e as necessidades de transporte mudam. As obras viárias do governo e a expansão do metrô visam melhorar as conexões entre as áreas residenciais e os distritos centrais de emprego. Essa combinação mantém a Grande Santo Domingo como o principal mercado em volume.
O Corredor Turístico Leste tem previsão de expansão a um CAGR de 6,91% de 2027 a 2032. Punta Cana, Bávaro e Cap Cana combinam acesso aeroportuário, demanda turística, investimento estrangeiro e zonas de desenvolvimento com benefícios fiscais elegíveis. O Aeroporto Internacional de Punta Cana processou 53% das chegadas aéreas nacionais no primeiro semestre de 2026. Cap Cana reportou mais de 3,85 bilhões de USD investidos até o momento e declarou em 2025 ter 10.000 quartos em desenvolvimento, a maioria deles projetos residenciais turísticos. O crescimento do corredor depende da continuidade dos fluxos turísticos e da capacidade dos incorporadores de entregar projetos bem gerenciados. Também enfrenta maior exposição a riscos climáticos e custos de seguro costeiro.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Imóvel em Aluguéis:
Apartamentos e Condomínios Dominam e Vilas e Casas Térreas Ganham Demanda por AluguelOs apartamentos e condomínios responderam por 79,3% do valor de aluguel em 2026, a maior participação no segmento de aluguel do mercado de imóveis residenciais da República Dominicana. Inquilinos urbanos de longa duração e visitantes que utilizam acomodações de curta temporada contribuem para esse padrão. O Instituto Nacional de Estatística registrou um aumento nos imóveis destinados a aluguel ou uso próprio de 4.569 para 5.076 no segundo semestre de 2025. Esses projetos representaram 87,6% da atividade de construção ativa coberta na pesquisa. Os dados indicaram que uma parte crescente da nova oferta se destinava a gerar renda ou atender às necessidades de proprietários-moradores, e não a integrar diretamente o estoque de revenda. Isso pode sustentar a disponibilidade de aluguéis enquanto reduz o número de unidades de revenda imediatamente disponíveis.
As vilas e casas térreas têm previsão de crescimento a um CAGR de 7,11% de 2027 a 2032, tornando-se o tipo de imóvel para aluguel de crescimento mais rápido. As acomodações privativas podem atrair viajantes de lazer que valorizam espaço e acesso a resorts. As parcerias com gestão hoteleira podem oferecer aos proprietários de vilas suporte em reservas, operações e padrões de propriedade. A Noval Properties inaugurou o Reserva Real by Harper em Bávaro-Punta Cana em junho de 2025, tendo a Archipelago International como parceira de gestão hoteleira. A abordagem demonstra por que os incorporadores estão utilizando arranjos com marca hoteleira para sustentar a demanda de aluguel em áreas de resort. A oportunidade de aluguel continua dependente das condições turísticas, de operações confiáveis e de cobertura de seguro adequada.
Análise Geográfica
A Grande Santo Domingo tem projeção de responder por 48,5% das vendas em 2026 e permanecer o centro do mercado de imóveis residenciais da República Dominicana. A região concentra a maior parte do emprego formal, dos serviços públicos e da migração interna do país. O Instituto Nacional de Estatística relatou um aumento nos preços médios de apartamentos metropolitanos entre o segundo semestre de 2025 e o primeiro semestre de 2026. As áreas periféricas podem registrar movimentos de preços mais acentuados quando um número limitado de novos projetos alterar materialmente a oferta local. Os projetos rodoviários apoiados pelo contrato aeroportuário renegociado devem melhorar a conectividade entre Santo Domingo Oeste, as áreas do sul e o Distrito Nacional. A extensão planejada da Linha 1B do Metrô em direção à Vila Mella reforça ainda mais as perspectivas dos corredores residenciais do norte. Espera-se que esses investimentos sustentem a demanda além do núcleo tradicional, preservando a posição da região da capital como âncora do volume de vendas.
O Corredor Turístico Leste tem projeção de crescimento a um CAGR de 6,91% de 2027 a 2032. Punta Cana, Bávaro e Cap Cana atraem investimentos porque a conectividade aérea e a atividade turística expõem potenciais compradores à região. O St. Regis Cap Cana foi inaugurado em maio de 2025, com investimento superior a 300 milhões de USD, incluindo 132,8 milhões de USD captados nos mercados de capitais dominicanos. O Aeroporto Internacional de Punta Cana processou 53% das chegadas aéreas nacionais durante os primeiros seis meses de 2026. Os incentivos CONFOTUR oferecem aos projetos qualificados uma vantagem adicional ao proporcionar tratamento fiscal favorável para compradores pela primeira vez. A proposta de valor residencial da região depende de fluxos sustentados de visitantes, qualidade dos projetos e gestão eficaz dos riscos climáticos costeiros.
Cibao e Santiago se beneficiam da demanda doméstica e apoiada por remessas, enquanto a Costa Norte e Samaná atendem a uma base distinta de compradores de resort. O Banco Central relatou que a região norte recebeu 3,05 bilhões de USD em remessas durante os primeiros nove meses de 2025. Esses fluxos podem sustentar aquisições de habitação de mercado intermediário em toda a bacia do Cibao. Puerto Plata também se beneficia da atividade de visitantes, com volumes de passageiros de cruzeiros aumentando 6% em 2025, atingindo 2.815.732. Samaná e a Costa Norte oferecem projetos orientados ao turismo fora do ambiente premium de Cap Cana. A expansão dos programas habitacionais nos municípios provinciais amplia o mercado de imóveis residenciais da República Dominicana para além dos maiores corredores urbanos e de resort.
Cenário Competitivo
Concentração do Mercado
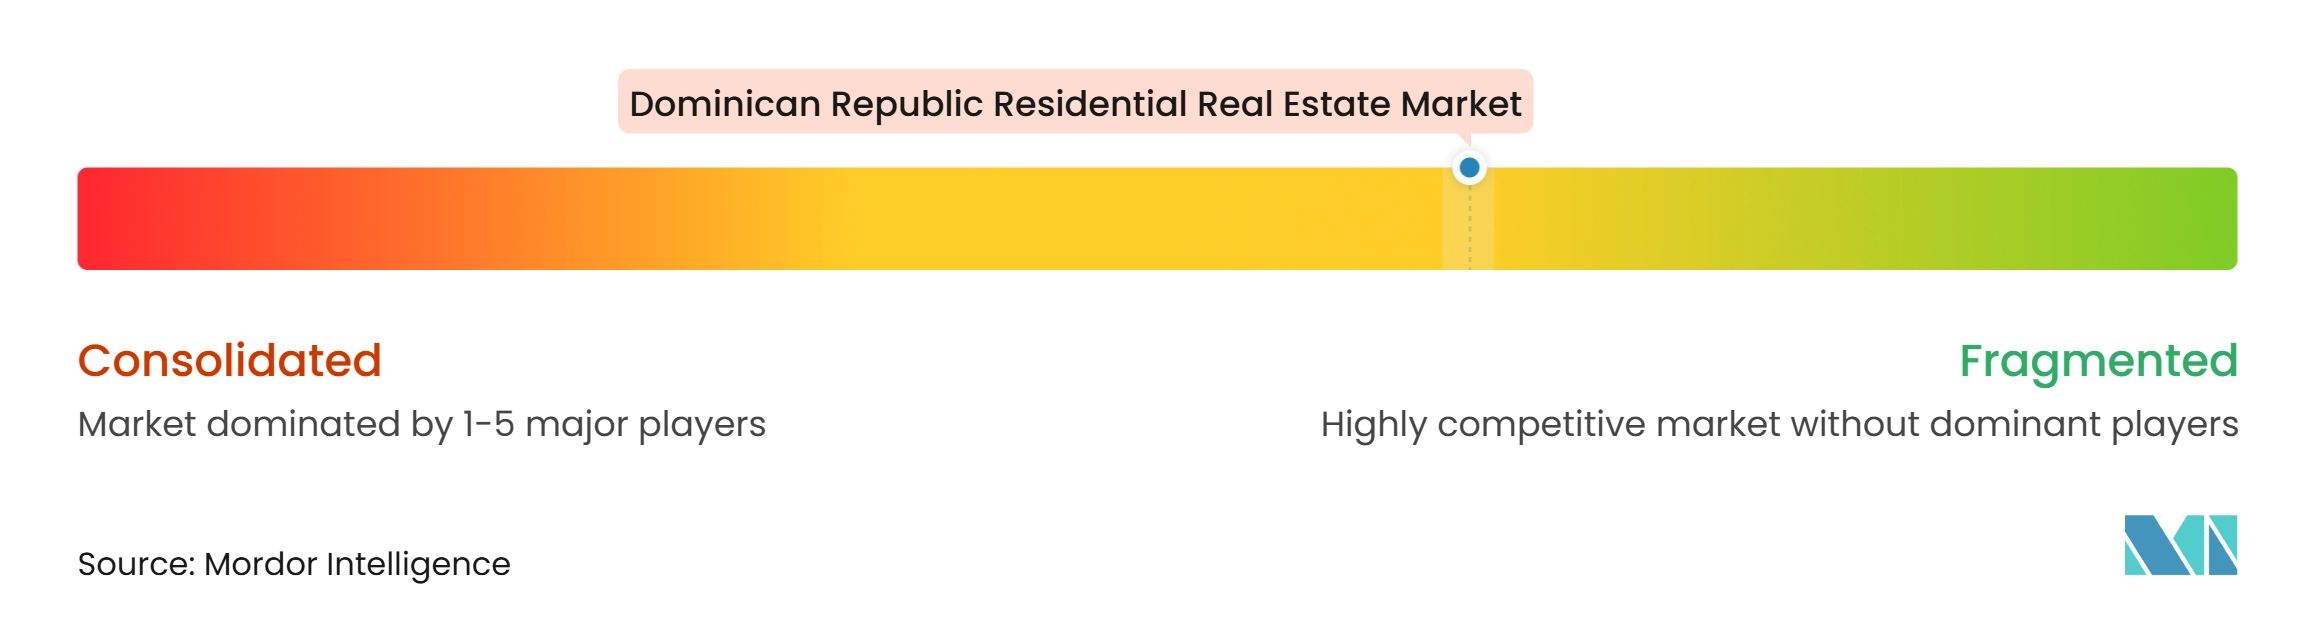
O mercado de imóveis residenciais da República Dominicana apresenta concentração moderada entre os principais incorporadores. A Noval Properties e a Cap Cana mantêm forte presença em empreendimentos primários orientados a resorts, enquanto um grupo mais amplo de construtores domésticos atende à demanda acessível e de mercado intermediário. Em outubro de 2025, a Noval Properties informou que havia entregado mais de 3.000 unidades ao longo de 22 anos e tinha 4.108 unidades em construção. Os incorporadores frequentemente utilizam parcerias com marcas hoteleiras para fortalecer a confiança dos compradores e apoiar as operações de aluguel. Essa estratégia pode proporcionar distribuição por meio das redes de fidelidade hoteleiras e garantir padrões profissionais de gestão. A concorrência também está se intensificando no subúrbio de Santo Domingo, em Samaná e em Miches, onde os incorporadores estão buscando oportunidades de terrenos e projetos.
O capital com estruturação internacional está penetrando cada vez mais em projetos de alto valor. Em outubro de 2025, a Agallas Equities lançou seu Fundo Imobiliário I da República Dominicana, com meta de capitalização de 400 milhões de USD para investimentos em turismo, infraestrutura e uso misto. Em maio de 2025, a Realty ONE Group International concedeu direitos de master franquia para a República Dominicana, estendendo seu modelo de corretagem para seu 27º país. A entrada de fundos de investimento institucionais e redes de corretagem organizadas pode elevar as expectativas em relação a processos de vendas, relatórios e suporte ao comprador. No nível de projetos, o financiamento via mercado de capitais está emergindo como um canal adicional de captação ao lado dos empréstimos bancários. O financiamento do St. Regis Cap Cana demonstra que o capital captado localmente pode sustentar empreendimentos de grande escala relacionados ao turismo.
Diversas iniciativas de empresas ilustram como a concorrência está migrando para modelos com marca hoteleira e integrados. Em junho de 2025, a Noval Properties inaugurou o Reserva Real by Harper com a Archipelago International, adicionando um formato de residência com marca gerenciada em Bávaro-Punta Cana. Em maio de 2025, a empresa também anunciou uma aliança de fornecimento com a Concremax para apoiar as entregas de concreto para projetos no leste da República Dominicana. A Cap Cana continua a reportar um substancial pipeline de empreendimentos residenciais turísticos, sustentado por compradores internacionais da Argentina, Colômbia, Venezuela e Espanha. Esses desenvolvimentos indicam que os principais participantes competem com base na entrega de projetos, afiliações hoteleiras, estruturas de financiamento e acesso a compradores estrangeiros.
Líderes do Setor de Imóveis Residenciais da República Dominicana
-
Noval Properties
-
Grupo Puntacana
-
Cap Cana
-
Grupo Therrestra
-
Noriega Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis Residenciais da República Dominicana Empresas cobertas neste relatório
- Noval Properties
- Grupo Puntacana
- Cap Cana
- Grupo Therrestra
- Noriega Group
- Grupo Piñero
- Central Romana Corporation
- Metro Country Club
- Grupo Bonita
- Inversiones Aides
- Pioneer Investment Funds
- Campagna Ricart and Associates
- RE/MAX Dominicana
- Plusval
- Gesproin Group
- SuperCasas
- Century 21 Perdomo
- Agallas Equities
- Fiduciaria La Nacional
- Fiduciaria Reservas
Desenvolvimentos industriais recentes em Mercado de Imóveis Residenciais da República Dominicana
- Setembro de 2026: O Banco de Reservas, a Fiduciaria Reservas e o Ministério da Habitação e Edificações lançaram a segunda fase do Las Acacias III, um complexo de 400 apartamentos acessíveis em Santo Domingo Este. O Fideicomiso Inmobiliario de Viviendas de Bajo Costo Paraíso Oriental III apoia a construção, com financiamento superior a 11,5 milhões de USD. Os compradores elegíveis podem acessar as unidades por meio das condições especiais de hipoteca do Banco de Reservas. Essa estrutura público-privada combina terras e políticas habitacionais do Estado com infraestrutura bancária privada para apoiar a entrega de habitação no âmbito do plano habitacional 2022–2032.
- Setembro de 2026: O governo anunciou que os administradores de fundos de pensão estão canalizando mais de 57,4 milhões de USD por meio de fundos de investimento para projetos residenciais. Esse financiamento apoia mais de 13.000 residências no Distrito Nacional, Los Alcarrizos, Santo Domingo Norte, Santo Domingo Este, Santiago e Higüey. A AFI Pioneer e o Banco de Ahorro y Crédito Banfondesa também formalizaram o viBIENda, um produto hipotecário a taxa fixa oferecendo prazos de até 25 anos para afiliados elegíveis de fundos de pensão. O programa estabelece um canal de financiamento privado de longo prazo ao lado dos subsídios públicos, reduzindo o risco de refinanciamento para incorporadores e as pressões de acessibilidade para os compradores.
- Maio de 2026: A RBK PRIME International Real Estate e o Grupo Noval anunciaram uma parceria comercial que oferece aos clientes privados, investidores institucionais e pessoas de alto patrimônio da RBK PRIME acesso aos projetos do Grupo Noval nos segmentos residencial, turístico, hoteleiro e de terrenos. A parceria apresenta a República Dominicana como destino estratégico no portfólio da RBK PRIME. O Grupo Noval contribui com 22 anos de experiência em desenvolvimento local e um histórico de aproximadamente 3.000 residências entregues. O acordo formaliza um canal para que o capital espanhol e europeu em geral alcance projetos qualificados na República Dominicana.
Escopo do Relatório do Mercado de Imóveis Residenciais da República Dominicana
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas Térreas |
| Por Tipo de Imóvel | Apartamentos e Condomínios |
| Vilas e Casas Térreas |
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de imóveis residenciais da República Dominicana?
O valor tem projeção de crescimento de 9,96 bilhões de USD em 2026 para 14,04 bilhões de USD até 2032, a um CAGR de 5,89% de 2027 a 2032.
Qual tipo de imóvel lidera as vendas residenciais na República Dominicana?
Os apartamentos e condomínios lideram as vendas com uma participação de 65,2% em 2026. As vilas e casas térreas são o tipo de venda de crescimento mais rápido, a um CAGR de 6,31% até 2032.
Qual área possui as perspectivas de crescimento residencial mais fortes?
O Corredor Turístico Leste tem projeção de crescimento a um CAGR de 6,91% até 2032, sustentado pelo turismo, conectividade aérea e projetos qualificados com incentivos fiscais.
Como os incentivos CONFOTUR afetam a aquisição de imóveis?
Os primeiros compradores qualificados em zonas turísticas designadas podem receber uma isenção de 15 anos de determinados impostos de transferência e impostos anuais sobre a propriedade nos termos do arcabouço aplicável.
O que está limitando a aquisição doméstica de imóveis?
As taxas hipotecárias próximas a 11,71% no início de 2026 restringiram a acessibilidade para famílias que dependem de financiamento hipotecário.
Por que as remessas são importantes para a demanda habitacional?
As remessas totalizaram 11,87 bilhões de USD em 2025 e sustentam a habitação familiar, aquisições para aposentadoria e algumas transações de investimento.