
Marktgröße und Marktanteil des Wohnimmobilienmarkts der Dominikanischen Republik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
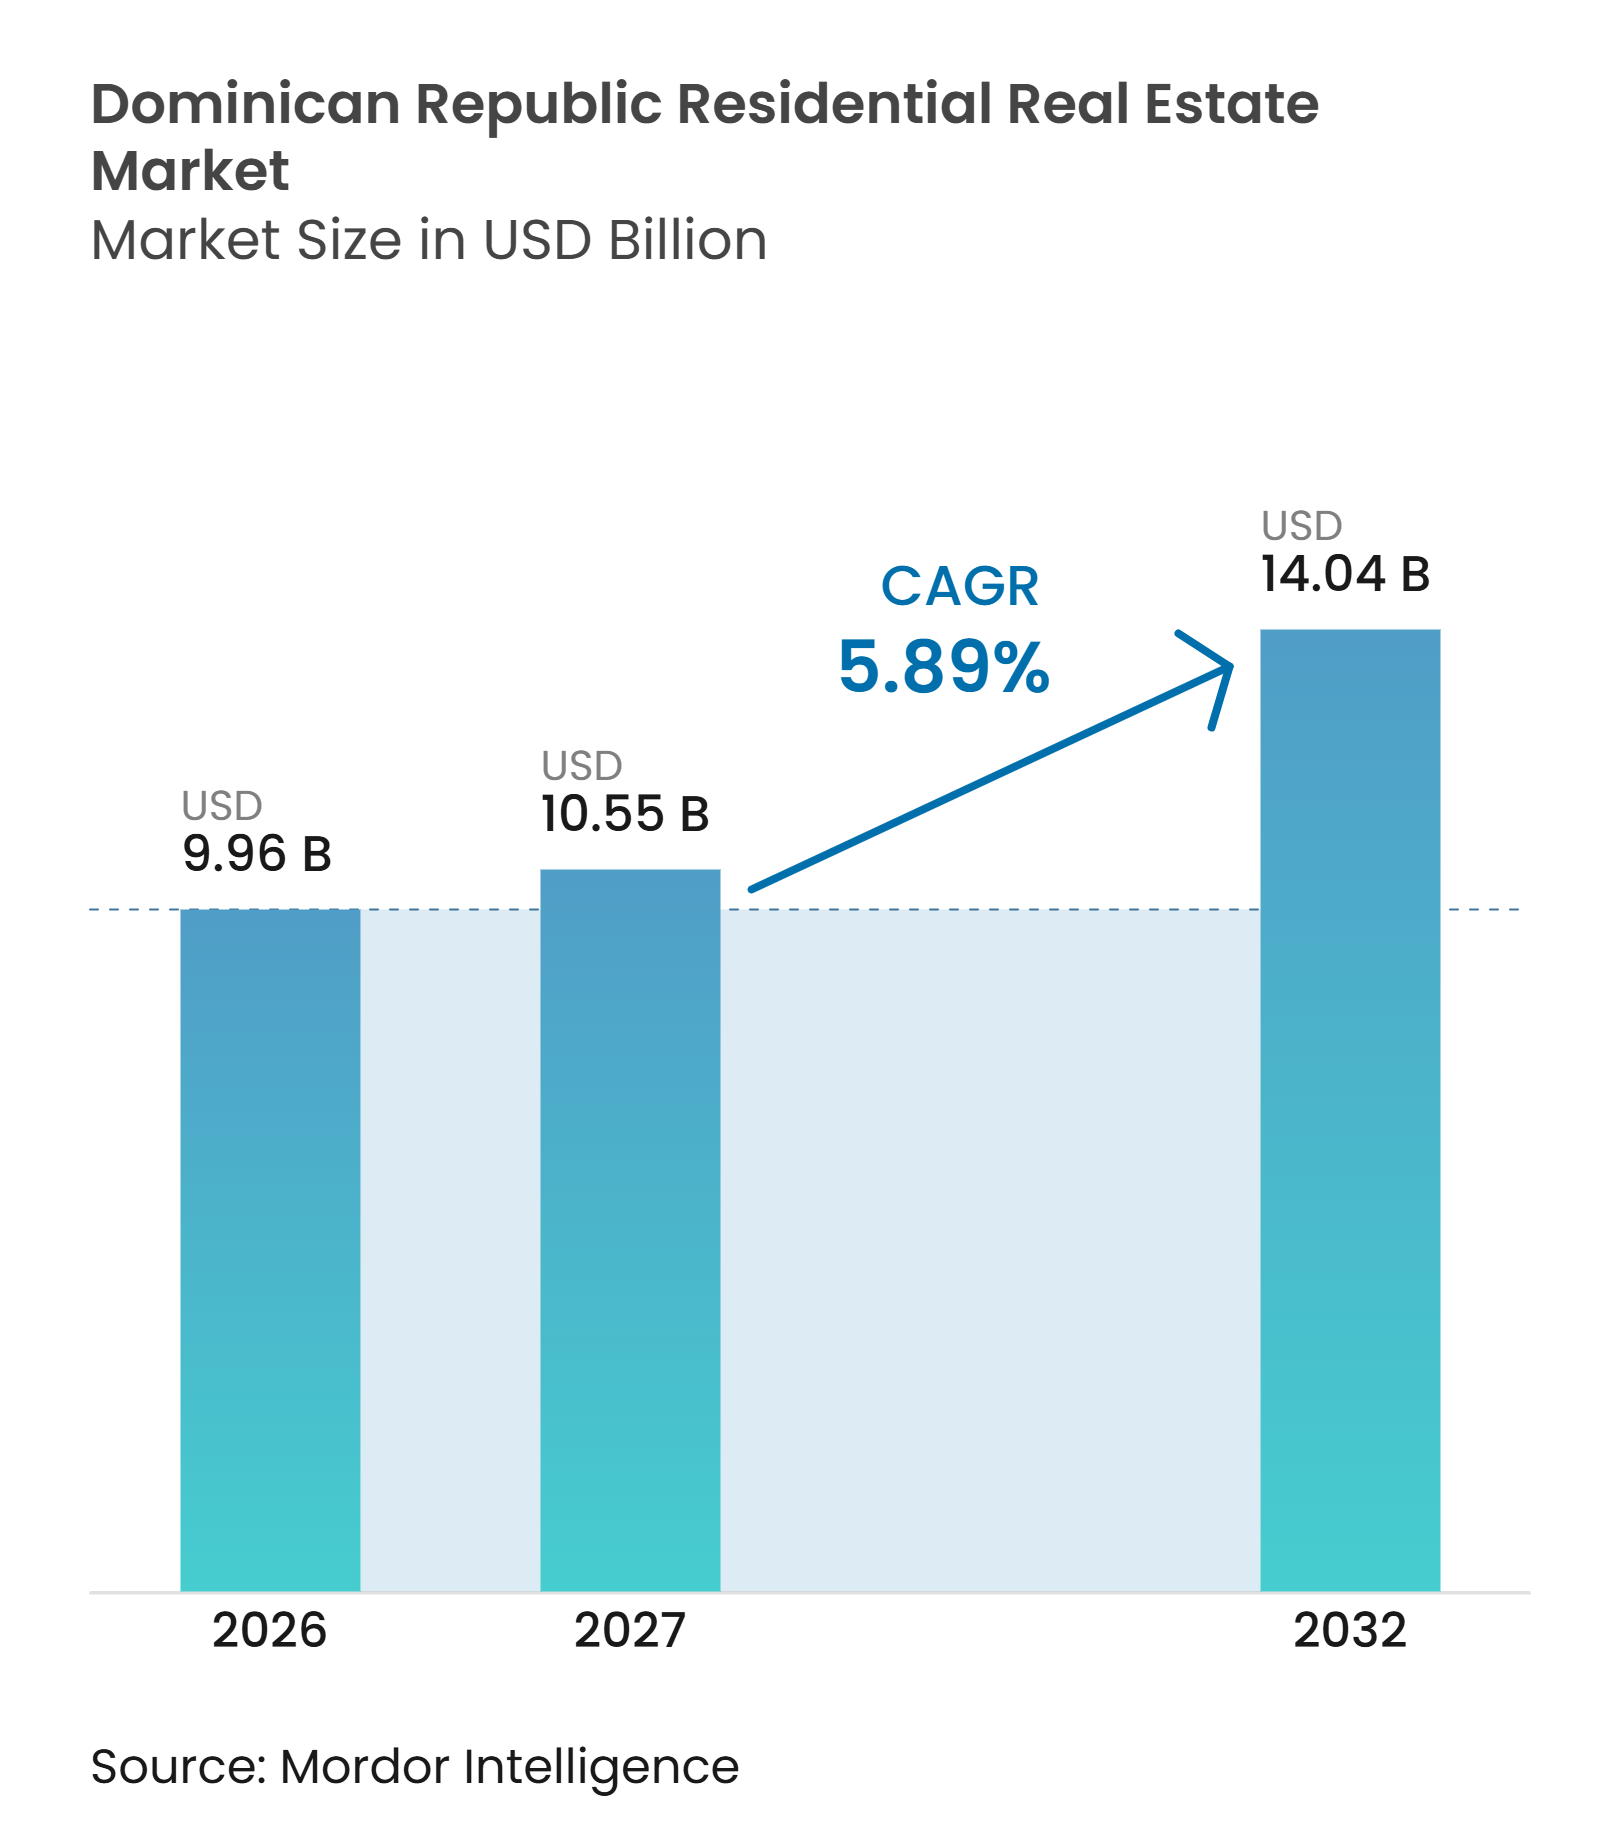
| Marktgröße im Basisjahr (2026) | 9.96 Milliarden US-Dollar |
| Marktgröße (2027) | 10.55 Milliarden US-Dollar |
| Marktgröße (2032) | 14.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Wohnimmobilienmarkts der Dominikanischen Republik von Mordor Intelligence
Die Marktgröße des Wohnimmobilienmarkts der Dominikanischen Republik wird voraussichtlich von 9,96 Milliarden USD im Jahr 2026 und 10,55 Milliarden USD im Jahr 2027 auf 14,04 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,89 % verzeichnen.
Tourismusaktivitäten, Überweisungszuflüsse und öffentliche Wohnungsbauinvestitionen stützen den Wohnimmobilienmarkt der Dominikanischen Republik. Tourismusbezogene Projekte ziehen Kapital in Küstenlagen an, insbesondere dort, wo förderfähige Entwicklungen Anreize im Rahmen des Tourismusförderungsgesetzes in Anspruch nehmen können. Überweisungen bieten vielen Haushalten und Diaspora-Käufern eine zusätzliche Finanzierungsquelle für Immobilienkäufe, einschließlich Transaktionen, die ohne lokale Hypothekenfinanzierung abgewickelt werden. Öffentliche Programme erweitern die formelle Wohnraumversorgung über etablierte städtische Bezirke hinaus. Höhere Hypothekenkosten, Grundbuchprobleme, Baukosten und klimabezogene Risiken schränken jedoch weiterhin die Nachfrage und die Projektdurchführung ein.
Wichtigste Erkenntnisse des Berichts
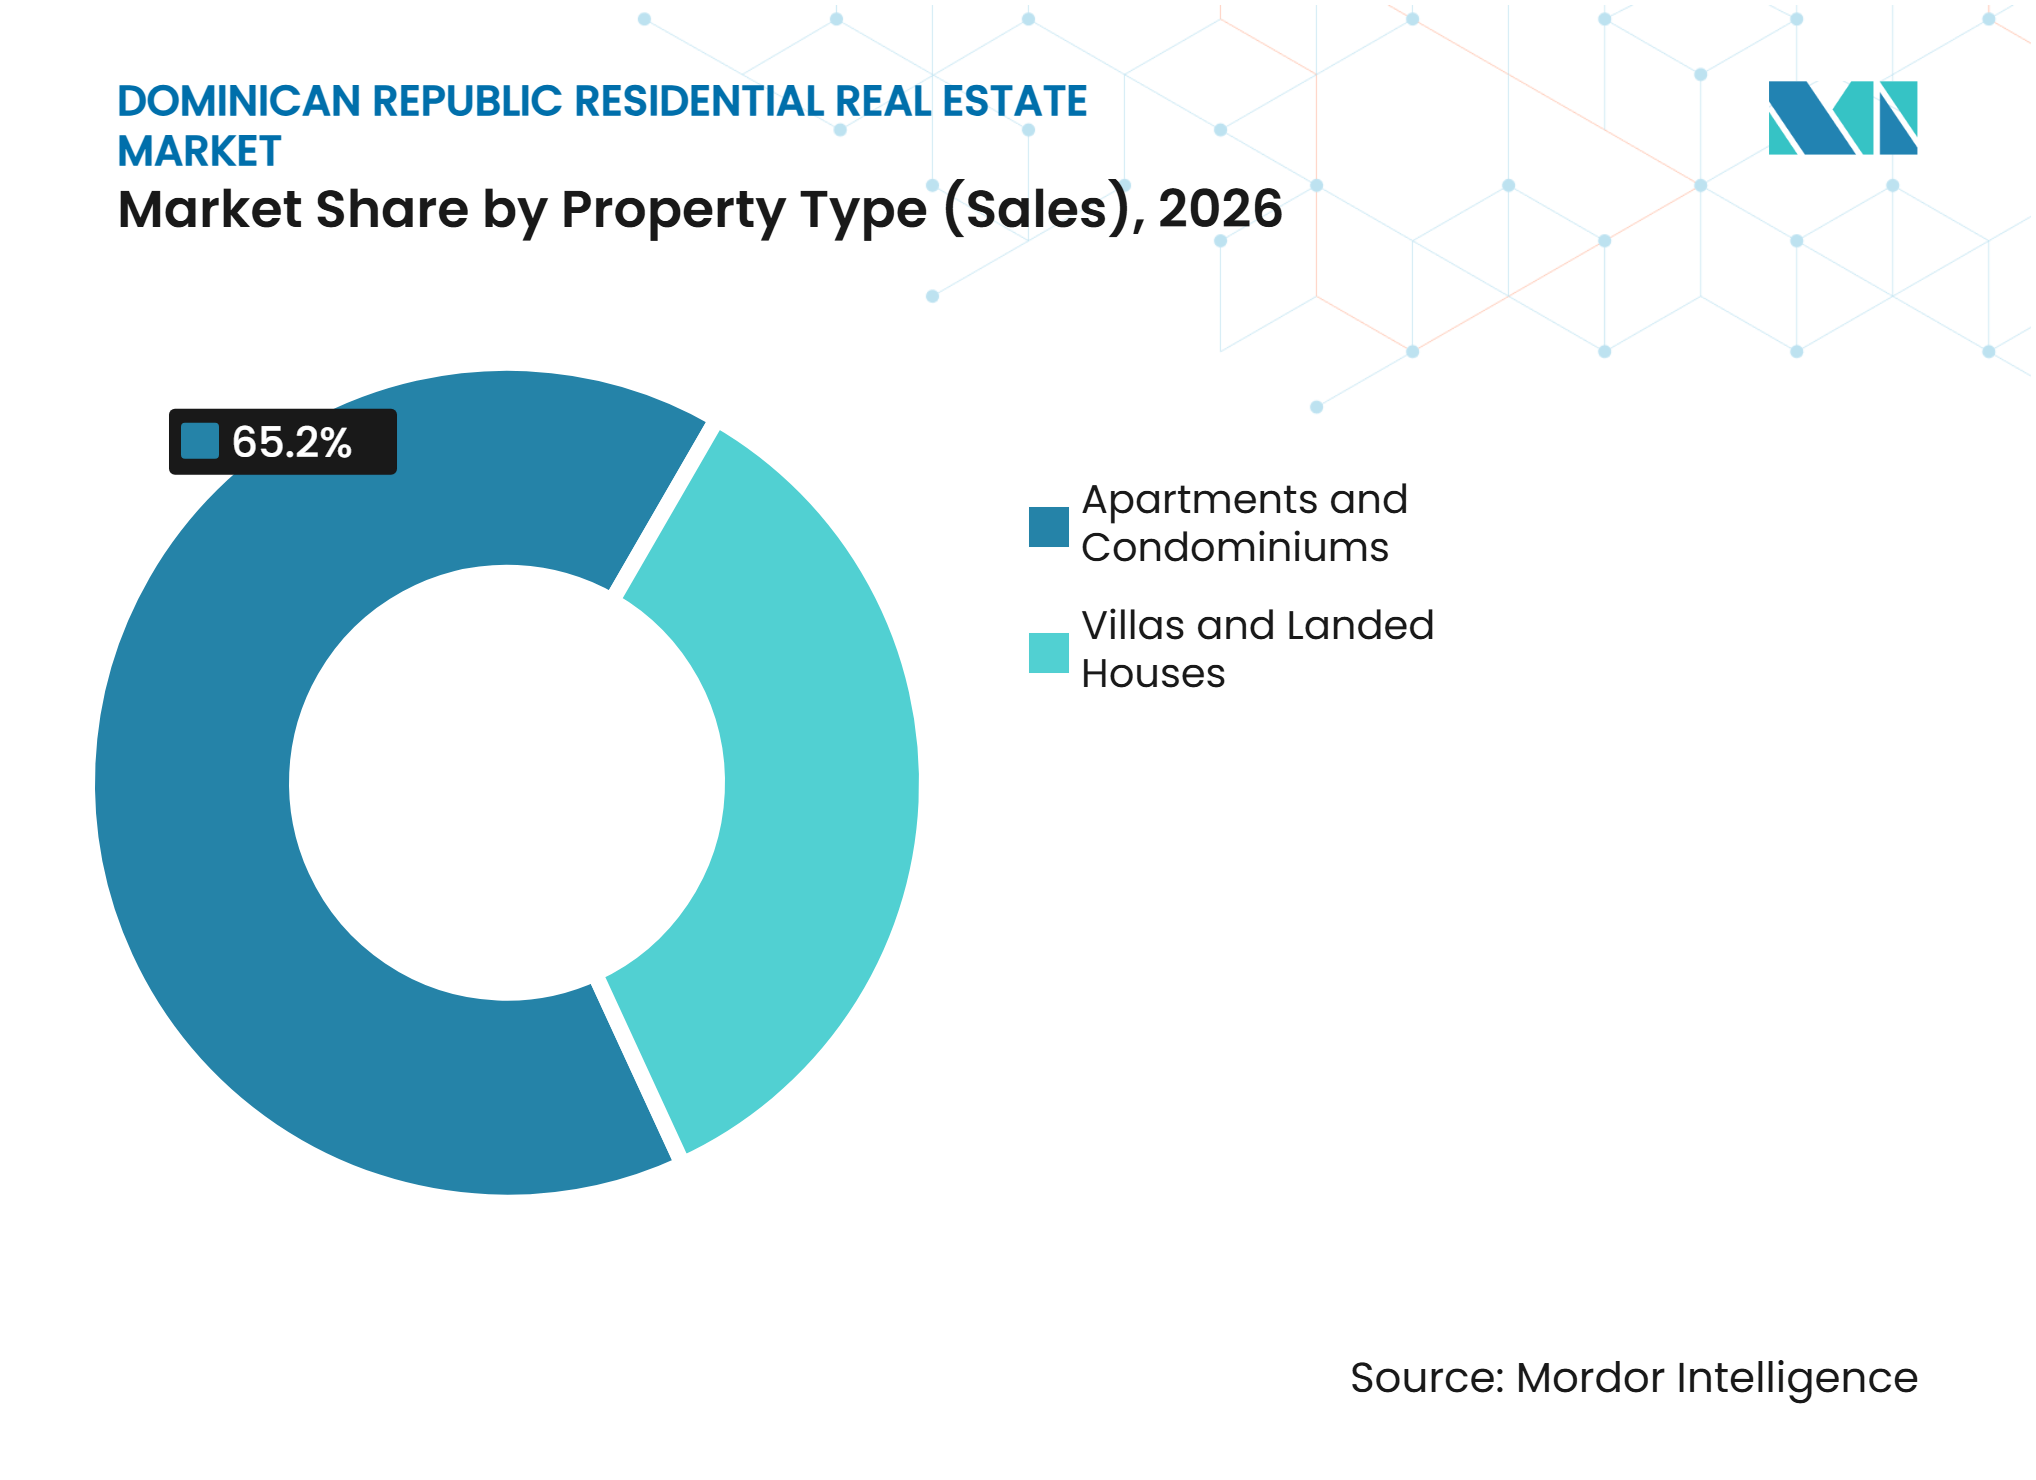
- Nach Immobilientyp im Verkauf entfielen Apartments und Eigentumswohnungen im Jahr 2026 auf einen Marktanteil von 65,2 % am Wohnimmobilienmarkt der Dominikanischen Republik und stellten damit das größte Segment der Marktgröße dar, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 6,31 % wachsen werden.
- Nach Preissegment im Verkauf entfiel das mittlere Marktsegment im Jahr 2026 auf einen Anteil von 51,1 % an der Marktgröße des Wohnimmobilienmarkts der Dominikanischen Republik, während das erschwingliche Segment bis 2032 voraussichtlich mit einem CAGR von 6,49 % wachsen wird.
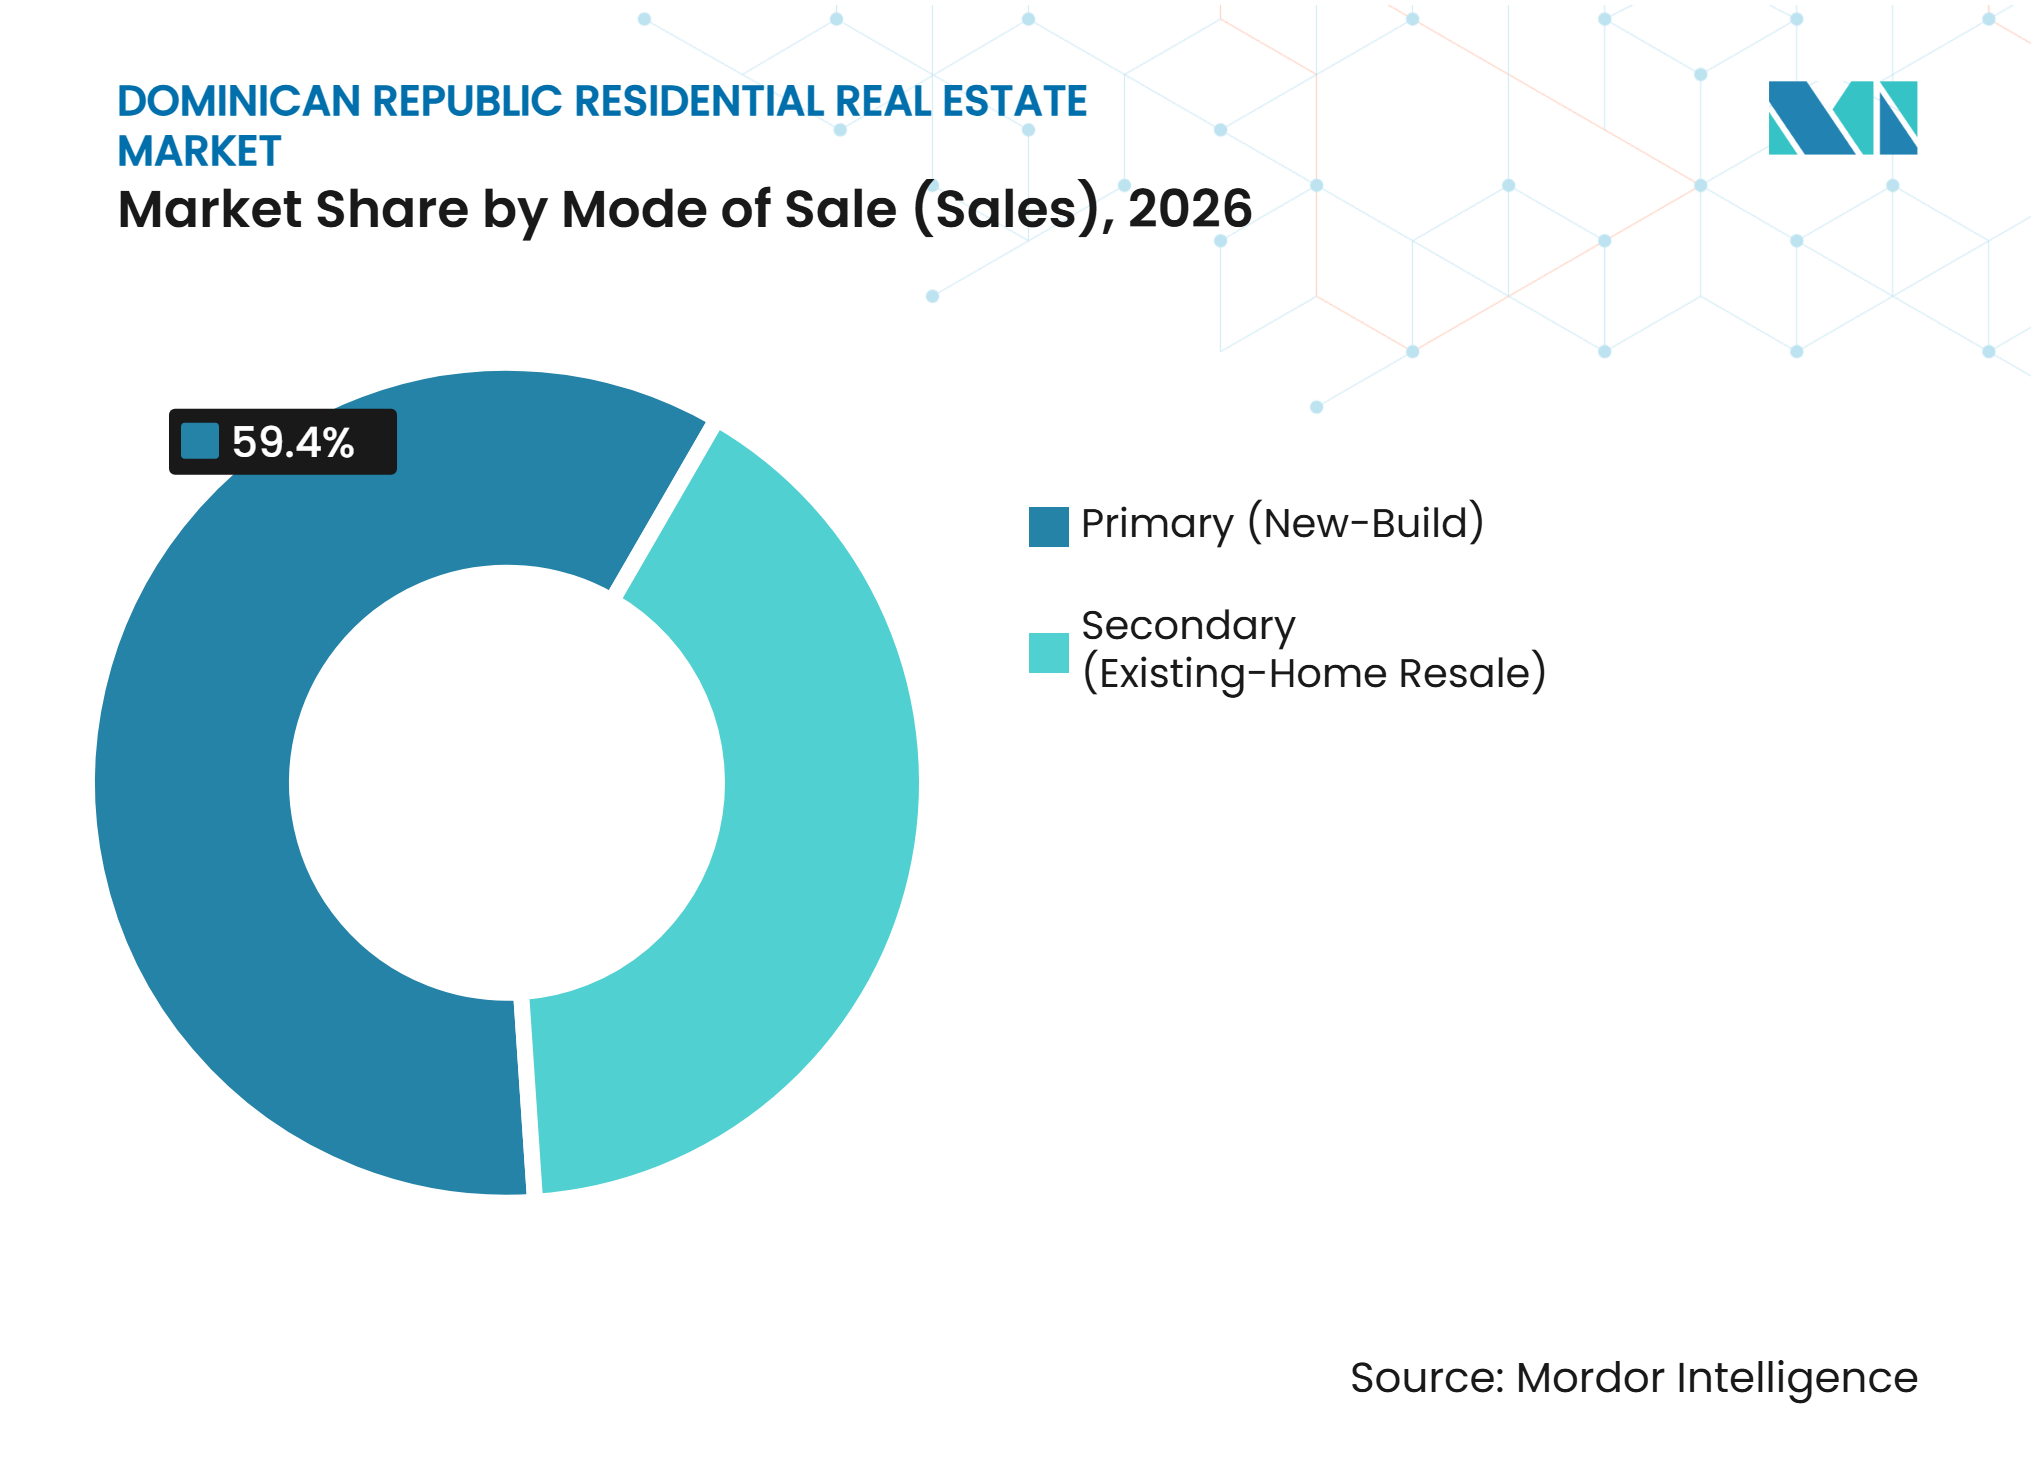
- Nach Verkaufsart entfielen Primärtransaktionen (Neubau) im Jahr 2026 auf einen Anteil von 59,4 % an der Marktgröße des Wohnimmobilienmarkts der Dominikanischen Republik und werden bis 2032 voraussichtlich mit einem CAGR von 6,66 % wachsen.
- Nach Schlüsselregion im Verkauf hielt der Großraum Santo Domingo im Jahr 2026 einen Anteil von 48,5 % an der Marktgröße des Wohnimmobilienmarkts der Dominikanischen Republik, während der Östliche Tourismuskorridor bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen wird.
- Nach Immobilientyp im Mietbereich entfielen Apartments und Eigentumswohnungen im Jahr 2026 auf einen Anteil von 79,3 % an der Marktgröße des Wohnimmobilienmarkts der Dominikanischen Republik, während Villen und Einfamilienhäuser bis 2032 voraussichtlich einen CAGR von 7,11 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Internationaler Tourismus und Nachfrage nach Ferienresidenzimmobilien | +1.4% | Östlicher Tourismuskorridor, Nordküste, Samaná und Großraum Santo Domingo | Kurzfristig (≤ 2 Jahre) |
| CONFOTUR-Steueranreize | +1.2% | Punta Cana, Bávaro, Cap Cana, Miches und Samaná | Mittelfristig (2–4 Jahre) |
| Überweisungsgestützte Wohnungsbauinvestitionen | +1.0% | Großraum Santo Domingo, Cibao, Santiago und landesweit | Kurzfristig (≤ 2 Jahre) |
| Programme für erschwinglichen Wohnraum | +0.8% | Peripherie des Großraums Santo Domingo, Cibao, Santiago und weitere Provinzen | Mittelfristig (2–4 Jahre) |
| Städtische Beschäftigung und Nachfrage nach Apartments | +0.7% | Großraum Santo Domingo, Cibao und Santiago | Mittelfristig (2–4 Jahre) |
| Ausbau der Verkehrsinfrastruktur | +0.6% | Vorortgürtel des Großraums Santo Domingo, Santo Domingo Este und Santo Domingo Norte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Internationaler Tourismus treibt die Konvergenz von Ferienresidenz und Wohnimmobilien voran
Der Tourismus beeinflusst weiterhin Preisgestaltung und Entwicklungsentscheidungen im Küstenwohnimmobilienmarkt der Dominikanischen Republik. Das Land verzeichnete 2025 mit 11,68 Millionen Besuchern einen Rekord, während die Ankünfte von Januar bis September 2026 9,24 Millionen erreichten[1]. Die Zentralbank prognostiziert Tourismuseinnahmen von rund 12,2 Milliarden USD für 2026, was den Beitrag des Sektors zur Wirtschaft unterstreicht. Tourismusorientierte Immobilienprojekte machen Berichten zufolge rund 42 % der registrierten Tourismusinvestitionen aus, wobei die zugesagten Investitionen 4,5 Milliarden USD übersteigen. Dieser Investitionstrend stützt die Nachfrage nach Ferienresidenzen, Markenresidenzen und verwalteten Wohnentwicklungen, die Eigennutzung mit kurzfristigen Mieteinnahmemöglichkeiten verbinden. Er verschafft Entwicklern im Östlichen Tourismuskorridor, insbesondere in Punta Cana, auch Zugang zu internationalen Käufern und tourismusbezogener Nachfrage jenseits des inländischen Hypothekenmarkts.
CONFOTUR-Steuerstruktur verändert die Projektökonomie
Das Gesetz 158-01, bekannt als CONFOTUR, gewährt qualifizierten Erstkäufern in ausgewiesenen Tourismuszonen eine 15-jährige Befreiung von der Grundstücksübertragungssteuer und der jährlichen Grundsteuer[2]. Die Befreiungen gelten für 15 Jahre ab Abschluss der Bau- und Ausstattungsarbeiten. Förderfähige Entwickler profitieren zudem von Befreiungen von Einfuhrzöllen und anderen anwendbaren Steuern auf Baumaterialien, Maschinen, Ausrüstungen und die Erstausstattung des Projekts. Zwischen 2023 und 2024 genehmigte CONFOTUR Berichten zufolge 117 Tourismusprojekte im Wert von rund 5,41 Milliarden USD, darunter 76 Immobilienprojekte, was fast 65 % der Gesamtgenehmigungen entspricht. Diese Konzentration von Genehmigungen unterstreicht die wachsende Bedeutung von Wohnimmobilien innerhalb tourismusorientierter Investitionen, insbesondere in Destinationen wie Punta Cana, Bávaro und Samaná. Der Anreizrahmen erhöht die Attraktivität förderfähiger Entwicklungen für Investoren; Käufer müssen jedoch den endgültigen Klassifizierungsbescheid des Projekts, das Baudatum und die Erstübertragungsberechtigung prüfen, da diese die Verfügbarkeit und verbleibende Dauer der Steuerbefreiungen bestimmen.
Überweisungen stützen Wohnungsbauinvestitionen
Überweisungen stellen eine wichtige Finanzierungsquelle für den Erwerb von Wohnimmobilien in der Dominikanischen Republik dar, insbesondere für Diaspora-Haushalte. Die Zentralbank verzeichnete 2025 Überweisungszuflüsse von 11,87 Milliarden USD, ein Anstieg von rund 9,3 % gegenüber 2024. Die Zuflüsse erreichten von Januar bis September 2026 9,49 Milliarden USD, was einem Jahreswachstum von 6,5 % entspricht, während die Zentralbank für das Gesamtjahr Überweisungen von rund 12,6 Milliarden USD prognostiziert. Die Beteiligung der Diaspora an der Wohnungsnachfrage zeigt sich auch in staatlich geförderten Entwicklungen: Mehr als 34 % der Begünstigten des Projekts Boca Residence gehörten der dominikanischen Diaspora an. Diese Nachfrage umfasst Familienwohnungen, Altersresidenzen und Anlageobjekte, insbesondere in Lagen mit etablierten Familienverbindungen und Tourismuspotenzial. Überweisungsgestützte Käufe können auch die Abhängigkeit von inländischer Hypothekenfinanzierung verringern und die Nachfrage ausländischer dominikanischer Käufer stützen.
Sozialer Wohnungsbau und städtische Expansion verbreitern die Nachfragebasis
Die Dominikanische Republik hat ihr Programm Mi Vivienda am 4. Dezember 2025 neu aufgelegt und 8.381 geplante Wohneinheiten in 33 von Entwicklern eingereichten Projekten angekündigt, von denen 19 bereits qualifiziert waren[3]. Das Programm gewährt staatliche Subventionen, die rund 27–50 % der förderfähigen Immobilienwerte abdecken, sowie eine bevorzugte Hypothekenfinanzierung über die Banco de Reservas zu einem festen Zinssatz von 8 % für sieben Jahre. Die Initiative unterstützt den Dezennalen Wohnungsplan 2022–2032 der Regierung, der ein Wohnungsdefizit von mehr als 1,4 Millionen Einheiten identifiziert, darunter ein qualitatives Defizit von 73 %, das mit unzureichenden Wohnverhältnissen und eingeschränktem Zugang zu Grundversorgungsleistungen verbunden ist. Geplante Entwicklungen im Großraum Santo Domingo, Santiago, der Cibao-Region und anderen Provinzen sollen das Angebot an subventioniertem formalem Wohnraum erweitern. Gleichzeitig stützen die Konzentration von Arbeitsplätzen und verbesserte Verkehrsanbindungen in großen städtischen Zentren die Nachfrage nach Apartments und Wohnungen in Vorortlagen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hypothekenkreditkosten | -1.2% | Großraum Santo Domingo, Cibao und Santiago | Kurzfristig (≤ 2 Jahre) |
| Baumaterial- und Grundstückskosten | -0.8% | Landesweit, insbesondere Großraum Santo Domingo und Östlicher Tourismuskorridor | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Grundbucheintragung und Grundstücksregistrierung | -0.5% | Landesweit, insbesondere periphere und ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Hurrikan- und Überschwemmungsrisiko | -0.4% | Östlicher Tourismuskorridor, Nordküste, Samaná sowie Küsten- und Flussgemeinden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hypothekenkosten schränken die inländische Erschwinglichkeit ein
Die Hypothekenkreditkosten bleiben in der Dominikanischen Republik trotz geldpolitischer Lockerung relativ hoch. Der durchschnittliche Zinssatz für Wohnungsbaudarlehen sank im September 2026 auf 11,37 %, verglichen mit 11,71 % im März, während der geldpolitische Leitzins der Zentralbank im September auf 5,50 % angehoben wurde und im Oktober unverändert blieb. Die daraus resultierende Differenz zwischen dem Leitzins und den Hypothekenzinsen im Einzelhandel schränkt weiterhin die Erschwinglichkeit für Haushalte ein, die auf Bankfinanzierung angewiesen sind. Die Bautätigkeit verzeichnete zwischen dem vierten Quartal 2024 und dem vierten Quartal 2025 fünf aufeinanderfolgende Quartalsrückgänge, was auf erhöhte Finanzierungskosten, Baukosten und Verwaltungsverzögerungen zurückzuführen ist. Der Sektor erholte sich jedoch anschließend und verzeichnete im August 2026 ein Jahreswachstum von 7,9 %. Auch der Baukredit expandierte bis August um 16,2 % im Jahresvergleich, was auf eine anhaltende Finanzierungsunterstützung für Entwickler hindeutet. Trotz dieser Erholung schränken die relativ hohen Hypothekenkosten die Kaufkraft kreditabhängiger Haushalte weiterhin ein. Folglich weist der Wohnimmobilienmarkt in Segmenten, die durch Barkäufe, Diaspora-Überweisungen und staatlich geförderte Wohnungsprogramme gestützt werden, eine größere Widerstandsfähigkeit auf.
Entwicklungskosten, Grundbuchrisiken und Klimarisiken
Der Direkte Wohnungsbaukostenindex stieg 2025 um 3,74 %, wobei die Arbeitskosten um 7,14 % zunahmen. Höhere Material-, Grundstücks-, Arbeits- und Genehmigungskosten schwächen weiterhin die Wirtschaftlichkeit von Projekten im unteren Preissegment. Das Außenministerium der Vereinigten Staaten (USDOS) berichtete in seiner Investitionsklima-Erklärung 2025, dass rund 60 % der Grundstücke in der Dominikanischen Republik keinen formellen Grundbucheintrag besitzen, was den rechtlichen Sorgfaltsprüfungsaufwand erhöht und Immobilientransaktionen potenziell verzögert. Hurrikan- und Überschwemmungsrisiken erhöhen zudem die Entwicklungs- und Versicherungserwägungen in Küsten- und Flussgebieten. Historischen Schätzungen der Weltbank zufolge verursachten Naturkatastrophen im Zeitraum 1961–2014 durchschnittliche jährliche Wirtschaftsschäden von rund 420 Millionen USD. Gleichzeitig können die digitalen Dienste des Grundbuchamts zur Überprüfung des rechtlichen Status von Immobilien die Transaktionsransparenz verbessern und die Sorgfaltsprüfung erleichtern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp im Verkauf:
Apartments und Eigentumswohnungen führen, während Villen und Einfamilienhäuser schneller wachsenApartments und Eigentumswohnungen werden voraussichtlich 65,2 % des Marktanteils am Wohnimmobilienmarkt der Dominikanischen Republik im Jahr 2026 ausmachen. Diese Position spiegelt die starke Nachfrage nach vertikalem Wohnraum im Großraum Santo Domingo und in Ferienzielen wider. Das Nationale Statistikamt berichtete, dass Apartments im zweiten Halbjahr 2025 93,2 % der im Großraum aktiv im Bau befindlichen Einheiten ausmachten. Dieses Angebotsmuster spiegelt Grundstücksbeschränkungen und die Notwendigkeit wider, städtische Haushalte in der Nähe von Beschäftigungszentren und wesentlichen Dienstleistungen zu versorgen. Es unterstützt auch Entwicklungsmodelle, die Wohnnutzung mit investorenorientierter Mietkapazität verbinden. Der hohe Anteil von Apartments gibt Bauträgern eine solide Grundlage für die Entwicklung neuer Projekte in kompakten, professionell verwalteten Formaten.
Villen und Einfamilienhäuser werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,31 % wachsen. Ihre Attraktivität ist am stärksten in Lagen, in denen internationale Besucher private Unterkünfte, Außenbereiche und Ferienservices suchen. Markenresidenzprojekte stärken dieses Modell, indem sie Wohnhäuser mit Hotelbetrieb und Mietprogrammen verbinden. Die Eröffnung des St. Regis Cap Cana im Mai 2025 mit einer Investition von mehr als 220 Millionen USD veranschaulicht das Ausmaß der Luxus-Ferienresidenzentwicklung. Entwickler müssen das Villenangebot weiterhin auf lokale Infrastruktur, Versicherungsanforderungen und saisonale Mietmuster abstimmen. Diese Bedingungen positionieren Apartments als primären Verkaufsanker, während Villen ein Immobilienformat mit höherem Wachstumspotenzial darstellen.


Nach Preissegment im Verkauf:
Breite Nachfrage im mittleren Marktsegment und Expansion im erschwinglichen SegmentDas mittlere Marktsegment entfiel 2026 auf einen Anteil von 51,1 % am Wohnimmobilienmarkt der Dominikanischen Republik und war damit das größte Preissegment. Die Nachfrage kommt von Haushalten im Großraum Santo Domingo und Santiago, die formal gebauten Wohnraum in der Nähe von Arbeitsplätzen und städtischen Dienstleistungen benötigen. Dieses Segment profitiert von der Urbanisierung und der schrittweisen Expansion städtischer Viertel. Es muss sich auch mit günstigeren Projekten, die durch staatliche Programme gefördert werden, und mit Luxusprojekten für ausländische Käufer messen. Der daraus resultierende Druck macht Standortwahl, Einheitengestaltung und Finanzierungszugang für Entwickler im mittleren Marktsegment besonders wichtig. Er unterstreicht auch die Rolle von Apartments innerhalb der Wohnimmobilienbranche der Dominikanischen Republik.
Das erschwingliche Segment wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,49 % wachsen. Sein Wachstum ist mit der Neuauflage von Mi Vivienda und breiteren öffentlichen Bemühungen zur Verringerung des Wohnungsdefizits verbunden. Subventionen und bevorzugte Finanzierung können formales Wohneigentum für Haushalte erschwinglich machen, die mit hohen Markthypothekenzinsen konfrontiert sind. Das Programm wird Einheiten in Metropol- und Binnenprovinzen liefern und damit Chancen jenseits der Hauptstadt schaffen. Projekte für erschwinglichen Wohnraum erfordern Kostenkontrolle, da Material-, Arbeits- und Grundstückskosten die Entwicklermargen schmälern können. Der Fortschritt des Segments ist daher eng mit der Umsetzung der Politik und der Kapazität privater Entwickler verknüpft, auf qualifizierenden Preisniveaus zu bauen.
Nach Schlüsselregion im Verkauf:
Großraum Santo Domingo führt und der Östliche Korridor beschleunigtDer Wohnimmobilienmarkt der Dominikanischen Republik wird vom Großraum Santo Domingo angeführt. Das Distrito Nacional und die Gemeinden Santo Domingo Este, Norte und Oeste vereinen Beschäftigung, öffentliche Dienstleistungen und eine große formelle Wohnungsbasis. Die Hauptstadtregion erhält auch einen erheblichen Anteil der überweisungsgestützten Haushaltsnachfrage. Die Apartmententwicklung erstreckt sich auf periphere Gemeinden, da sich Grundstücksverfügbarkeit und Verkehrsbedürfnisse verändern. Staatliche Straßenbauprojekte und die Erweiterung der U-Bahn sollen die Verbindungen zwischen Wohngebieten und zentralen Beschäftigungsbezirken verbessern. Diese Kombination macht den Großraum Santo Domingo zum wichtigsten Volumenmarkt.
Der Östliche Tourismuskorridor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,91 % wachsen. Punta Cana, Bávaro und Cap Cana verbinden Flughafenzugang, Tourismusnachfrage, ausländische Investitionen und steuerlich begünstigte Entwicklungszonen. Der Internationale Flughafen Punta Cana verarbeitete im ersten Halbjahr 2026 53 % der nationalen Flugankünfte. Cap Cana meldete bisher mehr als 3,85 Milliarden USD an Investitionen und gab 2025 an, 10.000 Zimmer in der Entwicklung zu haben, von denen die meisten Wohnturismusprojekte sind. Das Wachstum des Korridors hängt von anhaltenden Tourismusströmen und der Fähigkeit der Entwickler ab, gut verwaltete Projekte zu liefern. Er ist auch einem höheren Wetterrisiko und Küstenversicherungskosten ausgesetzt.


Nach Immobilientyp im Mietbereich:
Apartments und Eigentumswohnungen dominieren, und Villen und Einfamilienhäuser gewinnen an MietnachfrageApartments und Eigentumswohnungen entfielen 2026 auf 79,3 % des Mietwerts und hatten damit den größten Anteil im Mietsegment des Wohnimmobilienmarkts der Dominikanischen Republik. Langfristige städtische Mieter und Besucher, die Kurzzeitunterkünfte nutzen, tragen beide zu diesem Muster bei. Das Nationale Statistikamt verzeichnete im zweiten Halbjahr 2025 einen Anstieg der für Vermietung oder Eigennutzung bestimmten Immobilien von 4.569 auf 5.076. Diese Projekte repräsentierten 87,6 % der in der Erhebung erfassten aktiven Bautätigkeit. Die Daten zeigten, dass ein wachsender Teil des neuen Angebots dazu bestimmt war, Einnahmen zu generieren oder den Bedarf von Eigennutzern zu decken, anstatt direkt in den Wiederverkaufsbestand zu fließen. Dies kann die Mietverfügbarkeit stützen und gleichzeitig die Anzahl der sofort verfügbaren Wiederverkaufseinheiten reduzieren.
Villen und Einfamilienhäuser werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,11 % wachsen und sind damit der am schnellsten wachsende Mietimmobilientyp. Private Unterkünfte können Freizeitreisende ansprechen, die Platz und Ferienresort-Zugang schätzen. Hotelmanagementbeziehungen können Villenbesitzern Unterstützung bei Buchung, Betrieb und Immobilienstandards bieten. Noval Properties eröffnete im Juni 2025 Reserva Real by Harper in Bávaro-Punta Cana mit Archipelago International als Hotelmanagementpartner. Dieser Ansatz zeigt, warum Entwickler Markenarrangements nutzen, um die Mietnachfrage in Feriengebieten zu stützen. Die Mietmöglichkeit bleibt von Tourismusbedingungen, zuverlässigem Betrieb und angemessenem Versicherungsschutz abhängig.
Geografische Analyse
Der Großraum Santo Domingo wird voraussichtlich 48,5 % der Verkäufe im Jahr 2026 ausmachen und das Zentrum des Wohnimmobilienmarkts der Dominikanischen Republik bleiben. Die Region verfügt über die größte Konzentration formeller Beschäftigung, öffentlicher Dienstleistungen und Binnenmigration des Landes. Das Nationale Statistikamt meldete einen Anstieg der durchschnittlichen Apartmentpreise im Großraum zwischen dem zweiten Halbjahr 2025 und dem ersten Halbjahr 2026. Periphere Gebiete können stärkere Preisbewegungen erfahren, wenn eine begrenzte Anzahl neuer Projekte das lokale Angebot wesentlich verändert. Straßenbauprojekte, die durch den neu verhandelten Flughafenvertrag unterstützt werden, sollen die Konnektivität zwischen Santo Domingo Oeste, den südlichen Gebieten und dem Distrito Nacional verbessern. Die geplante Verlängerung der U-Bahn-Linie 1B in Richtung Villa Mella stärkt die Aussichten für nördliche Wohnkorridore weiter. Diese Investitionen sollen die Nachfrage über den traditionellen Kern hinaus stützen und gleichzeitig die Position der Hauptstadtregion als Anker für das Verkaufsvolumen erhalten.
Der Östliche Tourismuskorridor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,91 % wachsen. Punta Cana, Bávaro und Cap Cana ziehen Investitionen an, weil Flugkonnektivität und Tourismusaktivitäten potenzielle Käufer an die Region heranführen. Das St. Regis Cap Cana wurde im Mai 2025 eröffnet, unterstützt durch Investitionen von mehr als 300 Millionen USD, darunter 132,8 Millionen USD, die über dominikanische Kapitalmärkte aufgebracht wurden. Der Internationale Flughafen Punta Cana verarbeitete in den ersten sechs Monaten des Jahres 2026 53 % der nationalen Flugankünfte. CONFOTUR-Anreize verschaffen förderfähigen Projekten einen zusätzlichen Vorteil, indem sie Erstkäufern eine günstige steuerliche Behandlung bieten. Das Wohnwertversprechen der Region hängt von anhaltenden Besucherströmen, Projektqualität und effektivem Küstenklimaschutzmanagement ab.
Cibao und Santiago profitieren von inländischer und überweisungsgestützter Nachfrage, während die Nordküste und Samaná eine eigenständige Ferienresort-Käuferbasis bedienen. Die Zentralbank berichtete, dass die nördliche Region in den ersten neun Monaten des Jahres 2025 Überweisungen in Höhe von 3,05 Milliarden USD erhielt. Diese Zuflüsse können Wohnungskäufe im mittleren Marktsegment im gesamten Cibao-Becken stützen. Puerto Plata profitiert ebenfalls von Besucheraktivitäten, wobei das Kreuzfahrtpassagieraufkommen 2025 um 6 % auf 2.815.732 gestiegen ist. Samaná und die Nordküste bieten tourismusorientierte Projekte außerhalb des Premium-Cap-Cana-Umfelds. Die Ausweitung von Wohnungsprogrammen auf Provinzgemeinden verbreitert den Wohnimmobilienmarkt der Dominikanischen Republik über die größten städtischen und Ferienkorridore hinaus.
Wettbewerbslandschaft
Marktkonzentration
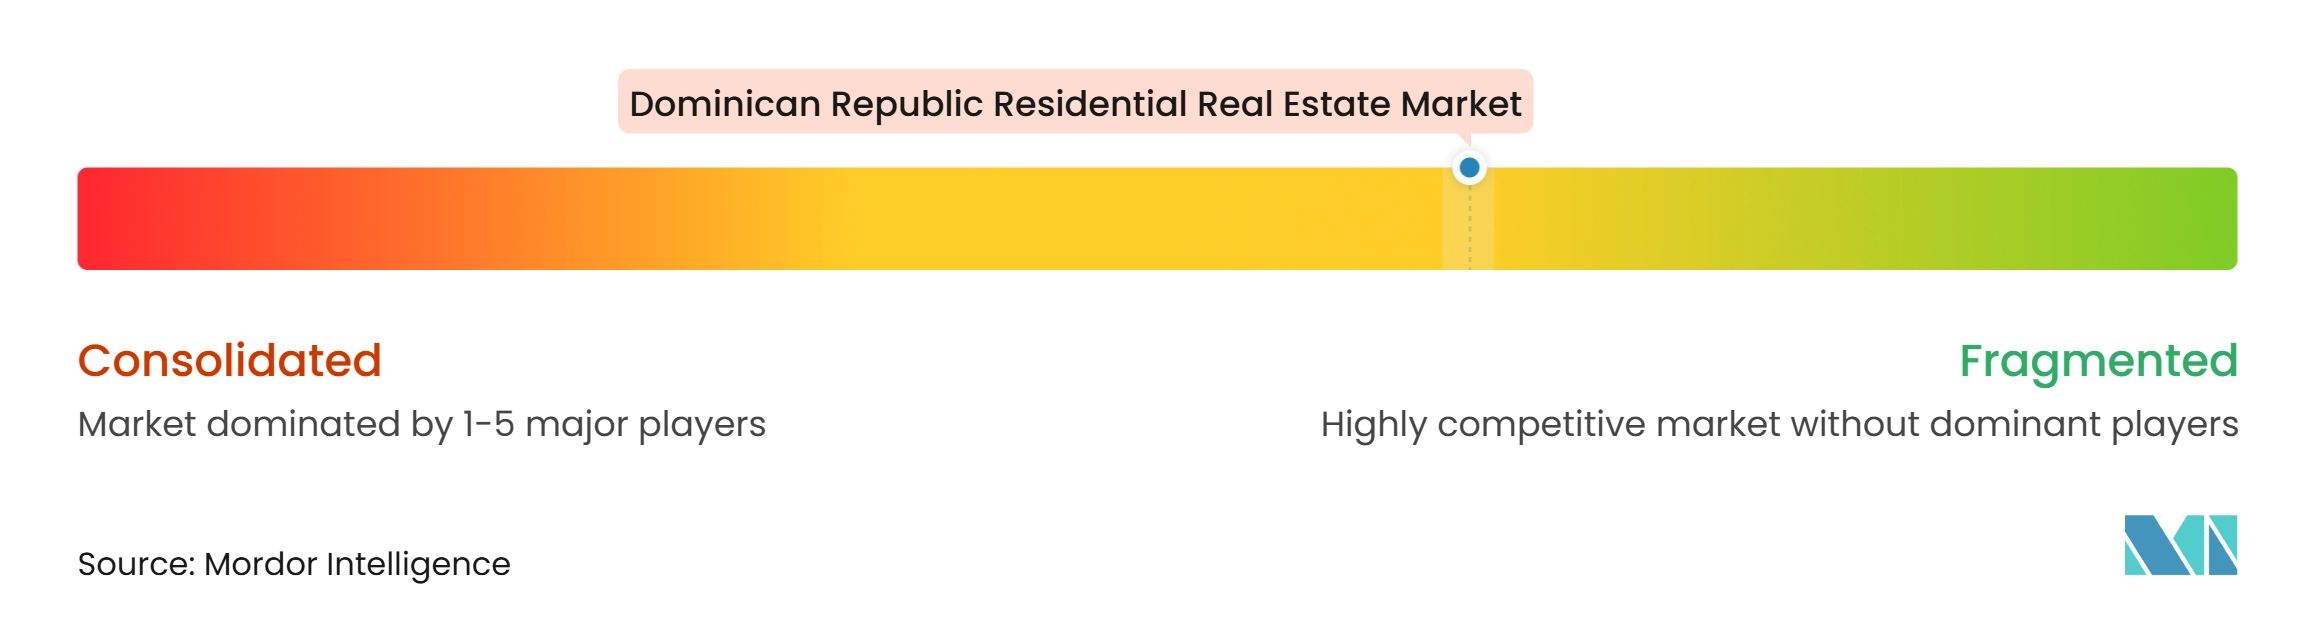
Der Wohnimmobilienmarkt der Dominikanischen Republik ist unter den großen Entwicklern mäßig konzentriert. Noval Properties und Cap Cana haben eine starke Präsenz in primären ferienorientierten Entwicklungen, während eine breitere Gruppe inländischer Bauträger die erschwingliche und mittlere Marktnachfrage bedient. Im Oktober 2025 berichtete Noval Properties, dass es in 22 Jahren mehr als 3.000 Einheiten geliefert hatte und 4.108 Einheiten im Bau hatte. Entwickler nutzen häufig Hotelmarkenpartnerschaften, um das Käufervertrauen zu stärken und den Mietbetrieb zu unterstützen. Diese Strategie kann den Vertrieb über Hoteltreue-Netzwerke ermöglichen und professionelle Managementstandards sicherstellen. Der Wettbewerb intensiviert sich auch in den Vororten von Santo Domingo, Samaná und Miches, wo Entwickler Grundstücks- und Projektmöglichkeiten verfolgen.
International strukturiertes Kapital fließt zunehmend in hochwertige Projekte. Im Oktober 2025 lancierte Agallas Equities seinen Dominikanischen Republik Immobilienfonds I mit einem Kapitalisierungsziel von 400 Millionen USD für Tourismus-, Infrastruktur- und Mischnutzungsinvestitionen. Im Mai 2025 gewährte Realty ONE Group International der Dominikanischen Republik Master-Franchise-Rechte und erweiterte damit sein Maklermodell auf sein 27. Land. Der Eintritt institutioneller Investmentfonds und organisierter Maklernetzwerke kann die Erwartungen an Verkaufsprozesse, Berichterstattung und Käuferunterstützung erhöhen. Auf Projektebene entwickelt sich die Kapitalmarktfinanzierung als zusätzlicher Finanzierungskanal neben der Bankfinanzierung. Die Finanzierung des St. Regis Cap Cana zeigt, dass lokal aufgebrachtes Kapital groß angelegte tourismusbezogene Entwicklungen unterstützen kann.
Mehrere Unternehmensinitiativen veranschaulichen, wie sich der Wettbewerb in Richtung markengebundener und integrierter Modelle verlagert. Im Juni 2025 eröffnete Noval Properties Reserva Real by Harper mit Archipelago International und fügte damit ein verwaltetes Markenresidenzformat in Bávaro-Punta Cana hinzu. Im Mai 2025 kündigte das Unternehmen auch eine Lieferallianz mit Concremax an, um Betonlieferungen für Projekte im östlichen Teil der Dominikanischen Republik zu unterstützen. Cap Cana meldet weiterhin eine umfangreiche Pipeline für Wohnturismusprojekte, die von internationalen Käufern aus Argentinien, Kolumbien, Venezuela und Spanien unterstützt wird. Diese Entwicklungen zeigen, dass führende Akteure auf der Grundlage von Projektlieferung, Hotelzugehörigkeiten, Finanzierungsstrukturen und Zugang zu ausländischen Käufern konkurrieren.
Marktführer in der Wohnimmobilienbranche der Dominikanischen Republik
-
Noval Properties
-
Grupo Puntacana
-
Cap Cana
-
Grupo Therrestra
-
Noriega Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wohnimmobilienmarkt der Dominikanischen Republik Unternehmen in diesem Bericht
- Noval Properties
- Grupo Puntacana
- Cap Cana
- Grupo Therrestra
- Noriega Group
- Grupo Piñero
- Central Romana Corporation
- Metro Country Club
- Grupo Bonita
- Inversiones Aides
- Pioneer Investment Funds
- Campagna Ricart and Associates
- RE/MAX Dominicana
- Plusval
- Gesproin Group
- SuperCasas
- Century 21 Perdomo
- Agallas Equities
- Fiduciaria La Nacional
- Fiduciaria Reservas
Neueste Industrielle Entwicklungen in Wohnimmobilienmarkt der Dominikanischen Republik
- September 2026: Banco de Reservas, Fiduciaria Reservas und das Ministerium für Wohnungsbau und Gebäude begannen mit dem Spatenstich für die zweite Phase von Las Acacias III, einem erschwinglichen Apartmentkomplex mit 400 Einheiten in Santo Domingo Este. Der Fideicomiso Inmobiliario de Viviendas de Bajo Costo Paraíso Oriental III unterstützt den Bau mit einer Finanzierung von mehr als 11,5 Millionen USD. Förderfähige Käufer können die Einheiten über die Sonderhypothekenbedingungen der Banco de Reservas erwerben. Diese öffentlich-private Struktur verbindet staatliches Land und Wohnungspolitik mit privater Bankinfrastruktur zur Unterstützung der Wohnraumversorgung im Rahmen des Wohnungsplans 2022–2032.
- September 2026: Die Regierung gab bekannt, dass Pensionsfondsverwalter mehr als 57,4 Millionen USD über Investmentfonds in Wohnprojekte lenken. Diese Finanzierung unterstützt mehr als 13.000 Wohnungen im Distrito Nacional, Los Alcarrizos, Santo Domingo Norte, Santo Domingo Este, Santiago und Higüey. AFI Pioneer und Banco de Ahorro y Crédito Banfondesa formalisierten auch viBIENda, ein Hypothekenprodukt mit festem Zinssatz, das Laufzeiten von bis zu 25 Jahren für förderfähige Pensionsfondsangehörige bietet. Das Programm etabliert einen langfristigen privaten Finanzierungskanal neben öffentlichen Subventionen, der das Refinanzierungsrisiko für Entwickler und den Erschwinglichkeitsdruck für Käufer reduziert.
- Mai 2026: RBK PRIME International Real Estate und Grupo Noval gaben eine Handelspartnerschaft bekannt, die privaten Kunden, institutionellen Investoren und vermögenden Privatpersonen von RBK PRIME Zugang zu Grupo Noval-Projekten in den Bereichen Wohnen, Tourismus, Gastgewerbe und Grundstücke ermöglicht. Die Partnerschaft präsentiert die Dominikanische Republik als strategisches Ziel im Portfolio von RBK PRIME. Grupo Noval bringt 22 Jahre lokale Entwicklungserfahrung und eine Erfolgsbilanz von rund 3.000 gelieferten Wohnungen ein. Die Vereinbarung formalisiert einen Kanal für spanisches und weiteres europäisches Kapital, um qualifizierte Projekte in der Dominikanischen Republik zu erreichen.
Berichtsumfang des Wohnimmobilienmarkts der Dominikanischen Republik
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Nach Immobilientyp | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Wohnimmobilienmarkt in der Dominikanischen Republik?
Der Wert wird voraussichtlich von 9,96 Milliarden USD im Jahr 2026 auf 14,04 Milliarden USD bis 2032 steigen, bei einem CAGR von 5,89 % von 2027 bis 2032.
Welcher Immobilientyp führt die Wohnungsverkäufe in der Dominikanischen Republik an?
Apartments und Eigentumswohnungen führen die Verkäufe mit einem Anteil von 65,2 % im Jahr 2026 an. Villen und Einfamilienhäuser sind mit einem CAGR von 6,31 % bis 2032 der am schnellsten wachsende Verkaufstyp.
Welche Region hat die stärksten Wachstumsaussichten im Wohnbereich?
Der Östliche Tourismuskorridor wird voraussichtlich bis 2032 mit einem CAGR von 6,91 % wachsen, unterstützt durch Tourismus, Flugkonnektivität und förderfähige anreizgestützte Projekte.
Wie wirken sich CONFOTUR-Anreize auf Immobilienkäufe aus?
Förderfähige Erstkäufer in ausgewiesenen Tourismuszonen können im Rahmen des anwendbaren Rahmens eine 15-jährige Befreiung von bestimmten Übertragungs- und jährlichen Grundsteuern erhalten.
Was schränkt den inländischen Immobilienkauf ein?
Hypothekenzinsen von rund 11,71 % Anfang 2026 schränkten die Erschwinglichkeit für Haushalte ein, die auf Hypothekenfinanzierung angewiesen sind.
Warum sind Überweisungen für die Wohnungsnachfrage wichtig?
Überweisungen beliefen sich 2025 auf 11,87 Milliarden USD und stützen Familienwohnungen, Alterskäufe und einige Investitionstransaktionen.