
Tamaño y Participación del Mercado Inmobiliario Residencial de República Dominicana
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 9.96 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.04 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de República Dominicana por Mordor Intelligence
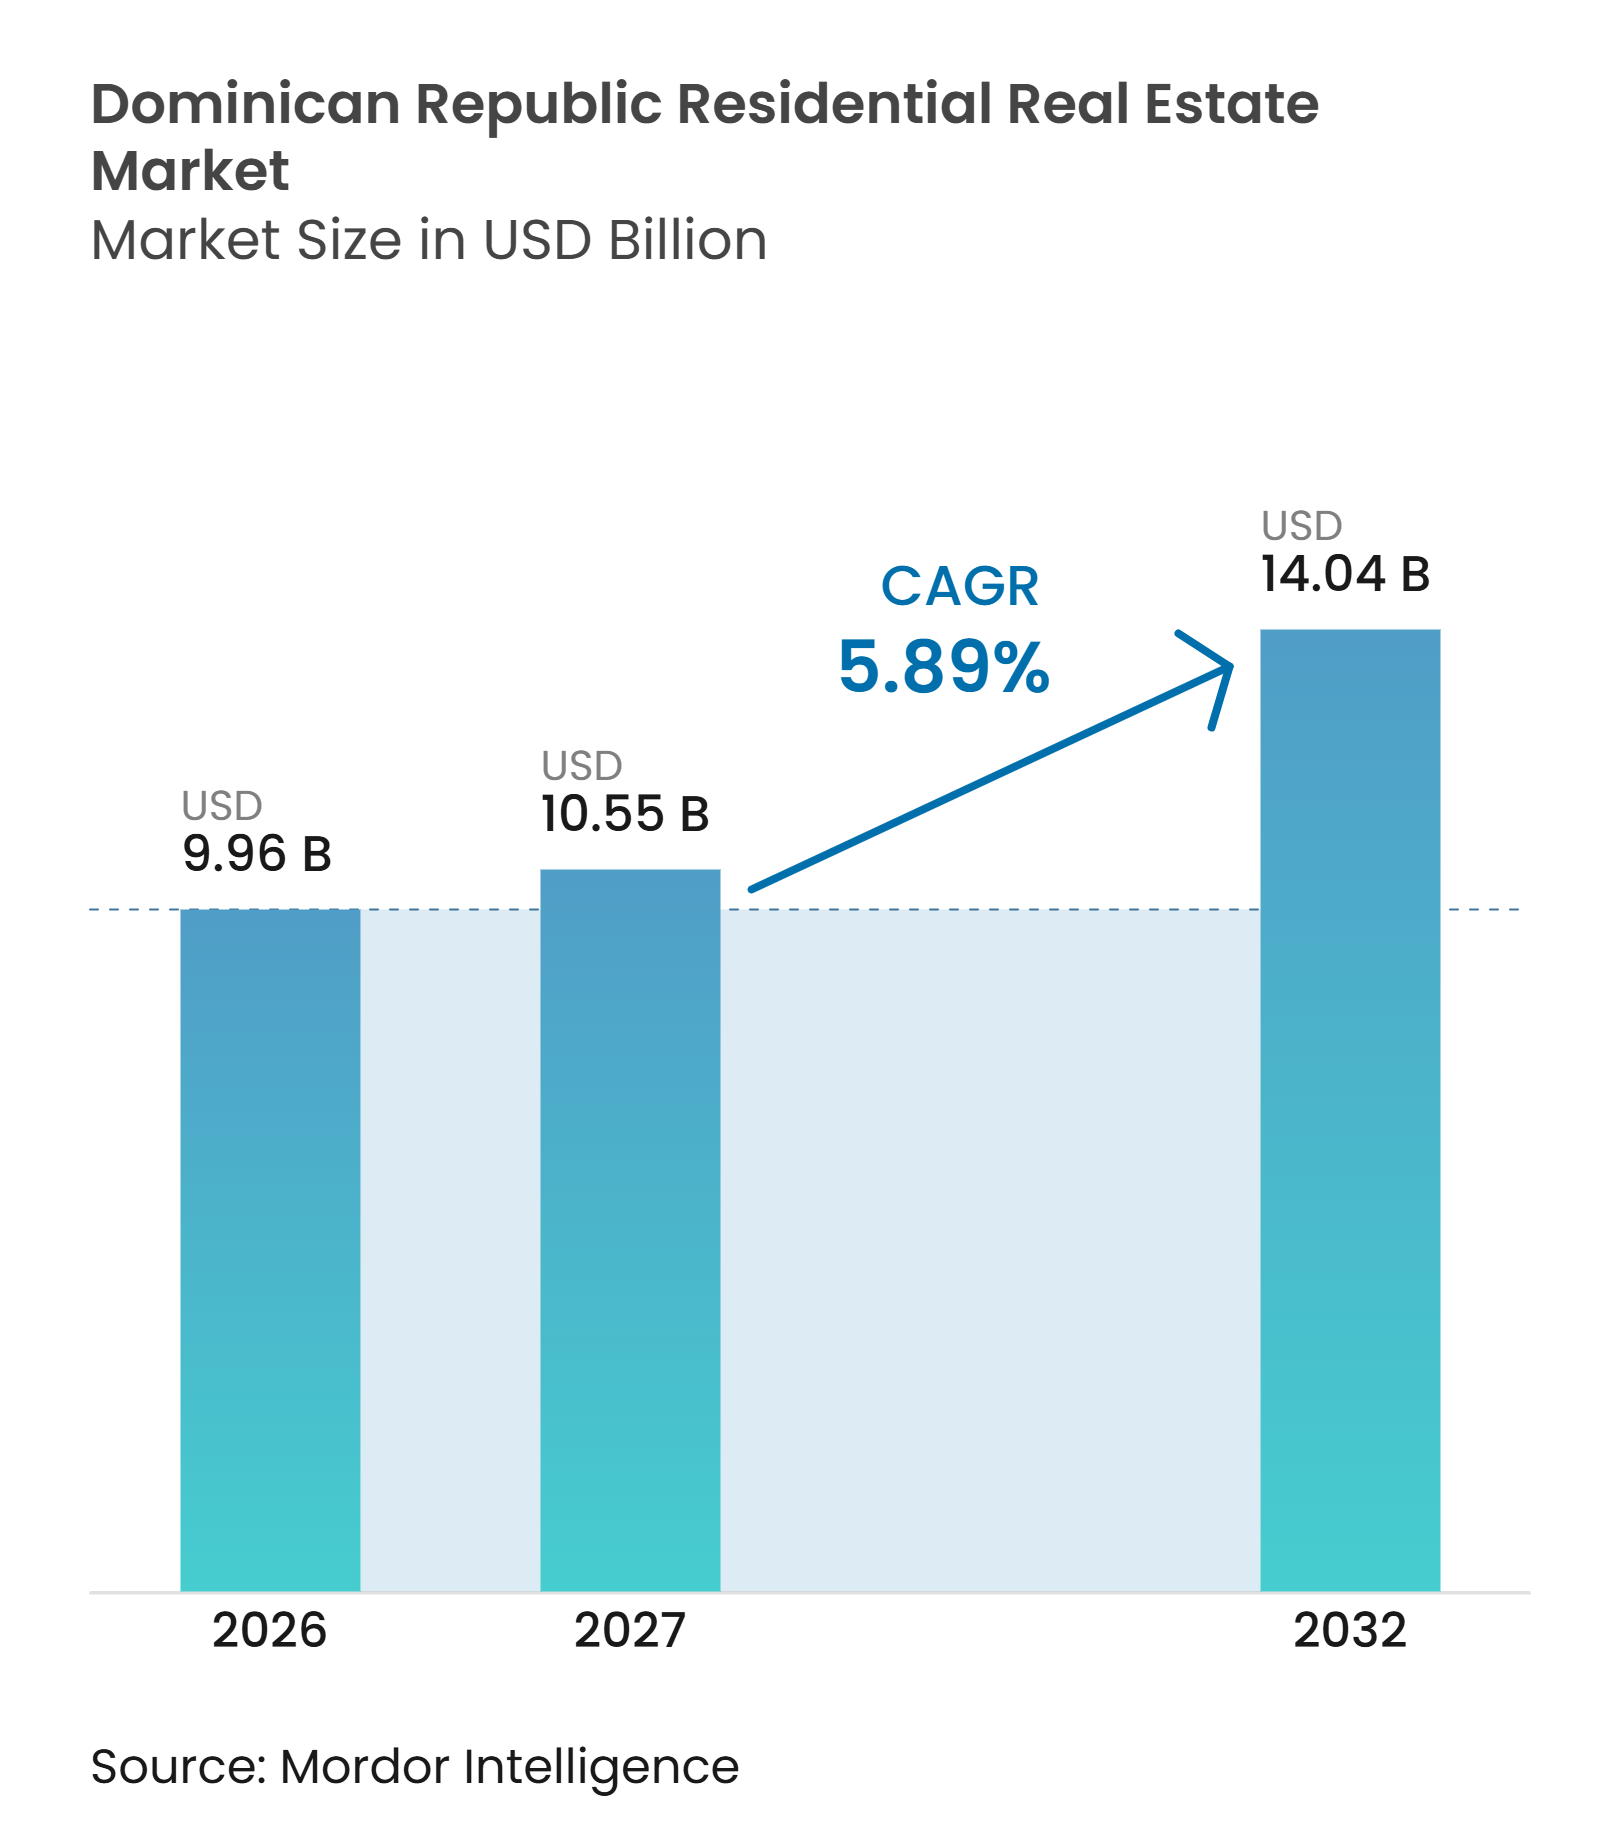
Se proyecta que el tamaño del Mercado Inmobiliario Residencial de República Dominicana se expanda desde 9,96 mil millones de USD en 2026 y 10,55 mil millones de USD en 2027 hasta 14,04 mil millones de USD para 2032, registrando una CAGR del 5,89% entre 2027 y 2032.
La actividad turística, los flujos de remesas y la inversión en vivienda pública respaldan el mercado inmobiliario residencial de República Dominicana. Los proyectos vinculados al turismo están atrayendo capital hacia ubicaciones costeras, particularmente donde los desarrollos elegibles pueden acceder a incentivos bajo la Ley de Incentivo Turístico. Las remesas proporcionan a muchos hogares y compradores de la diáspora una fuente adicional de financiamiento para la adquisición de vivienda, incluidas transacciones completadas sin financiamiento hipotecario local. Los programas públicos están ampliando la entrega formal de vivienda más allá de los distritos urbanos establecidos. Sin embargo, los mayores costos hipotecarios, los problemas de titulación de tierras, los gastos de construcción y la exposición a riesgos climáticos continúan limitando la demanda y la ejecución de proyectos.
Conclusiones Clave del Informe
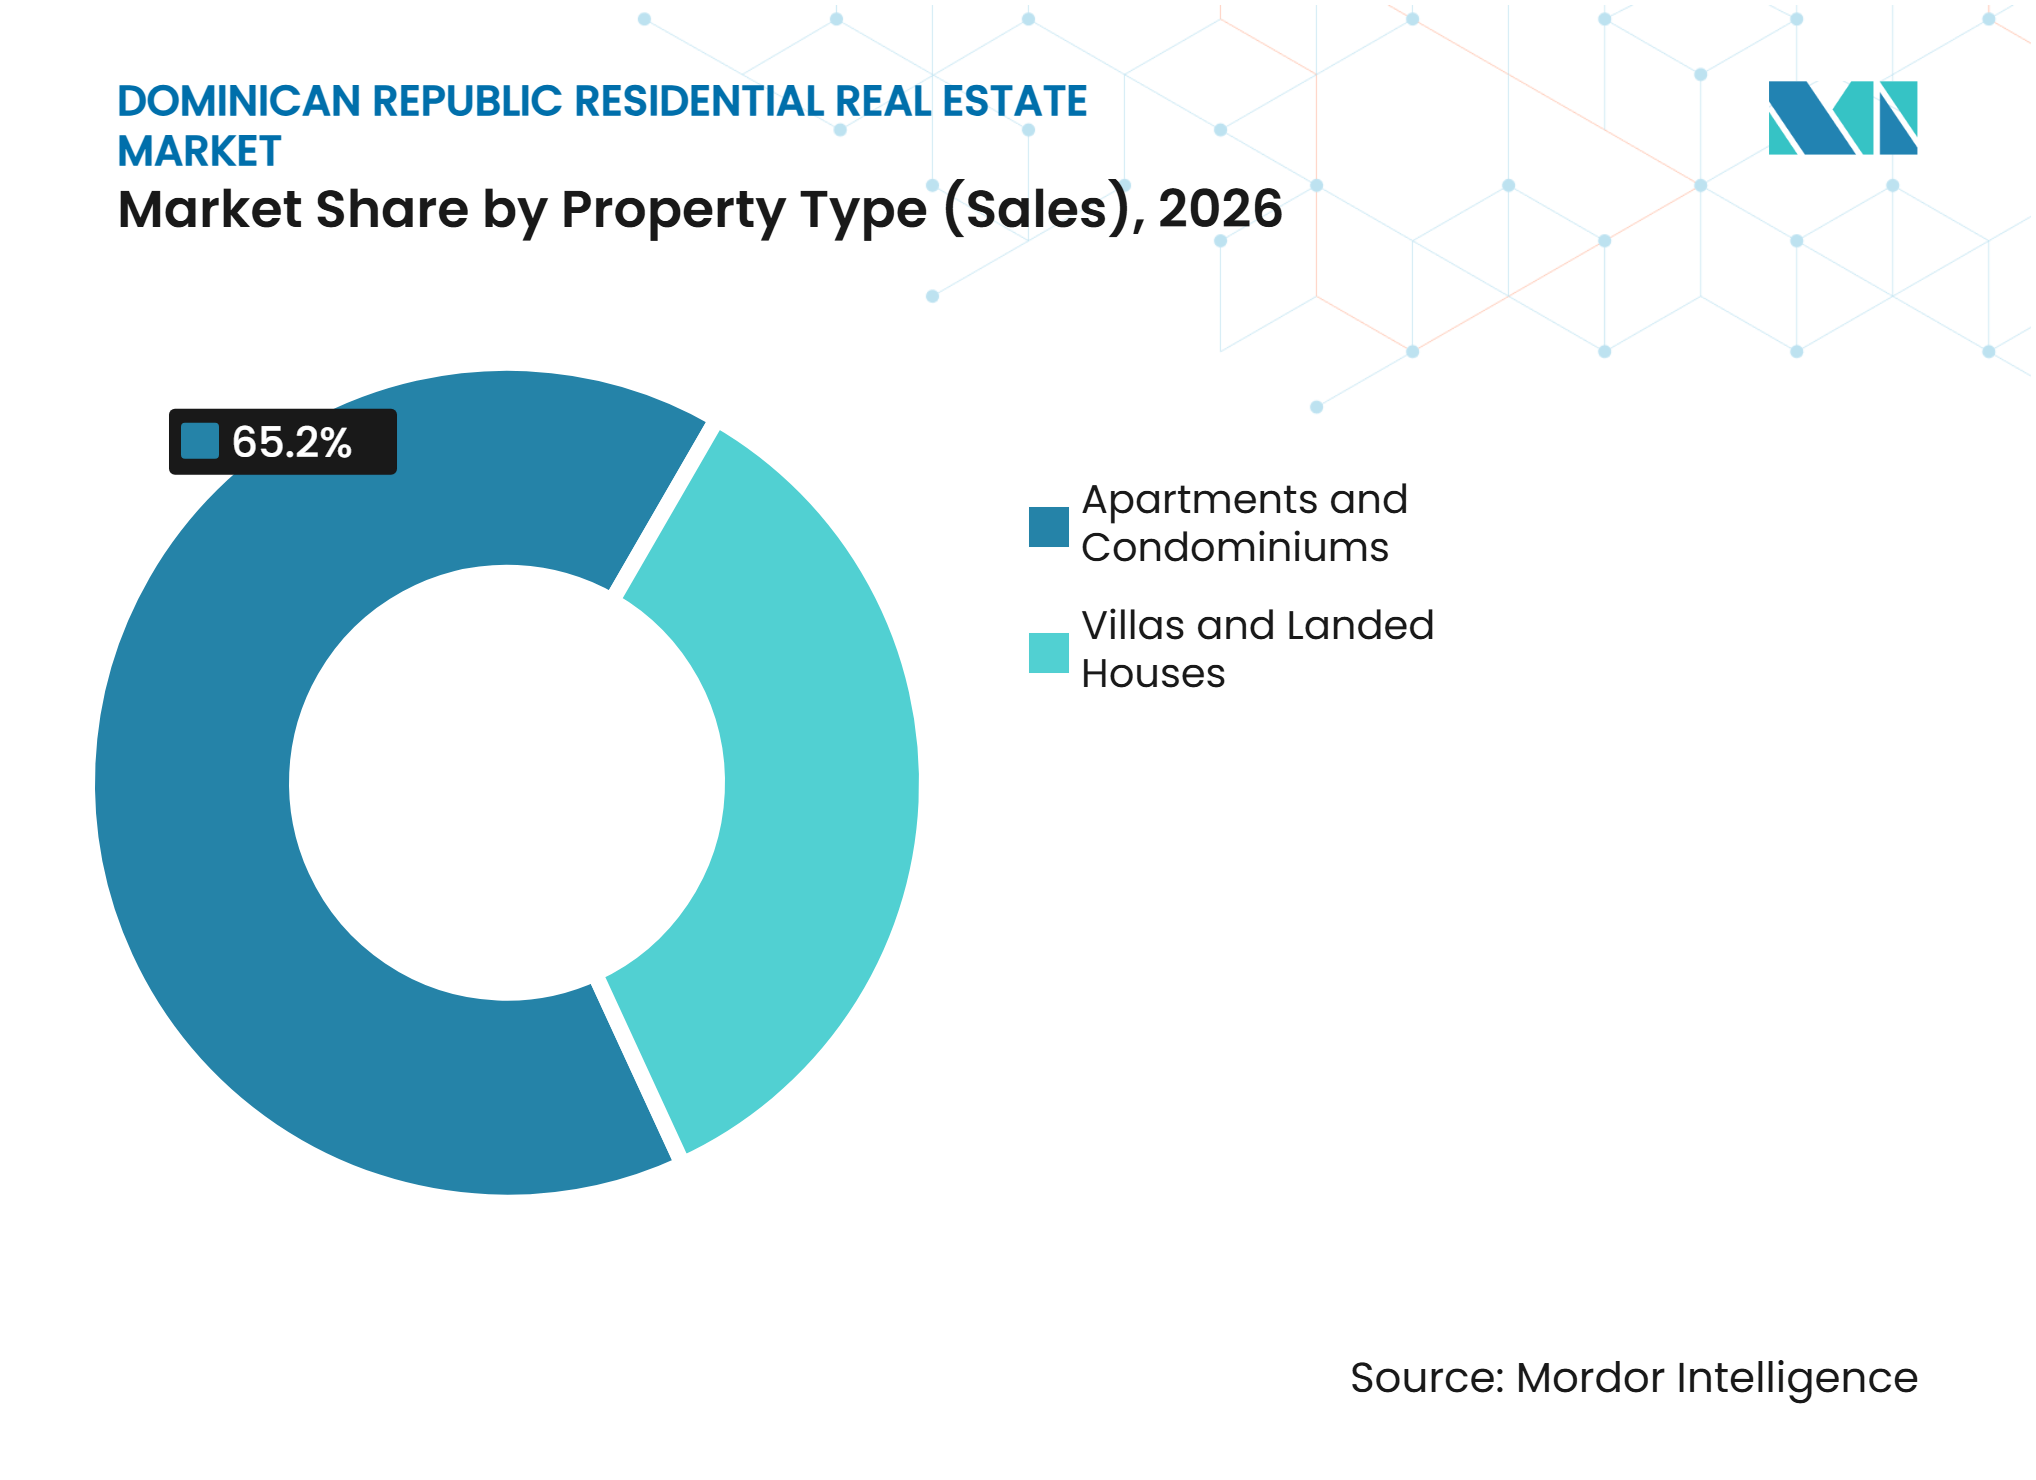
- Por tipo de propiedad en ventas, los apartamentos y condominios representaron una participación del 65,2% en el mercado inmobiliario residencial de República Dominicana en 2026, siendo el segmento más grande del tamaño del mercado, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 6,31% hasta 2032.
- Por banda de precio en ventas, el segmento de mercado medio representó una participación del 51,1% del tamaño del mercado inmobiliario residencial de República Dominicana en 2026, mientras que se proyecta que el segmento asequible se expanda a una CAGR del 6,49% hasta 2032.
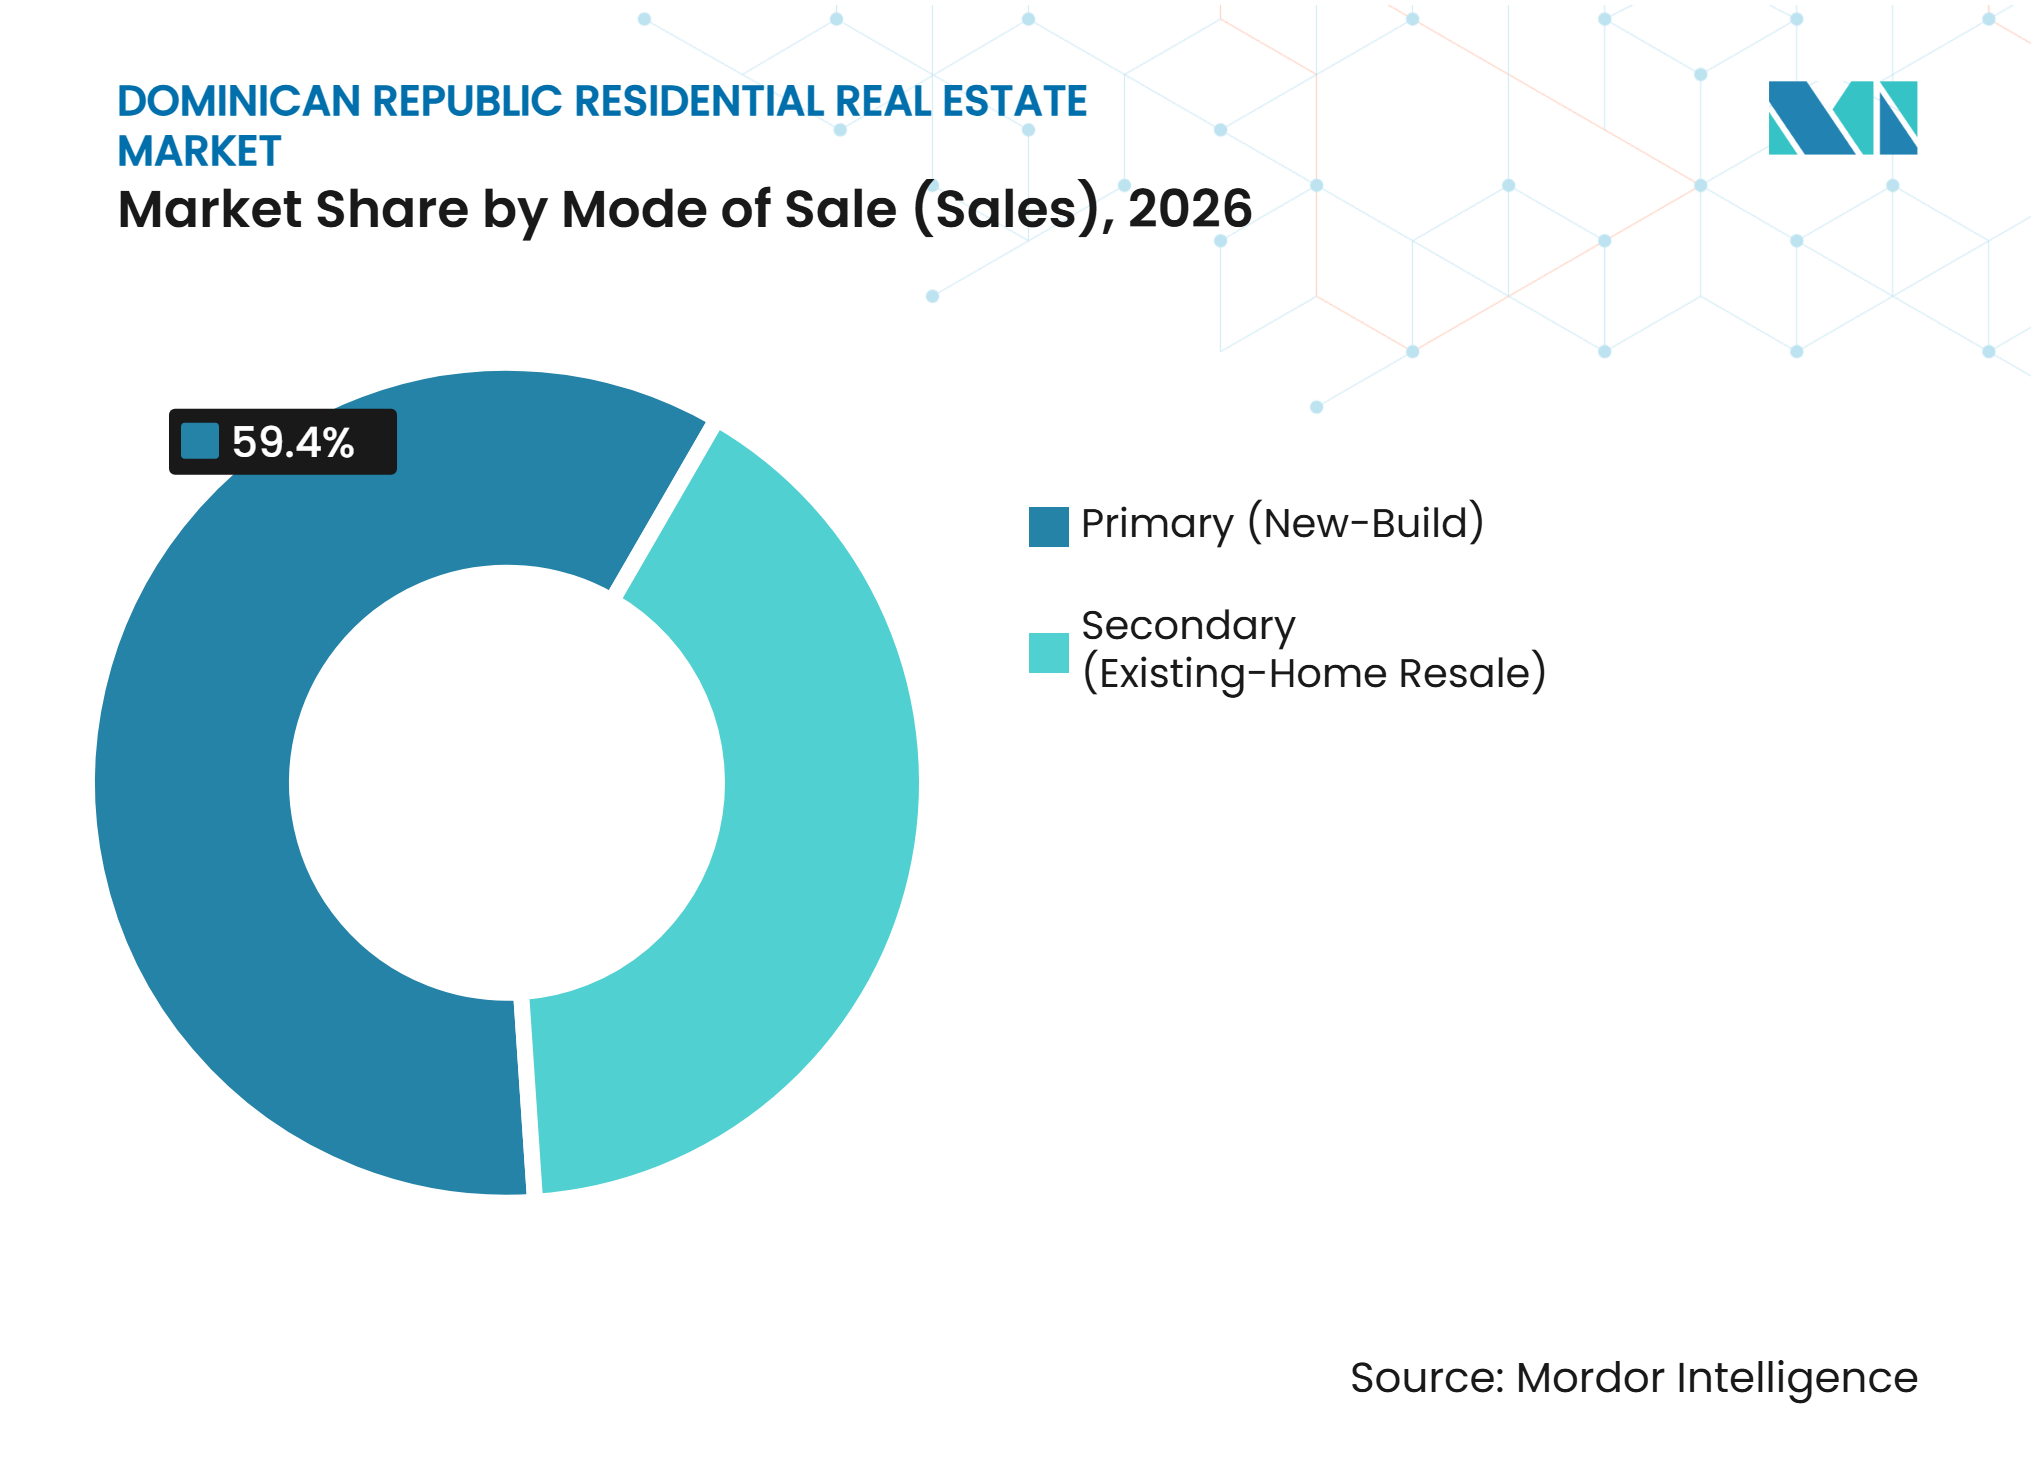
- Por modalidad de venta, las transacciones primarias (obra nueva) capturaron una participación del 59,4% del tamaño del mercado inmobiliario residencial de República Dominicana en 2026 y se prevé que avancen a una CAGR del 6,66% hasta 2032.
- Por región clave en ventas, Gran Santo Domingo mantuvo una participación del 48,5% del tamaño del mercado inmobiliario residencial de República Dominicana en 2026, mientras que se prevé que el Corredor Turístico del Este crezca a una CAGR del 6,91% hasta 2032.
- Por tipo de propiedad en alquileres, los apartamentos y condominios representaron una participación del 79,3% del tamaño del mercado inmobiliario residencial de República Dominicana en 2026, mientras que se proyecta que las villas y casas en terreno registren una CAGR del 7,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Turismo Internacional y Demanda Residencial en Complejos Turísticos | +1.4% | Corredor Turístico del Este, Costa Norte, Samaná y Gran Santo Domingo | Corto plazo (≤ 2 años) |
| Incentivos Fiscales CONFOTUR | +1.2% | Punta Cana, Bávaro, Cap Cana, Miches y Samaná | Mediano plazo (2-4 años) |
| Inversión en Vivienda Impulsada por Remesas | +1.0% | Gran Santo Domingo, Cibao, Santiago y a nivel nacional | Corto plazo (≤ 2 años) |
| Programas de Vivienda Asequible | +0.8% | Periferia de Gran Santo Domingo, Cibao, Santiago y otras provincias | Mediano plazo (2-4 años) |
| Empleo Urbano y Demanda de Apartamentos | +0.7% | Gran Santo Domingo, Cibao y Santiago | Mediano plazo (2-4 años) |
| Expansión de Infraestructura de Transporte | +0.6% | Cinturón suburbano de Gran Santo Domingo, Santo Domingo Este y Santo Domingo Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Turismo Internacional Impulsa la Convergencia entre Complejos Turísticos y Residencias
El turismo continúa influyendo en las decisiones de precios y desarrollo en el mercado inmobiliario residencial costero de República Dominicana. El país recibió un récord de 11,68 millones de visitantes en 2025, mientras que las llegadas alcanzaron 9,24 millones durante enero–septiembre de 2026[1]. El Banco Central proyecta ingresos por turismo de aproximadamente 12,2 mil millones de USD para 2026, reforzando la contribución del sector a la economía. Los proyectos inmobiliarios orientados al turismo representan aproximadamente el 42% de la inversión turística registrada, con inversiones comprometidas que superan los 4,5 mil millones de USD. Esta tendencia de inversión respalda la demanda de residencias en complejos turísticos, residencias de marca y desarrollos residenciales gestionados que combinan la ocupación por parte del propietario con oportunidades de ingresos por alquiler a corto plazo. También proporciona a los desarrolladores del Corredor Turístico del Este, particularmente Punta Cana, acceso a compradores internacionales y demanda vinculada al turismo más allá del mercado hipotecario doméstico.
La Arquitectura Fiscal de CONFOTUR Remodela la Economía de los Proyectos
La Ley 158-01, conocida como CONFOTUR, otorga a los compradores por primera vez que califiquen en zonas turísticas designadas una exención de 15 años del impuesto de transferencia inmobiliaria y del impuesto anual sobre la propiedad[2]. Las exenciones se extienden por 15 años a partir de la finalización de las obras de construcción y equipamiento. Los desarrolladores elegibles también se benefician de exenciones sobre derechos de importación y otros impuestos aplicables sobre materiales de construcción, maquinaria, equipos y el mobiliario inicial del proyecto. Entre 2023 y 2024, CONFOTUR aprobó reportadamente 117 proyectos turísticos valorados en aproximadamente 5,41 mil millones de USD, incluyendo 76 proyectos inmobiliarios, lo que representa casi el 65% del total de aprobaciones. Esta concentración de aprobaciones destaca la creciente importancia del sector inmobiliario residencial dentro de la inversión orientada al turismo, particularmente en destinos como Punta Cana, Bávaro y Samaná. El marco de incentivos mejora el atractivo de los desarrollos elegibles para los inversores; sin embargo, los compradores deben verificar la resolución de clasificación final del proyecto, la fecha de finalización de la construcción y la elegibilidad para la primera transferencia, ya que estos determinan la disponibilidad y la duración restante de las exenciones fiscales.
Las Remesas Respaldan la Inversión en Vivienda
Las remesas representan una fuente importante de apoyo financiero para la adquisición de propiedades residenciales en República Dominicana, particularmente entre los hogares de la diáspora. El Banco Central registró flujos de remesas de 11,87 mil millones de USD en 2025, un aumento de aproximadamente el 9,3% respecto a 2024. Los flujos alcanzaron 9,49 mil millones de USD durante enero–septiembre de 2026, lo que representa un crecimiento interanual del 6,5%, mientras que el Banco Central proyecta remesas anuales completas de aproximadamente 12,6 mil millones de USD. La participación de la diáspora en la demanda de vivienda también es evidente en los desarrollos respaldados por el gobierno: más del 34% de los beneficiarios del proyecto Boca Residence pertenecían a la diáspora dominicana. Esta demanda abarca vivienda familiar, residencias para jubilados y propiedades de inversión, particularmente en ubicaciones con conexiones familiares establecidas y potencial turístico. Las compras respaldadas por remesas también pueden reducir la dependencia del financiamiento hipotecario doméstico, apoyando la demanda de compradores dominicanos en el exterior.
La Vivienda Pública y la Expansión Urbana Amplían la Demanda
República Dominicana relanzó su programa Mi Vivienda el 4 de diciembre de 2025, anunciando 8.381 unidades habitacionales propuestas en 33 proyectos presentados por desarrolladores, de los cuales 19 ya habían calificado[3]. El programa proporciona subsidios gubernamentales que cubren aproximadamente el 27–50% de los valores de las propiedades elegibles, junto con financiamiento hipotecario preferencial a través del Banco de Reservas a una tasa de interés fija del 8% durante siete años. La iniciativa respalda el Plan Decenal de Vivienda 2022–2032 del gobierno, que identifica un déficit habitacional que supera 1,4 millones de unidades, incluido un déficit cualitativo del 73% asociado a condiciones de vivienda inadecuadas y acceso limitado a servicios básicos. Se espera que los desarrollos propuestos en Gran Santo Domingo, Santiago, la región del Cibao y otras provincias amplíen la oferta de vivienda formal subsidiada. Mientras tanto, la concentración del empleo y la mejora de la conectividad de transporte en los principales centros urbanos están respaldando la demanda de apartamentos y vivienda en ubicaciones suburbanas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Endeudamiento Hipotecario | -1.2% | Gran Santo Domingo, Cibao y Santiago | Corto plazo (≤ 2 años) |
| Costos de Materiales de Construcción y Terrenos | -0.8% | A nivel nacional, especialmente Gran Santo Domingo y el Corredor Turístico del Este | Corto plazo (≤ 2 años) |
| Complejidad en la Titulación de Propiedades y el Registro de Tierras | -0.5% | A nivel nacional, especialmente áreas periféricas y rurales | Mediano plazo (2-4 años) |
| Exposición a Huracanes e Inundaciones | -0.4% | Corredor Turístico del Este, Costa Norte, Samaná y comunidades costeras o ribereñas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos Hipotecarios Restringen la Asequibilidad Doméstica
Los costos de endeudamiento hipotecario siguen siendo relativamente altos en República Dominicana a pesar de la flexibilización monetaria. La tasa de interés promedio sobre préstamos para vivienda disminuyó al 11,37% en septiembre de 2026, en comparación con el 11,71% en marzo, mientras que la tasa de política monetaria del Banco Central aumentó al 5,50% en septiembre y se mantuvo sin cambios en octubre. La diferencia resultante entre las tasas de política y las tasas hipotecarias minoristas continúa limitando la asequibilidad para los hogares dependientes del financiamiento bancario. La actividad de construcción experimentó cinco contracciones trimestrales consecutivas entre el cuarto trimestre de 2024 y el cuarto trimestre de 2025, reflejando los elevados costos de financiamiento, los gastos de construcción y los retrasos administrativos. Sin embargo, el sector se recuperó posteriormente, registrando un crecimiento interanual del 7,9% en agosto de 2026. El crédito a la construcción también se expandió un 16,2% interanual hasta agosto, lo que indica un apoyo financiero continuo para los desarrolladores. A pesar de esta recuperación, los costos hipotecarios relativamente altos continúan limitando la capacidad de compra entre los hogares dependientes del crédito. En consecuencia, el mercado inmobiliario residencial mantiene una mayor resiliencia en los segmentos respaldados por compras al contado, remesas de la diáspora y programas de vivienda respaldados por el gobierno.
Costos de Desarrollo, Riesgo de Titulación y Exposición Climática
El Índice Directo del Costo de Construcción de Vivienda aumentó un 3,74% durante 2025, con costos laborales que se incrementaron un 7,14%. Los mayores costos de materiales, terrenos, mano de obra y permisos continúan debilitando la economía de los proyectos de vivienda de menor precio. El Departamento de Estado de los Estados Unidos (USDOS) informó en su Declaración sobre el Clima de Inversión 2025 que aproximadamente el 60% de las tierras en República Dominicana carece de título formal, lo que aumenta los requisitos de diligencia debida legal y puede retrasar las transacciones de propiedades. Los riesgos de huracanes e inundaciones también incrementan las consideraciones de desarrollo y seguros en áreas costeras y ribereñas. Según estimaciones históricas citadas por el Banco Mundial, los desastres naturales causaron pérdidas económicas anuales promedio de aproximadamente 420 millones de USD durante 1961–2014. Mientras tanto, los servicios digitales del Registro de la Propiedad para verificar el estado legal de las propiedades pueden mejorar la transparencia de las transacciones y facilitar la diligencia debida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad en Ventas:
Los Apartamentos y Condominios Lideran Mientras las Villas y Casas en Terreno Crecen Más RápidoSe proyecta que los apartamentos y condominios representen el 65,2% de la participación del mercado inmobiliario residencial de República Dominicana en 2026. Esta posición refleja una fuerte demanda de vivienda vertical en Gran Santo Domingo y destinos turísticos. La Oficina Nacional de Estadística informó que los apartamentos representaron el 93,2% de las unidades en construcción activa en el área metropolitana durante el segundo semestre de 2025. Este patrón de oferta refleja las limitaciones de suelo y la necesidad de atender a los hogares urbanos cerca de los centros de empleo y los servicios esenciales. También respalda modelos de desarrollo que combinan el uso residencial con capacidad de alquiler orientada a inversores. La gran participación de los apartamentos proporciona a los constructores una base sólida para diseñar nuevos proyectos con formatos compactos y gestionados profesionalmente.
Se prevé que las villas y casas en terreno crezcan a una CAGR del 6,31% de 2027 a 2032. Su atractivo es mayor en ubicaciones donde los visitantes internacionales buscan alojamientos privados, espacios al aire libre y servicios de complejos turísticos. Los proyectos de residencias de marca están reforzando este modelo al combinar viviendas con operaciones hoteleras y programas de alquiler. La apertura del St. Regis Cap Cana en mayo de 2025, con una inversión superior a 220 millones de USD, ilustra la escala del desarrollo residencial de lujo en complejos turísticos. Los desarrolladores deben continuar alineando la oferta de villas con la infraestructura local, los requisitos de seguros y los patrones de alquiler estacional. Estas condiciones posicionan a los apartamentos como el ancla principal de ventas, mientras que las villas representan un formato de propiedad de mayor crecimiento.


Por Banda de Precio en Ventas:
La Demanda del Mercado Medio es Amplia y las Viviendas Asequibles se ExpandenLa categoría de mercado medio representó una participación del 51,1% del mercado inmobiliario residencial de República Dominicana en 2026, siendo la banda de precio más grande. La demanda proviene de hogares en Gran Santo Domingo y Santiago que necesitan vivienda formalmente construida cerca del empleo y los servicios urbanos. Este segmento se beneficia de la urbanización y la expansión gradual de los barrios metropolitanos. También debe competir con proyectos de menor precio respaldados por programas gubernamentales y con esquemas de lujo dirigidos a compradores extranjeros. La presión resultante hace que la selección de sitios, el diseño de unidades y el acceso al financiamiento sean particularmente importantes para los desarrolladores del mercado medio. También refuerza el papel de los apartamentos dentro de la industria inmobiliaria residencial de República Dominicana.
Se prevé que la categoría asequible crezca a una CAGR del 6,49% de 2027 a 2032. Su crecimiento está vinculado al relanzamiento de Mi Vivienda y a los esfuerzos públicos más amplios para reducir el déficit habitacional. Los subsidios y el financiamiento preferencial pueden poner la propiedad formal al alcance de los hogares que enfrentan altas tasas hipotecarias de mercado. El programa entregará unidades en provincias metropolitanas e interiores, creando oportunidades más allá de la capital. Los proyectos de vivienda asequible requieren control de costos porque los gastos de materiales, mano de obra y terrenos pueden reducir los márgenes de los desarrolladores. El avance del segmento está, por lo tanto, estrechamente vinculado a la ejecución de políticas y a la capacidad de los desarrolladores privados para construir a niveles de precios calificados.
Por Región Clave en Ventas:
Gran Santo Domingo Lidera y el Corredor del Este se AceleraEl mercado inmobiliario residencial de República Dominicana está liderado por Gran Santo Domingo. El Distrito Nacional y los municipios de Santo Domingo Este, Norte y Oeste concentran empleo, servicios públicos y una gran base de vivienda formal. La región capital también recibe una parte sustancial de la demanda de hogares respaldada por remesas. El desarrollo de apartamentos se está extendiendo hacia municipios periféricos a medida que cambian la disponibilidad de suelo y las necesidades de transporte. Las obras viales del gobierno y la expansión del metro tienen como objetivo mejorar las conexiones entre las áreas residenciales y los distritos centrales de empleo. Esta combinación mantiene a Gran Santo Domingo como el principal mercado por volumen.
Se prevé que el Corredor Turístico del Este se expanda a una CAGR del 6,91% de 2027 a 2032. Punta Cana, Bávaro y Cap Cana combinan acceso aeroportuario, demanda turística, inversión extranjera y zonas de desarrollo con beneficios fiscales. El Aeropuerto Internacional de Punta Cana gestionó el 53% de las llegadas aéreas nacionales en el primer semestre de 2026. Cap Cana reportó más de 3,85 mil millones de USD invertidos hasta la fecha y declaró en 2025 que tenía 10.000 habitaciones en desarrollo, la mayoría de ellas proyectos residenciales turísticos. El crecimiento del corredor depende de los flujos turísticos continuos y de la capacidad de los desarrolladores para entregar proyectos bien gestionados. También enfrenta una mayor exposición al riesgo climático y a los costos de seguros costeros.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propiedad en Alquileres:
Los Apartamentos y Condominios Dominan y las Villas y Casas en Terreno Ganan Demanda de AlquilerLos apartamentos y condominios representaron el 79,3% del valor de alquiler en 2026, la mayor participación en el segmento de alquiler del mercado inmobiliario residencial de República Dominicana. Los inquilinos urbanos a largo plazo y los visitantes que utilizan alojamiento de corta estancia contribuyen a este patrón. La Oficina Nacional de Estadística registró un aumento en las propiedades destinadas a alquiler o uso propio de 4.569 a 5.076 en el segundo semestre de 2025. Esos proyectos representaron el 87,6% de la actividad de construcción activa cubierta en la encuesta. Los datos indicaron que una parte creciente de la nueva oferta estaba destinada a generar ingresos o satisfacer las necesidades de los propietarios ocupantes en lugar de pasar directamente al inventario de reventa. Esto puede respaldar la disponibilidad de alquiler al tiempo que reduce el número de unidades de reventa disponibles de inmediato.
Se prevé que las villas y casas en terreno crezcan a una CAGR del 7,11% de 2027 a 2032, convirtiéndolas en el tipo de propiedad de alquiler de mayor crecimiento. El alojamiento privado puede atraer a los viajeros de ocio que valoran el espacio y el acceso a complejos turísticos. Las relaciones con la gestión hotelera pueden brindar a los propietarios de villas apoyo con reservas, operaciones y estándares de propiedad. Noval Properties inauguró Reserva Real by Harper en Bávaro-Punta Cana en junio de 2025, con Archipelago International como socio de gestión hotelera. El enfoque muestra por qué los desarrolladores utilizan acuerdos de marca para respaldar la demanda de alquiler en áreas de complejos turísticos. La oportunidad de alquiler sigue dependiendo de las condiciones turísticas, las operaciones confiables y la cobertura de seguros adecuada.
Análisis Geográfico
Se proyecta que Gran Santo Domingo represente el 48,5% de las ventas en 2026 y se mantenga como el centro del mercado inmobiliario residencial de República Dominicana. La región tiene la mayor concentración de empleo formal, servicios públicos y migración interna del país. La Oficina Nacional de Estadística reportó un aumento en los precios promedio de apartamentos metropolitanos entre el segundo semestre de 2025 y el primer semestre de 2026. Las áreas periféricas pueden experimentar movimientos de precios más pronunciados cuando un número limitado de nuevos proyectos altera materialmente la oferta local. Se espera que los proyectos viales respaldados por el contrato aeroportuario renegociado mejoren la conectividad entre Santo Domingo Oeste, las áreas del sur y el Distrito Nacional. La extensión planificada de la Línea 1B del Metro hacia Villa Mella fortalece aún más las perspectivas para los corredores residenciales del norte. Se espera que estas inversiones respalden la demanda más allá del núcleo tradicional mientras preservan la posición de la región capital como ancla del volumen de ventas.
Se proyecta que el Corredor Turístico del Este crezca a una CAGR del 6,91% de 2027 a 2032. Punta Cana, Bávaro y Cap Cana atraen inversión porque la conectividad aérea y la actividad turística exponen a los compradores potenciales a la región. El St. Regis Cap Cana abrió en mayo de 2025, respaldado por una inversión superior a 300 millones de USD, incluidos 132,8 millones de USD recaudados a través de los mercados de capitales dominicanos. El Aeropuerto Internacional de Punta Cana gestionó el 53% de las llegadas aéreas nacionales durante los primeros seis meses de 2026. Los incentivos CONFOTUR otorgan a los proyectos elegibles una ventaja adicional al ofrecer un tratamiento fiscal favorable para los compradores por primera vez. La propuesta de valor residencial de la región depende de los flujos de visitantes sostenidos, la calidad de los proyectos y la gestión efectiva del riesgo climático costero.
Cibao y Santiago se benefician de la demanda doméstica y respaldada por remesas, mientras que la Costa Norte y Samaná atienden a una base distinta de compradores de complejos turísticos. El Banco Central informó que la región norte recibió 3,05 mil millones de USD en remesas durante los primeros nueve meses de 2025. Estos flujos pueden respaldar las compras de vivienda del mercado medio en toda la cuenca del Cibao. Puerto Plata también se beneficia de la actividad de visitantes, con volúmenes de pasajeros de cruceros que aumentaron un 6% en 2025 hasta 2.815.732. Samaná y la Costa Norte ofrecen proyectos orientados al turismo fuera del entorno premium de Cap Cana. La expansión de los programas de vivienda en los municipios provinciales amplía el mercado inmobiliario residencial de República Dominicana más allá de los principales corredores urbanos y turísticos.
Panorama Competitivo
Concentración del Mercado
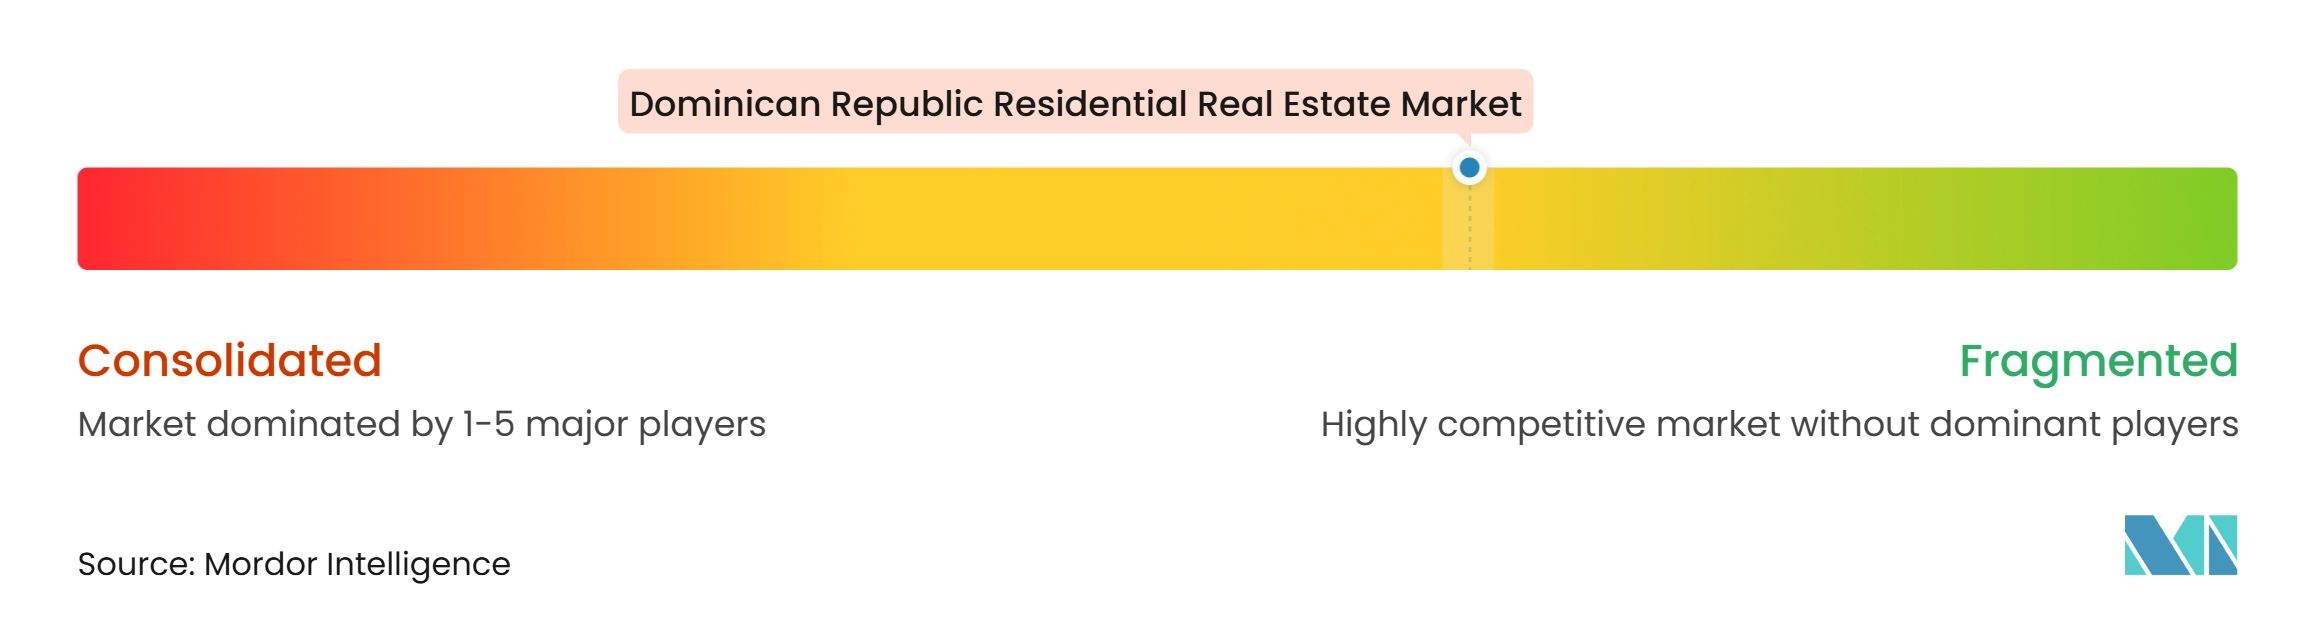
El mercado inmobiliario residencial de República Dominicana está moderadamente concentrado entre los principales desarrolladores. Noval Properties y Cap Cana mantienen una fuerte presencia en los desarrollos primarios orientados a complejos turísticos, mientras que un grupo más amplio de constructores domésticos atiende la demanda asequible y del mercado medio. En octubre de 2025, Noval Properties informó que había entregado más de 3.000 unidades en 22 años y tenía 4.108 unidades en construcción. Los desarrolladores frecuentemente aprovechan las asociaciones con marcas hoteleras para fortalecer la confianza de los compradores y respaldar las operaciones de alquiler. Esta estrategia puede proporcionar distribución a través de las redes de fidelización hotelera y garantizar estándares de gestión profesional. La competencia también se está intensificando en Santo Domingo suburbano, Samaná y Miches, donde los desarrolladores están buscando oportunidades de suelo y proyectos.
El capital estructurado internacionalmente está entrando cada vez más en proyectos de alto valor. En octubre de 2025, Agallas Equities lanzó su Fondo Inmobiliario I de República Dominicana, con un objetivo de capitalización de 400 millones de USD para inversiones en turismo, infraestructura y uso mixto. En mayo de 2025, Realty ONE Group International otorgó derechos de franquicia maestra para República Dominicana, extendiendo su modelo de corretaje a su país número 27. La entrada de fondos de inversión institucionales y redes de corretaje organizadas puede elevar las expectativas en cuanto a procesos de venta, informes y apoyo al comprador. A nivel de proyecto, el financiamiento en mercados de capitales está emergiendo como un canal de financiamiento adicional junto con los préstamos bancarios. El financiamiento del St. Regis Cap Cana demuestra que el capital recaudado localmente puede respaldar desarrollos a gran escala relacionados con el turismo.
Varias iniciativas empresariales ilustran cómo la competencia está evolucionando hacia modelos de marca e integrados. En junio de 2025, Noval Properties inauguró Reserva Real by Harper con Archipelago International, añadiendo un formato de residencia de marca gestionada en Bávaro-Punta Cana. En mayo de 2025, la empresa también anunció una alianza de suministro con Concremax para apoyar las entregas de concreto para proyectos en el este de República Dominicana. Cap Cana continúa reportando una cartera sustancial de desarrollo residencial turístico, respaldada por compradores internacionales de Argentina, Colombia, Venezuela y España. Estos desarrollos indican que los actores líderes compiten en función de la entrega de proyectos, las afiliaciones hoteleras, las estructuras de financiamiento y el acceso a compradores extranjeros.
Líderes de la Industria Inmobiliaria Residencial de República Dominicana
-
Noval Properties
-
Grupo Puntacana
-
Cap Cana
-
Grupo Therrestra
-
Noriega Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de República Dominicana Empresas cubiertas en este informe
- Noval Properties
- Grupo Puntacana
- Cap Cana
- Grupo Therrestra
- Noriega Group
- Grupo Piñero
- Central Romana Corporation
- Metro Country Club
- Grupo Bonita
- Inversiones Aides
- Pioneer Investment Funds
- Campagna Ricart and Associates
- RE/MAX Dominicana
- Plusval
- Gesproin Group
- SuperCasas
- Century 21 Perdomo
- Agallas Equities
- Fiduciaria La Nacional
- Fiduciaria Reservas
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de República Dominicana
- Septiembre de 2026: Banco de Reservas, Fiduciaria Reservas y el Ministerio de Vivienda y Edificaciones realizaron el acto de inicio de la segunda fase de Las Acacias III, un complejo de apartamentos asequibles de 400 unidades en Santo Domingo Este. El Fideicomiso Inmobiliario de Viviendas de Bajo Costo Paraíso Oriental III respalda la construcción, con un financiamiento superior a 11,5 millones de USD. Los compradores elegibles pueden acceder a las unidades a través de las condiciones hipotecarias especiales del Banco de Reservas. Esta estructura público-privada combina suelo y política de vivienda del Estado con infraestructura bancaria privada para apoyar la entrega de vivienda bajo el plan de vivienda 2022–2032.
- Septiembre de 2026: El gobierno anunció que los administradores de fondos de pensiones están canalizando más de 57,4 millones de USD a través de fondos de inversión hacia proyectos residenciales. Este financiamiento respalda más de 13.000 viviendas en el Distrito Nacional, Los Alcarrizos, Santo Domingo Norte, Santo Domingo Este, Santiago e Higüey. AFI Pioneer y Banco de Ahorro y Crédito Banfondesa también formalizaron viBIENda, un producto hipotecario de tasa fija que ofrece plazos de hasta 25 años para los afiliados elegibles al fondo de pensiones. El programa establece un canal de financiamiento privado a largo plazo junto con los subsidios públicos, reduciendo el riesgo de refinanciamiento para los desarrolladores y las presiones de asequibilidad para los compradores.
- Mayo de 2026: RBK PRIME International Real Estate y Grupo Noval anunciaron una asociación comercial que otorga a los clientes privados, inversores institucionales e individuos de alto patrimonio neto de RBK PRIME acceso a los proyectos de Grupo Noval en los segmentos residencial, turístico, hotelero y de suelo. La asociación presenta a República Dominicana como un destino estratégico en el portafolio de RBK PRIME. Grupo Noval aporta 22 años de experiencia en desarrollo local y un historial de aproximadamente 3.000 viviendas entregadas. El acuerdo formaliza un canal para que el capital español y europeo en general llegue a proyectos calificados en República Dominicana.
Alcance del Informe del Mercado Inmobiliario Residencial de República Dominicana
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el sector inmobiliario residencial en República Dominicana?
Se proyecta que el valor aumente de 9,96 mil millones de USD en 2026 a 14,04 mil millones de USD para 2032, a una CAGR del 5,89% de 2027 a 2032.
¿Qué tipo de propiedad lidera las ventas de vivienda en República Dominicana?
Los apartamentos y condominios lideran las ventas con una participación del 65,2% en 2026. Las villas y casas en terreno son el tipo de venta de mayor crecimiento con una CAGR del 6,31% hasta 2032.
¿Qué área tiene las perspectivas de crecimiento residencial más sólidas?
Se proyecta que el Corredor Turístico del Este crezca a una CAGR del 6,91% hasta 2032, respaldado por el turismo, la conectividad aérea y los proyectos elegibles con respaldo de incentivos.
¿Cómo afectan los incentivos CONFOTUR a la compra de vivienda?
Los primeros compradores que califiquen en zonas turísticas designadas pueden recibir una exención de 15 años de los impuestos de transferencia y anuales sobre la propiedad especificados bajo el marco aplicable.
¿Qué está limitando la compra doméstica de vivienda?
Las tasas hipotecarias cercanas al 11,71% a principios de 2026 limitaron la asequibilidad para los hogares que dependen del financiamiento hipotecario.
¿Por qué son importantes las remesas para la demanda de vivienda?
Las remesas totalizaron 11,87 mil millones de USD en 2025 y respaldan la vivienda familiar, las compras para jubilación y algunas transacciones de inversión.