
ドミニカ共和国住宅用不動産市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
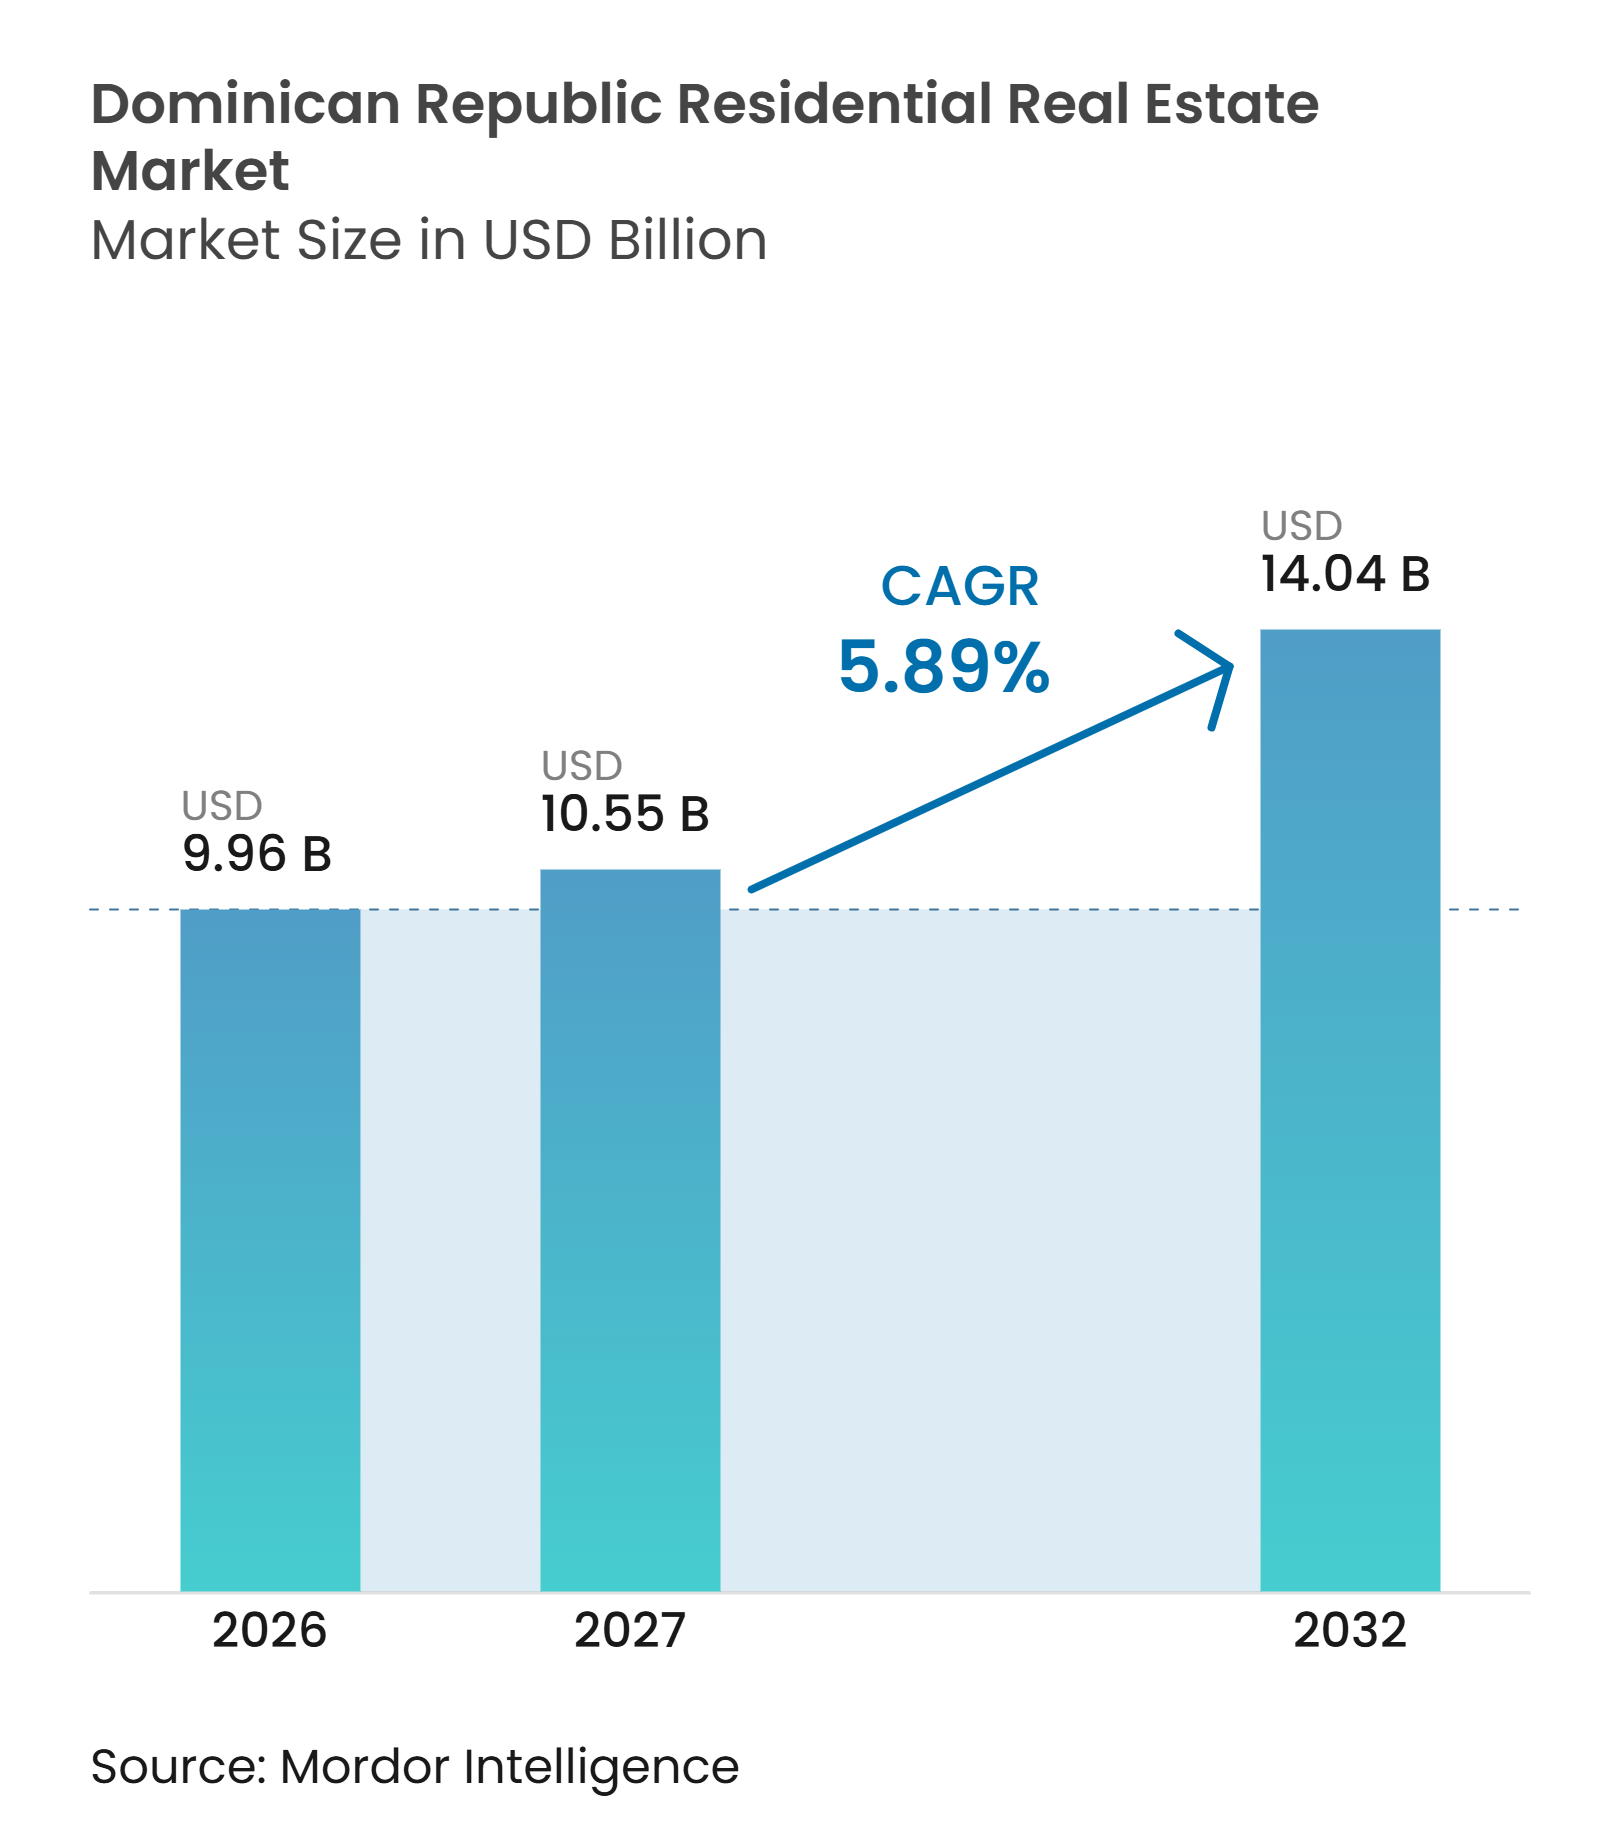
| 基準年の市場規模 (2026) | 9.96 十億米ドル |
| 市場規模 (2027) | 10.55 十億米ドル |
| 市場規模 (2032) | 14.04 十億米ドル |
| 成長率 (2027 - 2032) | 5.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドミニカ共和国住宅用不動産市場分析
ドミニカ共和国住宅用不動産市場規模は、2026年の9.96 ビリオン 米ドル、2027年の10.55 ビリオン 米ドルから2032年には14.04 ビリオン 米ドルへと拡大し、2027年から2032年にかけて5.89%のCAGRを記録すると予測されています。
観光活動、送金流入、および公共住宅投資がドミニカ共和国住宅用不動産市場を支えています。観光連動型プロジェクトは沿岸部への資本誘致を促進しており、特に観光奨励法に基づくインセンティブを利用できる適格開発案件において顕著です。送金は多くの世帯および海外在住ドミニカ人購入者に住宅取得のための追加資金源を提供しており、国内住宅ローン融資を利用しない取引も含まれます。公共プログラムは既存の都市地区を超えた正式な住宅供給を拡大しています。しかし、住宅ローンコストの高さ、土地権原の問題、建設費用、および気候関連リスクが引き続き需要とプロジェクト実行を制約しています。
主要レポートのポイント
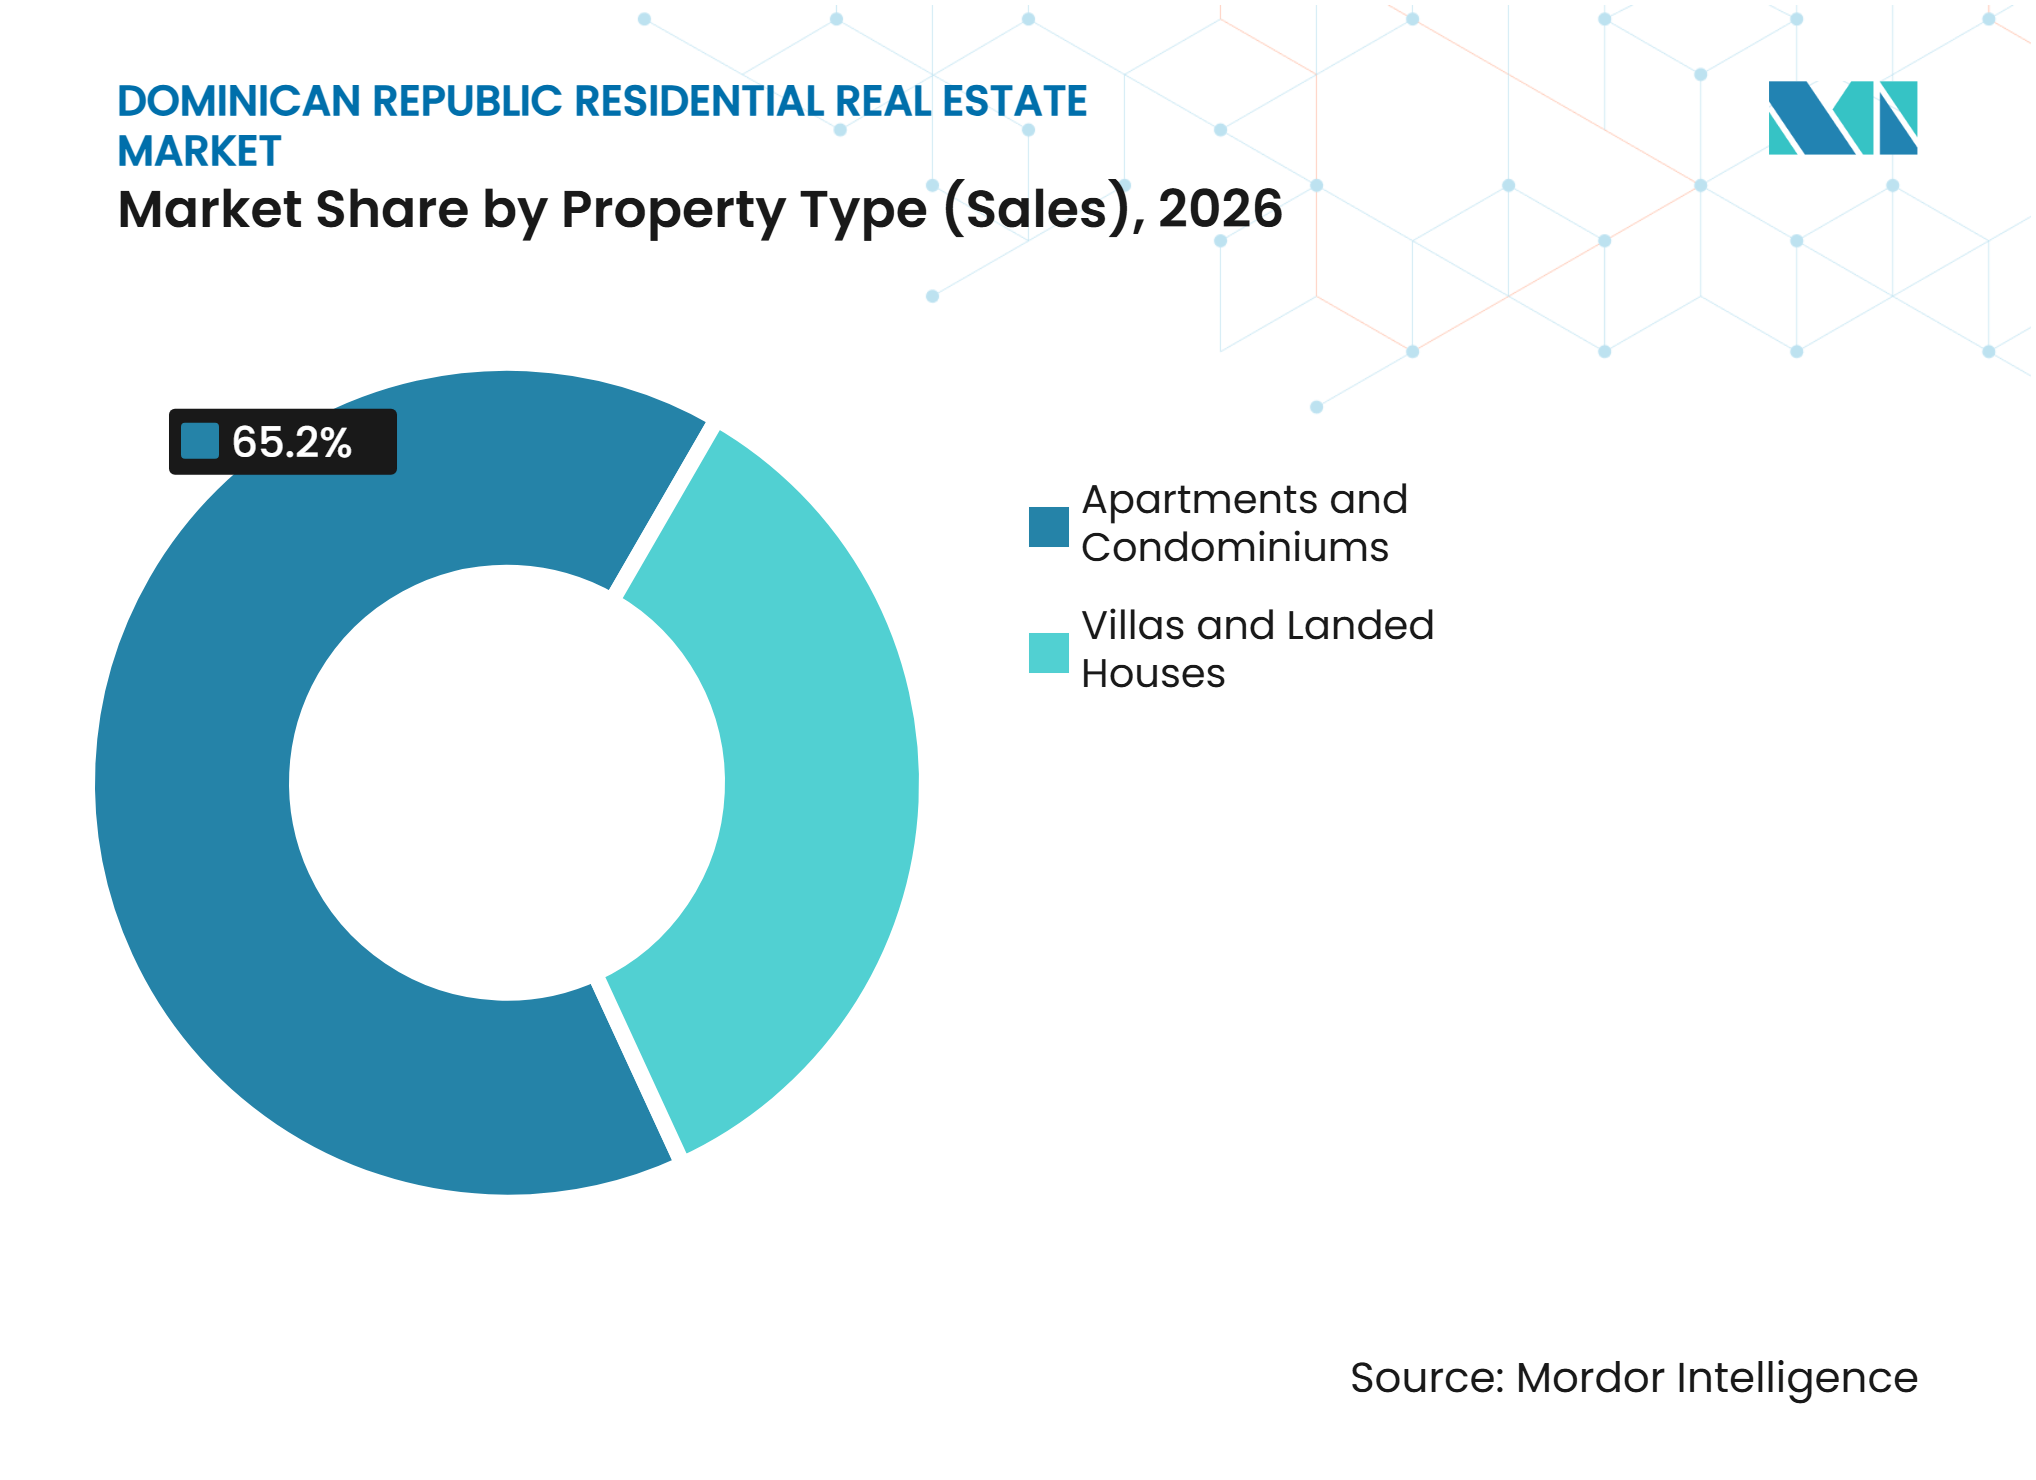
- 販売における物件タイプ別では、アパート・コンドミニアムが2026年のドミニカ共和国住宅用不動産市場シェアの65.2%を占め、市場規模の最大セグメントを形成しており、ヴィラ・一戸建て住宅は2032年までに6.31%のCAGRで成長すると予測されています。
- 販売における価格帯別では、ミッドマーケットセグメントが2026年のドミニカ共和国住宅用不動産市場規模の51.1%のシェアを占め、手頃価格帯セグメントは2032年までに6.49%のCAGRで拡大すると予測されています。
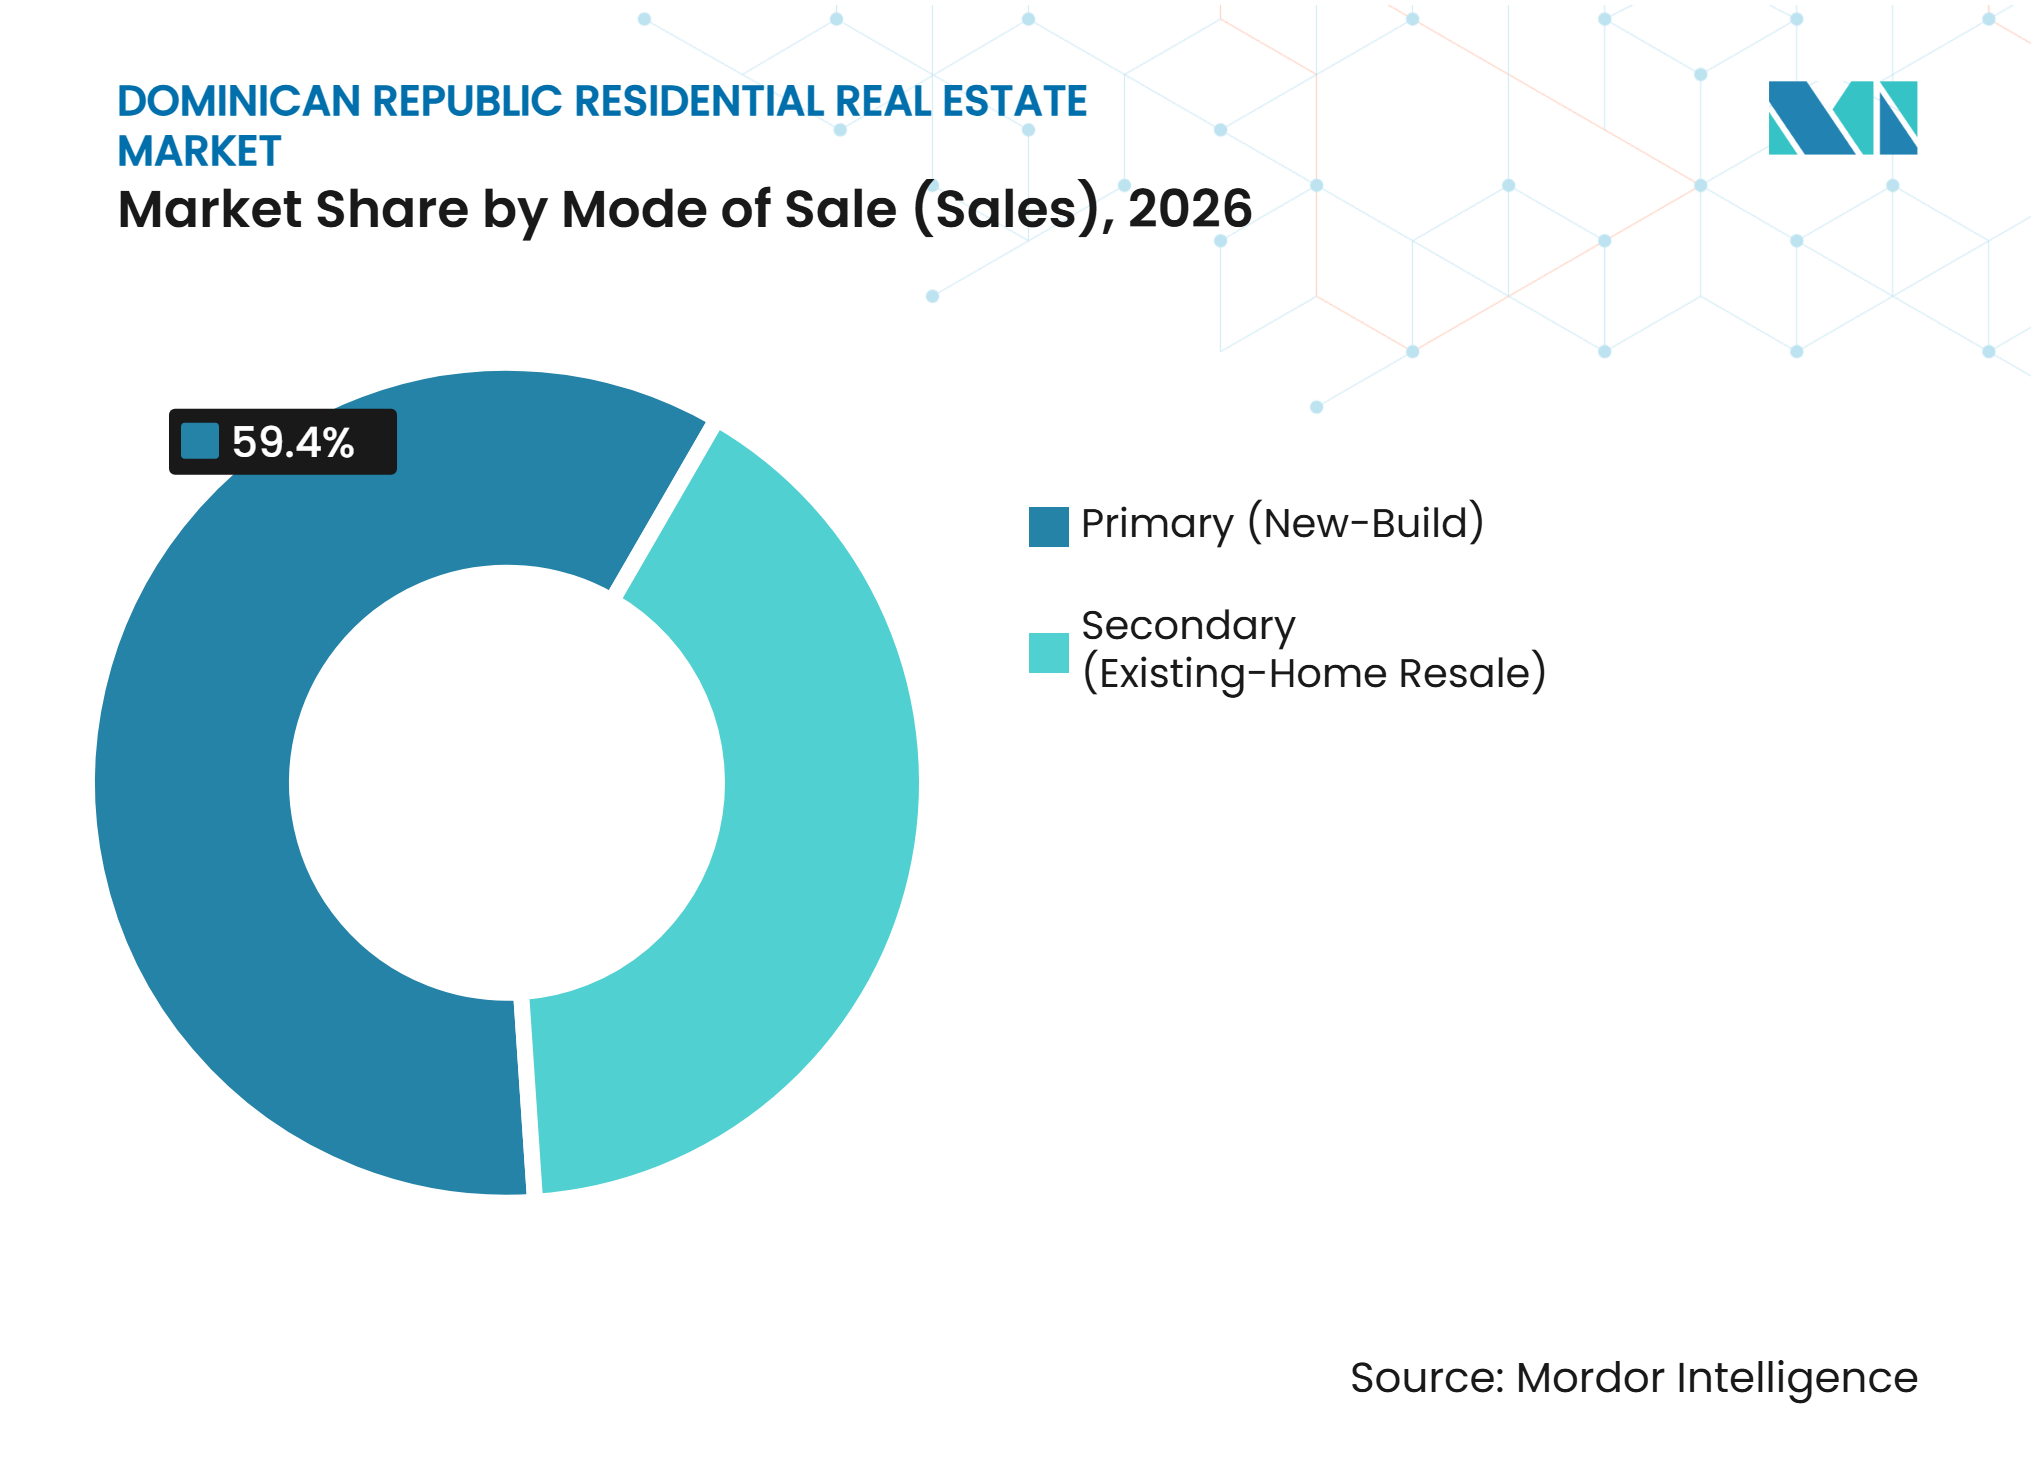
- 販売形態別では、一次販売(新築)取引が2026年のドミニカ共和国住宅用不動産市場規模の59.4%のシェアを占め、2032年までに6.66%のCAGRで拡大すると予測されています。
- 販売における主要地域別では、グレーター・サント・ドミンゴが2026年のドミニカ共和国住宅用不動産市場規模の48.5%のシェアを保有し、東部観光回廊は2032年までに6.91%のCAGRで成長すると予測されています。
- 賃貸における物件タイプ別では、アパート・コンドミニアムが2026年のドミニカ共和国住宅用不動産市場規模の79.3%のシェアを占め、ヴィラ・一戸建て住宅は2032年までに7.11%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際観光とリゾート住宅需要 | +1.4% | 東部観光回廊、北海岸、サマナ、グレーター・サント・ドミンゴ | 短期(2年以内) |
| CONFOTUR税制インセンティブ | +1.2% | プンタ・カナ、ババロ、Cap Cana、チェス、サマナ | 中期(2〜4年) |
| 送金による住宅投資 | +1.0% | グレーター・サント・ドミンゴ、シバオ、サンティアゴ、全国 | 短期(2年以内) |
| 手頃価格帯住宅プログラム | +0.8% | グレーター・サント・ドミンゴ周辺部、シバオ、サンティアゴ、その他の州 | 中期(2〜4年) |
| 都市雇用とアパート需要 | +0.7% | グレーター・サント・ドミンゴ、シバオ、サンティアゴ | 中期(2〜4年) |
| 交通インフラの拡充 | +0.6% | グレーター・サント・ドミンゴ郊外ベルト、サント・ドミンゴ・エステ、サント・ドミンゴ・ノルテ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国際観光がリゾートと住宅の融合を促進
観光は引き続きドミニカ共和国の沿岸住宅用不動産市場における価格設定と開発の意思決定に影響を与えています。同国は2025年に過去最高の1,168万人の訪問者を受け入れ、2026年1月〜9月の入国者数は924万人に達しました[1]。中央銀行は2026年の観光収入を約122億米ドルと予測しており、同セクターの経済への貢献を裏付けています。観光志向の不動産プロジェクトは登録済み観光投資の約42%を占めると報告されており、確約済み投資額は45億米ドルを超えています。この投資トレンドは、オーナー居住と短期賃貸収入機会を組み合わせたリゾート住宅、ブランデッド・レジデンス、および管理型住宅開発への需要を支えています。また、東部観光回廊、特にプンタ・カナの開発業者に対し、国内住宅ローン市場を超えた国際的な購入者と観光連動型需要へのアクセスを提供しています。
CONFOTUR税制の枠組みがプロジェクト経済性を再構築
法律158-01(CONFOTUR)は、指定観光ゾーンにおける適格な初回購入者に対し、不動産譲渡税および年間固定資産税の15年間免除を付与します[2]。免除は建設・設備工事の完了から15年間適用されます。適格開発業者はまた、建設資材、機械、設備、および初期プロジェクト備品に対する輸入関税およびその他の適用税の免除も受けられます。2023年から2024年にかけて、CONFOTURは約54.1億米ドル相当の117件の観光プロジェクトを承認したと報告されており、そのうち76件が不動産プロジェクトで、総承認件数の約65%を占めています。この承認の集中は、特にプンタ・カナ、ババロ、サマナなどの目的地において、観光志向投資における住宅用不動産の重要性の高まりを示しています。インセンティブの枠組みは適格開発案件の投資家への魅力を高めますが、購入者は税制免除の利用可能性と残存期間を決定するプロジェクトの最終分類決定、建設完了日、および初回譲渡適格性を確認する必要があります。
送金が住宅投資を支援
送金はドミニカ共和国における住宅用不動産購入の重要な資金源であり、特に海外在住ドミニカ人世帯において顕著です。中央行は2025年の送金流入額を118.7億米ドルと記録し、2024年比で約9.3%増加しました。2026年1月〜9月の流入額は94.9億米ドルに達し、前年同期比6.5%の成長を示し、中央銀行は通年の送金額を約126億米ドルと予測しています。住宅需要における海外在住ドミニカ人の参加は政府支援開発においても明らかで、ボカ・レジデンス・プロジェクトの受益者の34%以上がドミニカ系海外在住者でした。この需要は、家族向け住宅、退職者向け住宅、投資用不動産を包含しており、特に家族とのつながりと観光ポテンシャルが確立された地域において顕著です。送金を原資とする購入は国内住宅ローン融資への依存を低減し、海外在住ドミニカ人購入者からの需要を支えることができます。
公共住宅と都市拡大が需要を拡大
ドミニカ共和国は2025年12月4日にミ・ビビエンダ・プログラムを再開し、33件の開発業者提出プロジェクトにわたる8,381戸の提案住宅ユニットを発表し、そのうち19件がすでに適格認定を受けていました[3].。同プログラムは適格物件価格の約27〜50%をカバーする政府補助金と、バンコ・デ・レセルバスによる7年間固定金利8%の優遇住宅ローン融資を提供します。この取り組みは、140万戸を超える住宅不足(73%が不適切な住宅環境と基本サービスへの限定的なアクセスに関連する質的不足)を特定した政府の2022〜2032年住宅10カ年計画を支援します。グレーター・サント・ドミンゴ、サンティアゴ、シバオ地域、その他の州にわたる提案開発は、補助付き正式住宅の供給拡大が期待されています。一方、主要都市中心部における雇用集中と交通接続性の改善が、郊外立地のアパートおよび住宅への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅ローン借入コストの高さ | -1.2% | グレーター・サント・ドミンゴ、シバオ、 サンティアゴ | 短期(2年以内) |
| 建設資材・土地 コスト | -0.8% | 全国、特にグレーター・ サント・ドミンゴおよび東部観光回廊 | 短期(2年以内) |
| 不動産権原・土地 登記の複雑さ | -0.5% | 全国、特に周辺部 および農村地域 | 中期(2〜4年) |
| ハリケーン・洪水リスク | -0.4% | 東部観光回廊、北 海岸、サマナ、沿岸・河川沿いコミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅ローンコストが国内購買力を制約
ドミニカ共和国では金融緩和にもかかわらず住宅ローン借入コストが依然として比較的高い水準にあります。住宅ローンの平均金利は2026年9月に11.37%へ低下し、3月の11.71%から改善しましたが、中央銀行の金融政策金利は9月に5.50%へ引き上げられ、10月も据え置かれました。政策金利と小売住宅ローン金利の差は、銀行融資に依存する世帯の購買力を引き続き制約しています。建設活動は2024年第4四半期から2025年第4四半期にかけて5四半期連続で縮小し、高い融資コスト、建設費用、および行政上の遅延を反映しました。しかし、その後セクターは回復し、2026年8月に前年同期比7.9%の成長を記録しました。建設向け信用も8月までに前年同期比16.2%拡大し、開発業者への継続的な融資支援を示しています。この回復にもかかわらず、比較的高い住宅ローンコストは信用依存世帯の購買力を引き続き制限しています。その結果、住宅用不動産市場は現金購入、海外在住ドミニカ人送金、および政府支援住宅プログラムに支えられたセグメントにおいてより高い回復力を維持しています。
開発コスト、権原リスク、気候リスク
直接住宅建設コスト指数は2025年に3.74%上昇し、労働コストは7.14%増加しました。資材、土地、労働、許認可コストの上昇が低価格住宅プロジェクトの経済性を引き続き悪化させています。米国国務省は2025年投資環境報告書において、ドミニカ共和国の土地の約60%が正式な権原を欠いており、法的デューデリジェンスの要件を高め、不動産取引を遅延させる可能性があると報告しました。ハリケーンおよび洪水リスクも沿岸・河川沿い地域における開発・保険上の考慮事項を増大させています。世界銀行が引用した歴史的推計によると、自然災害は1961〜2014年に年平均約4.2億米ドルの経済損失をもたらしました。一方、不動産登記局の不動産法的状況確認のためのデジタルサービスは取引の透明性を向上させ、デューデリジェンスを促進することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売における物件タイプ別:
アパート・コンドミニアムが主導し、ヴィラ・一戸建て住宅がより速く成長アパート・コンドミニアムは2026年のドミニカ共和国住宅用不動産市場シェアの65.2%を占めると予測されています。この地位は、グレーター・サント・ドミンゴとリゾート目的地における垂直型住宅への強い需要を反映しています。国家統計局は、2025年下半期に首都圏で積極的に建設中のユニットの93.2%がアパートであったと報告しました。この供給パターンは土地制約と、雇用センターおよび必須サービスに近い都市世帯へのサービス提供の必要性を反映しています。また、住宅利用と投資家向け賃貸能力を組み合わせた開発モデルも支援しています。アパートの大きなシェアは、コンパクトでプロフェッショナルに管理されたフォーマットで新規プロジェクトを設計するための強固な基盤を建設業者に提供しています。
ヴィラ・一戸建て住宅は2027年から2032年にかけて6.31%のCAGRで成長すると予測されています。その魅力は、国際的な訪問者がプライベートな宿泊施設、屋外スペース、リゾートサービスを求める立地において最も強くなっています。ブランデッド・レジデンス・プロジェクトは、住宅をホテル運営と賃貸プログラムと組み合わせることでこのモデルを強化しています。2025年5月のSt. Regis Cap Canaの開業(2.2億米ドルを超える投資を伴う)は、ラグジュアリー・リゾート住宅開発の規模を示しています。開発業者はヴィラ供給を地域インフラ、保険要件、季節的賃貸パターンに継続的に合わせる必要があります。これらの条件により、アパートが主要な販売の柱として位置づけられ、ヴィラはより高成長の物件フォーマットを代表しています。


販売における価格帯別:
ミッドマーケット需要が広範で手頃価格帯住宅が拡大ミッドマーケットカテゴリーは2026年のドミニカ共和国住宅用不動産市場の51.1%のシェアを占め、最大の価格帯となっています。需要は、雇用と都市サービスに近い正式に建設された住宅を必要とするグレーター・サント・ドミンゴとサンティアゴの世帯から生まれています。このセグメントは都市化と首都圏近隣地区の段階的な拡大から恩恵を受けています。また、政府プログラムに支援された低価格プロジェクトや外国人購入者を対象としたラグジュアリー計画とも競合する必要があります。この結果生じる圧力により、ミッドマーケット開発業者にとって立地選定、ユニット設計、融資アクセスが特に重要になっています。また、ドミニカ共和国住宅用不動産産業におけるアパートの役割も強化しています。
手頃価格帯カテゴリーは2027年から2032年にかけて6.49%のCAGRで成長すると予測されています。その成長はミ・ビビエンダの再開と住宅不足削減に向けた広範な公共の取り組みに連動しています。補助金と優遇融資は、市場の住宅ローン金利が高い世帯にとって正式な所有権を手の届く範囲に引き寄せることができます。同プログラムは首都圏および内陸部の州全体にユニットを供給し、首都を超えた機会を創出します。手頃価格帯住宅プロジェクトは、資材、労働、土地費用が開発業者の利益率を圧迫する可能性があるため、コスト管理が必要です。このセグメントの前進は、したがって政策の実施と民間開発業者が適格価格水準で建設する能力に密接に結びついています。
販売における主要地域別:
グレーター・サント・ドミンゴが主導し、東部回廊が加速ドミニカ共和国住宅用不動産市場はグレーター・サント・ドミンゴが主導しています。ディストリト・ナシオナルとサント・ドミンゴ・エステ、ノルテ、オエステの各市区は雇用、公共サービス、大規模な正式住宅基盤を集積しています。首都圏はまた、送金に支えられた世帯需要の相当なシェアを受け取っています。土地の利用可能性と交通ニーズの変化に伴い、アパート開発は周辺市区へと拡大しています。政府の道路工事と地下鉄拡張は、住宅地域と中心部の雇用地区との接続改善を目的としています。この組み合わせにより、グレーター・サント・ドミンゴは主要な販売量市場としての地位を維持しています。
東部観光回廊は2027年から2032年にかけて6.91%のCAGRで拡大すると予測されています。プンタ・カナ、ババロ、Cap Canaは空港アクセス、観光需要、外国投資、税制適格開発ゾーンを組み合わせています。プンタ・カナ国際空港は2026年上半期に国内航空入国者の53%を処理しました。Cap Canaは累計投資額が38.5億米ドルを超えると報告し、2025年には1万室が開発中であり、その大部分が住宅観光プロジェクトであると述べました。この回廊の成長は継続的な観光客の流れと、開発業者が適切に管理されたプロジェクトを提供する能力に依存しています。また、気象リスクと沿岸保険コストへのより高いエクスポージャーにも直面しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
賃貸における物件タイプ別:
アパート・コンドミニアムが支配的で、ヴィラ・一戸建て住宅が賃貸需要を獲得アパート・コンドミニアムは2026年の賃貸価値の79.3%を占め、ドミニカ共和国住宅用不動産市場の賃貸セグメントで最大のシェアを持ちます。長期都市テナントと短期滞在施設を利用する訪問者の両方がこのパターンに寄与しています。国家統計局は2025年下半期に賃貸または自己使用に指定された物件が4,569件から5,076件へ増加したと記録しました。これらのプロジェクトは調査対象の積極的な建設活動の87.6%を占めていました。データは、新規供給の増加する部分が直接再販在庫に移行するのではなく、収入を生み出すかオーナー居住ニーズを満たすことを目的としていることを示しました。これは再販可能ユニット数を減少させながら賃貸の利用可能性を支援することができます。
ヴィラ・一戸建て住宅は2027年から2032年にかけて7.11%のCAGRで成長すると予測されており、最も成長の速い賃貸物件タイプとなっています。プライベートな宿泊施設はスペースとリゾートアクセスを重視するレジャー旅行者に訴求することができます。ホテル管理との関係により、ヴィラオーナーは予約、運営、物件基準に関するサポートを受けることができます。Noval Propertiesは2025年6月にババロ・プンタ・カナにArchiipelago Internationalをホテル管理パートナーとしてReserva Real by Harperをオープンしました。このアプローチは、開発業者がリゾートエリアの賃貸需要を支援するためにブランデッドアレンジメントを活用している理由を示しています。賃貸機会は観光条件、信頼性の高い運営、および適切な保険カバレッジに依存し続けています。
地域分析
グレーター・サント・ドミンゴは2026年の販売の48.5%を占め、ドミニカ共和国住宅用不動産市場の中心であり続けると予測されています。同地域は国内最大の正式雇用、公共サービス、国内移住の集積地です。国家統計局は2025年下半期から2026年上半期にかけて首都圏のアパート平均価格が上昇したと報告しました。周辺地域では、限られた数の新規プロジェクトが地域の供給を大幅に変化させる場合、より急激な価格変動が生じる可能性があります。再交渉された空港契約に支援された道路プロジェクトは、サント・ドミンゴ・オエステ、南部地域、ディストリト・ナシオナル間の接続性を改善することが期待されています。ビジャ・メジャ方面へのメトロ1B線の延伸計画は、北部住宅回廊の見通しをさらに強化します。これらの投資は、首都圏が販売量の拠点としての地位を維持しながら、従来のコアを超えた需要を支援することが期待されています。
東部観光回廊は2027年から2032年にかけて6.91%のCAGRで成長すると予測されています。プンタ・カナ、ババロ、Cap Canaは、航空接続と観光活動が潜在的な購入者を地域に引き付けるため投資を誘致しています。St. Regis Cap Canaは2025年5月に開業し、ドミニカ共和国の資本市場を通じて調達された1.328億米ドルを含む3億米ドルを超える投資に支えられています。プンタ・カナ国際空港は2026年上半期に国内航空入国者の53%を処理しました。CONFOTURインセンティブは、初回購入者に有利な税制を提供することで適格プロジェクトに追加的な優位性与えます。同地域の住宅価値提案は、持続的な訪問者の流れ、プロジェクト品質、および効果的な沿岸気候リスク管理に依存しています。
シバオとサンティアゴは国内および送金に支えられた需要から恩恵を受け、北海岸とサマナは独自のリゾート購入者層に対応しています。中央銀行は2025年最初の9ヶ月間に北部地域が30.5億米ドルの送金を受け取ったと報告しました。これらの流入はシバオ盆地全体のミッドマーケット住宅購入を支援することができます。プエルト・プラタも訪問者活動から恩恵を受けており、クルーズ旅客数は2025年に6%増加し2,815,732人となりました。サマナと北海岸はプレミアムなCap Cana環境の外で観光志向のプロジェクトを提供しています。州の市区全体にわたる住宅プログラムの拡大は、ドミニカ共和国住宅用不動産市場を最大の都市・リゾート回廊を超えて広げています。
競合環境
市場集中度
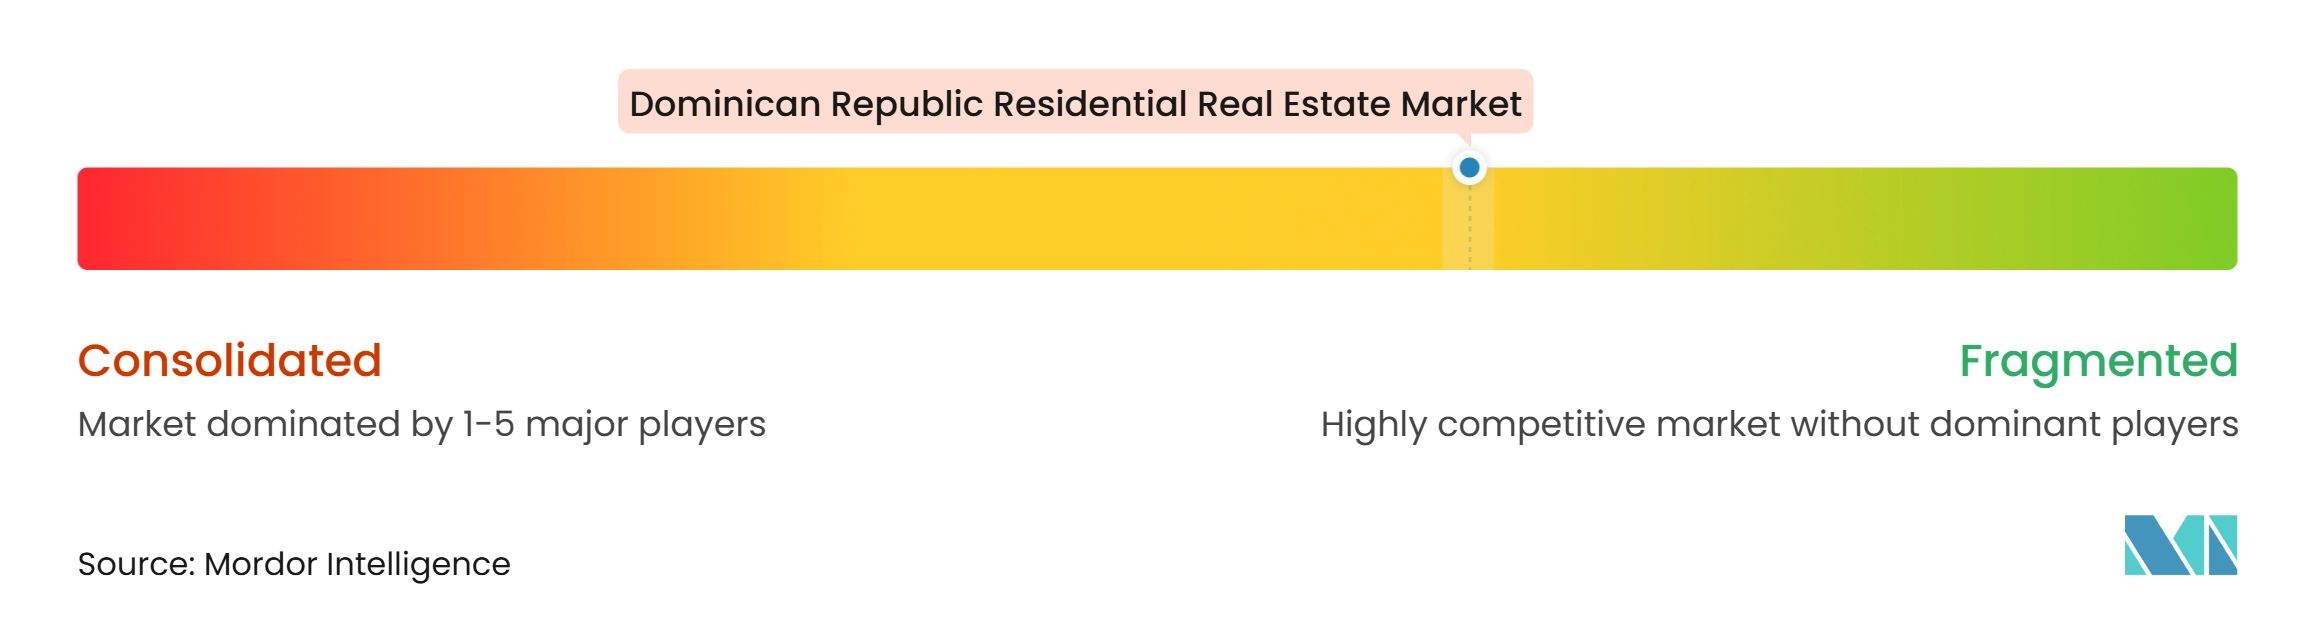
ドミニカ共和国住宅用不動産市場は主要開発業者間で中程度の集中度を示しています。Noval PropertiesとCap Canaは一次リゾート志向開発において強い存在感を維持し、より広範な国内建設業者グループが手頃価格帯とミッドマーケット需要に対応しています。2025年10月、Noval Propertiesは22年間で3,000戸以上を引き渡し、4,108戸が建設中であると報告しました。開発業者はしばしばホテルブランドとのパートナーシップを活用して購入者の信頼を強化し、賃貸運営を支援しています。この戦略はホテルロイヤルティネットワークを通じた流通を提供し、プロフェッショナルな管理基準を確保することができます。競争はまた、開発業者が土地とプロジェクト機会を追求するサント・ドミンゴ郊外、サマナ、ミチェスでも激化しています。
国際的に組成された資本が高価値プロジェクトへの参入を増やしています。2025年10月、Agallas Equitiesはドミニカ共和国不動産ファンドIを立ち上げ、観光、インフラ、複合用途投資向けに4億米ドルの資本化を目標としています。2025年5月、Realty ONE Group Internationalはドミニカ共和国のマスターフランチャイズ権を付与し、27番目の国へブローカレッジモデルを拡大しました。機関投資ファンドと組織化されたブローカレッジネットワークの参入は、販売プロセス、報告、購入者サポートへの期待を高める可能性があります。プロジェクトレベルでは、資本市場融資が銀行融資と並ぶ追加的な資金調達チャネルとして台頭しています。St. Regis Cap Canaの融資は、地元で調達された資本が大規模な観光関連開発を支援できることを示しています。
いくつかの企業の取り組みは、競争がブランデッドおよび統合型モデルへとシフトしていることを示しています。2025年6月、Noval PropertiesはArchiipelago InternationalとともにReserva Real by Harperをオープンし、ババロ・プンタ・カナに管理型ブランデッド・レジデンス・フォーマットを追加しました。2025年5月、同社はまたドミニカ共和国東部のプロジェクトへのコンクリート供給を支援するためConcremaxとの供給アライアンスを発表しました。Cap Canaはアルゼンチン、コロンビア、ベネズエラ、スペインからの国際的な購入者に支えられた相当な住宅観光開発パイプラインを引き続き報告しています。これらの動向は、主要プレイヤーがプロジェクト引き渡し、ホテル提携、融資構造、および外国人購入者へのアクセスに基づいて競争していることを示しています。
ドミニカ共和国住宅用不動産産業リーダー
-
Noval Properties
-
Grupo Puntacana
-
Cap Cana
-
Grupo Therrestra
-
Noriega Group
- 注:主要企業の掲載順は順位を示すものではありません。
ドミニカ共和国住宅用不動産市場 このレポートでカバーされる企業
- Noval Properties
- Grupo Puntacana
- Cap Cana
- Grupo Therrestra
- Noriega Group
- Grupo Piñero
- Central Romana Corporation
- Metro Country Club
- Grupo Bonita
- Inversiones Aides
- Pioneer Investment Funds
- Campagna Ricart and Associates
- RE/MAX Dominicana
- Plusval
- Gesproin Group
- SuperCasas
- Century 21 Perdomo
- Agallas Equities
- Fiduciaria La Nacional
- Fiduciaria Reservas
最近の産業開発事情 ドミニカ共和国住宅用不動産市場
- 2026年9月:バンコ・デ・レセルバス、Fiduciaria Reservas、および住宅・建築省がサント・ドミンゴ・エステにおける400戸の手頃価格帯アパート複合施設ラス・アカシアスIIIの第2フェーズの起工式を行いました。フィデイコミソ・インモビリアリオ・デ・ビビエンダス・デ・バホ・コスト・パライソ・オリエンタルIIIが建設を支援し、融資額は1,150万米ドルを超えています。適格購入者はバンコ・デ・レセルバスの特別住宅ローン条件を通じてユニットにアクセスできます。この官民連携構造は、2022〜2032年住宅計画に基づく住宅供給を支援するために、国有土地・住宅政策と民間銀行インフラを組み合わせています。
- 2026年9月:政府は年金基金管理者が投資ファンドを通じて5,740万米ドル以上を住宅プロジェクトに投入していると発表しました。この資金はディストリト・ナシオナル、ロス・アルカリソス、サント・ドミンゴ・ノルテ、サント・ドミンゴ・エステ、サンティアゴ、イゲイにわたる13,000戸以上の住宅を支援しています。AFI PioneerとBanco de Ahorro y Crédito Banfondesaもまた、適格年金基金加入者向けに最長25年の条件を提供する固定金利住宅ローン商品viBIENdaを正式化しました。同プログラムは公的補助金と並ぶ長期民間融資チャネルを確立し、開発業者の借り換えリスクと購入者の購買力への圧力を軽減しています。
- 2026年5月:RBK PRIME International Real EstateとGrupo Novalは商業パートナーシップを発表し、RBK PRIMEのプライベートクライアント、機関投資家、富裕層個人がGrupo Novalの住宅、観光、ホスピタリティ、土地セグメントにわたるプロジェクトへのアクセスを得ました。このパートナーシップはドミニカ共和国をRBK PRIMEのポートフォリオにおける戦略的目的地として提示しています。Grupo Novalは22年間の地域開発経験と約3,000戸の引き渡し実績を提供しています。この合意はスペインおよびより広範なヨーロッパの資本が適格なドミニカ共和国プロジェクトに到達するためのチャネルを正式化しています。
ドミニカ共和国住宅用不動産市場レポートの範囲
セグメンテーション概要
| アパート・コンドミニアム |
| ヴィラ・一戸建て住宅 |
| 物件タイプ別 | アパート・コンドミニアム |
| ヴィラ・一戸建て住宅 |
レポートで回答される主要な質問
ドミニカ共和国の住宅用不動産の予測はどうなっていますか?
金額は2026年の99.6億米ドルから2032年には140.4億米ドルへと上昇し、2027年から2032年にかけて5.89%のCAGRを記録すると予測されています。
ドミニカ共和国の住宅販売をリードする物件タイプはどれですか?
アパート・コンドミニアムが2026年に65.2%のシェアで販売をリードしています。ヴィラ・一戸建て住宅は2032年までに6.31%のCAGRで最も成長の速い販売タイプです。
最も強い住宅成長見通しを持つ地域はどこですか?
東部観光回廊は観光、航空接続、および適格インセンティブ対象プロジェクトに支えられ、2032年までに6.91%のCAGRで成長すると予測されています。
CONFOTURインセンティブは住宅購入にどのような影響を与えますか?
指定観光ゾーンにおける適格な初回購入者は、適用される枠組みの下で特定の譲渡税および年間固定資産税の15年間免除を受けることができます。
国内の住宅購入を制限しているものは何ですか?
2026年初頭の住宅ローン金利は約11.71%であり、住宅ローン融資に依存する世帯の購買力を制約しました。
なぜ送金は住宅需要にとって重要なのですか?
送金は2025年に118.7億米ドルに達し、家族向け住宅、退職者向け購入、および一部の投資取引を支援しています。