
Taille et part du marché de l'immobilier résidentiel en République dominicaine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
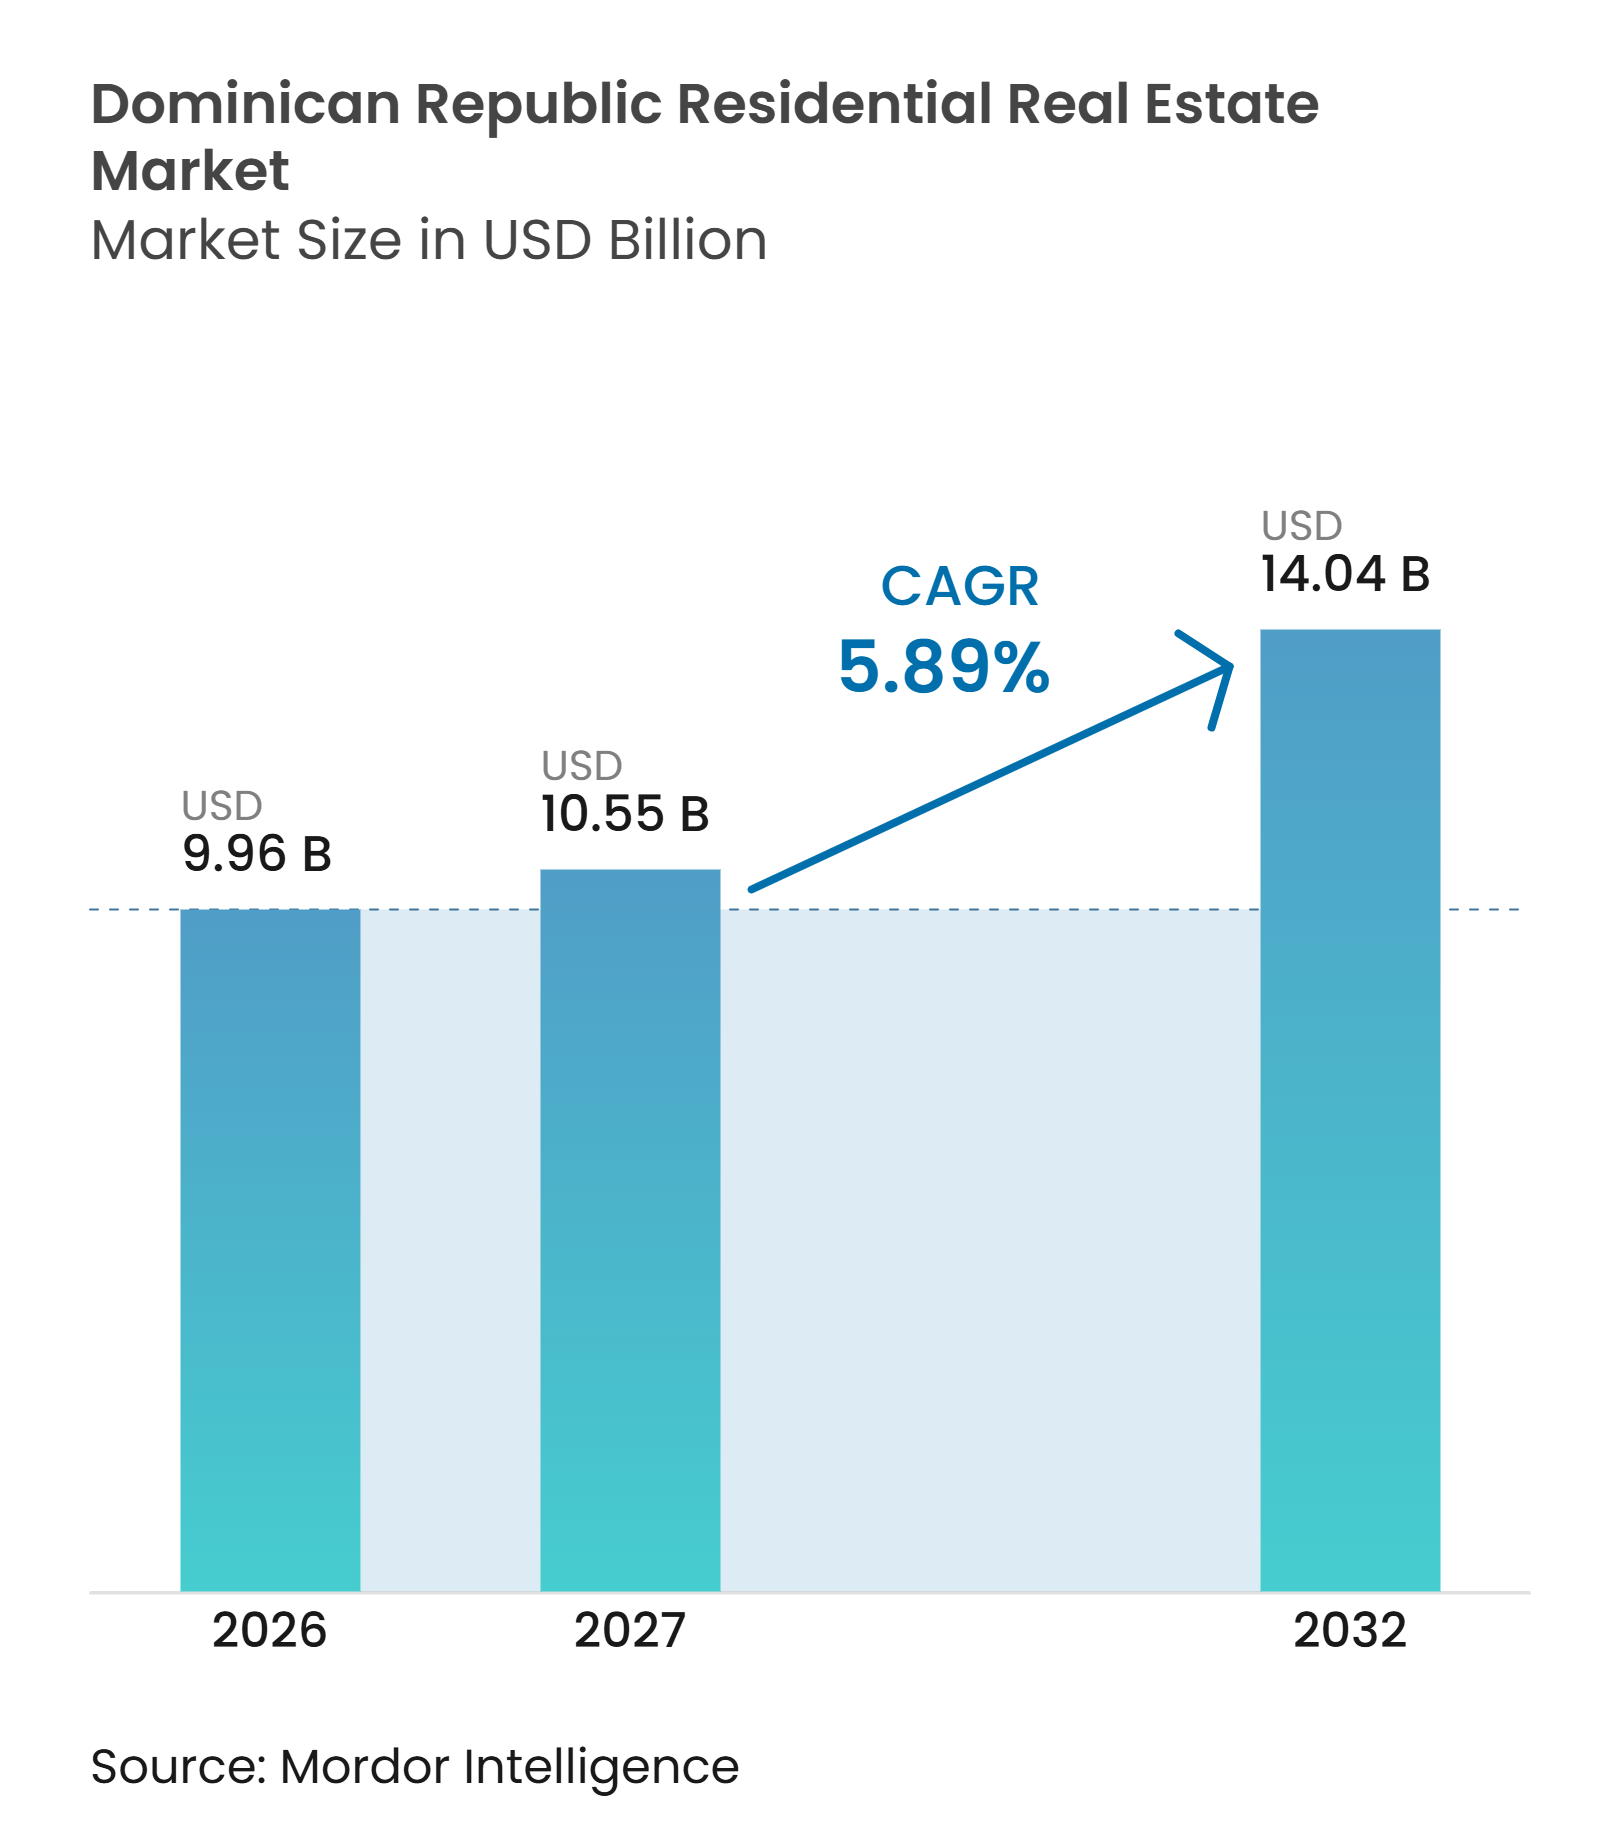
| Taille du marché de l'année de base (2026) | 9.96 Milliards de dollars |
| Taille du Marché (2027) | 10.55 Milliards de dollars |
| Taille du Marché (2032) | 14.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel en République dominicaine par Mordor Intelligence
La taille du marché de l'immobilier résidentiel en République dominicaine devrait passer de 9,96 milliards USD en 2026 et 10,55 milliards USD en 2027 à 14,04 milliards USD d'ici 2032, enregistrant un CAGR de 5,89 % entre 2027 et 2032.
L'activité touristique, les flux de transferts de fonds et l'investissement dans le logement public soutiennent le marché de l'immobilier résidentiel en République dominicaine. Les projets liés au tourisme attirent des capitaux vers les zones côtières, notamment là où les développements éligibles peuvent bénéficier d'incitations au titre de la loi sur les incitations au tourisme. Les transferts de fonds offrent à de nombreux ménages et acheteurs de la diaspora une source de financement supplémentaire pour l'acquisition de logements, y compris pour des transactions réalisées sans financement hypothécaire local. Les programmes publics élargissent la livraison de logements formels au-delà des quartiers urbains établis. Cependant, les coûts hypothécaires élevés, les problèmes de titres fonciers, les dépenses de construction et l'exposition aux risques climatiques continuent de freiner la demande et l'exécution des projets.
Points clés du rapport
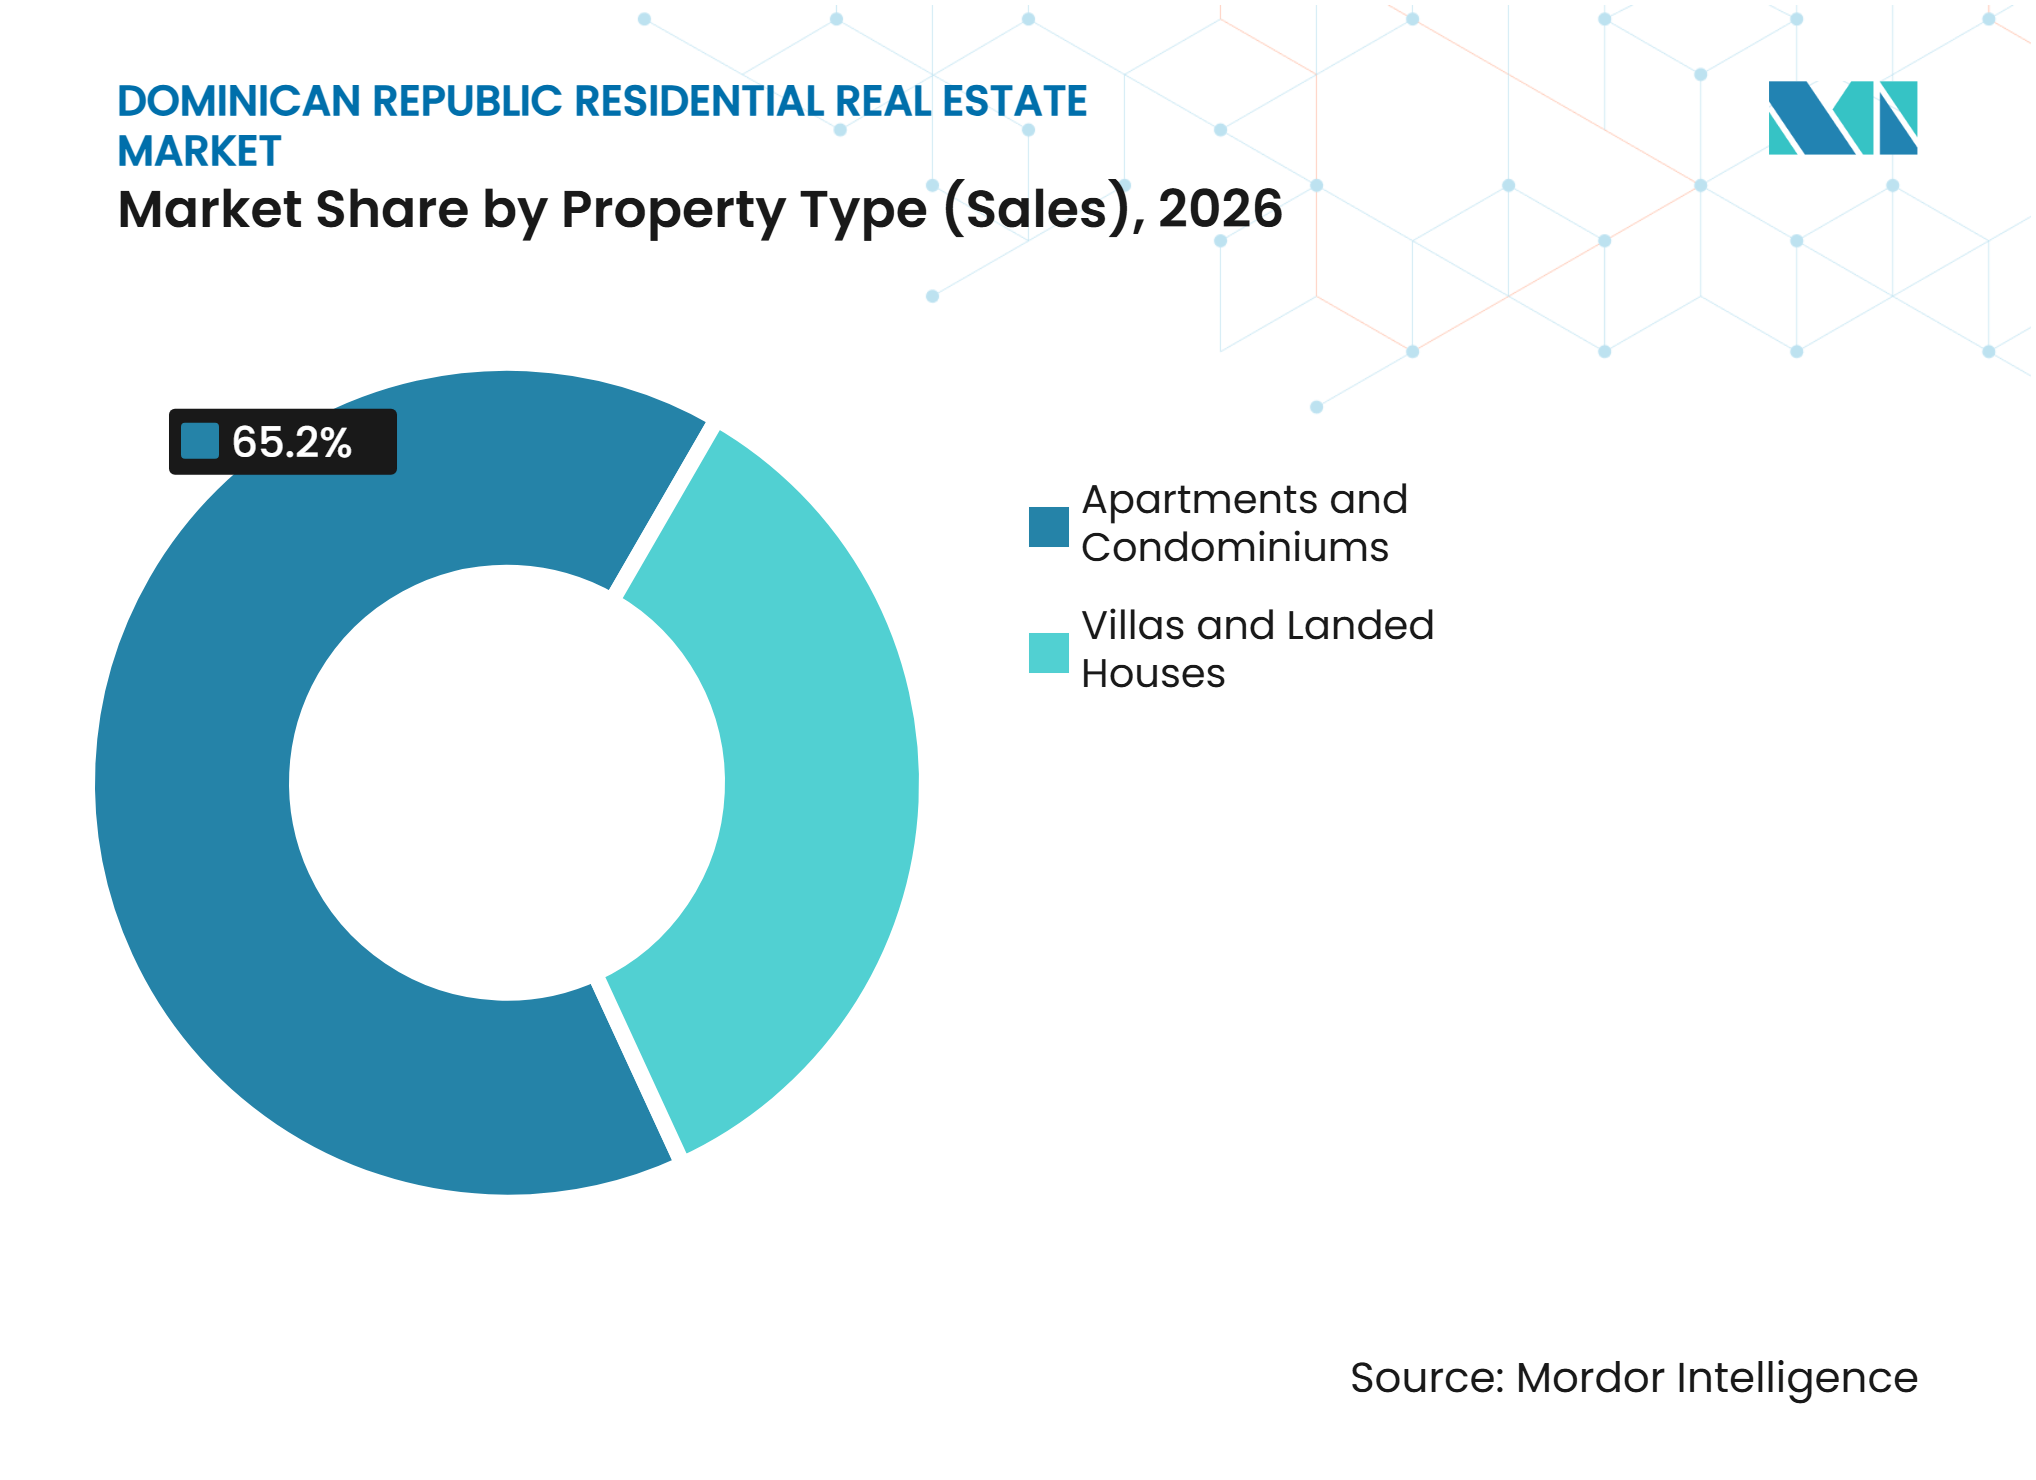
- Par type de bien dans les ventes, les appartements et copropriétés représentaient une part de marché de l'immobilier résidentiel en République dominicaine de 65,2 % en 2026, constituant le plus grand segment de la taille du marché, tandis que les villas et maisons individuelles devraient croître à un CAGR de 6,31 % jusqu'en 2032.
- Par tranche de prix dans les ventes, le segment milieu de gamme représentait une part de 51,1 % de la taille du marché de l'immobilier résidentiel en République dominicaine en 2026, tandis que le segment abordable devrait se développer à un CAGR de 6,49 % jusqu'en 2032.
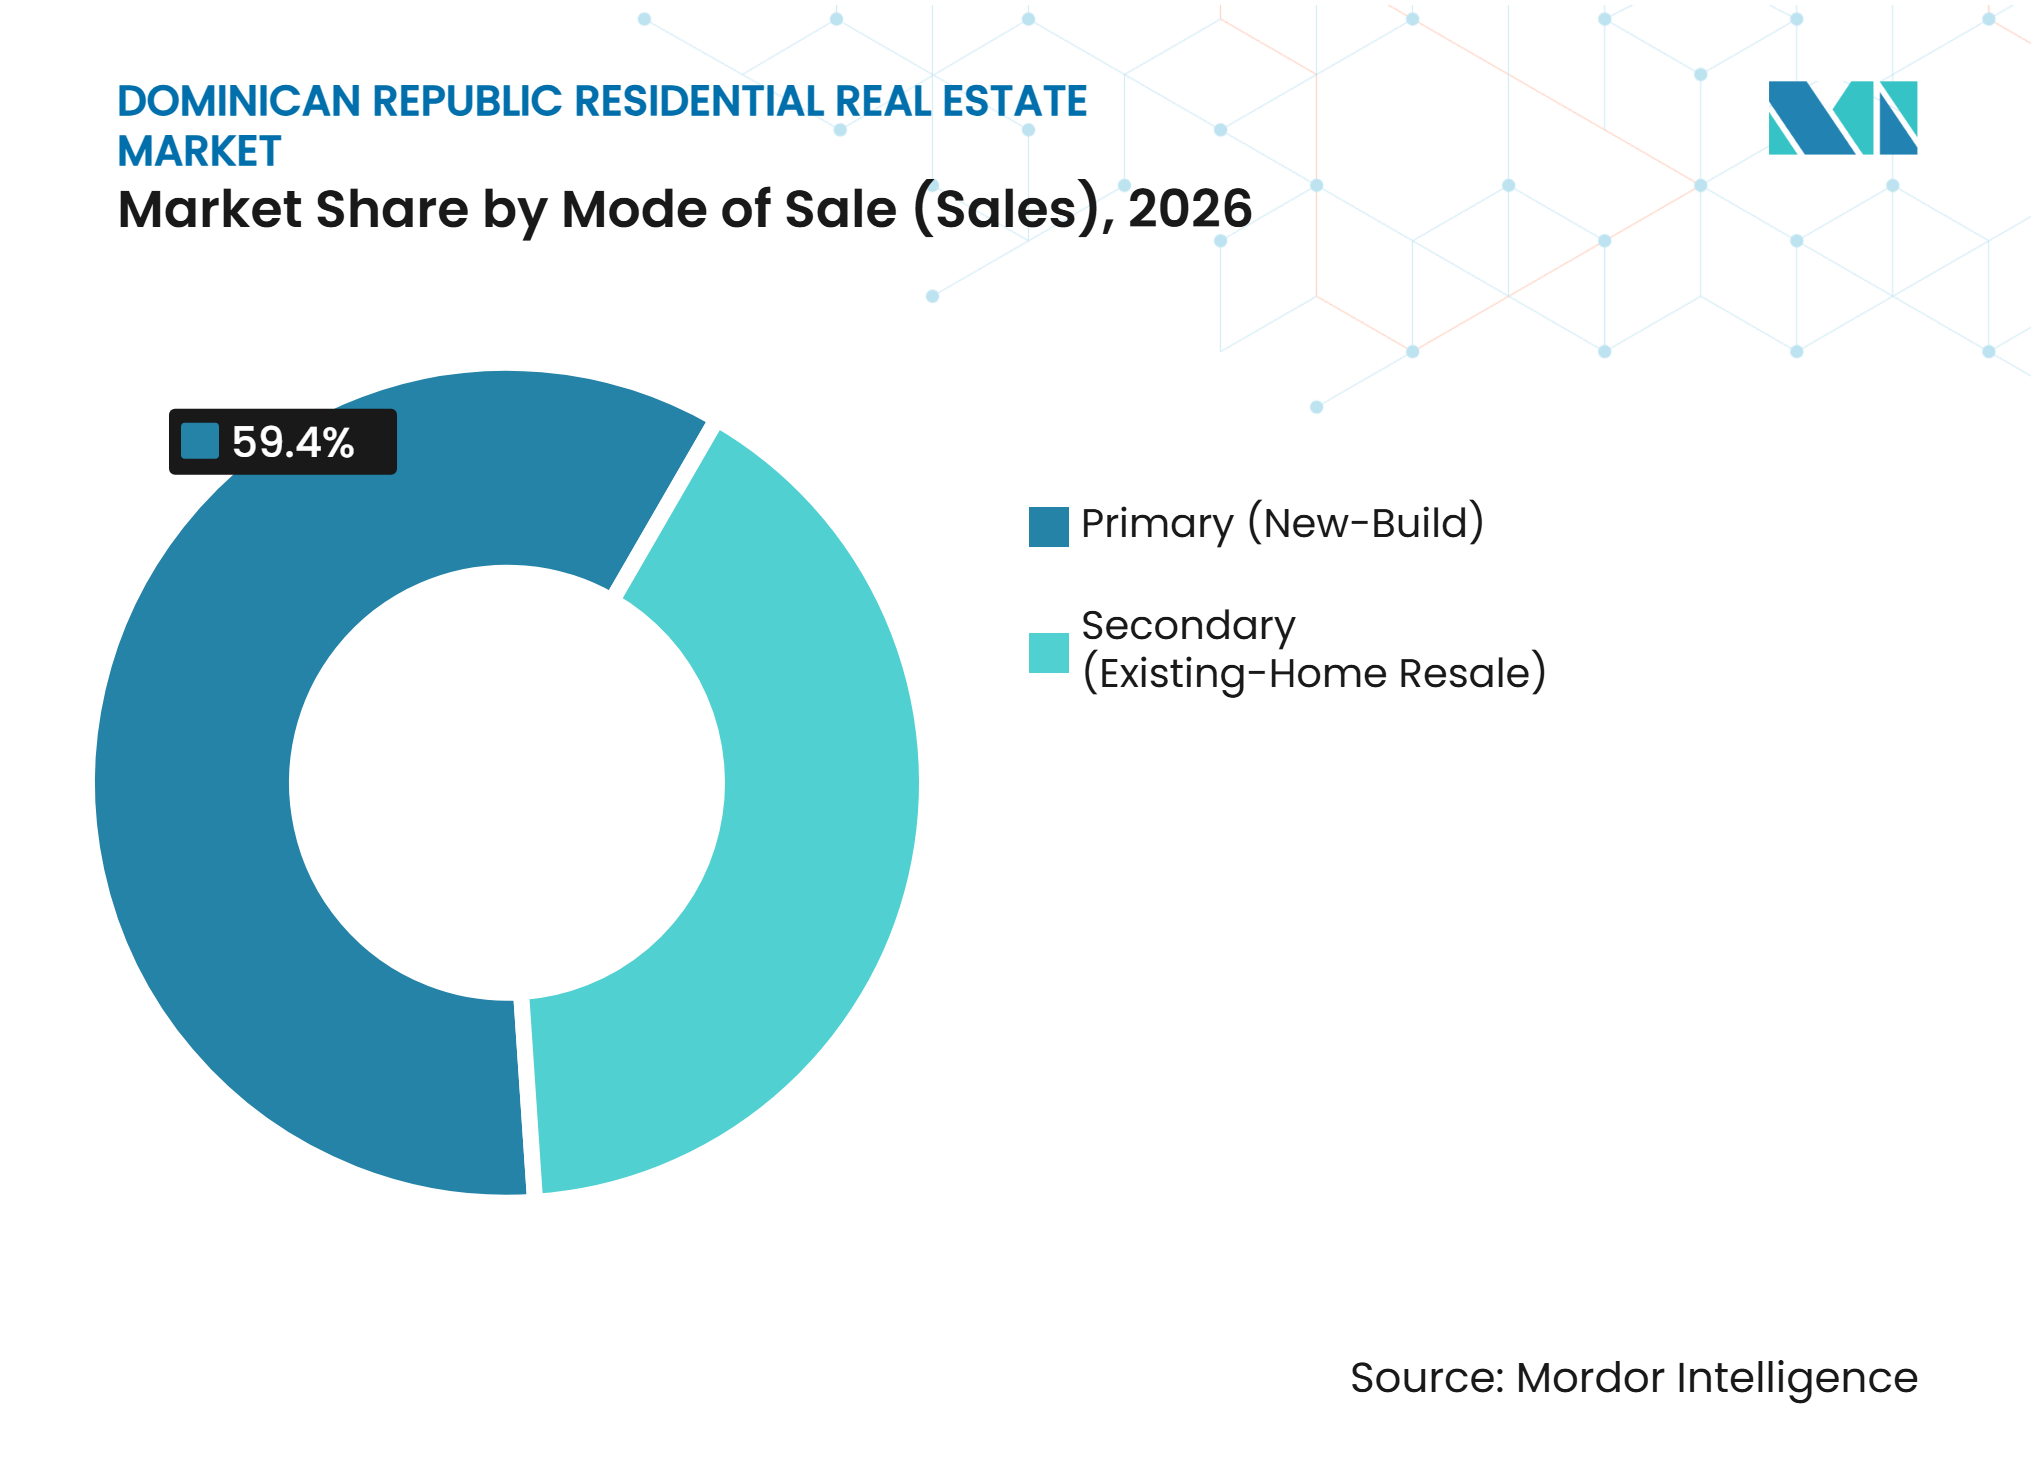
- Par mode de vente, les transactions primaires (nouvelles constructions) représentaient une part de 59,4 % de la taille du marché de l'immobilier résidentiel en République dominicaine en 2026 et devraient progresser à un CAGR de 6,66 % jusqu'en 2032.
- Par région clé dans les ventes, le Grand Saint-Domingue détenait une part de 48,5 % de la taille du marché de l'immobilier résidentiel en République dominicaine en 2026, tandis que le couloir touristique de l'Est devrait croître à un CAGR de 6,91 % jusqu'en 2032.
- Par type de bien dans les locations, les appartements et copropriétés représentaient une part de 79,3 % de la taille du marché de l'immobilier résidentiel en République dominicaine en 2026, tandis que les villas et maisons individuelles devraient enregistrer un CAGR de 7,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tourisme international et demande résidentielle liée aux complexes hôteliers | +1.4% | Couloir touristique de l'Est, côte Nord, Samaná et Grand Saint-Domingue | Court terme (≤ 2 ans) |
| Incitations fiscales CONFOTUR | +1.2% | Punta Cana, Bávaro, Cap Cana, Miches et Samaná | Moyen terme (2-4 ans) |
| Investissement immobilier financé par les transferts de fonds | +1.0% | Grand Saint-Domingue, Cibao, Santiago et à l'échelle nationale | Court terme (≤ 2 ans) |
| Programmes de logement abordable | +0.8% | Périphérie du Grand Saint-Domingue, Cibao, Santiago et autres provinces | Moyen terme (2-4 ans) |
| Emploi urbain et demande d'appartements | +0.7% | Grand Saint-Domingue, Cibao et Santiago | Moyen terme (2-4 ans) |
| Expansion des infrastructures de transport | +0.6% | Ceinture suburbaine du Grand Saint-Domingue, Santo Domingo Este et Santo Domingo Norte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le tourisme international favorise la convergence entre complexes hôteliers et résidentiel
Le tourisme continue d'influencer les décisions de tarification et de développement sur le marché de l'immobilier résidentiel côtier en République dominicaine. Le pays a accueilli un nombre record de 11,68 millions de visiteurs en 2025, tandis que les arrivées ont atteint 9,24 millions entre janvier et septembre 2026[1]. La Banque centrale prévoit des recettes touristiques d'environ 12,2 milliards USD pour 2026, renforçant la contribution du secteur à l'économie. Les projets immobiliers à vocation touristique représenteraient environ 42 % des investissements touristiques enregistrés, avec des investissements engagés dépassant 4,5 milliards USD. Cette tendance d'investissement soutient la demande de résidences de villégiature, de résidences de marque et de développements résidentiels gérés qui combinent occupation par le propriétaire et opportunités de revenus locatifs à court terme. Elle offre également aux promoteurs du couloir touristique de l'Est, notamment à Punta Cana, un accès aux acheteurs internationaux et à une demande liée au tourisme au-delà du marché hypothécaire domestique.
L'architecture fiscale CONFOTUR remodèle l'économie des projets
La loi 158-01, connue sous le nom de CONFOTUR, accorde aux primo-acquéreurs éligibles dans les zones touristiques désignées une exonération de 15 ans de la taxe de transfert immobilier et de la taxe foncière annuelle[2]. Les exonérations s'appliquent pendant 15 ans à compter de l'achèvement des travaux de construction et d'équipement. Les promoteurs éligibles bénéficient également d'exonérations sur les droits d'importation et autres taxes applicables sur les matériaux de construction, les machines, les équipements et l'ameublement initial du projet. Entre 2023 et 2024, CONFOTUR aurait approuvé 117 projets touristiques d'une valeur d'environ 5,41 milliards USD, dont 76 projets immobiliers, représentant près de 65 % du total des approbations. Cette concentration d'approbations souligne l'importance croissante de l'immobilier résidentiel dans l'investissement à vocation touristique, notamment dans des destinations telles que Punta Cana, Bávaro et Samaná. Le cadre incitatif renforce l'attractivité des développements éligibles pour les investisseurs ; cependant, les acheteurs doivent vérifier la résolution de classification finale du projet, la date d'achèvement de la construction et l'éligibilité au premier transfert, car ces éléments déterminent la disponibilité et la durée restante des exonérations fiscales.
Les transferts de fonds soutiennent l'investissement immobilier
Les transferts de fonds représentent une source importante de soutien financier pour l'acquisition de biens résidentiels en République dominicaine, notamment parmi les ménages de la diaspora. La Banque centrale a enregistré des entrées de transferts de fonds de 11,87 milliards USD en 2025, soit une augmentation d'environ 9,3 % par rapport à 2024. Les entrées ont atteint 9,49 milliards USD entre janvier et septembre 2026, représentant une croissance annuelle de 6,5 %, tandis que la Banque centrale prévoit des transferts de fonds annuels d'environ 12,6 milliards USD. La participation de la diaspora à la demande de logements est également visible dans les développements soutenus par le gouvernement : plus de 34 % des bénéficiaires du projet Boca Residence appartenaient à la diaspora dominicaine. Cette demande englobe les logements familiaux, les résidences de retraite et les biens d'investissement, notamment dans les zones ayant des liens familiaux établis et un potentiel touristique. Les achats financés par des transferts de fonds peuvent également réduire la dépendance au financement hypothécaire domestique, soutenant la demande des acheteurs dominicains résidant à l'étranger.
Le logement public et l'expansion urbaine élargissent la demande
La République dominicaine a relancé son programme Mi Vivienda le 4 décembre 2025, annonçant 8 381 unités de logement proposées dans le cadre de 33 projets soumis par des promoteurs, dont 19 avaient déjà été qualifiés[3]. Le programme prévoit des subventions gouvernementales couvrant environ 27 à 50 % de la valeur des biens éligibles, ainsi qu'un financement hypothécaire préférentiel via Banco de Reservas à un taux d'intérêt fixe de 8 % sur sept ans. L'initiative soutient le Plan décennal du logement 2022-2032 du gouvernement, qui identifie un déficit de logements dépassant 1,4 million d'unités, dont un déficit qualitatif de 73 % associé à des conditions de logement inadéquates et à un accès limité aux services de base. Les développements proposés dans le Grand Saint-Domingue, Santiago, la région du Cibao et d'autres provinces devraient élargir l'offre de logements formels subventionnés. Par ailleurs, la concentration de l'emploi et l'amélioration de la connectivité des transports dans les grands centres urbains soutiennent la demande d'appartements et de logements dans les zones suburbaines.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des emprunts hypothécaires | -1.2% | Grand Saint-Domingue, Cibao et Santiago | Court terme (≤ 2 ans) |
| Coûts des matériaux de construction et du foncier | -0.8% | À l'échelle nationale, notamment Grand Saint-Domingue et le couloir touristique de l'Est | Court terme (≤ 2 ans) |
| Complexité des titres fonciers et de l'enregistrement des terres | -0.5% | À l'échelle nationale, notamment les zones périphériques et rurales | Moyen terme (2-4 ans) |
| Exposition aux ouragans et aux inondations | -0.4% | Couloir touristique de l'Est, côte Nord, Samaná et communautés côtières ou riveraines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts hypothécaires limitent l'accessibilité financière pour les ménages domestiques
Les coûts des emprunts hypothécaires restent relativement élevés en République dominicaine malgré l'assouplissement monétaire. Le taux d'intérêt moyen sur les prêts immobiliers a diminué à 11,37 % en septembre 2026, contre 11,71 % en mars, tandis que le taux directeur de la Banque centrale a augmenté à 5,50 % en septembre et est resté inchangé en octobre. L'écart qui en résulte entre les taux directeurs et les taux hypothécaires au détail continue de contraindre l'accessibilité financière pour les ménages dépendant du financement bancaire. L'activité de construction a connu cinq contractions trimestrielles consécutives entre le quatrième trimestre 2024 et le quatrième trimestre 2025, reflétant des coûts de financement élevés, des dépenses de construction et des retards administratifs. Cependant, le secteur s'est ensuite redressé, enregistrant une croissance annuelle de 7,9 % en août 2026. Le crédit à la construction a également progressé de 16,2 % en glissement annuel jusqu'en août, indiquant un soutien continu au financement des promoteurs. Malgré cette reprise, les coûts hypothécaires relativement élevés continuent de limiter la capacité d'achat des ménages dépendant du crédit. Par conséquent, le marché de l'immobilier résidentiel conserve une plus grande résilience dans les segments soutenus par les achats au comptant, les transferts de fonds de la diaspora et les programmes de logement soutenus par le gouvernement.
Coûts de développement, risque lié aux titres fonciers et exposition climatique
L'indice direct du coût de construction de logements a augmenté de 3,74 % en 2025, avec une hausse des coûts de main-d'œuvre de 7,14 %. La hausse des coûts des matériaux, du foncier, de la main-d'œuvre et des permis continue d'affaiblir l'économie des projets de logements à prix bas. Le Département d'État des États-Unis a indiqué dans sa déclaration sur le climat d'investissement 2025 qu'environ 60 % des terres en République dominicaine ne disposent pas de titre formel, ce qui accroît les exigences en matière de diligence raisonnable juridique et peut retarder les transactions immobilières. Les risques liés aux ouragans et aux inondations augmentent également les considérations de développement et d'assurance dans les zones côtières et riveraines. Selon des estimations historiques citées par la Banque mondiale, les catastrophes naturelles ont causé des pertes économiques annuelles moyennes d'environ 420 millions USD entre 1961 et 2014. Par ailleurs, les services numériques du Registre foncier pour la vérification du statut juridique des biens peuvent améliorer la transparence des transactions et faciliter la diligence raisonnable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien dans les ventes :
les appartements et copropriétés sont en tête tandis que les villas et maisons individuelles croissent plus rapidementLes appartements et copropriétés devraient représenter 65,2 % de la part du marché de l'immobilier résidentiel en République dominicaine en 2026. Cette position reflète une forte demande de logements verticaux dans le Grand Saint-Domingue et les destinations de villégiature. L'Office national des statistiques a indiqué que les appartements représentaient 93,2 % des unités en construction active dans la zone métropolitaine au cours du second semestre 2025. Ce schéma d'offre reflète les contraintes foncières et la nécessité de servir les ménages urbains à proximité des centres d'emploi et des services essentiels. Il soutient également des modèles de développement qui combinent usage résidentiel et capacité locative orientée vers les investisseurs. La part importante des appartements offre aux constructeurs une base solide pour concevoir de nouveaux projets avec des formats compacts et gérés de manière professionnelle.
Les villas et maisons individuelles devraient croître à un CAGR de 6,31 % de 2027 à 2032. Leur attrait est le plus fort dans les zones où les visiteurs internationaux recherchent des hébergements privés, des espaces extérieurs et des services de villégiature. Les projets de résidences de marque renforcent ce modèle en combinant des logements avec des opérations hôtelières et des programmes de location. L'ouverture du St. Regis Cap Cana en mai 2025, avec un investissement dépassant 220 millions USD, illustre l'ampleur du développement résidentiel de villégiature de luxe. Les promoteurs doivent continuer à aligner l'offre de villas sur les infrastructures locales, les exigences d'assurance et les schémas de location saisonnière. Ces conditions positionnent les appartements comme l'ancre principale des ventes, tandis que les villas représentent un format immobilier à plus forte croissance.


Par tranche de prix dans les ventes :
la demande milieu de gamme est large et les logements abordables se développentLa catégorie milieu de gamme représentait une part de 51,1 % du marché de l'immobilier résidentiel en République dominicaine en 2026, ce qui en fait la plus grande tranche de prix. La demande provient des ménages du Grand Saint-Domingue et de Santiago qui ont besoin de logements formellement construits à proximité de l'emploi et des services urbains. Ce segment bénéficie de l'urbanisation et de l'expansion progressive des quartiers métropolitains. Il doit également faire face à la concurrence des projets à prix bas soutenus par des programmes gouvernementaux et des programmes de luxe destinés aux acheteurs étrangers. La pression qui en résulte rend la sélection des sites, la conception des unités et l'accès au financement particulièrement importants pour les promoteurs du milieu de gamme. Cela renforce également le rôle des appartements dans le secteur de l'immobilier résidentiel en République dominicaine.
La catégorie abordable devrait croître à un CAGR de 6,49 % de 2027 à 2032. Sa croissance est liée au relancement de Mi Vivienda et aux efforts publics plus larges pour réduire le déficit de logements. Les subventions et le financement préférentiel peuvent rendre l'accession formelle à la propriété accessible aux ménages confrontés à des taux hypothécaires élevés sur le marché. Le programme livrera des unités dans les provinces métropolitaines et intérieures, créant des opportunités au-delà de la capitale. Les projets de logements abordables nécessitent un contrôle des coûts car les dépenses en matériaux, main-d'œuvre et foncier peuvent réduire les marges des promoteurs. L'avancée du segment est donc étroitement liée à la mise en œuvre des politiques et à la capacité des promoteurs privés à construire aux niveaux de prix éligibles.
Par région clé dans les ventes :
le Grand Saint-Domingue est en tête et le couloir de l'Est s'accélèreLe marché de l'immobilier résidentiel en République dominicaine est dominé par le Grand Saint-Domingue. Le Distrito Nacional et les municipalités de Santo Domingo Este, Norte et Oeste regroupent l'emploi, les services publics et une large base de logements formels. La région capitale reçoit également une part substantielle de la demande des ménages soutenue par les transferts de fonds. Le développement d'appartements s'étend vers les municipalités périphériques à mesure que la disponibilité des terrains et les besoins de transport évoluent. Les travaux routiers gouvernementaux et l'extension du métro visent à améliorer les connexions entre les zones résidentielles et les districts d'emploi centraux. Cette combinaison maintient le Grand Saint-Domingue comme le principal marché en volume.
Le couloir touristique de l'Est devrait se développer à un CAGR de 6,91 % de 2027 à 2032. Punta Cana, Bávaro et Cap Cana combinent l'accès aéroportuaire, la demande touristique, l'investissement étranger et les zones de développement éligibles aux avantages fiscaux. L'aéroport international de Punta Cana a traité 53 % des arrivées aériennes nationales au cours du premier semestre 2026. Cap Cana a déclaré plus de 3,85 milliards USD investis à ce jour et a annoncé en 2025 qu'il avait 10 000 chambres en cours de développement, dont la plupart sont des projets résidentiels touristiques. La croissance du couloir dépend de la continuité des flux touristiques et de la capacité des promoteurs à livrer des projets bien gérés. Il est également exposé à un risque météorologique plus élevé et à des coûts d'assurance côtière plus importants.


Par type de bien dans les locations :
les appartements et copropriétés dominent et les villas et maisons individuelles gagnent en demande locativeLes appartements et copropriétés représentaient 79,3 % de la valeur locative en 2026, la part la plus importante dans le segment locatif du marché de l'immobilier résidentiel en République dominicaine. Les locataires urbains à long terme et les visiteurs utilisant des hébergements de courte durée contribuent tous deux à ce schéma. L'Office national des statistiques a enregistré une augmentation des biens destinés à la location ou à l'usage personnel, passant de 4 569 à 5 076 au cours du second semestre 2025. Ces projets représentaient 87,6 % de l'activité de construction active couverte par l'enquête. Les données indiquaient qu'une part croissante de la nouvelle offre était destinée à générer des revenus ou à répondre aux besoins des propriétaires occupants plutôt qu'à alimenter directement l'inventaire de revente. Cela peut soutenir la disponibilité locative tout en réduisant le nombre d'unités de revente immédiatement disponibles.
Les villas et maisons individuelles devraient croître à un CAGR de 7,11 % de 2027 à 2032, ce qui en fait le type de bien locatif à la croissance la plus rapide. L'hébergement privé peut séduire les voyageurs de loisirs qui apprécient l'espace et l'accès aux services de villégiature. Les relations avec les gestionnaires hôteliers peuvent offrir aux propriétaires de villas un soutien en matière de réservation, d'exploitation et de normes de propriété. Noval Properties a ouvert Reserva Real by Harper à Bávaro-Punta Cana en juin 2025, avec Archipelago International comme partenaire de gestion hôtelière. Cette approche illustre pourquoi les promoteurs utilisent des arrangements de marque pour soutenir la demande locative dans les zones de villégiature. L'opportunité locative reste dépendante des conditions touristiques, d'une exploitation fiable et d'une couverture d'assurance appropriée.
Analyse géographique
Le Grand Saint-Domingue devrait représenter 48,5 % des ventes en 2026 et rester le centre du marché de l'immobilier résidentiel en République dominicaine. La région concentre la plus grande part d'emploi formel, de services publics et de migration interne du pays. L'Office national des statistiques a signalé une augmentation des prix moyens des appartements métropolitains entre le second semestre 2025 et le premier semestre 2026. Les zones périphériques peuvent connaître des variations de prix plus marquées lorsqu'un nombre limité de nouveaux projets modifie sensiblement l'offre locale. Les projets routiers soutenus par le contrat aéroportuaire renégocié devraient améliorer la connectivité entre Santo Domingo Oeste, les zones sud et le Distrito Nacional. L'extension prévue de la ligne de métro 1B vers Villa Mella renforce davantage les perspectives des couloirs résidentiels nord. Ces investissements devraient soutenir la demande au-delà du noyau traditionnel tout en préservant la position de la région capitale comme ancre du volume des ventes.
Le couloir touristique de l'Est devrait croître à un CAGR de 6,91 % de 2027 à 2032. Punta Cana, Bávaro et Cap Cana attirent les investissements car la connectivité aérienne et l'activité touristique exposent les acheteurs potentiels à la région. Le St. Regis Cap Cana a ouvert en mai 2025, soutenu par un investissement dépassant 300 millions USD, dont 132,8 millions USD levés sur les marchés de capitaux dominicains. L'aéroport international de Punta Cana a traité 53 % des arrivées aériennes nationales au cours des six premiers mois de 2026. Les incitations CONFOTUR offrent aux projets éligibles un avantage supplémentaire en proposant un traitement fiscal favorable aux primo-acquéreurs. La proposition de valeur résidentielle de la région dépend de flux de visiteurs soutenus, de la qualité des projets et d'une gestion efficace des risques climatiques côtiers.
Cibao et Santiago bénéficient d'une demande domestique et soutenue par les transferts de fonds, tandis que la côte Nord et Samaná s'adressent à une base d'acheteurs de villégiature distincte. La Banque centrale a indiqué que la région nord a reçu 3,05 milliards USD de transferts de fonds au cours des neuf premiers mois de 2025. Ces flux peuvent soutenir les achats de logements milieu de gamme dans le bassin du Cibao. Puerto Plata bénéficie également de l'activité des visiteurs, avec des volumes de passagers de croisière en hausse de 6 % en 2025 pour atteindre 2 815 732. Samaná et la côte Nord proposent des projets à vocation touristique en dehors du cadre premium de Cap Cana. L'élargissement des programmes de logement dans les municipalités provinciales étend le marché de l'immobilier résidentiel en République dominicaine au-delà des plus grands couloirs urbains et de villégiature.
Paysage concurrentiel
Concentration du Marché
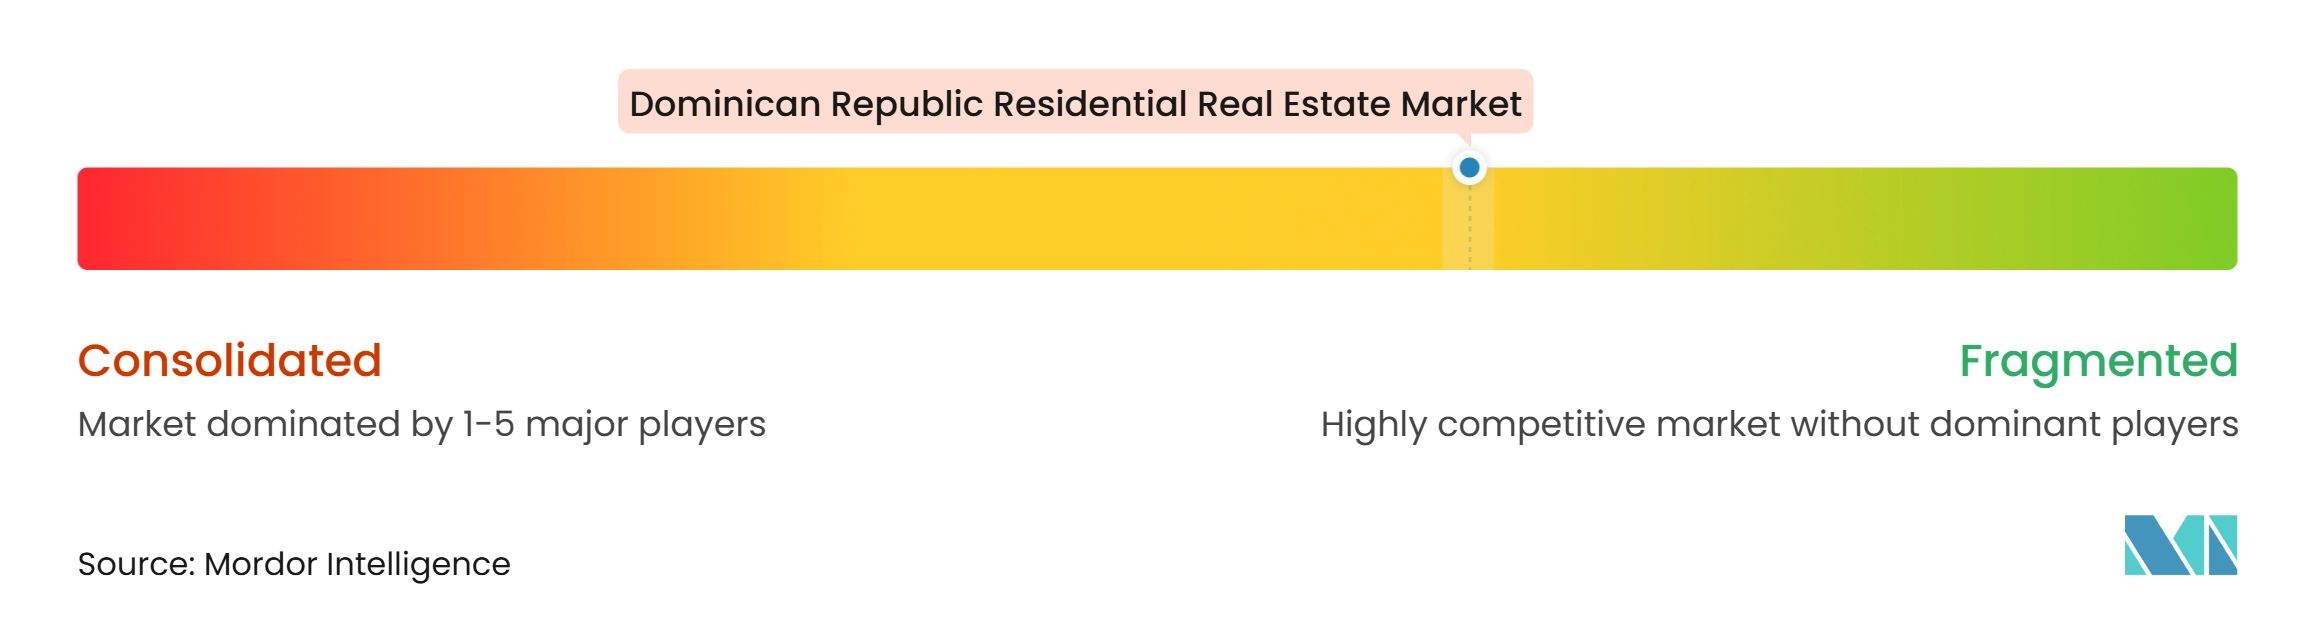
Le marché de l'immobilier résidentiel en République dominicaine est modérément concentré parmi les grands promoteurs. Noval Properties et Cap Cana maintiennent une forte présence dans les développements primaires à vocation touristique, tandis qu'un groupe plus large de constructeurs domestiques répond à la demande abordable et milieu de gamme. En octobre 2025, Noval Properties a indiqué avoir livré plus de 3 000 unités en 22 ans et avoir 4 108 unités en construction. Les promoteurs s'appuient souvent sur des partenariats avec des marques hôtelières pour renforcer la confiance des acheteurs et soutenir les opérations locatives. Cette stratégie peut assurer une distribution via les réseaux de fidélité hôtelière et garantir des normes de gestion professionnelles. La concurrence s'intensifie également dans les zones suburbaines de Saint-Domingue, à Samaná et à Miches, où les promoteurs recherchent des opportunités foncières et de projets.
Les capitaux structurés à l'international s'orientent de plus en plus vers des projets à haute valeur ajoutée. En octobre 2025, Agallas Equities a lancé son Fonds immobilier I en République dominicaine, ciblant 400 millions USD de capitalisation pour des investissements dans le tourisme, les infrastructures et les projets à usage mixte. En mai 2025, Realty ONE Group International a accordé des droits de franchise principale pour la République dominicaine, étendant son modèle de courtage à son 27e pays. L'entrée de fonds d'investissement institutionnels et de réseaux de courtage organisés peut élever les attentes en matière de processus de vente, de reporting et de soutien aux acheteurs. Au niveau des projets, le financement par les marchés de capitaux émerge comme un canal de financement supplémentaire aux côtés des prêts bancaires. Le financement du St. Regis Cap Cana démontre que les capitaux levés localement peuvent soutenir des développements touristiques à grande échelle.
Plusieurs initiatives d'entreprises illustrent comment la concurrence évolue vers des modèles de marque et intégrés. En juin 2025, Noval Properties a ouvert Reserva Real by Harper avec Archipelago International, ajoutant un format de résidence de marque gérée à Bávaro-Punta Cana. En mai 2025, la société a également annoncé une alliance d'approvisionnement avec Concremax pour soutenir les livraisons de béton pour les projets dans l'est de la République dominicaine. Cap Cana continue de signaler un important pipeline de développement résidentiel touristique, soutenu par des acheteurs internationaux d'Argentine, de Colombie, du Venezuela et d'Espagne. Ces développements indiquent que les acteurs de premier plan se font concurrence sur la base de la livraison des projets, des affiliations hôtelières, des structures de financement et de l'accès aux acheteurs étrangers.
Leaders du secteur de l'immobilier résidentiel en République dominicaine
-
Noval Properties
-
Grupo Puntacana
-
Cap Cana
-
Grupo Therrestra
-
Noriega Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier résidentiel en République dominicaine Entreprises couvertes dans ce rapport
- Noval Properties
- Grupo Puntacana
- Cap Cana
- Grupo Therrestra
- Noriega Group
- Grupo Piñero
- Central Romana Corporation
- Metro Country Club
- Grupo Bonita
- Inversiones Aides
- Pioneer Investment Funds
- Campagna Ricart and Associates
- RE/MAX Dominicana
- Plusval
- Gesproin Group
- SuperCasas
- Century 21 Perdomo
- Agallas Equities
- Fiduciaria La Nacional
- Fiduciaria Reservas
Développements industriels récents dans Marché de l'immobilier résidentiel en République dominicaine
- Septembre 2026 : Banco de Reservas, Fiduciaria Reservas et le ministère du Logement et des Bâtiments ont posé la première pierre de la deuxième phase de Las Acacias III, un complexe de 400 appartements abordables à Santo Domingo Este. Le Fideicomiso Inmobiliario de Viviendas de Bajo Costo Paraíso Oriental III soutient la construction, avec un financement dépassant 11,5 millions USD. Les acheteurs éligibles peuvent accéder aux unités via les conditions hypothécaires spéciales de Banco de Reservas. Cette structure public-privé combine des terres et une politique de logement appartenant à l'État avec une infrastructure bancaire privée pour soutenir la livraison de logements dans le cadre du plan de logement 2022-2032.
- Septembre 2026 : Le gouvernement a annoncé que les administrateurs de fonds de pension canalisent plus de 57,4 millions USD via des fonds d'investissement vers des projets résidentiels. Ce financement soutient plus de 13 000 logements dans le Distrito Nacional, Los Alcarrizos, Santo Domingo Norte, Santo Domingo Este, Santiago et Higüey. AFI Pioneer et Banco de Ahorro y Crédito Banfondesa ont également formalisé viBIENda, un produit hypothécaire à taux fixe offrant des conditions allant jusqu'à 25 ans pour les affiliés éligibles aux fonds de pension. Le programme établit un canal de financement privé à plus long terme aux côtés des subventions publiques, réduisant le risque de refinancement pour les promoteurs et les pressions sur l'accessibilité financière pour les acheteurs.
- Mai 2026 : RBK PRIME International Real Estate et Grupo Noval ont annoncé un partenariat commercial donnant aux clients privés, aux investisseurs institutionnels et aux particuliers fortunés de RBK PRIME accès aux projets de Grupo Noval dans les segments résidentiel, touristique, hôtelier et foncier. Le partenariat présente la République dominicaine comme une destination stratégique dans le portefeuille de RBK PRIME. Grupo Noval apporte 22 ans d'expérience en développement local et un bilan d'environ 3 000 logements livrés. L'accord formalise un canal pour les capitaux espagnols et européens plus larges vers des projets qualifiés en République dominicaine.
Périmètre du rapport sur le marché de l'immobilier résidentiel en République dominicaine
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Par type de bien | Appartements et copropriétés |
| Villas et maisons individuelles |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour l'immobilier résidentiel en République dominicaine ?
La valeur devrait passer de 9,96 milliards USD en 2026 à 14,04 milliards USD d'ici 2032, à un CAGR de 5,89 % de 2027 à 2032.
Quel type de bien est en tête des ventes immobilières en République dominicaine ?
Les appartements et copropriétés dominent les ventes avec une part de 65,2 % en 2026. Les villas et maisons individuelles sont le type de vente à la croissance la plus rapide avec un CAGR de 6,31 % jusqu'en 2032.
Quelle zone présente les meilleures perspectives de croissance résidentielle ?
Le couloir touristique de l'Est devrait croître à un CAGR de 6,91 % jusqu'en 2032, soutenu par le tourisme, la connectivité aérienne et des projets éligibles aux incitations.
Comment les incitations CONFOTUR affectent-elles les achats immobiliers ?
Les primo-acquéreurs éligibles dans les zones touristiques désignées peuvent bénéficier d'une exonération de 15 ans des taxes de transfert et des taxes foncières annuelles spécifiées dans le cadre applicable.
Qu'est-ce qui limite l'achat immobilier domestique ?
Les taux hypothécaires proches de 11,71 % début 2026 ont contraint l'accessibilité financière pour les ménages qui dépendent du financement hypothécaire.
Pourquoi les transferts de fonds sont-ils importants pour la demande de logements ?
Les transferts de fonds ont totalisé 11,87 milliards USD en 2025 et soutiennent les logements familiaux, les achats de retraite et certaines transactions d'investissement.