
Tamanho e Participação do Mercado de Resfriamento Urbano
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 29.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 41.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
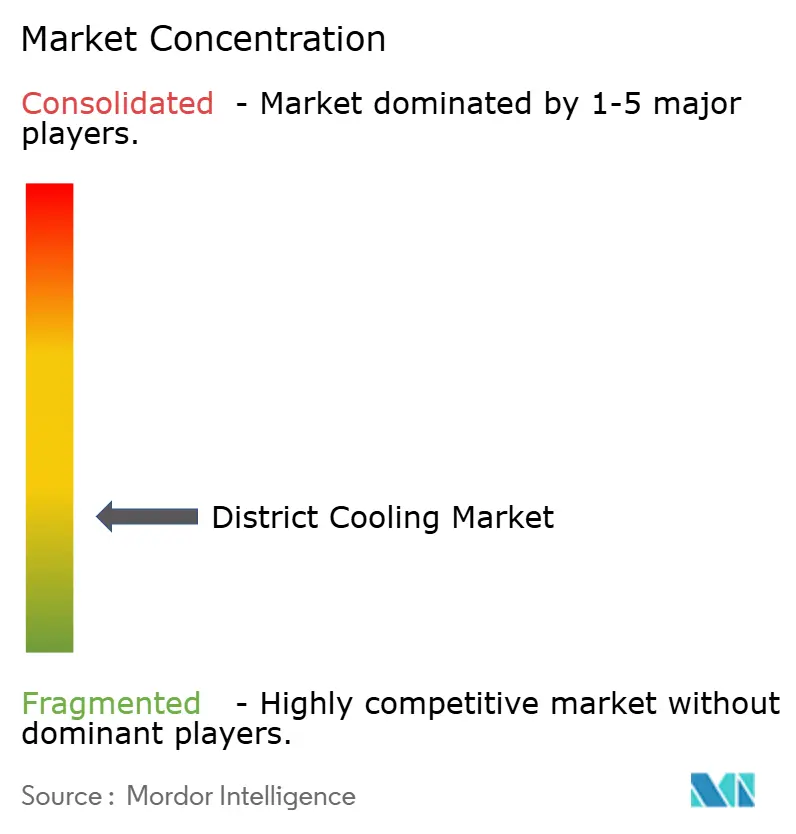
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Urbano por Mordor Intelligence
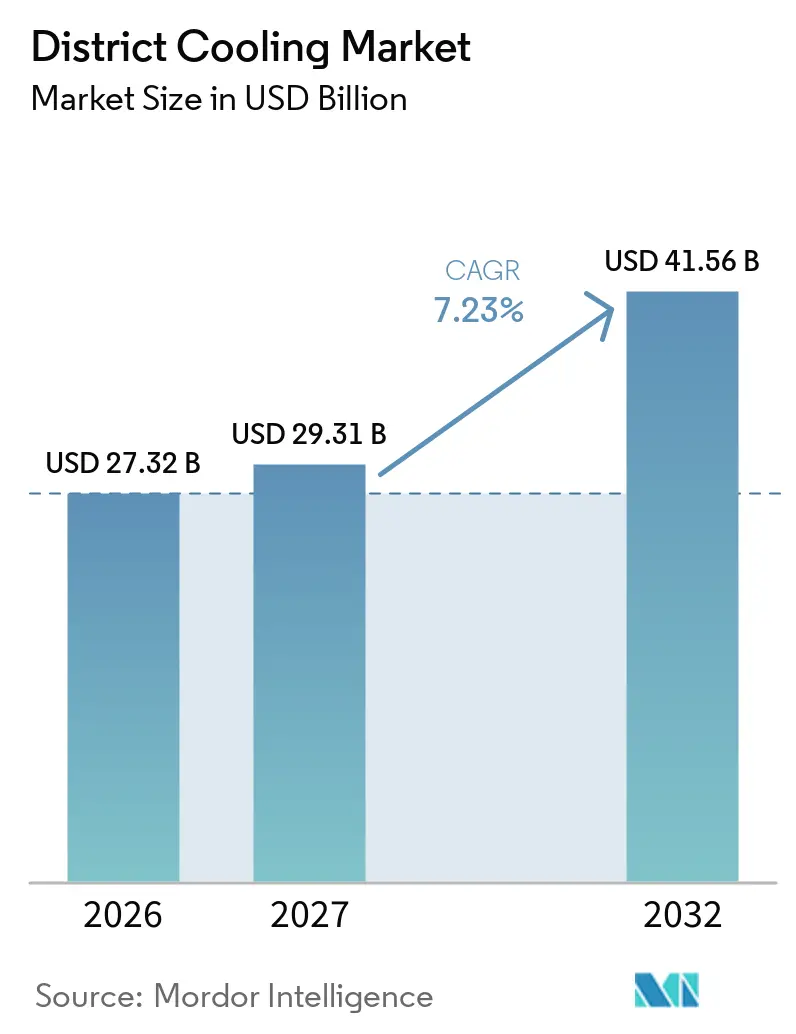
O tamanho do Mercado de Resfriamento Urbano deve crescer de 27,32 bilhões de USD em 2026 para 29,31 bilhões de USD em 2027 e está previsto para atingir 41,56 bilhões de USD até 2032, a um CAGR de 7,23% no período de 2027 a 2032. O aumento da demanda por resfriamento em áreas urbanas densas está melhorando o argumento a favor de plantas de resfriamento compartilhadas e redes de distribuição. As normas de eficiência energética em edificações também estão tornando os sistemas centralizados mais relevantes para grandes novos empreendimentos. Os data centers estão criando cargas de resfriamento mais estáveis, capazes de sustentar contratos de projetos de longo prazo. O mercado global de resfriamento urbano está, portanto, avançando além de sua base estabelecida no Golfo e em Singapura para cidades selecionadas na Ásia e no sul da Europa. Os elevados custos de construção, as restrições hídricas e a necessidade de clientes comprometidos continuarão a determinar quais projetos propostos avançarão.
Principais Conclusões do Relatório
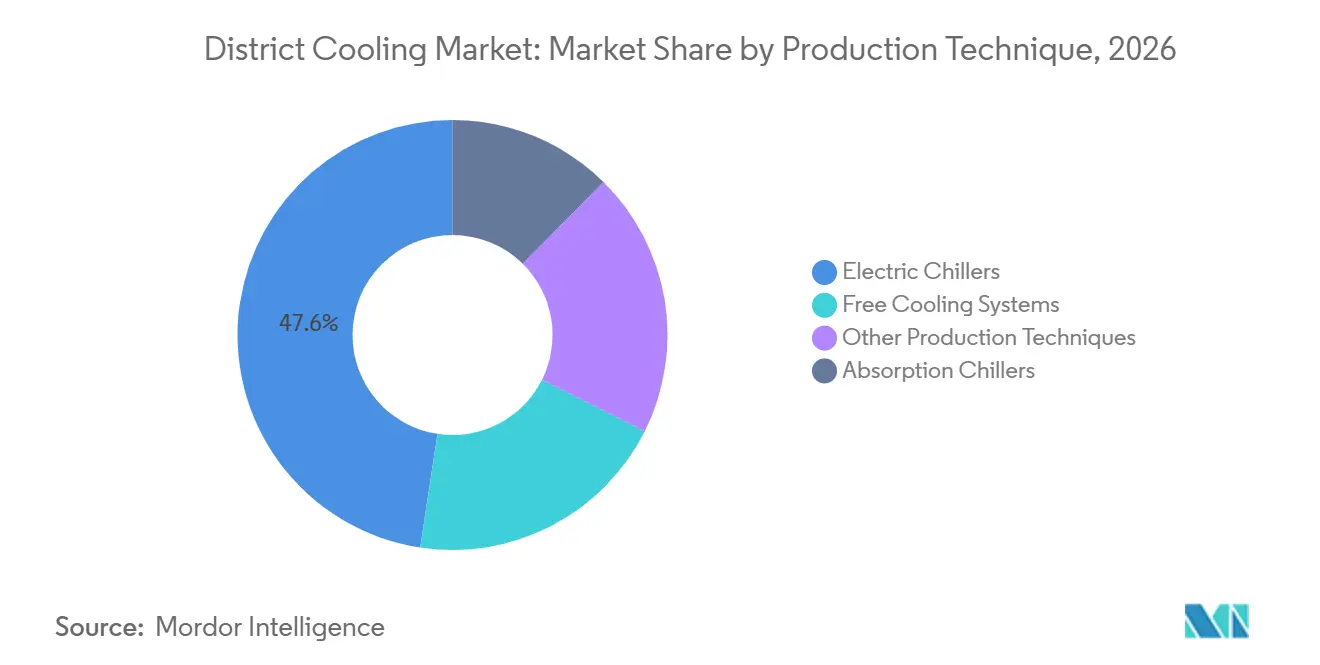
- Por técnica de produção, os resfriadores elétricos detinham 47,6% da participação do mercado global de resfriamento urbano em 2026, enquanto o resfriamento gratuito está previsto para se expandir a um CAGR de 7,8% até 2032.
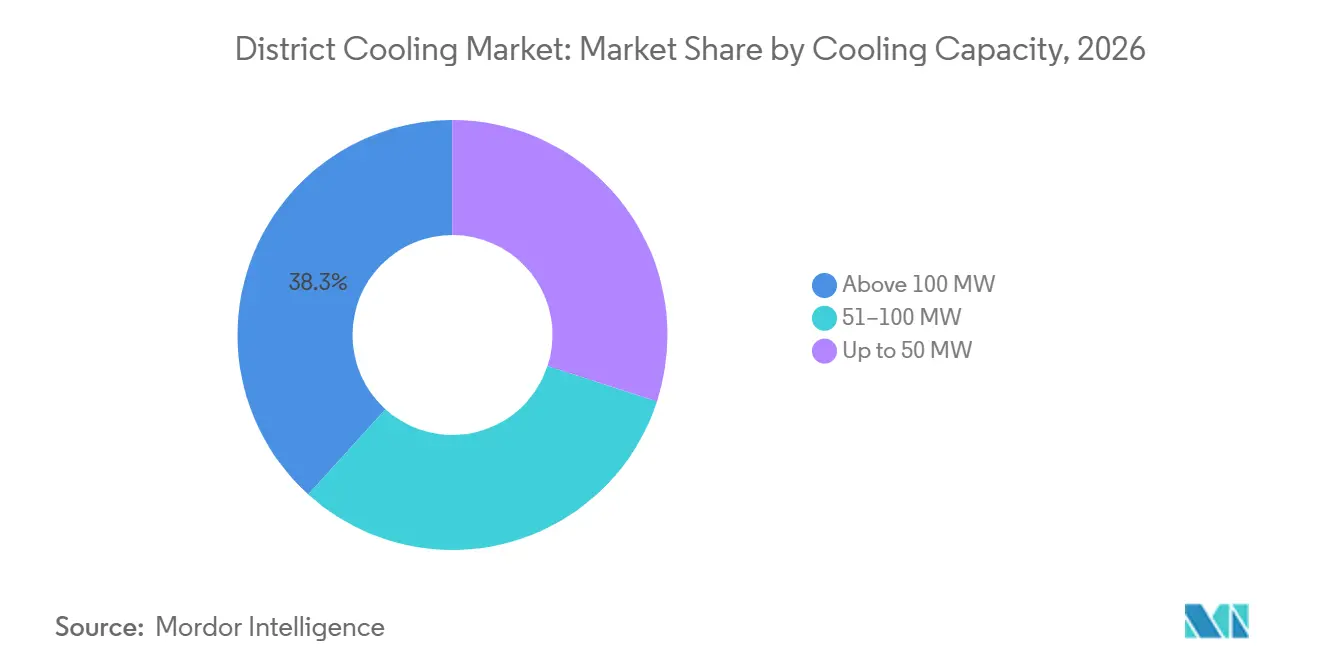
- Por capacidade de resfriamento, as plantas acima de 100 MW responderam por 38,3% do tamanho do mercado global de resfriamento urbano em 2026, enquanto a faixa de 51 a 100 MW está projetada para crescer a um CAGR de 7,9% até 2032.
- Por aplicação, os edifícios comerciais detinham 51,5% da participação do mercado global de resfriamento urbano em 2026, enquanto os edifícios residenciais devem avançar a um CAGR de 7,7% até 2032.
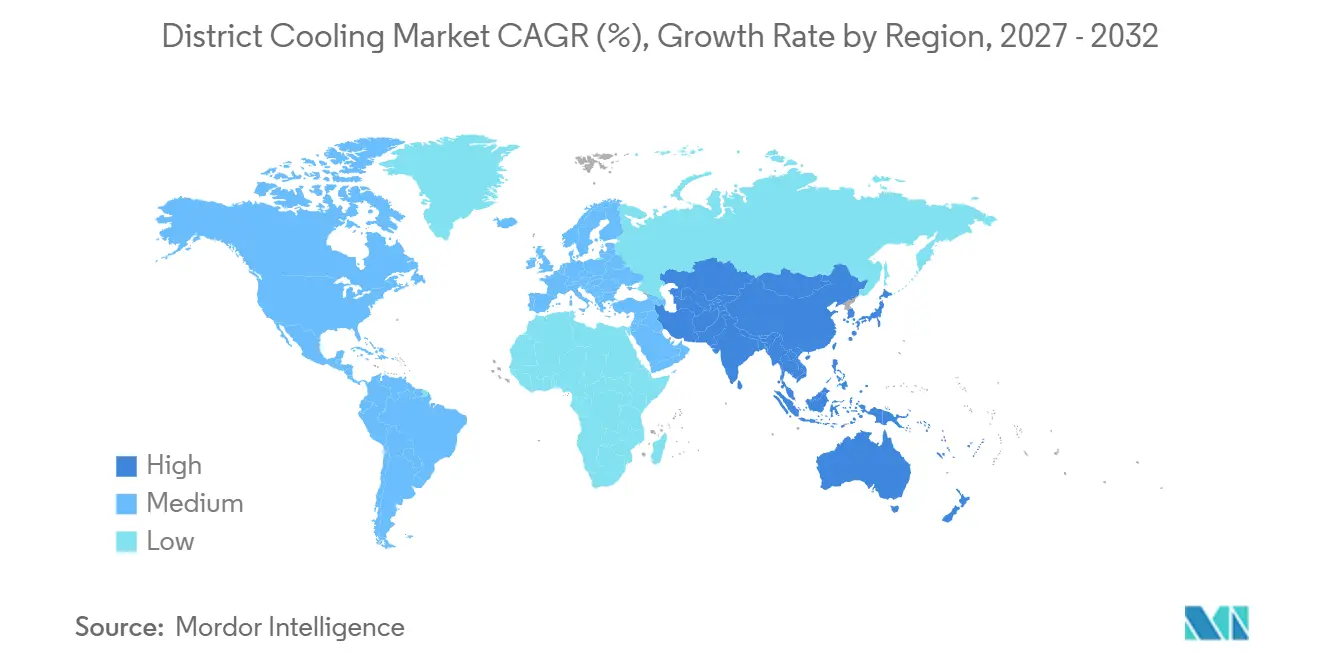
- Por geografia, o Oriente Médio e a África detinham 36,2% do mercado global de resfriamento urbano em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 8,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Agregação de Carga de Resfriamento em Áreas Urbanas Densas | +1.8% | Global, concentrado no GCC, Índia e megacidades do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Aumento da Exposição a Ondas de Calor e da Demanda por Resfriamento | +1.4% | Global, maior demanda incremental no Sul da Ásia, MENA e sul da Europa | Curto prazo (≤ 2 anos) |
| Metas de Descarbonização de Edificações e Eficiência Energética | +1.3% | Europa, GCC, Singapura e Índia | Médio prazo (2 a 4 anos) |
| Expansão de Data Centers de IA e Resfriamento de Missão Crítica | +1.5% | Global, concentrado na China, Sudeste Asiático, América do Norte e Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| Armazenamento Térmico e Monetização de Resposta à Demanda | +0.7% | Europa, América do Norte, Singapura e GCC | Longo prazo (≥ 4 anos) |
| Retrofits Distribuídos de Resfriamento Urbano em Áreas Já Edificadas | +0.6% | Singapura, Europa e núcleos metropolitanos da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Resfriamento Urbano Densas Sustentam a Economia das Redes
O mercado global de resfriamento urbano se beneficia quando escritórios, hotéis, lojas e residências estão concentrados no mesmo empreendimento. Os diferentes horários de funcionamento desses edifícios permitem que uma planta central mantenha um fator de carga mais elevado. Isso pode reduzir o custo de capital atribuído a cada tonelada de refrigeração fornecida. A Célula de Ozônio da Índia identificou vantagens de eficiência para o resfriamento urbano em clusters urbanos com densidade de carga suficiente em 13 cidades, em seu estudo de viabilidade de setembro de 2025.[1] Redes de uso misto de maior porte podem utilizar suas plantas de forma mais consistente do que sistemas menores com menos tipos de edifícios. Isso torna os distritos urbanos de planejamento integrado mais adequados para projetos de concessão e pode reduzir a dependência de um único cliente âncora subsidiado.
Exposição ao Calor e Normas de Descarbonização Ampliam a Demanda
O mercado global de resfriamento urbano está respondendo a eventos de calor mais frequentes no Sul da Ásia, no Oriente Médio e Norte da África e no sul da Europa. Novas normas para edificações estão tornando as opções de resfriamento eficiente mais importantes em grandes empreendimentos. A Diretiva de Eficiência Energética revisada da União Europeia exige que cidades com mais de 45.000 habitantes elaborem planos locais de aquecimento e resfriamento.[2] A Arábia Saudita atualizou sua Norma Nacional de Resfriamento Urbano em abril de 2025, e o Catar emitiu regras executivas para operações licenciadas de resfriamento urbano em março de 2025. As normas de construção da Califórnia para 2025, em vigor para pedidos de licença a partir de janeiro de 2026, reforçam os requisitos de eletrificação para construções comerciais e multifamiliares.[3] Essas medidas podem aumentar a confiança de que haverá demanda conectada suficiente disponível para novas redes.
Data Centers de IA Criam Demanda Estável de Resfriamento
O mercado global de resfriamento urbano está ganhando uma nova classe de clientes nos data centers voltados para IA. Essas instalações operam continuamente e produzem cargas térmicas densas, o que pode melhorar o uso das plantas em comparação com edifícios comerciais convencionais. Um estudo de 2025 relatou que data centers voltados para IA vinculados a sistemas de energia urbana podem melhorar o armazenamento de energia renovável em até 28%.[4] Uma pesquisa publicada em 2025 também modelou que cargas de computação flexíveis combinadas com redes de resfriamento urbano poderiam atender a até 40% da demanda de calor urbano em ambientes colocalizados. O cluster de computação de Hohhot, na Mongólia Interior, atingiu 91.000 PFLOPS de capacidade até junho de 2025, com 86% de penetração de eletricidade verde. Os operadores estão respondendo por meio de parcerias em equipamentos e análises que visam contratos confiáveis e de longa duração com data centers.
Armazenamento Térmico e Retrofits em Áreas Já Edificadas Adicionam Novas Opções de Receita
O mercado global de resfriamento urbano pode utilizar o armazenamento térmico para deslocar cargas de resfriamento e participar de programas de resposta à demanda. Um estudo de Energia de 2025 constatou que uma configuração de armazenamento duplo de curto prazo integrada a data centers aumentou o índice de deslocamento de carga em 2,1% e reduziu o custo operacional em 3,2%. Um artigo do IEEE publicado em 2025 identificou o corte de carga, a resposta a preços em tempo real e o gerenciamento automatizado da demanda como funções viáveis para sistemas de resfriamento urbano na Índia. A Tabreed instalou 4.000 painéis solares que fornecem 2,4 MW a 2 plantas em Abu Dhabi e evitam mais de 2.600 toneladas de CO₂ por ano. As redes em áreas já edificadas em Singapura, na Europa e nos núcleos metropolitanos da Índia podem estender o resfriamento centralizado a edifícios existentes, e não apenas a novos distritos. Essas abordagens ampliam o mercado global de resfriamento urbano, embora o modelo comercial ainda esteja em desenvolvimento fora da região nórdica, de Singapura e do GCC.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital Inicial em Redes e Plantas | -1.2% | Global, mais aguda no Sul da Ásia e na América do Sul | Curto prazo (≤ 2 anos) |
| Baixa Densidade de Carga e Dependência de Cliente Âncora | -0.8% | Mercados emergentes e corredores suburbanos na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Disponibilidade de Água e Consumo em Torres de Resfriamento | -0.7% | GCC, MENA e regiões áridas da Índia e da Austrália | Médio prazo (2 a 4 anos) |
| Complexidade de Licenciamento, Corredores Viários e Interface com Concessionárias | -0.5% | Global, mais severa em ambientes urbanos já edificados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Comprometimento de Clientes Limitam a Entrada
O mercado global de resfriamento urbano requer grandes compromissos iniciais para plantas centrais e linhas de distribuição subterrâneas. A concessão da Palm Jebel Ali da Tabreed exige um investimento de AED 1,5 bilhão para 250.000 toneladas de refrigeração (TR) em várias fases. O desenvolvimento pode levar de 5 a 8 anos, desde os estudos de viabilidade até o primeiro fornecimento de resfriamento. Esse prazo é mais longo do que muitos ciclos de desenvolvimento imobiliário. Os projetos geralmente precisam de concessões de longo prazo, clientes âncora comprometidos ou apoio financeiro público para gerenciar essa diferença. A Associação Internacional de Energia Urbana identificou o financiamento como o principal obstáculo entre o potencial da energia urbana vinculada a data centers e o ritmo do desenvolvimento real de projetos.
Uso de Água e Processos de Aprovação Adicionam Custo e Complexidade
O mercado global de resfriamento urbano enfrenta pressão quanto ao uso de água onde as plantas de resfriadores resfriados a água dependem de torres de resfriamento. O Departamento de Energia de Abu Dhabi relatou um consumo de água de reposição para resfriamento urbano de 150.000 metros cúbicos por dia, equivalente a 5% da demanda diária de água dessalinizada do emirado. O Catar relatou que 41 plantas utilizaram água reciclada em 2024, representando 82% da água de reposição utilizada pelo setor. O sistema do SP Group na STMicroelectronics em Singapura reutiliza mais de 500.000 metros cúbicos de água residual de osmose reversa por ano. O resfriamento com água do mar, água reciclada, resfriamento a seco e projetos de circuito fechado podem reduzir as necessidades de água doce, mas frequentemente adicionam custos de capital e operacionais. Em distritos já edificados, o acesso viário, as licenças e as conexões com concessionárias podem atrasar ainda mais a instalação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Técnica de Produção:
Resfriadores Elétricos Lideram Enquanto o Resfriamento Gratuito se ExpandeNo mercado global de resfriamento urbano, os resfriadores elétricos detinham 47,6% da demanda por técnica de produção em 2026. Sua posição reflete o design modular, a operação confiável em carga base e a compatibilidade com o fornecimento de eletricidade da rede. A Empower adicionou 33.500 Toneladas de Refrigeração (TR) no primeiro trimestre de 2026, elevando a capacidade conectada para 1,69 milhão de TR. A empresa registrou uma taxa de crescimento anual composta de 6,6% na capacidade conectada desde 2017. Os resfriadores de absorção atendem a ambientes mais especializados, onde o calor residual ou a cogeração sustenta o resfriamento a vapor. Esses sistemas são mais aplicáveis a complexos industriais do que a redes urbanas independentes.
O resfriamento gratuito está projetado para crescer a um CAGR de 7,8% até 2032. Ele utiliza água do mar, água de lagos ou baixas temperaturas ambientes do ar para reduzir a refrigeração mecânica em condições adequadas. Isso pode reduzir o consumo de eletricidade em locais temperados e costeiros. A Euroheat & Power identificou o crescimento do uso de resfriamento por lago profundo e água do mar em cidades europeias em 2025. A Diretiva de Eficiência Energética revisada apoia o interesse político nessas aplicações. Como resultado, o mercado global de resfriamento urbano tem um caminho mais claro para locais onde as condições climáticas podem tornar o resfriamento gratuito prático durante grande parte do ano.

Por Capacidade de Resfriamento:
Grandes Plantas Permanecem Importantes Enquanto Sistemas de Médio Porte CrescemNo mercado global de resfriamento urbano, as plantas acima de 100 MW responderam por 38,3% da demanda baseada em capacidade em 2026. Essas plantas são comuns no GCC e em Singapura, onde o desenvolvimento denso, as elevadas necessidades de resfriamento e o financiamento público sustentaram grandes concessões. A planta Business Bay da Empower tem 276.545 toneladas de refrigeração (TR) de capacidade conectada e detém recordes de capacidade de planta e número de edifícios atendidos. Grandes redes podem distribuir os custos operacionais e de capital fixos por uma base de clientes mais ampla. Isso continua sendo difícil para operadores que não têm acesso a grandes distritos âncora. A vantagem de escala ajuda a explicar por que os mercados de concessão maduros continuam a atrair consolidação.
A faixa de 51 a 100 MW deve registrar o maior crescimento, a um CAGR de 7,9% até 2032. Parques de data centers, hospitais, áreas industriais inteligentes e campi de uso misto têm demanda previsível que pode sustentar esses sistemas. Eles nem sempre precisam de longas redes de tubulações ou apoio soberano na mesma escala que plantas muito grandes. A Keppel recebeu em abril de 2026 um contrato para operar o resfriamento centralizado de 9 projetos Build-To-Order (BTO) de Tengah em Singapura, cobrindo 10.000 residências por 20 anos. O mercado global de resfriamento urbano pode usar esse modelo de médio porte para entrar em cidades secundárias e campi especializados. Ele também oferece aos operadores um caminho para construir demanda antes de expandir ainda mais uma rede.
Por Aplicação:
Edifícios Comerciais Lideram Enquanto a Demanda Residencial CresceNo mercado global de resfriamento urbano, os edifícios comerciais responderam por 51,5% da demanda por aplicação em 2026. Edifícios de escritórios, shoppings e hotéis têm elevadas necessidades de resfriamento, longos horários de funcionamento e inquilinos que podem sustentar contratos de serviço de longo prazo. Sua concentração em distritos urbanos fornece a densidade de carga necessária para grandes plantas centrais. Dubai e Abu Dhabi mostram como os distritos comerciais e as concessões de resfriamento urbano se desenvolveram juntos. Instalações de saúde, escolas, aeroportos e edifícios públicos fornecem uma base adicional de clientes de uso contínuo. A Keppel assinou em junho de 2025 um memorando com o Hospital Geral Ng Teng Fong e o Hospital Comunitário Jurong para explorar a integração do resfriamento urbano.
Os edifícios residenciais estão previstos para crescer a um CAGR de 7,7% até 2032. Incorporadoras na Índia, nos Emirados Árabes Unidos e em Singapura estão considerando o resfriamento urbano desde o início do projeto de grandes comunidades. Isso pode evitar mudanças custosas após a chegada dos moradores. A ENGIE e a Sunway Property expandiram seu sistema na Malásia em novembro de 2025 para atender a 8 edifícios educacionais da Sunway com até 3.000 TR (toneladas de refrigeração). O projeto visa uma redução de 29% nas emissões de carbono ao longo de 24 anos. Os sistemas residenciais e vinculados à educação podem diversificar a demanda para além dos tradicionais distritos de escritórios e varejo. Isso amplia a base de clientes do mercado global de resfriamento urbano, mantendo o benefício do desenvolvimento planejado.
Análise Geográfica
Mercado de Resfriamento Urbano no Oriente Médio e África
O Oriente Médio e a África detinham 36,2% do tamanho do mercado global de resfriamento urbano em 2026. A região construiu essa posição por meio de concessões apoiadas pelo Estado e grandes projetos urbanos. A Dubai Electricity and Water Authority (DEWA) adquiriu a participação de 24% da Dubai Holding na Empower em fevereiro de 2026 por AED 5,2 bilhões, ou 1,4 bilhões de USD, aumentando sua participação para 80%. A Tabreed concluiu a aquisição da PAL Cooling por AED 3,9 bilhões e iniciou a joint venture Palm Jebel Ali, que tem 1,5 bilhão de AED de investimento planejado e 250.000 TR de capacidade. Essas transações mostram o alto nível de controle detido pelos principais operadores nos Emirados Árabes Unidos.
Mercado de Resfriamento Urbano na Ásia-Pacífico
No mercado global de resfriamento urbano, a Ásia-Pacífico está prevista para crescer a um CAGR de 8,1% até 2032. O SP Group foi nomeado em janeiro de 2026 para construir um sistema distribuído em 5 edifícios HarbourFront em Singapura, com 17.150 TR de capacidade instalada. Espera-se que o projeto reduza as emissões em 13.700 toneladas ao longo de 20 anos. A Adani Energy Solutions divulgou a construção de uma instalação de resfriamento urbano de 45.000 TR em Mundra, Gujarat, durante julho de 2025. O investimento institucional também está aumentando, com a Lestari Cooling Energy obtendo até MYR 190 milhões em março de 2026 para implantação de projetos na Malásia.
Mercado de Resfriamento Urbano na Europa e na América do Sul
A Europa expandiu a infraestrutura de resfriamento urbano em mais de 3% em 2023, de acordo com o Panorama do Mercado de Aquecimento e Resfriamento Urbano de 2025. Espera-se que França, Espanha e Polônia adicionem capacidade à medida que as regras de planejamento local de aquecimento e resfriamento se incorporem à política nacional. O sul da Europa tem cobertura limitada de resfriamento urbano, apesar da crescente exposição ao calor. Espanha e Itália, portanto, permanecem como locais prospectivos para os primeiros investimentos em redes. A América do Sul é o menor mercado regional, com Brasil e Chile fornecendo os principais centros de atividade. A região precisará de clientes âncora confiáveis e financiamento de longo prazo antes de poder capturar uma parcela maior do mercado global de resfriamento urbano.
Cenário Competitivo
O mercado global de resfriamento urbano é fragmentado. Possui uma estrutura sólida no GCC e uma concorrência mais aberta na Ásia-Pacífico e na Europa. A Empower e a Tabreed detêm posições fortes nos mercados de concessão do Golfo. O aumento da participação da DEWA na Empower para 80% confere à concessionária pública de Dubai maior controle sobre o maior operador de resfriamento urbano do emirado. A compra da PAL Cooling pela Tabreed adicionou 600.000 toneladas de refrigeração (TR) em 8 concessões em Abu Dhabi. Essa consolidação coloca maior importância na qualidade do serviço, no desempenho energético e na expansão para mercados próximos.
A Keppel reportou um backlog de contratos da Divisão de Infraestrutura de mais de SGD 7,1 bilhões ao final de dezembro de 2025. Sua rede térmica integrada de água gelada em Fusionopolis, Biopolis e Mediapolis tem uma capacidade de projeto combinada de mais de 70.000 TR e atende a mais de 25 empreendimentos. A ENGIE foi nomeada pelo Singapore Pools em junho de 2026 para um projeto de resfriamento urbano em área já edificada em Singapura. A empresa também está expandindo seu trabalho no Sunway Square na Malásia. Esses exemplos mostram como as empresas estão buscando sistemas distribuídos, integração tecnológica e contratos operacionais de longo prazo, em vez de apenas grandes novas plantas.
As concessões vinculadas a data centers e os sistemas de 51 a 100 MW em cidades asiáticas secundárias permanecem menos controlados pelos operadores estabelecidos. Isso deixa espaço para provedores independentes apoiados por fundos de infraestrutura. A certificação de gestão de energia ISO 50001 está se tornando mais relevante nas licitações institucionais e públicas. Os operadores que documentam o desempenho energético podem competir com base em fatores além dos níveis tarifários.
Líderes do Setor de Resfriamento Urbano
-
Emirates Central Cooling Systems Corporation PJSC (Empower)
-
National Central Cooling Company PJSC (Tabreed)
-
ENGIE SA
-
Veolia Environnement SA
-
Fortum Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Urbano Empresas cobertas neste relatório
- ADC Energy Systems LLC
- Alfa Laval AB
- AtkinsRéalis
- Daikin Industries, Ltd.
- Danfoss A/S
- Emirates Central Cooling Systems Corporation PJSC
- Emirates District Cooling LLC
- ENGIE SA
- Fortum Oyj
- Johnson Controls International plc
- Keppel Corporation Limited
- LOGSTOR Denmark Holding ApS
- Marafeq Qatar
- Mitsubishi Heavy Industries, Ltd.
- National Central Cooling Company PJSC
- Qatar District Cooling Company Private J.S.C
- Ramboll Group A/S
- SHINRYO CORPORATION
- SP Group
- Stellar Energy International
- SUEZ
- Thermax Limited
- Trane Technologies plc
- Veolia Environnement SA
Desenvolvimentos industriais recentes em Mercado de Resfriamento Urbano
- Fevereiro de 2026: A Empower recebeu o contrato de projeto para sua quinta planta de resfriamento urbano no Business Bay, com aproximadamente 44.000 TR, estendendo a capacidade final do projeto para 451.540 TR em aproximadamente 325 edifícios e reforçando seu domínio sobre o pipeline de resfriamento comercial de Dubai.
- Abril de 2026: A Keppel recebeu um contrato do Housing & Development Board (HDB) para operar o resfriamento centralizado de 9 projetos Build-to-Order (BTO) de Tengah, aproximadamente 10.000 residências, prazo de 20 anos, elevando a cobertura total de Tengah para aproximadamente 14.000 residências em 12 projetos.
- Março de 2026: A Lestari Cooling Energy, joint venture do KJTS Group e da Stonepeak, adicionou o fundo de pensão malaio Kumpulan Wang Persaraan Diperbadankan (KWAP) como investidor, comprometendo até MYR 190 milhões, aproximadamente 47 milhões de USD. A plataforma visa mais de MYR 2 bilhões em implantação anual de projetos, capitalizando o crescimento da demanda por resfriamento em data centers e no setor industrial na Malásia.
- Fevereiro de 2026: A Dubai Electricity and Water Authority (DEWA) adquiriu a participação de 24% da Dubai Holding na Empower por AED 5,2 bilhões, aproximadamente 1,4 bilhões de USD, elevando sua participação para 80% na consolidação mais significativa do setor de concessionárias na história do resfriamento urbano.
Escopo do Relatório Global do Mercado de Resfriamento Urbano
O resfriamento urbano é um sistema centralizado que produz água gelada em uma planta central e a distribui por uma rede de tubulações subterrâneas isoladas para múltiplos edifícios, para ar-condicionado e resfriamento de ambientes.
O mercado global de resfriamento urbano é segmentado por técnica de produção, capacidade de resfriamento, aplicação e geografia. Por técnica de produção, o mercado é segmentado em resfriadores elétricos, resfriadores de absorção, sistemas de resfriamento gratuito e outras técnicas de produção. Por capacidade de resfriamento, o mercado é segmentado em sistemas com capacidade de até 50 MW, de 51 a 100 MW e acima de 100 MW. Por aplicação, o mercado é segmentado em edifícios residenciais, edifícios comerciais, instalações industriais, instalações de saúde, instituições educacionais, aeroportos, hospitalidade e infraestrutura pública, e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de resfriamento urbano em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Resfriadores Elétricos |
| Resfriadores de Absorção |
| Sistemas de Resfriamento Gratuito |
| Outras Técnicas de Produção |
| Até 50 MW |
| 51–100 MW |
| Acima de 100 MW |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Instalações de Saúde |
| Instituições Educacionais |
| Aeroportos, Hospitalidade e Infraestrutura Pública |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Técnica de Produção | Resfriadores Elétricos | |
| Resfriadores de Absorção | ||
| Sistemas de Resfriamento Gratuito | ||
| Outras Técnicas de Produção | ||
| Por Capacidade de Resfriamento | Até 50 MW | |
| 51–100 MW | ||
| Acima de 100 MW | ||
| Por Aplicação | Edifícios Residenciais | |
| Edifícios Comerciais | ||
| Instalações Industriais | ||
| Instalações de Saúde | ||
| Instituições Educacionais | ||
| Aeroportos, Hospitalidade e Infraestrutura Pública | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor global de resfriamento urbano até 2032?
Está projetado para atingir 41,56 bilhões de USD até 2032, subindo de 29,31 bilhões de USD em 2027 a um CAGR de 7,23%.
Qual técnica de produção lidera as implantações de resfriamento urbano?
Os resfriadores elétricos lideram com 47,6% de participação em 2026, enquanto o resfriamento gratuito tem o crescimento projetado mais rápido, a um CAGR de 7,8%.
Por que os data centers são relevantes para projetos de resfriamento centralizado?
Suas cargas térmicas contínuas e de alta densidade podem melhorar o uso das plantas e ajudar a sustentar contratos de serviço de longo prazo.
Qual região detém a maior participação na atividade de resfriamento urbano?
O Oriente Médio e a África lideram com 36,2% de participação em 2026, sustentados pelos principais operadores de concessão dos Emirados Árabes Unidos.
Qual região está projetada para crescer mais rapidamente até 2032?
Espera-se que a Ásia-Pacífico registre um CAGR de 8,1%, sustentado por projetos em Singapura, Índia, China e Malásia.
O que limita novos projetos de resfriamento urbano?
O alto investimento inicial, os requisitos de comprometimento de clientes, as restrições hídricas, as licenças e as conexões com concessionárias podem atrasar os projetos.