
地区冷房市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 29.31 十億米ドル |
| 市場規模 (2032) | 41.56 十億米ドル |
| 成長率 (2027 - 2032) | 7.23 % |
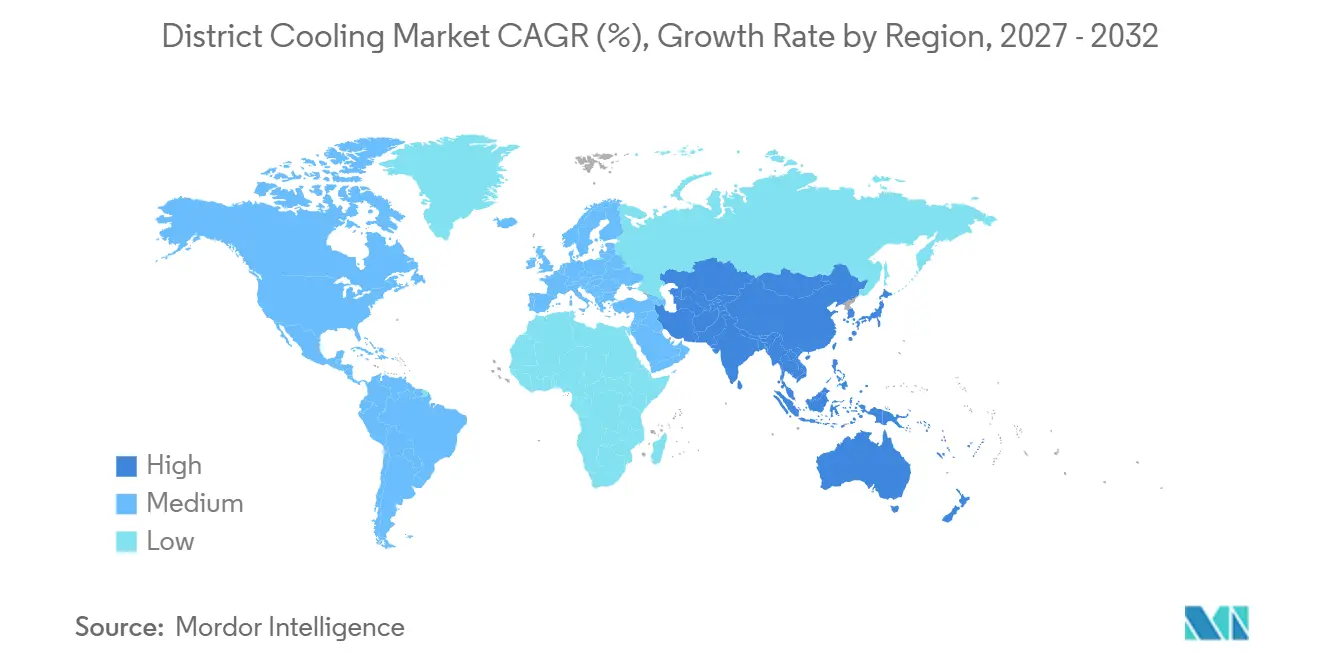
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
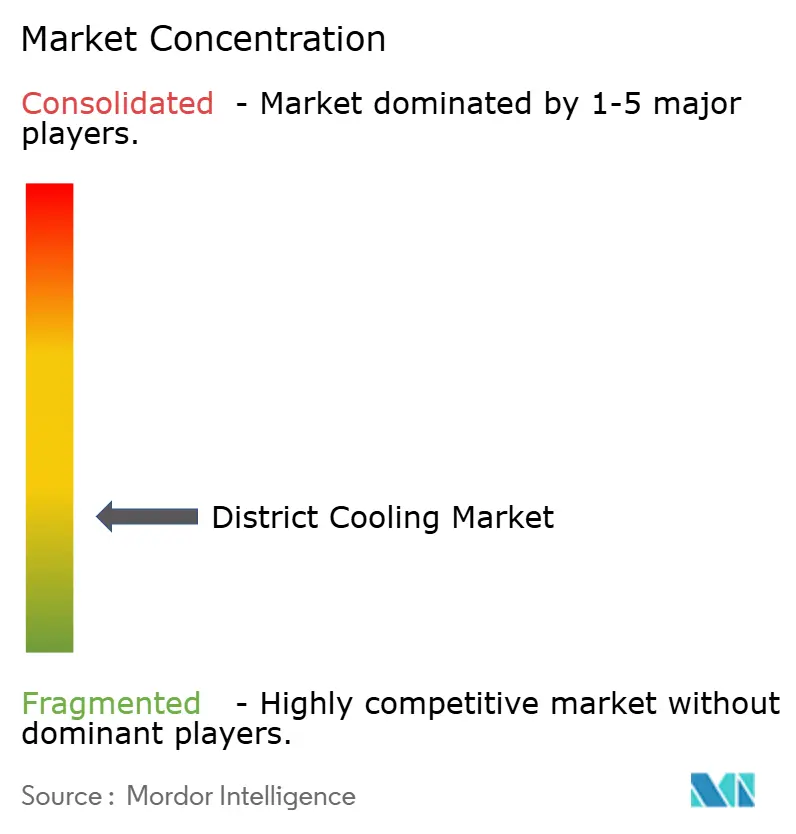
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地区冷房市場分析
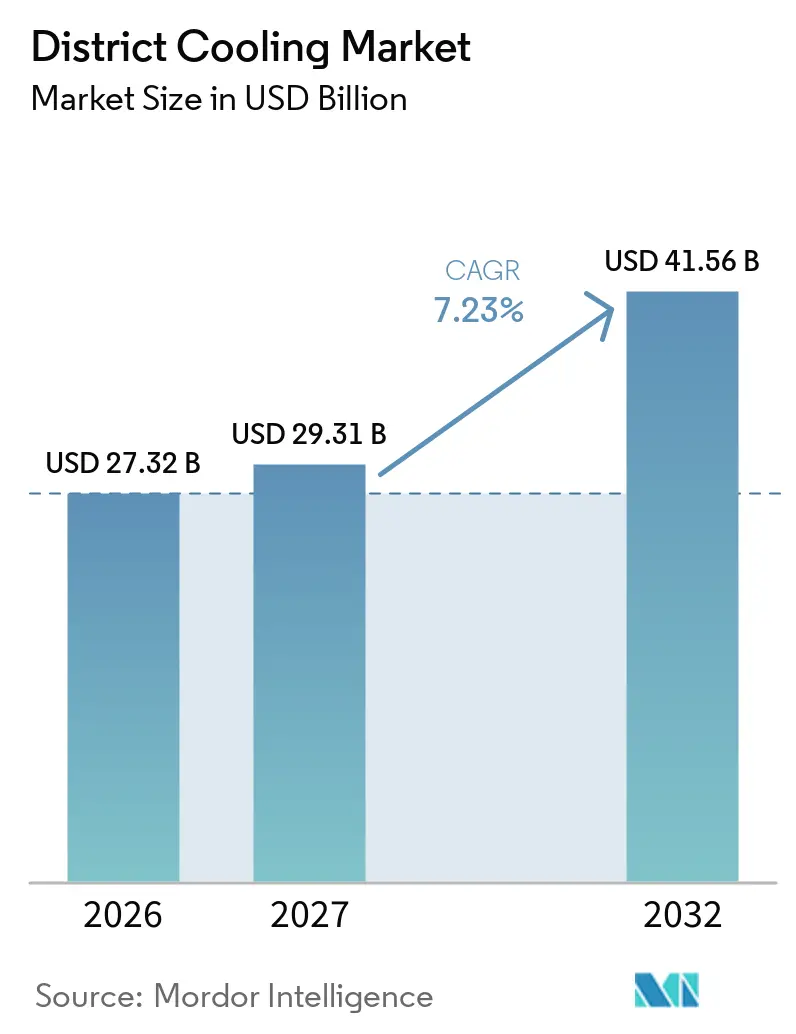
地区冷房市場の規模は、2026年の27.32 ビリオン 米ドルから2027年には29.31 ビリオン 米ドルへと成長し、2027年から2032年にかけて7.23%のCAGRで2032年までに41.56 ビリオン 米ドルに達すると予測されていま。高密度都市部における冷房需要の増大が、共有冷房プラントおよび配送ネットワークの優位性を高めています。建物の省エネ規制も、大規模な新規開発において集中型システムの重要性を高めています。データセンターは安定した冷房負荷を生み出しており、長期プロジェクト契約を支えることができます。世界の地区冷房市場は、確立されたGCCおよびシンガポールの基盤を超え、アジアおよび南欧の一部都市へと拡大しています。高い建設コスト、水資源の制約、および確約された顧客の確保が、提案されたプロジェクトの進捗を左右し続けるでしょう。
主要レポートのポイント
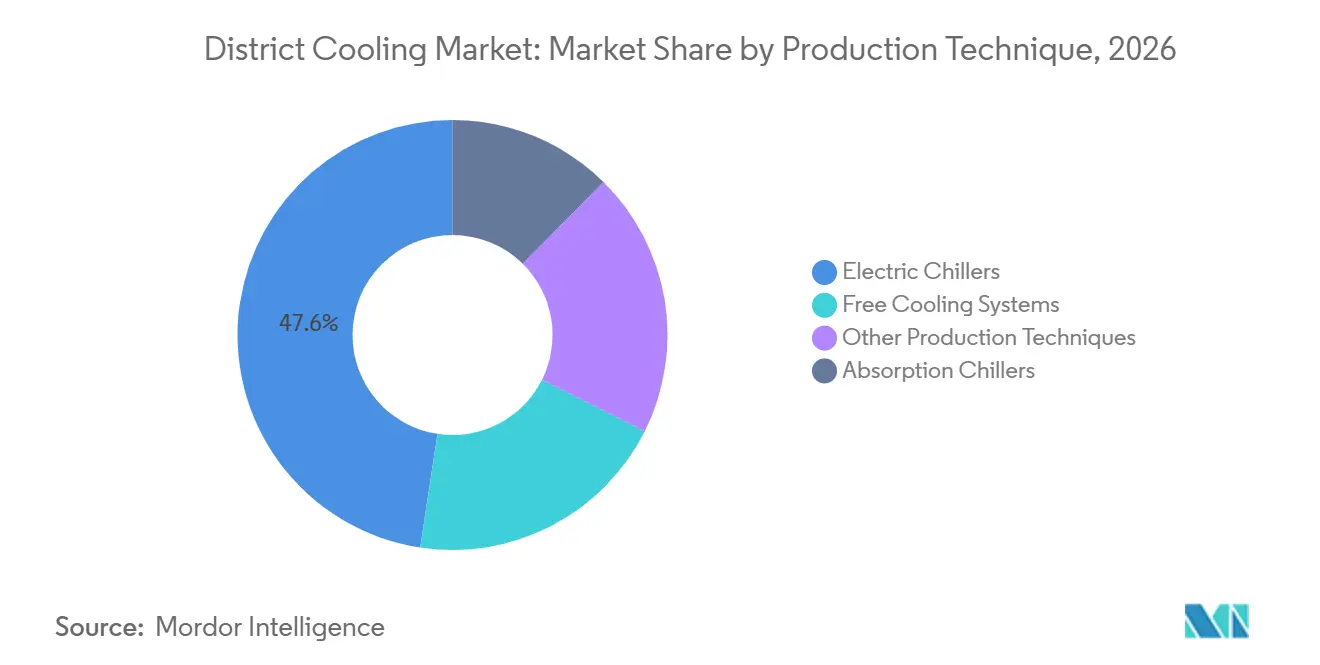
- 製造技術別では、電動チラーが2026年の世界地区冷房市場シェアの47.6%を占め、フリークーリングは2032年にかけて7.8%のCAGRで拡大すると予測されています。
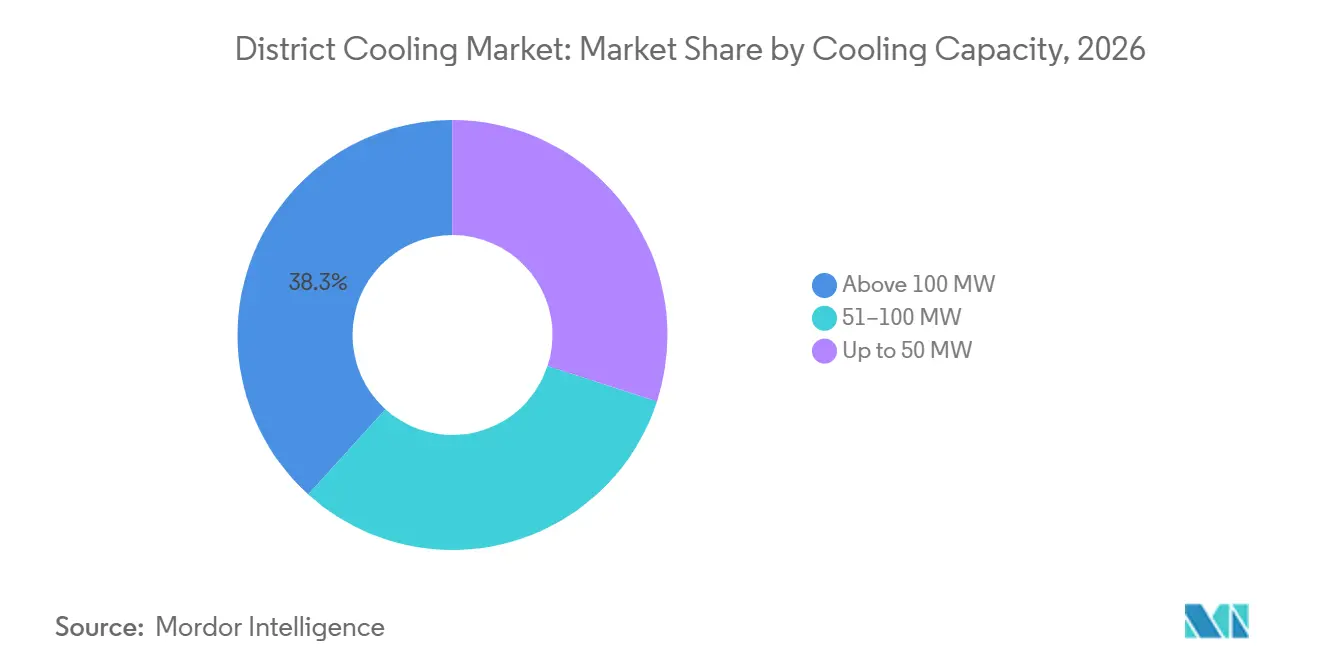
- 冷房容量別では、100 MW超のプラントが2026年の世界地区冷房市場規模の38.3%を占め、51~100 MWの区分は2032年にかけて7.9%のCAGRで成長すると予測されています。
- 用途別では、商業ビルが2026年の世界地区冷房市場シェアの51.5%を占め、住宅ビルは2032にかけて7.7%のCAGRで拡大すると予測されています。
- 地域別では、中東・アフリカが2026年の世界地区冷房市場の36.2%を占め、アジア太平洋は2032年にかけて8.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度都市における冷房負荷の集約化 | +1.8% | 世界全体、GCC・インド・東南アジアの大都市に集中 | 短期(2年以内) |
| 熱波の激化と冷房需要の増大 | +1.4% | 世界全体、南アジア・MENA・南欧で増分需要が最大 | 短期(2年以内) |
| 建物の脱炭素化とエネルギー効率目標 | +1.3% | 欧州、GCC、シンガポール、インド | 中期(2~4年) |
| AIデータセンターおよびミッションクリティカルな冷房の拡大 | +1.5% | 世界全体、中国・東南アジア・北米・UAEに集中 | 中期(2~4年) |
| 蓄熱とデマンドレスポンスの収益化 | +0.7% | 欧州、北米、シンガポール、GCC | 長期(4年以上) |
| 既存インフラへの分散型地区冷房改修 | +0.6% | シンガポール、欧州、インドの主要都市中心部 | 長期(4以上) |
| 情報源: Mordor Intelligence | |||
高密度都市の冷房負荷がネットワーク経済を支える
世界の地区冷房市場は、オフィス、ホテル、店舗、住宅が同一開発区域内に集中している場合に恩恵を受けます。これらの建物の稼働時間帯が異なることで、中央プラントはより高い負荷率を維持することができます。これにより、供給される冷凍トンあたりの資本コストを削減できる可能性があります。インドのオゾンセルは、2025年9月の実現可能性調査において、13都市の十分な負荷密度を持つ都市クラスターにおける地区冷房の効率上の優位性を確認しました。[1] 大規模な複合用途ネットワークは、建物タイプが少ない小規模システムよりも一貫してプラントを稼働させることができますこれにより、計画的な都市地区は特許権設定プロジェクトに適したものとなり、単一の補助金付きアンカー顧客への依存を低減できます。
熱波の激化と脱炭素化規制が需要を拡大
世界の地区冷房市場は、南アジア、中東・北アフリカ、南欧における熱波の頻発に対応しています。新たな建物規制により、大規模開発において効率的な冷房オプションの重要性が高まっています。欧州連合の改訂エネルギー効率指令は、45,000人以上の居住者を持つ都市に対し、地域の冷暖房計画の策定を義務付けています。[2] サウジアラビアは2025年4月に国家地区冷房基準を改訂し、カタールは2025年3月に認可された地区冷房事業に関する施行規則を発布しました。2026年1月以降の許可申請に適されるカリフォルニア州の2025年建築基準は、商業・集合住宅建設における電化要件を強化しています。[3] これらの措置は、新規ネットワークに対して十分な接続需要が確保されるという確信を高めることができます。
AIデータセンターが安定した冷房需要を創出
世界の地区冷房市場は、AIに特化したデータセンターという新たな顧客層を獲得しつつあります。これらの施設は継続的に稼働し、高密度の熱負荷を生み出すため、従来の商業ビルと比較してプラントの稼働率を向上させることができます。2025年の研究によると、地区エネルギーシステムと連携したAIに特化したデータセンターは、再生可能エネルギーのバッファリングを最大28%改善できることが報告されいます。[4] 2025年に発表された研究では、地区冷房ネットワークと組み合わせた柔軟なコンピューティング負荷が、同一敷地内の設定において地区熱需要の最大40%を賄えることがモデル化されています。内モンゴル自治区フフホトのコンピューティングクラスターは、2025年6月までに91,000 PFLOPSの容量に達し、グリーン電力の普及率は86%となっています。事業者は、信頼性の高い長期データセンター契約を目指した機器・分析パートナーシップを通じて対応しています。
蓄熱と既存インフラ改修が新たな収益オプションを追加
世界の地区冷房市場は、蓄熱を活用して冷房負荷をシフトし、デマンドスポンスプログラムに参加することができます。2025年のエネルギー研究では、データセンターと統合されたデュアル短期蓄熱構成が負荷シフト比を2.1%向上させ、運用コストを3.2%削減したことが示されています。2025年に発表されたIEEEの論文では、負荷削減、リアルタイム価格対応、自動デマンド管理がインドの地区冷房システムにとって実現可能な機能として特定されています。Tabreedは4,000枚のソーラーパネルを設置し、アブダビの2つのプラントに2.4 MWを供給するとともに、毎年2,600トン以上のCO₂排出を防いでいます。シンガポール、欧州、インドの主要都市中心部における既存ネットワークは、新規地区だけでなく既存建物にも集中冷房を拡張することができます。これらのアプローチは世界の地区冷房市場を拡大させますが、商業モデルは北欧地域、シンガポール、GCC以外ではまだ発展途上にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期ネットワーク・プラント設備投資 | -1.2% | 世界全体、南アジアおよび南米で最も深刻 | 短期(2年以内) |
| 低い負荷密度とアンカー顧客への依存 | -0.8% | 新興市場および北米・欧州の郊外回廊 | 中期(2~4年) |
| 水資源の確保と冷却塔の消費水量 | -0.7% | GCC、MENA、インドおよびオーストラリアの乾燥地域 | 中期(2~4年) |
| 許認可、道路回廊および公益事業インターフェースの複雑性 | -0.5% | 世界全体、既存都市環境で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額な初期投資と顧客確約が参入を制限
世界の地区冷房市場は、中央プラントおよび地下配管網に対する大規模な初期コミットメントを必要とします。TabreedのPalm Jebel Ali特許権設定には、複数フェーズにわたる250,000冷凍トン(RT)に対して15億AEDの投資が必要です。開発は実現可能性調査から最初の冷房供給まで5~8年を要することがあります。これは多くの不動産開発サイクルよりも長い期間です。プロジェクトは通常、この差異を管理するために長期特許権設定、確約されたアンカー顧客、または公的財政支援を必要とします。国際地区エネルギー協会は、データセンター連携型地区エネルギーの潜在性と実際のプロジェクト開発ペースとの間の主な障壁とし資金調達を特定しています。
水使用と許認可プロセスがコストと複雑性を増大
世界の地区冷房市場は、水冷式チラープラントが冷却塔に依存する地域において水使用の圧力に直面しています。アブダビのエネルギー局は、地区冷房の補給水使用量が1日150,000立方メートルに達し、首長国の1日の淡水化水需要の5%に相当すると報告しています。カタールは2024年に41のプラントが再生水を使用しており、これはセクターが使用する補給水の82%を占めると報告しています。SP Groupのシンガポール・STMicroelectronicsにおけるシステムは、毎年500,000立方メートル以上の逆浸透膜排水を再利用しています。海水冷却、再生水、ドライクーリング、クローズドループ設計は淡水需要を削減できますが、多くの場合、設備費および運用コストが増加します。既存地区では、道路アクセス、許認可、公益事業接続がさらに設置を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造技術別:
電動チラーが主導しフリークーリングが拡大世界の地区冷房市場において、電動チラーは2026年の製造技術需要の47.6%を占めました。その地位は、モジュール設計、信頼性の高いベースロード運転、および電力系統からの電力供給との互換性を反映しています。Empowerは2026年第1四半期に33,500冷凍トン(RT)を追加し、接続容量を169万RTに引き上げました。同社は2017年以降の接続容量において6.6%の年平均成長率を報告しています。吸収式チラーは、廃熱またはコジェネレーションが蒸気駆動冷房を支える特殊な環境に対応しています。これらのシステムは、独立した都市ネットワークよりも産業複合施設に適しています。
フリークーリングは2032年にかけて7.8%のCAGRで成長すると予測されています。適切な条件下で海水、湖水、または低外気温を利用して機械式冷凍を削減します。これにより、温帯および沿岸地域での電力使用量を削減できます。Euroheat & Powerは2025年に欧州都市における深湖および海水冷却の利用拡大を確認しました。改訂エネルギー効率指令はこれらの用途への政策的関心を支持しています。その結果、世界の地区冷房市場は、気候条件が年間の大部分においてフリークーリングを実用的にする地域への入経路をより明確にしています。

冷房容量別:
大規模プラントが重要性を維持しながら中規模システムが成長世界の地区冷房市場において、100 MW超のプラントは2026年の容量ベース需要の38.3%を占めました。これらのプラントはGCCおよびシンガポールで一般的であり、高密度開発、高い冷房需要、および公的資金調達が大規模特許権設定を支えています。EmpowerのBusiness Bayプラントは276,545冷凍トン(RT)の接続容量を持ち、プラント容量および接続建物数の記録を保持しています。大規模ネットワークは固定運用・資本コストをより広い顧客基盤に分散させることができます。これは規模アンカー地区へのアクセスを持たない事業者にとっては依然として困難です。規模の優位性は、成熟した特許権設定市場が引き続き統合を引き付ける理由を説明しています。
51~100 MWの範囲は2032年にかけて7.9%のCAGRで最高成長を記録すると予測されています。データセンターパーク、病院、スマート産業エリア、複合用途キャンパスは予測可能な需要を持ち、これらのシステムを支えることができます。これらは必ずしも非常に大規模なプラントと同規模の長い配管ネットワークや国家支援を必要としません。Keppelは2026年4月に、シンガポールの9つのテンガー建設受注(BTO)プロジェクト向けに20年間にわたり10,000世帯に集中冷房を運営する契約を受注しました。世界の地区冷房市場はこの中規模モデルを活用して、二次都市や特殊キャンパスへの参入が可能です。また、事業者がネットワークをさらに拡大する前に需要を構築するための経路も提供します。
用途別:
商業ビルが主導しながら住宅需要が上昇世界の地区冷房市場において、商業ビルは2026年の用途需要の51.5%を占めました。オフィスビル、ショッピングモール、ホテルは高い冷房需要、長い稼働時間、および長期サービス契約を支えられるテナントを持っています。都市地区への集中が大規模中央プラントに必要な負荷密度を提供します。ドバイとアブダビは、商業地区と地区冷房特許権設定がいかに共に発展してきたかを示しています。医療施設、学校、空港、公共建物は追加の継続使用顧客基盤を提供します。Keppelは2025年6月にNg Teng Fong総合病院およびJurong Community Hospitalと地区冷房統合の検討に関する覚書に署名しました。
住宅ビルは2032年にかけて7.7%のCAGRで成長すると予測されています。インド、UAE、シンガポールのデベロッパーは、大規模コミュニティの設計初期段階から地区冷房を検討しています。これにより、居住者が入居した後のコストのかかる変更を回避できます。ENGIEとSunway Propertyは2025年11月にマレーシアのシステムを拡張し、最大3,000 RT(冷凍トン)で8つのSunway教育施設に対応しました。このプロジェクトは24年間で29%の炭素排出削減を目標としています。住宅および教育連携システムは、従来のオフィスおよび小売地区から需要を多様化することができます。これにより、計画的開発の恩恵を維持しながら世界の地区冷房市場の顧客基盤が拡大します。
地域分析
中東・アフリカの地区冷房市場
中東・アフリカは2026年の世界地区冷房市場規模の36.2%を占めました。同地域は国家支援による特許権設定と大規模都市プロジェクトを通じてこの地位を築きました。ドバイ電力水道局(DEWA)は2026年2月にDubai HoldingのEmpower株式24%を52億AED(14億米ドル)で取得し、保有比率を80%に引き上げました。TabreedはPAL Coolingの買収を39億AEDで完了し、Palm Jebel Aliジョイントベンチャーを開始しました。このジョイントベンチャーには15億AEDの計画投資と250,000 RTの容量があります。これらの取引はUAEにおける主要事業者の高い支配力を示しています。
アジア太平洋の地区冷市場
世界の地区冷房市場において、アジア太平洋は2032年にかけて8.1%のCAGRで成長すると予測されています。SP Groupは2026年1月に、シンガポールのHarbourFront5棟にわたる分散型システムを17,150 RTの設置容量で構築するために任命されました。このプロジェクトは20年間で13,700トンの排出削減が期待されています。Adani Energy Solutionsは2025年7月にグジャラート州ムンドラにおける45,000 TRの地区冷房施設の建設を公表しました。機関投資家の関心も高まっており、Lestari Cooling Energyは2026年3月にマレーシアのプロジェクト展開に向けて最大1億9,000万MYRを確保しました。
欧州および南米の地区冷房市場
2025年の地域冷暖房市場見通しによると、欧州は2023年に地区冷房インフラを3%以上拡大しました。フランス、スペイン、ポーランドは、地域の冷暖房計画規制が国家政策に移行するにつれて容量を追加すると予測されています。南欧は熱波の激化にもかかわらず地区冷房の普及が限定的です。スペインとイタリアは、そのため最初のネットワーク投資の有望な候補地として残っています。南米は最小の地域市場であり、ブラジルとチリが主要な活動拠点となっています。同地域が世界の地区冷房市場でより大きなシェアを獲得するには、信頼できるアンカー顧客と長期資金調達が必要です。
競合ランドスケープ
世界の地区冷房市場は分散しています。GCCでは強固な構造を持ち、アジア太平洋および欧州ではより開かれた競争が展開されています。EmpowerとTabreedはGCC特許権設定市場で強固な地位を保持しています。DEWAによるEmpower保有比率の80%への引き上げは、ドバイの公益事業体に首長国最大の地区冷房事業者に対するより大きな支配力を与えます。TabreedによるPAL Coolingの買収は、アブダビの8つの特許権設定にわたる600,000冷凍トン(RT)を追加しました。この統合により、サービス品質、エネルギー性能、および近市場への拡大がより重要になっています。
Keppelは2025年12月末時点でインフラ部門の受注残が70億SGDを超えると報告しました。FusionopolisおよびBiopolis、Mediopolisにおける統合冷水熱グリッドは合計設計容量が70,000 RTを超え、25以上の開発に対応しています。ENGIEは2026年6月にSingapore Poolsからシンガポールにおける既存インフラへの地区冷房プロジェクトに任命されました。またマレーシアでのSunway Squareの業務も拡大しています。これらの事例は、企業が大規模な新規プラントだけでなく、分散型システム、技術統合、長期運営契約を追求していることを示しています。
データセンター連携型特許権設定およびアジアの二次都市における51~100 MWシステムは、確立された事業者による支配が比較的少ない状況にあります。これにより、インフラファンド支援の独立系プロバイダーに余地が残されています。ISO 50001エネルギーマネジメント認証は、機関・公共調達においてより重要性を増しています。エネルギー性能を文書化できる事業者は、料金水準以外の要素で競争することができます。
地区冷房産業リーダー
-
Emirates Central Cooling Systems Corporation PJSC (Empower)
-
National Central Cooling Company PJSC (Tabreed)
-
ENGIE SA
-
Veolia Environnement SA
-
Fortum Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
地区冷房市場 このレポートでカバーされる企業
- ADC Energy Systems LLC
- Alfa Laval AB
- AtkinsRéalis
- Daikin Industries, Ltd.
- Danfoss A/S
- Emirates Central Cooling Systems Corporation PJSC
- Emirates District Cooling LLC
- ENGIE SA
- Fortum Oyj
- Johnson Controls International plc
- Keppel Corporation Limited
- LOGSTOR Denmark Holding ApS
- Marafeq Qatar
- Mitsubishi Heavy Industries, Ltd.
- National Central Cooling Company PJSC
- Qatar District Cooling Company Private J.S.C
- Ramboll Group A/S
- SHINRYO CORPORATION
- SP Group
- Stellar Energy International
- SUEZ
- Thermax Limited
- Trane Technologies plc
- Veolia Environnement SA
最近の産業開発事情 地区冷房市場
- 2026年2月:Empowerは5番目のBusiness Bay地区冷房プラント(約44,000 RT)の設計契約を受注し、プロジェクトの最終容量を約325棟にわたる451,540 RTに拡大し、ドバイの商業冷房パイプラインにおける優位性を強化しました。
- 2026年4月:Keppelは住宅開発局(HDB)から、9つのテンガーBTO(建設受注)プロジェクト(約10,000世帯、20年間)の集中冷房運営契約を受注し、テンガー全体のカバレッジを12プロジェクトにわたる約14,000世帯に拡大しました。
- 2026年3月:Lestari Cooling Energy(KJTSグループとStonePeakのジョイントベンチャー)は、マレーシアの年金基金Kumpulan Wang Persaraan Diperbadankan(KWAP)を投資家として迎え、最大1億9,000万MYR(約4,700万米ドル)のコミットメントを獲得しました。このプラットフォームはマレーシアのデータセンターおよび産業冷房需要の成長を活用し、年間20億MYR超のプロジェクト展開を目標としています。
- 2026年2月:ドバイ電力水道局(DEWA)はDubai HoldingのEmpower株式24%を52億AED(約14億米ドル)で取得し、保有比率を80%に引き上げ、地区冷房史上最も重要な公益事業セクターの統合を実現しました。
世界の地区冷房市場レポートの調査範囲
地区冷房は、中央プラントで冷水を製造し、断熱された地下配管ネットワークを通じて複数の建物に空調および空間冷房のために分配する集中型システムです。
世界の地区冷房市場は、製造技術、冷房容量、用途、および地域別に区分されています。製造技術別では、市場は電動チラー、吸収式チラー、フリークーリングシステム、その他の製造技術に区分されています。冷房容量別では、市場は50 MW以下、51~100 MW、100 MW超の容量を持つシステムに区分されています。用途別では、市場は住宅ビル、商業ビル、産業施設、医療施設、教育機関、空港・ホスピタリティ・公共インフラ、その他の用途に区分されています。本レポートは、主要地域の26カ国における世界の地区冷房市場の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 電動チラー |
| 吸収式チラー |
| フリークーリングシステム |
| その他の製造技術 |
| 50 MW以下 |
| 51~100 MW |
| 100 MW超 |
| 住宅ビル |
| 商業ビル |
| 産業施設 |
| 医療施設 |
| 教育機関 |
| 空港・ホスピタリティ・公共インフラ |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製造技術別 | 電動チラー | |
| 吸収式チラー | ||
| フリークーリングシステム | ||
| その他の製造技術 | ||
| 冷房容量別 | 50 MW以下 | |
| 51~100 MW | ||
| 100 MW超 | ||
| 用途別 | 住宅ビル | |
| 商業ビル | ||
| 産業施設 | ||
| 医療施設 | ||
| 教育機関 | ||
| 空港・ホスピタリティ・公共インフラ | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの世界の地区冷房セクターの予測値は?
2027年の29.31 ビリオン 米ドルから7.23%のCAGRで成長し、2032年までに41.56 ビリオン 米ドルに達すると予測されています。
地区冷房の導入において主導的な製造技術は何ですか?
電動チラーが2026年に47.6%のシェアで主導しており、フリークーリングは7.8%のCAGRで最も速い成長が予測されています。
データセンターが集中冷房プロジェクトに関連する理由は何ですか?
継続的かつ高密度熱負荷がプラントの稼働率を向上させ、長期サービス契約の支援に役立ちます。
地区冷房活動において最大のシェアを持つ地域はどこですか?
中東・アフリカが2026年に36.2%のシェアで主導しており、UAEの主要特許権設定事業者が支えています。
2032年にかけて最も速い成長が予測される地域はどこですか?
アジア太平洋はシンガポール、インド、中国、マレーシアのプロジェクトに支えられ、8.1%のCAGRを記録すると予測されています。
新規地区冷房プロジェクトを制限する要因は何ですか?
高額な初期投資、顧客確約の要件、水資源の制約、許認可、および公益事業接続がプロジェクトを遅延させる可能性があります。