
Taille et part du marché du refroidissement urbain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 29.31 Milliards de dollars |
| Taille du Marché (2032) | 41.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement urbain par Mordor Intelligence
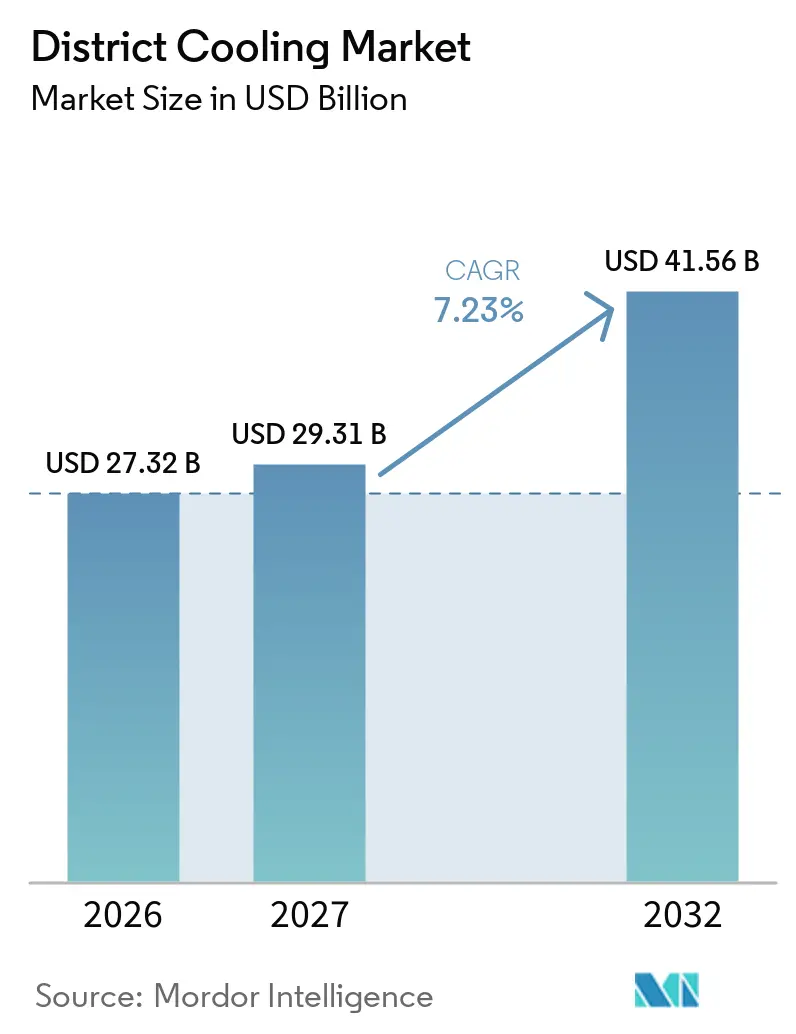
La taille du marché du refroidissement urbain devrait passer de 27,32 milliards USD en 2026 à 29,31 milliards USD en 2027 et atteindre 41,56 milliards USD d'ici 2032, à un CAGR de 7,23 % sur la période 2027-2032. La hausse de la demande de refroidissement dans les zones urbaines denses renforce l'intérêt pour les centrales de refroidissement partagées et les réseaux de distribution. Les réglementations sur l'efficacité énergétique des bâtiments rendent également les systèmes centralisés plus pertinents pour les grands nouveaux projets immobiliers. Les centres de données génèrent des charges de refroidissement plus stables, susceptibles de soutenir des contrats de projet à long terme. Le marché mondial du refroidissement urbain s'étend donc au-delà de ses bases établies dans le Golfe et à Singapour, vers certaines villes d'Asie et d'Europe du Sud. Les coûts de construction élevés, les contraintes en matière d'eau et la nécessité de disposer de clients engagés continueront de déterminer quels projets proposés seront effectivement réalisés.
Principaux enseignements du rapport
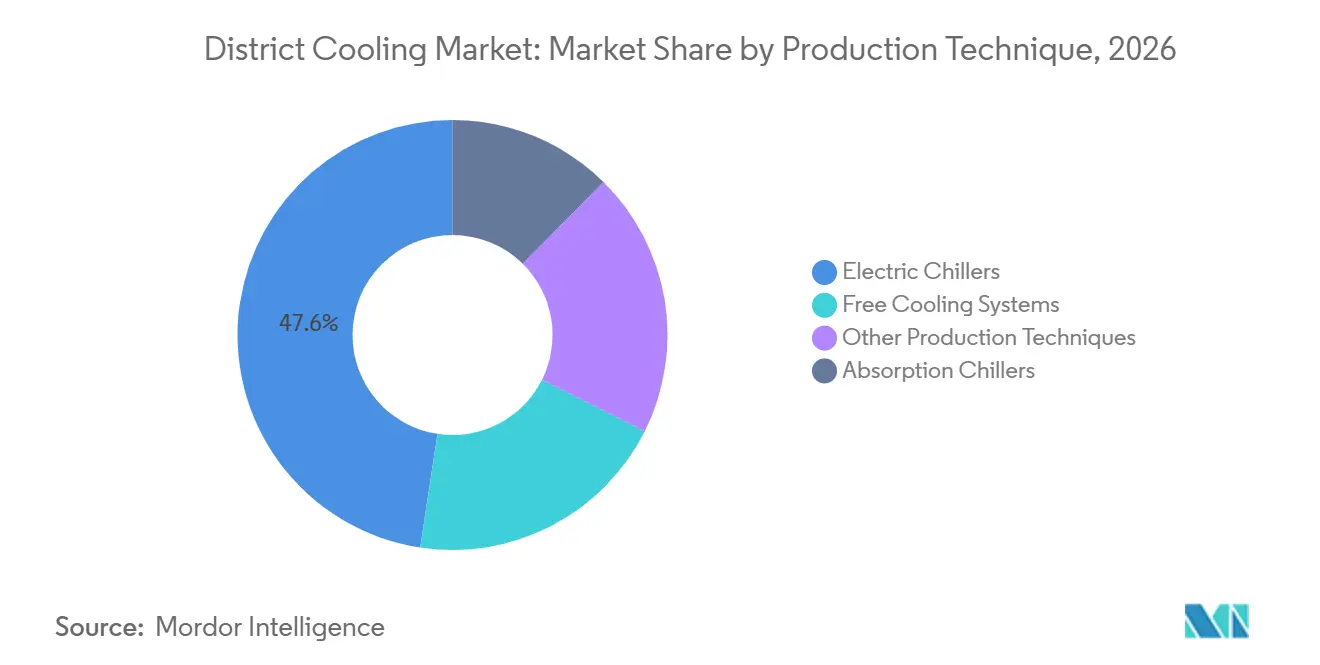
- Par technique de production, les refroidisseurs électriques détenaient 47,6 % de la part du marché mondial du refroidissement urbain en 2026, tandis que le free cooling devrait progresser à un CAGR de 7,8 % jusqu'en 2032.
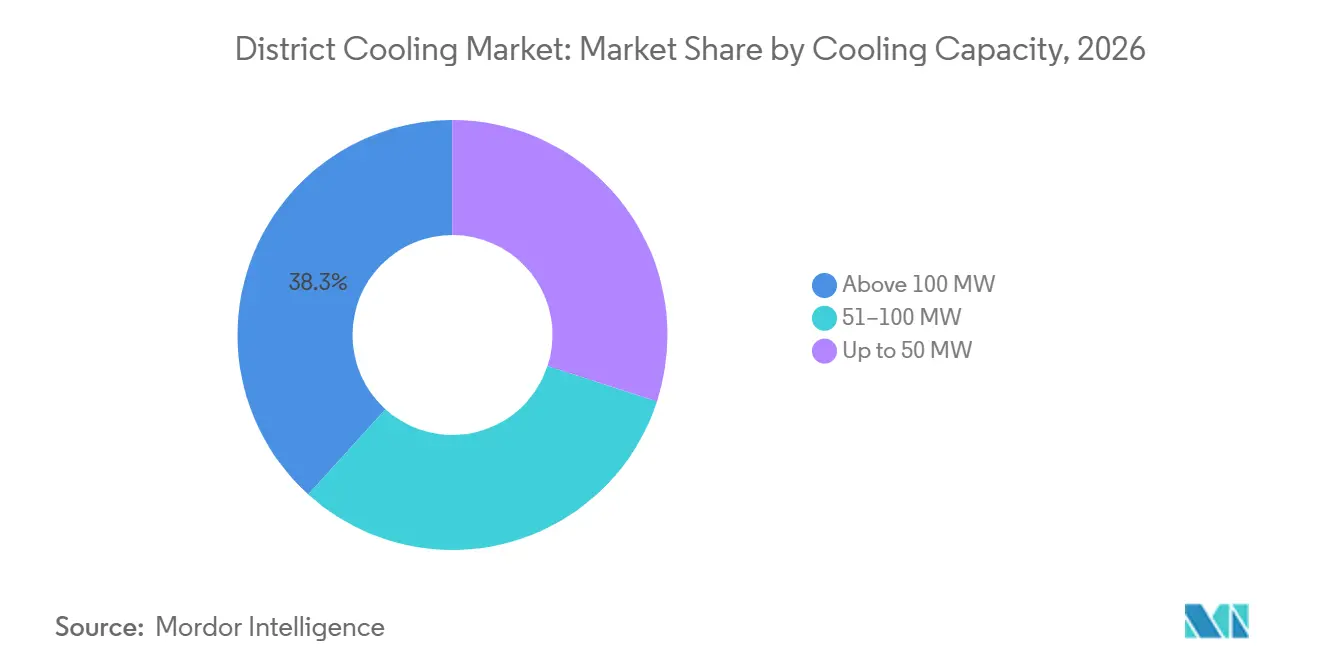
- Par capacité de refroidissement, les centrales de plus de 100 MW représentaient 38,3 % de la taille du marché mondial du refroidissement urbain en 2026, tandis que la tranche 51-100 MW devrait croître à un CAGR de 7,9 % jusqu'en 2032.
- Par application, les bâtiments commerciaux détenaient 51,5 % de la part du marché mondial du refroidissement urbain en 2026, tandis que les bâtiments résidentiels devraient progresser à un CAGR de 7,7 % jusqu'en 2032.
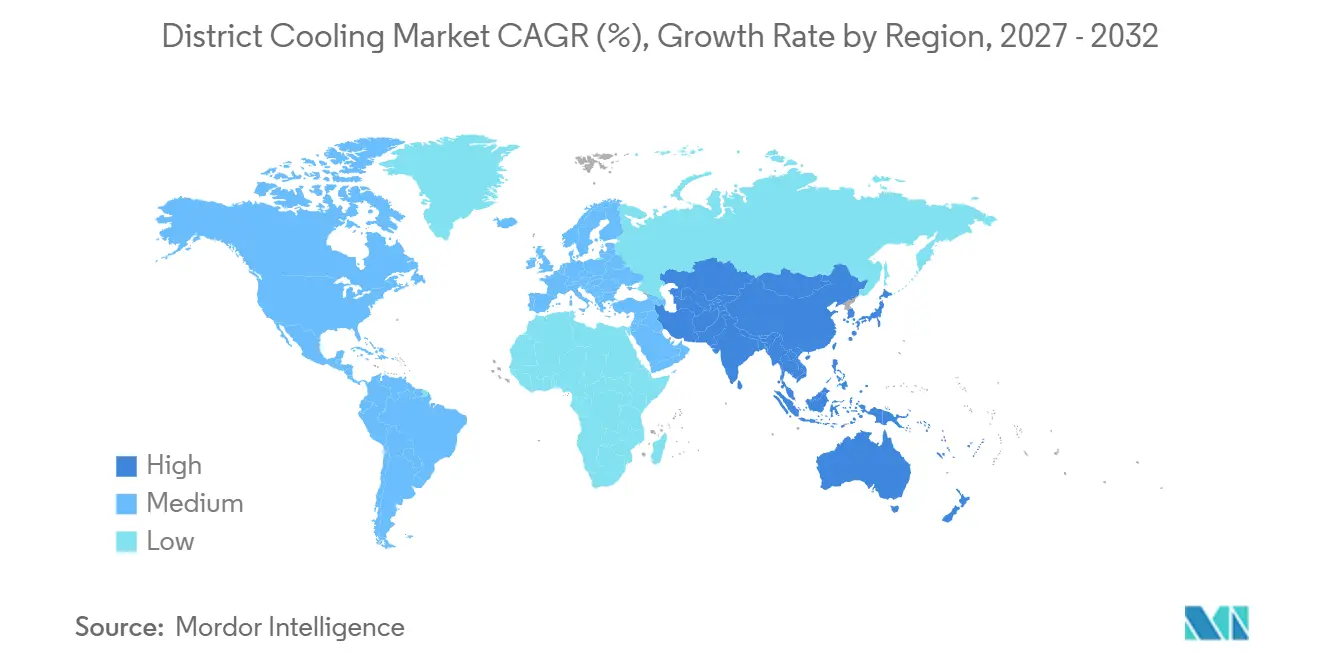
- Par géographie, le Moyen-Orient et l'Afrique détenaient 36,2 % du marché mondial du refroidissement urbain en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Agrégation dense des charges de refroidissement en milieu urbain | +1.8% | Mondial, concentré dans le CCG, l'Inde et les mégapoles d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Intensification de l'exposition aux vagues de chaleur et de la demande de refroidissement | +1.4% | Mondial, demande incrémentale la plus élevée en Asie du Sud, dans la région MENA et en Europe du Sud | Court terme (≤ 2 ans) |
| Décarbonation des bâtiments et objectifs d'efficacité énergétique | +1.3% | Europe, CCG, Singapour et Inde | Moyen terme (2-4 ans) |
| Expansion des centres de données IA et du refroidissement des infrastructures critiques | +1.5% | Mondial, concentré en Chine, en Asie du Sud-Est, en Amérique du Nord et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Stockage thermique et monétisation de la réponse à la demande | +0.7% | Europe, Amérique du Nord, Singapour et CCG | Long terme (≥ 4 ans) |
| Rénovations de réseaux de refroidissement urbain distribués en milieu bâti existant | +0.6% | Singapour, Europe et cœurs métropolitains de l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les charges de refroidissement urbaines denses soutiennent l'économie des réseaux
Le marché mondial du refroidissement urbain bénéficie de la concentration de bureaux, d'hôtels, de commerces et de logements au sein d'un même projet immobilier. Les différents horaires de fonctionnement de ces bâtiments permettent à une centrale de maintenir un facteur de charge plus élevé. Cela peut réduire le coût en capital affecté à chaque tonne de réfrigération fournie. La cellule Ozone de l'Inde a mis en évidence des avantages en termes d'efficacité pour le refroidissement urbain dans les clusters urbains présentant une densité de charge suffisante, dans 13 villes, dans son étude de faisabilité de septembre 2025.[1] Les réseaux mixtes de plus grande envergure peuvent utiliser leurs centrales de manière plus régulière que les systèmes plus petits comptant moins de types de bâtiments. Cela rend les quartiers urbains à usage mixte planifiés plus adaptés aux projets de concession et peut réduire la dépendance à l'égard d'un seul client ancre subventionné.
L'exposition à la chaleur et les réglementations sur la décarbonation élargissent la demande
Le marché mondial du refroidissement urbain répond à la fréquence accrue des épisodes de chaleur en Asie du Sud, au Moyen-Orient et en Afrique du Nord, ainsi qu'en Europe du Sud. Les nouvelles réglementations sur les bâtiments rendent les solutions de refroidissement efficaces plus importantes dans les grands projets immobiliers. La directive révisée de l'Union européenne sur l'efficacité énergétique impose aux villes de plus de 45 000 habitants d'élaborer des plans locaux de chauffage et de refroidissement.[2] L'Arabie saoudite a mis à jour sa norme nationale de refroidissement urbain en avril 2025, et le Qatar a publié des règles d'application pour les opérations de refroidissement urbain sous licence en mars 2025. Les normes de construction 2025 de la Californie, applicables aux demandes de permis à partir de janvier 2026, renforcent les exigences d'électrification pour les constructions commerciales et multifamiliales.[3] Ces mesures peuvent renforcer la confiance dans la disponibilité d'une demande connectée suffisante pour les nouveaux réseaux.
Les centres de données IA créent une demande de refroidissement stable
Le marché mondial du refroidissement urbain gagne une nouvelle catégorie de clients avec les centres de données axés sur l'IA. Ces installations fonctionnent en continu et produisent des charges thermiques denses, ce qui peut améliorer l'utilisation des centrales par rapport aux bâtiments commerciaux classiques. Une étude de 2025 a indiqué que les centres de données axés sur l'IA connectés à des systèmes d'énergie de quartier peuvent améliorer la mise en tampon des énergies renouvelables jusqu'à 28 %.[4] Des recherches publiées en 2025 ont également modélisé que des charges de calcul flexibles couplées à des réseaux de refroidissement urbain pourraient couvrir jusqu'à 40 % de la demande de chaleur de quartier dans des configurations colocalisées. Le cluster informatique de Hohhot en Mongolie intérieure a atteint 91 000 PFLOPS de capacité en juin 2025, avec 86 % de pénétration d'électricité verte. Les opérateurs répondent à cette tendance par des partenariats en matière d'équipements et d'analyses ciblant des contrats fiables et de longue durée pour les centres de données.
Le stockage thermique et les rénovations en milieu bâti existant ouvrent de nouvelles sources de revenus
Le marché mondial du refroidissement urbain peut utiliser le stockage thermique pour décaler les charges de refroidissement et participer à des programmes de réponse à la demande. Une étude Energy de 2025 a révélé qu'une configuration de stockage à double court terme intégrée aux centres de données augmentait le ratio de décalage de charge de 2,1 % et réduisait les coûts d'exploitation de 3,2 %. Un article IEEE publié en 2025 a identifié la réduction de charge, la réponse aux prix en temps réel et la gestion automatisée de la demande comme des fonctions réalisables pour les systèmes de refroidissement urbain en Inde. Tabreed a installé 4 000 panneaux solaires fournissant 2,4 MW à 2 centrales d'Abou Dhabi et évitant plus de 2 600 tonnes de CO₂ chaque année. Les réseaux en milieu bâti existant à Singapour, en Europe et dans les cœurs métropolitains indiens peuvent étendre le refroidissement centralisé aux bâtiments existants plutôt qu'aux seuls nouveaux quartiers. Ces approches élargissent le marché mondial du refroidissement urbain, bien que le modèle commercial soit encore en développement en dehors de la région nordique, de Singapour et du CCG.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée des réseaux et des centrales en phase initiale | -1.2% | Mondial, plus aigu en Asie du Sud et en Amérique du Sud | Court terme (≤ 2 ans) |
| Faible densité de charge et dépendance aux clients ancres | -0.8% | Marchés émergents et corridors périurbains en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Disponibilité de l'eau et consommation des tours de refroidissement | -0.7% | CCG, MENA et régions arides de l'Inde et de l'Australie | Moyen terme (2-4 ans) |
| Complexité des autorisations, des emprises routières et des interfaces avec les réseaux de services publics | -0.5% | Mondial, plus sévère dans les environnements urbains en milieu bâti existant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'investissement initial élevé et l'engagement des clients limitent l'entrée sur le marché
Le marché mondial du refroidissement urbain nécessite d'importants engagements précoces pour les centrales et les réseaux de distribution souterrains. La concession Palm Jebel Ali de Tabreed requiert un investissement de 1,5 milliard AED pour 250 000 tonnes de réfrigération (TR) réparties sur plusieurs phases. Le développement peut prendre 5 à 8 ans, depuis les études de faisabilité jusqu'à la première fourniture de froid. C'est plus long que de nombreux cycles de développement immobilier. Les projets nécessitent généralement des concessions à long terme, des clients ancres engagés ou un soutien financier public pour gérer cet écart. L'Association internationale de l'énergie de quartier a identifié le financement comme le principal obstacle entre le potentiel de l'énergie de quartier liée aux centres de données et le rythme de développement effectif des projets.
La consommation d'eau et les procédures d'autorisation ajoutent des coûts et de la complexité
Le marché mondial du refroidissement urbain est confronté à des pressions liées à l'utilisation de l'eau là où les centrales à refroidisseurs à eau dépendent de tours de refroidissement. Le Département de l'énergie d'Abou Dhabi a signalé une consommation d'eau d'appoint pour le refroidissement urbain de 150 000 mètres cubes par jour, soit 5 % de la demande quotidienne en eau dessalée de l'émirat. Le Qatar a indiqué que 41 centrales utilisaient de l'eau recyclée en 2024, représentant 82 % de l'eau d'appoint utilisée par le secteur. Le système de SP Group chez STMicroelectronics à Singapour réutilise plus de 500 000 mètres cubes d'eau rejetée par osmose inverse chaque année. Le refroidissement à l'eau de mer, l'eau recyclée, le refroidissement sec et les conceptions en circuit fermé peuvent réduire les besoins en eau douce, mais entraînent souvent des coûts d'investissement et d'exploitation supplémentaires. Dans les quartiers en milieu bâti existant, l'accès aux voiries, les permis et les raccordements aux réseaux de services publics peuvent retarder davantage l'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technique de production :
les refroidisseurs électriques en tête, le free cooling en expansionAu sein du marché mondial du refroidissement urbain, les refroidisseurs électriques représentaient 47,6 % de la demande par technique de production en 2026. Leur position reflète une conception modulaire, un fonctionnement fiable en charge de base et une compatibilité avec l'alimentation électrique du réseau. Empower a ajouté 33 500 tonnes de réfrigération (TR) au premier trimestre 2026, portant la capacité connectée à 1,69 million de TR. La société a enregistré un taux de croissance annuel composé de 6,6 % de la capacité connectée depuis 2017. Les refroidisseurs à absorption servent des contextes plus spécialisés où la chaleur résiduelle ou la cogénération soutient le refroidissement par vapeur. Ces systèmes sont plus adaptés aux complexes industriels qu'aux réseaux urbains autonomes.
Le free cooling devrait croître à un CAGR de 7,8 % jusqu'en 2032. Il utilise l'eau de mer, l'eau de lac ou les basses températures ambiantes pour réduire la réfrigération mécanique dans des conditions favorables. Cela peut réduire la consommation d'électricité dans les zones tempérées et côtières. Euroheat & Power a identifié une utilisation croissante du refroidissement par eau de lac profonde et par eau de mer dans les villes européennes en 2025. La directive révisée sur l'efficacité énergétique soutient l'intérêt politique pour ces applications. En conséquence, le marché mondial du refroidissement urbain dispose d'une voie plus claire vers des zones où les conditions climatiques peuvent rendre le free cooling pratique pendant une grande partie de l'année.

Par capacité de refroidissement :
les grandes centrales restent importantes tandis que les systèmes de taille intermédiaire progressentAu sein du marché mondial du refroidissement urbain, les centrales de plus de 100 MW représentaient 38,3 % de la demande par capacité en 2026. Ces centrales sont courantes dans le CCG et à Singapour, où la densité des projets immobiliers, les besoins élevés en refroidissement et le financement public ont soutenu de grandes concessions. La centrale Business Bay d'Empower dispose de 276 545 tonnes de réfrigération (TR) de capacité connectée et détient des records en termes de capacité de centrale et de nombre de bâtiments desservis. Les grands réseaux peuvent répartir les coûts fixes d'exploitation et d'investissement sur une base de clients plus large. Cela reste difficile pour les opérateurs qui n'ont pas accès à de grands quartiers ancres. L'avantage d'échelle explique pourquoi les marchés de concession matures continuent d'attirer des opérations de consolidation.
La tranche 51-100 MW devrait enregistrer la croissance la plus élevée, à un CAGR de 7,9 % jusqu'en 2032. Les parcs de centres de données, les hôpitaux, les zones industrielles intelligentes et les campus à usage mixte ont une demande prévisible susceptible de soutenir ces systèmes. Ils ne nécessitent pas toujours de longs réseaux de canalisations ni un soutien souverain à la même échelle que les très grandes centrales. Keppel a reçu en avril 2026 un contrat pour exploiter le refroidissement centralisé de 9 projets Tengah Build-To-Order (BTO) à Singapour, couvrant 10 000 ménages pendant 20 ans. Le marché mondial du refroidissement urbain peut utiliser ce modèle à échelle intermédiaire pour pénétrer les villes secondaires et les campus spécialisés. Il offre également aux opérateurs un moyen de développer la demande avant d'étendre davantage un réseau.
Par application :
les bâtiments commerciaux en tête, la demande résidentielle en hausseAu sein du marché mondial du refroidissement urbain, les bâtiments commerciaux représentaient 51,5 % de la demande par application en 2026. Les immeubles de bureaux, les centres commerciaux et les hôtels ont des besoins élevés en refroidissement, de longues heures de fonctionnement et des locataires susceptibles de soutenir des contrats de service à long terme. Leur concentration dans les quartiers urbains fournit la densité de charge nécessaire aux grandes centrales. Dubaï et Abou Dhabi illustrent comment les quartiers commerciaux et les concessions de refroidissement urbain se sont développés conjointement. Les établissements de santé, les écoles, les aéroports et les bâtiments publics constituent une base de clients supplémentaire à utilisation continue. Keppel a signé en juin 2025 un protocole d'accord avec l'hôpital général Ng Teng Fong et l'hôpital communautaire de Jurong pour explorer l'intégration du refroidissement urbain.
Les bâtiments résidentiels devraient croître à un CAGR de 7,7 % jusqu'en 2032. Les promoteurs en Inde, aux Émirats arabes unis et à Singapour envisagent le refroidissement urbain dès la conception de grandes communautés. Cela peut éviter des modifications coûteuses après l'emménagement des résidents. ENGIE et Sunway Property ont étendu leur système malaisien en novembre 2025 pour desservir 8 bâtiments éducatifs Sunway avec jusqu'à 3 000 TR (tonnes de réfrigération). Le projet vise une réduction de 29 % des émissions de carbone sur 24 ans. Les systèmes résidentiels et liés à l'éducation peuvent diversifier la demande au-delà des quartiers traditionnels de bureaux et de commerces. Cela élargit la base de clients du marché mondial du refroidissement urbain tout en conservant l'avantage d'un développement planifié.
Analyse géographique
Marché du refroidissement urbain au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique détenaient 36,2 % de la taille du marché mondial du refroidissement urbain en 2026. La région a bâti cette position grâce à des concessions soutenues par l'État et à de grands projets urbains. La Dubai Electricity and Water Authority (DEWA) a acquis la participation de 24 % de Dubai Holding dans Empower en février 2026 pour 5,2 milliards AED, soit 1,4 milliard USD, portant sa participation à 80 %. Tabreed a finalisé l'acquisition de PAL Cooling pour 3,9 milliards AED et lancé la coentreprise Palm Jebel Ali, qui prévoit un investissement de 1,5 milliard AED et une capacité de 250 000 TR. Ces transactions témoignent du niveau élevé de contrôle détenu par les principaux opérateurs aux Émirats arabes unis.
Marché du refroidissement urbain en Asie-Pacifique
Au sein du marché mondial du refroidissement urbain, l'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032. SP Group a été désigné en janvier 2026 pour construire un système distribué couvrant 5 bâtiments HarbourFront à Singapour, avec une capacité installée de 17 150 TR. Le projet devrait réduire les émissions de 13 700 tonnes sur 20 ans. Adani Energy Solutions a annoncé la construction d'une installation de refroidissement urbain de 45 000 TR à Mundra, Gujarat, en juillet 2025. L'investissement institutionnel est également en hausse, Lestari Cooling Energy ayant obtenu jusqu'à 190 millions MYR en mars 2026 pour le déploiement de projets en Malaisie.
Marché du refroidissement urbain en Europe et en Amérique du Sud
L'Europe a étendu son infrastructure de refroidissement urbain de plus de 3 % en 2023, selon les Perspectives du marché du chauffage et du refroidissement urbains 2025. La France, l'Espagne et la Pologne devraient ajouter des capacités à mesure que les règles de planification locale du chauffage et du refroidissement s'intègrent dans les politiques nationales. L'Europe du Sud dispose d'une couverture limitée en matière de refroidissement urbain malgré une exposition croissante à la chaleur. L'Espagne et l'Italie restent donc des emplacements potentiels pour les premiers investissements en réseaux. L'Amérique du Sud est le plus petit marché régional, avec le Brésil et le Chili comme principaux centres d'activité. La région aura besoin de clients ancres crédibles et d'un financement à long terme avant de pouvoir capter une part plus importante du marché mondial du refroidissement urbain.
Paysage concurrentiel
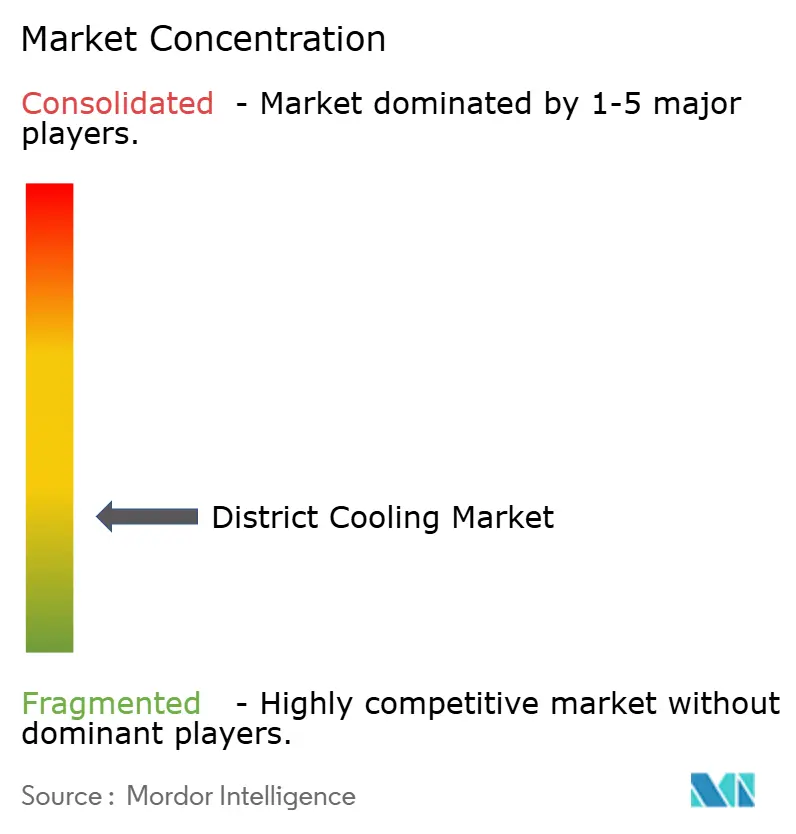
Le marché mondial du refroidissement urbain est fragmenté. Il présente une structure solide dans le CCG et une concurrence plus ouverte en Asie-Pacifique et en Europe. Empower et Tabreed occupent des positions fortes sur les marchés de concession du Golfe. L'augmentation de la participation de DEWA dans Empower à 80 % donne à l'autorité publique de Dubaï un contrôle accru sur le plus grand opérateur de refroidissement urbain de l'émirat. L'acquisition de PAL Cooling par Tabreed a ajouté 600 000 tonnes de réfrigération (TR) dans le cadre de 8 concessions à Abou Dhabi. Cette consolidation accorde plus d'importance à la qualité de service, à la performance énergétique et à l'expansion vers les marchés voisins.
Keppel a déclaré un carnet de commandes de la division Infrastructure de plus de 7,1 milliards SGD à fin décembre 2025. Son réseau thermique intégré à eau glacée à Fusionopolis, Biopolis et Mediapolis dispose d'une capacité de conception combinée de plus de 70 000 TR et dessert plus de 25 projets immobiliers. ENGIE a été désigné par Singapore Pools en juin 2026 pour un projet de refroidissement urbain en milieu bâti existant à Singapour. La société étend également ses travaux à Sunway Square en Malaisie. Ces exemples montrent comment les entreprises privilégient les systèmes distribués, l'intégration technologique et les contrats d'exploitation à long terme plutôt que les seules grandes nouvelles centrales.
Les concessions liées aux centres de données et les systèmes de 51-100 MW dans les villes asiatiques secondaires restent moins contrôlés par les opérateurs établis. Cela laisse de la place aux fournisseurs indépendants soutenus par des fonds d'infrastructure. La certification de gestion de l'énergie ISO 50001 devient de plus en plus pertinente dans les appels d'offres institutionnels et publics. Les opérateurs qui documentent leurs performances énergétiques peuvent se différencier sur des critères allant au-delà des niveaux tarifaires.
Leaders du secteur du refroidissement urbain
-
Emirates Central Cooling Systems Corporation PJSC (Empower)
-
National Central Cooling Company PJSC (Tabreed)
-
ENGIE SA
-
Veolia Environnement SA
-
Fortum Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement urbain Entreprises couvertes dans ce rapport
- ADC Energy Systems LLC
- Alfa Laval AB
- AtkinsRéalis
- Daikin Industries, Ltd.
- Danfoss A/S
- Emirates Central Cooling Systems Corporation PJSC
- Emirates District Cooling LLC
- ENGIE SA
- Fortum Oyj
- Johnson Controls International plc
- Keppel Corporation Limited
- LOGSTOR Denmark Holding ApS
- Marafeq Qatar
- Mitsubishi Heavy Industries, Ltd.
- National Central Cooling Company PJSC
- Qatar District Cooling Company Private J.S.C
- Ramboll Group A/S
- SHINRYO CORPORATION
- SP Group
- Stellar Energy International
- SUEZ
- Thermax Limited
- Trane Technologies plc
- Veolia Environnement SA
Développements industriels récents dans Marché du refroidissement urbain
- Février 2026 : Empower a attribué le contrat de conception de sa cinquième centrale de refroidissement urbain à Business Bay, d'environ 44 000 TR, portant la capacité finale du projet à 451 540 TR pour environ 325 bâtiments, renforçant ainsi sa domination sur le pipeline de refroidissement commercial de Dubaï.
- Avril 2026 : Keppel a reçu un contrat du Housing & Development Board (HDB) pour exploiter le refroidissement centralisé de 9 projets Tengah Build-to-Order (BTO), soit environ 10 000 ménages, pour une durée de 20 ans, portant la couverture totale de Tengah à environ 14 000 ménages dans 12 projets.
- Mars 2026 : Lestari Cooling Energy, coentreprise de KJTS Group et Stonepeak, a accueilli le fonds de pension malaisien Kumpulan Wang Persaraan Diperbadankan (KWAP) comme investisseur, s'engageant à hauteur de 190 millions MYR, soit environ 47 millions USD. La plateforme vise plus de 2 milliards MYR de déploiement annuel de projets, capitalisant sur la croissance de la demande de refroidissement pour les centres de données et l'industrie en Malaisie.
- Février 2026 : La Dubai Electricity and Water Authority (DEWA) a acquis la participation de 24 % de Dubai Holding dans Empower pour 5,2 milliards AED, soit environ 1,4 milliard USD, portant sa participation à 80 % dans la consolidation la plus significative du secteur des services publics dans l'histoire du refroidissement urbain.
Périmètre du rapport sur le marché mondial du refroidissement urbain
Le refroidissement urbain est un système centralisé qui produit de l'eau glacée dans une centrale et la distribue via un réseau de canalisations souterraines isolées à plusieurs bâtiments pour la climatisation et le refroidissement des espaces.
Le marché mondial du refroidissement urbain est segmenté par technique de production, capacité de refroidissement, application et géographie. Par technique de production, le marché est segmenté en refroidisseurs électriques, refroidisseurs à absorption, systèmes de free cooling et autres techniques de production. Par capacité de refroidissement, le marché est segmenté en systèmes d'une capacité allant jusqu'à 50 MW, de 51 à 100 MW et supérieure à 100 MW. Par application, le marché est segmenté en bâtiments résidentiels, bâtiments commerciaux, installations industrielles, établissements de santé, établissements d'enseignement, aéroports, hôtellerie et infrastructures publiques, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du refroidissement urbain dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Refroidisseurs électriques |
| Refroidisseurs à absorption |
| Systèmes de free cooling |
| Autres techniques de production |
| Jusqu'à 50 MW |
| 51–100 MW |
| Supérieure à 100 MW |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Établissements de santé |
| Établissements d'enseignement |
| Aéroports, hôtellerie et infrastructures publiques |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technique de production | Refroidisseurs électriques | |
| Refroidisseurs à absorption | ||
| Systèmes de free cooling | ||
| Autres techniques de production | ||
| Par capacité de refroidissement | Jusqu'à 50 MW | |
| 51–100 MW | ||
| Supérieure à 100 MW | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Installations industrielles | ||
| Établissements de santé | ||
| Établissements d'enseignement | ||
| Aéroports, hôtellerie et infrastructures publiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur mondial du refroidissement urbain d'ici 2032 ?
Il devrait atteindre 41,56 milliards USD d'ici 2032, en hausse par rapport à 29,31 milliards USD en 2027, à un CAGR de 7,23 %.
Quelle technique de production domine les déploiements de refroidissement urbain ?
Les refroidisseurs électriques sont en tête avec une part de 47,6 % en 2026, tandis que le free cooling affiche la croissance projetée la plus rapide, à un CAGR de 7,8 %.
Pourquoi les centres de données sont-ils pertinents pour les projets de refroidissement centralisé ?
Leurs charges thermiques continues et à haute densité peuvent améliorer l'utilisation des centrales et contribuer à soutenir des contrats de service à long terme.
Quelle région détient la plus grande part d'activité dans le refroidissement urbain ?
Le Moyen-Orient et l'Afrique sont en tête avec une part de 36,2 % en 2026, soutenus par les grands opérateurs de concessions aux Émirats arabes unis.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 8,1 %, soutenu par des projets à Singapour, en Inde, en Chine et en Malaisie.
Quels facteurs limitent les nouveaux projets de refroidissement urbain ?
L'investissement initial élevé, les exigences d'engagement des clients, les contraintes en matière d'eau, les permis et les raccordements aux réseaux de services publics peuvent retarder les projets.