
Marktgröße und Marktanteil im Bereich District Cooling
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 29.31 Milliarden US-Dollar |
| Marktgröße (2032) | 41.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
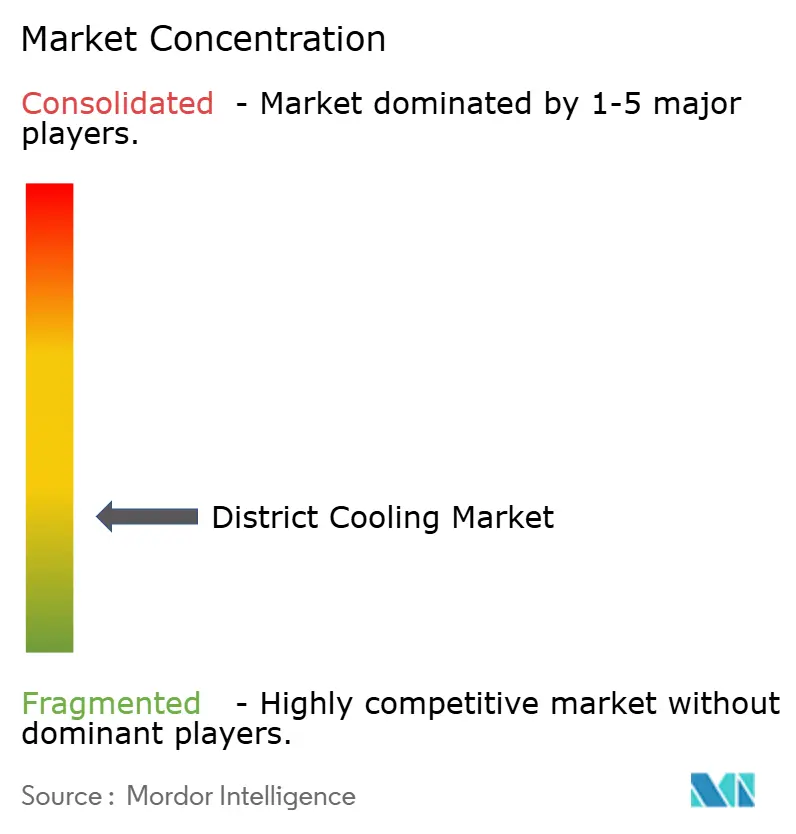
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für District Cooling von Mordor Intelligence
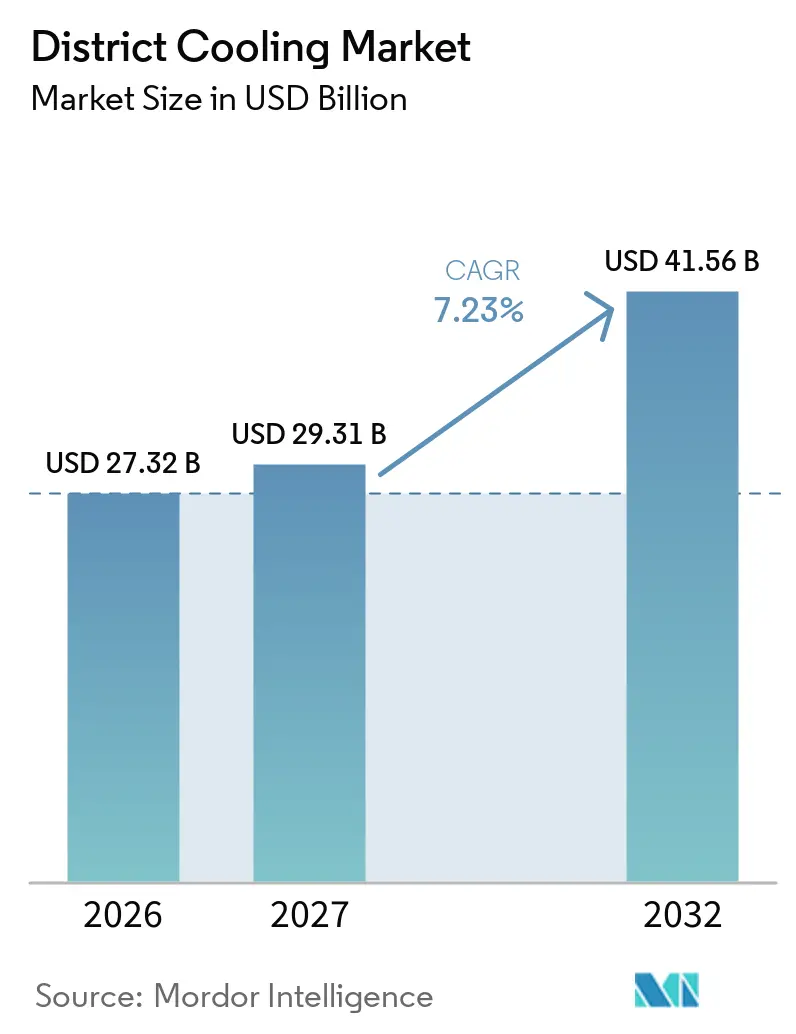
Die Marktgröße für District Cooling wird voraussichtlich von 27,32 Milliarden USD im Jahr 2026 auf 29,31 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 41,56 Milliarden USD bei einem CAGR von 7,23 % im Zeitraum 2027–2032 erreichen. Die steigende Kühlnachfrage in dicht besiedelten städtischen Gebieten verbessert die Wirtschaftlichkeit gemeinsamer Kältezentralen und Verteilnetze. Energieeffizienzvorschriften für Gebäude machen zentralisierte Systeme für große Neubauprojekte zunehmend relevanter. Rechenzentren erzeugen gleichmäßigere Kühllasten, die langfristige Projektverträge unterstützen können. Der globale Markt für District Cooling entwickelt sich daher über seine etablierte Basis im Golf und in Singapur hinaus in ausgewählte asiatische und südeuropäische Städte. Hohe Baukosten, Wasserknappheit und die Notwendigkeit gebundener Kunden werden weiterhin darüber entscheiden, welche geplanten Projekte realisiert werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionstechnik hielten elektrische Kältemaschinen im Jahr 2026 einen Anteil von 47,6 % am globalen Markt für District Cooling, während die freie Kühlung bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
- Nach Kühlkapazität entfielen Anlagen mit mehr als 100 MW im Jahr 2026 auf 38,3 % der globalen Marktgröße für District Cooling, während das Segment 51–100 MW bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
- Nach Anwendung hielten Gewerbegebäude im Jahr 2026 einen Anteil von 51,5 % am globalen Markt für District Cooling, während Wohngebäude bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen werden.
- Nach Geografie hielt der Nahe Osten und Afrika im Jahr 2026 einen Anteil von 36,2 % am globalen Markt für District Cooling, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bündelung von Kühllasten in dicht besiedelten städtischen Gebieten | +1.8% | Global, konzentriert in GCC, Indien und Megastädten Südostasiens | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Hitzewellenbelastung und steigende Kühlnachfrage | +1.4% | Global, höchste inkrementelle Nachfrage in Südasien, MENA und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung von Gebäuden und Energieeffizienzziele | +1.3% | Europa, GCC, Singapur und Indien | Mittelfristig (2–4 Jahre) |
| Expansion von KI-Rechenzentren und unternehmenskritischer Kühlung | +1.5% | Global, konzentriert in China, Südostasien, Nordamerika und den VAE | Mittelfristig (2–4 Jahre) |
| Thermische Speicherung und Monetarisierung von Laststeuerungsmaßnahmen | +0.7% | Europa, Nordamerika, Singapur und GCC | Langfristig (≥ 4 Jahre) |
| Nachrüstung bestehender verteilter District-Cooling-Netze | +0.6% | Singapur, Europa und Kernbereiche indischer Metropolen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dichte städtische Kühllasten unterstützen die Netzwirtschaftlichkeit
Der globale Markt für District Cooling profitiert, wenn Büros, Hotels, Geschäfte und Wohngebäude innerhalb derselben Entwicklung konzentriert sind. Unterschiedliche Betriebszeiten dieser Gebäude ermöglichen es einer Zentralanlage, einen höheren Lastfaktor aufrechtzuerhalten. Dies kann die Kapitalkosten je gelieferter Kälteeinheit senken. Indiens Ozone Cell stellte in einer Machbarkeitsstudie vom September 2025 Effizienzvorteile für District Cooling in städtischen Clustern mit ausreichender Lastdichte in 13 Städten fest.[1] Größere gemischt genutzte Netze können ihre Anlagen gleichmäßiger auslasten als kleinere Systeme mit weniger Gebäudetypen. Dies macht masterplanmäßig entwickelte Stadtquartiere besser geeignet für Konzessionsprojekte und kann die Abhängigkeit von einem einzigen subventionierten Ankermieter verringern.
Hitzewellenbelastung und Dekarbonisierungsvorschriften weiten die Nachfrage aus
Der globale Markt für District Cooling reagiert auf häufigere Hitzeereignisse in Südasien, dem Nahen Osten und Nordafrika sowie in Südeuropa. Neue Bauvorschriften machen effiziente Kühllösungen für große Entwicklungsprojekte immer wichtiger. Die überarbeitete Energieeffizienzrichtlinie der Europäischen Union verpflichtet Städte mit mehr als 45.000 Einwohnern zur Erstellung lokaler Heizungs- und Kühlpläne.[2] Saudi-Arabien aktualisierte im April 2025 seinen nationalen District-Cooling-Standard, und Katar erließ im März 2025 Durchführungsbestimmungen für lizenzierte District-Cooling-Betriebe. Kaliforniens Baustandards 2025, die ab Januar 2026 für Baugenehmigungsanträge gelten, verschärfen die Elektrifizierungsanforderungen für gewerbliche und mehrfamiliäre Bauten.[3] Diese Maßnahmen können das Vertrauen stärken, dass für neue Netze ausreichend angeschlossene Nachfrage verfügbar sein wird.
KI-Rechenzentren schaffen stabile Kühlnachfrage
Der globale Markt fr District Cooling gewinnt mit KI-fokussierten Rechenzentren eine neue Kundenklasse. Diese Einrichtungen laufen kontinuierlich und erzeugen dichte thermische Lasten, was die Anlagenauslastung im Vergleich zu herkömmlichen Gewerbegebäuden verbessern kann. Eine Studie aus dem Jahr 2025 berichtete, dass KI-fokussierte Rechenzentren, die mit Fernenergienetzen verbunden sind, die Pufferung erneuerbarer Energien um bis zu 28 % verbessern können.[4] Eine ebenfalls 2025 veröffentlichte Studie modellierte, dass flexible Rechenlasten in Kombination mit District-Cooling-Netzen bis zu 40 % des Fernwärmebedarfs in gemeinsam genutzten Standorten decken könnten. Hohhots Rechencluster in der Inneren Mongolei erreichte bis Juni 2025 eine Kapazität von 91.000 PFLOPS bei einem Anteil von 86 % grünem Strom. Betreiber reagieren durch Geräte- und Analysepartnerschaften, die auf zuverlässige, langfristige Rechenzentrumverträge abzielen.
Thermische Speicherung und Nachrüstung bestehender Netze erschließen neue Erlösquellen
Der globale Markt für District Cooling kann thermische Speicherung nutzen, um Kühllasten zu verschieben und an Laststeuerungsprogrammen teilzunehmen. Eine Energiestudie aus dem Jahr 2025 ergab, dass eine duale Kurzzeitspeicherkonfiguration in Verbindung mit Rechenzentren das Lastverschiebungsverhältnis um 2,1 % erhöhte und die Betriebskosten um 3,2 % senkte. Ein 2025 veröffentlichtes IEEE-Papier identifizierte Lastabwurf, Echtzeit-Preisreaktion und automatisiertes Nachfragemanagement als realisierbare Funktionen für District-Cooling-Systeme in Indien. Tabreed installierte 4.000 Solarmodule, die 2,4 MW für 2 Anlagen in Abu Dhabi liefern und jährlich mehr als 2.600 Tonnen CO₂ einsparen. Bestehende Netze in Singapur, Europa und indischen Metropolkernen können die zentralisierte Kühlung auf vorhandene Gebäude ausweiten, anstatt nur neue Stadtquartiere zu erschließen. Diese Ansätze erweitern den globalen Markt für District Cooling, obwohl das Geschäftsmodell außerhalb der nordischen Region, Singapurs und des GCC noch in der Entwicklung ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen in Netz und Anlage | -1.2% | Global, am stärksten in Südasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Geringe Lastdichte und Abhängigkeit von Ankerkunden | -0.8% | Schwellenmärkte und suburbane Korridore in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wasserverfügbarkeit und Wasserverbrauch durch Kühltürme | -0.7% | GCC, MENA und aride Regionen Indiens und Australiens | Mittelfristig (2–4 Jahre) |
| Komplexität bei Genehmigungen, Straßenkorridoren und Versorgungsschnittstellen | -0.5% | Global, am stärksten in städtischen Bestandsgebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Kundenbindungsanforderungen begrenzen den Markteintritt
Der globale Markt für District Cooling erfordert hohe Vorabinvestitionen für Zentralanlagen und unterirdische Verteilungsleitungen. Tabreeds Palm-Jebel-Ali-Konzession erfordert eine Investition von 1,5 Milliarden AED für 250.000 Kälteleistungseinheiten (RT) über mehrere Phasen. Die Entwicklung kann von der Machbarkeitsstudie bis zur ersten Kühlversorgung 5–8 Jahre dauern. Dies ist länger als viele Immobilienentwicklungszyklen. Projekte benötigen in der Regel langfristige Konzessionen, gebundene Ankerkunden oder öffentliche Finanzierungsunterstützung, um diese Differenz zu überbrücken. Die International District Energy Association identifizierte die Finanzierung als das Haupthindernis zwischen dem Potenzial rechenzentrumsgebundener Fernenergie und dem tatsächlichen Tempo der Projektentwicklung.
Wasserverbrauch und Genehmigungsverfahren erhöhen Kosten und Komplexität
Der globale Markt für District Cooling steht unter Wasserverbrauchsdruck, wo wassergekühlte Kälteanlagen auf Kühltürme angewiesen sind. Abu Dhabis Energiebehörde meldete einen täglichen Ergänzungswasserverbrauch von 150.000 Kubikmetern für District Cooling, was 5 % des täglichen entsalzten Wasserbedarfs des Emirats entspricht. Katar berichtete, dass 41 Anlagen im Jahr 2024 Recyclingwasser nutzten, was 82 % des vom Sektor verbrauchten Ergänzungswassers entspricht. SP Groups System bei STMicroelectronics in Singapur verwertet jährlich mehr als 500.000 Kubikmeter Umkehrosmose-Abwasser. Meerwasserkühlung, Recyclingwasser, Trockenkühlung und geschlossene Kreislaufsysteme können den Süßwasserbedarf senken, verursachen jedoch häufig höhere Investitions- und Betriebskosten. In Bestandsgebieten können Straßenzugang, Genehmigungen und Versorgungsanschlüsse die Installation weiter verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionstechnik:
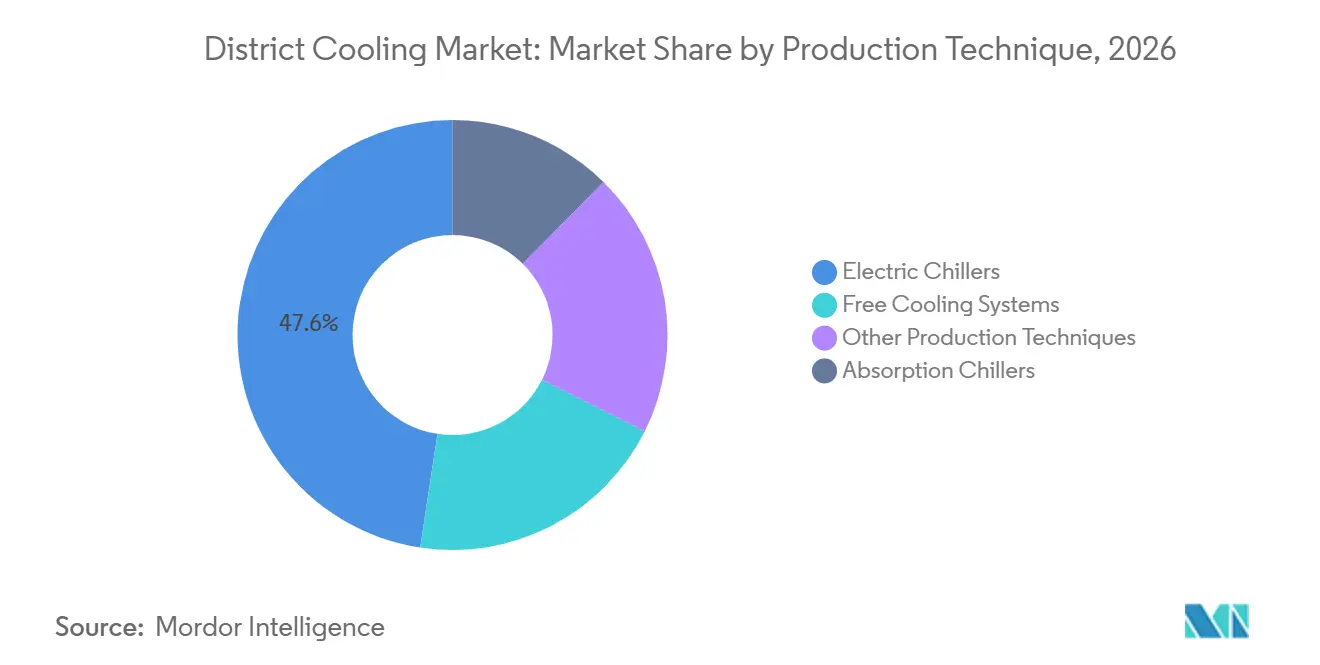
Elektrische Kältemaschinen führend, freie Kühlung auf dem VormarschIm globalen Markt für District Cooling hielten elektrische Kältemaschinen im Jahr 2026 einen Anteil von 47,6 % der produktionstechnischen Nachfrage. Ihre Position spiegelt modulares Design, zuverlässigen Grundlastbetrieb und Kompatibilität mit der Stromversorgung aus dem Netz wider. Empower fügte im ersten Quartal 2026 33.500 Kälteleistungseinheiten (RT) hinzu und erhöhte die angeschlossene Kapazität auf 1,69 Millionen RT. Das Unternehmen meldete seit 2017 einen jährlichen Wachstumssatz der angeschlossenen Kapazität von 6,6 %. Absorptionskältemaschinen dienen spezialisierteren Einsatzbereichen, in denen Abwärme oder Kraft-Wärme-Kopplung dampfbetriebene Kühlung unterstützt. Diese Systeme sind eher für Industriekomplexe als für eigenständige städtische Netze geeignet.
Die freie Kühlung wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Sie nutzt Meerwasser, Seewasser oder niedrige Umgebungslufttemperaturen, um die mechanische Kälteerzeugung unter geeigneten Bedingungen zu reduzieren. Dies kann den Stromverbrauch an gemäßigten und küstennahen Standorten senken. Euroheat & Power identifizierte 2025 eine wachsende Nutzung von Tiefsee- und Meerwasserkühlung in europäischen Städten. Die überarbeitete Energieeffizienzrichtlinie unterstützt das politische Interesse an diesen Anwendungen. Dadurch eröffnet sich dem globalen Markt für District Cooling ein klarerer Weg in Regionen, in denen klimatische Bedingungen die freie Kühlung für einen großen Teil des Jahres praktikabel machen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Kühlkapazität:
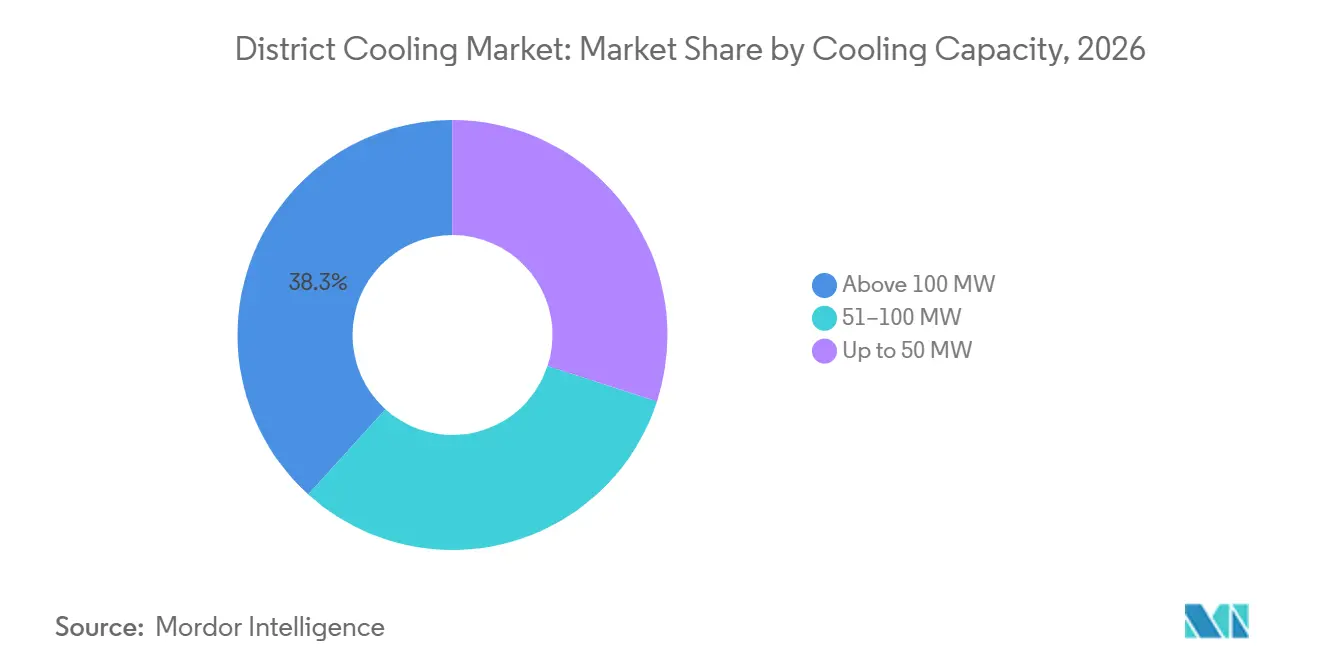
Großanlagen bleiben wichtig, mittelgroße Systeme wachsenIm globalen Markt für District Cooling entfielen Anlagen mit mehr als 100 MW im Jahr 2026 auf 38,3 % der kapazitätsbasierten Nachfrage. Diese Anlagen sind im GCC und in Singapur verbreitet, wo dichte Bebauung, hoher Kühlbedarf und öffentliche Finanzierung große Konzessionen unterstützt haben. Empowers Business-Bay-Anlage verfügt über eine angeschlossene Kapazität von 276.545 Kälteleistungseinheiten (RT) und hält Rekorde für Anlagenkapazität und die Anzahl der versorgten Gebäude. Große Netze können feste Betriebs- und Kapitalkosten auf eine breitere Kundenbasis verteilen. Dies bleibt für Betreiber schwierig, die keinen Zugang zu großen Ankerquartieren haben. Der Skalenvorteil erklärt, warum reife Konzessionsmärkte weiterhin Konsolidierung anziehen.
Das Segment 51–100 MW wird voraussichtlich das höchste Wachstum mit einem CAGR von 7,9 % bis 2032 verzeichnen. Rechenzentrumsparks, Krankenhäuser, intelligente Industriegebiete und gemischt genutzte Campusse haben eine vorhersehbare Nachfrage, die diese Systeme unterstützen kann. Sie benötigen nicht immer lange Rohrleitungsnetze oder staatliche Unterstützung im gleichen Umfang wie sehr große Anlagen. Keppel erhielt im April 2026 einen Auftrag zum Betrieb der zentralisierten Kühlung für 9 Tengah-Build-To-Order-Projekte (BTO) in Singapur, die 10.000 Haushalte für 20 Jahre versorgen. Der globale Markt für District Cooling kann dieses mittelgroße Modell nutzen, um in Sekundärstädte und spezialisierte Campusse einzutreten. Es bietet Betreibern auch einen Weg, die Nachfrage aufzubauen, bevor ein Netz weiter ausgebaut wird.
Nach Anwendung:
Gewerbegebäude führend, Wohngebäudenachfrage steigtIm globalen Markt für District Cooling entfielen Gewerbegebäude im Jahr 2026 auf 51,5 % der anwendungsbezogenen Nachfrage. Bürogebäude, Einkaufszentren und Hotels haben einen hohen Kühlbedarf, lange Betriebszeiten und Mieter, die langfristige Serviceverträge unterstützen können. Ihre Konzentration in städtischen Quartieren liefert die für große Zentralanlagen erforderliche Lastdichte. Dubai und Abu Dhabi zeigen, wie sich Gewerbegebiete und District-Cooling-Konzessionen gemeinsam entwickelt haben. Gesundheitseinrichtungen, Schulen, Flughäfen und öffentliche Gebäude bilden eine zusätzliche Kundenbasis mit kontinuierlichem Nutzungsbedarf. Keppel unterzeichnete im Juni 2025 ein Memorandum mit dem Ng Teng Fong General Hospital und dem Jurong Community Hospital zur Erkundung der District-Cooling-Integration.
Wohngebäude werden bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen. Projektentwickler in Indien, den VAE und Singapur berücksichtigen District Cooling bereits früh im Entwurf großer Wohnanlagen. Dies kann kostspielige Änderungen nach dem Einzug der Bewohner vermeiden. ENGIE und Sunway Property erweiterten ihr malaysisches System im November 2025, um 8 Sunway-Bildungsgebäude mit bis zu 3.000 RT (Kälteleistungseinheiten) zu versorgen. Das Projekt zielt auf eine Reduzierung der Kohlenstoffemissionen um 29 % über 24 Jahre ab. Wohn- und bildungsbezogene Systeme können die Nachfrage weg von traditionellen Büro- und Einzelhandelsquartieren diversifizieren. Dies verbreitert die Kundenbasis für den globalen Markt für District Cooling und erhält gleichzeitig den Vorteil geplanter Entwicklung.
Geografische Analyse
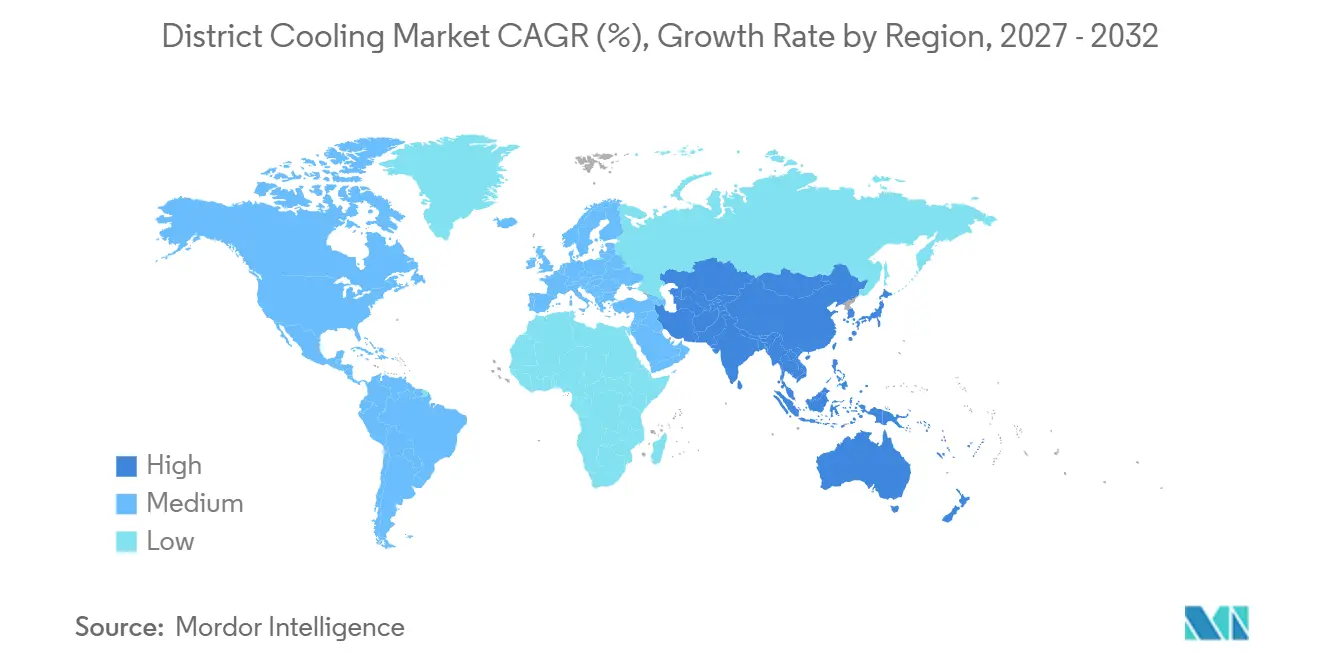
Markt für District Cooling in Nahost und Afrika
Der Nahe Osten und Afrika hielten im Jahr 2026 einen Anteil von 36,2 % an der globalen Marktgröße für District Cooling. Die Region hat diese Position durch staatlich geförderte Konzessionen und große Stadtentwicklungsprojekte aufgebaut. Die Dubai Electricity and Water Authority (DEWA) erwarb im Februar 2026 den 24-prozentigen Anteil von Dubai Holding an Empower für 5,2 Milliarden AED bzw. 1,4 Milliarden USD und erhöhte damit ihren Anteil auf 80 %. Tabreed schloss die Übernahme von PAL Cooling für 3,9 Milliarden AED ab und begann das Palm-Jebel-Ali-Gemeinschaftsunternehmen, das eine geplante Investition von 1,5 Milliarden AED und eine Kapazität von 250.000 RT umfasst. Diese Transaktionen zeigen das hohe Maß an Kontrolle, das die wichtigsten Betreiber in den VAE innehaben.
Markt für District Cooling im Asien-Pazifik-Raum
Im globalen Markt für District Cooling wird für den Asien-Pazifik-Raum bis 2032 ein CAGR von 8,1 % prognostiziert. SP Group wurde im Januar 2026 beauftragt, ein verteiltes System über 5 HarbourFront-Gebäude in Singapur mit einer installierten Kapazität von 17.150 RT zu errichten. Das Projekt soll die Emissionen über 20 Jahre um 13.700 Tonnen reduzieren. Adani Energy Solutions gab im Juli 2025 den Bau einer District-Cooling-Anlage mit 45.000 TR in Mundra, Gujarat, bekannt. Auch institutionelle Investitionen nehmen zu: Lestari Cooling Energy sicherte sich im März 2026 bis zu 190 Millionen MYR für die Projektrealisierung in Malaysia.
Markt für District Cooling in Europa und Südamerika
Europa hat die District-Cooling-Infrastruktur laut dem Marktausblick für Fernwärme und -kühlung 2025 im Jahr 2023 um mehr als 3 % ausgebaut. Frankreich, Spanien und Polen werden voraussichtlich Kapazitäten hinzufügen, da lokale Heizungs- und Kühlplanungsvorschriften in die nationale Politik einfließen. Südeuropa verfügt trotz zunehmender Hitzewellenbelastung über eine begrenzte District-Cooling-Abdeckung. Spanien und Italien bleiben daher potenzielle Standorte für erste Netzinvestitionen. Südamerika ist der kleinste regionale Markt, wobei Brasilien und Chile die wichtigsten Aktivitätszentren bilden. Die Region benötigt glaubwürdige Ankerkunden und langfristige Finanzierungen, bevor sie einen größeren Anteil am globalen Markt für District Cooling gewinnen kann.
Wettbewerbslandschaft
Der globale Markt für District Cooling ist fragmentiert. Er weist eine starke Struktur im GCC und einen offeneren Wettbewerb im Asien-Pazifik-Raum und in Europa auf. Empower und Tabreed halten starke Positionen in den Konzessionsmärkten des Golfs. DEWAs Erhöhung des Empower-Anteils auf 80 % gibt Dubais öffentlichem Versorgungsunternehmen eine größere Kontrolle über den größten District-Cooling-Betreiber des Emirats. Tabreeds Übernahme von PAL Cooling fügte 600.000 Kälteleistungseinheiten (RT) aus 8 Abu-Dhabi-Konzessionen hinzu. Diese Konsolidierung legt mehr Gewicht auf Servicequalität, Energieleistung und Expansion in benachbarte Märkte.
Keppel meldete Ende Dezember 2025 einen Auftragsbestand der Infrastruktursparte von mehr als 7,1 Milliarden SGD. Sein integriertes Kaltwasser-Wärmenetz in Fusionopolis, Biopolis und Mediapolis hat eine kombinierte Auslegungskapazität von mehr als 70.000 RT und versorgt mehr als 25 Entwicklungen. ENGIE wurde im Juni 2026 von Singapore Pools für ein District-Cooling-Nachrüstungsprojekt in Singapur beauftragt. Das Unternehmen erweitert auch seine Sunway-Square-Arbeiten in Malaysia. Diese Beispiele zeigen, wie Unternehmen verteilte Systeme, Technologieintegration und langfristige Betriebsverträge anstreben, anstatt nur große neue Anlagen zu errichten.
Rechenzentrumsgebundene Konzessionen und 51–100-MW-Systeme in asiatischen Sekundärstädten werden von etablierten Betreibern weniger stark kontrolliert. Dies lässt Raum für infrastrukturfondsgeförderte unabhängige Anbieter. Die ISO-50001-Energiemanagementzertifizierung wird bei institutionellen und öffentlichen Ausschreibungen zunehmend relevanter. Betreiber, die ihre Energieleistung dokumentieren, können über Faktoren jenseits des Tarifniveaus konkurrieren.
Marktführer im Bereich District Cooling
-
Emirates Central Cooling Systems Corporation PJSC (Empower)
-
National Central Cooling Company PJSC (Tabreed)
-
ENGIE SA
-
Veolia Environnement SA
-
Fortum Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für District Cooling Unternehmen in diesem Bericht
- ADC Energy Systems LLC
- Alfa Laval AB
- AtkinsRéalis
- Daikin Industries, Ltd.
- Danfoss A/S
- Emirates Central Cooling Systems Corporation PJSC
- Emirates District Cooling LLC
- ENGIE SA
- Fortum Oyj
- Johnson Controls International plc
- Keppel Corporation Limited
- LOGSTOR Denmark Holding ApS
- Marafeq Qatar
- Mitsubishi Heavy Industries, Ltd.
- National Central Cooling Company PJSC
- Qatar District Cooling Company Private J.S.C
- Ramboll Group A/S
- SHINRYO CORPORATION
- SP Group
- Stellar Energy International
- SUEZ
- Thermax Limited
- Trane Technologies plc
- Veolia Environnement SA
Neueste Industrielle Entwicklungen in Markt für District Cooling
- Februar 2026: Empower erhielt den Designauftrag für seine fünfte District-Cooling-Anlage in Business Bay mit ca. 44.000 RT, wodurch die Gesamtkapazität des Projekts auf 451.540 RT über ca. 325 Gebäude ausgeweitet wird und die Dominanz im gewerblichen Kühlbereich Dubais weiter gefestigt wird.
- April 2026: Keppel erhielt einen Auftrag der Housing & Development Board (HDB) zum Betrieb der zentralisierten Kühlung für 9 Tengah-Build-to-Order-Projekte (BTO), ca. 10.000 Haushalte, Laufzeit 20 Jahre, wodurch die Gesamtabdeckung in Tengah auf ca. 14.000 Haushalte in 12 Projekten steigt.
- März 2026: Lestari Cooling Energy, ein Gemeinschaftsunternehmen von KJTS Group und Stonepeak, gewann den malaysischen Pensionsfonds Kumpulan Wang Persaraan Diperbadankan (KWAP) als Investor mit einer Zusage von bis zu 190 Millionen MYR, ca. 47 Millionen USD. Die Plattform zielt auf ein jährliches Projektvolumen von über 2 Milliarden MYR ab und nutzt das Wachstum der Nachfrage nach Rechenzentren und industrieller Kühlung in Malaysia.
- Februar 2026: Die Dubai Electricity and Water Authority (DEWA) erwarb den 24-prozentigen Empower-Anteil von Dubai Holding für 5,2 Milliarden AED, ca. 1,4 Milliarden USD, und erhöhte damit ihren Anteil auf 80 % – die bedeutendste Konsolidierung im Versorgungssektor in der Geschichte des District Cooling.
Berichtsumfang des globalen Marktes für District Cooling
District Cooling ist ein zentralisiertes System, das in einer Zentralanlage Kaltwasser erzeugt und dieses über ein Netz isolierter unterirdischer Rohrleitungen an mehrere Gebäude zur Klimatisierung und Raumkühlung verteilt.
Der globale Markt für District Cooling ist nach Produktionstechnik, Kühlkapazität, Anwendung und Geografie segmentiert. Nach Produktionstechnik ist der Markt in elektrische Kältemaschinen, Absorptionskältemaschinen, freie Kühlsysteme und sonstige Produktionstechniken unterteilt. Nach Kühlkapazität ist der Markt in Systeme mit einer Kapazität von bis zu 50 MW, 51–100 MW und über 100 MW segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbegebäude, Industrieanlagen, Gesundheitseinrichtungen, Bildungseinrichtungen, Flughäfen, Gastgewerbe und öffentliche Infrastruktur sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für District Cooling in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Elektrische Kältemaschinen |
| Absorptionskältemaschinen |
| Freie Kühlsysteme |
| Sonstige Produktionstechniken |
| Bis zu 50 MW |
| 51–100 MW |
| Über 100 MW |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Gesundheitseinrichtungen |
| Bildungseinrichtungen |
| Flughäfen, Gastgewerbe und öffentliche Infrastruktur |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produktionstechnik | Elektrische Kältemaschinen | |
| Absorptionskältemaschinen | ||
| Freie Kühlsysteme | ||
| Sonstige Produktionstechniken | ||
| Nach Kühlkapazität | Bis zu 50 MW | |
| 51–100 MW | ||
| Über 100 MW | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Gesundheitseinrichtungen | ||
| Bildungseinrichtungen | ||
| Flughäfen, Gastgewerbe und öffentliche Infrastruktur | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale District-Cooling-Sektor bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 41,56 Milliarden USD erreicht, ausgehend von 29,31 Milliarden USD im Jahr 2027 bei einem CAGR von 7,23 %.
Welche Produktionstechnik führt bei District-Cooling-Installationen?
Elektrische Kältemaschinen führen mit einem Anteil von 47,6 % im Jahr 2026, während die freie Kühlung mit einem prognostizierten CAGR von 7,8 % das schnellste Wachstum aufweist.
Warum sind Rechenzentren für zentralisierte Kühlprojekte relevant?
Ihre kontinuierlichen, hochdichten thermischen Lasten können die Anlagenauslastung verbessern und langfristige Serviceverträge unterstützen.
Welche Region hat den größten Anteil an der District-Cooling-Aktivität?
Der Nahe Osten und Afrika führen mit einem Anteil von 36,2 % im Jahr 2026, unterstützt durch wichtige Konzessionsbetreiber in den VAE.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich einen CAGR von 8,1 % verzeichnen, unterstützt durch Projekte in Singapur, Indien, China und Malaysia.
Was begrenzt neue District-Cooling-Projekte?
Hohe Anfangsinvestitionen, Anforderungen an gebundene Kunden, Wasserknappheit, Genehmigungen und Versorgungsanschlüsse können Projekte verzögern.