
Tamaño y participación del mercado de district cooling
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 29.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 41.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.23 % |
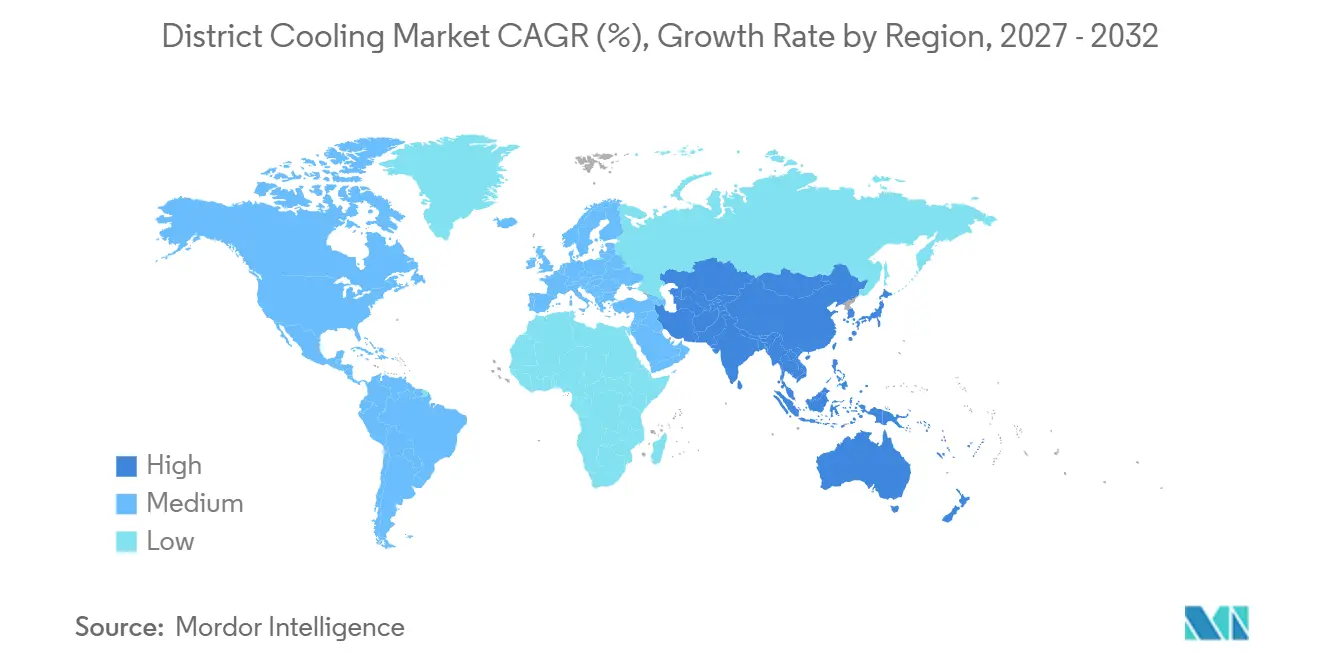
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Medio Oriente y África |
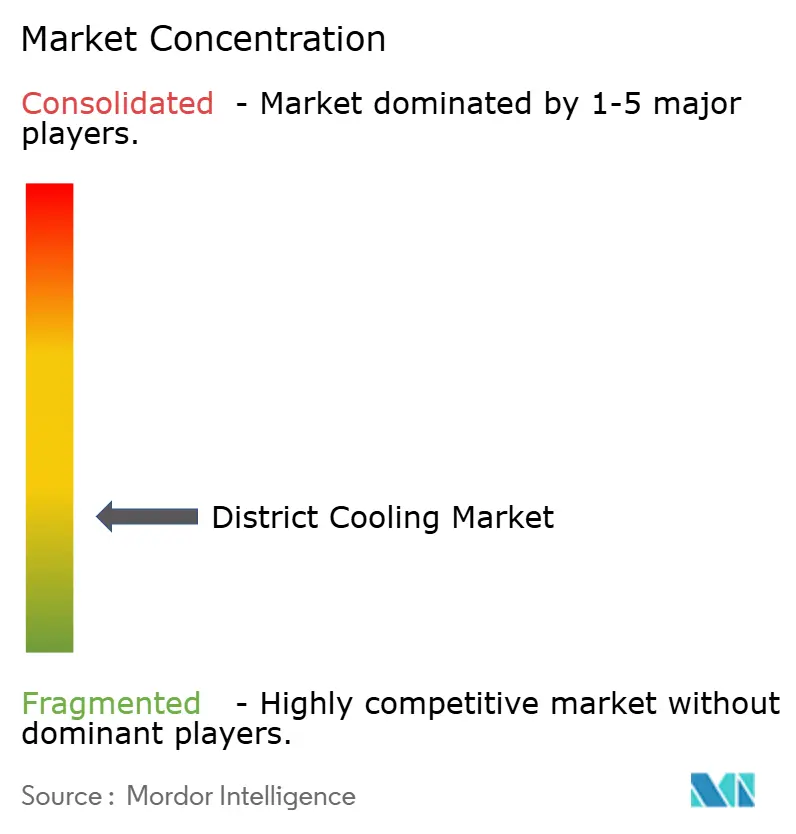
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de district cooling por Mordor Intelligence
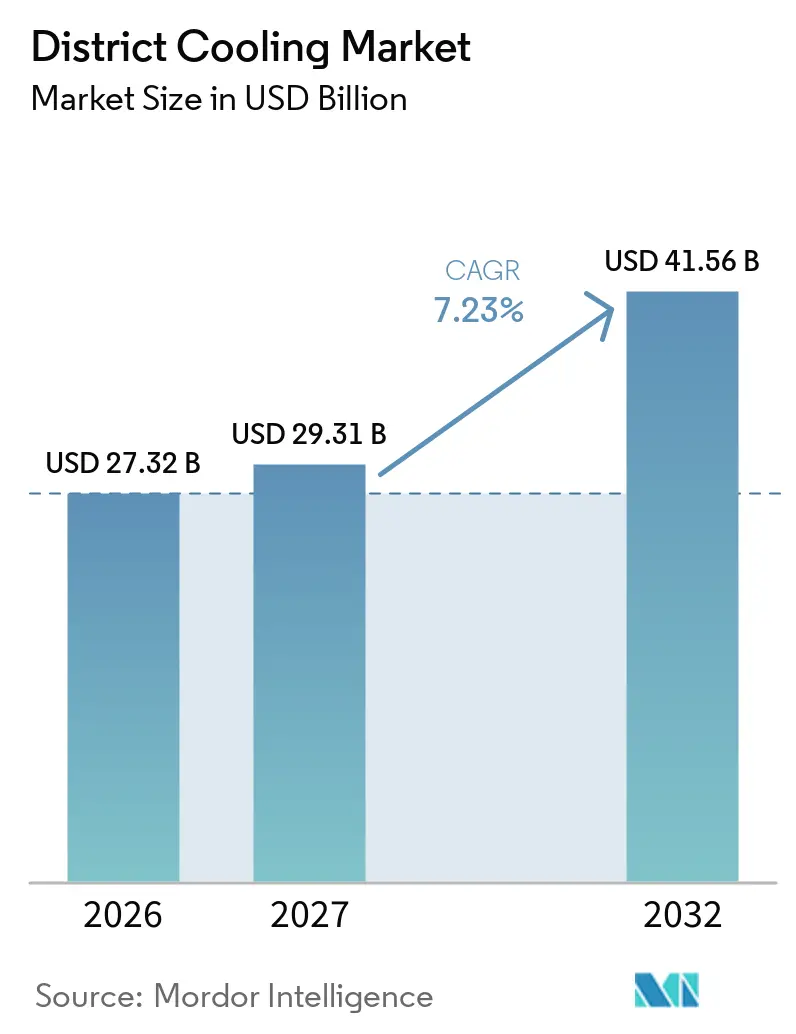
Se espera que el tamaño del mercado de district cooling crezca de 27,32 mil millones de USD en 2026 a 29,31 mil millones de USD en 2027 y se prevé que alcance los 41,56 mil millones de USD para 2032, con una CAGR del 7,23% durante el período 2027-2032. El aumento de la demanda de enfriamiento en zonas urbanas densas está mejorando el caso de las plantas de enfriamiento compartidas y las redes de distribución. Las normativas de eficiencia energética en edificios también están haciendo que los sistemas centralizados sean más relevantes para los grandes desarrollos nuevos. Los centros de datos están generando cargas de enfriamiento más estables que pueden respaldar contratos de proyectos a largo plazo. El mercado global de district cooling está, por tanto, expandiéndose más allá de su base establecida en el Golfo y Singapur hacia ciudades seleccionadas de Asia y el sur de Europa. Los altos costos de construcción, las restricciones hídricas y la necesidad de clientes comprometidos seguirán determinando qué proyectos propuestos avanzan.
Conclusiones clave del informe
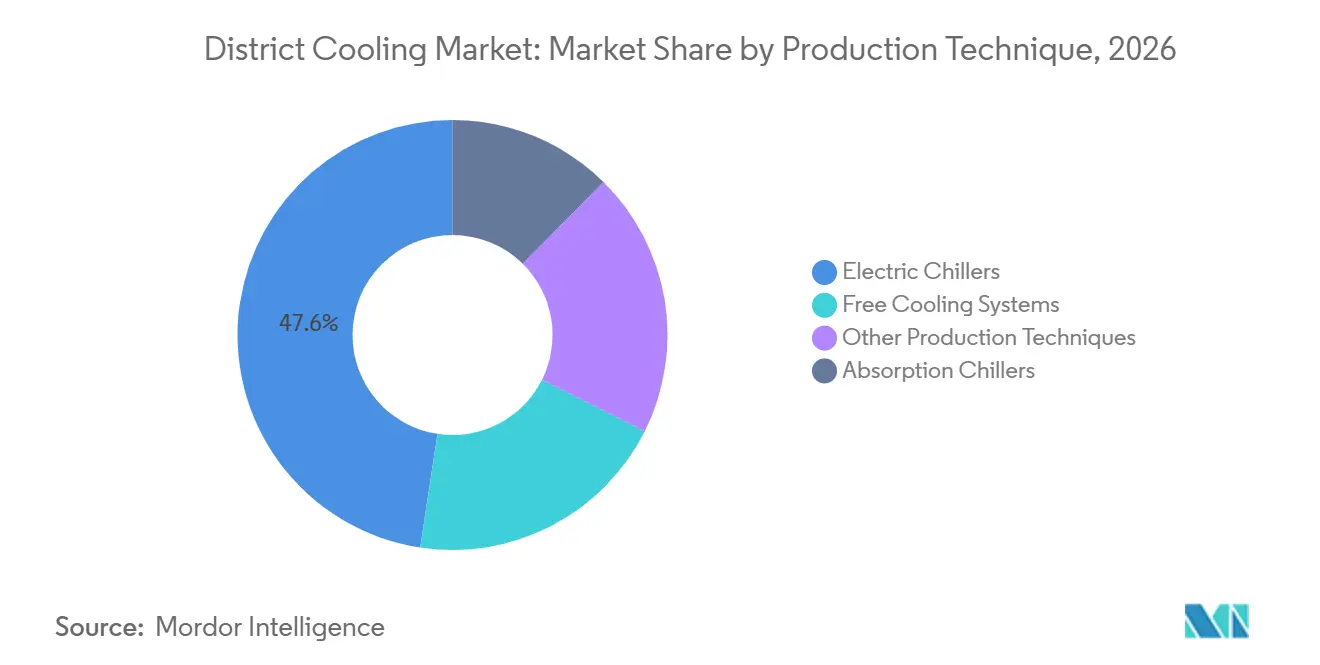
- Por técnica de producción, los enfriadores eléctricos representaron el 47,6% de la participación del mercado global de district cooling en 2026, mientras que se prevé que el enfriamiento gratuito se expanda a una CAGR del 7,8% hasta 2032.
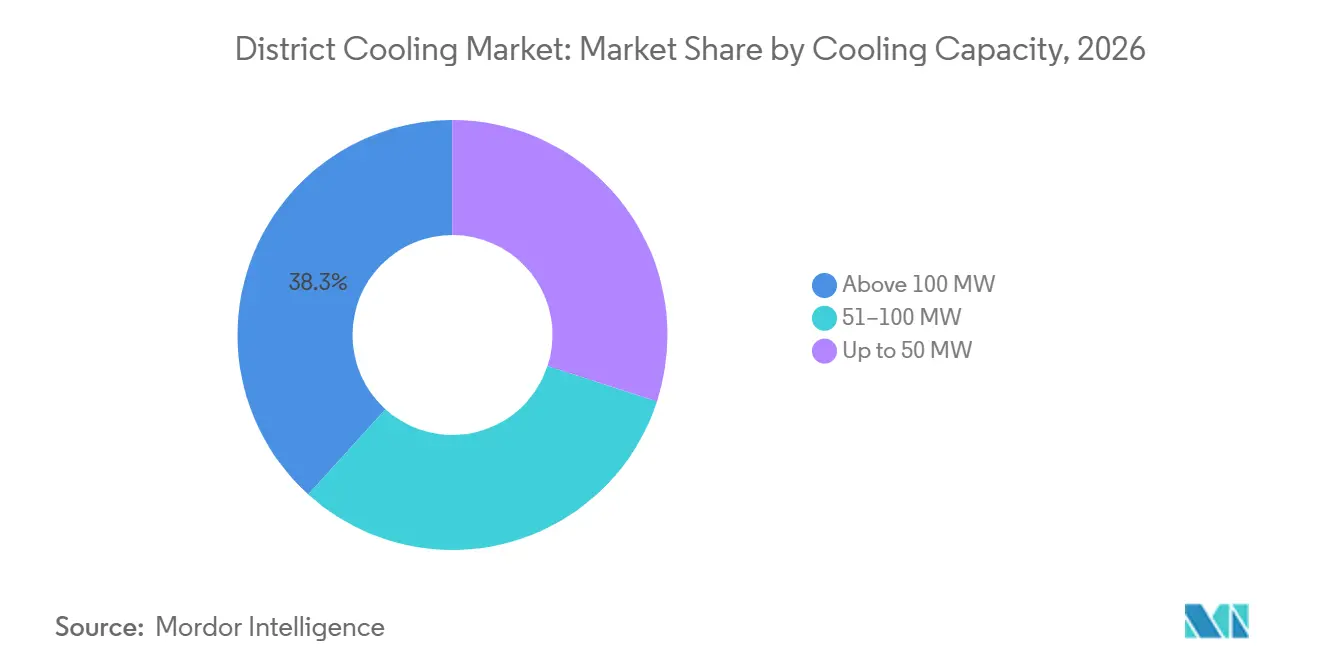
- Por capacidad de enfriamiento, las plantas de más de 100 MW representaron el 38,3% del tamaño del mercado global de district cooling en 2026, mientras que se proyecta que el rango de 51-100 MW crezca a una CAGR del 7,9% hasta 2032.
- Por aplicación, los edificios comerciales representaron el 51,5% de la participación del mercado global de district cooling en 2026, mientras que se espera que los edificios residenciales avancen a una CAGR del 7,7% hasta 2032.
- Por geografía, Oriente Medio y África representaron el 36,2% del mercado global de district cooling en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Agregación de cargas de enfriamiento en zonas urbanas densas | +1.8% | Global, concentrado en el CCG, India y las megaciudades del sudeste asiático | Corto plazo (≤ 2 años) |
| Aumento de la exposición a olas de calor y la demanda de enfriamiento | +1.4% | Global, con mayor demanda incremental en Asia del Sur, MENA y el sur de Europa | Corto plazo (≤ 2 años) |
| Objetivos de descarbonización de edificios y eficiencia energética | +1.3% | Europa, CCG, Singapur e India | Mediano plazo (2-4 años) |
| Expansión de centros de datos de inteligencia artificial y enfriamiento de misión crítica | +1.5% | Global, concentrado en China, el sudeste asiático, América del Norte y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Almacenamiento térmico y monetización de la respuesta a la demanda | +0.7% | Europa, América del Norte, Singapur y el CCG | Largo plazo (≥ 4 años) |
| Reconversiones distribuidas de district cooling en entornos ya construidos | +0.6% | Singapur, Europa y los núcleos metropolitanos de India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las cargas de enfriamiento en zonas urbanas densas respaldan la economía de las redes
El mercado global de district cooling se beneficia cuando oficinas, hoteles, comercios y viviendas se concentran dentro del mismo desarrollo. Los diferentes horarios de operación de estos edificios permiten que una planta central mantenga un factor de carga más elevado. Esto puede reducir el costo de capital asignado a cada tonelada de refrigeración suministrada. La Célula del Ozono de India identificó ventajas de eficiencia para el district cooling en agrupaciones urbanas con densidad de carga suficiente en 13 ciudades en su estudio de viabilidad de septiembre de 2025.[1] Las redes de uso mixto más grandes pueden utilizar sus plantas de manera más constante que los sistemas más pequeños con menos tipos de edificios. Esto hace que los distritos urbanos de planificación integral sean más adecuados para proyectos de concesión y puede reducir la dependencia de un único cliente ancla subvencionado.
La exposición al calor y las normativas de descarbonización amplían la demanda
El mercado global de district cooling está respondiendo a eventos de calor más frecuentes en Asia del Sur, Oriente Medio y Norte de África, y el sur de Europa. Las nuevas normativas de construcción están haciendo que las opciones de enfriamiento eficiente sean más importantes en los grandes desarrollos. La Directiva de Eficiencia Energética revisada de la Unión Europea exige que las ciudades con más de 45.000 habitantes elaboren planes locales de calefacción y refrigeración.[2] Arabia Saudita actualizó su Norma Nacional de District Cooling en abril de 2025, y Qatar emitió reglamentos de ejecución para las operaciones de district cooling con licencia en marzo de 2025. Las normas de construcción de California para 2025, vigentes para solicitudes de permisos a partir de enero de 2026, refuerzan los requisitos de electrificación para la construcción comercial y multifamiliar.[3] Estas medidas pueden mejorar la confianza en que habrá suficiente demanda conectada disponible para las nuevas redes.
Los centros de datos de inteligencia artificial crean una demanda de enfriamiento estable
El mercado global de district cooling está ganando una nueva clase de clientes en los centros de datos orientados a la inteligencia artificial. Estas instalaciones funcionan de manera continua y producen cargas térmicas densas, lo que puede mejorar el uso de las plantas en comparación con los edificios comerciales convencionales. Un estudio de 2025 informó que los centros de datos orientados a la inteligencia artificial vinculados con sistemas de energía de distrito pueden mejorar el almacenamiento de energía renovable hasta en un 28%.[4] Una investigación publicada en 2025 también modeló que las cargas de cómputo flexibles combinadas con redes de district cooling podrían atender hasta el 40% de la demanda de calor de distrito en entornos coubicados. El clúster informático de Hohhot en Mongolia Interior alcanzó una capacidad de 91.000 PFLOPS en junio de 2025, con una penetración del 86% de electricidad verde. Los operadores están respondiendo mediante asociaciones de equipos y análisis orientadas a contratos de centros de datos confiables y de larga duración.
El almacenamiento térmico y las reconversiones en entornos ya construidos añaden nuevas opciones de ingresos
El mercado global de district cooling puede utilizar el almacenamiento térmico para desplazar las cargas de enfriamiento y participar en programas de respuesta a la demanda. Un estudio de Energy de 2025 encontró que una configuración de almacenamiento dual a corto plazo integrada con centros de datos aumentó el índice de desplazamiento de carga en un 2,1% y redujo los costos operativos en un 3,2%. Un artículo del IEEE publicado en 2025 identificó la reducción de carga, la respuesta a precios en tiempo real y la gestión automatizada de la demanda como funciones viables para los sistemas de district cooling en India. Tabreed instaló 4.000 paneles solares que suministran 2,4 MW a 2 plantas de Abu Dabi y evitan más de 2.600 toneladas de CO₂ cada año. Las redes en entornos ya construidos en Singapur, Europa y los núcleos metropolitanos de India pueden extender el enfriamiento centralizado a los edificios existentes, no solo a los nuevos distritos. Estos enfoques amplían el mercado global de district cooling, aunque el modelo comercial aún se está desarrollando fuera de la región nórdica, Singapur y el CCG.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta intensidad de capital inicial en redes y plantas | -1.2% | Global, más aguda en Asia del Sur y América del Sur | Corto plazo (≤ 2 años) |
| Baja densidad de carga y dependencia del cliente ancla | -0.8% | Mercados emergentes y corredores suburbanos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Disponibilidad de agua y consumo en torres de enfriamiento | -0.7% | CCG, MENA y regiones áridas de India y Australia | Mediano plazo (2-4 años) |
| Complejidad de permisos, corredores viales e interfaces con servicios públicos | -0.5% | Global, más severa en entornos urbanos ya construidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La alta inversión inicial y el compromiso de los clientes limitan la entrada al mercado
El mercado global de district cooling requiere grandes compromisos iniciales para plantas centrales y líneas de distribución subterráneas. La concesión de Palm Jebel Ali de Tabreed requiere una inversión de 1.500 millones de AED para 250.000 toneladas de refrigeración (TR) en varias fases. El desarrollo puede tardar entre 5 y 8 años desde los estudios de viabilidad hasta el primer suministro de enfriamiento. Esto es más largo que muchos ciclos de desarrollo inmobiliario. Los proyectos generalmente necesitan concesiones a largo plazo, clientes ancla comprometidos o apoyo financiero público para gestionar esta diferencia. La Asociación Internacional de Energía de Distrito identificó el financiamiento como el principal obstáculo entre el potencial de la energía de distrito vinculada a centros de datos y el ritmo del desarrollo real de proyectos.
El uso del agua y los procesos de aprobación añaden costos y complejidad
El mercado global de district cooling enfrenta presión por el uso del agua donde las plantas de enfriadores refrigerados por agua dependen de torres de enfriamiento. El Departamento de Energía de Abu Dabi informó un consumo de agua de reposición en district cooling de 150.000 metros cúbicos por día, equivalente al 5% de la demanda diaria de agua desalinizada del emirato. Qatar informó que 41 plantas utilizaron agua reciclada en 2024, lo que representa el 82% del agua de reposición utilizada por el sector. El sistema de SP Group en STMicroelectronics en Singapur reutiliza más de 500.000 metros cúbicos de agua de rechazo de ósmosis inversa cada año. El enfriamiento con agua de mar, el agua reciclada, el enfriamiento seco y los diseños de circuito cerrado pueden reducir las necesidades de agua dulce, pero a menudo añaden costos de capital y operación. En los distritos ya construidos, el acceso vial, los permisos y las conexiones a servicios públicos pueden retrasar aún más la instalación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por técnica de producción:
los enfriadores eléctricos lideran mientras el enfriamiento gratuito se expandeDentro del mercado global de district cooling, los enfriadores eléctricos representaron el 47,6% de la demanda por técnica de producción en 2026. Su posición refleja un diseño modular, una operación de carga base confiable y compatibilidad con el suministro eléctrico de la red. Empower añadió 33.500 toneladas de refrigeración (TR) en el primer trimestre de 2026, llevando la capacidad conectada a 1,69 millones de TR. La empresa reportó una tasa de crecimiento anual compuesto del 6,6% en capacidad conectada desde 2017. Los enfriadores de absorción sirven a entornos más especializados donde el calor residual o la cogeneración respaldan el enfriamiento por vapor. Estos sistemas son más aplicables a complejos industriales que a redes urbanas independientes.
Se proyecta que el enfriamiento gratuito crezca a una CAGR del 7,8% hasta 2032. Utiliza agua de mar, agua de lago o bajas temperaturas ambientales del aire para reducir la refrigeración mecánica en condiciones adecuadas. Esto puede reducir el uso de electricidad en ubicaciones templadas y costeras. Euroheat & Power identificó un uso creciente del enfriamiento con agua de lago profundo y agua de mar en ciudades europeas en 2025. La Directiva de Eficiencia Energética revisada respalda el interés político en estas aplicaciones. Como resultado, el mercado global de district cooling tiene una ruta más clara hacia lugares donde las condiciones climáticas pueden hacer que el enfriamiento gratuito sea práctico durante gran parte del año.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por capacidad de enfriamiento:
las plantas grandes siguen siendo importantes mientras los sistemas de escala media crecenDentro del mercado global de district cooling, las plantas de más de 100 MW representaron el 38,3% de la demanda basada en capacidad en 2026. Estas plantas son comunes en el CCG y Singapur, donde el desarrollo denso, las altas necesidades de enfriamiento y el financiamiento público han respaldado grandes concesiones. La planta de Business Bay de Empower tiene 276.545 toneladas de refrigeración (TR) de capacidad conectada y ostenta récords de capacidad de planta y número de edificios atendidos. Las redes grandes pueden distribuir los costos fijos de operación y capital entre una base de clientes más amplia. Esto sigue siendo difícil para los operadores que no tienen acceso a grandes distritos ancla. La ventaja de escala ayuda a explicar por qué los mercados de concesión maduros continúan atrayendo consolidación.
Se espera que el rango de 51-100 MW registre el mayor crecimiento con una CAGR del 7,9% hasta 2032. Los parques de centros de datos, hospitales, zonas industriales inteligentes y campus de uso mixto tienen una demanda predecible que puede respaldar estos sistemas. No siempre necesitan largas redes de tuberías ni apoyo soberano a la misma escala que las plantas muy grandes. Keppel recibió en abril de 2026 un contrato para operar el enfriamiento centralizado de 9 proyectos Tengah Build-To-Order (BTO) en Singapur, cubriendo 10.000 hogares durante 20 años. El mercado global de district cooling puede utilizar este modelo de escala media para entrar en ciudades secundarias y campus especializados. También proporciona a los operadores un camino para desarrollar la demanda antes de expandir aún más una red.
Por aplicación:
los edificios comerciales lideran mientras la demanda residencial aumentaDentro del mercado global de district cooling, los edificios comerciales representaron el 51,5% de la demanda por aplicación en 2026. Los edificios de oficinas, centros comerciales y hoteles tienen altas necesidades de enfriamiento, largas horas de operación e inquilinos que pueden respaldar contratos de servicio a largo plazo. Su concentración en distritos urbanos proporciona la densidad de carga necesaria para grandes plantas centrales. Dubái y Abu Dabi muestran cómo los distritos comerciales y las concesiones de district cooling se han desarrollado conjuntamente. Las instalaciones de salud, escuelas, aeropuertos y edificios públicos proporcionan una base adicional de clientes de uso continuo. Keppel firmó en junio de 2025 un memorando con el Hospital General Ng Teng Fong y el Hospital Comunitario Jurong para explorar la integración del district cooling.
Se prevé que los edificios residenciales crezcan a una CAGR del 7,7% hasta 2032. Los promotores en India, los Emiratos Árabes Unidos y Singapur están considerando el district cooling desde las primeras etapas del diseño de grandes comunidades. Esto puede evitar cambios costosos después de que los residentes se muden. ENGIE y Sunway Property ampliaron su sistema malayo en noviembre de 2025 para atender a 8 edificios educativos de Sunway con hasta 3.000 TR (toneladas de refrigeración). El proyecto tiene como objetivo una reducción del 29% en las emisiones de carbono durante 24 años. Los sistemas vinculados a usos residenciales y educativos pueden diversificar la demanda más allá de los distritos tradicionales de oficinas y comercio minorista. Esto amplía la base de clientes del mercado global de district cooling al tiempo que conserva el beneficio del desarrollo planificado.
Análisis geográfico
Mercado de district cooling en Oriente Medio y África
Oriente Medio y África representaron el 36,2% del tamaño del mercado global de district cooling en 2026. La región construyó esta posición a través de concesiones respaldadas por el Estado y grandes proyectos urbanos. La Autoridad de Electricidad y Agua de Dubái (DEWA) adquirió la participación del 24% de Dubai Holding en Empower en febrero de 2026 por 5.200 millones de AED, o 1.400 millones de USD, aumentando su participación al 80%. Tabreed completó la adquisición de PAL Cooling por 3.900 millones de AED e inició la empresa conjunta de Palm Jebel Ali, que cuenta con 1.500 millones de AED de inversión planificada y 250.000 TR de capacidad. Estas transacciones muestran el alto nivel de control que ejercen los principales operadores en los Emiratos Árabes Unidos.
Mercado de district cooling en Asia-Pacífico
Dentro del mercado global de district cooling, se prevé que Asia-Pacífico crezca a una CAGR del 8,1% hasta 2032. SP Group fue designado en enero de 2026 para construir un sistema distribuido en 5 edificios de HarbourFront en Singapur con 17.150 TR de capacidad instalada. Se espera que el proyecto reduzca las emisiones en 13.700 toneladas durante 20 años. Adani Energy Solutions reveló la construcción de una instalación de district cooling de 45.000 TR en Mundra, Gujarat, durante julio de 2025. La inversión institucional también está aumentando, con Lestari Cooling Energy asegurando hasta 190 millones de MYR en marzo de 2026 para el despliegue de proyectos en Malasia.
Mercado de district cooling en Europa y América del Sur
Europa amplió la infraestructura de district cooling en más de un 3% en 2023, según el Panorama del mercado de calefacción y refrigeración de distrito 2025. Se espera que Francia, España y Polonia añadan capacidad a medida que las normas locales de planificación de calefacción y refrigeración se incorporen a la política nacional. El sur de Europa tiene una cobertura limitada de district cooling a pesar de la creciente exposición al calor. España e Italia siguen siendo, por tanto, ubicaciones prospectivas para las primeras inversiones en redes. América del Sur es el mercado regional más pequeño, con Brasil y Chile como principales centros de actividad. La región necesitará clientes ancla creíbles y financiamiento a largo plazo antes de poder capturar una mayor participación del mercado global de district cooling.
Panorama competitivo
El mercado global de district cooling está fragmentado. Tiene una estructura sólida en el CCG y una competencia más abierta en Asia-Pacífico y Europa. Empower y Tabreed mantienen posiciones sólidas en los mercados de concesión del Golfo. El aumento de la participación de DEWA en Empower al 80% otorga a la empresa pública de Dubái un mayor control sobre el mayor operador de district cooling del emirato. La compra de PAL Cooling por parte de Tabreed añadió 600.000 toneladas de refrigeración (TR) en 8 concesiones de Abu Dabi. Esta consolidación otorga mayor importancia a la calidad del servicio, el rendimiento energético y la expansión hacia mercados cercanos.
Keppel reportó una cartera de contratos de la División de Infraestructura de más de 7.100 millones de SGD a finales de diciembre de 2025. Su red térmica integrada de agua helada en Fusionopolis, Biopolis y Mediapolis tiene una capacidad de diseño combinada de más de 70.000 TR y atiende a más de 25 desarrollos. ENGIE fue designado por Singapore Pools en junio de 2026 para un proyecto de district cooling en un entorno ya construido en Singapur. También está ampliando su trabajo en Sunway Square en Malasia. Estos ejemplos muestran cómo las empresas están apostando por sistemas distribuidos, integración tecnológica y contratos operativos a largo plazo, en lugar de únicamente grandes plantas nuevas.
Las concesiones vinculadas a centros de datos y los sistemas de 51-100 MW en ciudades asiáticas secundarias siguen estando menos controlados por los operadores establecidos. Esto deja espacio para proveedores independientes respaldados por fondos de infraestructura. La certificación de gestión energética ISO 50001 está adquiriendo mayor relevancia en la contratación institucional y pública. Los operadores que documentan el rendimiento energético pueden competir en factores más allá de los niveles tarifarios.
Líderes de la industria de district cooling
-
Emirates Central Cooling Systems Corporation PJSC (Empower)
-
National Central Cooling Company PJSC (Tabreed)
-
ENGIE SA
-
Veolia Environnement SA
-
Fortum Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de district cooling Empresas cubiertas en este informe
- ADC Energy Systems LLC
- Alfa Laval AB
- AtkinsRéalis
- Daikin Industries, Ltd.
- Danfoss A/S
- Emirates Central Cooling Systems Corporation PJSC
- Emirates District Cooling LLC
- ENGIE SA
- Fortum Oyj
- Johnson Controls International plc
- Keppel Corporation Limited
- LOGSTOR Denmark Holding ApS
- Marafeq Qatar
- Mitsubishi Heavy Industries, Ltd.
- National Central Cooling Company PJSC
- Qatar District Cooling Company Private J.S.C
- Ramboll Group A/S
- SHINRYO CORPORATION
- SP Group
- Stellar Energy International
- SUEZ
- Thermax Limited
- Trane Technologies plc
- Veolia Environnement SA
Desarrollos recientes de la industria en Mercado de district cooling
- Febrero de 2026: Empower adjudicó el contrato de diseño para su quinta planta de district cooling en Business Bay, de aproximadamente 44.000 TR, ampliando la capacidad total del proyecto a 451.540 TR en aproximadamente 325 edificios y reforzando su dominio sobre la cartera de enfriamiento comercial de Dubái.
- Abril de 2026: Keppel recibió un contrato de la Junta de Vivienda y Desarrollo (HDB) para operar el enfriamiento centralizado de 9 proyectos Tengah Build-to-Order (BTO), aproximadamente 10.000 hogares, con un plazo de 20 años, llevando la cobertura total de Tengah a aproximadamente 14.000 hogares en 12 proyectos.
- Marzo de 2026: Lestari Cooling Energy, empresa conjunta de KJTS Group y Stonepeak, incorporó al fondo de pensiones malayo Kumpulan Wang Persaraan Diperbadankan (KWAP) como inversor, comprometiendo hasta 190 millones de MYR, aproximadamente 47 millones de USD. La plataforma tiene como objetivo más de 2.000 millones de MYR en despliegue anual de proyectos, aprovechando el crecimiento de la demanda de enfriamiento en centros de datos e industria en Malasia.
- Febrero de 2026: La Autoridad de Electricidad y Agua de Dubái (DEWA) adquirió la participación del 24% de Dubai Holding en Empower por 5.200 millones de AED, aproximadamente 1.400 millones de USD, elevando su participación al 80% en la consolidación más significativa del sector de servicios públicos en la historia del district cooling.
Alcance del informe del mercado global de district cooling
El district cooling es un sistema centralizado que produce agua helada en una planta central y la distribuye a través de una red de tuberías subterráneas aisladas a múltiples edificios para aire acondicionado y enfriamiento de espacios.
El mercado global de district cooling está segmentado por técnica de producción, capacidad de enfriamiento, aplicación y geografía. Por técnica de producción, el mercado está segmentado en enfriadores eléctricos, enfriadores de absorción, sistemas de enfriamiento gratuito y otras técnicas de producción. Por capacidad de enfriamiento, el mercado está segmentado en sistemas con una capacidad de hasta 50 MW, de 51 a 100 MW y de más de 100 MW. Por aplicación, el mercado está segmentado en edificios residenciales, edificios comerciales, instalaciones industriales, instalaciones de salud, instituciones educativas, aeropuertos, hospitalidad e infraestructura pública, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de district cooling en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Enfriadores eléctricos |
| Enfriadores de absorción |
| Sistemas de enfriamiento gratuito |
| Otras técnicas de producción |
| Hasta 50 MW |
| 51–100 MW |
| Más de 100 MW |
| Edificios residenciales |
| Edificios comerciales |
| Instalaciones industriales |
| Instalaciones de salud |
| Instituciones educativas |
| Aeropuertos, hospitalidad e infraestructura pública |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por técnica de producción | Enfriadores eléctricos | |
| Enfriadores de absorción | ||
| Sistemas de enfriamiento gratuito | ||
| Otras técnicas de producción | ||
| Por capacidad de enfriamiento | Hasta 50 MW | |
| 51–100 MW | ||
| Más de 100 MW | ||
| Por aplicación | Edificios residenciales | |
| Edificios comerciales | ||
| Instalaciones industriales | ||
| Instalaciones de salud | ||
| Instituciones educativas | ||
| Aeropuertos, hospitalidad e infraestructura pública | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector global de district cooling para 2032?
Se proyecta que alcance los 41,56 mil millones de USD para 2032, aumentando desde los 29,31 mil millones de USD en 2027 a una CAGR del 7,23%.
¿Qué técnica de producción lidera los despliegues de district cooling?
Los enfriadores eléctricos lideran con una participación del 47,6% en 2026, mientras que el enfriamiento gratuito tiene el crecimiento proyectado más rápido con una CAGR del 7,8%.
¿Por qué los centros de datos son relevantes para los proyectos de enfriamiento centralizado?
Sus cargas térmicas continuas y de alta densidad pueden mejorar el uso de las plantas y contribuir a respaldar contratos de servicio a largo plazo.
¿Qué región tiene la mayor participación en la actividad de district cooling?
Oriente Medio y África lidera con una participación del 36,2% en 2026, respaldado por los principales operadores de concesiones en los Emiratos Árabes Unidos.
¿Qué región se proyecta que crezca más rápido hasta 2032?
Se espera que Asia-Pacífico registre una CAGR del 8,1%, respaldada por proyectos en Singapur, India, China y Malasia.
¿Qué limita los nuevos proyectos de district cooling?
La alta inversión inicial, los requisitos de clientes comprometidos, las restricciones hídricas, los permisos y las conexiones a servicios públicos pueden retrasar los proyectos.