
Tamanho e Participação do Mercado de Sistemas de Proteção de Alimentadores de Distribuição
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.47 % |
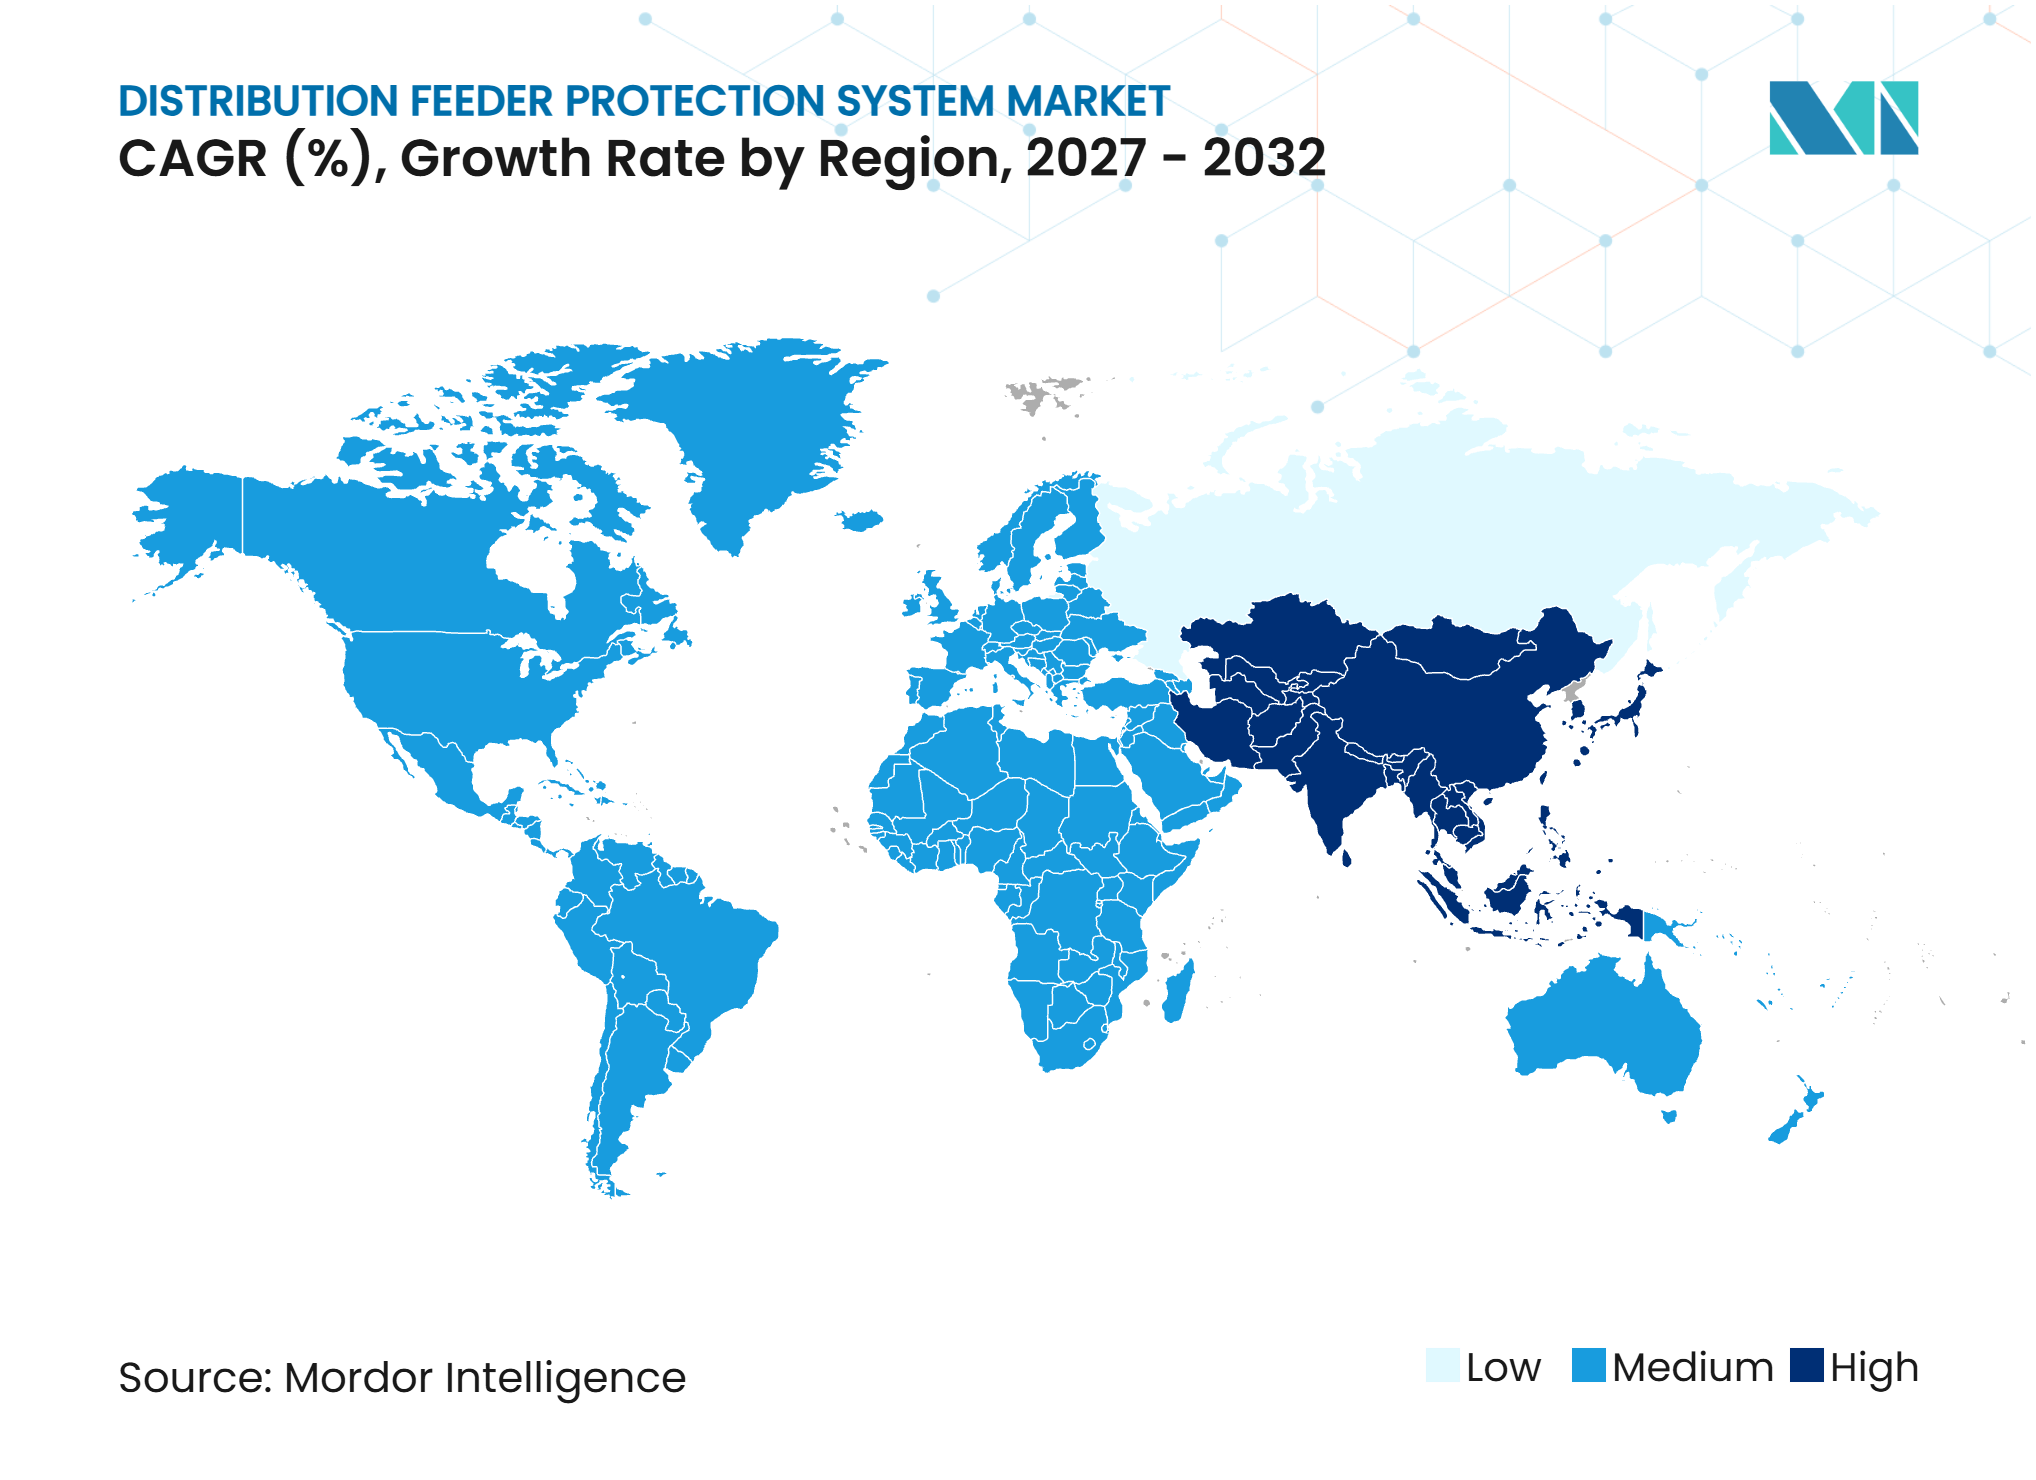
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Proteção de Alimentadores de Distribuição por Mordor Intelligence
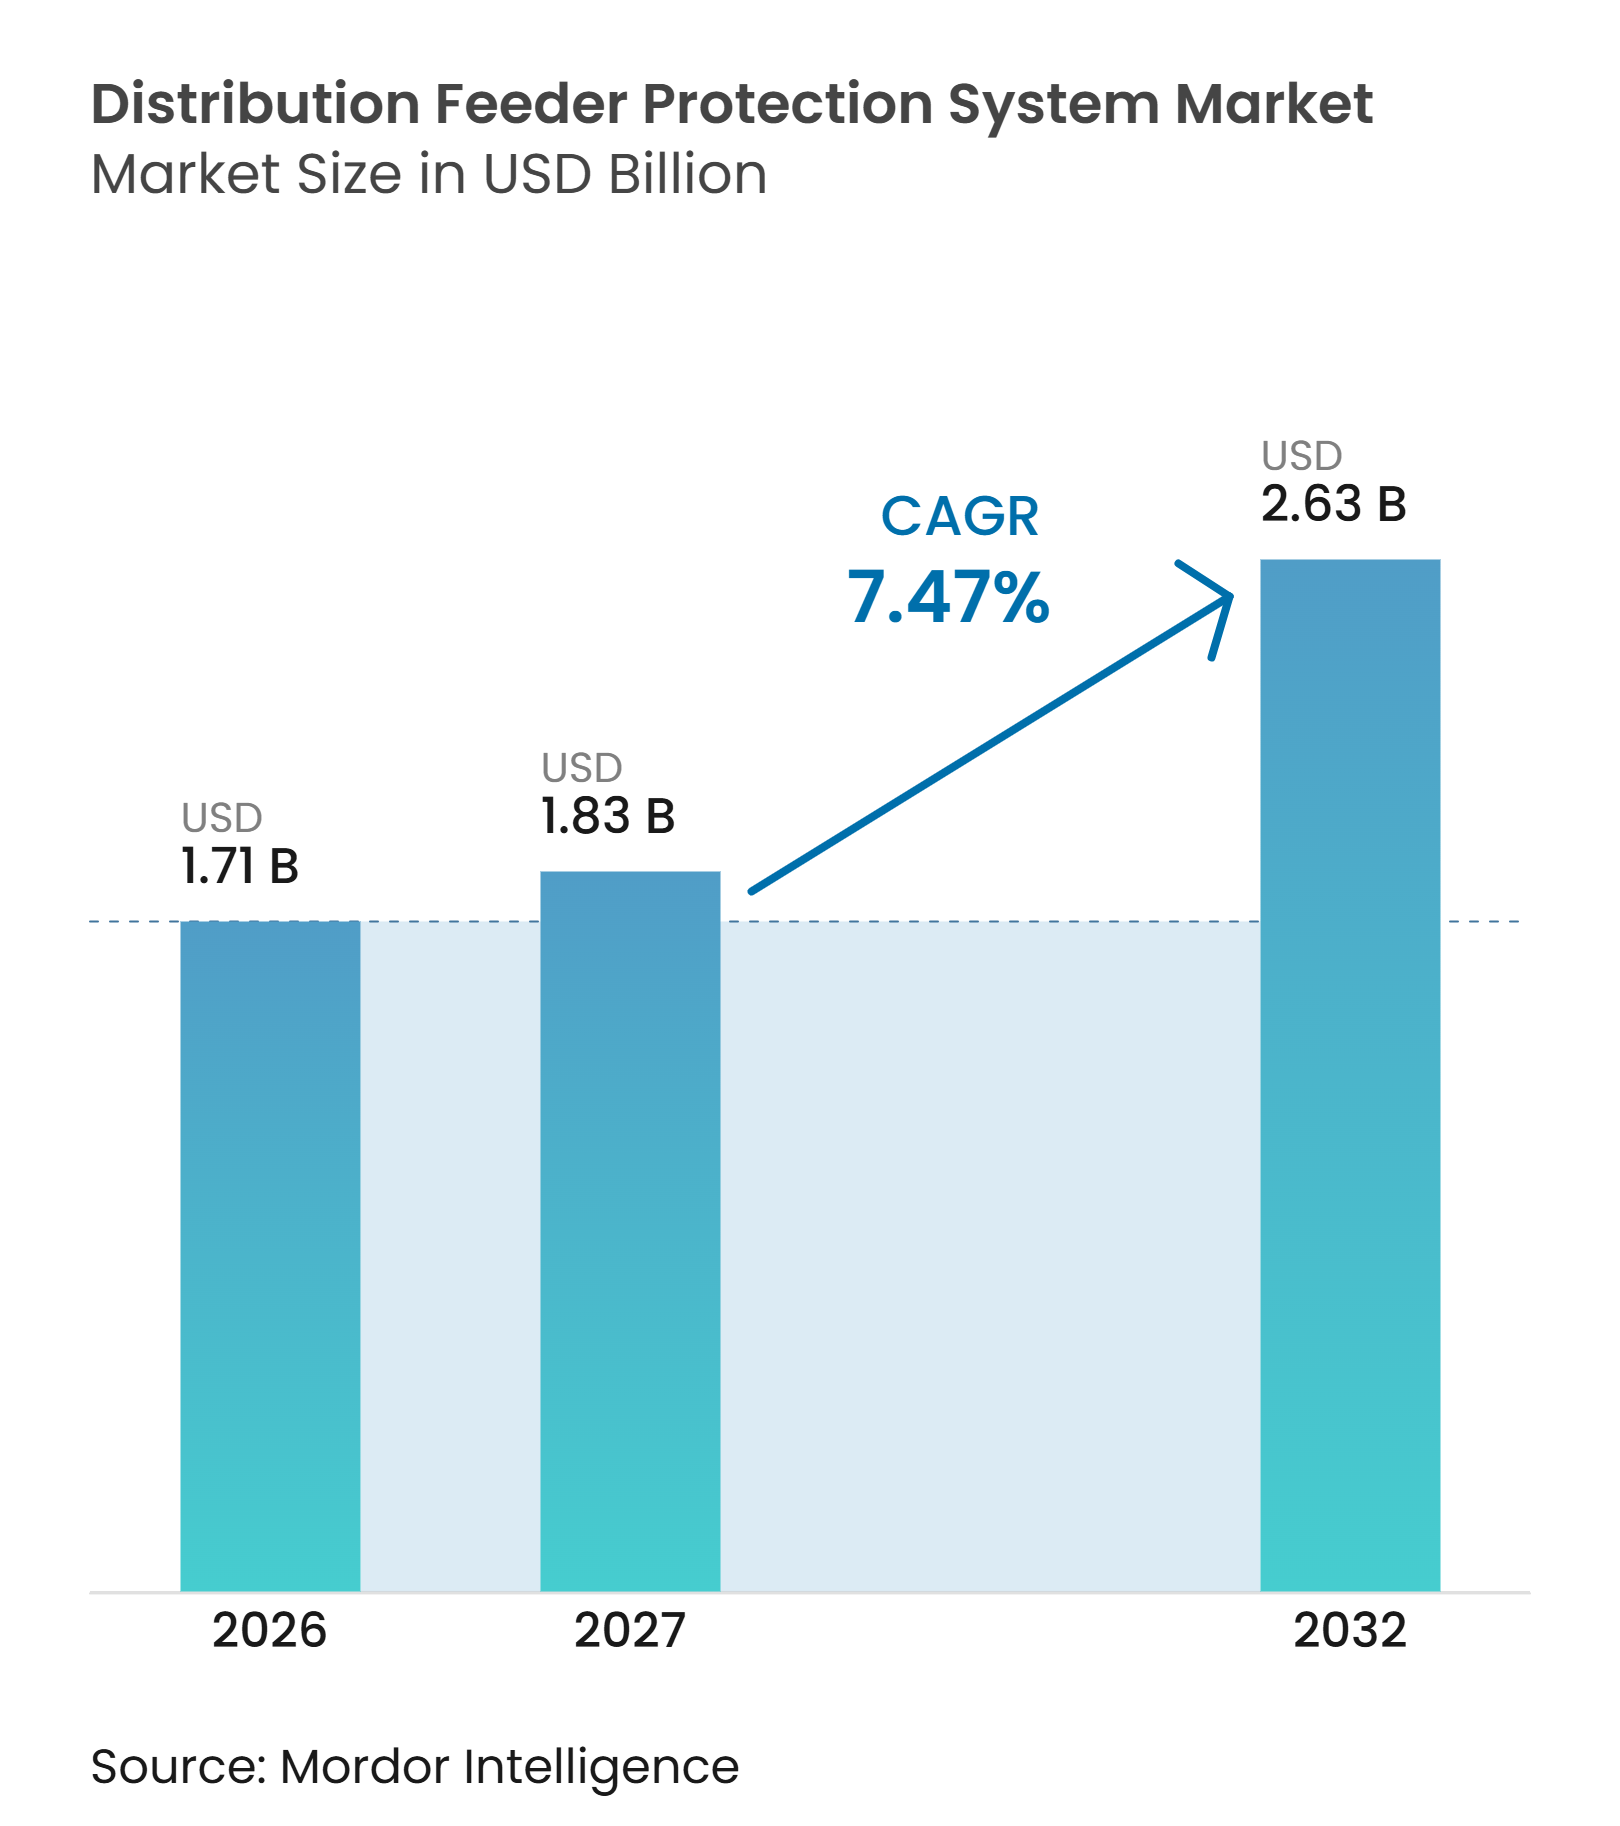
O tamanho do Mercado de Sistemas de Proteção de Alimentadores de Distribuição está projetado para expandir de 1,71 bilhões de USD em 2026 e 1,83 bilhões de USD em 2027 para 2,63 bilhões de USD até 2032, registrando um CAGR de 7,47% entre 2027 e 2032. A demanda estrutural reflete concessionárias substituindo equipamentos de distribuição envelhecidos, integrando recursos de energia distribuída e respondendo a requisitos de confiabilidade mais rigorosos. O mercado de sistemas de proteção de alimentadores de distribuição está avançando além da simples substituição de relés convencionais, pois as redes de alimentadores agora precisam gerenciar corrente bidirecional e condições de falha em constante mudança. Os programas de investimento em redes elétricas estão direcionando recursos para equipamentos que suportam monitoramento, automação e comunicações seguras. O foco competitivo está se deslocando para plataformas integradas de proteção, controle e software que podem reduzir o trabalho de campo e apoiar acordos de serviço de longo prazo. Essas condições criam oportunidades para fornecedores que conseguem combinar hardware de proteção com comunicações interoperáveis e suporte de engenharia.
Principais Conclusões do Relatório
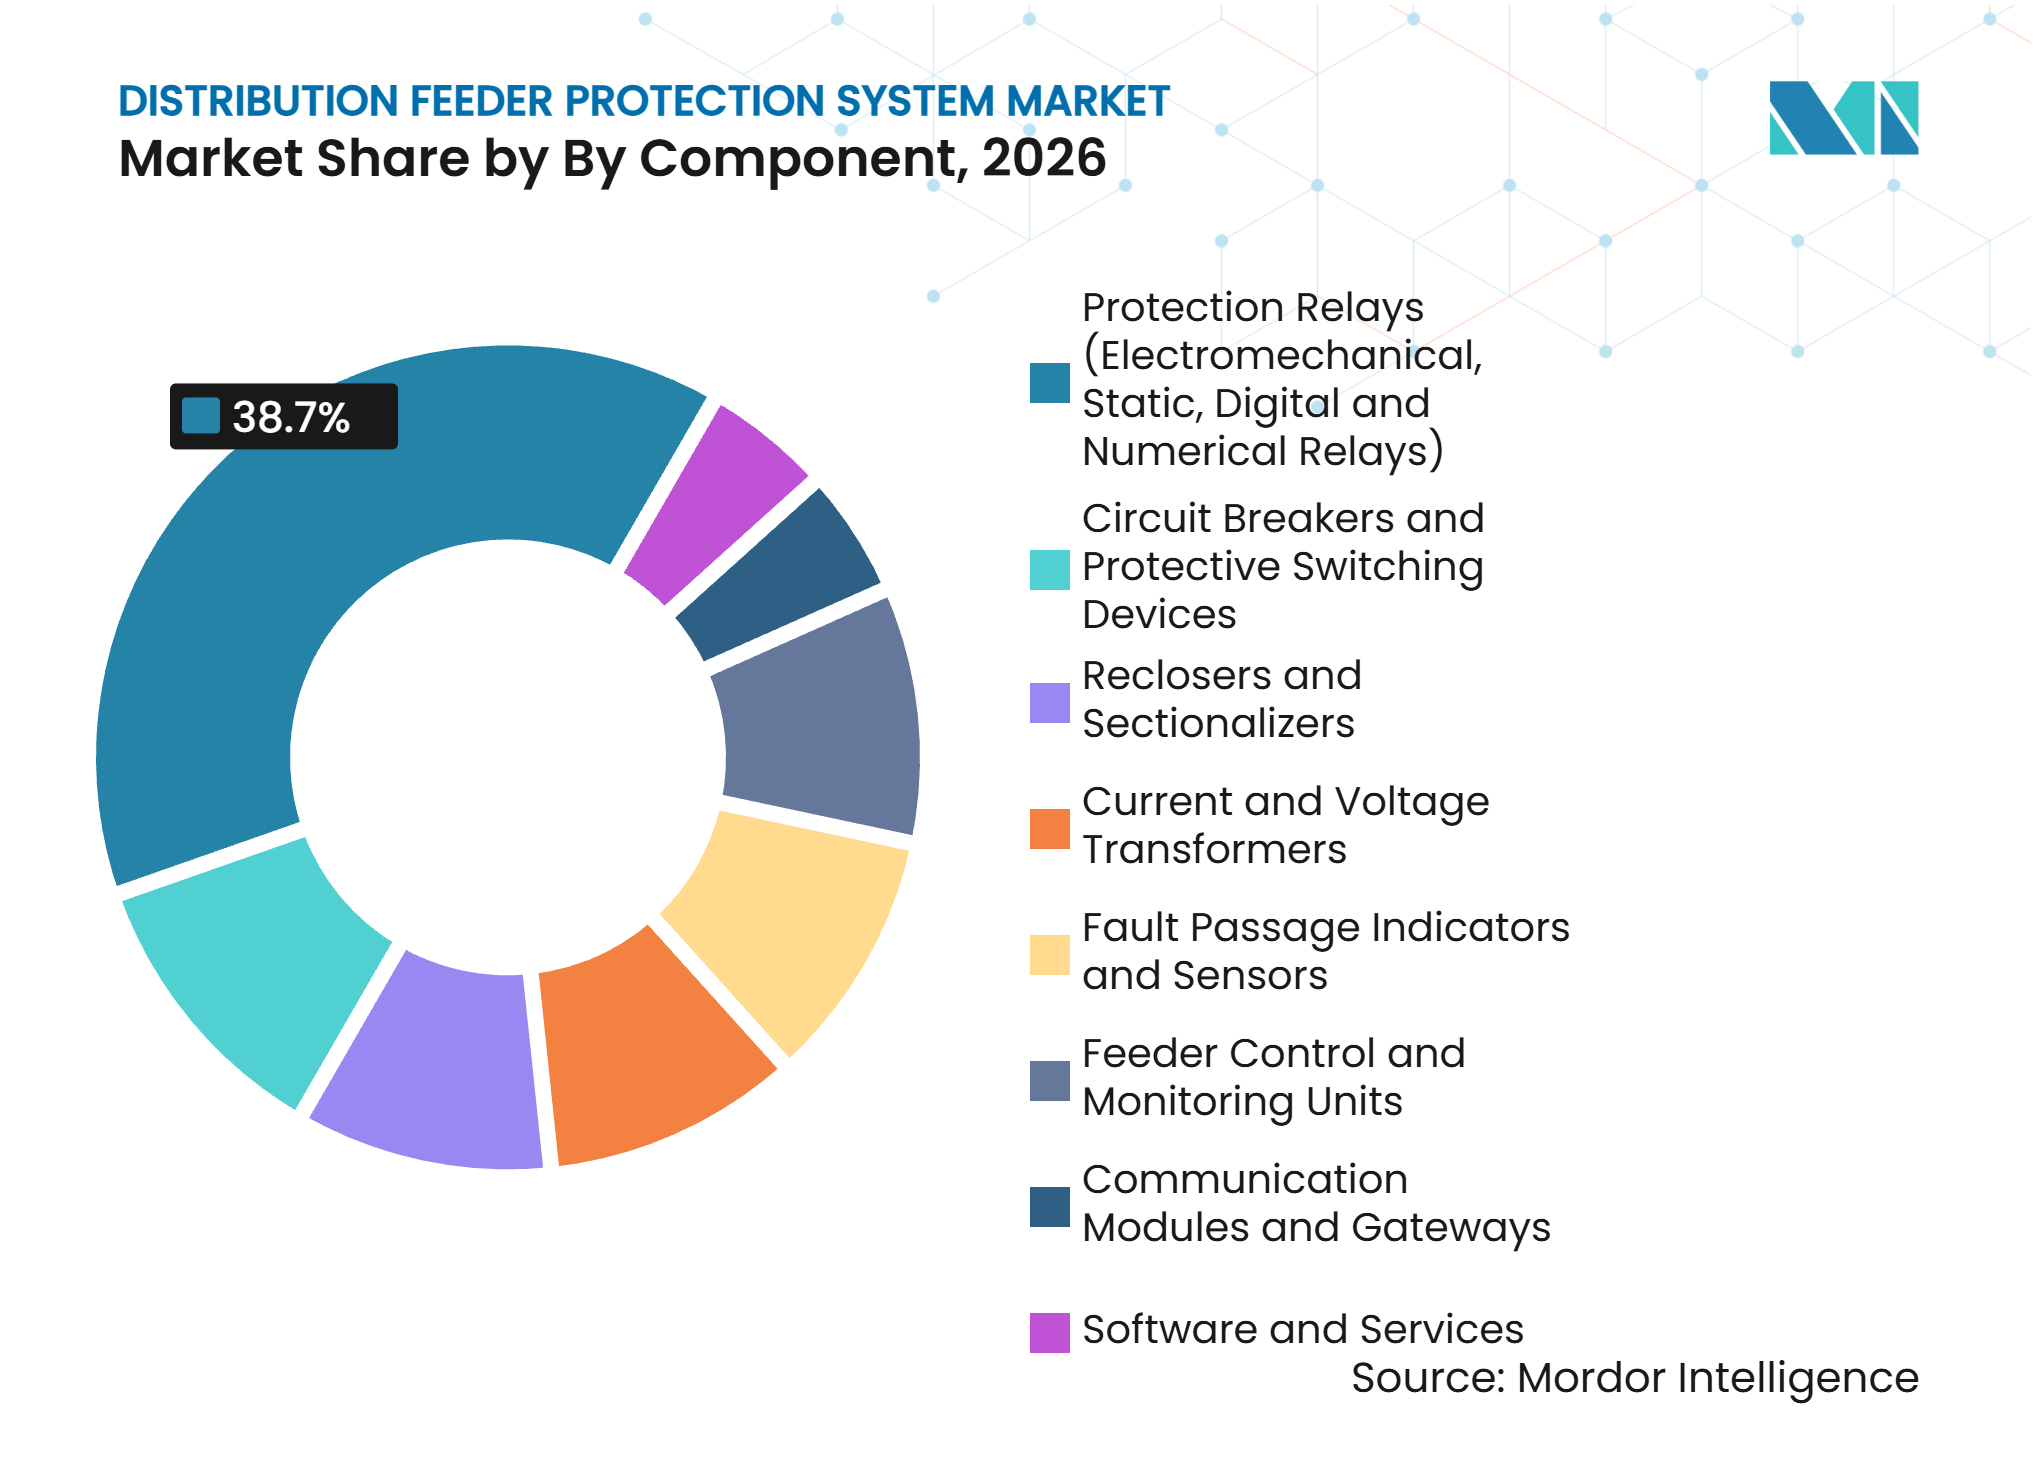
- Por componente, os Relés de Proteção detinham 38,7% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. Os Módulos de Comunicação e Gateways estão projetados para crescer a um CAGR de 7,7% até 2032.
- Por nível de tensão, a Média Tensão detinha 57,2% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. A Baixa Tensão está projetada para crescer a um CAGR de 7,5% até 2032.
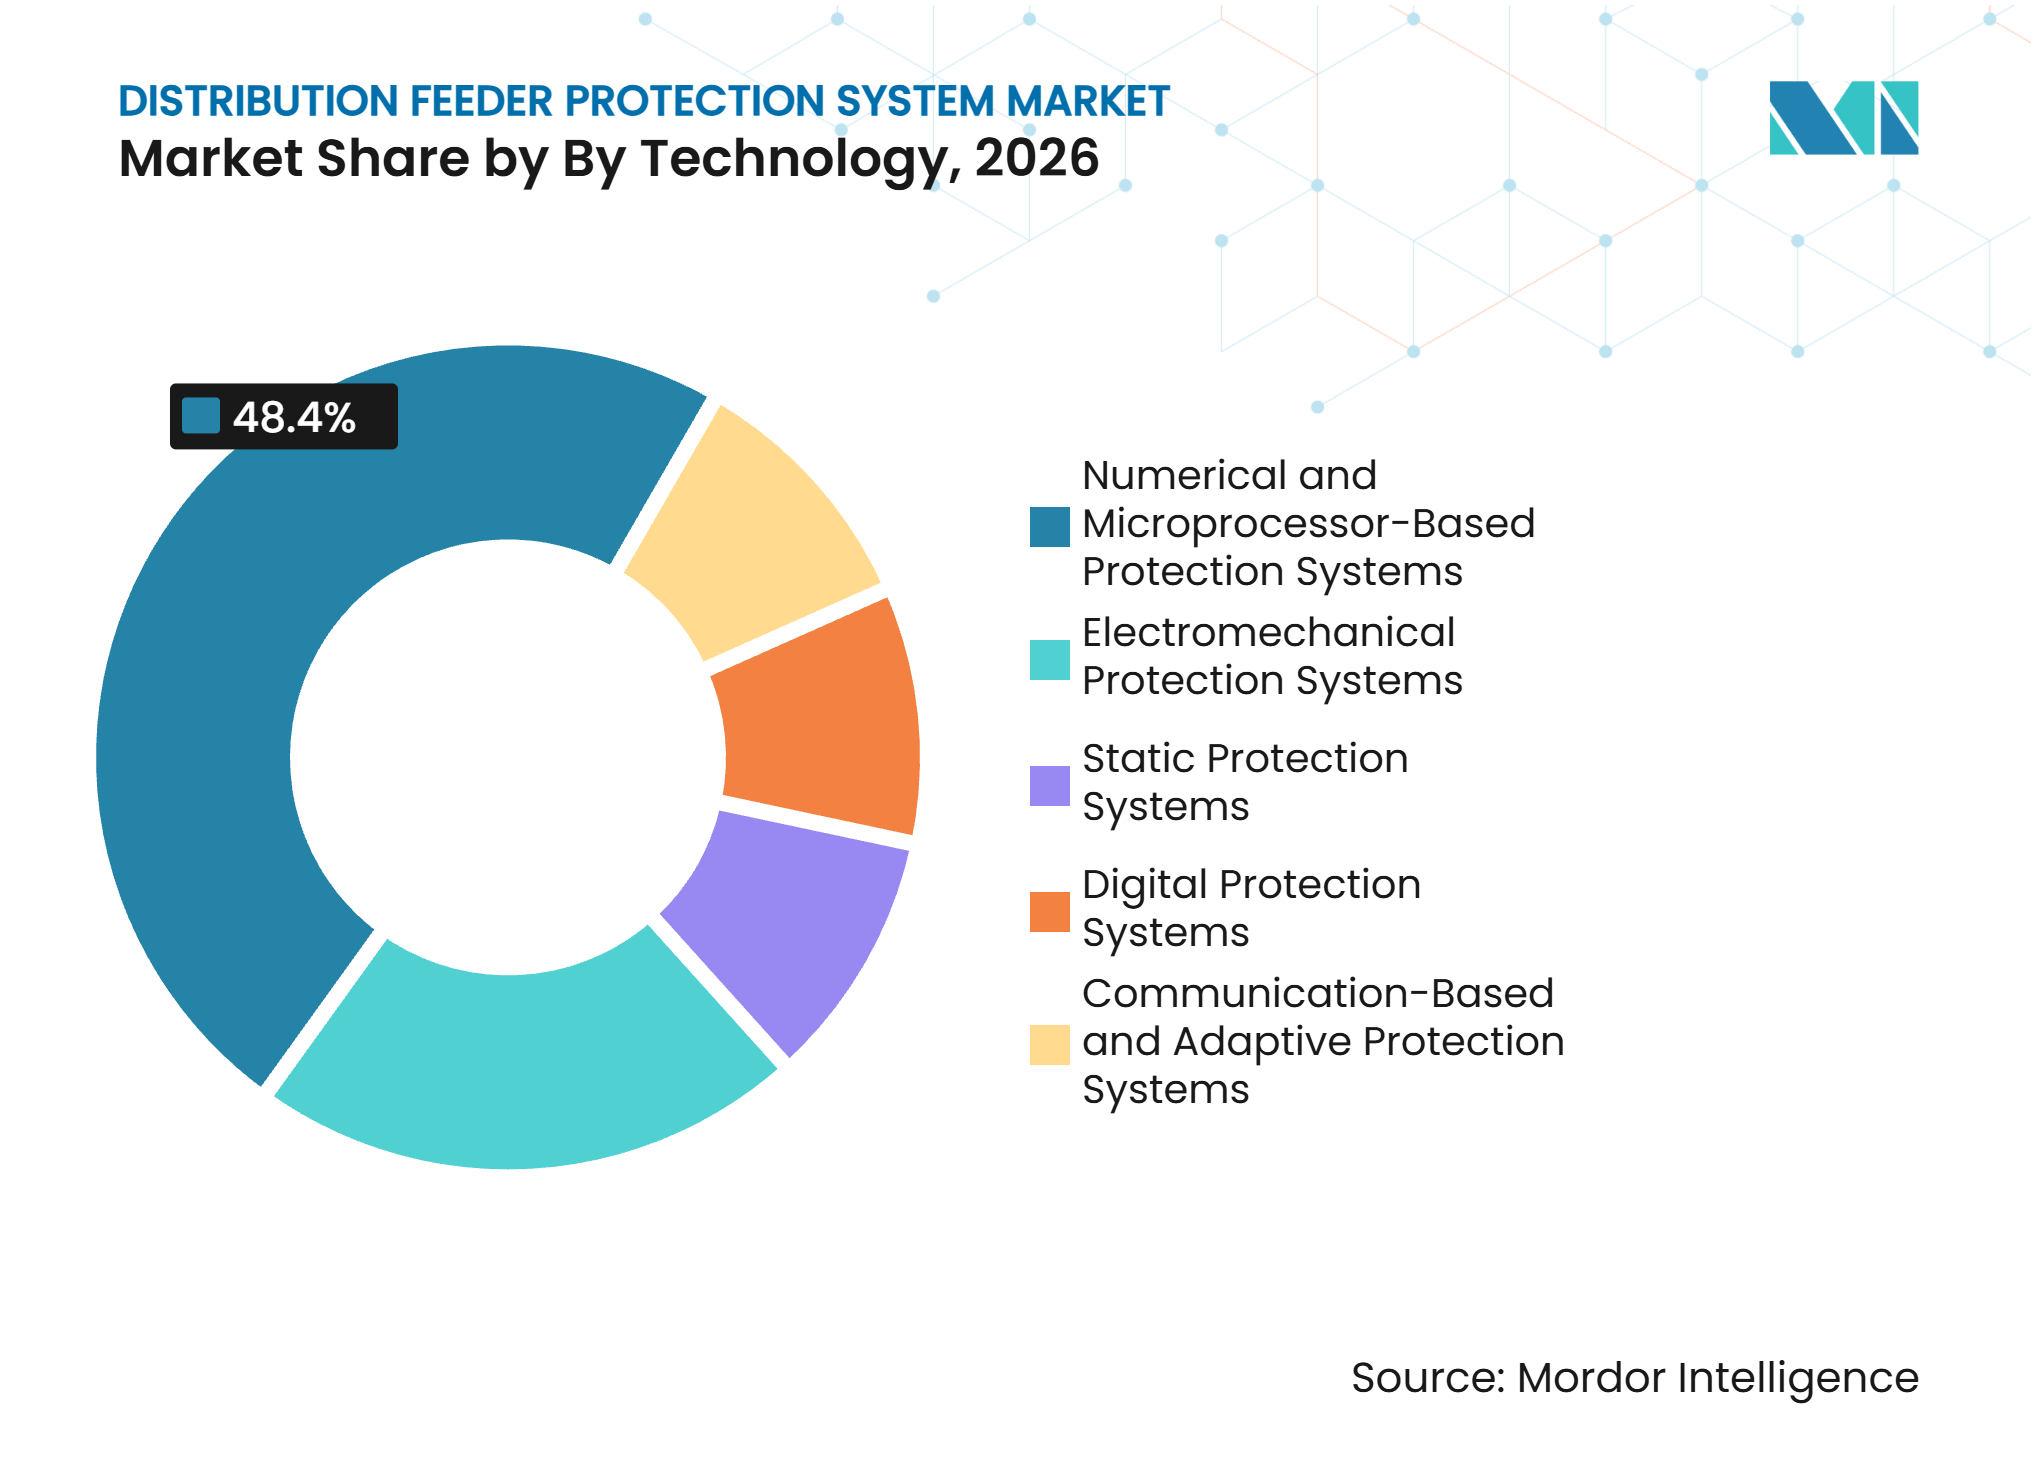
- Por tecnologia, os Sistemas de Proteção Numéricos e Baseados em Microprocessador detinham 48,4% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. Os Sistemas de Proteção Baseados em Comunicação e Adaptativos estão projetados para crescer a um CAGR de 8,1% até 2032.
- Por usuário final, as Concessionárias de Transmissão e Distribuição de Energia Elétrica detinham 46,1% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. Os Operadores de Energia Renovável estão projetados para crescer a um CAGR de 10,3% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de receita de 33,7% em 2026 e está prevista para crescer a um CAGR de 8,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Infraestrutura de Distribuição Envelhecida | +2.1% | Global (mais agudo na América do Norte e Europa) | Médio prazo (2–4 anos) |
| Recursos de Energia Distribuída e Fluxos Bidirecionais de Alimentadores | +1.6% | Núcleo da Ásia-Pacífico, com extensão para América do Norte e Europa | Longo prazo (≥4 anos) |
| Automação de Distribuição, FLISR e Subestações Digitais | +1.3% | Global (América do Norte e Europa liderando; Ásia-Pacífico acelerando) | Médio prazo (2–4 anos) |
| Mandatos de Confiabilidade, Resiliência e SAIDI/SAIFI | +1.1% | América do Norte e Europa; tração emergente na Ásia-Pacífico e MEA | Curto prazo (≤2 anos) |
| Detecção de Falhas de Alta Impedância e Mitigação de Incêndios Florestais | +0.6% | América do Norte (Oeste dos Estados Unidos), Austrália, Sul da Europa | Curto prazo (≤2 anos) |
| Inteligência de Borda Compatível com Retrofit | +0.5% | Global (ciclos de retrofit em mercados desenvolvidos; greenfield em mercados emergentes) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Infraestrutura de Distribuição Envelhecida
Os equipamentos de rede elétrica envelhecidos passaram de uma questão de manutenção para uma prioridade de substituição para muitas concessionárias. O Parlamento Europeu relatou em 2025 que 40% da infraestrutura de distribuição da União Europeia tinha mais de 40 anos, e espera-se que essa proporção ultrapasse 50% até 2030.[1] Relés eletromecânicos mais antigos e relés estáticos de primeira geração podem não atender às expectativas atuais de velocidade de eliminação de falhas, monitoramento de condições e visibilidade da rede. Isso aumenta o valor de dispositivos digitais com comunicações, funções de cibersegurança e configurações de proteção configuráveis. O Banco Europeu de Investimento forneceu 500 milhões de EUR à operadora holandesa Stedin em 2025 para renovação e automação de infraestrutura de média e baixa tensão.[2] O mercado de sistemas de proteção de alimentadores de distribuição, portanto, se beneficia quando os programas de substituição incluem trabalhos mais amplos de automação de alimentadores, em vez de uma simples troca de relés por equivalentes. As concessionárias também aproveitam a janela de investimento para padronizar frotas de dispositivos, reduzir a complexidade de peças de reposição e melhorar as informações disponíveis para as salas de controle.
Recursos de Energia Distribuída e Fluxos Bidirecionais de Alimentadores
Os recursos de energia distribuída alteram as premissas utilizadas nas configurações de proteção de alimentadores legados. Um estudo de 2025 publicado na revista Electric Power Systems Research constatou que a geração distribuída baseada em inversores pode alterar a corrente de curto-circuito e introduzir fluxos bidirecionais que desafiam a proteção de sobrecorrente não direcional. Os sistemas de proteção devem eliminar falhas sem desconectar desnecessariamente a geração que se espera permaneça conectada durante perturbações especificadas. Cada conexão solar ou eólica pode exigir que as concessionárias revisem a coordenação dos dispositivos a montante e a jusante. Isso cria demanda por proteção direcional, adaptativa e baseada em comunicação, bem como por serviços de engenharia. Também torna a revisão periódica de configurações mais importante, pois as condições do alimentador podem variar com a produção de geração, a carga e a configuração de chaveamento. O Banco Asiático de Desenvolvimento relatou em 2025 que o investimento em redes elétricas permanece central para a transição energética da Ásia em desenvolvimento, apoiando a demanda contínua por trabalhos de integração à rede.[3]
Automação de Distribuição, Localização de Falhas, Isolamento e Restauração de Serviço (FLISR) e Subestações Digitais
Os programas de Localização de Falhas, Isolamento e Restauração de Serviço estão aumentando a demanda por relés de comunicação, religadores e gateways de campo. Um estudo de caso de 2025 envolvendo a Huntsville Utilities mostrou que um esquema de Localização de Falhas, Isolamento e Restauração de Serviço (FLISR) de 46 kV isolou falhas e restaurou o servio em segundos.[4] Esses programas inserem dispositivos de proteção em um sistema operacional coordenado, em vez de tratá-los como equipamentos independentes. A Siemens relatou em fevereiro de 2026 que o SIPROTEC 5 pode consolidar até 60 dispositivos de hardware em uma solução baseada em servidor, com 25% menos despesas de capital e até 20% menos custos de ciclo de vida. As arquiteturas de subestações digitais também requerem tradução segura de protocolos e agregação de dados na borda do alimentador. A GE Vernova introduziu o GridBeats APS em fevereiro de 2026 com 27 pacotes de aplicações de proteção e controle em uma plataforma definida por software. O mercado de sistemas de proteção de alimentadores de distribuição está, consequentemente, observando maior interesse em gateways e plataformas de proteção centralizadas. Fornecedores que conseguem integrar dispositivos de campo sem interromper o serviço podem estar melhor posicionados em grandes programas de modernização.
Mandatos de Confiabilidade, Resiliência e Índice de Duração Média de Interrupção do Sistema (SAIDI)/Índice de Frequência Média de Interrupção do Sistema (SAIFI)
As regras de confiabilidade podem transformar o baixo desempenho de um alimentador em uma decisão imediata de investimento de capital. O Texas alterou suas disposições de confiabilidade do serviço elétrico em 2025 para permitir ação de fiscalização quando o Índice de Duração Média de Interrupção do Sistema (SAIDI) ou o Índice de Frequência Média de Interrupção do Sistema (SAIFI) de um alimentador exceder 200% da média do sistema por 2 anos consecutivos. O Conselho de Serviços Públicos de Nova Jersey reforçou os níveis de confiabilidade em 2025 e vinculou o desempenho do Índice de Duração Média de Interrupção por Cliente (CAIDI) e do SAIFI aos mecanismos de receita das concessionárias. As concessionárias que enfrentam esses requisitos têm uma razão mais forte para priorizar religadores, dispositivos eletrônicos inteligentes e Localização de Falhas, Isolamento e Restauração de Serviço (FLISR) em circuitos com baixo desempenho. O isolamento e a restauração automatizados também podem fornecer evidências claras para discussões regulatórias. O mercado de sistemas de proteção de alimentadores de distribuição se beneficia dessa mudança porque a conformidade com a confiabilidade se torna um gatilho de aquisição recorrente, em vez de uma atualização discricionária. As concessionárias podem sequenciar esses investimentos em direção aos circuitos com maior exposição a interrupções e a necessidade regulatória mais clara.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Economia de Alimentadores Rurais | -0.7% | Global (mais agudo no MEA, América do Sul e América do Norte rural) | Longo prazo (≥4 anos) |
| Interoperabilidade com Sistemas Legados e Testes de Cibersegurança | -0.5% | Global (mais significativo na América do Norte e Europa devido à profundidade da infraestrutura legada) | Médio prazo (2–4 anos) |
| Janelas Limitadas de Interrupção Planejada para Migração de Configurações | -0.3% | América do Norte, Europa e redes urbanas densas da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Modelos de Dados Específicos de Fornecedores e Escassez de Competências em Proteção | -0.4% | Global (mais agudo em mercados emergentes e concessionárias com equipes de engenharia reduzidas) | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Economia de Alimentadores Rurais
A economia dos alimentadores rurais continua sendo uma restrição para atualizações completas de proteção digital. Circuitos de baixa densidade podem gerar receita insuficiente para suportar o período de retorno de uma instalação completa de dispositivo eletrônico inteligente. As concessionárias podem, portanto, estender a vida útil de ativos legados mesmo quando esses ativos não atendem mais ao padrão técnico preferido. O Banco Asiático de Desenvolvimento identificou o financiamento inadequado para atualizações de redes elétricas como uma restrição significativa à transição energética na Ásia em desenvolvimento em 2025. Isso produz uma divisão entre instalações avançadas em locais urbanos, industriais e adjacentes a renováveis e uma modernização mais lenta em sistemas rurais. Modelos de financiamento cooperativo e programas públicos de eletrificação podem ajudar, mas sua escala não elimina a lacuna dentro do período de previsão. Os fornecedores devem, portanto, equilibrar funções avançadas com modelos de instalação que se adequem a orçamentos de capital rural restritos.
Interoperabilidade com Sistemas Legados e Testes de Cibersegurança
Os dispositivos modernos frequentemente precisam operar ao lado de sistemas legados de Supervisão, Controle e Aquisição de Dados (SCADA), unidades terminais remotas proprietárias e frotas de relés de múltiplos fornecedores. Isso aumenta o esforço de engenharia e pode atrasar a entrega de projetos. A Sociedade de Energia e Potência do IEEE relatou em 2025 que as mudanças na automação de distribuição podem alterar as características operacionais dos relés e os requisitos de coordenação. Os testes de cibersegurança também ampliam o trabalho de comissionamento quando as concessionárias exigem conformidade com padrões de comunicação de dados e segurança de dispositivos embarcados. O desafio é mais agudo para concessionárias menores sem equipes dedicadas de engenharia de proteção. O mercado de sistemas de proteção de alimentadores de distribuição é, portanto, restringido pela disponibilidade de serviços de integração e pessoal qualificado, não apenas pelos orçamentos de equipamentos. Os testes e a migração de configurações devem ser planejados cuidadosamente para proteger a confiabilidade do sistema durante a transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Relés de Proteção Ancoram a Receita enquanto Gateways de Comunicação Lideram o Próximo Ciclo de CrescimentoOs Relés de Proteção detinham 38,7% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. Sua base instalada abrange linhas aéreas, alimentadores de cabos, baias de transformadores e proteção de barramentos em subestações de distribuição primária. A demanda por substituição continua à medida que equipamentos estáticos e eletromecânicos chegam ao fim de sua vida útil, especialmente onde os registros de manutenção mostram confiabilidade em declínio ou acesso limitado a peças de reposição. Os relés numéricos modernos adicionam funções para Localização de Falhas, Isolamento e Restauração de Serviço (FLISR), detecção de arco elétrico, identificação de falhas de alta impedância e cibersegurança, permitindo que as concessionárias consolidem funções que anteriormente eram fornecidas por múltiplos dispositivos. A ABB introduziu o Relion REC615 em maio de 2025 como um dispositivo configurável que combina proteção de religador, Localização de Falhas, Isolamento e Restauração de Serviço (FLISR) e múltiplos algoritmos de falta à terra.
Os Módulos de Comunicação e Gateways estão projetados para crescer a um CAGR de 7,7% no mercado de sistemas de proteção de alimentadores de distribuição até 2032. Cada dispositivo conectado a um backbone IEC 61850 precisa de funções para tradução de protocolos, agregação de dados ou aplicação de segurança, particularmente quando novos equipamentos precisam operar com uma base instalada de vários fornecedores. Os gateways também podem suportar análises de borda para classificação de falhas e monitoramento de qualidade de energia, ajudando os operadores a identificar problemas de campo sem depender de transferências repetidas de dados para um sistema central. Software e serviços estão ganhando relevância por meio de gerenciamento remoto de relés, assinaturas de firmware e ferramentas centralizadas de engenharia de proteção. O grupo COMSYS da Universidade RWTH Aachen relatou em 2025 que a geração de parâmetros baseada em regras para proteção de distribuição adaptativa é tecnicamente viável e reproduzível.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Nível de Tensão:
Média Tensão Lidera enquanto a Implantação de Redes Inteligentes de Baixa Tensão se IntensificaA Média Tensão detinha 57,2% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026. A faixa de 1 kV a 36 kV combina ativos densos de concessionárias com condições de corrente de falha que justificam proteção completa, enquanto interrupções nesse nível podem afetar um número substancial de clientes. O REF650 da Hitachi Energy e o REC615 da Hitachi Energy atendem a essa parte da rede com comunicação digital e capacidades de cibersegurança. Os códigos de rede e os requisitos de subestações digitais estão tornando essas funções parte das especificações formais em muitos mercados, reduzindo o escopo para que as concessionárias adiem funções de comunicação digital ou cibersegurança. As Interfaces de Distribuição de Alta Tensão permanecem menores, mas são relevantes para subestações que conectam redes de distribuição e subtransmissão.
A Baixa Tensão está projetada para crescer a um CAGR de 7,5% no mercado de sistemas de proteção de alimentadores de distribuição até 2032. Medidores inteligentes, energia solar em telhados, carregadores de veículos elétricos e armazenamento de energia em baterias estendem as necessidades de monitoramento e proteção em direção à borda da rede, onde a visibilidade convencional e os processos de restauração manual são frequentemente limitados. A Zentralverband Elektrotechnik- Und Elektronikindustrie (ZVEI) declarou em 2025 que a digitalização de ponta a ponta da rede de baixa tensão é necessária para a integração de renováveis, tarifas dinâmicas e menores perdas técnicas. A Schneider Electric introduziu o FeederSeT em agosto de 2025 com conectividade digital, monitoramento térmico e integração opcional com a nuvem. Essas implantações aumentam a necessidade de dispositivos que combinam proteção de circuito com visibilidade e troca de dados, permitindo detecção mais rápida de falhas e informações operacionais mais claras para as equipes de controle de distribuição.
Por Tecnologia:
Sistemas Numéricos Dominantes enquanto a Proteção Adaptativa Redefine a FronteiraOs Sistemas de Proteção Numéricos e Baseados em Microprocessador detinham 48,4% do segmento de tecnologia em 2026. As concessionárias em mercados desenvolvidos adotaram esses sistemas para registro de eventos, oscilografia e configurações configuráveis, que fornecem registros mais detalhados após uma falha e apoiam uma revisão de proteção mais disciplinada. Eles fornecem funções que os relés eletromecânicos e estáticos não conseguem oferecer. No entanto, muitos são configurados offline e não conseguem responder continuamente a mudanças na topologia do alimentador ou na produção de geração distribuída, o que pode tornar as configurações fixas menos adequadas para redes gerenciadas ativamente. Os sistemas digitais ocupam uma posição intermediária, enquanto os sistemas estáticos e eletromecânicos permanecem principalmente em aplicações legadas ou rurais.
Os Sistemas de Proteção Baseados em Comunicação e Adaptativos estão projetados para crescer a um CAGR de 8,1% no tamanho do mercado de sistemas de proteção de alimentadores de distribuição até 2032. Um estudo do IEEE de 2025 constatou que matrizes de disparo antecipado em rede podem manter a seletividade em redes de distribuição ativas com geração eólica e cargas de veículos elétricos. Esses sistemas utilizam lógica consciente da topologia onde a proteção convencional baseada em estágios pode perder a seletividade. O GridBeats APS da GE Vernova de fevereiro de 2026 ilustra a transição para proteção definida por software com recursos de hardware compartilhados. Essa transição apoia receita recorrente proveniente de gerenciamento de configurações, licenças de software e monitoramento de cibersegurança, além das vendas de equipamentos.

Por Usuário Final:
Concessionárias Ancoram o Mercado enquanto Operadores de Energia Renovável Definem a Fronteira de CrescimentoAs Concessionárias de Transmissão e Distribuição de Energia Elétrica detinham 46,1% dos gastos por usuário final em 2026. Suas grandes frotas de alimentadores requerem revisões periódicas de configurações, manutenção e substituição à medida que os ativos envelhecem, criando uma necessidade contínua de equipamentos, testes e suporte de engenharia de campo. O planejamento de capital de múltiplas décadas torna as concessionárias a fonte mais estável de demanda. As instalações industriais também adquirem proteção avançada onde a qualidade e a continuidade da energia são importantes, particularmente onde uma interrupção pode perturbar processos sensíveis ou cargas críticas no local. Complexos comerciais, operadores de transporte, aeroportos e concessionárias de água mantêm circuitos dedicados que requerem proteção confiável contra falhas.
Os Operadores de Energia Renovável estão projetados para crescer a um CAGR de 10,3% no tamanho do mercado de sistemas de proteção de alimentadores de distribuição até 2032. Um estudo de 2025 publicado na revista Results in Engineering associou recursos de energia distribuída a disparos simpáticos, redução da contribuição de corrente de falha de subestações e perda de coordenação. Esquemas adaptativos e baseados em comunicação são projetados para lidar com essas condições operacionais, ajustando o comportamento de proteção conforme a contribuição de falha, a topologia e as condições de geração mudam. Parques solares e fazendas eólicas acima de 10 MW frequentemente especificam e possuem equipamentos de proteção de subestação de forma independente de sua concessionária hospedeira. Isso aumenta o número de relacionamentos diretos com compradores disponíveis para fornecedores de equipamentos e torna a engenharia de aplicação uma parte importante das vendas para desenvolvedores de projetos de energia renovável.
Análise Geográfica
A Ásia-Pacífico detinha 33,7% da participação do mercado de sistemas de proteção de alimentadores de distribuição em 2026 e está projetada para crescer a um CAGR de 8,3% até 2032. A China é um grande impulsionador porque sua política de rede elétrica de 2025 estabeleceu uma direção nacional para um novo sistema de energia até 2030, apoiando o investimento nos equipamentos necessários para conectar e operar uma rede de distribuição mais complexa. A Índia é outra grande fonte de demanda à medida que os programas de modernização da rede elétrica e telemetria de alimentadores se expandem, criando a necessidade de equipamentos de monitoramento e proteção que possam suportar visibilidade em nível de distribuição. Os países do Sudeste Asiático oferecem oportunidades greenfield à medida que os programas de eletrificação e integração de renováveis avançam, com novas redes capazes de especificar capacidades de proteção digital desde o início. O Banco Asiático de Desenvolvimento identificou o investimento insuficiente em redes elétricas como uma restrição central à transição energética da região em 2025.
A América do Norte e a Europa formam o próximo grupo de oportunidades de receita para o mercado de sistemas de proteção de alimentadores de distribuição. Na América do Norte, as regras de confiabilidade e o financiamento para modernização da rede elétrica apoiam a aquisição de equipamentos de alimentadores seguros e automatizados. As mudanças de confiabilidade do Texas em 2025 adicionam um incentivo regulatório direto para que as concessionárias melhorem alimentadores com baixo desempenho. Na Europa, a Comissão Europeia estabeleceu necessidades de desenvolvimento da rede de distribuição de 730 bilhões de EUR até 2040 em suas orientações de 2025. Equipamentos envelhecidos e planos de descarbonização apoiam a demanda na Alemanha, França, Países Baixos, Polônia e outros mercados de aquisição ativos, onde as concessionárias devem adicionar capacidade enquanto mantêm requisitos de confiabilidade e cibersegurança.
A América do Sul é liderada pelo Brasil e pela Argentina, onde a integração de renováveis e a reforma do setor elétrico apoiam as necessidades de modernização. A Colômbia e o Chile possuem estruturas de concessão mais desenvolvidas que podem apoiar programas sistemáticos de alimentadores. No Oriente Médio e África, as concessionárias do Golfo estão investindo em automação de alta especificação e subestações digitais. Esse contraste torna o cronograma de implantação altamente dependente do financiamento local das concessionárias e da política de confiabilidade, o que pode produzir demanda desigual entre países vizinhos e dentro da mesma região mais ampla.
Cenário Competitivo
Concentração do Mercado
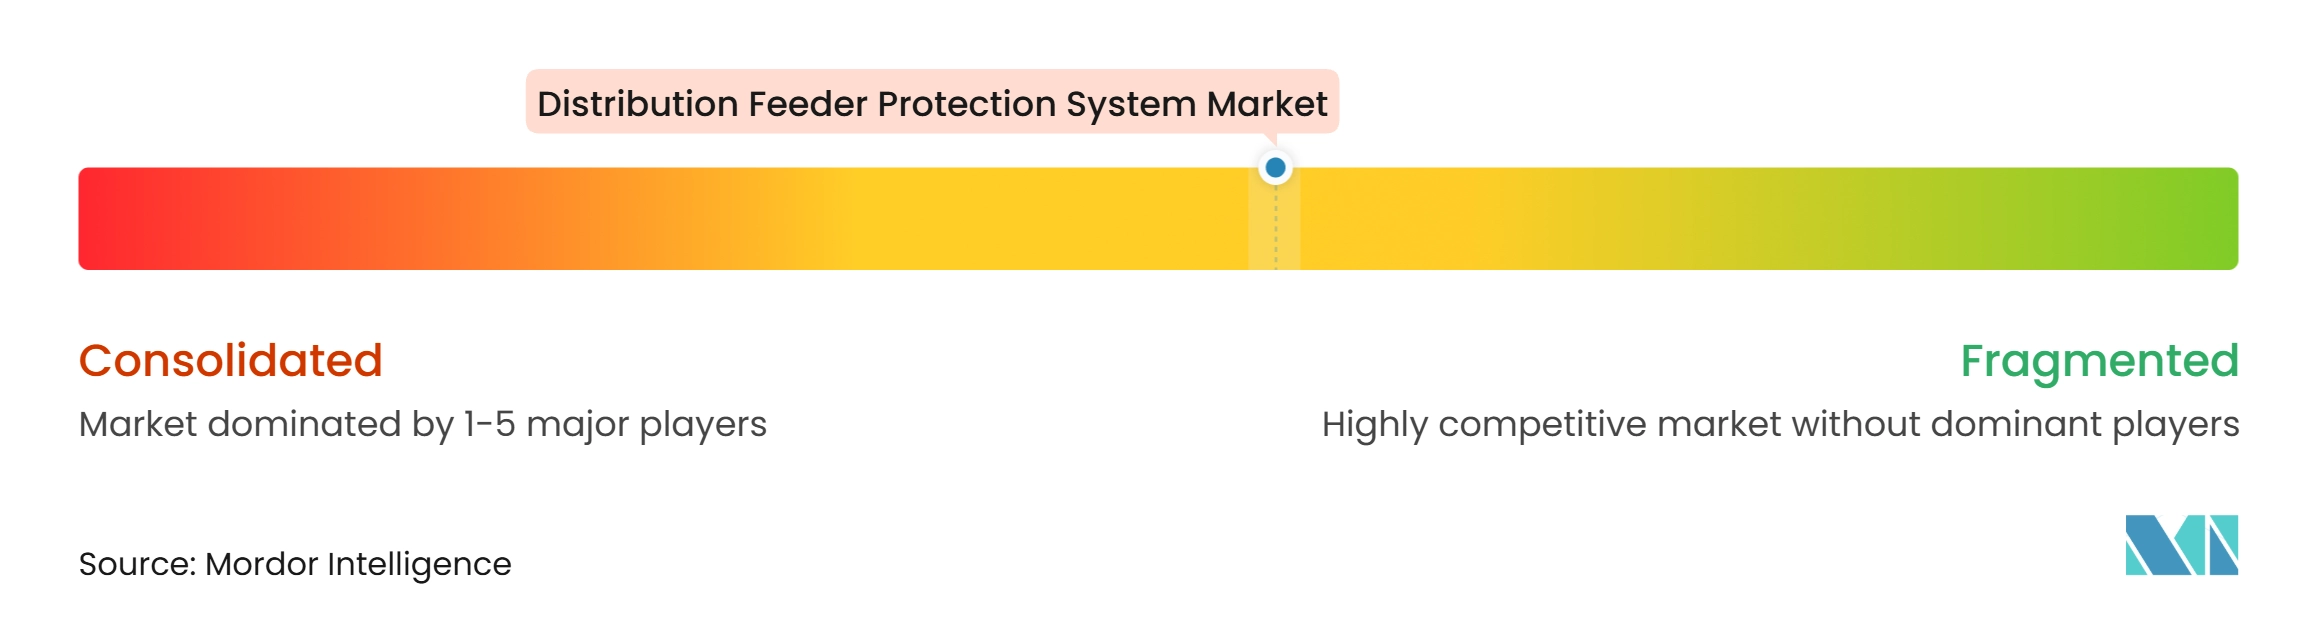
O mercado de sistemas de proteção de alimentadores de distribuição é moderadamente concentrado, embora o material fornecido não apresente uma participação combinada dos principais players. ABB, Siemens, Hitachi Energy, Schneider Electric e GE Vernova competem por meio de ofertas integradas que combinam equipamentos de proteção, integração com SCADA, software de subestações digitais, cibersegurança e serviços de longo prazo. Fornecedores especializados como Schweitzer Engineering Laboratories, Arcteq, Fanox e ZIV permanecem relevantes onde algoritmos de relés e flexibilidade de configuração moldam as decisões de licitação, especialmente onde as concessionárias exigem aplicações específicas ou compatibilidade com uma base de dispositivos existente. A Siemens introduziu o SIPROTEC 5 em fevereiro de 2026, consolidando até 60 dispositivos de hardware em um sistema baseado em servidor. O produto ilustra o papel crescente do custo do ciclo de vida e da conformidade nas decisões de aquisição, à medida que as concessionárias comparam o esforço de comissionamento, os requisitos de espaço, a garantia cibernética e as necessidades de suporte ao longo da vida operacional de um ativo.
Os fornecedores estão expandindo suas ofertas para software e serviços à medida que as concessionárias buscam operação coordenada em uma frota de dispositivos mais ampla. A GE Vernova lançou o GridBeats APS em fevereiro de 2026 com uma plataforma unificada definida por software para 27 pacotes de aplicações de proteção e controle. A ABB lançou o REX600 em fevereiro de 2026 com funções de unidade de fusão, proteção de retaguarda e indicação de passagem de falha baseada em corrente para subestações digitais. A S&C Electric e a Schweitzer Engineering Laboratories também anunciaram uma colaboração de interoperabilidade em fevereiro de 2026 para o IntelliRupter PulseCloser e o controle SEL-651RD. Esses movimentos mostram que os fornecedores estão competindo em integração de sistemas e compatibilidade com retrofit, além do desempenho dos dispositivos, porque muitas concessionárias precisam de melhorias que possam ser instaladas em torno de equipamentos já em serviço.
O mercado ainda tem aberturas entre concessionárias de médio porte e cooperativas com grandes frotas legadas. Atualizações de firmware, módulos de comunicação e sobreposições de cibersegurança podem melhorar dispositivos numéricos existentes quando a substituição completa não é acessível, oferecendo um caminho gradual em direção a maior visibilidade e operações mais seguras. Os fornecedores chineses NARI Technology e NR Electric podem competir em preço em mercados selecionados fora da China. Seu progresso em mercados ocidentais regulamentados é limitado pelos requisitos de aquisição de cibersegurança e pelas políticas de segurança da cadeia de suprimentos, embora a força dessas limitações difira entre sistemas de concessionárias e estruturas nacionais de aquisição.
Líderes do Setor de Sistemas de Proteção de Alimentadores de Distribuição
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Proteção de Alimentadores de Distribuição Empresas cobertas neste relatório
- ABB Ltd.
- Arcteq Relays Ltd.
- Basler Electric Company
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fanox Electronic, S.L.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Larsen & Toubro Limited
- Littelfuse, Inc.
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Rockwell Automation, Inc.
- S&C Electric Company
- Schneider Electric SE
- Schweitzer Engineering Laboratories, Inc.
- Siemens AG
- Toshiba Corporation
- ZIV Aplicaciones y Tecnolog�a, S.A.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Proteção de Alimentadores de Distribuição
- Maio de 2026: A Hitachi Energy implantou o primeiro projeto piloto de subestação digital da Turquia em parceria com o operador do sistema de transmissão TEİAŞ, utilizando proteção e controle de barramento de processo IEC 61850 Edição 2.1. O projeto valida a arquitetura completa de barramento de processo para subestações de distribuição primária e subtransmissão e sinaliza a prontidão comercial para implantação ampla no mercado europeu e do Oriente Médio de subestações digitais.
- Fevereiro de 2026: A Siemens introduziu o SIPROTEC 5, consolidando a funcionalidade de até 60 Dispositivos Eletrônicos Inteligentes (IEDs) SIPROTEC 5 baseados em hardware em uma única solução baseada em servidor para subestações digitais. O produto oferece redução de 25% nas despesas de capital (CAPEX), economia de 45% no espaço de subestações, reduções de emissões de carbono de até 50% por meio da eliminação de cabeamento de cobre e economia de custos de ciclo de vida de até 20%, reduzindo materialmente a barreira para a adoção de subestações digitais.
- Fevereiro de 2026: A GE Vernova lançou o GridBeats APS, uma plataforma unificada definida por software que suporta 27 pacotes de aplicações de proteção e controle, incluindo proteção avançada de alimentadores com detecção de falhas incipientes e esquemas piloto, para subestações convencionais e digitais. O sistema é projetado para permitir que as concessionárias modernizem a arquitetura de proteção sem interrupção de serviço ou substituição completa de hardware.
- Fevereiro de 2026: A ABB lançou o REX600, um dispositivo compacto que combina funcionalidade de unidade de fusão, proteção de retaguarda e indicação precisa de passagem de falha baseada em corrente para subestações digitais. O REX600 está em conformidade com os padrões de cibersegurança IEC 62443-4-1 e IEC 62443-4-2 e se integra às plataformas de proteção centralizada e virtualizada SSC600 da ABB, suportando arquiteturas multifornecedor de padrão aberto.
Escopo do Relatório do Mercado Global de Sistemas de Proteção de Alimentadores de Distribuição
O Mercado Global de Sistemas de Proteção de Alimentadores de Distribuição compreende o mercado de equipamentos de proteção, monitoramento e controle projetados para detectar, isolar e gerenciar falhas elétricas em redes de alimentadores de distribuição de energia. Esses sistemas protegem a infraestrutura de distribuição, incluindo alimentadores, transformadores, equipamentos de chaveamento e cargas conectadas, contra condições como curtos-circuitos, sobrecorrente, faltas à terra e variações anormais de tensão ou corrente. Os sistemas de proteção de alimentadores de distribuição incorporam relés de proteção, disjuntores, religadores, seccionalizadores, transformadores de corrente e tensão, indicadores de passagem de falha, unidades de controle de alimentadores e equipamentos de comunicação para permitir a detecção de falhas, o isolamento seletivo e a restauração do fornecimento de energia. O mercado inclui tecnologias de proteção eletromecânicas e estáticas convencionais, bem como sistemas de proteção digitais, numéricos, baseados em microprocessador, habilitados para comunicação e adaptativos. Esses sistemas são implantados por concessionárias de energia elétrica, instalações industriais, edifícios comerciais, operadores de energia renovável e operadores de infraestrutura para melhorar a confiabilidade da rede de distribuição, minimizar interrupções de serviço e apoiar a integração de recursos de energia distribuída.
O Mercado Global de Sistemas de Proteção de Alimentadores de Distribuição é segmentado por Componente (Relés de Proteção, incluindo Relés Eletromecânicos, Estáticos, Digitais e Numéricos; Disjuntores e Dispositivos de Chaveamento de Proteção; Religadores e Seccionalizadores; Transformadores de Corrente e Tensão; Indicadores de Passagem de Falha e Sensores; Unidades de Controle e Monitoramento de Alimentadores; Módulos de Comunicação e Gateways; e Software e Serviços); Por Nível de Tensão (Baixa Tensão, Média Tensão e Interfaces de Distribuição de Alta Tensão); Por Tecnologia (Sistemas de Proteção Eletromecânicos, Sistemas de Proteção Estáticos, Sistemas de Proteção Digitais, Sistemas de Proteção Numéricos e Baseados em Microprocessador, e Sistemas de Proteção Baseados em Comunicação e Adaptativos); e Por Usuário Final (Concessionárias de Transmissão e Distribuição de Energia Elétrica, Instalações Industriais, Edifícios e Complexos Comerciais, Operadores de Energia Renovável, Operadores de Infraestrutura e Transporte, e Concessionárias Municipais e Cooperativas). O mercado também é segmentado geograficamente em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Relés de Proteção (Relés Eletromecânicos, Estáticos, Digitais e Numéricos) |
| Disjuntores e Dispositivos de Chaveamento de Proteção |
| Religadores e Seccionalizadores |
| Transformadores de Corrente e Tensão |
| Indicadores de Passagem de Falha e Sensores |
| Unidades de Controle e Monitoramento de Alimentadores |
| Módulos de Comunicação e Gateways |
| Software e Serviços |
| Baixa Tensão |
| Média Tensão |
| Interfaces de Distribuição de Alta Tensão |
| Sistemas de Proteção Eletromecânicos |
| Sistemas de Proteção Estáticos |
| Sistemas de Proteção Digitais |
| Sistemas de Proteção Numéricos e Baseados em Microprocessador |
| Sistemas de Proteção Baseados em Comunicação e Adaptativos |
| Concessionárias de Transmissão e Distribuição de Energia Elétrica |
| Instalações Industriais |
| Edifícios e Complexos Comerciais |
| Operadores de Energia Renovável |
| Operadores de Infraestrutura e Transporte |
| Concessionárias Municipais e Cooperativas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Componente | Relés de Proteção (Relés Eletromecânicos, Estáticos, Digitais e Numéricos) | |
| Disjuntores e Dispositivos de Chaveamento de Proteção | ||
| Religadores e Seccionalizadores | ||
| Transformadores de Corrente e Tensão | ||
| Indicadores de Passagem de Falha e Sensores | ||
| Unidades de Controle e Monitoramento de Alimentadores | ||
| Módulos de Comunicação e Gateways | ||
| Software e Serviços | ||
| Por Nível de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Interfaces de Distribuição de Alta Tensão | ||
| Por Tecnologia | Sistemas de Proteção Eletromecânicos | |
| Sistemas de Proteção Estáticos | ||
| Sistemas de Proteção Digitais | ||
| Sistemas de Proteção Numéricos e Baseados em Microprocessador | ||
| Sistemas de Proteção Baseados em Comunicação e Adaptativos | ||
| Por Usuário Final | Concessionárias de Transmissão e Distribuição de Energia Elétrica | |
| Instalações Industriais | ||
| Edifícios e Complexos Comerciais | ||
| Operadores de Energia Renovável | ||
| Operadores de Infraestrutura e Transporte | ||
| Concessionárias Municipais e Cooperativas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os sistemas de proteção de alimentadores de distribuição?
O tamanho do Mercado de Sistemas de Proteção de Alimentadores de Distribuição está projetado para expandir de 1,71 bilhões de USD em 2026 e 1,83 bilhões de USD em 2027 para 2,63 bilhões de USD até 2032, registrando um CAGR de 7,47% entre 2027 e 2032.
Qual componente detém a maior participação nos gastos com proteção de alimentadores?
Os Relés de Proteção detinham 38,7% da receita por componente em 2026, apoiados por programas de substituição e automação.
Por que os módulos de comunicação e gateways estão crescendo rapidamente?
Espera-se que cresçam a um CAGR de 7,7% até 2032, pois as subestações digitais requerem troca segura de dados, tradução de protocolos e monitoramento de borda.
Qual usuário final tem o maior crescimento projetado?
Os Operadores de Energia Renovável estão projetados para crescer a um CAGR de 10,3% até 2032, à medida que a geração distribuída cria requisitos de proteção mais complexos.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico detinha 33,7% da receita de 2026 e está projetada para crescer a um CAGR de 8,3% até 2032.
O que limita a implantação em alimentadores rurais?
Alto custo de capital, economia de circuitos esparsos, integração com sistemas legados, testes de cibersegurança e escassez de engenheiros de proteção podem atrasar as atualizações.