
Tamaño y Participación del Mercado de Sistemas de Protección de Alimentadores de Distribución
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.47 % |
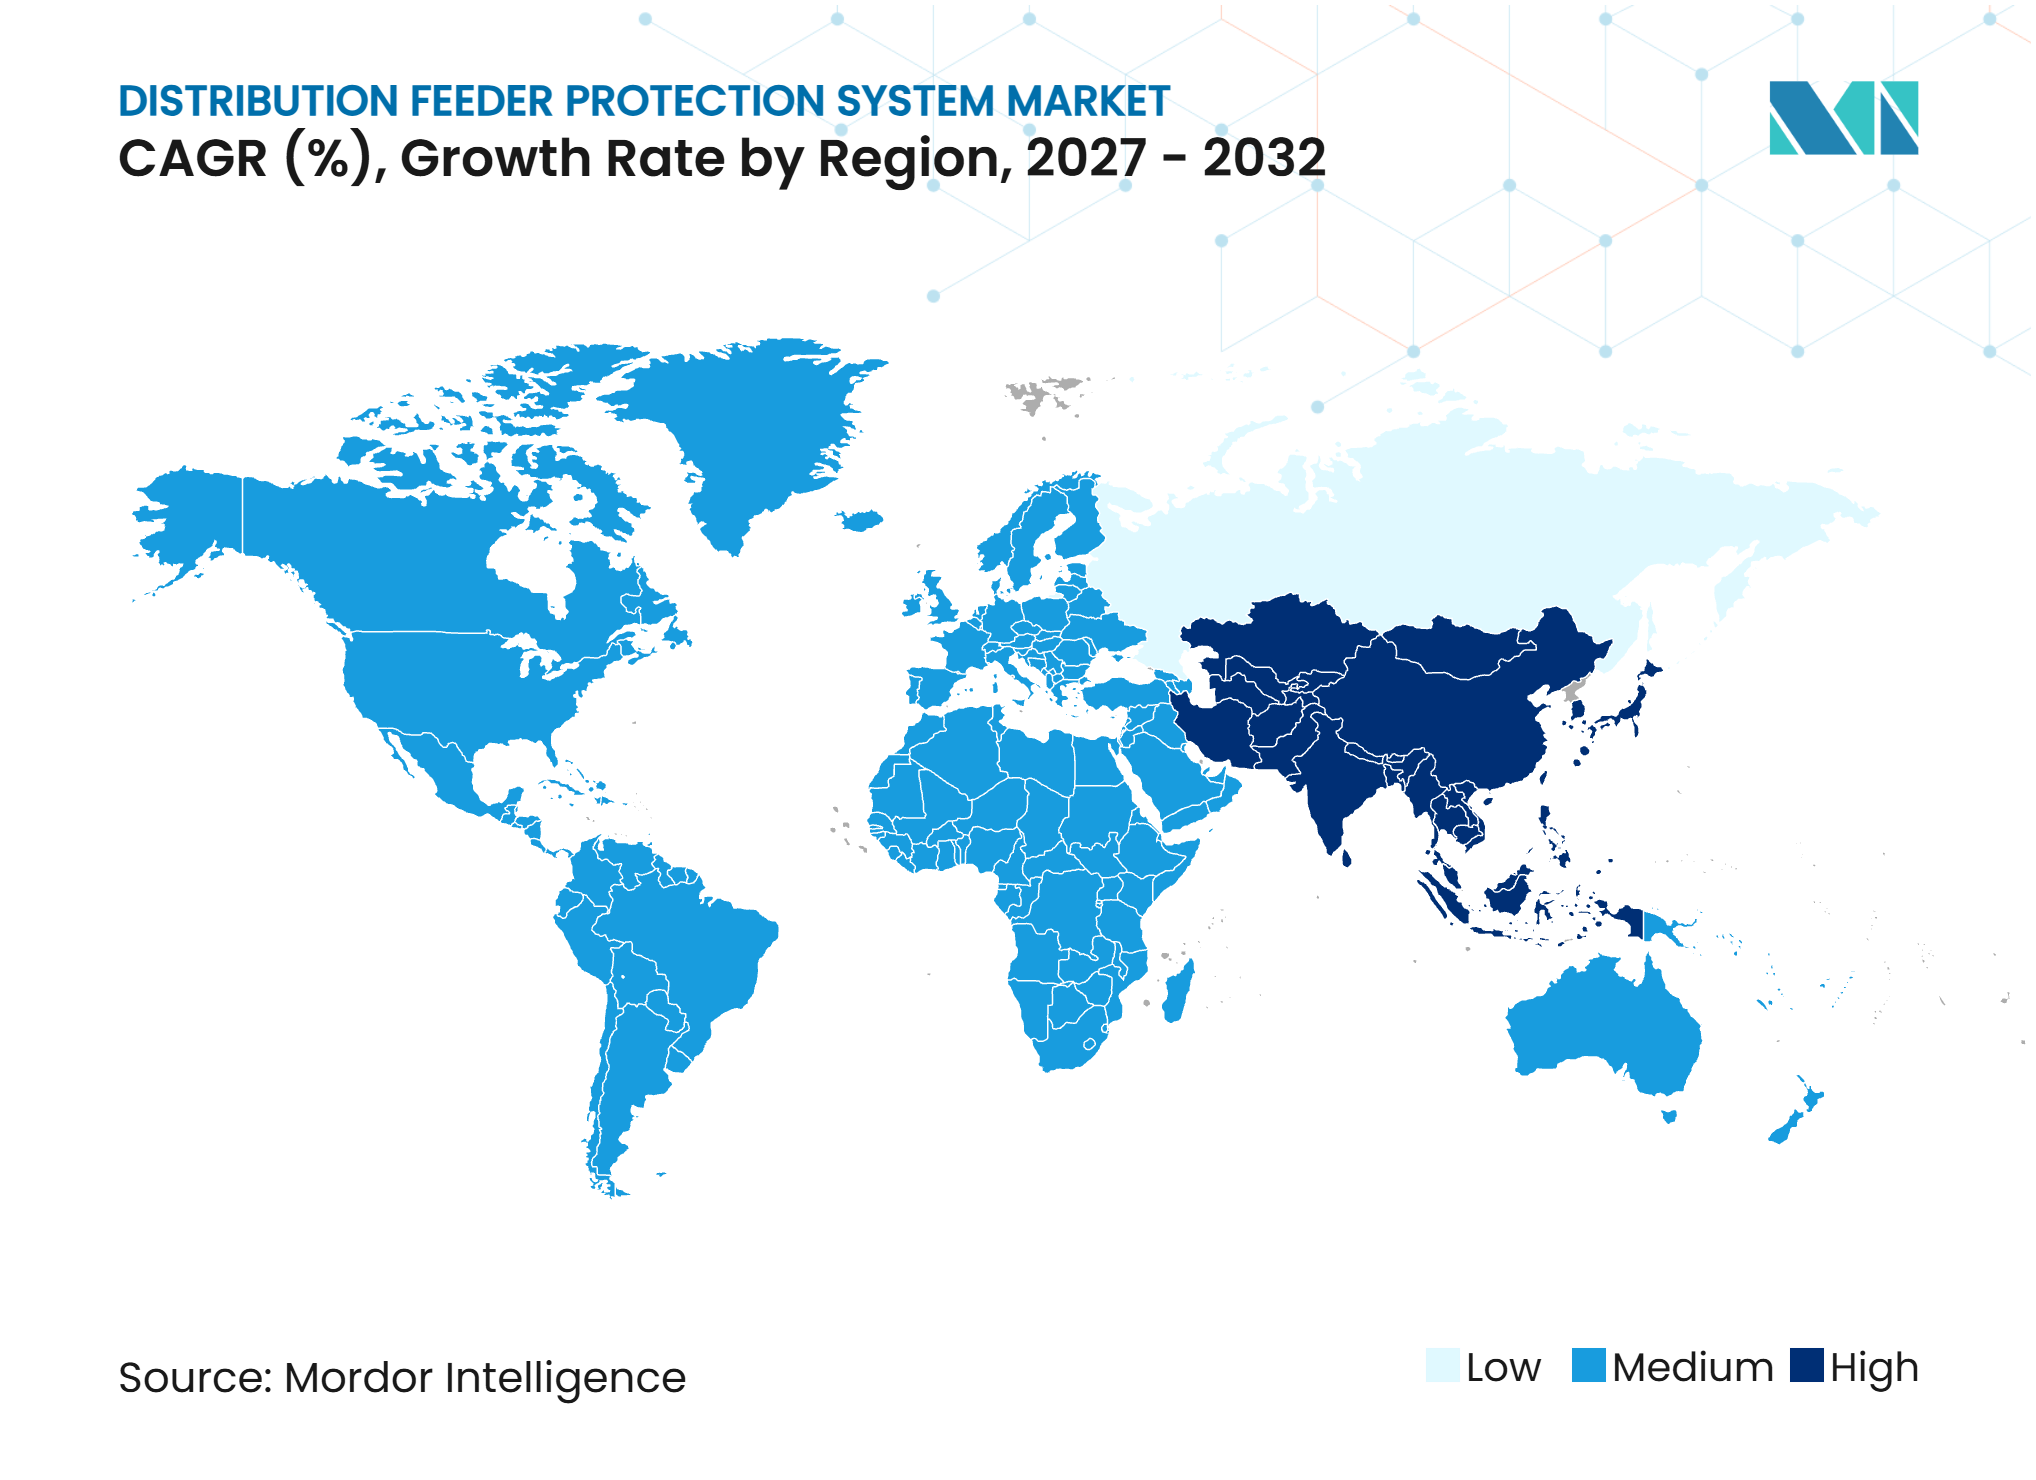
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Protección de Alimentadores de Distribución por Mordor Intelligence
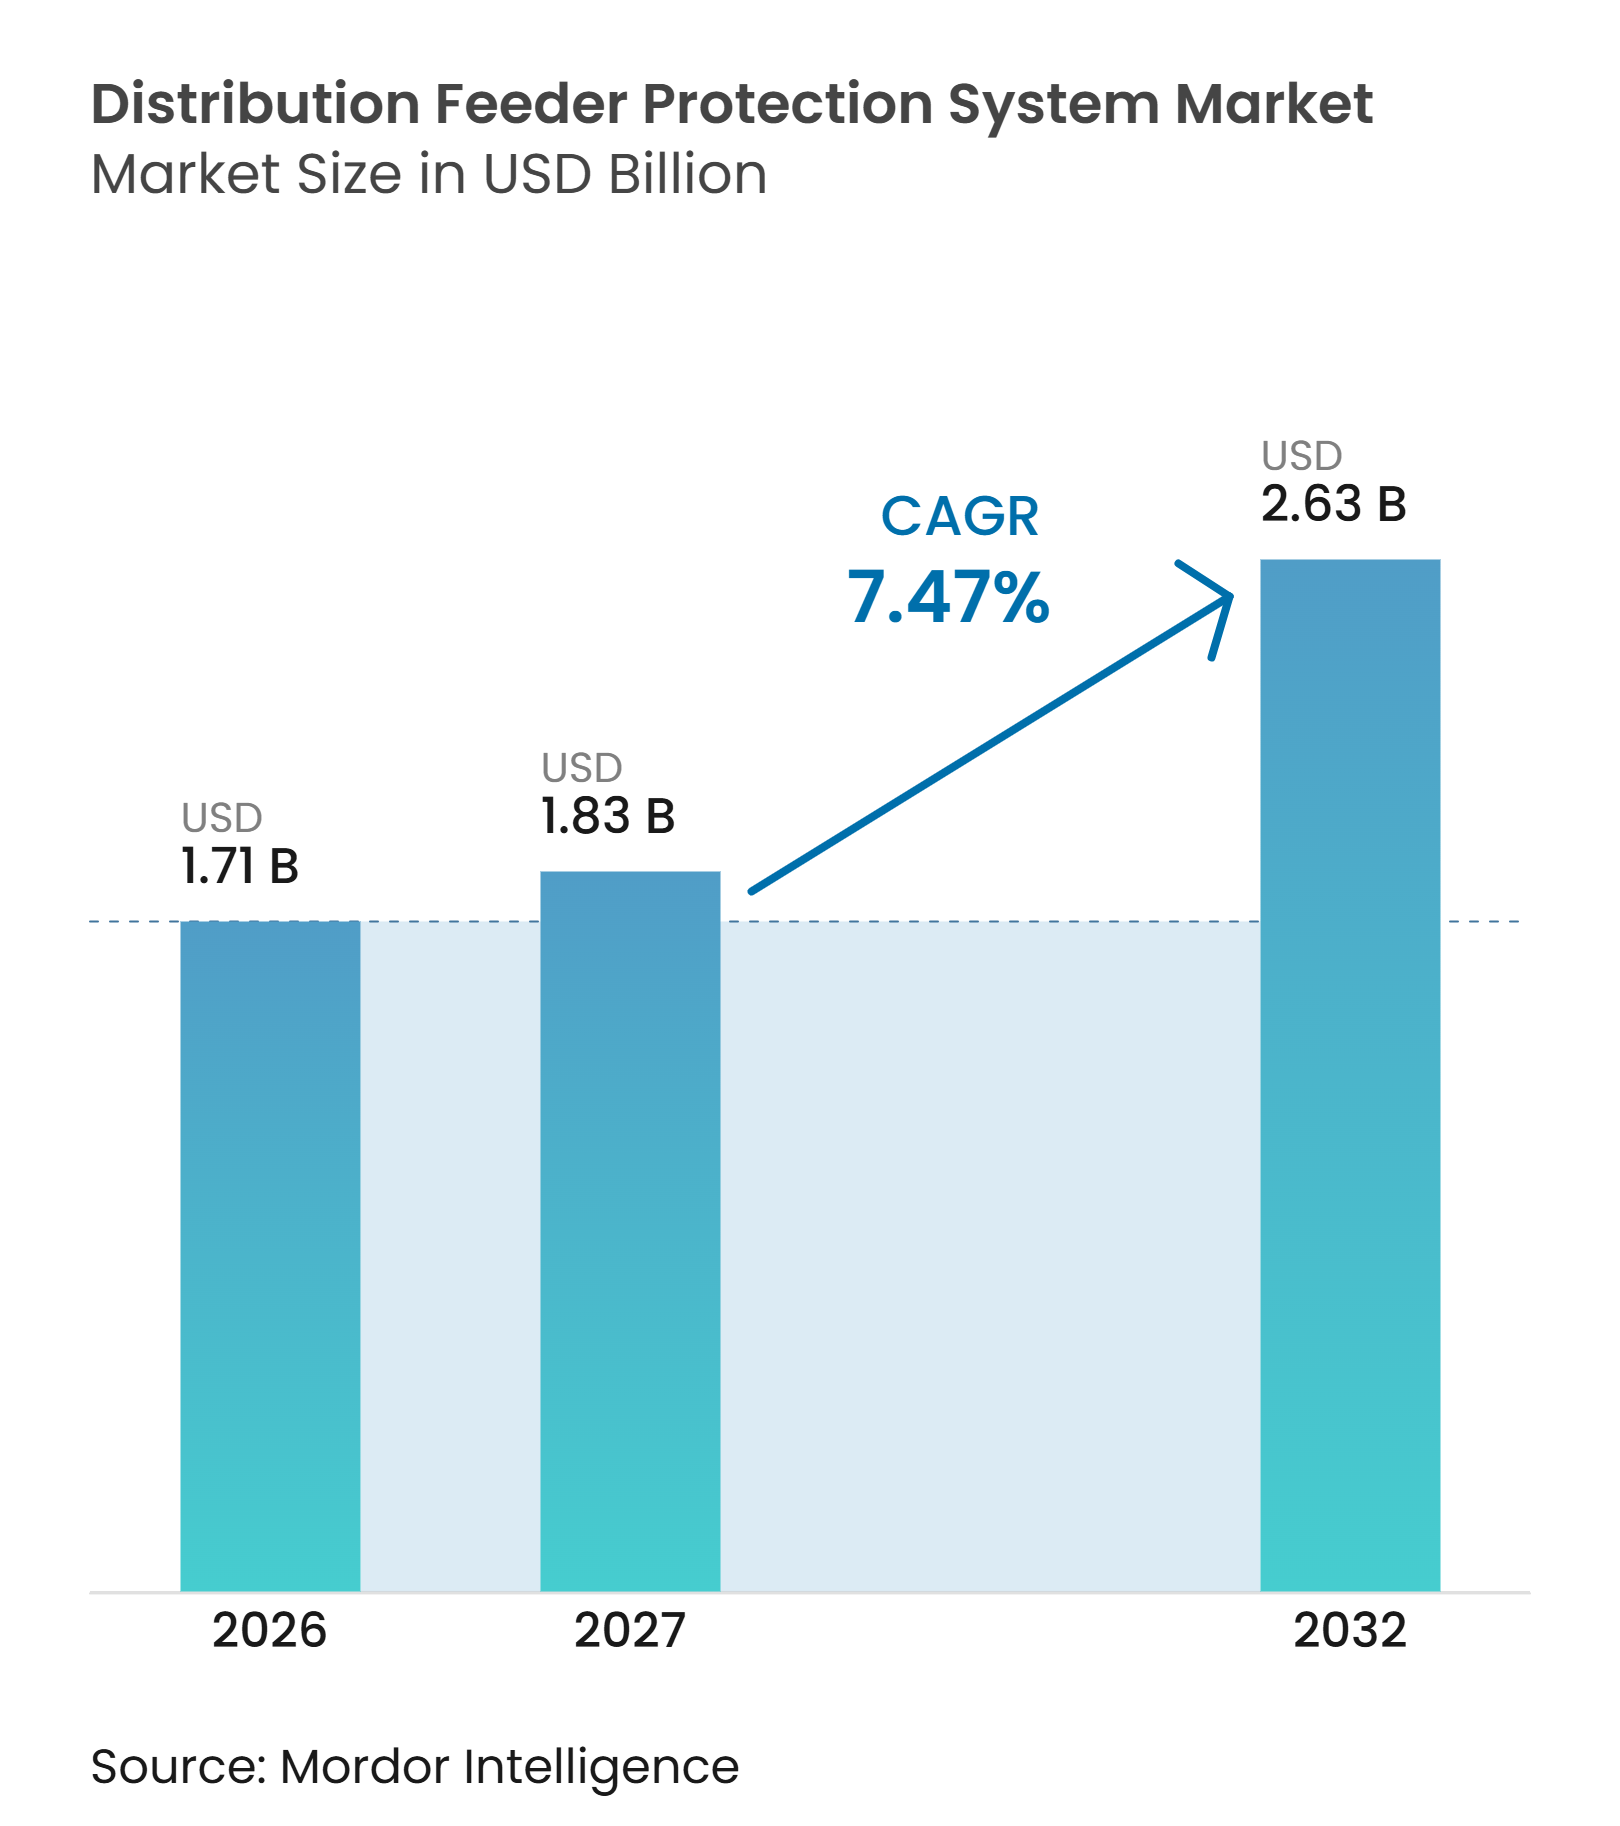
Se proyecta que el tamaño del Mercado de Sistemas de Protección de Alimentadores de Distribución se expanda desde 1,71 mil millones de USD en 2026 y 1,83 mil millones de USD en 2027 hasta 2,63 mil millones de USD para 2032, registrando un CAGR del 7,47% entre 2027 y 2032. La demanda estructural refleja a las empresas de servicios públicos que reemplazan equipos de distribución envejecidos, integran recursos energéticos distribuidos y responden a requisitos de confiabilidad más estrictos. El mercado de sistemas de protección de alimentadores de distribución está avanzando más allá del reemplazo convencional de relés, ya que las redes de alimentadores ahora necesitan gestionar corriente bidireccional y condiciones de falla cambiantes. Los programas de inversión en redes eléctricas están dirigiendo fondos hacia equipos que admiten monitoreo, automatización y comunicaciones seguras. El enfoque competitivo está cambiando hacia plataformas integradas de protección, control y software que pueden reducir el trabajo de campo y respaldar acuerdos de servicio a largo plazo. Estas condiciones crean oportunidades para los proveedores que pueden combinar hardware de protección con comunicaciones interoperables y soporte de ingeniería.
Conclusiones Clave del Informe
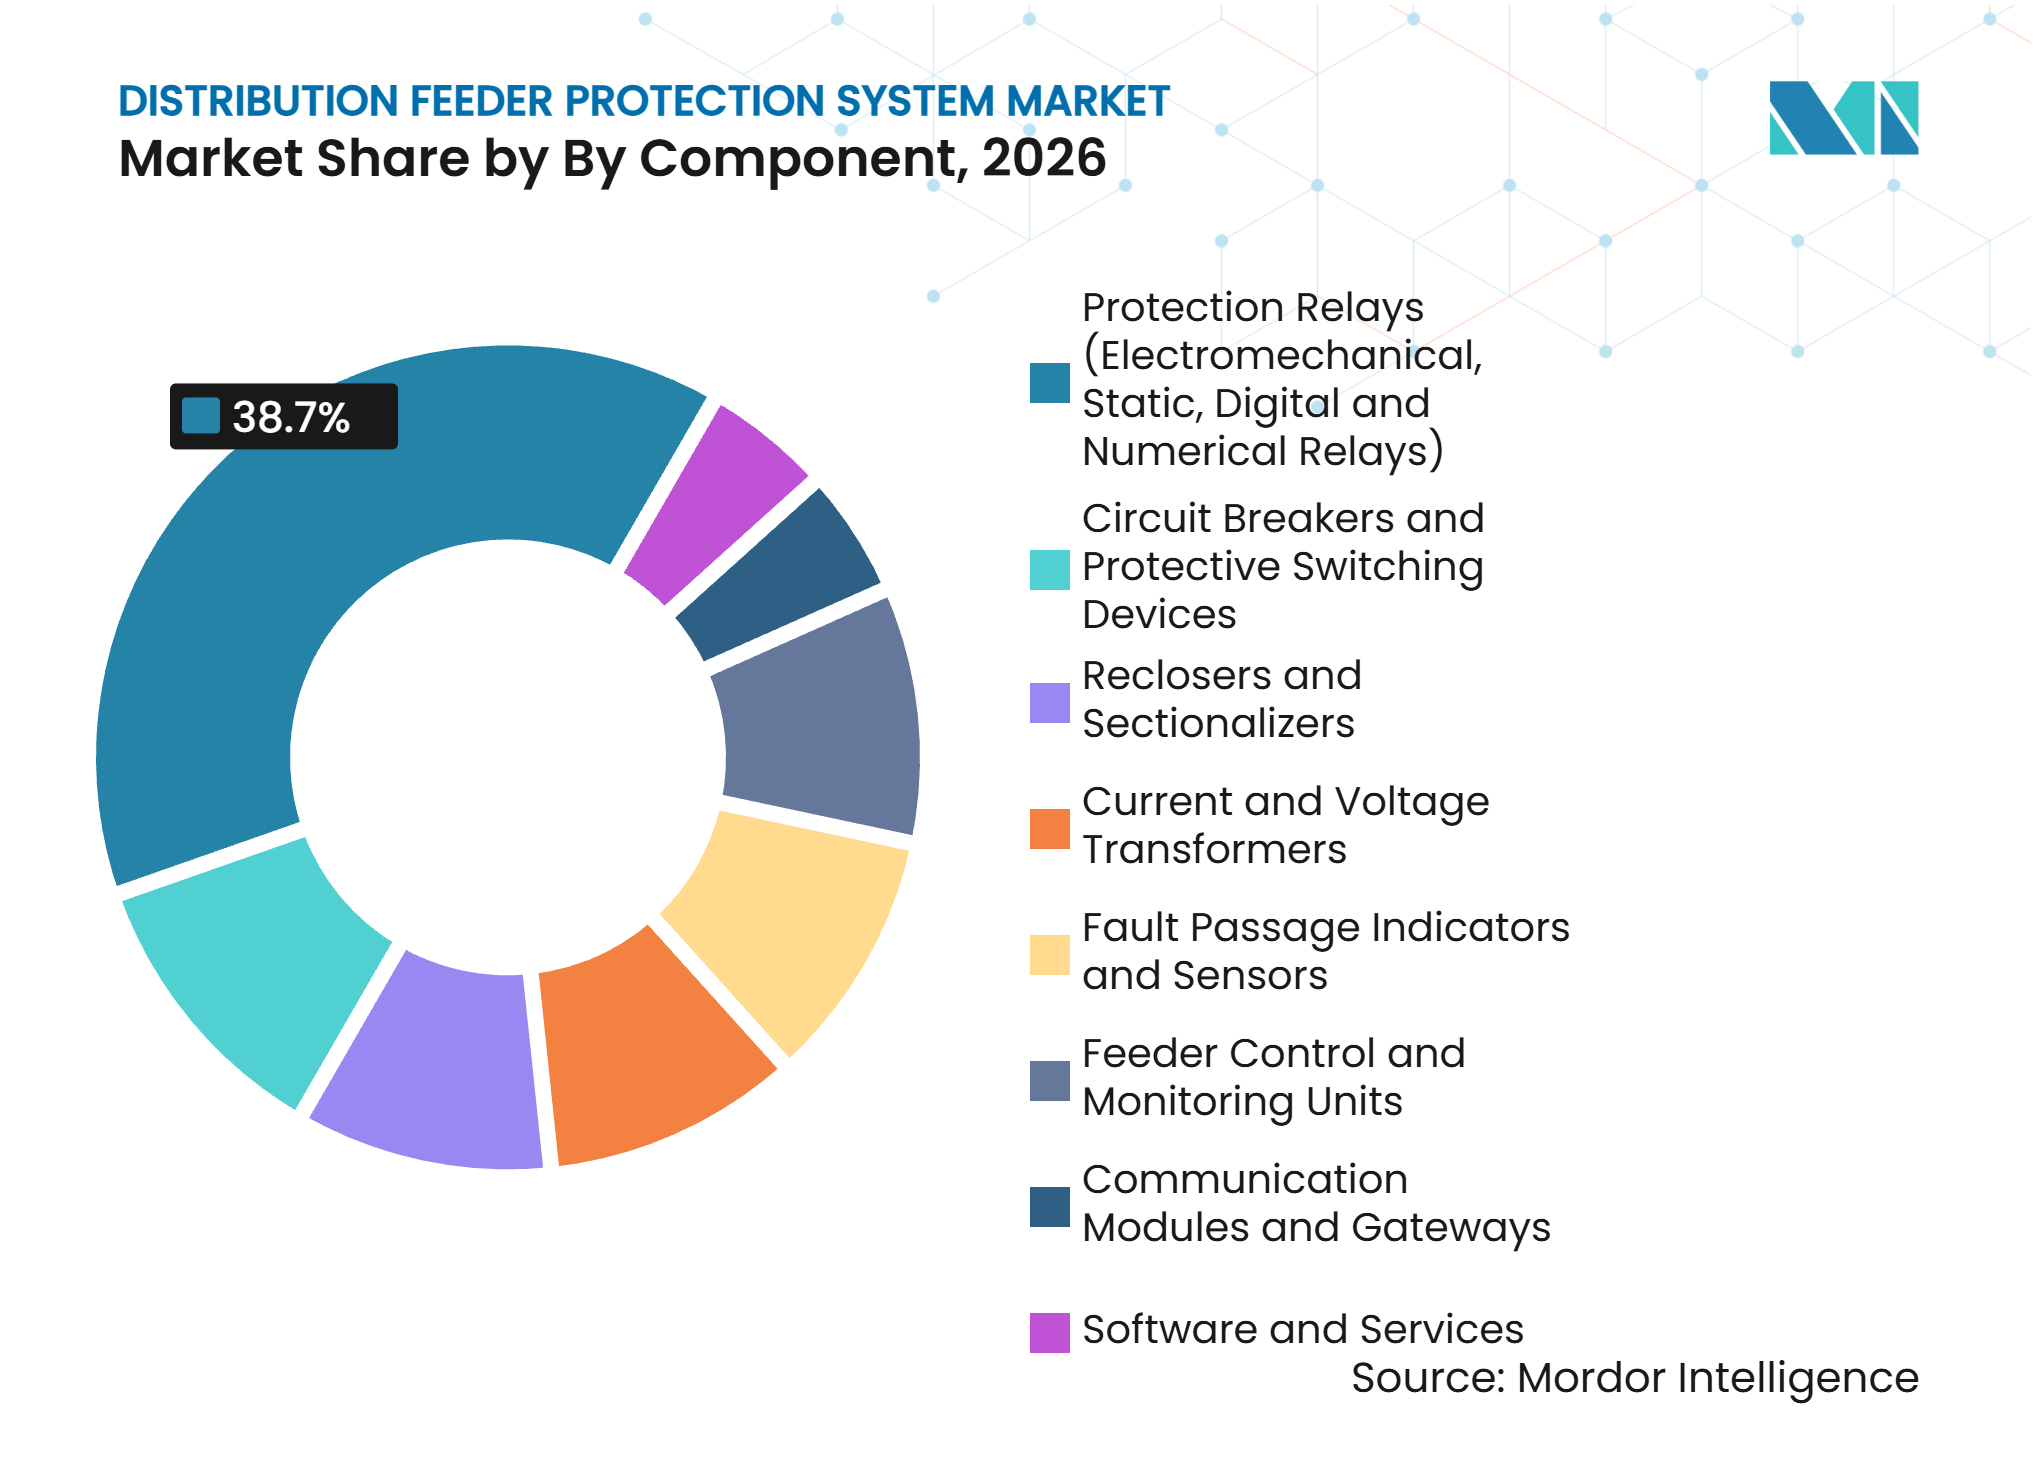
- Por componente, los Relés de Protección representaron el 38,7% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. Se proyecta que los Módulos de Comunicación y Pasarelas crezcan a un CAGR del 7,7% hasta 2032.
- Por nivel de voltaje, el Voltaje Medio representó el 57,2% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. Se proyecta que el Bajo Voltaje crezca a un CAGR del 7,5% hasta 2032.
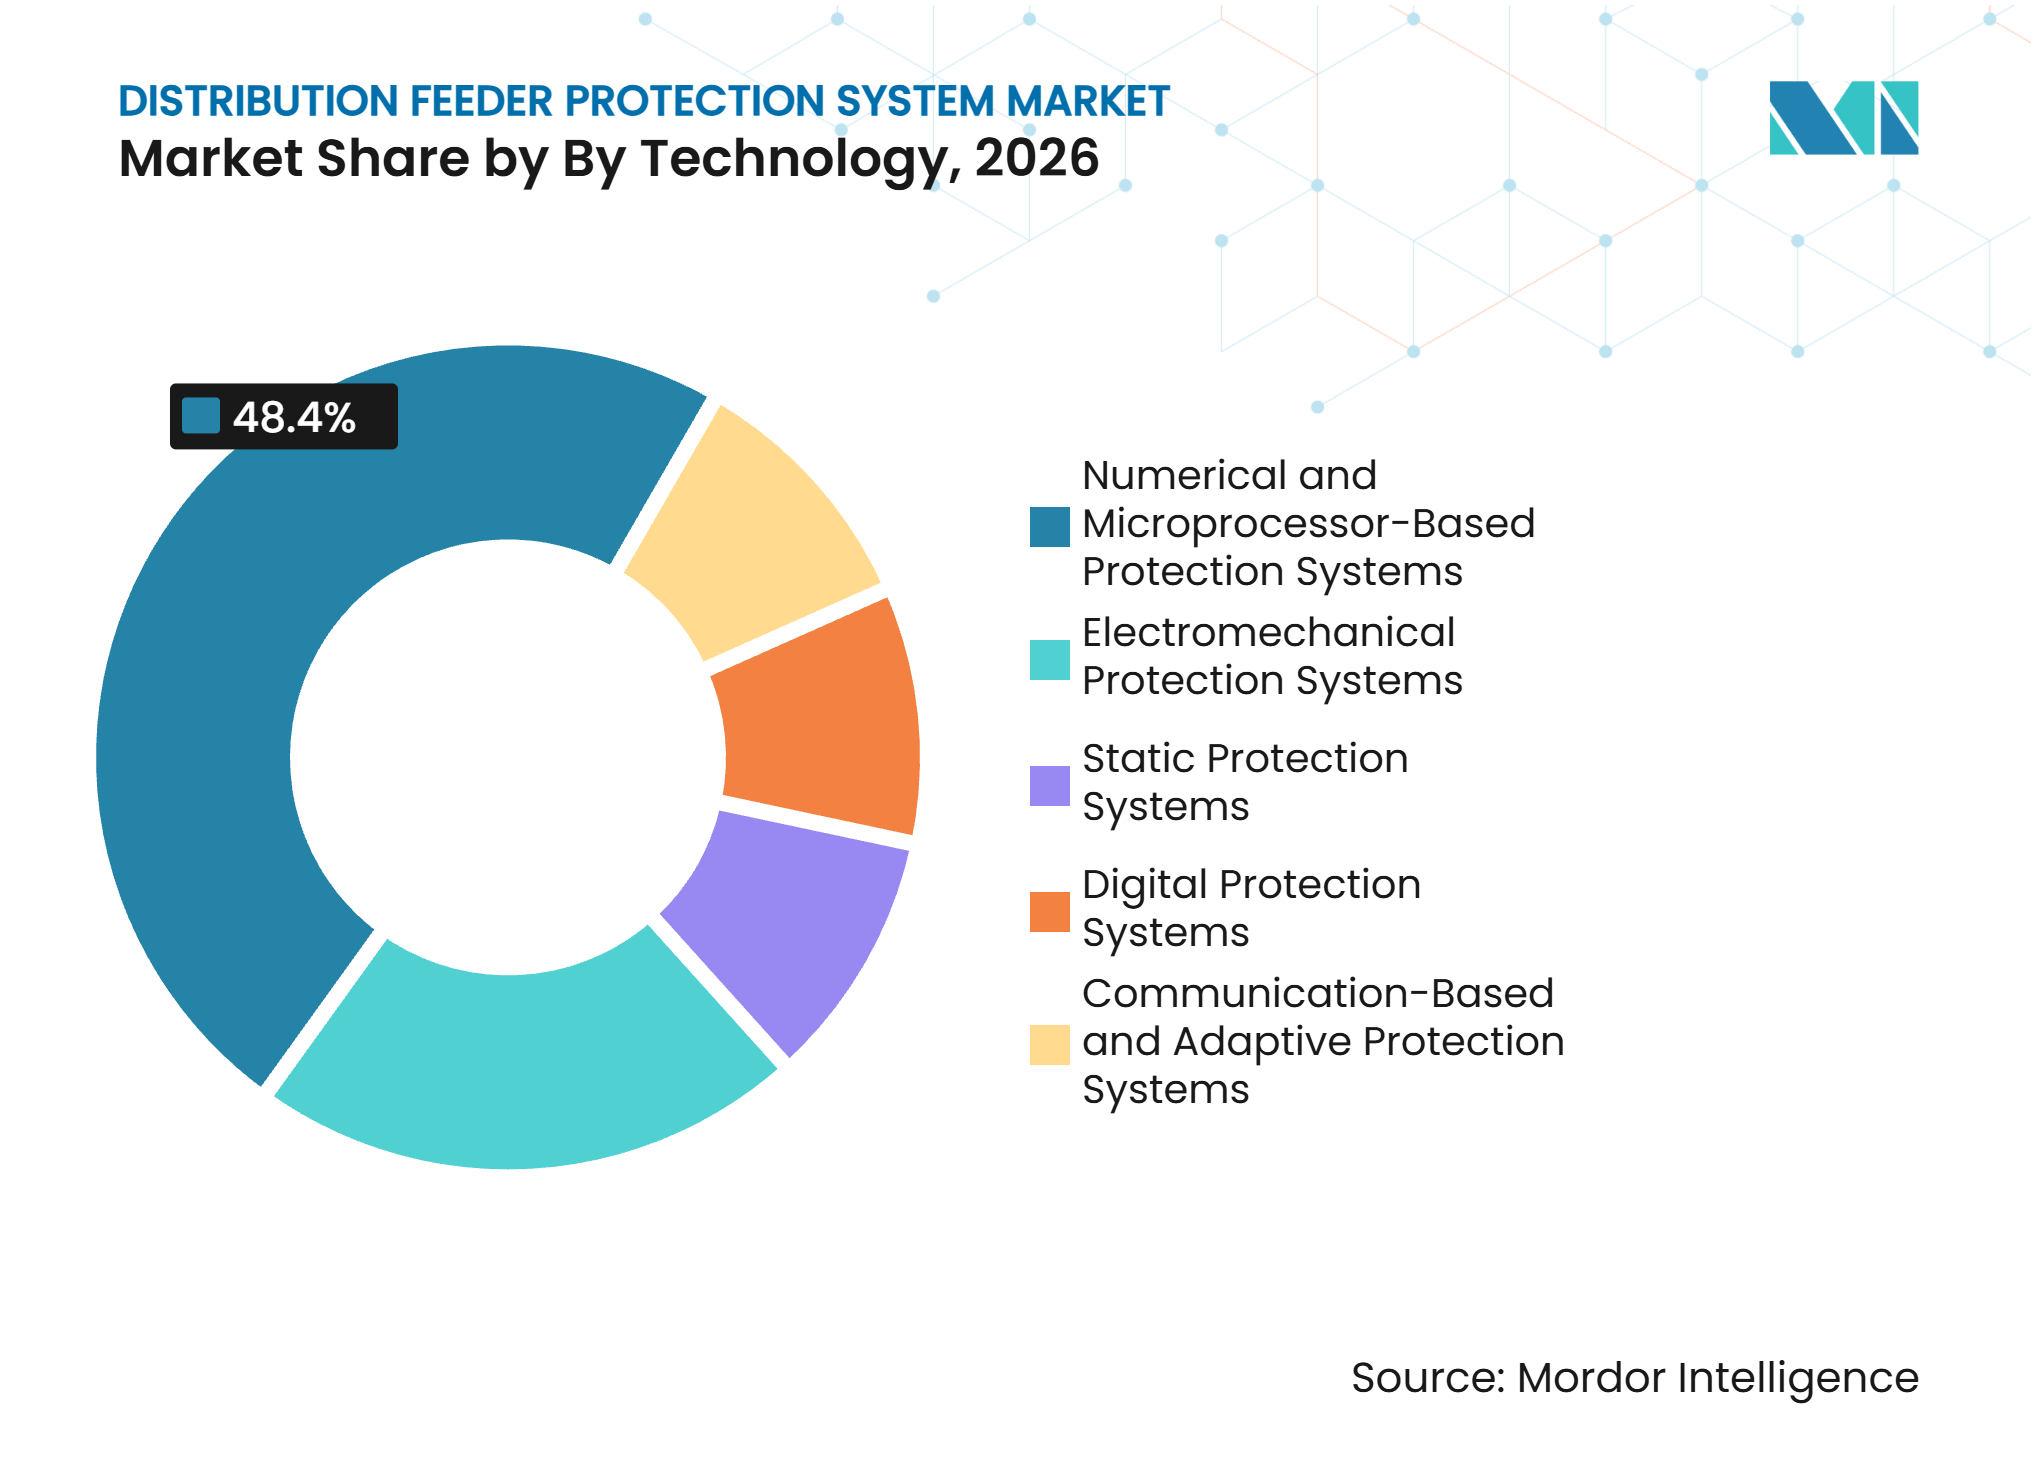
- Por tecnología, los Sistemas de Protección Numéricos y Basados en Microprocesadores representaron el 48,4% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. Se proyecta que los Sistemas de Protección Basados en Comunicaciones y Adaptativos crezcan a un CAGR del 8,1% hasta 2032.
- Por usuario final, las Empresas de Servicios Públicos de Transmisión y Distribución Eléctrica representaron el 46,1% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. Se proyecta que los Operadores de Energía Renovable crezcan a un CAGR del 10,3% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación de ingresos del 33,7% en 2026 y se prevé que crezca a un CAGR del 8,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Infraestructura de Distribución Envejecida | +2.1% | Global (más agudo en América del Norte y Europa) | Mediano plazo (2–4 años) |
| Recursos Energéticos Distribuidos y Flujos Bidireccionales en Alimentadores | +1.6% | Asia-Pacífico como núcleo, con extensión a América del Norte y Europa | Largo plazo (≥4 años) |
| Automatización de la Distribución, FLISR y Subestaciones Digitales | +1.3% | Global (América del Norte y Europa liderando; Asia-Pacífico acelerando) | Mediano plazo (2–4 años) |
| Mandatos de Confiabilidad, Resiliencia e Índices SAIDI/SAIFI | +1.1% | América del Norte y Europa; tracción emergente en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤2 años) |
| Detección de Fallas de Alta Impedancia y Mitigación de Incendios Forestales | +0.6% | América del Norte (oeste de Estados Unidos), Australia, sur de Europa | Corto plazo (≤2 años) |
| Inteligencia de Borde Compatible con Modernización | +0.5% | Global (ciclos de modernización en mercados desarrollados; instalaciones nuevas en mercados emergentes) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Infraestructura de Distribución Envejecida
El envejecimiento de los equipos de red ha pasado de ser un problema de mantenimiento a una prioridad de sustitución para muchas empresas de servicios públicos. El Parlamento Europeo informó en 2025 que el 40% de la infraestructura de distribución de la Unión Europea tenía más de 40 años, y se espera que la proporción supere el 50% para 2030.[1] Los relés electromecánicos más antiguos y los primeros relés estáticos pueden no cumplir con las expectativas actuales en cuanto a velocidad de eliminación de fallas, monitoreo de condiciones y visibilidad de la red. Esto aumenta el valor de los dispositivos digitales con comunicaciones, funciones de ciberseguridad y ajustes de protección configurables. El Banco Europeo de Inversiones proporcionó 500 millones de EUR al operador neerlandés Stedin en 2025 para la renovación y automatización de infraestructura de media y baja tensión.[2] El mercado de sistemas de protección de alimentadores de distribución se beneficia, por tanto, cuando los programas de sustitución incluyen trabajos más amplios de automatización de alimentadores en lugar de un simple intercambio de relés. Las empresas de servicios públicos también aprovechan la ventana de inversión para estandarizar sus flotas de dispositivos, reducir la complejidad de las piezas de repuesto y mejorar la información disponible para las salas de control.
Recursos Energéticos Distribuidos y Flujos Bidireccionales en Alimentadores
Los recursos energéticos distribuidos cambian los supuestos utilizados en los ajustes de protección de alimentadores heredados. Un estudio de 2025 publicado en Electric Power Systems Research encontró que la generación distribuida basada en inversores puede alterar la corriente de cortocircuito e introducir flujos bidireccionales que desafían la protección de sobrecorriente no direccional. Los sistemas de protección deben eliminar las fallas sin desconectar innecesariamente la generación que se espera permanezca conectada durante perturbaciones específicas. Cada conexión solar o eólica puede requerir que las empresas de servicios públicos revisen la coordinación de los dispositivos aguas arriba y aguas abajo. Esto crea demanda de protección direccional, adaptativa y basada en comunicaciones, así como de servicios de ingeniería. También hace que la revisión periódica de ajustes sea más importante, ya que las condiciones del alimentador pueden variar con la producción de generación, la carga y la configuración de conmutación. El Banco Asiático de Desarrollo informó en 2025 que la inversión en redes eléctricas sigue siendo fundamental para la transición energética de Asia en desarrollo, lo que respalda la demanda continua de trabajos de integración a la red.[3]
Automatización de la Distribución, Localización, Aislamiento y Restauración del Servicio (FLISR) y Subestaciones Digitales
Los programas de Localización, Aislamiento y Restauración del Servicio de Fallas están aumentando la demanda de relés de comunicación, reconectadores y pasarelas de campo. Un estudio de caso de 2025 que involucró a Huntsville Utilities mostró que un esquema de Localización, Aislamiento y Restauración del Servicio de Fallas (FLISR) de 46 kV aisló fallas y restauró el servicio en segundos.[4] Estos programas integran los dispositivos de protección dentro de un sistema operativo coordinado en lugar de tratarlos como equipos independientes. Siemens informó en febrero de 2026 que SIPROTEC 5 puede consolidar hasta 60 dispositivos de hardware en una solución basada en servidor, con un 25% menos de gasto de capital y hasta un 20% menos de costos del ciclo de vida. Las arquitecturas de subestaciones digitales también requieren traducción segura de protocolos y agregación de datos en el borde del alimentador. GE Vernova presentó GridBeats APS en febrero de 2026 con 27 paquetes de aplicaciones de protección y control en una plataforma definida por software. El mercado de sistemas de protección de alimentadores de distribución está, en consecuencia, viendo un mayor interés en pasarelas y plataformas de protección centralizadas. Los proveedores que pueden integrar dispositivos de campo sin interrumpir el servicio pueden estar mejor posicionados en grandes programas de modernización.
Confiabilidad, Resiliencia y Mandatos del Índice de Duración Media de Interrupción del Sistema (SAIDI)/Índice de Frecuencia Media de Interrupción del Sistema (SAIFI)
Las normas de confiabilidad pueden convertir el bajo rendimiento de un alimentador en una decisión inmediata de gasto de capital. Texas modificó sus disposiciones de confiabilidad del servicio eléctrico en 2025 para permitir acciones de cumplimiento cuando el promedio del Índice de Duración Media de Interrupción del Sistema (SAIDI) o del Índice de Frecuencia Media de Interrupción del Sistema (SAIFI) de un alimentador supera el 200% del promedio del sistema durante 2 años consecutivos. La Junta de Servicios Públicos de Nueva Jersey reforzó los niveles de confiabilidad en 2025 y vinculó el desempeño del Índice de Duración Media de Interrupción del Cliente (CAIDI) y del SAIFI a los mecanismos de ingresos de las empresas de servicios públicos. Las empresas de servicios públicos que enfrentan estos requisitos tienen una razón más sólida para priorizar reconectadores, dispositivos electrónicos inteligentes y Localización, Aislamiento y Restauración del Servicio de Fallas (FLISR) en circuitos de bajo rendimiento. El aislamiento y la restauración automatizados también pueden proporcionar evidencia clara para las discusiones regulatorias. El mercado de sistemas de protección de alimentadores de distribución se beneficia de este cambio porque el cumplimiento de la confiabilidad se convierte en un desencadenante de adquisición recurrente en lugar de una actualización discrecional. Las empresas de servicios públicos pueden secuenciar estas inversiones hacia los circuitos con mayor exposición a interrupciones y la necesidad regulatoria más clara.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Economía de Alimentadores Rurales | -0.7% | Global (más agudo en Oriente Medio y África, América del Sur y América del Norte rural) | Largo plazo (≥4 años) |
| Interoperabilidad con Sistemas Heredados y Pruebas de Ciberseguridad | -0.5% | Global (más significativo en América del Norte y Europa debido a la profundidad de la infraestructura heredada) | Mediano plazo (2–4 años) |
| Ventanas Limitadas de Interrupciones Planificadas para la Migración de Ajustes | -0.3% | América del Norte, Europa y redes urbanas densas de Asia-Pacífico | Corto plazo (≤2 años) |
| Modelos de Datos Específicos de Proveedores y Escasez de Habilidades en Protección | -0.4% | Global (más agudo en mercados emergentes y empresas de servicios públicos con equipos de ingeniería reducidos) | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Economía de Alimentadores Rurales
La economía de los alimentadores rurales sigue siendo una restricción para las actualizaciones de protección digital completa. Los circuitos de baja densidad pueden generar ingresos insuficientes para respaldar el período de recuperación de la inversión de una instalación completa de dispositivos electrónicos inteligentes. Por lo tanto, las empresas de servicios públicos pueden extender la vida útil de los activos heredados incluso cuando esos activos ya no cumplen con el estándar técnico preferido. El Banco Asiático de Desarrollo identificó en 2025 el financiamiento inadecuado para modernizar las redes eléctricas como una restricción significativa para la transición energética en Asia en desarrollo. Esto produce una división entre instalaciones avanzadas en ubicaciones urbanas, industriales y adyacentes a energías renovables, y una modernización más lenta en los sistemas rurales. Los modelos de financiamiento cooperativo y los programas públicos de electrificación pueden ayudar, pero su escala no elimina la brecha dentro del período de pronóstico. Por lo tanto, los proveedores deben equilibrar las funciones avanzadas con modelos de instalación que se adapten a los presupuestos de capital rural restringidos.
Interoperabilidad con Sistemas Heredados y Pruebas de Ciberseguridad
Los dispositivos modernos a menudo deben operar junto con sistemas heredados de Control de Supervisión y Adquisición de Datos (SCADA), unidades terminales remotas propietarias y flotas de relés de múltiples proveedores. Esto aumenta el esfuerzo de ingeniería y puede retrasar la entrega del proyecto. La Sociedad de Energía y Potencia del IEEE informó en 2025 que los cambios en la automatización de la distribución pueden alterar las características operativas de los relés y los requisitos de coordinación. Las pruebas de ciberseguridad también amplían el trabajo de puesta en servicio cuando las empresas de servicios públicos requieren conformidad con los estándares de comunicaciones de datos y seguridad de dispositivos integrados. El desafío es más agudo para las empresas de servicios públicos más pequeñas sin equipos de ingeniería de protección dedicados. El mercado de sistemas de protección de alimentadores de distribución está, por tanto, limitado por la disponibilidad de servicios de integración y personal calificado, no solo por los presupuestos de equipos. Las pruebas y la migración de ajustes deben planificarse cuidadosamente para proteger la confiabilidad del sistema durante la transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Relés de Protección Anclan los Ingresos mientras las Pasarelas de Comunicación Lideran el Próximo Ciclo de CrecimientoLos Relés de Protección representaron el 38,7% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. Su base instalada abarca líneas aéreas, alimentadores de cables, bahías de transformadores y protección de barras colectoras en subestaciones de distribución primaria. La demanda de sustitución continúa a medida que los equipos estáticos y electromecánicos llegan al final de su vida útil, especialmente donde los registros de mantenimiento muestran una confiabilidad decreciente o acceso limitado a piezas de repuesto. Los relés numéricos modernos añaden funciones de Localización, Aislamiento y Restauración del Servicio de Fallas (FLISR), detección de arco eléctrico, identificación de fallas de alta impedancia y ciberseguridad, lo que permite a las empresas de servicios públicos consolidar funciones que anteriormente eran proporcionadas por múltiples dispositivos. ABB presentó el Relion REC615 en mayo de 2025 como un dispositivo configurable que combina protección de reconectador, Localización, Aislamiento y Restauración del Servicio de Fallas (FLISR) y múltiples algoritmos de falla a tierra.
Se proyecta que los Módulos de Comunicación y Pasarelas crezcan a un CAGR del 7,7% en el mercado de sistemas de protección de alimentadores de distribución hasta 2032. Cada dispositivo conectado a una red troncal IEC 61850 necesita funciones de traducción de protocolos, agregación de datos o aplicación de seguridad, especialmente cuando los nuevos equipos deben operar con una base instalada de varios proveedores. Las pasarelas también pueden admitir análisis de borde para la clasificación de fallas y el monitoreo de calidad de energía, ayudando a los operadores a identificar problemas de campo sin depender de transferencias de datos repetidas a un sistema central. El software y los servicios están ganando relevancia a través de la gestión remota de relés, suscripciones de firmware y herramientas centralizadas de ingeniería de protección. El grupo COMSYS de la Universidad RWTH de Aquisgrán informó en 2025 que la generación de parámetros basada en reglas para la protección de distribución adaptativa es técnicamente factible y reproducible.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Voltaje:
El Voltaje Medio Lidera mientras se Intensifica el Despliegue de Redes Inteligentes de Bajo VoltajeEl Voltaje Medio representó el 57,2% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026. El rango de 1 kV a 36 kV combina activos de servicios públicos densos con condiciones de corriente de falla que justifican una protección completa, mientras que las interrupciones a este nivel pueden afectar a un número considerable de clientes. El REF650 de Hitachi Energy y el REC615 de Hitachi Energy abordan esta parte de la red con capacidades de comunicación digital y ciberseguridad. Los códigos de red y los requisitos de subestaciones digitales están convirtiendo estas funciones en parte de las especificaciones formales en muchos mercados, reduciendo el margen para que las empresas de servicios públicos difieran las funciones de comunicación digital o ciberseguridad. Las Interfaces de Distribución de Alta Tensión siguen siendo más pequeñas, pero son relevantes para las subestaciones que conectan redes de distribución y subtransmisión.
Se proyecta que el Bajo Voltaje crezca a un CAGR del 7,5% en el mercado de sistemas de protección de alimentadores de distribución hasta 2032. Los medidores inteligentes, la energía solar en tejados, los cargadores de vehículos eléctricos y el almacenamiento de baterías extienden las necesidades de monitoreo y protección hacia el borde de la red, donde la visibilidad convencional y los procesos de restauración manual suelen ser limitados. La Asociación Central de la Industria Eléctrica y Electrónica de Alemania (ZVEI) declaró en 2025 que la digitalización de extremo a extremo de la red de baja tensión es necesaria para la integración de energías renovables, las tarifas dinámicas y la reducción de pérdidas técnicas. Schneider Electric presentó FeederSeT en agosto de 2025 con conectividad digital, monitoreo térmico e integración opcional en la nube. Estos despliegues aumentan la necesidad de dispositivos que combinen protección de circuitos con visibilidad e intercambio de datos, lo que permite una detección más rápida de fallas e información operativa más clara para los equipos de control de distribución.
Por Tecnología:
Los Sistemas Numéricos Dominan mientras la Protección Adaptativa Redefine la FronteraLos Sistemas de Protección Numéricos y Basados en Microprocesadores representaron el 48,4% del segmento de tecnología en 2026. Las empresas de servicios públicos en mercados desarrollados han adoptado estos sistemas para el registro de eventos, la oscilografía y los ajustes configurables, que proporcionan registros más detallados después de una falla y respaldan una revisión de protección más disciplinada. Proporcionan funciones que los relés electromecánicos y estáticos no pueden ofrecer. Sin embargo, muchos se configuran fuera de línea y no pueden responder continuamente a los cambios en la topología del alimentador o en la producción de generación distribuida, lo que puede hacer que los ajustes fijos sean menos adecuados para redes gestionadas activamente. Los sistemas digitales ocupan una posición intermedia, mientras que los sistemas estáticos y electromecánicos permanecen principalmente en aplicaciones heredadas o rurales.
Se proyecta que los Sistemas de Protección Basados en Comunicaciones y Adaptativos crezcan a un CAGR del 8,1% en el tamaño del mercado de sistemas de protección de alimentadores de distribución hasta 2032. Un estudio del IEEE de 2025 encontró que las matrices de disparo anticipado en red pueden mantener la selectividad en redes de distribución activas con generación eólica y cargas de vehículos eléctricos. Estos sistemas utilizan lógica consciente de la topología donde la protección convencional por etapas puede perder selectividad. El GridBeats APS de GE Vernova de febrero de 2026 ilustra el movimiento hacia la protección definida por software con recursos de hardware compartidos. Esta transición respalda ingresos recurrentes de la gestión de ajustes, licencias de software y monitoreo de ciberseguridad junto con las ventas de equipos.

Por Usuario Final:
Las Empresas de Servicios Públicos Anclan el Mercado mientras los Operadores de Energía Renovable Definen el Borde de CrecimientoLas Empresas de Servicios Públicos de Transmisión y Distribución Eléctrica representaron el 46,1% del gasto de los usuarios finales en 2026. Sus grandes flotas de alimentadores requieren revisiones periódicas de ajustes, mantenimiento y sustitución a medida que los activos envejecen, lo que crea una necesidad continua de equipos, pruebas y soporte de ingeniería de campo. La planificación de capital a varias décadas convierte a las empresas de servicios públicos en la fuente de demanda más estable. Las instalaciones industriales también adquieren protección avanzada donde la calidad y la continuidad de la energía son importantes, particularmente donde una interrupción puede perturbar procesos sensibles o cargas críticas en el sitio. Los complejos comerciales, los operadores de transporte, los aeropuertos y las empresas de servicios de agua mantienen circuitos dedicados que requieren una protección confiable contra fallas.
Se proyecta que los Operadores de Energía Renovable crezcan a un CAGR del 10,3% en el tamaño del mercado de sistemas de protección de alimentadores de distribución hasta 2032. Un estudio de 2025 publicado en Results in Engineering vinculó los recursos energéticos distribuidos con el disparo simpático, la reducción de la contribución de corriente de falla de la subestación y la pérdida de coordinación. Los esquemas adaptativos y basados en comunicaciones están diseñados para abordar estas condiciones operativas ajustando el comportamiento de protección a medida que cambian la contribución de falla, la topología y las condiciones de generación. Los parques solares y los parques eólicos de más de 10 MW a menudo especifican y poseen equipos de protección de subestaciones de forma independiente de su empresa de servicios públicos anfitriona. Esto aumenta el número de relaciones directas con compradores disponibles para los proveedores de equipos y convierte la ingeniería de aplicaciones en una parte importante de las ventas a los desarrolladores de proyectos de energía renovable.
Análisis Geográfico
Asia-Pacífico representó el 33,7% de la participación del mercado de sistemas de protección de alimentadores de distribución en 2026 y se proyecta que crezca a un CAGR del 8,3% hasta 2032. China es un impulsor importante porque su política de red eléctrica de 2025 estableció una dirección nacional para un nuevo sistema de energía para 2030, respaldando la inversión en los equipos necesarios para conectar y operar una red de distribución más compleja. India es otra gran fuente de demanda a medida que se expanden los programas de modernización de la red y telemetría de alimentadores, creando la necesidad de equipos de monitoreo y protección que puedan respaldar la visibilidad a nivel de distribución. Los países del sudeste asiático ofrecen oportunidades de instalaciones nuevas a medida que avanzan los programas de electrificación e integración de energías renovables, con nuevas redes capaces de especificar capacidades de protección digital desde el principio. El Banco Asiático de Desarrollo identificó la inversión insuficiente en redes eléctricas como una restricción central para la transición energética de la región en 2025.
América del Norte y Europa forman el siguiente grupo de oportunidades de ingresos para el mercado de sistemas de protección de alimentadores de distribución. En América del Norte, las normas de confiabilidad y el financiamiento para la modernización de la red respaldan la adquisición de equipos de alimentadores seguros y automatizados. Los cambios en la confiabilidad de Texas en 2025 añaden un incentivo regulatorio directo para que las empresas de servicios públicos mejoren los alimentadores de bajo rendimiento. En Europa, la Comisión Europea estableció necesidades de desarrollo de la red de distribución por valor de 730 mil millones de EUR hasta 2040 en su orientación de 2025. El envejecimiento de los equipos y los planes de descarbonización respaldan la demanda en Alemania, Francia, los Países Bajos, Polonia y otros mercados de adquisición activos, donde las empresas de servicios públicos deben añadir capacidad manteniendo los requisitos de confiabilidad y ciberseguridad.
América del Sur está liderada por Brasil y Argentina, donde la integración de energías renovables y la reforma del sector eléctrico respaldan las necesidades de modernización. Colombia y Chile tienen marcos de concesión más desarrollados que pueden respaldar programas sistemáticos de alimentadores. En Oriente Medio y África, las empresas de servicios públicos del Golfo están invirtiendo en automatización de alta especificación y subestaciones digitales. Este contraste hace que el momento del despliegue dependa en gran medida del financiamiento de las empresas de servicios públicos locales y de la política de confiabilidad, lo que puede producir una demanda desigual entre países vecinos y dentro de la misma región más amplia.
Panorama Competitivo
Concentración del Mercado
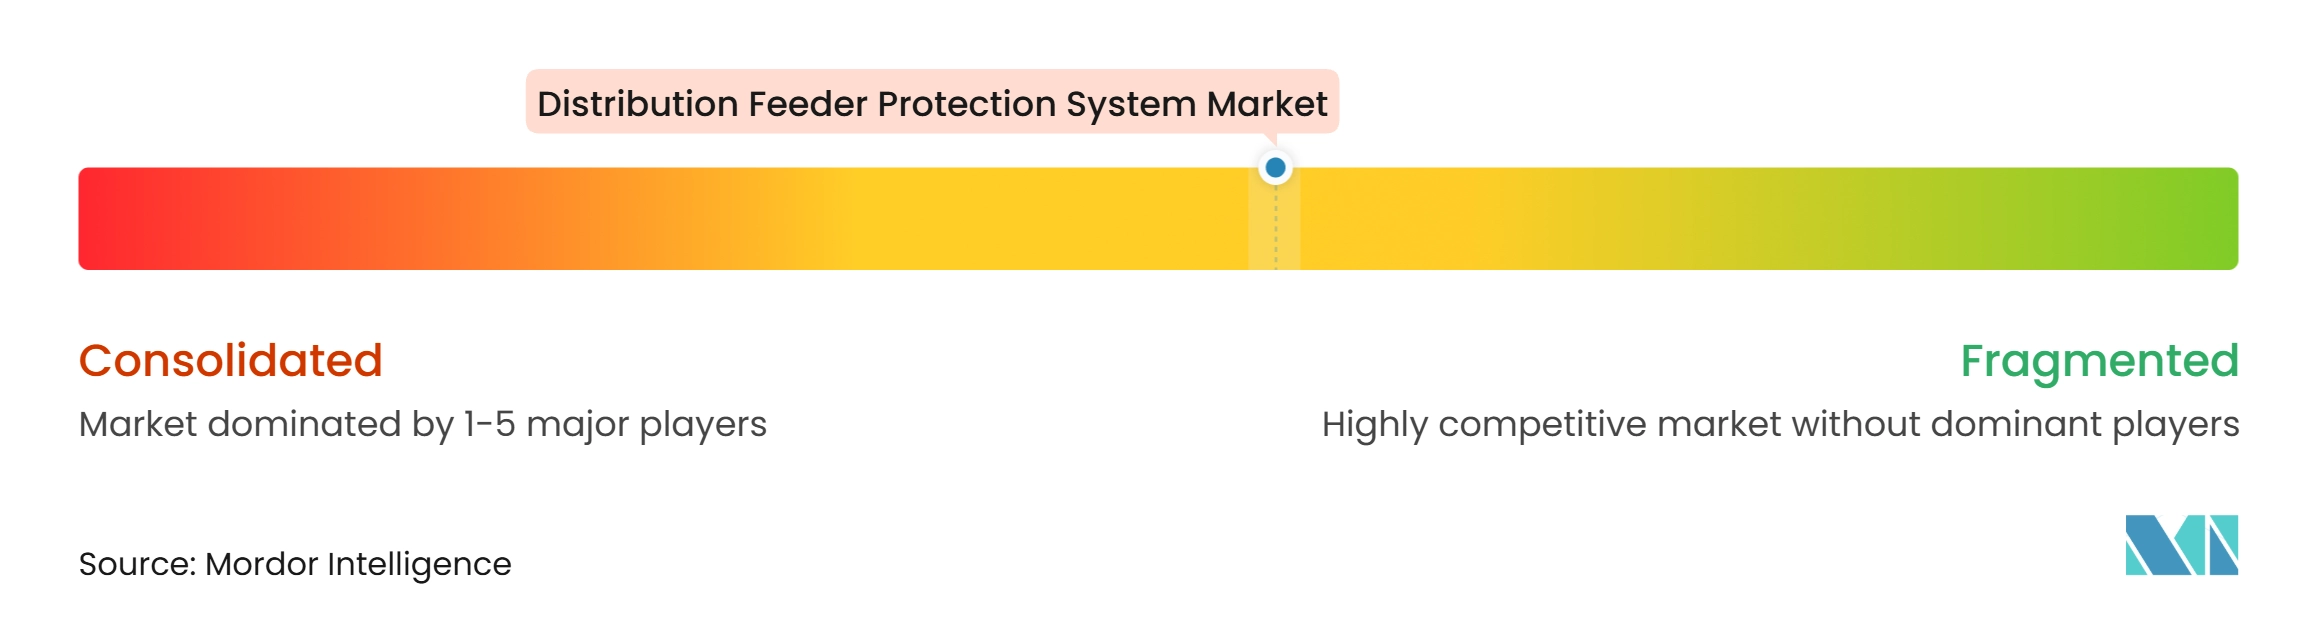
El mercado de sistemas de protección de alimentadores de distribución está moderadamente concentrado, aunque el material suministrado no proporciona una participación combinada de los principales actores. ABB, Siemens, Hitachi Energy, Schneider Electric y GE Vernova compiten a través de ofertas integradas que combinan equipos de protección, integración de SCADA, software de subestaciones digitales, ciberseguridad y servicios a largo plazo. Los proveedores especializados como Schweitzer Engineering Laboratories, Arcteq, Fanox y ZIV siguen siendo relevantes donde los algoritmos de relés y la flexibilidad de configuración determinan las decisiones de licitación, especialmente donde las empresas de servicios públicos requieren aplicaciones específicas o compatibilidad con una base de dispositivos existente. Siemens presentó SIPROTEC 5 en febrero de 2026, consolidando hasta 60 dispositivos de hardware en un sistema basado en servidor. El producto ilustra el creciente papel del costo del ciclo de vida y el cumplimiento normativo en las decisiones de adquisición, ya que las empresas de servicios públicos comparan el esfuerzo de puesta en servicio, los requisitos de espacio, la garantía cibernética y las necesidades de soporte a lo largo de la vida operativa de un activo.
Los proveedores están ampliando sus ofertas hacia el software y los servicios a medida que las empresas de servicios públicos buscan una operación coordinada en una flota de dispositivos más amplia. GE Vernova lanzó GridBeats APS en febrero de 2026 con una plataforma unificada definida por software para 27 paquetes de aplicaciones de protección y control. ABB lanzó REX600 en febrero de 2026 con funciones de unidad de fusión, protección de respaldo e indicación de paso de falla basada en corriente para subestaciones digitales. S&C Electric y Schweitzer Engineering Laboratories también anunciaron una colaboración de interoperabilidad en febrero de 2026 para el IntelliRupter PulseCloser y el control SEL-651RD. Estos movimientos muestran que los proveedores compiten en integración de sistemas y compatibilidad con modernizaciones, además del rendimiento de los dispositivos, porque muchas empresas de servicios públicos necesitan mejoras que puedan instalarse alrededor de los equipos ya en servicio.
El mercado todavía tiene oportunidades entre las empresas de servicios públicos de nivel medio y las cooperativas con grandes flotas heredadas. Las actualizaciones de firmware, los módulos de comunicaciones y las capas de ciberseguridad pueden mejorar los dispositivos numéricos existentes cuando el reemplazo completo no es asequible, ofreciendo una ruta gradual hacia una mayor visibilidad y operaciones más seguras. Los proveedores chinos NARI Technology y NR Electric pueden competir en precio en mercados seleccionados fuera de China. Su avance en los mercados occidentales regulados está limitado por los requisitos de adquisición de ciberseguridad y las políticas de seguridad de la cadena de suministro, aunque la solidez de estas limitaciones difiere entre los sistemas de servicios públicos y los marcos nacionales de adquisición.
Líderes de la Industria de Sistemas de Protección de Alimentadores de Distribución
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Protección de Alimentadores de Distribución Empresas cubiertas en este informe
- ABB Ltd.
- Arcteq Relays Ltd.
- Basler Electric Company
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fanox Electronic, S.L.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Larsen & Toubro Limited
- Littelfuse, Inc.
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Rockwell Automation, Inc.
- S&C Electric Company
- Schneider Electric SE
- Schweitzer Engineering Laboratories, Inc.
- Siemens AG
- Toshiba Corporation
- ZIV Aplicaciones y Tecnolog�a, S.A.
Desarrollos recientes de la industria en Mercado de Sistemas de Protección de Alimentadores de Distribución
- Mayo de 2026: Hitachi Energy desplegó el primer piloto de subestación digital de Türkiye en asociación con el operador del sistema de transmisión TEİAŞ, utilizando protección y control de bus de proceso IEC 61850 Edición 2.1. El proyecto valida la arquitectura completa de bus de proceso para subestaciones de distribución primaria y subtransmisión, y señala la preparación comercial para un despliegue amplio en el mercado europeo y de Oriente Medio de subestaciones digitales.
- Febrero de 2026: Siemens presentó SIPROTEC 5, consolidando la funcionalidad de hasta 60 Dispositivos Electrónicos Inteligentes (IED) SIPROTEC 5 basados en hardware en una única solución basada en servidor para subestaciones digitales. El producto ofrece una reducción del 25% en el gasto de capital, un ahorro del 45% en el espacio de la subestación, reducciones de emisiones de carbono de hasta el 50% mediante la eliminación del cableado de cobre y ahorros en los costos del ciclo de vida de hasta el 20%, reduciendo materialmente la barrera para la adopción de subestaciones digitales.
- Febrero de 2026: GE Vernova lanzó GridBeats APS, una plataforma unificada definida por software que admite 27 paquetes de aplicaciones de protección y control, incluida la protección avanzada de alimentadores con detección de fallas incipientes y esquemas piloto, tanto para subestaciones convencionales como digitales. El sistema está diseñado para permitir a las empresas de servicios públicos modernizar la arquitectura de protección sin interrupción del servicio ni desplazamiento completo del hardware.
- Febrero de 2026: ABB lanzó REX600, un dispositivo compacto que combina la funcionalidad de unidad de fusión, protección de respaldo e indicación precisa de paso de falla basada en corriente para subestaciones digitales. REX600 cumple con los estándares de ciberseguridad IEC 62443-4-1 e IEC 62443-4-2 y se integra con las plataformas de protección centralizada y virtualizada SSC600 de ABB, respaldando arquitecturas abiertas de múltiples proveedores.
Alcance del Informe del Mercado Global de Sistemas de Protección de Alimentadores de Distribución
El Mercado Global de Sistemas de Protección de Alimentadores de Distribución comprende el mercado de equipos de protección, monitoreo y control diseñados para detectar, aislar y gestionar fallas eléctricas en redes de alimentadores de distribución de energía. Estos sistemas protegen la infraestructura de distribución, incluidos los alimentadores, transformadores, equipos de conmutación y cargas conectadas, contra condiciones como cortocircuitos, sobrecorriente, fallas a tierra y variaciones anormales de tensión o corriente. Los sistemas de protección de alimentadores de distribución incorporan relés de protección, interruptores de circuito, reconectadores, seccionalizadores, transformadores de corriente y tensión, indicadores de paso de falla, unidades de control de alimentadores y equipos de comunicación para permitir la detección de fallas, el aislamiento selectivo y la restauración del suministro de energía. El mercado incluye tecnologías de protección electromecánicas y estáticas convencionales, así como sistemas de protección digitales, numéricos, basados en microprocesadores, habilitados para comunicaciones y adaptativos. Estos sistemas son desplegados por empresas de servicios públicos eléctricos, instalaciones industriales, edificios comerciales, operadores de energía renovable y operadores de infraestructura para mejorar la confiabilidad de la red de distribución, minimizar las interrupciones del servicio y respaldar la integración de recursos energéticos distribuidos.
El Mercado Global de Sistemas de Protección de Alimentadores de Distribución está segmentado por Componente (Relés de Protección, incluidos Relés Electromecánicos, Estáticos, Digitales y Numéricos; Interruptores de Circuito y Dispositivos de Conmutación Protectora; Reconectadores y Seccionalizadores; Transformadores de Corriente y Tensión; Indicadores de Paso de Falla y Sensores; Unidades de Control y Monitoreo de Alimentadores; Módulos de Comunicación y Pasarelas; y Software y Servicios); Por Nivel de Voltaje (Bajo Voltaje, Voltaje Medio e Interfaces de Distribución de Alta Tensión); Por Tecnología (Sistemas de Protección Electromecánicos, Sistemas de Protección Estáticos, Sistemas de Protección Digitales, Sistemas de Protección Numéricos y Basados en Microprocesadores, y Sistemas de Protección Basados en Comunicaciones y Adaptativos); y Por Usuario Final (Empresas de Servicios Públicos de Transmisión y Distribución Eléctrica, Instalaciones Industriales, Edificios y Complejos Comerciales, Operadores de Energía Renovable, Operadores de Infraestructura y Transporte, y Empresas de Servicios Públicos Municipales y Cooperativas). El mercado también está segmentado geográficamente en 26 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Relés de Protección (Relés Electromecánicos, Estáticos, Digitales y Numéricos) |
| Interruptores de Circuito y Dispositivos de Conmutación Protectora |
| Reconectadores y Seccionalizadores |
| Transformadores de Corriente y Tensión |
| Indicadores de Paso de Falla y Sensores |
| Unidades de Control y Monitoreo de Alimentadores |
| Módulos de Comunicación y Pasarelas |
| Software y Servicios |
| Bajo Voltaje |
| Voltaje Medio |
| Interfaces de Distribución de Alta Tensión |
| Sistemas de Protección Electromecánicos |
| Sistemas de Protección Estáticos |
| Sistemas de Protección Digitales |
| Sistemas de Protección Numéricos y Basados en Microprocesadores |
| Sistemas de Protección Basados en Comunicaciones y Adaptativos |
| Empresas de Servicios Públicos de Transmisión y Distribución Eléctrica |
| Instalaciones Industriales |
| Edificios y Complejos Comerciales |
| Operadores de Energía Renovable |
| Operadores de Infraestructura y Transporte |
| Empresas de Servicios Públicos Municipales y Cooperativas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Componente | Relés de Protección (Relés Electromecánicos, Estáticos, Digitales y Numéricos) | |
| Interruptores de Circuito y Dispositivos de Conmutación Protectora | ||
| Reconectadores y Seccionalizadores | ||
| Transformadores de Corriente y Tensión | ||
| Indicadores de Paso de Falla y Sensores | ||
| Unidades de Control y Monitoreo de Alimentadores | ||
| Módulos de Comunicación y Pasarelas | ||
| Software y Servicios | ||
| Por Nivel de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Interfaces de Distribución de Alta Tensión | ||
| Por Tecnología | Sistemas de Protección Electromecánicos | |
| Sistemas de Protección Estáticos | ||
| Sistemas de Protección Digitales | ||
| Sistemas de Protección Numéricos y Basados en Microprocesadores | ||
| Sistemas de Protección Basados en Comunicaciones y Adaptativos | ||
| Por Usuario Final | Empresas de Servicios Públicos de Transmisión y Distribución Eléctrica | |
| Instalaciones Industriales | ||
| Edificios y Complejos Comerciales | ||
| Operadores de Energía Renovable | ||
| Operadores de Infraestructura y Transporte | ||
| Empresas de Servicios Públicos Municipales y Cooperativas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los sistemas de protección de alimentadores de distribución?
Se proyecta que el tamaño del Mercado de Sistemas de Protección de Alimentadores de Distribución se expanda desde 1,71 mil millones de USD en 2026 y 1,83 mil millones de USD en 2027 hasta 2,63 mil millones de USD para 2032, registrando un CAGR del 7,47% entre 2027 y 2032.
¿Qué componente tiene la mayor participación en el gasto en protección de alimentadores?
Los Relés de Protección representaron el 38,7% de los ingresos por componentes en 2026, respaldados por programas de sustitución y automatización.
¿Por qué los módulos de comunicación y las pasarelas están creciendo rápidamente?
Se espera que crezcan a un CAGR del 7,7% hasta 2032 porque las subestaciones digitales requieren intercambio seguro de datos, traducción de protocolos y monitoreo de borde.
¿Qué usuario final tiene el mayor crecimiento proyectado?
Se proyecta que los Operadores de Energía Renovable crezcan a un CAGR del 10,3% hasta 2032 a medida que la generación distribuida crea requisitos de protección más complejos.
¿Qué región se espera que crezca más rápido?
Asia-Pacífico representó el 33,7% de los ingresos de 2026 y se proyecta que crezca a un CAGR del 8,3% hasta 2032.
¿Qué limita el despliegue en alimentadores rurales?
El alto costo de capital, la economía de circuitos dispersos, la integración de sistemas heredados, las pruebas de ciberseguridad y la escasez de ingenieros de protección pueden retrasar las actualizaciones.