
Marktgröße und Marktanteil des Marktes für Verteilungsleitungsschutzsysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.83 Milliarden US-Dollar |
| Marktgröße (2032) | 2.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verteilungsleitungsschutzsysteme von Mordor Intelligence
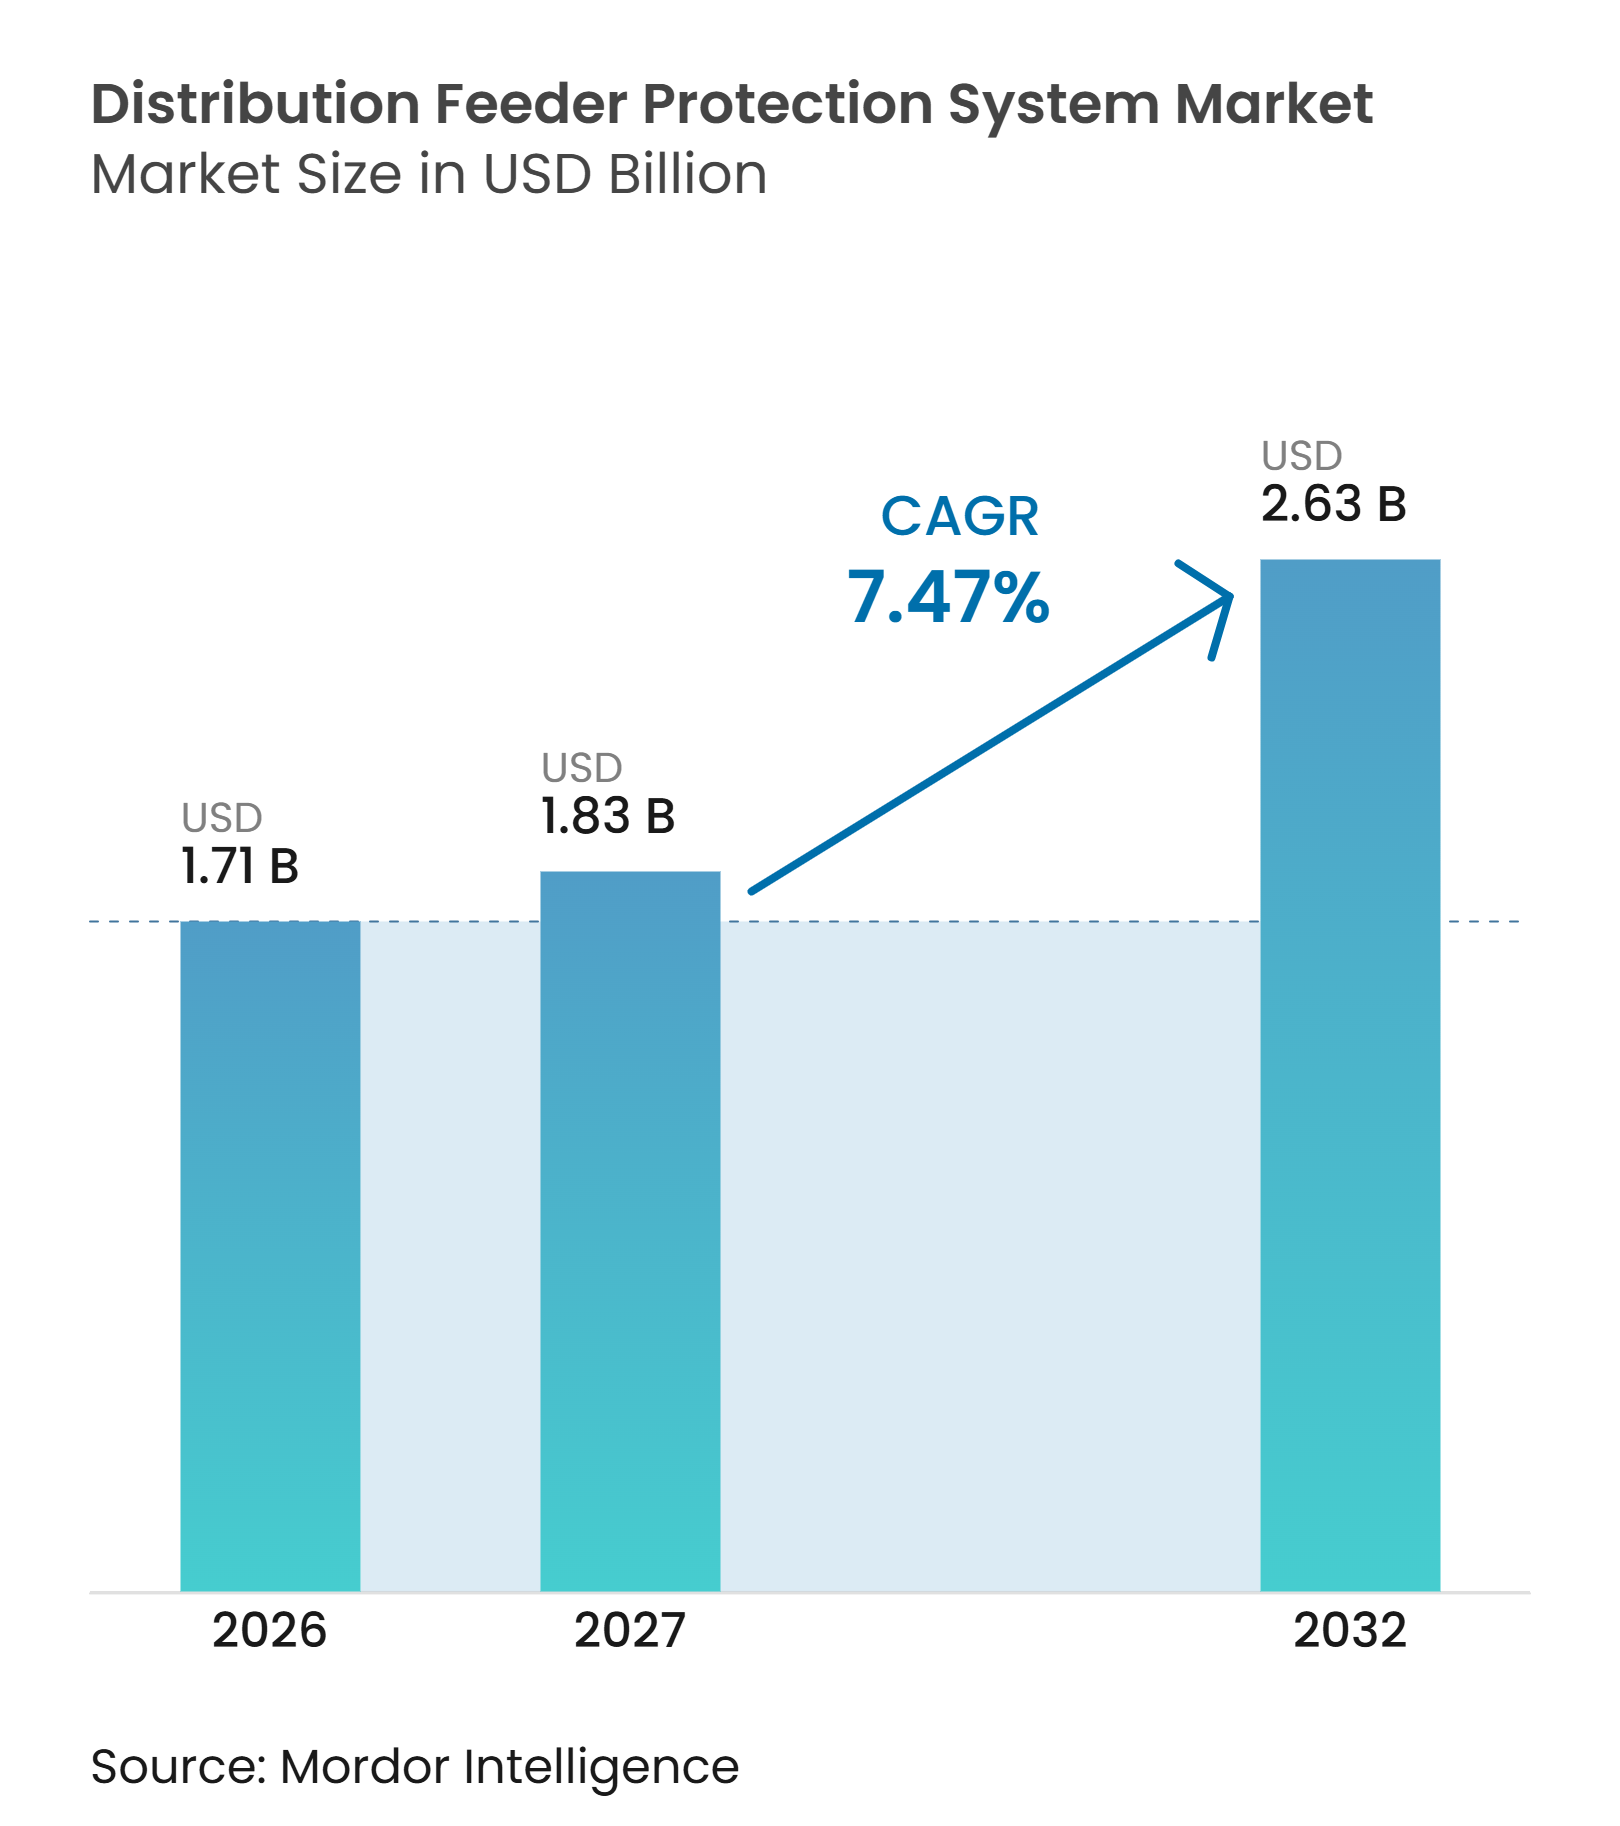
Die Marktgröße des Marktes für Verteilungsleitungsschutzsysteme wird voraussichtlich von 1,71 Milliarden USD im Jahr 2026 und 1,83 Milliarden USD im Jahr 2027 auf 2,63 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,47 % zwischen 2027 und 2032. Die strukturelle Nachfrage spiegelt den Bedarf von Versorgungsunternehmen wider, veraltete Verteilungsanlagen zu ersetzen, dezentrale Energieressourcen zu integrieren und strengeren Zuverlässigkeitsanforderungen gerecht zu werden. Der Markt für Verteilungsleitungsschutzsysteme geht über den konventionellen Relaisaustausch hinaus, da Leitungsnetze nun bidirektionale Ströme und veränderte Fehlerbedingungen bewältigen müssen. Netzinvestitionsprogramme lenken Mittel in Richtung Anlagen, die Überwachung, Automatisierung und sichere Kommunikation unterstützen. Der Wettbewerbsfokus verlagert sich hin zu integrierten Schutz-, Steuerungs- und Softwareplattformen, die den Feldeinsatz reduzieren und langfristige Servicevereinbarungen unterstützen können. Diese Bedingungen schaffen Chancen für Anbieter, die Schutzhardware mit interoperabler Kommunikation und Engineering-Support kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Schutzrelais im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Verteilungsleitungsschutzsysteme. Kommunikationsmodule und Gateways werden bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen.
- Nach Spannungsebene hielt Mittelspannung im Jahr 2026 einen Marktanteil von 57,2 % am Markt für Verteilungsleitungsschutzsysteme. Niederspannung wird bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen.
- Nach Technologie hielten numerische und mikroprozessorbasierte Schutzsysteme im Jahr 2026 einen Marktanteil von 48,4 % am Markt für Verteilungsleitungsschutzsysteme. Kommunikationsbasierte und adaptive Schutzsysteme werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen.
- Nach Endnutzer hielten Übertragungs- und Verteilungsversorgungsunternehmen im Jahr 2026 einen Marktanteil von 46,1 % am Markt für Verteilungsleitungsschutzsysteme. Betreiber erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 33,7 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ersatz veralteter Verteilungsinfrastruktur | +2.1% | Global (am stärksten in Nordamerika und Europa) | Mittelfristig (2–4 Jahre) |
| Dezentrale Energieressourcen und bidirektionale Leitungsströme | +1.6% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Verteilungsautomatisierung, FLISR und digitale Umspannwerke | +1.3% | Global (Nordamerika und Europa führend; Asien-Pazifik beschleunigt) | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeits-, Resilienz- und SAIDI/SAIFI-Vorgaben | +1.1% | Nordamerika und Europa; aufkommende Dynamik in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤2 Jahre) |
| Hochimpedanz-Fehlererkennung und Waldbrandminderung | +0.6% | Nordamerika (westliche Vereinigte Staaten), Australien, Südeuropa | Kurzfristig (≤2 Jahre) |
| Nachrüstungskompatible Edge-Intelligenz | +0.5% | Global (Nachrüstungszyklen in entwickelten Märkten; Neubauprojekte in Schwellenmärkten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz veralteter Verteilungsinfrastruktur
Veraltete Netzanlagen haben sich von einem Wartungsproblem zu einer Ersatzpriorität für viele Versorgungsunternehmen entwickelt. Das Europäische Parlament berichtete 2025, dass 40 % der Verteilungsinfrastruktur der Europäischen Union älter als 40 Jahre ist, und der Anteil wird bis 2030 voraussichtlich 50 % übersteigen.[1] Ältere elektromechanische und frühe statische Relais können den aktuellen Anforderungen an Fehlerklärungsgeschwindigkeit, Zustandsüberwachung und Netztransparenz nicht mehr gerecht werden. Dies erhöht den Wert digitaler Geräte mit Kommunikations-, Cybersicherheitsfunktionen und konfigurierbaren Schutzeinstellungen. Die Europäische Investitionsbank stellte dem niederländischen Netzbetreiber Stedin 2025 500 Millionen EUR für die Erneuerung und Automatisierung der Mittel- und Niederspannungsinfrastruktur zur Verfügung.[2] Der Markt für Verteilungsleitungsschutzsysteme profitiert daher, wenn Ersatzprogramme umfassendere Leitungsautomatisierungsarbeiten umfassen und nicht nur einen gleichwertigen Relaisaustausch. Versorgungsunternehmen nutzen das Investitionsfenster auch zur Standardisierung von Geräteflotten, zur Reduzierung der Ersatzteilkomplexität und zur Verbesserung der für Leitstellen verfügbaren Informationen.
Dezentrale Energieressourcen und bidirektionale Leitungsströme
Dezentrale Energieressourcen verändern die Annahmen, die bei der Einstellung des Legacy-Leitungsschutzes verwendet werden. Eine Studie aus dem Jahr 2025 in Electric Power Systems Research ergab, dass wechselrichterbasierte dezentrale Erzeugung den Kurzschlussstrom verändern und bidirektionale Ströme einführen kann, die den nicht-direktionalen Überstromschutz herausfordern. Schutzsysteme müssen Fehler beseitigen, ohne die Erzeugung unnötig zu trennen, die bei bestimmten Störungen verbunden bleiben soll. Jede Solar- oder Windanbindung kann Versorgungsunternehmen dazu veranlassen, die Koordination von vor- und nachgelagerten Geräten zu überprüfen. Dies schafft Nachfrage nach direktionalem, adaptivem und kommunikationsbasiertem Schutz sowie nach Engineering-Dienstleistungen. Es macht auch periodische Einstellungsüberprüfungen wichtiger, da sich die Leitungsbedingungen mit der Erzeugungsleistung, der Last und der Schaltkonfiguration ändern können. Die Asiatische Entwicklungsbank berichtete 2025, dass Netzinvestitionen für die Energiewende im sich entwickelnden Asien zentral bleiben und die anhaltende Nachfrage nach Netzintegrationsarbeiten unterstützen.[3]
Verteilungsautomatisierung, Fehlerlokalisierung, Isolierung und Wiederversorgung (FLISR) und digitale Umspannwerke
Programme zur Fehlerlokalisierung, Isolierung und Wiederversorgung steigern die Nachfrage nach Kommunikationsrelais, Wiedereinschaltern und Feldgateways. Eine Fallstudie aus dem Jahr 2025 mit Huntsville Utilities zeigte, dass ein 46-kV-Schema zur Fehlerlokalisierung, Isolierung und Wiederversorgung (FLISR) Fehler isolierte und die Versorgung innerhalb von Sekunden wiederherstellte.[4] Diese Programme integrieren Schutzgeräte in ein koordiniertes Betriebssystem, anstatt sie als eigenständige Anlagen zu behandeln. Siemens berichtete im Februar 2026, dass SIPROTEC 5 bis zu 60 Hardwaregeräte in einer serverbasierten Lösung konsolidieren kann, mit 25 % niedrigeren Investitionskosten und bis zu 20 % niedrigeren Lebenszykluskosten. Digitale Umspannwerksarchitekturen erfordern auch eine sichere Protokollübersetzung und Datenaggregation am Leitungsrand. GE Vernova stellte im Februar 2026 GridBeats APS mit 27 Schutz- und Steuerungsanwendungspaketen auf einer softwaredefinierten Plattform vor. Der Markt für Verteilungsleitungsschutzsysteme verzeichnet daher ein wachsendes Interesse an Gateways und zentralisierten Schutzplattformen. Anbieter, die Feldgeräte ohne Unterbrechung des Betriebs integrieren können, sind in großen Modernisierungsprogrammen möglicherweise besser positioniert.
Zuverlässigkeits-, Resilienz- und SAIDI/SAIFI-Vorgaben
Zuverlässigkeitsvorschriften können Leitungsunterleistung in eine unmittelbare Investitionsentscheidung verwandeln. Texas änderte 2025 seine Vorschriften zur Zuverlässigkeit der Stromversorgung, um Durchsetzungsmaßnahmen zu ermöglichen, wenn der SAIDI- oder SAIFI-Durchschnitt einer Leitung den Systemdurchschnitt für 2 aufeinanderfolgende Jahre um 200 % überschreitet. Das Board of Public Utilities von New Jersey verstärkte 2025 die Zuverlässigkeitsniveaus und verknüpfte die CAIDI- und SAIFI-Leistung mit den Erlösmechanismen der Versorgungsunternehmen. Versorgungsunternehmen, die diesen Anforderungen gegenüberstehen, haben einen stärkeren Anreiz, Wiedereinschalter, intelligente elektronische Geräte und FLISR auf schlecht leistenden Leitungen zu priorisieren. Automatisierte Isolierung und Wiederversorgung können auch klare Belege für regulatorische Diskussionen liefern. Der Markt für Verteilungsleitungsschutzsysteme profitiert von diesem Wandel, da die Einhaltung von Zuverlässigkeitsvorschriften zu einem wiederkehrenden Beschaffungsauslöser wird und nicht zu einer diskretionären Aufrüstung. Versorgungsunternehmen können diese Investitionen auf Leitungen mit der höchsten Ausfallexposition und dem klarsten regulatorischen Bedarf ausrichten.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionskosten und ländliche Leitungswirtschaft | -0.7% | Global (am stärksten in Naher Osten und Afrika, Südamerika und ländlichem Nordamerika) | Langfristig (≥4 Jahre) |
| Interoperabilität mit Legacy-Systemen und Cybersicherheitstests | -0.5% | Global (am bedeutendsten in Nordamerika und Europa aufgrund der Tiefe der Legacy-Infrastruktur) | Mittelfristig (2–4 Jahre) |
| Begrenzte geplante Abschaltfenster für die Einstellungsmigration | -0.3% | Nordamerika, Europa und dichte städtische Netze in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Herstellerspezifische Datenmodelle und Mangel an Schutzfachkräften | -0.4% | Global (am stärksten in Schwellenmärkten und Versorgungsunternehmen mit kleinen Engineering-Teams) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und ländliche Leitungswirtschaft
Die Wirtschaftlichkeit ländlicher Leitungen bleibt eine Einschränkung für vollständige digitale Schutzaufrüstungen. Dünn besiedelte Leitungen können unzureichende Einnahmen generieren, um die Amortisationszeit für eine vollständige Installation intelligenter elektronischer Geräte zu unterstützen. Versorgungsunternehmen können daher die Nutzungsdauer von Legacy-Anlagen verlängern, auch wenn diese Anlagen nicht mehr dem bevorzugten technischen Standard entsprechen. Die Asiatische Entwicklungsbank identifizierte 2025 unzureichende Finanzierung für Netzaufrüstungen als wesentliche Einschränkung der Energiewende im sich entwickelnden Asien. Dies führt zu einer Spaltung zwischen fortschrittlichen Installationen in städtischen, industriellen und erneuerbaren Energien benachbarten Standorten und einer langsameren Modernisierung in ländlichen Systemen. Genossenschaftliche Finanzierungsmodelle und öffentliche Elektrifizierungsprogramme können helfen, aber ihr Umfang beseitigt die Lücke nicht innerhalb des Prognosezeitraums. Anbieter müssen daher fortschrittliche Funktionen mit Installationsmodellen in Einklang bringen, die zu eingeschränkten ländlichen Investitionsbudgets passen.
Interoperabilität mit Legacy-Systemen und Cybersicherheitstests
Moderne Geräte müssen häufig neben Legacy-SCADA-Systemen, proprietären Fernwirkeinheiten und Multi-Hersteller-Relaisflotten betrieben werden. Dies erhöht den Engineering-Aufwand und kann die Projektlieferung verzögern. Die IEEE Power and Energy Society berichtete 2025, dass Änderungen der Verteilungsautomatisierung die Betriebseigenschaften und Koordinationsanforderungen von Relais verändern können. Cybersicherheitstests verlängern auch die Inbetriebnahmearbeiten, wenn Versorgungsunternehmen die Konformität mit Datenkommunikations- und eingebetteten Gerätesicherheitsstandards verlangen. Die Herausforderung ist für kleinere Versorgungsunternehmen ohne dedizierte Schutz-Engineering-Teams akuter. Der Markt für Verteilungsleitungsschutzsysteme wird daher durch die Verfügbarkeit von Integrationsdienstleistungen und qualifiziertem Personal eingeschränkt, nicht nur durch Gerätebudgets. Tests und Einstellungsmigration müssen sorgfältig geplant werden, um die Systemzuverlässigkeit während des Übergangs zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
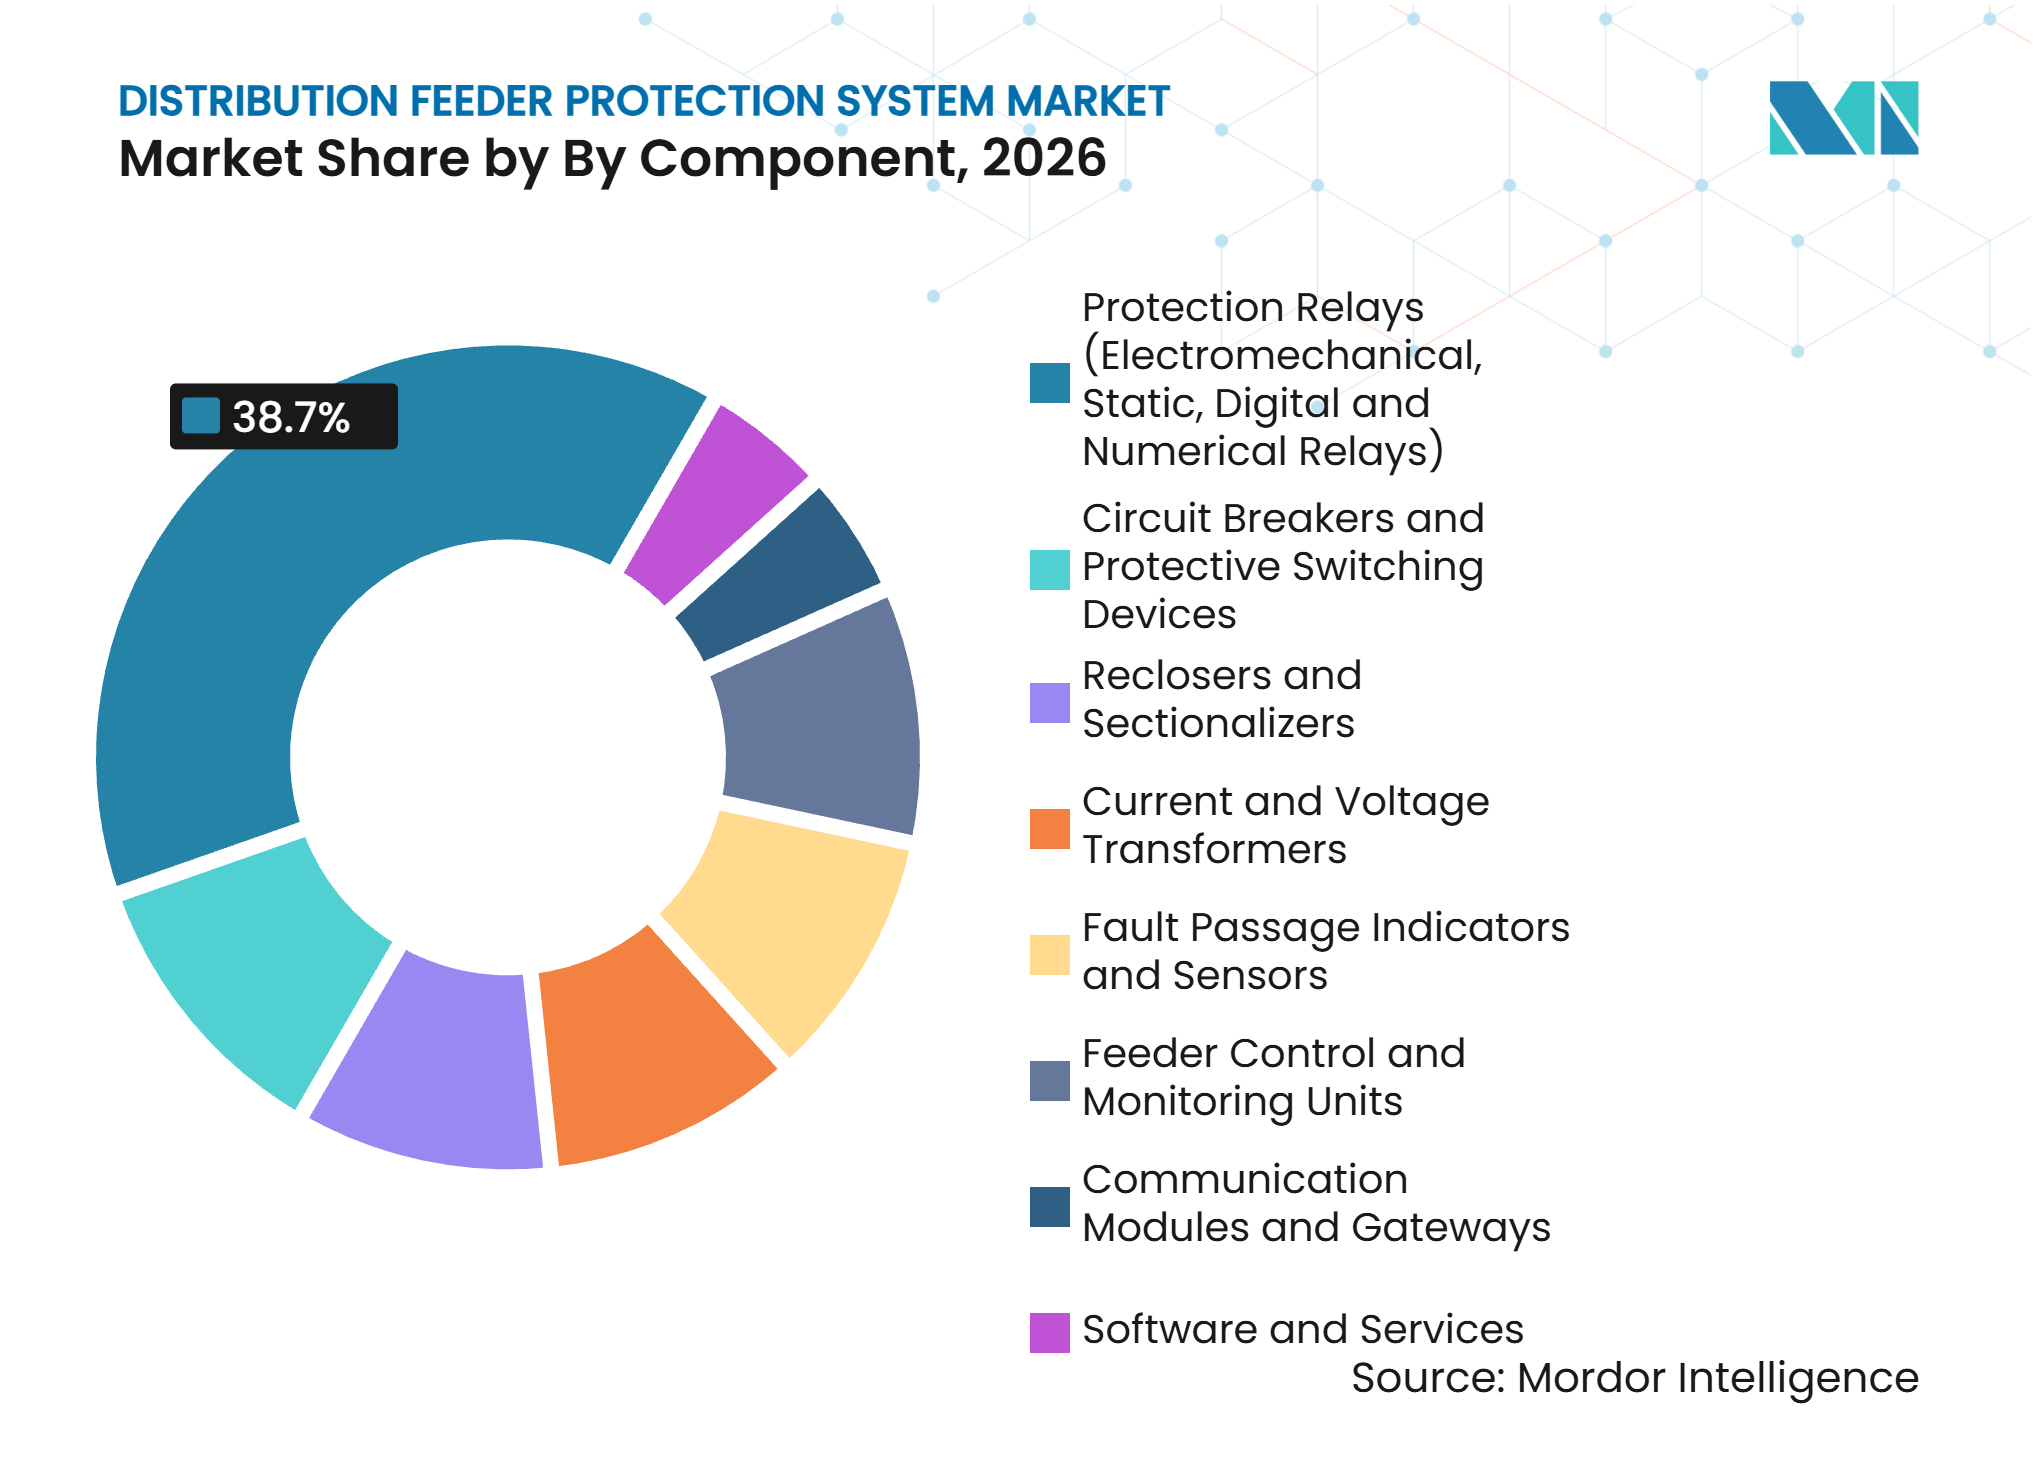
Schutzrelais sichern den Umsatz, während Kommunikationsgateways den nächsten Wachstumszyklus anführenSchutzrelais hielten im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Verteilungsleitungsschutzsysteme. Ihre installierte Basis umfasst Freileitungen, Kabelleitungen, Transformatorfelder und Sammelschienenschutz in primären Verteilungsumspannwerken. Die Ersatznachfrage setzt sich fort, da statische und elektromechanische Anlagen das Ende ihrer Nutzungsdauer erreichen, insbesondere dort, wo Wartungsaufzeichnungen eine sinkende Zuverlässigkeit oder einen eingeschränkten Zugang zu Ersatzteilen zeigen. Moderne numerische Relais fügen Funktionen für Fehlerlokalisierung, Isolierung und Wiederversorgung (FLISR), Lichtbogenerkennung, Hochimpedanz-Fehlererkennung und Cybersicherheit hinzu, sodass Versorgungsunternehmen Funktionen konsolidieren können, die zuvor von mehreren Geräten bereitgestellt wurden. ABB stellte im Mai 2025 Relion REC615 als konfigurierbares Gerät vor, das Wiedereinschalterschutz, Fehlerlokalisierung, Isolierung und Wiederversorgung (FLISR) sowie mehrere Erdschlussalgorithmen kombiniert.
Kommunikationsmodule und Gateways werden bis 2032 voraussichtlich mit einer CAGR von 7,7 % im Markt für Verteilungsleitungsschutzsysteme wachsen. Jedes Gerät, das an ein IEC-61850-Backbone angeschlossen ist, benötigt Funktionen für Protokollübersetzung, Datenaggregation oder Sicherheitsdurchsetzung, insbesondere wenn neue Anlagen mit einer installierten Basis von mehreren Herstellern betrieben werden müssen. Gateways können auch Edge-Analysen zur Fehlerklassifizierung und Leistungsqualitätsüberwachung unterstützen und Betreibern helfen, Feldprobleme zu identifizieren, ohne auf wiederholte Datenübertragungen an ein zentrales System angewiesen zu sein. Software und Dienstleistungen gewinnen durch Remote-Relaiskonfiguration, Firmware-Abonnements und zentralisierte Schutz-Engineering-Tools an Bedeutung. Die COMSYS-Gruppe der RWTH Aachen berichtete 2025, dass regelbasierte Parametergenerierung für adaptiven Verteilungsschutz technisch machbar und reproduzierbar ist.



Nach Spannungsebene:
Mittelspannung führt, während die Niederspannungs-Smart-Grid-Einführung zunimmtMittelspannung hielt im Jahr 2026 einen Marktanteil von 57,2 % am Markt für Verteilungsleitungsschutzsysteme. Der Bereich von 1 kV bis 36 kV kombiniert dichte Versorgungsanlagen mit Fehlerstromverhältnissen, die einen vollständig ausgestatteten Schutz rechtfertigen, während Ausfälle auf dieser Ebene eine erhebliche Anzahl von Kunden betreffen können. Hitachi Energys REF650 und Hitachi Energys REC615 adressieren diesen Teil des Netzes mit digitaler Kommunikation und Cybersicherheitsfähigkeiten. Netzcodes und Anforderungen an digitale Umspannwerke machen diese Funktionen in vielen Märkten zu einem Teil formaler Spezifikationen, was den Spielraum für Versorgungsunternehmen verringert, digitale Kommunikations- oder Cybersicherheitsfunktionen aufzuschieben. Hochspannungsverteilungsschnittstellen bleiben kleiner, sind aber für Umspannwerke relevant, die Verteilungs- und Subtransmissionsnetze verbinden.
Niederspannung wird bis 2032 voraussichtlich mit einer CAGR von 7,5 % im Markt für Verteilungsleitungsschutzsysteme wachsen. Intelligente Zähler, Dachsolaranlagen, Ladestationen für Elektrofahrzeuge und Batteriespeicher erweitern den Überwachungs- und Schutzbedarf bis zum Netzrand, wo konventionelle Transparenz und manuelle Wiederherstellungsprozesse oft begrenzt sind. Der Zentralverband Elektrotechnik- und Elektronikindustrie (ZVEI) erklärte 2025, dass eine durchgängige Digitalisierung des Niederspannungsnetzes für die Integration erneuerbarer Energien, dynamische Tarife und geringere technische Verluste notwendig ist. Schneider Electric stellte im August 2025 FeederSeT mit digitaler Konnektivität, thermischer Überwachung und optionaler Cloud-Integration vor. Diese Installationen erhöhen den Bedarf an Geräten, die Leitungsschutz mit Transparenz und Datenaustausch kombinieren und eine schnellere Fehlererkennung sowie klarere Betriebsinformationen für Verteilungsleitsteams ermöglichen.
Nach Technologie:
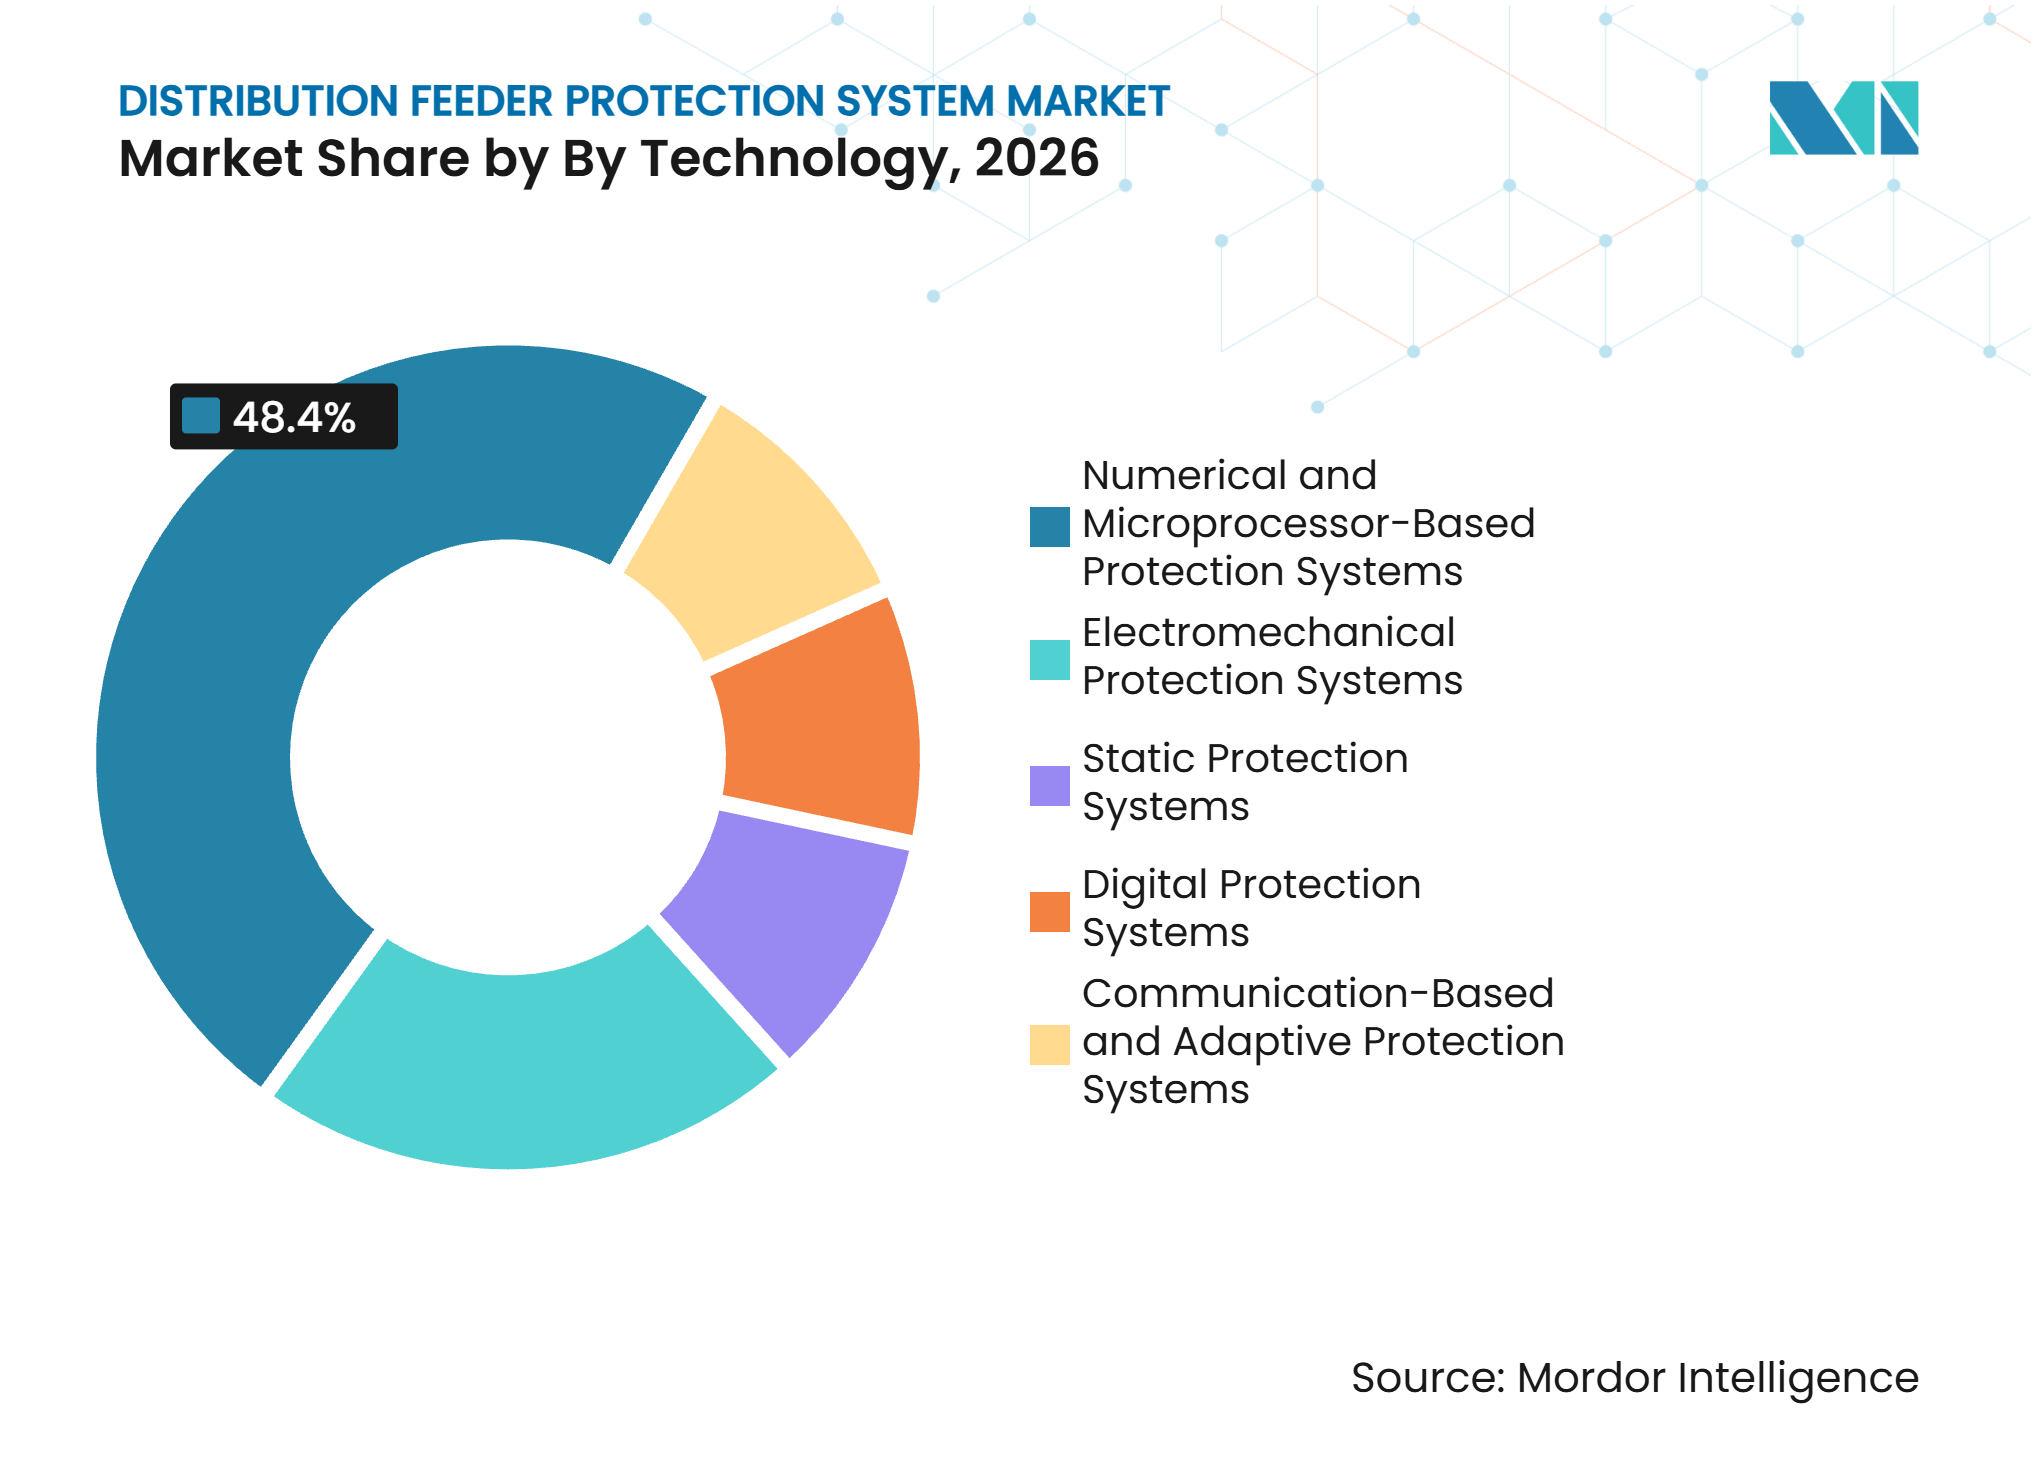
Numerische Systeme dominieren, während adaptiver Schutz die Grenzen neu definiertNumerische und mikroprozessorbasierte Schutzsysteme hielten im Jahr 2026 einen Anteil von 48,4 % am Technologiesegment. Versorgungsunternehmen in entwickelten Märkten haben diese Systeme für Ereignisprotokollierung, Oszillografie und konfigurierbare Einstellungen übernommen, die nach einem Fehler detailliertere Aufzeichnungen liefern und eine diszipliniertere Schutzüberprüfung unterstützen. Sie bieten Funktionen, die elektromechanische und statische Relais nicht bieten können. Viele sind jedoch offline konfiguriert und können nicht kontinuierlich auf Änderungen in der Leitungstopologie oder der dezentralen Erzeugungsleistung reagieren, was feste Einstellungen für aktiv verwaltete Netze weniger geeignet machen kann. Digitale Systeme nehmen eine mittlere Position ein, während statische und elektromechanische Systeme hauptsächlich in Legacy- oder ländlichen Anwendungen verbleiben.
Kommunikationsbasierte und adaptive Schutzsysteme werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % im Markt für Verteilungsleitungsschutzsysteme wachsen. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass vernetzte Vorwärtsauslösematrizen die Selektivität in aktiven Verteilungsnetzen mit Windenergieerzeugung und Elektrofahrzeuglasten aufrechterhalten können. Diese Systeme verwenden topologiebewusste Logik, bei der konventioneller stufenbasierter Schutz die Selektivität verlieren kann. GE Vernova's GridBeats APS vom Februar 2026 veranschaulicht den Übergang zu softwaredefiniertem Schutz mit gemeinsam genutzten Hardwareressourcen. Dieser Übergang unterstützt wiederkehrende Einnahmen aus Einstellungsmanagement, Softwarelizenzen und Cybersicherheitsüberwachung neben dem Geräteverkauf.

Nach Endnutzer:
Versorgungsunternehmen verankern den Markt, während Betreiber erneuerbarer Energien die Wachstumskante definierenÜbertragungs- und Verteilungsversorgungsunternehmen hielten im Jahr 2026 einen Anteil von 46,1 % an den Endnutzerausgaben. Ihre großen Leitungsflotten erfordern periodische Einstellungsüberprüfungen, Wartung und Ersatz, wenn Anlagen altern, was einen anhaltenden Bedarf an Ausrüstung, Tests und Feld-Engineering-Support schafft. Jahrzehntelange Kapitalplanung macht Versorgungsunternehmen zur stabilsten Nachfragequelle. Industriebetriebe beschaffen auch fortschrittlichen Schutz, wo Stromqualität und Kontinuität wichtig sind, insbesondere dort, wo eine Unterbrechung empfindliche Prozesse oder kritische Vor-Ort-Lasten stören kann. Gewerbliche Komplexe, Verkehrsbetreiber, Flughäfen und Wasserversorgungsunternehmen unterhalten dedizierte Leitungen, die zuverlässigen Fehlerschutz erfordern.
Betreiber erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 10,3 % im Markt für Verteilungsleitungsschutzsysteme wachsen. Eine Studie aus dem Jahr 2025 in Results in Engineering verknüpfte dezentrale Energieressourcen mit sympathischem Auslösen, reduziertem Kurzschlussstromanteil des Umspannwerks und Koordinationsverlust. Adaptive und kommunikationsbasierte Schemata sind darauf ausgelegt, diese Betriebsbedingungen zu bewältigen, indem das Schutzverhalten an Fehlerbeitrag, Topologie und Erzeugungsbedingungen angepasst wird. Solarparks und Windparks über 10 MW spezifizieren und besitzen Umspannwerksschutzanlagen häufig unabhängig von ihrem Netzversorgungsunternehmen. Dies erhöht die Anzahl der direkten Käuferbeziehungen, die Anlagenlieferanten zur Verfügung stehen, und macht Anwendungs-Engineering zu einem wichtigen Teil des Vertriebs an Entwickler von Projekten für erneuerbare Energien.
Geografische Analyse
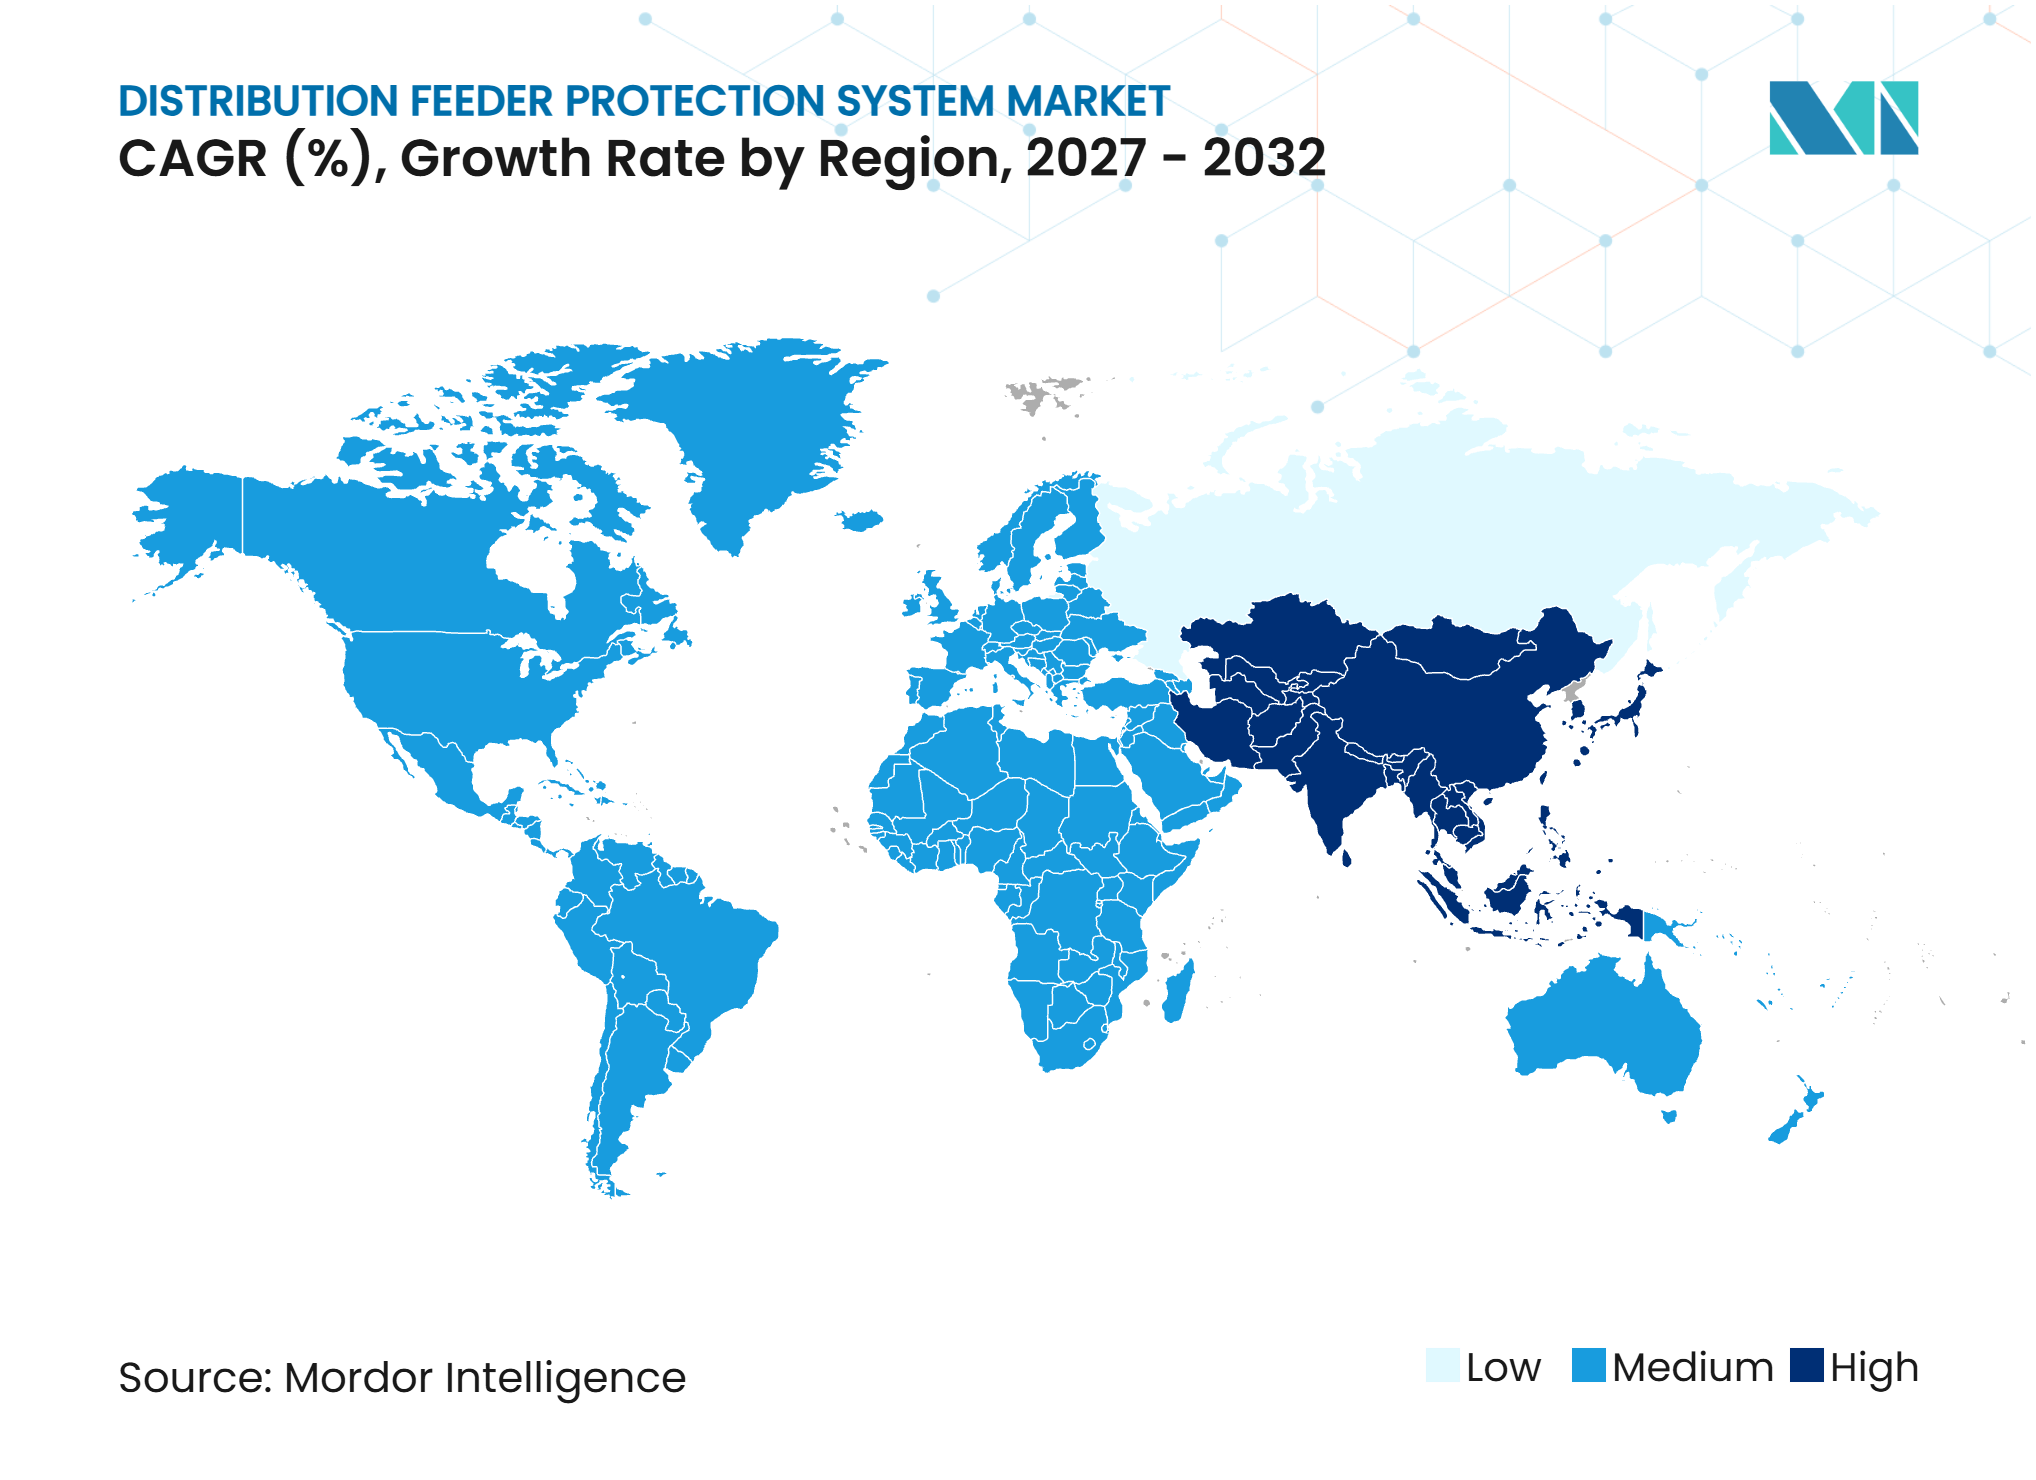
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 33,7 % am Markt für Verteilungsleitungsschutzsysteme und wird bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen. China ist ein wichtiger Treiber, da seine Netzpolitik von 2025 eine nationale Richtung für ein neues Stromsystem bis 2030 festlegte und Investitionen in die Anlagen unterstützt, die zum Anschluss und Betrieb eines komplexeren Verteilungsnetzes benötigt werden. Indien ist eine weitere große Nachfragequelle, da Netzmodernisierungs- und Leitungstelemetrieprogramme ausgebaut werden und ein Bedarf an Überwachungs- und Schutzanlagen entsteht, die die Transparenz auf Verteilungsebene unterstützen können. Südostasiatische Länder bieten Neubauchancen, da Elektrifizierungs- und Programme zur Integration erneuerbarer Energien voranschreiten, wobei neue Netze von Anfang an digitale Schutzfähigkeiten spezifizieren können. Die Asiatische Entwicklungsbank identifizierte 2025 unzureichende Netzinvestitionen als zentrale Einschränkung der Energiewende in der Region.
Nordamerika und Europa bilden die nächste Gruppe von Umsatzchancen für den Markt für Verteilungsleitungsschutzsysteme. In Nordamerika unterstützen Zuverlässigkeitsvorschriften und Netzmodernisierungsfinanzierung die Beschaffung sicherer und automatisierter Leitungsanlagen. Die Zuverlässigkeitsänderungen in Texas im Jahr 2025 schaffen einen direkten regulatorischen Anreiz für Versorgungsunternehmen, schlecht leistende Leitungen zu verbessern. In Europa legte die Europäische Kommission in ihren Leitlinien von 2025 einen Bedarf von 730 Milliarden EUR für die Entwicklung des Verteilungsnetzes bis 2040 fest. Veraltete Anlagen und Dekarbonisierungspläne unterstützen die Nachfrage in Deutschland, Frankreich, den Niederlanden, Polen und anderen aktiven Beschaffungsmärkten, wo Versorgungsunternehmen Kapazitäten hinzufügen müssen und gleichzeitig Zuverlässigkeits- und Cybersicherheitsanforderungen erfüllen müssen.
Südamerika wird von Brasilien und Argentinien angeführt, wo die Integration erneuerbarer Energien und Reformen des Energiesektors den Modernisierungsbedarf unterstützen. Kolumbien und Chile verfügen über entwickeltere Konzessionsrahmen, die systematische Leitungsprogramme unterstützen können. Im Nahen Osten und in Afrika investieren Golfversorgungsunternehmen in hochwertige Automatisierung und digitale Umspannwerke. Dieser Kontrast macht den Einsatzzeitpunkt stark abhängig von der lokalen Versorgungsfinanzierung und der Zuverlässigkeitspolitik, was zu ungleichmäßiger Nachfrage in benachbarten Ländern und innerhalb derselben weiteren Region führen kann.
Wettbewerbslandschaft
Marktkonzentration
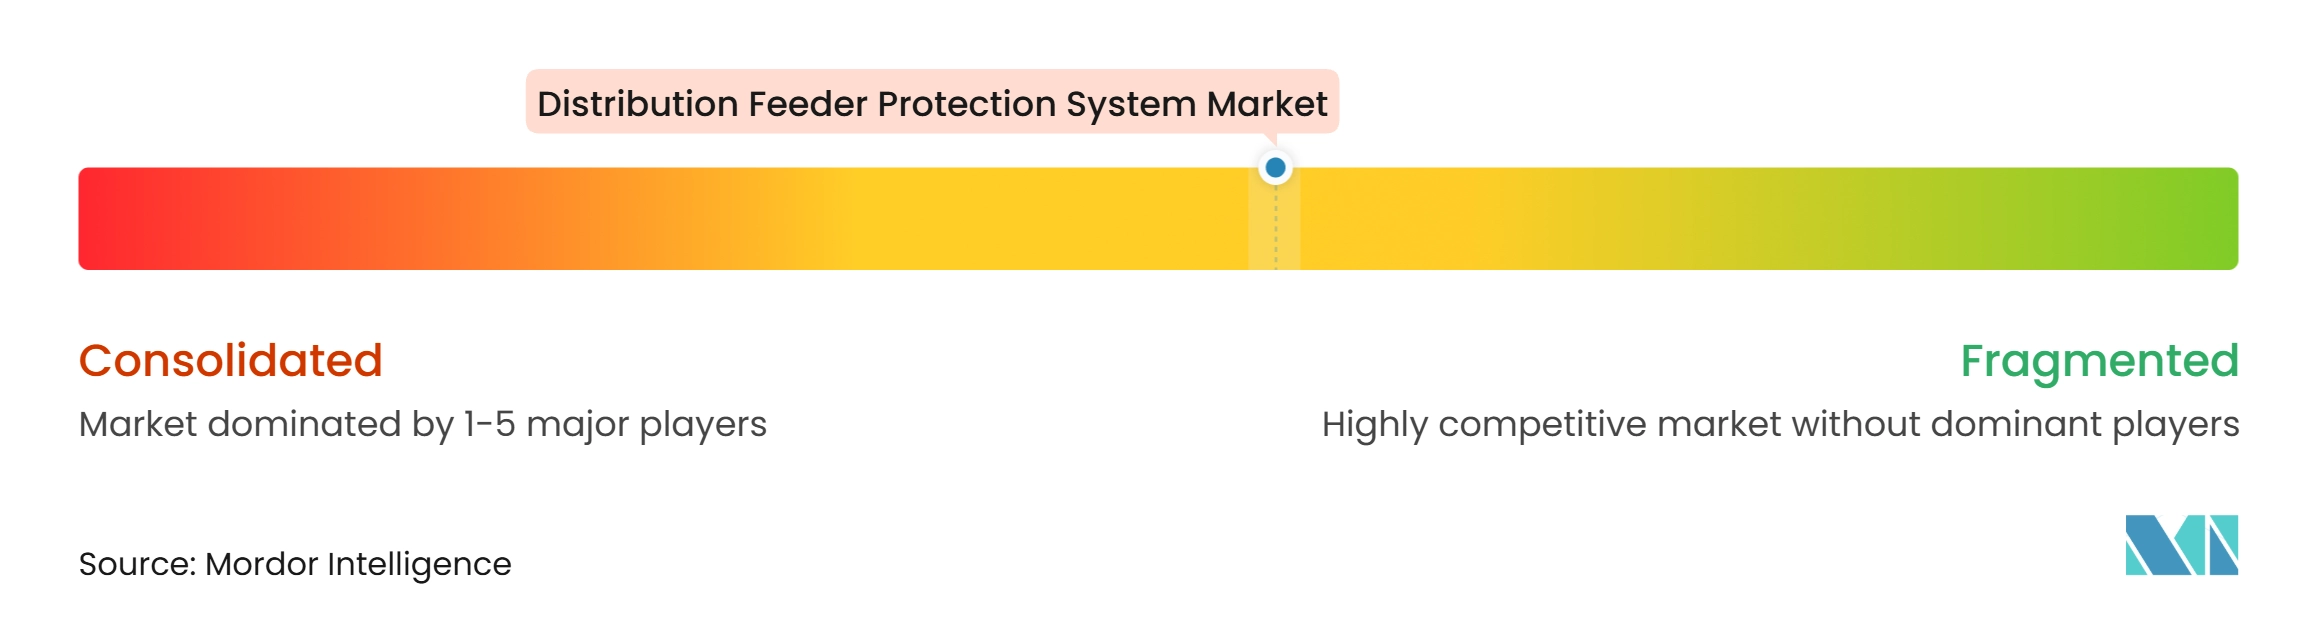
Der Markt für Verteilungsleitungsschutzsysteme ist mäßig konzentriert, obwohl das bereitgestellte Material keinen kombinierten Marktanteil der führenden Anbieter enthält. ABB, Siemens, Hitachi Energy, Schneider Electric und GE Vernova konkurrieren durch integrierte Angebote, die Schutzanlagen, SCADA-Integration, Software für digitale Umspannwerke, Cybersicherheit und langfristige Dienstleistungen kombinieren. Spezialisierte Anbieter wie Schweitzer Engineering Laboratories, Arcteq, Fanox und ZIV bleiben relevant, wo Relaisalgorithmen und Konfigurationsflexibilität Ausschreibungsentscheidungen prägen, insbesondere wenn Versorgungsunternehmen spezifische Anwendungen oder Kompatibilität mit einer vorhandenen Gerätebasis benötigen. Siemens stellte im Februar 2026 SIPROTEC 5 vor, das bis zu 60 Hardwaregeräte in einem serverbasierten System konsolidiert. Das Produkt veranschaulicht die wachsende Rolle von Lebenszykluskosten und Compliance bei Beschaffungsentscheidungen, da Versorgungsunternehmen Inbetriebnahmeaufwand, Platzbedarf, Cyber-Sicherheitsgewährleistung und Supportbedarf über die Betriebslebensdauer einer Anlage vergleichen.
Anbieter erweitern ihre Angebote um Software und Dienstleistungen, da Versorgungsunternehmen einen koordinierten Betrieb über eine breitere Geräteflotte anstreben. GE Vernova startete GridBeats APS im Februar 2026 mit einer einheitlichen softwaredefinierten Plattform für 27 Schutz- und Steuerungsanwendungspakete. ABB startete REX600 im Februar 2026 mit Merging-Unit-Funktionen, Reserveschutz und strombasierter Fehlerdurchgangsanzeige für digitale Umspannwerke. S&C Electric und Schweitzer Engineering Laboratories kündigten im Februar 2026 auch eine Interoperabilitätszusammenarbeit für den IntelliRupter PulseCloser und die SEL-651RD-Steuerung an. Diese Schritte zeigen, dass Anbieter bei der Systemintegration und Nachrüstungskompatibilität sowie bei der Geräteleistung konkurrieren, da viele Versorgungsunternehmen Verbesserungen benötigen, die um bereits in Betrieb befindliche Anlagen herum installiert werden können.
Der Markt hat noch Öffnungen bei mittelgroßen Versorgungsunternehmen und Genossenschaften mit großen Legacy-Flotten. Firmware-Updates, Kommunikationsmodule und Cybersicherheitsüberlagerungen können vorhandene numerische Geräte verbessern, wenn ein vollständiger Ersatz nicht erschwinglich ist, und bieten einen schrittweisen Weg zu verbesserter Transparenz und sichererem Betrieb. Die chinesischen Anbieter NARI Technology und NR Electric können in ausgewählten Märkten außerhalb Chinas preislich konkurrieren. Ihr Fortschritt in regulierten westlichen Märkten ist durch Cybersicherheitsbeschaffungsanforderungen und Lieferkettensicherheitsrichtlinien begrenzt, obwohl die Stärke dieser Einschränkungen zwischen Versorgungssystemen und nationalen Beschaffungsrahmen variiert.
Marktführer im Bereich Verteilungsleitungsschutzsysteme
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verteilungsleitungsschutzsysteme Unternehmen in diesem Bericht
- ABB Ltd.
- Arcteq Relays Ltd.
- Basler Electric Company
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fanox Electronic, S.L.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Larsen & Toubro Limited
- Littelfuse, Inc.
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Rockwell Automation, Inc.
- S&C Electric Company
- Schneider Electric SE
- Schweitzer Engineering Laboratories, Inc.
- Siemens AG
- Toshiba Corporation
- ZIV Aplicaciones y Tecnolog�a, S.A.
Neueste Industrielle Entwicklungen in Markt für Verteilungsleitungsschutzsysteme
- Mai 2026: Hitachi Energy setzte in der Türkei das erste Pilotprojekt für ein digitales Umspannwerk in Partnerschaft mit dem Übertragungsnetzbetreiber TEİAŞ ein, unter Verwendung von IEC-61850-Edition-2.1-Prozessbus-Schutz und -Steuerung. Das Projekt validiert die vollständige Prozessbusarchitektur für primäre Verteilungs- und Subtransmissionsumspannwerke und signalisiert die kommerzielle Bereitschaft für eine breite Einführung im europäischen und nahöstlichen Markt für digitale Umspannwerke.
- Februar 2026: Siemens stellte SIPROTEC 5 vor, das die Funktionalität von bis zu 60 hardwarebasierten intelligenten elektronischen SIPROTEC-5-Geräten in einer einzigen serverbasierten Lösung für digitale Umspannwerke konsolidiert. Das Produkt liefert eine 25%ige Reduzierung der Investitionskosten, 45% Platzeinsparungen im Umspannwerk, Kohlenstoffemissionsreduzierungen von bis zu 50% durch den Wegfall von Kupferkabeln und Lebenszykluskosten-Einsparungen von bis zu 20%, was die Hürde für die Einführung digitaler Umspannwerke erheblich senkt.
- Februar 2026: GE Vernova startete GridBeats APS, eine einheitliche softwaredefinierte Plattform, die 27 Schutz- und Steuerungsanwendungspakete unterstützt, einschließlich erweitertem Leitungsschutz mit Frühfehlererkennung und Pilotschemata, für konventionelle und digitale Umspannwerke. Das System ist darauf ausgelegt, Versorgungsunternehmen die Modernisierung der Schutzarchitektur ohne Betriebsunterbrechung oder vollständige Hardwareablösung zu ermöglichen.
- Februar 2026: ABB startete REX600, ein kompaktes Gerät, das Merging-Unit-Funktionalität, Reserveschutz und genaue strombasierte Fehlerdurchgangsanzeige für digitale Umspannwerke kombiniert. REX600 entspricht den Cybersicherheitsstandards IEC 62443-4-1 und IEC 62443-4-2 und integriert sich in ABBs SSC600-zentralisierte und virtualisierte Schutzplattformen und unterstützt offene Multi-Hersteller-Architekturen.
Umfang des globalen Marktberichts für Verteilungsleitungsschutzsysteme
Der globale Markt für Verteilungsleitungsschutzsysteme umfasst den Markt für Schutz-, Überwachungs- und Steuerungsanlagen, die zur Erkennung, Isolierung und Verwaltung elektrischer Fehler in Stromverteilungsleitungsnetzen konzipiert sind. Diese Systeme schützen die Verteilungsinfrastruktur, einschließlich Leitungen, Transformatoren, Schaltanlagen und angeschlossener Lasten, vor Bedingungen wie Kurzschlüssen, Überstrom, Erdschlüssen sowie abnormalen Spannungs- oder Stromschwankungen. Verteilungsleitungsschutzsysteme umfassen Schutzrelais, Leistungsschalter, Wiedereinschalter, Streckentrennschalter, Strom- und Spannungswandler, Fehlerdurchgangsanzeiger, Leitungssteuerungseinheiten und Kommunikationsanlagen, um Fehlererkennung, selektive Isolierung und Wiederherstellung der Stromversorgung zu ermöglichen. Der Markt umfasst konventionelle elektromechanische und statische Schutztechnologien sowie digitale, numerische, mikroprozessorbasierte, kommunikationsfähige und adaptive Schutzsysteme. Diese Systeme werden von Stromversorgungsunternehmen, Industriebetrieben, Gewerbegebäuden, Betreibern erneuerbarer Energien und Infrastrukturbetreibern eingesetzt, um die Zuverlässigkeit des Verteilungsnetzes zu verbessern, Versorgungsunterbrechungen zu minimieren und die Integration dezentraler Energieressourcen zu unterstützen.
Der globale Markt für Verteilungsleitungsschutzsysteme ist segmentiert nach Komponente (Schutzrelais, einschließlich elektromechanischer, statischer, digitaler und numerischer Relais; Leistungsschalter und Schutzschaltgeräte; Wiedereinschalter und Streckentrennschalter; Strom- und Spannungswandler; Fehlerdurchgangsanzeiger und Sensoren; Leitungssteuerungs- und Überwachungseinheiten; Kommunikationsmodule und Gateways; sowie Software und Dienstleistungen); nach Spannungsebene (Niederspannung, Mittelspannung und Hochspannungsverteilungsschnittstellen); nach Technologie (Elektromechanische Schutzsysteme, Statische Schutzsysteme, Digitale Schutzsysteme, Numerische und Mikroprozessorbasierte Schutzsysteme sowie Kommunikationsbasierte und Adaptive Schutzsysteme); und nach Endnutzer (Übertragungs- und Verteilungsversorgungsunternehmen, Industriebetriebe, Gewerbegebäude und Komplexe, Betreiber erneuerbarer Energien, Infrastruktur- und Verkehrsbetreiber sowie kommunale und genossenschaftliche Versorgungsunternehmen). Der Markt ist auch geografisch über 26 Länder in wichtigen Regionen segmentiert. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Schutzrelais (Elektromechanische, Statische, Digitale und Numerische Relais) |
| Leistungsschalter und Schutzschaltgeräte |
| Wiedereinschalter und Streckentrennschalter |
| Strom- und Spannungswandler |
| Fehlerdurchgangsanzeiger und Sensoren |
| Leitungssteuerungs- und Überwachungseinheiten |
| Kommunikationsmodule und Gateways |
| Software und Dienstleistungen |
| Niederspannung |
| Mittelspannung |
| Hochspannungsverteilungsschnittstellen |
| Elektromechanische Schutzsysteme |
| Statische Schutzsysteme |
| Digitale Schutzsysteme |
| Numerische und mikroprozessorbasierte Schutzsysteme |
| Kommunikationsbasierte und adaptive Schutzsysteme |
| Übertragungs- und Verteilungsversorgungsunternehmen |
| Industriebetriebe |
| Gewerbegebäude und Komplexe |
| Betreiber erneuerbarer Energien |
| Infrastruktur- und Verkehrsbetreiber |
| Kommunale und genossenschaftliche Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Schutzrelais (Elektromechanische, Statische, Digitale und Numerische Relais) | |
| Leistungsschalter und Schutzschaltgeräte | ||
| Wiedereinschalter und Streckentrennschalter | ||
| Strom- und Spannungswandler | ||
| Fehlerdurchgangsanzeiger und Sensoren | ||
| Leitungssteuerungs- und Überwachungseinheiten | ||
| Kommunikationsmodule und Gateways | ||
| Software und Dienstleistungen | ||
| Nach Spannungsebene | Niederspannung | |
| Mittelspannung | ||
| Hochspannungsverteilungsschnittstellen | ||
| Nach Technologie | Elektromechanische Schutzsysteme | |
| Statische Schutzsysteme | ||
| Digitale Schutzsysteme | ||
| Numerische und mikroprozessorbasierte Schutzsysteme | ||
| Kommunikationsbasierte und adaptive Schutzsysteme | ||
| Nach Endnutzer | Übertragungs- und Verteilungsversorgungsunternehmen | |
| Industriebetriebe | ||
| Gewerbegebäude und Komplexe | ||
| Betreiber erneuerbarer Energien | ||
| Infrastruktur- und Verkehrsbetreiber | ||
| Kommunale und genossenschaftliche Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Verteilungsleitungsschutzsysteme?
Die Marktgröße des Marktes für Verteilungsleitungsschutzsysteme wird voraussichtlich von 1,71 Milliarden USD im Jahr 2026 und 1,83 Milliarden USD im Jahr 2027 auf 2,63 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,47 % zwischen 2027 und 2032.
Welche Komponente hat den größten Anteil an den Ausgaben für Leitungsschutz?
Schutzrelais hielten im Jahr 2026 einen Anteil von 38,7 % am Komponentenumsatz, unterstützt durch Ersatz- und Automatisierungsprogramme.
Warum wachsen Kommunikationsmodule und Gateways so schnell?
Sie werden bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen, da digitale Umspannwerke sicheren Datenaustausch, Protokollübersetzung und Edge-Überwachung erfordern.
Welcher Endnutzer hat das höchste prognostizierte Wachstum?
Betreiber erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen, da dezentrale Erzeugung komplexere Schutzanforderungen schafft.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 33,7 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen.
Was schränkt den Einsatz auf ländlichen Leitungen ein?
Hohe Investitionskosten, geringe Leitungswirtschaftlichkeit, Integration von Legacy-Systemen, Cybersicherheitstests und Mangel an Schutzingenieuren können Aufrüstungen verzögern.