
配電フィーダー保護システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
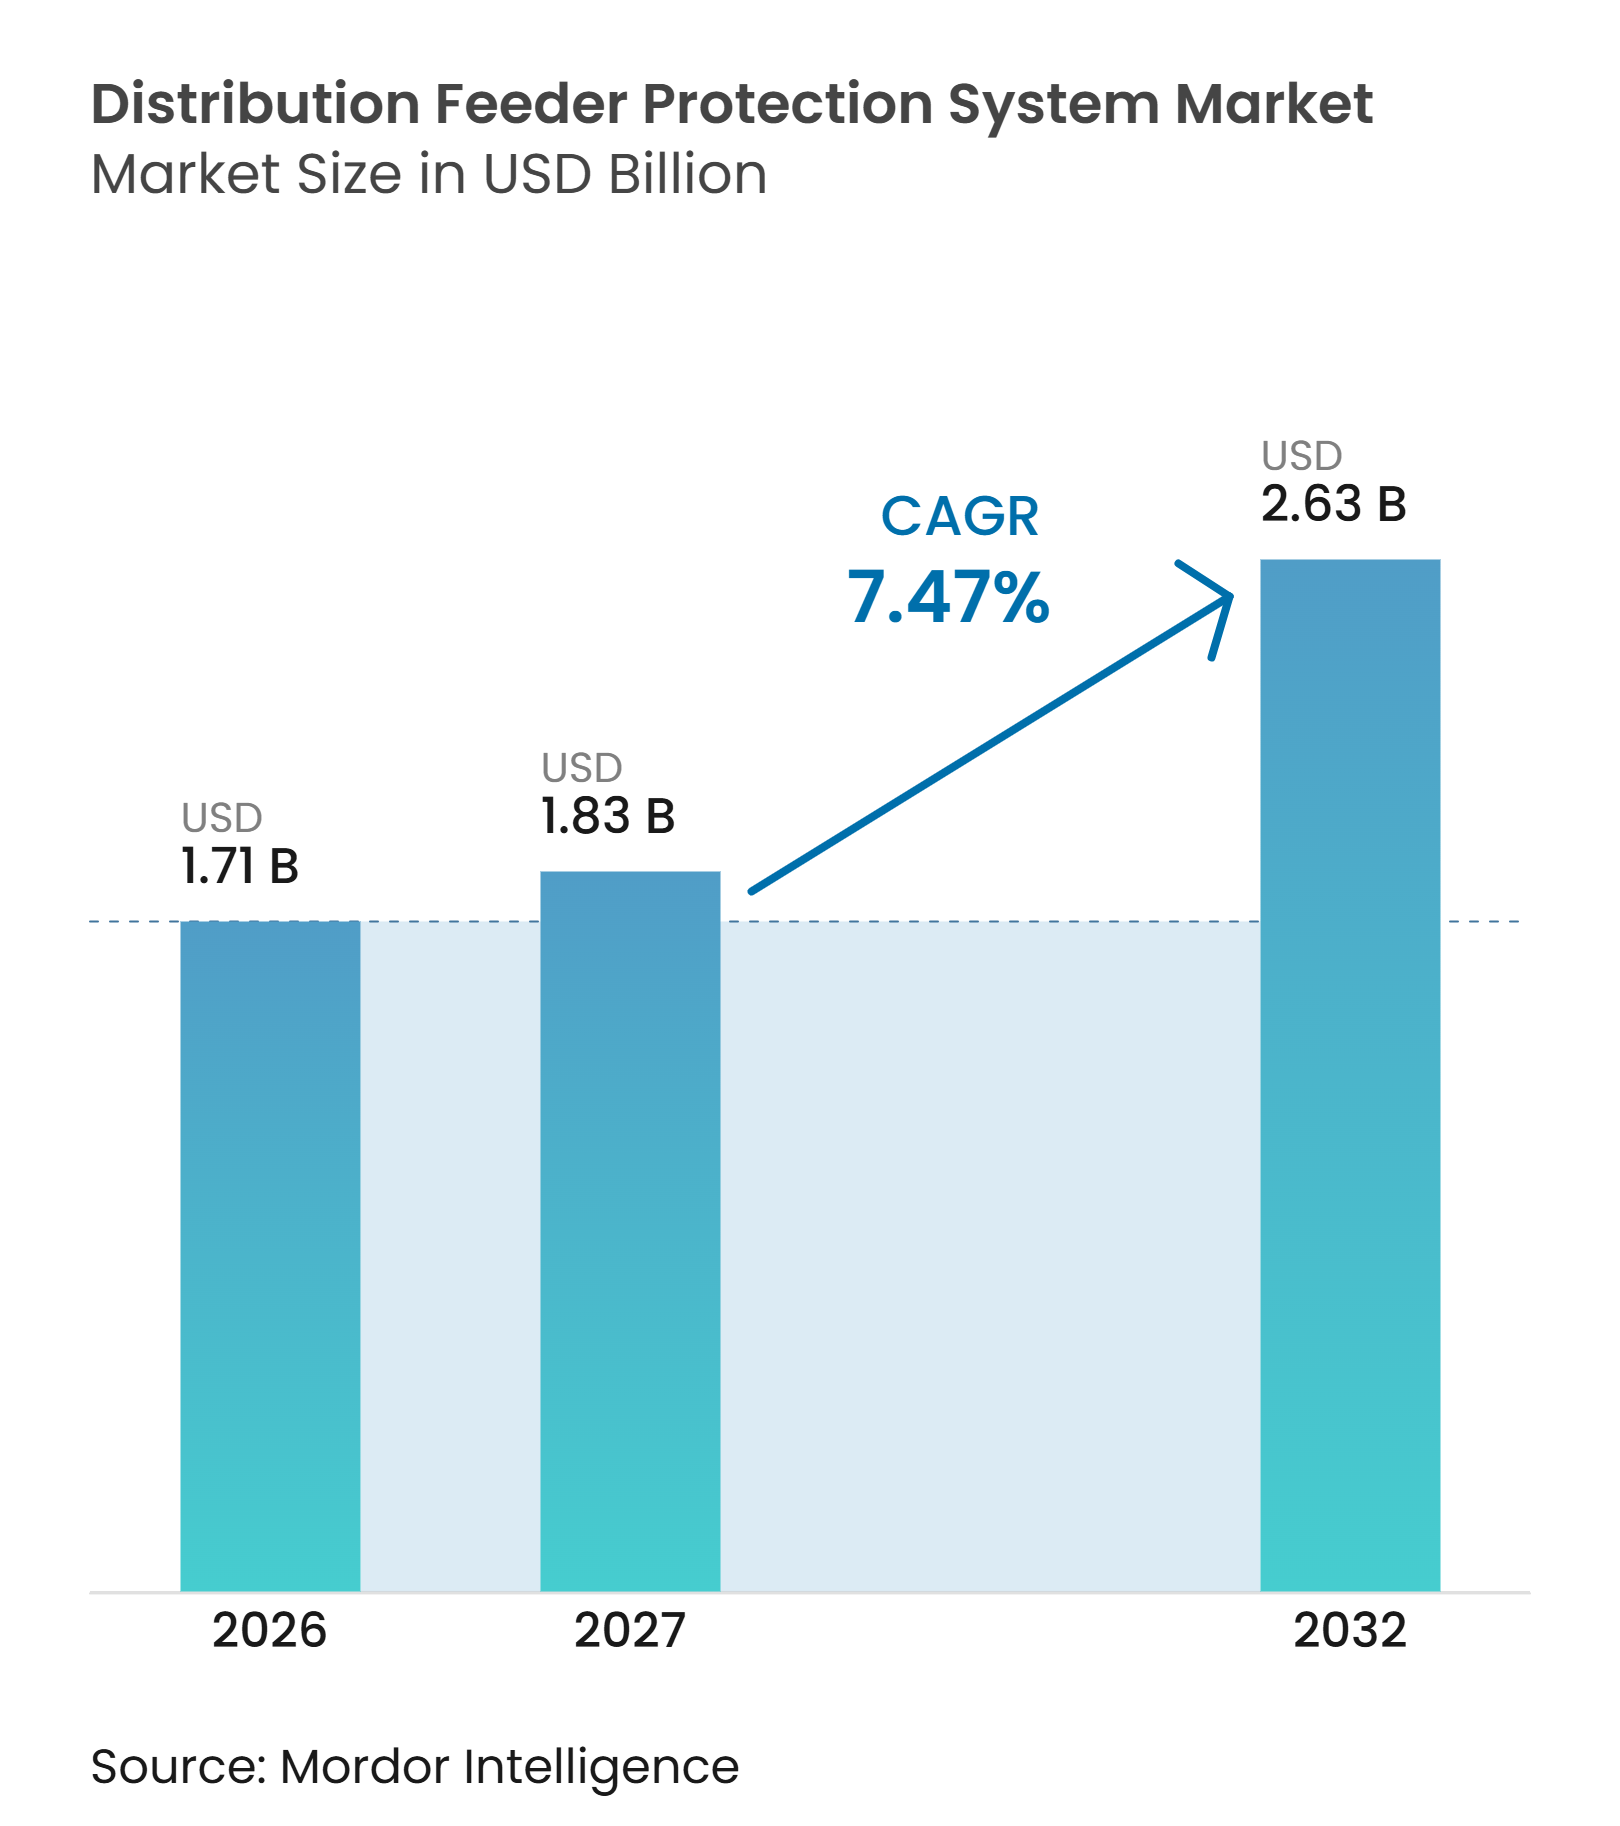
| 市場規模 (2027) | 1.83 十億米ドル |
| 市場規模 (2032) | 2.63 十億米ドル |
| 成長率 (2027 - 2032) | 7.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる配電フィーダー保護システム市場分析
配電フィーダー保護システム市場規模は、2026年の1.71 ビリオン 米ドルおよび2027年の1.83 ビリオン 米ドルから、2032年には2.63 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.47%を記録する見込みです。構造的な需要は、老朽化した配電設備を更新する電力会社、分散型エネルギーリソースを統合する動き、および厳格化する信頼性要件への対応を反映しています。配電フィーダー保護システム市場は、フィーダーネットワークが双方向電流と変化する故障状態を管理する必要があるため、従来のリレー交換を超えた段階へと移行しています。グリッド投資プログラムは、監視、自動化、およびセキュアな通信をサポートする設備に資金を振り向けています。競争の焦点は、フィールド作業を削減し長期サービス契約を支援できる、保護・制御・ソフトウェアの統合プラットフォームへとシフトしています。こうした状況は、保護ハードウェアと相互運用可能な通信およびエンジニアリングサポートを組み合わせられるサプライヤーに機会をもたらしています。
主要レポートのポイント
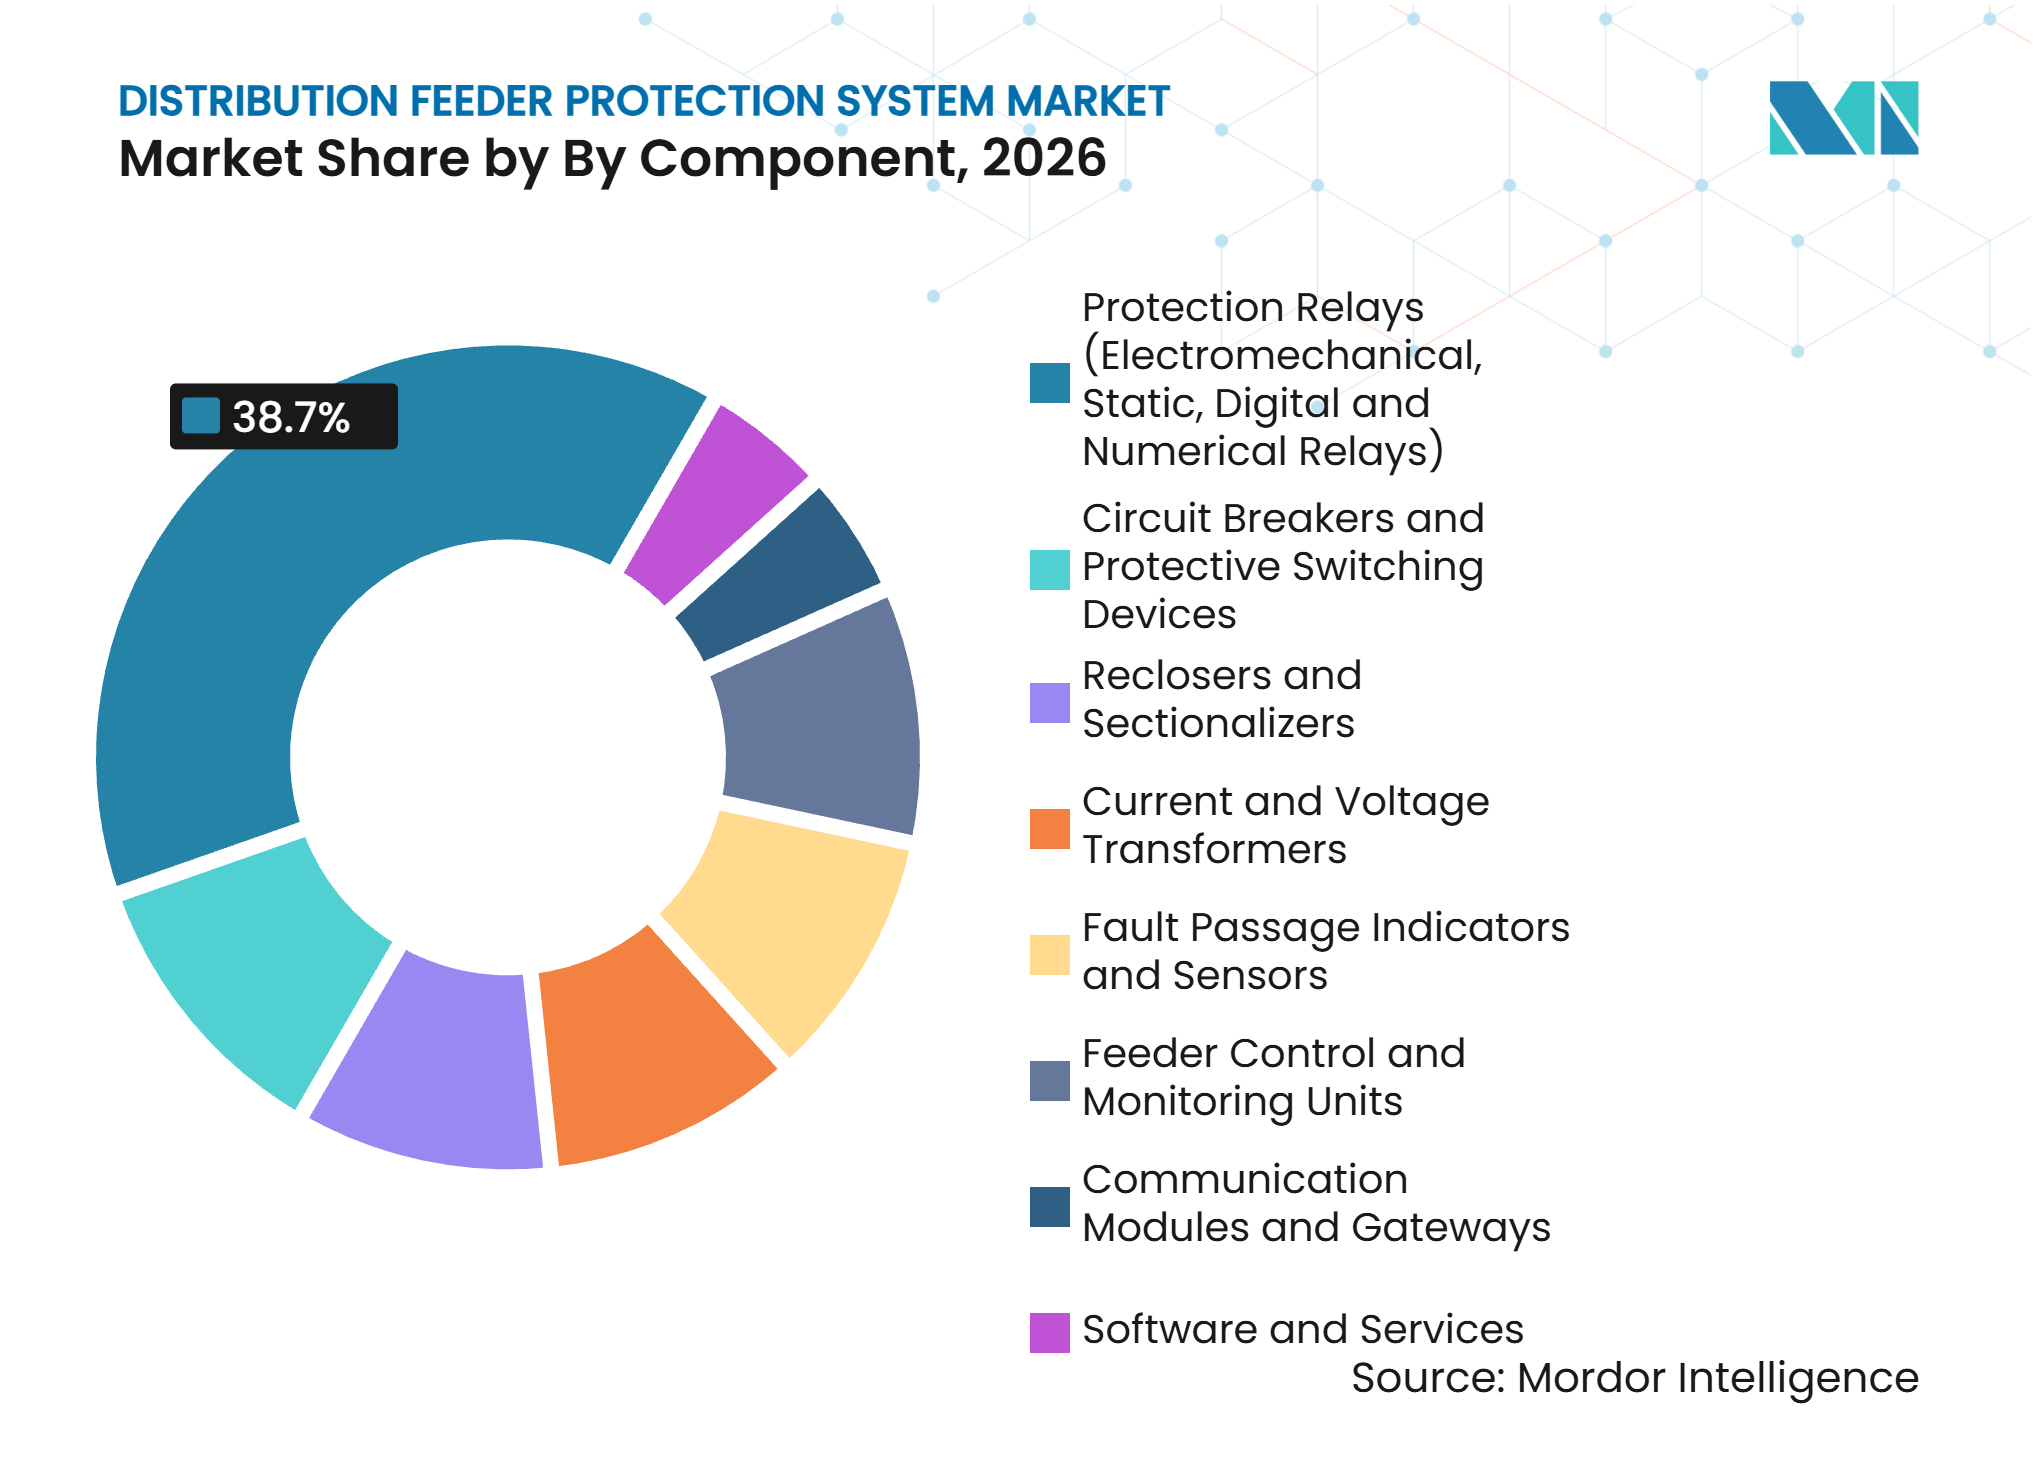
- コンポーネント別では、保護リレーが2026年の配電フィーダー保護システム市場シェアの38.7%を占めました。通信モジュールおよびゲートウェイは2032年にかけてCAGR 7.7%で成長する見込みです。
- 電圧レベル別では、中圧が2026年の配電フィーダー保護システム市場シェアの57.2%を占めました。低圧は2032年にかけてCAGR 7.5%で成長する見込みです。
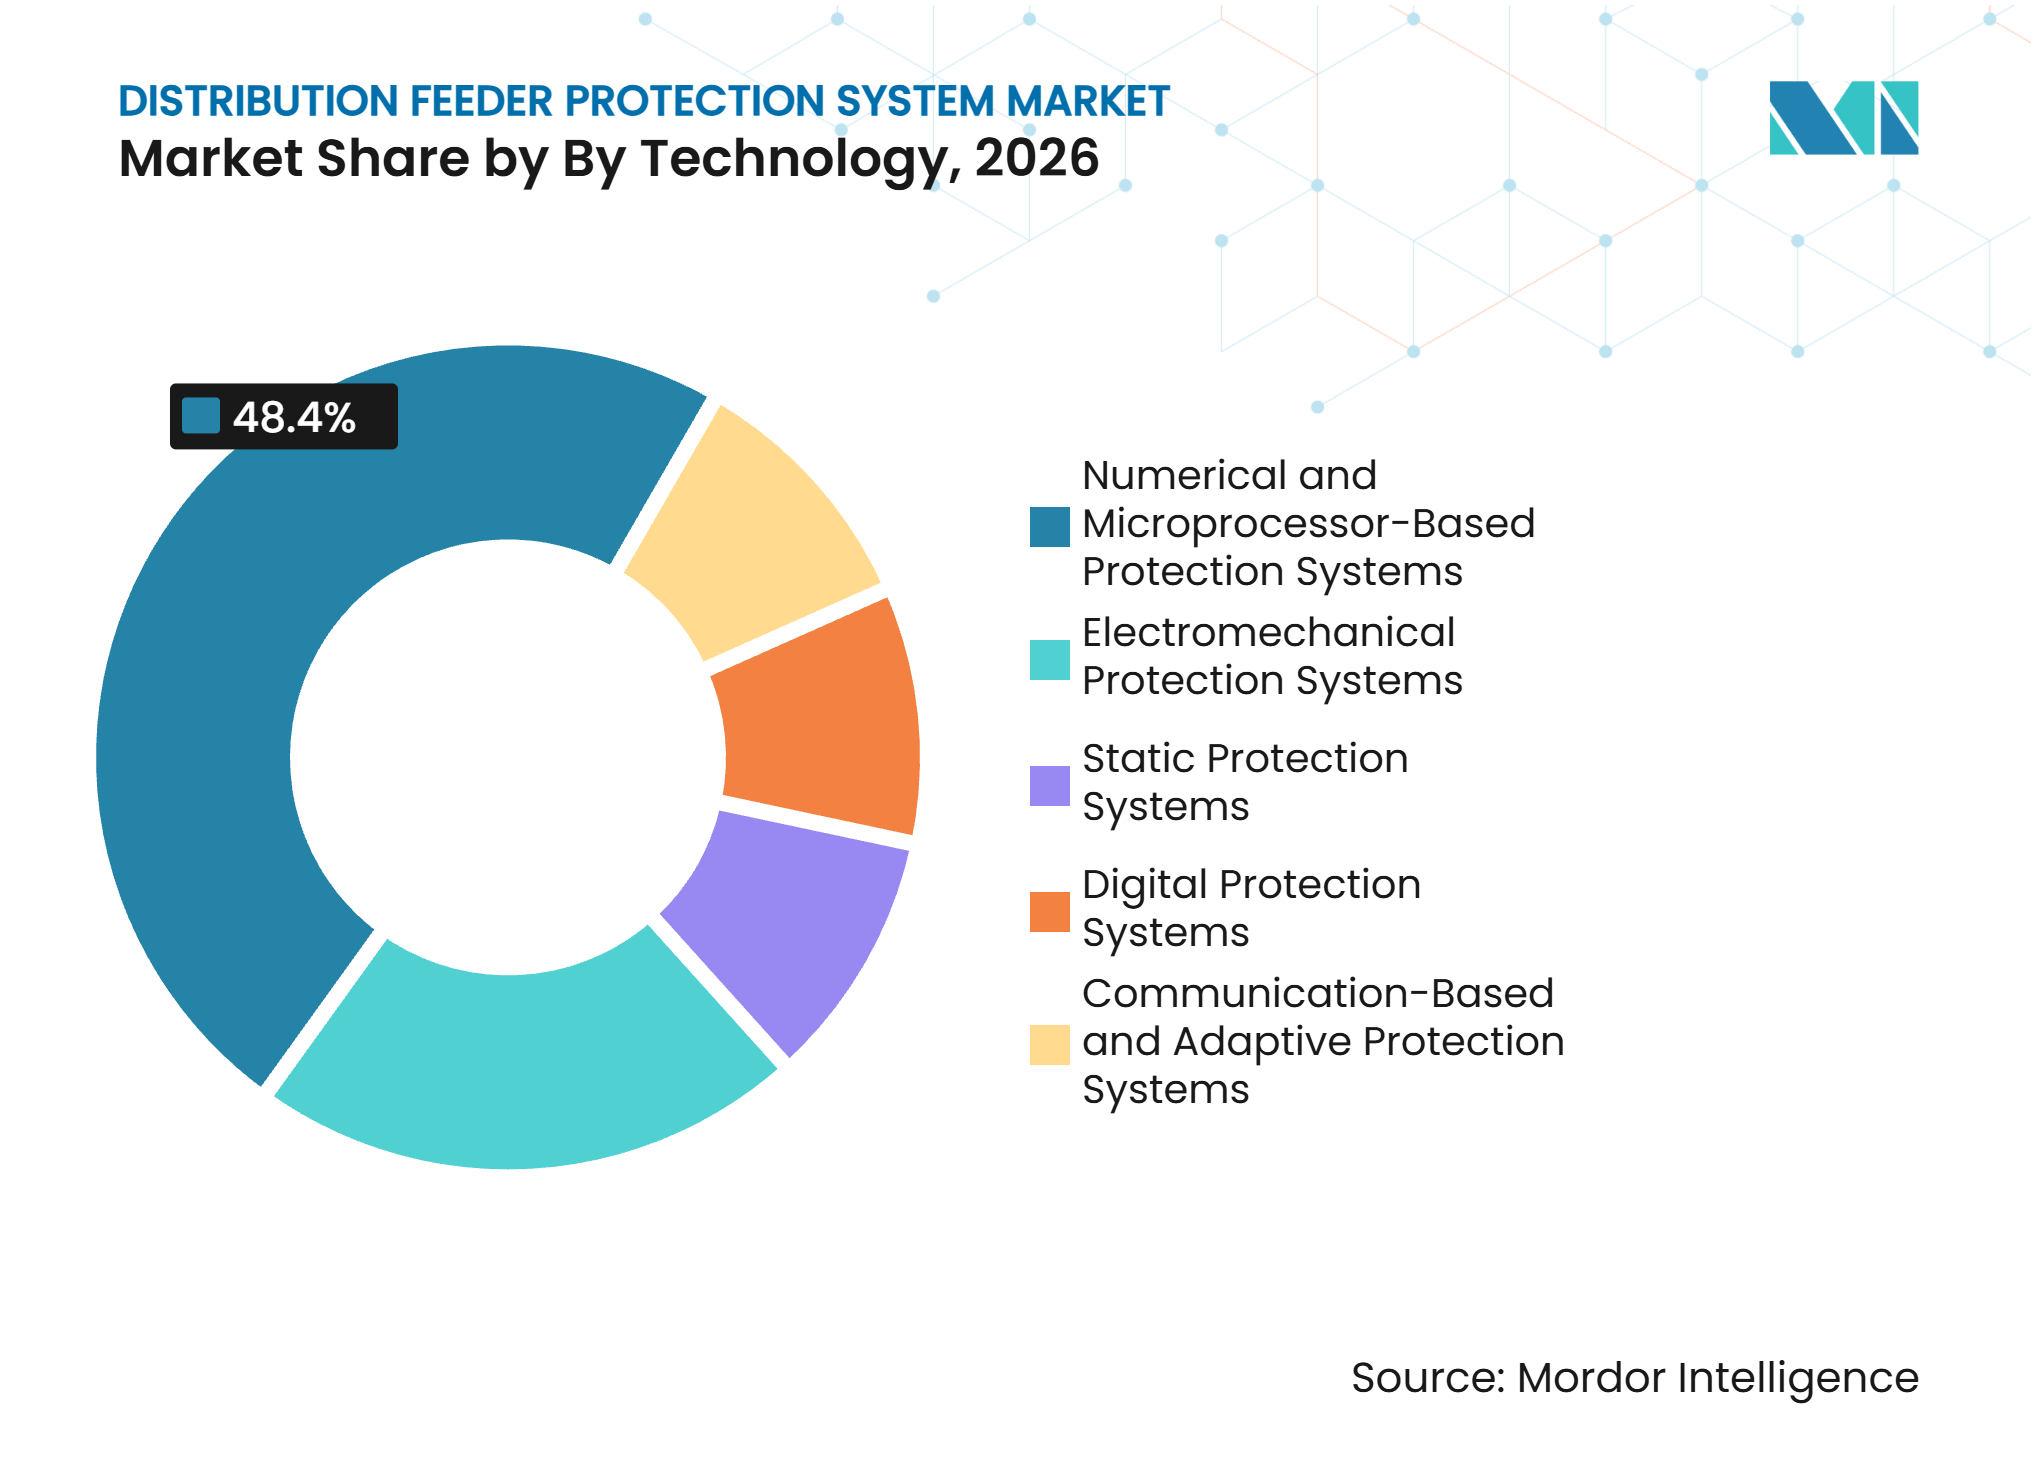
- 技術別では、数値演算・マイクロプロセッサベースの保護システムが2026年の配電フィーダー保護システム市場シェアの48.4%を占めました。通信ベースおよびアダプティブ保護システムは2032年にかけてCAGR 8.1%で成長する見込みです。
- エンドユーザー別では、電力送配電事業者が2026年の配電フィーダー保護システム市場シェアの46.1%を占めました。再生可能エネルギー事業者は2032年にかけてCAGR 10.3%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に33.7%の収益シェアを占め、2032年にかけてCAGR 8.3%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した配電インフラの更新 | +2.1% | グローバル(北米および欧州で最も顕著) | 中期(2〜4年) |
| 分散型エネルギーリソースと双方向フィーダーフロー | +1.6% | アジア太平洋が中核、北米および欧州に波及 | 長期(4年以上) |
| 配電自動化、FLISR、およびデジタル変電所 | +1.3% | グローバル(北米および欧州がリード、アジア太平洋が加速) | 中期(2〜4年) |
| 信頼性・レジリエンスおよびSAIDI/SAIFI義務 | +1.1% | 北米および欧州、アジア太平洋および中東・アフリカで新興の牽引力 | 短期(2年以内) |
| 高インピーダンス故障検出と山火事対策 | +0.6% | 北米(米国西部)、オーストラリア、南欧 | 短期(2年以内) |
| レトロフィット対応エッジインテリジェンス | +0.5% | グローバル(先進市場のレトロフィットサイクル、新興市場のグリーンフィールド) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した配電インフラの更新
老朽化したグリッド設備は、多くの電力会社にとってメンテナンス課題から更新優先事項へと移行しています。欧州議会は2025年に、欧州連合の配電インフラの40%が40年以上経過しており、その割合は2030年まに50%を超える見込みであると報告しました。[1] 旧式の電気機械式および初期の静止型リレーは、故障除去速度、状態監視、およびネットワーク可視性に関する現在の要件を満たせない場合があります。これにより、通信機能、サイバーセキュリティ機能、および設定可能な保護設定を備えたデジタルデバイスの価値が高まっています。欧州投資銀行は2025年に、オランダの電力会社Stedinに対して中圧・低圧インフラの更新と自動化のために5億ユーロを提供しました。[2] したがって、配電フィーダー保護システム市場は、更新プログラムが同等品交換にとどまらず、より広範なフィーダー自動化作業を含む場合に恩恵を受けます。電力会社はまた、この投資機会を活用してデバイス群を標準化し、予備部品の複雑さを軽減し、制御室が利用できる情報を改善します。
分散型エネルギーリソースと双方向フィーダーフロー
分散型エネルギーリソースは、従来のフィーダー保護設定で使用されていた前提を変えています。2025年の「Electric Power Systems Research」誌の研究では、インバータベースの分散型発電が短絡電流を変化させ、非方向性過電流保護に課題をもたらす双方向フローをもたらす可能性があることが示されました。保護システムは、特定の外乱時に接続を維持することが期待される発電を不必要に切り離すことなく故障を除去しなければなりません。太陽光または風力の各接続は、上流および下流デバイスの協調を見直すことを電力会社に求める場合があります。これにより、方向性、アダプティブ、および通信ベースの保護ならびにエンジニアリングサービスへの需要が生まれます。また、フィーダー状態が発電出力、負荷、および開閉構成によって変化する可能性があるため、定期的な設定見直しがより重要になります。アジア開発銀行は2025年に、グリッド投資がアジアのエネルギー転換の中心であり続け、グリッド統合作業への継続的な需要を支えていると報告しました。[3]
配電自動化、故障箇所標定・区分・復旧(FLISR)、およびデジタル変電所
故障箇所標定・区分・復旧プログラムは、通信リレー、リクローザー、およびフィールドゲートウェイへの需要を高めています。Huntsville Utilitiesが関与した2025年のケーススタディでは、46 kVの故障箇所標定・区分・復旧(FLISR)スキームが数秒以内に故障を区分し、サービスを復旧したことが示されました。[4] これらのプログラムは、保護デバイスをスタンドアロン機器として扱うのではなく、協調した運用システムの中に位置づけます。Siemensは2026年2月に、SIPROTEC 5が最大60台のハードウェアデバイスを1台のサーバーベースソリューションに統合でき、設備投資を25%削減し、ライフサイクルコストを最大20%削減できると報告しました。デジタル変電所アーキテクチャは、フィーダーエッジでのセキュアなプロトコル変換とデータ集約も必要とします。GE Vernovaは2026年2月に、1つのソフトウェア定義プラットフォーム上に27の保護・制御アプリケーションパッケージを搭載したGridBeats APSを発表しました。その結果、配電フィーダー保護システム市場では、ゲートウェイおよび集中型保護プラットフォームへの関心が高まっています。サービスを中断せずにフィールドデバイスを統合できるサプライヤーは、大規模な近代化プログラムにおいてより有利な立場に立てる可能性があります。
信頼性・レジリエンスおよびシステム平均停電持続時間指数(SAIDI)/システム平均停電頻度指数(SAIFI)義務
信頼性規則は、フィーダーのパフォーマンス不足を即座の設備投資決定に転換させる可能性があります。テキサス州は2025年に電力サービス信頼性規定を改正し、フィーダーのシステム平均停電持続時間指数(SAIDI)またはシステム平均停電頻度指数(SAIFI)の平均がシステム平均の200%を2年連続で超えた場合に執行措置を可能にしました。ニュージャージー州の公益事業委員会は2025年に信頼性水準を強化し、顧客平均停電持続時間指数(CAIDI)およびSAIFIのパフォーマンスを電力会社の収益メカニズムに連動させました。これらの要件に直面している電力会社は、パフォーマンスの低い回路においてリクローザー、インテリジェント電子デバイス、および故障箇所標定・区分・復旧(FLISR)を優先する強い理由を持っています。自動化された区分と復旧は、規制当局との協議において明確な証拠を提供することもできます。信頼性コンプライアンスが裁量的なアップグレードではなく定期的な調達トリガーとなるため、配電フィーダー保護システム市場はこのシフトから恩恵を受けます。電力会社は、停電リスクが最も高く規制上の必要性が最も明確な回路に向けてこれらの投資を順序立てることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストと農村フィーダーの経済性 | -0.7% | グローバル(中東・アフリカ、南米、および農村部の北米で最も顕著) | 長期(4年以上) |
| レガシーシステムの相互運用性とサイバーセキュリティテスト | -0.5% | グローバル(レガシーインフラの深さから北米および欧州で最も顕著) | 中期(2〜4年) |
| 設定移行のための計画停電ウィンドウの制限 | -0.3% | 北米、欧州、およびアジア太平洋の高密度都市ネットワーク | 短期(2年以内) |
| ベンダー固有のデータモデルと保護技術者の不足 | -0.4% | グローバル(新興市場およびエンジニアリングチームが薄い電力会社で最も顕著) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと農村フィーダーの経済性
農村フィーダーの経済性は、完全なデジタル保護アップグレードの制約として残っています。低密度回路は、完全なインテリジェント電子デバイス設置の回収期間を支えるのに十分な収益を生み出せない場合があります。そのため、電力会社は、老朽化した資産が優先される技術基準を満たさなくなった場合でも、その耐用年数を延長することがあります。アジア開発銀行は2025年に、グリッドアップグレードのための資金調達不足が、途上アジアにおけるエネルギー転換の重大な制約であると指摘しました。これにより、都市部、産業地帯、および再生可能エネルギー隣接地域における高度な設置と、農村システムにおける緩やかな近代化との間に分断が生じています。協調融資モデルや公共電化プログラムは助けになりますが、その規模は予測期間内にこのギャップを解消するには至りません。したがって、ベンダーは高度な機能と、制約された農村部の設備投資予算に適した設置モデルのバランスを取る必要があります。
レガシーシステムの相互運用性とサイバーセキュリティテスト
現代のデバイスは、レガシーの監視制御・データ収集(SCADA)システム、独自仕様のリモートターミナルユニット、およびマルチベンダーのリレー群と並行して動作しなければならない場合が多くあります。これにより、エンジニアリング工数が増加し、プロジェクトの納期が遅延する可能性があります。IEEE電力・エネルギー学会は2025年に、配電自動化の変更がリレーの動作特性と協調要件を変える可能性があると報告しました。電力会社がデータ通信および組み込みデバイスセキュリティ標準への適合を要求する場合、サイバーセキュリティテストもコミッショニング作業を延長します。この課題は、専任の保護エンジニアリングチームを持たない小規模な電力会社にとってより深刻です。したがって、配電フィーダー保護システム市場は、設備予算だけでなく、統合サービスおよび有資格者の確保可能性によっても制約されています。移行中のシステム信頼性を保護するために、テストと設定移行を慎重に計画する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
保護リレーが収益の基盤を担い、通信ゲートウェイが次の成長サイクルをリード保護リレーは2026年の配電フィーダー保護システム市場シェアの38.7%を占めました。その設置基盤は、一次配電変電所における架空線、ケーブルフィーダー、変圧器ベイ、および母線保護に及んでいます。特にメンテナンス記録が信頼性の低下や交換部品へのアクセス制限を示している場合、静止型および電気機械式設備が耐用年数に達するにつれて更新需要が続いています。現代の数値演算リレーは、故障箇所標定・区分・復旧(FLISR)、アークフラッシュ検出、高インピーダンス故障識別、およびサイバーセキュリティの機能を追加し、以前は複数のデバイスで提供されていた機能を電力会社が統合できるようにしています。ABBは2025年5月に、リクローザー保護、故障箇所標定・区分・復旧(FLISR)、および複数の地絡アルゴリズムを組み合わせた設定可能なデバイスとしてRelion REC615を発表しました。
通信モジュールおよびゲートウェイは、配電フィーダー保護システム市場において2032年にかけてCAGR 7.7%で成長する見込みです。IEC 61850バックボーンに接続された各デバイスは、特に新しい設備が複数のベンダーの既存設置基盤と連携して動作しなければならない場合に、プロトコル変換、データ集約、またはセキュリティ実施の機能を必要とします。ゲートウェイはまた、故障分類および電力品質監視のためのエッジアナリティクスをサポートし、中央システムへの繰り返しのデータ転送に頼ることなくオペレーターがフィールドの問題を特定するのを助けます。ソフトウェアおよびサービスは、リモートリレー管理、ファームウェアサブスクリプション、および集中型保護エンジニアリングツールを通じて重要性を増しています。アーヘン工科大学のCOMSYSグループは2025年に、アダプティブ配電保護のためのルールベースのパラメータ生成が技術的に実現可能かつ再現可能であると報告しました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧レベル別:
低圧スマートグリッド展開が加速する中、中圧がリード中圧は2026年の配電フィーダー保護システム市場シェアの57.2%を占めました。1 kVから36 kVの範囲は、密度の高い電力会社資産と、フル機能の保護を正当化する故障電流条件を組み合わせており、このレベルでの停電は相当数の顧客に影響を与える可能性があります。Hitachi EnergyのREF650およびHitachi EnergyのREC615は、デジタル通信とサイバーセキュリティ機能を備えてネットワークのこの部分に対応しています。グリッドコードおよびデジタル変電所要件は、多くの市場でこれらの機能を正式な仕様の一部とし、電力会社がデジタル通信またはサイバーセキュリティ機能を先送りする余地を狭めています。高圧配電インターフェースは規模が小さいものの、配電ネットワークとサブトランスミッションネットワークを接続する変電所には関連性があります。
低圧は、配電フィーダー保護システム市場において2032年にかけてCAGR 7.5%で成長する見込みです。スマートメーター、屋上太陽光発電、電気自動車充電器、および蓄電池は、従来の可視性と手動復旧プロセスがしばしば限られているネットワークエッジに向けて監視・保護ニーズを拡大しています。ドイツ電気電子工業会(ZVEI)は2025年に、低圧グリッドのエンドツーエンドのデジタル化が再生可能エネルギー統合、動的料金、および技術的損失の低減に必要であると述べました。Schneider Electricは2025年8月に、デジタル接続性、熱監視、およびオプションのクラウド統合を備えたFeederSeTを発表しました。これらの展開により、回路保護と可視性およびデータ交換を組み合わせたデバイスへの需要が高まり、故障のより迅速な検出と配電制御チームへのより明確な運用情報が可能になります。
技術別:
数値演算システムが支配的な中、アダプティブ保護がフロンティアを再定義数値演算・マイクロプロセッサベースの保護システムは、2026年の技術セグメントの48.4%を占めました。先進市場の電力会社は、イベントログ、オシログラフィ、および設定可能な設定のためにこれらのシステムを採用しており、故障後のより詳細な記録を提供し、より規律ある保護レビューをサポートします。これらは電気機械式および静止型リレーが提供できない機能を提供します。しかし、多くはオフラインで設定されており、フィーダートポロジーや分散型発電出力の変化に継続的に対応できないため、固定設定は積極的に管理されるネットワークには適さない場合があります。デジタルシステムは中間的な位置を占め、静止型および電気機械式システムは主にレガシーまたは農村部のアプリケーションに残っています。
通信ベースおよびアダプティブ保護システムは、配電フィーダー保護システム市場規模において2032年にかけてCAGR 8.1%で成長する見込みです。2025年のIEEEの研究では、ネットワーク化された前方トリッピングマトリックスが、風力発電と電気自動車負荷を持つ能動的配電ネットワークにおいて選択性を維持できることが示されました。これらのシステムは、従来の段階ベースの保護が選択性を失う可能性がある場合に、トポロジー認識ロジックを使用します。GE Vernovaの2026年2月のGridBeats APSは、共有ハードウェアリソースを持つソフトウェア定義保護への移行を示しています。この移行は、設備販売と並行して、設定管理、ソフトウェアライセンス、およびサイバーセキュリティ監視からの定期的な収益をサポートします。

エンドユーザー別:
電力会社が市場の基盤を担い、再生可能エネルギー事業者が成長の最前線を定義電力送配電事業者は2026年のエンドユーザー支出の46.1%を占めました。その大規模なフィーダー群は、資産の老朽化に伴う定期的な設定見直し、メンテナンス、および更新を必要とし、設備、テスト、およびフィールドエンジニアリングサポートへの継続的な需要を生み出しています。数十年にわたる設備投資計画は、電力会社を最も安定した需要源にしています。産業施設も、特に中断が繊細なプロセスや重要なオンサイト負荷を乱す可能性がある場合に、電力品質と継続性が重要な場で高度な保護を調達します。商業施設、交通事業者、空港、および水道事業者は、信頼性の高い故障保護を必要とする専用回路を維持しています。
再生可能エネルギー事業者は、配電フィーダー保護システム市場規模において2032年にかけてCAGR 10.3%で成長する見込みです。2025年の「Results in Engineering」誌の研究では、分散型エネルギーリソースが共感トリッピング、変電所の故障電流寄与の低下、および協調損失と関連していることが示されました。アダプティブおよび通信ベースのスキームは、故障寄与、トポロジー、および発電条件が変化するにつれて保護動作を調整することで、これらの運用条件に対処するよう設計されています。10 MWを超える太陽光発電所および風力発電所は、ホスト電力会社とは独立して変電所保護設備を指定・所有することが多くあります。これにより、設備サプライヤーが利用できる直接的な購買者関係の数が増加し、アプリケーションエンジニアリングが再生可能エネルギープロジェクト開発者への販売の重要な部分となります。
地域分析
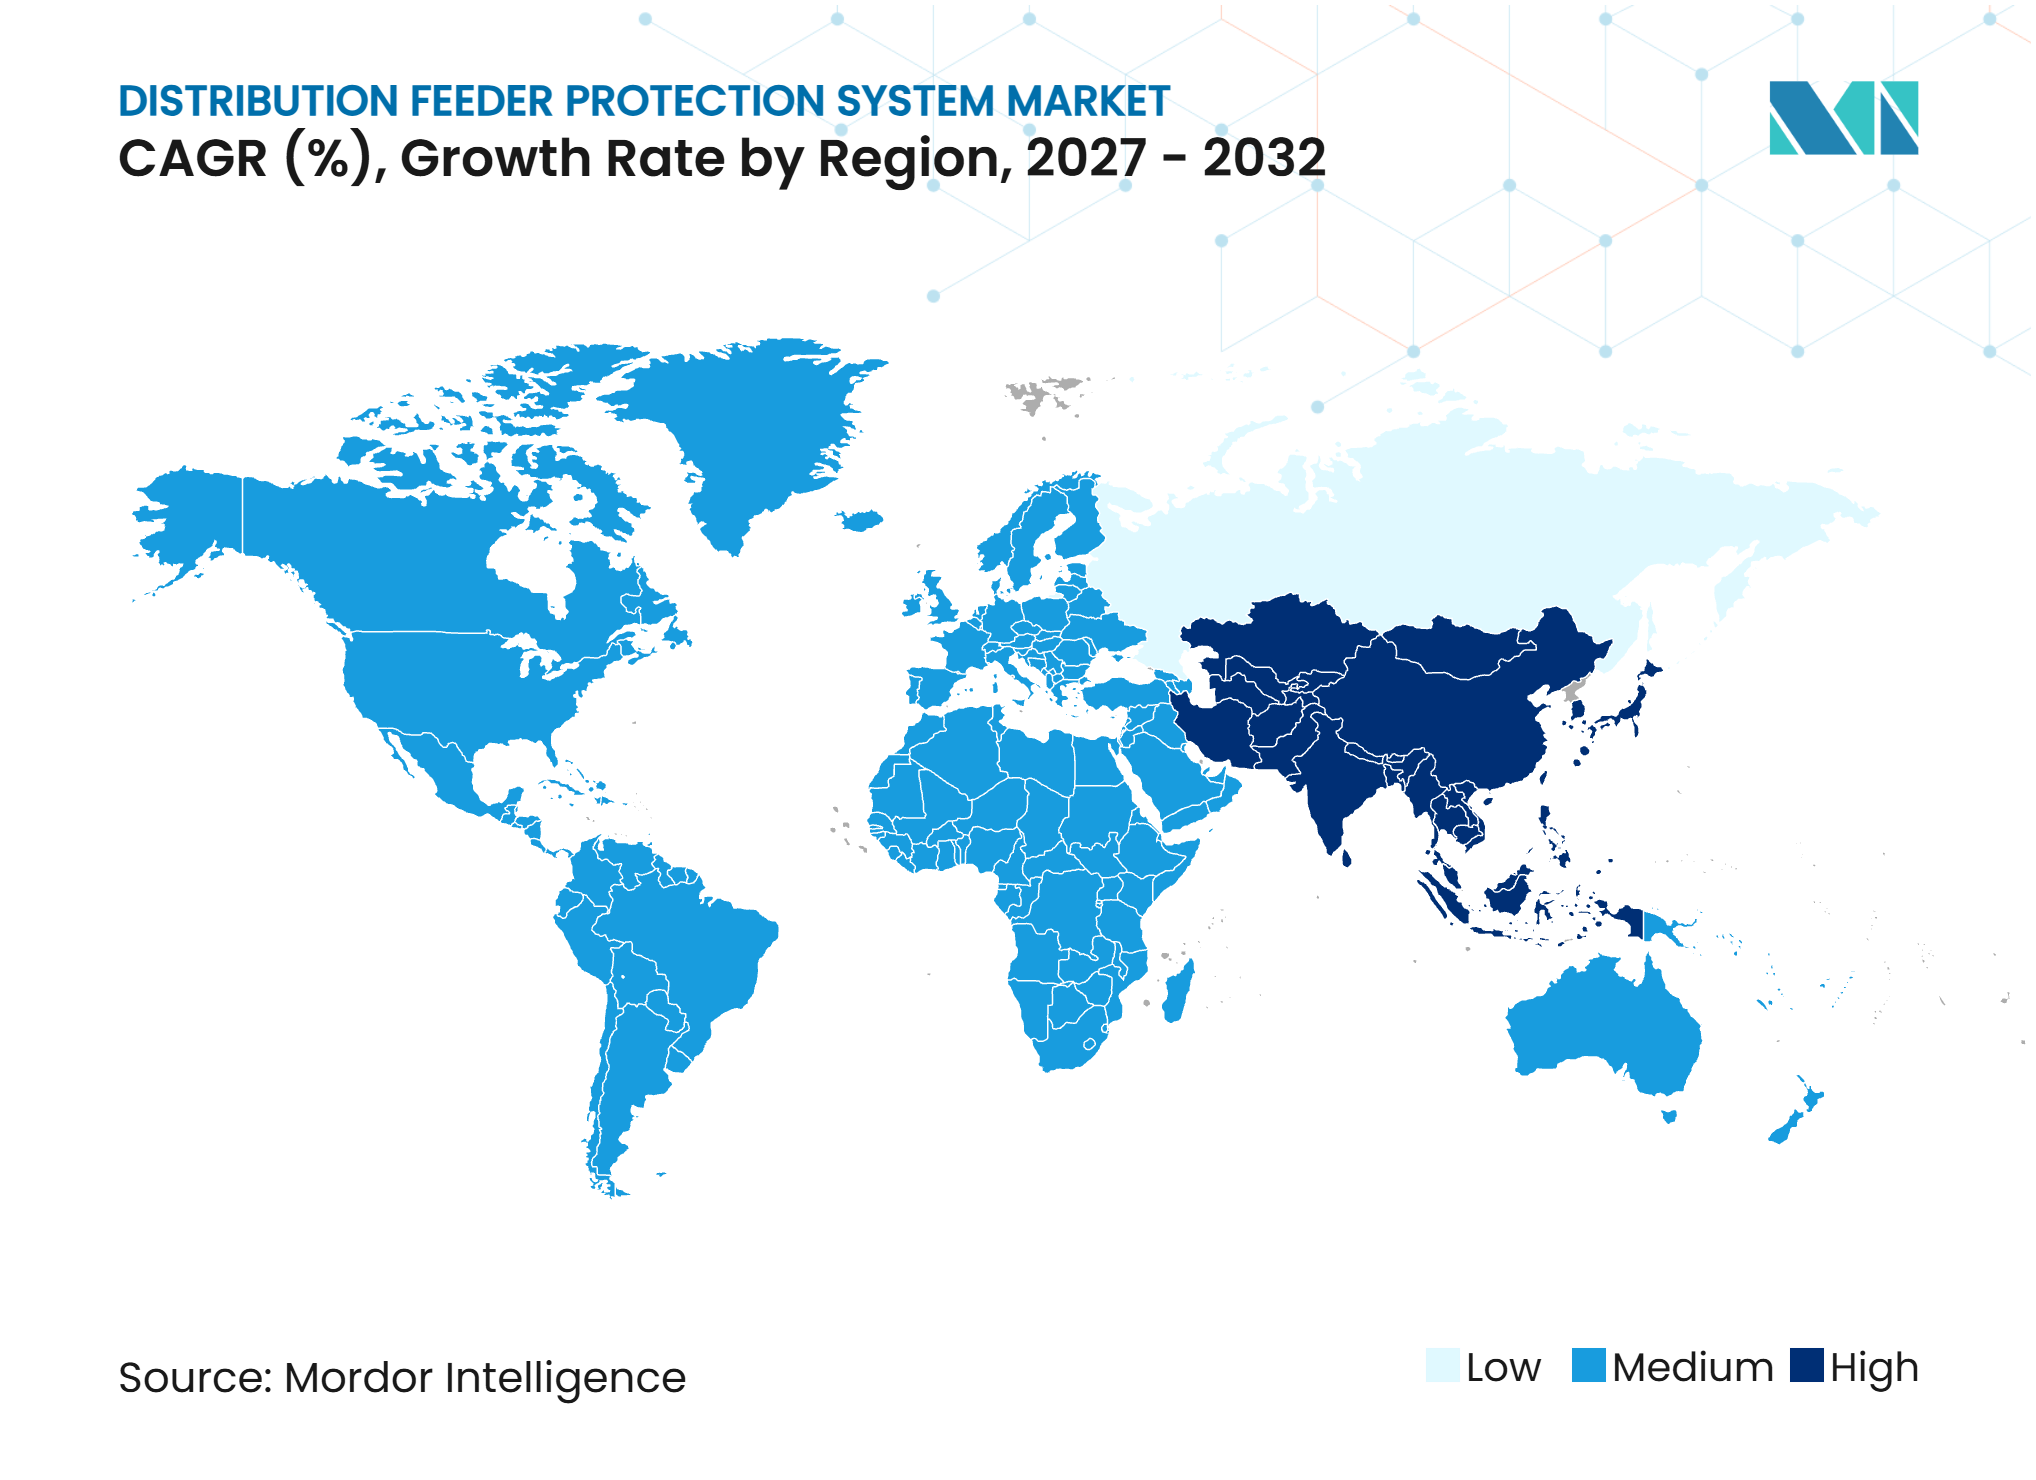
アジア太平洋は2026年の配電フィーダー保護システム市場シェアの33.7%を占め、2032年にかけてCAGR 8.3%で成長する見込みです。中国は主要な牽引力であり、2025年のグリッド政策が2030年までの新しい電力システムに向けた国家的方向性を確立し、より複雑な配電ネットワークの接続と運用に必要な設備への投資を支援しています。インドは、グリッド近代化とフィーダーテレメトリープログラムが拡大するにつれて、配電レベルの可視性をサポートできる監視・保護設備への需要を生み出す別の大きな需要源です。東南アジア諸国は、電化と再生可能エネルギー統合プログラムが進展するにつれてグリーンフィールドの機会を提供しており、新しいネットワークは当初からデジタル保護機能を指定できます。アジア開発銀行は2025年に、グリッド投資の不足が地域のエネルギー転換の中心的な制約であると指摘しました。
北米と欧州は、配電フィーダー保護システム市場の次の収益機会グループを形成しています。北米では、信頼性規則とグリッド近代化資金がセキュアで自動化されたフィーダー設備の調達を支援しています。2025年のテキサス州の信頼性変更は、パフォーマンスの低いフィーダーを改善するための直接的な規制インセンティブを電力会社に追加しています。欧州では、欧州委員会が2025年のガイダンスで2040年までに7,300億ユーロの配電グリッド開発ニーズを示しました。老朽化した設備と脱炭素化計画は、電力会社が信頼性とサイバーセキュリティ要件を維持しながら容量を追加しなければならないドイツ、フランス、オランダ、ポーランド、およびその他の活発な調達市場での需要を支援しています。
南米はブラジルとアルゼンチンが主導しており、再生可能エネルギー統合と電力セクター改革が近代化ニーズを支援しています。コロンビアとチリは、体系的なフィーダープログラムを支援できるより発展したコンセッションフレームワークを持っています。中東・アフリカでは、湾岸諸国の電力会社が高仕様の自動化とデジタル変電所に投資しています。このコントラストにより、展開のタイミングは地域の電力会社の資金調達と信頼性政策に大きく依存し、隣接する国々の間および同じより広い地域内で不均一な需要を生み出す可能性があります。
競合ランドスケープ
市場集中度
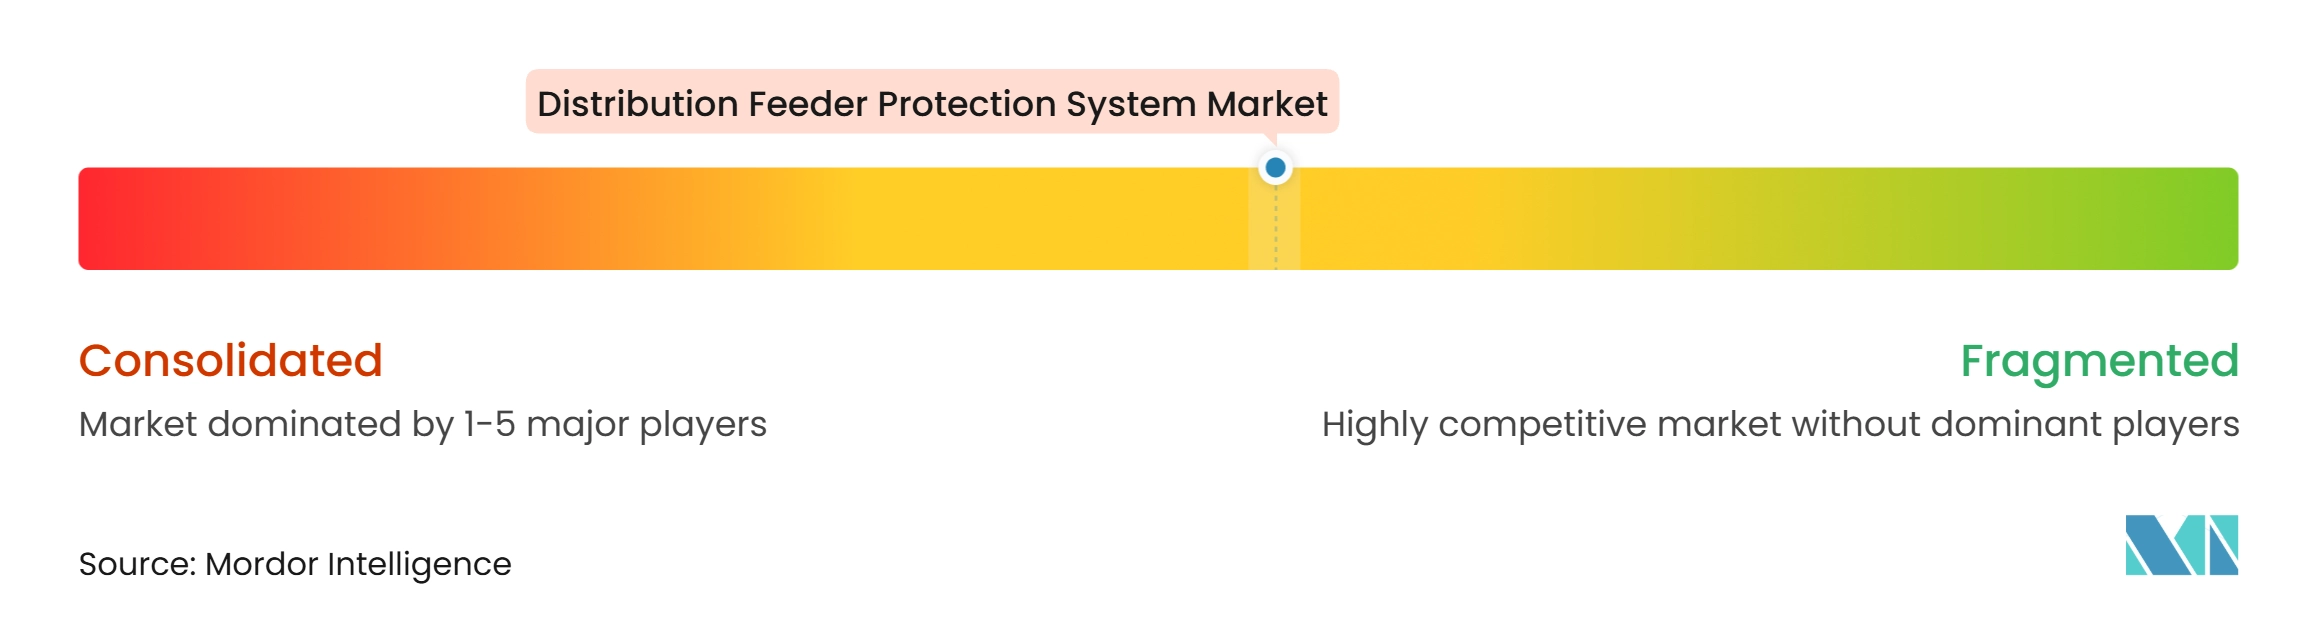
配電フィーダー保護システム市場は中程度に集中していますが、提供された資料には上位プレーヤーの合計シェアは記載されていません。ABB、Siemens、Hitachi Energy、Schneider Electric、およびGE Vernovaは、保護設備、SCADA統合、デジタル変電所ソフトウェア、サイバーセキュリティ、および長期サービスを組み合わせた統合オファリングを通じて競争しています。Schweitzer Engineering Laboratories、Arcteq、Fanox、およびZIVなどの専門サプライヤーは、特に電力会社が特定のアプリケーションや既存のデバイスベースとの互換性を必要とする場合に、リレーアルゴリズムと設定の柔軟性が入札決定を左右する場面で引き続き重要な役割を果たしています。Siemensは2026年2月にSIPROTEC 5を発表し、最大60台のハードウェアデバイスを1台のサーバーベースシステムに統合しました。この製品は、電力会社がコミッショニング工数、スペース要件、サイバー保証、および資産の運用寿命にわたるサポートニーズを比較するにつれて、調達決定においてライフサイクルコストとコンプライアンスの役割が増大していることを示しています。
サプライヤーは、電力会社がより広いデバイス群にわたる協調運用を求めるにつれて、ソフトウェアおよびサービスへとオファリングを拡大しています。GE Vernovaは2026年2月に、27の保護・制御アプリケーションパッケージのための統合ソフトウェア定義プラットフォームを備えたGridBeats APSを発表しました。ABBは2026年2月に、デジタル変電所向けのマージングユニット機能、バックアップ保護、および電流ベースの故障通過表示を組み合わせたREX600を発表しました。S&C ElectricとSchweitzer Engineering Laboratoriesも2026年2月に、IntelliRupter PulseCloserとSEL-651RD制御の相互運用性協力を発表しました。これらの動きは、多くの電力会社がすでに稼働中の設備を中断せずに設置できる改善を必要としているため、サプライヤーがデバイス性能だけでなくシステム統合とレトロフィット互換性でも競争していることを示しています。
市場には、大規模なレガシー設備群を持つ中堅電力会社や協同組合の間にまだ機会があります。完全な更新が手頃でない場合、ファームウェアアップデート、通信モジュール、およびサイバーセキュリティオーバーレイが既存の数値演算デバイスを改善でき、可視性の向上とよりセキュアな運用に向けた段階的な経路を提供します。中国のサプライヤーであるNARI TechnologyとNR Electricは、中国以外の特定の市場で価格競争力を持っています。規制された西側市場でのその進展は、サイバーセキュリティ調達要件とサプライチェーンセキュリティ政策によって制限されていますが、これらの制限の強さは電力会社システムと国家調達フレームワークによって異なります。
配電フィーダー保護システム産業のリーダー企業
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
配電フィーダー保護システム市場 このレポートでカバーされる企業
- ABB Ltd.
- Arcteq Relays Ltd.
- Basler Electric Company
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fanox Electronic, S.L.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Larsen & Toubro Limited
- Littelfuse, Inc.
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Rockwell Automation, Inc.
- S&C Electric Company
- Schneider Electric SE
- Schweitzer Engineering Laboratories, Inc.
- Siemens AG
- Toshiba Corporation
- ZIV Aplicaciones y Tecnolog�a, S.A.
最近の産業開発事情 配電フィーダー保護システム市場
- 2026年5月:Hitachi Energyは、IEC 61850エディション2.1プロセスバス保護・制御を使用して、送電系統運用者TEİAŞとの協力のもとトルコ初のデジタル変電所パイロットを展開しました。このプロジェクトは、一次配電およびサブトランスミッション変電所向けの完全なプロセスバスアーキテクチャを検証し、欧州および中東のデジタル変電所市場全体への広範な展開に向けた商業的準備が整っていることを示しています。
- 2026年2月:Siemensは、デジタル変電所向けの単一サーバーベースソリューションに最大60台のハードウェアベースのSIPROTEC 5インテリジェント電子デバイス(IED)の機能を統合したSIPROTEC 5を発表しました。この製品は、設備投資を25%削減し、変電所スペースを45%節約し、銅ケーブルの排除によりカーボンエミッションを最大50%削減し、ライフサイクルコストを最大20%削減することで、デジタル変電所採用の障壁を大幅に低下させます。
- 2026年2月:GE Vernovaは、従来型およびデジタル変電所の両方に対応した、初期故障検出とパイロットスキームを含む高度なフィーダー保護を含む27の保護・制御アプリケーションパッケージをサポートする統合ソフトウェア定義プラットフォームであるGridBeats APSを発表しました。このシステムは、電力会社がサービス中断や完全なハードウェア置き換えなしに保護アーキテクチャを近代化できるよう設計されています。
- 2026年2月:ABBは、デジタル変電所向けのマージングユニット機能、バックアップ保護、および正確な電流ベースの故障通過表示を組み合わせたコンパクトなデバイスであるREX600を発表しました。REX600はIEC 62443-4-1およびIEC 62443-4-2サイバーセキュリティ標準に準拠しており、ABBのSSC600集中型および仮想化保護プラットフォームと統合し、オープン標準のマルチベンダーアーキテクチャをサポートします。
グローバル配電フィーダー保護システム市場レポートの範囲
グローバル配電フィーダー保護システム市場は、電力配電フィーダーネットワークにおける電気的故障を検出、区分、および管理するために設計された保護・監視・制御設備の市場を構成しています。これらのシステムは、短絡、過電流、地絡、および異常な電圧または電流変動などの状態から、フィーダー、変圧器、開閉設備、および接続負荷を含む配電インフラを保護します。配電フィーダー保護システムは、故障検出、選択的区分、および電力供給の復旧を可能にするために、保護リレー、遮断器、リクローザー、セクショナライザー、電流・電圧変成器、故障通過表示器、フィーダー制御ユニット、および通信設備を組み込んでいます。市場には、従来の電気機械式および静止型保護技術のほか、デジタル、数値演算、マイクロプロセッサベース、通信対応、およびアダプティブ保護システムが含まれます。これらのシステムは、配電ネットワークの信頼性を向上させ、サービス中断を最小化し、分散型エネルギーリソースの統合を支援するために、電力会社、産業施設、商業ビル、再生可能エネルギー事業者、およびインフラ事業者によって展開されています。
グローバル配電フィーダー保護システム市場は、コンポーネント別(保護リレー(電気機械式、静止型、デジタルおよび数値演算リレーを含む)、遮断器および保護開閉装置、リクローザーおよびセクショナライザー、電流・電圧変成器、故障通過表示器およびセンサー、フィーダー制御・監視ユニット、通信モジュールおよびゲートウェイ、ならびにソフトウェアおよびサービス)、電圧レベル別(低圧、中圧、および高圧配電インターフェース)、技術別(電気機械式保護システム、静止型保護システム、デジタル保護システム、数値演算・マイクロプロセッサベースの保護システム、および通信ベースおよびアダプティブ保護システム)、ならびにエンドユーザー別(電力送配電事業者、産業施設、商業ビルおよび施設、再生可能エネルギー事業者、インフラおよび交通事業者、ならびに自治体および協同組合電力会社)に区分されています。市場はまた、主要地域の26カ国にわたって地理的に区分されています。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 保護リレー(電気機械式、静止型、デジタルおよび数値演算リレー) |
| 遮断器および保護開閉装置 |
| リクローザーおよびセクショナライザー |
| 電流・電圧変成器 |
| 故障通過表示器およびセンサー |
| フィーダー制御・監視ユニット |
| 通信モジュールおよびゲートウェイ |
| ソフトウェアおよびサービス |
| 低圧 |
| 中圧 |
| 高圧配電インターフェース |
| 電気機械式保護システム |
| 静止型保護システム |
| デジタル保護システム |
| 数値演算・マイクロプロセッサベースの保護システム |
| 通信ベースおよびアダプティブ保護システム |
| 電力送配電事業者 |
| 産業施設 |
| 商業ビルおよび施設 |
| 再生可能エネルギー事業者 |
| インフラおよび交通事業者 |
| 自治体および協同組合電力会社 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| コンポーネント別 | 保護リレー(電気機械式、静止型、デジタルおよび数値演算リレー) | |
| 遮断器および保護開閉装置 | ||
| リクローザーおよびセクショナライザー | ||
| 電流・電圧変成器 | ||
| 故障通過表示器およびセンサー | ||
| フィーダー制御・監視ユニット | ||
| 通信モジュールおよびゲートウェイ | ||
| ソフトウェアおよびサービス | ||
| 電圧レベル別 | 低圧 | |
| 中圧 | ||
| 高圧配電インターフェース | ||
| 技術別 | 電気機械式保護システム | |
| 静止型保護システム | ||
| デジタル保護システム | ||
| 数値演算・マイクロプロセッサベースの保護システム | ||
| 通信ベースおよびアダプティブ保護システム | ||
| エンドユーザー別 | 電力送配電事業者 | |
| 産業施設 | ||
| 商業ビルおよび施設 | ||
| 再生可能エネルギー事業者 | ||
| インフラおよび交通事業者 | ||
| 自治体および協同組合電力会社 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
配電フィーダー保護システムの予測成長率はどのくらいですか?
配電フィーダー保護システム市場規模は、2026年の1.71 ビリオン 米ドルおよび2027年の1.83 ビリオン 米ドルから、2032年には2.63 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.47%を記録する見込みです。
フィーダー保護支出において最大のシェアを占めるコンポーネントはどれですか?
保護リレーは2026年のコンポーネント収益の38.7%を占め、更新および自動化プログラムによって支えられています。
通信モジュールおよびゲートウェイが急速に成長している理由は何ですか?
デジタル変電所がセキュアなデータ交換、プロトコル変換、およびエッジ監視を必要とするため、2032年にかけてCAGR 7.7%で成長する見込みです。
最も高い成長予測を持つエンドユーザーはどれですか?
再生可能エネルギー事業者は、分散型発電がより複雑な保護要件を生み出すにつれて、2032年にかけてCAGR 10.3%で成長する見込みです。
最も速く成長する地域はどこですか?
アジア太平洋は2026年の収益の33.7%を占め、2032年にかけてCAGR 8.3%で成長する見込みです。
農村フィーダーへの展開を制限するものは何ですか?
高い設備投資コスト、疎な回路の経済性、レガシーシステム統合、サイバーセキュリティテスト、および保護エンジニアの不足がアップグレードを遅延させる可能性があります。