
Taille et part du marché des systèmes de protection des feeders de distribution
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.83 Milliards de dollars |
| Taille du Marché (2032) | 2.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de protection des feeders de distribution par Mordor Intelligence
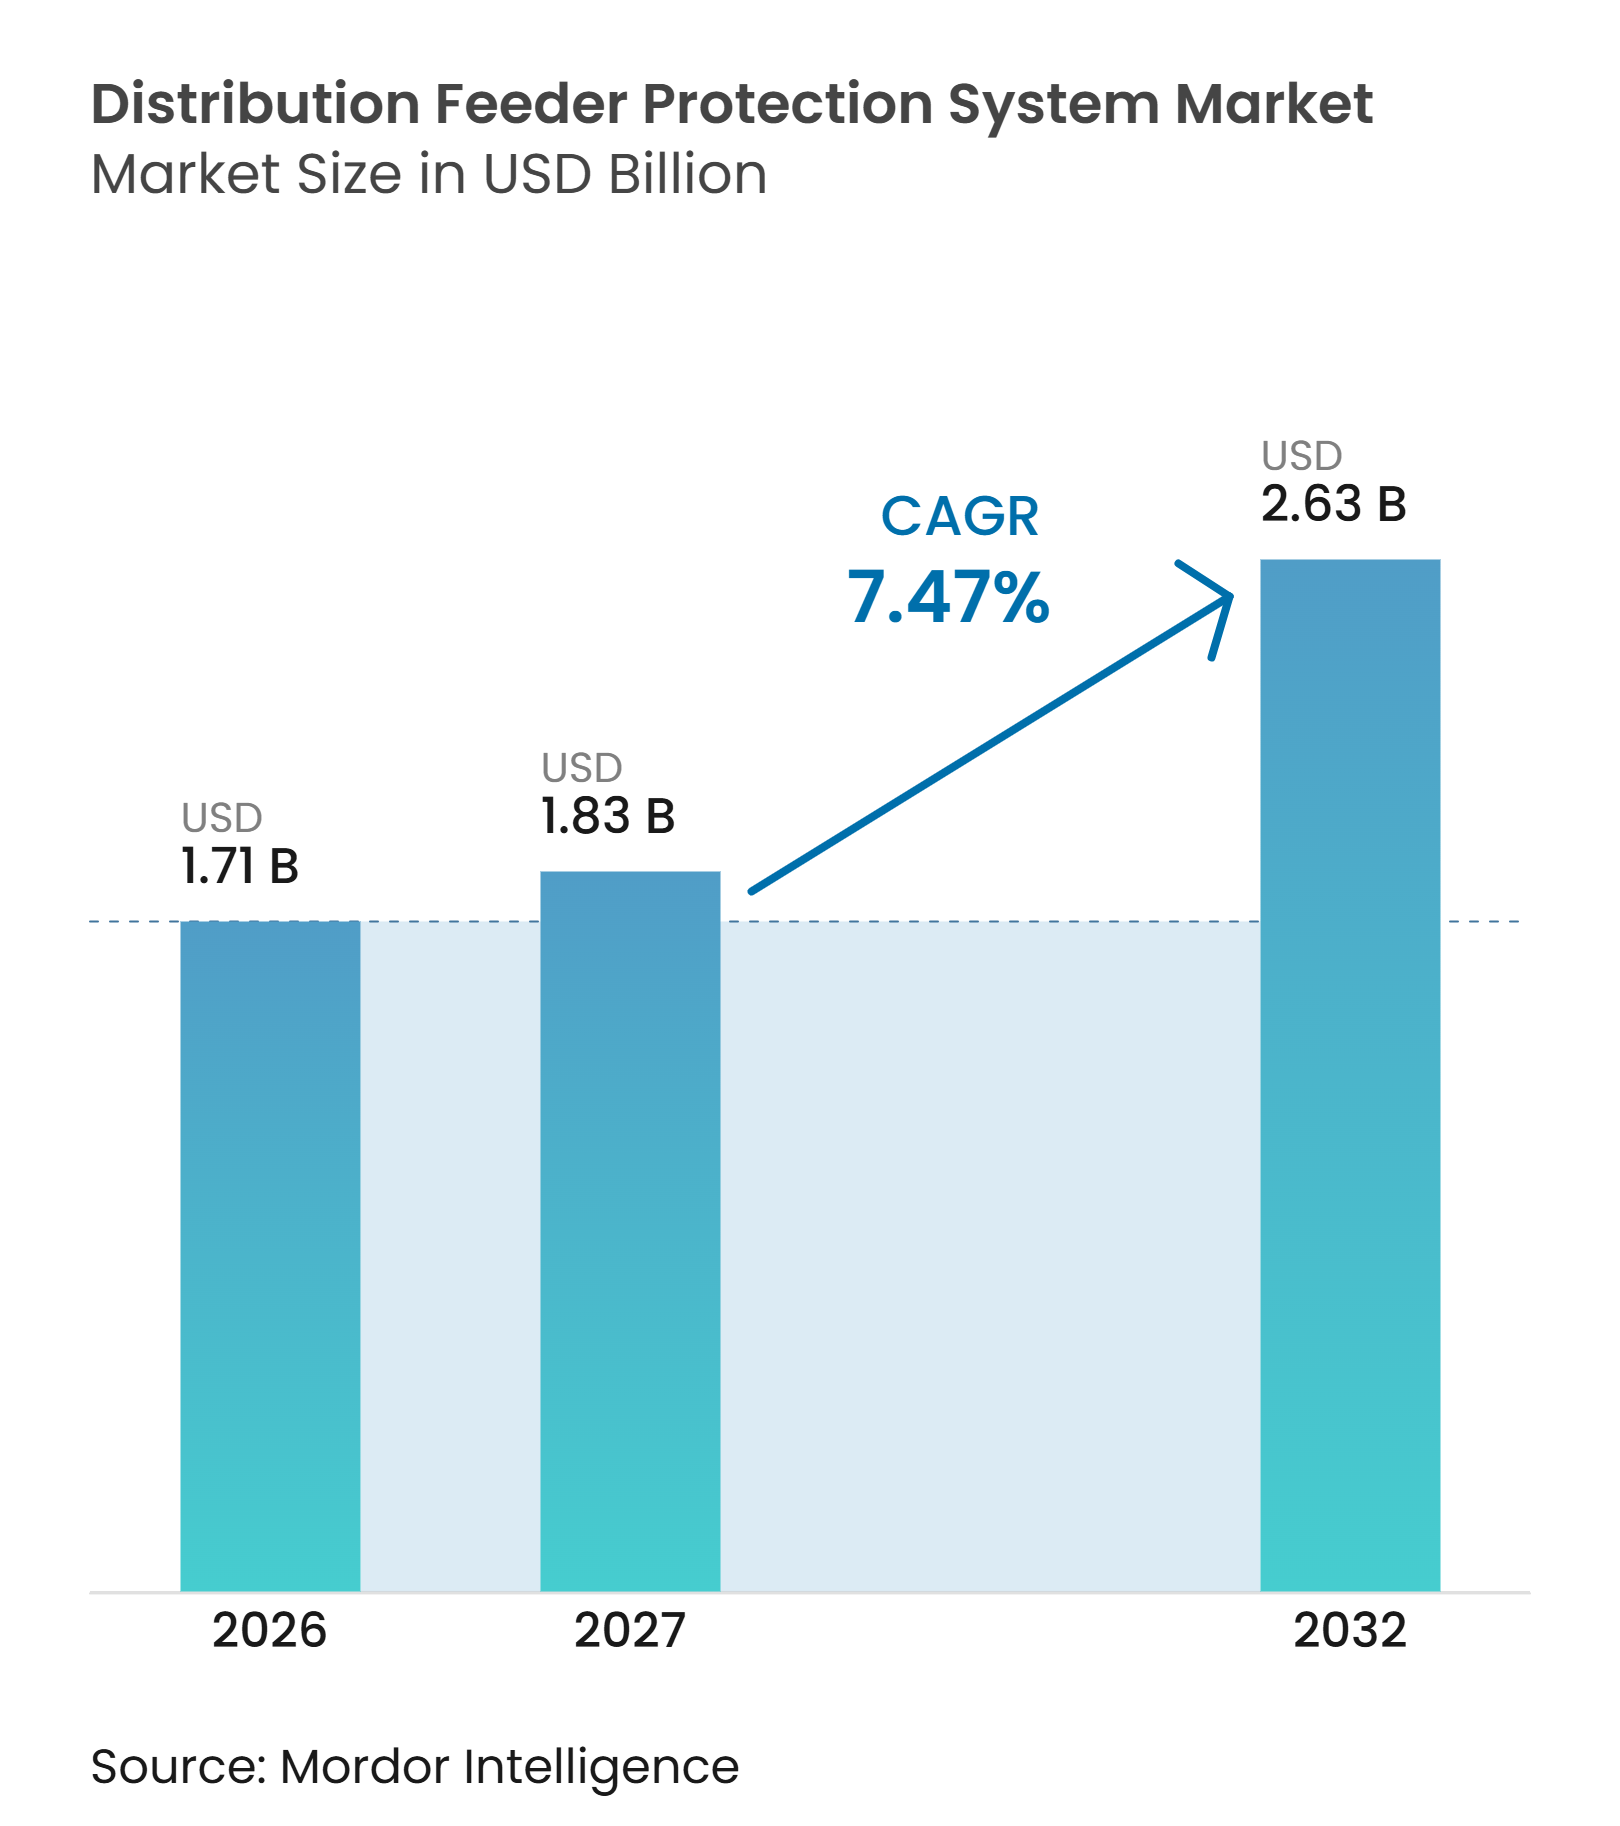
La taille du marché des systèmes de protection des feeders de distribution devrait s'étendre de 1,71 milliard USD en 2026 et 1,83 milliard USD en 2027 à 2,63 milliards USD d'ici 2032, enregistrant un CAGR de 7,47 % entre 2027 et 2032. La demande structurelle reflète le remplacement par les services publics des équipements de distribution vieillissants, l'intégration des ressources énergétiques distribuées et la réponse à des exigences de fiabilité plus strictes. Le marché des systèmes de protection des feeders de distribution évolue au-delà du simple remplacement de relais conventionnels, car les réseaux de feeders doivent désormais gérer des courants bidirectionnels et des conditions de défaut changeantes. Les programmes d'investissement dans les réseaux orientent les fonds vers des équipements qui prennent en charge la surveillance, l'automatisation et les communications sécurisées. L'axe concurrentiel se déplace vers des plateformes intégrées de protection, de contrôle et de logiciels capables de réduire les interventions sur le terrain et de soutenir des accords de service à long terme. Ces conditions créent des opportunités pour les fournisseurs capables de combiner du matériel de protection avec des communications interopérables et un soutien en ingénierie.
Points clés du rapport
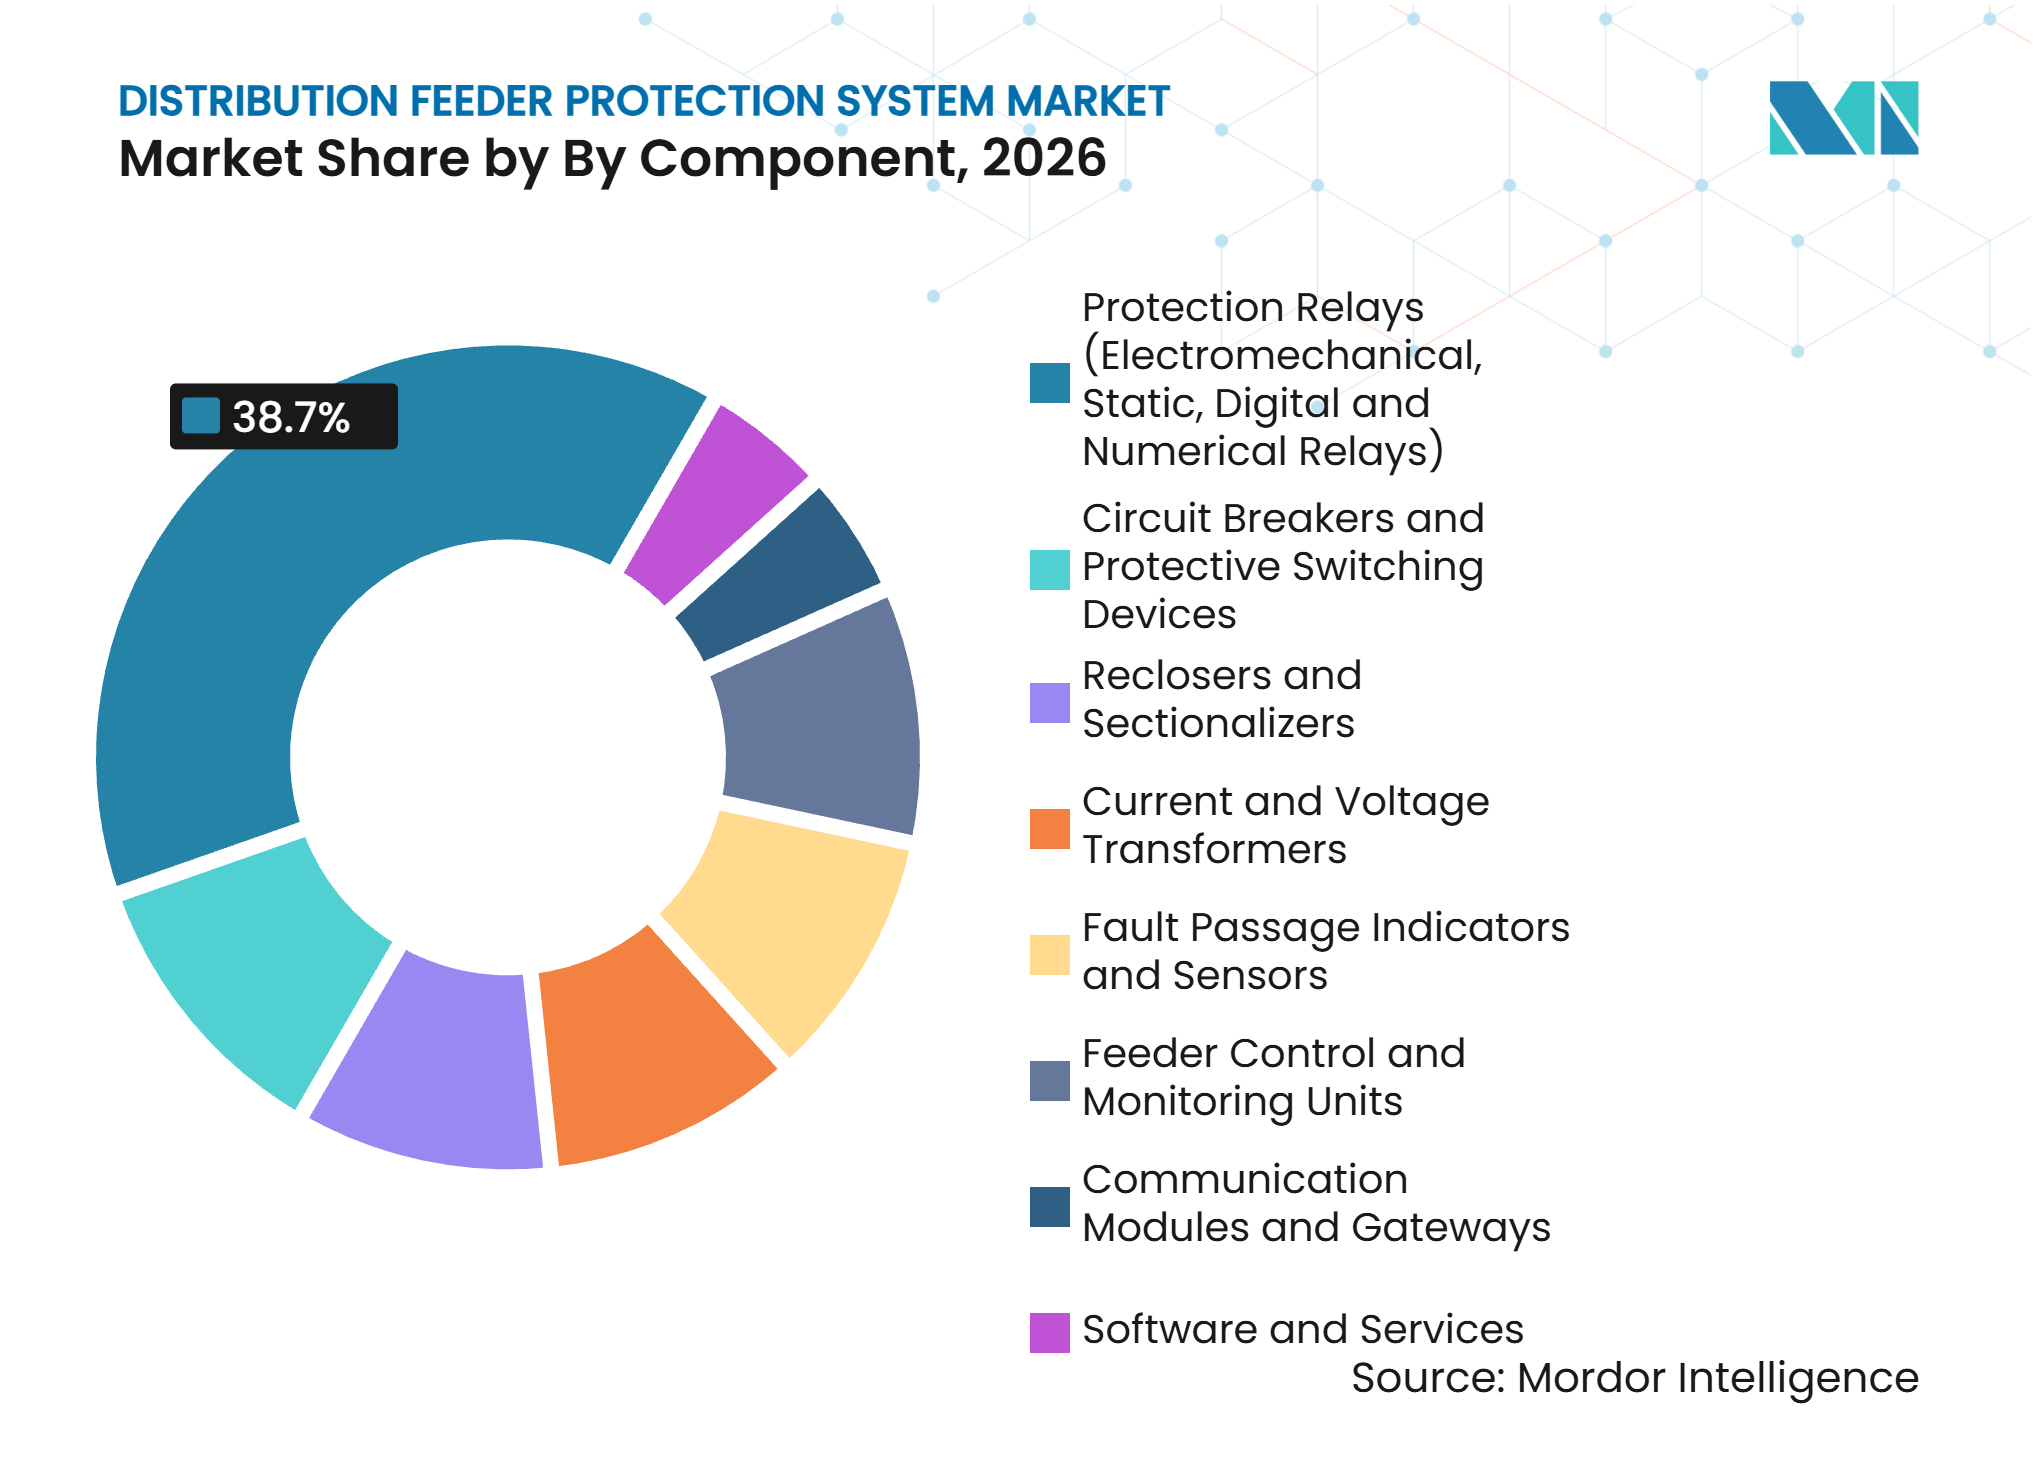
- Par composant, les relais de protection détenaient 38,7 % de la part du marché des systèmes de protection des feeders de distribution en 2026. Les modules de communication et passerelles devraient croître à un CAGR de 7,7 % jusqu'en 2032.
- Par niveau de tension, la moyenne tension détenait 57,2 % de la part du marché des systèmes de protection des feeders de distribution en 2026. La basse tension devrait croître à un CAGR de 7,5 % jusqu'en 2032.
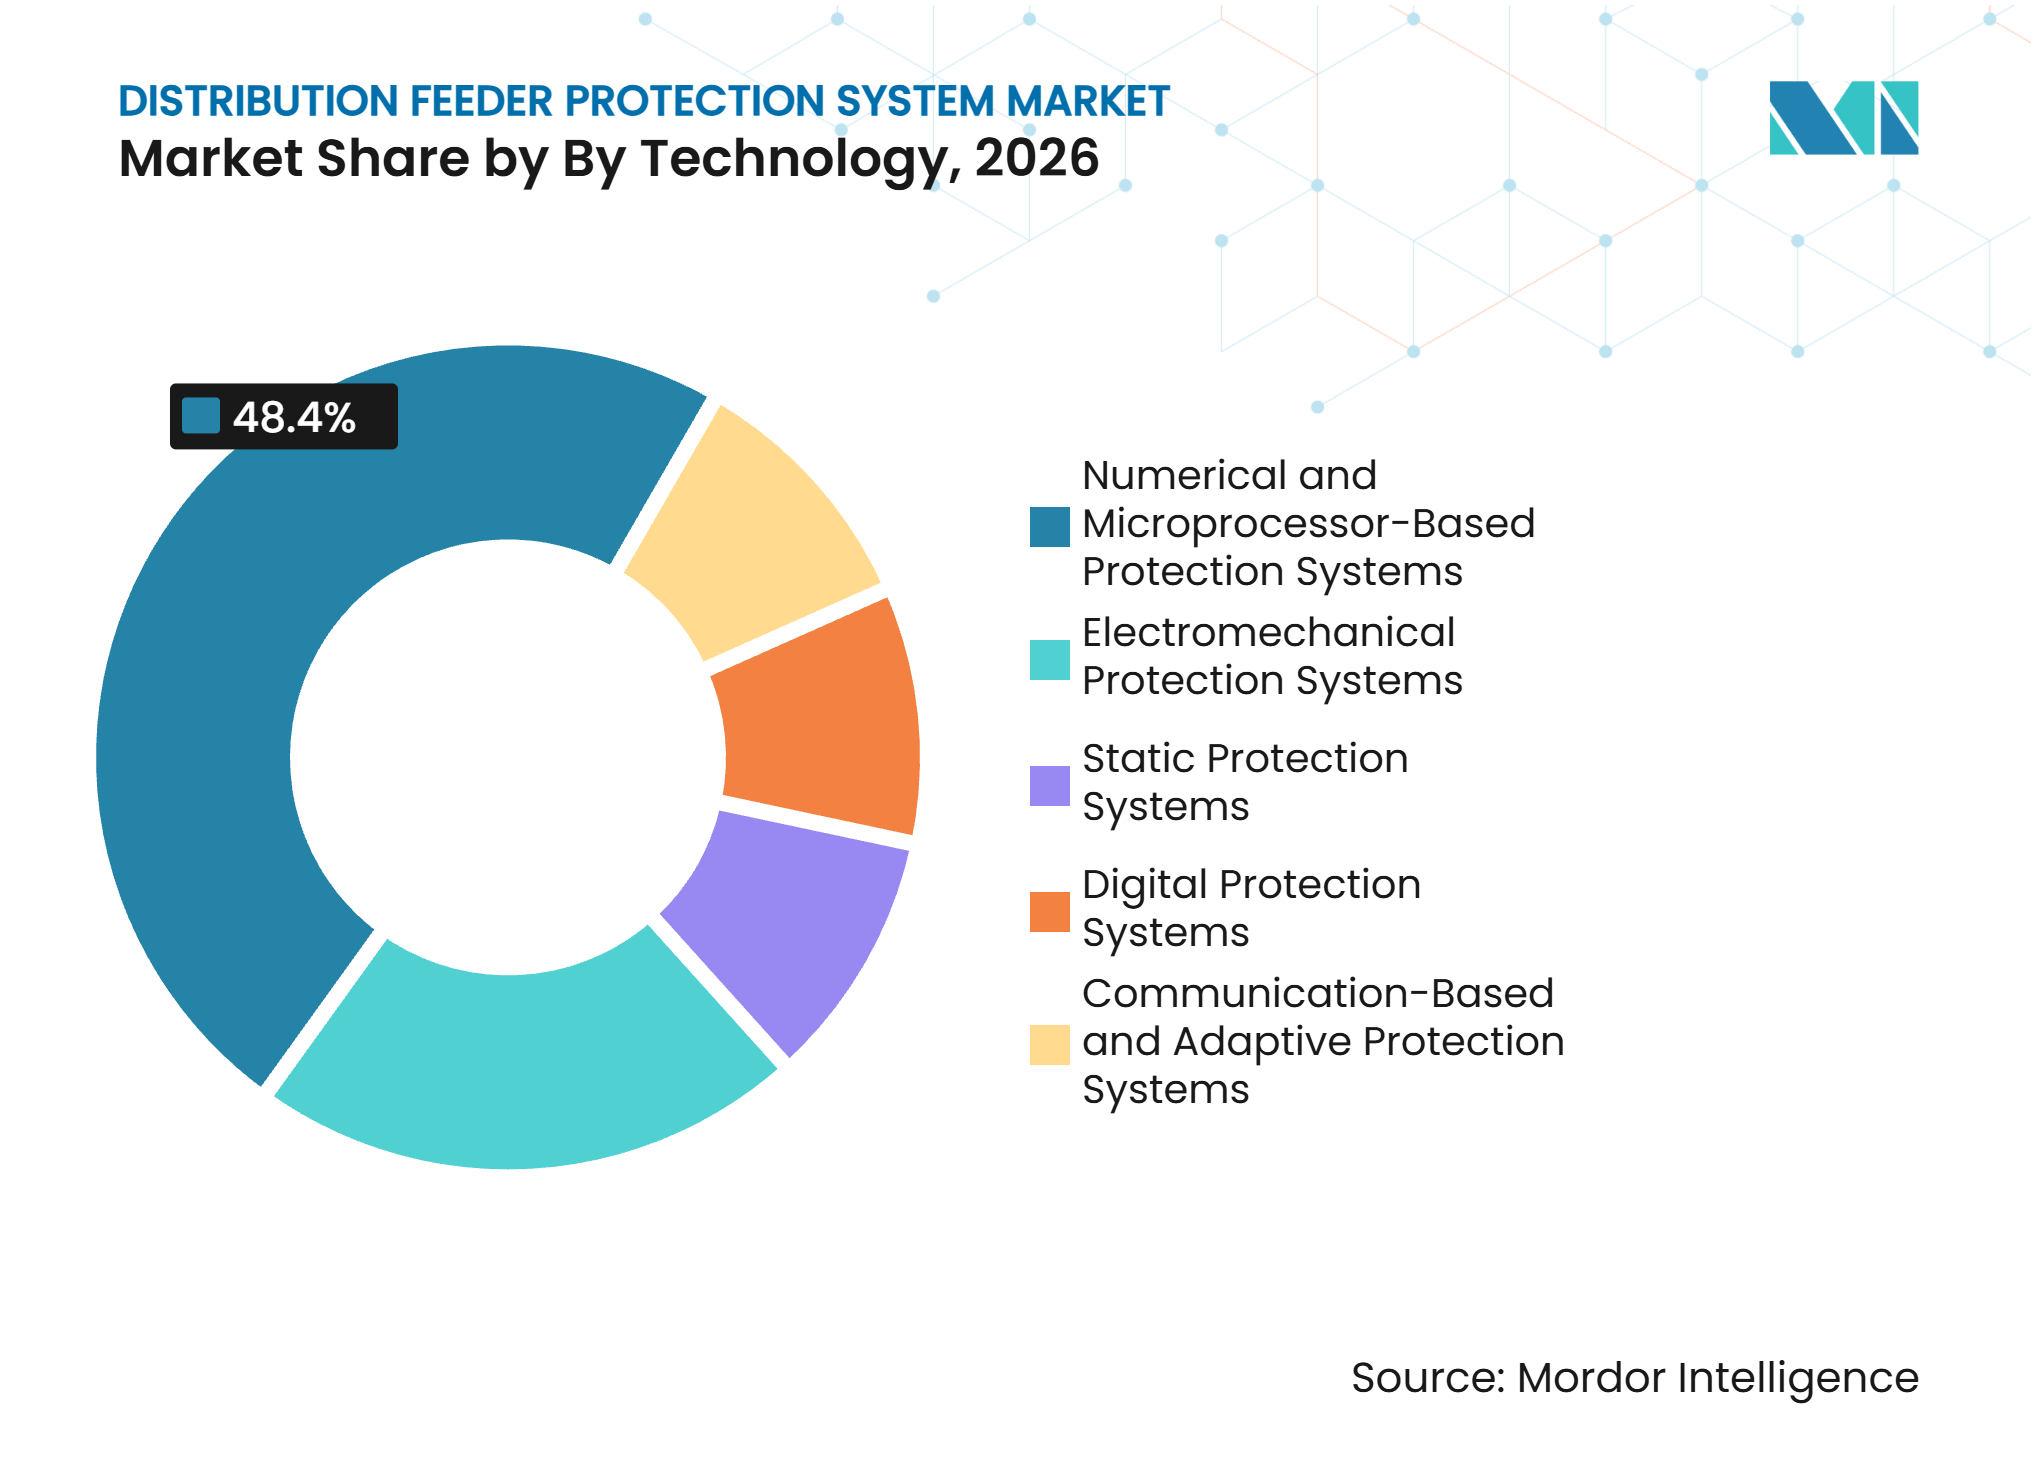
- Par technologie, les systèmes de protection numériques et à microprocesseur détenaient 48,4 % de la part du marché des systèmes de protection des feeders de distribution en 2026. Les systèmes de protection basés sur la communication et adaptatifs devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par utilisateur final, les services publics de transport et de distribution d'électricité détenaient 46,1 % de la part du marché des systèmes de protection des feeders de distribution en 2026. Les opérateurs d'énergie renouvelable devraient croître à un CAGR de 10,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 33,7 % en 2026 et devrait croître à un CAGR de 8,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remplacement des infrastructures de distribution vieillissantes | +2.1% | Mondial (le plus aigu en Amérique du Nord et en Europe) | Moyen terme (2 à 4 ans) |
| Ressources énergétiques distribuées et flux de feeders bidirectionnels | +1.6% | Asie-Pacifique en cœur, débordement vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Automatisation de la distribution, localisation-isolation-restauration de service (FLISR) et postes numériques | +1.3% | Mondial (Amérique du Nord et Europe en tête ; Asie-Pacifique en accélération) | Moyen terme (2 à 4 ans) |
| Mandats de fiabilité, de résilience et d'indices SAIDI/SAIFI | +1.1% | Amérique du Nord et Europe ; traction émergente en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Détection des défauts à haute impédance et atténuation des incendies de forêt | +0.6% | Amérique du Nord (ouest des États-Unis), Australie, Europe du Sud | Court terme (≤ 2 ans) |
| Intelligence de périphérie compatible avec la modernisation | +0.5% | Mondial (cycles de modernisation sur marchés développés ; construction neuve sur marchés émergents) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des infrastructures de distribution vieillissantes
Les équipements de réseau vieillissants sont passés d'un problème de maintenance à une priorité de remplacement pour de nombreux services publics. Le Parlement européen a rapporté en 2025 que 40 % des infrastructures de distribution de l'Union européenne avaient plus de 40 ans, et que cette proportion devrait dépasser 50 % d'ici 2030.[1] Les anciens relais électromécaniques et les premiers relais statiques peuvent ne plus répondre aux attentes actuelles en matière de vitesse d'élimination des défauts, de surveillance de l'état et de visibilité du réseau. Cela accroît la valeur des dispositifs numériques dotés de fonctions de communication, de cybersécurité et de paramètres de protection configurables. La Banque européenne d'investissement a accordé 500 millions EUR à l'opérateur néerlandais Stedin en 2025 pour le renouvellement et l'automatisation des infrastructures de moyenne et basse tension.[2] Le marché des systèmes de protection des feeders de distribution bénéficie donc des programmes de remplacement qui incluent des travaux d'automatisation plus larges des feeders plutôt qu'un simple échange de relais à l'identique. Les services publics profitent également de cette fenêtre d'investissement pour standardiser leurs parcs d'équipements, réduire la complexité des pièces de rechange et améliorer les informations disponibles pour les salles de contrôle.
Ressources énergétiques distribuées et flux de feeders bidirectionnels
Les ressources énergétiques distribuées modifient les hypothèses utilisées dans les paramètres de protection des feeders existants. Une étude de 2025 publiée dans Electric Power Systems Research a révélé que la production distribuée à base d'onduleurs peut modifier le courant de court-circuit et introduire des flux bidirectionnels qui mettent à l'épreuve la protection contre les surintensités non directionnelle. Les systèmes de protection doivent éliminer les défauts sans déconnecter inutilement la production qui est censée rester connectée lors de perturbations spécifiées. Chaque raccordement solaire ou éolien peut obliger les services publics à revoir la coordination des dispositifs en amont et en aval. Cela crée une demande pour des protections directionnelles, adaptatives et basées sur la communication, ainsi que pour des services d'ingénierie. Cela rend également la révision périodique des paramètres plus importante, car les conditions du feeder peuvent varier en fonction de la production, de la charge et de la configuration de commutation. La Banque asiatique de développement a rapporté en 2025 que l'investissement dans les réseaux reste central pour la transition énergétique de l'Asie en développement, soutenant une demande continue pour les travaux d'intégration au réseau.[3]
Automatisation de la distribution, localisation-isolation-restauration de service (FLISR) et postes numériques
Les programmes de localisation, d'isolation et de restauration de service (FLISR) accroissent la demande de relais de communication, de réenclencheurs et de passerelles de terrain. Une étude de cas de 2025 impliquant Huntsville Utilities a montré qu'un schéma de localisation, d'isolation et de restauration de service (FLISR) à 46 kV isolait les défauts et rétablissait le service en quelques secondes.[4] Ces programmes intègrent les dispositifs de protection dans un système d'exploitation coordonné plutôt que de les traiter comme des équipements autonomes. Siemens a rapporté en février 2026 que SIPROTEC 5 peut consolider jusqu'à 60 dispositifs matériels dans une solution basée sur serveur, avec une réduction des dépenses d'investissement de 25 % et des coûts de cycle de vie inférieurs jusqu'à 20 %. Les architectures de postes numériques nécessitent également une traduction sécurisée des protocoles et une agrégation des données en périphérie du feeder. GE Vernova a introduit GridBeats APS en février 2026 avec 27 packages d'applications de protection et de contrôle sur une plateforme à définition logicielle. Le marché des systèmes de protection des feeders de distribution connaît par conséquent un intérêt croissant pour les passerelles et les plateformes de protection centralisées. Les fournisseurs capables d'intégrer des dispositifs de terrain sans interrompre le service peuvent être mieux positionnés dans les grands programmes de modernisation.
Mandats de fiabilité, de résilience et d'indices de durée moyenne d'interruption du système (SAIDI)/de fréquence moyenne d'interruption du système (SAIFI)
Les règles de fiabilité peuvent transformer la sous-performance d'un feeder en une décision immédiate de dépenses d'investissement. Le Texas a modifié ses dispositions relatives à la fiabilité du service électrique en 2025 pour permettre des mesures d'exécution lorsque l'indice de durée moyenne d'interruption du système (SAIDI) ou l'indice de fréquence moyenne d'interruption du système (SAIFI) d'un feeder dépasse 200 % de la moyenne du système pendant 2 années consécutives. Le Conseil des services publics du New Jersey a renforcé les niveaux de fiabilité en 2025 et a lié les performances de l'indice de durée moyenne d'interruption par client (CAIDI) et du SAIFI aux mécanismes de revenus des services publics. Les services publics confrontés à ces exigences ont une raison plus forte de prioriser les réenclencheurs, les dispositifs électroniques intelligents et la localisation-isolation-restauration de service (FLISR) sur les circuits peu performants. L'isolation et la restauration automatisées peuvent également fournir des preuves claires pour les discussions réglementaires. Le marché des systèmes de protection des feeders de distribution bénéficie de ce changement, car la conformité en matière de fiabilité devient un déclencheur d'approvisionnement récurrent plutôt qu'une mise à niveau discrétionnaire. Les services publics peuvent séquencer ces investissements vers les circuits présentant la plus forte exposition aux pannes et le besoin réglementaire le plus clair.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'investissement élevé et économie des feeders ruraux | -0.7% | Mondial (le plus aigu au Moyen-Orient et Afrique, en Amérique du Sud et dans les zones rurales d'Amérique du Nord) | Long terme (≥ 4 ans) |
| Interopérabilité des systèmes existants et tests de cybersécurité | -0.5% | Mondial (le plus significatif en Amérique du Nord et en Europe en raison de la profondeur des infrastructures existantes) | Moyen terme (2 à 4 ans) |
| Fenêtres de coupure planifiée limitées pour la migration des paramètres | -0.3% | Amérique du Nord, Europe et réseaux urbains denses d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Modèles de données spécifiques aux fournisseurs et pénurie de compétences en protection | -0.4% | Mondial (le plus aigu sur les marchés émergents et dans les services publics aux équipes d'ingénierie réduites) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et économie des feeders ruraux
L'économie des feeders ruraux reste une contrainte pour les mises à niveau complètes vers la protection numérique. Les circuits à faible densité peuvent générer des revenus insuffisants pour soutenir la période de retour sur investissement d'une installation complète de dispositifs électroniques intelligents. Les services publics peuvent donc prolonger la durée de vie des actifs existants même lorsque ceux-ci ne répondent plus à la norme technique préférée. La Banque asiatique de développement a identifié en 2025 le financement insuffisant des mises à niveau du réseau comme une contrainte importante sur la transition énergétique en Asie en développement. Cela produit une fracture entre les installations avancées dans les zones urbaines, industrielles et adjacentes aux énergies renouvelables, et une modernisation plus lente dans les systèmes ruraux. Les modèles de financement coopératif et les programmes d'électrification publique peuvent aider, mais leur échelle ne comble pas l'écart dans la période de prévision. Les fournisseurs doivent donc équilibrer les fonctions avancées avec des modèles d'installation adaptés aux budgets d'investissement ruraux contraints.
Interopérabilité des systèmes existants et tests de cybersécurité
Les dispositifs modernes doivent souvent fonctionner aux côtés de systèmes de contrôle et d'acquisition de données (SCADA) existants, d'unités terminales distantes propriétaires et de parcs de relais multi-fournisseurs. Cela augmente l'effort d'ingénierie et peut retarder la livraison des projets. L'IEEE Power and Energy Society a rapporté en 2025 que les modifications de l'automatisation de la distribution peuvent altérer les caractéristiques de fonctionnement des relais et les exigences de coordination. Les tests de cybersécurité prolongent également les travaux de mise en service lorsque les services publics exigent la conformité aux normes de communication de données et de sécurité des dispositifs embarqués. Le défi est plus aigu pour les petits services publics sans équipes d'ingénierie de protection dédiées. Le marché des systèmes de protection des feeders de distribution est donc contraint par la disponibilité des services d'intégration et du personnel qualifié, et pas seulement par les budgets d'équipement. Les tests et la migration des paramètres doivent être planifiés avec soin pour protéger la fiabilité du système pendant la transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les relais de protection ancrent les revenus tandis que les passerelles de communication mènent le prochain cycle de croissanceLes relais de protection détenaient 38,7 % de la part du marché des systèmes de protection des feeders de distribution en 2026. Leur base installée couvre les lignes aériennes, les feeders câblés, les travées de transformateurs et la protection des jeux de barres dans les postes de distribution primaire. La demande de remplacement se poursuit à mesure que les équipements statiques et électromécaniques arrivent en fin de vie, notamment lorsque les dossiers de maintenance révèlent une fiabilité en baisse ou un accès limité aux pièces de rechange. Les relais numériques modernes ajoutent des fonctions de localisation-isolation-restauration de service (FLISR), de détection des arcs électriques, d'identification des défauts à haute impédance et de cybersécurité, permettant aux services publics de consolider des fonctions auparavant assurées par plusieurs dispositifs. ABB a introduit le Relion REC615 en mai 2025 en tant que dispositif configurable combinant la protection des réenclencheurs, la localisation-isolation-restauration de service (FLISR) et plusieurs algorithmes de défaut à la terre.
Les modules de communication et passerelles devraient croître à un CAGR de 7,7 % sur le marché des systèmes de protection des feeders de distribution jusqu'en 2032. Chaque dispositif connecté à un réseau fédérateur IEC 61850 nécessite des fonctions de traduction de protocole, d'agrégation de données ou d'application de la sécurité, notamment lorsque de nouveaux équipements doivent fonctionner avec une base installée provenant de plusieurs fournisseurs. Les passerelles peuvent également prendre en charge l'analytique de périphérie pour la classification des défauts et la surveillance de la qualité de l'énergie, aidant les opérateurs à identifier les problèmes sur le terrain sans recourir à des transferts de données répétés vers un système central. Les logiciels et services gagnent en pertinence grâce à la gestion à distance des relais, aux abonnements de micrologiciels et aux outils centralisés d'ingénierie de protection. Le groupe COMSYS de l'Université RWTH d'Aix-la-Chapelle a rapporté en 2025 que la génération de paramètres basée sur des règles pour la protection adaptative de la distribution est techniquement réalisable et reproductible.



Par niveau de tension :
la moyenne tension domine tandis que le déploiement des réseaux intelligents en basse tension s'intensifieLa moyenne tension détenait 57,2 % de la part du marché des systèmes de protection des feeders de distribution en 2026. La plage de 1 kV à 36 kV combine des actifs de services publics denses avec des conditions de courant de défaut qui justifient une protection complète, tandis que les pannes à ce niveau peuvent affecter un nombre substantiel de clients. Le REF650 de Hitachi Energy et le REC615 de Hitachi Energy répondent à cette partie du réseau avec des capacités de communication numérique et de cybersécurité. Les codes de réseau et les exigences des postes numériques font de ces fonctions une partie des spécifications formelles dans de nombreux marchés, réduisant la marge pour les services publics de différer les fonctions de communication numérique ou de cybersécurité. Les interfaces de distribution haute tension restent plus petites, mais elles sont pertinentes pour les postes qui connectent les réseaux de distribution et de sous-transmission.
La basse tension devrait croître à un CAGR de 7,5 % sur le marché des systèmes de protection des feeders de distribution jusqu'en 2032. Les compteurs intelligents, le solaire en toiture, les chargeurs de véhicules électriques et le stockage par batterie étendent les besoins de surveillance et de protection vers la périphérie du réseau, où la visibilité conventionnelle et les processus de restauration manuelle sont souvent limités. Le Zentralverband Elektrotechnik- Und Elektronikindustrie (ZVEI) a déclaré en 2025 que la numérisation de bout en bout du réseau basse tension est nécessaire pour l'intégration des énergies renouvelables, les tarifs dynamiques et la réduction des pertes techniques. Schneider Electric a introduit FeederSeT en août 2025 avec une connectivité numérique, une surveillance thermique et une intégration cloud optionnelle. Ces déploiements accroissent le besoin de dispositifs combinant la protection des circuits avec la visibilité et l'échange de données, permettant une détection plus rapide des défauts et des informations d'exploitation plus claires pour les équipes de contrôle de la distribution.
Par technologie :
les systèmes numériques dominent tandis que la protection adaptative redéfinit la frontièreLes systèmes de protection numériques et à microprocesseur détenaient 48,4 % du segment technologique en 2026. Les services publics des marchés développés ont adopté ces systèmes pour l'enregistrement des événements, l'oscillographie et les paramètres configurables, qui fournissent des enregistrements plus détaillés après un défaut et soutiennent une révision plus rigoureuse de la protection. Ils offrent des fonctions que les relais électromécaniques et statiques ne peuvent pas proposer. Cependant, beaucoup sont configurés hors ligne et ne peuvent pas répondre en continu aux changements de topologie du feeder ou de la production d'énergie distribuée, ce qui peut rendre les paramètres fixes moins adaptés aux réseaux gérés activement. Les systèmes numériques occupent une position intermédiaire, tandis que les systèmes statiques et électromécaniques restent principalement dans les applications existantes ou rurales.
Les systèmes de protection basés sur la communication et adaptatifs devraient croître à un CAGR de 8,1 % sur la taille du marché des systèmes de protection des feeders de distribution jusqu'en 2032. Une étude IEEE de 2025 a révélé que les matrices de déclenchement en avant en réseau peuvent maintenir la sélectivité dans les réseaux de distribution actifs avec production éolienne et charges de véhicules électriques. Ces systèmes utilisent une logique tenant compte de la topologie là où la protection conventionnelle par étapes peut perdre sa sélectivité. Le GridBeats APS de GE Vernova de février 2026 illustre l'évolution vers une protection à définition logicielle avec des ressources matérielles partagées. Cette transition soutient des revenus récurrents provenant de la gestion des paramètres, des licences logicielles et de la surveillance de la cybersécurité, en plus des ventes d'équipements.

Par utilisateur final :
les services publics ancrent le marché tandis que les opérateurs d'énergie renouvelable définissent le front de croissanceLes services publics de transport et de distribution d'électricité détenaient 46,1 % des dépenses des utilisateurs finaux en 2026. Leurs grands parcs de feeders nécessitent des révisions périodiques des paramètres, une maintenance et un remplacement à mesure que les actifs vieillissent, créant un besoin continu d'équipements, de tests et de soutien en ingénierie de terrain. La planification des investissements sur plusieurs décennies fait des services publics la source de demande la plus stable. Les installations industrielles se procurent également des protections avancées lorsque la qualité et la continuité de l'alimentation sont importantes, notamment lorsqu'une interruption peut perturber des processus sensibles ou des charges critiques sur site. Les complexes commerciaux, les opérateurs de transport, les aéroports et les services des eaux maintiennent des circuits dédiés nécessitant une protection fiable contre les défauts.
Les opérateurs d'énergie renouvelable devraient croître à un CAGR de 10,3 % sur la taille du marché des systèmes de protection des feeders de distribution jusqu'en 2032. Une étude de 2025 publiée dans Results in Engineering a lié les ressources énergétiques distribuées au déclenchement sympathique, à la réduction de la contribution au courant de défaut du poste et à la perte de coordination. Les schémas adaptatifs et basés sur la communication sont conçus pour répondre à ces conditions d'exploitation en ajustant le comportement de protection en fonction des changements de contribution aux défauts, de topologie et de conditions de production. Les parcs solaires et les parcs éoliens de plus de 10 MW spécifient et possèdent souvent des équipements de protection de poste indépendamment de leur service public hôte. Cela augmente le nombre de relations directes avec les acheteurs disponibles pour les fournisseurs d'équipements et fait de l'ingénierie d'application une partie importante des ventes aux développeurs de projets d'énergie renouvelable.
Analyse géographique
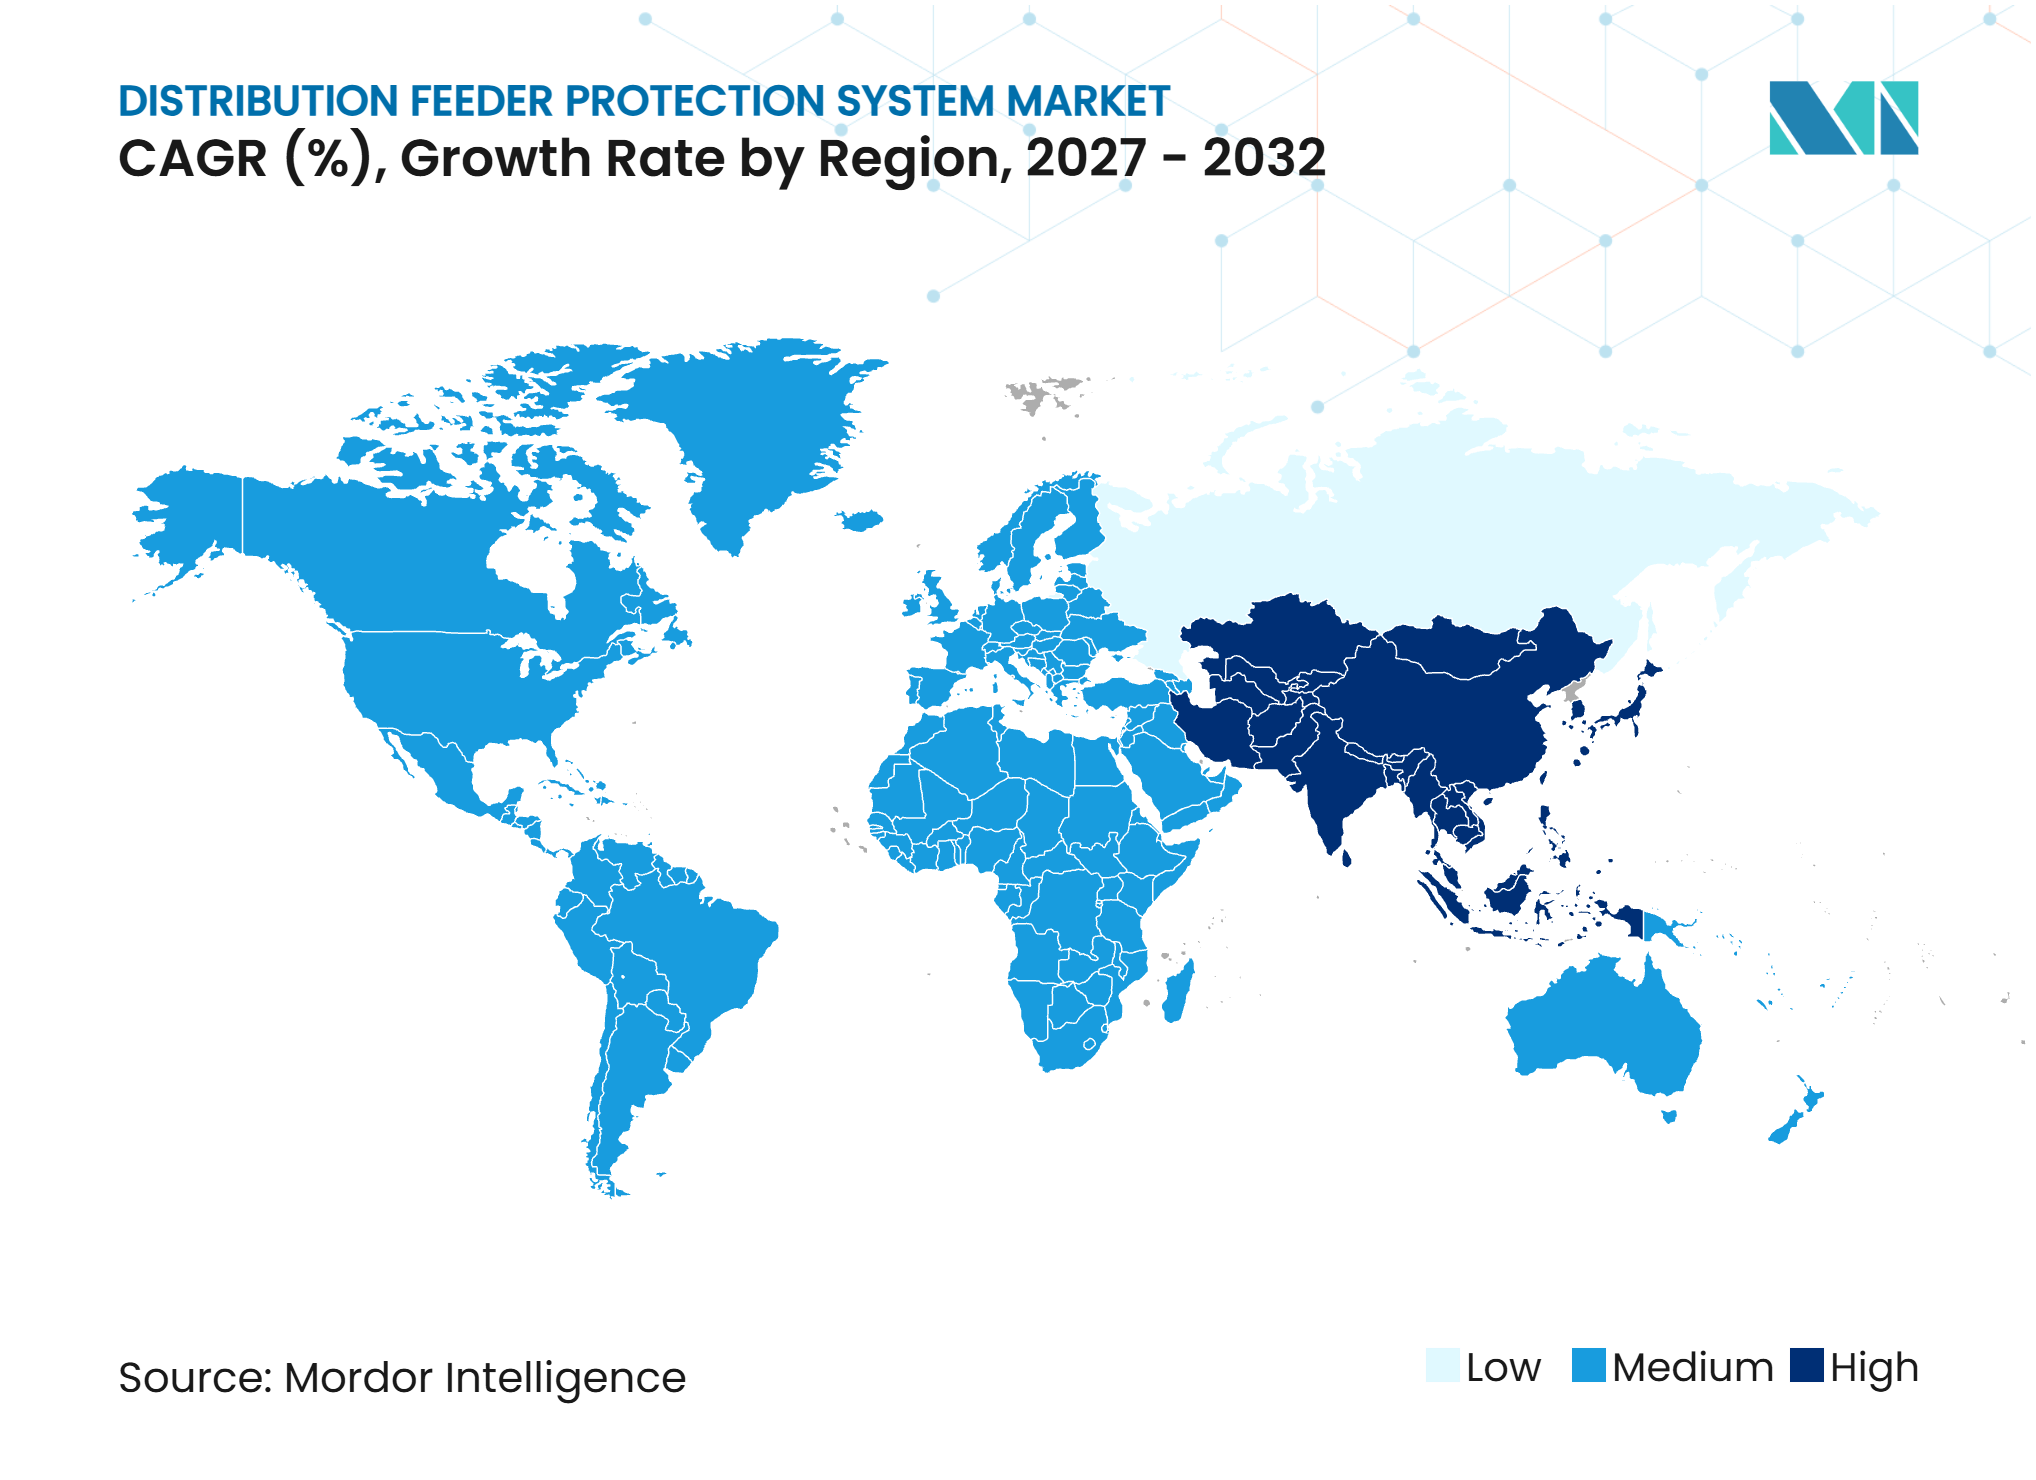
L'Asie-Pacifique détenait 33,7 % de la part du marché des systèmes de protection des feeders de distribution en 2026 et devrait croître à un CAGR de 8,3 % jusqu'en 2032. La Chine est un moteur majeur car sa politique de réseau de 2025 a établi une orientation nationale pour un nouveau système d'alimentation d'ici 2030, soutenant l'investissement dans les équipements nécessaires pour connecter et exploiter un réseau de distribution plus complexe. L'Inde est une autre grande source de demande à mesure que les programmes de modernisation du réseau et de télémétrie des feeders se développent, créant un besoin d'équipements de surveillance et de protection capables de soutenir la visibilité au niveau de la distribution. Les pays d'Asie du Sud-Est offrent des opportunités de construction neuve à mesure que les programmes d'électrification et d'intégration des énergies renouvelables progressent, les nouveaux réseaux pouvant spécifier des capacités de protection numérique dès le départ. La Banque asiatique de développement a identifié en 2025 l'insuffisance des investissements dans les réseaux comme une contrainte centrale sur la transition énergétique de la région.
L'Amérique du Nord et l'Europe constituent le prochain groupe d'opportunités de revenus pour le marché des systèmes de protection des feeders de distribution. En Amérique du Nord, les règles de fiabilité et le financement de la modernisation du réseau soutiennent l'approvisionnement en équipements de feeder sécurisés et automatisés. Les modifications de fiabilité du Texas en 2025 ajoutent une incitation réglementaire directe pour les services publics à améliorer les feeders peu performants. En Europe, la Commission européenne a fixé des besoins de développement du réseau de distribution à 730 milliards EUR jusqu'en 2040 dans ses orientations de 2025. Les équipements vieillissants et les plans de décarbonation soutiennent la demande en Allemagne, en France, aux Pays-Bas, en Pologne et dans d'autres marchés d'approvisionnement actifs, où les services publics doivent ajouter de la capacité tout en maintenant les exigences de fiabilité et de cybersécurité.
L'Amérique du Sud est menée par le Brésil et l'Argentine, où l'intégration des énergies renouvelables et la réforme du secteur de l'énergie soutiennent les besoins de modernisation. La Colombie et le Chili disposent de cadres de concession plus développés pouvant soutenir des programmes systématiques de feeders. Au Moyen-Orient et en Afrique, les services publics du Golfe investissent dans l'automatisation à haute spécification et les postes numériques. Ce contraste rend le calendrier de déploiement très dépendant du financement des services publics locaux et de la politique de fiabilité, ce qui peut produire une demande inégale entre les pays voisins et au sein d'une même grande région.
Paysage concurrentiel
Concentration du Marché
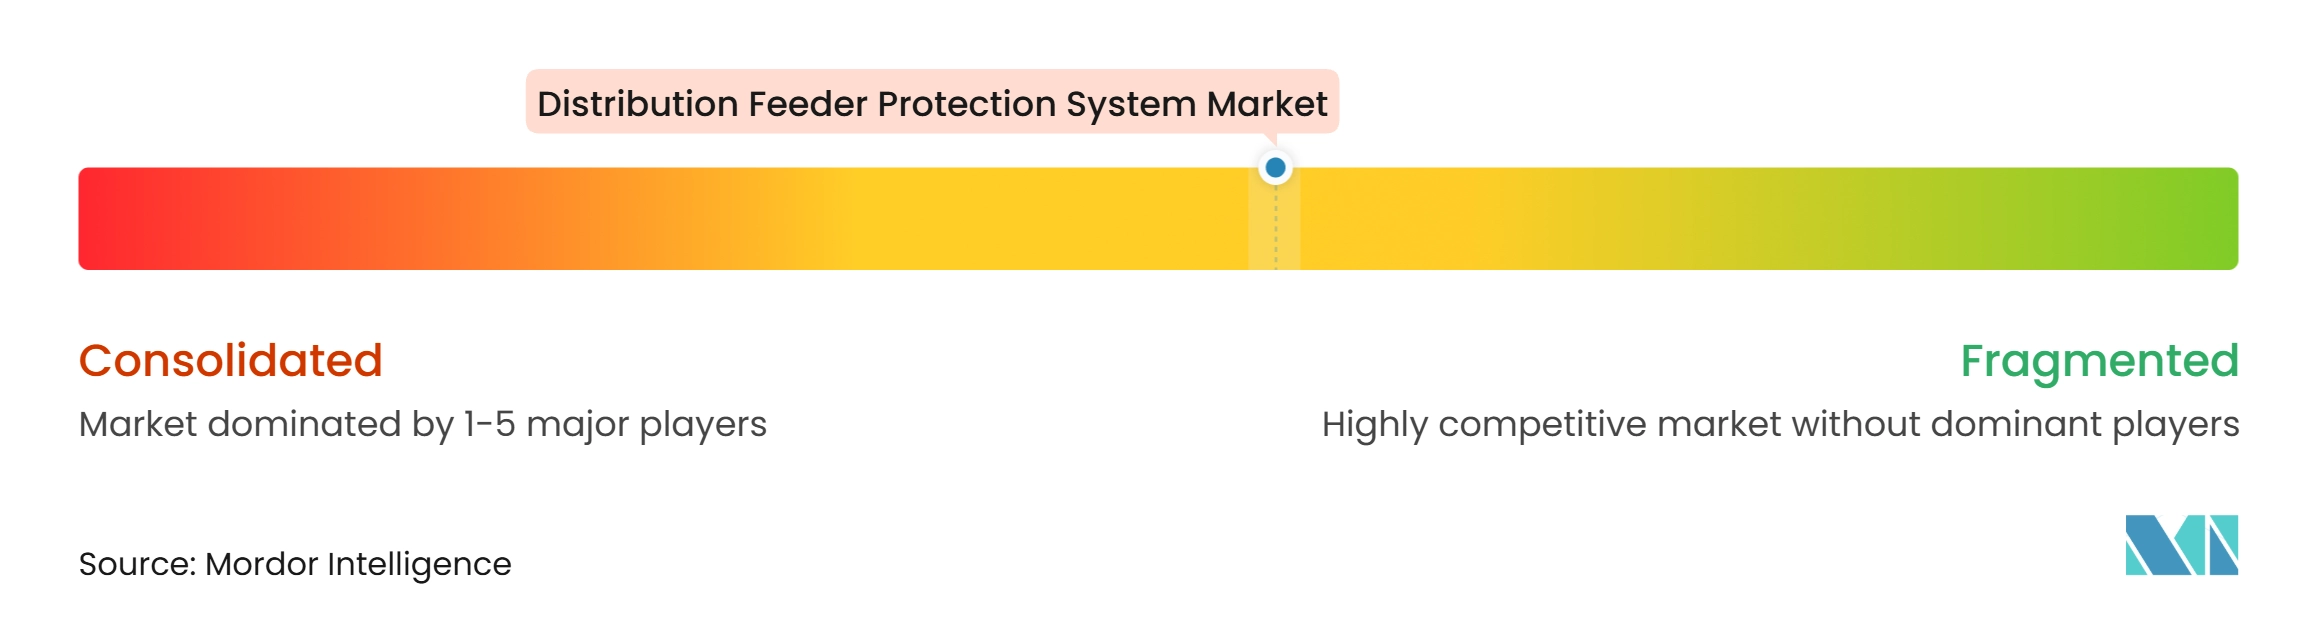
Le marché des systèmes de protection des feeders de distribution est modérément concentré, bien que les données disponibles ne fournissent pas une part combinée des principaux acteurs. ABB, Siemens, Hitachi Energy, Schneider Electric et GE Vernova se font concurrence grâce à des offres intégrées combinant équipements de protection, intégration SCADA, logiciels de postes numériques, cybersécurité et services à long terme. Des fournisseurs spécialisés tels que Schweitzer Engineering Laboratories, Arcteq, Fanox et ZIV restent pertinents lorsque les algorithmes de relais et la flexibilité de configuration influencent les décisions d'appel d'offres, notamment lorsque les services publics exigent des applications spécifiques ou une compatibilité avec une base de dispositifs existante. Siemens a introduit SIPROTEC 5 en février 2026, consolidant jusqu'à 60 dispositifs matériels dans un système basé sur serveur. Le produit illustre le rôle croissant du coût du cycle de vie et de la conformité dans les décisions d'approvisionnement, les services publics comparant l'effort de mise en service, les besoins en espace, l'assurance cybernétique et les besoins de support sur la durée de vie opérationnelle d'un actif.
Les fournisseurs étendent leurs offres aux logiciels et services à mesure que les services publics recherchent une exploitation coordonnée sur un parc de dispositifs plus large. GE Vernova a lancé GridBeats APS en février 2026 avec une plateforme unifiée à définition logicielle pour 27 packages d'applications de protection et de contrôle. ABB a lancé REX600 en février 2026 avec des fonctions d'unité de fusion, une protection de secours et une indication de passage de défaut basée sur le courant pour les postes numériques. S&C Electric et Schweitzer Engineering Laboratories ont également annoncé une collaboration d'interopérabilité en février 2026 pour l'IntelliRupter PulseCloser et le contrôle SEL-651RD. Ces évolutions montrent que les fournisseurs se font concurrence sur l'intégration des systèmes et la compatibilité avec la modernisation, ainsi que sur les performances des dispositifs, car de nombreux services publics ont besoin d'améliorations pouvant être installées autour des équipements déjà en service.
Le marché présente encore des opportunités parmi les services publics de taille intermédiaire et les coopératives disposant de grands parcs existants. Les mises à jour de micrologiciels, les modules de communication et les couches de cybersécurité peuvent améliorer les dispositifs numériques existants lorsque le remplacement complet n'est pas abordable, offrant une voie progressive vers une meilleure visibilité et des opérations plus sécurisées. Les fournisseurs chinois NARI Technology et NR Electric peuvent se concurrencer sur le prix dans certains marchés hors de Chine. Leur progression sur les marchés occidentaux réglementés est limitée par les exigences d'approvisionnement en matière de cybersécurité et les politiques de sécurité de la chaîne d'approvisionnement, bien que la force de ces limites diffère entre les systèmes de services publics et les cadres d'approvisionnement nationaux.
Leaders du secteur des systèmes de protection des feeders de distribution
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de protection des feeders de distribution Entreprises couvertes dans ce rapport
- ABB Ltd.
- Arcteq Relays Ltd.
- Basler Electric Company
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fanox Electronic, S.L.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Larsen & Toubro Limited
- Littelfuse, Inc.
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Rockwell Automation, Inc.
- S&C Electric Company
- Schneider Electric SE
- Schweitzer Engineering Laboratories, Inc.
- Siemens AG
- Toshiba Corporation
- ZIV Aplicaciones y Tecnolog�a, S.A.
Développements industriels récents dans Marché des systèmes de protection des feeders de distribution
- Mai 2026 : Hitachi Energy a déployé le premier pilote de poste numérique de Türkiye en partenariat avec l'opérateur du réseau de transport TEİAŞ, en utilisant la protection et le contrôle par bus de processus IEC 61850 Édition 2.1. Le projet valide l'architecture complète de bus de processus pour les postes de distribution primaire et de sous-transmission et signale la disponibilité commerciale pour un déploiement à grande échelle sur le marché des postes numériques européen et moyen-oriental.
- Février 2026 : Siemens a introduit SIPROTEC 5, consolidant la fonctionnalité de jusqu'à 60 dispositifs électroniques intelligents (IED) SIPROTEC 5 matériels dans une solution unique basée sur serveur pour les postes numériques. Le produit offre une réduction des dépenses d'investissement de 25 %, des économies d'espace en poste de 45 %, des réductions d'émissions de carbone allant jusqu'à 50 % grâce à l'élimination du câblage en cuivre, et des économies de coûts de cycle de vie allant jusqu'à 20 %, abaissant sensiblement la barrière à l'adoption des postes numériques.
- Février 2026 : GE Vernova a lancé GridBeats APS, une plateforme unifiée à définition logicielle prenant en charge 27 packages d'applications de protection et de contrôle, incluant une protection avancée des feeders avec détection des défauts naissants et schémas pilotes, pour les postes conventionnels et numériques. Le système est conçu pour permettre aux services publics de moderniser l'architecture de protection sans interruption de service ni remplacement complet du matériel.
- Février 2026 : ABB a lancé REX600, un dispositif compact combinant la fonctionnalité d'unité de fusion, la protection de secours et une indication précise de passage de défaut basée sur le courant pour les postes numériques. REX600 est conforme aux normes de cybersécurité IEC 62443-4-1 et IEC 62443-4-2 et s'intègre aux plateformes de protection centralisées et virtualisées SSC600 d'ABB, prenant en charge les architectures multi-fournisseurs à normes ouvertes.
Portée du rapport mondial sur le marché des systèmes de protection des feeders de distribution
Le marché mondial des systèmes de protection des feeders de distribution comprend le marché des équipements de protection, de surveillance et de contrôle conçus pour détecter, isoler et gérer les défauts électriques dans les réseaux de feeders de distribution d'énergie. Ces systèmes protègent les infrastructures de distribution, notamment les feeders, les transformateurs, les équipements de commutation et les charges connectées, contre des conditions telles que les courts-circuits, les surintensités, les défauts à la terre et les variations anormales de tension ou de courant. Les systèmes de protection des feeders de distribution intègrent des relais de protection, des disjoncteurs, des réenclencheurs, des sectionnaliseurs, des transformateurs de courant et de tension, des indicateurs de passage de défaut, des unités de contrôle des feeders et des équipements de communication pour permettre la détection des défauts, l'isolation sélective et la restauration de l'alimentation électrique. Le marché comprend les technologies de protection électromécanique et statique conventionnelles ainsi que les systèmes de protection numériques, numériques, à microprocesseur, à communication activée et adaptatifs. Ces systèmes sont déployés par les services publics d'électricité, les installations industrielles, les bâtiments commerciaux, les opérateurs d'énergie renouvelable et les opérateurs d'infrastructure pour améliorer la fiabilité du réseau de distribution, minimiser les interruptions de service et soutenir l'intégration des ressources énergétiques distribuées.
Le marché mondial des systèmes de protection des feeders de distribution est segmenté par composant (relais de protection, incluant les relais électromécaniques, statiques, numériques et numériques ; disjoncteurs et dispositifs de commutation de protection ; réenclencheurs et sectionnaliseurs ; transformateurs de courant et de tension ; indicateurs de passage de défaut et capteurs ; unités de contrôle et de surveillance des feeders ; modules de communication et passerelles ; et logiciels et services) ; par niveau de tension (basse tension, moyenne tension et interfaces de distribution haute tension) ; par technologie (systèmes de protection électromécaniques, systèmes de protection statiques, systèmes de protection numériques, systèmes de protection numériques et à microprocesseur, et systèmes de protection basés sur la communication et adaptatifs) ; et par utilisateur final (services publics de transport et de distribution d'électricité, installations industrielles, bâtiments et complexes commerciaux, opérateurs d'énergie renouvelable, opérateurs d'infrastructure et de transport, et services publics municipaux et coopératifs). Le marché est également segmenté géographiquement dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Relais de protection (relais électromécaniques, statiques, numériques et numériques) |
| Disjoncteurs et dispositifs de commutation de protection |
| Réenclencheurs et sectionnaliseurs |
| Transformateurs de courant et de tension |
| Indicateurs de passage de défaut et capteurs |
| Unités de contrôle et de surveillance des feeders |
| Modules de communication et passerelles |
| Logiciels et services |
| Basse tension |
| Moyenne tension |
| Interfaces de distribution haute tension |
| Systèmes de protection électromécaniques |
| Systèmes de protection statiques |
| Systèmes de protection numériques |
| Systèmes de protection numériques et à microprocesseur |
| Systèmes de protection basés sur la communication et adaptatifs |
| Services publics de transport et de distribution d'électricité |
| Installations industrielles |
| Bâtiments et complexes commerciaux |
| Opérateurs d'énergie renouvelable |
| Opérateurs d'infrastructure et de transport |
| Services publics municipaux et coopératifs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Relais de protection (relais électromécaniques, statiques, numériques et numériques) | |
| Disjoncteurs et dispositifs de commutation de protection | ||
| Réenclencheurs et sectionnaliseurs | ||
| Transformateurs de courant et de tension | ||
| Indicateurs de passage de défaut et capteurs | ||
| Unités de contrôle et de surveillance des feeders | ||
| Modules de communication et passerelles | ||
| Logiciels et services | ||
| Par niveau de tension | Basse tension | |
| Moyenne tension | ||
| Interfaces de distribution haute tension | ||
| Par technologie | Systèmes de protection électromécaniques | |
| Systèmes de protection statiques | ||
| Systèmes de protection numériques | ||
| Systèmes de protection numériques et à microprocesseur | ||
| Systèmes de protection basés sur la communication et adaptatifs | ||
| Par utilisateur final | Services publics de transport et de distribution d'électricité | |
| Installations industrielles | ||
| Bâtiments et complexes commerciaux | ||
| Opérateurs d'énergie renouvelable | ||
| Opérateurs d'infrastructure et de transport | ||
| Services publics municipaux et coopératifs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les systèmes de protection des feeders de distribution ?
La taille du marché des systèmes de protection des feeders de distribution devrait s'étendre de 1,71 milliard USD en 2026 et 1,83 milliard USD en 2027 à 2,63 milliards USD d'ici 2032, enregistrant un CAGR de 7,47 % entre 2027 et 2032.
Quel composant détient la plus grande part des dépenses de protection des feeders ?
Les relais de protection détenaient 38,7 % des revenus des composants en 2026, soutenus par les programmes de remplacement et d'automatisation.
Pourquoi les modules de communication et les passerelles connaissent-ils une croissance rapide ?
Ils devraient croître à un CAGR de 7,7 % jusqu'en 2032, car les postes numériques nécessitent un échange de données sécurisé, une traduction de protocole et une surveillance de périphérie.
Quel utilisateur final affiche la croissance projetée la plus élevée ?
Les opérateurs d'énergie renouvelable devraient croître à un CAGR de 10,3 % jusqu'en 2032, car la production distribuée crée des exigences de protection plus complexes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique détenait 33,7 % des revenus de 2026 et devrait croître à un CAGR de 8,3 % jusqu'en 2032.
Qu'est-ce qui limite le déploiement sur les feeders ruraux ?
Le coût d'investissement élevé, l'économie des circuits peu denses, l'intégration des systèmes existants, les tests de cybersécurité et la pénurie d'ingénieurs en protection peuvent retarder les mises à niveau.