
Tamanho e Participação do Mercado de Tecnologia de Recursos de Energia Distribuída (DER)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.11 % |
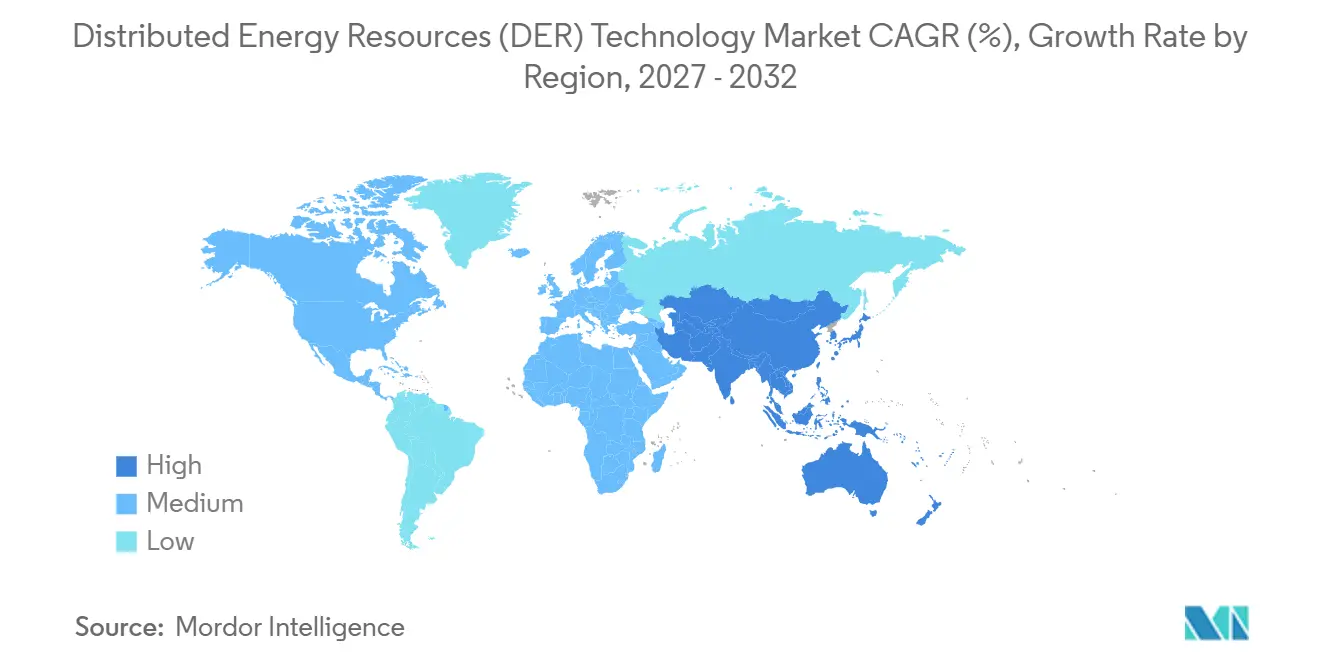
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
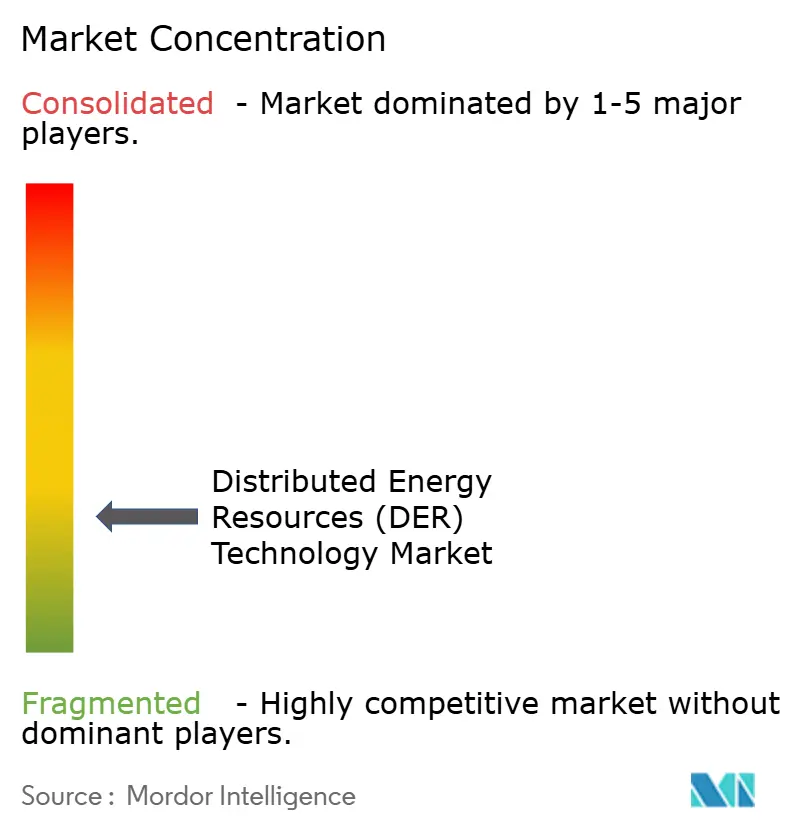
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia de Recursos de Energia Distribuída (DER) por Mordor Intelligence
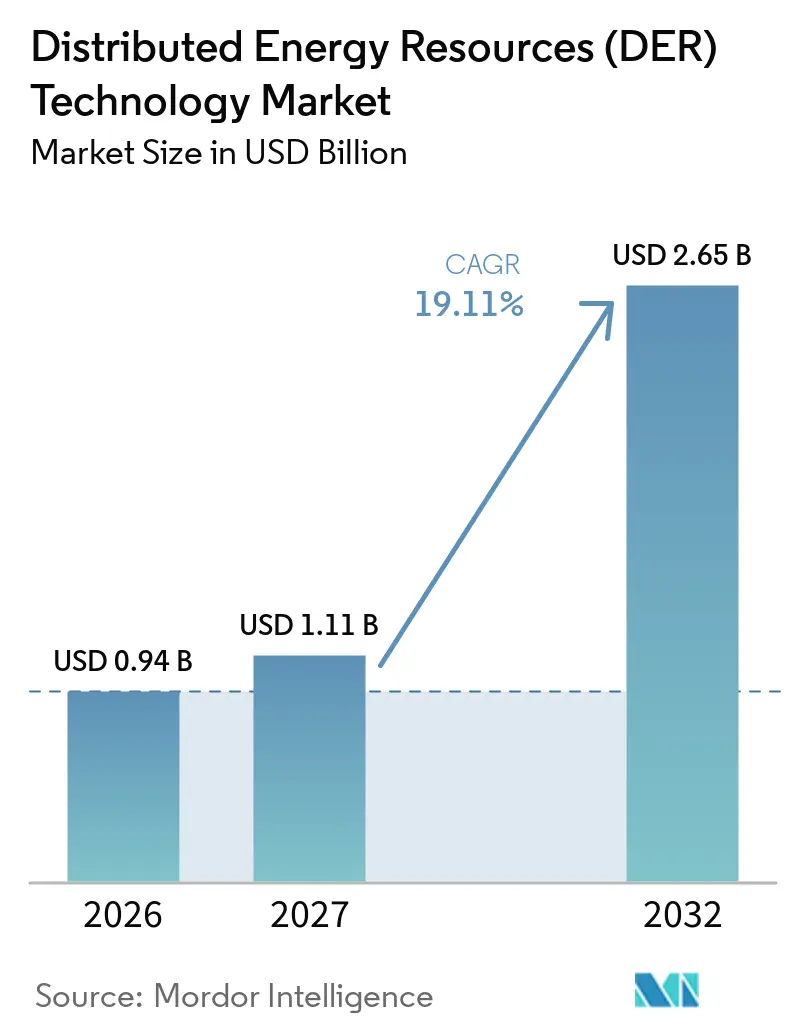
O tamanho do Mercado de Tecnologia de Recursos de Energia Distribuída está projetado em 0,94 bilhões de USD em 2026, 1,11 bilhões de USD em 2027, e deve atingir 2,65 bilhões de USD até 2032, crescendo a um CAGR de 19,11% de 2027 a 2032. O mercado de tecnologia de recursos de energia distribuída está sendo moldado pela geração local, armazenamento e demanda flexível que podem apoiar clientes e redes elétricas simultaneamente. Os sistemas solares distribuídos fornecem a base instalada mais ampla, enquanto o armazenamento, os controles de rede e as plataformas digitais são necessários para operar um número maior de ativos conectados. O planejamento nacional de energia renovável da China apoia a implantação contínua de recursos distribuídos, o que deve estender a demanda além dos equipamentos de geração para inversores, baterias e sistemas de interconexão.[1] Os planos de investimento em redes em várias regiões também criam espaço para fornecedores que podem ajudar as concessionárias a gerenciar tensão, capacidade, dados e equipamentos de propriedade dos clientes.[2] O mercado de tecnologia de recursos de energia distribuída depende, portanto, tanto de equipamentos físicos quanto do software necessário para coordená-los nas redes de distribuição.
Principais Conclusões do Relatório
- Por tecnologia de recurso, os sistemas solares fotovoltaicos distribuídos detinham 33,7% da participação do mercado de tecnologia de recursos de energia distribuída em 2026, enquanto os sistemas de armazenamento de energia distribuída têm previsão de crescer a um CAGR de 22,6% até 2032.
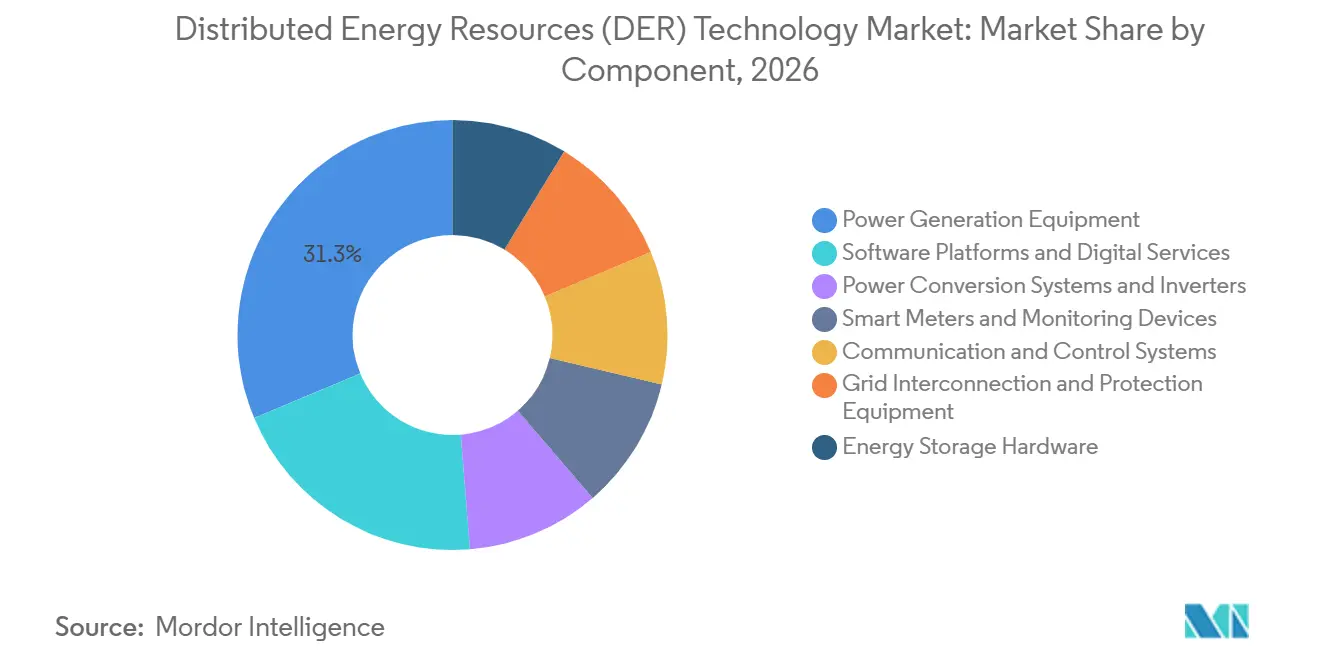
- Por componente, os equipamentos de geração de energia detinham 31,3% da participação do mercado de tecnologia de recursos de energia distribuída em 2026, enquanto as plataformas de software e serviços digitais têm previsão de crescer a um CAGR de 21,4% até 2032.
- Por integração tecnológica, os sistemas de energia distribuída conectados à rede detinham uma participação de receita de 24,2% em 2026, enquanto as usinas de energia virtual têm previsão de crescer a um CAGR de 22,9% até 2032.
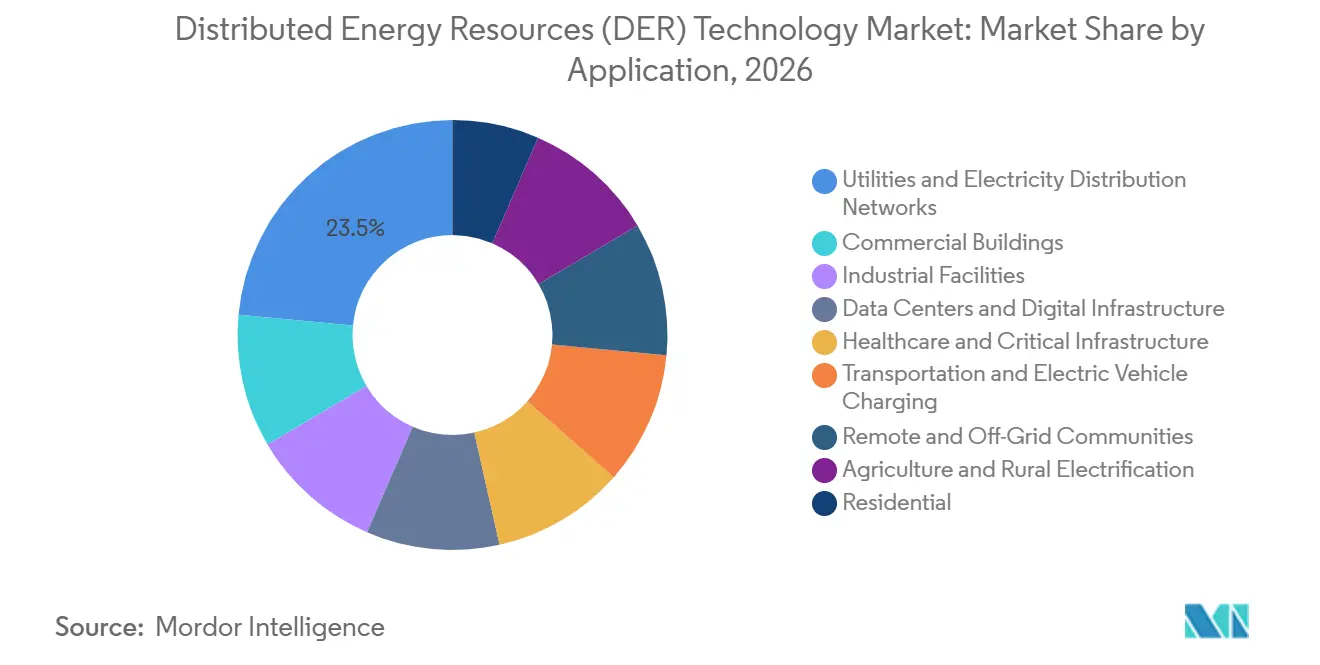
- Por aplicação, as concessionárias e redes de distribuição de eletricidade detinham uma participação de receita de 23,5% em 2026, enquanto os data centers e a infraestrutura digital têm previsão de crescer a um CAGR de 23,6% até 2032.
- Por geografia, a América do Norte detinha uma participação de receita de 35,7% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 19,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Energias Renováveis e da Geração Distribuída | +3.8% | Global, com intensidade na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de Resiliência da Rede e Segurança Energética | +1.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Modernização da Rede e Digitalização do Sistema de Distribuição | +2.0% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Redução dos Custos de Energia Solar Fotovoltaica e Armazenamento em Baterias | +2.9% | Global | Curto prazo (≤ 2 anos) |
| Eletrificação do Transporte, Edifícios e Indústria | +1.7% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Adoção pelas Concessionárias de Mercados de Flexibilidade e Usinas de Energia Virtual | +2.3% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão das Energias Renováveis e da Geração Distribuída Sustenta a Demanda
A implantação de energias renováveis distribuídas aumenta o número de ativos que devem ser conectados, monitorados e gerenciados nos sistemas elétricos locais. A China instalou 153 GW de capacidade fotovoltaica distribuída em 2025, elevando a capacidade fotovoltaica distribuída acumulada para 530 GW.[3] O planejamento nacional também identifica adições adicionais de energias renováveis distribuídas até 2030, apoiando um ciclo de pedidos mais longo para equipamentos de projetos e sistemas de suporte. Na Alemanha, os operadores de rede estão planejando 425 GW de capacidade fotovoltaica e uma expansão substancial no armazenamento em baterias conectado até 2045.[4] Esses volumes colocam maior responsabilidade operacional sobre as redes de distribuição e tornam as capacidades de monitoramento, conexão à rede e controle mais importantes. O mercado de tecnologia de recursos de energia distribuída se beneficia quando as adições de energias renováveis criam a necessidade de equipamentos que suportem a operação local confiável, em vez de apenas nova capacidade de geração.
Os Requisitos de Resiliência da Rede e Segurança Energética Apoiam os Ativos Locais
As necessidades de resiliência da rede estão aumentando o interesse em ativos que podem manter o serviço durante interrupções ou restrições de rede. Microrredes, sistemas de armazenamento e geração distribuída controlável podem fornecer suporte local quando a capacidade centralizada ou as conexões de transmissão estão restritas. O Departamento de Energia dos Estados Unidos alocou 65 milhões de USD ao seu programa Connected Communities 2.0 para validar tecnologias de borda de rede em microrredes do mundo real. Este trabalho reflete a necessidade de testar como os recursos de clientes e comunidades se comportam sob condições reais do sistema. Os requisitos de segurança energética também favorecem equipamentos que podem coordenar vários tipos de recursos em vez de depender de uma única tecnologia. O mercado de tecnologia de recursos de energia distribuída pode, portanto, se beneficiar onde os planos de resiliência atribuem maior valor à continuidade, ao controle local e à resposta rápida.
A Modernização da Rede e a Digitalização do Sistema de Distribuição Ampliam a Demanda por Software
Os sistemas de distribuição digital convertem mais dispositivos de cargas passivas em participantes controláveis da rede. O processo de planejamento de rede da Alemanha inclui o aumento da capacidade fotovoltaica e das conexões de baterias que requerem melhor visibilidade no nível de distribuição. Medidores inteligentes, sistemas de comunicação e plataformas de controle fornecem os dados operacionais necessários para gerenciar esses recursos. Seu valor aumenta quando as concessionárias precisam entender tanto os fluxos de eletricidade quanto a disponibilidade de flexibilidade de propriedade dos clientes. Isso favorece fornecedores que podem integrar hardware, software e padrões de rede em um único ambiente operacional. O mercado de tecnologia de recursos de energia distribuída se beneficia dessa transição porque as novas instalações precisam de ferramentas de coordenação ao longo de toda a sua vida útil.
A Adoção pelas Concessionárias de Mercados de Flexibilidade e Usinas de Energia Virtual Amplia os Casos de Uso
As usinas de energia virtual reúnem recursos menores de geração, armazenamento e demanda flexível para operação coordenada. Seu uso pode ajudar as concessionárias a responder a picos locais sem construir toda a capacidade por meio de expansão convencional da rede. A implementação da Ordem 2222 é central para esse modelo porque estabelece a base para a participação de recursos distribuídos em mercados atacadistas organizados. Programas estaduais e regionais também podem criar demanda por plataformas de agregação, ferramentas de cadastramento de clientes e controles operacionais. O modelo operacional depende de compensação transparente, comunicações confiáveis e uma rota clara para a participação no mercado. O mercado de tecnologia de recursos de energia distribuída tem uma oportunidade de longo prazo onde as concessionárias utilizam usinas de energia virtual como um recurso regular em vez de um programa piloto limitado.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Interoperabilidade e Integração com Sistemas Legados | -0.9% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regras Fragmentadas de Compensação de DER e Participação no Mercado | -0.7% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Exposição à Cibersegurança e Privacidade de Dados em Ativos de Borda de Rede | -0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Desincentivos de Recuperação de Custos das Concessionárias para Investimentos de DER e Usinas de Energia Virtual de Terceiros | -0.6% | América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Cibersegurança e Privacidade de Dados em Ativos de Borda de Rede
Geração, baterias, inversores e sistemas de controle conectados à internet ampliam o número de possíveis pontos de entrada nas redes elétricas. As pesquisas do Departamento de Energia identificam o acesso remoto e as práticas de comunicação como considerações importantes para a segurança de equipamentos de borda de rede. A FERC aprovou o padrão de confiabilidade CIP-015-1 em julho de 2025, exigindo monitoramento de segurança de rede interna para ativos de alto impacto do sistema elétrico de grande porte. As obrigações de conformidade podem prolongar as revisões de aquisição e aumentar os requisitos de documentação para os fornecedores. Fornecedores menores podem enfrentar um ônus maior quando os compradores das concessionárias exigem evidências de gerenciamento remoto seguro e controles de dispositivos. Esses requisitos podem atrasar a implantação no mercado de tecnologia de recursos de energia distribuída mesmo quando a economia subjacente do projeto é atraente.
Regras Fragmentadas de Compensação de DER e Participação no Mercado Limitam a Certeza de Receita
Os proprietários de recursos distribuídos precisam de regras claras de compensação antes de comprometer capital em projetos de agregação e serviços de rede. A Ordem 2222 tem como objetivo melhorar o acesso ao mercado, mas a implementação difere entre as regiões dos Estados Unidos e continua avançando pelos processos regionais. O cronograma de implementação da PJM Interconnection (PJM) se estende até fevereiro de 2028, o que adia o acesso a receitas no mercado atacadista para agregações de recursos distribuídos elegíveis naquele mercado. Os atrasos dificultam que os desenvolvedores de projetos sustentem premissas de receita de longo prazo. O efeito é forte para plataformas de software que dependem do acesso a receitas de serviços ancilares e de capacidade. O mercado de tecnologia de recursos de energia distribuída pode, portanto, se desenvolver de forma desigual onde os ativos podem operar tecnicamente, mas não podem receber pagamento consistente pelos seus serviços de rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Recurso:
O Armazenamento Distribuído Ganha Uso Mais Amplo ao Lado da Energia Solar FotovoltaicaOs sistemas solares fotovoltaicos distribuídos detinham uma participação de receita de 33,7% em 2026. Essa posição reflete o amplo uso de sistemas solares residenciais e comerciais tanto em sistemas elétricos estabelecidos quanto emergentes. Os 530 GW de capacidade fotovoltaica distribuída acumulada da China no final de 2025 ilustram a escala da base instalada que requer conexão, monitoramento e suporte operacional. As instalações solares criam demanda recorrente por inversores, equipamentos de proteção, comunicações e serviços que gerenciam a produção no nível local. A energia eólica distribuída, a cogeração, a pequena hidroeletricidade, as células de combustível e os geradores a diesel ou gás permanecem relevantes onde as condições do local ou as necessidades de confiabilidade diferem das condições solares. A cogeração mantém um papel em ambientes industriais e de energia de distrito onde tanto a produção elétrica quanto a térmica são necessárias. Os geradores a diesel e gás também continuam a servir como recursos de resiliência em áreas com menor confiabilidade da rede. Essas tecnologias ampliam a base de aplicações endereçáveis do mercado de tecnologia de recursos de energia distribuída. Seu papel provavelmente permanecerá específico às necessidades do local em vez de substituir a escala de implantação da energia solar fotovoltaica. O mercado de tecnologia de recursos de energia distribuída se beneficia quando essas tecnologias são combinadas com os requisitos locais de confiabilidade, combustível e térmicos.
Os sistemas de armazenamento de energia distribuída têm previsão de crescer a um CAGR de 22,6% até 2032. O armazenamento pode deslocar a eletricidade gerada localmente, fornecer energia de backup e responder às condições da rede sem exigir um novo ativo de geração. A atividade de armazenamento residencial nos Estados Unidos demonstrou claramente esse papel, com 647 MW instalados no terceiro trimestre de 2025. O armazenamento também atende clientes comerciais que precisam de continuidade de fornecimento e concessionárias que precisam de capacidade local flexível. A Bloom Energy relatou que 73% dos operadores de data centers pesquisados estavam usando estratégias de energia local em 2026. Isso amplia o uso do armazenamento além dos sistemas de backup residencial. O mix de recursos dependerá da qualidade local da rede, do acesso a combustíveis, da produção renovável e dos perfis de carga dos clientes. O crescimento do armazenamento pode fortalecer a demanda por sistemas de controle porque as baterias produzem o maior valor quando são programadas e despachadas de forma eficaz.
Por Componente:
As Plataformas de Software Tornam-se Mais Importantes nas Operações de DEROs equipamentos de geração de energia representaram 31,3% do tamanho do mercado de tecnologia de recursos de energia distribuída em 2026. Os equipamentos permanecem a base de cada projeto porque convertem luz solar, combustível, vento ou eletricidade armazenada em energia utilizável. Os equipamentos de geração também definem os parâmetros técnicos para adições posteriores, como baterias, inversores, medidores e sistemas de comunicação. O hardware de armazenamento de energia e os sistemas de conversão de energia formam outro grupo significativo de equipamentos porque determinam como os ativos flexíveis se conectam à rede. Os projetos de inversores formadores de rede estão recebendo mais atenção em sistemas com maior participação de geração variável. A Huawei Digital Power lançou sua plataforma de armazenamento de energia formadora de rede LUTERRA em junho de 2026 para aplicações que requerem suporte de frequência e tensão. Medidores inteligentes, sistemas de controle e equipamentos de conexão à rede fornecem o elo prático entre os ativos físicos e os operadores do sistema. Sua importância aumenta à medida que os projetos incluem vários tipos de recursos no mesmo local. Os fornecedores de hardware devem demonstrar cada vez mais compatibilidade com os sistemas digitais utilizados pelas concessionárias e clientes.
As plataformas de software e serviços digitais têm previsão de crescer a um CAGR de 21,4% até 2032. Esses sistemas coletam dados operacionais, preveem a produção, controlam dispositivos e apoiam a participação em programas de serviços de rede. Seu crescimento reflete a maior complexidade operacional de sistemas com geração distribuída, armazenamento, demanda flexível e diferentes proprietários de clientes. O software não elimina a necessidade de equipamentos físicos, mas pode melhorar a forma como os equipamentos instalados são utilizados. A interoperabilidade com os sistemas das concessionárias é, portanto, importante para fornecedores que buscam grandes implantações. IEC 61850 e IEEE 2030.5 são cada vez mais relevantes na integração do lado das concessionárias porque suportam comunicação mais consistente entre sistemas conectados. Os serviços digitais também precisam atender aos requisitos de cibersegurança e gestão de dados que podem diferir por jurisdição. O mercado de tecnologia de recursos de energia distribuída favorecerá fornecedores que possam combinar operações seguras com integração simples para concessionárias e proprietários de ativos. O software pode se tornar um diferenciador mais forte à medida que os equipamentos principais se tornam mais amplamente disponíveis de vários fabricantes. O mercado de tecnologia de recursos de energia distribuída recompensa plataformas que reduzem a complexidade operacional tanto para concessionárias quanto para clientes.
Por Integração Tecnológica:
Sistemas Conectados à Rede Lideram Enquanto as Usinas de Energia Virtual Crescem Mais RapidamenteOs sistemas de energia distribuída conectados à rede detinham uma participação de receita de 24,2% em 2026. Esses sistemas permitem que os clientes utilizem a eletricidade gerada localmente enquanto mantêm acesso à rede mais ampla. No mercado de tecnologia de recursos de energia distribuída, esse arranjo suporta o autoconsumo, a capacidade de backup e a potencial participação em programas das concessionárias. É particularmente comum para usuários comerciais e industriais que precisam tanto de economia de energia quanto de continuidade operacional. Os sistemas conectados à rede também fornecem às concessionárias uma possível fonte de flexibilidade se regras adequadas de comunicação e compensação estiverem em vigor. As configurações de solar mais armazenamento estão se expandindo porque combinam a produção renovável com um recurso que pode responder após a queda da produção solar. Os sistemas híbridos podem ser úteis em regiões onde o deslocamento do diesel é economicamente relevante. Os sistemas fora da rede e as microrredes permanecem importantes onde a extensão da rede é difícil ou as necessidades de confiabilidade são altas. O programa Connected Communities 2.0 do Departamento de Energia dos Estados Unidos apoia a demonstração dessas aplicações de borda de rede.
As usinas de energia virtual têm previsão de crescer a um CAGR de 22,9% até 2032. Elas usam software para combinar muitos dispositivos menores em um recurso que pode ser programado para as necessidades da rede. Esse modelo pode incluir baterias residenciais, termostatos inteligentes, veículos elétricos, cargas comerciais e outros equipamentos conectados. Seu sucesso depende do cadastramento de clientes, de controles de dispositivos confiáveis e de uma estrutura de pagamento que recompense a participação. As regras do mercado regional determinam se esses recursos podem obter receitas no atacado ou no nível de distribuição. A implementação da Ordem nº 2222 da FERC é um fator importante que influencia o ritmo de adoção das usinas de energia virtual nos Estados Unidos. Em Illinois, a Lei de Acessibilidade da Rede Limpa e Confiável exige que as concessionárias elétricas qualificadas apresentem propostas de tarifas de usinas de energia virtual até 31 de dezembro de 2027, com aprovação regulatória prevista para 31 de dezembro de 2028, seguida de implementação. Esse requisito apoia um pipeline mais visível para plataformas de agregação e controles das concessionárias. O mercado de tecnologia de recursos de energia distribuída pode se beneficiar quando as usinas de energia virtual passam de programas de demonstração para processos regulares de planejamento e aquisição.
Por Aplicação:
As Concessionárias Lideram os Gastos Atuais e os Data Centers Expandem RapidamenteAs concessionárias e redes de distribuição de eletricidade detinham uma participação de receita de 23,5% em 2026. Elas utilizam recursos distribuídos para gestão de rede, alternativas sem fios, suporte de capacidade e programas de flexibilidade. Seu papel é importante porque as concessionárias definem muitos dos requisitos de conexão e operação que influenciam a implantação de projetos. Em julho de 2025, aproximadamente 70.000 baterias de propriedade de clientes em Porto Rico forneceram coletivamente 48 MW à rede, ajudando a prevenir múltiplos eventos de corte de carga (The Pew Charitable Trusts, 2026; Clean Energy States Alliance, 2026). O evento mostrou como os ativos de propriedade dos clientes podem fornecer suporte ao sistema quando os sistemas de agregação estão disponíveis. As concessionárias também precisam de melhor visibilidade dos recursos instalados atrás dos medidores dos clientes. Esse requisito apoia o investimento em medidores, comunicações, plataformas de dados e controles operacionais. As redes de distribuição devem equilibrar a escolha do cliente com a operação segura e confiável da rede. O mercado de tecnologia de recursos de energia distribuída é apoiado onde as concessionárias tratam os ativos flexíveis dos clientes como parte de seu processo de planejamento de rede.
Os data centers e a infraestrutura digital têm previsão de crescer a um CAGR de 23,6% até 2032. Sua demanda de eletricidade e necessidades de continuidade de serviço tornam a geração e o armazenamento local uma consideração operacional relevante. A Agência Internacional de Energia espera que o consumo global de eletricidade dos data centers atinja 945 TWh até 2030. Essa demanda pode aumentar o valor dos recursos locais que ajudam a gerenciar restrições de capacidade ou fornecer energia de backup. Instalações de saúde, locais industriais, edifícios comerciais, usuários residenciais, usuários agrícolas e operações remotas também criam demanda por sistemas distribuídos. Suas prioridades diferem, com alguns usuários buscando menores custos de energia e outros priorizando o fornecimento ininterrupto de eletricidade. Essa variedade impede que uma aplicação defina todo o mercado de tecnologia de recursos de energia distribuída. Os fornecedores precisam de dimensionamento de equipamentos específico para cada aplicação, controles, suporte de serviço e capacidades de conformidade. Os data centers provavelmente exigirão soluções mais integradas porque combinam alta densidade de carga com requisitos rigorosos de confiabilidade.
Análise Geográfica
Mercado de Tecnologia de Recursos de Energia Distribuída (DER) da América do Norte
A América do Norte deteve uma participação de receita de 35,7% em 2026. A região combina uma grande base instalada de equipamentos de propriedade de clientes com o interesse das concessionárias em flexibilidade de rede, armazenamento e soluções de confiabilidade local. A Ordem 2222 da Comissão Federal de Regulação de Energia (FERC) e os processos regionais de implementação relacionados fornecem um quadro importante para agregação e participação no mercado. A atividade de políticas estaduais na Califórnia, Colorado, Illinois, Massachusetts e Virgínia também apoia o uso contínuo de programas de usinas virtuais de energia. O crescimento norte-americano não é uniforme, pois cada território de concessionária possui regras de interconexão, tarifas de varejo, estruturas de incentivo e acesso ao mercado diferentes. Essa fragmentação pode desacelerar a implantação, mas também cria demanda por fornecedores que compreendam os requisitos das concessionárias. O Canadá acrescenta oportunidades de energia renovável e armazenamento por meio de metas provinciais, enquanto o México oferece potencial regional adicional por meio de mudanças na política energética. Os Estados Unidos continuam sendo a principal fonte de volume de implantação regional e atividade de aquisição.
Mercado de Tecnologia de Recursos de Energia Distribuída (DER) da Europa
O mercado de tecnologia de recursos de energia distribuída da Europa é apoiado pelo planejamento de rede, implantação de energias renováveis e uma política robusta voltada para a participação de prossumidores. Os operadores de sistemas de transmissão da Alemanha projetaram investimentos em rede de EUR 365 bilhões a EUR 392 bilhões por meio de seus trabalhos de planejamento para 2037 e 2045. O planejamento da rede de distribuição também prevê 425 GW de capacidade fotovoltaica instalada e conexões de baterias muito maiores até 2045. Esses planos tornam a conexão, o controle e a visibilidade no nível de distribuição uma preocupação central para as concessionárias. A Polônia está se desenvolvendo como um local de projeto notável, e a Sungrow e a GOLDBECK SOLAR anunciaram um projeto de 722 MWp com um pipeline de armazenamento de 1 GWh em agosto de 2026. O Reino Unido, a França, a Itália e a Espanha apresentam diferentes níveis de maturidade de mercado, mas cada um está aumentando o interesse em recursos locais flexíveis. As aquisições europeias tendem a favorecer fornecedores capazes de atender a padrões técnicos, requisitos de cibersegurança e códigos de rede locais. No mercado de tecnologia de distribuição, essas condições incentivam os fornecedores a tratar conformidade e integração como capacidades centrais do produto.
Mercado de Tecnologia de Recursos de Energia Distribuída (DER) da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 19,7% até 2032. A China é a maior base fotovoltaica distribuída da região, e seus planos nacionais de energia renovável apoiam adições contínuas até 2030. Os programas de energia solar em telhados da Índia e a expansão mais ampla de energias renováveis acrescentam outra fonte de demanda por equipamentos e sistemas operacionais. A região inclui tanto sistemas elétricos maduros que necessitam de controles avançados quanto sistemas em desenvolvimento que precisam de fornecimento local confiável. O crescimento de baterias residenciais na Austrália e a abordagem de planejamento integrado de sistemas fornecem um exemplo de como os ativos dos consumidores podem se tornar mais relevantes para o planejamento do sistema. O Oriente Médio e a África também estão utilizando energia solar distribuída e microrredes híbridas para instalações com foco em resiliência e eletrificação rural. A América do Sul apresenta oportunidades em aplicações remotas e de mineração, onde as restrições de rede podem apoiar implantações fora da rede e de microrredes. Para o mercado de tecnologia de recursos de energia distribuída, a diversidade geográfica torna as parcerias locais, a cobertura de serviços e o entendimento regulatório fatores importantes.
Cenário Competitivo
O mercado de tecnologia de recursos de energia distribuída é fragmentado porque a concorrência difere entre equipamentos de geração, armazenamento, conversão de energia, controles e software. ABB, Siemens, Schneider Electric, GE Vernova, Hitachi Energy, Sungrow e Huawei Digital Power têm amplos portfólios de produtos e relacionamentos estabelecidos com concessionárias. Sua escala apoia a participação em projetos maiores que requerem fornecimento de equipamentos, engenharia, integração de sistemas e serviço de longo prazo. Fornecedores especializados de software como AutoGrid e Next Kraftwerke competem com plataformas desenvolvidas por empresas maiores de tecnologia e energia. Tesla, Wärtsilä e Itron também participam por meio de capacidades de armazenamento, controles, agregação e medição. A concorrência é, portanto, moldada pela capacidade de conectar equipamentos e software em vez de por uma única categoria de produto.
A GE Vernova relatou pedidos de data centers de mais de 5 bilhões de USD acumulados no ano até o segundo trimestre de 2026. A empresa também planeja investimento acumulado em pesquisa e desenvolvimento de 5 bilhões de USD de 2025 a 2028, com metade direcionada à inovação de longo prazo, incluindo tecnologias de rede para data centers. Essas ações mostram como os fornecedores maiores estão alinhando os produtos de rede com as necessidades de energia da infraestrutura digital. A Huawei Digital Power lançou a plataforma de armazenamento de energia formadora de rede LUTERRA em junho de 2026. Ela também lançou o FusionSolar 9.0 na Europa em abril de 2026, com mais de 10 GW de projetos relacionados em construção em todo o mundo. O anúncio do projeto da Sungrow na Polônia mostra outra estratégia focada em combinar solar e armazenamento em grande escala. Esses movimentos indicam que os principais fornecedores estão dando maior ênfase a ofertas de sistemas integrados.
O software e os controles permanecem áreas competitivas importantes porque as concessionárias precisam de operações confiáveis em muitos tipos de ativos e proprietários. Os fornecedores que suportam despacho seguro, comunicações de dispositivos, conformidade com códigos de rede e gestão de dados podem fortalecer sua posição junto às concessionárias e proprietários de projetos. A compatibilidade com IEC 61850 e IEEE 2030.5 é relevante porque reduz as barreiras de integração entre equipamentos conectados. A cibersegurança também está se tornando parte do posicionamento competitivo em vez de uma questão de conformidade separada. Os fornecedores que não conseguem demonstrar gerenciamento seguro de dispositivos podem enfrentar processos de aprovação mais longos pelas concessionárias. Empresas menores ainda podem competir em aplicações focadas, como coordenação veículo-rede, microrredes agrícolas e gestão de flexibilidade local. Seu desafio é provar confiabilidade e capacidade de integração em uma escala aceitável para as concessionárias. Os fornecedores maiores mantêm uma vantagem onde os clientes valorizam a capacidade de serviço global e os amplos portfólios de equipamentos. O resultado competitivo dependerá do desempenho operacional, da conformidade com padrões e da capacidade de atender tanto às necessidades de ativos físicos quanto de controle digital.
Líderes do Setor de Tecnologia de Recursos de Energia Distribuída (DER)
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
-
Emerson Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia de Recursos de Energia Distribuída (DER) Empresas cobertas neste relatório
- ABB Ltd.
- AutoGrid Systems, Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Generac Holdings Inc.
- Hitachi Energy Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Itron, Inc.
- Next Kraftwerke GmbH
- Schneider Electric SE
- Siemens AG
- SolarEdge Technologies, Inc.
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Desenvolvimentos industriais recentes em Mercado de Tecnologia de Recursos de Energia Distribuída (DER)
- Agosto de 2026: A Sungrow e a GOLDBECK SOLAR assinaram o maior projeto de energia solar fotovoltaica da Europa, cobrindo 722 MWp de energia solar na Polônia e um framework de pipeline de armazenamento de energia em baterias de 1 GWh.
- Julho de 2026: A GE Vernova anunciou uma expansão de 138 milhões de USD de sua instalação de transmissão de energia em Charleroi, Pensilvânia, com previsão de criar 275 empregos até 2028.
- Junho de 2026: A Huawei Digital Power lançou a Plataforma LUTERRA Smart String Grid-Forming ESS na Intersolar Europe 2026.
- Abril de 2026: A Huawei Digital Power lançou a Solução FusionSolar 9.0 Smart PV em toda a Europa, com mais de 10 GW de projetos em construção utilizando a solução.
Escopo do Relatório Global do Mercado de Tecnologia de Recursos de Energia Distribuída (DER)
A tecnologia de Recursos de Energia Distribuída (DER) refere-se a um quadro descentralizado de sistemas de geração, armazenamento e gestão de energia de pequena a média escala, tipicamente localizados próximos ao ponto de consumo em vez de em uma usina central.
O mercado global de tecnologia de recursos de energia distribuída (DER) é segmentado por tecnologia de recurso, componente, integração tecnológica, aplicação e geografia. Por tecnologia de recurso, o mercado é segmentado em sistemas solares fotovoltaicos (FV) distribuídos, sistemas de energia eólica distribuída, sistemas de armazenamento de energia distribuída, sistemas de cogeração (CHP), células de combustível e sistemas de energia distribuída baseados em hidrogênio, sistemas de pequena hidroeletricidade, geradores distribuídos a diesel e gás, e outras tecnologias de geração distribuída. Por componente, o mercado é segmentado em equipamentos de geração de energia, hardware de armazenamento de energia, sistemas de conversão de energia e inversores, medidores inteligentes e dispositivos de monitoramento, sistemas de comunicação e controle, equipamentos de interconexão e proteção da rede, e plataformas de software e serviços digitais. Por integração tecnológica, o mercado é segmentado em recursos de energia distribuída autônomos, sistemas de solar mais armazenamento, sistemas híbridos de energia renovável, sistemas de energia distribuída conectados à rede, sistemas de energia distribuída fora da rede, microrredes e sistemas de energia comunitária, usinas de energia virtual (VPPs) e plataformas integradas de agregação e otimização de DER. Por aplicação, o mercado é segmentado em residencial, edifícios comerciais, instalações industriais, concessionárias e redes de distribuição de eletricidade, data centers e infraestrutura digital, saúde e infraestrutura crítica, transporte e carregamento de veículos elétricos, comunidades remotas e fora da rede, e agricultura e eletrificação rural. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de tecnologia de recursos de energia distribuída em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Sistemas Solares Fotovoltaicos (FV) Distribuídos |
| Sistemas de Energia Eólica Distribuída |
| Sistemas de Armazenamento de Energia Distribuída |
| Sistemas de Cogeração (CHP) |
| Células de Combustível e Sistemas de Energia Distribuída Baseados em Hidrogênio |
| Sistemas de Pequena Hidroeletricidade |
| Geradores Distribuídos a Diesel e Gás |
| Outras Tecnologias de Geração Distribuída |
| Equipamentos de Geração de Energia |
| Hardware de Armazenamento de Energia |
| Sistemas de Conversão de Energia e Inversores |
| Medidores Inteligentes e Dispositivos de Monitoramento |
| Sistemas de Comunicação e Controle |
| Equipamentos de Interconexão e Proteção da Rede |
| Plataformas de Software e Serviços Digitais |
| Recursos de Energia Distribuída Autônomos |
| Sistemas de Solar Mais Armazenamento |
| Sistemas Híbridos de Energia Renovável |
| Sistemas de Energia Distribuída Conectados à Rede |
| Sistemas de Energia Distribuída Fora da Rede |
| Microrredes e Sistemas de Energia Comunitária |
| Usinas de Energia Virtual (VPPs) |
| Plataformas Integradas de Agregação e Otimização de DER |
| Residencial |
| Edifícios Comerciais |
| Instalações Industriais |
| Concessionárias e Redes de Distribuição de Eletricidade |
| Data Centers e Infraestrutura Digital |
| Saúde e Infraestrutura Crítica |
| Transporte e Carregamento de Veículos Elétricos |
| Comunidades Remotas e Fora da Rede |
| Agricultura e Eletrificação Rural |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Recurso | Sistemas Solares Fotovoltaicos (FV) Distribuídos | |
| Sistemas de Energia Eólica Distribuída | ||
| Sistemas de Armazenamento de Energia Distribuída | ||
| Sistemas de Cogeração (CHP) | ||
| Células de Combustível e Sistemas de Energia Distribuída Baseados em Hidrogênio | ||
| Sistemas de Pequena Hidroeletricidade | ||
| Geradores Distribuídos a Diesel e Gás | ||
| Outras Tecnologias de Geração Distribuída | ||
| Por Componente | Equipamentos de Geração de Energia | |
| Hardware de Armazenamento de Energia | ||
| Sistemas de Conversão de Energia e Inversores | ||
| Medidores Inteligentes e Dispositivos de Monitoramento | ||
| Sistemas de Comunicação e Controle | ||
| Equipamentos de Interconexão e Proteção da Rede | ||
| Plataformas de Software e Serviços Digitais | ||
| Por Integração Tecnológica | Recursos de Energia Distribuída Autônomos | |
| Sistemas de Solar Mais Armazenamento | ||
| Sistemas Híbridos de Energia Renovável | ||
| Sistemas de Energia Distribuída Conectados à Rede | ||
| Sistemas de Energia Distribuída Fora da Rede | ||
| Microrredes e Sistemas de Energia Comunitária | ||
| Usinas de Energia Virtual (VPPs) | ||
| Plataformas Integradas de Agregação e Otimização de DER | ||
| Por Aplicação | Residencial | |
| Edifícios Comerciais | ||
| Instalações Industriais | ||
| Concessionárias e Redes de Distribuição de Eletricidade | ||
| Data Centers e Infraestrutura Digital | ||
| Saúde e Infraestrutura Crítica | ||
| Transporte e Carregamento de Veículos Elétricos | ||
| Comunidades Remotas e Fora da Rede | ||
| Agricultura e Eletrificação Rural | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia de recursos de energia distribuída (DER) em 2026?
O tamanho do mercado de tecnologia de recursos de energia distribuída (DER) é de 0,94 bilhões de USD em 2026 e tem previsão de atingir 2,65 bilhões de USD até 2032 a um CAGR de 19,11%.
Qual tecnologia de recurso detém a maior participação em 2026?
Os sistemas solares fotovoltaicos distribuídos detêm 33,7% de participação em 2026, enquanto o armazenamento de energia distribuída é o segmento de recurso de crescimento mais rápido, com um CAGR de 22,6% até 2032. A energia solar fornece a maior base instalada, enquanto o armazenamento apoia aplicações de flexibilidade e backup.
Por que as usinas de energia virtual são importantes?
As usinas de energia virtual combinam ativos menores de clientes em um recurso controlável que pode apoiar as operações da rede e, onde permitido, a participação no mercado. Seu crescimento depende de controles seguros de dispositivos, participação dos clientes e regras de compensação transparentes.
Qual uso final está crescendo mais rapidamente?
Os data centers e a infraestrutura digital têm previsão de crescer a um CAGR de 23,6% até 2032, à medida que a demanda de eletricidade e os requisitos de continuidade aumentam. Os sistemas locais podem ajudar essas instalações a gerenciar restrições de capacidade e manter a resiliência operacional.
Qual região lidera atualmente a implantação?
A América do Norte detém 35,7% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de ter o crescimento regional mais rápido, com um CAGR de 19,7% até 2032. A base fotovoltaica distribuída da China e a implantação regional de energias renováveis são importantes impulsionadores da atividade da Ásia-Pacífico.
Quais são as principais barreiras à adoção?
Os requisitos de cibersegurança, a integração com sistemas legados, as regras fragmentadas de compensação e os desafios de recuperação de custos das concessionárias podem atrasar os projetos. Cada questão pode aumentar o tempo de aquisição e reduzir a confiança nas receitas de longo prazo do projeto.