
Tamaño y Participación del Mercado de Tecnología de Recursos Energéticos Distribuidos (DER)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.11 % |
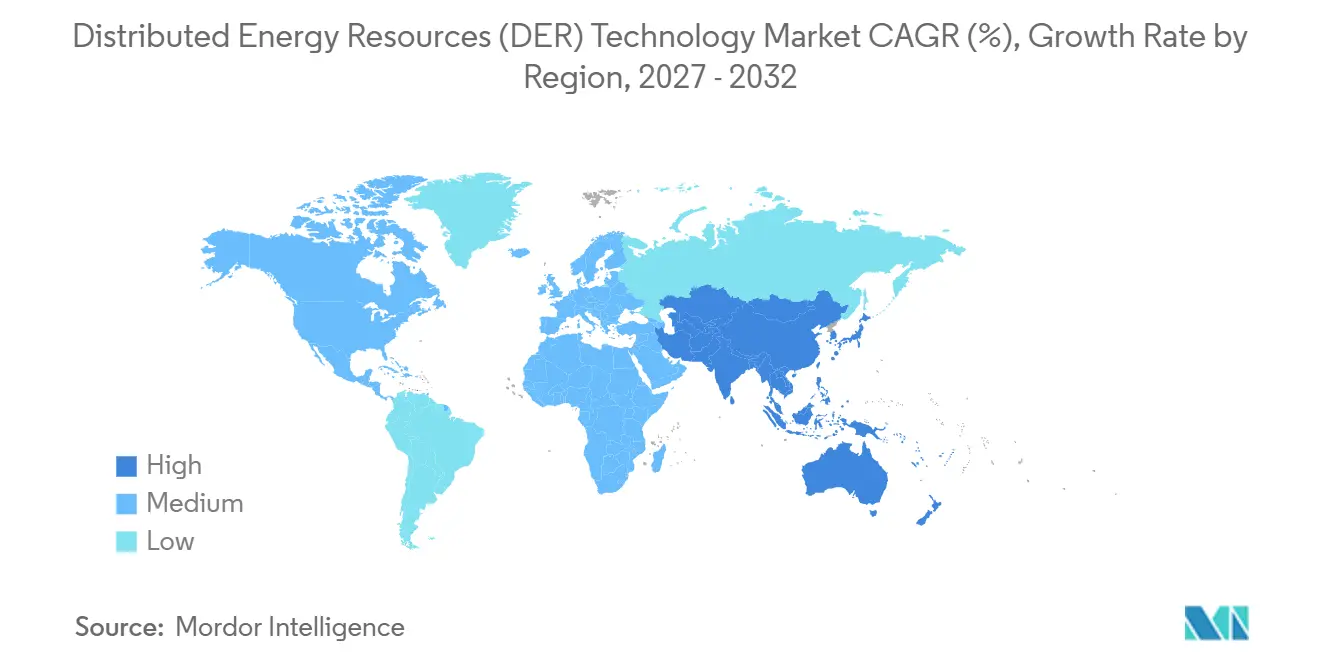
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
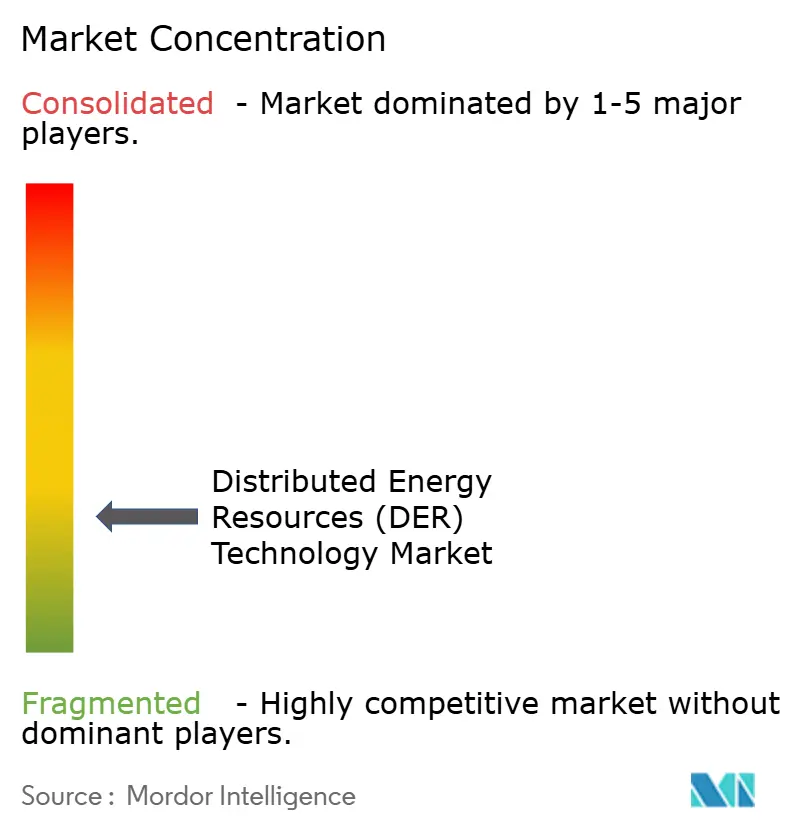
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología de Recursos Energéticos Distribuidos (DER) por Mordor Intelligence
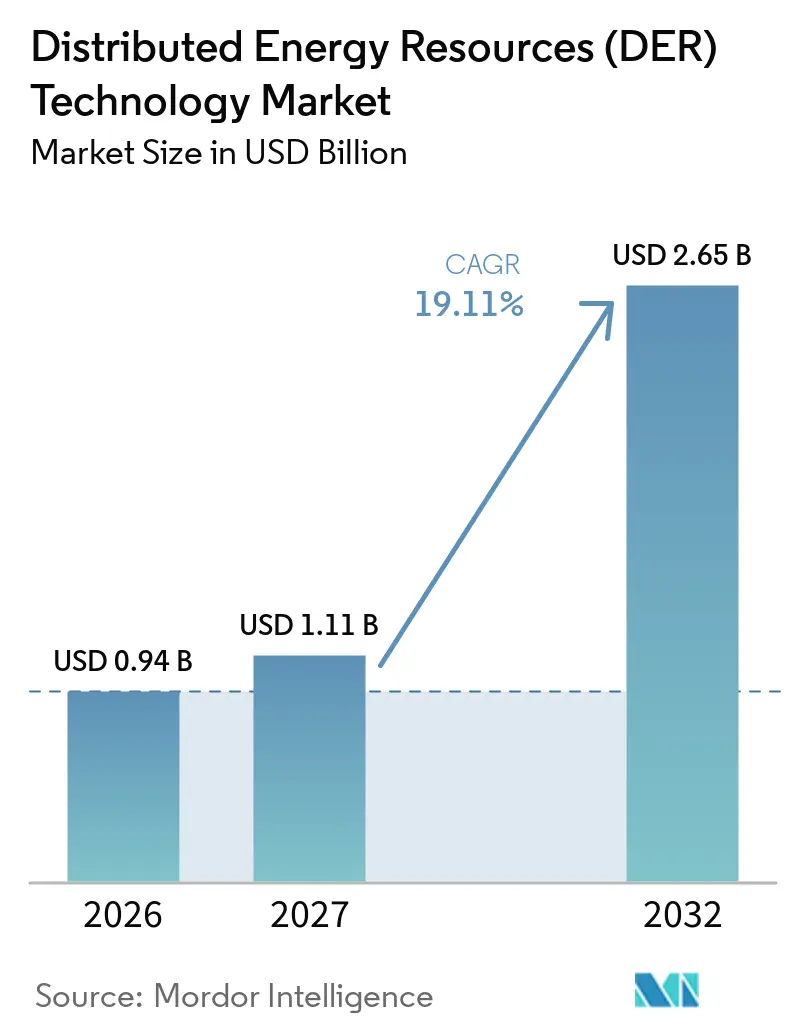
Se proyecta que el tamaño del Mercado de Tecnología de Recursos Energéticos Distribuidos sea de 0,94 mil millones de USD en 2026, 1,11 mil millones de USD en 2027, y alcance los 2,65 mil millones de USD para 2032, creciendo a una CAGR del 19,11% de 2027 a 2032. El mercado de tecnología de recursos energéticos distribuidos está siendo moldeado por la generación local, el almacenamiento y la demanda flexible que pueden apoyar a los clientes y a las redes eléctricas al mismo tiempo. Los sistemas solares distribuidos proporcionan la base instalada más amplia, mientras que el almacenamiento, los controles de red y las plataformas digitales son necesarios para operar un mayor número de activos conectados. La planificación nacional de energías renovables de China apoya el despliegue continuo de recursos distribuidos, lo que debería extender la demanda más allá de los equipos de generación hacia inversores, baterías y sistemas de interconexión.[1] Los planes de inversión en redes en varias regiones también crean espacio para proveedores que pueden ayudar a las empresas de servicios públicos a gestionar el voltaje, la capacidad, los datos y los equipos de propiedad del cliente.[2] El mercado de tecnología de recursos energéticos distribuidos depende, por tanto, tanto de los equipos físicos como del software necesario para coordinarlos a través de las redes de distribución.
Conclusiones Clave del Informe
- Por tecnología de recursos, los sistemas solares fotovoltaicos distribuidos representaron el 33,7% de la participación del mercado de tecnología de recursos energéticos distribuidos en 2026, mientras que se prevé que los sistemas de almacenamiento de energía distribuida crezcan a una CAGR del 22,6% hasta 2032.
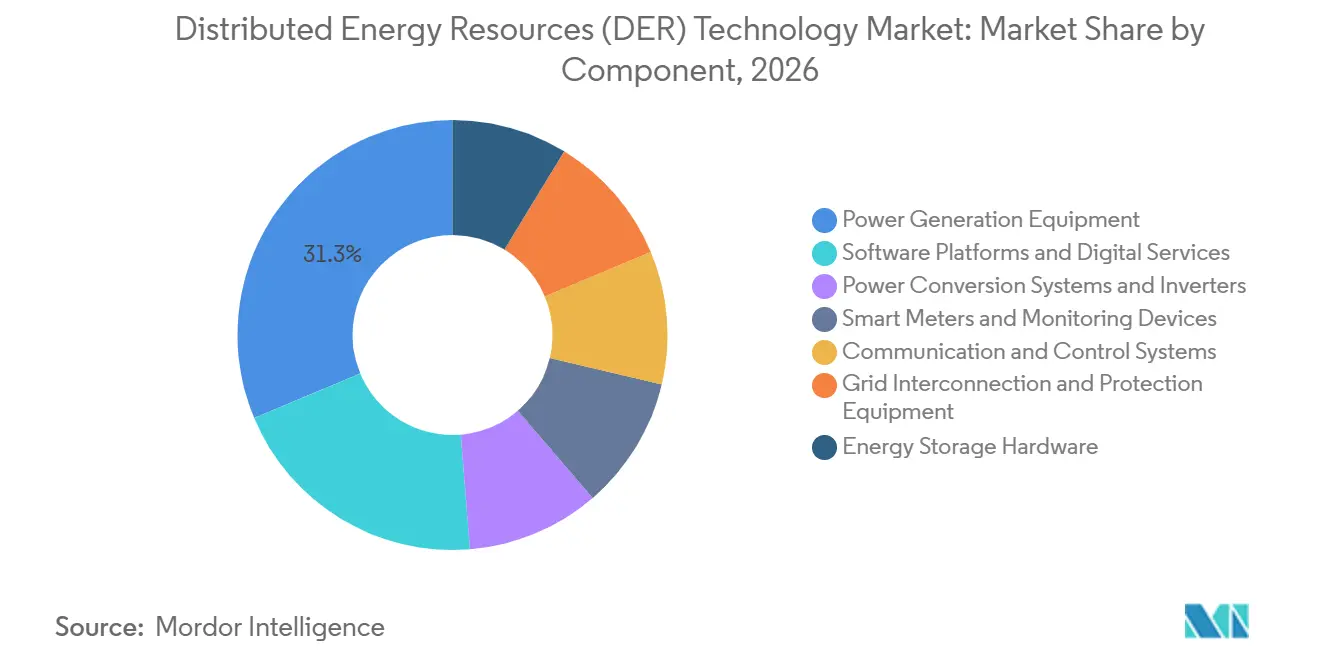
- Por componente, los equipos de generación de energía representaron el 31,3% de la participación del mercado de tecnología de recursos energéticos distribuidos en 2026, mientras que se prevé que las plataformas de software y los servicios digitales crezcan a una CAGR del 21,4% hasta 2032.
- Por integración tecnológica, los sistemas de energía distribuida conectados a la red representaron una participación de ingresos del 24,2% en 2026, mientras que se prevé que las plantas de energía virtuales crezcan a una CAGR del 22,9% hasta 2032.
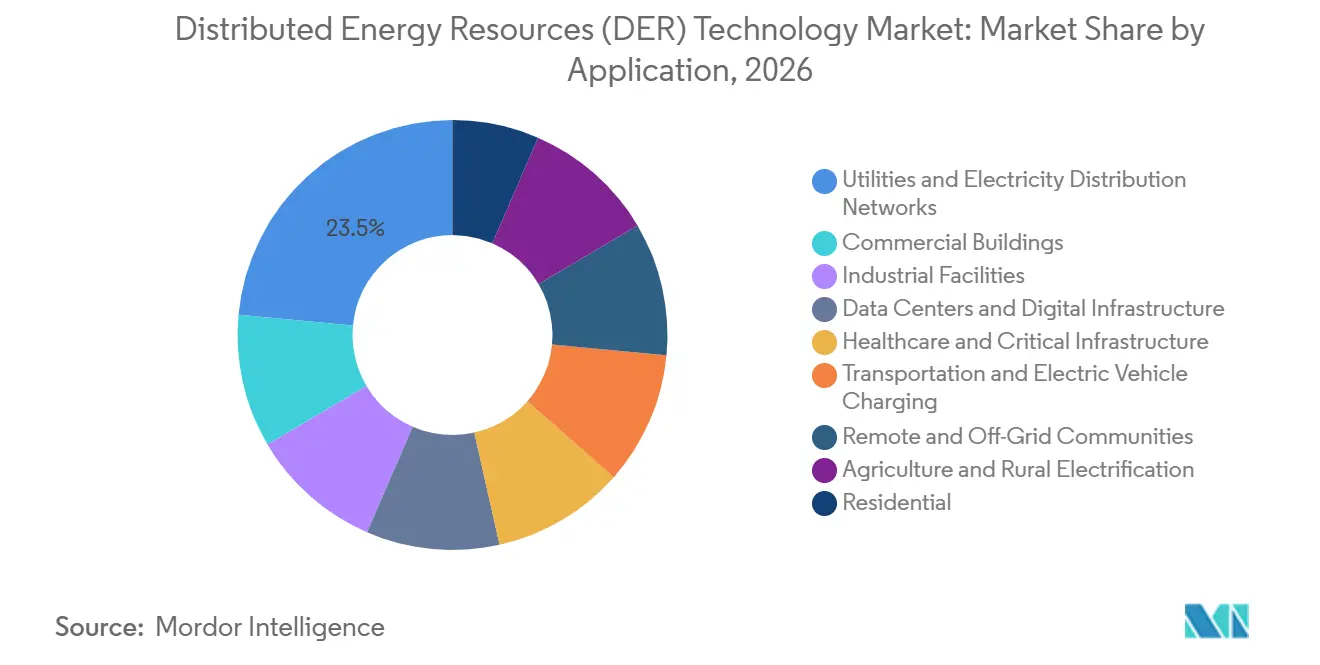
- Por aplicación, las empresas de servicios públicos y las redes de distribución de electricidad representaron una participación de ingresos del 23,5% en 2026, mientras que se prevé que los centros de datos y la infraestructura digital crezcan a una CAGR del 23,6% hasta 2032.
- Por geografía, América del Norte representó una participación de ingresos del 35,7% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 19,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Energías Renovables y Generación Distribuida | +3.8% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de Resiliencia de la Red y Seguridad Energética | +1.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Modernización de la Red y Digitalización del Sistema de Distribución | +2.0% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Reducción de Costos de Energía Solar Fotovoltaica y Almacenamiento en Baterías | +2.9% | Global | Corto plazo (≤ 2 años) |
| Electrificación del Transporte, los Edificios y la Industria | +1.7% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Adopción por parte de las Empresas de Servicios Públicos de Mercados de Flexibilidad y Plantas de Energía Virtuales | +2.3% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Energías Renovables y la Generación Distribuida Anclan la Demanda
El despliegue de energías renovables distribuidas aumenta el número de activos que deben conectarse, observarse y gestionarse dentro de los sistemas eléctricos locales. China instaló 153 GW de capacidad fotovoltaica distribuida en 2025, llevando la capacidad fotovoltaica distribuida acumulada a 530 GW.[3] La planificación nacional también identifica adiciones adicionales de energías renovables distribuidas hasta 2030, lo que apoya un ciclo de pedidos más largo para equipos de proyectos y sistemas de apoyo. En Alemania, los operadores de red están planificando 425 GW de capacidad fotovoltaica y una expansión sustancial del almacenamiento en baterías conectado para 2045.[4] Estos volúmenes depositan mayor responsabilidad operativa en las redes de distribución y hacen que las capacidades de monitoreo, conexión a la red y control sean más importantes. El mercado de tecnología de recursos energéticos distribuidos se beneficia cuando las adiciones de energías renovables crean la necesidad de equipos que apoyen una operación local confiable en lugar de solo nueva capacidad de generación.
Los Requisitos de Resiliencia de la Red y Seguridad Energética Apoyan los Activos Locales
Las necesidades de resiliencia de la red están aumentando el interés en activos que pueden mantener el servicio durante cortes o restricciones de la red. Las microrredes, los sistemas de almacenamiento y la generación distribuida controlable pueden proporcionar apoyo local cuando la capacidad centralizada o las conexiones de transmisión están restringidas. El Departamento de Energía de los Estados Unidos asignó 65 millones de USD a su programa Connected Communities 2.0 para validar tecnologías en el borde de la red en microrredes del mundo real. Este trabajo refleja la necesidad de probar cómo los recursos de clientes y comunidades se desempeñan bajo condiciones reales del sistema. Los requisitos de seguridad energética también favorecen los equipos que pueden coordinar varios tipos de recursos en lugar de depender de una sola tecnología. El mercado de tecnología de recursos energéticos distribuidos puede, por tanto, beneficiarse donde los planes de resiliencia otorgan un mayor valor a la continuidad, el control local y la respuesta rápida.
La Modernización de la Red y la Digitalización del Sistema de Distribución Amplían la Demanda de Software
Los sistemas de distribución digitales convierten más dispositivos de cargas pasivas en participantes controlables de la red. El proceso de planificación de redes de Alemania incluye el aumento de la capacidad fotovoltaica y las conexiones de baterías que requieren una mayor visibilidad a nivel de distribución. Los contadores inteligentes, los sistemas de comunicación y las plataformas de control proporcionan los datos operativos necesarios para gestionar estos recursos. Su valor aumenta cuando las empresas de servicios públicos necesitan comprender tanto los flujos de electricidad como la disponibilidad de la flexibilidad de propiedad del cliente. Esto favorece a los proveedores que pueden integrar hardware, software y estándares de red en un único entorno operativo. El mercado de tecnología de recursos energéticos distribuidos se beneficia de esta transición porque las nuevas instalaciones necesitan herramientas de coordinación a lo largo de toda su vida operativa.
La Adopción por parte de las Empresas de Servicios Públicos de Mercados de Flexibilidad y Plantas de Energía Virtuales Amplía los Casos de Uso
Las plantas de energía virtuales reúnen recursos más pequeños de generación, almacenamiento y demanda flexible para una operación coordinada. Su uso puede ayudar a las empresas de servicios públicos a responder a los picos locales sin construir toda la capacidad a través de la expansión convencional de la red. La implementación de la Orden 2222 es central para este modelo porque establece la base para la participación de recursos distribuidos en los mercados mayoristas organizados. Los programas estatales y regionales también pueden crear demanda de plataformas de agregación, herramientas de inscripción de clientes y controles operativos. El modelo operativo depende de una compensación transparente, comunicaciones confiables y una ruta clara para la participación en el mercado. El mercado de tecnología de recursos energéticos distribuidos tiene una oportunidad a largo plazo donde las empresas de servicios públicos utilizan las plantas de energía virtuales como un recurso regular en lugar de un programa piloto limitado.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Interoperabilidad e Integración con Sistemas Heredados | -0.9% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reglas Fragmentadas de Compensación DER y Participación en el Mercado | -0.7% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Exposición a Ciberseguridad y Privacidad de Datos en Activos en el Borde de la Red | -0.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Desincentivos de Recuperación de Costos para las Empresas de Servicios Públicos en Inversiones de DER de Terceros y Plantas de Energía Virtuales | -0.6% | América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad y Privacidad de Datos en Activos en el Borde de la Red
La generación conectada a internet, las baterías, los inversores y los sistemas de control amplían el número de posibles puntos de entrada en las redes eléctricas. La investigación del Departamento de Energía identifica el acceso remoto y las prácticas de comunicación como consideraciones importantes para la seguridad de los equipos en el borde de la red. La Comisión Federal Reguladora de Energía aprobó el estándar de confiabilidad CIP-015-1 en julio de 2025, que exige la supervisión de la seguridad de la red interna para los activos del sistema eléctrico masivo de alto impacto. Los deberes de cumplimiento pueden prolongar las revisiones de adquisición y aumentar los requisitos de documentación para los proveedores. Los proveedores más pequeños pueden enfrentar una carga mayor cuando los compradores de servicios públicos requieren evidencia de gestión remota segura y controles de dispositivos. Estos requisitos pueden retrasar el despliegue en el mercado de tecnología de recursos energéticos distribuidos incluso cuando la economía subyacente del proyecto es atractiva.
Las Reglas Fragmentadas de Compensación DER y Participación en el Mercado Limitan la Certeza de Ingresos
Los propietarios de recursos distribuidos necesitan reglas de compensación claras antes de poder comprometer capital en proyectos de agregación y servicios de red. La Orden 2222 tiene como objetivo mejorar el acceso al mercado, pero su implementación difiere entre las regiones de los Estados Unidos y continúa avanzando a través de los procesos regionales. El calendario de implementación de PJM Interconnection (PJM) se extiende hasta febrero de 2028, lo que pospone el acceso a ingresos mayoristas para las agregaciones de recursos distribuidos elegibles en ese mercado. Los retrasos dificultan que los desarrolladores de proyectos respalden supuestos de ingresos a largo plazo. El efecto es fuerte para las plataformas de software que dependen del acceso a ingresos por servicios auxiliares y de capacidad. El mercado de tecnología de recursos energéticos distribuidos puede, por tanto, desarrollarse de manera desigual donde los activos pueden operar técnicamente pero no pueden recibir un pago consistente por sus servicios de red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Recursos:
El Almacenamiento Distribuido Gana un Uso Más Amplio Junto con la Energía Solar FotovoltaicaLos sistemas solares fotovoltaicos distribuidos representaron una participación de ingresos del 33,7% en 2026. Esta posición refleja el amplio uso de sistemas solares residenciales y comerciales tanto en sistemas eléctricos establecidos como emergentes. Los 530 GW de capacidad fotovoltaica distribuida acumulada de China a finales de 2025 ilustran la escala de la base instalada que requiere conexión, monitoreo y soporte operativo. Las instalaciones solares crean una demanda recurrente de inversores, equipos de protección, comunicaciones y servicios que gestionan la producción a nivel local. La energía eólica distribuida, la cogeneración, la pequeña hidroeléctrica, las celdas de combustible y los generadores diésel o de gas siguen siendo relevantes donde las condiciones del sitio o las necesidades de confiabilidad difieren de las condiciones solares. La cogeneración mantiene un papel en entornos industriales y de energía de distrito donde se necesitan tanto la producción eléctrica como la térmica. Los generadores diésel y de gas también continúan sirviendo como recursos de resiliencia en áreas con menor confiabilidad de la red. Estas tecnologías amplían la base de aplicaciones direccionables del mercado de tecnología de recursos energéticos distribuidos. Es probable que su papel siga siendo específico para las necesidades del sitio en lugar de reemplazar la escala de despliegue de la energía solar fotovoltaica. El mercado de tecnología de recursos energéticos distribuidos se beneficia cuando estas tecnologías se adaptan a los requisitos locales de confiabilidad, combustible y térmicos.
Se prevé que los sistemas de almacenamiento de energía distribuida crezcan a una CAGR del 22,6% hasta 2032. El almacenamiento puede desplazar la electricidad generada localmente, proporcionar energía de respaldo y responder a las condiciones de la red sin requerir un nuevo activo de generación. La actividad de almacenamiento residencial en los Estados Unidos mostró claramente este papel, con 647 MW instalados en el tercer trimestre de 2025. El almacenamiento también sirve a clientes comerciales que necesitan continuidad del suministro y a empresas de servicios públicos que necesitan capacidad local flexible. Bloom Energy informó que el 73% de los operadores de centros de datos encuestados utilizaban estrategias de energía en sitio en 2026. Esto amplía el uso del almacenamiento más allá de los sistemas de respaldo domésticos. La combinación de recursos dependerá de la calidad de la red local, el acceso a combustibles, la producción renovable y los perfiles de carga del cliente. El crecimiento del almacenamiento puede fortalecer la demanda de sistemas de control porque las baterías producen el mayor valor cuando se programan y despachan de manera efectiva.
Por Componente:
Las Plataformas de Software Se Vuelven Más Importantes Dentro de las Operaciones DERLos equipos de generación de energía representaron el 31,3% del tamaño del mercado de tecnología de recursos energéticos distribuidos en 2026. Los equipos siguen siendo la base de cada proyecto porque convierten la luz solar, el combustible, el viento o la electricidad almacenada en energía utilizable. Los equipos de generación también establecen los parámetros técnicos para adiciones posteriores como baterías, inversores, medidores y sistemas de comunicación. El hardware de almacenamiento de energía y los sistemas de conversión de energía forman otro grupo de equipos significativo porque determinan cómo los activos flexibles se conectan a la red. Los diseños de inversores formadores de red están recibiendo más atención en sistemas con una mayor proporción de generación variable. Huawei Digital Power lanzó su plataforma de almacenamiento de energía formadora de red LUTERRA en junio de 2026 para aplicaciones que requieren soporte de frecuencia y voltaje. Los contadores inteligentes, los sistemas de control y los equipos de conexión a la red proporcionan el vínculo práctico entre los activos físicos y los operadores del sistema. Su importancia aumenta a medida que los proyectos incluyen múltiples tipos de recursos en el mismo sitio. Los proveedores de hardware deben demostrar cada vez más compatibilidad con los sistemas digitales utilizados por las empresas de servicios públicos y los clientes.
Se prevé que las plataformas de software y los servicios digitales crezcan a una CAGR del 21,4% hasta 2032. Estos sistemas recopilan datos operativos, pronostican la producción, controlan dispositivos y apoyan la participación en programas de servicios de red. Su crecimiento refleja la mayor complejidad operativa de los sistemas con generación distribuida, almacenamiento, demanda flexible y diferentes propietarios de clientes. El software no elimina la necesidad de equipos físicos, pero puede mejorar el uso de los equipos instalados. La interoperabilidad con los sistemas de las empresas de servicios públicos es, por tanto, importante para los proveedores que buscan grandes despliegues. IEC 61850 e IEEE 2030.5 son cada vez más relevantes en la integración del lado de las empresas de servicios públicos porque apoyan una comunicación más consistente entre los sistemas conectados. Los servicios digitales también deben cumplir con los requisitos de ciberseguridad y gestión de datos que pueden diferir según la jurisdicción. El mercado de tecnología de recursos energéticos distribuidos favorecerá a los proveedores que puedan combinar operaciones seguras con una integración sencilla para las empresas de servicios públicos y los propietarios de activos. El software puede convertirse en un diferenciador más fuerte a medida que los equipos básicos estén más ampliamente disponibles de varios fabricantes. El mercado de tecnología de recursos energéticos distribuidos recompensa las plataformas que reducen la complejidad operativa tanto para las empresas de servicios públicos como para los clientes.
Por Integración Tecnológica:
Los Sistemas Conectados a la Red Lideran Mientras las Plantas de Energía Virtuales Crecen Más RápidoLos sistemas de energía distribuida conectados a la red representaron una participación de ingresos del 24,2% en 2026. Estos sistemas permiten a los clientes utilizar la electricidad generada localmente mientras mantienen acceso a la red más amplia. Dentro del mercado de tecnología de recursos energéticos distribuidos, este arreglo apoya el autoconsumo, la capacidad de respaldo y la posible participación en programas de empresas de servicios públicos. Es particularmente común para los usuarios comerciales e industriales que necesitan tanto ahorro de energía como continuidad operativa. Los sistemas conectados a la red también proporcionan a las empresas de servicios públicos una posible fuente de flexibilidad si se dispone de comunicaciones y reglas de compensación adecuadas. Las configuraciones de solar más almacenamiento se están expandiendo porque combinan la producción renovable con un recurso que puede responder después de que la producción solar disminuya. Los sistemas híbridos pueden ser útiles en regiones donde el desplazamiento del diésel es económicamente relevante. Los sistemas fuera de la red y las microrredes siguen siendo importantes donde la extensión de la red es difícil o las necesidades de confiabilidad son altas. El programa Connected Communities 2.0 del Departamento de Energía de los Estados Unidos apoya la demostración de estas aplicaciones en el borde de la red.
Se prevé que las plantas de energía virtuales crezcan a una CAGR del 22,9% hasta 2032. Utilizan software para combinar muchos dispositivos más pequeños en un recurso que puede programarse para las necesidades de la red. Este modelo puede incluir baterías domésticas, termostatos inteligentes, vehículos eléctricos, cargas comerciales y otros equipos conectados. Su éxito depende de la inscripción de clientes, controles de dispositivos confiables y una estructura de pago que recompense la participación. Las reglas del mercado regional determinan si estos recursos pueden obtener ingresos mayoristas o a nivel de distribución. La implementación de la Orden N.º 2222 de la Comisión Federal Reguladora de Energía es un factor importante que influye en el ritmo de adopción de las plantas de energía virtuales en los Estados Unidos. En Illinois, la Ley de Asequibilidad de la Red Limpia y Confiable exige que las empresas de servicios públicos de electricidad calificadas presenten propuestas de tarifas de plantas de energía virtuales antes del 31 de diciembre de 2027, con aprobación regulatoria prevista para el 31 de diciembre de 2028, seguida de implementación. Este requisito apoya una cartera más visible para plataformas de agregación y controles de empresas de servicios públicos. El mercado de tecnología de recursos energéticos distribuidos puede beneficiarse cuando las plantas de energía virtuales pasen de programas de demostración a procesos regulares de planificación y adquisición.
Por Aplicación:
Las Empresas de Servicios Públicos Lideran el Gasto Actual y los Centros de Datos se Expanden RápidamenteLas empresas de servicios públicos y las redes de distribución de electricidad representaron una participación de ingresos del 23,5% en 2026. Utilizan recursos distribuidos para la gestión de redes, alternativas no basadas en cables, soporte de capacidad y programas de flexibilidad. Su papel es importante porque las empresas de servicios públicos establecen muchos de los requisitos de conexión y operación que influyen en el despliegue de proyectos. En julio de 2025, aproximadamente 70.000 baterías de propiedad de clientes en Puerto Rico suministraron colectivamente 48 MW a la red, ayudando a prevenir múltiples eventos de reducción de carga (The Pew Charitable Trusts, 2026; Clean Energy States Alliance, 2026). El evento mostró cómo los activos de propiedad del cliente pueden proporcionar soporte al sistema cuando los sistemas de agregación están disponibles. Las empresas de servicios públicos también necesitan una mejor visibilidad de los recursos instalados detrás de los medidores de los clientes. Este requisito apoya la inversión en medidores, comunicaciones, plataformas de datos y controles operativos. Las redes de distribución deben equilibrar la elección del cliente con una operación de red segura y confiable. El mercado de tecnología de recursos energéticos distribuidos se apoya donde las empresas de servicios públicos tratan los activos flexibles de los clientes como parte de su proceso de planificación de red.
Se prevé que los centros de datos y la infraestructura digital crezcan a una CAGR del 23,6% hasta 2032. Su demanda de electricidad y sus necesidades de continuidad del servicio hacen que la generación y el almacenamiento en sitio sean una consideración operativa relevante. La Agencia Internacional de Energía espera que el consumo global de electricidad de los centros de datos alcance los 945 TWh para 2030. Esta demanda puede aumentar el valor de los recursos locales que ayudan a gestionar las restricciones de capacidad o proporcionan energía de respaldo. Los centros de salud, los sitios industriales, los edificios comerciales, los usuarios residenciales, los usuarios agrícolas y las operaciones remotas también crean demanda de sistemas distribuidos. Sus prioridades difieren, con algunos usuarios buscando menores costos de energía y otros priorizando el suministro ininterrumpido de electricidad. Esta variedad impide que una sola aplicación defina todo el mercado de tecnología de recursos energéticos distribuidos. Los proveedores necesitan dimensionamiento de equipos específico para cada aplicación, controles, soporte de servicio y capacidades de cumplimiento. Es probable que los centros de datos requieran soluciones más integradas porque combinan alta densidad de carga con estrictos requisitos de confiabilidad.
Análisis Geográfico
Mercado de Tecnología de Recursos Energéticos Distribuidos (DER) en América del Norte
América del Norte tuvo una participación de ingresos del 35,7% en 2026. La región combina una gran base instalada de equipos de propiedad de los clientes con el interés de las empresas de servicios públicos en la flexibilidad de la red, el almacenamiento y las soluciones de confiabilidad local. La Orden 2222 de la Comisión Federal Reguladora de Energía (FERC) y los procesos de implementación regional relacionados proporcionan un marco importante para la agregación y la participación en el mercado. La actividad de política estatal en California, Colorado, Illinois, Massachusetts y Virginia también respalda el uso continuo de programas de plantas de energía virtuales. El crecimiento de América del Norte no es uniforme porque cada territorio de servicios públicos tiene diferentes reglas de interconexión, tarifas minoristas, estructuras de incentivos y acceso al mercado. Esta fragmentación puede ralentizar el despliegue, pero también crea demanda para los proveedores que comprenden los requisitos de las empresas de servicios públicos. Canadá añade oportunidades de energía renovable y almacenamiento a través de objetivos provinciales, mientras que México ofrece potencial regional adicional mediante el cambio de política energética. Los Estados Unidos siguen siendo la principal fuente de volumen de despliegue regional y actividad de adquisición.
Mercado de Tecnología de Recursos Energéticos Distribuidos (DER) en Europa
El mercado de tecnología de recursos energéticos distribuidos de Europa está respaldado por la planificación de redes, el despliegue de energías renovables y una sólida política centrada en la participación de los prosumidores. Los operadores del sistema de transmisión de Alemania proyectaron una inversión en redes de entre 365 mil millones y 392 mil millones de EUR a través de sus trabajos de planificación para 2037 y 2045. La planificación de la red de distribución también anticipa 425 GW de capacidad fotovoltaica instalada y conexiones de baterías mucho mayores para 2045. Estos planes hacen de la conexión, el control y la visibilidad a nivel de distribución una preocupación central para las empresas de servicios públicos. Polonia se está desarrollando como una ubicación de proyectos notable, y Sungrow y GOLDBECK SOLAR anunciaron un proyecto de 722 MWp con una cartera de almacenamiento de 1 GWh en agosto de 2026. El Reino Unido, Francia, Italia y España tienen diferentes niveles de madurez del mercado, pero cada uno está aumentando su interés en recursos locales flexibles. Es probable que la contratación europea favorezca a los proveedores que puedan cumplir con los estándares técnicos, los requisitos de ciberseguridad y los códigos de red locales. En el mercado de tecnología de distribución, estas condiciones alientan a los proveedores a tratar el cumplimiento normativo y la integración como capacidades centrales del producto.
Mercado de Tecnología de Recursos Energéticos Distribuidos (DER) en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 19,7% hasta 2032. China es la mayor base fotovoltaica distribuida de la región, y sus planes nacionales de energía renovable respaldan las adiciones continuas hasta 2030. Los programas de energía solar en tejados de India y su amplio desarrollo de energías renovables añaden otra fuente de demanda de equipos y sistemas operativos. La región incluye tanto sistemas eléctricos maduros que necesitan controles avanzados como sistemas en desarrollo que necesitan suministro local confiable. El crecimiento de baterías domésticas de Australia y su enfoque de planificación de sistemas integrados proporcionan un ejemplo de cómo los activos de los consumidores pueden volverse más relevantes para la planificación del sistema. Oriente Medio y África también están utilizando energía solar distribuida y microrredes híbridas para instalaciones centradas en la resiliencia y la electrificación rural. América del Sur tiene oportunidades en aplicaciones remotas y mineras donde las limitaciones de la red pueden respaldar despliegues fuera de la red y de microrredes. Para el mercado de tecnología de recursos energéticos distribuidos, la diversidad geográfica hace que las asociaciones locales, la cobertura de servicios y la comprensión regulatoria sean importantes.
Panorama Competitivo
El mercado de tecnología de recursos energéticos distribuidos está fragmentado porque la competencia difiere entre equipos de generación, almacenamiento, conversión de energía, controles y software. ABB, Siemens, Schneider Electric, GE Vernova, Hitachi Energy, Sungrow y Huawei Digital Power tienen amplias carteras de productos y relaciones establecidas con empresas de servicios públicos. Su escala apoya la participación en proyectos más grandes que requieren suministro de equipos, ingeniería, integración de sistemas y servicio a largo plazo. Proveedores de software especializados como AutoGrid y Next Kraftwerke compiten con plataformas desarrolladas por empresas de tecnología y energía más grandes. Tesla, Wärtsilä e Itron también participan a través de capacidades de almacenamiento, controles, agregación y medición. La competencia está, por tanto, moldeada por la capacidad de conectar equipos y software en lugar de por una sola categoría de producto.
GE Vernova reportó pedidos de centros de datos de más de 5 mil millones de USD acumulados en el año hasta la fecha en sus resultados del segundo trimestre de 2026. La empresa también planea una inversión acumulada en investigación y desarrollo de 5 mil millones de USD de 2025 a 2028, con la mitad dirigida a la innovación a largo plazo, incluidas las tecnologías de red para centros de datos. Estas acciones muestran cómo los proveedores más grandes están alineando los productos de red con las necesidades de energía de la infraestructura digital. Huawei Digital Power lanzó la plataforma de almacenamiento de energía formadora de red LUTERRA en junio de 2026. También lanzó FusionSolar 9.0 en Europa en abril de 2026, con más de 10 GW de proyectos relacionados en construcción en todo el mundo. El anuncio del proyecto de Polonia de Sungrow muestra otra estrategia centrada en combinar solar y almacenamiento a gran escala. Estos movimientos indican que los principales proveedores están poniendo mayor énfasis en las ofertas de sistemas integrados.
El software y los controles siguen siendo áreas competitivas importantes porque las empresas de servicios públicos necesitan operaciones confiables en muchos tipos de activos y propietarios. Los proveedores que apoyan el despacho seguro, las comunicaciones de dispositivos, el cumplimiento del código de red y la gestión de datos pueden fortalecer su posición con las empresas de servicios públicos y los propietarios de proyectos. La compatibilidad con IEC 61850 e IEEE 2030.5 es relevante porque reduce las barreras de integración entre los equipos conectados. La ciberseguridad también se está convirtiendo en parte del posicionamiento competitivo en lugar de un problema de cumplimiento separado. Los proveedores que no pueden demostrar una gestión segura de dispositivos remotos pueden enfrentar procesos de aprobación de empresas de servicios públicos más largos. Las empresas más pequeñas aún pueden competir en aplicaciones enfocadas como la coordinación de vehículo a red, las microrredes agrícolas y la gestión de flexibilidad local. Su desafío es demostrar confiabilidad y capacidad de integración a una escala aceptable para las empresas de servicios públicos. Los proveedores más grandes mantienen una ventaja donde los clientes valoran la capacidad de servicio global y las amplias carteras de equipos. El resultado competitivo dependerá del rendimiento operativo, el cumplimiento de estándares y la capacidad de atender tanto las necesidades de activos físicos como las de control digital.
Líderes de la Industria de Tecnología de Recursos Energéticos Distribuidos (DER)
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
-
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología de Recursos Energéticos Distribuidos (DER) Empresas cubiertas en este informe
- ABB Ltd.
- AutoGrid Systems, Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Generac Holdings Inc.
- Hitachi Energy Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Itron, Inc.
- Next Kraftwerke GmbH
- Schneider Electric SE
- Siemens AG
- SolarEdge Technologies, Inc.
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Desarrollos recientes de la industria en Mercado de Tecnología de Recursos Energéticos Distribuidos (DER)
- Agosto de 2026: Sungrow y GOLDBECK SOLAR firmaron el mayor proyecto fotovoltaico de Europa, que abarca 722 MWp de energía solar en Polonia y un marco de cartera de almacenamiento de energía en baterías de 1 GWh.
- Julio de 2026: GE Vernova anunció una expansión de 138 millones de USD de su instalación de transmisión de energía en Charleroi, Pensilvania, con la expectativa de crear 275 empleos para 2028.
- Junio de 2026: Huawei Digital Power lanzó la Plataforma de Sistema de Almacenamiento de Energía Formadora de Red Inteligente LUTERRA en Intersolar Europe 2026.
- Abril de 2026: Huawei Digital Power lanzó la Solución Fotovoltaica Inteligente FusionSolar 9.0 en toda Europa, con más de 10 GW de proyectos en construcción utilizando la solución.
Alcance del Informe Global del Mercado de Tecnología de Recursos Energéticos Distribuidos (DER)
La tecnología de Recursos Energéticos Distribuidos (DER) se refiere a un marco descentralizado de sistemas de generación, almacenamiento y gestión de energía de pequeña a mediana escala, típicamente ubicados cerca del punto de consumo en lugar de en una central eléctrica centralizada.
El mercado global de tecnología de recursos energéticos distribuidos (DER) está segmentado por tecnología de recursos, componente, integración tecnológica, aplicación y geografía. Por tecnología de recursos, el mercado está segmentado en sistemas solares fotovoltaicos (FV) distribuidos, sistemas de energía eólica distribuida, sistemas de almacenamiento de energía distribuida, sistemas de cogeneración (CHP), celdas de combustible y sistemas de energía distribuida basados en hidrógeno, sistemas de pequeña hidroeléctrica, generadores distribuidos a base de diésel y gas, y otras tecnologías de generación distribuida. Por componente, el mercado está segmentado en equipos de generación de energía, hardware de almacenamiento de energía, sistemas de conversión de energía e inversores, contadores inteligentes y dispositivos de monitoreo, sistemas de comunicación y control, equipos de interconexión y protección de la red, y plataformas de software y servicios digitales. Por integración tecnológica, el mercado está segmentado en recursos energéticos distribuidos independientes, sistemas de solar más almacenamiento, sistemas de energía renovable híbridos, sistemas de energía distribuida conectados a la red, sistemas de energía distribuida fuera de la red, microrredes y sistemas de energía comunitaria, plantas de energía virtuales (VPP) y plataformas integradas de agregación y optimización DER. Por aplicación, el mercado está segmentado en residencial, edificios comerciales, instalaciones industriales, empresas de servicios públicos y redes de distribución de electricidad, centros de datos e infraestructura digital, atención médica e infraestructura crítica, transporte y carga de vehículos eléctricos, comunidades remotas y fuera de la red, y agricultura y electrificación rural. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de tecnología de recursos energéticos distribuidos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Sistemas Solares Fotovoltaicos (FV) Distribuidos |
| Sistemas de Energía Eólica Distribuida |
| Sistemas de Almacenamiento de Energía Distribuida |
| Sistemas de Cogeneración (CHP) |
| Celdas de Combustible y Sistemas de Energía Distribuida Basados en Hidrógeno |
| Sistemas de Pequeña Hidroeléctrica |
| Generadores Distribuidos a Base de Diésel y Gas |
| Otras Tecnologías de Generación Distribuida |
| Equipos de Generación de Energía |
| Hardware de Almacenamiento de Energía |
| Sistemas de Conversión de Energía e Inversores |
| Contadores Inteligentes y Dispositivos de Monitoreo |
| Sistemas de Comunicación y Control |
| Equipos de Interconexión y Protección de la Red |
| Plataformas de Software y Servicios Digitales |
| Recursos Energéticos Distribuidos Independientes |
| Sistemas de Solar Más Almacenamiento |
| Sistemas de Energía Renovable Híbridos |
| Sistemas de Energía Distribuida Conectados a la Red |
| Sistemas de Energía Distribuida Fuera de la Red |
| Microrredes y Sistemas de Energía Comunitaria |
| Plantas de Energía Virtuales (VPP) |
| Plataformas Integradas de Agregación y Optimización DER |
| Residencial |
| Edificios Comerciales |
| Instalaciones Industriales |
| Empresas de Servicios Públicos y Redes de Distribución de Electricidad |
| Centros de Datos e Infraestructura Digital |
| Atención Médica e Infraestructura Crítica |
| Transporte y Carga de Vehículos Eléctricos |
| Comunidades Remotas y Fuera de la Red |
| Agricultura y Electrificación Rural |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología de Recursos | Sistemas Solares Fotovoltaicos (FV) Distribuidos | |
| Sistemas de Energía Eólica Distribuida | ||
| Sistemas de Almacenamiento de Energía Distribuida | ||
| Sistemas de Cogeneración (CHP) | ||
| Celdas de Combustible y Sistemas de Energía Distribuida Basados en Hidrógeno | ||
| Sistemas de Pequeña Hidroeléctrica | ||
| Generadores Distribuidos a Base de Diésel y Gas | ||
| Otras Tecnologías de Generación Distribuida | ||
| Por Componente | Equipos de Generación de Energía | |
| Hardware de Almacenamiento de Energía | ||
| Sistemas de Conversión de Energía e Inversores | ||
| Contadores Inteligentes y Dispositivos de Monitoreo | ||
| Sistemas de Comunicación y Control | ||
| Equipos de Interconexión y Protección de la Red | ||
| Plataformas de Software y Servicios Digitales | ||
| Por Integración Tecnológica | Recursos Energéticos Distribuidos Independientes | |
| Sistemas de Solar Más Almacenamiento | ||
| Sistemas de Energía Renovable Híbridos | ||
| Sistemas de Energía Distribuida Conectados a la Red | ||
| Sistemas de Energía Distribuida Fuera de la Red | ||
| Microrredes y Sistemas de Energía Comunitaria | ||
| Plantas de Energía Virtuales (VPP) | ||
| Plataformas Integradas de Agregación y Optimización DER | ||
| Por Aplicación | Residencial | |
| Edificios Comerciales | ||
| Instalaciones Industriales | ||
| Empresas de Servicios Públicos y Redes de Distribución de Electricidad | ||
| Centros de Datos e Infraestructura Digital | ||
| Atención Médica e Infraestructura Crítica | ||
| Transporte y Carga de Vehículos Eléctricos | ||
| Comunidades Remotas y Fuera de la Red | ||
| Agricultura y Electrificación Rural | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología de recursos energéticos distribuidos (DER) en 2026?
El tamaño del mercado de tecnología de recursos energéticos distribuidos (DER) es de 0,94 mil millones de USD en 2026 y se prevé que alcance los 2,65 mil millones de USD para 2032 a una CAGR del 19,11%.
¿Qué tecnología de recursos tiene la mayor participación en 2026?
Los sistemas solares fotovoltaicos distribuidos tienen una participación del 33,7% en 2026, mientras que el almacenamiento de energía distribuida es el segmento de recursos de más rápido crecimiento con una CAGR del 22,6% hasta 2032. La energía solar proporciona la mayor base instalada, mientras que el almacenamiento apoya las aplicaciones de flexibilidad y respaldo.
¿Por qué son importantes las plantas de energía virtuales?
Las plantas de energía virtuales combinan activos más pequeños de clientes en un recurso controlable que puede apoyar las operaciones de la red y, donde esté permitido, la participación en el mercado. Su crecimiento depende de controles seguros de dispositivos, participación del cliente y reglas de compensación transparentes.
¿Qué uso final está creciendo más rápido?
Se prevé que los centros de datos y la infraestructura digital crezcan a una CAGR del 23,6% hasta 2032 a medida que aumentan la demanda de electricidad y los requisitos de continuidad. Los sistemas en sitio pueden ayudar a estas instalaciones a gestionar las restricciones de capacidad y mantener la resiliencia operativa.
¿Qué región lidera actualmente el despliegue?
América del Norte tiene una participación del 35,7% en 2026, mientras que se prevé que Asia-Pacífico tenga el crecimiento regional más rápido con una CAGR del 19,7% hasta 2032. La base fotovoltaica distribuida de China y el despliegue renovable regional son impulsores importantes de la actividad de Asia-Pacífico.
¿Cuáles son las principales barreras para la adopción?
Los requisitos de ciberseguridad, la integración con sistemas heredados, las reglas de compensación fragmentadas y los desafíos de recuperación de costos de las empresas de servicios públicos pueden retrasar los proyectos. Cada problema puede aumentar el tiempo de adquisición y reducir la confianza en los ingresos del proyecto a largo plazo.