
分散型エネルギーリソース(DER)技術市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.11 十億米ドル |
| 市場規模 (2032) | 2.65 十億米ドル |
| 成長率 (2027 - 2032) | 19.11 % |
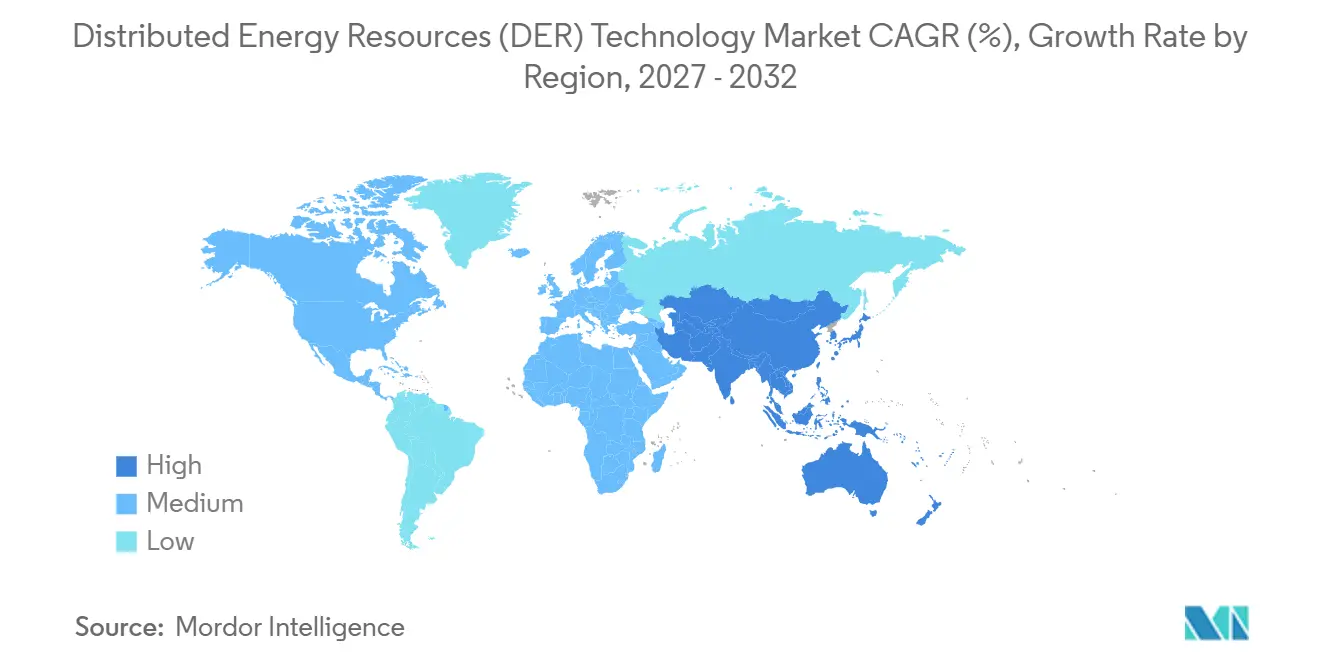
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
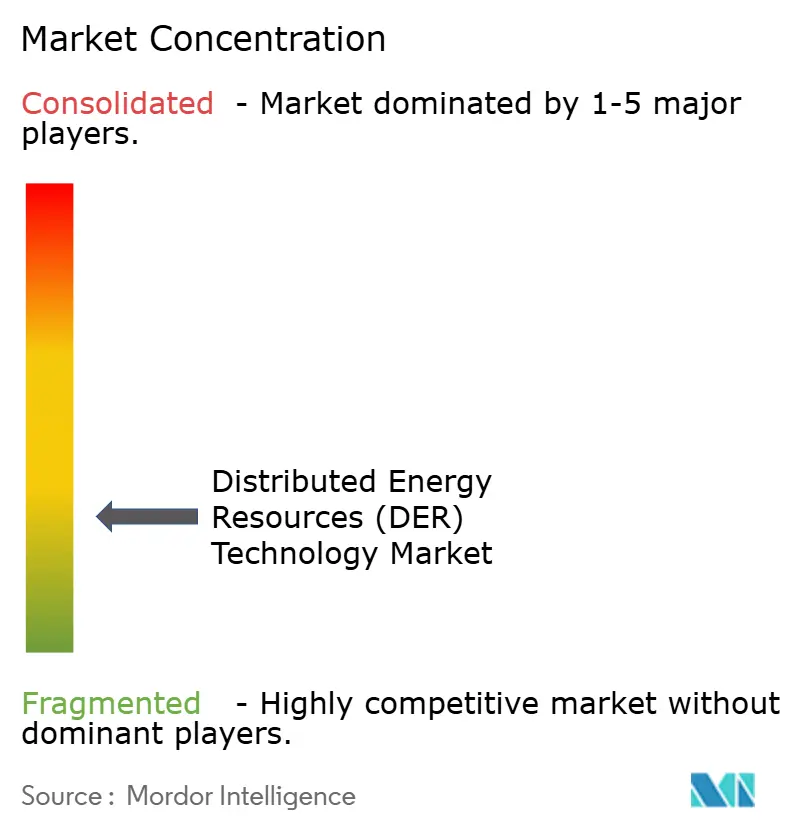
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分散型エネルギーリソース(DER)技術市場分析
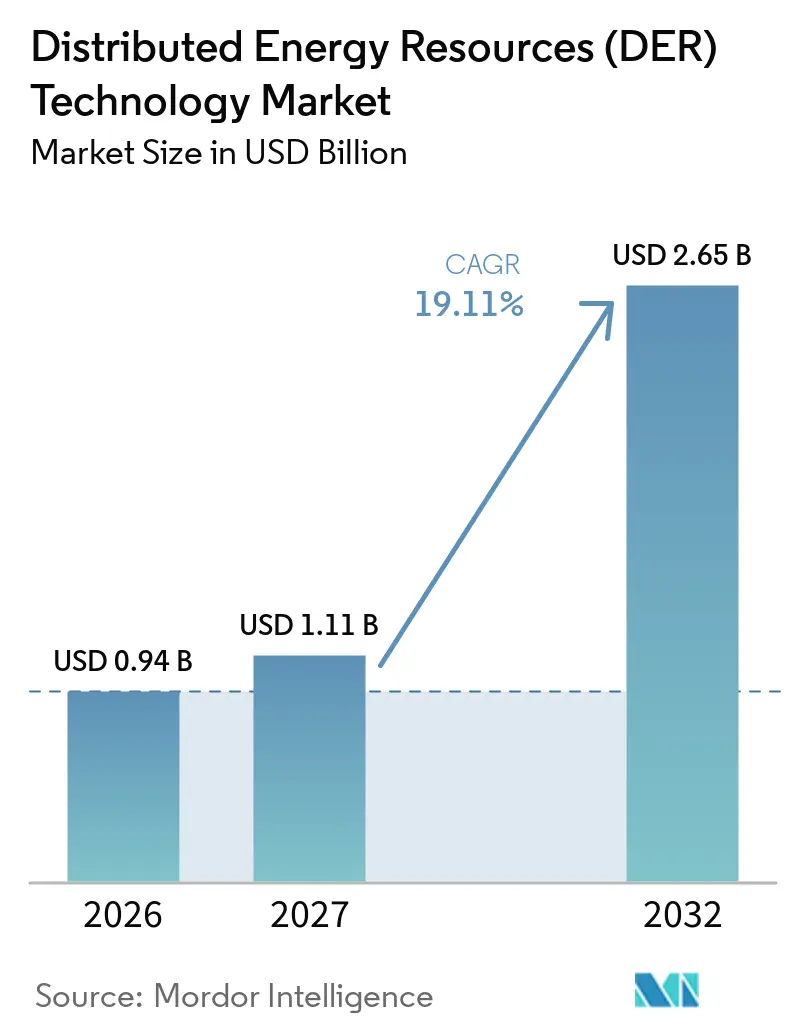
分散型エネルギーリソース技術市場規模は、2026年に0.94 ビリオン 米ドル、2027年に1.11 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 19.11%で成長し、2032年までに2.65 ビリオン 米ドルに達する見込みです。分散型エネルギーリソース技術市場は、顧客と電力ネットワークを同時に支援できるローカル発電、蓄電、および柔軟な需要によって形成されています。分散型太陽光システムは最も広い設置基盤を提供しており、より多くの接続資産を運用するためには蓄電、系統制御、およびデジタルプラットフォームが必要です。中国の国家再生可能エネルギー計画は分散型リソースの継続的な導入を支援しており、発電設備にとどまらずインバーター、バッテリー、および系統連系システムへの需要を拡大させるものと見込まれます。[1] 複数の地域における系統投資計画も、電圧、容量、データ、および顧客所有設備の管理を支援できるサプライヤーに機会をもたらしています。[2] 分散型エネルギーリソース技術市場は、したがって物理的な設備と、配電ネットワーク全体でそれを調整するために必要なソフトウェアの両方に依存しています。
主要レポートのポイント
- リソース技術別では、分散型太陽光発電(PV)システムが2026年の分散型エネルギーリソース技術市場シェアの33.7%を占め、分散型エネルギー蓄電システムは2032年にかけてCAGR 22.6%で成長すると予測されています。
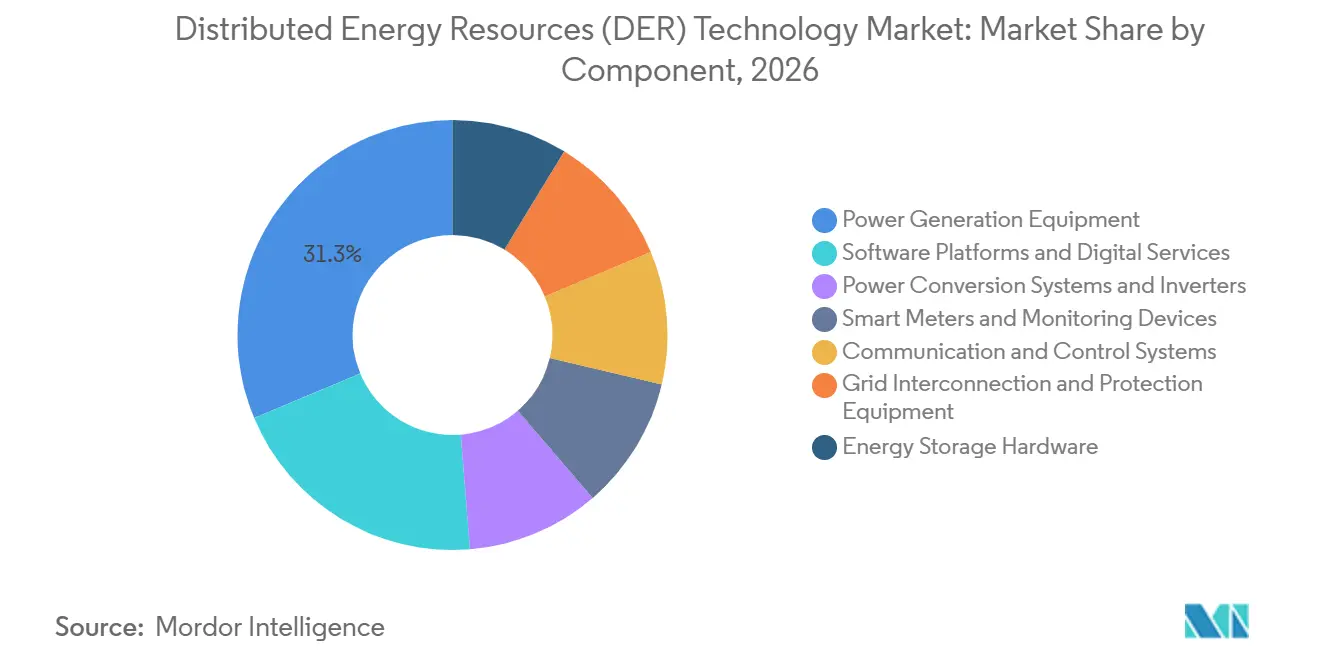
- コンポーネント別では、発電設備が2026年の分散型エネルギーリソース技術市場シェアの31.3%を占め、ソフトウェアプラットフォームおよびデジタルサービスは2032年にかけてCAGR 21.4%で成長すると予測されています。
- 技術統合別では、系統連系型分散エネルギーシステムが2026年に24.2%の収益シェアを占め、バーチャルパワープラントは2032年にかけてCAGR 22.9%で成長すると予測されています。
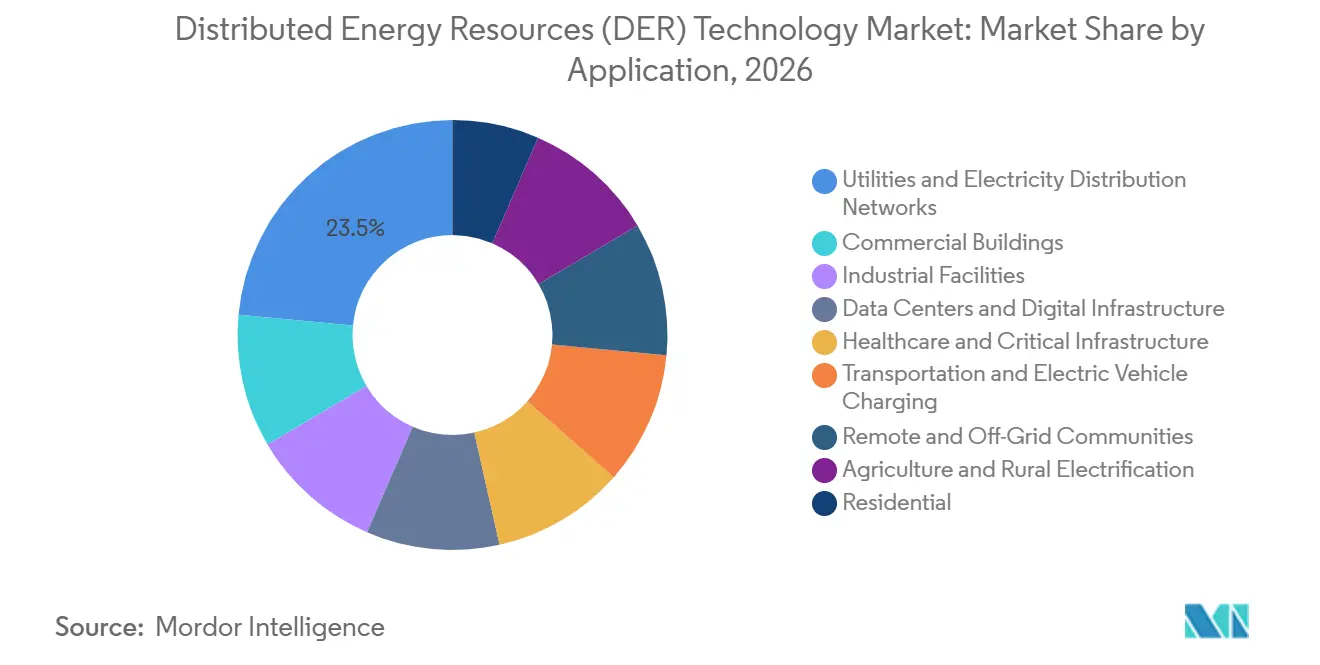
- 用途別では、電力会社および電力配電ネットワークが2026年に23.5%の収益シェアを占め、データセンターおよびデジタルインフラは2032年にかけてCAGR 23.6%で成長すると予測されています。
- 地域別では、北米が2026年に35.7%の収益シェアを占め、アジア太平洋は2032年にかけてCAGR 19.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーおよび分散型発電の拡大 | +3.8% | アジア太平洋および北米を中心にグローバル | 短期(2年以内) |
| 系統レジリエンスとエネルギー安全保障の要件 | +1.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 系統近代化と配電システムのデジタル化 | +2.0% | 欧州、北米 | 中期(2〜4年) |
| 太陽光発電およびバッテリー蓄電コストの低下 | +2.9% | グローバル | 短期(2年以内) |
| 輸送、建物、産業の電化 | +1.7% | 北米、欧州 | 中期(2〜4年) |
| 電力会社によるフレキシビリティ市場およびバーチャルパワープラントの採用 | +2.3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーおよび分散型発電の拡大が需要を下支え
分散型再生可能エネルギーの導入拡大により、地域の電力システム内で接続・監視・管理が必要な資産数が増加しています。中国は2025年に153 GWの分散型太陽光発電容量を設置し、累積分散型太陽光発電容量を530 GWに引き上げました。[3] 国家計画は2030年までのさらなる分散型再生可能エネルギーの追加も示しており、プロジェクト設備および支援システムの長期的な受注サイクルを支えています。ドイツでは、系統運用者が2045年までに425 GWの太陽光発電容量と接続バッテリー蓄電の大幅な拡大を計画しています。[4] これらの規模は配電ネットワークにより大きな運用責任をもたらし、監視、系統接続、および制御機能をより重要なものにしています。分散型エネルギーリソース技術市場は、再生可能エネルギーの追加が新たな発電容量だけでなく、信頼性の高いローカル運用を支援する設備の需要を生み出す場合に恩恵を受けます。
系統レジリエンスとエネルギー安全保障の要件がローカル資産を支援
系統レジリエンスのニーズが高まり、停電や系統制約時にサービスを維持できる資産への関心が高まっています。マイクログリッド、蓄電システム、および制御可能な分散型発電は、集中型容量や送電接続が制約された場合にローカルサポートを提供できます。米国エネルギー省は、実際のマイクログリッドにおける系統エッジ技術を検証するため、コネクテッドコミュニティ2.0プログラムに6,500万 米ドルを配分しました。この取り組みは、顧客およびコミュニティリソースが実際のシステム条件下でどのように機能するかをテストする必要性を反映しています。エネルギー安全保障の要件も、単一技術に依存するのではなく、複数のリソースタイプを調整できる設備を優遇します。分散型エネルギーリソース技術市場は、したがってレジリエンス計画が継続性、ローカル制御、および迅速な応答をより高く評価する場所で恩恵を受けることができます。
系統近代化と配電システムのデジタル化がソフトウェア需要を拡大
デジタル配電システムは、より多くのデバイスを受動的な負荷から制御可能な系統参加者へと転換します。ドイツの系統計画プロセスには、配電レベルでの可視性向上を必要とする太陽光発電容量とバッテリー接続の増加が含まれています。スマートメーター、通信システム、および制御プラットフォームは、これらのリソースを管理するために必要な運用データを提供します。電力会社が電力フローと顧客所有のフレキシビリティの可用性の両方を把握する必要がある場合、それらの価値は高まります。これは、単一の運用環境でハードウェア、ソフトウェア、および系統標準を統合できるサプライヤーを優遇します。分散型エネルギーリソース技術市場は、新規設置が運用期間全体を通じて調整ツールを必要とするため、この移行から恩恵を受けます。
電力会社によるフレキシビリティ市場およびバーチャルパワープラントの採用がユースケースを拡大
バーチャルパワープラントは、より小規模な発電、蓄電、および柔軟な需要リソースを調整運用のために統合します。その活用により、電力会社は従来の系統拡張による全容量建設を行わずにローカルピークに対応できます。FERC命令第2222号の実施はこのモデルの中心であり、分散型リソースが組織化された卸売市場に参加するための基盤を設定します。州および地域プログラムも、アグリゲーションプラットフォーム、顧客登録ツール、および運用制御への需要を生み出すことができます。運用モデルは、透明な補償、信頼性の高い通信、および市場参加への明確なルートに依存します。分散型エネルギーリソース技術市場は、電力会社がバーチャルパワープラントを限定的なパイロットプログラムではなく定常的なリソースとして活用する場合に、長期的な機会を有します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 相互運用性とレガシーシステム統合の複雑さ | -0.9% | 北米および欧州で最も深刻なグローバル | 中期(2〜4年) |
| 断片化したDER補償および市場参加ルール | -0.7% | 北米、欧州 | 長期(4年以上) |
| 系統エッジ資産全体のサイバーセキュリティとデータプライバシーリスク | -0.8% | 北米、欧州 | 中期(2〜4年) |
| サードパーティDERおよびバーチャルパワープラント投資に対する電力会社のコスト回収阻害要因 | -0.6% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統エッジ資産全体のサイバーセキュリティとデータプライバシーリスク
インターネット接続された発電機、バッテリー、インバーター、および制御システムは、電力ネットワークへの侵入口の数を増やします。エネルギー省の研究は、系統エッジ設備のセキュリティにおける重要な考慮事項としてリモートアクセスと通信慣行を特定しています。連邦エネルギー規制委員会(FERC)は2025年7月にCIP-015-1信頼性基準を承認し、高影響度の大規模電力系統資産に対する内部ネットワークセキュリティ監視を義務付けました。コンプライアンス義務は調達審査を長期化させ、ベンダーへの文書化要件を増加させる可能性があります。電力会社の購買担当者がセキュアなリモート管理とデバイス制御の証拠を要求する場合、中小サプライヤーはより重い負担に直面する可能性があります。これらの要件は、基礎となるプロジェクト経済性が魅力的であっても、分散型エネルギーリソース技術市場における導入を遅らせる可能性があります。
断片化したDER補償および市場参加ルールが収益の確実性を制限
分散型リソースの所有者は、アグリゲーションおよび系統サービスプロジェクトに資本を投入する前に、明確な補償ルールを必要とします。FERC命令第2222号は市場アクセスの改善を意図していますが、実施は米国の地域によって異なり、地域プロセスを通じて進行中です。PJMインターコネクション(PJM)の実施スケジュールは2028年2月まで延長されており、その市場における適格な分散型リソースアグリゲーションの卸売収益アクセスを先送りにしています。遅延はプロジェクト開発者が長期的な収益前提を支持することを困難にします。この影響は、補助サービスおよび容量収益へのアクセスに依存するソフトウェアプラットフォームにとって特に強く現れます。分散型エネルギーリソース技術市場は、したがって資産が技術的には運用可能であっても系統サービスに対する一貫した支払いを受けられない場合、不均一に発展する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リソース技術別:
分散型蓄電が太陽光発電と並んでより広く普及分散型太陽光発電(PV)システムは2026年に33.7%の収益シェアを占めました。この地位は、既成および新興の電力システム全体における屋根置きおよび商業用太陽光システムの広範な普及を反映しています。2025年末時点での中国の530 GWの累積分散型太陽光発電容量は、接続、監視、および運用支援を必要とする設置基盤の規模を示しています。太陽光設置は、ローカルレベルで出力を管理するインバーター、保護設備、通信、およびサービスへの継続的な需要を生み出します。分散型風力、コジェネレーション、小規模水力、燃料電池、ならびにディーゼルおよびガス発電機は、サイト条件や信頼性ニーズが太陽光条件と異なる場合に引き続き関連性を持ちます。コジェネレーションは、電力と熱出力の両方が必要な産業および地域エネルギー環境において役割を維持しています。ディーゼルおよびガス発電機も、系統信頼性が低い地域でレジリエンスリソースとして引き続き機能します。これらの技術は分散型エネルギーリソース技術市場のアドレス可能なアプリケーション基盤を広げます。それらの役割は、太陽光発電の導入規模に取って代わるのではなく、サイトニーズに特化したものにとどまる可能性が高いです。分散型エネルギーリソース技術市場は、これらの技術がローカルの信頼性、燃料、および熱要件に合致する場合に恩恵を受けます。
分散型エネルギー蓄電システムは2032年にかけてCAGR 22.6%で成長すると予測されています。蓄電は、新たな発電資産を必要とせずに、ローカルで発電された電力をシフトし、バックアップ電力を提供し、系統条件に応答することができます。米国における住宅用蓄電活動はこの役割を明確に示しており、2025年第3四半期に647 MWが設置されました。蓄電はまた、供給の継続性を必要とする商業顧客や、柔軟なローカル容量を必要とする電力会社にも対応します。Bloom Energy Corporationは、調査対象のデータセンター運用者の73%が2026年にオンサイト電力戦略を採用していると報告しました。これにより、蓄電の用途が家庭用バックアップシステムを超えて広がります。リソースミックスは、ローカルの系統品質、燃料アクセス、再生可能エネルギー出力、および顧客負荷プロファイルによって異なります。バッテリーがスケジューリングおよびディスパッチによって最大の価値を生み出すため、蓄電の成長は制御システムへの需要を強化することができます。
コンポーネント別:
ソフトウェアプラットフォームがDER運用においてより重要に発電設備は2026年の分散型エネルギーリソース技術市場規模の31.3%を占めました。設備はすべてのプロジェクトの基盤であり、太陽光、燃料、風力、または蓄電電力を使用可能な電力に変換します。発電設備はまた、バッテリー、インバーター、メーター、および通信システムなどの後続の追加に対する技術パラメーターを設定します。エネルギー蓄電ハードウェアおよび電力変換システムは、柔軟な資産が系統に接続する方法を決定するため、別の重要な設備グループを形成します。系統形成インバーター設計は、変動性発電の割合が高いシステムでより注目を集めています。Huawei Digital Power Technologiesは2026年6月、周波数および電圧サポートを必要とするアプリケーション向けにLUTERRAグリッドフォーミングエネルギー蓄電プラットフォームを発売しました。スマートメーター、制御システム、および系統接続設備は、物理的資産とシステム運用者の間の実用的なリンクを提供します。プロジェクトが同一サイトに複数のリソースタイプを含む場合、それらの重要性は高まります。ハードウェアサプライヤーは、電力会社および顧客が使用するデジタルシステムとの互換性をますます実証する必要があります。
ソフトウェアプラットフォームおよびデジタルサービスは2032年にかけてCAGR 21.4%で成長すると予測されています。これらのシステムは運用データを収集し、出力を予測し、デバイスを制御し、系統サービスプログラムへの参加を支援します。その成長は、分散型発電、蓄電、柔軟な需要、および異なる顧客所有者を持つシステムの運用複雑性の高まりを反映しています。ソフトウェアは物理的設備の必要性を排除しませんが、設置済み設備の使用方法を改善することができます。電力会社システムとの相互運用性はしたがって大規模な導入を目指すサプライヤーにとって重要です。IEC 61850およびIEEE 2030.5は、接続システム間のより一貫した通信をサポートするため、電力会社側の統合においてますます関連性が高まっています。デジタルサービスはまた、管轄区域によって異なる可能性のあるサイバーセキュリティおよびデータ管理要件を満たす必要があります。分散型エネルギーリソース技術市場は、電力会社と資産所有者の両方に対してシンプルな統合とセキュアな運用を組み合わせることができるベンダーを優遇します。コア設備が複数のメーカーからより広く入手可能になるにつれて、ソフトウェアはより強力な差別化要因になり得ます。分散型エネルギーリソース技術市場は、電力会社と顧客の両方の運用複雑性を低減するプラットフォームを評価します。
技術統合別:
系統連系システムがリードし、バーチャルパワープラントがより速く成長系統連系型分散エネルギーシステムは2026年に24.2%の収益シェアを占めました。これらのシステムにより、顧客はより広い系統へのアクセスを維持しながらローカルで発電された電力を使用できます。分散型エネルギーリソース技術市場において、この仕組みは自家消費、バックアップ機能、および電力会社プログラムへの潜在的な参加を支援します。これは特に、エネルギーコスト削減と運用継続性の両方を必要とする商業・産業ユーザーに一般的です。系統連系システムはまた、適切な通信および補償ルールが整備されている場合、電力会社にフレキシビリティの潜在的な源泉を提供します。太陽光+蓄電構成は、再生可能エネルギー出力と太陽光発電が低下した後に応答できるリソースを組み合わせるため、拡大しています。ハイブリッドシステムは、ディーゼル代替が経済的に関連する地域で有用です。オフグリッドシステムおよびマイクログリッドは、系統延伸が困難または信頼性ニーズが高い場所で引き続き重要です。米国エネルギー省のコネクテッドコミュニティ2.0プログラムは、これらの系統エッジアプリケーションのデモンストレーションを支援しています。
バーチャルパワープラントは2032年にかけてCAGR 22.9%で成長すると予測されています。ソフトウェアを使用して多数の小型デバイスを系統ニーズに対してスケジューリング可能なリソースに統合します。このモデルには、家庭用バッテリー、スマートサーモスタット、電気自動車、商業負荷、およびその他の接続設備が含まれる場合があります。その成功は、顧客登録、信頼性の高いデバイス制御、および参加に報いる支払い構造に依存します。地域の市場ルールは、これらのリソースが卸売または配電レベルの収益を得られるかどうかを決定します。FERC命令第2222号の実施は、米国におけるバーチャルパワープラント採用のペースに影響を与える重要な要因です。イリノイ州では、クリーンで信頼性の高い系統手頃法が、適格な電力会社に対して2027年12月31日までにバーチャルパワープラント料金提案を提出し、2028年12月31日までに規制承認を取得した後、実施することを義務付けています。この要件は、アグリゲーションプラットフォームおよび電力会社制御のより明確なパイプラインを支援します。分散型エネルギーリソース技術市場は、バーチャルパワープラントが限定的なパイロットプログラムから定常的な計画および調達プロセスへと移行する場合に恩恵を受けることができます。
用途別:
電力会社が現在の支出をリードし、データセンターが急速に拡大電力会社および電力配電ネットワークは2026年に23.5%の収益シェアを占めました。それらは系統管理、非電線代替、容量支援、およびフレキシビリティプログラムに分散型リソースを使用します。電力会社はプロジェクト導入に影響を与える接続および運用要件の多くを設定するため、その役割は重要です。2025年7月、プエルトリコの約70,000台の顧客所有バッテリーが集合的に48 MWを系統に供給し、複数の負荷制限イベントの防止に貢献しました(ピュー慈善財団、2026年;クリーンエネルギー州連合、2026年)。このイベントは、アグリゲーションシステムが利用可能な場合に顧客所有資産がシステムサポートを提供できることを示しました。電力会社はまた、顧客メーターの背後に設置されたリソースの可視性向上を必要としています。この要件は、メーター、通信、データプラットフォーム、および運用制御への投資を支援します。配電ネットワークは、顧客の選択と安全で信頼性の高い系統運用のバランスを取る必要があります。分散型エネルギーリソース技術市場は、電力会社が柔軟な顧客資産を系統計画プロセスの一部として扱う場所で支援されます。
データセンターおよびデジタルインフラは2032年にかけてCAGR 23.6%で成長すると予測されています。それらの電力需要とサービス継続性ニーズにより、オンサイト発電と蓄電が関連する運用上の考慮事項となっています。国際エネルギー機関は、世界のデータセンター電力消費が2030年までに945 TWhに達すると予測しています。この需要は、容量制約の管理やバックアップ電力の提供に役立つローカルリソースの価値を高める可能性があります。医療施設、産業サイト、商業ビル、住宅ユーザー、農業ユーザー、および遠隔地運用も分散型システムへの需要を生み出します。それらの優先事項は異なり、一部のユーザーはエネルギーコストの削減を求め、他のユーザーは途切れのない電力供給を優先します。この多様性により、一つのアプリケーションが分散型エネルギーリソース技術市場全体を定義することを防ぎます。サプライヤーはアプリケーション固有の設備サイジング、制御、サービスサポート、およびコンプライアンス機能を必要とします。データセンターは高い負荷密度と厳格な信頼性要件を組み合わせるため、より統合されたソリューションを必要とする可能性が高いです。
地域分析
北米の分散型エネルギーリソース(DER)技術市場
北米は2026年に35.7%の収益シェアを占めた。同地域は、顧客所有設備の大規模な導入実績と、グリッドの柔軟性、蓄電、および地域の信頼性ソリューションに対するユーティリティの関心を組み合わせている。連邦エネルギー規制委員会(FERC)オーダー2222および関連する地域実施プロセスは、アグリゲーションと市場参加のための重要な枠組みを提供している。カリフォルニア州、コロラド州、イリノイ州、マサチューセッツ州、バージニア州における州レベルの政策活動も、バーチャルパワープラントプログラムの継続的な活用を支援している。各ユーティリティ管轄区域によって系統連系規則、小売料金、インセンティブ構造、および市場アクセスが異なるため、北米の成長は均一ではない。この断片化は導入を遅らせる可能性があるが、同時にユーティリティの要件を理解するサプライヤーへの需要を生み出す。カナダは州レベルの目標を通じて再生可能エネルギーと蓄電の機会を加え、メキシコはエネルギー政策の変化を通じて地域的潜在性を提供している。米国は引き続き地域の導入量と調達活動の主要な源泉となっている。
欧州の分散型エネルギーリソース(DER)技術市場
欧州の分散型エネルギーリソース技術市場は、グリッド計画、再生可能エネルギーの導入、およびプロシューマー参加に重点を置いた強力な政策によって支えられている。ドイツの送電系統運用者は、2037年および2045年の計画業務を通じて3,650 ミリオン ユーロから3,920 ミリオン ユーロのグリッド投資を見込んでいる。配電網計画においても、2045年までに425 GWの太陽光発電設備容量と、さらに大規模な蓄電池の接続が見込まれている。これらの計画は、配電レベルでの接続、制御、および可視性をユーティリティにとって中心的な課題としている。ポーランドは注目すべきプロジェクト拠点として発展しており、Sungrow と GOLDBECK SOLAR は2026年8月に722 MWpのプロジェクトと1 GWhの蓄電パイプラインを発表した。英国、フランス、イタリア、スペインは市場成熟度がそれぞれ異なるが、いずれも柔軟な地域リソースへの関心を高めている。欧州の調達は、技術標準、イバーセキュリティ要件、および地域グリッドコードを満たすことができるサプライヤーを優遇する可能性が高い。配電技術市場において、これらの条件はサプライヤーがコンプライアンスと統合をコア製品能力として位置づけることを促している。
アジア太平洋、中東・アフリカ、南米の分散型エネルギーリソース(DER)技術市場
アジア太平洋地域は2032年までに19.7%のCAGRで成長すると予測されている。中国は同地域最大の分散型太陽光発電基盤を有しており、国家再生可能エネルギー計画は2030年に向けた継続的な増設を支援している。インドの屋根置き太陽光プログラムおよびより広範な再生可能エネルギーの整備は、機器および運用システムへの需要のさらなる源泉となっている。同地域には、高度な制御を必要とする成熟した電力システムと、信頼性の高い地域供給を必要とする発展途上のシステムの両方が含まれる。オーストラリアの家庭用蓄電池の普及と統合的なシステム計画アプローチは、消費者資産がシステム計画においていかに重要性を増すかを示す事例を提供している。中東・アリカも、レジリエンスを重視した施設や農村電化のために分散型太陽光発電とハイブリッドマイクログリッドを活用している。南米では、グリッドの制約がオフグリッドおよびマイクログリッドの導入を支援し得る遠隔地や鉱業用途において機会が存在する。分散型エネルギーリソース技術市場において、地理的多様性はローカルパートナーシップ、サービスカバレッジ、および規制への理解を重要な要素としている。
競合ランドスケープ
分散型エネルギーリソース技術市場は、発電設備、蓄電、電力変換、制御、およびソフトウェアにわたって競争が異なるため、断片化しています。ABB Ltd.、Siemens AG、Schneider Electric SE、GE Vernova Inc.、Hitachi Energy Ltd.、Sungrow Power Supply Co., Ltd.、およびHuawei Digital Power Technologies Co., Ltd.は幅広い製品ポートフォリオと確立された電力会社との関係を持っています。それらの規模は、設備供給、エンジニアリング、システム統合、および長期サービスを必要とするより大規模なプロジェクトへの参加を支援します。AutoGrid Systems, Inc.やNext Kraftwerke GmbHなどの専門ソフトウェアプロバイダーは、より大規模なテクノロジーおよびエネルギー企業が開発したプラットフォームと競合しています。Tesla, Inc.、Wärtsilä Corporation、およびItron, Inc.も蓄電、制御、アグリゲーション、および計量機能を通じて参加しています。競争は、したがって単一の製品カテゴリーだけでなく、設備とソフトウェアを接続する能力によって形成されています。
GE Vernova Inc.は2026年第2四半期の業績において、年初来のデータセンター受注が50億 米ドルを超えたと報告しました。同社はまた、系統技術を含む長期イノベーションの半分を充てる形で、2025年から2028年にかけて50億 米ドルの累積研究開発投資を計画しています。これらの行動は、より大規模なサプライヤーがデジタルインフラの電力ニーズに系統製品を合わせていることを示しています。Huawei Digital Power Technologies Co., Ltd.は2026年6月にLUTERRAグリッドフォーミングエネルギー蓄電プラットフォームを発売しました。また2026年4月に欧州でFusionSolar 9.0を発売し、世界中で10 GW以上の関連プロジェクトが建設中です。Sungrow Power Supply Co., Ltd.のポーランドプロジェクト発表は、大規模な太陽光と蓄電の組み合わせに焦点を当てた別の戦略を示しています。これらの動きは、主要サプライヤーが統合システム提供により大きな重点を置いていることを示しています。
電力会社が多くの資産タイプと所有者にわたって信頼性の高い運用を必要とするめ、ソフトウェアと制御は引き続き重要な競争領域です。セキュアなディスパッチ、デバイス通信、系統コードコンプライアンス、およびデータ管理をサポートするベンダーは、電力会社とプロジェクト所有者との関係を強化できます。IEC 61850およびIEEE 2030.5の互換性は、接続設備全体の統合障壁を低減するため関連性があります。サイバーセキュリティも、別個のコンプライアンス問題ではなく競争上のポジショニングの一部になりつつあります。セキュアなデバイス管理を実証できないプロバイダーは、電力会社の承認プロセスが長期化する可能性があります。中小企業は、車両から系統への調整、農業用マイクログリッド、およびローカルフレキシビリティ管理などの特定のアプリケーションで引き続き競争できます。それらの課題は、電力会社に受け入れられる規模で信頼性と統合能力を証明することです。より大規模なサプライヤーは、顧客がグローバルサービス能力と幅広い設備ポートフォリオを重視する場合に優位性を維持します。競争の結果は、運用パフォーマンス、標準コンプライアンス、および物理的資産とデジタル制御の両方のニーズに対応する能力に依存します。
分散型エネルギーリソース(DER)技術産業のリーダー企業
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
-
Emerson Electric Co.
- 注:主要企業の掲載順は順位を示すものではありません。
分散型エネルギーリソース(DER)技術市場 このレポートでカバーされる企業
- ABB Ltd.
- AutoGrid Systems, Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Generac Holdings Inc.
- Hitachi Energy Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Itron, Inc.
- Next Kraftwerke GmbH
- Schneider Electric SE
- Siemens AG
- SolarEdge Technologies, Inc.
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
最近の産業開発事情 分散型エネルギーリソース(DER)技術市場
- 2026年8月:Sungrow Power Supply Co., Ltd.とGOLDBECK SOLARが欧州最大のPVプロジェクトに署名。ポーランドで722 MWpの太陽光と1 GWhのバッテリーエネルギー蓄電パイプラインフレームワークをカバー。
- 2026年7月:GE Vernova Inc.がペンシルベニア州チャーラーロイの電力送電施設に1億3,800万 米ドルの拡張を発表。2028年までに275の雇用創出が見込まれる。
- 2026年6月:Huawei Digital Power Technologies Co., Ltd.がIntersolar Europe 2026においてLUTERRAスマートストリンググリッドフォーミングESSプラットフォームを発売。
- 2026年4月:Huawei Digital Power Technologies Co., Ltd.が欧州全域でFusionSolar 9.0スマートPVソリューションを発売。同ソリューションを使用した10 GW以上のプロジェクトが建設中。
グローバル分散型エネルギーリソース(DER)技術市場レポートの範囲
分散型エネルギーリソース(DER)技術とは、中央発電所ではなく消費地点の近くに設置された小〜中規模のエネルギー発電、蓄電、および管理システムの分散型フレームワークを指します。
グローバル分散型エネルギーリソース(DER)技術市場は、リソース技術、コンポーネント、技術統合、用途、および地域によってセグメント化されています。リソース技術別では、市場は分散型太陽光発電(PV)システム、分散型風力エネルギーシステム、分散型エネルギー蓄電システム、コジェネレーション(CHP)システム、燃料電池および分散型水素ベース電力システム、小規模水力発電システム、ディーゼルおよびガスベース分散型発電機、およびその他の分散型発電技術にセグメント化されています。コンポーネント別では、市場は発電設備、エネルギー蓄電ハードウェア、電力変換システムおよびインバーター、スマートメーターおよびモニタリングデバイス、通信および制御シスム、系統連系および保護設備、ならびにソフトウェアプラットフォームおよびデジタルサービスにセグメント化されています。技術統合別では、市場はスタンドアロン分散型エネルギーリソース、太陽光+蓄電システム、ハイブリッド再生可能エネルギーシステム、系統連系型分散エネルギーシステム、オフグリッド分散エネルギーシステム、マイクログリッドおよびコミュニティエネルギーシステム、バーチャルパワープラント(VPP)、ならびに統合DERアグリゲーションおよび最適化プラットフォームにセグメント化されています。用途別では、市場は住宅、商業ビル、産業施設、電力会社および電力配電ネットワーク、データセンターおよびデジタルインフラ、医療および重要インフラ、輸送および電気自動車充電、遠隔地およびオフグリッドコミュニティ、ならびに農業および農村電化にセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバル分散型エネルギーリソース技術市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 分散型太陽光発電(PV)システム |
| 分散型風力エネルギーシステム |
| 分散型エネルギー蓄電システム |
| コジェネレーション(CHP)システム |
| 燃料電池および分散型水素ベース電力システム |
| 小規模水力発電システム |
| ディーゼルおよびガスベース分散型発電機 |
| その他の分散型発電技術 |
| 発電設備 |
| エネルギー蓄電ハードウェア |
| 電力変換システムおよびインバーター |
| スマートメーターおよびモニタリングデバイス |
| 通信および制御システム |
| 系統連系および保護設備 |
| ソフトウェアプラットフォームおよびデジタルサービス |
| スタンドアロン分散型エネルギーリソース |
| 太陽光+蓄電システム |
| ハイブリッド再生可能エネルギーシステム |
| 系統連系型分散エネルギーシステム |
| オフグリッド分散エネルギーシステム |
| マイクログリッドおよびコミュニティエネルギーシステム |
| バーチャルパワープラント(VPP) |
| 統合DERアグリゲーションおよび最適化プラットフォーム |
| 住宅 |
| 商業ビル |
| 産業施設 |
| 電力会社および電力配電ネットワーク |
| データセンターおよびデジタルインフラ |
| 医療および重要インフラ |
| 輸送および電気自動車充電 |
| 遠隔地およびオフグリッドコミュニティ |
| 農業および農村電化 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| リソース技術別 | 分散型太陽光発電(PV)システム | |
| 分散型風力エネルギーシステム | ||
| 分散型エネルギー蓄電システム | ||
| コジェネレーション(CHP)システム | ||
| 燃料電池および分散型水素ベース電力システム | ||
| 小規模水力発電システム | ||
| ディーゼルおよびガスベース分散型発電機 | ||
| その他の分散型発電技術 | ||
| コンポーネント別 | 発電設備 | |
| エネルギー蓄電ハードウェア | ||
| 電力変換システムおよびインバーター | ||
| スマートメーターおよびモニタリングデバイス | ||
| 通信および制御システム | ||
| 系統連系および保護設備 | ||
| ソフトウェアプラットフォームおよびデジタルサービス | ||
| 技術統合別 | スタンドアロン分散型エネルギーリソース | |
| 太陽光+蓄電システム | ||
| ハイブリッド再生可能エネルギーシステム | ||
| 系統連系型分散エネルギーシステム | ||
| オフグリッド分散エネルギーシステム | ||
| マイクログリッドおよびコミュニティエネルギーシステム | ||
| バーチャルパワープラント(VPP) | ||
| 統合DERアグリゲーションおよび最適化プラットフォーム | ||
| 用途別 | 住宅 | |
| 商業ビル | ||
| 産業施設 | ||
| 電力会社および電力配電ネットワーク | ||
| データセンターおよびデジタルインフラ | ||
| 医療および重要インフラ | ||
| 輸送および電気自動車充電 | ||
| 遠隔地およびオフグリッドコミュニティ | ||
| 農業および農村電化 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年における分散型エネルギーリソース(DER)技術市場の規模はどのくらいですか?
分散型エネルギーリソース(DER)技術市場規模は2026年に0.94 ビリオン 米ドルであり、CAGR 19.11%で2032年までに2.65 ビリオン 米ドルに達すると予測されています。
2026年において最大のシェアを持つリソース技術はどれですか?
分散型太陽光発電(PV)システムは2026年に33.7%のシェアを占め、分散型エネルギー蓄電は2032年にかけてCAGR 22.6%で最も速く成長するリソースセグメントです。太陽光は最大の設置基盤を提供し、蓄電はフレキシビリティとバックアップアプリケーションを支援します。
バーチャルパワープラントはなぜ重要ですか?
バーチャルパワープラントは、より小規模な顧客資産を系統運用を支援し、許可される場合は市場参加も可能な制御可能なリソースに統合します。その成長は、セキュアなデバイス制御、顧客参加、および透明な補償ルールに依存します。
最も速く成長しているエンドユースはどれですか?
データセンターおよびデジタルインフラは、電力需要と継続性要件の高まりにより、2032年にかけてCAGR 23.6%で成長すると予測されています。オンサイトシステムはこれらの施設が容量制約を管理し、運用レジリエンスを維持するのに役立ちます。
現在、どの地域が導入をリードしていますか?
北米は2026年に35.7%のシェアを占め、アジア太平洋は2032年にかけてCAGR 19.7%で最も速い地域成長を示すと予測されています。中国の分散型太陽光発電基盤と地域の再生可能エネルギー導入は、アジア太平洋活動の重要な促進要因です。
採用に対する主な障壁は何ですか?
サイバーセキュリティ要件、レガシーシステムとの統合、断片化した補償ルール、および電力会社のコスト回収の課題がプロジェクトを遅らせる可能性があります。各問題は調達時間を増加させ、長期的なプロジェクト収益への信頼を低下させる可能性があります。