
Taille et part du marché des technologies de ressources énergétiques distribuées (DER)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.11 Milliards de dollars |
| Taille du Marché (2032) | 2.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
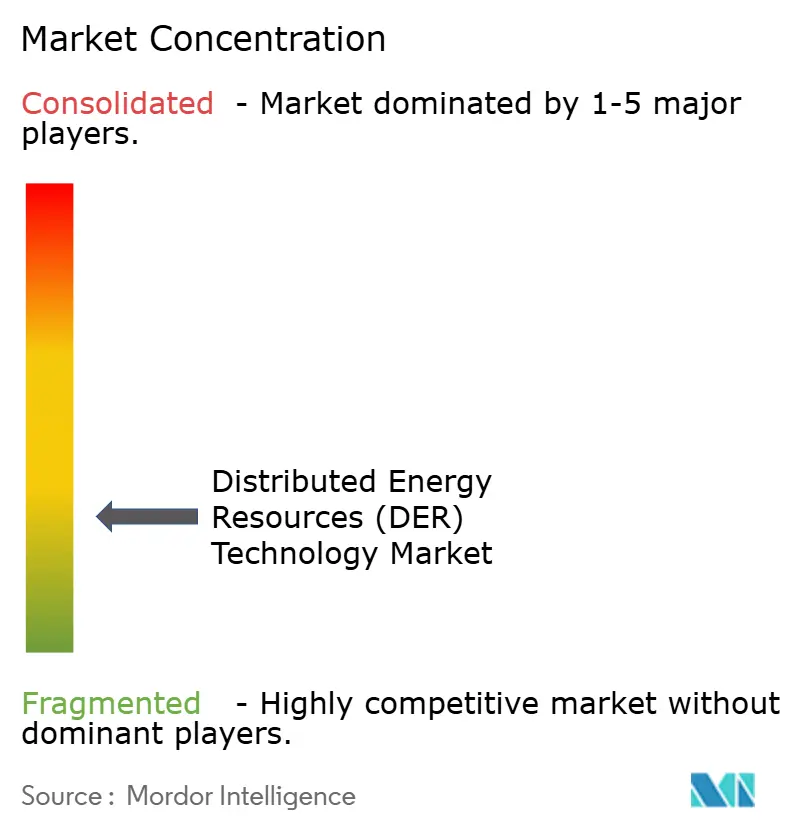
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies de ressources énergétiques distribuées (DER) par Mordor Intelligence
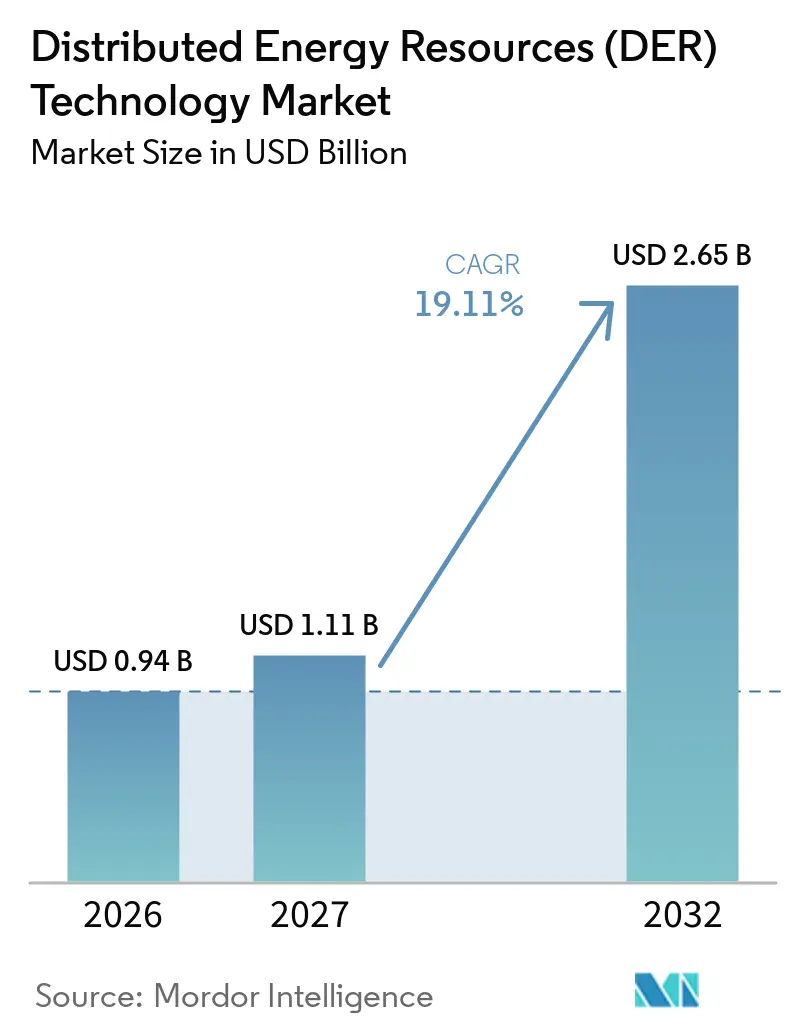
La taille du marché des technologies de ressources énergétiques distribuées est projetée à 0,94 milliard USD en 2026, 1,11 milliard USD en 2027, et devrait atteindre 2,65 milliards USD d'ici 2032, avec un CAGR de 19,11% de 2027 à 2032. Le marché des technologies de ressources énergétiques distribuées est façonné par la production locale, le stockage et la demande flexible pouvant soutenir simultanément les clients et les réseaux électriques. Les systèmes solaires distribués constituent la base installée la plus large, tandis que le stockage, les contrôles de réseau et les plateformes numériques sont nécessaires pour exploiter un plus grand nombre d'actifs connectés. La planification nationale des énergies renouvelables en Chine soutient le déploiement continu des ressources distribuées, ce qui devrait étendre la demande au-delà des équipements de production vers les onduleurs, les batteries et les systèmes d'interconnexion.[1] Les plans d'investissement dans les réseaux dans plusieurs régions créent également des opportunités pour les fournisseurs capables d'aider les services publics à gérer la tension, la capacité, les données et les équipements appartenant aux clients.[2] Le marché des technologies de ressources énergétiques distribuées dépend donc à la fois des équipements physiques et des logiciels nécessaires pour les coordonner au sein des réseaux de distribution.
Principaux enseignements du rapport
- Par technologie de ressources, les systèmes solaires photovoltaïques distribués détenaient 33,7% de la part du marché des technologies de ressources énergétiques distribuées en 2026, tandis que les systèmes de stockage d'énergie distribuée devraient croître à un CAGR de 22,6% jusqu'en 2032.
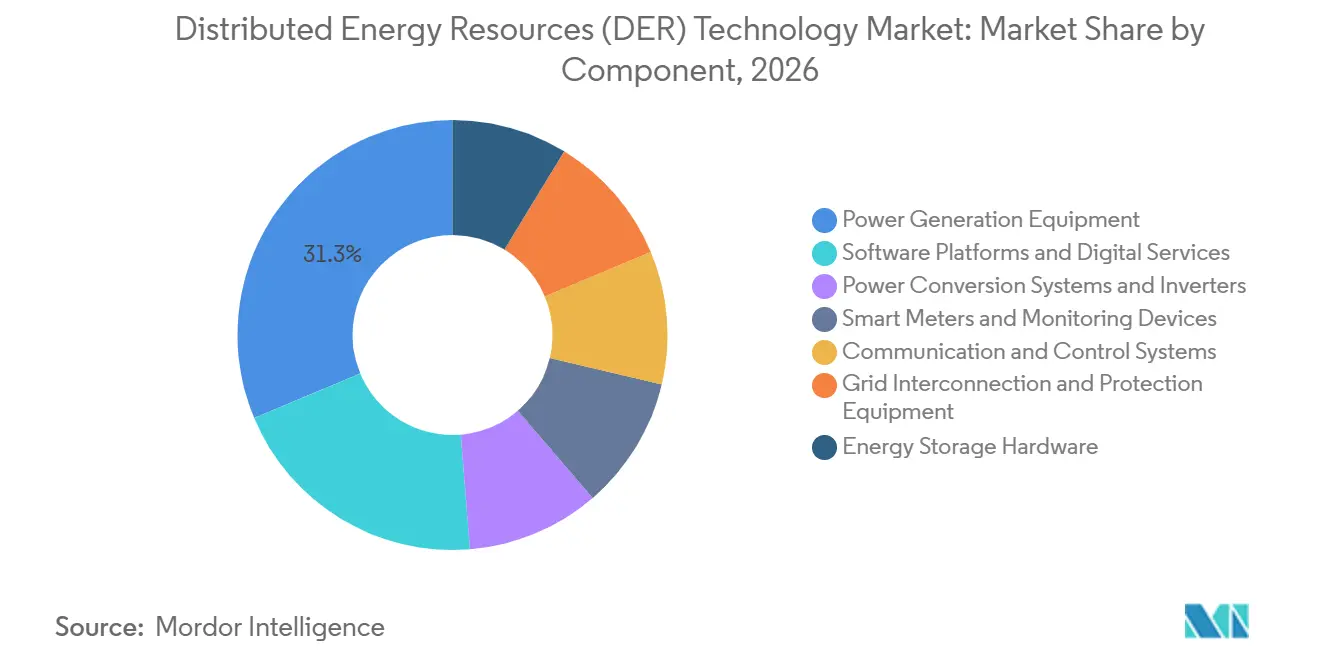
- Par composant, les équipements de production d'énergie détenaient 31,3% de la part du marché des technologies de ressources énergétiques distribuées en 2026, tandis que les plateformes logicielles et les services numériques devraient croître à un CAGR de 21,4% jusqu'en 2032.
- Par intégration technologique, les systèmes d'énergie distribuée connectés au réseau détenaient une part de revenus de 24,2% en 2026, tandis que les centrales électriques virtuelles devraient croître à un CAGR de 22,9% jusqu'en 2032.
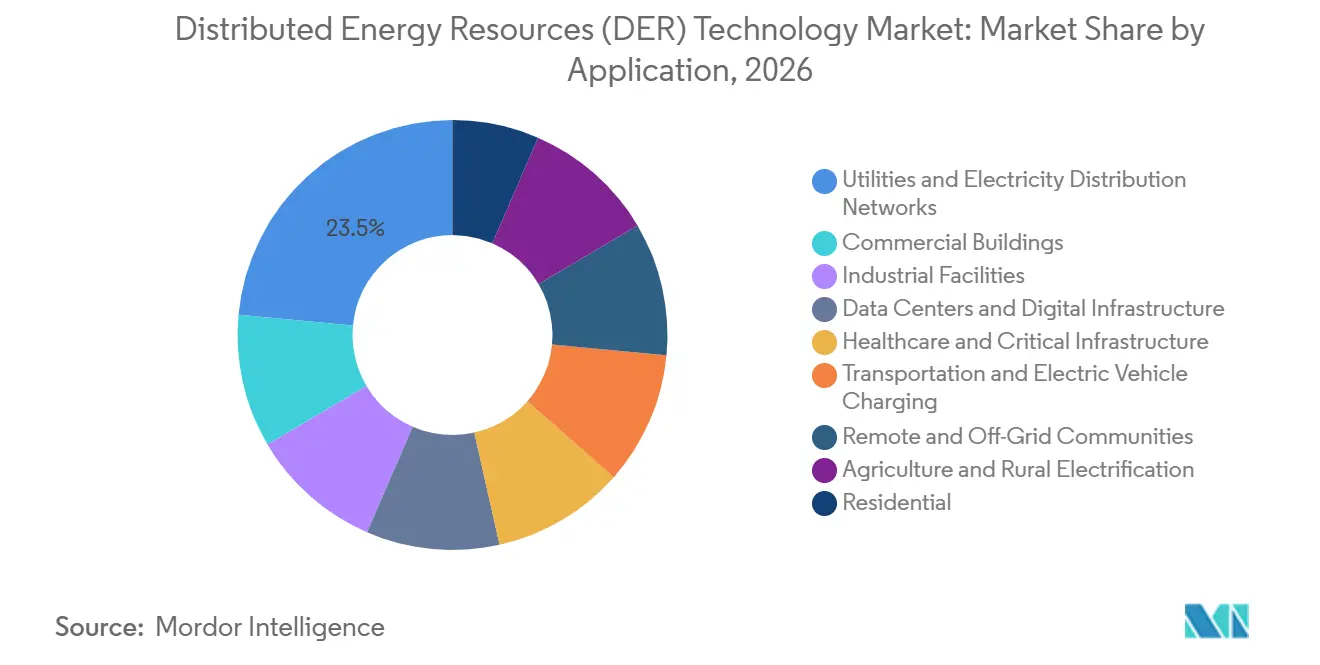
- Par application, les services publics et les réseaux de distribution d'électricité détenaient une part de revenus de 23,5% en 2026, tandis que les centres de données et les infrastructures numériques devraient croître à un CAGR de 23,6% jusqu'en 2032.
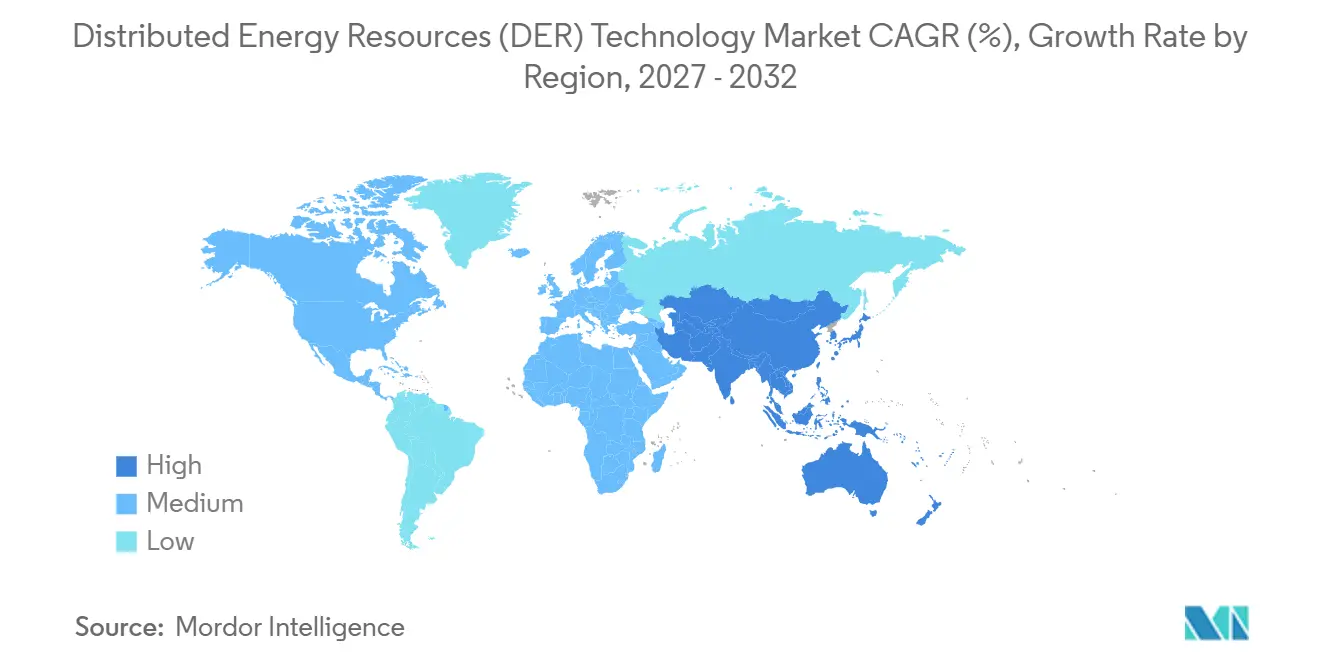
- Par géographie, l'Amérique du Nord détenait une part de revenus de 35,7% en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 19,7% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des énergies renouvelables et de la production décentralisée | +3.8% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences en matière de résilience du réseau et de sécurité énergétique | +1.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Modernisation du réseau et numérisation du système de distribution | +2.0% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Baisse des coûts du solaire photovoltaïque et du stockage par batteries | +2.9% | Mondial | Court terme (≤ 2 ans) |
| Électrification des transports, des bâtiments et de l'industrie | +1.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Adoption par les services publics des marchés de flexibilité et des centrales électriques virtuelles | +2.3% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des énergies renouvelables et de la production décentralisée ancre la demande
Le déploiement des énergies renouvelables distribuées augmente le nombre d'actifs qui doivent être connectés, observés et gérés au sein des systèmes électriques locaux. La Chine a installé 153 GW de capacité photovoltaïque distribuée en 2025, portant la capacité photovoltaïque distribuée cumulée à 530 GW.[3] La planification nationale identifie également de nouveaux ajouts d'énergies renouvelables distribuées jusqu'en 2030, soutenant un cycle de commandes plus long pour les équipements de projet et les systèmes de support. En Allemagne, les opérateurs de réseau planifient 425 GW de capacité photovoltaïque et une expansion substantielle du stockage par batteries connecté d'ici 2045.[4] Ces volumes font peser davantage de responsabilités opérationnelles sur les réseaux de distribution et rendent plus importantes les capacités de surveillance, de raccordement au réseau et de contrôle. Le marché des technologies de ressources énergétiques distribuées bénéficie lorsque les ajouts d'énergies renouvelables créent un besoin d'équipements soutenant un fonctionnement local fiable plutôt que seulement une nouvelle capacité de production.
Les exigences en matière de résilience du réseau et de sécurité énergétique soutiennent les actifs locaux
Les besoins en résilience du réseau suscitent un intérêt croissant pour les actifs capables de maintenir le service lors de pannes ou de contraintes réseau. Les microréseaux, les systèmes de stockage et la production décentralisée contrôlable peuvent fournir un soutien local lorsque la capacité centralisée ou les connexions de transport sont contraintes. Le Département américain de l'énergie a alloué 65 millions USD à son programme Connected Communities 2.0 pour valider les technologies de périphérie de réseau dans des microréseaux réels. Ces travaux reflètent la nécessité de tester les performances des ressources des clients et des communautés dans des conditions réelles du système. Les exigences en matière de sécurité énergétique favorisent également les équipements capables de coordonner plusieurs types de ressources plutôt que de s'appuyer sur une seule technologie. Le marché des technologies de ressources énergétiques distribuées peut donc bénéficier là où les plans de résilience accordent une valeur plus élevée à la continuité, au contrôle local et à la réponse rapide.
La modernisation du réseau et la numérisation du système de distribution élargissent la demande de logiciels
Les systèmes de distribution numérique convertissent davantage d'appareils de charges passives en participants contrôlables du réseau. Le processus de planification du réseau en Allemagne inclut une capacité photovoltaïque croissante et des connexions de batteries nécessitant une meilleure visibilité au niveau de la distribution. Les compteurs intelligents, les systèmes de communication et les plateformes de contrôle fournissent les données opérationnelles nécessaires à la gestion de ces ressources. Leur valeur augmente lorsque les services publics doivent comprendre à la fois les flux d'électricité et la disponibilité de la flexibilité appartenant aux clients. Cela favorise les fournisseurs capables d'intégrer matériel, logiciels et normes de réseau dans un environnement d'exploitation unique. Le marché des technologies de ressources énergétiques distribuées bénéficie de cette transition car les nouvelles installations nécessitent des outils de coordination tout au long de leur durée de vie opérationnelle.
L'adoption par les services publics des marchés de flexibilité et des centrales électriques virtuelles élargit les cas d'usage
Les centrales électriques virtuelles regroupent des ressources de production, de stockage et de demande flexible plus petites pour une exploitation coordonnée. Leur utilisation peut aider les services publics à répondre aux pics locaux sans construire toute la capacité par le biais d'une expansion conventionnelle du réseau. La mise en œuvre de l'Ordonnance 2222 est au cœur de ce modèle car elle établit la base de la participation des ressources distribuées aux marchés de gros organisés. Les programmes étatiques et régionaux peuvent également créer une demande pour des plateformes d'agrégation, des outils d'inscription des clients et des contrôles opérationnels. Le modèle d'exploitation dépend d'une rémunération transparente, de communications fiables et d'une voie claire pour la participation au marché. Le marché des technologies de ressources énergétiques distribuées dispose d'une opportunité à long terme là où les services publics utilisent les centrales électriques virtuelles comme ressource régulière plutôt que comme programme pilote limité.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'interopérabilité et de l'intégration des systèmes existants | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Règles fragmentées de rémunération des DER et de participation au marché | -0.7% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Exposition la cybersécurité et à la confidentialité des données sur les actifs de périphérie de réseau | -0.8% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Désincitatifs à la récupération des coûts des services publics pour les investissements tiers en DER et en centrales électriques virtuelles | -0.6% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la cybersécurité et à la confidentialité des données sur les actifs de périphérie de réseau
La production connectée à Internet, les batteries, les onduleurs et les systèmes de contrôle élargissent le nombre de points d'entrée possibles dans les réseaux électriques. Les recherches du Département de l'énergie identifient l'accès à distance et les pratiques de communication comme des considérations importantes pour la sécurité des équipements de périphérie de réseau. La Commission fédérale de réglementation de l'énergie (FERC) a approuvé la norme de fiabilité CIP-015-1 en juillet 2025, exigeant une surveillance de la sécurité du réseau interne pour les actifs du système électrique en vrac à fort impact. Les obligations de conformité peuvent allonger les délais d'examen des achats et augmenter les exigences de documentation pour les fournisseurs. Les petits fournisseurs peuvent faire face à une charge plus lourde lorsque les acheteurs des services publics exigent des preuves de gestion à distance sécurisée et de contrôles des appareils. Ces exigences peuvent retarder le déploiement sur le marché des technologies de ressources énergétiques distribuées même lorsque l'économie sous-jacente du projet est attractive.
Les règles fragmentées de rémunération des DER et de participation au marché limitent la certitude des revenus
Les propriétaires de ressources distribuées ont besoin de règles de rémunération claires avant de pouvoir engager des capitaux dans des projets d'agrégation et de services réseau. L'Ordonnance 2222 vise à améliorer l'accès au marché, mais sa mise en œuvre diffère selon les régions américaines et continue d'avancer à travers les processus régionaux. Le calendrier de mise en œuvre de PJM Interconnection (PJM) s'étend jusqu'en février 2028, ce qui reporte l'accès aux revenus de gros pour les agrégations de ressources distribuées éligibles sur ce marché. Les retards rendent plus difficile pour les développeurs de projets de soutenir des hypothèses de revenus à long terme. L'effet est fort pour les plateformes logicielles qui dépendent de l'accès aux revenus des services auxiliaires et de capacité. Le marché des technologies de ressources énergétiques distribuées pourrait donc se développer de manière inégale là où les actifs peuvent fonctionner techniquement mais ne peuvent pas recevoir de paiement cohérent pour leurs services réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de ressources :
le stockage distribué gagne une utilisation plus large aux côtés du solaire photovoltaïqueLes systèmes solaires photovoltaïques distribués détenaient une part de revenus de 33,7% en 2026. Cette position reflète l'utilisation répandue des systèmes solaires en toiture et commerciaux dans les systèmes électriques établis et émergents. Les 530 GW de capacité photovoltaïque distribuée cumulée de la Chine à fin 2025 illustrent l'ampleur de la base installée qui nécessite une connexion, une surveillance et un soutien opérationnel. Les installations solaires créent une demande récurrente pour les onduleurs, les équipements de protection, les communications et les services qui gèrent la production au niveau local. L'éolien distribué, la cogénération, la petite hydroélectricité, les piles à combustible et les générateurs diesel ou à gaz restent pertinents là où les conditions du site ou les besoins en fiabilité diffèrent des conditions solaires. La cogénération conserve un rôle dans les contextes industriels et de réseau de chaleur où la production d'électricité et de chaleur est nécessaire. Les générateurs diesel et à gaz continuent également de servir de ressources de résilience dans les zones où la fiabilité du réseau est plus faible. Ces technologies élargissent la base d'applications adressables du marché des technologies de ressources énergétiques distribuées. Leur rôle restera probablement spécifique aux besoins du site plutôt que de remplacer l'échelle de déploiement du solaire photovoltaïque. Le marché des technologies de ressources énergétiques distribuées bénéficie lorsque ces technologies sont adaptées aux exigences locales de fiabilité, de combustible et de chaleur.
Les systèmes de stockage d'énergie distribuée devraient croître à un CAGR de 22,6% jusqu'en 2032. Le stockage peut déplacer l'électricité produite localement, fournir une alimentation de secours et répondre aux conditions du réseau sans nécessiter un nouvel actif de production. L'activité de stockage résidentiel aux États-Unis a clairement illustré ce rôle, avec 647 MW installés au troisième trimestre 2025. Le stockage sert également les clients commerciaux qui ont besoin de continuité d'approvisionnement et les services publics qui ont besoin de capacité locale flexible. Bloom Energy a rapporté que 73% des opérateurs de centres de données interrogés utilisaient des stratégies d'alimentation sur site en 2026. Cela élargit l'utilisation du stockage au-delà des systèmes de secours domestiques. La combinaison de ressources dépendra de la qualité du réseau local, de l'accès aux combustibles, de la production renouvelable et des profils de charge des clients. La croissance du stockage peut renforcer la demande de systèmes de contrôle car les batteries produisent la plus grande valeur lorsqu'elles sont planifiées et distribuées efficacement.
Par composant :
les plateformes logicielles deviennent plus importantes au sein des opérations DERLes équipements de production d'énergie représentaient 31,3% de la taille du marché des technologies de ressources énergétiques distribuées en 2026. Les équipements restent le fondement de chaque projet car ils convertissent la lumière solaire, le combustible, le vent ou l'électricité stockée en énergie utilisable. Les équipements de production définissent également les paramètres techniques pour les ajouts ultérieurs tels que les batteries, les onduleurs, les compteurs et les systèmes de communication. Le matériel de stockage d'énergie et les systèmes de conversion d'énergie constituent un autre groupe d'équipements important car ils déterminent la façon dont les actifs flexibles se connectent au réseau. Les conceptions d'onduleurs formateurs de réseau reçoivent plus d'attention dans les systèmes avec une part plus élevée de production variable. Huawei Digital Power a lancé sa plateforme de stockage d'énergie formateur de réseau LUTERRA en juin 2026 pour les applications nécessitant un soutien en fréquence et en tension. Les compteurs intelligents, les systèmes de contrôle et les équipements de raccordement au réseau fournissent le lien pratique entre les actifs physiques et les opérateurs du système. Leur importance augmente à mesure que les projets incluent plusieurs types de ressources sur le même site. Les fournisseurs de matériel doivent de plus en plus démontrer leur compatibilité avec les systèmes numériques utilisés par les services publics et les clients.
Les plateformes logicielles et les services numériques devraient croître à un CAGR de 21,4% jusqu'en 2032. Ces systèmes collectent des données opérationnelles, prévoient la production, contrôlent les appareils et soutiennent la participation aux programmes de services réseau. Leur croissance reflète la complexité opérationnelle plus élevée des systèmes avec production distribuée, stockage, demande flexible et différents propriétaires clients. Les logiciels ne suppriment pas le besoin d'équipements physiques, mais ils peuvent améliorer l'utilisation des équipements installés. L'interopérabilité avec les systèmes des services publics est donc importante pour les fournisseurs cherchant de grands déploiements. IEC 61850 et IEEE 2030.5 sont de plus en plus pertinents dans l'intégration côté services publics car ils soutiennent une communication plus cohérente entre les systèmes connectés. Les services numériques doivent également répondre aux exigences de cybersécurité et de gestion des données qui peuvent différer selon les juridictions. Le marché des technologies de ressources énergétiques distribuées favorisera les fournisseurs capables de combiner des opérations sécurisées avec une intégration simple pour les services publics et les propriétaires d'actifs. Les logiciels peuvent devenir un facteur de différenciation plus fort à mesure que les équipements de base deviennent plus largement disponibles auprès de plusieurs fabricants. Le marché des technologies de ressources énergétiques distribuées récompense les plateformes qui réduisent la complexité opérationnelle pour les services publics et les clients.
Par intégration technologique :
les systèmes connectés au réseau sont en tête tandis que les centrales électriques virtuelles croissent plus rapidementLes systèmes d'énergie distribuée connectés au réseau détenaient une part de revenus de 24,2% en 2026. Ces systèmes permettent aux clients d'utiliser l'électricité produite localement tout en maintenant l'accès au réseau plus large. Au sein du marché des technologies de ressources énergétiques distribuées, cet arrangement soutient l'autoconsommation, la capacité de secours et la participation potentielle aux programmes des services publics. Il est particulièrement courant pour les utilisateurs commerciaux et industriels qui ont besoin à la fois d'économies d'énergie et de continuité opérationnelle. Les systèmes connectés au réseau offrent également aux services publics une source possible de flexibilité si des règles de communication et de rémunération appropriées sont en place. Les configurations solaire-plus-stockage se développent car elles associent la production renouvelable à une ressource pouvant répondre après la baisse de la production solaire. Les systèmes hybrides peuvent être utiles dans les régions où le remplacement du diesel est économiquement pertinent. Les systèmes hors réseau et les microréseaux restent importants là où l'extension du réseau est difficile ou où les besoins en fiabilité sont élevés. Le programme Connected Communities 2.0 du Département américain de l'énergie soutient la démonstration de ces applications de périphérie de réseau.
Les centrales électriques virtuelles devraient croître à un CAGR de 22,9% jusqu'en 2032. Elles utilisent des logiciels pour combiner de nombreux appareils plus petits en une ressource pouvant être planifiée pour les besoins du réseau. Ce modèle peut inclure des batteries domestiques, des thermostats intelligents, des véhicules électriques, des charges commerciales et d'autres équipements connectés. Son succès dépend de l'inscription des clients, de contrôles fiables des appareils et d'une structure de paiement récompensant la participation. Les règles du marché régional déterminent si ces ressources peuvent générer des revenus au niveau du gros ou de la distribution. La mise en œuvre de l'Ordonnance n° 2222 de la FERC est un facteur important influençant le rythme d'adoption des centrales électriques virtuelles aux États-Unis. Dans l'Illinois, le Clean and Reliable Grid Affordability Act exige que les services publics d'électricité éligibles déposent des propositions tarifaires de centrales électriques virtuelles avant le 31 décembre 2027, avec une approbation réglementaire ciblée avant le 31 décembre 2028, suivie d'une mise en œuvre. Cette exigence soutient un pipeline plus visible pour les plateformes d'agrégation et les contrôles des services publics. Le marché des technologies de ressources énergétiques distribuées peut bénéficier lorsque les centrales électriques virtuelles passent des programmes de démonstration aux processus réguliers de planification et d'approvisionnement.
Par application :
les services publics dominent les dépenses actuelles et les centres de données se développent rapidementLes services publics et les réseaux de distribution d'électricité détenaient une part de revenus de 23,5% en 2026. Ils utilisent les ressources distribuées pour la gestion du réseau, les alternatives non filaires, le soutien à la capacité et les programmes de flexibilité. Leur rôle est important car les services publics définissent de nombreuses exigences de connexion et d'exploitation qui influencent le déploiement des projets. En juillet 2025, environ 70 000 batteries appartenant à des clients à Porto Rico ont collectivement fourni 48 MW au réseau, contribuant à prévenir plusieurs événements de délestage (The Pew Charitable Trusts, 2026 ; Clean Energy States Alliance, 2026). L'événement a montré comment les actifs appartenant aux clients peuvent fournir un soutien au système lorsque des systèmes d'agrégation sont disponibles. Les services publics ont également besoin d'une meilleure visibilité des ressources installées derrière les compteurs des clients. Cette exigence soutient l'investissement dans les compteurs, les communications, les plateformes de données et les contrôles opérationnels. Les réseaux de distribution doivent équilibrer le choix des clients avec une exploitation du réseau sûre et fiable. Le marché des technologies de ressources énergétiques distribuées est soutenu là où les services publics traitent les actifs flexibles des clients comme faisant partie de leur processus de planification du réseau.
Les centres de données et les infrastructures numériques devraient croître à un CAGR de 23,6% jusqu'en 2032. Leur demande en électricité et leurs besoins en continuité de service font de la production et du stockage sur site une considération opérationnelle pertinente. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030. Cette demande peut augmenter la valeur des ressources locales qui aident à gérer les contraintes de capacité ou à fournir une alimentation de secours. Les établissements de santé, les sites industriels, les bâtiments commerciaux, les utilisateurs résidentiels, les utilisateurs agricoles et les opérations à distance créent également une demande pour les systèmes distribués. Leurs priorités diffèrent, certains utilisateurs cherchant à réduire les coûts énergétiques et d'autres privilégiant une alimentation électrique ininterrompue. Cette variété empêche une seule application de définir l'ensemble du marché des technologies de ressources énergétiques distribuées. Les fournisseurs ont besoin d'un dimensionnement des équipements spécifique à l'application, de contrôles, d'un soutien aux services et de capacités de conformité. Les centres de données nécessiteront probablement des solutions plus intégrées car ils combinent une haute densité de charge avec des exigences de fiabilité strictes.
Analyse géographique
Marché des Technologies de Ressources Énergétiques Distribuées (DER) en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 35,7 % en 2026. La région combine une large base installée d'équipements appartenant aux clients avec l'intérêt des services publics pour la flexibilité du réseau, le stockage et les solutions de fiabilité locale. L'ordonnance 2222 de la Commission fédérale de réglementation de l'énergie (FERC) et les processus de mise en œuvre régionaux connexes fournissent un cadre important pour l'agrégation et la participation au marché. L'activité politique des États de Californie, du Colorado, de l'Illinois, du Massachusetts et de Virginie soutient également l'utilisation continue des programmes de centrales électriques virtuelles. La croissance nord-américaine n'est pas uniforme, car chaque territoire de service public dispose de règles d'interconnexion, de tarifs de détail, de structures d'incitation et d'accès au marché différents. Cette fragmentation peut ralentir le déploiement, mais crée également une demande pour les fournisseurs qui comprennent les exigences des services publics. Le Canada ajoute des opportunités en matière d'énergies renouvelables et de stockage grâce à des objectifs provinciaux, tandis que le Mexique offre un potentiel régional supplémentaire grâce à l'évolution de la politique énergétique. Les États-Unis restent la principale source de volume de déploiement régional et d'activité d'approvisionnement.
Marché des Technologies de Ressources Énergétiques Distribuées (DER) en Europe
Le marché européen des technologies de ressources énergétiques distribuées est soutenu par la planification du réseau, le déploiement des énergies renouvelables et une politique forte axée sur la participation des prosommateurs. Les gestionnaires de réseau de transport allemands ont projeté entre 365 milliards EUR et 392 milliards EUR d'investissements dans le réseau dans le cadre de leurs travaux de planification pour 2037 et 2045. La planification du réseau de distribution prévoit également 425 GW de capacité photovoltaïque installée et des connexions de batteries beaucoup plus importantes d'ici 2045. Ces plans font de la connexion, du contrôle et de la visibilité au niveau de la distribution une préoccupation centrale pour les services publics. La Pologne se développe comme un lieu de projet notable, et Sungrow et GOLDBECK SOLAR ont annoncé un projet de 722 MWc avec un pipeline de stockage de 1 GWh en août 2026. Le Royaume-Uni, la France, l'Italie et l'Espagne présentent différents niveaux de maturité du marché, mais chacun accroît son intérêt pour les ressources locales flexibles. Les achats européens favoriseront probablement les fournisseurs capables de respecter les normes techniques, les exigences en matière de cybersécurité et les codes de réseau locaux. Sur le marché des technologies de distribution, ces conditions encouragent les fournisseurs à traiter la conformité et l'intégration comme des capacités produit essentielles.
Marché des Technologies de Ressources Énergétiques Distribuées (DER) en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 19,7 % jusqu'en 2032. La Chine constitue la plus grande base de photovoltaïque distribué de la région, et ses plans nationaux en matière d'énergies renouvelables soutiennent des ajouts continus jusqu'en 2030. Les programmes d'énergie solaire en toiture de l'Inde et son développement plus large des énergies renouvelables constituent une autre source de demande pour les équipements et les systèmes d'exploitation. La région comprend à la fois des systèmes électriques matures nécessitant des contrôles avancés et des systèmes en développement nécessitant un approvisionnement local fiable. La croissance des batteries domestiques en Australie et son approche de planification de systèmes intégrés illustrent comment les actifs des consommateurs peuvent devenir plus pertinents pour la planification des systèmes. Le Moyen-Orient et l'Afrique utilisent également le solaire distribué et les microréseaux hybrides pour les installations axées sur la résilience et l'électrification rurale. L'Amérique du Sud offre des opportunités dans les applications éloignées et minières où les contraintes du réseau peuvent soutenir les déploiements hors réseau et en microréseaux. Pour le marché des technologies de ressources énergétiques distribuées, la diversité géographique rend les partenariats locaux, la couverture des services et la compréhension réglementaire importants.
Paysage concurrentiel
Le marché des technologies de ressources énergétiques distribuées est fragmenté car la concurrence diffère selon les équipements de production, le stockage, la conversion d'énergie, les contrôles et les logiciels. ABB, Siemens, Schneider Electric, GE Vernova, Hitachi Energy, Sungrow et Huawei Digital Power disposent de larges portefeuilles de produits et de relations établies avec les services publics. Leur envergure soutient la participation à des projets plus importants nécessitant la fourniture d'équipements, l'ingénierie, l'intégration de systèmes et le service à long terme. Des fournisseurs de logiciels spécialisés tels qu'AutoGrid et Next Kraftwerke sont en concurrence avec des plateformes développées par de plus grandes entreprises technologiques et énergétiques. Tesla, Wärtsilä et Itron participent également via des capacités de stockage, de contrôle, d'agrégation et de comptage. La concurrence est donc façonnée par la capacité à connecter équipements et logiciels plutôt que par une seule catégorie de produits.
GE Vernova a rapporté des commandes de centres de données de plus de 5 milliards USD depuis le début de l'année dans ses résultats du deuxième trimestre 2026. La société prévoit également un investissement cumulatif en recherche et développement de 5 milliards USD de 2025 à 2028, dont la moitié dirigée vers l'innovation à long terme, y compris les technologies de réseau pour les centres de données. Ces actions montrent comment les grands fournisseurs alignent les produits de réseau sur les besoins en énergie des infrastructures numériques. Huawei Digital Power a lancé la plateforme de stockage d'énergie formateur de réseau LUTERRA en juin 2026. Elle a également lancé FusionSolar 9.0 en Europe en avril 2026, avec plus de 10 GW de projets connexes en construction dans le monde. L'annonce du projet polonais de Sungrow montre une autre stratégie axée sur la combinaison du solaire et du stockage à grande échelle. Ces mouvements indiquent que les principaux fournisseurs accordent une plus grande importance aux offres de systèmes intégrés.
Les logiciels et les contrôles restent des domaines de compétition importants car les services publics ont besoin d'opérations fiables sur de nombreux types d'actifs et de propriétaires. Les fournisseurs qui soutiennent la distribution sécurisée, les communications des appareils, la conformité aux codes de réseau et la gestion des données peuvent renforcer leur position auprès des services publics et des propriétaires de projets. La compatibilité IEC 61850 et IEEE 2030.5 est pertinente car elle réduit les obstacles à l'intégration entre les équipements connectés. La cybersécurité devient également une partie du positionnement concurrentiel plutôt qu'une question de conformité distincte. Les fournisseurs qui ne peuvent pas démontrer une gestion sécurisée des appareils peuvent faire face à des processus d'approbation des services publics plus longs. Les petites entreprises peuvent encore concurrencer dans des applications ciblées telles que la coordination véhicule-réseau, les microréseaux agricoles et la gestion locale de la flexibilité. Leur défi est de prouver la fiabilité et la capacité d'intégration à une échelle acceptable pour les services publics. Les grands fournisseurs conservent un avantage là où les clients valorisent la capacité de service mondiale et les larges portefeuilles d'équipements. Le résultat concurrentiel dépendra des performances opérationnelles, de la conformité aux normes et de la capacité à servir à la fois les besoins en actifs physiques et en contrôles numériques.
Leaders du secteur des technologies de ressources énergétiques distribuées (DER)
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
-
Emerson Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies de Ressources Énergétiques Distribuées (DER) Entreprises couvertes dans ce rapport
- ABB Ltd.
- AutoGrid Systems, Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Generac Holdings Inc.
- Hitachi Energy Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Itron, Inc.
- Next Kraftwerke GmbH
- Schneider Electric SE
- Siemens AG
- SolarEdge Technologies, Inc.
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Développements industriels récents dans Marché des Technologies de Ressources Énergétiques Distribuées (DER)
- Août 2026 : Sungrow et GOLDBECK SOLAR ont signé le plus grand projet photovoltaïque d'Europe, couvrant 722 MWp de solaire en Pologne et un cadre de pipeline de stockage d'énergie par batteries de 1 GWh.
- Juillet 2026 : GE Vernova a annoncé une expansion de 138 millions USD de son installation de transport d'énergie à Charleroi, en Pennsylvanie, devant créer 275 emplois d'ici 2028.
- Juin 2026 : Huawei Digital Power a lancé la plateforme LUTERRA Smart String Grid-Forming ESS à Intersolar Europe 2026.
- Avril 2026 : Huawei Digital Power a lancé la solution FusionSolar 9.0 Smart PV en Europe, avec plus de 10 GW de projets en construction utilisant la solution.
Portée du rapport mondial sur le marché des technologies de ressources énergétiques distribuées (DER)
La technologie de ressources énergétiques distribuées (DER) désigne un cadre décentralisé de systèmes de production, de stockage et de gestion d'énergie de petite à moyenne échelle, généralement situés à proximité du point de consommation plutôt qu'à une centrale électrique centrale.
Le marché mondial des technologies de ressources énergétiques distribuées (DER) est segmenté par technologie de ressources, composant, intégration technologique, application et géographie. Par technologie de ressources, le marché est segmenté en systèmes solaires photovoltaïques (PV) distribués, systèmes éoliens distribués, systèmes de stockage d'énergie distribuée, systèmes de cogénération (CHP), piles à combustible et systèmes d'alimentation distribués à base d'hydrogène, systèmes hydroélectriques à petite échelle, générateurs distribués diesel et à gaz, et autres technologies de production distribuée. Par composant, le marché est segmenté en équipements de production d'énergie, matériel de stockage d'énergie, systèmes de conversion d'énergie et onduleurs, compteurs intelligents et dispositifs de surveillance, systèmes de communication et de contrôle, équipements d'interconnexion et de protection du réseau, et plateformes logicielles et services numériques. Par intégration technologique, le marché est segmenté en ressources énergétiques distribuées autonomes, systèmes solaire-plus-stockage, systèmes d'énergie renouvelable hybrides, systèmes d'énergie distribuée connectés au réseau, systèmes d'énergie distribuée hors réseau, microréseaux et systèmes énergétiques communautaires, centrales électriques virtuelles (VPP) et plateformes intégrées d'agrégation et d'optimisation des DER. Par application, le marché est segmenté en résidentiel, bâtiments commerciaux, installations industrielles, services publics et réseaux de distribution d'électricité, centres de données et infrastructures numériques, santé et infrastructures critiques, transport et recharge de véhicules électriques, communautés éloignées et hors réseau, et agriculture et électrification rurale. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des technologies de ressources énergétiques distribuées dans 26 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Systèmes solaires photovoltaïques (PV) distribués |
| Systèmes éoliens distribués |
| Systèmes de stockage d'énergie distribuée |
| Systèmes de cogénération (CHP) |
| Piles à combustible et systèmes d'alimentation distribués à base d'hydrogène |
| Systèmes hydroélectriques à petite échelle |
| Générateurs distribués diesel et à gaz |
| Autres technologies de production distribuée |
| Équipements de production d'énergie |
| Matériel de stockage d'énergie |
| Systèmes de conversion d'énergie et onduleurs |
| Compteurs intelligents et dispositifs de surveillance |
| Systèmes de communication et de contrôle |
| Équipements d'interconnexion et de protection du réseau |
| Plateformes logicielles et services numériques |
| Ressources énergétiques distribuées autonomes |
| Systèmes solaire-plus-stockage |
| Systèmes d'énergie renouvelable hybrides |
| Systèmes d'énergie distribuée connectés au réseau |
| Systèmes d'énergie distribuée hors réseau |
| Microréseaux et systèmes énergétiques communautaires |
| Centrales électriques virtuelles (VPP) |
| Plateformes intégrées d'agrégation et d'optimisation des DER |
| Résidentiel |
| Bâtiments commerciaux |
| Installations industrielles |
| Services publics et réseaux de distribution d'électricité |
| Centres de données et infrastructures numériques |
| Santé et infrastructures critiques |
| Transport et recharge de véhicules électriques |
| Communautés éloignées et hors réseau |
| Agriculture et électrification rurale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de ressources | Systèmes solaires photovoltaïques (PV) distribués | |
| Systèmes éoliens distribués | ||
| Systèmes de stockage d'énergie distribuée | ||
| Systèmes de cogénération (CHP) | ||
| Piles à combustible et systèmes d'alimentation distribués à base d'hydrogène | ||
| Systèmes hydroélectriques à petite échelle | ||
| Générateurs distribués diesel et à gaz | ||
| Autres technologies de production distribuée | ||
| Par composant | Équipements de production d'énergie | |
| Matériel de stockage d'énergie | ||
| Systèmes de conversion d'énergie et onduleurs | ||
| Compteurs intelligents et dispositifs de surveillance | ||
| Systèmes de communication et de contrôle | ||
| Équipements d'interconnexion et de protection du réseau | ||
| Plateformes logicielles et services numériques | ||
| Par intégration technologique | Ressources énergétiques distribuées autonomes | |
| Systèmes solaire-plus-stockage | ||
| Systèmes d'énergie renouvelable hybrides | ||
| Systèmes d'énergie distribuée connectés au réseau | ||
| Systèmes d'énergie distribuée hors réseau | ||
| Microréseaux et systèmes énergétiques communautaires | ||
| Centrales électriques virtuelles (VPP) | ||
| Plateformes intégrées d'agrégation et d'optimisation des DER | ||
| Par application | Résidentiel | |
| Bâtiments commerciaux | ||
| Installations industrielles | ||
| Services publics et réseaux de distribution d'électricité | ||
| Centres de données et infrastructures numériques | ||
| Santé et infrastructures critiques | ||
| Transport et recharge de véhicules électriques | ||
| Communautés éloignées et hors réseau | ||
| Agriculture et électrification rurale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des technologies de ressources énergétiques distribuées (DER) en 2026 ?
La taille du marché des technologies de ressources énergétiques distribuées (DER) est de 0,94 milliard USD en 2026 et devrait atteindre 2,65 milliards USD d'ici 2032 à un CAGR de 19,11%.
Quelle technologie de ressources détient la plus grande part en 2026 ?
Les systèmes solaires photovoltaïques distribués détiennent une part de 33,7% en 2026, tandis que le stockage d'énergie distribuée est le segment de ressources à la croissance la plus rapide avec un CAGR de 22,6% jusqu'en 2032. Le solaire fournit la plus grande base installée, tandis que le stockage soutient les applications de flexibilité et de secours.
Pourquoi les centrales électriques virtuelles sont-elles importantes ?
Les centrales électriques virtuelles combinent des actifs clients plus petits en une ressource contrôlable pouvant soutenir les opérations du réseau et, lorsque cela est autorisé, la participation au marché. Leur croissance dépend de contrôles sécurisés des appareils, de la participation des clients et de règles de rémunération transparentes.
Quel usage final connaît la croissance la plus rapide ?
Les centres de données et les infrastructures numériques devraient croître à un CAGR de 23,6% jusqu'en 2032 à mesure que la demande en électricité et les exigences de continuité augmentent. Les systèmes sur site peuvent aider ces installations à gérer les contraintes de capacité et à maintenir la résilience opérationnelle.
Quelle région est actuellement en tête du déploiement ?
L'Amérique du Nord détient une part de 35,7% en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance régionale la plus rapide avec un CAGR de 19,7% jusqu'en 2032. La base photovoltaïque distribuée de la Chine et le déploiement des énergies renouvelables régionales sont des moteurs importants de l'activité en Asie-Pacifique.
Quels sont les principaux obstacles à l'adoption ?
Les exigences de cybersécurité, l'intégration avec les systèmes existants, les règles de rémunération fragmentées et les défis de récupération des coûts des services publics peuvent retarder les projets. Chaque problème peut augmenter le délai d'approvisionnement et réduire la confiance dans les revenus à long terme du projet.