
Marktgröße und Marktanteil der Technologie für verteilte Energieressourcen (DER)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.11 Milliarden US-Dollar |
| Marktgröße (2032) | 2.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.11 % |
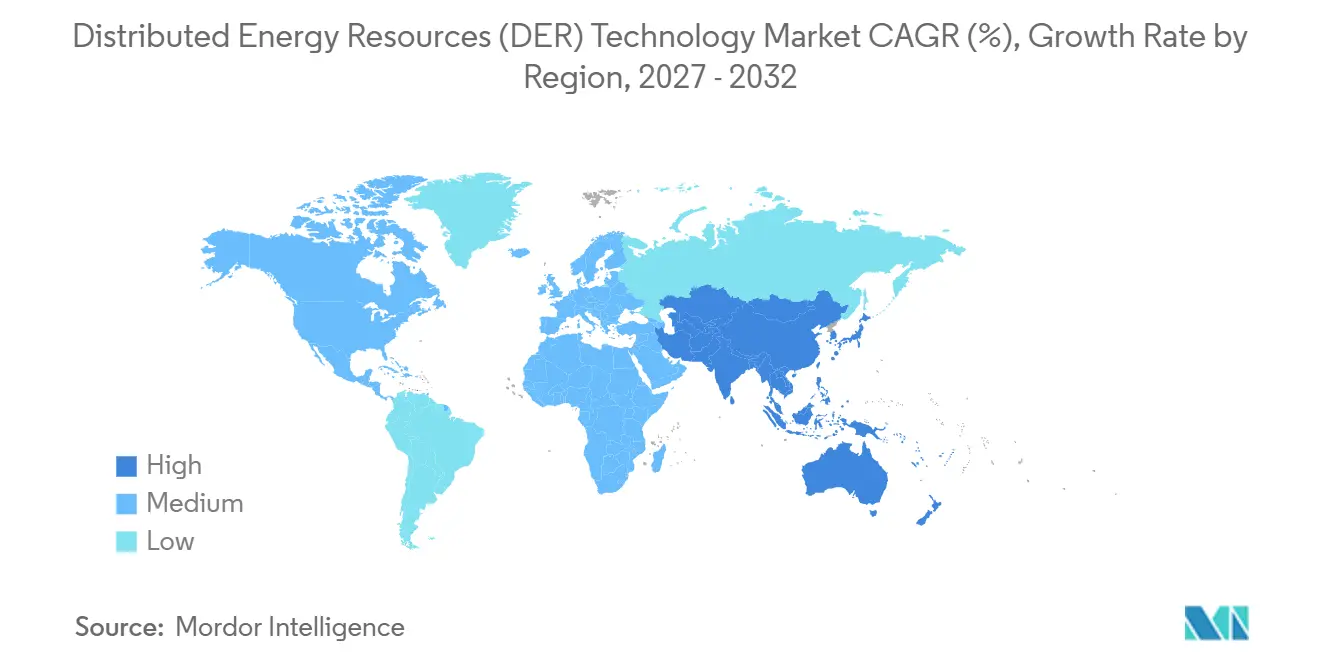
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
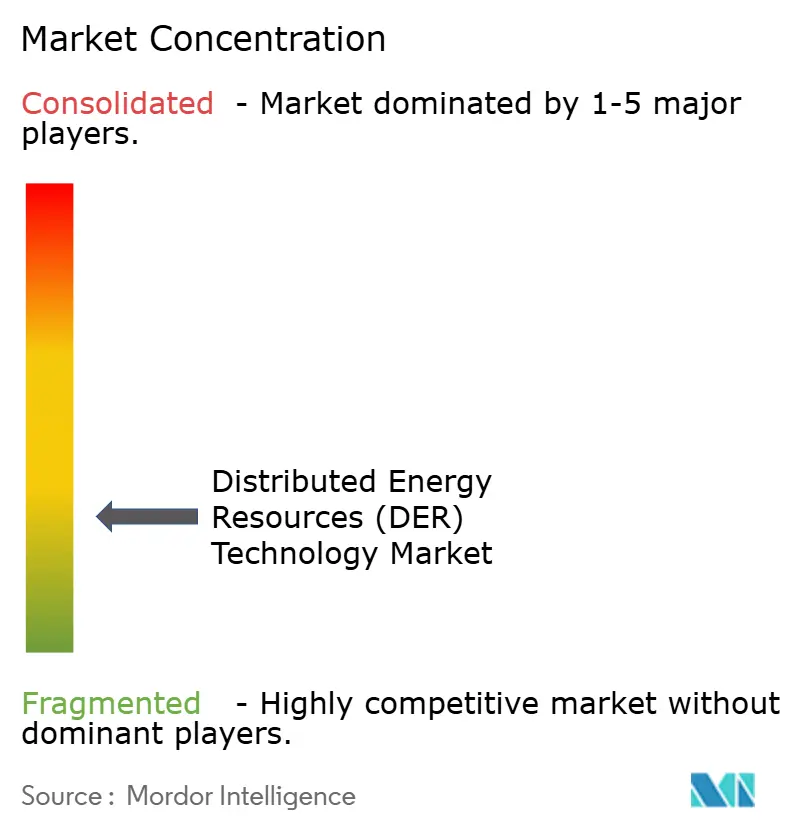
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Technologie verteilter Energieressourcen (DER) von Mordor Intelligence
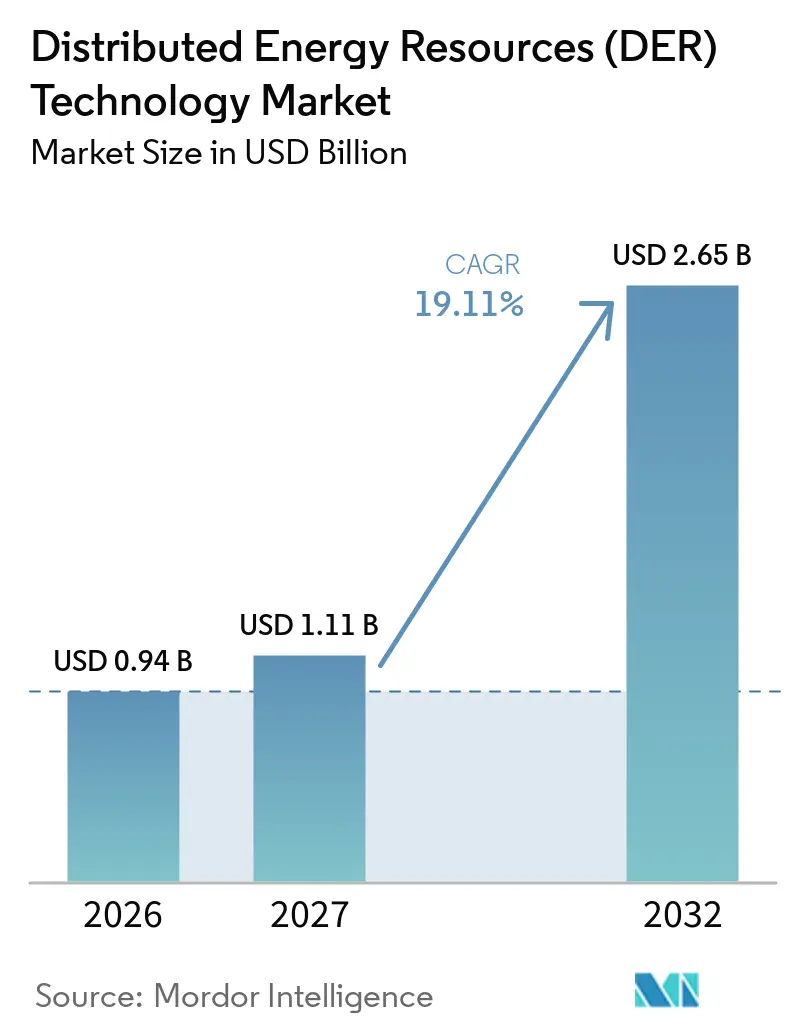
Die Marktgröße für Technologie verteilter Energieressourcen wird für 2026 auf 0,94 Milliarden USD, für 2027 auf 1,11 Milliarden USD und bis 2032 auf 2,65 Milliarden USD prognostiziert, mit einem CAGR von 19,11 % von 2027 bis 2032. Der Markt für Technologie verteilter Energieressourcen wird durch lokale Erzeugung, Speicherung und flexible Nachfrage geprägt, die Kunden und Stromnetze gleichzeitig unterstützen können. Verteilte Solaranlagen stellen die breiteste installierte Basis dar, während Speicher, Netzsteuerungen und digitale Plattformen für den Betrieb einer größeren Anzahl verbundener Anlagen erforderlich sind. Chinas nationale Planung für erneuerbare Energien unterstützt den weiteren Ausbau verteilter Ressourcen, was die Nachfrage über Erzeugungsanlagen hinaus auf Wechselrichter, Batterien und Netzanschlusssysteme ausweiten dürfte.[1] Netzinvestitionspläne in mehreren Regionen schaffen zudem Raum für Anbieter, die Versorgungsunternehmen bei der Verwaltung von Spannung, Kapazität, Daten und kundeneigenen Anlagen unterstützen können.[2] Der Markt für Technologie verteilter Energieressourcen ist daher sowohl von physischen Anlagen als auch von der Software abhängig, die für deren Koordination in Verteilnetzen erforderlich ist.
Wesentliche Erkenntnisse des Berichts
- Nach Ressourcentechnologie hielten verteilte Photovoltaiksysteme im Jahr 2026 einen Marktanteil von 33,7 % am Markt für Technologie verteilter Energieressourcen, während verteilte Energiespeichersysteme bis 2032 mit einem CAGR von 22,6 % wachsen sollen.
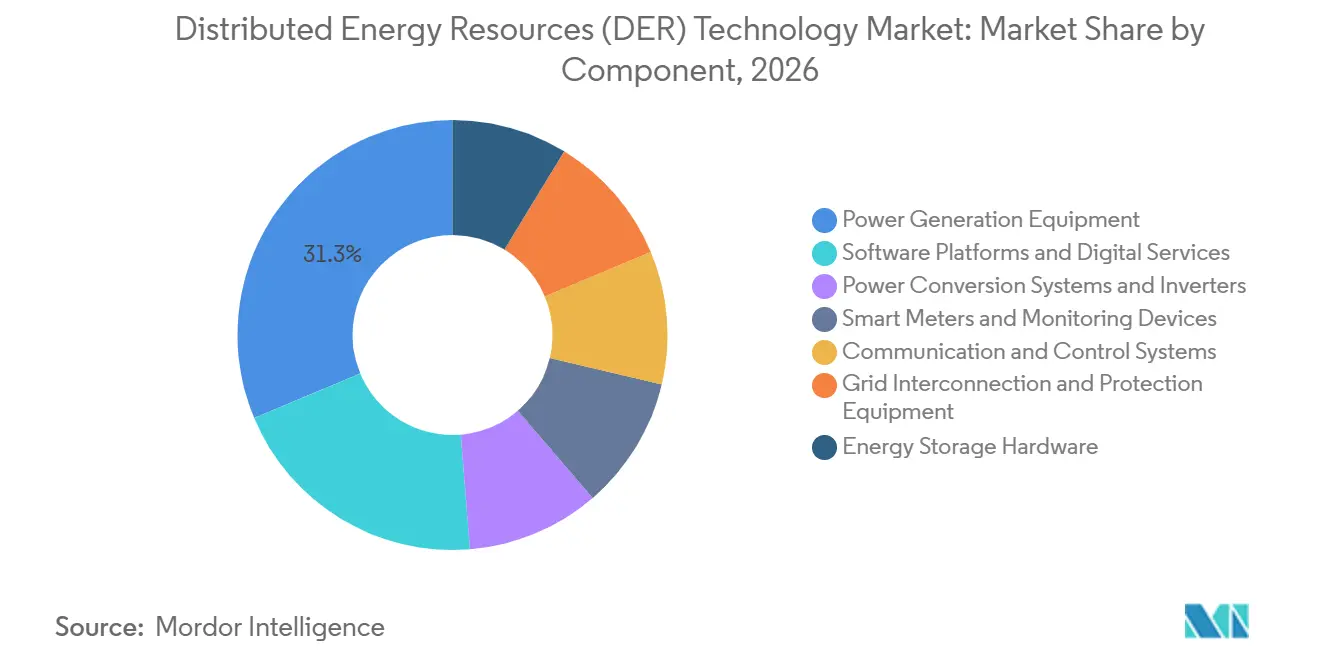
- Nach Komponente hielt Stromerzeugungsanlagen im Jahr 2026 einen Marktanteil von 31,3 % am Markt für Technologie verteilter Energieressourcen, während Softwareplattformen und digitale Dienste bis 2032 mit einem CAGR von 21,4 % wachsen sollen.
- Nach Technologieintegration hielten netzgebundene verteilte Energiesysteme im Jahr 2026 einen Umsatzanteil von 24,2 %, während virtuelle Kraftwerke bis 2032 mit einem CAGR von 22,9 % wachsen sollen.
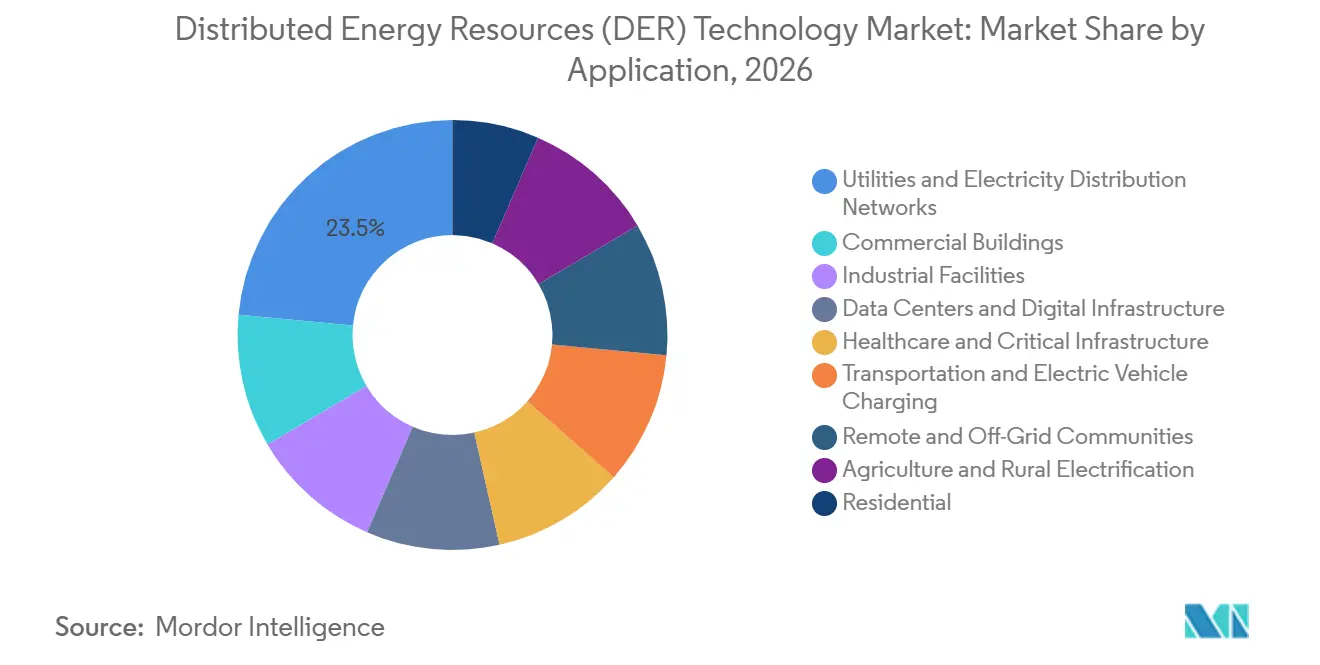
- Nach Anwendung hielten Versorgungsunternehmen und Stromverteilnetze im Jahr 2026 einen Umsatzanteil von 23,5 %, während Rechenzentren und digitale Infrastruktur bis 2032 mit einem CAGR von 23,6 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,7 %, während Asien-Pazifik bis 2032 mit einem CAGR von 19,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion erneuerbarer Energien und verteilter Erzeugung | +3.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Netzresilienz und Energiesicherheit | +1.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Digitalisierung des Verteilsystems | +2.0% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Photovoltaik und Batteriespeicher | +2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Verkehr, Gebäuden und Industrie | +1.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nutzung von Flexibilitätsmärkten und virtuellen Kraftwerken durch Versorgungsunternehmen | +2.3% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion erneuerbarer Energien und verteilter Erzeugung verankert die Nachfrage
Der Ausbau verteilter erneuerbarer Energien erhöht die Anzahl der Anlagen, die innerhalb lokaler Stromsysteme angeschlossen, überwacht und verwaltet werden müssen. China installierte im Jahr 2025 153 GW verteilte Photovoltaikkapazität und erhöhte damit die kumulierte verteilte Photovoltaikkapazität auf 530 GW.[3] Die nationale Planung sieht auch weitere verteilte erneuerbare Energiezusätze bis 2030 vor, was einen längeren Bestellzyklus für Projektanlagen und unterstützende Systeme begünstigt. In Deutschland planen Netzbetreiber bis 2045 für 425 GW Photovoltaikkapazität und eine erhebliche Ausweitung der angeschlossenen Batteriespeicher.[4] Diese Volumina legen mehr betriebliche Verantwortung auf Verteilnetze und machen Überwachungs-, Netzanschluss- und Steuerungsfähigkeiten wichtiger. Der Markt für Technologie verteilter Energieressourcen profitiert, wenn erneuerbare Energiezusätze einen Bedarf an Anlagen schaffen, die einen zuverlässigen lokalen Betrieb unterstützen, anstatt nur neue Erzeugungskapazitäten bereitzustellen.
Anforderungen an Netzresilienz und Energiesicherheit unterstützen lokale Anlagen
Der Bedarf an Netzresilienz weckt zunehmendes Interesse an Anlagen, die den Betrieb bei Ausfällen oder Netzengpässen aufrechterhalten können. Mikronetze, Speichersysteme und steuerbare verteilte Erzeugung können lokale Unterstützung bieten, wenn zentralisierte Kapazitäten oder Übertragungsverbindungen eingeschränkt sind. Das US-Energieministerium stellte 65 Millionen USD für sein Programm Connected Communities 2.0 bereit, um Netztechnologien in realen Mikronetzen zu validieren. Diese Arbeit spiegelt die Notwendigkeit wider, zu testen, wie Kunden- und Gemeinschaftsressourcen unter tatsächlichen Systembedingungen funktionieren. Anforderungen an die Energiesicherheit begünstigen auch Anlagen, die mehrere Ressourcentypen koordinieren können, anstatt auf eine einzige Technologie zu setzen. Der Markt für Technologie verteilter Energieressourcen kann daher dort profitieren, wo Resilienzpläne einen höheren Wert auf Kontinuität, lokale Steuerung und schnelle Reaktion legen.
Netzmodernisierung und Digitalisierung des Verteilsystems erweitern die Softwarenachfrage
Digitale Verteilsysteme wandeln mehr Geräte von passiven Lasten in steuerbare Netzteilnehmer um. Deutschlands Netzplanungsprozess umfasst steigende Photovoltaikkapazitäten und Batterieverbindungen, die eine verbesserte Sichtbarkeit auf Verteilebene erfordern. Intelligente Zähler, Kommunikationssysteme und Steuerungsplattformen liefern die Betriebsdaten, die für die Verwaltung dieser Ressourcen benötigt werden. Ihr Wert steigt, wenn Versorgungsunternehmen sowohl Stromflüsse als auch die Verfügbarkeit kundeneigener Flexibilität verstehen müssen. Dies begünstigt Anbieter, die Hardware, Software und Netzwerkstandards in einer einzigen Betriebsumgebung integrieren können. Der Markt für Technologie verteilter Energieressourcen profitiert von diesem Übergang, da neue Installationen während ihrer gesamten Betriebsdauer Koordinationswerkzeuge benötigen.
Nutzung von Flexibilitätsmärkten und virtuellen Kraftwerken durch Versorgungsunternehmen erweitert Anwendungsfälle
Virtuelle Kraftwerke bündeln kleinere Erzeugungs-, Speicher- und flexible Nachfrageressourcen für einen koordinierten Betrieb. Ihr Einsatz kann Versorgungsunternehmen helfen, auf lokale Spitzen zu reagieren, ohne alle Kapazitäten durch konventionellen Netzausbau bereitzustellen. Die Umsetzung von Order 2222 ist für dieses Modell zentral, da sie die Grundlage für die Teilnahme verteilter Ressourcen an organisierten Großhandelsmärkten schafft. Staatliche und regionale Programme können auch Nachfrage nach Aggregationsplattformen, Kundenbindungstools und Betriebssteuerungen erzeugen. Das Betriebsmodell hängt von transparenter Vergütung, zuverlässiger Kommunikation und einem klaren Weg zur Marktteilnahme ab. Der Markt für Technologie verteilter Energieressourcen hat langfristig Chancen, wo Versorgungsunternehmen virtuelle Kraftwerke als reguläre Ressource statt als begrenztes Pilotprogramm einsetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Interoperabilität und Integration von Altsystemen | -0.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte DER-Vergütungs- und Marktteilnahmeregeln | -0.7% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken bei netzrandnahen Anlagen | -0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Fehlanreize bei der Kostendeckung für Versorgungsunternehmen bei DER- und VPP-Investitionen Dritter | -0.6% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Datenschutzrisiken bei netzrandnahen Anlagen
Internetverbundene Erzeugungsanlagen, Batterien, Wechselrichter und Steuerungssysteme erweitern die Anzahl möglicher Einstiegspunkte in Stromnetze. Forschungen des US-Energieministeriums identifizieren Fernzugriff und Kommunikationspraktiken als wichtige Überlegungen für die Sicherheit netzrandnaher Anlagen. Die Federal Energy Regulatory Commission genehmigte im Juli 2025 den Zuverlässigkeitsstandard CIP-015-1, der eine interne Netzwerksicherheitsüberwachung für Hochleistungsanlagen des Übertragungsnetzes vorschreibt. Compliance-Pflichten können Beschaffungsprüfungen verlängern und den Dokumentationsaufwand für Anbieter erhöhen. Kleinere Anbieter können stärker belastet werden, wenn Versorgungsunternehmen als Käufer Nachweise für sicheres Fernmanagement und Gerätekontrolle verlangen. Diese Anforderungen können die Bereitstellung im Markt für Technologie verteilter Energieressourcen verzögern, selbst wenn die zugrunde liegende Projektökonomie attraktiv ist.
Fragmentierte DER-Vergütungs- und Marktteilnahmeregeln begrenzen die Erlössicherheit
Eigentümer verteilter Ressourcen benötigen klare Vergütungsregeln, bevor sie Kapital in Aggregations- und Netzdienstprojekte investieren können. Order 2222 soll den Marktzugang verbessern, aber die Umsetzung unterscheidet sich in den US-Regionen und durchläuft weiterhin regionale Prozesse. Der Umsetzungsplan von PJM Interconnection (PJM) erstreckt sich bis Februar 2028, was den Zugang zu Großhandelserlösen für berechtigte Aggregationen verteilter Ressourcen in diesem Markt verzögert. Verzögerungen erschweren es Projektentwicklern, langfristige Erlösannahmen zu stützen. Die Auswirkung ist stark für Softwareplattformen, die auf den Zugang zu Hilfsdienstleistungs- und Kapazitätserlösen angewiesen sind. Der Markt für Technologie verteilter Energieressourcen könnte sich daher ungleichmäßig entwickeln, wo Anlagen technisch betrieben werden können, aber keine konsistente Vergütung für ihre Netzdienstleistungen erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ressourcentechnologie:
Verteilte Speicher gewinnen neben Photovoltaik an BedeutungVerteilte Photovoltaiksysteme hielten im Jahr 2026 einen Umsatzanteil von 33,7 %. Diese Position spiegelt die weite Verbreitung von Dach- und Gewerbesolaranlagen in etablierten und aufstrebenden Stromsystemen wider. Chinas kumulierte verteilte Photovoltaikkapazität von 530 GW Ende 2025 verdeutlicht das Ausmaß der installierten Basis, die Anschluss-, Überwachungs- und Betriebsunterstützung benötigt. Solarinstallationen erzeugen wiederkehrende Nachfrage nach Wechselrichtern, Schutzanlagen, Kommunikation und Diensten, die die Leistung auf lokaler Ebene verwalten. Verteilte Windkraft, Kraft-Wärme-Kopplung, Kleinwasserkraft, Brennstoffzellen sowie Diesel- oder Gasgeneratoren bleiben relevant, wo Standortbedingungen oder Zuverlässigkeitsanforderungen von Solarbedingungen abweichen. Kraft-Wärme-Kopplung behält eine Rolle in industriellen und Fernwärmeumgebungen, wo sowohl Strom- als auch Wärmeproduktion benötigt werden. Diesel- und Gasgeneratoren dienen weiterhin als Resilienzressourcen in Gebieten mit geringerer Netzzuverlässigkeit. Diese Technologien erweitern die adressierbare Anwendungsbasis des Marktes für Technologie verteilter Energieressourcen. Ihre Rolle wird wahrscheinlich spezifisch für Standortanforderungen bleiben, anstatt den Bereitstellungsumfang der Photovoltaik zu ersetzen. Der Markt für Technologie verteilter Energieressourcen profitiert, wenn diese Technologien auf lokale Zuverlässigkeits-, Brennstoff- und Wärmeanforderungen abgestimmt werden.
Verteilte Energiespeichersysteme sollen bis 2032 mit einem CAGR von 22,6 % wachsen. Speicher können lokal erzeugten Strom verschieben, Notstrom bereitstellen und auf Netzbedingungen reagieren, ohne eine neue Erzeugungsanlage zu benötigen. Die Speicheraktivität im Wohnbereich in den Vereinigten Staaten zeigte diese Rolle deutlich, mit 647 MW installierter Kapazität im dritten Quartal 2025. Speicher dient auch Gewerbekunden, die Versorgungskontinuität benötigen, und Versorgungsunternehmen, die flexible lokale Kapazität benötigen. Bloom Energy berichtete, dass 73 % der befragten Rechenzentrumsbetreiber im Jahr 2026 Strategien für die Stromerzeugung vor Ort einsetzten. Dies erweitert den Einsatz von Speichern über Haushalts-Backup-Systeme hinaus. Der Ressourcenmix wird von lokaler Netzqualität, Brennstoffzugang, erneuerbarer Erzeugung und Kundenlastprofilen abhängen. Das Speicherwachstum kann die Nachfrage nach Steuerungssystemen stärken, da Batterien den größten Wert erzielen, wenn sie effektiv geplant und eingesetzt werden.
Nach Komponente:
Softwareplattformen gewinnen im DER-Betrieb an BedeutungStromerzeugungsanlagen machten im Jahr 2026 31,3 % der Marktgröße für Technologie verteilter Energieressourcen aus. Anlagen bleiben die Grundlage jedes Projekts, da sie Sonnenlicht, Brennstoff, Wind oder gespeicherten Strom in nutzbare Energie umwandeln. Erzeugungsanlagen legen auch die technischen Parameter für spätere Ergänzungen wie Batterien, Wechselrichter, Zähler und Kommunikationssysteme fest. Energiespeicherhardware und Stromumwandlungssysteme bilden eine weitere bedeutende Anlagengruppe, da sie bestimmen, wie flexible Anlagen an das Netz angeschlossen werden. Netzbildende Wechselrichterdesigns erhalten in Systemen mit einem höheren Anteil variabler Erzeugung mehr Aufmerksamkeit. Huawei Digital Power stellte im Juni 2026 seine netzbildende Energiespeicherplattform LUTERRA für Anwendungen vor, die Frequenz- und Spannungsunterstützung erfordern. Intelligente Zähler, Steuerungssysteme und Netzanschlussanlagen bilden die praktische Verbindung zwischen physischen Anlagen und Systembetreibern. Ihre Bedeutung steigt, wenn Projekte mehrere Ressourcentypen am selben Standort umfassen. Hardware-Anbieter müssen zunehmend die Kompatibilität mit den von Versorgungsunternehmen und Kunden verwendeten digitalen Systemen nachweisen.
Softwareplattformen und digitale Dienste sollen bis 2032 mit einem CAGR von 21,4 % wachsen. Diese Systeme erfassen Betriebsdaten, prognostizieren die Erzeugung, steuern Geräte und unterstützen die Teilnahme an Netzdienstprogrammen. Ihr Wachstum spiegelt die höhere Betriebskomplexität von Systemen mit verteilter Erzeugung, Speicherung, flexibler Nachfrage und verschiedenen Kundeneigentümern wider. Software beseitigt nicht den Bedarf an physischen Anlagen, kann aber die Nutzung installierter Anlagen verbessern. Interoperabilität mit Versorgungssystemen ist daher für Anbieter wichtig, die große Bereitstellungen anstreben. IEC 61850 und IEEE 2030.5 sind bei der versorgungsseitigen Integration zunehmend relevant, da sie eine konsistentere Kommunikation zwischen verbundenen Systemen unterstützen. Digitale Dienste müssen auch Cybersicherheits- und Datenverwaltungsanforderungen erfüllen, die je nach Rechtsgebiet unterschiedlich sein können. Der Markt für Technologie verteilter Energieressourcen wird Anbieter bevorzugen, die sicheren Betrieb mit einfacher Integration für Versorgungsunternehmen und Anlageneigentümer verbinden können. Software kann zu einem stärkeren Differenzierungsmerkmal werden, wenn Kernanlagen von mehreren Herstellern breiter verfügbar werden. Der Markt für Technologie verteilter Energieressourcen belohnt Plattformen, die die Betriebskomplexität sowohl für Versorgungsunternehmen als auch für Kunden reduzieren.
Nach Technologieintegration:
Netzgebundene Systeme führen, während virtuelle Kraftwerke schneller wachsenNetzgebundene verteilte Energiesysteme hielten im Jahr 2026 einen Umsatzanteil von 24,2 %. Diese Systeme ermöglichen es Kunden, lokal erzeugten Strom zu nutzen und gleichzeitig den Zugang zum übergeordneten Netz aufrechtzuerhalten. Im Markt für Technologie verteilter Energieressourcen unterstützt diese Anordnung Eigenverbrauch, Backup-Fähigkeit und potenzielle Teilnahme an Versorgungsprogrammen. Sie ist besonders verbreitet bei Gewerbe- und Industrienutzern, die sowohl Energieeinsparungen als auch Betriebskontinuität benötigen. Netzgebundene Systeme bieten Versorgungsunternehmen auch eine mögliche Flexibilitätsquelle, wenn geeignete Kommunikations- und Vergütungsregeln vorhanden sind. Solar-plus-Speicher-Konfigurationen expandieren, da sie erneuerbare Erzeugung mit einer Ressource kombinieren, die nach dem Rückgang der Solarproduktion reagieren kann. Hybridsysteme können in Regionen nützlich sein, wo die Verdrängung von Diesel wirtschaftlich relevant ist. Netzunabhängige Systeme und Mikronetze bleiben wichtig, wo die Netzerweiterung schwierig ist oder Zuverlässigkeitsanforderungen hoch sind. Das Programm Connected Communities 2.0 des US-Energieministeriums unterstützt die Demonstration dieser netzrandnahen Anwendungen.
Virtuelle Kraftwerke sollen bis 2032 mit einem CAGR von 22,9 % wachsen. Sie nutzen Software, um viele kleinere Geräte zu einer Ressource zu bündeln, die für Netzbedürfnisse geplant werden kann. Dieses Modell kann Haushaltsbatterien, intelligente Thermostate, Elektrofahrzeuge, Gewerbelasten und andere verbundene Anlagen umfassen. Sein Erfolg hängt von der Kundenregistrierung, zuverlässigen Gerätesteuerungen und einer Vergütungsstruktur ab, die Teilnahme belohnt. Regionale Marktregeln bestimmen, ob diese Ressourcen Großhandels- oder Verteilungserlöse erzielen können. Die Umsetzung von FERC Order No. 2222 ist ein wichtiger Faktor, der das Tempo der Einführung virtueller Kraftwerke in den Vereinigten Staaten beeinflusst. In Illinois verpflichtet der Clean and Reliable Grid Affordability Act qualifizierte Elektrizitätsversorgungsunternehmen, bis zum 31. Dezember 2027 Tarifvorschläge für virtuelle Kraftwerke einzureichen, mit einer angestrebten behördlichen Genehmigung bis zum 31. Dezember 2028, gefolgt von der Umsetzung. Diese Anforderung unterstützt eine sichtbarere Pipeline für Aggregationsplattformen und Versorgungssteuerungen. Der Markt für Technologie verteilter Energieressourcen kann profitieren, wenn virtuelle Kraftwerke von Demonstrationsprogrammen in reguläre Planungs- und Beschaffungsprozesse übergehen.
Nach Anwendung:
Versorgungsunternehmen führen aktuelle Ausgaben, Rechenzentren expandieren schnellVersorgungsunternehmen und Stromverteilnetze hielten im Jahr 2026 einen Umsatzanteil von 23,5 %. Sie nutzen verteilte Ressourcen für Netzmanagement, netzunabhängige Alternativen, Kapazitätsunterstützung und Flexibilitätsprogramme. Ihre Rolle ist wichtig, da Versorgungsunternehmen viele der Anschluss- und Betriebsanforderungen festlegen, die die Projektbereitstellung beeinflussen. Im Juli 2025 versorgten rund 70.000 kundeneigene Batterien in Puerto Rico gemeinsam 48 MW des Netzes und halfen dabei, mehrere Lastabwurfvorgänge zu verhindern (The Pew Charitable Trusts, 2026; Clean Energy States Alliance, 2026). Das Ereignis zeigte, wie kundeneigene Anlagen Systemunterstützung leisten können, wenn Aggregationssysteme verfügbar sind. Versorgungsunternehmen benötigen auch eine bessere Sichtbarkeit von Ressourcen, die hinter Kundenzählern installiert sind. Diese Anforderung unterstützt Investitionen in Zähler, Kommunikation, Datenplattformen und Betriebssteuerungen. Verteilnetze müssen Kundenwahlfreiheit mit sicherem und zuverlässigem Netzbetrieb in Einklang bringen. Der Markt für Technologie verteilter Energieressourcen wird dort unterstützt, wo Versorgungsunternehmen flexible Kundenvermögenswerte als Teil ihres Netzplanungsprozesses behandeln.
Rechenzentren und digitale Infrastruktur sollen bis 2032 mit einem CAGR von 23,6 % wachsen. Ihr Strombedarf und ihre Anforderungen an die Dienstkontinuität machen die Stromerzeugung und Speicherung vor Ort zu einer relevanten Betriebsüberlegung. Die Internationale Energieagentur erwartet, dass der globale Stromverbrauch von Rechenzentren bis 2030 945 TWh erreichen wird. Diese Nachfrage kann den Wert lokaler Ressourcen erhöhen, die bei der Verwaltung von Kapazitätsengpässen helfen oder Notstrom bereitstellen. Gesundheitseinrichtungen, Industriestandorte, Gewerbegebäude, Wohnnutzer, landwirtschaftliche Nutzer und abgelegene Betriebe erzeugen ebenfalls Nachfrage nach verteilten Systemen. Ihre Prioritäten unterscheiden sich, wobei einige Nutzer niedrigere Energiekosten anstreben und andere eine unterbrechungsfreie Stromversorgung priorisieren. Diese Vielfalt verhindert, dass eine Anwendung den gesamten Markt für Technologie verteilter Energieressourcen definiert. Anbieter benötigen anwendungsspezifische Anlagenauslegung, Steuerungen, Serviceunterstützung und Compliance-Fähigkeiten. Rechenzentren werden wahrscheinlich integriertere Lösungen erfordern, da sie hohe Lastdichte mit strengen Zuverlässigkeitsanforderungen verbinden.
Geografische Analyse
Markt für Technologie verteilter Energieressourcen (DER) in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 35,7 %. Die Region vereint eine große installierte Basis kundeneigener Anlagen mit dem Interesse der Versorgungsunternehmen an Netzflexibilität, Speicherung und lokalen Zuverlässigkeitslösungen. Die Anordnung 2222 der Federal Energy Regulatory Commission (FERC) und die damit verbundenen regionalen Umsetzungsprozesse bieten einen wichtigen Rahmen für die Aggregation und Marktbeteiligung. Die staatliche Politikaktivität in Kalifornien, Colorado, Illinois, Massachusetts und Virginia unterstützt ebenfalls die weitere Nutzung von Programmen für virtuelle Kraftwerke. Das nordamerikanische Wachstum ist nicht einheitlich, da jedes Versorgungsgebiet unterschiedliche Netzanschlussregeln, Einzelhandelstarife, Anreizstrukturen und Marktzugangsbedingungen aufweist. Diese Fragmentierung kann die Bereitstellung verlangsamen, schafft aber auch Nachfrage nach Anbietern, die die Anforderungen der Versorgungsunternehmen verstehen. Kanada ergänzt das Angebot durch Möglichkeiten im Bereich erneuerbare Energien und Speicherung durch Provinzziele, während Mexiko durch den Wandel der Energiepolitik zusätzliches regionales Potenzial bietet. Die Vereinigten Staaten bleiben die Hauptquelle für regionales Bereitstellungsvolumen und Beschaffungsaktivitäten.
Markt für Technologie verteilter Energieressourcen (DER) in Europa
Der europäische Markt für Technologie verteilter Energieressourcen wird durch Netzplanung, den Ausbau erneuerbarer Energien und eine starke Politik zur Förderung der Prosumer-Beteiligung gestützt. Die deutschen Übertragungsnetzbetreiber prognostizierten im Rahmen ihrer Planungsarbeiten für 2037 und 2045 Netzinvestitionen in Höhe von 365 Milliarden EUR bis 392 Milliarden EUR. Die Verteilnetzplanung geht zudem von einer installierten Photovoltaikkapazität von 425 GW und deutlich größeren Batterieanbindungen bis 2045 aus. Diese Pläne machen den Anschluss, die Steuerung und die Transparenz auf Verteilnetzebene zu einem zentralen Anliegen für Versorgungsunternehmen. Polen entwickelt sich zu einem bedeutenden Projektstandort; Sungrow und GOLDBECK SOLAR kündigten im August 2026 ein 722-MWp-Projekt mit einer 1-GWh-Speicherpipeline an. Das Vereinigte Königreich, Frankreich, Italien und Spanien weisen unterschiedliche Reifegrade auf, erhöhen jedoch jeweils ihr Interesse an flexiblen lokalen Ressourcen. Die europäische Beschaffung wird voraussichtlich Anbieter bevorzugen, die technische Standards, Cybersicherheitsanforderungen und lokale Netzcodes erfüllen können. Im Markt für Verteilnetzstechnologie veranlassen diese Bedingungen Anbieter dazu, Compliance und Integration als zentrale Produktfähigkeiten zu behandeln.
Markt für Technologie verteilter Energieressourcen (DER) in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 19,7 % prognostiziert. China verfügt über die größte verteilte Photovoltaikbasis der Region, und die nationalen Pläne für erneuerbare Energien unterstützen weitere Zubaumaßnahmen bis 2030. Indiens Dachsolar-Programme und der breitere Ausbau erneuerbarer Energien schaffen eine weitere Nachfragequelle für Anlagen und Betriebssysteme. Die Region umfasst sowohl ausgereifte Stromsysteme, die fortschrittliche Steuerungen benötigen, als auch Entwicklungssysteme, die eine zuverlässige lokale Versorgung erfordern. Das Wachstum bei Haushaltsbatterien in Australien und der integrierte Systemplanungsansatz des Landes zeigen beispielhaft, wie Verbraucheranlagen für die Systemplanung relevanter werden können. Der Nahe Osten und Afrika nutzen ebenfalls verteilte Solarenergie und hybride Mikronetze für resilienzbezogene Einrichtungen und die ländliche Elektrifizierung. Südamerika bietet Chancen in abgelegenen Gebieten und im Bergbau, wo Netzengpässe netzunabhängige Bereitstellungen und Mikronetz-Bereitstellungen begünstigen können. Für den Markt für Technologie verteilter Energieressourcen machen die geografische Vielfalt lokale Partnerschaften, Serviceabdeckung und regulatorisches Verständnis zu wichtigen Erfolgsfaktoren.
Wettbewerbslandschaft
Der Markt für Technologie verteilter Energieressourcen ist fragmentiert, da der Wettbewerb in den Bereichen Erzeugungsanlagen, Speicherung, Stromumwandlung, Steuerungen und Software unterschiedlich ist. ABB, Siemens, Schneider Electric, GE Vernova, Hitachi Energy, Sungrow und Huawei Digital Power verfügen über breite Produktportfolios und etablierte Beziehungen zu Versorgungsunternehmen. Ihre Größe unterstützt die Teilnahme an größeren Projekten, die Anlagenlieferung, Engineering, Systemintegration und langfristigen Service erfordern. Spezialisierte Softwareanbieter wie AutoGrid und Next Kraftwerke konkurrieren mit Plattformen, die von größeren Technologie- und Energieunternehmen entwickelt wurden. Tesla, Wärtsilä und Itron nehmen ebenfalls durch Speicher-, Steuerungs-, Aggregations- und Messfähigkeiten teil. Der Wettbewerb wird daher durch die Fähigkeit geprägt, Anlagen und Software zu verbinden, und nicht durch eine einzelne Produktkategorie allein.
GE Vernova berichtete in seinen Ergebnissen für das zweite Quartal 2026 von Rechenzentrumaufträgen von mehr als 5 Milliarden USD seit Jahresbeginn. Das Unternehmen plant auch kumulierte Forschungs- und Entwicklungsinvestitionen von 5 Milliarden USD von 2025 bis 2028, wobei die Hälfte auf langfristige Innovationen ausgerichtet ist, einschließlich Netztechnologien für Rechenzentren. Diese Maßnahmen zeigen, wie größere Anbieter Netzprodukte auf den Strombedarf digitaler Infrastruktur ausrichten. Huawei Digital Power stellte im Juni 2026 die netzbildende Energiespeicherplattform LUTERRA vor. Das Unternehmen startete auch FusionSolar 9.0 im April 2026 in Europa, mit mehr als 10 GW verwandter Projekte weltweit im Bau. Die Ankündigung des Polen-Projekts von Sungrow zeigt eine weitere Strategie, die sich auf die Kombination von Solar und Speicher in großem Maßstab konzentriert. Diese Schritte zeigen, dass führende Anbieter größeren Wert auf integrierte Systemangebote legen.
Software und Steuerungen bleiben wichtige Wettbewerbsbereiche, da Versorgungsunternehmen zuverlässige Betriebsabläufe über viele Anlagentypen und Eigentümer hinweg benötigen. Anbieter, die sicheren Einsatz, Gerätekommunikation, Netzcodekonformität und Datenverwaltung unterstützen, können ihre Position bei Versorgungsunternehmen und Projekteigentümern stärken. IEC-61850- und IEEE-2030.5-Kompatibilität sind relevant, da sie Integrationsbarrieren bei verbundenen Anlagen reduzieren. Cybersicherheit wird auch Teil der Wettbewerbspositionierung, anstatt ein separates Compliance-Thema zu sein. Anbieter, die kein sicheres Gerätemanagement nachweisen können, können längere Genehmigungsprozesse bei Versorgungsunternehmen erfahren. Kleinere Unternehmen können in fokussierten Anwendungen wie der Fahrzeug-zu-Netz-Koordination, landwirtschaftlichen Mikronetzen und lokalem Flexibilitätsmanagement weiterhin konkurrieren. Ihre Herausforderung besteht darin, Zuverlässigkeit und Integrationsfähigkeit in einem für Versorgungsunternehmen akzeptablen Maßstab nachzuweisen. Größere Anbieter behalten einen Vorteil, wo Kunden globale Servicekapazität und breite Anlagenportfolios schätzen. Das Wettbewerbsergebnis wird von der Betriebsleistung, der Normenkonformität und der Fähigkeit abhängen, sowohl physische Anlagen- als auch digitale Steuerungsanforderungen zu erfüllen.
Branchenführer im Bereich Technologie verteilter Energieressourcen (DER)
-
Siemens AG
-
Schneider Electric SE
-
GE Vernova Inc.
-
ABB Ltd.
-
Emerson Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Technologie verteilter Energieressourcen (DER) Unternehmen in diesem Bericht
- ABB Ltd.
- AutoGrid Systems, Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Generac Holdings Inc.
- Hitachi Energy Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Itron, Inc.
- Next Kraftwerke GmbH
- Schneider Electric SE
- Siemens AG
- SolarEdge Technologies, Inc.
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Neueste Industrielle Entwicklungen in Markt für Technologie verteilter Energieressourcen (DER)
- August 2026: Sungrow und GOLDBECK SOLAR unterzeichneten Europas größtes Photovoltaikprojekt, das 722 MWp Solar in Polen und einen Rahmen für eine 1-GWh-Batteriespeicherpipeline umfasst.
- Juli 2026: GE Vernova kündigte eine Erweiterung seiner Stromübertragungsanlage in Charleroi, Pennsylvania, um 138 Millionen USD an, die voraussichtlich bis 2028 275 Arbeitsplätze schaffen wird.
- Juni 2026: Huawei Digital Power stellte die LUTERRA Smart String netzbildende ESS-Plattform auf der Intersolar Europe 2026 vor.
- April 2026: Huawei Digital Power startete die intelligente Photovoltaiklösung FusionSolar 9.0 in ganz Europa, mit mehr als 10 GW an Projekten im Bau, die die Lösung nutzen.
Globaler Berichtsumfang des Marktes für Technologie verteilter Energieressourcen (DER)
Technologie für verteilte Energieressourcen (DER) bezeichnet einen dezentralisierten Rahmen aus klein- bis mittelgroßen Energieerzeugungs-, Speicher- und Managementsystemen, die typischerweise nahe am Verbrauchsort und nicht in einem zentralen Kraftwerk angesiedelt sind.
Der globale Markt für Technologie verteilter Energieressourcen (DER) ist nach Ressourcentechnologie, Komponente, Technologieintegration, Anwendung und Geografie segmentiert. Nach Ressourcentechnologie ist der Markt in verteilte Photovoltaiksysteme (PV), verteilte Windenergieanlagen, verteilte Energiespeichersysteme, Kraft-Wärme-Kopplungssysteme (KWK), Brennstoffzellen und verteilte wasserstoffbasierte Stromerzeugungssysteme, Kleinwasserkraftanlagen, diesel- und gasbasierte verteilte Generatoren sowie sonstige verteilte Erzeugungstechnologien segmentiert. Nach Komponente ist der Markt in Stromerzeugungsanlagen, Energiespeicherhardware, Stromumwandlungssysteme und Wechselrichter, intelligente Zähler und Überwachungsgeräte, Kommunikations- und Steuerungssysteme, Netzanschluss- und Schutzanlagen sowie Softwareplattformen und digitale Dienste segmentiert. Nach Technologieintegration ist der Markt in eigenständige verteilte Energieressourcen, Solar-plus-Speicher-Systeme, hybride erneuerbare Energiesysteme, netzgebundene verteilte Energiesysteme, netzunabhängige verteilte Energiesysteme, Mikronetze und Gemeinschaftsenergiesysteme, virtuelle Kraftwerke (VPP) sowie integrierte DER-Aggregations- und Optimierungsplattformen segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbegebäude, Industrieanlagen, Versorgungsunternehmen und Stromverteilnetze, Rechenzentren und digitale Infrastruktur, Gesundheitswesen und kritische Infrastruktur, Verkehr und Ladeinfrastruktur für Elektrofahrzeuge, abgelegene und netzunabhängige Gemeinschaften sowie Landwirtschaft und ländliche Elektrifizierung segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Technologie verteilter Energieressourcen in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Verteilte Photovoltaiksysteme (PV) |
| Verteilte Windenergieanlagen |
| Verteilte Energiespeichersysteme |
| Kraft-Wärme-Kopplungssysteme (KWK) |
| Brennstoffzellen und verteilte wasserstoffbasierte Stromerzeugungssysteme |
| Kleinwasserkraftanlagen |
| Diesel- und gasbasierte verteilte Generatoren |
| Sonstige verteilte Erzeugungstechnologien |
| Stromerzeugungsanlagen |
| Energiespeicherhardware |
| Stromumwandlungssysteme und Wechselrichter |
| Intelligente Zähler und Überwachungsgeräte |
| Kommunikations- und Steuerungssysteme |
| Netzanschluss- und Schutzanlagen |
| Softwareplattformen und digitale Dienste |
| Eigenständige verteilte Energieressourcen |
| Solar-plus-Speicher-Systeme |
| Hybride erneuerbare Energiesysteme |
| Netzgebundene verteilte Energiesysteme |
| Netzunabhängige verteilte Energiesysteme |
| Mikronetze und Gemeinschaftsenergiesysteme |
| Virtuelle Kraftwerke (VPP) |
| Integrierte DER-Aggregations- und Optimierungsplattformen |
| Wohnbereich |
| Gewerbegebäude |
| Industrieanlagen |
| Versorgungsunternehmen und Stromverteilnetze |
| Rechenzentren und digitale Infrastruktur |
| Gesundheitswesen und kritische Infrastruktur |
| Verkehr und Ladeinfrastruktur für Elektrofahrzeuge |
| Abgelegene und netzunabhängige Gemeinschaften |
| Landwirtschaft und ländliche Elektrifizierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Ressourcentechnologie | Verteilte Photovoltaiksysteme (PV) | |
| Verteilte Windenergieanlagen | ||
| Verteilte Energiespeichersysteme | ||
| Kraft-Wärme-Kopplungssysteme (KWK) | ||
| Brennstoffzellen und verteilte wasserstoffbasierte Stromerzeugungssysteme | ||
| Kleinwasserkraftanlagen | ||
| Diesel- und gasbasierte verteilte Generatoren | ||
| Sonstige verteilte Erzeugungstechnologien | ||
| Nach Komponente | Stromerzeugungsanlagen | |
| Energiespeicherhardware | ||
| Stromumwandlungssysteme und Wechselrichter | ||
| Intelligente Zähler und Überwachungsgeräte | ||
| Kommunikations- und Steuerungssysteme | ||
| Netzanschluss- und Schutzanlagen | ||
| Softwareplattformen und digitale Dienste | ||
| Nach Technologieintegration | Eigenständige verteilte Energieressourcen | |
| Solar-plus-Speicher-Systeme | ||
| Hybride erneuerbare Energiesysteme | ||
| Netzgebundene verteilte Energiesysteme | ||
| Netzunabhängige verteilte Energiesysteme | ||
| Mikronetze und Gemeinschaftsenergiesysteme | ||
| Virtuelle Kraftwerke (VPP) | ||
| Integrierte DER-Aggregations- und Optimierungsplattformen | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Versorgungsunternehmen und Stromverteilnetze | ||
| Rechenzentren und digitale Infrastruktur | ||
| Gesundheitswesen und kritische Infrastruktur | ||
| Verkehr und Ladeinfrastruktur für Elektrofahrzeuge | ||
| Abgelegene und netzunabhängige Gemeinschaften | ||
| Landwirtschaft und ländliche Elektrifizierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Technologie verteilter Energieressourcen (DER) im Jahr 2026?
Die Marktgröße für Technologie verteilter Energieressourcen (DER) beträgt im Jahr 2026 0,94 Milliarden USD und wird voraussichtlich bis 2032 bei einem CAGR von 19,11 % einen Wert von 2,65 Milliarden USD erreichen.
Welche Ressourcentechnologie hält im Jahr 2026 den größten Anteil?
Verteilte Photovoltaiksysteme halten im Jahr 2026 einen Anteil von 33,7 %, während verteilte Energiespeicherung mit einem CAGR von 22,6 % bis 2032 das am schnellsten wachsende Ressourcensegment ist. Solar bietet die größte installierte Basis, während Speicher Flexibilitäts- und Backup-Anwendungen unterstützt.
Warum sind virtuelle Kraftwerke wichtig?
Virtuelle Kraftwerke bündeln kleinere Kundenvermögenswerte zu einer steuerbaren Ressource, die den Netzbetrieb unterstützen und, wo erlaubt, an Märkten teilnehmen kann. Ihr Wachstum hängt von sicheren Gerätesteuerungen, Kundenbeteiligung und transparenten Vergütungsregeln ab.
Welcher Endverwendungsbereich wächst am schnellsten?
Rechenzentren und digitale Infrastruktur sollen bis 2032 mit einem CAGR von 23,6 % wachsen, da Strombedarf und Kontinuitätsanforderungen steigen. Systeme vor Ort können diesen Einrichtungen helfen, Kapazitätsengpässe zu bewältigen und die betriebliche Resilienz aufrechtzuerhalten.
Welche Region führt derzeit bei der Bereitstellung?
Nordamerika hält im Jahr 2026 einen Anteil von 35,7 %, während Asien-Pazifik mit einem CAGR von 19,7 % bis 2032 das schnellste regionale Wachstum verzeichnen soll. Chinas verteilte Photovoltaikbasis und der regionale Ausbau erneuerbarer Energien sind wichtige Treiber der Asien-Pazifik-Aktivität.
Was sind die wesentlichen Hindernisse für die Einführung?
Cybersicherheitsanforderungen, Integration mit Altsystemen, fragmentierte Vergütungsregeln und Herausforderungen bei der Kostendeckung für Versorgungsunternehmen können Projekte verzögern. Jedes Problem kann die Beschaffungszeit verlängern und das Vertrauen in langfristige Projekterlöse verringern.