
Tamanho e Participação do Mercado de Grãos de Destilaria
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
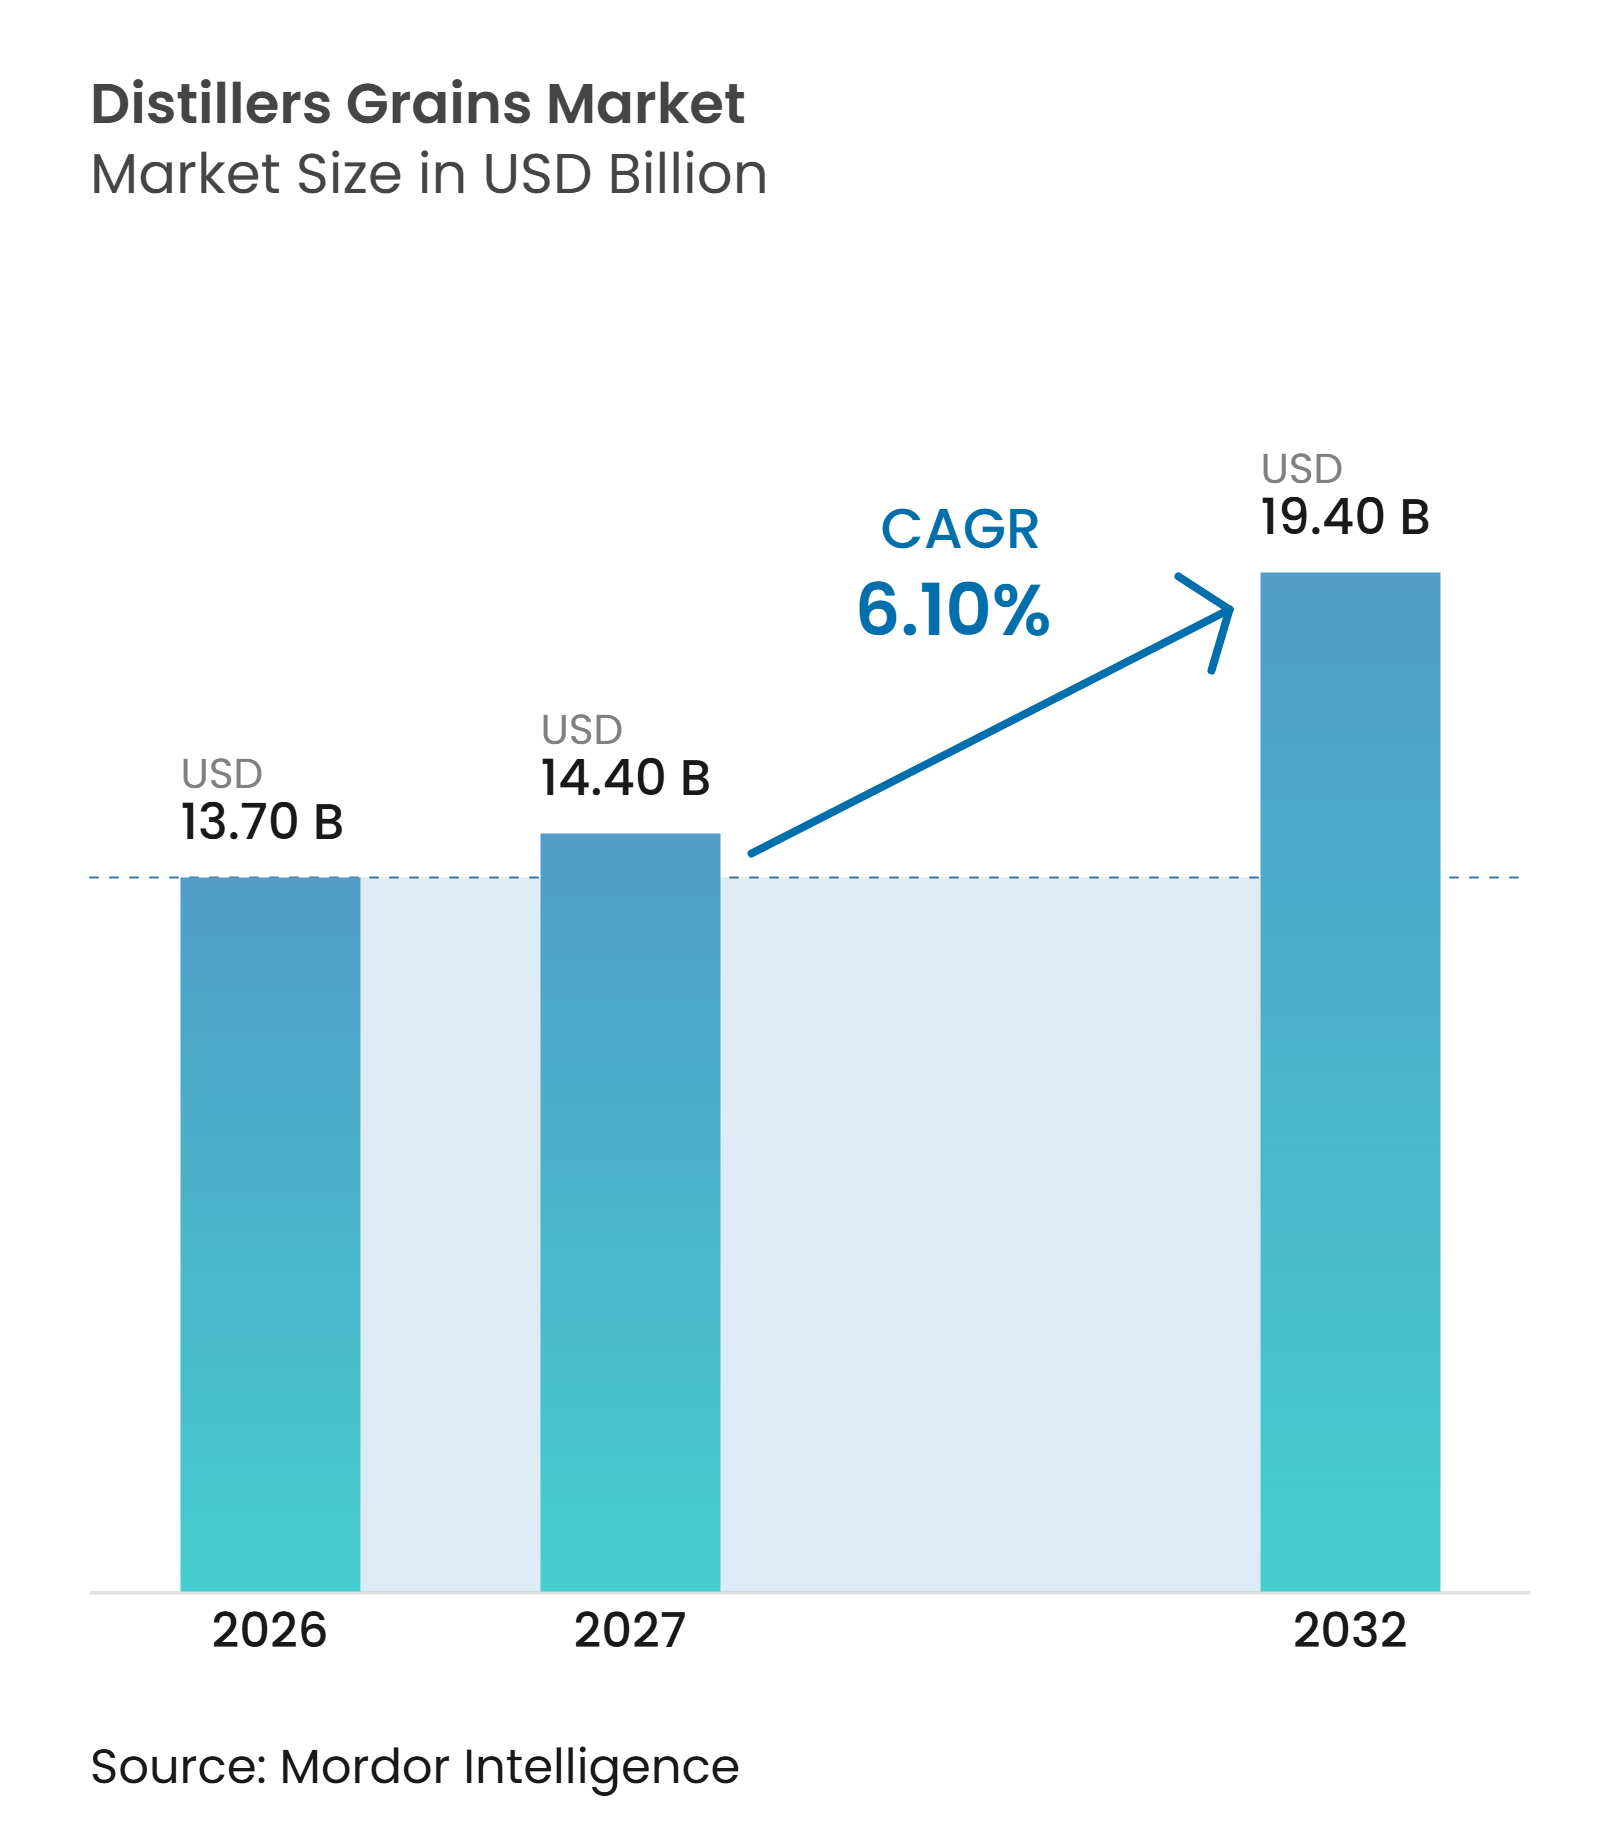
| Tamanho do Mercado (2027) | 14.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Grãos de Destilaria por Mordor Intelligence
O tamanho do mercado de Grãos de Destilaria foi avaliado em 13,7 bilhões de USD em 2026 e estima-se que cresça de 14,4 bilhões de USD em 2027 para atingir 19,4 bilhões de USD até 2032, a um CAGR de 6,1% durante o período de previsão (2027-2032). O mercado de Grãos de Destilaria é sustentado pela estreita ligação entre a produção de etanol e a demanda por ingredientes de alimentação animal economicamente acessíveis. A expansão da capacidade de moagem a seco pode aumentar a disponibilidade de coprodutos, enquanto os produtores pecuários continuam a buscar insumos proteicos e energéticos capazes de reduzir os custos das rações. A atividade exportadora amplia a base de demanda além dos confinamentos domésticos e oferece aos produtores acesso a mercados com crescente produção de aves, laticínios, suínos e aquicultura. O mercado de Grãos de Destilaria também enfrenta limitações decorrentes da variabilidade na composição nutricional, dos requisitos de transporte para produtos úmidos e da exposição aos ciclos de margem das usinas de etanol. Os produtores estão respondendo por meio de fracionamento, peletização, testes por lote, e investimentos em processamento de baixo carbono que podem melhorar a consistência do produto e o manuseio para exportação.
Principais Conclusões do Relatório
-
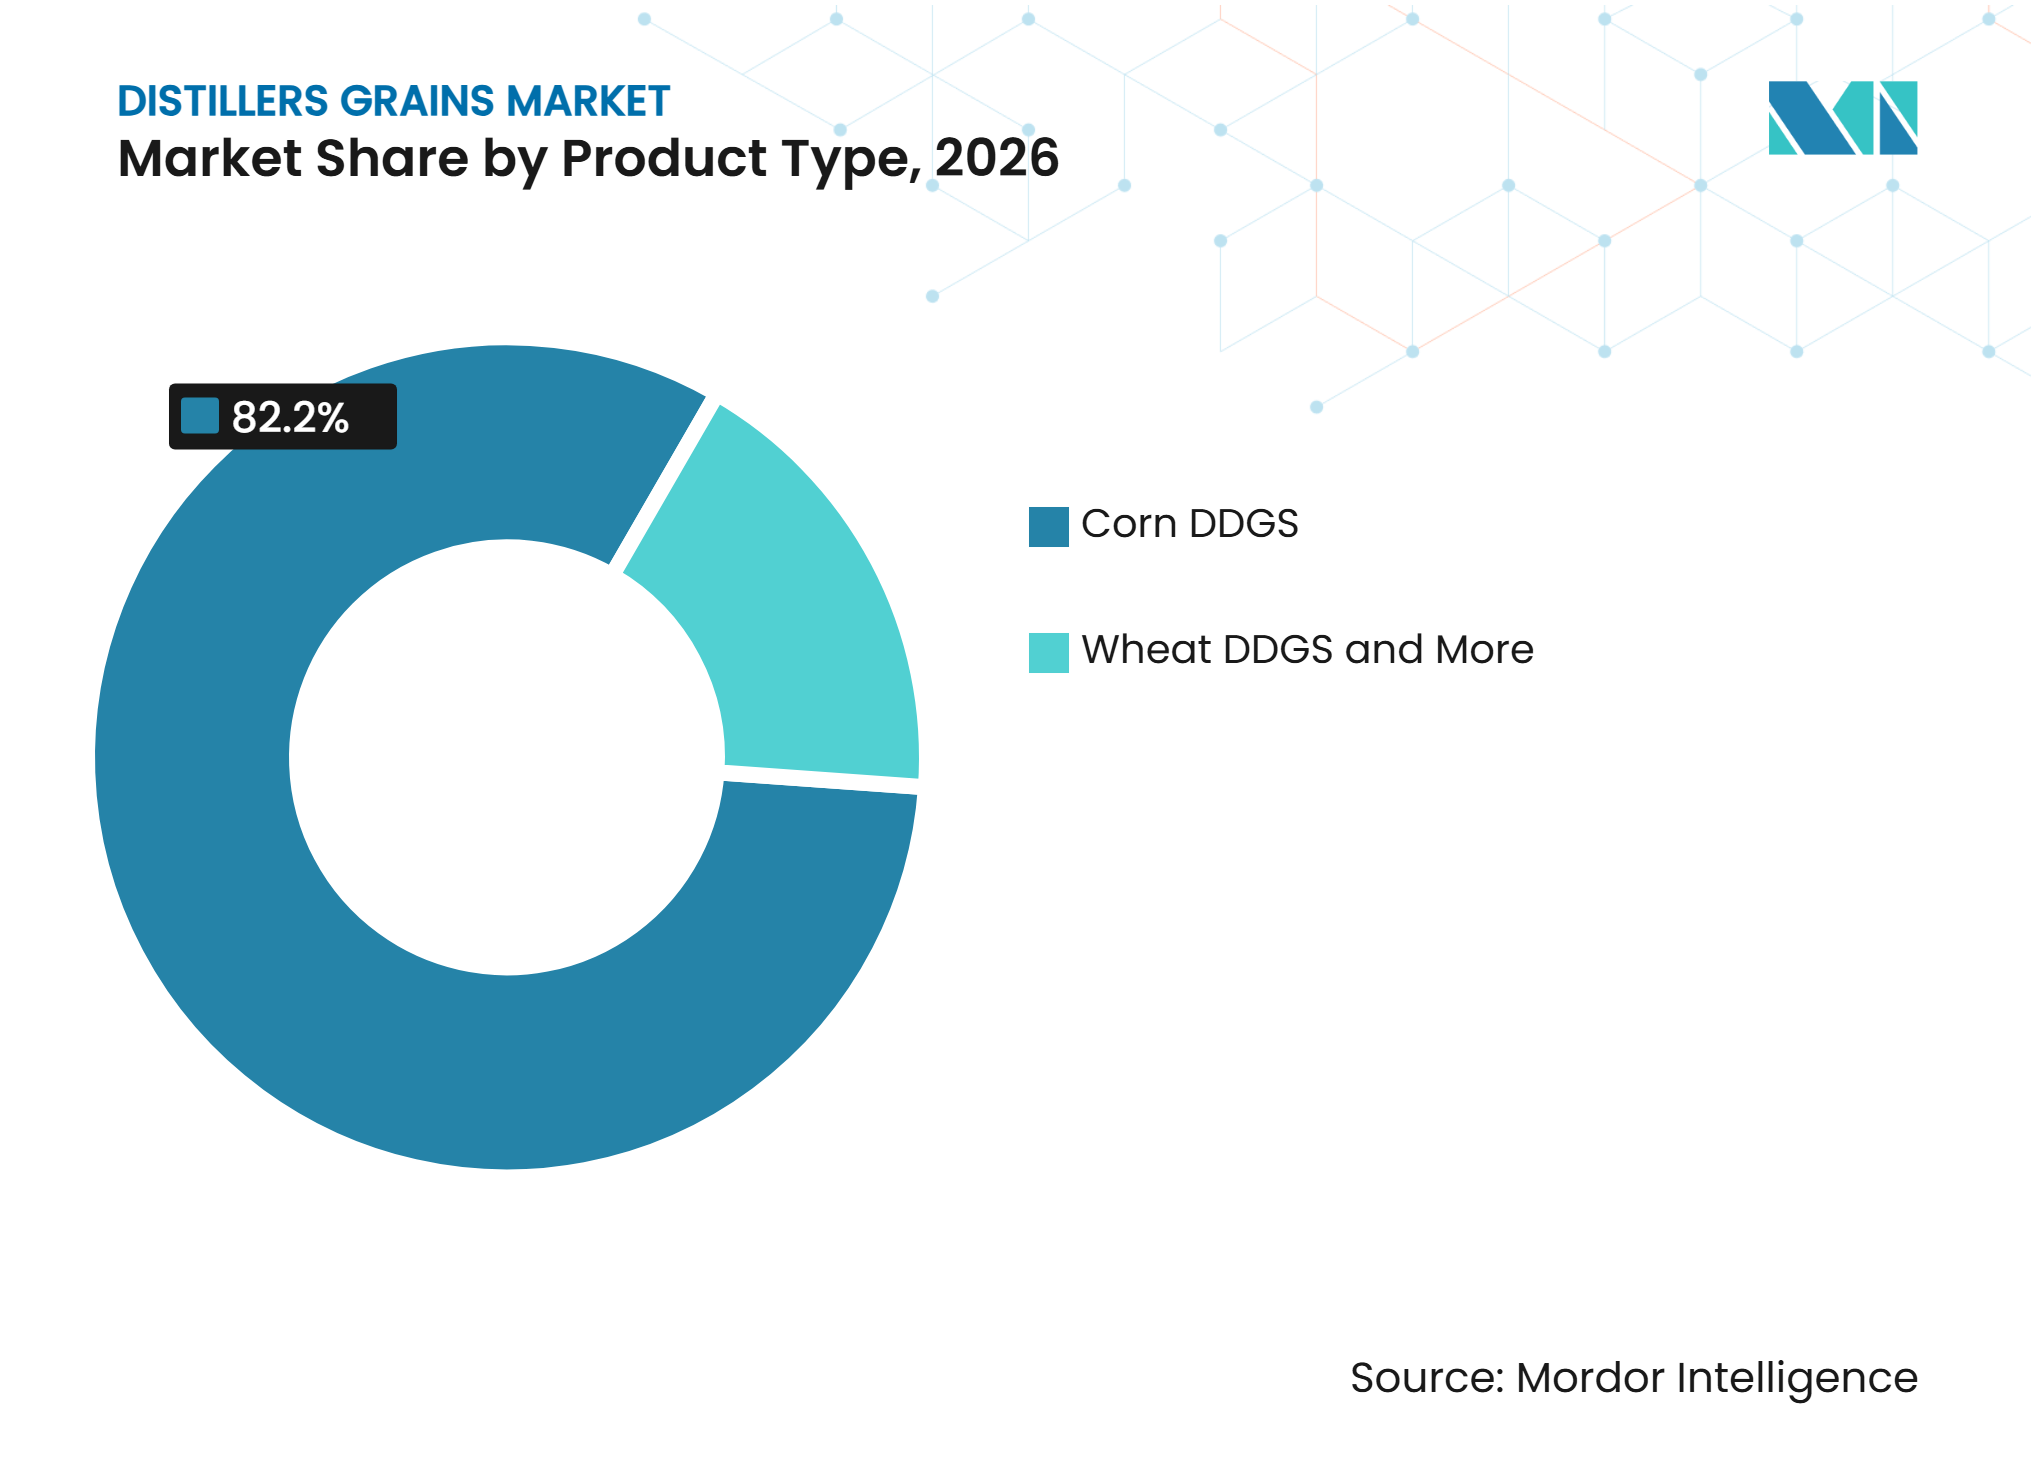
Por tipo de produto, o DDGS de Milho liderou com a maior participação de 82,2% do Mercado de Grãos de Destilaria em 2026, enquanto o DDGS de Arroz deve registrar o crescimento mais rápido durante o período de previsão.
-
Por forma, os Grãos de Destilaria Secos com Solúveis lideraram com a maior participação de 56,3% do Mercado de Grãos de Destilaria em 2026, enquanto os Grãos de Destilaria Peletizados e em Cubos devem registrar o crescimento mais rápido até 2032.
-
Por grau de ração, o Grau de Alta Proteína liderou com a maior participação de 78,2% do Mercado de Grãos de Destilaria em 2026, enquanto o Grau de Proteína Média deve registrar o crescimento mais rápido durante o período de previsão.
-
Por pecuária, os Ruminantes lideraram com a maior participação de 45,0% do Mercado de Grãos de Destilaria em 2026, enquanto a Aquicultura deve avançar à taxa de crescimento mais rápida até 2032.
-
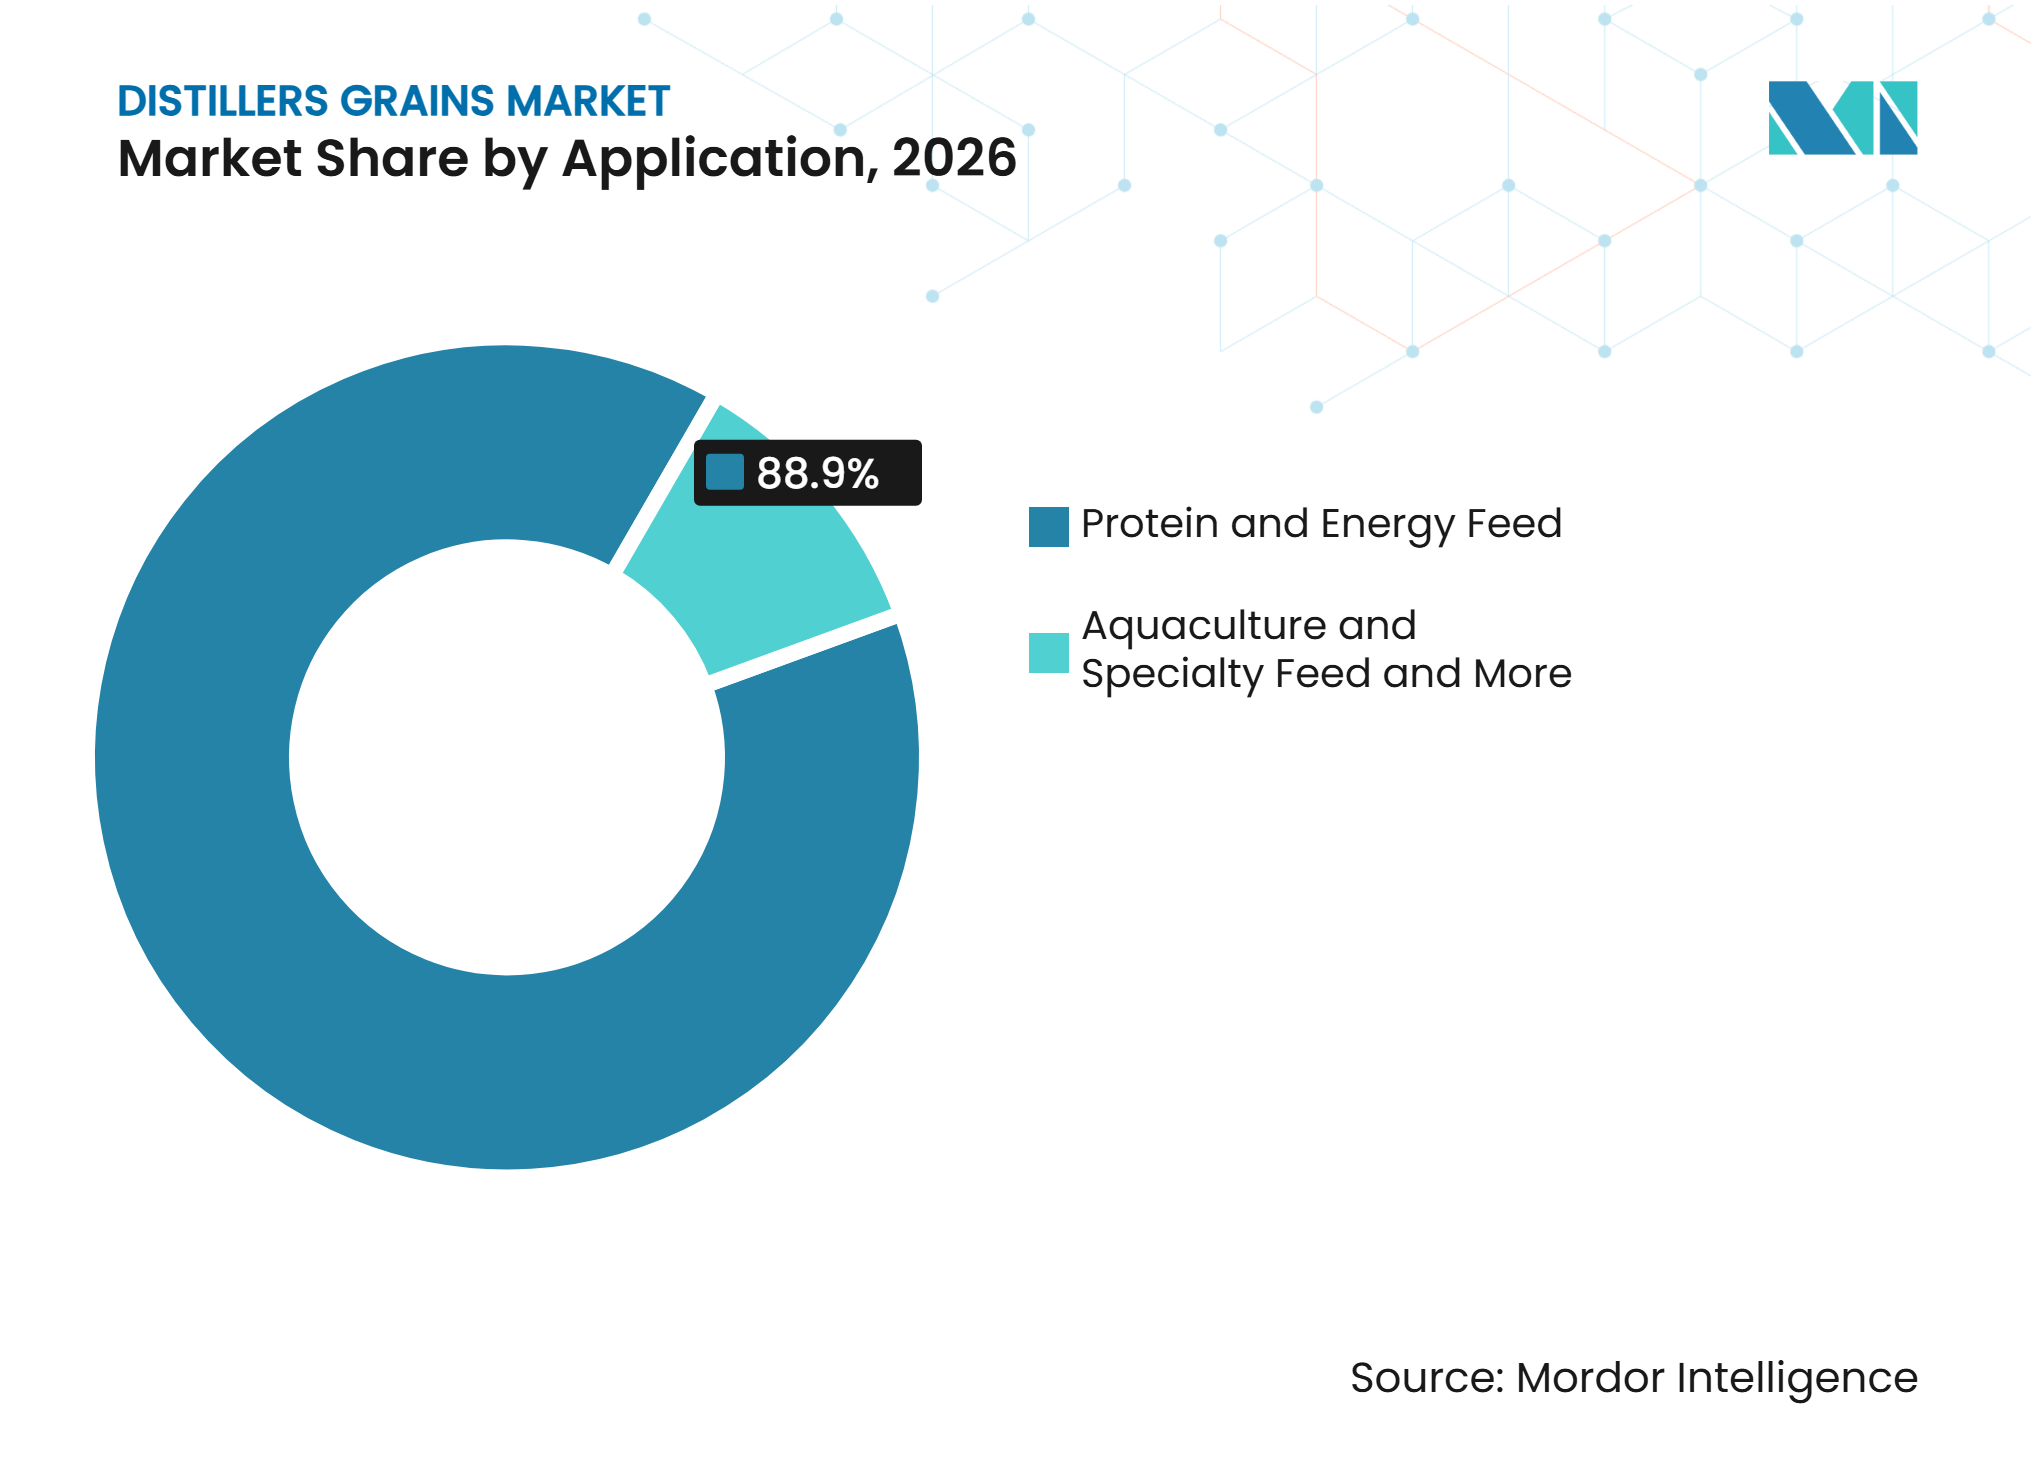
Por aplicação, a Ração Proteica e Energética liderou com a maior participação de 88,9% do Mercado de Grãos de Destilaria em 2026, enquanto a Ração para Aquicultura e Especialidades deve registrar o crescimento mais rápido durante o período de previsão.
-
Por tecnologia de processamento, a Moagem a Seco liderou com a maior participação de 68,0% do Mercado de Grãos de Destilaria em 2026, enquanto o Fracionamento Mecânico deve registrar o crescimento mais rápido até 2032.
-
Por canal de distribuição, as Vendas Diretas pela Usina de Etanol lideraram com a maior participação de 86,0% do Mercado de Grãos de Destilaria em 2026, enquanto os Canais Online e de Especialidades devem registrar o crescimento mais rápido durante o período de previsão.
-
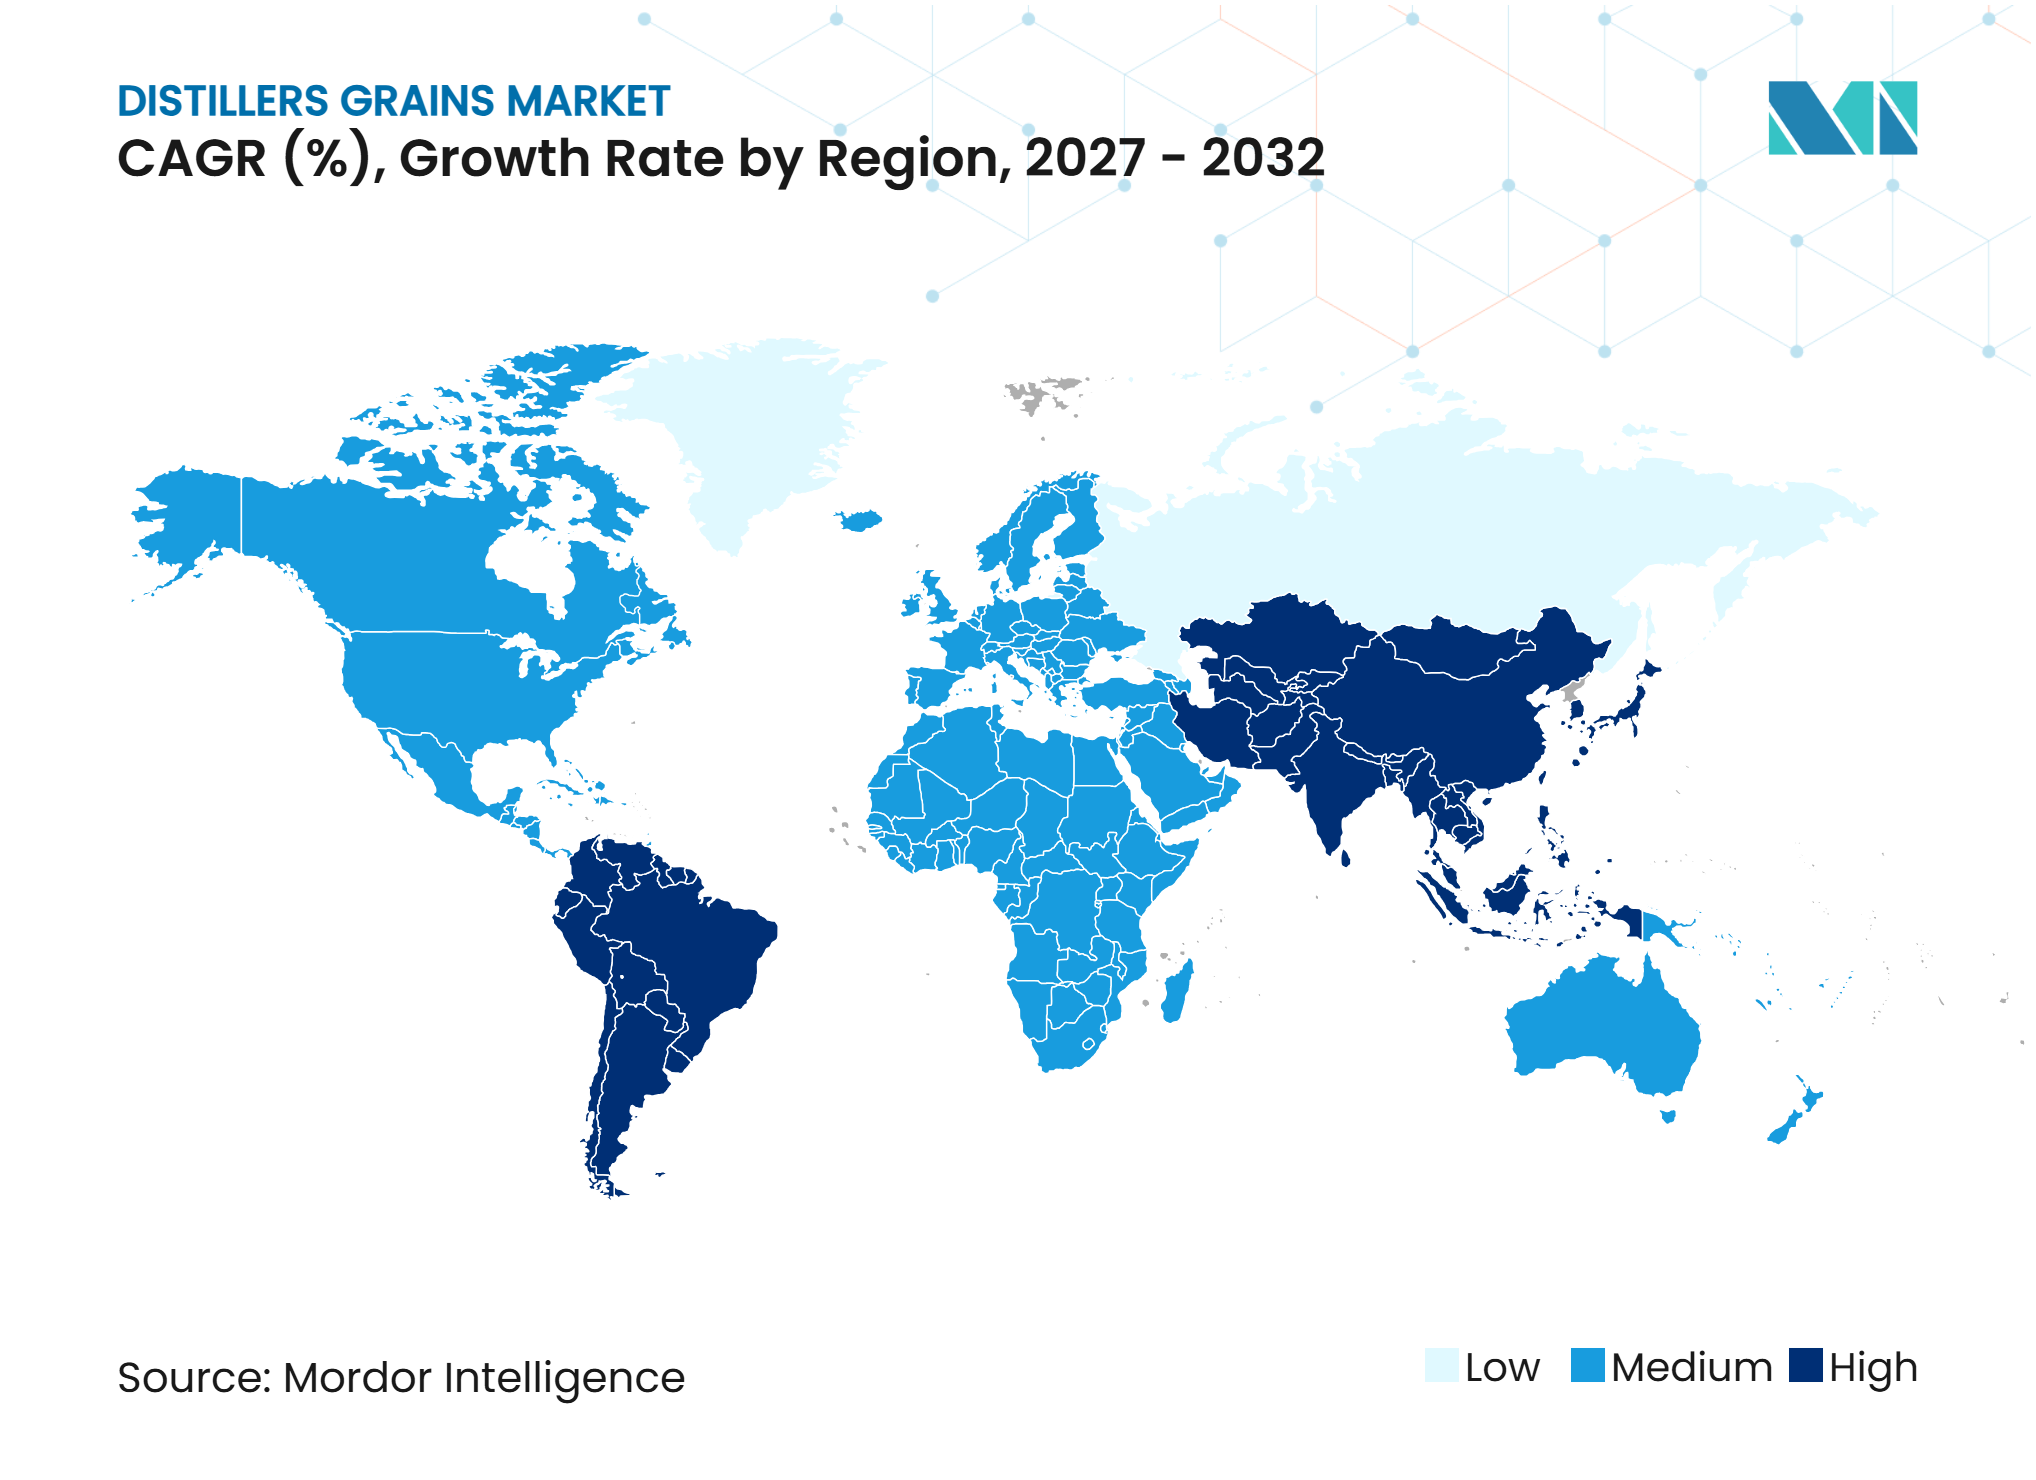
Por geografia, a América do Norte liderou com a maior participação de 47,2% do Mercado de Grãos de Destilaria em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, avançando a um CAGR de 7,1% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Etanol por Moagem a Seco | +1.50% | Global, maior na América do Norte e América do Sul | Médio prazo (2-4 anos) |
| Demanda por Rações Proteicas e Energéticas de Baixo Custo | +1.20% | Global, particularmente América do Norte, Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Crescimento da Produção Pecuária, de Laticínios, Avícola e de Aquicultura | +1.00% | Núcleo na Ásia-Pacífico, estendendo-se à América do Sul e ao Oriente Médio | Longo prazo (≥ 4 anos) |
| Diversificação de Rotas de Exportação e Crescente Demanda da Ásia-Pacífico | +0.80% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fracionamento e Inovação em Produtos de Alta Proteína | +0.70% | América do Norte, com demanda emergente na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Dados Nutricionais por Lote e Formulação Digital de Rações | +0.40% | Global, com adoção liderante na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Etanol por Moagem a Seco
Cada bushel de milho processado em uma usina de etanol por moagem a seco produz de 17 a 18 libras de DDGS. Isso torna a capacidade de etanol uma fonte direta de oferta adicional para o mercado de Grãos de Destilaria, onde a nova capacidade aumenta os volumes de coprodutos disponíveis. Uma produção mais elevada pode melhorar a disponibilidade de ração para operações pecuárias próximas e para canais de exportação. Também pode pressionar os produtores a desenvolver graus com maior valor agregado do que o DDGS commodity. A POET iniciou uma expansão de 203 milhões de USD em sua biorrefinaria de Shelbyville, Indiana, em março de 2026. O projeto deve dobrar a produção de DDGS naquela planta para 500.000 toneladas por ano quando concluído no quarto trimestre de 2027[1].
Demanda por Rações Proteicas e Energéticas de Baixo Custo
O DDGS compete com o milho e o farelo de soja na formulação de rações de menor custo. Seu valor de substituição pode se fortalecer quando seu preço equivalente em energia permanece abaixo do preço do farelo de soja. Uma avaliação revisada por pares identifica a relação de preço entre DDGS e farelo de soja como um determinante importante do uso como ração. A relação não é determinada apenas pela nutrição animal, pois a utilização da usina de etanol também afeta a disponibilidade do produto. Margens de combustível mais baixas podem reduzir a produção de etanol e restringir a oferta de DDGS mesmo quando a demanda por ração permanece estável. Essa ligação exige que os fabricantes de ração considerem os preços das commodities e as condições operacionais das usinas de etanol ao gerenciar o abastecimento.
Crescimento da Produção Pecuária, de Laticínios, Avícola e de Aquicultura
O aumento da produção de proteína animal sustenta a demanda por ingredientes de ração ricos em proteína. O mercado de Grãos de Destilaria está exposto a essa demanda por meio de rações pecuárias e formulações de aquafeed, o que conecta o crescimento da alimentação ao uso de coprodutos. A Organização das Nações Unidas para a Alimentação e a Agricultura identifica a aquicultura como a principal fonte incremental de abastecimento global de alimentos de origem aquática. Essa tendência sustenta a demanda por proteínas competitivas em custo utilizadas em rações para aquicultura. As frações de DDGS de alta proteína podem atender parcialmente a essa necessidade onde os requisitos de formulação permitem seu uso. A demanda é particularmente relevante nos mercados asiáticos com expansão da produção de camarão, pangásio, tilápia e salmão.
Diversificação de Rotas de Exportação e Crescente Demanda da Ásia-Pacífico
A rede de exportação de DDGS dos Estados Unidos alcança mais de 50 países. Uma base ampla de destinos pode reduzir a exposição a mudanças de demanda em um único país importador. As exportações de DDGS dos Estados Unidos totalizaram 11,6 milhões de toneladas métricas em 2025, com um valor de 2,8 bilhões de USD[2]. México, Coreia do Sul, Vietnã e Indonésia responderam por 55% dessas remessas. A Indonésia importou um recorde de 166.925 toneladas métricas em junho de 2026, um aumento de 22% em relação ao período anterior. Esses fluxos demonstram a relevância da expansão avícola e da gestão de custos de ração na Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Variabilidade Nutricional e Limites de Inclusão por Espécie | -1.2% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Restrições de Umidade, Armazenamento e Frete de Longa Distância | -0.9% | Global, maior na América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Requisitos de Documentação de Micotoxinas, Enxofre e Segurança Alimentar | -0.7% | Europa e Ásia-Pacífico, particularmente Alemanha e China | Médio prazo (2-4 anos) |
| Exposição da Margem de Coprodutos à Economia das Usinas de Etanol | -0.6% | América do Norte e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade Nutricional e Limites de Inclusão por Espécie
A composição do DDGS varia entre plantas e lotes de produção. A variabilidade é particularmente importante para proteína, gordura, enxofre e lisina digestível. Uma avaliação revisada por pares relatou que o teor de lisina digestível pode variar em mais de 30% entre lotes de DDGS. Os formuladores de ração podem, portanto, estabelecer níveis de inclusão conservadores para dietas de suínos e aves. As dietas de frangos de corte podem ser limitadas a 10% a 15% de DDGS, apesar do potencial valor de substituição do produto. Os ruminantes permanecem menos afetados porque seus sistemas digestivos toleram níveis mais elevados de fibra e enxofre.
Requisitos de Documentação de Micotoxinas, Enxofre e Segurança Alimentar
Os compradores de ração exigem documentação que suporte a revisão de qualidade e segurança. Os controles de micotoxinas e enxofre são particularmente importantes quando os produtos cruzam fronteiras ou entram em dietas animais sensíveis. Os mercados europeus utilizam um ambiente de documentação mais rigoroso para o DDGS de milho importado do que para alguns DDGS de trigo produzidos localmente. Isso pode adicionar custos de testes, administração e conformidade para os fornecedores. O abastecimento orgânico também depende de registros de proveniência sob o Programa Orgânico Nacional do Departamento de Agricultura dos Estados Unidos. Esses requisitos podem limitar a oferta de produto certificado às operações de etanol qualificadas no mercado de Grãos de Destilaria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Milho Mantém a Escala Enquanto o Arroz Apoia a Diversidade RegionalO DDGS de Milho respondeu por 82,2% da participação do mercado de Grãos de Destilaria em 2026. A escala reflete o uso do milho como principal matéria-prima para o etanol por moagem a seco nos Estados Unidos e no Brasil. O DDGS de milho amarelo representa a maior parte da categoria. As variantes não-OGM e orgânicas atendem compradores que buscam preservação de identidade e proveniência verificada. O DDGS de milho branco desempenha um papel mais restrito nos mercados de ração da América Central. O DDGS de trigo é mais comum nas operações de etanol europeias e australianas. Pode ser relevante onde as importações de milho enfrentam tarifas ou barreiras logísticas. Essas diferenças de produto vinculam a disponibilidade de matéria-prima aos padrões locais de produção de etanol.
O DDGS de Arroz sustenta uma base de produtos mais diversificada na Índia e no Sudeste Asiático. Seu papel se encaixa em áreas onde a produção de etanol à base de arroz pode abastecer os canais existentes de ração para pecuária e aquicultura. O segmento não desloca o DDGS de milho em escala global. Ele reduz a dependência dos compradores regionais do abastecimento à base de milho. A diversidade de produtos também oferece aos compradores uma escolha de perfis nutricionais e rotas de abastecimento local. Os exportadores ainda devem fornecer informações claras de qualidade, pois os ingredientes de ração de diferentes grãos não têm composição idêntica. Espera-se que o milho mantenha seu papel estrutural até 2032 devido à base instalada de plantas de moagem a seco. O abastecimento à base de arroz, no entanto, amplia a relevância do setor de Grãos de Destilaria nos sistemas de alimentação asiáticos.


Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Forma:
Produtos Secos Lideram Enquanto a Peletização Apoia o Comércio de Longa DistânciaOs grãos de destilaria secos com solúveis responderam por 56,3% do tamanho do mercado de Grãos de Destilaria em 2026. O formato é preferido pela estabilidade em prateleira e compatibilidade com os sistemas de manuseio estabelecidos nas fábricas de ração. É utilizado em vendas domésticas e de exportação onde os compradores precisam de material que tolere armazenamento e transporte. Os solúveis de destilaria condensados, os grãos de destilaria úmidos com solúveis e os grãos de destilaria úmidos modificados com solúveis atendem principalmente usuários locais de ruminantes. Seu teor de umidade limita o raio prático de vendas em torno de uma usina de etanol. Os grãos de destilaria secos sem solúveis adicionados podem ser selecionados onde se prefere menor teor de gordura. A escolha da forma depende, portanto, dos requisitos animais, da distância e da logística disponível.
Os produtos peletizados e em cubos abordam o custo de transportar proteína por longas distâncias. A densificação pode melhorar o manuseio nas fábricas de ração e reduzir o custo de frete por unidade de proteína. Também pode apoiar o carregamento de embarcações com múltiplas commodities. A CHS concluiu uma reforma e expansão de 105 milhões de USD em seu terminal de Myrtle Grove em maio de 2025. O projeto aumentou a capacidade de manuseio de exportação de DDGS em 30% e adicionou uma E-Crane dedicada a grãos. Essa infraestrutura apoia arranjos de carregamento que combinam DDGS e farelo de soja para compradores no exterior. A peletização torna-se mais relevante quando os altos custos de frete poderiam, de outra forma, reduzir a vantagem entregue do DDGS.
Por Grau de Ração:
Produtos de Alta Proteína Atendem Requisitos de Ração PremiumO grau de alta proteína deteve 78,2% de participação em 2026. O fracionamento mecânico apoia a produção de graus especializados com maior concentração de proteína do que o DDGS convencional. A Green Plains declarou que seu produto Ultra-High Protein contém pelo menos 50% de proteína. O produto Sequence da empresa contém cerca de 60% de proteína. Esses produtos são direcionados a aplicações de aquicultura, ração para animais de estimação e pecuária que valorizam proteína concentrada. A abordagem também separa a fibra da proteína e pode melhorar os rendimentos de óleo de milho. Ela muda o papel dos grãos de destilaria de um coproduto commodity para um portfólio de ingredientes de ração.
O grau de proteína média opera entre as ofertas premium e commodity. Enfrenta pressão dos produtos proteicos especializados em uma extremidade e do grau de ração padrão na outra. O grau de ração padrão permanece importante para operações de bovinos de corte e laticínios que consomem grandes volumes. Os graus de alta fibra e especialidades apoiam usos mais restritos, incluindo ração equina e dietas pecuárias especializadas. Os graus orgânicos exigem documentação que atenda às condições do Programa Orgânico Nacional do Departamento de Agricultura dos Estados Unidos. Tais requisitos restringem o abastecimento a usinas de etanol certificadas com origem documentada. A seleção do grau de ração é, portanto, moldada pela espécie animal, metas nutricionais, necessidades de certificação e preço. O mercado de Grãos de Destilaria pode ganhar valor com a especialização, mas a demanda em volume continua a sustentar os graus padrão.
Por Pecuária:
Ruminantes Fornecem Volume Enquanto a Aquicultura Expande as Opções de ProdutoOs Ruminantes detiveram 45,0% de participação em 2026. O gado de corte e o gado leiteiro consomem os maiores volumes de DDGS entre as categorias pecuárias. Seus sistemas digestivos toleram mais fibra e enxofre do que suínos e aves. A inclusão pode atingir 25% a 30% da matéria seca total da dieta em rações adequadas. Essa flexibilidade torna os ruminantes uma âncora para a demanda de DDGS commodity. O gado leiteiro pode usar a densidade energética do produto e as características de proteína de bypass em dietas de rebanhos de alta produção. Grandes operações comerciais na Califórnia, Texas, no Alto Meio-Oeste, na Índia e no Brasil sustentam compras estáveis. O padrão pecuário explica por que a produção de ruminantes próxima permanece importante para a economia das usinas de etanol.
A aquicultura cria uma rota adicional para produtos proteicos concentrados. A produção de camarão, pangásio, tilápia e salmão aumenta a necessidade de formulações de ração que controlem custos enquanto mantêm o desempenho nutricional. O DDGS de alta proteína pode substituir parcialmente a farinha de peixe em algumas formulações. A oportunidade no mercado de Grãos de Destilaria depende dos requisitos das espécies e de dados nutricionais consistentes. Suínos e aves permanecem usuários substanciais, mas seus níveis de inclusão são mais sensíveis à variabilidade de composição. A ração para animais de estimação é outro uso em desenvolvimento onde a transparência dos ingredientes e o abastecimento rastreável são importantes. A Green Plains identificou a aquicultura e a ração para animais de estimação como aplicações-alvo para produtos diferenciados. Essa direção apoia uma mudança em direção à demanda de valor agregado sem substituir a base de ruminantes.
Por Aplicação:
Ração Proteica e Energética Permanece o Uso PrincipalA ração proteica e energética respondeu por 88,9% de participação em 2026. Esse uso abrange a incorporação rotineira de DDGS em rações comerciais para ruminantes, suínos e aves. Os nutricionistas usam o ingrediente para equilibrar o custo da ração em relação aos movimentos de preços das commodities. Seu papel pode se tornar mais favorável quando os preços do farelo de soja sobem em relação ao DDGS. O balanceamento de rações também requer atenção ao perfil nutricional de cada lote. Fertilizantes e corretivos de solo permanecem usos secundários. Os usos em bioenergia e industriais também são limitados quando os canais de ração estão acessíveis. O perfil de aplicação confirma que a nutrição animal permanece a base do mercado de Grãos de Destilaria.
A ração para aquicultura e especialidades está ligada a melhorias na qualidade da proteína. O fracionamento pode elevar a concentração de proteína e tornar o DDGS mais relevante para formulações que exigem densidade nutricional. Os preços da farinha de peixe podem fortalecer o argumento de custo para proteínas alternativas. A ração para animais de estimação tem requisitos de compra separados que enfatizam a transparência dos ingredientes. Os coprodutos agrícolas reaproveitados também se alinham com os requisitos de abastecimento descritos para ração premium para animais de estimação. Esses usos ampliam a demanda além dos canais de commodities em volume. Eles não eliminam a importância da ração proteica e energética padrão. Em vez disso, criam saídas de maior valor para produtores que podem oferecer especificações consistentes e rastreabilidade.

Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
Vendas Diretas pela Planta Retêm o Canal PrincipalAs vendas diretas pela usina de etanol detiveram 86% de participação em 2026. Os produtores favorecem essa rota porque apoia vendas na porteira da planta para clientes estabelecidos. Confinamentos, fazendas leiteiras e fábricas de ração comumente utilizam relacionamentos diretos para aquisição em volume. A abordagem reduz o número de intermediários entre a planta e o usuário final. Os fabricantes de ração e integradores também adquirem DDGS para uso em ração composta. Seus contratos podem refletir requisitos sazonais e volumes negociados. As vendas diretas são especialmente práticas para formas úmidas que requerem consumo local. A estrutura de distribuição no mercado de Grãos de Destilaria favorece relacionamentos de escoamento previsíveis próximos aos locais de produção.
Comerciantes de commodities e distribuidores combinam volumes de múltiplos produtores. Eles gerenciam o frete ferroviário, fluvial e marítimo para o comércio orientado à exportação. Cooperativas como a CHS conectam a originação de grãos, a logística e o manuseio de exportação. A CHS assumiu as operações de uma instalação em Cahokia, Illinois, em janeiro de 2026. A instalação adicionou uma rota ferroviária para barcaça à sua rede de abastecimento do Golfo Central. Os canais online e de especialidades podem apoiar o abastecimento rastreável para produtos certificados ou diferenciados. A Greenfield Global também utiliza um acordo comercial de escoamento para sua planta em Winnebago, Minnesota, para garantir acesso internacional. Esses canais adicionam flexibilidade sem deslocar as vendas diretas pela planta.
Análise Geográfica
América do Norte: Infraestrutura de Etanol Apoia a Escala Regional
A América do Norte deteve 47,2% da participação do mercado de Grãos de Destilaria em 2026. A região é sustentada pela rede de etanol por moagem a seco dos Estados Unidos e sua grande oferta de coprodutos de ração. Os produtores norte-americanos exportaram DDGS para mais de 50 países em 2025. O México foi o maior destino por país e absorveu mais de 20% do volume de exportação naquele ano. O Canadá tem um setor de etanol menor, mas adiciona oferta regional de ração. Os programas de adoção de E15 nos Estados Unidos e as políticas estaduais de combustíveis renováveis continuam a apoiar o investimento em etanol. Os investimentos em plantas também se concentram em menor uso de energia e produção de coprodutos mais diferenciados. Essas condições mantêm a América do Norte central para o mercado de Grãos de Destilaria e para a produção e o comércio global de DDGS.
Ásia-Pacífico: Demanda por Ração Apoia Crescimento Regional Mais Rápido
A Ásia-Pacífico deve crescer a um CAGR de 7,1% de 2027 a 2032. O tamanho do mercado de Grãos de Destilaria na região é sustentado pela expansão dos setores de aquicultura, avicultura e suinocultura na China, Índia, Vietnã e Indonésia. Coreia do Sul, Vietnã e Indonésia figuraram entre os maiores destinos de DDGS norte-americano em 2025. O Vietnã recebeu 1,159 milhão de toneladas métricas, enquanto a Indonésia recebeu 994.000 toneladas métricas[3]. A Índia está adicionando capacidade de etanol à base de arroz e tem demanda por DDGS de milho de alta proteína em formulações de aquicultura. A China permanece importante devido à escala de seu setor suinícola. A demanda por importações no mercado de Grãos de Destilaria pode mudar com a economia da ração e as condições comerciais. Os compradores na região atribuem maior valor à consistência do abastecimento, ao manuseio e à documentação à medida que os volumes aumentam.
América do Sul, Europa, Oriente Médio e África: Diferentes Condições de Oferta e Importação Moldam a Demanda
A América do Sul está adicionando tanto produção quanto consumo de DDGS por meio do crescimento do etanol de milho no Brasil. A Cargill concluiu a aquisição dos 50% restantes da SJC Bioenergia em abril de 2025 e renomeou o negócio como Cargill Bioenergia. As duas plantas em Goiás processam cana-de-açúcar e volumes adicionais de milho enquanto produzem DDGs de alta proteína. A Europa tem um perfil maduro sustentado por DDGS de trigo e cevada. Os requisitos de documentação para DDGS de milho importado podem elevar o custo de conformidade em relação ao DDGS de trigo produzido localmente. O Oriente Médio, particularmente a Turquia e os mercados do Golfo, depende de importações porque o abastecimento doméstico de grãos é limitado. A Turquia atingiu uma máxima de 13 meses nas importações de DDGS em outubro de 2025. A África é moldada por restrições de frete de longa distância, que aumentam o valor de produtos secos estáveis e logística confiável.
Cenário Competitivo
Concentração do Mercado
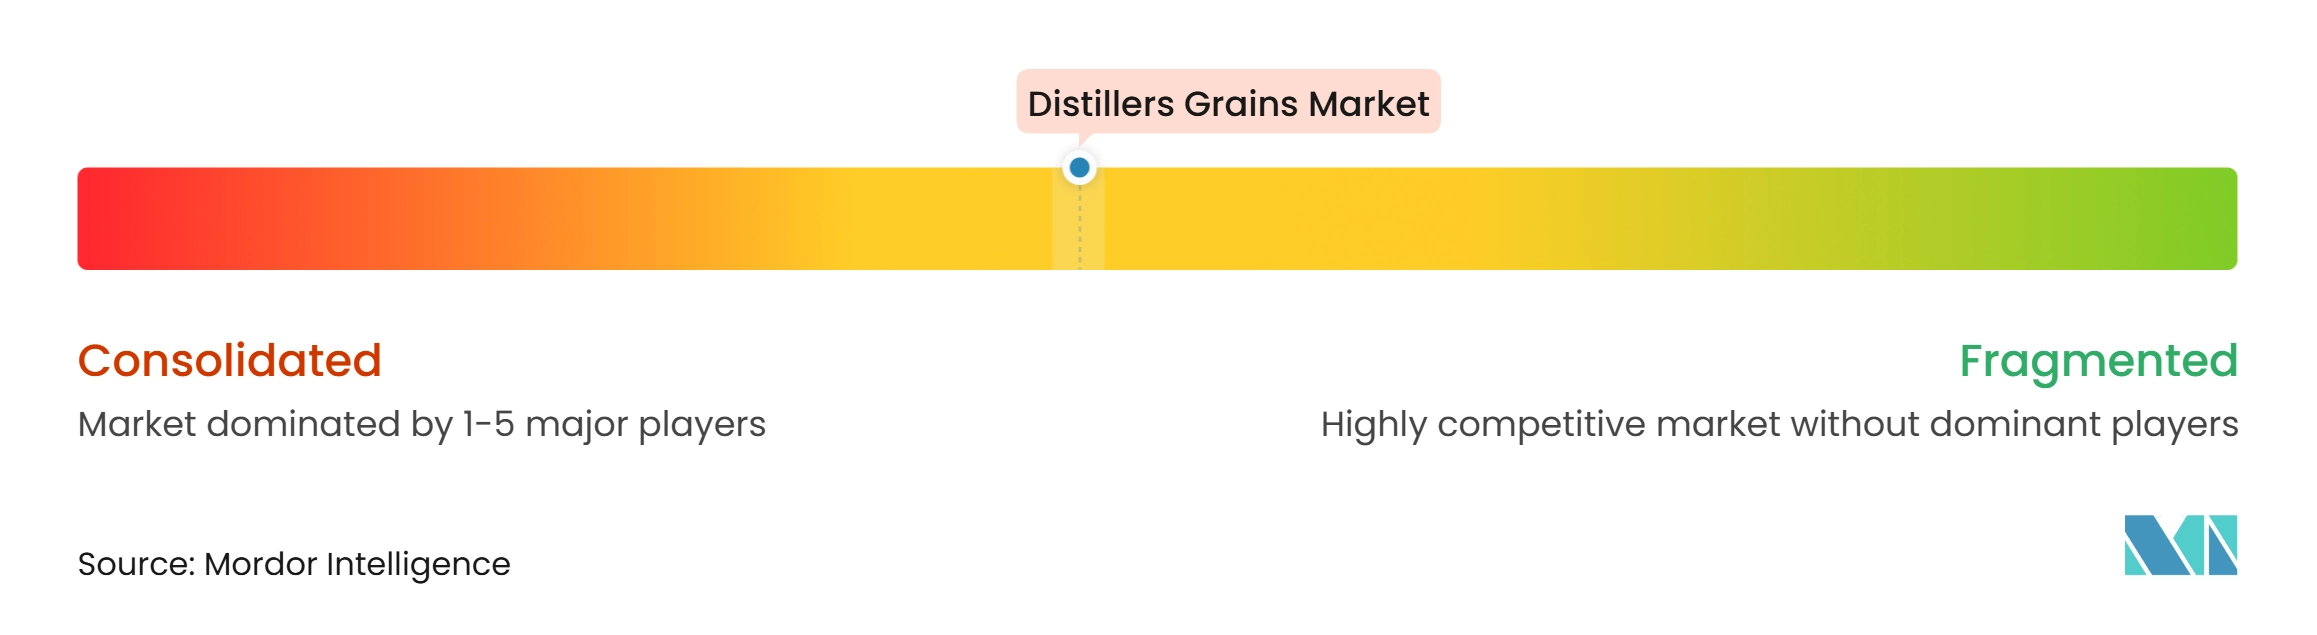
O mercado de Grãos de Destilaria tem uma estrutura de oferta moderadamente concentrada na América do Norte. Grandes produtores de etanol integrados têm escala em produção, processamento e logística. A POET opera 35 biorrefinarias e produz 15 bilhões de libras de DDGS anualmente. Sua expansão em Shelbyville visa aumentar a produção naquele local para 500.000 toneladas por ano no quarto trimestre de 2027. A Archer-Daniels-Midland Company também tem escala de produção e alcance de distribuição. A ADM anunciou a segunda fase de sua expansão do moinho seco de milho em Columbus, Nebraska, em outubro de 2026. A expansão visa um aumento combinado anual de 20 milhões de bushels na moagem de milho em comparação com 2025. Essas empresas competem por meio de capacidade de processamento, logística, qualidade do produto e acesso a mercados de exportação.
A Green Plains segue uma estratégia diferenciada centrada na concentração de proteína e no valor dos coprodutos. Seus produtos Ultra-High Protein e Sequence visam aplicações de aquicultura, ração para animais de estimação e pecuária premium. A empresa relatou a implantação de fracionamento em múltiplas biorrefinarias em seu relatório anual de 2025. A CHS fortaleceu sua posição logística por meio da reforma do terminal de Myrtle Grove e de sua conexão ferroviária para barcaça em Cahokia. Esses investimentos apoiam o manuseio de exportação e o carregamento misto de embarcações. A Cargill expandiu sua plataforma de etanol e DDGs no Brasil por meio da propriedade total da SJC Bioenergia. Produtores menores utilizam acordos de escoamento e parcerias de exportação para alcançar mercados além de seus sistemas de distribuição direta. A concorrência, consequentemente, inclui tanto a oferta em escala de planta quanto a capacidade de assegurar aos compradores uma entrega confiável.
As operações de baixo carbono estão se tornando um fator competitivo relevante. A ADM e a Tallgrass iniciaram as operações em sua instalação de captura de carbono em Columbus, Nebraska, em novembro de 2025. O projeto pode reduzir a intensidade de carbono associada à produção de etanol e à secagem de DDGS. O Crédito de Produção de Combustível Limpo 45Z dos Estados Unidos vincula os incentivos de combustível à intensidade de carbono. Produtores com secagem eficiente, captura de carbono e fracionamento podem fortalecer sua posição de custo sob esse marco regulatório. Outras áreas de concorrência incluem o abastecimento peletizado para o comércio de longa distância, a certificação nutricional por lote e ferramentas de ração que reduzem a incerteza para os compradores. Essas capacidades podem ajudar os fornecedores a ir além das vendas de commodities indiferenciadas. O mercado de Grãos de Destilaria permanece aberto a plantas regionais, comerciantes e cooperativas, mesmo que produtores maiores controlem posições de oferta importantes.
Líderes do Setor de Grãos de Destilaria
-
POET, LLC
-
Archer-Daniels-Midland Company
-
Green Plains Inc.
-
Cargill, Incorporated
-
CHS Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Grãos de Destilaria Empresas cobertas neste relatório
- Archer-Daniels-Midland Company
- POET, LLC
- Green Plains Inc.
- Cargill, Incorporated
- Cardinal Ethanol, LLC
- CHS Inc.
- The Andersons, Inc.
- Marquis Energy
- Greenfield Global Inc.
- FS
- Alto Ingredients, Inc.
- Big River Resources, LLC
- White Energy, Inc.
- Aemetis, Inc.
- VERBIO SE
Desenvolvimentos industriais recentes em Mercado de Grãos de Destilaria
- Outubro de 2026: A Archer-Daniels-Midland Company anunciou a segunda fase de sua expansão do moinho seco de milho em Columbus, Nebraska, visando um aumento combinado anual de 20 milhões de bushels na moagem de milho em comparação com 2025, com a segunda fase introduzindo tecnologia para reduzir a intensidade de gás natural por tonelada de grãos de destilaria secos produzidos nos secadores da instalação
- Março de 2026: A POET, LLC iniciou as obras de uma expansão de 203 milhões de USD em sua biorrefinaria de Shelbyville, Indiana, dobrando a produção de DDGS para 500.000 toneladas por ano naquela instalação e elevando a capacidade total de DDGS da POET para 15 bilhões de libras em suas 35 biorrefinarias quando concluída no quarto trimestre de 2027.
- Janeiro de 2026: A CHS Inc. assumiu as operações de uma instalação estratégica de grãos pertencente à COFCO International em Cahokia, Illinois, adicionando um corredor direto de exportação de DDGS por ferrovia para barcaça à rede da cadeia de suprimentos do Golfo Central. A instalação se conecta a todas as seis ferrovias Classe I da América do Norte, fortalecendo a capacidade de processamento do Cinturão do Milho dos Estados Unidos até o terminal de Myrtle Grove
Escopo do Relatório Global do Mercado de Grãos de Destilaria
Os grãos de destilaria são coprodutos ricos em nutrientes gerados durante a produção de etanol e são amplamente utilizados como ingredientes proteicos e energéticos em aplicações de alimentação animal. Produtos como grãos de destilaria secos com solúveis (DDGS), grãos de destilaria secos (DDG), grãos de destilaria úmidos com solúveis (WDGS) e grãos de destilaria úmidos modificados com solúveis (MDGS) são amplamente utilizados nos setores de ruminantes, aves, suínos, aquicultura e ração para animais de estimação. O relatório do Mercado de Grãos de Destilaria inclui análise de produção, análise de consumo, análise de importação e exportação, avaliação comercial, análise de preços, avaliação de oferta e demanda, marco regulatório, análise da cadeia de valor, avaliação tecnológica, cenário competitivo, perfis de empresas e desenvolvimentos recentes do setor. O mercado é segmentado por tipo de produto, forma, grau de ração, pecuária, aplicação, tecnologia de processamento, canal de distribuição e geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| DDGS de Milho |
| DDGS de Trigo |
| DDGS de Arroz |
| Grãos Misturados |
| DDGS de Cevada, Sorgo, Aveia e Milheto |
| Grãos de Destilaria Secos com Solúveis |
| Grãos de Destilaria Secos |
| Grãos de Destilaria Úmidos Modificados com Solúveis |
| Grãos de Destilaria Úmidos com Solúveis |
| Solúveis de Destilaria Condensados |
| Grãos de Destilaria Peletizados e em Cubos |
| Grau de Alta Proteína |
| Grau de Proteína Média |
| Grau de Ração Padrão |
| Graus de Alta Fibra e Especialidades |
| Ruminantes |
| Suínos |
| Aves |
| Aquicultura |
| Animais de Estimação e Outros Animais |
| Ração Proteica e Energética |
| Balanceamento de Rações e Otimização de Custos de Alimentação |
| Ração para Aquicultura e Especialidades |
| Ração para Animais de Estimação |
| Fertilizantes e Corretivos de Solo |
| Usos em Bioenergia e Industriais |
| Vendas Diretas pela Usina de Etanol |
| Fabricantes de Ração e Integradores |
| Comerciantes de Commodities e Distribuidores |
| Cooperativas |
| Canais Online e de Especialidades |
| América do Norte |
| Europa |
| Ásia-Pacífico |
| América do Sul |
| Oriente Médio |
| África |
| Tipo de Produto | DDGS de Milho |
| DDGS de Trigo | |
| DDGS de Arroz | |
| Grãos Misturados | |
| DDGS de Cevada, Sorgo, Aveia e Milheto | |
| Forma | Grãos de Destilaria Secos com Solúveis |
| Grãos de Destilaria Secos | |
| Grãos de Destilaria Úmidos Modificados com Solúveis | |
| Grãos de Destilaria Úmidos com Solúveis | |
| Solúveis de Destilaria Condensados | |
| Grãos de Destilaria Peletizados e em Cubos | |
| Grau de Ração | Grau de Alta Proteína |
| Grau de Proteína Média | |
| Grau de Ração Padrão | |
| Graus de Alta Fibra e Especialidades | |
| Pecuária | Ruminantes |
| Suínos | |
| Aves | |
| Aquicultura | |
| Animais de Estimação e Outros Animais | |
| Aplicação | Ração Proteica e Energética |
| Balanceamento de Rações e Otimização de Custos de Alimentação | |
| Ração para Aquicultura e Especialidades | |
| Ração para Animais de Estimação | |
| Fertilizantes e Corretivos de Solo | |
| Usos em Bioenergia e Industriais | |
| Canal de Distribuição | Vendas Diretas pela Usina de Etanol |
| Fabricantes de Ração e Integradores | |
| Comerciantes de Commodities e Distribuidores | |
| Cooperativas | |
| Canais Online e de Especialidades | |
| Geografia | América do Norte |
| Europa | |
| Ásia-Pacífico | |
| América do Sul | |
| Oriente Médio | |
| África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de grãos de destilaria?
O mercado de grãos de destilaria deve crescer de 14,4 bilhões de USD em 2027 para 19,4 bilhões de USD até 2032, a um CAGR de 6,1%.
Qual é o tipo de produto líder em grãos de destilaria?
O DDGS de Milho liderou os tipos de produto com 82,2% de participação em 2026, pois a produção de etanol por moagem a seco depende amplamente do milho como matéria-prima.
Por que os ruminantes são consumidores importantes de DDGS?
Os ruminantes detiveram 45,0% de participação em 2026 porque podem utilizar ingredientes de ração com maior teor de fibra em níveis de inclusão que são menos práticos para suínos e aves.
Qual região está crescendo mais rapidamente para grãos de destilaria?
A Ásia-Pacífico deve expandir a um CAGR de 7,1% até 2032, sustentada pela demanda de ração para aquicultura, aves e suínos.