
Distillers Grains Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 14.40 Milliarden US-Dollar |
| Marktgröße (2032) | 19.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Distillers Grains Marktanalyse von Mordor Intelligence
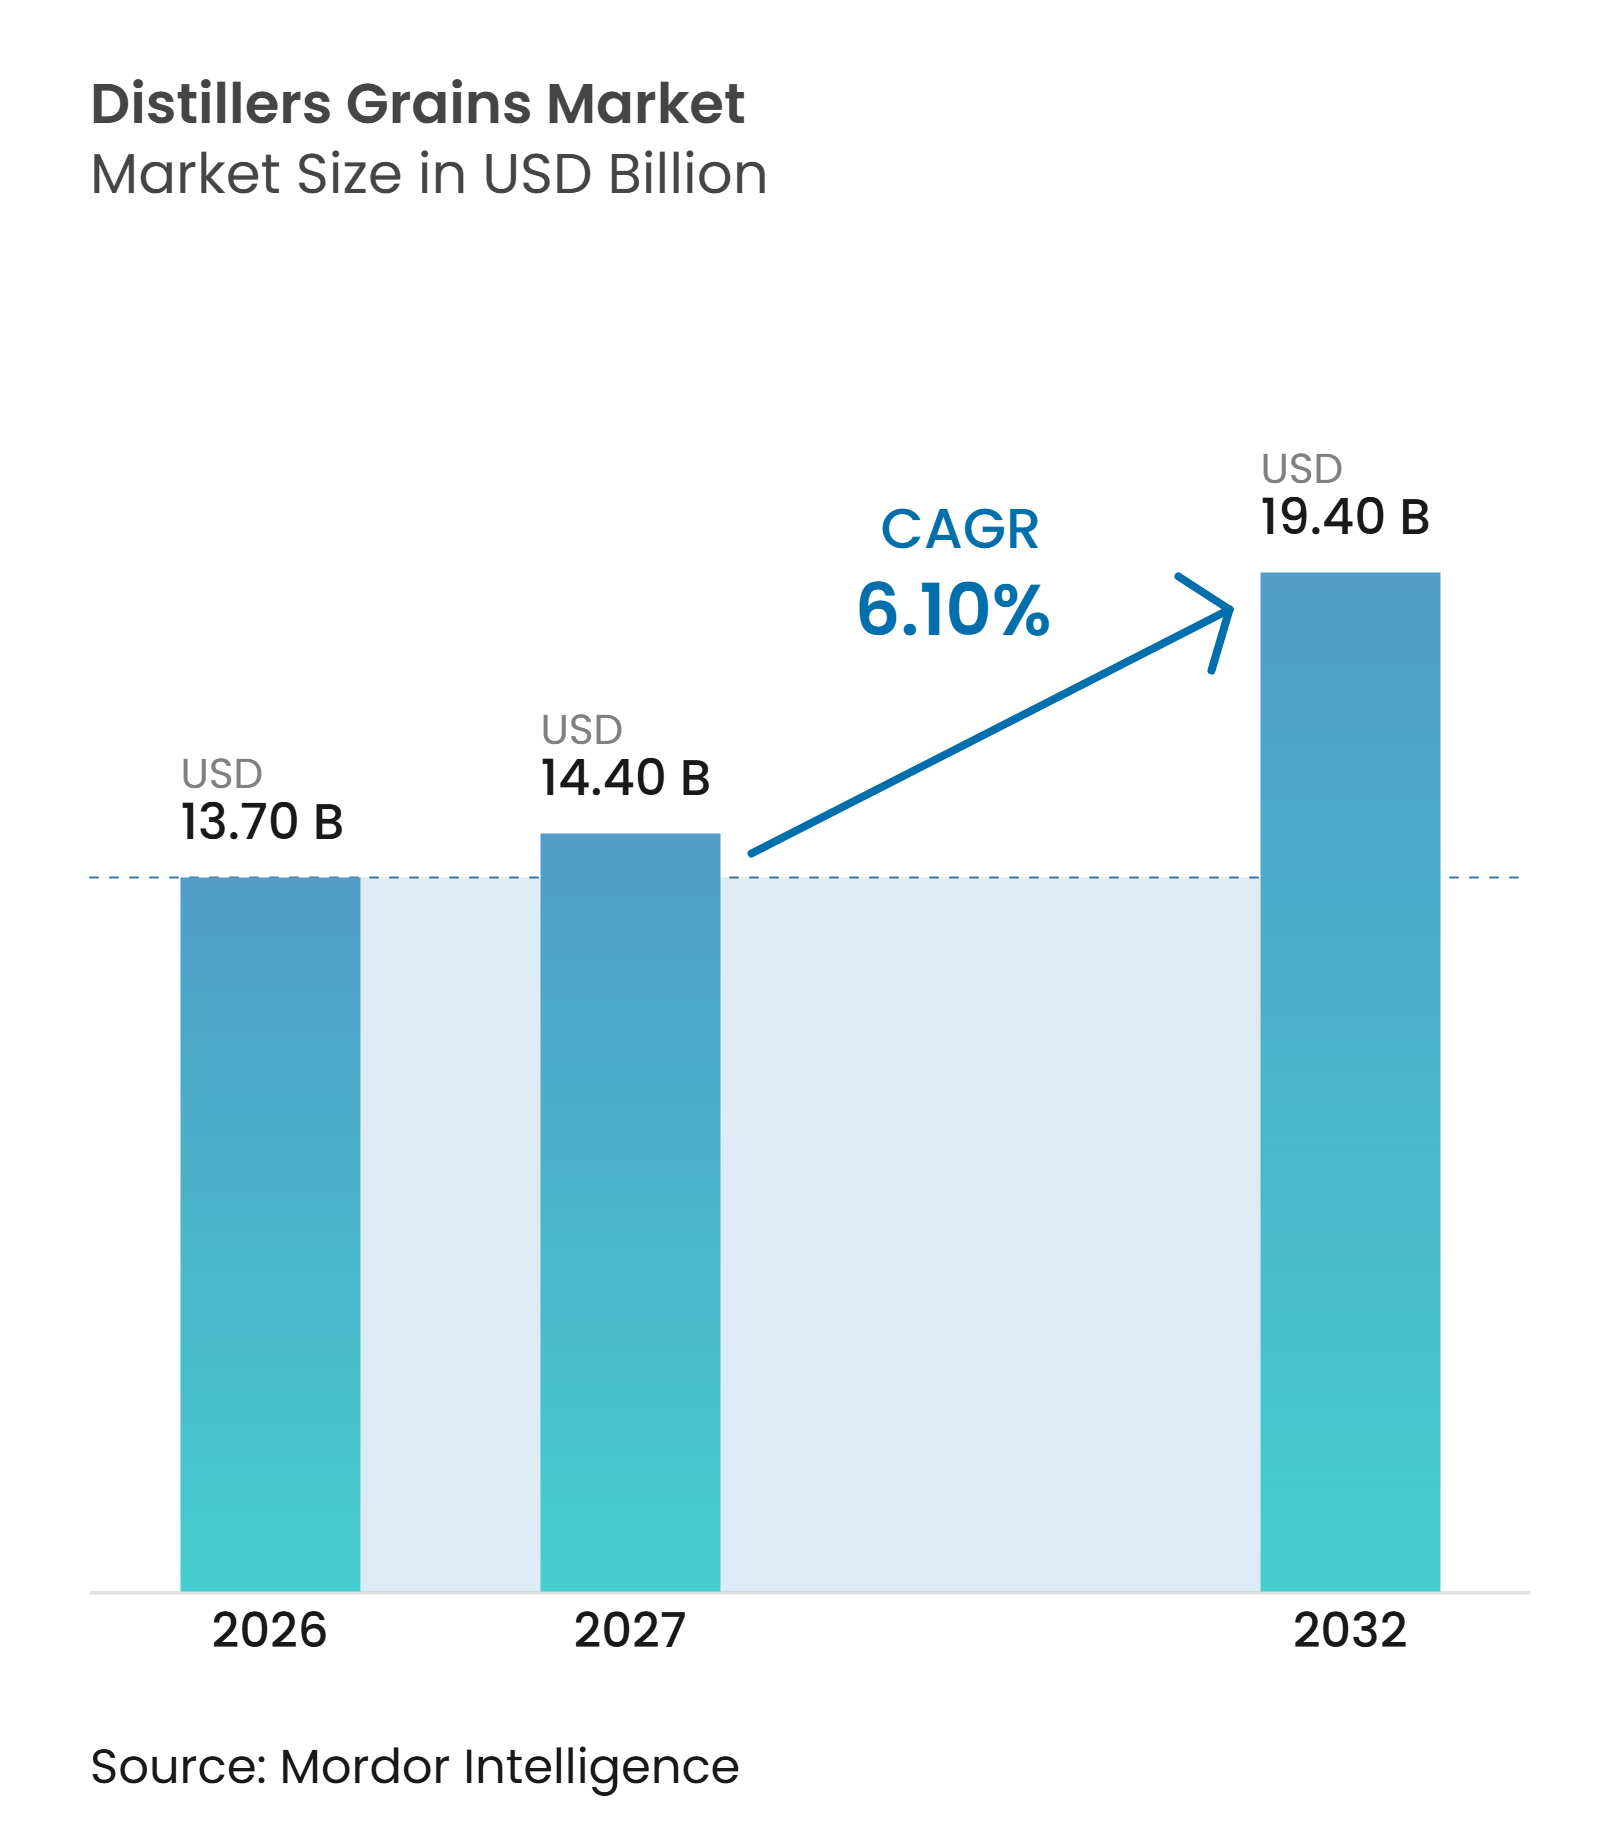
Die Marktgröße für Distillers Grains wurde 2026 auf 13,7 Milliarden USD geschätzt und soll von 14,4 Milliarden USD im Jahr 2027 auf 19,4 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,1 % während des Prognosezeitraums (2027–2032). Der Distillers Grains Markt wird durch die enge Verbindung zwischen Ethanolproduktion und der Nachfrage nach wirtschaftlichen Tierfutterzutaten gestützt. Der Ausbau der Trockenmahlkapazitäten kann die Verfügbarkeit von Koppelprodukten erhöhen, während Nutztierproduzenten weiterhin nach Protein- und Energiequellen suchen, die die Rationskosten senken können. Exportaktivitäten verbreitern die Nachfragebasis über inländische Feedlots hinaus und eröffnen Produzenten den Zugang zu Märkten mit wachsender Geflügel-, Milch-, Schweine- und Aquakulturproduktion. Der Distillers Grains Markt sieht sich auch mit Einschränkungen durch variable Nährstoffzusammensetzung, Transportanforderungen für Nassprodukte und der Abhängigkeit von den Margenzyklen der Ethanolwerke konfrontiert. Produzenten reagieren darauf durch Fraktionierung, Pelletierung, chargenweise Prüfung und Investitionen in kohlenstoffärmere Verarbeitungsverfahren, die die Produktkonsistenz und die Exporthandhabung verbessern können.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp führte Corn DDGS mit dem größten Anteil von 82,2 % am Distillers Grains Markt im Jahr 2026, während Rice DDGS im Prognosezeitraum das schnellste Wachstum verzeichnen soll.
-
Nach Form führten Getrocknete Destillationsrückstände mit Löslichen mit dem größten Anteil von 56,3 % am Distillers Grains Markt im Jahr 2026, während Pelletierte und Gepresste Destillationsrückstände bis 2032 das schnellste Wachstum verzeichnen sollen.
-
Nach Futterqualität führte die Hochprotein-Qualität mit dem größten Anteil von 78,2 % am Distillers Grains Markt im Jahr 2026, während die Mittelprotein-Qualität im Prognosezeitraum das schnellste Wachstum verzeichnen soll.
-
Nach Nutztier führten Wiederkäuer mit dem größten Anteil von 45,0 % am Distillers Grains Markt im Jahr 2026, während die Aquakultur bis 2032 die schnellste Wachstumsrate erzielen soll.
-
Nach Anwendung führte Protein- und Energiefutter mit dem größten Anteil von 88,9 % am Distillers Grains Markt im Jahr 2026, während Aquakultur- und Spezialfutter im Prognosezeitraum das schnellste Wachstum verzeichnen soll.
-
Nach Verarbeitungstechnologie führte die Trockenmahlung mit dem größten Anteil von 68,0 % am Distillers Grains Markt im Jahr 2026, während die mechanische Fraktionierung bis 2032 das schnellste Wachstum verzeichnen soll.
-
Nach Vertriebskanal führten Direktverkäufe ab Ethanolwerk mit dem größten Anteil von 86,0 % am Distillers Grains Markt im Jahr 2026, während Online- und Spezialkanäle im Prognosezeitraum das schnellste Wachstum verzeichnen sollen.
-
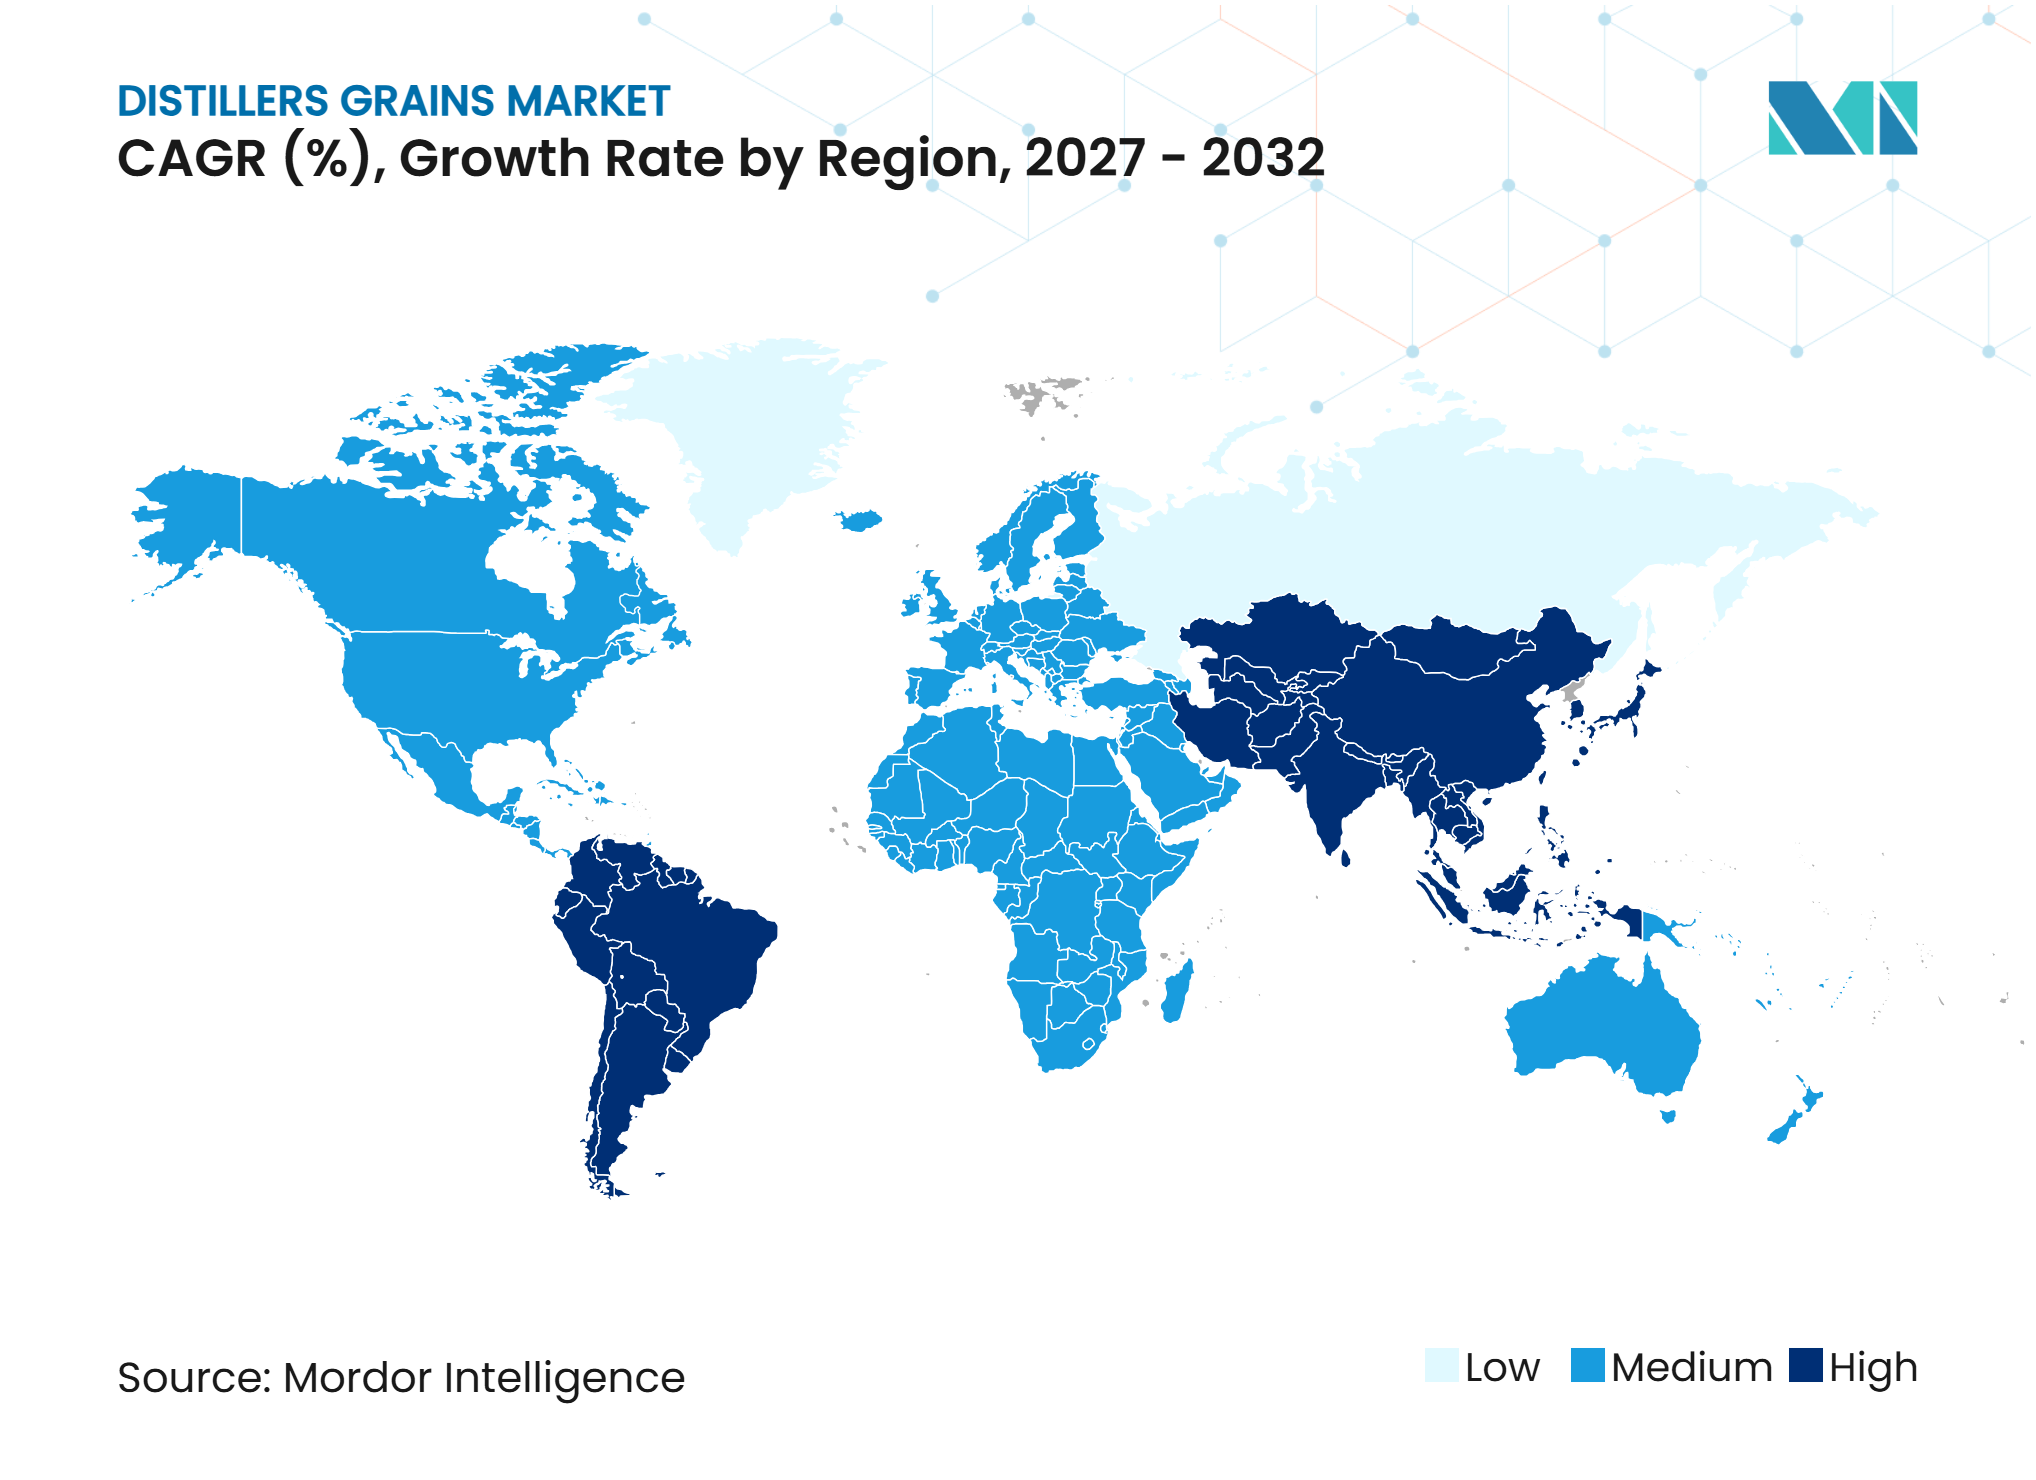
Nach Geografie führte Nordamerika mit dem größten Anteil von 47,2 % am Distillers Grains Markt im Jahr 2026, während Asien-Pazifik das schnellste Wachstum verzeichnen soll und im Zeitraum 2027–2032 einen CAGR von 7,1 % erreicht.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau der Trockenmahlkapazitäten für Ethanol | +1.50% | Global, am stärksten in Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kostengünstigen Protein- und Energiefuttermitteln | +1.20% | Global, insbesondere Nordamerika, Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Nutztierhaltung, Milchwirtschaft, Geflügel- und Aquakulturproduktion | +1.00% | Schwerpunkt Asien-Pazifik, ausgedehnt auf Südamerika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Diversifizierung der Exportwege und wachsende Nachfrage in Asien-Pazifik | +0.80% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fraktionierung und Innovation bei hochproteinhaltigen Produkten | +0.70% | Nordamerika, mit aufkommender Nachfrage in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Chargenweise Nährstoffdaten und digitale Rationsformulierung | +0.40% | Global, mit führender Akzeptanz in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Trockenmahlkapazitäten für Ethanol
Jeder Scheffel Mais, der in einem Trockenmahlwerk für Ethanol verarbeitet wird, erzeugt 17 bis 18 Pfund DDGS. Damit ist die Ethanolkapazität eine direkte Quelle zusätzlichen Angebots für den Distillers Grains Markt, bei dem neue Kapazitäten die verfügbaren Koppelproduktmengen erhöhen. Eine höhere Produktion kann die Futterverfügbarkeit für nahegelegene Nutztierbetriebe und für Exportkanäle verbessern. Sie kann auch Druck auf die Produzenten ausüben, Qualitäten mit einem höheren Wert als handelsübliche DDGS zu entwickeln. POET begann im März 2026 mit einer Erweiterung im Wert von 203 Millionen USD an seiner Bioraffinerie in Shelbyville, Indiana. Das Projekt soll die DDGS-Produktion in diesem Werk bis zur Fertigstellung im vierten Quartal 2027 auf 500.000 Tonnen pro Jahr verdoppeln[1].
Nachfrage nach kostengünstigen Protein- und Energiefuttermitteln
DDGS konkurriert mit Mais und Sojaschrot bei der kostenoptimierten Rationsformulierung. Sein Substitutionswert kann sich verstärken, wenn sein energieäquivalenter Preis unter dem Preis von Sojaschrot bleibt. Eine von Fachleuten begutachtete Bewertung identifiziert das Preisverhältnis zwischen DDGS und Sojaschrot als wichtigen Bestimmungsfaktor für die Futterverwendung. Das Verhältnis wird nicht allein durch die Tierernährung bestimmt, da auch die Auslastung der Ethanolwerke die Produktverfügbarkeit beeinflusst. Niedrigere Kraftstoffmargen können die Ethanolproduktion reduzieren und das DDGS-Angebot verknappen, selbst wenn die Futternachfrage stabil bleibt. Diese Verknüpfung erfordert, dass Futtermittelhersteller bei der Beschaffungsplanung sowohl Rohstoffpreise als auch die Betriebsbedingungen der Ethanolwerke berücksichtigen.
Wachstum der Nutztierhaltung, Milchwirtschaft, Geflügel- und Aquakulturproduktion
Die steigende Produktion tierischer Proteine stützt die Nachfrage nach proteinreichen Futterzutaten. Der Distillers Grains Markt ist über Nutztierrationen und Aquafutter-Formulierungen dieser Nachfrage ausgesetzt, was das Futterwachstum mit der Nutzung von Koppelprodukten verbindet. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen identifiziert die Aquakultur als die wichtigste inkrementelle Quelle der globalen Versorgung mit aquatischen Lebensmitteln. Diese Entwicklung stützt die Nachfrage nach wettbewerbsfähigen Proteinen, die in der Aquakulturfütterung eingesetzt werden. Hochprotein-DDGS-Fraktionen können diesen Bedarf teilweise decken, wo die Formulierungsanforderungen ihren Einsatz erlauben. Die Nachfrage ist besonders relevant in asiatischen Märkten mit expandierender Garnelen-, Pangasius-, Tilapia- und Lachsproduktion.
Diversifizierung der Exportwege und wachsende Nachfrage in Asien-Pazifik
Das US-amerikanische DDGS-Exportnetzwerk erreicht mehr als 50 Länder. Eine breite Zielländerbasis kann die Abhängigkeit von Nachfrageänderungen in einem einzelnen Importland verringern. Die US-amerikanischen DDGS-Exporte beliefen sich 2025 auf 11,6 Millionen Tonnen mit einem Wert von 2,8 Milliarden USD[2]. Mexiko, Südkorea, Vietnam und Indonesien machten 55 % dieser Lieferungen aus. Indonesien importierte im Juni 2026 mit 166.925 Tonnen eine Rekordmenge, was einem Anstieg von 22 % gegenüber dem Vorjahreszeitraum entspricht. Diese Handelsströme verdeutlichen die Bedeutung der Geflügelexpansion und des Futterkostenmanagements in Asien-Pazifik.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nährstoffvariabilität und artspezifische Einschränkungen bei der Einmischung | -1.2% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Feuchtigkeit, Lagerung und Langstreckentransport | -0.9% | Global, am stärksten in Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Mykotoxin-, Schwefel- und Futtermittelsicherheitsdokumentation | -0.7% | Europa und Asien-Pazifik, insbesondere Deutschland und China | Mittelfristig (2–4 Jahre) |
| Koppelprodukt-Margenabhängigkeit von der Ethanolwerkswirtschaftlichkeit | -0.6% | Nordamerika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nährstoffvariabilität und artspezifische Einschränkungen bei der Einmischung
Die DDGS-Zusammensetzung variiert zwischen Werken und Produktionschargen. Die Variabilität ist besonders relevant für Protein, Fett, Schwefel und verdauliches Lysin. Eine von Fachleuten begutachtete Bewertung ergab, dass der Gehalt an verdaulichem Lysin zwischen DDGS-Chargen um mehr als 30 % variieren kann. Futtermittelformulierungsspezialisten können daher konservative Einmischungsmengen für Schweine- und Geflügelrationen festlegen. Masthühnerrationen können trotz des potenziellen Substitutionswerts des Produkts auf 10 % bis 15 % DDGS begrenzt sein. Wiederkäuer sind weniger betroffen, da ihre Verdauungssysteme höhere Faser- und Schwefelgehalte tolerieren.
Anforderungen an Mykotoxin-, Schwefel- und Futtermittelsicherheitsdokumentation
Futtermittelkäufer verlangen Dokumentation, die die Qualitäts- und Sicherheitsprüfung unterstützt. Mykotoxin- und Schwefelkontrollen sind besonders wichtig, wenn Produkte über Grenzen hinweg oder in empfindliche Tierrationen gelangen. Europäische Märkte verwenden für importierte Mais-DDGS ein strengeres Dokumentationsumfeld als für einige lokal produzierte Weizen-DDGS. Dies kann für Lieferanten zusätzliche Test-, Verwaltungs- und Compliance-Kosten verursachen. Die ökologische Beschaffung hängt auch von Herkunftsnachweisen gemäß dem Nationalen Bioproduktprogramm des US-Landwirtschaftsministeriums ab. Diese Anforderungen können das Angebot an zertifizierten Produkten auf qualifizierte Ethanolwerke im Distillers Grains Markt beschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
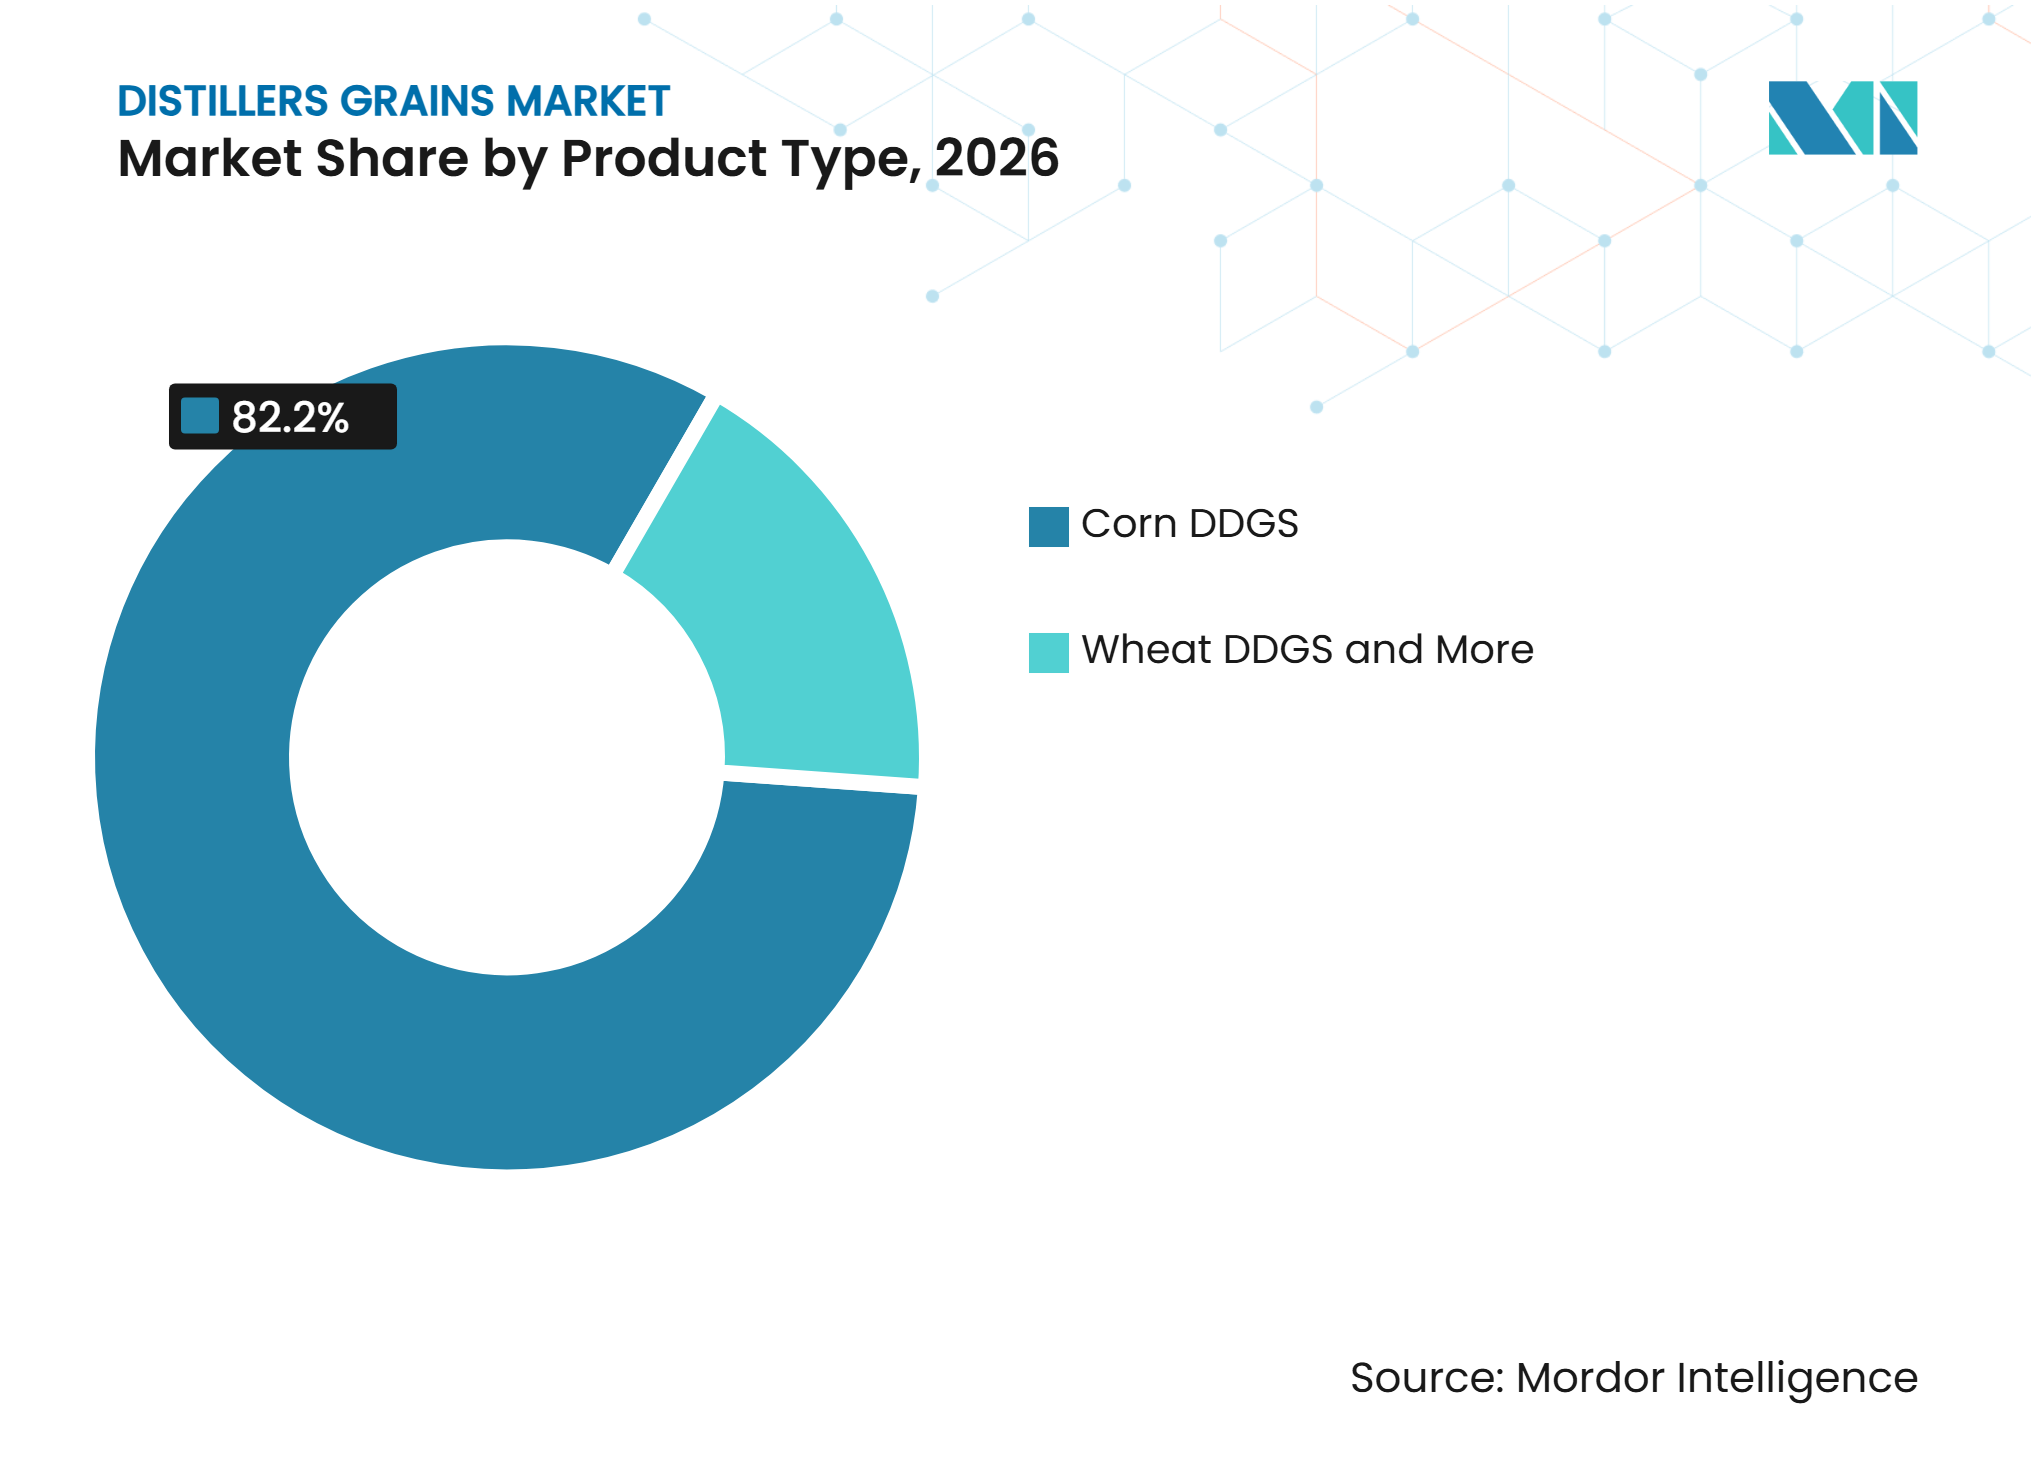
Mais behält seine Marktstellung, während Reis die regionale Vielfalt unterstütztCorn DDGS machte 2026 einen Anteil von 82,2 % am Distillers Grains Markt aus. Das Ausmaß spiegelt die Verwendung von Mais als Hauptrohstoff für die Trockenmahlung von Ethanol in den Vereinigten Staaten und Brasilien wider. Gelber Mais-DDGS macht den Großteil der Kategorie aus. Nicht-GVO- und Bio-Varianten sprechen Käufer an, die auf Identitätserhaltung und nachgewiesene Herkunft Wert legen. Weißer Mais-DDGS spielt eine engere Rolle auf den Futtermittelmärkten Mittelamerikas. Weizen-DDGS ist in europäischen und australischen Ethanolbetrieben weiter verbreitet. Er kann dort relevant sein, wo Maisimporte mit Zöllen oder Logistikbarrieren konfrontiert sind. Diese Produktunterschiede verknüpfen die Rohstoffverfügbarkeit mit lokalen Ethanolproduktionsmustern.
Reis-DDGS unterstützt eine vielfältigere Produktbasis in Indien und Südostasien. Seine Rolle passt in Gebiete, in denen reisbasierte Ethanolproduktion bestehende Nutztierhaltungs- und Aquakulturfutterkanäle beliefern kann. Das Segment verdrängt Mais-DDGS nicht auf globaler Ebene. Es verringert jedoch die Abhängigkeit regionaler Käufer von maisbasiertem Angebot. Die Produktvielfalt gibt Käufern auch die Wahl zwischen verschiedenen Nährstoffprofilen und lokalen Beschaffungswegen. Exporteure müssen weiterhin klare Qualitätsinformationen bereitstellen, da Futterzutaten aus verschiedenen Getreidesorten keine identische Zusammensetzung aufweisen. Es wird erwartet, dass Mais bis 2032 seine strukturelle Rolle beibehält, da die installierte Basis an Trockenmahlwerken vorhanden ist. Reisbasiertes Angebot verbreitert dennoch die Relevanz der Distillers Grains Branche in asiatischen Futtermittelsystemen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Form:
Getrocknete Produkte führen, während Pelletierung den Fernhandel unterstütztGetrocknete Destillationsrückstände mit Löslichen machten 2026 einen Anteil von 56,3 % an der Distillers Grains Marktgröße aus. Das Format wird wegen seiner Lagerstabilität und Kompatibilität mit etablierten Handhabungssystemen in Futtermühlen bevorzugt. Es wird im Inland und im Exportgeschäft eingesetzt, wo Käufer Material benötigen, das Lagerung und Transport standhält. Kondensierte Destillationslösliche, Nasse Destillationsrückstände mit Löslichen und Modifizierte Nasse Destillationsrückstände mit Löslichen dienen hauptsächlich lokalen Wiederkäuernutzern. Ihr Feuchtigkeitsgehalt begrenzt den praktischen Verkaufsradius um ein Ethanolwerk. Getrocknete Destillationsrückstände ohne zugesetzte Lösliche können gewählt werden, wenn ein niedrigerer Fettgehalt bevorzugt wird. Die Formauswahl hängt daher von den Tieranforderungen, der Entfernung und der verfügbaren Logistik ab.
Pelletierte und gepresste Produkte adressieren die Kosten des Proteintransports über längere Distanzen. Die Verdichtung kann die Handhabung in Futtermühlen verbessern und die Frachtkosten pro Proteineinheit senken. Sie kann auch das Beladen von Mehrzweckschiffen unterstützen. CHS schloss im Mai 2025 eine Renovierung und Erweiterung seines Myrtle Grove Terminals im Wert von 105 Millionen USD ab. Das Projekt erhöhte die DDGS-Exportumschlagskapazität um 30 % und fügte einen getreidespezifischen E-Kran hinzu. Diese Infrastruktur unterstützt Beladungsarrangements, die DDGS und Sojaschrot für Überseekäufer kombinieren. Pelletierung wird relevanter, wenn hohe Frachtkosten den Liefervorteil von DDGS andernfalls verringern könnten.
Nach Futterqualität:
Hochproteinprodukte decken Premium-FutteranforderungenDie Hochprotein-Qualität hielt 2026 einen Anteil von 78,2 %. Mechanische Fraktionierung unterstützt die Produktion spezialisierter Qualitäten mit einer höheren Proteinkonzentration als herkömmliche DDGS. Green Plains erklärte, dass sein Ultra-High Protein Produkt mindestens 50 % Protein enthält. Das Sequence-Produkt des Unternehmens enthält nahezu 60 % Protein. Diese Produkte richten sich an Aquakultur-, Heimtiernahrung- und Nutztierhaltungsanwendungen, die konzentriertes Protein schätzen. Der Ansatz trennt auch Fasern von Protein und kann die Maisölausbeute verbessern. Er verändert die Rolle von Destillationsrückständen von einem handelsüblichen Koppelprodukt zu einem Portfolio von Futterzutaten.
Die Mittelprotein-Qualität operiert zwischen Premium- und handelsüblichen Angeboten. Sie steht unter Druck durch spezialisierte Proteinprodukte auf der einen Seite und Standard-Futterqualität auf der anderen. Standard-Futterqualität bleibt wichtig für Rinder- und Milchwirtschaftsbetriebe, die große Mengen verbrauchen. Hochfaser- und Spezialqualitäten unterstützen engere Verwendungszwecke, einschließlich Pferdefutter und spezialisierte Nutztierrationen. Bio-Qualitäten erfordern Dokumentation, die den Bedingungen des Nationalen Bioproduktprogramms des US-Landwirtschaftsministeriums entspricht. Solche Anforderungen beschränken das Angebot auf zertifizierte Ethanolwerke mit dokumentierter Beschaffung. Die Auswahl der Futterqualität wird daher durch Tierart, Ernährungsziele, Zertifizierungsanforderungen und Preis bestimmt. Der Distillers Grains Markt kann durch Spezialisierung an Wert gewinnen, aber die Massennachfrage unterstützt weiterhin Standardqualitäten.
Nach Nutztier:
Wiederkäuer liefern das Volumen, während die Aquakultur die Produktoptionen erweitertWiederkäuer hielten 2026 einen Anteil von 45,0 %. Rinder und Milchkühe verbrauchen die größten DDGS-Mengen in allen Nutztierkategorien. Ihre Verdauungssysteme können mehr Fasern und Schwefel tolerieren als Schweine und Geflügel. Die Einmischung kann in geeigneten Rationen 25 % bis 30 % der gesamten Trockensubstanz der Ration erreichen. Diese Flexibilität macht Wiederkäuer zu einem Anker für die handelsübliche DDGS-Nachfrage. Milchkühe können die Energiedichte und die Bypass-Proteineigenschaften des Produkts in Hochleistungsherdenrationen nutzen. Große kommerzielle Betriebe in Kalifornien, Texas, dem oberen Mittleren Westen, Indien und Brasilien unterstützen einen stetigen Einkauf. Das Nutztiermuster erklärt, warum die nahegelegene Wiederkäuerproduktion für die Wirtschaftlichkeit von Ethanolwerken wichtig bleibt.
Die Aquakultur schafft einen zusätzlichen Weg für konzentrierte Proteinprodukte. Garnelen-, Pangasius-, Tilapia- und Lachsproduktion erhöhen den Bedarf an Futterformulierungen, die Kosten kontrollieren und gleichzeitig die Nährleistung aufrechterhalten. Hochprotein-DDGS kann in einigen Formulierungen teilweise Fischmehl ersetzen. Die Chance im Distillers Grains Markt hängt von den Artanforderungen und konsistenten Nährstoffdaten ab. Schweine und Geflügel bleiben wesentliche Nutzer, aber ihre Einmischungsmengen reagieren empfindlicher auf Zusammensetzungsvariabilität. Heimtiernahrung ist ein weiterer sich entwickelnder Verwendungszweck, bei dem Zutaten-Transparenz und rückverfolgbare Beschaffung wichtig sind. Green Plains identifizierte Aquakultur und Heimtiernahrung als Zielanwendungen für differenzierte Produkte. Diese Richtung unterstützt eine Verlagerung hin zu wertschöpfender Nachfrage, ohne die Wiederkäuerbasis zu ersetzen.
Nach Anwendung:
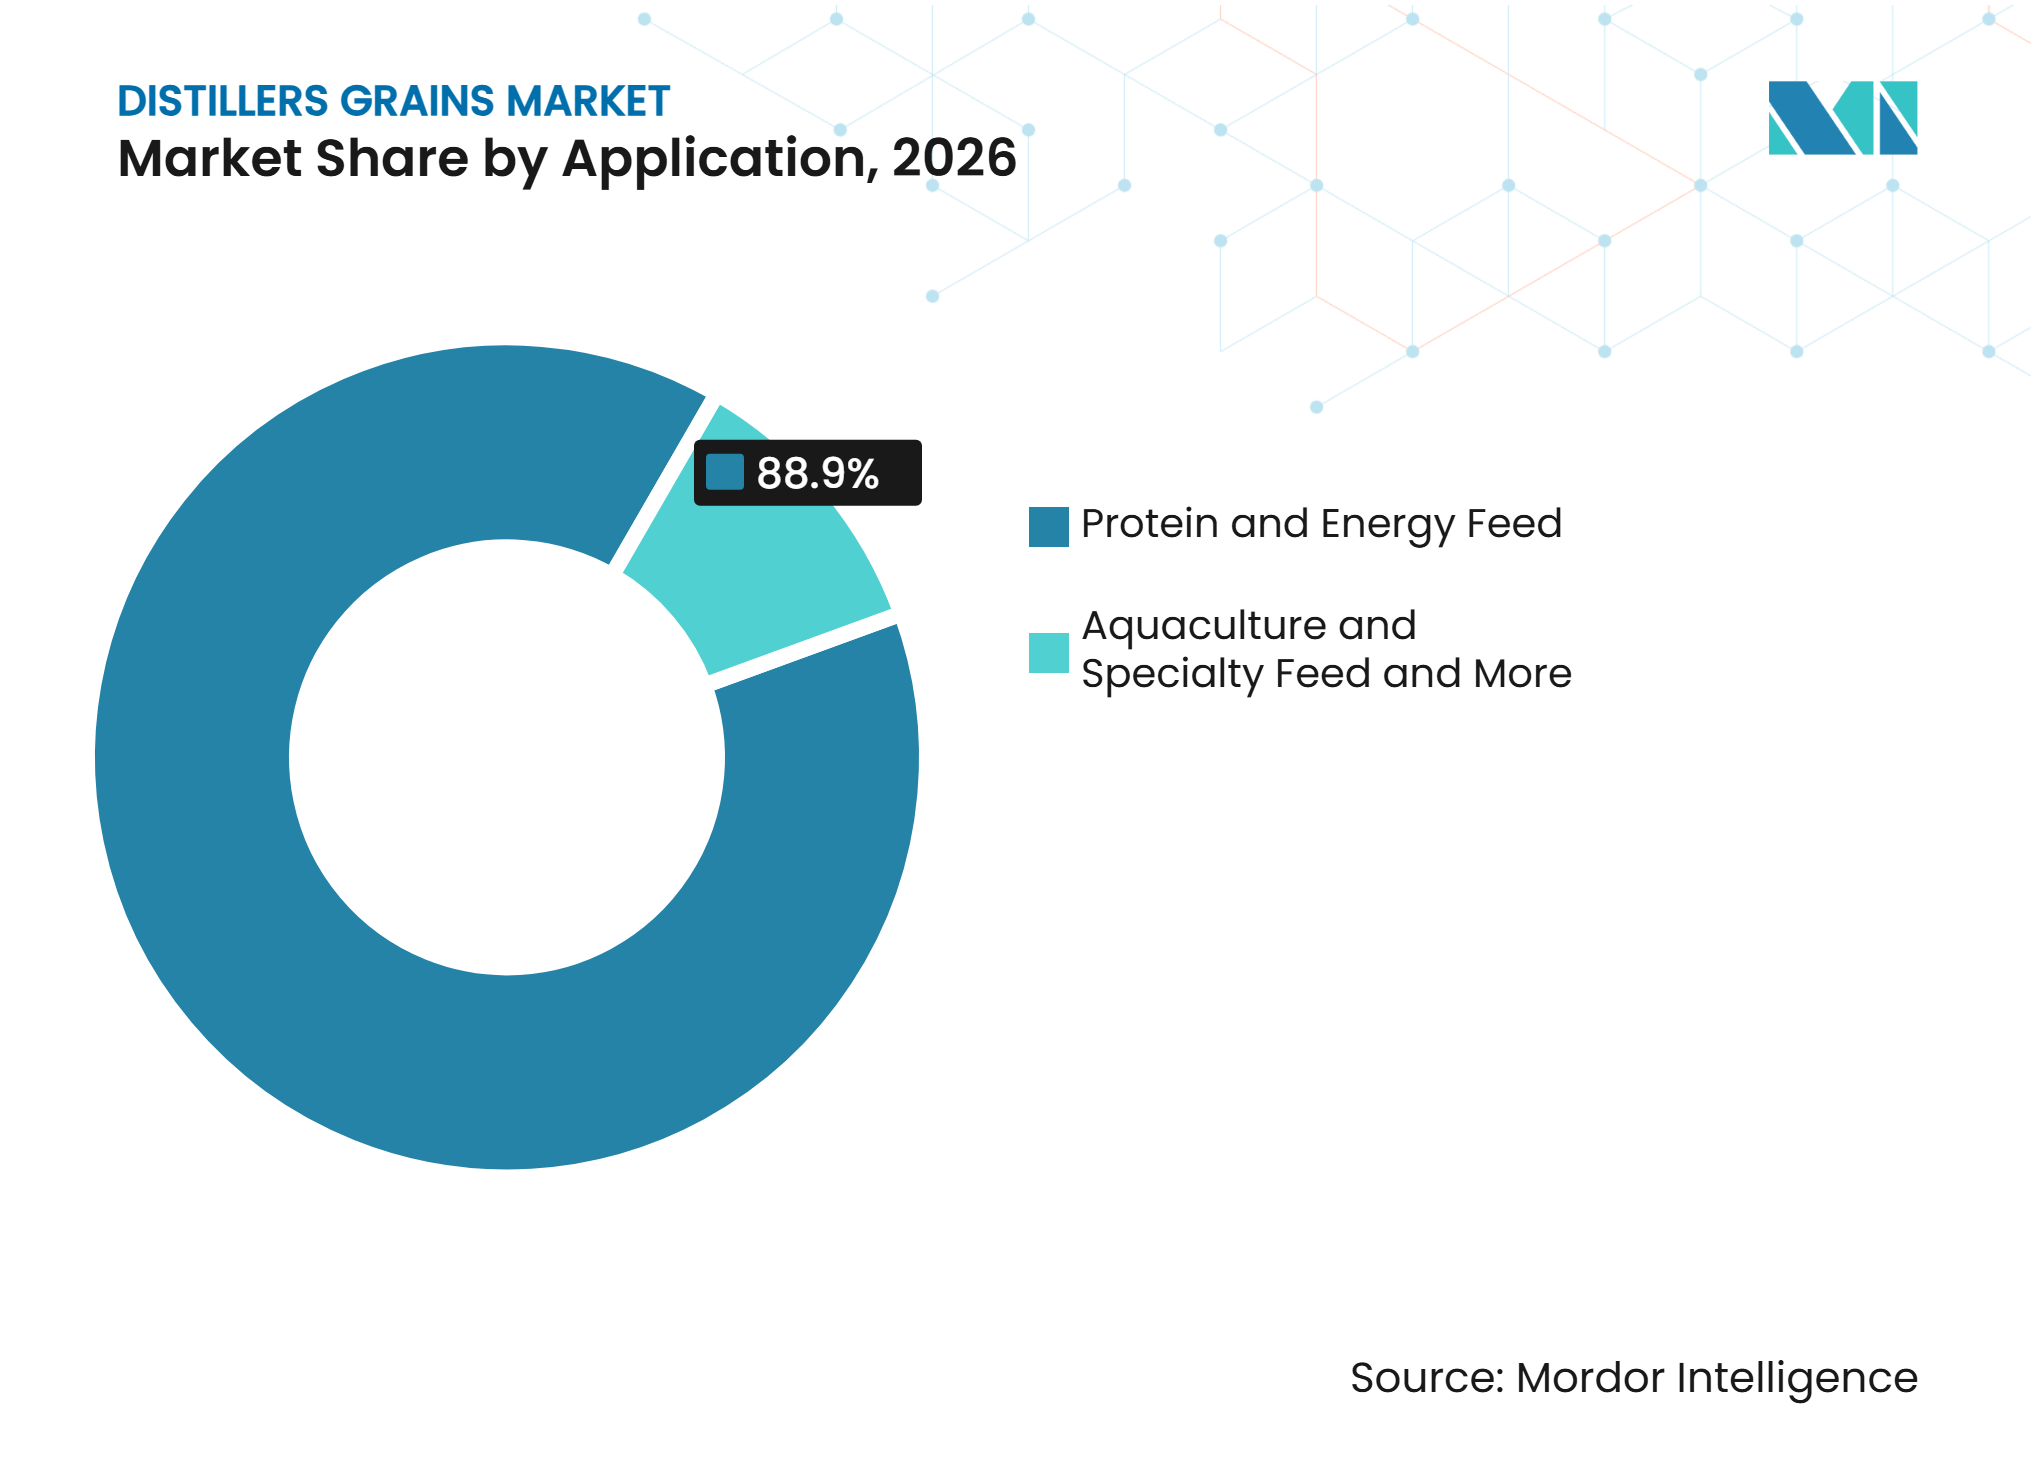
Protein- und Energiefutter bleibt die KernanwendungProtein- und Energiefutter machte 2026 einen Anteil von 88,9 % aus. Diese Verwendung umfasst die routinemäßige Einarbeitung von DDGS in kommerzielle Rationen für Wiederkäuer, Schweine und Geflügel. Ernährungsspezialisten verwenden die Zutat, um die Rationskosten gegen Rohstoffpreisbewegungen auszubalancieren. Seine Rolle kann günstiger werden, wenn die Sojaschrotpreise im Verhältnis zu DDGS steigen. Die Rationszusammenstellung erfordert auch die Berücksichtigung des Nährstoffprofils jeder Charge. Düngemittel und Bodenverbesserungsmittel bleiben sekundäre Verwendungszwecke. Bioenergie- und Industrieanwendungen sind ebenfalls begrenzt, wenn Futterkanäle zugänglich sind. Das Anwendungsprofil bestätigt, dass die Tierernährung das Fundament des Distillers Grains Marktes bleibt.
Aquakultur- und Spezialfutter sind mit Verbesserungen der Proteinqualität verbunden. Fraktionierung kann die Proteinkonzentration erhöhen und DDGS für Formulierungen relevanter machen, die Nährstoffdichte erfordern. Fischmehlpreise können den Kostenfall für alternative Proteine stärken. Heimtiernahrung hat separate Einkaufsanforderungen, die Zutaten-Transparenz betonen. Aufgewertete landwirtschaftliche Koppelprodukte entsprechen auch den Beschaffungsanforderungen für Premium-Heimtiernahrung. Diese Verwendungszwecke verbreitern die Nachfrage über Massengutkanäle hinaus. Sie beseitigen nicht die Bedeutung von Standard-Protein- und Energiefutter. Stattdessen schaffen sie höherwertige Absatzmöglichkeiten für Produzenten, die konsistente Spezifikationen und Rückverfolgbarkeit anbieten können.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Direktverkäufe ab Werk behalten den HauptkanalDirektverkäufe ab Ethanolwerk hielten 2026 einen Anteil von 86 %. Produzenten bevorzugen diesen Weg, da er Werksverkäufe an etablierte Kunden unterstützt. Feedlots, Molkereien und Futtermühlen nutzen häufig direkte Beziehungen für die Massenbeschaffung. Der Ansatz reduziert die Anzahl der Zwischenhändler zwischen dem Werk und dem Endnutzer. Futtermittelhersteller und Integratoren kaufen DDGS auch für die Verwendung in Mischfutter. Ihre Verträge können saisonale Anforderungen und ausgehandelte Mengen widerspiegeln. Direktverkäufe sind besonders praktisch für Nassformen, die lokalen Verbrauch erfordern. Die Vertriebsstruktur im Distillers Grains Markt begünstigt vorhersehbare Abnahmebeziehungen in der Nähe von Produktionsstandorten.
Rohstoffhändler und Distributoren bündeln Mengen von mehreren Produzenten. Sie verwalten Schienen-, Binnenschiff- und Seefracht für exportorientierten Handel. Genossenschaften wie CHS verbinden Getreidebeschaffung, Logistik und Exportabwicklung. CHS übernahm im Januar 2026 den Betrieb einer wichtigen Getreidefazilität von COFCO International in Cahokia, Illinois. Die Fazilität fügte dem Center Gulf Versorgungsnetzwerk eine Schiene-zu-Binnenschiff-Route hinzu. Online- und Spezialkanäle können die rückverfolgbare Beschaffung für zertifizierte oder differenzierte Produkte unterstützen. Greenfield Global nutzt auch eine kommerzielle Abnahmevereinbarung für sein Werk in Winnebago, Minnesota, um internationalen Zugang zu sichern. Diese Kanäle fügen Flexibilität hinzu, ohne Direktverkäufe ab Werk zu verdrängen.
Geografische Analyse
Nordamerika: Ethanolinfrastruktur unterstützt regionale Größenordnung
Nordamerika hielt 2026 einen Anteil von 47,2 % am Distillers Grains Markt. Die Region wird durch das US-amerikanische Trockenmahlwerk-Ethanol-Netzwerk und sein großes Angebot an Futterkoppelprodukten gestützt. US-amerikanische Produzenten exportierten DDGS 2025 in mehr als 50 Länder. Mexiko war das größte Einzelland-Ziel und absorbierte in diesem Jahr mehr als 20 % des Exportvolumens. Kanada hat einen kleineren Ethanolsektor, trägt aber zum regionalen Futterangebot bei. US-amerikanische E15-Einführungsprogramme und staatliche Politiken für erneuerbare Kraftstoffe unterstützen weiterhin EthanolInvestitionen. Werkinvestitionen konzentrieren sich auch auf geringeren Energieverbrauch und differenziertere Koppelproduktproduktion. Diese Bedingungen halten Nordamerika im Mittelpunkt des Distillers Grains Marktes und der globalen DDGS-Produktion und des Handels.
Asien-Pazifik: Futternachfrage unterstützt schnelleres regionales Wachstum
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 7,1 % wachsen. Die Distillers Grains Marktgröße in der Region wird durch expandierende Aquakultur-, Geflügel- und Schweinesektoren in China, Indien, Vietnam und Indonesien gestützt. Südkorea, Vietnam und Indonesien zählten 2025 zu den größten US-amerikanischen DDGS-Zielen. Vietnam erhielt 1,159 Millionen Tonnen, während Indonesien 994.000 Tonnen erhielt[3]. Indien baut reisbasierte Ethanolkapazitäten aus und hat Bedarf an hochproteinhaltigem Mais-DDGS in Aquakulturformulierungen. China bleibt aufgrund der Größe seines Schweinesektors wichtig. Die Importnachfrage im Distillers Grains Markt kann sich mit den Futterwirtschafts- und Handelsbedingungen ändern. Käufer in der Region legen mit zunehmenden Mengen größeren Wert auf Versorgungskonsistenz, Handhabung und Dokumentation.
Südamerika, Europa, Naher Osten und Afrika: Unterschiedliche Angebots- und Importbedingungen prägen die Nachfrage
Südamerika baut durch das Wachstum von Mais-Ethanol in Brasilien sowohl DDGS-Produktion als auch -Verbrauch aus. Cargill schloss im April 2025 die Übernahme der verbleibenden 50 % von SJC Bioenergia ab und benannte das Unternehmen in Cargill Bioenergia um. Die beiden Werke in Goiás verarbeiten Zuckerrohr und zusätzliche Maismengen und produzieren dabei hochproteinhaltige DDGs. Europa hat ein reifes Profil, das durch Weizen- und Gersten-DDGS gestützt wird. Dokumentationsanforderungen für importierten Mais-DDGS können die Compliance-Kosten im Vergleich zu lokal produziertem Weizen-DDGS erhöhen. Der Nahe Osten, insbesondere die Türkei und die Golfmärkte, ist auf Importe angewiesen, da das inländische Getreidenangebot begrenzt ist. Die Türkei erreichte im Oktober 2025 ein 13-Monats-Hoch bei DDGS-Importen. Afrika wird durch Langstreckentransportbeschränkungen geprägt, die den Wert stabiler getrockneter Produkte und zuverlässiger Logistik erhöhen.
Wettbewerbslandschaft
Marktkonzentration
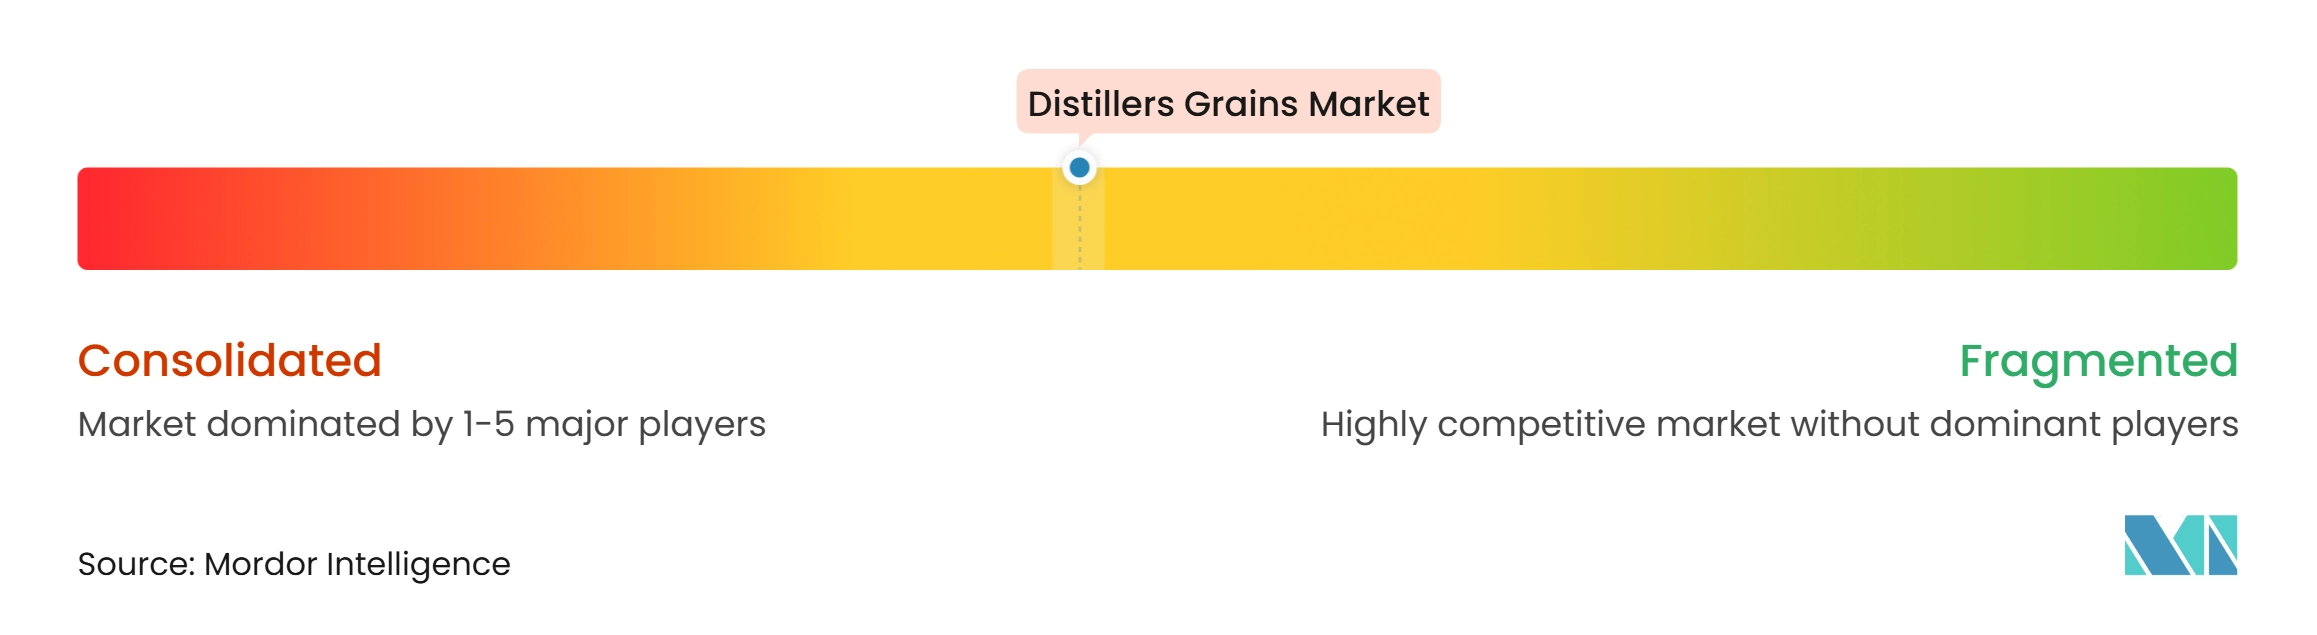
Der Distillers Grains Markt weist in Nordamerika eine mäßig konzentrierte Angebotsstruktur auf. Große integrierte Ethanolproduzenten haben Größenvorteile in Produktion, Verarbeitung und Logistik. POET betreibt 35 Bioraffinerien und produziert jährlich 15 Milliarden Pfund DDGS. Die Erweiterung in Shelbyville soll die Produktion an diesem Standort bis zum vierten Quartal 2027 auf 500.000 Tonnen pro Jahr steigern. Archer-Daniels-Midland Company verfügt ebenfalls über Produktionskapazitäten und Vertriebsreichweite. ADM kündigte im Oktober 2026 die zweite Phase seiner Erweiterung der Mais-Trockenmahlanlage in Columbus, Nebraska, an. Die Erweiterung zielt auf eine kombinierte jährliche Steigerung der Maisverarbeitung um 20 Millionen Scheffel im Vergleich zu 2025. Diese Unternehmen konkurrieren durch Durchsatz, Logistik, Produktqualität und Zugang zu Exportmärkten.
Green Plains verfolgt eine differenzierte Strategie, die auf Proteinkonzentration und Koppelprodukt-Wertschöpfung ausgerichtet ist. Seine Ultra-High Protein und Sequence Produkte richten sich an Aquakultur-, Heimtiernahrung- und Premium-Nutztierhaltungsanwendungen. Das Unternehmen berichtete in seiner Jahreseinreichung 2025 über den Einsatz von Fraktionierung in mehreren Bioraffinerien. CHS hat seine Logistikposition durch die Erweiterung des Myrtle Grove Terminals und seine Cahokia Schiene-zu-Binnenschiff-Verbindung gestärkt. Diese Investitionen unterstützen die Exportabwicklung und das Beladen von Mehrzweckschiffen. Cargill erweiterte seine brasilianische Ethanol- und DDGs-Plattform durch die vollständige Übernahme von SJC Bioenergia. Kleinere Produzenten nutzen Abnahmevereinbarungen und Exportpartnerschaften, um Märkte jenseits ihrer direkten Vertriebssysteme zu erreichen. Der Wettbewerb umfasst daher sowohl werksgroße Versorgung als auch die Fähigkeit, Käufern zuverlässige Lieferung zu garantieren.
Kohlenstoffärmere Betriebe werden zu einem relevanten Wettbewerbsfaktor. ADM und Tallgrass nahmen im November 2025 ihren Betrieb der Kohlenstoffabscheideanlage in Columbus, Nebraska, auf. Das Projekt kann die mit der Ethanolproduktion und DDGS-Trocknung verbundene Kohlenstoffintensität reduzieren. Der US-amerikanische 45Z Steuergutschrift für saubere Kraftstoffproduktion verknüpft Kraftstoffanreize mit der Kohlenstoffintensität. Produzenten mit effizienter Trocknung, Kohlenstoffabscheidung und Fraktionierung können ihre Kostenposition in diesem Rahmen stärken. Weitere Wettbewerbsbereiche umfassen pelletiertes Angebot für den Fernhandel, chargenweise Nährstoffzertifizierung und Rationierungstools, die die Unsicherheit für Käufer reduzieren. Diese Fähigkeiten können Lieferanten helfen, über undifferenzierte Massengutverkäufe hinauszugehen. Der Distillers Grains Markt bleibt für regionale Werke, Händler und Genossenschaften offen, auch wenn größere Produzenten wichtige Versorgungspositionen kontrollieren.
Distillers Grains Branchenführer
-
POET, LLC
-
Archer-Daniels-Midland Company
-
Green Plains Inc.
-
Cargill, Incorporated
-
CHS Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Distillers Grains Markt Unternehmen in diesem Bericht
- Archer-Daniels-Midland Company
- POET, LLC
- Green Plains Inc.
- Cargill, Incorporated
- Cardinal Ethanol, LLC
- CHS Inc.
- The Andersons, Inc.
- Marquis Energy
- Greenfield Global Inc.
- FS
- Alto Ingredients, Inc.
- Big River Resources, LLC
- White Energy, Inc.
- Aemetis, Inc.
- VERBIO SE
Neueste Industrielle Entwicklungen in Distillers Grains Markt
- Oktober 2026: Archer-Daniels-Midland Company kündigte die zweite Phase seiner Erweiterung der Mais-Trockenmahlanlage in Columbus, Nebraska, an, mit dem Ziel einer kombinierten jährlichen Steigerung der Maisverarbeitung um 20 Millionen Scheffel gegenüber 2025; Phase zwei führt Technologie ein, um die Erdgasintensität pro Tonne produzierter getrockneter Destillationsrückstände in den Trocknern der Anlage zu reduzieren
- März 2026: POET, LLC begann mit dem Bau einer Erweiterung im Wert von 203 Millionen USD an seiner Bioraffinerie in Shelbyville, Indiana, wodurch die DDGS-Produktion in dieser Anlage auf 500.000 Tonnen pro Jahr verdoppelt und die gesamte POET DDGS-Kapazität auf 15 Milliarden Pfund in seinen 35 Bioraffinerien bei Fertigstellung im vierten Quartal 2027 angehoben wird.
- Januar 2026: CHS Inc. übernahm den Betrieb einer wichtigen Getreidefazilität von COFCO International in Cahokia, Illinois, und fügte dem Center Gulf Versorgungskettennetzwerk einen direkten Schiene-zu-Binnenschiff-DDGS-Exportkorridor hinzu. Die Fazilität ist mit allen sechs Class-I-Eisenbahnen Nordamerikas verbunden und stärkt die Durchsatzkapazität vom US-amerikanischen Corn Belt zum Myrtle Grove Terminal
Globaler Distillers Grains Marktberichtsumfang
Destillationsrückstände sind nährstoffreiche Koppelprodukte, die bei der Ethanolproduktion entstehen und weitgehend als Protein- und Energiezutaten in Tierfutteranwendungen eingesetzt werden. Produkte wie Getrocknete Destillationsrückstände mit Löslichen (DDGS), Getrocknete Destillationsrückstände (DDG), Nasse Destillationsrückstände mit Löslichen (WDGS) und Modifizierte Nasse Destillationsrückstände mit Löslichen (MDGS) werden in Wiederkäuer-, Geflügel-, Schweine-, Aquakultur- und Heimtiernahrungssektoren umfassend eingesetzt. Der Distillers Grains Marktbericht umfasst Produktionsanalyse, Verbrauchsanalyse, Import- und Exportanalyse, Handelsbewertung, Preisanalyse, Angebots-Nachfrage-Bewertung, regulatorischen Rahmen, Wertschöpfungskettenanalyse, Technologiebewertung, Wettbewerbslandschaft, Unternehmensprofile und aktuelle Branchenentwicklungen. Der Markt ist nach Produkttyp, Form, Futterqualität, Nutztier, Anwendung, Verarbeitungstechnologie, Vertriebskanal und Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Corn DDGS |
| Weizen-DDGS |
| Reis-DDGS |
| Gemischte Getreidesorten |
| Gersten-, Sorghum-, Hafer- und Hirse-DDGS |
| Getrocknete Destillationsrückstände mit Löslichen |
| Getrocknete Destillationsrückstände |
| Modifizierte Nasse Destillationsrückstände mit Löslichen |
| Nasse Destillationsrückstände mit Löslichen |
| Kondensierte Destillationslösliche |
| Pelletierte und Gepresste Destillationsrückstände |
| Hochprotein-Qualität |
| Mittelprotein-Qualität |
| Standard-Futterqualität |
| Hochfaser- und Spezialqualitäten |
| Wiederkäuer |
| Schweine |
| Geflügel |
| Aquakultur |
| Heimtiernahrung und andere Tiere |
| Protein- und Energiefutter |
| Rationszusammenstellung und Futterkostenoptimierung |
| Aquakultur- und Spezialfutter |
| Heimtiernahrung |
| Düngemittel und Bodenverbesserungsmittel |
| Bioenergie- und Industrieanwendungen |
| Direktverkäufe ab Ethanolwerk |
| Futtermittelhersteller und Integratoren |
| Rohstoffhändler und Distributoren |
| Genossenschaften |
| Online- und Spezialkanäle |
| Nordamerika |
| Europa |
| Asien-Pazifik |
| Südamerika |
| Naher Osten |
| Afrika |
| Produkttyp | Corn DDGS |
| Weizen-DDGS | |
| Reis-DDGS | |
| Gemischte Getreidesorten | |
| Gersten-, Sorghum-, Hafer- und Hirse-DDGS | |
| Form | Getrocknete Destillationsrückstände mit Löslichen |
| Getrocknete Destillationsrückstände | |
| Modifizierte Nasse Destillationsrückstände mit Löslichen | |
| Nasse Destillationsrückstände mit Löslichen | |
| Kondensierte Destillationslösliche | |
| Pelletierte und Gepresste Destillationsrückstände | |
| Futterqualität | Hochprotein-Qualität |
| Mittelprotein-Qualität | |
| Standard-Futterqualität | |
| Hochfaser- und Spezialqualitäten | |
| Nutztier | Wiederkäuer |
| Schweine | |
| Geflügel | |
| Aquakultur | |
| Heimtiernahrung und andere Tiere | |
| Anwendung | Protein- und Energiefutter |
| Rationszusammenstellung und Futterkostenoptimierung | |
| Aquakultur- und Spezialfutter | |
| Heimtiernahrung | |
| Düngemittel und Bodenverbesserungsmittel | |
| Bioenergie- und Industrieanwendungen | |
| Vertriebskanal | Direktverkäufe ab Ethanolwerk |
| Futtermittelhersteller und Integratoren | |
| Rohstoffhändler und Distributoren | |
| Genossenschaften | |
| Online- und Spezialkanäle | |
| Geografie | Nordamerika |
| Europa | |
| Asien-Pazifik | |
| Südamerika | |
| Naher Osten | |
| Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Distillers Grains Marktes?
Der Distillers Grains Markt soll von 14,4 Milliarden USD im Jahr 2027 auf 19,4 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,1 %.
Was ist der führende Produkttyp bei Destillationsrückständen?
Corn DDGS führte die Produkttypen 2026 mit einem Anteil von 82,2 % an, da die Trockenmahlwerk-Ethanolproduktion weitgehend auf Mais als Rohstoff angewiesen ist.
Warum sind Wiederkäuer wichtige Verbraucher von DDGS?
Wiederkäuer hielten 2026 einen Anteil von 45,0 %, da sie faserreichere Futterzutaten in Einmischungsmengen verwenden können, die für Schweine und Geflügel weniger praktikabel sind.
Welche Region wächst am schnellsten bei Destillationsrückständen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,1 % wachsen, gestützt durch Aquakultur-, Geflügel- und Schweinefutternachfrage.