
Tamaño y Participación del Mercado de Granos de Destilería
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Granos de Destilería por Mordor Intelligence
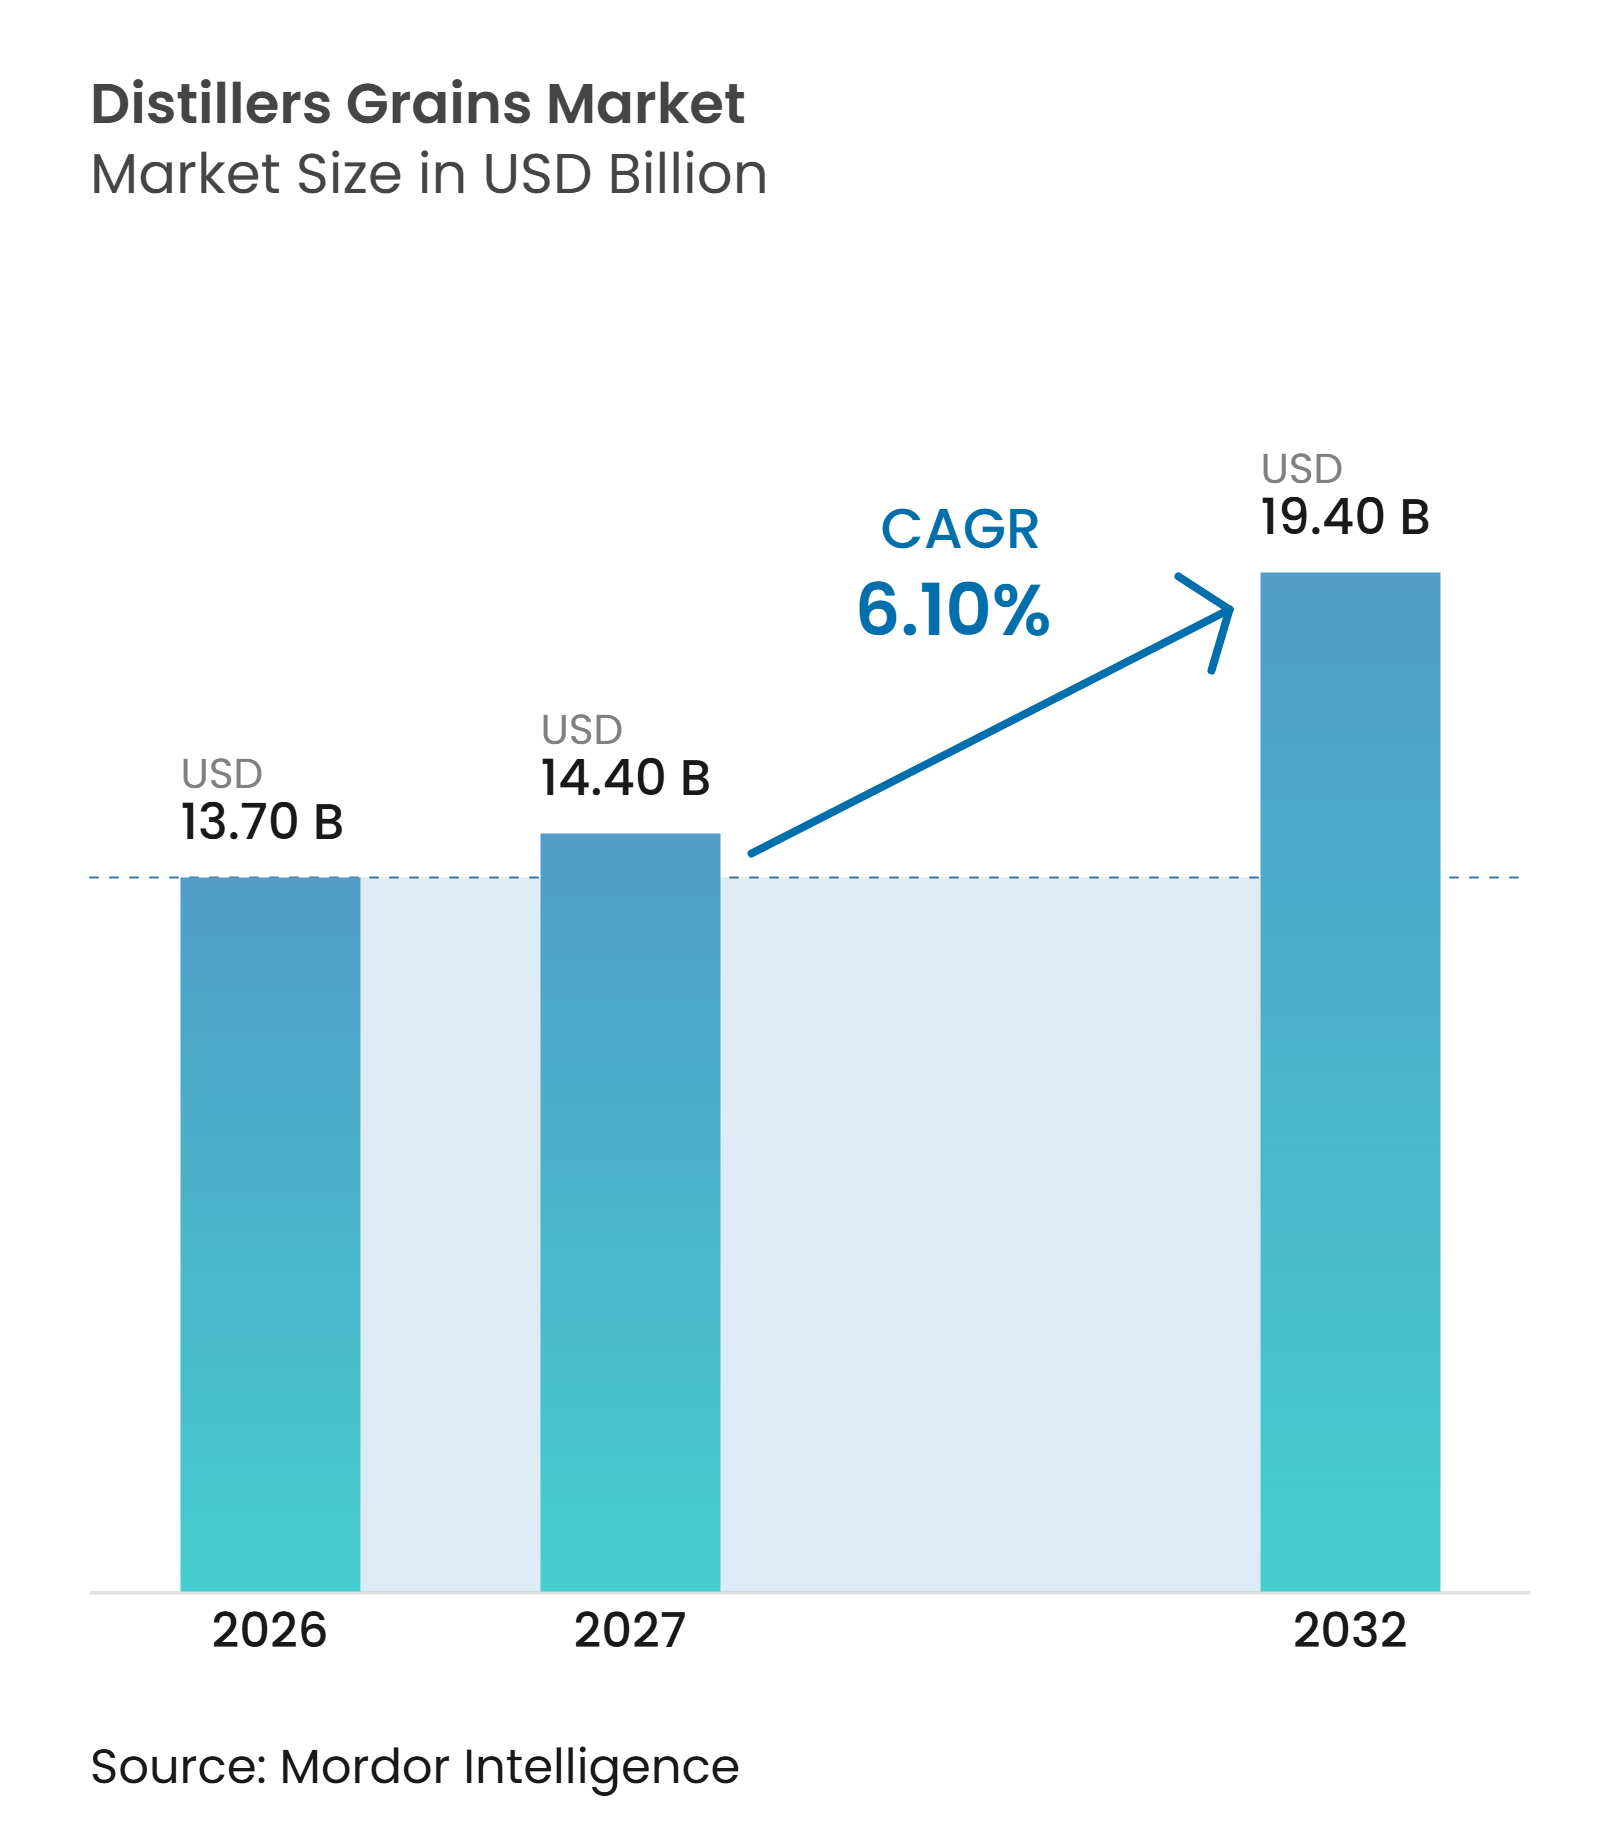
El tamaño del mercado de granos de destilería fue valorado en 13,7 mil millones de USD en 2026 y se estima que crecerá desde 14,4 mil millones de USD en 2027 hasta alcanzar 19,4 mil millones de USD para 2032, a una CAGR del 6,1% durante el período de pronóstico (2027-2032). El mercado de granos de destilería está respaldado por el estrecho vínculo entre la producción de etanol y la demanda de ingredientes de alimento animal económicos. La expansión de la capacidad de molienda en seco puede aumentar la disponibilidad de coproductos, mientras que los productores ganaderos continúan buscando insumos proteicos y energéticos que puedan reducir los costos de las raciones. La actividad exportadora amplía la base de demanda más allá de los corrales de engorde domésticos y ofrece a los productores una vía hacia mercados con producción creciente de aves de corral, lácteos, porcinos y acuicultura. El mercado de granos de destilería también enfrenta limitaciones derivadas de la composición nutricional variable, los requisitos de transporte para productos húmedos y la exposición a los ciclos de margen de las plantas de etanol. Los productores están respondiendo mediante fraccionamiento, peletización, pruebas por lote, e inversiones en procesamiento de menor huella de carbono que pueden mejorar la consistencia del producto y el manejo para exportación.
Conclusiones Clave del Informe
-
Por tipo de producto, el DDGS de Maíz lideró con la mayor participación del 82,2% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que el DDGS de Arroz registre el crecimiento más rápido durante el período de pronóstico.
-
Por forma, los Granos de Destilería Secos con Solubles lideraron con la mayor participación del 56,3% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que los Granos de Destilería Peletizados y en Cubos registren el crecimiento más rápido hasta 2032.
-
Por grado de alimentación, el Grado Alto en Proteínas lideró con la mayor participación del 78,2% del Mercado de Granos de Destilería en 2026, mientras que se anticipa que el Grado Medio en Proteínas registre el crecimiento más rápido durante el período de pronóstico.
-
Por ganado, los Rumiantes lideraron con la mayor participación del 45,0% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que la Acuicultura avance a la tasa de crecimiento más rápida hasta 2032.
-
Por aplicación, el Alimento Proteico y Energético lideró con la mayor participación del 88,9% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que el Alimento para Acuicultura y Especialidades registre el crecimiento más rápido durante el período de pronóstico.
-
Por tecnología de procesamiento, la Molienda en Seco lideró con la mayor participación del 68,0% del Mercado de Granos de Destilería en 2026, mientras que se pronostica que el Fraccionamiento Mecánico registre el crecimiento más rápido hasta 2032.
-
Por canal de distribución, las Ventas Directas desde la Planta de Etanol lideraron con la mayor participación del 86,0% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que los Canales en Línea y de Especialidades registren el crecimiento más rápido durante el período de pronóstico.
-
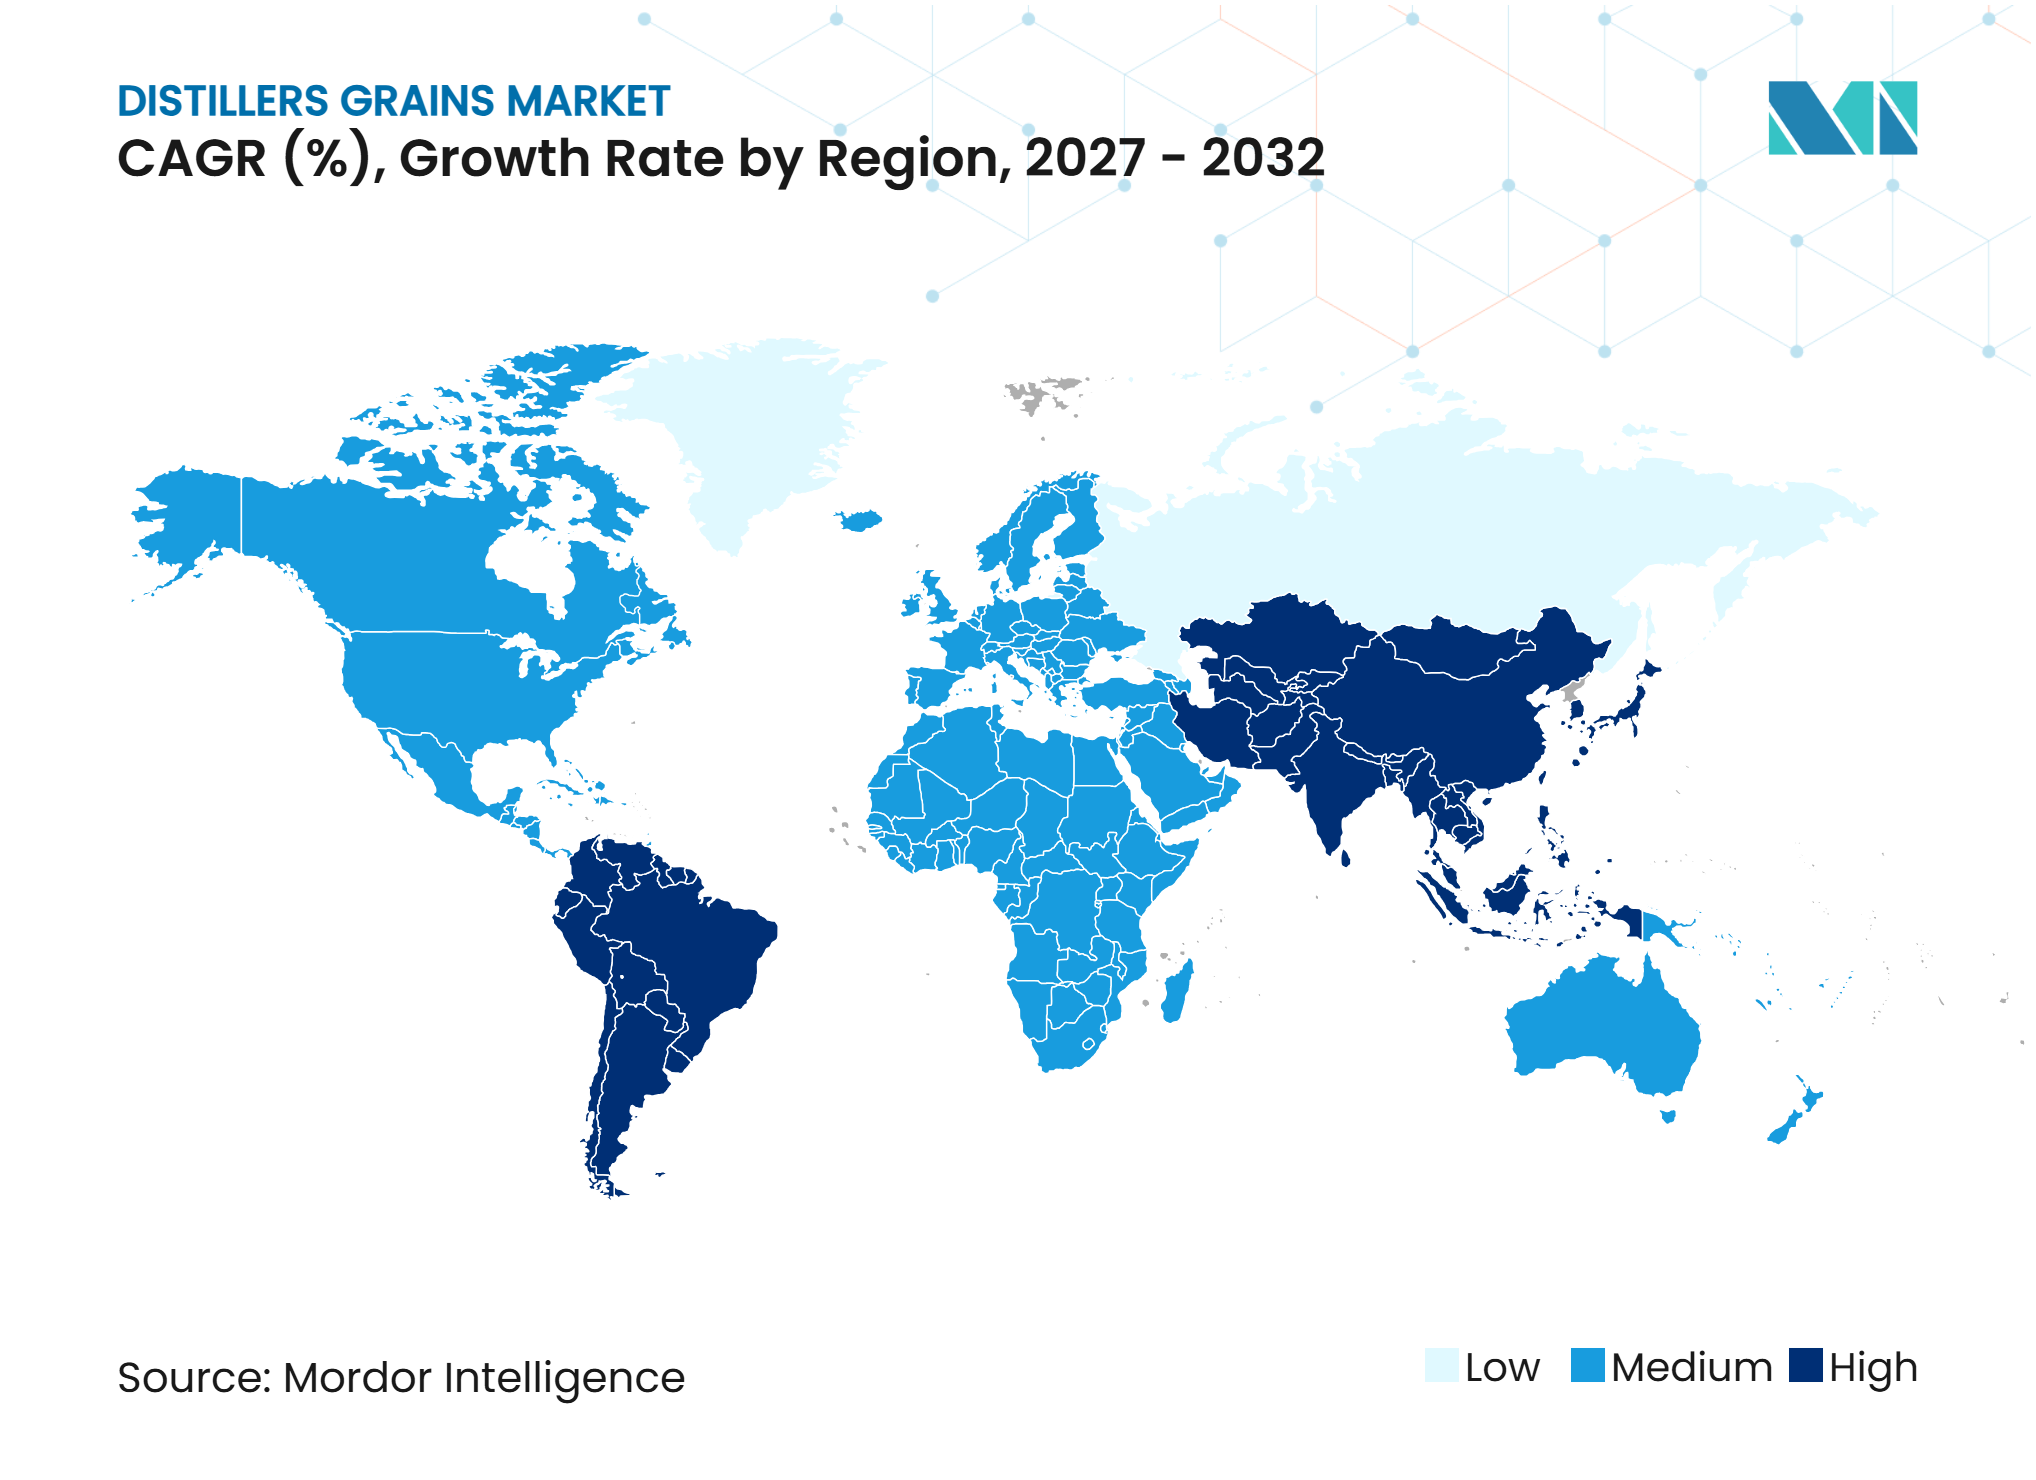
Por geografía, América del Norte lideró con la mayor participación del 47,2% del Mercado de Granos de Destilería en 2026, mientras que se proyecta que Asia-Pacífico registre el crecimiento más rápido, avanzando a una CAGR del 7,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Etanol de Molienda en Seco | +1.50% | Global, mayor en América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Alimentos Proteicos y Energéticos Rentables | +1.20% | Global, particularmente América del Norte, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Crecimiento de la Producción Ganadera, Láctea, Avícola y de Acuicultura | +1.00% | Núcleo en Asia-Pacífico, extendiéndose a América del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Diversificación de Rutas de Exportación y Creciente Demanda de Asia-Pacífico | +0.80% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fraccionamiento e Innovación en Productos de Alto Contenido Proteico | +0.70% | América del Norte, con demanda emergente en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Datos Nutricionales por Lote y Formulación Digital de Raciones | +0.40% | Global, con adopción líder en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Etanol de Molienda en Seco
Cada bushel de maíz procesado en una planta de etanol de molienda en seco produce entre 17 y 18 libras de DDGS. Esto convierte a la capacidad de etanol en una fuente directa de suministro adicional para el mercado de granos de destilería, donde la nueva capacidad incrementa los volúmenes de coproductos disponibles. Una mayor producción puede mejorar la disponibilidad de alimento para las operaciones ganaderas cercanas y para los canales de exportación. También puede ejercer presión sobre los productores para desarrollar grados con mayor valor que el DDGS de tipo básico. POET inició una expansión de 203 millones de USD en su biorrefinería de Shelbyville, Indiana, en marzo de 2026. Se espera que el proyecto duplique la producción de DDGS en esa planta hasta 500.000 toneladas por año cuando se complete en el cuarto trimestre de 2027[1].
Demanda de Alimentos Proteicos y Energéticos Rentables
El DDGS compite con el maíz y la harina de soja en la formulación de raciones de menor costo. Su valor de sustitución puede fortalecerse cuando su precio equivalente en energía se mantiene por debajo del precio de la harina de soja. Una evaluación revisada por pares identifica la relación de precios entre el DDGS y la harina de soja como un determinante importante del uso como alimento. La relación no está determinada únicamente por la nutrición animal, ya que la utilización de la planta de etanol también afecta la disponibilidad del producto. Los menores márgenes de combustible pueden reducir la producción de etanol y restringir el suministro de DDGS incluso cuando la demanda de alimento se mantiene estable. Este vínculo requiere que los fabricantes de alimento consideren los precios de las materias primas y las condiciones operativas del etanol al gestionar las adquisiciones.
Crecimiento de la Producción Ganadera, Láctea, Avícola y de Acuicultura
El aumento de la producción de proteína animal respalda la demanda de ingredientes de alimento ricos en proteínas. El mercado de granos de destilería está expuesto a esta demanda a través de las raciones ganaderas y las formulaciones de alimento acuícola, lo que conecta el crecimiento del alimento con el uso de coproductos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura identifica a la acuicultura como la principal fuente incremental del suministro mundial de alimentos de origen acuático. Esta tendencia respalda la demanda de proteínas competitivas en costo utilizadas en el alimento acuícola. Las fracciones de DDGS de alto contenido proteico pueden satisfacer parcialmente esta necesidad donde los requisitos de formulación permiten su uso. La demanda es particularmente relevante en los mercados asiáticos con producción en expansión de camarón, pangasio, tilapia y salmón.
Diversificación de Rutas de Exportación y Creciente Demanda de Asia-Pacífico
La red de exportación de DDGS de Estados Unidos alcanza más de 50 países. Una base amplia de destinos puede reducir la exposición a cambios en la demanda de un único país importador. Las exportaciones de DDGS de Estados Unidos totalizaron 11,6 millones de toneladas métricas en 2025, con un valor de 2,8 mil millones de USD[2]. México, Corea del Sur, Vietnam e Indonesia representaron el 55% de esos envíos. Indonesia importó un récord de 166.925 toneladas métricas en junio de 2026, un incremento del 22% respecto al período anterior. Estos flujos demuestran la relevancia de la expansión avícola y la gestión de costos de alimento en Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad Nutricional y Límites de Inclusión Específicos por Especie | -1.2% | Global, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Restricciones de Humedad, Almacenamiento y Flete de Larga Distancia | -0.9% | Global, mayor en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de Documentación sobre Micotoxinas, Azufre y Seguridad del Alimento | -0.7% | Europa y Asia-Pacífico, particularmente Alemania y China | Mediano plazo (2-4 años) |
| Exposición del Margen del Coproducto a la Economía de la Planta de Etanol | -0.6% | América del Norte y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad Nutricional y Límites de Inclusión Específicos por Especie
La composición del DDGS varía entre plantas y lotes de producción. La variabilidad es particularmente importante en proteínas, grasas, azufre y lisina digestible. Una evaluación revisada por pares informó que el contenido de lisina digestible puede variar en más del 30% entre lotes de DDGS. Los formuladores de alimento pueden, por tanto, establecer niveles de inclusión conservadores para las dietas de porcinos y aves de corral. Las dietas de pollos de engorde pueden limitarse al 10%-15% de DDGS a pesar del potencial valor de sustitución del producto. Los rumiantes siguen siendo menos afectados porque sus sistemas digestivos toleran niveles más altos de fibra y azufre.
Requisitos de Documentación sobre Micotoxinas, Azufre y Seguridad del Alimento
Los compradores de alimento requieren documentación que respalde la revisión de calidad y seguridad. Los controles de micotoxinas y azufre son particularmente importantes cuando los productos cruzan fronteras o se incorporan a dietas animales sensibles. Los mercados europeos aplican un entorno de documentación más estricto para el DDGS de maíz importado que para algunos DDGS de trigo producidos localmente. Esto puede añadir costos de pruebas, administración y cumplimiento para los proveedores. Las adquisiciones orgánicas también dependen de registros de procedencia bajo el Programa Nacional Orgánico del Departamento de Agricultura de Estados Unidos. Estos requisitos pueden limitar el suministro de producto certificado a las operaciones de etanol calificadas en el mercado de granos de destilería.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
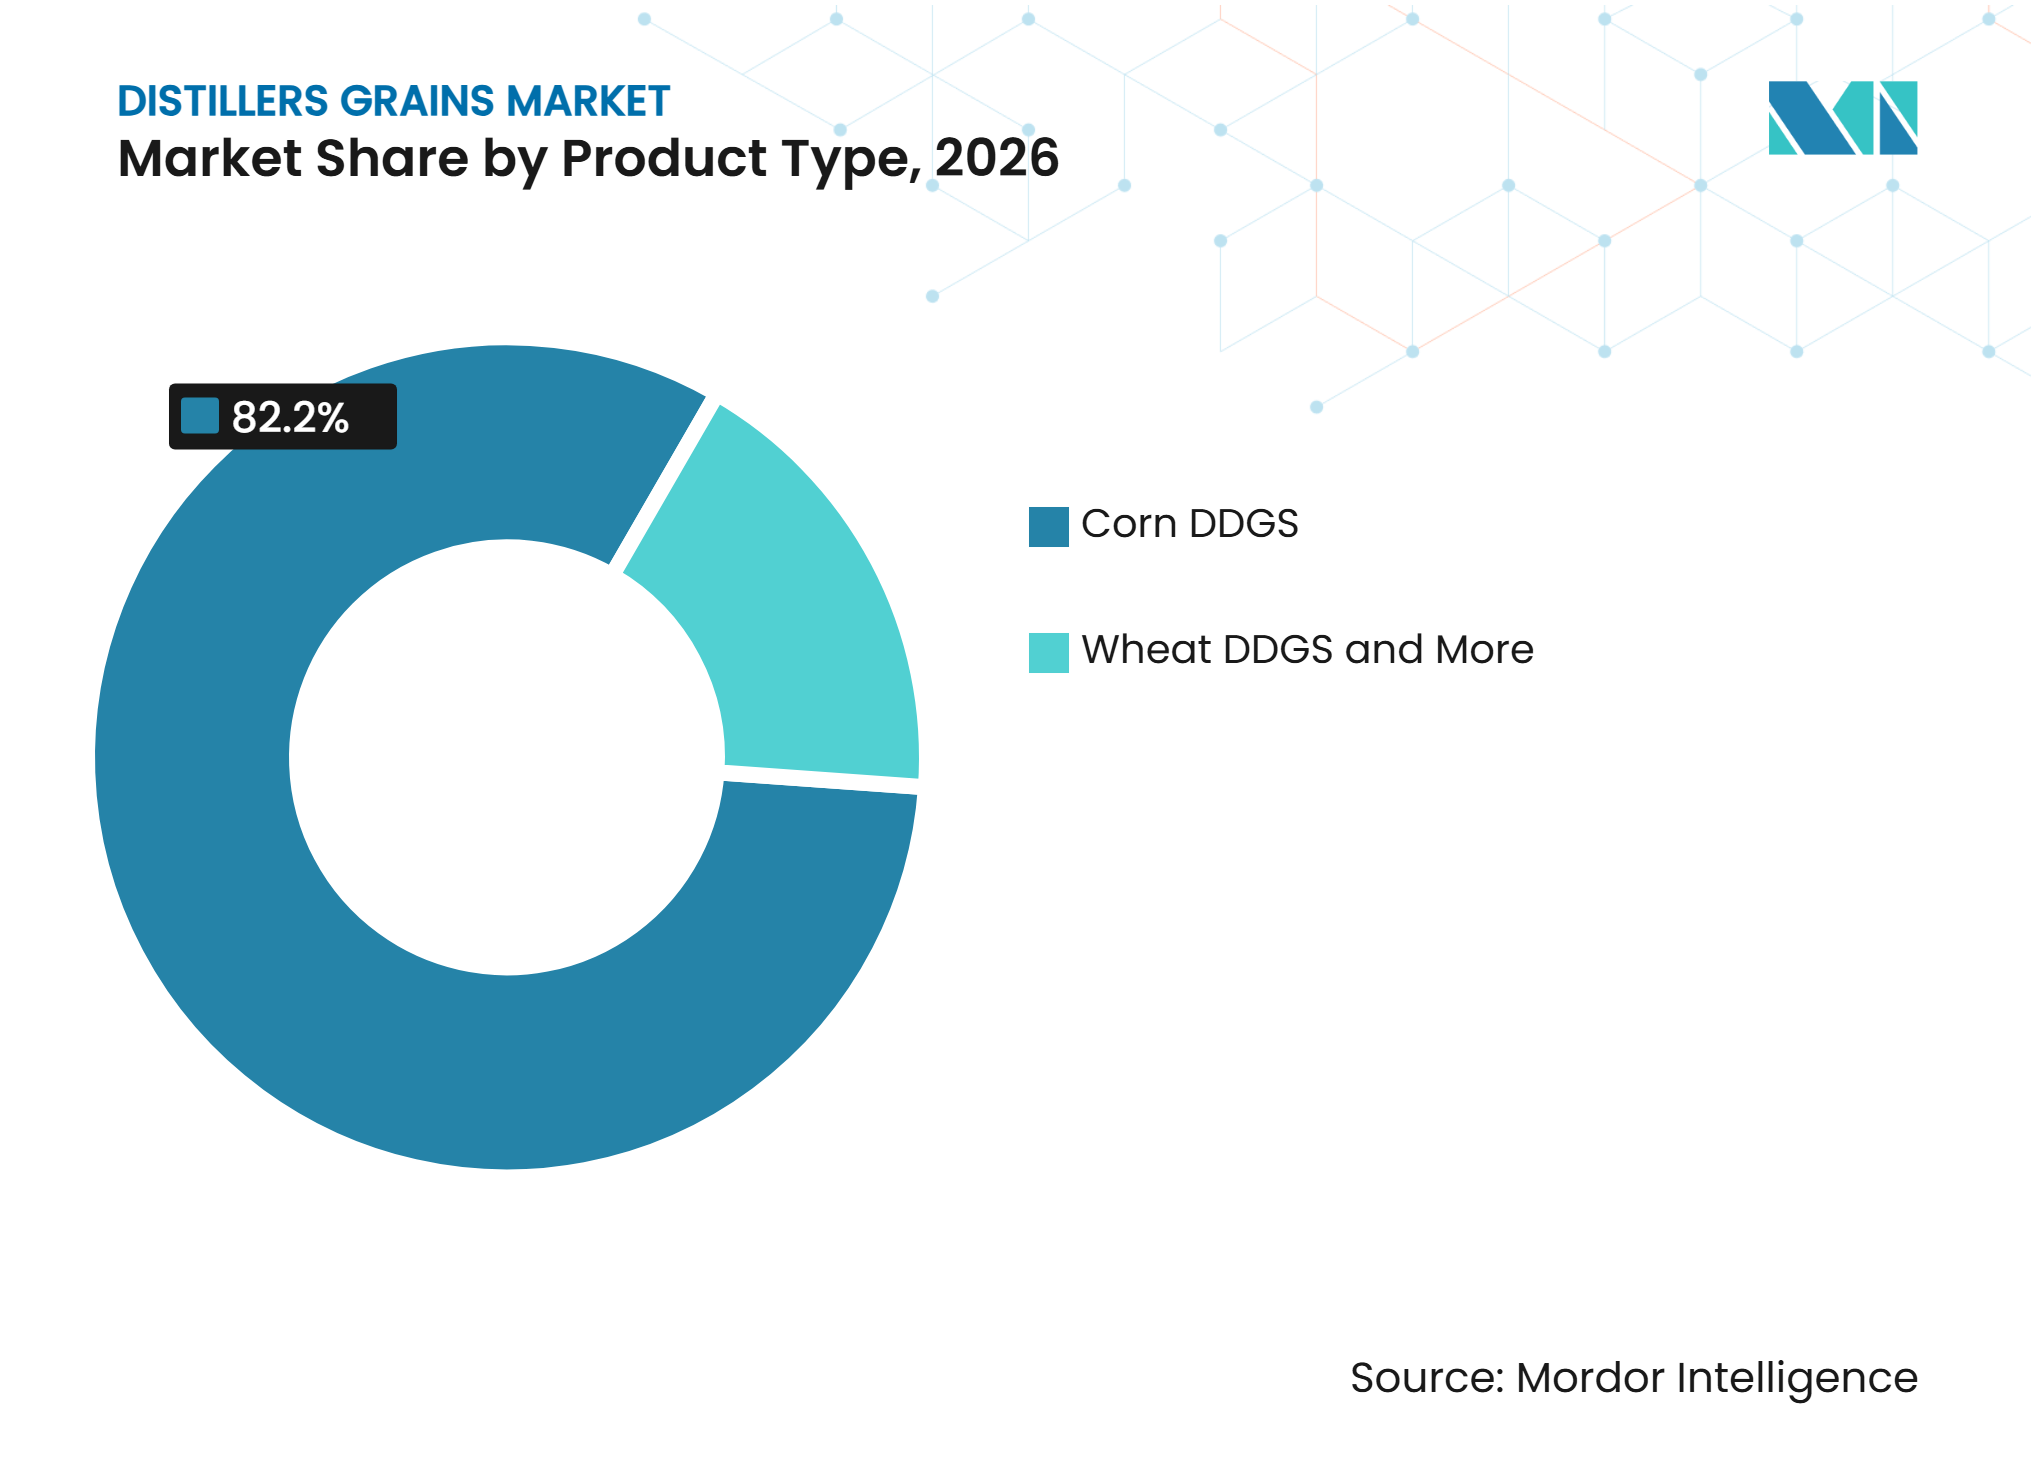
El Maíz Mantiene la Escala Mientras el Arroz Apoya la Diversidad RegionalEl DDGS de Maíz representó el 82,2% de la participación del mercado de granos de destilería en 2026. La escala refleja el uso del maíz como principal materia prima para el etanol de molienda en seco en Estados Unidos y Brasil. El DDGS de maíz amarillo representa la mayor parte de la categoría. Las variantes no transgénicas y orgánicas atienden a compradores que buscan preservación de identidad y procedencia verificada. El DDGS de maíz blanco cumple un papel más limitado en los mercados de alimento de América Central. El DDGS de trigo es más común en las operaciones de etanol europeas y australianas. Puede ser relevante donde las importaciones de maíz enfrentan aranceles o barreras logísticas. Estas diferencias de producto vinculan la disponibilidad de materias primas con los patrones locales de producción de etanol.
El DDGS de Arroz apoya una base de productos más diversa en India y el Sudeste Asiático. Su papel se adapta a áreas donde la producción de etanol a base de arroz puede abastecer los canales existentes de alimento ganadero y acuícola. El segmento no desplaza al DDGS de maíz a escala global. Sí reduce la dependencia de los compradores regionales del suministro a base de maíz. La diversidad de productos también ofrece a los compradores una variedad de perfiles nutricionales y rutas de abastecimiento local. Los exportadores deben seguir proporcionando información clara sobre calidad porque los ingredientes de alimento de diferentes granos no tienen una composición idéntica. Se espera que el maíz mantenga su papel estructural hasta 2032 debido a la base instalada de plantas de molienda en seco. El suministro a base de arroz, no obstante, amplía la relevancia de la industria de granos de destilería en los sistemas de alimento asiáticos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
Los Productos Secos Lideran Mientras la Peletización Apoya el Comercio de Larga DistanciaLos granos de destilería secos con solubles representaron el 56,3% del tamaño del mercado de granos de destilería en 2026. El formato es preferido por su estabilidad en almacén y compatibilidad con los sistemas de manejo establecidos en las plantas de alimento. Se utiliza en ventas domésticas y de exportación donde los compradores necesitan material que pueda tolerar el almacenamiento y el transporte. Los solubles de destilería condensados, los granos de destilería húmedos con solubles y los granos de destilería húmedos modificados con solubles sirven principalmente a usuarios locales de rumiantes. Su contenido de humedad limita el radio práctico de ventas alrededor de una planta de etanol. Los granos de destilería secos sin solubles añadidos pueden seleccionarse cuando se prefiere un menor contenido de grasa. La selección de la forma depende, por tanto, de los requisitos animales, la distancia y la logística disponible.
Los productos peletizados y en cubos abordan el costo de transportar proteínas a largas distancias. La densificación puede mejorar el manejo en las plantas de alimento y reducir el costo de flete por unidad de proteína. También puede facilitar la carga de buques con múltiples materias primas. CHS completó una renovación y expansión de 105 millones de USD de su terminal Myrtle Grove en mayo de 2025. El proyecto aumentó la capacidad de manejo de exportación de DDGS en un 30% y añadió una grúa E-Crane dedicada a granos. Esta infraestructura apoya los arreglos de carga que combinan DDGS y harina de soja para compradores en el extranjero. La peletización se vuelve más relevante cuando los altos costos de flete podrían de otro modo reducir la ventaja en destino del DDGS.
Por Grado de Alimentación:
Los Productos de Alto Contenido Proteico Atienden Requisitos de Alimento PremiumEl grado alto en proteínas tuvo una participación del 78,2% en 2026. El fraccionamiento mecánico apoya la producción de grados especializados con una concentración de proteínas más alta que el DDGS convencional. Green Plains declaró que su producto Ultra-High Protein contiene al menos un 50% de proteínas. El producto Sequence de la empresa contiene cerca del 60% de proteínas. Estos productos están dirigidos a aplicaciones de acuicultura, alimento para mascotas y ganadería que valoran la proteína concentrada. El enfoque también separa la fibra de la proteína y puede mejorar los rendimientos de aceite de maíz. Cambia el papel de los granos de destilería de un coproducto básico a una cartera de ingredientes de alimento.
El grado medio en proteínas opera entre las ofertas premium y las básicas. Enfrenta presión de los productos proteicos especializados por un lado y del grado de alimento estándar por el otro. El grado de alimento estándar sigue siendo importante para las operaciones de ganado vacuno y lácteo que consumen grandes volúmenes. Los grados de alta fibra y especialidades apoyan usos más limitados, incluido el alimento equino y las dietas ganaderas especializadas. Los grados orgánicos requieren documentación que cumpla con las condiciones del Programa Nacional Orgánico del Departamento de Agricultura de Estados Unidos. Tales requisitos restringen el suministro a plantas de etanol certificadas con abastecimiento documentado. La selección del grado de alimento está, por tanto, determinada por la especie animal, los objetivos nutricionales, las necesidades de certificación y el precio. El mercado de granos de destilería puede ganar valor con la especialización, pero la demanda a granel continúa respaldando los grados estándar.
Por Ganado:
Los Rumiantes Proporcionan Volumen Mientras la Acuicultura Amplía las Opciones de ProductoLos rumiantes tuvieron una participación del 45,0% en 2026. El ganado vacuno de carne y el ganado lechero consumen los mayores volúmenes de DDGS entre las categorías ganaderas. Sus sistemas digestivos pueden tolerar más fibra y azufre que los porcinos y las aves de corral. La inclusión puede alcanzar del 25% al 30% de la materia seca total de la dieta en raciones adecuadas. Esta flexibilidad convierte a los rumiantes en un ancla para la demanda de DDGS básico. El ganado lechero puede aprovechar la densidad energética del producto y las características de proteína de escape en dietas de rebaños de alta producción. Las grandes operaciones comerciales en California, Texas, el Alto Medio Oeste, India y Brasil respaldan compras constantes. El patrón ganadero explica por qué la producción de rumiantes cercana sigue siendo importante para la economía de las plantas de etanol.
La acuicultura crea una ruta adicional para los productos de proteína concentrada. La producción de camarón, pangasio, tilapia y salmón aumenta la necesidad de formulaciones de alimento que controlen el costo manteniendo el rendimiento nutricional. El DDGS de alto contenido proteico puede sustituir parcialmente a la harina marina en algunas formulaciones. La oportunidad en el mercado de granos de destilería depende de los requisitos de las especies y de datos nutricionales consistentes. Los porcinos y las aves de corral siguen siendo usuarios sustanciales, pero sus niveles de inclusión son más sensibles a la variabilidad de la composición. El alimento para mascotas es otro uso en desarrollo donde la transparencia de los ingredientes y el abastecimiento trazable son importantes. Green Plains identificó la acuicultura y el alimento para mascotas como aplicaciones objetivo para productos diferenciados. Esta dirección apoya un cambio hacia la demanda de valor añadido sin reemplazar la base de rumiantes.
Por Aplicación:
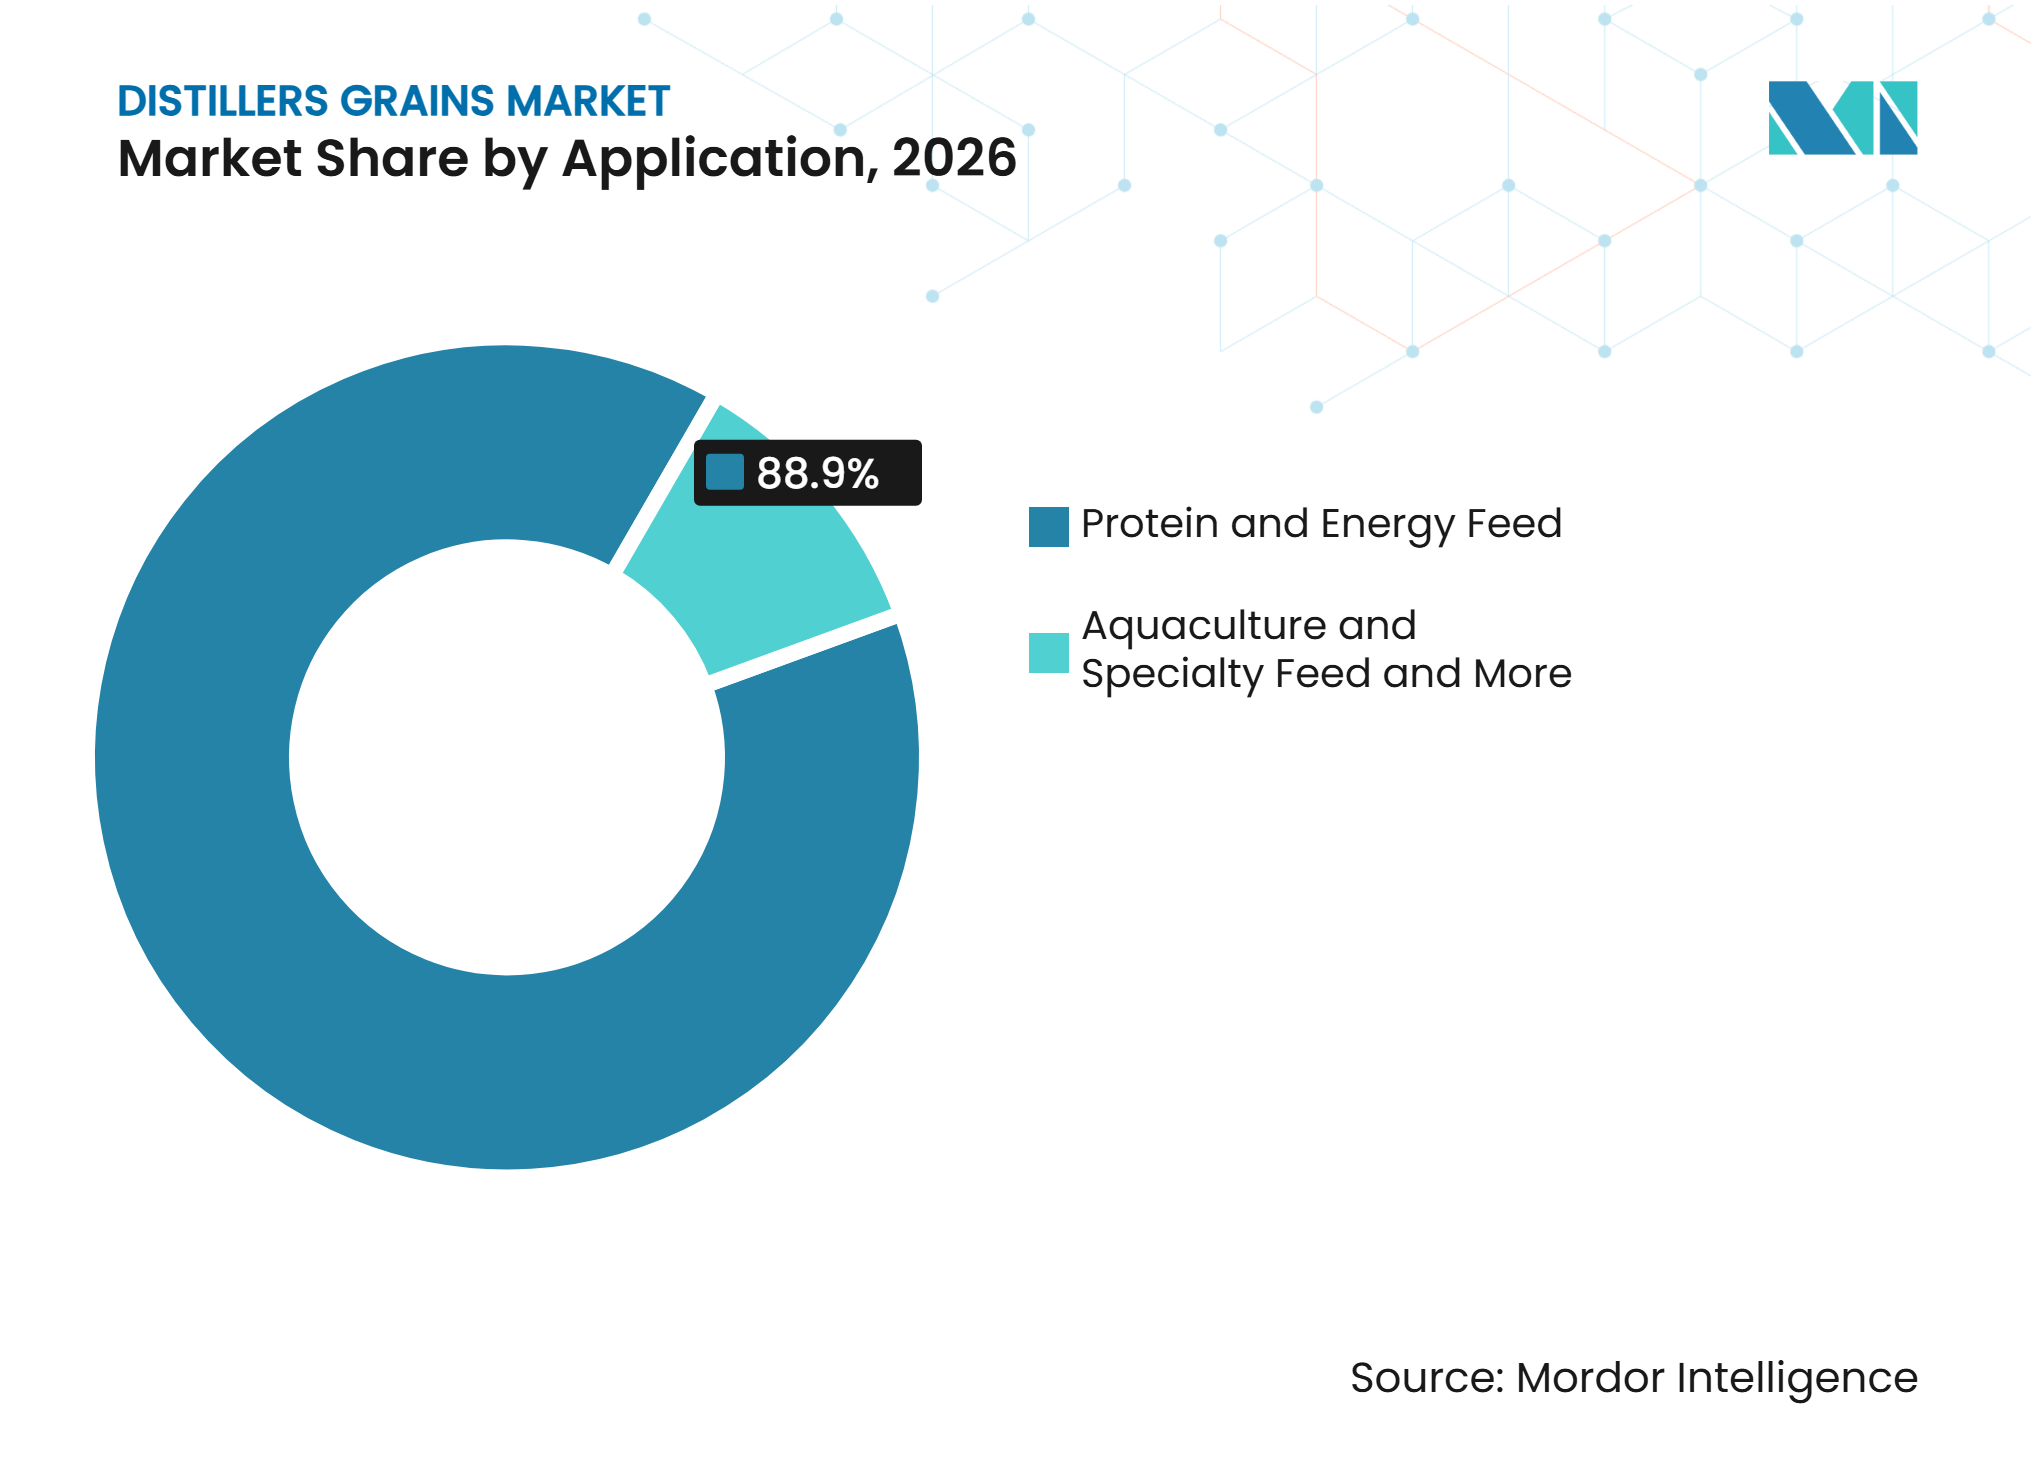
El Alimento Proteico y Energético Sigue Siendo el Uso PrincipalEl alimento proteico y energético representó el 88,9% de la participación en 2026. Este uso cubre la incorporación rutinaria de DDGS en raciones comerciales para rumiantes, porcinos y aves de corral. Los nutricionistas utilizan el ingrediente para equilibrar el costo de la ración frente a los movimientos de precios de las materias primas. Su papel puede volverse más favorable cuando los precios de la harina de soja suben en relación con el DDGS. El equilibrio de raciones también requiere atención al perfil nutricional de cada lote. Los fertilizantes y enmiendas del suelo siguen siendo usos secundarios. Los usos en bioenergía e industriales también son limitados cuando los canales de alimento son accesibles. El perfil de aplicación confirma que la nutrición animal sigue siendo la base del mercado de granos de destilería.
El alimento para acuicultura y especialidades está vinculado a mejoras en la calidad de las proteínas. El fraccionamiento puede elevar la concentración de proteínas y hacer que el DDGS sea más relevante para formulaciones que requieren densidad nutricional. Los precios de la harina marina pueden fortalecer el argumento de costo para las proteínas alternativas. El alimento para mascotas tiene requisitos de compra separados que enfatizan la transparencia de los ingredientes. Los coproductos agrícolas reciclados también se alinean con los requisitos de abastecimiento descritos para el alimento premium para mascotas. Estos usos amplían la demanda más allá de los canales de materias primas a granel. No eliminan la importancia del alimento proteico y energético estándar. En cambio, crean salidas de mayor valor para los productores que pueden ofrecer especificaciones consistentes y trazabilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas Directas desde la Planta Mantienen el Canal PrincipalLas ventas directas desde la planta de etanol tuvieron una participación del 86% en 2026. Los productores favorecen esta vía porque apoya las ventas en puerta de planta a clientes establecidos. Los corrales de engorde, las lecherías y las plantas de alimento utilizan habitualmente relaciones directas para las adquisiciones a granel. El enfoque reduce el número de intermediarios entre la planta y el usuario final. Los fabricantes e integradores de alimento también compran DDGS para su uso en alimento compuesto. Sus contratos pueden reflejar requisitos estacionales y volúmenes negociados. Las ventas directas son especialmente prácticas para las formas húmedas que requieren consumo local. La estructura de distribución en el mercado de granos de destilería favorece relaciones de offtake predecibles cerca de los sitios de producción.
Los comerciantes de materias primas y distribuidores combinan volúmenes de múltiples productores. Gestionan el flete ferroviario, fluvial y marítimo para el comercio orientado a la exportación. Las cooperativas como CHS conectan la originación de granos, la logística y el manejo de exportaciones. CHS asumió las operaciones de una instalación en Cahokia, Illinois, en enero de 2026. La instalación añadió una ruta ferroviaria a barcaza a su red de suministro del Golfo Central. Los canales en línea y de especialidades pueden apoyar el abastecimiento trazable para productos certificados o diferenciados. Greenfield Global también utiliza un acuerdo comercial de offtake para su planta de Winnebago, Minnesota, para asegurar acceso internacional. Estos canales añaden flexibilidad sin desplazar las ventas directas desde la planta.
Análisis Geográfico
América del Norte: La Infraestructura de Etanol Apoya la Escala Regional
América del Norte tuvo el 47,2% de la participación del mercado de granos de destilería en 2026. La región está respaldada por la red de etanol de molienda en seco de Estados Unidos y su gran suministro de coproductos de alimento. Los productores estadounidenses exportaron DDGS a más de 50 países en 2025. México fue el destino de mayor volumen por país individual y absorbió más del 20% del volumen de exportación en ese año. Canadá tiene un sector de etanol más pequeño, pero añade suministro regional de alimento. Los programas de adopción de E15 en Estados Unidos y las políticas estatales de combustibles renovables continúan apoyando la inversión en etanol. Las inversiones en plantas también se centran en un menor uso de energía y una producción de coproductos más diferenciada. Estas condiciones mantienen a América del Norte como centro del mercado de granos de destilería y de la producción y el comercio global de DDGS.
Asia-Pacífico: La Demanda de Alimento Apoya un Crecimiento Regional más Rápido
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,1% de 2027 a 2032. El tamaño del mercado de granos de destilería en la región está respaldado por la expansión de los sectores de acuicultura, aves de corral y porcinos en China, India, Vietnam e Indonesia. Corea del Sur, Vietnam e Indonesia se ubicaron entre los principales destinos de DDGS de Estados Unidos en 2025. Vietnam recibió 1,159 millones de toneladas métricas, mientras que Indonesia recibió 994.000 toneladas métricas[3]. India está añadiendo capacidad de etanol a base de arroz y tiene demanda de DDGS de maíz de alto contenido proteico en formulaciones de acuicultura. China sigue siendo importante debido a la escala de su sector porcino. La demanda de importaciones en el mercado de granos de destilería puede cambiar con la economía del alimento y las condiciones comerciales. Los compradores en la región otorgan mayor valor a la consistencia del suministro, el manejo y la documentación a medida que aumentan los volúmenes.
América del Sur, Europa, Oriente Medio y frica: Diferentes Condiciones de Suministro e Importación Determinan la Demanda
América del Sur está añadiendo tanto producción como consumo de DDGS a través del crecimiento del etanol de maíz en Brasil. Cargill completó su adquisición del 50% restante de SJC Bioenergia en abril de 2025 y renombró el negocio como Cargill Bioenergia. Las dos plantas de Goiás procesan caña de azúcar y volúmenes adicionales de maíz mientras producen DDGs de alto contenido proteico. Europa tiene un perfil maduro respaldado por DDGS de trigo y cebada. Los requisitos de documentación para el DDGS de maíz importado pueden elevar el costo de cumplimiento en relación con el DDGS de trigo producido localmente. Oriente Medio, particularmente Turquía y los mercados del Golfo, depende de las importaciones porque el suministro doméstico de granos es limitado. Turquía alcanzó un máximo de 13 meses en importaciones de DDGS en octubre de 2025. África está condicionada por las restricciones de flete de larga distancia, lo que aumenta el valor de los productos secos estables y la logística confiable.
Panorama Competitivo
Concentración del Mercado
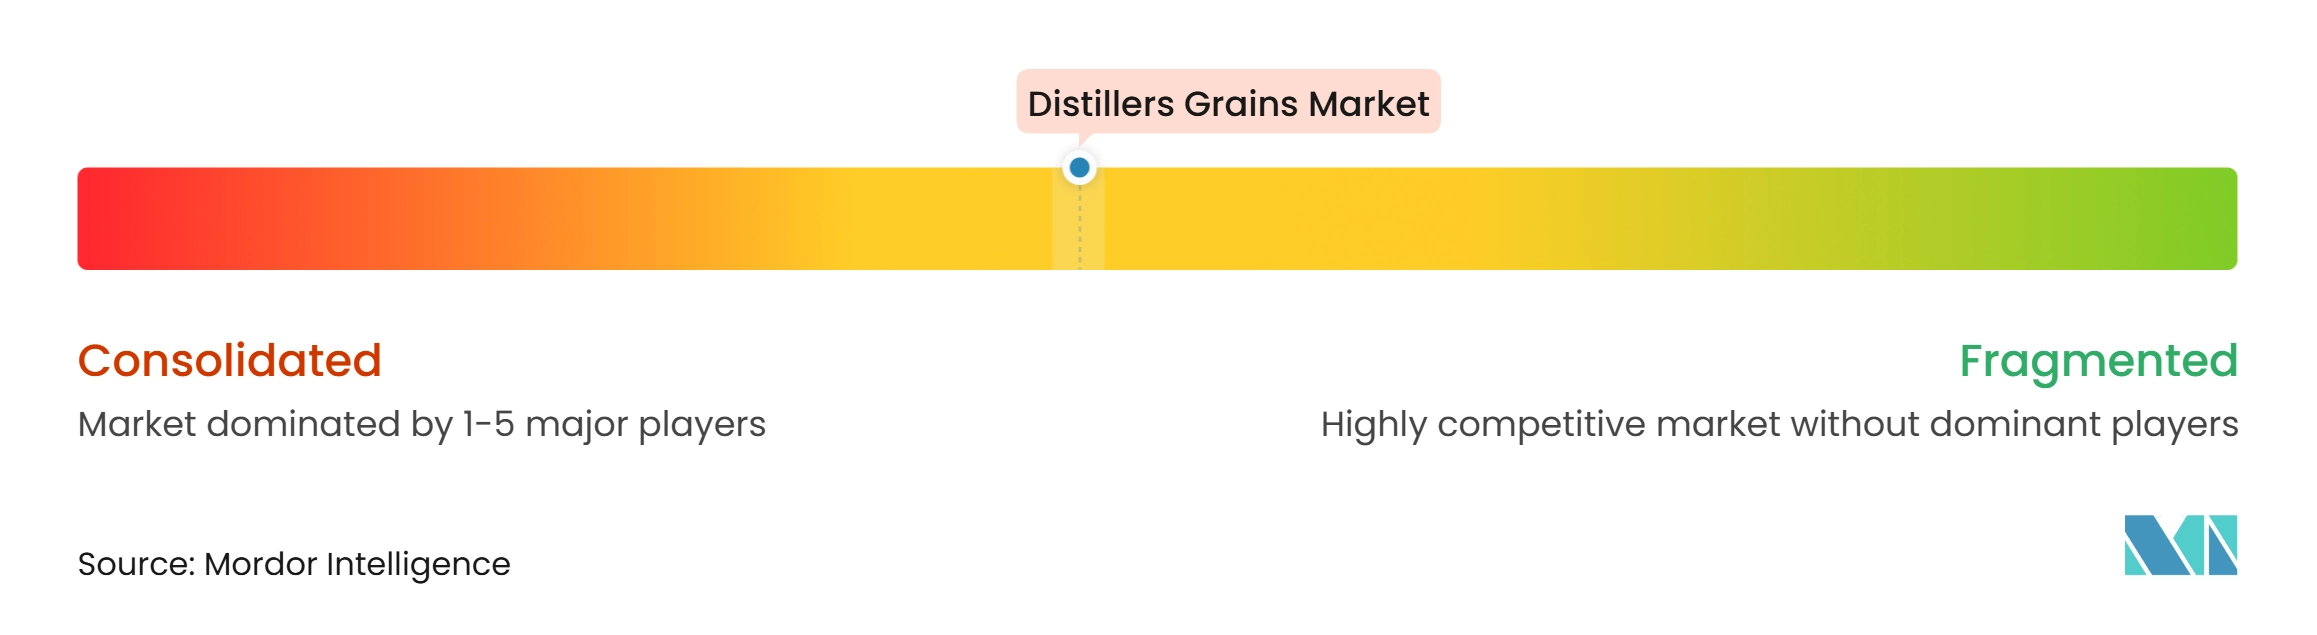
El mercado de granos de destilería tiene una estructura de suministro moderadamente concentrada en América del Norte. Los grandes productores de etanol integrados tienen escala en producción, procesamiento y logística. POET opera 35 biorrefinerías y produce 15 mil millones de libras de DDGS anualmente. Su expansión en Shelbyville tiene como objetivo aumentar la producción en ese sitio a 500.000 toneladas por año en el cuarto trimestre de 2027. Archer-Daniels-Midland Company también tiene escala de producción y alcance de distribución. ADM anunció la fase dos de su expansión del molino seco de maíz en Columbus, Nebraska, en octubre de 2026. La expansión apunta a un aumento combinado anual de 20 millones de bushels en la molienda de maíz en comparación con 2025. Estas empresas compiten a través del rendimiento, la logística, la calidad del producto y el acceso a los mercados de exportación.
Green Plains sigue una estrategia diferenciada centrada en la concentración de proteínas y el valor de los coproductos. Sus productos Ultra-High Protein y Sequence están dirigidos a usos de acuicultura, alimento para mascotas y ganadería premium. La empresa informó el despliegue de fraccionamiento en múltiples biorrefinerías en su presentación anual de 2025. CHS ha fortalecido su posición logística a través de la mejora del terminal Myrtle Grove y su conexión ferroviaria a barcaza en Cahokia. Estas inversiones apoyan el manejo de exportaciones y la carga mixta de buques. Cargill amplió su plataforma de etanol y DDGs en Brasil mediante la propiedad total de SJC Bioenergia. Los productores más pequeños utilizan acuerdos de offtake y asociaciones de exportación para llegar a mercados más allá de sus sistemas de distribución directa. La competencia incluye, por tanto, tanto el suministro a escala de planta como la capacidad de asegurar a los compradores una entrega confiable.
Las operaciones de menor huella de carbono se están convirtiendo en un factor competitivo relevante. ADM y Tallgrass iniciaron operaciones en su instalación de captura de carbono en Columbus, Nebraska, en noviembre de 2025. El proyecto puede reducir la intensidad de carbono asociada con la producción de etanol y el secado de DDGS. El Crédito de Producción de Combustible Limpio 45Z de Estados Unidos vincula los incentivos de combustible con la intensidad de carbono. Los productores con secado eficiente, captura de carbono y fraccionamiento pueden fortalecer su posición de costos bajo este marco. Otras áreas de competencia incluyen el suministro peletizado para el comercio de larga distancia, la certificación nutricional por lote y las herramientas de raciones que reducen la incertidumbre para los compradores. Estas capacidades pueden ayudar a los proveedores a ir más allá de las ventas de materias primas indiferenciadas. El mercado de granos de destilería sigue abierto a plantas regionales, comerciantes y cooperativas incluso cuando los productores más grandes controlan posiciones de suministro importantes.
Líderes de la Industria de Granos de Destilería
-
POET, LLC
-
Archer-Daniels-Midland Company
-
Green Plains Inc.
-
Cargill, Incorporated
-
CHS Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Granos de Destilería Empresas cubiertas en este informe
- Archer-Daniels-Midland Company
- POET, LLC
- Green Plains Inc.
- Cargill, Incorporated
- Cardinal Ethanol, LLC
- CHS Inc.
- The Andersons, Inc.
- Marquis Energy
- Greenfield Global Inc.
- FS
- Alto Ingredients, Inc.
- Big River Resources, LLC
- White Energy, Inc.
- Aemetis, Inc.
- VERBIO SE
Desarrollos recientes de la industria en Mercado de Granos de Destilería
- Octubre de 2026: Archer-Daniels-Midland Company anunció la fase dos de su expansión del molino seco de maíz en Columbus, Nebraska, con el objetivo de un aumento combinado anual de 20 millones de bushels en la molienda de maíz en comparación con 2025, con la fase dos introduciendo tecnología para reducir la intensidad de gas natural por tonelada de granos de destilería secos producidos en los secadores de la instalación
- Marzo de 2026: POET, LLC inició la construcción de una expansión de 203 millones de USD en su biorrefinería de Shelbyville, Indiana, duplicando la producción de DDGS a 500.000 toneladas por año en esa instalación y elevando la capacidad total de DDGS de POET a 15 mil millones de libras en sus 35 biorrefinerías cuando se complete en el cuarto trimestre de 2027.
- Enero de 2026: CHS Inc. adquirió las operaciones de una instalación clave de granos propiedad de COFCO International en Cahokia, Illinois, añadiendo un corredor directo de exportación de DDGS por ferrocarril a barcaza a la red de la cadena de suministro del Golfo Central. La instalación se conecta a las seis ferrovías de Clase I de América del Norte, fortaleciendo la capacidad de rendimiento desde el Cinturón Maicero de Estados Unidos hasta el terminal Myrtle Grove
Alcance del Informe Global del Mercado de Granos de Destilería
Los granos de destilería son coproductos ricos en nutrientes generados durante la producción de etanol y se utilizan ampliamente como ingredientes proteicos y energéticos en aplicaciones de alimento animal. Productos como los granos de destilería secos con solubles (DDGS), los granos de destilería secos (DDG), los granos de destilería húmedos con solubles (WDGS) y los granos de destilería húmedos modificados con solubles (MDGS) se utilizan extensamente en los sectores de rumiantes, aves de corral, porcinos, acuicultura y alimento para mascotas. El informe del Mercado de Granos de Destilería incluye análisis de producción, análisis de consumo, análisis de importaciones y exportaciones, evaluación comercial, análisis de precios, evaluación de oferta y demanda, marco regulatorio, análisis de la cadena de valor, evaluación tecnológica, panorama competitivo, perfiles de empresas y desarrollos recientes de la industria. El mercado está segmentado por tipo de producto, forma, grado de alimentación, ganado, aplicación, tecnología de procesamiento, canal de distribución y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| DDGS de Maíz |
| DDGS de Trigo |
| DDGS de Arroz |
| Granos Mezclados |
| DDGS de Cebada, Sorgo, Avena y Mijo |
| Granos de Destilería Secos con Solubles |
| Granos de Destilería Secos |
| Granos de Destilería Húmedos Modificados con Solubles |
| Granos de Destilería Húmedos con Solubles |
| Solubles de Destilería Condensados |
| Granos de Destilería Peletizados y en Cubos |
| Grado Alto en Proteínas |
| Grado Medio en Proteínas |
| Grado de Alimento Estándar |
| Grados de Alta Fibra y Especialidades |
| Rumiantes |
| Porcinos |
| Aves de Corral |
| Acuicultura |
| Alimento para Mascotas y Otros Animales |
| Alimento Proteico y Energético |
| Equilibrio de Raciones y Optimización del Costo del Alimento |
| Alimento para Acuicultura y Especialidades |
| Alimento para Mascotas |
| Fertilizantes y Enmiendas del Suelo |
| Usos en Bioenergía e Industriales |
| Ventas Directas desde la Planta de Etanol |
| Fabricantes e Integradores de Alimento |
| Comerciantes de Materias Primas y Distribuidores |
| Cooperativas |
| Canales en Línea y de Especialidades |
| América del Norte |
| Europa |
| Asia-Pacífico |
| América del Sur |
| Oriente Medio |
| África |
| Tipo de Producto | DDGS de Maíz |
| DDGS de Trigo | |
| DDGS de Arroz | |
| Granos Mezclados | |
| DDGS de Cebada, Sorgo, Avena y Mijo | |
| Forma | Granos de Destilería Secos con Solubles |
| Granos de Destilería Secos | |
| Granos de Destilería Húmedos Modificados con Solubles | |
| Granos de Destilería Húmedos con Solubles | |
| Solubles de Destilería Condensados | |
| Granos de Destilería Peletizados y en Cubos | |
| Grado de Alimentación | Grado Alto en Proteínas |
| Grado Medio en Proteínas | |
| Grado de Alimento Estándar | |
| Grados de Alta Fibra y Especialidades | |
| Ganado | Rumiantes |
| Porcinos | |
| Aves de Corral | |
| Acuicultura | |
| Alimento para Mascotas y Otros Animales | |
| Aplicación | Alimento Proteico y Energético |
| Equilibrio de Raciones y Optimización del Costo del Alimento | |
| Alimento para Acuicultura y Especialidades | |
| Alimento para Mascotas | |
| Fertilizantes y Enmiendas del Suelo | |
| Usos en Bioenergía e Industriales | |
| Canal de Distribución | Ventas Directas desde la Planta de Etanol |
| Fabricantes e Integradores de Alimento | |
| Comerciantes de Materias Primas y Distribuidores | |
| Cooperativas | |
| Canales en Línea y de Especialidades | |
| Geografía | América del Norte |
| Europa | |
| Asia-Pacífico | |
| América del Sur | |
| Oriente Medio | |
| África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de granos de destilería?
Se proyecta que el mercado de granos de destilería aumente de 14,4 mil millones de USD en 2027 a 19,4 mil millones de USD para 2032, a una CAGR del 6,1%.
¿Cuál es el tipo de producto líder en granos de destilería?
El DDGS de Maíz lideró los tipos de producto con una participación del 82,2% en 2026 porque la producción de etanol de molienda en seco depende en gran medida de la materia prima de maíz.
¿Por qué los rumiantes son consumidores importantes de DDGS?
Los rumiantes tuvieron una participación del 45,0% en 2026 porque pueden utilizar ingredientes de alimento de mayor contenido de fibra a niveles de inclusión que son menos prácticos para los porcinos y las aves de corral.
¿Qué región está creciendo más rápido en granos de destilería?
Se espera que Asia-Pacífico se expanda a una CAGR del 7,1% hasta 2032, respaldada por la demanda de alimento para acuicultura, aves de corral y porcinos.